
Taille et part du marché des stimulateurs magnétiques transcrâniens
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 1.58 Milliards de dollars |
| Taille du Marché (2031) | 2.48 Milliards de dollars |
| Growth Rate (2026 - 2031) | 9.45 % |
| Marché à la Croissance la Plus Rapide | Amérique du Nord |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des stimulateurs magnétiques transcrâniens par Mordor Intelligence
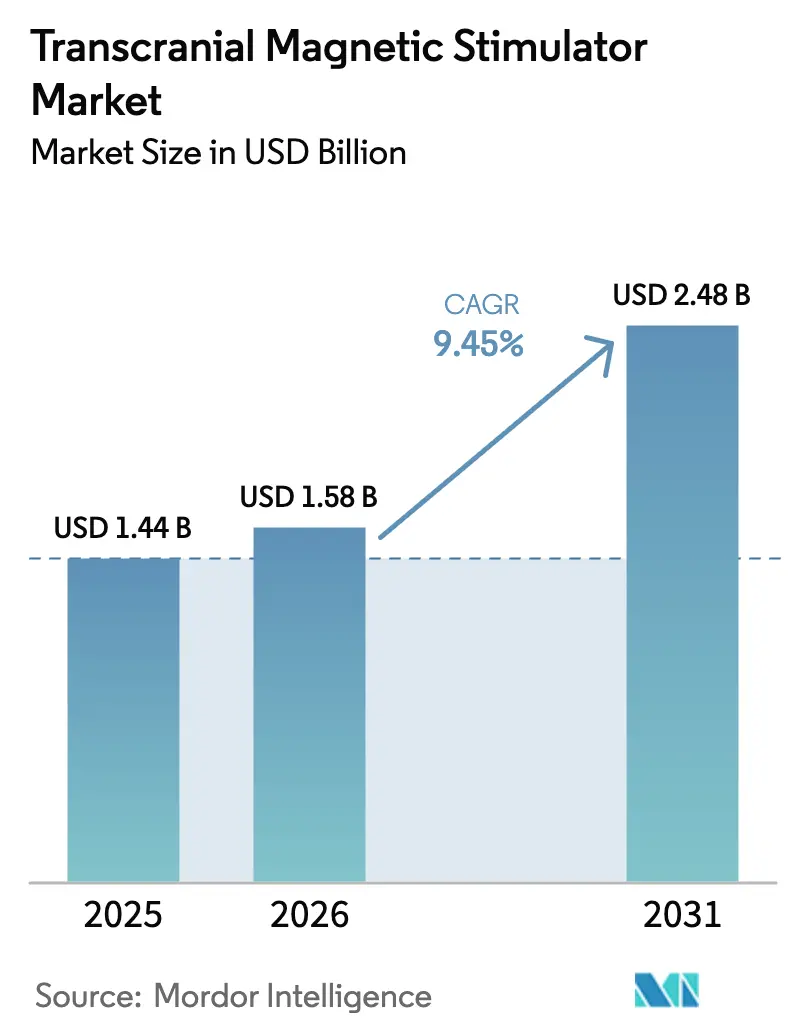
La taille du marché des stimulateurs magnétiques transcrâniens devrait croître de 1,44 milliard USD en 2025 à 1,58 milliard USD en 2026 et devrait atteindre 2,48 milliards USD d'ici 2031 à un TCAC de 9,45 % sur la période 2026-2031.
Cette croissance reflète une transition décisive du marché des stimulateurs magnétiques transcrâniens, passant d'une intervention psychiatrique adjuvante à une plateforme de neurostimulation grand public qui sert à la fois les affections psychiatriques et neurologiques. L'expansion des autorisations pédiatriques, menée par l'homologation en 2024 de NeuroStar Advanced Therapy pour les patients âgés de 15 à 21 ans, a immédiatement élargi le bassin de population éligible d'environ 35 % et a souligné la confiance des autorités de réglementation dans cette modalité. Un autre facteur moteur est l'adoption accélérée de modèles de prestation intégrés aux services ; les fabricants acquièrent des réseaux de cliniques afin que l'accessibilité au traitement, plutôt que les spécifications matérielles, devienne le principal levier concurrentiel. Les systèmes de SMTp profond à croissance rapide, les dispositifs portables pour les soins post-aigus et le positionnement de la bobine guidé par intelligence artificielle améliorent collectivement la précision thérapeutique, réduisent les durées de traitement et allègent les contraintes en personnel. Enfin, le déplacement de la demande régionale vers l'Asie-Pacifique reflète la modernisation des systèmes de santé, l'assouplissement des voies d'approbation des dispositifs et une sensibilisation accrue aux thérapies non pharmacologiques.
Points clés du rapport
- Par type de produit, la SMT répétitive a capturé 57,71 % de la part de marché des stimulateurs magnétiques transcrâniens en 2025, tandis que la SMTp profonde devrait se développer à un TCAC de 13,29 % jusqu'en 2031.
- Par application, la dépression représentait 45,05 % de la taille du marché des stimulateurs magnétiques transcrâniens en 2025, et la maladie d'Alzheimer progresse à un TCAC de 16,61 % jusqu'en 2031.
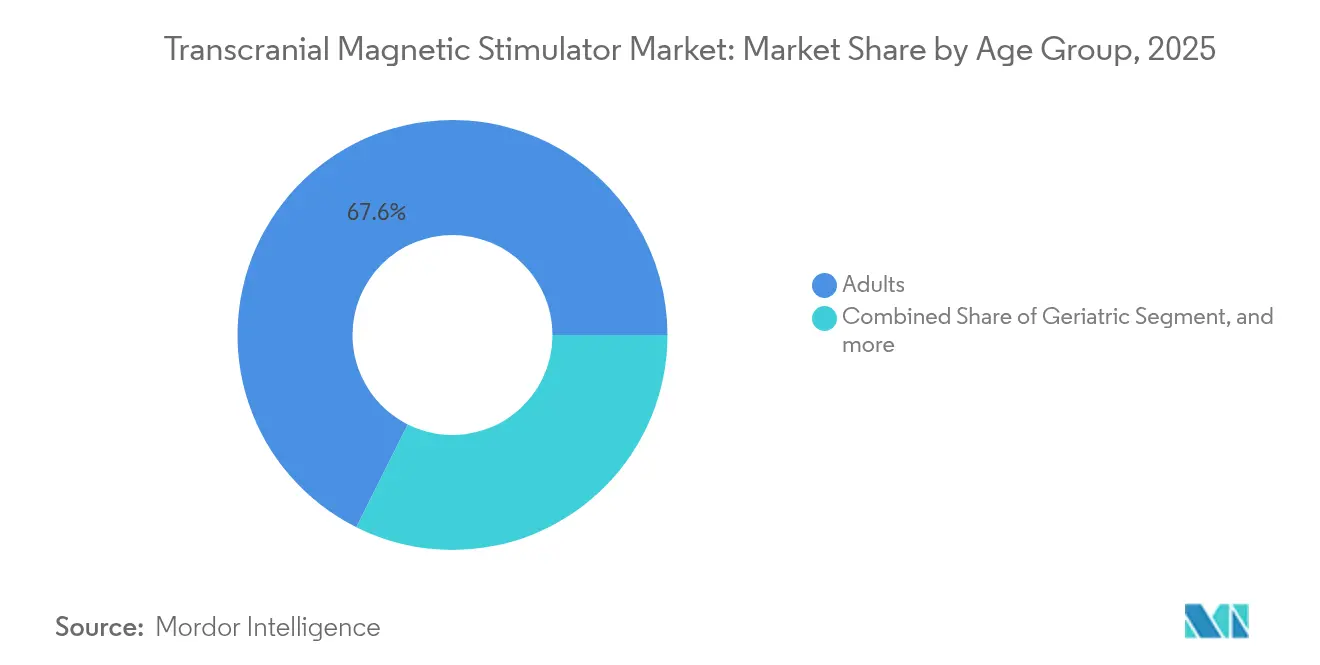
- Par groupe d'âge, les adultes détenaient 67,62 % de la taille du marché des stimulateurs magnétiques transcrâniens en 2025 ; le segment gériatrique devrait croître à un TCAC de 9,74 % jusqu'en 2031.
- Par utilisateur final, les hôpitaux étaient en tête avec 52,11 % de part de revenus en 2025, tandis que les cliniques spécialisées sont en passe de progresser à un TCAC de 11,72 % au cours de la période de prévision.
- Par géographie, l'Amérique du Nord a enregistré 44,58 % de part de revenus en 2025 ; l'Asie-Pacifique devrait afficher le TCAC le plus rapide à 12,05 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives mondiales du marché des stimulateurs magnétiques transcrâniens
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Prévalence croissante de la dépression résistante au traitement et élargissement des autorisations de la FDA | +2.1% | Mondial, adoption précoce en Amérique du Nord et dans l'UE | Moyen terme (2-4 ans) |
| Vieillissement rapide de la population accentuant la charge des maladies neurodégénératives | +1.8% | Mondial, le plus élevé dans les régions développées | Long terme (≥ 4 ans) |
| Remboursement favorable par les assurances dans les pays développés | +1.4% | Amérique du Nord et UE | Court terme (≤ 2 ans) |
| Positionnement de la bobine guidé par IA et stimulation en boucle fermée améliorant les résultats | +1.2% | Mondial, pôles technologiques en Amérique du Nord | Moyen terme (2-4 ans) |
| Dispositifs SMT portables et à domicile ouvrant les voies de soins post-aigus | +0.9% | Marchés développés dans un premier temps, puis diffusion mondiale | Long terme (≥ 4 ans) |
| Adoption transversale dans les cliniques de la douleur, de l'addiction et de la neuro-réhabilitation | +0.8% | Mondial avec variation réglementaire | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Prévalence croissante de la dépression résistante au traitement et élargissement des autorisations de la FDA
La dépression résistante au traitement touche environ 30 % des patients souffrant de trouble dépressif majeur, créant un bassin de patients d'une urgence adressable pour la thérapie par SMT. L'autorisation de la FDA en 2024 accordée à NeuroStar Advanced Therapy pour les adolescents âgés de 15 à 21 ans a constitué la première option non pharmacologique pour ce groupe et a obtenu 78 % d'amélioration clinique dans une cohorte de 1 169 patients.[1]Neuronetics Inc., "La FDA élargit l'indication de NeuroStar aux adolescents," neuronetics.com BrainsWay a ensuite reçu une extension d'indication pour la dépression en fin de vie, soutenant une couverture gériatrique plus large. Les grands assureurs ayant reflété ces décisions de la FDA, le nombre de vies couvertes s'est multiplié et les obstacles au remboursement ont diminué.
Vieillissement rapide de la population accentuant la charge des maladies neurodégénératives
La part croissante de citoyens âgés de 65 ans et plus en Europe, en Amérique du Nord et dans certaines régions d'Asie a intensifié la demande d'interventions modificatrices de la maladie. Un protocole de SMT répétitive personnalisée de 52 semaines ciblant le précuneus a ralenti le déclin cognitif dans les cas d'Alzheimer légers à modérés, comme en témoigne l'amélioration des scores de l'Évaluation Clinique de la Démence. Parallèlement, 10 jours de SMTr ont amélioré la fonction motrice dans la maladie de Parkinson en modulant les lymphocytes T régulateurs inflammatoires, maintenant le bénéfice pendant 40 jours après le traitement. Ces gains cliniques, conjugués à la maturation des voies de remboursement du marché des stimulateurs magnétiques transcrâniens, renforcent l'expansion neurologique de la modalité.
Remboursement favorable par les assurances dans les pays développés
En 2025, Medicare Partie B rembourse la SMT pour le trouble dépressif majeur sévère sous le code CPT standardisé 90867, ramenant les co-paiements moyens des patients au niveau des consultations ambulatoires courantes.[2]Centers for Medicare & Medicaid Services, "Détermination nationale de couverture pour la stimulation magnétique transcrânienne," cms.gov Les assureurs privés tels que Cigna étendent désormais la couverture aux traitements initiaux et aux schémas d'entretien pour les patients éligibles, réduisant les frais à la charge du patient qui s'élevaient auparavant entre 10 000 et 15 000 USD par série. Des règles de facturation cohérentes, des politiques médicales publiées et des incitations aux soins basés sur la valeur améliorent la trésorerie des cliniques et sous-tendent une adoption plus large des dispositifs.
Positionnement de la bobine guidé par IA et stimulation en boucle fermée améliorant les résultats
L'inconsistance spatiale a longtemps limité la reproductibilité de la SMT. Les systèmes de neuronavigation tels que le Neural Navigator de Soterix Medical atteignent une erreur spatiale inférieure à 1 mm tout en restant insensibles aux contraintes de ligne de visée courantes dans le suivi optique. Le protocole SAINT de Stanford utilise un ciblage guidé par IRM fonctionnelle et une administration accélérée pour presque doubler les taux de rémission par rapport aux protocoles standard.[3]Nature, "Étude sur la thérapie de neuromodulation intelligente accélérée de Stanford (SAINT)," nature.com Les bras robotisés guidés par imagerie réduisent en outre l'erreur de rotation, ouvrant la voie à des systèmes entièrement en boucle fermée qui adaptent la stimulation en temps réel.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Préférence pour la thérapie électroconvulsive (TEC) et la stimulation cérébrale profonde (SCP) | -1.6% | Mondial, avec des variations régionales dans la pratique clinique | Moyen terme (2-4 ans) |
| Coût en capital élevé et pénurie de techniciens | -1.2% | Marchés émergents principalement, avec des effets de débordement | Court terme (≤ 2 ans) |
| Variabilité des résultats due à l'inconsistance du positionnement de la bobine | -0.9% | Mondial, avec un impact plus élevé dans les centres non spécialisés | Moyen terme (2-4 ans) |
| Préoccupations relatives à la sécurité cognitive pédiatrique renforçant la surveillance réglementaire | -0.7% | Marchés développés avec des cadres réglementaires stricts | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Préférence pour la thérapie électroconvulsive (TEC) et la stimulation cérébrale profonde (SCP)
La TEC maintient des taux de rémission supérieurs dans les troubles de l'humeur sévères et peut limiter l'adoption de la SMT dans les centres psychiatriques tertiaires. L'essai ASCERTAIN-TRD a rapporté une amélioration moyenne du score MADRS de -17,39 pour la SMTr contre -13,22 pour la substitution pharmacologique, un avantage important mais encore inférieur aux références établies de la TEC. Par ailleurs, les fabricants de systèmes de SCP implantables tels que le Vercise PC citent la SMT comme une contre-indication en raison des risques d'interférence, obligeant les cliniciens à choisir une seule modalité par patient. Les innovations de SCP en boucle fermée avec retour neural en temps réel élargissent encore cet écart de performance.
Coût en capital élevé et pénurie de techniciens
Des prix de systèmes allant de 100 000 à 300 000 USD grèvent les budgets des établissements plus petits, en particulier dans les économies à revenus plus faibles. La politique d'UnitedHealthcare exige que les traitements soient effectués sous une supervision qualifiée, soulignant la nécessité d'un personnel spécialement formé. Les contraintes de main-d'œuvre peuvent donc limiter le débit même là où les dispositifs sont installés, tempérant la croissance à court terme du marché des stimulateurs magnétiques transcrâniens.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : la SMTp profonde perturbe la domination de la SMT répétitive
La SMT répétitive détenait 57,71 % de la part de marché des stimulateurs magnétiques transcrâniens en 2025, reflétant trois décennies de validation clinique et l'étendue des indications psychiatriques autorisées par la FDA. La familiarité commerciale, le remboursement favorable et la baisse des prix des dispositifs maintiennent la modalité comme point d'entrée par défaut pour les nouveaux prestataires. La SMTp profonde enregistre néanmoins un TCAC de 13,29 %, le plus rapide dans la hiérarchie des segments. Son architecture à bobine en H pénètre les zones limbiques et sous-corticales inaccessibles aux bobines en huit, soutenant les autorisations pour la dépression, le trouble obsessionnel-compulsif et la dépendance à la nicotine. L'intérêt thérapeutique est renforcé par des registres du monde réel qui associent des cibles de stimulation plus profondes à des taux de rechute réduits dans les cohortes résistantes au traitement.
Les protocoles accélérés remodèlent le débit clinique. Le protocole SAINT de Stanford compresse 50 séances en 5 jours, une réduction six fois moindre des visites des patients et des coûts indirects associés. Parallèlement, la stimulation thêta-burst produit des résultats équivalents à une série standard de 10 Hz en un tiers du temps, soutenant la scalabilité opérationnelle. La SMT navigatée ajoute des données d'imagerie au positionnement de la bobine, réduisant ainsi la variabilité des résultats. Enfin, l'activité de recherche et développement dans la stimulation en boucle fermée et multifocale promet des ajustements de forme d'onde dynamiques et spécifiques au patient, alignés sur l'excitabilité corticale mesurée en temps réel. Combinés, ces sous-segments montrent comment l'innovation thérapeutique continue d'élargir l'opportunité du marché des stimulateurs magnétiques transcrâniens.


Par application : la maladie d'Alzheimer stimule l'expansion neurologique
La dépression a conservé 45,05 % de la taille du marché des stimulateurs magnétiques transcrâniens en 2025, portée par un remboursement robuste, un long historique de sécurité et plus de 6,9 millions de traitements délivrés dans le monde. Malgré son rôle central, le sentiment évolue vers les cibles neurodégénératives. La maladie d'Alzheimer affiche un TCAC de 16,61 % grâce à des données montrant que la SMT répétitive ciblant le précuneus ralentit le déclin cognitif par rapport aux groupes témoins. Les agences d'évaluation des technologies de santé intègrent désormais ces résultats dans les discussions sur la couverture, accélérant l'adoption.
La maladie de Parkinson bénéficie de protocoles de SMTr adjuvants qui atténuent la neuro-inflammation et renforcent la connectivité cortico-sous-corticale, offrant des améliorations mesurables du score moteur pendant jusqu'à 40 jours. Les applications de la douleur chronique s'étendent au-delà des indications neuropathiques vers la fibromyalgie, tandis que les essais de rééducation post-AVC découvrent que les stratégies de stimulation thêta-burst favorisent une plasticité du cortex moteur supérieure à la physiothérapie standard seule. Le trouble obsessionnel-compulsif reste un créneau stable grâce aux autorisations FDA de la SMT répétitive et de la SMTp profonde. L'étendue globale des indications amortit les flux de revenus et protège le marché des stimulateurs magnétiques transcrâniens contre les changements de remboursement ou de lignes directrices cliniques dans un seul domaine pathologique.
Par groupe d'âge : le segment gériatrique s'accélère face aux évolutions démographiques
Les adultes représentaient 67,62 % de la taille du marché des stimulateurs magnétiques transcrâniens en 2025 et continuent de constituer la démographie principale des soins psychiatriques. Néanmoins, le segment gériatrique est celui qui progresse le plus rapidement avec un TCAC de 9,74 %. Le vieillissement des populations fait augmenter la prévalence de la dépression en fin de vie, de la maladie d'Alzheimer et de la maladie de Parkinson, qui répondent toutes favorablement à la stimulation et présentent un risque de convulsions plus faible que la pharmacothérapie. L'extension de l'indication gériatrique de BrainsWay en 2024 a répondu aux contraintes de tolérance et de polymédication prévalentes chez les personnes âgées.
Inversement, l'adoption pédiatrique et adolescente a connu une hausse à la suite de l'autorisation NeuroStar de 2024. Les cliniques rapportent désormais 78 % d'amélioration des symptômes chez les adolescents sous protocoles standardisés, offrant une alternative non pharmacologique face à la montée de la dépression adolescente post-pandémie. Bien que les volumes soient encore naissants, la valeur de traitement cumulative sur la durée de vie par patient est élevée, renforçant la visibilité de la demande à long terme pour le marché des stimulateurs magnétiques transcrâniens.
Par utilisateur final : les cliniques spécialisées contestent la domination des hôpitaux
Les hôpitaux contrôlaient 52,11 % des revenus en 2025 en s'appuyant sur des équipes multidisciplinaires, des systèmes de facturation intégrés et l'imagerie colocalisée. Pourtant, les cliniques spécialisées progressent à un TCAC de 11,72 %, favorisées par des temps d'attente plus courts, une expertise du personnel concentrée et des environnements adaptés aux patients. L'acquisition de Greenbrook TMS par Neuronetics pour 129,8 millions USD en décembre 2024 a consolidé 130 centres de traitement, débloquant 22 millions USD de synergies de coûts annuels projetées et démontrant la valeur stratégique des réseaux verticalement intégrés.
Les instituts académiques restent des incubateurs essentiels pour le raffinement des protocoles, illustrés par des études de stimulation multi-locus dans les laboratoires de neuro-ingénierie universitaires qui façonnent les paramètres de prochaine génération. Pendant ce temps, les dispositifs portables permettent des pilotes de soins à domicile supervisés qui raccourcissent les séjours hospitaliers et augmentent la capacité de suivi. Collectivement, ces dynamiques diversifient les voies de prestation et augmentent les taux d'utilisation sur l'ensemble du marché des stimulateurs magnétiques transcrâniens.
Analyse géographique
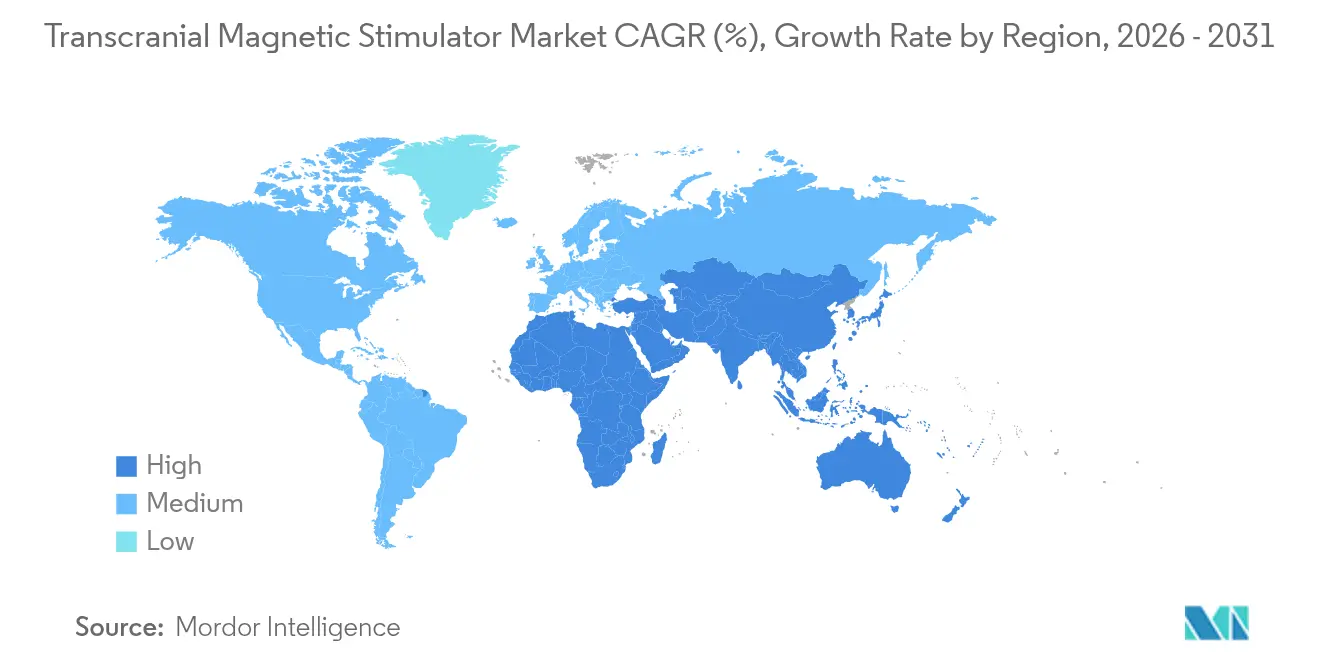
L'Amérique du Nord a conservé 44,58 % de leadership en revenus en 2025 grâce aux premières approbations de la FDA, à une large couverture d'assurance et à la concentration des sièges des fabricants. La stabilité du remboursement, un écosystème de recherche clinique mature et la part croissante des réseaux de SMT basés sur les services soutiennent des volumes de procédures constants. Les États-Unis sont également pionniers dans de nouveaux modèles de paiement, notamment les épisodes ambulatoires groupés, qui alignent les incitations pour une prestation de soins efficace.
L'Europe détient la deuxième base de revenus, soutenue par des dispositifs marqués CE et des réglementations harmonisées dans le cadre du règlement relatif aux dispositifs médicaux. Plusieurs États membres ont intégré la SMT dans les directives nationales pour la dépression et le trouble obsessionnel-compulsif, facilitant la convergence régionale. L'hétérogénéité du remboursement persiste, mais les nations à revenus élevés telles que l'Allemagne et la France remboursent jusqu'à 30 séances quotidiennes par traitement de référence, renforçant la dynamique d'adoption.
L'Asie-Pacifique est la région à la croissance la plus rapide du marché des stimulateurs magnétiques transcrâniens avec un TCAC de 12,05 %. Les cliniques spécialisées en SMT au Japon illustrent des modèles à haut volume aidés par le remboursement de l'assurance maladie. Le programme de modernisation des hôpitaux en Chine et la capacité de fabrication nationale réduisent les coûts d'acquisition, tandis que les dépenses de santé privées en Inde libèrent la demande au sein des populations urbaines. L'Amérique du Sud et le Moyen-Orient et l'Afrique suivent dans les corridors de croissance en phase précoce, où la charge des maladies neurologiques augmente face à l'expansion de la capacité de soins tertiaires.

Paysage réglementaire
Aux États-Unis, les systèmes de stimulation magnétique transcrânienne (TMS), y compris la TMS répétitive (rTMS), sont réglementés par la FDA en tant que dispositifs thérapeutiques neurologiques de classe II et entrent généralement sur le marché via la voie 510(k) (code produit OBP) conformément aux 21 CFR 882.5802/882.5805 et aux directives de contrôles spéciaux de l'agence pour la rTMS. Les autorisations récentes citées dans la base de données incluent BrainsWay (K251391, novembre 2025) et MagVenture (K260189, mai 2026), renforçant le rythme actif des soumissions basées sur des prédicats pour de nouvelles configurations et revendications de protocole.
En Europe, les systèmes TMS sont régis par le règlement relatif aux dispositifs médicaux (UE) 2017/745 (MDR), qui a renforcé les exigences en matière de preuves cliniques et de surveillance post-commercialisation par rapport au précédent cadre DDM. En parallèle, la politique de classification de l'UE a accru le contrôle de certains produits de stimulation cérébrale, notamment la reclassification des stimulateurs cérébraux sans finalité médicale en classe III en vertu du règlement d'exécution (UE) 2022/2347 de la Commission, ce qui renforce la rigueur de l'évaluation de conformité et peut remodeler les stratégies de mise sur le marché des fabricants et distributeurs opérant dans les États membres.
Paysage concurrentiel
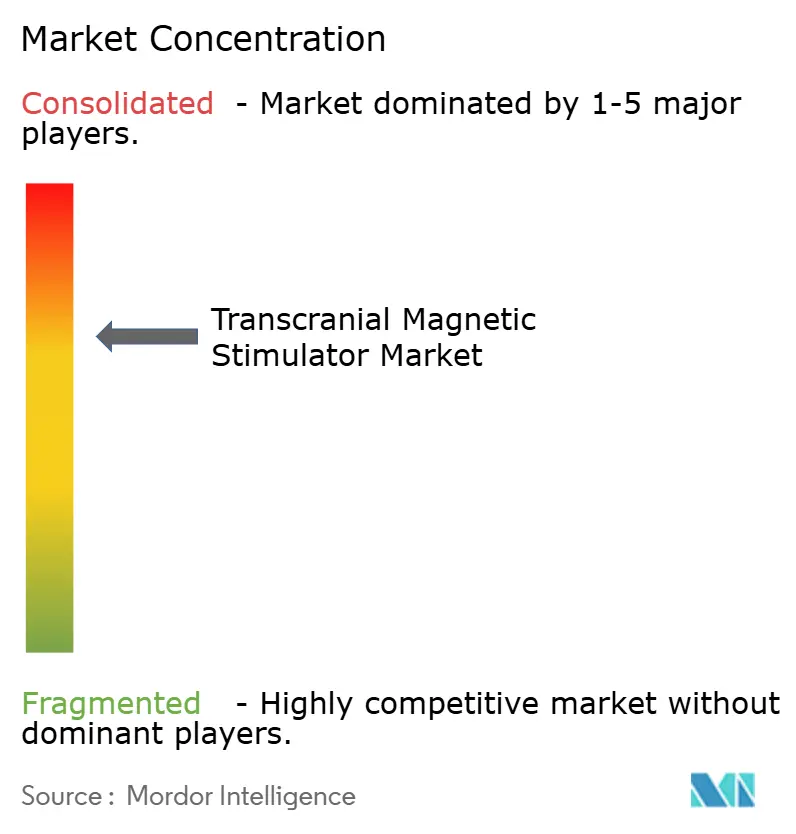
Le marché des stimulateurs magnétiques transcrâniens présente une consolidation modérée. Les principaux fabricants poursuivent une intégration verticale pour sécuriser les volumes de procédures et les revenus récurrents liés aux services. L'acquisition de Greenbrook par Neuronetics a établi le plus grand réseau de SMT intégré au monde et a illustré le passage des ventes de dispositifs à la prise en charge du parcours patient. Ce modèle libère des synergies d'utilisation, facilite la collecte de données pour les dossiers de preuves à destination des payeurs et protège les fabricants de la compression des prix des dispositifs.
BrainsWay se différencie grâce à la technologie de SMTp profonde à bobine en H qui cible les structures sous-corticales, couvrant désormais les indications de dépression, de trouble obsessionnel-compulsif et de dépendance tabagique. Des entreprises de série B telles que Magnus Medical se concentrent sur des protocoles accélérés comme SAINT, qui promettent une rémission plus élevée dans des délais compressés. Les nouveaux entrants comprennent Motif Neurotech, qui a levé 18,7 millions USD pour développer des stimulateurs implantables traitant la dépression résistante au traitement.
Le développement de produits est centré sur le positionnement guidé par IA, les formes d'onde adaptatives en temps réel et la stimulation multi-sites. Les principaux fournisseurs déploient également des tarifications par abonnement, des académies de formation et des portails d'engagement des patients basés sur le cloud qui intègrent des coûts de changement. Dans l'ensemble, l'intensité concurrentielle pivote des caractéristiques purement matérielles vers le contrôle de l'écosystème englobant les cliniques, les protocoles, les données et les relations avec les payeurs.
Leaders du secteur des stimulateurs magnétiques transcrâniens
BrainsWay
Magstim
MagVenture A/S
eNeura Inc.
Neuronetics (NeuroStar)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
L'innovation en matière de protocole qui réduit le nombre de visites des patients et le temps de fauteuil en clinique se traduit par une voie de commercialisation claire grâce à des autorisations réglementaires actualisées. Par exemple, l'autorisation 510(k) de MagVenture obtenue en mai 2026 (K260189) inclut l'autorisation de plusieurs séances de traitement quotidiennes (2 à 4 séances de rTMS/jour et 2 à 10 séances d'iTBS/jour), offrant un levier concret de débit pour les cliniques spécialisées à fort volume et les services ambulatoires hospitaliers qui gèrent des contraintes de capacité et des pénuries de techniciens.
Des espaces de croissance subsistent également dans les modèles de soins allant au-delà de la prestation supervisée traditionnelle en clinique, où les fabricants développent activement des preuves, des outils de flux de travail et des canaux orientés services. Le déplacement du marché vers une prestation intégrée est déjà visible à travers des mouvements de consolidation tels que l'acquisition de Greenbrook TMS par Neuronetics (décembre 2024), ainsi que des activités d'entreprise plus récentes soutenant des concepts de neuromodulation à domicile (par exemple, Proliv Rx de Neurolief ayant reçu l'approbation préalable à la mise sur le marché de la FDA pour le TDM, annoncée par BrainsWay en janvier 2026). Ensemble, ces développements élargissent les cas d'usage adressables au-delà des parcours standard liés à la dépression vers des offres différenciées sur le plan opérationnel, incluant des régimes accélérés, des protocoles de maintenance et de nouveaux cadres de prestation soutenus par des preuves des payeurs et des exigences de supervision standardisées dans les marchés de remboursement développés.
Développements récents du secteur
- Juin 2026 : Approbation préalable à la mise sur le marché de la FDA américaine obtenue par BrainsWay pour le système de neuromodulation à domicile Proliv Rx de Neurolief. L'autorisation réglementaire pour la neuromodulation à domicile étend la portée de BrainsWay vers les soins à domicile. Cette approbation accélère le passage de BrainsWay vers une stratégie d'écosystème en permettant des soins hors clinique.
- Avril 2026 : Publication par MagVenture d'un essai clinique multicentrique randomisé dans le Lancet Psychiatry sur la thérapie par électroconvulsivothérapie magnétique (MST) pour le TDM (236 participants). Cela constitue une validation clinique majeure de la modalité MST. L'étude pourrait influencer l'adoption sur le marché et les discussions sur le remboursement, à mesure que la MST gagne en crédibilité face à la rTMS traditionnelle.
- Avril 2026 : MagVenture a annoncé la publication d'un essai clinique randomisé multicentrique dans The Lancet Psychiatry évaluant la thérapie par électroconvulsivothérapie magnétique pour le TDM, représentant la plus grande étude MST réalisée à ce jour avec 236 participants. Cette publication renforce la position de la MST comme alternative viable à la rTMS. Les résultats pourraient influencer l'adoption clinique et les considérations des payeurs pour les thérapies MST.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Ce marché couvre les revenus générés par les systèmes de stimulateurs magnétiques transcrâniens utilisés pour délivrer des impulsions magnétiques à des fins cliniques et thérapeutiques ou diagnostiques supervisées. Le revenu est comptabilisé au point de vente du dispositif, ainsi que les services facturables liés au système lorsqu'ils sont regroupés dans les contrats.
Exclusions du périmètre : Nous ne comptabilisons pas les revenus issus de la psychothérapie autonome, de la pharmacothérapie, ni de la prestation générale de soins de santé mentale non liée à la vente d'un système TMS ou à son support contractuel.
Aperçu de la segmentation
- Par type de produit
- SMTp profonde
- SMT répétitive
- SMT accélérée
- Stimulation thêta-burst
- SMT navigatée
- Autres types
- Par application
- Dépression
- Maladie d'Alzheimer
- Maladie de Parkinson
- Épilepsie
- Douleur chronique
- Trouble obsessionnel-compulsif
- Rééducation post-AVC
- Autres applications
- Par groupe d'âge
- Adultes
- Pédiatrique et adolescents
- Gériatrique
- Par utilisateur final
- Hôpitaux
- Cliniques spécialisées
- Instituts de recherche et académiques
- Soins à domicile
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour définir les limites du marché et construire une image initiale de la demande avant les entretiens. Pour cette étude, nous nous sommes appuyés sur le contexte clinique et d'utilisation public issu de sources telles que la base de données des dispositifs et autorisations de la FDA américaine, les statistiques sur la charge de santé mentale du CDC américain, le référentiel documentaire du NIH et de la NLM américains pour les tendances des preuves cliniques, et les statistiques de santé de l'OCDE pour les signaux d'accès aux soins entre pays.
Nous avons également examiné les rapports annuels des entreprises, les présentations aux investisseurs et les commentaires lors des conférences téléphoniques sur les résultats afin de comprendre les déploiements de systèmes, les discussions sur l'utilisation et la répartition des revenus, puis nous avons mis en correspondance ces éléments avec les références de remboursement et de codage disponibles via les portails des payeurs et des systèmes de santé. Pour réduire les lacunes en matière de couverture par pays, nous avons complété avec des abonnements payants axés sur les données financières et l'intelligence d'entreprise, un service d'actualités et de données financières, ainsi qu'une base de données de brevets pour suivre les cycles technologiques et l'évolution probable des prix de vente moyens. Les sources documentaires listées ici sont illustratives, et de nombreuses autres références publiques et payantes ont été utilisées pour la collecte, la validation et la clarification des données au cours de l'étude.
Entretiens et enquêtes primaires
Les travaux primaires ont été utilisés pour tester la robustesse des hypothèses documentaires ayant le plus d'impact sur les chiffres, notamment les prix de vente moyens, le calendrier de remplacement des systèmes et les contraintes pratiques liées au débit des cliniques. Nous avons échangé avec un ensemble de profils du côté des fabricants de dispositifs, des exploitants de cliniques et des parties prenantes cliniques dans les principales régions géographiques, puis avons réconcilié les données en un ensemble unique d'hypothèses de planification avant de finaliser le modèle.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Cadres dirigeants (CXO) : 21 % | APAC : 39 % |
| Niveau intermédiaire : 48 % | Responsables fonctionnels/d'unité : 29 % | EMEA : 35 % |
| Petits acteurs : 22 % | Managers : 50 % | Amériques : 26 % |
Dimensionnement et prévision du marché
Le modèle de dimensionnement part d'une construction descendante (top-down) du bassin de demande, en utilisant l'intention des patients traités et la capacité de prestation des soins. Il est ensuite traduit en besoins de systèmes attendus en fixant des hypothèses sur le nombre de séances par patient, l'utilisation par site et les cycles de remplacement. Une fois la structure stabilisée, nous recoupons les résultats avec des approximations ascendantes (bottom-up) sélectives, telles qu'une consolidation des déploiements de systèmes suivis dans les principaux pays et des estimations d'échantillonnage du calendrier des prix de vente moyens tirées des entretiens.
Plusieurs données spécifiques au marché contribuent à maintenir l'estimation réaliste, notamment la prévalence et la part traitée du trouble dépressif majeur et d'autres cas d'usage clés, le nombre de sites de traitement actifs et leurs contraintes en fauteuils et en personnel, le nombre typique de séances par cure de traitement, les fourchettes de prix de vente moyens par type de système, et l'attachement attendu de services de maintenance et liés aux bobines. Lorsqu'un comptage direct n'est pas disponible pour les pays plus petits, nous combinons les lacunes à l'aide de ratios de substitution tels que le nombre de psychiatres par habitant, l'orientation des dépenses de santé mentale et la densité de cliniques privées, puis nous vérifions les résultats par rapport aux retours des entretiens.
Pour les prévisions, nous utilisons une analyse de scénarios soutenue par une couche de régression multivariée simple afin que l'adoption puisse être reliée à des moteurs reproductibles, tels que la stabilité du remboursement, les ajouts de sites et l'expansion des indications qui modifie la population de patients éligibles. La trajectoire de croissance finale n'est ajustée qu'après vérification que les résultats du modèle restent cohérents avec ce que les exploitants de cliniques décrivent comme un débit réalisable sur la période de prévision.
Validation des données et cycle de mise à jour
La validation est effectuée en comparant le modèle à des signaux indépendants, puis en effectuant un travail ciblé de révision lorsque des valeurs aberrantes apparaissent par pays ou par utilisateur final. Nous effectuons des vérifications de variance sur le nombre implicite de systèmes par site, le nombre implicite de séances par site et l'évolution implicite des prix de vente moyens, puis un second analyste examine la logique et les données avant validation finale.
Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs peuvent modifier les prix, l'accès ou l'adoption. Avant la livraison, une révision finale est réalisée afin que les résultats reflètent les derniers changements publiquement visibles et l'ensemble le plus récent de confirmations issues des entretiens.
Dimensionnement du marché des stimulateurs magnétiques transcrâniens par Mordor Intelligence comparé à d'autres estimations publiées
Les tailles de marché publiées pour les stimulateurs magnétiques transcrâniens diffèrent souvent car les périmètres ne sont pas identiques, et la logique de construction peut s'ancrer sur différents signaux de demande. En pratique, les plus grands écarts proviennent généralement de ce qui est comptabilisé dans le marché des dispositifs, de la manière dont la tarification est traitée entre les systèmes profonds et répétitifs, et du fait que la couverture géographique soit véritablement mondiale ou limitée à quelques pays fortement documentés.
Les signaux de parc installé, les vérifications du débit par site et l'activité publique des autorisations réglementaires sont utilisés pour maintenir l'estimation de Mordor Intelligence ancrée à une demande de systèmes réaliste plutôt que de projeter une utilisation que les cliniques ne peuvent pas opérationnaliser. D'autres chiffres publiés peuvent également mélanger les revenus liés aux procédures ou à la prestation thérapeutique dans les totaux des dispositifs, appliquer une inflation des prix de vente moyens plus rapide sans appui d'entretiens, ou s'appuyer sur des choix de conversion de devises d'une année de base plus ancienne qui ne sont pas actualisés fréquemment.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 1,58 milliard USD (2026) | |
| Cabinet de conseil mondial A | 1,72 milliard USD (2026) | Cette estimation semble inclure un périmètre de revenus plus large pouvant intégrer des dépenses liées aux procédures ou à la neuromodulation au sens large, et elle utilise une progression de prix de vente moyens mixte plus élevée entre les types de systèmes, sans présenter de vérifications d'utilisation au niveau des sites. |
| Association sectorielle B | 1,31 milliard USD (2026) | Ce chiffre semble plus conservateur car il ne comptabilise probablement qu'un ensemble plus restreint d'indications cliniques et peut limiter l'univers des sites aux établissements hospitaliers, ce qui peut sous-estimer l'adoption par les cliniques spécialisées dans les pays à croissance plus rapide. |
Globalement, l'écart entre les sources s'explique davantage par le périmètre et les hypothèses opérationnelles que par le calcul arithmétique. En maintenant les revenus des dispositifs séparés des dépenses de services adjacentes et en testant les volumes par rapport à la capacité pratique des sites, le chiffre final reste traçable à des variables claires pouvant être reproduites et mises à jour chaque année.


Questions clés auxquelles répond le rapport
Quel est le taux de croissance prévu du marché des stimulateurs magnétiques transcrâniens jusqu'en 2031 ?
Le marché mondial devrait progresser de 1,58 milliard USD en 2026 à 2,48 milliards USD d'ici 2031, reflétant un TCAC de 9,45 %.
Quel segment de produit affiche la croissance la plus rapide ?
Les systèmes de SMTp profonde affichent un TCAC de 13,29 %, dépassant les autres modalités grâce à une couverture des structures cérébrales plus profondes et à des autorisations FDA pour plusieurs indications.
Quelle est l'importance de la dépression dans les applications actuelles de la SMT ?
La dépression représente 45,05 % des revenus de 2025, ce qui en fait l'indication dominante soutenue par un remboursement étendu et des preuves cliniques solides.
Quelle région émerge comme le marché à la croissance la plus rapide pour la SMT ?
L'Asie-Pacifique est en tête avec un TCAC de 12,05 %, portée par la modernisation des infrastructures de santé et l'harmonisation réglementaire.
Pourquoi les cliniques spécialisées gagnent-elles des parts au détriment des hôpitaux ?
Les cliniques SMT spécialisées offrent des temps d'attente plus courts, des flux de travail rationalisés et un suivi intégré, soutenant un TCAC de 11,72 % qui remet en cause la domination des hôpitaux.
Comment l'IA influence-t-elle les résultats des traitements par SMT ?
La neuronavigation guidée par IA atteint une précision de positionnement de la bobine inférieure au millimètre, tandis que les systèmes en boucle fermée adaptent la stimulation en temps réel, améliorant collectivement l'efficacité et la cohérence.
Dernière mise à jour de la page le:



