
Taille et part de marché des remèdes contre la toux
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 12.53 Milliards de dollars |
| Taille du Marché (2032) | 16.80 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.04 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des remèdes contre la toux par Mordor Intelligence
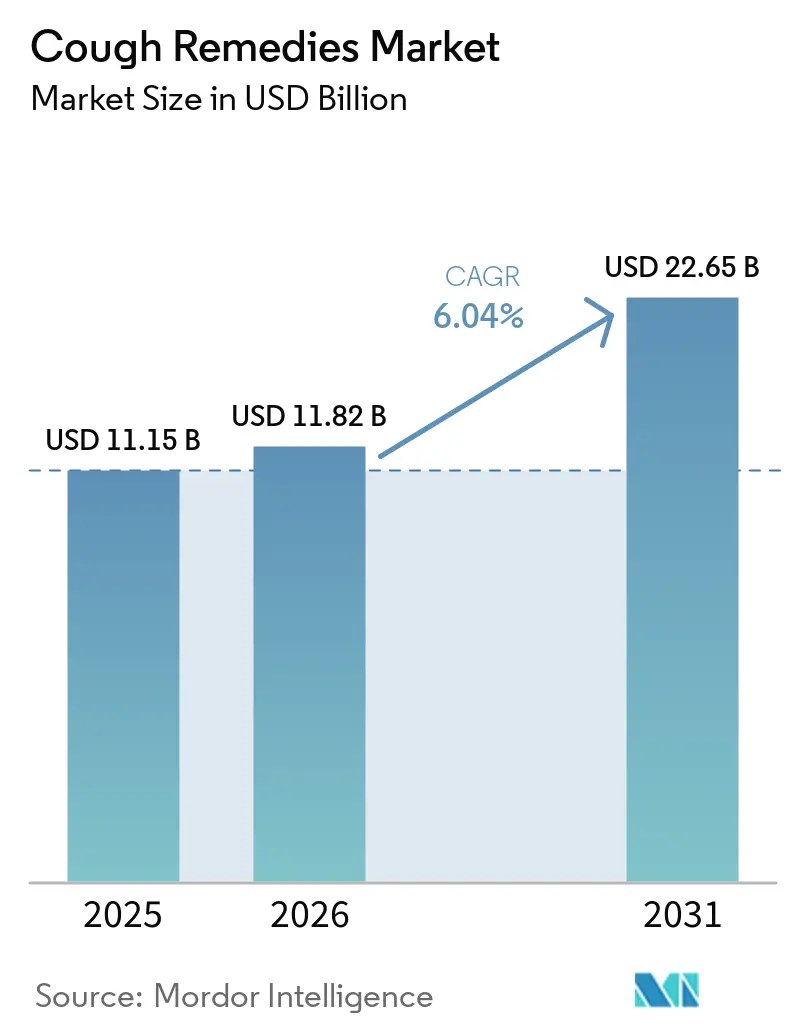
La taille du marché des remèdes contre la toux était évaluée à 11,82 milliards USD en 2026 et devrait croître de 12,53 milliards USD en 2027 pour atteindre 16,80 milliards USD d'ici 2032, à un CAGR de 6,04 % durant la période de prévision (2027-2032).
Le fardeau mondial croissant des maladies respiratoires, conjugué aux reclassifications rapides en médicaments sans ordonnance (OTC) et aux outils avancés de vente au détail numérique, stimule une forte demande sur le marché. Les expectorants ont dominé les revenus en 2026 ; cependant, les bronchodilatateurs connaissent une croissance accélérée à mesure que le soutien réglementaire aux protocoles autogérés de bronchopneumopathie chronique obstructive (BPCO) augmente. Les e-pharmacies captent régulièrement des parts de marché aux pharmacies traditionnelles en s'appuyant sur les commandes mobiles, les solutions basées sur l'IA et la livraison le jour même, en phase avec les préférences des consommateurs pour la commodité. Simultanément, des réglementations plus strictes sur la codéine et les pénuries induites par le climat de racine de réglisse et d'extrait de feuille de lierre incitent à un repositionnement des portefeuilles de produits vers des antitussifs non opioïdes et des expectorants d'origine botanique.
Points clés du rapport
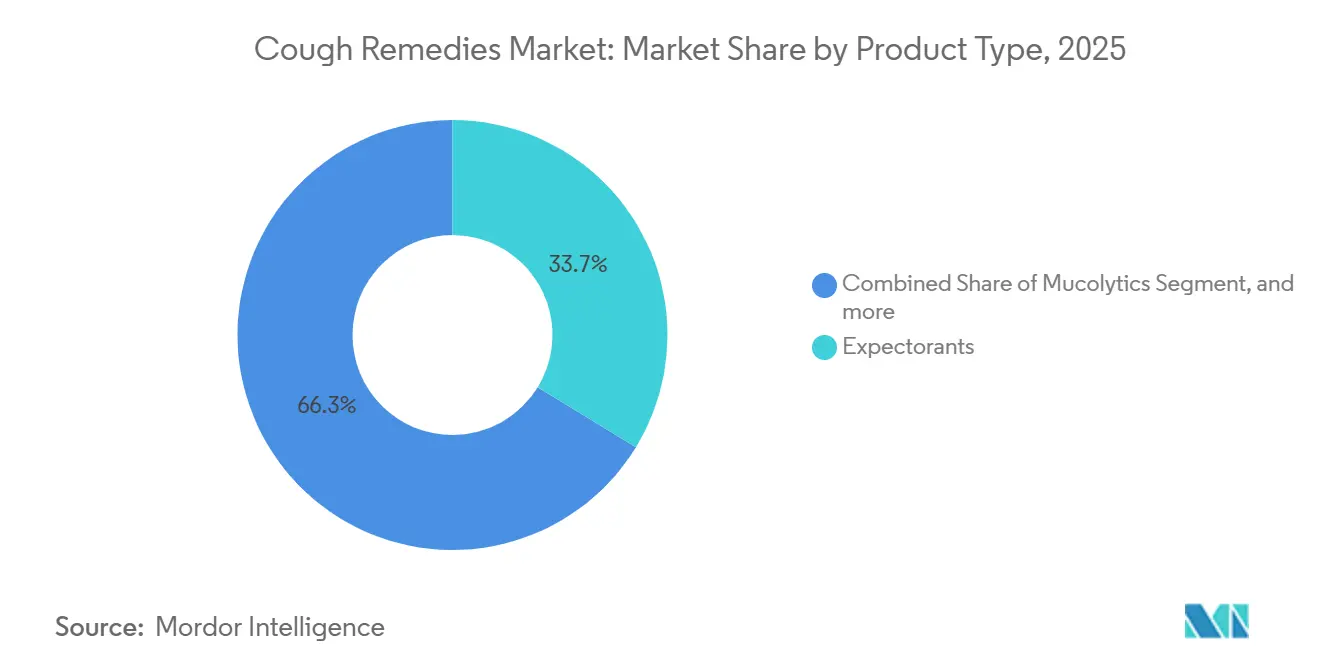
- Par type de produit, les expectorants ont capté 32,65 % de la part du marché des remèdes contre la toux en 2026, tandis que les bronchodilatateurs devraient se développer à un CAGR de 8,54 % jusqu'en 2032.
- Par forme galénique, les formats sirop et linctus ont représenté 39,54 % de la taille du marché des remèdes contre la toux en 2026, tandis que les variantes gummies et confiseries devraient croître à 8,76 % jusqu'en 2032.
- Par canal de distribution, les pharmacies hospitalières et de cliniques ont détenu 41,76 % des revenus en 2026 ; les canaux en ligne progressent à un CAGR de 9,54 % sur la période de prévision.
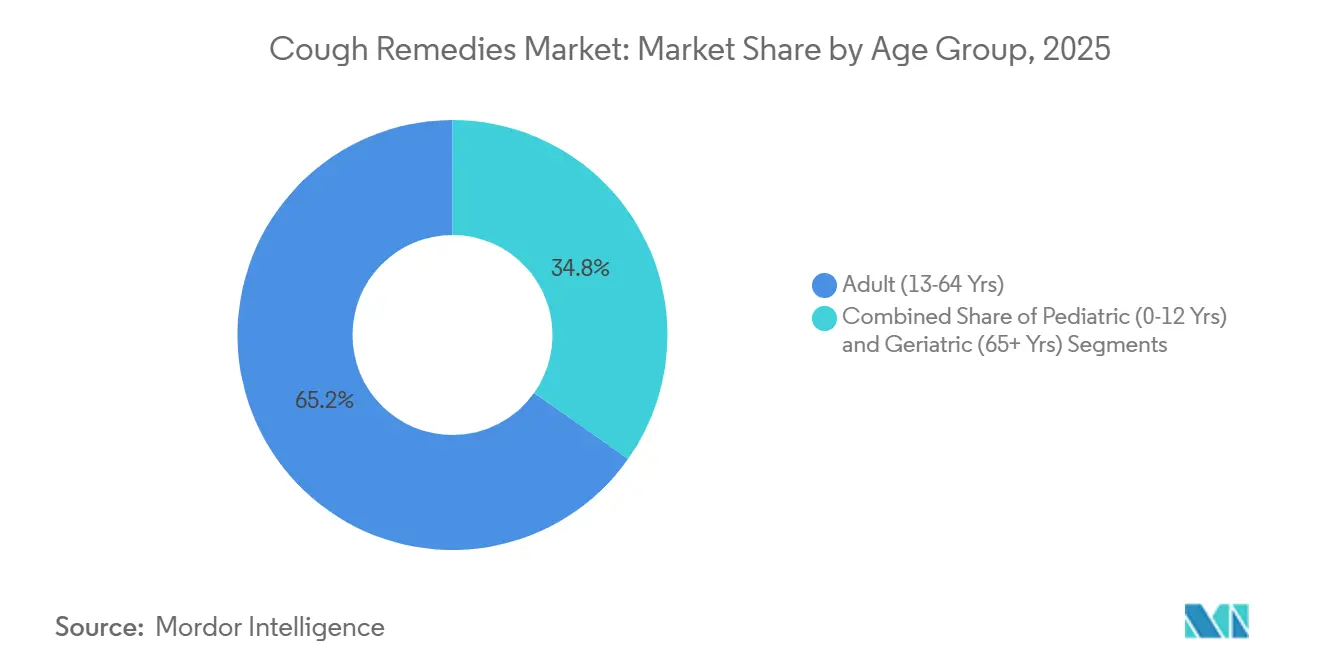
- Par groupe d'âge, les adultes âgés de 18 à 60 ans ont représenté 65,21 % de l'utilisation en 2026, mais le segment pédiatrique et adolescent progresse à un CAGR de 9,12 % jusqu'en 2032.
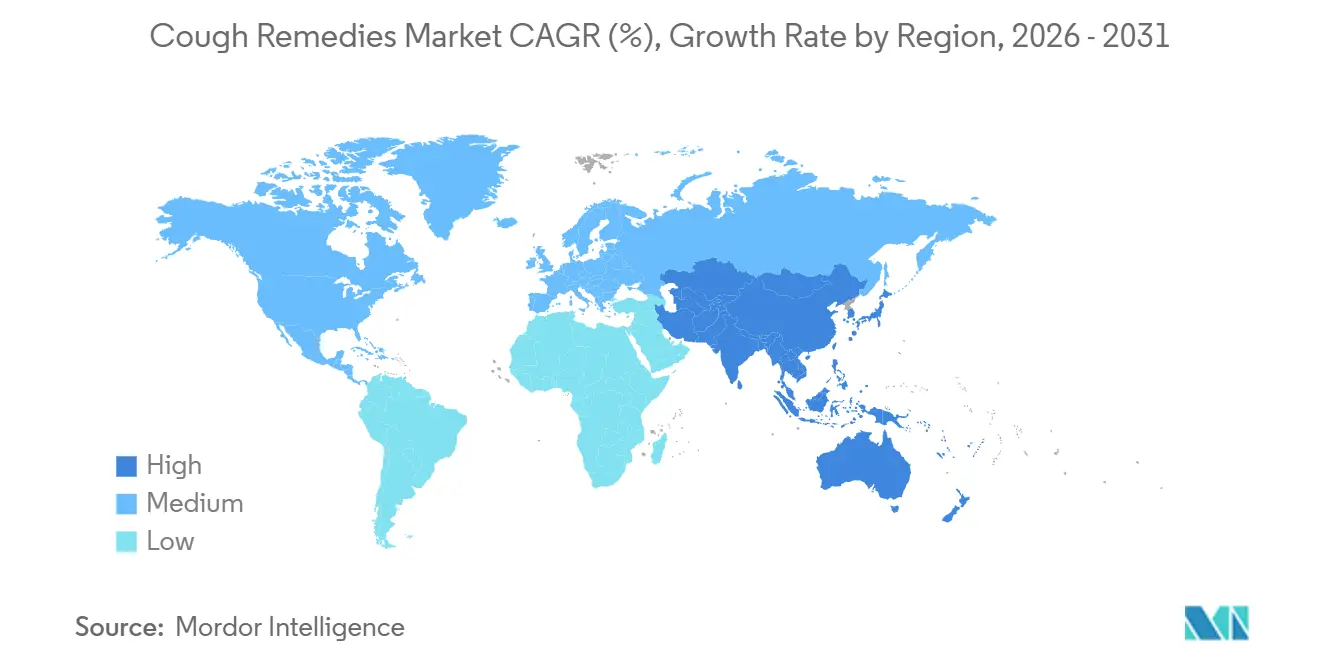
- Par géographie, l'Amérique du Nord a dominé avec une part de revenus de 42,76 % en 2026, tandis que l'Asie-Pacifique devrait enregistrer le CAGR régional le plus rapide de 7,54 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Fardeau mondial croissant des maladies respiratoires | +1.8% | Mondial (plus élevé en Asie-Pacifique et Moyen-Orient et Afrique) | Long terme (≥ 4 ans) |
| Accessibilité croissante aux médicaments sans ordonnance | +1.2% | Amérique du Nord et UE, en expansion en Asie-Pacifique | Moyen terme (2-4 ans) |
| Préférence croissante des consommateurs pour les soins de santé autonomes | +1.5% | Mondial, porté par les marchés développés | Moyen terme (2-4 ans) |
| Adoption croissante des canaux de vente au détail numériques | +0.9% | Mondial, plus fort dans les zones urbaines | Court terme (≤ 2 ans) |
| Développement de nouvelles thérapies antitussives non opioïdes | +0.4% | Amérique du Nord et UE initialement | Long terme (≥ 4 ans) |
| Initiatives gouvernementales promouvant la sensibilisation à la santé publique | +0.3% | Mondial, varie selon la maturité du système | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Fardeau mondial croissant des maladies respiratoires
Plus de 569 millions de personnes vivaient avec des affections respiratoires chroniques en 2023, et les infections respiratoires demeuraient la quatrième cause mondiale de mortalité. La pollution atmosphérique urbaine dans des mégapoles telles que Delhi et Pékin fait augmenter l'incidence de la BPCO et de l'asthme, tandis que le vieillissement des populations en Europe et au Japon élargit le bassin de personnes nécessitant un contrôle de la toux à long terme. Les fabricants de médicaments répondent en reformulant les produits existants pour limiter les effets secondaires et en lançant des associations multi-symptômes qui traitent la rhinite allergique ou l'irritation post-virale, augmentant ainsi les dépenses par épisode.
Accessibilité croissante aux médicaments sans ordonnance
Les régulateurs considèrent de plus en plus l'accès sans ordonnance guidé par le pharmacien comme un moyen de soulager les cliniques surchargées. La Food and Drug Administration américaine a autorisé plusieurs inhalateurs bronchodilatateurs à la vente sans ordonnance en 2024, et le ministère de la santé japonais a élargi les catégories d'expectorants sans ordonnance en 2025[1]. La réduction des obstacles raccourcit le délai de mise sur le marché pour les génériques et permet aux fabricants de réorienter leurs budgets marketing de la promotion auprès des médecins vers des campagnes numériques centrées sur le consommateur.
Croissance des e-pharmacies et des plateformes de vente au détail numériques
Les volumes des e-pharmacies ont augmenté après la pandémie, les modèles de livraison à domicile et de renouvellement par abonnement s'étant révélés fidélisants pour les utilisateurs chroniques. Les plateformes chinoises et indiennes intègrent des moteurs de recommandation qui s'appuient sur les achats passés et les données de symptômes pour augmenter la valeur des commandes, tandis que les orientations 2025 de l'Agence européenne des médicaments ont créé un marché unique pour les expéditions transfrontalières de médicaments sans ordonnance[2]. Les marques plus petites exploitent ces canaux pour contourner les intermédiaires physiques et cibler directement des groupes de consommateurs de niche.
Adoption d'applications de triage des symptômes basées sur l'IA favorisant l'automédication ciblée
Des études cliniques publiées en 2024 ont révélé que les classificateurs audio de toux dépassaient 90 % de précision diagnostique, distinguant les toux productives des toux sèches et fournissant des suggestions de médicaments sans ordonnance adaptées. L'escalade intégrée vers la télémédecine permet une orientation transparente vers un médecin lorsque des critères d'alerte sont détectés. Les entreprises pharmaceutiques s'associent aux développeurs d'applications, intégrant des bons de réduction dans les flux de travail de triage pour créer des écosystèmes en boucle fermée riches en données.
Analyse de l'impact des freins*
| Analyse de l'impact des freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Cadre réglementaire strict pour les ingrédients des médicaments contre la toux | -1.1% | Mondial, plus strict dans les marchés développés | Moyen terme (2-4 ans) |
| Préoccupations de sécurité liées aux formulations à base d'opioïdes et de codéine | -0.8% | Amérique du Nord et UE | Court terme (≤ 2 ans) |
| Preuves cliniques limitées soutenant l'efficacité des produits | -0.6% | Mondial, prononcé dans les marchés émergents | Moyen terme (2-4 ans) |
| Disponibilité de thérapies alternatives non pharmacologiques | -0.5% | Mondial, plus élevé dans les régions axées sur le bien-être | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Préoccupations de sécurité concernant les formulations à base d'opioïdes et de codéine
La FDA et les régulateurs européens ont renforcé les mises en garde sur les sirops contre la toux à base de codéine après des signalements persistants d'abus et de dépression respiratoire, aboutissant au retrait des rayons par plusieurs détaillants britanniques et allemands en 2025. Le dextrométhorphane, bien que non opioïde, fait désormais l'objet de lois de restriction d'âge dans plusieurs États américains en raison de cas d'abus chez les adolescents. Les fabricants accélèrent leur transition vers des suppresseurs à base de miel et des alternatives botaniques, bien que les normes de preuve restent débattues.
Vulnérabilité de la chaîne d'approvisionnement aux pénuries botaniques liées au climat
La sécheresse en Asie centrale a réduit les rendements de racine de réglisse d'environ 15 % entre 2022 et 2024, tandis que des gelées tardives ont touché les cultures de lierre en Europe de l'Est[3]. Les hausses de coûts et la variance de qualité menacent les petits spécialistes en herboristerie qui manquent de sources diversifiées. Les multinationales répondent par l'agriculture contractuelle au Maroc et en Turquie et explorent les biotechnologies de culture cellulaire végétale pour stabiliser l'approvisionnement en principes actifs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les bronchodilatateurs progressent avec l'expansion des soins autonomes de la BPCOLes bronchodilatateurs devraient progresser à un CAGR de 8,54 %, bien au-dessus de l'ensemble du marché des remèdes contre la toux. L'approbation sans ordonnance des inhalateurs bêta-agonistes à faible dose au Japon et en Corée du Sud permet aux patients atteints de BPCO de gérer les légères exacerbations sans consultation médicale, faisant passer une catégorie traditionnellement sur ordonnance vers l'espace de vente au détail. Les expectorants ont représenté 32,65 % des revenus de 2026, portés par les sirops à base de guaïfénésine et les variantes à base de plantes telles que la réglisse et le lierre. Les antitussifs font face à des difficultés liées à la codéine, ce qui incite à des reformulations à base de miel, de guimauve et d'autres ingrédients naturels. Les packs combinés rhume et toux se multiplient, les détaillants privilégiant les références offrant une couverture multi-symptômes dans un espace de rayon limité.
Les impacts de second ordre incluent une R&D croissante autour des polymères dissuasifs d'abus pour le dextrométhorphane et la technologie de billes à libération prolongée qui maintient des taux sanguins stables pendant la nuit. Le positionnement différentiel est clair : les bronchodilatateurs et les mucolytiques fondés sur des preuves séduisent les médecins, tandis que les expectorants et antitussifs à formulation botanique attirent les consommateurs axés sur le bien-être. Une architecture de marque flexible répondant aux deux groupes devient une nécessité stratégique.

Par forme galénique :
les gommes redéfinissent l'observance pédiatriqueLes sirops représentaient encore 39,54 % du marché des remèdes contre la toux en 2026, mais les formats gummies et à mâcher devraient se développer de 8,76 % par an, les saveurs adaptées aux enfants réduisant la résistance à la prise de médicaments. Les comprimés et gélules dominent l'usage adulte car leur portabilité compense un début d'action plus lent, tandis que les pastilles pour la gorge occupent la niche apaisante au menthol ou à la benzocaïne. Les films à base de plantes à dissolution rapide ont reçu des approbations pédiatriques en Inde et dans certaines régions d'Asie du Sud-Est, offrant une absorption sublinguale et éliminant la nécessité d'avaler.
La dynamique d'investissement est forte : Reckitt Benckiser a mis en service de nouvelles lignes de gummies en 2025, et Haleon a piloté des comprimés à désintégration orale pour sa franchise Robitussin. Les fabricants sous contrat spécialisés dans les formulations à base de pectine ou de gélatine végane bénéficient de valorisations premium, les marques externalisant la production spécialisée.
Par groupe d'âge :
la pédiatrie stimule les cycles d'innovationLes adultes âgés de 18 à 60 ans ont représenté 65,21 % de l'utilisation en 2026, reflétant les coûts d'absentéisme au travail et une culture de l'automédication qui favorise les médicaments sans ordonnance en premier recours. Cependant, le segment pédiatrique et adolescent, avec un CAGR de 9,12 %, oriente la R&D vers des ingrédients à masquage de goût et des formats de dosage prévenant l'étouffement ou les renversements. Les matrices de dextrométhorphane dissuasives d'abus ont obtenu l'autorisation de la FDA en 2025, répondant au mésusage chez les adolescents sans limiter le soulagement légitime. Les formulations gériatriques évitent la charge anticholinergique et les antihistaminiques sédatifs, s'appuyant plutôt sur des principes actifs naturels à faible dose qui minimisent le risque d'interactions médicamenteuses avec les régimes de polymédication.
Les autorités réglementaires imposent des plans d'investigation pédiatrique pour chaque nouvelle soumission en Europe, augmentant les coûts de développement mais renforçant in fine la confiance des soignants dans le dosage indiqué. Le marquage et la conception d'emballages adaptés à l'âge — flacons compte-gouttes pour les nourrissons, sachets individuels pour les écoliers — sont devenus des leviers clés de différenciation.
Par canal de distribution :
les e-pharmacies perturbent le commerce de détail traditionnelLes pharmacies hospitalières et de cliniques sont restées le principal canal en 2026 avec une part de 41,76 %, grâce aux recommandations des médecins et au flux captif de patients. Pourtant, les canaux en ligne progressent à 9,54 % et reconfigurent le marché des remèdes contre la toux. Les applications mobiles intègrent des conseils produits algorithmiques, des points de fidélité et des renouvellements par abonnement qui fidélisent les personnes souffrant de toux chronique dans des flux de revenus prévisibles.
Les enseignes physiques répondent avec des casiers de retrait en magasin et des bornes numériques en point de vente, mais la compression des marges est évidente à mesure que la transparence des prix augmente. Le lancement d'Amazon Pharmacy aux États-Unis en 2024 a comprimé les prix de vente moyens, forçant les chaînes régionales à renégocier leurs conditions avec les fournisseurs. Le prochain champ de bataille est l'intégration des stocks omnicanaux, où la visibilité des stocks en temps réel et les données consommateurs unifiées sous-tendent une transition fluide entre les points de contact en ligne et hors ligne.
Analyse géographique
Marché des Remèdes contre la Toux en Amérique du Nord
L'Amérique du Nord a généré 42,76 % des revenus mondiaux en 2026, soutenue par une forte élasticité des dépenses de santé, la fidélité aux marques historiques et d'importants réseaux de pharmacies. La croissance est régulière plutôt qu'explosive, la région approchant la saturation, mais l'innovation dans les produits naturels et les liens avec les écosystèmes numériques contribuent à maintenir des prix premium. La décision de la FDA d'autoriser les bronchodilatateurs sans ordonnance a ouvert un segment de prévention secondaire jusqu'alors inaccessible, tandis que l'inclusion par le Canada de certains sirops contre la toux dans les régimes publics de médicaments a élargi l'accès pour les groupes à faibles revenus.
Marché des Remèdes contre la Toux en Asie-Pacifique
L'Asie-Pacifique est la région en expansion la plus rapide, avec un CAGR projeté de 7,54 % jusqu'en 2032, et contribue désormais à une part croissante des revenus totaux du marché des remèdes contre la toux. La pollution atmosphérique urbaine et l'omniprésence des smartphones stimulent à la fois l'incidence et les comportements d'achat axés sur le numérique. La double structure de la Chine sépare la dominance de la médecine traditionnelle chinoise (MTC) dans les zones rurales de la médecine synthétique occidentale préférée par les millennials urbains. En Inde, les leaders de l'Ayurveda s'appuient sur leur réseau de distribution rural, tandis que les multinationales se concentrent sur la croissance du commerce électronique dans les métropoles. Le Japon et la Corée du Sud, marchés matures, voient la demande augmenter grâce aux patients âgés atteints de BPCO et aux systèmes d'assurance nationale qui remboursent certaines thérapies respiratoires sans ordonnance. L'hétérogénéité réglementaire au sein de l'ASEAN continue de compliquer l'enregistrement des produits, mais les efforts d'harmonisation en cours promettent des lancements pan-régionaux plus fluides dans un délai de trois ans.
Marché des Remèdes contre la Toux en EMEA et en Amérique du Sud
Le paysage européen mêle une pharmacovigilance stricte à une forte tradition phytothérapeutique, notamment en Allemagne, où les sirops à base de lierre et de thym partagent les rayons avec les marques synthétiques. La restriction imposée par l'Agence européenne des médicaments en 2025 sur la codéine a raccourci le cycle de vie des produits historiques, déplaçant les volumes vers les produits naturels et les conditionnements combinés. L'Amérique du Sud et le Moyen-Orient & Afrique demeurent aujourd'hui des contributeurs plus modestes, mais l'expansion du commerce de détail au sein du Conseil de coopération du Golfe et l'alignement réglementaire du Mercosur posent les bases d'une accélération à moyen terme. La volatilité des devises au Brésil et en Argentine confère aux producteurs locaux un avantage tarifaire sur les importations, tandis que les modèles naissants d'e-pharmacie en Afrique visent à contourner à la fois les lacunes infrastructurelles et les risques de contrefaçon.
Paysage réglementaire
La réglementation des remèdes contre la toux se durcit en matière d'étiquetage, de sécurité des ingrédients et de contrôles de dispensation, avec une divergence entre l'expansion des OTC guidée par le pharmacien et une surveillance plus stricte des liquides et opioïdes à risque plus élevé. Au Canada, Santé Canada a adopté la norme d'étiquetage des médicaments non ordonnancés contre la toux, le rhume et la grippe pour adultes par voie orale, en vigueur depuis le 1er avril 2025, renforçant les exigences de conformité concernant les allégations, avertissements et modes d'emploi sur les produits non ordonnancés.
En Inde, le ministère de la Santé et du Bien-être familial a notifié les Drugs (Fifth Amendment) Rules, 2026 en juin 2026, retirant les sirops contre la toux de l'Annexe K et rendant ainsi obligatoire la prescription pour les sirops contre la toux distribués en pharmacie. Aux États-Unis, les produits OTC contre la toux et le rhume continuent d'être régis par les monographies de la FDA telles que le 21 CFR Part 341, qui définit les conditions relatives aux combinaisons de principes actifs et à l'étiquetage. Cela renforce la nécessité de modifications de portefeuille et de conditionnement, les régulateurs répondant aux risques de mésusage et de sécurité pédiatrique.
Analyse de la chaîne de valeur
La chaîne de valeur des remèdes contre la toux couvre l'approvisionnement en matières premières (API telles que antitussifs et expectorants, plantes comme la racine de réglisse et la feuille de lierre, édulcorants, arômes, conservateurs), la formulation et le remplissage (sirops/looch, comprimés, pastilles, gommes), l'emballage (flacons, bouchons de sécurité enfant, étiquettes/étuis) et les tests de libération qualité. Les contraintes climatiques sur les plantes et le contrôle plus strict de la qualité des liquides oraux renforcent l'importance de la qualification des fournisseurs, des tests à réception et des stratégies multi-sources, tandis que les acteurs de marque utilisent des technologies de masquage du goût et de délivrance pour se différencier. Ces choix influencent en retour les décisions de formulation et de fabrication à façon.
La fabrication et la distribution sont de plus en plus façonnées par la conformité et les évolutions des canaux. En Inde, le durcissement des contrôles, comme les exigences DGFT en matière de tests à l'exportation et de certificats d'analyse (octobre 2024) et les mesures d'application contre les combinaisons à dose fixe non approuvées (directive CDSCO d'avril 2025), augmente le coût de la non-conformité et pousse les plus petites usines à se moderniser. Les attentes révisées en matière de GMP de l'Annexe M accentuent encore la documentation et les contrôles de procédés. En aval, l'exécution de la mise en rayon évolue vers un approvisionnement omnicanal, les pharmacies en ligne et la livraison rapide réduisant la dépendance à la seule promotion en magasin traditionnel, tandis que les pénuries persistantes signalées sur certains marchés soulignent l'importance d'une capacité résiliente, de tests de libération fiables et d'une visibilité des stocks chez les distributeurs et sur les plateformes en ligne.
Paysage concurrentiel
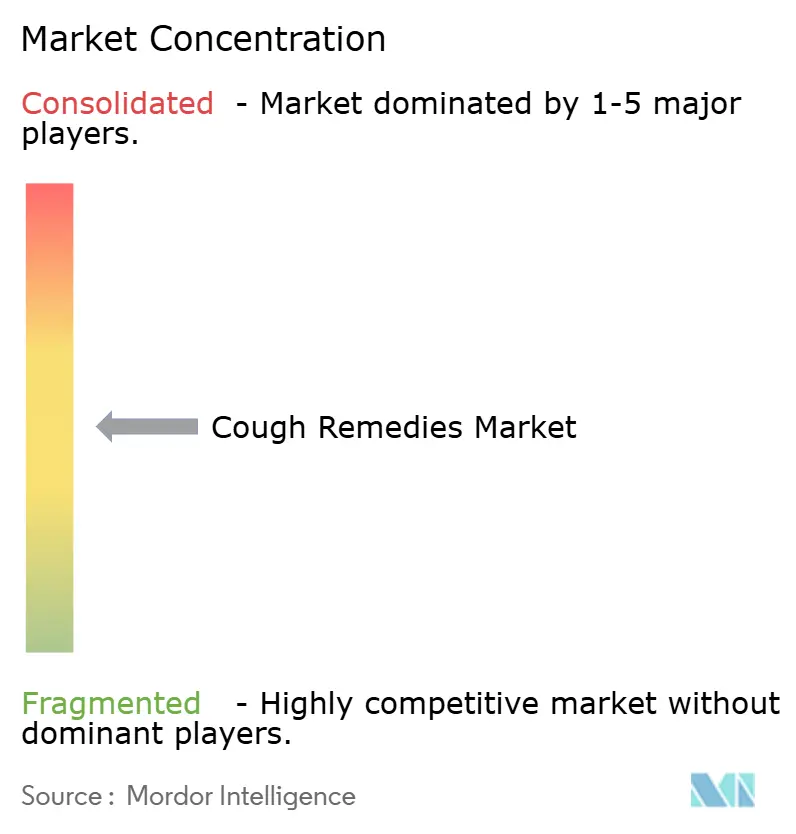
D'ici 2026, les cinq plus grands fournisseurs — Haleon, Reckitt Benckiser, Johnson & Johnson Consumer Health, Procter & Gamble (Vicks) et Perrigo — devraient détenir une part de marché combinée d'environ 40 %. Ces acteurs clés s'appuient sur de vastes réseaux de distribution mondiaux, des investissements médias constants et des technologies de délivrance brevetées pour maintenir leur avantage concurrentiel. Leurs formulations combinées, conçues pour traiter plusieurs symptômes nasaux et thoraciques, occupent une place de choix en rayon et dissuadent les détaillants de rationaliser les références.
En janvier 2026, Haleon s'est associé à Hyfe AI pour intégrer des analyses de surveillance de la toux dans l'application Robitussin, offrant des rappels de dosage personnalisés et des incitations sous forme de bons de réduction. Cette initiative aligne la santé grand public avec les thérapeutiques numériques. Reckitt a étendu sa capacité de production de gummies au Royaume-Uni pour capter la croissance dans le segment pédiatrique, tandis que Johnson & Johnson a collaboré avec JD Health pour capitaliser sur le marché des e-pharmacies en pleine croissance en Chine.
Les entreprises de niche spécialisées en Ayurveda et en médecine traditionnelle chinoise (MTC), telles que Dabur, Himalaya Wellness et Nin Jiom, ciblent les consommateurs soucieux de leur bien-être qui préfèrent les produits naturels aux synthétiques. Ces entreprises renforcent leurs revendications d'authenticité grâce à un approvisionnement en herbes résilientes au climat, à l'agriculture verticale et à la traçabilité activée par la blockchain. Les fabricants de génériques, bien qu'ils se concurrencent agressivement sur les prix à mesure que les brevets expirent — notamment pour les combinaisons de guaïfénésine et de dextrométhorphane — peinent à égaler l'expertise en masquage des saveurs et les investissements dans les emballages sécurisés pour les enfants des multinationales. Les opportunités de croissance stratégique résident dans les antitussifs non opioïdes, les principes actifs issus de la culture cellulaire végétale et l'engagement omnicanal piloté par l'IA, les acteurs établis comme les start-ups s'efforçant de sécuriser des avantages de premier entrant dans ces domaines.
Leaders du secteur des remèdes contre la toux
-
Johnson & Johnson
-
Reckitt Benckiser Group plc
-
GlaxoSmithKline plc
-
Bayer AG
-
Pfizer Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Remèdes contre la Toux Entreprises couvertes dans ce rapport
- AstraZeneca
- Bayer
- Boehringer Ingelheim
- Boiron Group
- Church & Dwight Co.
- Cipla
- Dabur
- Engelhard Arzneimittel GmbH & Co. KG
- GlaxoSmithKline
- Haleon Plc
- Himalaya Wellness Co.
- Hisamitsu Pharmaceutical Co.
- Johnson & Johnson
- Novartis SA
- Otsuka Pharmaceutical Co.
- Perrigo Company
- Pfizer
- Prestige Consumer Healthcare
- Procter & Gamble
- Reckitt Benckiser Group
- Sanofi
- Sun Pharmaceuticals Industries
- Takeda Pharmaceutical Co.
- Tris Pharma Inc.
- Viatris
Opportunités de marché et perspectives d'avenir
Une opportunité clé réside dans la refonte des portefeuilles vers des options non opioïdes et des formats moins risqués, à mesure que les régulateurs durcissent les contrôles sur les sirops liquides contre la toux et élargissent la surveillance de la fabrication. L'Inde en offre un exemple clair : en juin 2026, les Drugs (Fifth Amendment) Rules, 2026 ont retiré les sirops contre la toux de l'Annexe K, exigeant une prescription, tandis que la CDSCO a signalé de larges inspections axées sur les GMP auprès des fabricants en 2026 dans un contexte de préoccupations liées à la contamination. Ce changement réglementaire crée une marge de manœuvre pour les acteurs conformes afin de se développer via des canaux alignés sur la prescription, de moderniser leurs systèmes qualité et de rééquilibrer la demande vers d'autres formes galéniques (par exemple, gommes/à croquer et autres formats non liquides) lorsque cela est approprié.
Le triage numérique et l'évaluation de la toux assistée par IA offrent également un levier de commercialisation, en reliant le dépistage des symptômes à des recommandations OTC ciblées et des bons de réduction au sein des flux de travail des pharmacies en ligne. Le marché montre déjà une évolution vers un engagement basé sur les données, y compris des partenariats intégrant l'analyse du suivi de la toux dans des plateformes destinées aux consommateurs et le déploiement, lié à Bayer, d'un détecteur acoustique de toux par IA en Allemagne. Pour les fournisseurs et les propriétaires de marques, ces évolutions favorisent des opportunités dans l'exécution omnicanale conforme (contenu, étiquetage, soutien du pharmacien et exécution des commandes) et dans un approvisionnement plus traçable en plantes et excipients afin de réduire la variabilité et le risque qualité dans les références à orientation herbale.
Développements industriels récents dans Marché des Remèdes contre la Toux
- Juin 2026 : Bayer a lancé une campagne nationale de marketing et de distribution pour Alka-Seltzer Cold and Cough Maximum Strength Fast Dissolve aux États-Unis (NDC 0280-8267). L'initiative élargit l'accès via les grands détaillants et le commerce électronique, renforçant la différenciation de marque dans les formats OTC à dissolution rapide et améliorant la visibilité sur l'ensemble des canaux.
- Mars 2026 : GSK a fait état de progrès dans le développement avancé pour la toux chronique, notamment l'achèvement du recrutement de la phase 3 de CALM-1 et l'utilisation continue du Chronic Cough Diary comme critère secondaire clé. Cette mise à jour souligne l'investissement continu dans des solutions pour la toux chronique étayées par des preuves, susceptibles de redéfinir la frontière entre remèdes grand public et prise en charge sur prescription.
- Février 2026 : Resmonics et Bayer ont lancé un détecteur acoustique de toux par IA fonctionnant sur navigateur (ResGuard Med), intégré à la plateforme Phytohustil de Bayer en Allemagne. L'intégration de l'évaluation de la toux dans une expérience de marque grand public favorise l'engagement numérique en première ligne et peut améliorer l'appariement des produits et la conversion dans les parcours d'auto-prise en charge.
Marché des Remèdes contre la Toux Portée du rapport et méthodologie de recherche
Définition et Couverture du Marché
Ce marché couvre les médicaments et les produits de santé grand public utilisés pour soulager ou supprimer les symptômes de la toux, en vente libre et sur ordonnance, et comptabilisés en valeur des ventes générées via les circuits pharmacie et en ligne.
Exclusions du périmètre : Nous excluons les services de diagnostic de la toux, les revenus liés aux actes hospitaliers et les dispositifs respiratoires généraux qui ne délivrent pas un produit remède contre la toux.
Présentation de la Segmentation
- Par type de produit
- Antitussifs (opioïdes et non opioïdes)
- Expectorants
- Mucolytiques
- Bronchodilatateurs
- Antihistaminiques
- Décongestionnants
- Médicaments combinés
- Autres types de produits
- Par forme galénique
- Sirop / Linctus
- Comprimés et gélules
- Pastilles / Bonbons
- Gouttes / Sprays nasaux
- Gommes et confiseries
- Baumes / Inhalateurs
- Par groupe d'âge
- Pédiatrie et adolescents (moins de 18 ans)
- Adultes (18-60 ans)
- Gériatrie (plus de 60 ans)
- Par canal de distribution
- Pharmacies de détail
- Pharmacies hospitalières / de clinique
- Pharmacies en ligne / e-pharmacies
- Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Conseil de coopération du Golfe
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Le travail documentaire a débuté par l'analyse des signaux de santé publique et de population qui permettent d'expliquer pourquoi les épisodes de toux augmentent et diminuent selon les saisons et les zones géographiques. Nous avons consulté des sources telles que les mises à jour du CDC sur les maladies respiratoires, les notes de surveillance des maladies de l'OMS et les publications de statistiques sanitaires nationales afin de contextualiser les vagues d'infection et les groupes vulnérables.
Pour relier la demande aux ventes effectives, nous avons également utilisé des sources telles que les bases de données de médicaments et les informations d'étiquetage de la FDA américaine, les fiches médicaments et ingrédients de la Bibliothèque nationale de médecine, ainsi que des articles sélectionnés évalués par des pairs sur les antitussifs, les expectorants et les thérapies combinées. Les dépôts réglementaires des entreprises, les présentations aux investisseurs, la presse réputée et les pages des associations professionnelles ont permis de confirmer la couverture des portefeuilles et la répartition des circuits, et un abonnement payant aux données financières et aux actualités des entreprises a été utilisé pour vérifier la direction des revenus des principaux acteurs. Les sources mentionnées ci-dessus sont données à titre illustratif, et de nombreuses autres références publiques ont également été utilisées pour la collecte, la validation et la clarification des données.
Entretiens Primaires et Enquêtes
Le travail primaire s'est concentré sur des entretiens et des enquêtes structurées auprès de fabricants, de distributeurs, d'acteurs de la pharmacie de détail et en ligne, ainsi que d'experts en matière clinique et réglementaire qui comprennent les schémas d'utilisation et les changements de produits entre les types de remèdes contre la toux. Le marché étant mondial, les données ont été vérifiées dans les zones Amériques, EMEA et APAC afin d'ajuster les hypothèses telles que les parts de circuits, la répartition entre vente libre et prescription, et l'évolution des prix avant de finaliser les totaux.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 35 % | Directeurs généraux (CXO) : 19 % | APAC : 48 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 36 % | EMEA : 31 % |
| Acteurs de plus petite taille : 20 % | Managers : 45 % | Amériques : 21 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement a été construit à l'aide d'un modèle descendant dans lequel la population par région, les signaux d'incidence de la toux et du rhume, et les indicateurs de demande de la catégorie en vente libre sont utilisés pour reconstituer la dépense adressable, qui est ensuite répartie entre les principaux types de remèdes contre la toux et les circuits de distribution. Les résultats ont été testés à l'aide d'approximations ascendantes sélectives, telles que des points de prix échantillonnés par forme galénique, des vérifications de circuits auprès de pharmaciens et de distributeurs, et une consolidation des revenus de produits déclarés lorsque la divulgation était disponible.
Quelques données ont été traitées comme des indicateurs pratiques, notamment la répartition des formes galéniques (sirops et linctus par rapport aux comprimés, pastilles, sprays et baumes), la répartition entre usage adulte et pédiatrique, l'évolution de la part entre pharmacies de détail et e-pharmacies, et la progression des prix pour les principes actifs courants et les produits combinés. Lorsqu'une lacune de données existait pour un pays ou un circuit de faible envergure, nous avons utilisé un proxy basé sur un marché similaire présentant une structure d'âge et un accès aux pharmacies comparables, suivi d'une confirmation par des experts.
Pour les prévisions, une analyse de scénarios a été utilisée car la demande en remèdes contre la toux est affectée par des pics saisonniers et le calendrier des épidémies respiratoires, puis les hypothèses clés ont été soumises à des tests de résistance via les retours d'entretiens. Les taux de croissance ont également été recoupés avec des indicateurs macroéconomiques tels que la direction des dépenses de santé et l'expansion du circuit pharmaceutique afin que la tendance reste réaliste.
Validation des Données et Cycle de Mise à Jour
La validation est effectuée par le biais de plusieurs vérifications, en commençant par la réconciliation des totaux modélisés avec des signaux indépendants tels que les taux de croissance des catégories, l'expansion des circuits et les évolutions des formes galéniques observées sur le marché. Les valeurs aberrantes sont signalées, examinées et corrigées si elles sont dues à un événement ponctuel, une variation de taux de change ou un périmètre de produit inadapté.
Avant validation finale, le modèle et les hypothèses font l'objet d'une révision analytique en plusieurs étapes, et des rappels sont déclenchés lorsque les retours d'entretiens révèlent un écart significatif par région ou par circuit. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lors d'événements significatifs, et une dernière révision complète est effectuée juste avant la livraison afin que les clients reçoivent la vue la plus récente.
Taille du Marché des Remèdes contre la Toux selon Mordor Intelligence Comparée aux Autres Estimations Publiées
Les valeurs de marché publiées pour les remèdes contre la toux peuvent différer d'une source à l'autre, car le périmètre produit n'est pas toujours cohérent et l'année de référence peut varier. Les différences proviennent également de la façon dont les ventes en vente libre et sur ordonnance sont combinées, de la manière dont les circuits tels que les e-pharmacies sont traités, et de la façon dont le calendrier de conversion des devises est géré.
En suivant la répartition des formes galéniques, les parts de circuits et l'évolution annuelle des prix, Mordor Intelligence maintient le total des remèdes contre la toux lié à un ensemble défini de catégories de remèdes plutôt que de s'élargir aux produits respiratoires adjacents. Certaines estimations s'appuient également sur une seule année historique et reconduisent cette structure, tandis que d'autres appliquent une majoration plus agressive liée aux épidémies sans vérifier si elle correspond aux schémas de vente en pharmacie dans les différentes régions.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 11,82 milliards USD (2026) | |
| Cabinet de Conseil Mondial A | 9,90 milliards USD (2023) | Utilise une année de référence antérieure et un panier de types plus restreint sur la page publique, ce qui peut sous-estimer les nouveaux formats et l'expansion ultérieure des circuits par rapport à une vue ancrée sur 2026. |
| Éditeur Sectoriel B | 11,12 milliards USD (2025) | La construction semble davantage reposer sur une estimation d'année de référence unique avec moins de vérifications visibles sur les formes galéniques et les parts d'e-pharmacies, ce qui peut faire varier le total lorsque les prix et la répartition des circuits évoluent rapidement. |
Le tableau montre que le choix de l'année et ce qui est comptabilisé dans le périmètre des remèdes contre la toux expliquent une grande partie de l'écart. Lorsque le périmètre et la logique de tarification sont clairement énoncés puis recoupés avec les signaux de circuits et d'utilisation, le chiffre final devient plus facile à tracer et à reproduire pour les mises à jour futures.
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché des remèdes contre la toux d'ici 2032 ?
Le secteur devrait atteindre 16,80 milliards USD d'ici 2032 sur une trajectoire de CAGR de 6,04 %.
Quelle catégorie de produits connaît la croissance la plus rapide ?
Les bronchodilatateurs, en expansion à un CAGR de 8,54 %, surpassent toutes les autres catégories jusqu'en 2032.
Pourquoi les gommes gagnent-elles en popularité dans les soins contre la toux pédiatrique ?
Les arômes adaptés aux enfants et les formats à mâcher améliorent l'observance du dosage, entraînant un CAGR de 8,76 % pour les variantes gommes et confiseries.
Quelle est l'importance des e-pharmacies pour les ventes futures ?
Les canaux en ligne devraient croître de 9,54 % par an, captant régulièrement des parts aux pharmacies hospitalières et de clinique traditionnelles.
Quelle tendance réglementaire affecte le plus la stratégie de formulation ?
Le renforcement des restrictions sur l'abus de codéine et de dextrométhorphane pousse les fabricants vers des alternatives non opioïdes et botaniques.