
Taille et part de marché des ultrasons avec produit de contraste
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 2.34 Milliards de dollars |
| Taille du Marché (2031) | 3.03 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.31 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des ultrasons avec produit de contraste par Mordor Intelligence
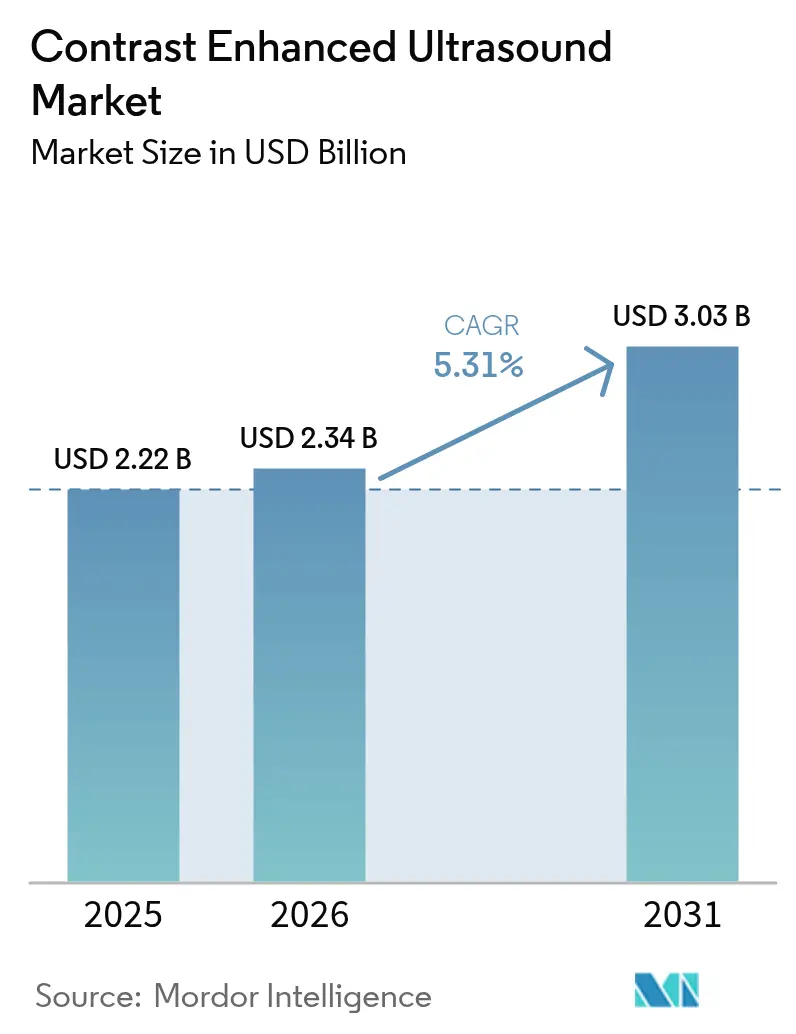
La taille du marché des ultrasons avec produit de contraste est estimée à 2,34 milliards USD en 2026, en hausse par rapport à la valeur de 2025 de 2,22 milliards USD, avec des projections pour 2031 affichant 3,03 milliards USD, croissant à un TCAC de 5,31 % sur la période 2026-2031.
La demande est portée par le recours croissant à l'imagerie sans rayonnement, le fardeau croissant des maladies cardiovasculaires et hépatiques, et l'adoption plus large des solutions de soins au point d'intervention. Les ventes d'équipements demeurent le principal générateur de revenus, tandis que les volumes d'agents de contraste s'accélèrent à mesure que de nouvelles formulations de microbulles approfondissent l'utilité clinique. L'Asie est la géographie à la croissance la plus rapide, portée par l'expansion des infrastructures en Chine et au Japon, tandis que l'oncologie mène la croissance des applications à mesure que les ultrasons avec produit de contraste (CEUS) deviennent indispensables à la caractérisation tumorale. Les investissements stratégiques des fournisseurs et des gouvernements raccourcissent les cycles d'innovation, même si les obstacles réglementaires et les pénuries de main-d'œuvre tempèrent l'élan à court terme.
Principaux enseignements du rapport
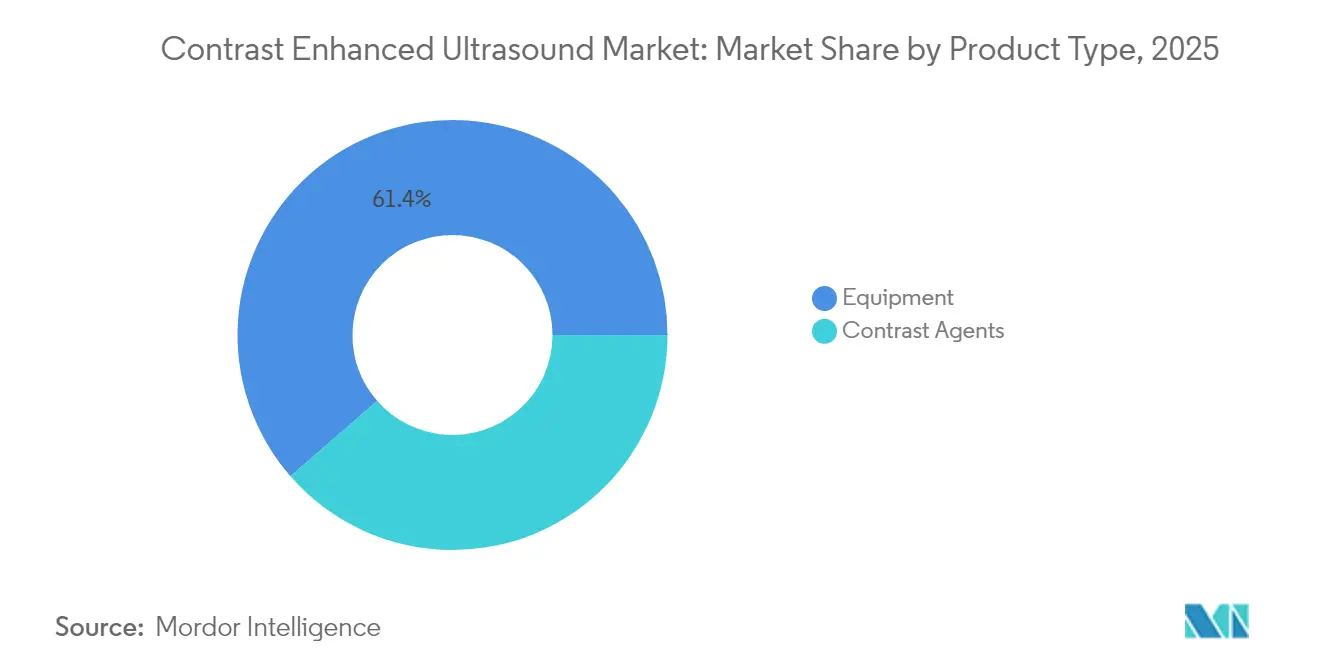
- Par type de produit, les équipements représentaient 61,42 % de la part de marché des ultrasons avec produit de contraste en 2025 ; les agents de contraste progressent à un TCAC de 10,74 % jusqu'en 2031.
- Par technologie, les CEUS non ciblés détenaient 88,07 % de la part de marché des ultrasons avec produit de contraste en 2025, tandis que les CEUS ciblés devraient croître à un TCAC de 14,02 % entre 2026 et 2031.
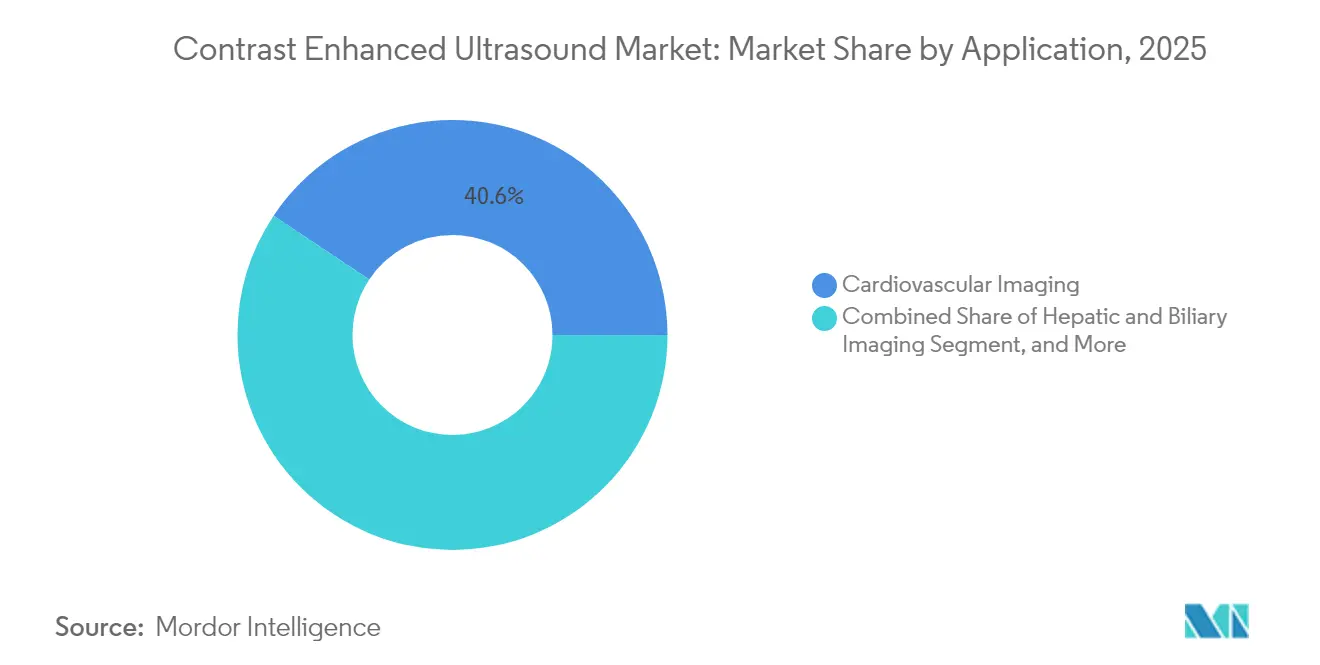
- Par application, l'imagerie cardiovasculaire représentait 40,64 % de la taille du marché des ultrasons avec produit de contraste en 2025, et l'oncologie devrait enregistrer le taux de croissance le plus rapide, soit 12,11 %, de 2025 à 2031.
- Par utilisateur final, les hôpitaux représentaient 69,03 % de la taille du marché des ultrasons avec produit de contraste en 2025, tandis que les centres d'imagerie diagnostique devraient se développer à un TCAC de 10,04 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord représentait 36,88 % de la part de marché des ultrasons avec produit de contraste en 2025 ; l'Asie-Pacifique devrait croître à un TCAC de 9,41 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Fardeau des maladies cardiovasculaires et hépatiques chroniques | +2.1% | Amérique du Nord, Europe, économies émergentes mondiales | Moyen terme (2 à 4 ans) |
| Transition vers l'imagerie sans rayonnement | +1.8% | Mondial (adoption précoce en Amérique du Nord et en Europe) | Long terme (≥ 4 ans) |
| Expansion des plateformes d'ultrasons au point d'intervention | +1.2% | Amérique du Nord, Europe, grandes métropoles asiatiques | Moyen terme (2 à 4 ans) |
| Hausse des investissements publics et privés | +0.9% | Amérique du Nord, Europe, Asie | Court terme (≤ 2 ans) |
| Demande croissante de diagnostics peu invasifs | +0.7% | Mondial | Long terme (≥ 4 ans) |
| Avancées technologiques dans les agents à microbulles | +0.6% | Pôles de recherche mondiaux | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Fardeau croissant des maladies cardiovasculaires et hépatiques chroniques nécessitant une imagerie de perfusion en temps réel
La croissance régulière des pathologies cardiaques et hépatiques accroît la demande d'évaluation dynamique de la perfusion. Les CEUS offrent une visualisation en temps réel du flux microvasculaire que l'échographie conventionnelle en mode B ne permet pas de détecter, atteignant une sensibilité de 86 % et une spécificité de 91,3 % pour différencier les lésions hépatiques malignes des lésions bénignes dans des essais multicentriques.[1]Tian-Hua Tian et al., « Performance diagnostique des CEUS dans les lésions hépatiques », Journal of Clinical Medicine, jclinmed.com Ces gains de performance réduisent le recours à l'imagerie secondaire et favorisent des interventions plus précoces, promouvant une adoption procédurale plus large dans les centres tertiaires d'Amérique du Nord et d'Europe.
Transition vers l'imagerie sans rayonnement pour les populations pédiatriques et les femmes enceintes
Les préoccupations liées aux rayonnements ionisants continuent d'orienter les cliniciens vers l'échographie. Les CEUS offrent des performances diagnostiques comparables à celles du scanner ou de l'IRM tout en éliminant les risques de rayonnement et de néphrotoxicité. Les réactions indésirables graves surviennent dans moins de 0,01 % des administrations, selon la Cleveland Clinic.[2]Cleveland Clinic, « Mise à jour sur la sécurité des agents de contraste échographiques », clevelandclinic.org Les directives politiques en Europe et les recommandations pédiatriques actualisées aux États-Unis renforcent davantage cette transition, encourageant les hôpitaux à intégrer les protocoles CEUS dans les bilans pédiatriques hépatiques et rénaux de routine.
Expansion des plateformes d'ultrasons au point d'intervention dans les services d'urgence et de soins intensifs
Les CEUS au chevet du patient, intégrés dans des systèmes portables, accélèrent le triage des traumatismes, des accidents vasculaires cérébraux et des urgences cardiaques. Des études présentées à la RSNA 2024 ont montré une identification de la source de saignement 45 minutes plus rapide par rapport aux protocoles de scanner dans les cas de traumatismes abdominaux.[3]Société radiologique d'Amérique du Nord, « Ultrasons avec produit de contraste dans les traumatismes », rsna.org Des fournisseurs tels que GE HealthCare ont intégré des outils d'intelligence artificielle dans leurs nouveaux modèles au point d'intervention, permettant aux généralistes d'obtenir rapidement des images de qualité diagnostique, ce qui réduit la cascade d'imagerie en aval et préserve les ressources des unités de soins intensifs.
Investissements croissants des organisations gouvernementales et privées
Les projets d'investissement et les acquisitions élargissent les capacités et diversifient les gammes de produits. L'installation Hexagon de Bracco à Genève, d'une valeur de 90,1 millions USD, triplera l'approvisionnement mondial en flacons d'agents de contraste échographiques, remédiant aux pénuries antérieures. L'acquisition par GE HealthCare d'Intelligent Ultrasound pour 51 millions USD injecte des analyses d'intelligence artificielle en temps réel dans ses scanners haut de gamme, élevant le niveau de concurrence en matière d'efficacité des flux de travail. Les subventions publiques à la recherche en Chine et dans l'Union européenne financent en outre des essais translationnels qui élargissent les indications approuvées.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Vivier limité de sonographistes formés aux CEUS | –1.5% | Marchés émergents, zones rurales d'Amérique du Nord et d'Europe | Moyen terme (2 à 4 ans) |
| Retards réglementaires pour les nouveaux agents de contraste | –0.8% | Plus élevé aux États-Unis, modéré ailleurs | Long terme (≥ 4 ans) |
| Coût d'investissement élevé des systèmes haut de gamme | –0.7% | Asie, Afrique, Amérique latine | Court terme (≤ 2 ans) |
| Préoccupations relatives aux réactions indésirables et à la sécurité | –0.4% | Mondial | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Disponibilité limitée de sonographistes formés aux CEUS
Une enquête de 2024 publiée dans le Journal of Diagnostic Medical Sonography a révélé que 42 % des professionnels citent la formation insuffisante comme principal obstacle au déploiement des CEUS. Les pénuries de compétences allongent la planification des examens et limitent l'utilisation, en particulier dans les petits hôpitaux dépourvus de tutorat structuré. Les grands fournisseurs proposent désormais des modules d'apprentissage en ligne avec l'achat de consoles, mais l'adoption dans les économies émergentes reste à la traîne, ce qui freine la croissance des volumes dans les régions qui bénéficieraient le plus de l'imagerie sans rayonnement.
Procédures réglementaires strictes et longues pour les nouveaux agents de contraste
Les agents de contraste sont réglementés à la fois comme produits pharmaceutiques et comme dispositifs médicaux, ce qui prolonge les délais d'approbation au-delà de 5 ans aux États-Unis. Bien que la surveillance post-commercialisation témoigne de bons résultats en matière de sécurité, les agents ciblés font l'objet d'un examen supplémentaire en raison des conjugués biologiques. Ces obstacles augmentent les coûts de développement et découragent les acteurs de plus petite taille, ralentissant ainsi la vitesse d'innovation.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les équipements dominent mais les agents accélèrentEn 2025, les équipements ont généré 61,42 % des revenus du marché des ultrasons avec produit de contraste. Les hôpitaux privilégient les consoles haut de gamme polyvalentes pour leur versatilité dans l'imagerie abdominale, cardiaque et obstétricale. La taille du marché des ultrasons avec produit de contraste pour les équipements devrait progresser régulièrement parallèlement aux cycles de remplacement en Amérique du Nord et en Europe. Parallèlement, les agents de contraste se développent à un TCAC de 10,74 % grâce à l'augmentation du nombre de procédures et à l'approbation de microbulles d'hexafluorure de soufre plus sûres. L'usine Hexagon de Bracco supprimera les goulots d'étranglement historiques de l'approvisionnement et soutiendra une croissance à deux chiffres des expéditions en Asie et en Amérique latine. L'élan d'innovation est le plus fort dans les agents ciblés qui permettent l'imagerie moléculaire, un domaine qui attire des activités de R&D collaboratives entre les entreprises de biotechnologie et les fabricants de scanners.
Les synergies de la demande sont évidentes : chaque installation supplémentaire de console stimule les ventes récurrentes de consommables, tandis que les nouveaux agents déclenchent des mises à niveau logicielles qui différencient les fournisseurs. Les contrats de service groupés combinant des garanties sur les transducteurs et des accords d'achat d'agents créent des relations clients plus fidèles. Les économies émergentes, cependant, privilégient encore les machines de milieu de gamme économiques associées à des microbulles génériques, laissant entrevoir un paysage d'achat bifurqué qui remet en question les stratégies mondiales à prix unique.


Par technologie :
les CEUS ciblés passent de niche à moteur de croissanceLes CEUS non ciblés représentaient 88,07 % des revenus en 2025, ancrés par une large autorisation réglementaire et des protocoles cliniques établis. La taille du marché des ultrasons avec produit de contraste pour les examens non ciblés continue d'augmenter, portée par les volumes d'imagerie en cardiologie et en abdominale. Pourtant, les CEUS ciblés gagnent du terrain à mesure que les centres académiques valident les microbulles spécifiques aux ligands pour l'oncologie et l'inflammation.
Le TCAC de 14,02 % du segment jusqu'en 2031 reflète un pipeline d'agents visant le VEGF, les intégrines et les points de contrôle immunitaires. Les premiers adoptants en Europe publient des résultats encourageants sur la surveillance de la réponse aux médicaments, ouvrant des discussions sur le remboursement. Des obstacles subsistent : des examens réglementaires plus longs et la complexité interprétative nécessitent une collaboration plus étroite entre radiologues et cliniciens. Néanmoins, l'imagerie ciblée s'aligne sur les tendances de la médecine de précision, positionnant la modalité pour un échantillonnage exceptionnel dans les essais oncologiques et la surveillance de l'immunothérapie.
Par application :
cardiovasculaire stable, oncologie en accélérationLes examens cardiovasculaires représentaient 40,64 % des revenus en 2025, soutenus par les laboratoires d'échocardiographie qui s'appuient sur les CEUS pour la définition des bordures endocardiques et la perfusion myocardique. La part de marché des ultrasons avec produit de contraste pour la cardiologie reste importante, les révisions des recommandations en 2025 préconisant les CEUS avant les examens nucléaires chez les patients présentant des fenêtres acoustiques sous-optimales.
L'oncologie affiche la trajectoire la plus marquée, progressant à un TCAC de 12,11 % à mesure que la caractérisation microvasculaire devient essentielle dans les bilans des tumeurs hépatiques, rénales et mammaires. Les CEUS détectent avec précision les lésions inférieures à 2 cm avec une exactitude de 88,9 %, réduisant les délais diagnostiques. De plus, les CEUS guident les thérapies d'ablation et évaluent la réponse précoce, minimisant les scanners répétés. Les utilisations hépatiques et biliaires restent fondamentales, tandis que les applications urologiques et obstétricales se développent grâce à des études expérimentales qui mettent en évidence la sécurité en cas d'insuffisance rénale et de grossesse.
Par utilisateur final :
les hôpitaux en tête, les centres diagnostiques gagnent du terrainLes hôpitaux représentaient 69,03 % du marché des ultrasons avec produit de contraste en 2025, tirant parti de budgets consolidés et d'un éventail de cas multidisciplinaires. Les hôpitaux universitaires sont pionniers dans de nouvelles applications, obtenant des subventions de recherche qui financent des consoles haut de gamme. Néanmoins, les centres d'imagerie diagnostique affichent un TCAC de 10,04 % à mesure que les volumes ambulatoires se déplacent des établissements hospitaliers.
Un remboursement favorable, des délais d'attente plus courts et une préférence croissante des patients pour l'imagerie en milieu communautaire alimentent cette hausse. La taille du marché des ultrasons avec produit de contraste pour les centres indépendants en Asie pourrait doubler d'ici 2030, les gouvernements encourageant la participation privée pour alléger les charges du secteur public. Les centres de chirurgie ambulatoire adoptent les CEUS pour l'évaluation immédiate avant et après la procédure, renforçant la transition vers des soins décentralisés.
Analyse géographique
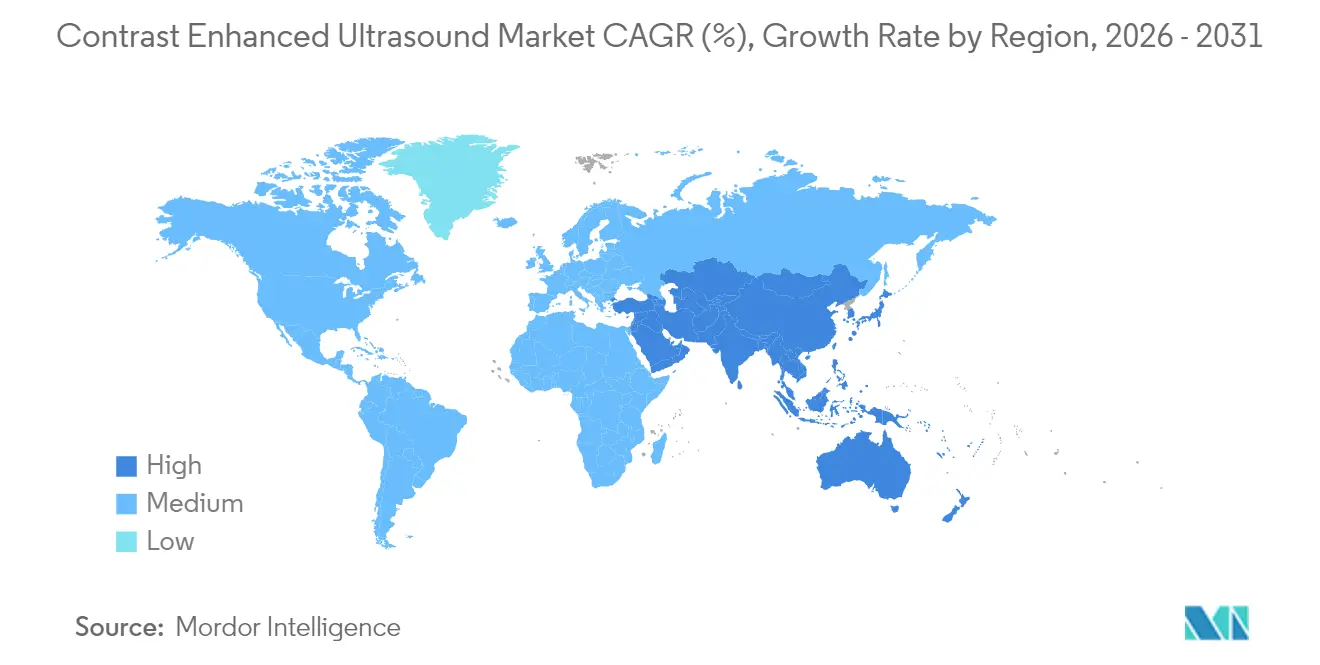
Marché de l'échographie de contraste amélioré en Amérique du Nord et en Europe
L'Amérique du Nord a représenté 36,88 % des revenus en 2025, soutenue par les premières approbations de la FDA et un solide système de remboursement. De nombreux hôpitaux universitaires jouent un rôle de premier plan dans la formulation des recommandations relatives à l'échographie de contraste amélioré, garantissant une diffusion rapide vers la pratique communautaire. L'inclusion de l'échographie de contraste amélioré dans les parcours nationaux de prise en charge du carcinome hépatocellulaire au Canada renforce davantage ce leadership. L'Europe se classe en deuxième position, l'Allemagne et le Royaume-Uni mettant l'accent sur la réduction des doses de rayonnement ; les recommandations actualisées de 2024 de la Fédération européenne des sociétés d'échographie en médecine et en biologie codifient les meilleures pratiques et favorisent une qualité uniforme dans les États membres.
Marché de l'échographie de contraste amélioré en Asie-Pacifique
L'Asie affiche la croissance la plus élevée avec un CAGR de 9,41 %. Le plan Chine saine 2030 accorde la priorité à l'imagerie avancée, en orientant des subventions vers les hôpitaux provinciaux qui adoptent l'échographie de contraste amélioré. Le vieillissement rapide de la population japonaise stimule l'imagerie cardiovasculaire et oncologique, et les fournisseurs locaux introduisent des scanners compacts adaptés à l'usage en cabinet. L'Inde reste un marché naissant, mais présente un fort potentiel à mesure que la sensibilisation progresse et que les distributeurs locaux commercialisent des consoles à prix compétitifs.
Marché de l'échographie de contraste amélioré en Amérique latine et au Moyen-Orient et Afrique
L'Amérique latine ainsi que le Moyen-Orient et l'Afrique accusent un retard en matière d'adoption globale, pénalisés par des contraintes de capital et un manque de formation des praticiens. Des banques de développement multilatérales financent certains sites pilotes, laissant entrevoir une diffusion progressive. Des partenariats gouvernementaux avec les principaux fournisseurs pourraient accélérer la dynamique si des offres groupées équipement-formation abaissaient les barrières à l'entrée.

Paysage réglementaire
L'échographie de contraste (CEUS) est régie par un modèle réglementaire double sur les principaux marchés : les systèmes échographiques et les modes logiciels CEUS sont réglementés comme dispositifs médicaux, tandis que les agents de contraste échographiques sont réglementés comme produits médicinaux ou médicaments. Cela crée des obligations parallèles de conformité et de surveillance pour les fabricants et les prestataires. Aux États-Unis, les agents CEUS sont des médicaments réglementés par la FDA, avec Lumason (Bracco Diagnostics), Definity (Lantheus Medical Imaging) et Optison (GE HealthCare) parmi les approbations établies, tandis que les équipements échographiques suivent les voies réglementaires de dispositifs de la FDA et les exigences de système qualité.
Les mises à jour réglementaires et normatives renforcent les exigences d'exécution dans toutes les régions. Le règlement américain FDA Quality Management System Regulation (QMSR) est entré en vigueur le 2 février 2026, actualisant les attentes CGMP pour les fabricants de dispositifs, et la norme EN IEC 60601-2-37:2024 fournit les exigences de sécurité et de performance essentielle pour les équipements échographiques diagnostiques. En Chine, la norme YY/T 1919-2023 (mise en œuvre le 15 septembre 2024) spécifie les méthodes d'essai de performance des équipements d'imagerie échographique de contraste, favorisant une vérification plus normalisée des systèmes compatibles CEUS entrant sur le marché.
Paysage concurrentiel
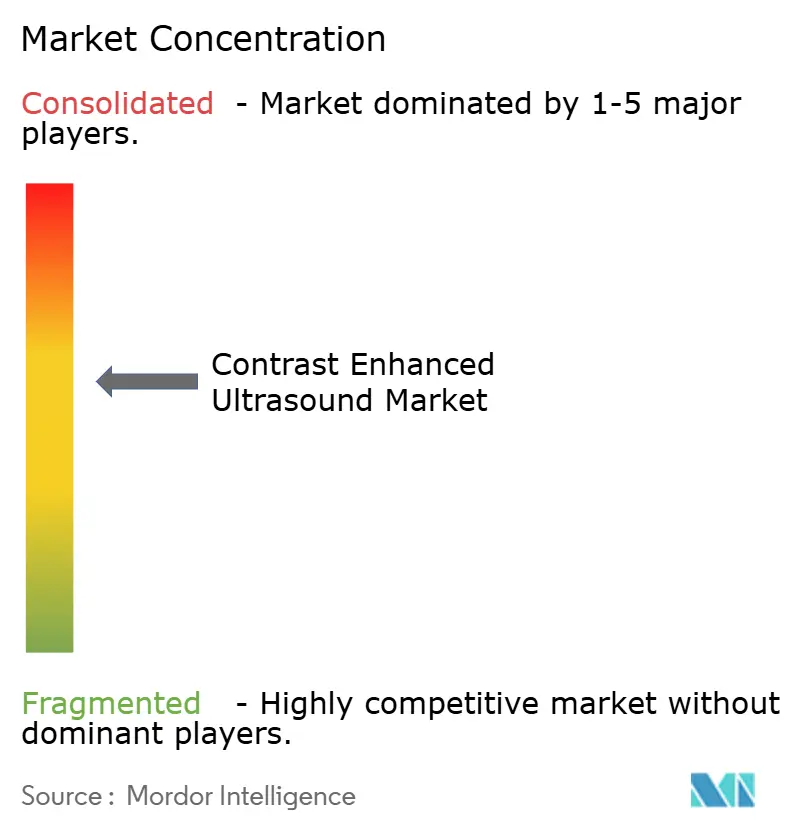
Le marché est modérément concentré. Sur le marché des ultrasons avec produit de contraste, les acteurs mondiaux maintiennent des positions solides grâce à des portefeuilles d'imagerie diversifiés et à de vastes réseaux de services. Les entreprises spécialisées sont en tête dans le développement des agents de contraste, tandis que les fabricants régionaux continuent d'élargir leur présence en capitalisant sur les atouts des marchés locaux. L'acquisition par GE HealthCare d'Intelligent Ultrasound en 2024 intègre l'intelligence artificielle en temps réel dans ses gammes Versana et LOGIQ, différenciant les flux de travail grâce à la détection automatisée des bordures. L'Acuson Sequoia 3.5 de Siemens intègre des packages d'intelligence artificielle abdominale qui réduisent le temps d'examen de 20 %.
Les alliances stratégiques s'intensifient. Le protocole d'accord de 2024 entre Samsung Medison et Bracco associe l'innovation matérielle à l'approvisionnement en consommables, promettant des solutions cliniques groupées. Les fabricants chinois axés sur les coûts tels que Mindray et SonoScape ciblent les marchés ruraux avec des consoles à moins de 50 000 USD, menaçant les parts des acteurs établis dans les segments sensibles aux prix. Les entreprises développent des avantages concurrentiels grâce à des technologies propriétaires, telles que les modes de contraste à indice mécanique élevé et les formulations brevetées de microbulles. Pour combler les lacunes de compétences des utilisateurs, beaucoup investissent également dans des plateformes de formation pour les sonographistes, contribuant à renforcer la fidélité des clients et l'intégration dans l'écosystème.
Leaders du secteur des ultrasons avec produit de contraste
Siemens Healthineers AG
GE Healthcare
Bracco Diagnostic Inc.
Koninklijke Philips N.V.
Leriva Group
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'échographie de contraste amélioré
- Bracco
- Lantheus
- GE HealthCare Technologies Inc.
- Siemens Healthineers
- Koninklijke Philips
- Daiichi-Sankyo Co. Ltd.
- Canon
- Samsung Medison Co. Ltd.
- Esaote S.p.A.
- Mindray
- Hitachi Healthcare (Fujifilm)
- Guerbet SA
- Trivitron Healthcare
- Chison Medical Imaging Co. Ltd.
- Terason
- Sonoscape Medical Corp.
- Supersonic Imagine SA (Hologic)
- FUJIFILM VisualSonics Inc.
- Leriva Group
Lire l’analyse des entreprises de échographie de contraste amélioré

Opportunités de marché et perspectives d'avenir
Le flux de travail et la normalisation représentent un espace blanc évident, en particulier là où les contraintes de personnel limitent le débit de la CEUS. Un signal concret est la poussée vers une préparation et une administration du contraste automatisées et reproductibles en cardiologie et dans les contextes de soins de proximité. Agitated Solutions a obtenu un marquage CE en mai 2026 pour le générateur de microbulles Orbis, destiné à automatiser et normaliser les études de bulles en échocardiographie. Les organismes professionnels formalisent également des parcours de pratique susceptibles de libérer des capacités, l'International Contrast Ultrasound Society (ICUS) ayant publié un consensus d'experts soutenant l'administration d'agents de contraste par les échographistes au point de soins sous supervision appropriée, ce qui vise un obstacle opérationnel clé pour les hôpitaux et les centres d'imagerie diagnostique.
La concurrence entre plateformes élargit l'accès aux capacités CEUS au-delà de la base échographique premium en place, créant des ouvertures dans les zones géographiques sensibles au prix et à croissance rapide. En mai 2026, Wuhan United Imaging Healthcare a obtenu des autorisations 510(k) de la FDA américaine pour la série échographique uSONIQUE, incluant des capacités d'imagerie CEUS et MicroFlow, ajoutant une autre option de plateforme compatible CEUS pour les prestataires et les canaux d'achat. L'adoption gagne également en structure dans des domaines cliniques spécifiques, y compris des recommandations mises à jour pour la CEUS mammaire : la Chinese Association of Ultrasound in Medicine and Engineering a publié une édition 2025 mise à jour des recommandations de pratique clinique en janvier 2026, soutenant une technique et un rapport normalisés pour les parcours d'imagerie mammaire adjacents à l'oncologie.
Recent Industry Developments in Marché de l'échographie de contraste amélioré
- Mai 2026 : ACIST Medical Systems (une société du groupe Bracco) a annoncé l'autorisation de la FDA américaine pour le système ACIST Pro Diagnostic, le positionnant comme une solution de gestion du contraste pour les procédures cardiovasculaires. Cette autorisation élargit les offres de flux de travail liées à Bracco, en parallèle de l'approvisionnement en agents de contraste, favorisant une administration plus normalisée dans les environnements de laboratoire de cathétérisme et d'imagerie cardiovasculaire.
- Août 2025 : GE HealthCare a lancé le système échographique cardiovasculaire Vivid Pioneer et a mentionné à la fois le marquage CE et l'autorisation 510(k) de la FDA américaine pour la plateforme. Ce lancement accroît l'intensité concurrentielle en échocardiographie en associant une nouvelle génération de système à des capacités d'imagerie alimentées par l'IA visant à améliorer la cohérence et la productivité des examens.
- Mai 2024 : Inteleos et l'International Contrast Ultrasound Society (ICUS) ont formé un partenariat pour développer un écosystème normalisé de formation et de certification pour l'échographie de contraste (CEUS). L'établissement de parcours communs de formation et d'accréditation soutient un déploiement clinique plus large en réduisant la variabilité des opérateurs et en répondant à une contrainte clé : la disponibilité limitée de personnel formé à la CEUS.


Marché de l'échographie de contraste amélioré Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre les revenus générés par l'échographie de contraste (CEUS) utilisée en imagerie clinique, où des agents de contraste sont administrés et où des équipements échographiques sont utilisés pour créer des images diagnostiques améliorées dans les principaux contextes de soins et indications.
Exclusions du périmètre : Les examens échographiques standard n'utilisant pas d'agents de contraste sont exclus, ainsi que les modalités d'imagerie non liées telles que les produits de contraste pour CT et IRM.
Aperçu de la segmentation
- Par type de produit
- Équipements
- Agents de contraste
- Par technologie
- CEUS non ciblés
- CEUS ciblés
- Par application
- Imagerie cardiovasculaire
- Imagerie hépatique et biliaire
- Imagerie rénale et urologique
- Obstétrique et gynécologie
- Oncologie et caractérisation tumorale
- Autres
- Par utilisateur final
- Hôpitaux
- Centres d'imagerie diagnostique
- Centres de chirurgie ambulatoire
- Instituts académiques et de recherche
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a débuté par la construction d'une image claire de la manière dont la CEUS est adoptée, où elle est utilisée, et de ce qui détermine généralement le volume des procédures et la tarification. Nous nous sommes appuyés sur des statistiques de santé publique et des signaux d'utilisation clinique, notamment des sources telles que l'Organisation mondiale de la santé, les statistiques de santé de l'OCDE, les pages d'étiquetage de sécurité et d'approbations de la FDA américaine, des revues cliniques évaluées par des pairs indexées dans PubMed, et des ministères de la santé nationaux publiant des aperçus de l'activité d'imagerie et hospitalière.
Parallèlement, nous avons examiné les dépôts publics des fabricants, les présentations aux investisseurs et la presse en imagerie médicale pour suivre les lancements de produits et les évolutions tarifaires plus larges. Pour les contrôles croisés, nous avons également utilisé des abonnements payants axés sur les données financières et le renseignement d'entreprise, ainsi qu'un accès aux bases de données de brevets pour identifier les thèmes d'innovation susceptibles de faire évoluer l'adoption. Les sources listées ici ne sont qu'illustratives, et de nombreuses autres références publiques et internes ont été utilisées pour la collecte, la validation et la clarification des données au cours de la recherche.
Entretiens et enquêtes primaires
Le travail primaire a été utilisé pour vérifier la cohérence de la croissance des procédures, les taux d'utilisation des agents de contraste, et la rapidité avec laquelle les hôpitaux et les centres d'imagerie intègrent la CEUS dans les protocoles de routine. Nous avons échangé avec des parties prenantes en radiologie et en cardiologie, des équipes d'achat et des responsables des opérations cliniques, ainsi que des participants aux canaux de distribution, à travers les Amériques, l'EMEA et l'APAC afin de corriger les hypothèses lorsque la pratique locale diffère.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 27 % | Dirigeants (CXO) : 13 % | APAC : 51 % |
| Rang intermédiaire : 53 % | Responsables fonctionnels/d'unité : 39 % | EMEA : 31 % |
| Acteurs plus petits : 20 % | Managers : 48 % | Amériques : 18 % |
Dimensionnement du marché et prévisions
Le dimensionnement a été construit selon une approche descendante où les indicateurs de la demande d'imagerie sont convertis en un pool adressable CEUS, puis filtrés selon des hypothèses d'adoption et de dépenses. Nous avons commencé avec des signaux d'activité de santé au niveau des pays et la capacité d'imagerie, puis appliqué des facteurs de pénétration CEUS et d'utilisation du contraste par grands domaines d'usage.
Les principales données utilisées dans le modèle incluaient : les volumes estimés de procédures CEUS par contexte, l'utilisation de dose d'agent de contraste par examen, les prix de vente moyens des agents de contraste, les cycles de remplacement et de mise à niveau des équipements pour les systèmes échographiques compatibles, ainsi que les signaux régionaux de remboursement et d'adoption des recommandations influençant l'usage clinique. Lorsque les données publiées étaient limitées, les lacunes ont été traitées par des fourchettes conservatrices, puis affinées à l'aide des retours d'entretiens et de contrôles croisés avec les schémas d'importation ou de commerce pour les produits concernés, le cas échéant.
Les prévisions se sont principalement appuyées sur une analyse de scénarios, car l'adoption tend à évoluer par paliers lorsque les recommandations s'élargissent, que de nouvelles indications sont approuvées, ou que le remboursement s'améliore. Dans chaque scénario, nous avons projeté séparément la croissance des procédures, l'évolution de la pénétration et l'évolution des prix, puis les avons combinés pour estimer le revenu d'une manière reproductible et vérifiable.
Validation des données et cycle de mise à jour
Les résultats ont été vérifiés par rapport à des signaux indépendants tels que la direction de l'utilisation régionale de l'imagerie, les cycles budgétaires hospitaliers, et le rythme attendu d'adoption des agents de contraste rapporté par les praticiens. Si un modèle de pays présentait des sauts inhabituels, les hypothèses étaient retestées, et des appels de suivi étaient utilisés pour confirmer si le changement reflétait de véritables évolutions de pratique ou un artefact des données.
Avant validation finale, le modèle est examiné par étapes par un autre analyste afin de garantir que les définitions, conversions et logiques de croissance sont cohérentes entre les régions. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs se produisent, comme un changement réglementaire majeur, une évolution tarifaire notable, ou une nouvelle indication clinique modifiant l'adoption. Juste avant la livraison, un dernier passage est effectué afin que les chiffres reflètent la vue vérifiée la plus actuelle.
Taille du marché de l'échographie de contraste selon Mordor Intelligence, comparée à d'autres estimations publiées
Les valeurs publiées du marché de la CEUS diffèrent souvent car chaque éditeur choisit sa propre année, son propre périmètre, et sa propre manière de comptabiliser les équipements et les agents de contraste. Des différences apparaissent également lorsqu'une estimation s'appuie davantage sur des signaux de type expéditions tandis qu'une autre rattache le marché à l'utilisation des procédures et à la tarification.
L'écart principal provient du fait que les dépenses récurrentes en agents de contraste sont dimensionnées comme une demande tirée par les procédures ou mélangées à des revenus plus larges de systèmes échographiques, c'est pourquoi Mordor Intelligence maintient les équipements et les agents de contraste dans le périmètre de la CEUS tout en ancrant le revenu des agents à l'utilisation des doses et au volume d'examens, plutôt que de supposer un taux d'attachement uniforme sur l'ensemble des systèmes installés.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 2,34 milliards USD (2026) | |
| Éditeur sectoriel A | 2,04 milliards USD (2024) | Utilise une année de référence différente et peut appliquer des hypothèses plus larges de revenus des systèmes échographiques, ce qui peut modifier les totaux lorsque les fonctionnalités compatibles CEUS sont comptées au-delà des procédures tirées par le contraste. |
| Éditeur sectoriel B | 1,89 milliard USD (2025) | Part d'une base 2025 et peut être plus conservateur sur la pénétration à court terme, en particulier lorsque l'adoption du remboursement et des recommandations est supposée évoluer lentement chez les utilisateurs finaux. |
L'écart observé dans le tableau reflète principalement le choix de l'année et la manière dont l'utilisation du contraste liée aux examens est traduite en revenus, en particulier lorsque l'équipement est traité comme une vente de plateforme plus large. En maintenant les hypothèses liées à un petit ensemble d'intrants vérifiables, comme la direction des procédures, l'utilisation des doses et la tarification, l'estimation reste transparente et plus facile à réconcilier entre les régions.


Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché des ultrasons avec produit de contraste ?
Le marché s'établit à 2,34 milliards USD en 2026 et devrait atteindre 3,03 milliards USD d'ici 2031 à un TCAC de 5,31 %.
Quel segment connaît la croissance la plus rapide sur le marché des ultrasons avec produit de contraste ?
Les applications oncologiques se développent le plus rapidement, enregistrant un TCAC de 12,11 % jusqu'en 2031, à mesure que les CEUS gagnent en importance dans la détection des tumeurs et la surveillance thérapeutique.
Pourquoi les agents de contraste devraient-ils dépasser les ventes d'équipements ?
Les nouvelles formulations de microbulles adaptées à des tâches cliniques spécifiques, associées à l'augmentation des volumes de procédures, propulsent les revenus des agents de contraste à un TCAC de 10,74 % par rapport à une croissance plus modeste du remplacement des équipements.
Quelle région présente le plus fort potentiel de croissance ?
L'Asie-Pacifique devrait atteindre un TCAC robuste de 9,41 %, soutenu par la modernisation des infrastructures de santé et une prévalence plus élevée des maladies chroniques en Chine et au Japon.
Quels sont les principaux obstacles freinant l'expansion du marché ?
Une pénurie de sonographistes formés aux CEUS, des examens réglementaires stricts pour les nouveaux agents et des coûts d'investissement élevés pour les consoles haut de gamme freinent collectivement l'adoption, en particulier dans les économies émergentes.
Comment les CEUS bénéficient-ils aux populations pédiatriques et aux femmes enceintes par rapport au scanner ou à l'IRM ?
Les CEUS offrent une imagerie de qualité diagnostique sans rayonnement ionisant ni produit de contraste néphrotoxique, proposant une alternative plus sûre qui s'aligne sur les mandats de réduction des doses de rayonnement pour les groupes vulnérables.
Dernière mise à jour de la page le:



