
Taille et part du marché des pneus aux États-Unis
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Période de Données Historiques | 2019 - 2024 |
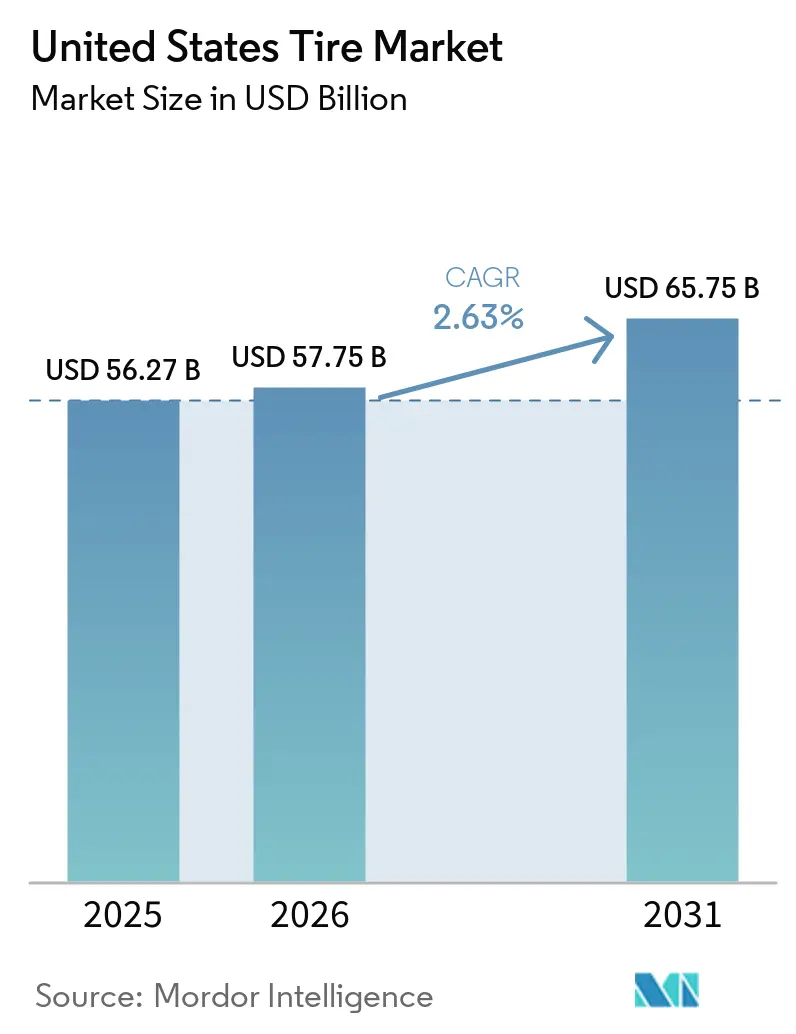
| Taille du Marché (2026) | 57.75 Milliards de dollars |
| Taille du Marché (2031) | 65.75 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 2.63 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des pneus aux États-Unis par Mordor Intelligence
La taille du marché des pneus aux États-Unis était évaluée à 56,27 milliards USD en 2025, estimée à 57,75 milliards USD en 2026, et devrait atteindre 65,75 milliards USD d'ici 2031, à un CAGR de 2,63 % durant la période de prévision (2026-2031). Les mandats fédéraux d'efficacité énergétique relevant des règles d'économie de carburant moyenne d'entreprise (CAFE) de la NHTSA pour 2024-2026 et au-delà de 2027 modélisent désormais explicitement les pneus à faible résistance au roulement comme voie de conformité, intégrant directement la technologie des pneus dans les stratégies réglementaires des constructeurs automobiles et accélérant la transition des conceptions à carcasse diagonale vers des conceptions radiales avancées. Par ailleurs, les mandats d'approvisionnement en caoutchouc recyclé au niveau des États — la taxe de 1,75 USD par pneu en Californie finançant un plan quinquennal jusqu'en 2030, la taxe de Washington passant de 1 USD à 5 USD en 2026, et le nouveau programme de gestion financé par les fabricants du Connecticut — contraignent les producteurs à reformuler leurs composés et à investir dans des chaînes d'approvisionnement circulaires.
Principaux enseignements du rapport
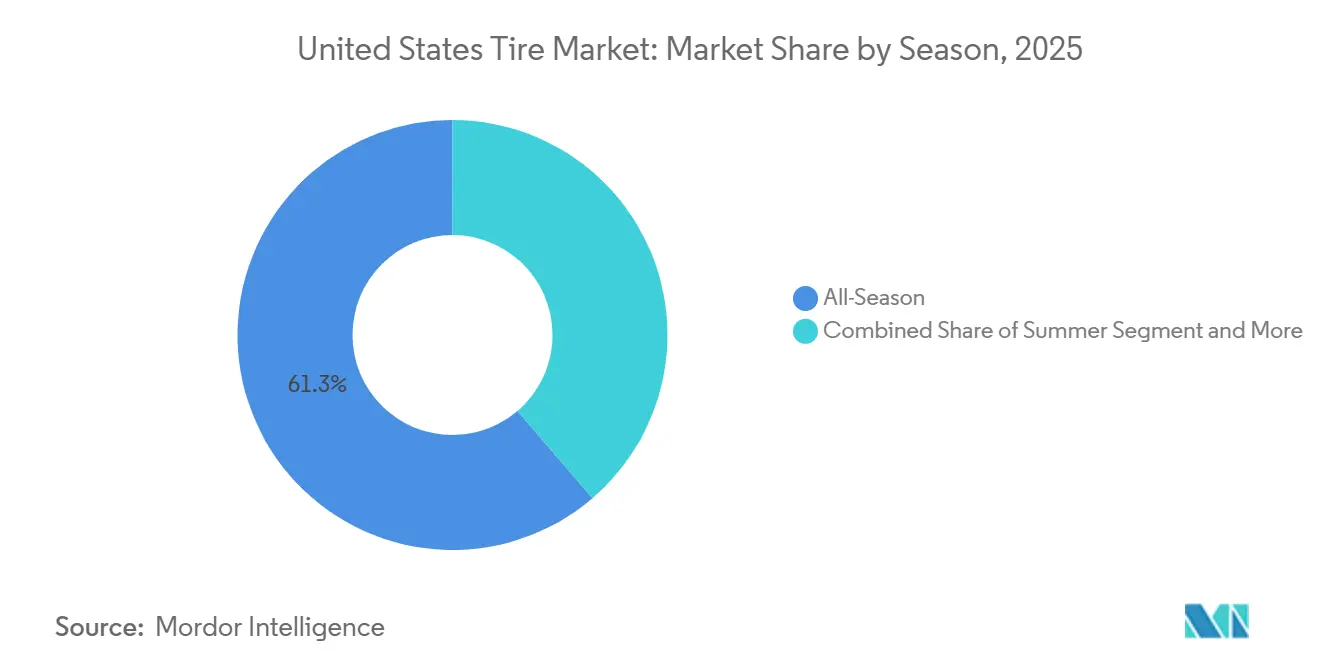
- Par saison, les produits toutes saisons ont dominé avec 61,28 % de la part du marché des pneus aux États-Unis en 2025 ; les pneus hiver devraient progresser à un CAGR de 2,65 % jusqu'en 2031.
- Par conception de pneu, la construction radiale a représenté 89,92 % de la part du marché des pneus aux États-Unis en 2025, tandis que les formats sans air ont affiché le CAGR le plus élevé de 2,67 % jusqu'en 2031.
- Par type de véhicule, les voitures particulières ont représenté 65,37 % de la taille du marché des pneus aux États-Unis en 2025 et ont progressé à un CAGR de 2,76 % jusqu'en 2031.
- Par application, les montages sur route ont capturé 74,36 % de la part du marché des pneus aux États-Unis en 2025 ; la demande hors route s'accélère à un CAGR de 2,68 % jusqu'en 2031.
- Par utilisateur final, les canaux OEM ont détenu 81,21 % de la part du marché des pneus aux États-Unis en 2025, tandis que le chiffre d'affaires du marché de remplacement enregistre un CAGR de 2,78 % jusqu'en 2031.
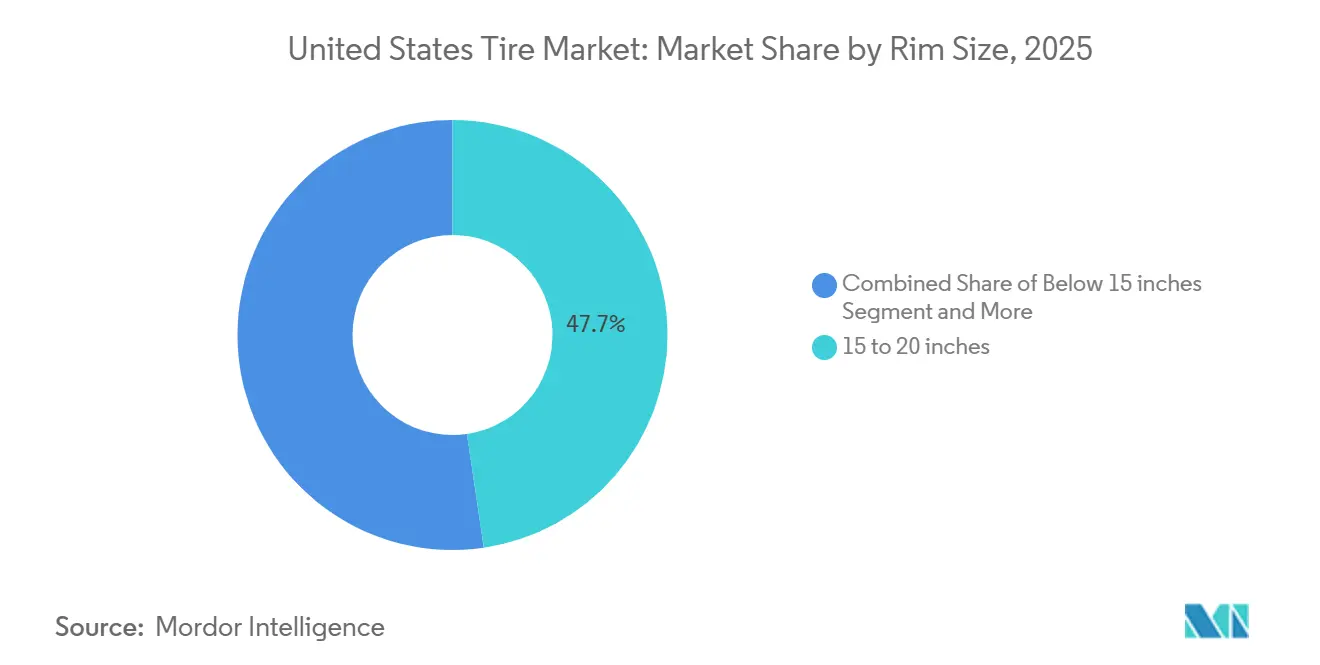
- Par taille de jante, la catégorie 15 à 20 pouces a dominé avec 47,68 % de la part du marché des pneus aux États-Unis en 2025 ; les jantes de plus de 20 pouces ont progressé le plus rapidement à un CAGR de 2,71 %.
- Par propulsion, les véhicules à combustion interne ont conservé 88,71 % de la part du marché des pneus aux États-Unis en 2025 ; les véhicules électriques à batterie ont enregistré un CAGR de 2,72 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des pneus aux États-Unis
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Vieillissement du Parc Automobile et Hausse des Kilomètres Parcourus | +0.4% | National, concentré dans les États de la ceinture solaire | Moyen terme (2-4 ans) |
| Progression de la Part des SUV et Camions Légers | +0.3% | National, plus fort dans les marchés suburbains | Long terme (≥ 4 ans) |
| Réglementations Fédérales et d'Entreprise sur l'Efficacité Énergétique | +0.2% | National, adoption précoce en Californie | Moyen terme (2-4 ans) |
| Essor du Commerce Électronique de Pneus et des Installateurs Mobiles | +0.2% | Centres urbains, expansion vers les marchés ruraux | Court terme (≤ 2 ans) |
| La capacité nationale de pneus pour véhicules électriques ouvre un créneau à haute marge | +0.1% | Régional, concentré dans les pôles de fabrication | Long terme (≥ 4 ans) |
| Caoutchouc recyclé au niveau des États | +0.1% | Californie, expansion vers les États du Nord-Est | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Le Vieillissement du Parc Automobile et la Hausse des Kilomètres Parcourus Stimulent la Demande de Remplacement
L'augmentation de l'âge moyen des véhicules à 12,5 ans élargit le parc national, tout en stimulant le renouvellement des pneus, car l'usure des suspensions accélère la dégradation des bandes de roulement. Les kilomètres parcourus ont rebondi de manière exponentielle en 2024, retrouvant les niveaux d'avant la pandémie et amplifiant l'intensité d'utilisation[1]"Tendances du volume de trafic, décembre 2024," Administration fédérale des autoroutes, fhwa.dot.gov. L'Administration fédérale des autoroutes prévoit que le total des kilomètres parcourus aux États-Unis progressera de 0,5 à 0,6 % par an de 2019 à 2050, avec une progression de 0,4 à 0,5 % pour les véhicules légers, de 1,9 à 2,1 % pour les camions porteurs et de 1,1 à 1,3 % pour les camions articulés. Cette divergence est importante car les segments commerciaux génèrent des cycles de remplacement disproportionnés — une camionnette de livraison porteur ou un tracteur de classe 8 accumule un kilométrage trois à cinq fois plus rapidement qu'une berline particulière, comprimant la durée de vie des pneus et multipliant les achats annuels par véhicule. Simultanément, l'âge moyen des véhicules légers sur les routes américaines a dépassé 12 ans, un record imputable aux perturbations des chaînes d'approvisionnement liées à la pandémie, à la hausse des prix des véhicules neufs et à l'amélioration de la durabilité qui retarde la mise à la casse.
La Part des SUV et Camions Légers Augmente la Taille Moyenne des Jantes et le Prix de Vente Moyen
Actuellement, les trois cinquièmes des nouveaux véhicules produits aux États-Unis sont des SUV et des camions légers, qui utilisent généralement des jantes de 17 à 20 pouces, contre les jantes de 15 à 16 pouces standard pour les berlines. Ces formats de jantes plus grandes commandent non seulement des prix moyens plus élevés, mais contribuent également de manière constante à une augmentation du chiffre d'affaires par unité. Alors que les constructeurs automobiles continuent de supprimer plusieurs gammes de berlines, la taille de roue plus grande est passée d'un équipement premium à un nouveau standard. Cette transition a considérablement amélioré les marges bénéficiaires des fabricants tout en augmentant les coûts de remplacement supportés par les consommateurs, stimulant ainsi une expansion substantielle de la valeur au sein du marché des pneus aux États-Unis.
Les Réglementations Fédérales et d'Entreprise sur l'Efficacité Énergétique Favorisent les Pneus Radiaux à Faible Résistance au Roulement
Le mandat CAFE de 50,4 mpg, applicable en 2031, positionne les pneus à faible résistance au roulement comme des composants de conformité obligatoires[2]"Normes CAFE finales pour l'année modèle 2031," Administration nationale de la sécurité routière, nhtsa.gov. Cette intégration réglementaire transforme les pneus d'un intrant de base en un levier stratégique de conformité, incitant les OEM à spécifier des conceptions radiales avancées avec des composés de bande de roulement renforcés à la silice, des ensembles de ceintures optimisés et des profils de flancs aérodynamiques. Le programme SmartWay de l'EPA, qui a mis à jour sa liste de pneus à faible résistance au roulement vérifiés en janvier 2025 et révisé les protocoles de rechapages en février 2022 pour aligner les objectifs de rechapage sur les références des pneus neufs, fournit un cadre de certification parallèle que les opérateurs de flottes utilisent pour bénéficier de crédits de taxe sur les carburants et de rapports de durabilité.
L'Essor du Commerce Électronique de Pneus et des Installateurs Mobiles Élargit la Portée du Marché
Les canaux en ligne captent de plus en plus de parts de marché en proposant des prix compétitifs ainsi que des services pratiques à domicile. Les installateurs mobiles proposent désormais des services de montage et d'équilibrage sur site, ce qui minimise les temps d'arrêt pour les consommateurs et améliore l'accessibilité tant pour les opérateurs de flottes que pour les conducteurs pressés. De plus, les plateformes basées sur les données optimisent la gestion des stocks et les processus d'acheminement, exerçant ainsi une pression sur les marges du commerce de détail traditionnel. Au sein du marché des pneus aux États-Unis, les marques en vente directe aux consommateurs obtiennent non seulement un avantage en termes de coûts, mais accumulent également de précieuses données clients en première partie, transformant fondamentalement la dynamique concurrentielle du marché.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des Prix du Caoutchouc Naturel et Synthétique | -0.2% | Chaînes d'approvisionnement mondiales, traitement régional | Court terme (≤ 2 ans) |
| Les droits de douane à l'importation et les frictions commerciales font monter les coûts à l'arrivée | -0.1% | National, concentré dans les principaux ports | Moyen terme (2-4 ans) |
| Usure plus rapide des pneus pour véhicules électriques | -0.1% | Centres d'adoption des véhicules électriques, marchés premium | Moyen terme (2-4 ans) |
| Transition Urbaine vers le Covoiturage et la Micromobilité | -0.1% | Zones métropolitaines, centres urbains denses | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des Prix du Caoutchouc Naturel et Synthétique
Les prix au comptant du caoutchouc naturel ont atteint 205 à 206 cents américains par kilogramme de février à avril 2026, approchant des sommets sur un an, alors que l'Association des pays producteurs de caoutchouc naturel prévoyait une demande mondiale de 15,6 millions de tonnes en 2026 contre une production de 15,2 millions de tonnes — le sixième déficit annuel consécutif. Les contraintes saisonnières d'approvisionnement durant la période d'hivernage de février à mai en Asie du Sud-Est, les perturbations météorologiques, les épidémies de maladie des feuilles et le vieillissement des plantations aux rendements en baisse aggravent le déséquilibre structurel, tandis que les positions spéculatives sur les marchés à terme amplifient les fluctuations de prix.
L'Usure Accélérée des Pneus de Véhicules Électriques Accroît les Risques de Garantie et d'Image de Marque
Le couple instantané et le poids supplémentaire des batteries plus lourdes réduisent la durée de vie des pneus de véhicules électriques d'environ un tiers. Cette situation exerce une pression accrue sur les réserves de garantie et fait peser un risque sur la réputation des marques premium. Les fabricants de pneus font actuellement face à un défi critique : ils doivent soit développer des composés innovants spécifiquement conçus pour les véhicules électriques, ce qui peut entraîner des compromis sur certaines métriques de performance, soit absorber l'impact financier de réclamations de garantie plus élevées. De plus, les retours négatifs des premiers adoptants influents ont le potentiel de se propager rapidement via les plateformes de médias sociaux, créant des risques significatifs pour les flux de revenus futurs au sein du marché des pneus aux États-Unis.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par saison : la commodité toutes saisons sous pression face à la demande hivernale
En 2025, les pneus toutes saisons ont dominé le marché américain, capturant une part robuste de 61,28 %. Parallèlement, les unités de pneus hiver, bien que représentant un segment plus restreint, connaissent un CAGR notable de 2,65 %, porté par une sensibilisation accrue à la sécurité et des tempêtes de plus en plus sévères qui reconfigurent les préférences des consommateurs.
Les pneus hiver étendent désormais leur présence au-delà des régions traditionnelles de la ceinture de neige, atteignant des zones tempérées confrontées à des conditions météorologiques imprévisibles. L'introduction de la certification Flocon de Neige sur Trois Pics de Montagne en 2024 a nettement différencié les offres de produits. Alors que la variabilité climatique continue d'influencer le marché, les fabricants de pneus toutes saisons intègrent des caractéristiques adaptées à la neige dans leurs produits. Cette tendance indique un estompement progressif des frontières saisonnières au sein du marché des pneus.


Par conception de pneu : suprématie du radial face à l'élan des pneus sans air
En 2025, les pneus radiaux détenaient une part dominante de 89,92 % du marché des pneus aux États-Unis, ce qui reflète des décennies d'optimisation stratégique et de mise à l'échelle mondiale. Dans le même temps, les modèles de pneus sans air, malgré une part modeste inférieure à 1 %, ont démontré une croissance avec un CAGR de 2,67 %, ciblant les applications commerciales qui privilégient la résistance aux crevaisons.
L'UPTIS de Michelin et les concepts Air Free de Bridgestone fournissent des indications sur la voie vers l'acceptation du marché. Bien que les coûts de fabrication actuels et les limitations du confort de conduite restreignent l'adoption généralisée, les avancées technologiques indiquent le potentiel d'atteindre une parité à long terme. Cette évolution pourrait conduire à une transformation significative du paysage du marché des pneus aux États-Unis.
Par type de véhicule : la prédominance des voitures particulières se maintient
En 2025, les voitures particulières ont commandé une part dominante de 65,37 % du marché des pneus aux États-Unis, connaissant une progression surprenante avec un CAGR de 2,76 %, portée par les forces conjuguées de l'électrification et d'une demande accrue de retrofits premium. Tandis que les camions légers commerciaux, soutenus par la logistique du commerce électronique, ont bénéficié d'une croissance, ils ont accusé un retard en termes de rythme.
À mesure que les flottes s'électrifient, on observe un glissement prononcé vers des composés haute performance, essentiels pour gérer le poids et le couple supplémentaires. Parallèlement, les services de covoiturage et d'abonnement redéfinissent les priorités d'achat, en accordant la primauté à la longévité plutôt qu'aux préférences traditionnelles des propriétaires individuels. Ces dynamiques en évolution renforcent non seulement la domination du segment des voitures particulières, mais consolident également le paysage global du marché des pneus aux États-Unis.
Par application : le cœur routier face à la montée du hors route
En 2025, les cycles d'utilisation sur route ont commandé une part dominante de 74,36 % du marché des pneus aux États-Unis, soulignant l'importance des déplacements autoroutiers et urbains. Parallèlement, les segments hors route, incluant la construction, les loisirs et les usages industriels, ont connu un taux de croissance de 2,68 % de CAGR.
Alors que les consommateurs accordent de plus en plus d'importance à la polyvalence, la demande de profils tout-terrain hybrides comble le fossé entre les catégories sur route et hors route. Sur le marché des pneus aux États-Unis, les contraintes réglementaires relatives aux perturbations du sol stimulent les innovations en matière d'écoconception des bandes de roulement, intégrant harmonieusement la gestion environnementale comme caractéristique de marché.
Par utilisateur final : l'échelle des équipementiers face à l'agilité du marché secondaire
En 2025, les montages OEM ont commandé une part dominante de 81,21 % du marché des pneus aux États-Unis, soulignant l'importance des relations avec les constructeurs automobiles. Parallèlement, soutenus par le commerce électronique, les installations mobiles et un éventail de marques élargi, les revenus du marché de remplacement connaissent une croissance avec un CAGR de 2,78 %.
Les fabricants gèrent les volumes garantis issus des contrats d'usine parallèlement à l'attrait de marges plus élevées et d'informations directes sur les données provenant des canaux de remplacement. La croissance du commerce de détail numérique a réduit les barrières à l'entrée pour les marques émergentes, intensifiant la concurrence sur le marché des pneus aux États-Unis.
Par Taille de Jante : Le Segment Dominant de 15 à 20 Pouces Monte en Gamme
En 2025, les jantes mesurant entre 15 et 20 pouces représentaient 47,68 % de la part du marché des pneus aux États-Unis. Parallèlement, les roues dépassant 20 pouces, un choix populaire pour les SUV de luxe, connaissent un taux de croissance de 2,71 % de CAGR, dépassant les moyennes du marché.
Ces roues plus grandes améliorent non seulement l'esthétique d'un véhicule, mais aussi sa maniabilité, permettant aux fabricants de pratiquer des prix premium plus élevés et d'améliorer leur rentabilité. Le processus de production complexe, associé à des coûts de matières premières élevés, favorise les acteurs établis disposant de capacités d'outillage étendues, amplifiant leurs avantages sur le vaste marché des pneus aux États-Unis.
Par propulsion : la domination des véhicules à combustion interne face à la croissance des véhicules électriques
En 2025, les plateformes à moteur à combustion interne ont capturé 88,71 % de la part du marché des pneus aux États-Unis, tandis que les unités électriques à batterie devraient progresser à un CAGR de 2,72 %, portées par les incitations fédérales et l'expansion des infrastructures de recharge.
L'ingénierie des pneus pour véhicules électriques se concentre sur la réduction du bruit, l'amélioration des indices de charge et l'efficacité énergétique, conduisant à l'introduction de gammes de produits dédiées. Pour maintenir leur position dans ce segment de croissance critique du marché des pneus aux États-Unis, les fabricants doivent mettre en œuvre des feuilles de route de R&D parallèles afin d'éviter de perdre des parts de marché.
Analyse géographique
Le marché des pneus aux États-Unis présente des variations régionales de la demande influencées par le climat, les préférences en matière de véhicules et les politiques, ce qui complique les stratégies de distribution. Les États côtiers comme la Californie, Washington et New York sont en tête de l'adoption des véhicules électriques, la Californie représentant 35 % des immatriculations de véhicules électriques à batterie aux États-Unis. Cela stimule la demande de pneus spécifiques aux véhicules électriques, équilibrant la faible résistance au roulement et l'atténuation de l'usure. La taxe de recyclage de 1,75 USD par pneu en Californie et son plan quinquennal 2025-2030 imposant l'approvisionnement en contenu recyclé encouragent les chaînes d'approvisionnement circulaires. L'augmentation de la taxe de Washington à 5 USD en 2026 reflète des priorités similaires. Les États de la Sun Belt, dont le Texas et la Floride, privilégient les camions légers et les SUV en raison des conditions de conduite toute l'année, stimulant la demande de pneus toutes saisons. Le Texas attire des investissements manufacturiers grâce à son économie pétrolière et ses avantages fiscaux, des États comme le Colorado et la Géorgie offrant également des incitations et un accès à une main-d'œuvre qualifiée.
Les régions du Midwest et des Grandes Plaines, avec leurs hivers rigoureux et leurs activités agricoles, soutiennent la demande de pneus hiver et de produits hors route, bien que la stagnation démographique limite la croissance. Le Mountain West, incluant le Colorado et le Montana, soutient une demande de niche pour les pneus à crampons et tout-terrain en raison du tourisme hivernal et de l'extraction de ressources. La FHWA prévoit une croissance annuelle des kilomètres parcourus de 1,9 à 2,1 % pour les camions porteurs et de 1,1 à 1,3 % pour les camions articulés, soulignant la concentration de l'activité commerciale dans les corridors métropolitains et les routes interétatiques. Ce regroupement permet aux opérateurs de flottes de négocier des contrats et d'exiger des livraisons dans les délais. La fragmentation des politiques au niveau des États ajoute de la complexité. Le projet de loi HB 5157 du Connecticut transfère les coûts de recyclage aux producteurs, établissant un précédent pour d'autres États du Nord-Est. Les lois sur les chaînes dans les États montagneux soutiennent la demande saisonnière, tandis que les réglementations variables sur les pneus à crampons nécessitent des références spécifiques à chaque région et une éducation des consommateurs.
Les droits de douane à l'importation et les frictions commerciales affectent de manière disproportionnée les ports côtiers comme Los Angeles, qui traitent la plupart des importations de pneus. La surtaxe temporaire de 15 % au titre de la Section 122, active jusqu'à mi-2026, affecte les distributeurs manquant de profondeur de stocks. Les expansions de la production nationale par Goodyear Tire & Rubber Co., Hankook et Bridgestone Corp. sont concentrées dans les régions du Sud-Est et du Centre-Sud, tirant parti de coûts plus bas et de la proximité des usines de constructeurs automobiles dans des États comme l'Alabama et le Tennessee. Ce changement réduit les risques liés au fret maritime et aux droits de douane tout en permettant des livraisons en séquence aux clients d'équipement d'origine, optimisant les coûts de stocks et améliorant la coordination de la chaîne d'approvisionnement.
Paysage concurrentiel
Le marché des pneus aux États-Unis fonctionne comme un oligopole fragmenté, les cinq premiers acteurs détenant des parts significatives mais faisant face à des pressions sur les marges dues aux importations à bas coût et aux perturbateurs de niche. La concentration du marché est modérée, aucun fabricant ne contrôlant plus de 20 % du volume. Les marques régionales, les fournisseurs de marques distributeurs et les producteurs spécialisés empêchent toute discipline tarifaire. Les stratégies clés comprennent les expansions de capacité dans les segments premium et spécifiques aux véhicules électriques (par exemple, l'investissement de 320 millions USD de Goodyear Tire & Rubber Co. à Lawton), l'intégration verticale dans les services numériques (par exemple, le partenariat ContiConnect-Samsara de Continental AG) et les fusions-acquisitions pour des capacités adjacentes (par exemple, l'acquisition de Flexitallic par Michelin SCA pour 220 millions USD). Des opportunités existent dans la commercialisation des pneus sans air, la fabrication nationale de pneus pour véhicules électriques pour contourner les droits de douane, et les modèles d'économie circulaire monétisant les carcasses de pneus par le rechapage et la récupération de matériaux. Des perturbateurs comme Enso (usine de phase 1 à 700-750 millions USD) et des fournisseurs de technologie tels que Cabot (noir de carbone Propel E8) font progresser les solutions à faible résistance au roulement.
L'innovation technologique se concentre sur les composés et l'automatisation. Le brevet de profil asymétrique de Pirelli & C. S.p.A. (U.S. 12,246,557 B2, accordé en mars 2025) réduit la résistance au roulement en utilisant la force de conicité latérale. La formulation à faible résistance au roulement d'Apollo (U.S. 20240174836A1, mai 2024) mélange de la silice, du kaolin et du noir de carbone recyclé pour réduire l'hystérésis. Michelin SCA emploie l'intelligence artificielle pour concevoir le composé de bande de roulement Alpin 7 et partiellement dans le CrossClimate 3, comprimant les délais de R&D et explorant de nouvelles permutations de composés. Le troisième génération Air Free de Bridgestone Corp., entrant en phase de tests réels en 2026, utilise l'optimisation structurelle pilotée par l'intelligence artificielle pour concevoir des rayons en résine thermoplastique, remplaçant l'air comprimé. Cette innovation nécessite de nouvelles lignes de production et des protocoles de contrôle qualité.
L'intensité concurrentielle augmente alors que les droits de douane, notamment les 25 % de la Section 301 et les taux antidumping de 61 à 76 %, poussent les droits effectifs au-dessus de 100 % pour certains fournisseurs chinois. Les distributeurs diversifient leurs sources d'approvisionnement, créant des opportunités pour les producteurs nationaux investissant dans l'automatisation pour compenser les coûts de main-d'œuvre américains plus élevés. Le secteur fait face à des défis pour équilibrer les expansions à forte intensité de capital, telles que les engagements de 1,6 milliard USD de Hankook et de 700 à 750 millions USD d'Enso, avec une demande incertaine façonnée par les taux d'adoption des véhicules électriques, la volatilité de la politique commerciale et la volonté des consommateurs de payer des primes pour des attributs de durabilité offrant des avantages intangibles.
Leaders du secteur des pneus aux États-Unis
Bridgestone Corporation
Michelin SCA
Goodyear Tire & Rubber Co.
Continental AG
Hankook Tire & Technology
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Juin 2026 : Le fabricant de pneus italien Pirelli & C. S.p.A. (PIRC.MI) a annoncé un plan d'investissement pluriannuel pour les États-Unis d'une valeur d'environ 1 à 1,2 milliard USD, visant à augmenter la capacité de production, y compris pour ses Cyber Tyres. Le plan devait être soumis à l'approbation du conseil d'administration lors d'une prochaine réunion.
- Mai 2026 : Continental AG a annoncé la construction d'un entrepôt de produits finis hautement automatisé à Mount Vernon, dans l'Illinois, avec un investissement d'environ 76 millions USD. L'installation, capable de stocker 500 000 pneus de voitures particulières, servira à répondre à la demande croissante en Amérique du Nord. La construction débute à l'été 2026, avec des opérations prévues pour 2027.
- Janvier 2025 : Michelin SCA a dévoilé le Primacy 5, offrant une durée de vie 18 % plus longue que son prédécesseur et un freinage sur sol mouillé amélioré ; 87 tailles sont lancées en 2025.


Périmètre du rapport sur le marché des pneus aux États-Unis
Le marché des pneus aux États-Unis est segmenté par saison, conception de pneu, type de véhicule, application, utilisateur final, taille de jante et propulsion. Par saison, le marché est segmenté en pneus été, hiver et toutes saisons. Par conception de pneu, le marché est segmenté en pneus radiaux, à carcasse diagonale et non pneumatiques/sans air. Par type de véhicule, le marché est segmenté en deux-roues, voitures particulières, véhicules utilitaires légers, camions lourds commerciaux et autobus, et véhicules hors route et de spécialité, incluant les applications OTR, agricoles, minières et de compétition. Par application, le marché est segmenté en sur route et hors route. Par utilisateur final, le marché est segmenté en OEM et marché de remplacement. Par taille de jante, le marché est segmenté en moins de 15 pouces, 15 à 20 pouces et plus de 20 pouces. Par propulsion, le marché est segmenté en véhicules à combustion interne, véhicules électriques à batterie, et véhicules hybrides et à pile à combustible. Le rapport propose la taille du marché et les prévisions en valeur (USD) et en volume (unités) pour tous les segments mentionnés ci-dessus.
| Été |
| Hiver |
| Toutes saisons |
| Radial |
| Diagonal |
| Non pneumatique / Sans air |
| Deux-roues |
| Voitures particulières |
| Véhicules utilitaires légers |
| Camions lourds et bus |
| Hors route et spéciaux (génie civil, agriculture, mines, compétition) |
| Route |
| Hors route |
| Équipementier |
| Marché secondaire |
| Moins de 15 pouces |
| 15 à 20 pouces |
| Plus de 20 pouces |
| Véhicules à combustion interne |
| Véhicules électriques à batterie |
| Véhicules hybrides et à pile à combustible |
| Par saison | Été |
| Hiver | |
| Toutes saisons | |
| Par conception de pneu | Radial |
| Diagonal | |
| Non pneumatique / Sans air | |
| Par type de véhicule | Deux-roues |
| Voitures particulières | |
| Véhicules utilitaires légers | |
| Camions lourds et bus | |
| Hors route et spéciaux (génie civil, agriculture, mines, compétition) | |
| Par application | Route |
| Hors route | |
| Par utilisateur final | Équipementier |
| Marché secondaire | |
| Par taille de jante | Moins de 15 pouces |
| 15 à 20 pouces | |
| Plus de 20 pouces | |
| Par propulsion | Véhicules à combustion interne |
| Véhicules électriques à batterie | |
| Véhicules hybrides et à pile à combustible |


Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché des pneus aux États-Unis ?
La taille du marché des pneus aux États-Unis a atteint 56,27 milliards USD en 2025.
À quelle vitesse la demande de pneus spécifiques aux véhicules électriques croît-elle ?
Les montages pour véhicules électriques à batterie progressent à un CAGR de 2,72 % jusqu'en 2031.
Quelle catégorie de taille de jante se développe le plus rapidement ?
Les jantes de plus de 20 pouces affichent le TCAC le plus rapide à 2,71 % en raison de l'adoption croissante des SUV de luxe.
Pourquoi les pneus hiver gagnent-ils des parts de marché ?
Des événements météorologiques plus sévères et une disponibilité plus large de la certification 3PMSF stimulent les ventes de pneus hiver à un TCAC de 2,65 %.
Comment les taxes de recyclage au niveau des États affectent-elles les prix ?
La taxe californienne de 1,75 USD par pneu finance les taux de récupération et ajoute un coût modeste que les fabricants répercutent en Californie et parfois à l'échelle nationale.
Quel canal de distribution connaît la croissance la plus rapide ?
Le marché de remplacement, soutenu par le commerce électronique et l'installation mobile, enregistre un CAGR de 2,78 % jusqu'en 2031.
Dernière mise à jour de la page le:



