
Taille et part de marché des dispositifs médicaux connectés
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 87.17 Milliards de dollars |
| Taille du Marché (2031) | 173.26 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 14.72 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des dispositifs médicaux connectés par Mordor Intelligence
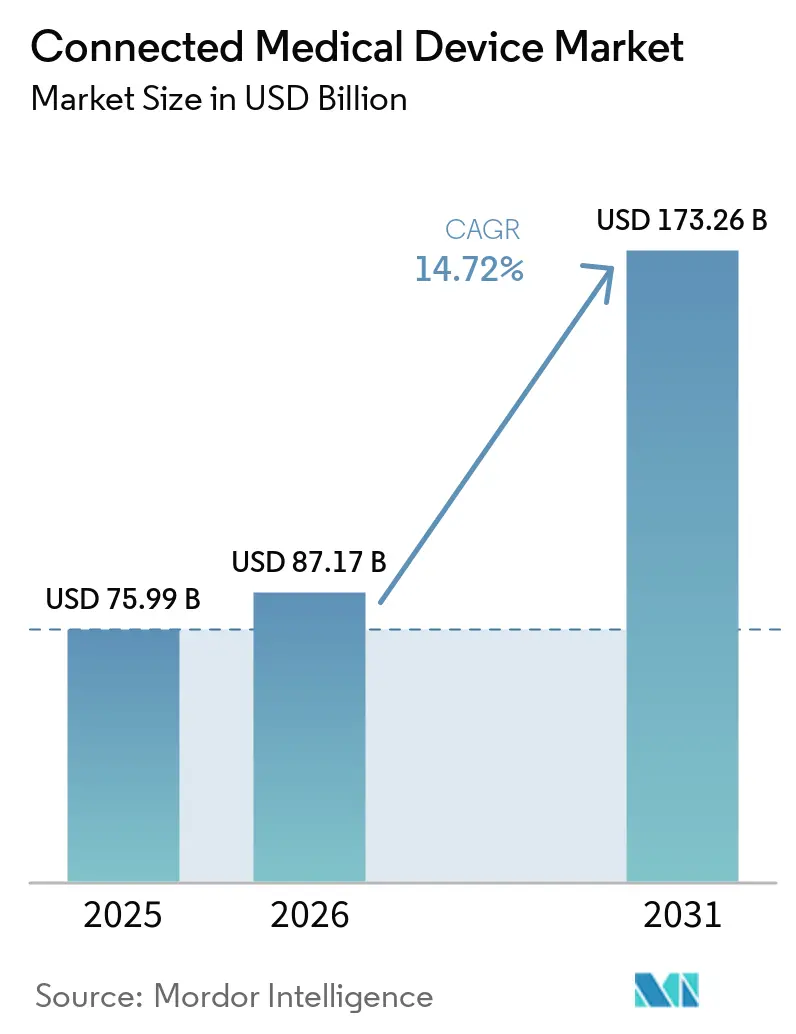
La taille du marché des dispositifs médicaux connectés était évaluée à 75,99 milliards USD en 2025 et devrait progresser de 87,17 milliards USD en 2026 pour atteindre 173,26 milliards USD d'ici 2031, à un TCAC de 14,72 % durant la période de prévision (2026-2031). L'élargissement continu des remboursements, le déploiement rapide de la 5G et une intégration agressive de l'IA reconfigurent les critères d'achat et accélèrent le passage des rencontres épisodiques aux relations de soins longitudinales. La miniaturisation des composants et la baisse des coûts des capteurs ont abaissé les barrières à l'entrée pour de nouveaux facteurs de forme, offrant aux prestataires des options économiquement viables pour surveiller les maladies chroniques en dehors des murs hospitaliers. Parallèlement, les grands fabricants intègrent des fonctionnalités de cybersécurité dès la conception, qui anticipent les réglementations émergentes, aidant les acheteurs à satisfaire aux exigences institutionnelles de gestion des risques sans retarder le déploiement. L'intensification des partenariats écosystémiques entre fabricants de dispositifs, opérateurs télécom et fournisseurs d'analyses favorise des modèles de services groupés qui génèrent des flux de revenus récurrents plus stables et renforcent les avantages du premier entrant sur le marché des dispositifs médicaux connectés.
Principaux enseignements du rapport
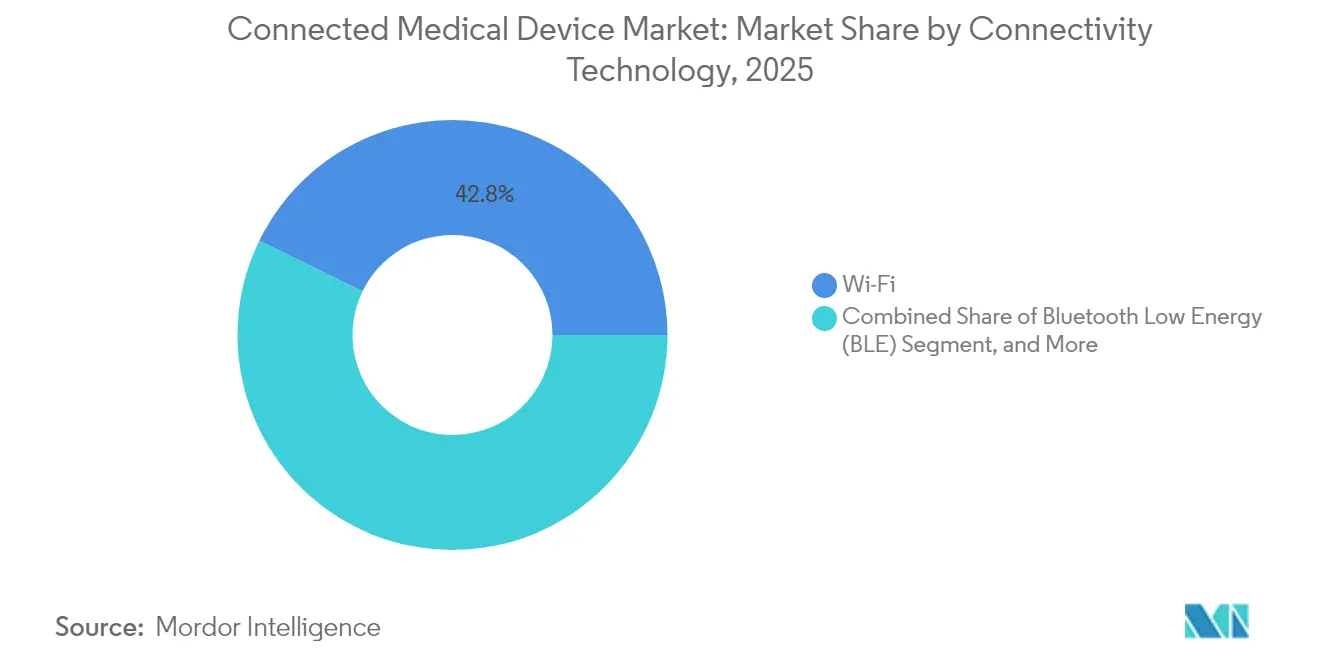
- Par technologie de connectivité, le Wi-Fi détenait une part de 42,78 % du marché en 2025, tandis que le cellulaire 5G devrait afficher un TCAC de 26,95 % jusqu'en 2031.
- Par type de dispositif, les dispositifs externes portables représentaient une part de 62,88 % en 2025, tandis que les pompes intelligentes implantables devraient croître à un TCAC de 18,12 % jusqu'en 2031.
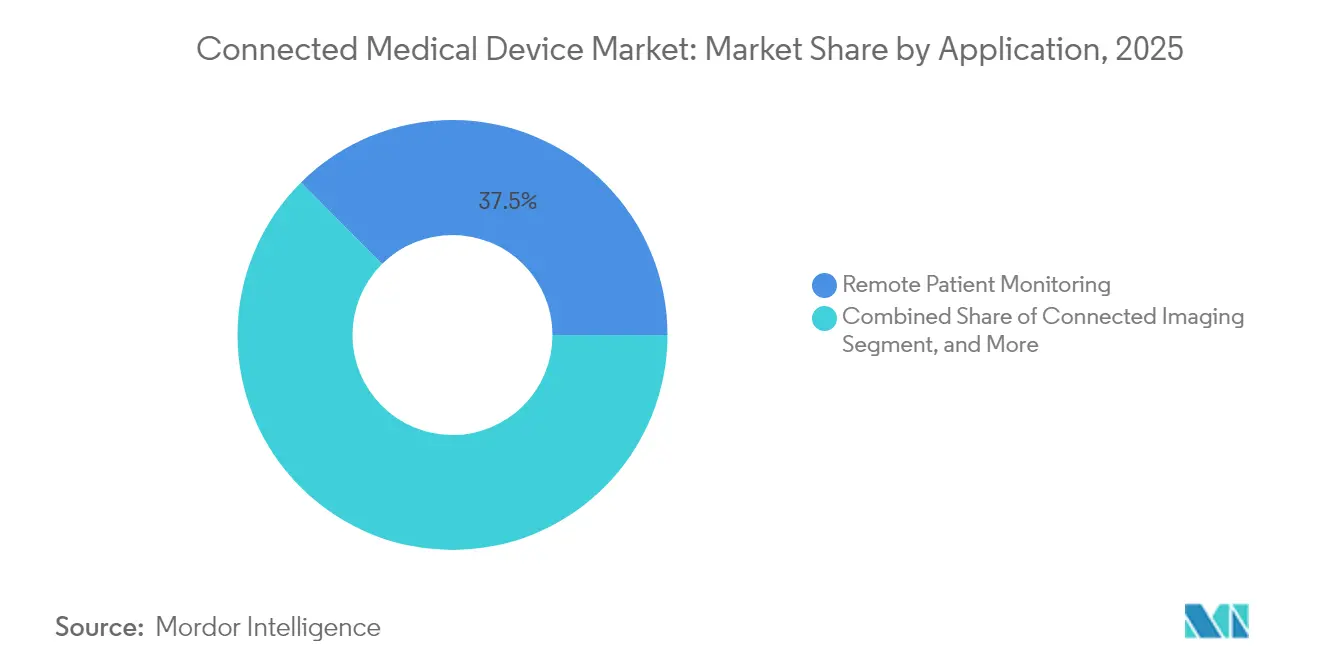
- Par application, la télésurveillance des patients a capturé une part de marché de 37,45 % en 2025, tandis que la téléréanimation / médecine interactive devrait se développer à un TCAC de 26,68 % jusqu'en 2031.
- Par utilisateur final, les hôpitaux et systèmes de santé dominaient avec une part de 64,92 % en 2025, tandis que les environnements de soins à domicile devraient croître à un TCAC de 20,58 % jusqu'en 2031.
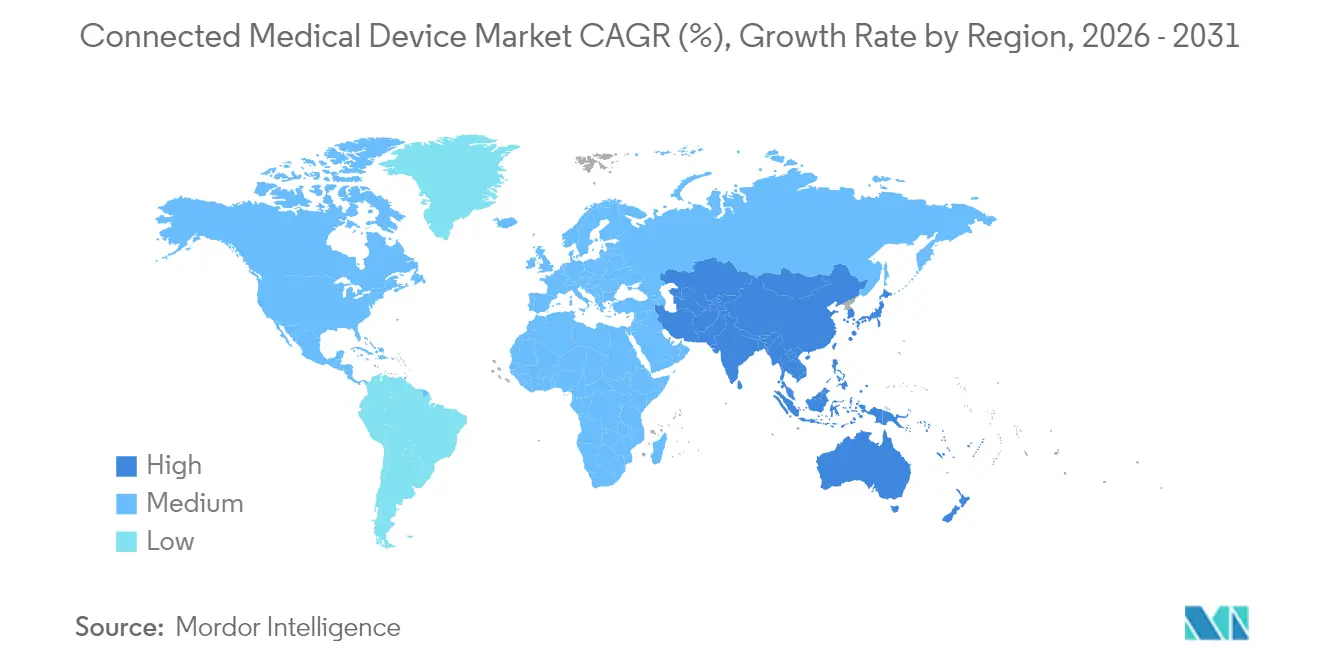
- Par géographie, l'Amérique du Nord était en tête avec une part de marché de 40,42 % en 2025, tandis que l'Asie-Pacifique devrait afficher un TCAC de 26,58 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (%) sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Remboursement de la télésurveillance des patients en temps réel | +3.2% | Amérique du Nord avec répercussion vers l'UE | Moyen terme (2 à 4 ans) |
| Baisse des coûts des capteurs et de la connectivité | +2.8% | Mondial avec gains précoces dans les pôles de fabrication d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Déploiement de la 5G et du LPWAN | +4.1% | Mondial, porté par l'Amérique du Nord et les marchés phares d'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Analyses prédictives basées sur l'IA | +3.5% | Mondial avec leadership réglementaire en Amérique du Nord | Long terme (≥ 4 ans) |
| Transition vers les soins chroniques à domicile | +2.7% | Mondial, accéléré en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Demande institutionnelle de données interopérables | +2.1% | Mondial avec adoption précoce en Amérique du Nord et dans l'UE | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Expansion de la télésurveillance des patients en temps réel grâce au remboursement RPM
La décision de Medicare en 2024 d'élargir les codes de facturation 99453-99458 a créé une voie de revenus fiable qui a convaincu les systèmes de santé de développer des programmes de surveillance continue pour les cohortes chroniques à haut risque.[1]Les fabricants de dispositifs qui peuvent documenter la réduction des réadmissions bénéficient désormais d'approbations accélérées par les comités d'analyse de la valeur, notamment pour les applications liées au diabète et à la cardiologie où les résultats sont facilement quantifiables. Les incitations à la rémunération à la performance se répercutent sur les assureurs privés, stimulant davantage la demande unitaire, car les prestataires recherchent des plateformes clés en main intégrant dispositifs, tableaux de bord et services cliniques. La hausse des commandes qui en résulte sur le marché des dispositifs médicaux connectés est la plus forte parmi les réseaux de distribution intégrés qui supportent le risque des économies partagées.
La baisse des coûts des capteurs et de la connectivité favorisant la miniaturisation des dispositifs
Les prix des composants MEMS ont diminué d'environ 15 à 20 % par an depuis 2020, permettant aux fournisseurs d'intégrer plusieurs modalités de détection dans des boîtiers de la taille d'un timbre-poste tout en préservant leurs marges. Le capteur FreeStyle Libre 3 d'Abbott, actuellement l'un des dispositifs de production de masse les plus petits de sa catégorie, illustre comment les fournisseurs traduisent les courbes de coûts en dispositifs portables discrets offrant une autonomie de 14 jours. La baisse des coûts des nomenclatures élargit l'éligibilité dans les appels d'offres d'achats publics à travers l'Asie-Pacifique, où les critères de rapport coût-efficacité restent stricts. Les empreintes plus réduites favorisent également l'observance, car les patients peuvent porter les dispositifs discrètement dans leur quotidien, renforçant la fidélisation à long terme dans les programmes de surveillance par abonnement.
Le déploiement de la 5G et du LPWAN ouvrant des cas d'usage cliniques à ultra-faible latence
Les réseaux 5G commerciaux atteignent désormais une latence inférieure à 10 millisecondes sur les marchés de premier rang, permettant aux chirurgiens de recevoir un retour haptique lors de guidages de procédures à distance, tandis que les protocoles LPWAN garantissent une autonomie de batterie de plusieurs semaines pour les moniteurs de santé maternelle en milieu rural. Le guide du dispositif logiciel en tant que dispositif médical (Software-as-a-Medical-Device) de la FDA fait explicitement référence aux algorithmes dépendants du réseau, fournissant aux fournisseurs des modèles de documentation prévisibles pour leurs dispositifs compatibles 5G. Les pays qui financent des dorsales 5G nationales, notamment le Japon et la Corée du Sud, intègrent des objectifs de qualité de service clinique dans les licences télécom, alignant ainsi les économies des opérateurs sur les objectifs de performance sanitaire et accélérant indirectement le déploiement du marché des dispositifs médicaux connectés.
Les analyses prédictives basées sur l'IA améliorant la proposition de valeur des dispositifs
La technologie DIRECTSENSE de Boston Scientific montre comment des modèles d'IA basés sur l'impédance peuvent guider des cathéters d'ablation en temps réel pour réduire la récidive des arythmies sans augmenter la durée de la procédure. Le plan de contrôle des changements prédéterminés de la FDA permet aux fabricants de mettre à jour les modèles d'inférence après autorisation, réduisant les cycles d'itération et maintenant la différenciation concurrentielle. Les systèmes de santé fragilisés par les pénuries de spécialistes pilotent désormais un triage algorithmique qui signale les données des dispositifs dépassant les seuils personnalisés, libérant les cliniciens pour gérer des charges de travail croissantes. Les analyses prédictives alimentent également les moteurs de notation des risques des assureurs, permettant des réductions de primes qui encouragent une adhésion plus large des patients aux parcours de surveillance connectée.
Analyse de l'impact des freins*
| Frein | Impact (%) sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Plateformes propriétaires héritées | -2.3% | Mondial avec des défis aigus en Amérique du Nord et dans l'UE | Long terme (≥ 4 ans) |
| Augmentation des violations de cybersécurité | -1.8% | Mondial avec un focus réglementaire dans l'UE et en Amérique du Nord | Moyen terme (2 à 4 ans) |
| Complexité réglementaire pour les nouvelles classes de dispositifs | -1.5% | Mondial avec les barrières les plus élevées dans l'UE et en Amérique du Nord | Long terme (≥ 4 ans) |
| Contraintes de bande passante dans les zones mal desservies | -1.2% | Mondial avec des défis aigus sur les marchés émergents | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Les plateformes propriétaires héritées entravant l'interopérabilité
Les hôpitaux qui utilisent encore des moniteurs de chevet cloisonnés font face à une double saisie des flux de travail et à des frais d'intégration élevés chaque fois qu'un nouveau module connecté est introduit. Bien que HL7 FHIR promette la fluidité des données, l'adoption inégale par les fournisseurs oblige les prestataires à recourir à des intergiciels qui augmentent le coût total de possession et ralentissent les cycles de renouvellement. Les équipes d'achats, méfiantes face au risque d'actifs orphelins, restreignent souvent les appels d'offres aux fournisseurs disposant de feuilles de route API ouvertes éprouvées, limitant l'accès au marché pour les innovateurs de niche et tempérant la croissance globale du marché des dispositifs médicaux connectés.
L'augmentation des violations de cybersécurité ciblant les points de terminaison IoMT
Les exploits de rançongiciels réussis contre des pompes à perfusion et des moniteurs de cardiologie en 2024 ont intensifié l'examen au niveau des conseils d'administration de la gestion des risques liés à l'IoMT. Le règlement européen sur les dispositifs médicaux (MDR) oblige désormais les fabricants à soumettre une documentation sur la nomenclature logicielle, ce qui augmente les dépenses de pré-commercialisation pour les startups ne disposant pas d'équipes d'ingénierie dédiées à la sécurité des dispositifs médicaux. Les hôpitaux imposent des listes de contrôle strictes pour le renforcement des dispositifs, ce qui allonge les cycles d'évaluation et retarde la comptabilisation des revenus pour les fournisseurs, même lorsque la valeur clinique est démontrée. Les fournisseurs capables de présenter une certification ISO 27001 et des résultats de tests de pénétration réguliers gagnent la préférence en matière d'approvisionnement, mais doivent absorber des coûts de conformité permanents plus élevés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie de connectivité :
la 5G étend la portée cliniqueEn 2025, le Wi-Fi représentait 42,78 % de la part de marché des dispositifs médicaux connectés, car la plupart des établissements de soins aigus disposent déjà d'architectures WLAN d'entreprise. La même année, la 5G a amorcé sa trajectoire de rupture, portée par des dépenses d'investissement télécom atteignant 140 milliards USD en Asie-Pacifique. L'ultra-faible latence donne aux laboratoires d'électrophysiologie la confiance nécessaire pour diffuser des données de cartographie cardiaque haute définition pour des consultations à distance, tandis que les modules LPWAN réduisent les batteries des moniteurs néonataux pour s'intégrer dans des emmaillotages portables. L'IoT satellitaire comble les pannes lors des missions de réponse aux catastrophes, garantissant une disponibilité de 99,999 % exigée dans les accords de niveau de service des centres de traumatologie.
L'adoption accélérée de la 5G signale un pivot structurel sur le marché des dispositifs médicaux connectés, passant des stations fixes vers des plateformes d'analyses indépendantes de la localisation. À mesure que les licences de spectre migrent vers des cadres Open-RAN, les fabricants de dispositifs gagnent en flexibilité pour intégrer des cartes SIM agnostiques aux opérateurs qui s'auto-provisionnent dans de multiples juridictions, rationalisant les lancements de produits mondiaux. L'harmonisation réglementaire sous les directives de l'UIT limite les tests de radiofréquences personnalisés, réduisant les délais de certification jusqu'à trois mois et accélérant l'entrée sur les marchés d'exportation à la croissance la plus rapide.

Par type de dispositif :
les dispositifs portables ancrent les volumes tandis que les implantables font monter la valeurLes dispositifs externes portables contrôlaient 62,88 % de la part de marché des dispositifs médicaux connectés en 2025, soutenus par la familiarité des consommateurs avec les interfaces de montres intelligentes. Les pompes intelligentes implantables sont cependant sur la bonne voie pour un TCAC de 18,12 %, les tapis de charge sans fil allongeant les intervalles de remplacement et les boîtiers biorésorbables atténuant l'anxiété liée au retrait chirurgical. Les dispositifs ingérables jetables occupent une niche tactique pour la surveillance des infections à court terme pendant les cycles de chimiothérapie, tandis que les moniteurs stationnaires restent indispensables pour les unités de télémétrie qui exigent une fidélité de forme d'onde dépassant les spécifications grand public.
Les dispositifs implantables séduisent les payeurs, car les algorithmes d'ajustement continu des doses peuvent réduire le gaspillage de médicaments à deux chiffres, offrant des économies quantifiables qui justifient des investissements en capital initiaux plus élevés. Les fabricants de dispositifs portables, quant à eux, développent des niveaux d'abonnement cloud qui regroupent les mises à jour d'algorithmes, le stockage sécurisé et le coaching multilingue pour fidéliser les revenus annuels. Au fil du temps, les avancées en miniaturisation devraient estomper les frontières entre catégories, donnant naissance à des patchs semi-implantables qui combinent la facilité d'auto-administration des dispositifs portables avec les avantages d'observance des systèmes entièrement intégrés.
Par application :
la téléréanimation stimule la transformation des soins critiquesLa télésurveillance des patients détenait une part dominante de 37,45 % du marché des dispositifs médicaux connectés en 2025, car elle a démontré un retour sur investissement rapide en réduisant les réadmissions pour les cohortes atteintes de BPCO et d'insuffisance cardiaque. Les plateformes de téléréanimation et de médecine interactive, dont la croissance est projetée à un TCAC de 26,68 %, aident les hôpitaux régionaux à accéder à des spécialistes en soins critiques sans déplacer les patients, palliant les déficits de personnel qui se sont accentués durant la pandémie. Les modules de gestion des médicaments utilisant des plaquettes thermoformées étiquetées NFC affichent des améliorations à deux chiffres de l'observance, se traduisant par moins d'événements indésirables médicamenteux et de moindres pénalités pour les payeurs.
En parallèle, les suites d'imagerie connectée transmettent désormais des reconstructions 3D quasi sans perte aux moteurs d'IA cloud qui pré-classent les résultats pour examen par le radiologue, réduisant de plusieurs minutes le délai moyen de rendu des rapports. Les tableaux de bord d'automatisation des flux de travail superposent la télémétrie des dispositifs sur les cartes de disponibilité des lits, permettant aux infirmières responsables de redéployer les ressources en temps réel, ce qui améliore le débit des patients et la satisfaction du personnel. Le pipeline comprend également des applications de soins préventifs qui orientent les utilisateurs à IMC élevé vers des interventions de mode de vie, illustrant comment le mix d'applications migre en amont vers le bien-être et en aval vers les zones d'intervention aiguë.
Par utilisateur final :
les soins à domicile prennent de l'élanLes hôpitaux et systèmes de santé représentent encore 64,92 % des commandes du marché des dispositifs médicaux connectés, car les budgets d'investissement et les politiques de cybersécurité s'alignent sur les processus d'achat des grandes entreprises. Pourtant, les environnements de soins à domicile devraient enregistrer un TCAC de 20,58 %, les populations vieillissantes demandant un soutien pour les maladies chroniques qui évite les réadmissions coûteuses. Les centres chirurgicaux ambulatoires déploient des moniteurs connectés pour étendre la vigilance post-procédurale sans prolonger les séjours en hospitalisation, libérant davantage de rotations de salles par jour tout en maintenant les indicateurs de sécurité. Les laboratoires de recherche, quant à eux, intègrent les API des dispositifs dans des lacs de données qui alimentent des études de données probantes du monde réel requises pour la surveillance post-commercialisation.
Les payeurs en Amérique du Nord remboursent désormais la télémétrie cardiaque à domicile pour les patients post-TAVI, validant la thèse d'évitement des coûts de la surveillance à distance. Les agences de défense pilotent des biocapteurs robustifiés qui suivent les constantes vitales des soldats lors de déploiements prolongés sur le terrain, un cas d'usage qui offre aux fournisseurs des contrats stables à long terme tout en faisant progresser la maturité de l'analyse en périphérie. À mesure que les thérapeutiques numériques fusionnent avec le matériel de surveillance, les canaux directs aux consommateurs ouvriront probablement un autre front sur le marché des dispositifs médicaux connectés, élargissant davantage le spectre des utilisateurs finaux.
Analyse géographique
Marché des Dispositifs Médicaux Connectés en Amérique du Nord
L'Amérique du Nord a représenté 40,42 % des revenus de 2025 grâce à l'extension de la couverture Medicare et aux voies d'accélération de la FDA qui ont réduit les délais d'approbation des dispositifs dotés d'intelligence artificielle. La forte pénétration des dossiers médicaux électroniques et le solide remboursement par les assureurs privés permettent aux prestataires d'intégrer de nouveaux capteurs sans refonte complexe des interfaces, renforçant ainsi la vitesse d'adoption régionale. La région abrite également le plus grand parc installé de campus hospitaliers compatibles 5G, offrant aux fournisseurs une plateforme idéale pour les applications à faible latence telles que le guidage par bronchoscopie robotique.
Marché des Dispositifs Médicaux Connectés en Asie-Pacifique
L'Asie-Pacifique est le territoire à la croissance la plus rapide, enregistrant un CAGR de 26,58 % jusqu'en 2031, porté par 140 milliards USD de programmes de numérisation des soins de santé et par l'harmonisation réglementaire dans le cadre du Forum international des régulateurs de dispositifs médicaux. Le circuit d'examen prioritaire simplifié de la Chine a considérablement réduit les délais d'approbation des dispositifs de cardiologie innovants, stimulant l'investissement national en R et D et attirant des coentreprises multinationales. En Inde, des partenariats public-privé financent des projets pilotes de télé-réanimation dans les villes de deuxième rang, validant l'économie du marché des Dispositifs Médicaux Connectés dans des contextes à ressources limitées.
Marché des Dispositifs Médicaux Connectés en EMEA et en Amérique du Sud
L'Europe affiche une expansion régulière, le Règlement relatif aux dispositifs médicaux imposant un cadre de conformité unique permettant aux fournisseurs d'amortir les coûts de mise en conformité sur une base adressable plus large. Toutefois, des exigences plus strictes en matière de preuves cliniques allongent la préparation des dossiers, incitant de nombreuses PME à réserver des créneaux auprès d'organismes notifiés deux ans à l'avance pour éviter les goulets d'étranglement. Le Moyen-Orient, l'Afrique et l'Amérique du Sud accusent encore un retard en termes de dépenses absolues, mais modernisent rapidement leurs infrastructures de télécommunications, notamment dans les États du Golfe financés par le pétrole et dans le cadre de la réforme des soins primaires au Brésil, créant ainsi des poches émergentes de forte croissance pour les solutions de télémétrie.
Paysage réglementaire
Les dispositifs médicaux connectés sont régis par les réglementations relatives aux dispositifs médicaux, avec des exigences superposées pour le logiciel, la cybersécurité et le traitement des données cliniques. Aux États-Unis, la FDA a mis à jour ses lignes directrices intitulées « Cybersecurity in Medical Devices: Quality System Considerations and Content of Premarket Submissions » le 3 février 2026, renforçant les contrôles de cybersécurité en tant que composante du système de gestion de la qualité et reflétant les attentes réglementaires relatives aux « cyber devices » connectés au titre de la Section 524B du FD&C Act. Ces exigences accordent une importance accrue au développement sécurisé, aux processus de divulgation et à la documentation de cybersécurité préalable à la mise sur le marché pour les dispositifs en réseau utilisés dans le RPM, la télé-réanimation et la surveillance hospitalière.
En Europe, l'évaluation de conformité MDR et les opérations des organismes notifiés continuent de se durcir. Le règlement délégué (UE) 2026/1359 de la Commission (adopté le 20 mars 2026) modifie certains éléments du MDR relatifs aux exemptions de documentation pour les dispositifs implantables de classe IIb, tandis que le règlement d'exécution (UE) 2026/977 de la Commission (adopté le 4 mai 2026) établit des exigences uniformes de gestion de la qualité et de procédure pour les évaluations des organismes notifiés au titre du MDR et de l'IVDR. À l'échelle mondiale, l'IMDRF a publié le « Playbook for Medical Device Regulatory Reliance Programs » (IMDRF/GRRP WG/N89 FINAL: 2026) le 26 février 2026, signalant une dynamique en faveur d'approches fondées sur la confiance mutuelle susceptibles de réduire les évaluations redondantes entre juridictions pour les portefeuilles multinationaux de dispositifs connectés.
Analyse de la chaîne de valeur
La chaîne de valeur des dispositifs médicaux connectés commence avec les fournisseurs de capteurs, de semi-conducteurs et de modules de connectivité (Wi-Fi, BLE, cellulaire/LPWAN, et de plus en plus 5G), puis se poursuit avec la conception et la fabrication OEM sous contrôles QMS propres aux dispositifs médicaux. À partir de là, le développement logiciel couvre le firmware des dispositifs, les plateformes cloud, l'analytique et les middlewares d'intégration. La distribution et le déploiement passent généralement par les organisations d'achat hospitalières, les partenaires de distribution et les prestataires de services qui accompagnent le provisionnement, l'intégration et l'insertion dans les flux de travail cliniques, les voies de remboursement (notamment les programmes RPM) façonnant les combinaisons dispositif-logiciel qui parviennent à s'imposer à grande échelle.
Comme les dispositifs connectés couvrent plusieurs environnements de soins, les couches d'interopérabilité (intégration DME, API et modèles de données) et le support continu du cycle de vie (correctifs, surveillance et diagnostics à distance) constituent des étapes clés créatrices de valeur, au même titre que la production matérielle. Les goulots d'étranglement apparaissent de plus en plus dans les opérations logicielles réglementées et la gestion des changements post-commercialisation plutôt que dans la logistique physique. Les exigences de cybersécurité dès la conception et la gouvernance des mises à jour OTA relient fournisseurs, fabricants OEM et éditeurs de logiciels autour de processus de documentation et de qualité partagés, poussant les entreprises à aligner la gestion des données réglementaires et produit entre PLM, eQMS, ERP et RIMS afin de préserver la traçabilité (y compris l'UDI et les certificats le cas échéant). L'évolution de 2026 vers une cybersécurité alignée sur les QMS et des pratiques d'évaluation de conformité davantage normalisées renforce le rôle des sous-traitants de fabrication conformes, des chaînes d'outils logiciels validées et des partenaires d'intégration capables de réduire les frictions de déploiement pour les hôpitaux et les programmes de soins à domicile.
Paysage concurrentiel
Principales entreprises du marché des dispositifs médicaux connectés
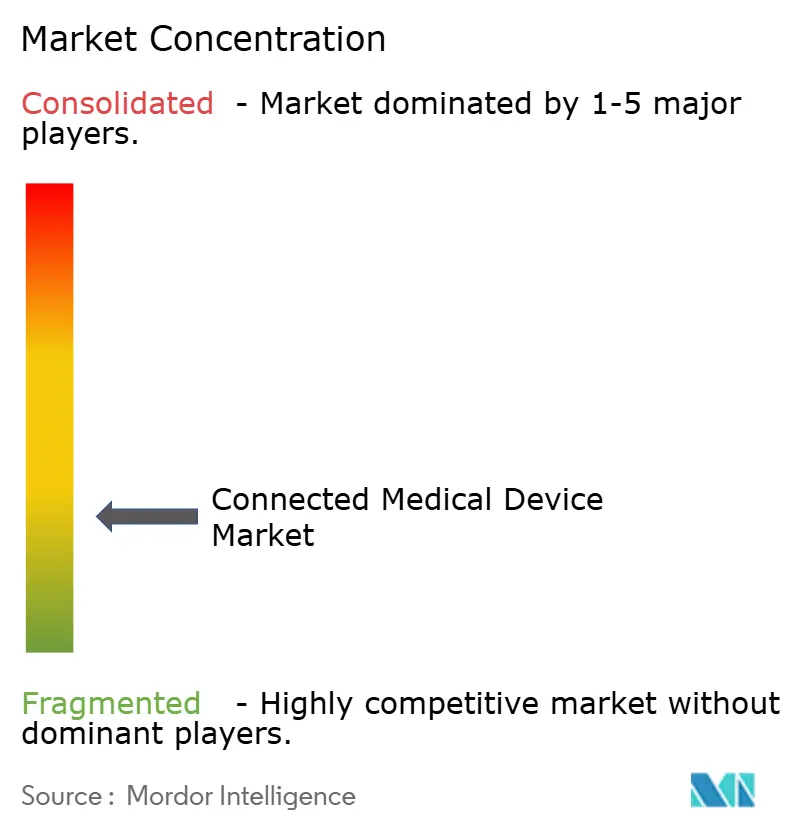
Le marché des dispositifs médicaux connectés reste modérément fragmenté, les cinq premiers fournisseurs contrôlant bien moins de 40 % des revenus mondiaux, une distribution qui continue d'attirer des acteurs spécialisés. Medtronic, Abbott et Philips s'appuient sur des décennies de données d'essais cliniques et de solides équipes réglementaires pour défendre leurs franchises principales tout en s'associant avec des opérateurs télécom pour des services gérés complémentaires. Le pacte d'intégration 2024 entre Abbott et Medtronic, qui associe les capteurs FreeStyle Libre aux pompes à insuline automatisées, souligne une tendance vers la coopétition visant à offrir des parcours patients fluides. [2]
Des entreprises adjacentes à la technologie telles que GE HealthCare et Cisco exportent leur expertise en orchestration cloud et en sécurité réseau pour se tailler des niches dans l'analyse d'imagerie et les réseaux locaux médicaux à confiance zéro. Les startups en informatique en périphérie se concentrent sur des conceptions d'inférence au niveau du capteur qui réduisent les coûts de bande passante cloud et répondent aux règles de souveraineté des données en Europe et au Moyen-Orient. La mise à niveau de l'algorithme SMART Pass de Boston Scientific pour sa plateforme S-ICD illustre comment les mises à jour logicielles peuvent générer de nouvelles revendications cliniques sans reconception matérielle, prolongeant les cycles de vie des produits et protégeant les parts contre les entrants portables agnostiques aux moniteurs.[3]
L'appétit pour les fusions et acquisitions devrait augmenter à mesure que les normes d'interopérabilité arrivent à maturité et que les clauses cyber du Règlement sur les dispositifs médicaux accroissent les charges de conformité, faisant pencher l'avantage vers les acteurs capables d'amortir les dépenses de certification sur plusieurs gammes de produits. Les valorisations intègrent désormais de plus en plus les viviers de talents en IA et les ensembles de données propriétaires, rendant les startups riches en données des cibles de croissance externe attrayantes pour les acteurs établis cherchant à renforcer leurs voies de développement d'algorithmes.
Leaders du secteur des dispositifs médicaux connectés
-
Honeywell International Inc.
-
GE HealthCare Technologies Inc.
-
Abbott Laboratories
-
Medtronic plc
-
Koninklijke Philips N.V.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Dispositifs Médicaux Connectés Entreprises couvertes dans ce rapport
- Medtronic plc
- Koninklijke Philips N.V.
- Boston Scientific Corporation
- Abbott Laboratories
- Garmin Ltd.
- BIOTRONIK SE and Co. KG
- Honeywell International Inc.
- Stanley Black and Decker, Inc. (Stanley Healthcare)
- NXP Semiconductors N.V.
- GE HealthCare Technologies Inc.
- Siemens Healthineers AG
- DexCom, Inc.
- Omron Healthcare Co., Ltd.
- Masimo Corporation
- ResMed Inc.
- Teladoc Health, Inc.
- Cisco Systems, Inc.
- Hill-Rom Holdings, Inc.
- Capsule Technologies, Inc.
- Oracle Cerner Corporation
- Apple Inc.
- Fitbit LLC
- AliveCor, Inc.
Opportunités de marché et perspectives d'avenir
L'interopérabilité et l'intégration de plateformes restent un domaine de blanc significatif, car les prestataires continuent de subir des coûts et des retards lors de l'intégration de nouveaux terminaux connectés dans les flux de travail cliniques. HL7 International a lancé le Caliper FHIR Accelerator le 24 mai 2026 pour soutenir l'interopérabilité standardisée et en temps réel des données des dispositifs médicaux entre les environnements cliniques et domiciliaires, ce qui renforce la préférence des acheteurs pour les écosystèmes de dispositifs réduisant la charge d'intégration et améliorant la portabilité des données. Les fournisseurs qui associent des dispositifs connectés à des flux de données alignés sur FHIR, à une gestion de l'identité des dispositifs et à des contrôles de sécurité de niveau entreprise peuvent se différencier dans les appels d'offres hospitaliers et des systèmes de santé mettant l'accent sur des interfaces ouvertes plutôt que sur des piles propriétaires héritées.
Une deuxième opportunité se situe dans les domaines connexes de la thérapie connectée et de l'aide à la décision, où les données des dispositifs, l'imagerie et les systèmes procéduraux sont reliés en parcours de soins longitudinaux. En 2026, plusieurs mouvements pertinents illustrent cette tendance : Medtronic a élargi son alliance avec GE HealthCare pour intégrer des technologies de surveillance à des plateformes plus larges, et Philips a mis l'accent sur la connexion de la surveillance des patients et du diagnostic à une intelligence de soins fondée sur une plateforme. À mesure que les exigences de cybersécurité et de qualité continuent de se formaliser, les fournisseurs qui opérationnalisent les mises à jour post-commercialisation sécurisées, la gestion de parc et la génération de preuves en conditions réelles peuvent raccourcir les cycles d'évaluation des acheteurs et favoriser un déploiement plus large dans les environnements de soins à domicile, les programmes de télé-réanimation et la surveillance hospitalière de haute acuité.
Développements industriels récents dans Marché des Dispositifs Médicaux Connectés
- Juillet 2026 : Philips a lancé le système d'échographie Alturion doté de flux de travail basés sur l'IA après avoir obtenu l'autorisation 510(k) de la FDA américaine et le marquage CE. Ce lancement renforce les flux de travail d'imagerie connectée assistée par IA dans les environnements cliniques à fort volume et soutient les stratégies de plateforme reliant le diagnostic à des parcours de soins connectés plus larges.
- Mai 2026 : Medtronic a annoncé son intention d'acquérir SPR Therapeutics pour 650 millions USD, ajoutant des capacités de stimulation nerveuse périphérique percutanée temporaire utilisées dans la gestion de la douleur chronique. Cette opération élargit l'empreinte de Medtronic en matière de thérapie connectée et ajoute une modalité génératrice de données supplémentaire pouvant être intégrée dans des plateformes de gestion longitudinale des patients.
- Novembre 2024 : Siemens Healthineers s'est engagé à hauteur de 250 millions EUR pour un nouveau site de fabrication d'aimants dans le North Oxfordshire afin de sécuriser l'approvisionnement en composants d'IRM. Cet investissement renforce la résilience des chaînes d'approvisionnement de matériel diagnostique qui sous-tendent les parcs d'imagerie connectée et la connectivité des flux de travail associés dans les hôpitaux.
Marché des Dispositifs Médicaux Connectés Portée du rapport et méthodologie de recherche
Définition et Couverture du Marché
Ce marché couvre les dispositifs médicaux qui capturent des données relatives au patient ou au dispositif et les transmettent via une liaison filaire ou sans fil à des fins de surveillance, d'aide au diagnostic, d'aide thérapeutique ou d'utilisation dans les flux de travail cliniques dans les établissements de soins de santé et à domicile.
Exclusions du périmètre : Nous excluons les logiciels de télésanté purs, les applications grand public de bien-être général sans rôle de dispositif médical, et les infrastructures réseau autonomes qui ne sont pas vendues dans le cadre d'une offre de dispositif médical connecté.
Aperçu de la Segmentation
- Par technologie de connectivité
- Wi-Fi
- Bluetooth à faible énergie (BLE)
- Communication en champ proche (NFC)
- Zigbee
- Cellulaire (3G/4G/5G et LPWAN)
- Autre LPWAN
- IoT satellitaire
- Par type de dispositif
- Dispositifs externes portables
- Dispositifs implantables
- Dispositifs stationnaires
- Capteurs jetables / ingérables
- Outils de diagnostic portables
- Par application
- Télésurveillance des patients
- Opérations cliniques et gestion des flux de travail
- Imagerie connectée
- Gestion des médicaments
- Téléréanimation / médecine interactive
- Programmes de prévention et de bien-être
- Par utilisateur final
- Hôpitaux et systèmes de santé
- Centres chirurgicaux ambulatoires
- Environnements de soins à domicile
- Patients/Consommateurs
- Laboratoires de recherche et de diagnostic
- Payeurs/Assureurs
- Institutions gouvernementales et de défense
- Autres utilisateurs finaux
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie et Nouvelle-Zélande
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- CCG
- Turquie
- Israël
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigéria
- Kenya
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire a été utilisée pour établir le contexte du marché, aligner les définitions et construire le premier ensemble d'indicateurs de l'offre et de la demande avant de procéder aux vérifications primaires. Nous avons consulté des sources publiques telles que les bases de données de dispositifs de la FDA américaine et les notes d'orientation, le CDC américain pour les signaux de charge des maladies chroniques, l'Organisation mondiale de la Santé pour les indicateurs des systèmes de santé, et les statistiques de santé de l'OCDE pour comprendre les modes de prestation de soins.
Nous avons également utilisé des sources telles que UN Comtrade pour les vérifications de la direction des échanges commerciaux sur les catégories de dispositifs pertinentes, des revues à comité de lecture pour les données probantes sur l'adoption et les résultats en matière de surveillance à distance, ainsi que des rapports annuels et des présentations aux investisseurs pour identifier la composition des produits et l'exposition des revenus aux fonctionnalités connectées. Pour le contexte au niveau des entreprises et le suivi des événements, nous avons également utilisé des abonnements payants axés sur les données financières et le renseignement d'entreprise, ainsi que des brevets pour cartographier les tendances en matière de connectivité et de détection. Les sources mentionnées ci-dessus sont illustratives, et de nombreuses autres références publiques ont été utilisées pour la collecte, les recoupements et les clarifications.
Entretiens Primaires et Enquêtes
Le travail primaire s'est concentré sur la validation de ce qui est réellement monétisé en tant que dispositif médical connecté par rapport aux logiciels et services adjacents, et sur la manière dont la tarification est structurée selon les canaux. Nous avons échangé avec un ensemble de fabricants de dispositifs, de parties prenantes en matière de composants et de solutions de connectivité, de distributeurs, de prestataires et de décideurs en matière de santé numérique en Asie-Pacifique, en EMEA et dans les Amériques, puis nous avons effectué des appels de suivi lorsque des lacunes sont apparues dans les hypothèses relatives à la composition des dispositifs ou à leur utilisation.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Directeurs généraux (CXO) : 16 % | Asie-Pacifique : 45 % |
| Niveau intermédiaire : 48 % | Responsables fonctionnels/d'unité : 26 % | EMEA : 37 % |
| Acteurs de plus petite taille : 22 % | Responsables : 58 % | Amériques : 18 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement commence par une construction descendante dans laquelle la demande de dispositifs de santé est reconstituée à l'aide d'indicateurs d'adoption de dispositifs connectés dans les différents contextes de soins, puis filtrée en fonction de ce qui est vendu en tant que produit dispositif médical dans chaque région. Les totaux sont corroborés par des approximations ascendantes sélectives, telles que les volumes échantillonnés par grands groupes de dispositifs multipliés par des prix de vente moyens réalistes, ainsi que par des vérifications de canaux qui signalent tout double comptage entre le matériel du dispositif et les modules complémentaires de connectivité.
Les principaux paramètres utilisés dans le modèle comprennent la base installée et les cycles de remplacement des dispositifs de surveillance et thérapeutiques, les signaux d'inscription et d'utilisation de la surveillance à distance des patients, la prévalence des maladies chroniques et la composition par âge par région, la dynamique réglementaire et de remboursement pour les parcours de soins surveillés, ainsi que le glissement de la composition vers les formats portables et intégrés en interne. Lorsque la visibilité ascendante est plus limitée, les lacunes sont comblées en utilisant des ratios de substitution issus de catégories de dispositifs comparables, puis soumis à des tests de résistance avec les retours d'entretiens, afin que les totaux finaux restent explicables. Les prévisions sont réalisées à l'aide d'une régression multivariée avec des vérifications de scénarios, dans lesquelles des variables telles que la charge des maladies chroniques, le rythme d'expansion du remboursement et la pénétration de la connectivité sont déplacées dans des fourchettes réalistes et réconciliées avec la disponibilité des produits côté offre et la direction des prix.
Validation des Données et Cycle de Mise à Jour
Les résultats sont validés par de multiples vérifications, notamment des tests de variance d'une année sur l'autre, des contrôles de cohérence des parts régionales et des comparaisons avec des indicateurs indépendants tels que la direction des expéditions de dispositifs, les signaux de dépenses de santé et les tendances rapportées en matière de composition de produits connectés. Lorsqu'une variation importante est observée dans un groupe de dispositifs ou une région, nous revérifions les définitions, réexaminons les hypothèses clés et recontactons certains interviewés pour confirmer si le changement est réel ou induit par le modèle.
Avant la validation finale, le modèle et le rapport rédigé font l'objet d'une révision analytique en plusieurs étapes afin que les calculs, les unités et la gestion du périmètre restent cohérents d'une section à l'autre. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements significatifs surviennent, suivies d'une vérification finale avant livraison pour s'assurer que les clients reçoivent la vue la plus récente.
Taille du Marché des Dispositifs Médicaux Connectés de Mordor Intelligence Comparée à d'Autres Estimations Publiées
Les valeurs de marché publiées pour les dispositifs médicaux connectés ne correspondent souvent pas entre elles, car la ligne de périmètre peut évoluer de manière subtile, et les hypothèses de tarification et d'adoption amplifient ensuite la différence. Des écarts apparaissent également lorsqu'un éditeur utilise une année de départ différente, applique une courbe de pénétration de la connectivité plus rapide, ou convertit les devises à un moment différent.
Dans cette étude, le principal facteur d'écart est la question de savoir si les catégories adjacentes telles que les dispositifs de santé connectés au sens large, les objets connectés de fitness grand public et les plateformes numériques hors dispositifs sont comptabilisées, ainsi que la rapidité avec laquelle les prix de vente moyens sont supposés augmenter pour les fonctionnalités connectées et la surveillance groupée. Certaines estimations s'appuient également fortement sur un taux de croissance unique sur toute la fenêtre de prévision, même lorsque l'adoption du remboursement et l'adoption des flux de travail des prestataires progressent généralement par étapes. Dans ces cas, le périmètre des revenus limités aux dispositifs et la logique d'adoption par étapes expliquent l'écart par rapport à Mordor Intelligence.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 75,99 milliards USD (2025) | |
| Cabinet de Conseil Régional A | 57,56 milliards USD (2025) | Adopte une vision plus étroite de la monétisation dans laquelle plusieurs catégories de dispositifs connectés sont traitées comme du bien-être grand public, et applique une trajectoire de croissance plus fortement axée sur la pénétration sans autant de vérifications par étapes du remboursement et des flux de travail des prestataires. |
| Revue Professionnelle B | 48,68 milliards USD (2024) | S'ancre sur une base 2024 et semble inclure moins de regroupements de groupes de dispositifs cliniques, avec une visibilité limitée sur la manière dont la hausse des prix de vente moyens et les cycles de remplacement sont normalisés selon les régions. |
La comparaison montre que l'écart est principalement créé par ce qui est comptabilisé comme flux de revenus d'un dispositif médical, et par la rapidité avec laquelle l'adoption et la tarification sont projetées d'une année sur l'autre. En ancrant la construction sur des signaux de demande au niveau du dispositif tels que les cycles de remplacement et l'adoption des soins surveillés, puis en recoupant les totaux avec des calculs de prix de vente moyen par volume échantillonné, nous maintenons l'estimation reproductible et plus facile à auditer lorsque les hypothèses changent.
Questions clés traitées dans le rapport
Quelle est la valeur projetée du marché des dispositifs médicaux connectés d'ici 2031 ?
Le marché devrait atteindre 173,26 milliards USD d'ici 2031, reflétant un TCAC de 14,72 %.
Quelle technologie de connectivité connaît la croissance la plus rapide dans les dispositifs connectés ?
La 5G devrait progresser à un TCAC de 26,95 % jusqu'en 2031, à mesure que les cas d'usage à ultra-faible latence arrivent à maturité.
Pourquoi les environnements de soins à domicile sont-ils essentiels pour l'adoption future des dispositifs ?
La surveillance à domicile soutient les populations vieillissantes et réduit les réadmissions, entraînant un TCAC de 20,58 % pour ce segment.
Quelle région générera le plus de revenus supplémentaires d'ici 2031 ?
L'Asie-Pacifique, portée par 140 milliards USD de dépenses de numérisation et l'harmonisation réglementaire, affiche le TCAC régional le plus élevé à 26,58 %.
Quelle région détient la plus grande part dans le marché des dispositifs médicaux connectés ?
En 2025, l'Amérique du Nord représente la plus grande part de marché dans le marché des dispositifs médicaux connectés.
Comment les fonctionnalités d'IA font-elles évoluer les propositions de valeur des dispositifs connectés ?
Les analyses prédictives transforment les moniteurs passifs en outils d'aide à la décision, améliorant les résultats et allégeant la charge de travail des cliniciens, ce qui renforce l'attrait à l'achat.