
Taille et parts du marché du dessalage et de l'échange de tampon
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 1.49 Milliards de dollars |
| Taille du Marché (2031) | 2.41 Milliards de dollars |
| Growth Rate (2026 - 2031) | 10.12 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
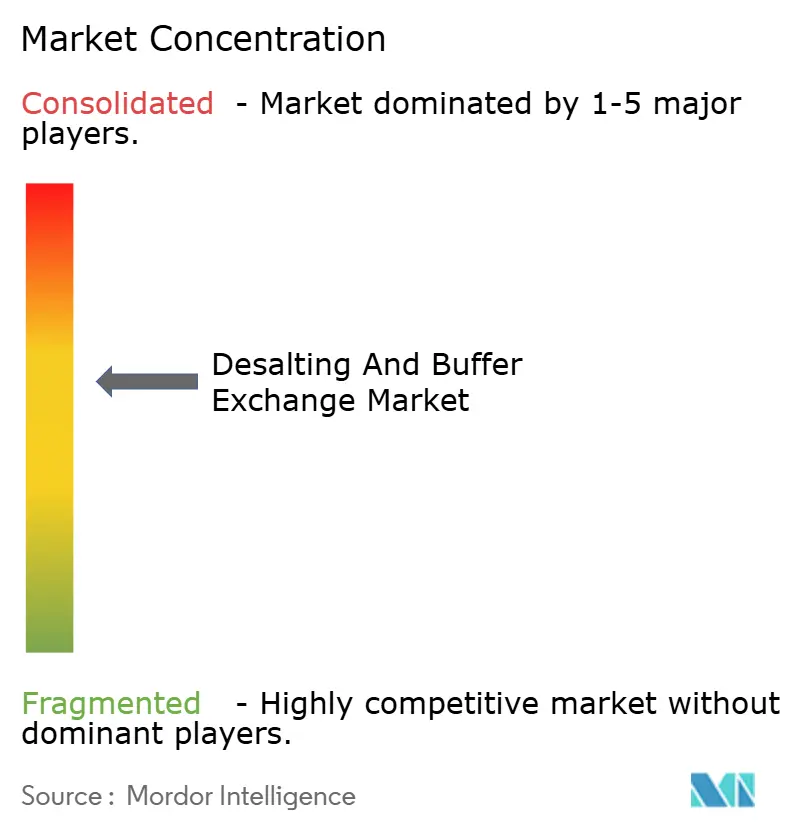
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du dessalage et de l'échange de tampon par Mordor Intelligence
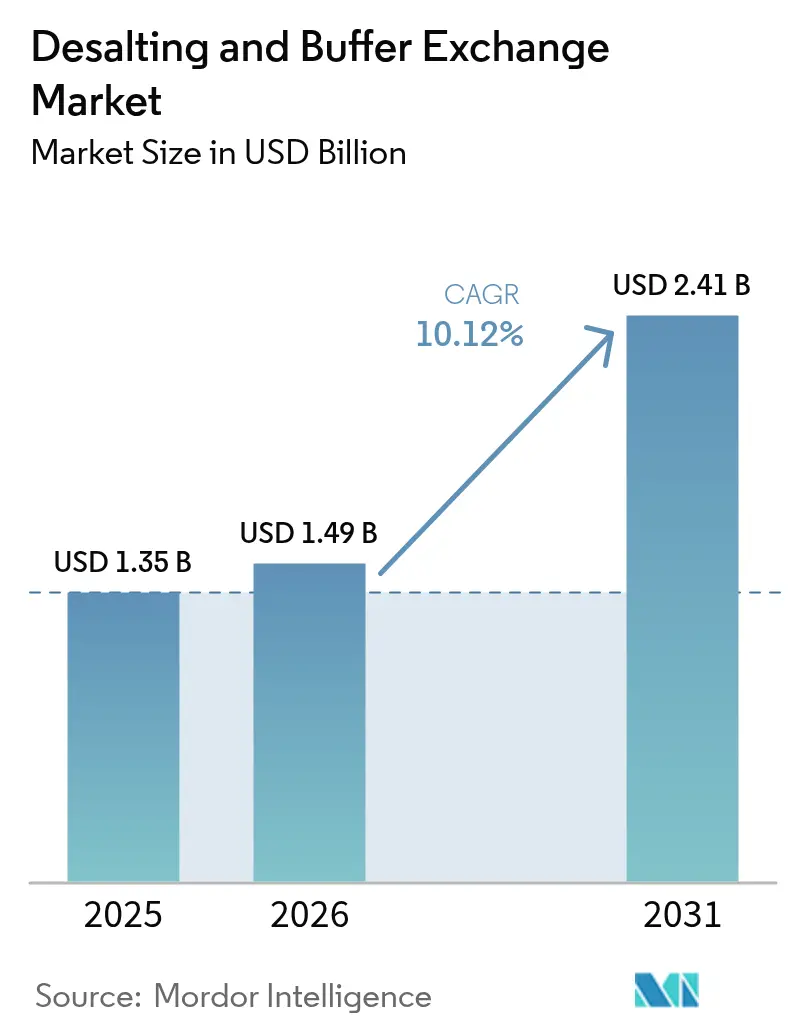
La taille du marché du dessalage et de l'échange de tampon était évaluée à 1,35 milliard USD en 2025 et est estimée à croître de 1,49 milliard USD en 2026 pour atteindre 2,41 milliards USD d'ici 2031, à un TCAC de 10,12 % au cours de la période de prévision (2026-2031). La dynamique de la demande est façonnée par la montée en puissance rapide de la production mondiale de produits biologiques, par l'accroissement des capacités de fabrication de vaccins et par le renforcement des exigences réglementaires en matière de pureté en aval. Les organisations de développement et de fabrication sous contrat (CDMO) consacrent des capitaux substantiels à des installations à grande échelle, ce qui élargit la base installée d'équipements de purification et stimule les ventes récurrentes de consommables. Les colonnes de centrifugation restent l'outil de référence des laboratoires de recherche, tandis que les dispositifs de filtration centrifuge et les membranes à usage unique connaissent une adoption accélérée à mesure que les installations recherchent un débit plus élevé et une charge de validation réduite. Sur le plan géographique, l'Amérique du Nord conserve une position de leadership technologique, mais une expansion sur des sites vierges soutenue et un soutien politique en Asie-Pacifique confèrent à cette région le potentiel de croissance le plus élevé. La dynamique concurrentielle favorise les fournisseurs capables de regrouper matériel, consommables et outils analytiques en plateformes intégrées qui raccourcissent les délais de transfert technologique et améliorent la conformité réglementaire.
Principaux enseignements du rapport
- Par produit, les colonnes de centrifugation détenaient 37,62 % de la part du marché du dessalage et de l'échange de tampon en 2025, tandis que les dispositifs de filtration centrifuge devraient progresser à un TCAC de 12,18 % jusqu'en 2031.
- Par technique, la chromatographie a capté 43,75 % des revenus en 2025 ; les méthodes de filtration s'étendent à un TCAC de 12,41 % jusqu'en 2031.
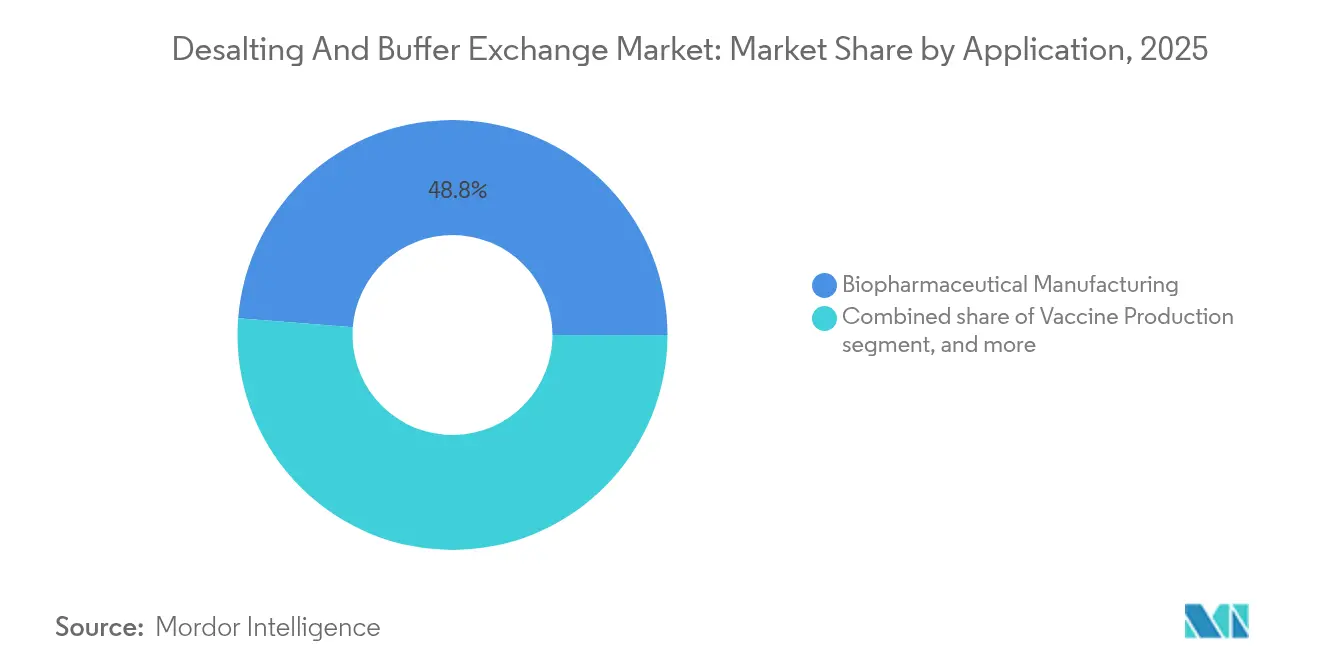
- Par application, la fabrication biopharmaceutique représentait 48,76 % de la taille du marché du dessalage et de l'échange de tampon en 2025, tandis que la production de vaccins devrait croître à un TCAC de 13,47 % jusqu'en 2031.
- Par échelle, les opérations à l'échelle laboratoire représentaient 57,84 % de la part en 2025, mais l'échelle de fabrication commerciale progresse à un TCAC de 13,29 % sur la période de prévision.
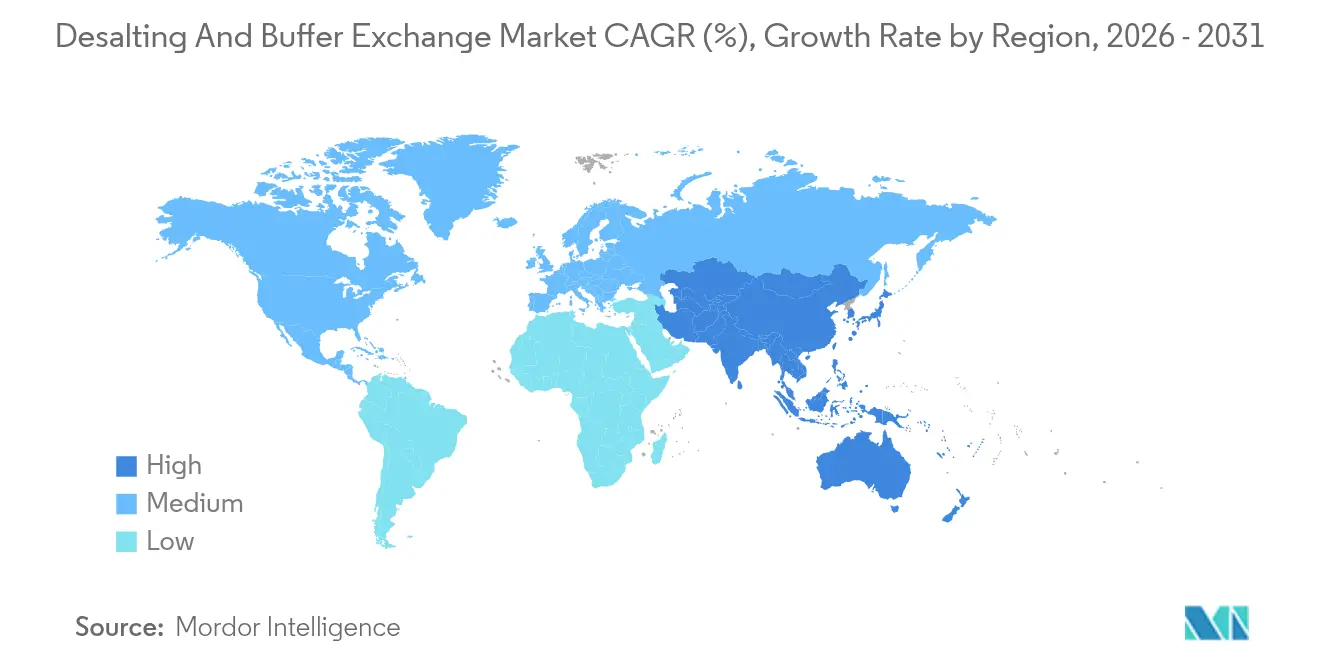
- Par géographie, l'Amérique du Nord était en tête avec 41,88 % de part en 2025, et l'Asie-Pacifique enregistre le TCAC régional le plus élevé de 11,22 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | % d'impact sur la prévision du TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Expansion de la capacité mondiale de fabrication de produits biologiques | +2.8% | Amérique du Nord, Europe, Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Investissements croissants dans la recherche génomique et protéomique | +2.1% | Amérique du Nord, Europe, Asie-Pacifique | Long terme (≥ 4 ans) |
| Avancées technologiques dans les plateformes de purification en aval | +1.9% | Mondial | Moyen terme (2 à 4 ans) |
| Croissance des organisations de développement et de fabrication sous contrat (CDMO) | +2.3% | Mondial avec essor en Asie-Pacifique | Court terme (≤ 2 ans) |
| Transition vers le bioprocédé continu et l'automatisation | +1.7% | Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Demande croissante pour la préparation d'échantillons diagnostiques à haut débit | +1.4% | Mondial avec accent sur l'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Expansion de la capacité mondiale de fabrication de produits biologiques
Les annonces de capacité à grande échelle continuent de remodeler les schémas d'approvisionnement sur le marché du dessalage et de l'échange de tampon. Samsung Biologics a sécurisé des contrats d'une valeur de 3,3 milliards USD en 2024, tandis que Lonza a acquis l'usine de Vacaville de Roche, ajoutant 330 000 litres de capacité de bioréacteur au réseau mondial[1]Journaliste, « Samsung Biologics décroche un contrat record », Fierce Pharma, fiercepharma.com. Chaque bioréacteur supplémentaire requiert une infrastructure en aval proportionnelle, comprenant des colonnes de dessalage, des cartouches de filtration et des modules de préparation de tampon. Des CDMO tels que Fujifilm Diosynth ont réservé plus de 8 milliards USD pour des extensions de sites qui entreront en service à mi-2025, signalant une hausse pluriannuelle de la demande de consommables. Les enjeux économiques sont significatifs car les rendements de purification influencent directement le coût des marchandises. Par conséquent, les biofabricants se tournent vers des dispositifs à haut débit qui minimisent les temps de rétention, réduisent la consommation de tampon et améliorent la consistance des lots.
Investissements croissants dans la recherche génomique et protéomique
La croissance du séquençage de nouvelle génération impose des exigences strictes en matière de pureté des acides nucléiques et des protéines. Les consortiums académiques et les unités de découverte pharmaceutique investissent dans des kits de dessalage capables de traiter des centaines d'échantillons à micro-échelle en parallèle sans contamination croisée[2]Équipe éditoriale, « La chromatographie continue gagne du terrain », BioProcess International, bioprocessintl.com. La Chine et l'Inde progressent vers la conformité aux bonnes pratiques de fabrication (BPF), élargissant l'empreinte mondiale des laboratoires analytiques avancés. Le développement de tests par intelligence artificielle resserre davantage les spécifications de tampon, poussant les opérateurs à déployer des systèmes d'échange de tampon automatisés qui assurent la reproductibilité sur des cycles prolongés. L'augmentation résultante des exigences en matière de débit renforce la demande de plateformes évolutives pouvant migrer de la découverte à la production pilote avec un minimum de changements de protocole.
Avancées technologiques dans les plateformes de purification en aval
La chromatographie continue, la filtration à flux tangentiel à passage unique et les chambres à usage unique imprimées en 3D illustrent le bond technologique en cours dans les opérations en aval. Les résines multimodales modernes présentent une tolérance accrue au sel, ce qui réduit le nombre d'étapes d'échange de tampon et raccourcit le temps de cycle. Des capteurs en temps réel suivent désormais la conductivité et la concentration du produit, permettant un contrôle en boucle fermée qui génère des rendements plus élevés. Les assemblages à usage unique réduisent la validation du nettoyage et favorisent la flexibilité multi-produits, bien qu'ils aggravent les défis de gestion des déchets. Les fournisseurs se différencient par des chimies de résine résistant à l'encrassement et des membranes maintenant un flux élevé dans des conditions continues, améliorant ainsi les indicateurs de coût par gramme pour les produits biologiques à grand volume.
Croissance des organisations de développement et de fabrication sous contrat (CDMO)
Le rapport annuel du CPHI prévoit que les CMO et les structures hybrides contrôleront 54 % de la capacité mondiale de produits biologiques d'ici 2028, amplifiant le rôle de gardien des grands partenaires d'externalisation à grande échelle. Les CDMO normalisent les équipements dans leurs réseaux afin d'exploiter des dossiers de validation globaux et de négocier des prix en volume sur les consommables. Des systèmes modulaires montés sur châssis permettent une reconfiguration rapide des lignes entre anticorps, thérapies cellulaires et vaccins à base d'acides nucléiques. Les petites entreprises de biotechnologie, soumises à une pression financière, s'appuient sur les suites en aval clés en main des CDMO pour comprimer les délais de développement, ce qui renforce la demande de kits de purification validés et de colonnes prêtes à l'emploi.
Analyse de l'impact des freins*
| Analyse de l'impact des freins | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Pénurie de main-d'œuvre qualifiée dans le traitement en aval | -1.8% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Coûts d'investissement et d'exploitation élevés des systèmes de filtration avancés | -2.1% | Marchés émergents les plus touchés | Moyen terme (2 à 4 ans) |
| Préoccupations en matière de durabilité et d'élimination des déchets pour les consommables à usage unique | -1.3% | Europe et Amérique du Nord | Long terme (≥ 4 ans) |
| Vulnérabilités de la chaîne d'approvisionnement pour les membranes et résines spécialisées | -1.6% | Centres d'approvisionnement en Asie-Pacifique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Pénurie de main-d'œuvre qualifiée dans le traitement en aval
Les enquêtes sectorielles soulignent un écart croissant de compétences dans les domaines des sciences membranaires, de l'analyse des procédés et de l'automatisation. Les principaux pôles tels que Boston et Bâle attirent le vivier limité d'ingénieurs expérimentés, laissant les nouveaux centres à court de personnel. Les retards de projets et la hausse des coûts de main-d'œuvre ajoutent des frictions à l'adoption technologique sur le marché du dessalage et de l'échange de tampon. Les programmes de formation peinent à maintenir leurs programmes à jour face aux mises à niveau rapides des équipements. Pour atténuer les risques, les installations investissent dans des plateformes hautement automatisées qui réduisent la dépendance à l'opérateur, mais ces systèmes exigent des capitaux initiaux plus élevés.
Vulnérabilités de la chaîne d'approvisionnement pour les membranes et résines spécialisées
Les films fluoropolymères et les résines échangeuses d'ions à haute capacité proviennent d'un nombre limité de fournisseurs de produits chimiques spécialisés concentrés en Asie. Les perturbations logistiques de l'ère pandémique ont mis en lumière le risque lié aux délais de livraison, incitant les acheteurs occidentaux à constituer des stocks[3]Note de politique, « Réalignement de la chaîne d'approvisionnement après la loi Biosecure », Carnegie Endowment, carnegieendowment.org. La loi américaine Biosecure décourage l'approvisionnement auprès de certaines entités chinoises, réorientant les commandes vers des fournisseurs alternatifs en Corée et en Inde. Bien que la diversification améliore la résilience, les pénuries transitoires font augmenter les coûts et prolongent les délais de qualification.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par produit :
les colonnes de centrifugation dominent les applications traditionnellesEn 2025, les colonnes de centrifugation ont contribué à hauteur de 37,62 % à la part du marché du dessalage et de l'échange de tampon, soulignant leur valeur ancrée dans les protocoles de laboratoire de routine. Les chercheurs apprécient le format prêt à l'emploi, les temps de traitement rapides et la compatibilité avec une gamme de tailles de biomolécules. Le segment continue d'innover grâce à des résines de plus grande capacité et des plastiques à faible liaison qui améliorent les taux de récupération. À l'inverse, les dispositifs de filtration centrifuge se distinguent dans la narration de la croissance avec un TCAC de 12,18 % jusqu'en 2031, bénéficiant de la montée en puissance du criblage à grand volume et de l'utilisation de micro-bioréacteurs. Des fournisseurs tels que Sartorius améliorent la géométrie membranaire pour maintenir le flux à des forces centrifuges plus faibles, ce qui protège les produits biologiques fragiles.
La part de la taille du marché du dessalage et de l'échange de tampon allouée aux colonnes de centrifugation devrait se contracter légèrement en termes relatifs à mesure que les laboratoires migrent vers des formats de cartouche et de plaque à plus haut débit. Les cassettes de dialyse conservent un attrait de niche là où des conditions ultra-douces préservent l'intégrité conformationnelle des protéines complexes. Les plaques de filtration pénètrent les flux de travail de chimie combinatoire et d'ingénierie des anticorps qui exigent un traitement en parallèle. Les kits groupés simplifient l'approvisionnement et la validation, encourageant les responsables des achats à privilégier les solutions mono-fournisseur plutôt que les sources partielles.


Par technique :
la domination de la chromatographie face au défi de la filtrationLa chromatographie a conservé 43,75 % de la part du marché du dessalage et de l'échange de tampon en 2025, ancrée par des colonnes d'exclusion stérique et d'échange d'ions qui offrent une haute sélectivité pour les protéines thérapeutiques. Les innovations en matière de résines avec des plages de pH et de sel opérationnelles plus larges réduisent le nombre d'étapes de conditionnement et améliorent l'efficacité du coût des marchandises. Les méthodes de filtration, cependant, affichent un TCAC de 12,41 % jusqu'en 2031, le bioprocédé continu exigeant un échange de tampon en ligne avec des volumes de rétention minimaux. Les membranes d'ultrafiltration capables d'une faible liaison aux protéines et d'un flux élevé comblent le fossé entre l'échelle laboratoire et l'échelle de fabrication.
Les techniques de précipitation suscitent un regain d'intérêt dans les installations de production de vaccins sensibles aux coûts, où le polyéthylène glycol (PEG) et le sulfate d'ammonium atteignent une pureté acceptable à une fraction du coût des consommables chromatographiques. La dialyse reste pertinente pour la production en petits lots où les pénalités de temps sont tolérables. Les flux de travail hybrides, combinant une étape de filtration à flux tangentiel à passage unique avec une chromatographie de polissage, illustrent comment les installations optimisent la sélectivité et le débit sans mises à niveau importantes en capital.
Par application :
la production de vaccins s'accélère au-delà des produits biologiques traditionnelsLa fabrication biopharmaceutique représentait 48,76 % de la taille du marché du dessalage et de l'échange de tampon en 2025, couvrant les anticorps monoclonaux, les protéines de fusion et les enzymes recombinantes. L'évolution du pipeline vers les conjugués anticorps-médicament et les anticorps bispécifiques introduit une complexité moléculaire plus élevée, renforçant la rigueur de la purification. La production de vaccins, portée par les programmes de préparation aux pandémies, dépasse tous les segments avec un TCAC de 13,47 % jusqu'en 2031. Les vaccins à ARNm nécessitent l'élimination de l'ADN matriciel, des enzymes et des solvants résiduels, intensifiant le recours à la chromatographie multimodale et à la diafiltration en ligne.
La préparation d'échantillons diagnostiques gagne en importance à mesure que les tests décentralisés et la médecine personnalisée se développent. Les systèmes de manipulation de liquides automatisés intègrent des plaques de dessalage prêtes à l'emploi pour maintenir le débit analytique. Les applications émergentes, notamment la sécurité alimentaire et la surveillance environnementale, diversifient les sources de revenus, rendant le secteur du dessalage et de l'échange de tampon moins dépendant des cycles des anticorps monoclonaux.
Par échelle :
la fabrication commerciale prend de l'élanLes opérations à l'échelle laboratoire ont conservé 57,84 % de la part en 2025, reflétant le rôle omniprésent de l'académie dans la découverte en phase précoce. Pourtant, l'échelle de fabrication commerciale affiche un TCAC de 13,29 % jusqu'en 2031 à mesure que les produits biologiques en phase avancée obtiennent des approbations réglementaires. Le passage de campagnes à l'échelle du gramme à des campagnes à l'échelle du kilogramme impose de nouvelles contraintes sur l'approvisionnement en tampon, la gestion des déchets et l'analyse des procédés. La taille du marché du dessalage et de l'échange de tampon allouée à l'échelle pilote sert de pont crucial, permettant aux ingénieurs de tester la résistance des membranes et les capacités des résines avant le début d'une fabrication en plusieurs équipes.
L'intensification des procédés, caractérisée par une alimentation continue de cultures directement dans des châssis de traitement en aval, oblige les usines à adopter des boucles d'échange de tampon entièrement fermées. Les circuits à usage unique flexibles favorisent les changements de produit rapides, maximisant l'utilisation des installations. Les fournisseurs répondent avec des cassettes de filtration homologuées pour des cycles multi-usages sans dégradation des performances, réduisant ainsi le coût des consommables par lot.
Analyse géographique
Marché du Dessalage et de l'Échange de Tampons en Amérique du Nord
L'Amérique du Nord a conservé son leadership en termes de revenus à 41,88 % en 2025, grâce à des cadres GMP matures, une dense concentration de CDMOs et un accès aisé aux financements en capital-risque qui accélèrent les cycles de renouvellement technologique. La demande régionale bénéficie également d'incitations fédérales visant à relocaliser les composants critiques de bioprocédés, ce qui favorise les fournisseurs nationaux de membranes et de résines chromatographiques. La taille du marché du dessalage et de l'échange de tampons en Amérique du Nord continuera de croître à des taux moyens à un chiffre grâce à l'augmentation des capacités des fabricants sous contrat pour servir leurs clients mondiaux.
Marché du Dessalage et de l'Échange de Tampons en Europe
L'Europe suit avec une adoption régulière ancrée dans des réglementations environnementales et qualitatives strictes. Le Pacte vert du bloc pousse les usines vers une consommation réduite de tampons et des programmes de recyclage, stimulant l'intérêt pour les résines et membranes à haut rendement avec des durées de vie prolongées. Les ajustements de la chaîne d'approvisionnement liés au Brexit redirigent une partie des achats des distributeurs basés au Royaume-Uni vers des plateformes continentales, mais la courbe globale d'adoption technologique reste intacte. Les projets collaboratifs dans le cadre du programme Horizon de l'UE soutiennent le développement de plastiques à usage unique recyclables, ce qui pourrait modifier les préférences en matière de consommables à long terme.
Marché du Dessalage et de l'Échange de Tampons en Asie-Pacifique
L'Asie-Pacifique offre les perspectives les plus dynamiques avec un CAGR de 11,22 % jusqu'en 2031. Le pivot de la Chine vers des installations satellites en Asie du Sud-Est, combiné à la volonté de l'Inde de capter la production déplacée par la loi américaine Biosecure Act, alimente la demande d'importation de skids de purification. Les gouvernements de Singapour et de Corée du Sud subventionnent des parcs à l'échelle pilote qui regroupent des actifs en amont et en aval, abaissant les barrières pour les start-ups nationales. La part de marché du dessalage et de l'échange de tampons détenue par l'Asie-Pacifique devrait donc augmenter régulièrement à mesure que de nouvelles usines en construction neuve entrent en service et que les fournisseurs locaux de réactifs augmentent leur production.

Paysage réglementaire
Les produits de dessalage et d'échange de tampon utilisés dans les workflows bioprocédés réglementés et analytiques relèvent d'exigences de système qualité et d'usage prévu qui diffèrent selon la juridiction, l'alignement des systèmes de management de la qualité devenant plus pertinent pour les fournisseurs mondiaux. Aux États-Unis, la FDA a mis en œuvre le Quality Management System Regulation (QMSR) applicable à partir de février 2026, modifiant le 21 CFR Part 820 en incorporant par référence la norme ISO 13485:2016 et en actualisant les attentes en matière d'inspection via le programme révisé de conformité des fabricants de dispositifs médicaux (7382.850). Cette mise à jour renforce la préparation aux audits pour les fabricants qui traitent ces outils comme des dispositifs médicaux ou comme faisant partie de workflows de dispositifs réglementés.
En Europe, le règlement européen relatif aux dispositifs médicaux (règlement (UE) 2017/745) régit la classification des dispositifs et les exigences d'évaluation de la conformité via les règles de l'annexe VIII, y compris des considérations spécifiques pour les dispositifs destinés à échanger ou modifier les liquides corporels. Ce cadre affecte la documentation technique et l'étiquetage de certains systèmes d'échange de tampon selon les allégations et l'usage prévu. Dans les environnements de recherche et de contrôle qualité, les exigences de compétence des laboratoires façonnent également la qualification des fournisseurs, de nombreuses installations analytiques opérant selon la norme ISO/IEC 17025:2017 et resserrant les exigences en matière de validation des méthodes, de traçabilité et de documentation pour les étapes de dessalage et d'échange de tampon utilisées dans les tests de libération ou de stabilité.
Analyse de la chaîne de valeur
La chaîne de valeur commence par des matières premières et composants spécialisés, notamment les boîtiers polymères, les membranes et les résines, qui alimentent la fabrication de dispositifs et de consommables pour les colonnes à centrifuger, les dispositifs et plaques filtrantes, les formats de dialyse et les milieux de chromatographie. Les étapes en aval comprennent l'emballage, la stérilisation le cas échéant, et la distribution via des ventes directes et des distributeurs des sciences de la vie vers les fabricants biopharmaceutiques, les CDMO et les laboratoires de recherche. À l'échelle de production, l'ultrafiltration/diafiltration (UF/DF) constitue l'approche principale d'échange de tampon en raison de la gestion des volumes et de l'intégration dans des skids en aval fermés, tandis que la filtration sur gel ou la chromatographie d'exclusion stérique reste centrale pour le dessalage analytique et à petite échelle. Les approches de biofabrication continue combinent de plus en plus la dilution en ligne, les cycles de colonnes échelonnés et des architectures de skids modulaires afin de réduire les cuves de rétention et l'encombrement.
Les nœuds de service clés comprennent le support applicatif, le développement de méthodes et la documentation de validation qui soutiennent le transfert technologique du laboratoire vers les opérations pilotes et commerciales, ainsi que le support après-vente pour les plateformes automatisées. Les goulots d'étranglement se concentrent autour des pertes liées à la manipulation manuelle dans les workflows à petite échelle, des pénalités de temps associées à la dialyse traditionnelle, et des contraintes de dilution ou de débit dans certaines configurations de chromatographie. Ces contraintes stimulent l'adoption de l'automatisation, y compris les systèmes robotiques et à embouts, ainsi que les équipements modulaires à usage unique proposés par des fournisseurs offrant des workflows intégrés de filtration et de chromatographie. La résilience de la chaîne d'approvisionnement pour les membranes et les résines demeure un facteur concret des délais de livraison et du rythme de qualification, en particulier pour les consommables à haut débit utilisés à travers les réseaux de CDMO.
Paysage concurrentiel
L'acquisition par Thermo Fisher Scientific de l'activité Purification & Filtration de Solventum pour 4,1 milliards USD marque une poussée stratégique visant à contrôler davantage la boîte à outils en aval et à vendre des consommables en croisant avec le matériel de bioproduction existant. La fusion par Danaher de Cytiva et Pall a créé une entité de 7,5 milliards USD disposant du portefeuille le plus large du secteur, permettant une couverture contractuelle unique de la culture cellulaire jusqu'au remplissage-finition final. Une telle intégration verticale presse les acteurs de niveau intermédiaire à trouver des niches défendables dans les revêtements membranaires, les résines spécialisées ou les logiciels d'automatisation.
L'acquisition par Repligen de l'innovateur en chromatographie Tantti illustre la course à la propriété intellectuelle différenciée susceptible d'améliorer les performances des circuits de flux ou de réduire l'utilisation de solvants. Pendant ce temps, Sartorius se concentre sur des systèmes modulaires à usage unique, lançant des cassettes de filtration à flux tangentiel promettant un flux 30 % plus élevé sans compromettre la sélectivité. L'avantage concurrentiel repose de plus en plus sur la capacité à offrir des écosystèmes matériel-logiciel harmonisés qui réduisent les délais de transfert technologique pour les clients CDMO.
L'examen environnemental pousse les fournisseurs à investir dans des polymères recyclables et à quantifier les empreintes carbone de l'extraction à la fin de vie. Les entreprises pionnières positionnent ces indicateurs comme des propositions de valeur lors des audits BPF. L'expansion du gâteau du marché attire également des nouveaux entrants spécialisés dans les cellules de flux imprimées en 3D ou le contrôle de procédés piloté par intelligence artificielle, ajoutant une rivalité marginale aux portefeuilles des acteurs établis. Dans l'ensemble, la concurrence gravite vers l'étendue des plateformes, les antécédents réglementaires éprouvés et la résilience de la chaîne d'approvisionnement.
Leaders du secteur du dessalage et de l'échange de tampon
Sartorius AG
Merck KGaA
Agilient Technologies, Inc.
Thermo Fisher Scientific Inc.
Danaher Corp. (Pall & Cytiva)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Dessalage et de l'Échange de Tampons
- Thermo Fisher Scientific
- Sartorius
- Merck
- Danaher Corp. (Pall & Cytiva)
- GE HealthCare Technologies
- Agilent Technologies
- Repligen
- Bio-Rad Laboratories
- 3M Purification
- Avantor
- Waters Corporation
- Lonza Group
- Genscript Biotech
- Tosoh
- Promega
- Creative Proteomics
- Norgen Biotek
- Bio-Works Technologies
- Asahi Kasei Bioprocess
- Spectrum Laboratories (Repligen)
Lire l’analyse des entreprises de dessalage et échange de tampons

Opportunités de marché et perspectives d'avenir
Les pressions d'intensification des processus créent une marge de manœuvre pour les systèmes automatisés d'échange de tampon à usage unique qui réduisent l'encombrement des installations associé aux opérations de tampon et simplifient la validation sur des sites multi-produits. Un catalyseur clair est le passage à la dilution de tampon en ligne et la refonte associée de la gestion des tampons, appuyée par des rapports sectoriels indiquant que la préparation et le stockage des tampons peuvent consommer jusqu'à 30 % de la surface totale au sol dans la biofabrication à l'échelle commerciale. Cela fait des plateformes compactes d'échange de tampon et de filtration un levier pour l'utilisation de la capacité sans ajouter de grandes cuves gourmandes en utilités.
Les opportunités suivent également des trajectoires technologiques qui réduisent l'utilisation de tampon et d'eau tout en améliorant le contrôle dans les opérations en aval continues ou semi-continues. Des travaux universitaires publiés en 2026 ont décrit une dialyse asymétrique réduisant la consommation de tampon jusqu'à 75 % par rapport aux méthodes en batch, ainsi que de nouvelles conceptions de cassettes membranaires permettant la diafiltration TFF et l'ultrafiltration simultanées dans des configurations fermées. Sur le plan de la commercialisation, des outils de fabrication automatisés à plus petite échelle tels que le système Akta readyflux TFF 500 de Cytiva (introduit en juillet 2025) indiquent une demande pour un échange de tampon UF/DF contrôlé clé en main, faisant le pont entre le développement de procédés et la production clinique à petite échelle commerciale, en particulier à mesure que les CDMO standardisent les plateformes entre les sites.
Recent Industry Developments in Marché du Dessalage et de l'Échange de Tampons
- Juillet 2026 : Agilent a élargi son portefeuille de colonnes HPLC Altura avec de nouvelles colonnes inertes d'exclusion stérique (SEC) et PLRP-S pour l'analyse des biothérapeutiques. Ces ajouts renforcent les workflows de chromatographie analytique utilisés pour caractériser les résultats de dessalage et d'échange de tampon, notamment le profilage des agrégats et des impuretés, favorisant la cohérence des méthodes entre les laboratoires de développement et de contrôle qualité.
- Avril 2026 : Thermo Fisher Scientific a ouvert un centre phare de conception de bioprocédés aux États-Unis à Plainville, Massachusetts. Ce centre offre une capacité pratique permettant aux clients de concevoir et de dimensionner des workflows de bioprocédés intégrés, renforçant le soutien des fournisseurs autour de la purification en aval et des étapes d'échange de tampon associées lors du transfert technologique.
- Juillet 2024 : Repligen a accepté d'acquérir Tantti, ajoutant une technologie de chromatographie à son portefeuille. Cette acquisition a élargi l'accès à des capacités différenciées de purification en aval, souvent associées au dessalage et à l'échange de tampon dans des workflows de bioprocédés de bout en bout.


Marché du Dessalage et de l'Échange de Tampons Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché couvre les produits et techniques utilisés pour éliminer les sels et petites molécules indésirables des échantillons de biomolécules, et pour remplacer un tampon par un autre au cours des workflows de recherche, de développement et de fabrication dans les sciences de la vie.
Exclusions de périmètre : nous excluons les étapes en aval non liées qui n'effectuent pas de dessalage ou d'échange de tampon (par exemple, les skids complets de purification par capture et polissage, les instruments analytiques généraux, et les consommables de laboratoire génériques).
Aperçu de la segmentation
- Par produit
- Colonnes de centrifugation
- Cassettes et cartouches de dialyse
- Dispositifs de filtration centrifuge
- Kits
- Plaques de filtration
- Autres produits
- Par technique
- Filtration
- Ultrafiltration / Diafiltration
- Dialyse
- Chromatographie
- Exclusion stérique (dessalage)
- Échange d'ions
- Précipitation
- Précipitation au polyéthylène glycol
- Précipitation au sulfate d'ammonium
- Filtration
- Par application
- Fabrication biopharmaceutique
- Production de vaccins
- Préparation d'échantillons diagnostiques
- Autres applications
- Par échelle
- Échelle laboratoire
- Échelle pilote
- Échelle de fabrication commerciale
- Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a débuté par des signaux publics de science et de fabrication expliquant d'où provient la demande de dessalage et d'échange de tampon, et comment elle est généralement achetée. Nous nous sommes référés à des sources telles que les pages d'approbations et de directives biologiques de la FDA américaine, les bases de données de financement du NIH, les mises à jour vaccins et produits biologiques du CDC et de l'OMS, ainsi que les indicateurs de santé et de R&D de l'OCDE pour comprendre les niveaux d'activité qui se traduisent généralement en besoins de traitement en aval.
Pour convertir ces signaux de demande en une structure de dimensionnement exploitable, nous avons également examiné des sources telles que les exigences de qualité de l'USP et de l'ICH, qui façonnent la manière dont la préparation des tampons et le contrôle des impuretés sont gérés en développement et en fabrication, puis nous avons examiné des articles évalués par des pairs sur les workflows de purification des protéines. Pour le contexte d'approvisionnement, nous avons utilisé des publications d'associations professionnelles liées à la bioproduction et à la chromatographie.
Les documents déposés par les entreprises, les présentations aux investisseurs et les communiqués de presse ont été utilisés pour cartographier les portefeuilles de produits, les extensions d'empreinte de fabrication et les évolutions du mix de catégories. Pour les contrôles croisés, nous avons utilisé des abonnements payants axés sur les données financières et l'intelligence des entreprises, les actualités et les données financières, ainsi que des bases de données de brevets pour confirmer les lancements de produits et les évolutions technologiques. Ces sources de recherche documentaire sont illustratives et non exhaustives, et de nombreuses autres références ont été utilisées pour la collecte de données, la validation et la clarification.
Entretiens et enquêtes primaires
Les travaux primaires ont servi à mettre à l'épreuve ce que nous avons observé dans les sources publiques, notamment concernant les fourchettes de prix de vente moyens, les cycles de remplacement des consommables, et la manière dont la demande diffère entre les laboratoires de R&D, les CDMO et les sites de fabrication commerciale. Nous nous sommes entretenus avec un ensemble de fournisseurs de kits et de consommables, de spécialistes des instruments et des workflows, d'utilisateurs de bioprocédés et de contacts du côté distribution dans les régions clés, afin que les hypothèses puissent être corrigées avant la finalisation du modèle.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Fonction du répondant | Région |
|---|---|---|
| Premier niveau : 25 % | Cadres dirigeants : 14 % | APAC : 52 % |
| Niveau intermédiaire : 59 % | Responsables fonctionnels/d'unité : 33 % | EMEA : 30 % |
| Acteurs plus petits : 16 % | Managers : 53 % | Amériques : 18 % |
Dimensionnement du marché et prévisions
Le dimensionnement a été construit selon une approche descendante et ascendante, où la vision descendante reconstitue la demande à partir de l'activité de bioproduction et de l'intensité des workflows en aval, puis est vérifiée par rapport à des calculs sélectifs côté fournisseurs. En pratique, nous avons relié le bassin de demande à des indicateurs tels que l'expansion de la production de produits biologiques et de vaccins, les ajouts de capacité des CDMO, la croissance de la base installée pour les workflows de purification, les volumes de lots typiques, et la part des projets nécessitant des étapes d'échange de tampon avant les principales opérations en aval.
Pour la validation, des approximations ascendantes ont été ajoutées en utilisant des points de prix échantillonnés et des indicateurs de volume pour des types de produits comme les colonnes à centrifuger, les cassettes et cartouches de dialyse, les kits et les plaques filtrantes, suivis d'ajustements pour le mix de canaux et la fréquence d'utilisation. Là où des lacunes existaient, par exemple une visibilité publique limitée sur les achats des petits laboratoires, nous avons utilisé des fourchettes issues des entretiens pour l'utilisation et le remplacement des consommables afin d'éviter un surcomptage.
Les prévisions ont utilisé une analyse de scénarios ancrée sur la direction de la capacité et du pipeline, puis affinée avec l'avis d'experts sur les variables qui influencent le plus la demande, telles que l'adoption du sens unique, les évolutions entre les approches de chromatographie et de filtration, et les exigences de qualité qui entraînent des essais répétés. Les hypothèses ont été maintenues transparentes afin que le modèle puisse être reproduit lorsque de nouvelles approbations, annonces de capacité ou changements de prix surviennent.
Validation des données et cycle de mise à jour
Les résultats du modèle ont été triangulés à travers plusieurs vérifications, notamment les signaux de dynamique des produits biologiques au niveau régional, la cohérence de la consommation implicite par installation, et l'alignement avec les fourchettes de prix observées lors des entretiens. Lorsque les totaux semblaient incohérents avec les expansions de production connues ou les schémas d'approvisionnement, les données d'entrée ont été retravaillées et les hypothèses ont été revues avec des relances de contact.
Avant validation finale, l'ensemble de données et les calculs font l'objet d'un examen étape par étape par les analystes afin que la logique des unités, le traitement des devises et les moteurs de croissance restent cohérents entre les sections. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements significatifs surviennent, tels que la mise en service de capacités majeures, des évolutions réglementaires affectant les exigences de qualité en aval, ou des réajustements de prix notables. Juste avant la livraison, une dernière vérification est effectuée afin que les acheteurs reçoivent la vue la plus actuelle disponible à ce moment-là.
Taille du marché du dessalage et de l'échange de tampon selon Mordor Intelligence par rapport à d'autres estimations publiées
Les valeurs de marché publiées pour le dessalage et l'échange de tampon diffèrent souvent car le périmètre est délimité différemment, et parce que les intrants de croissance tels que la tarification et le calendrier de montée en capacité ne sont pas toujours traités de la même manière. Le tableau ci-dessous résume comment ces choix peuvent faire varier le total rapporté, même lorsque tout le monde suit une demande d'utilisation finale similaire.
Les principaux facteurs d'écart proviennent généralement du fait que les estimations comptabilisent uniquement les consommables ou incluent également le matériel connexe, de la manière dont elles traitent la couverture des techniques (par exemple, en incluant la précipitation ou en restreignant la couverture à la seule chromatographie), et du fait qu'elles supposent des hausses de PVM constantes plutôt que des changements par paliers liés aux formats à usage unique. Le tableau de référence montre un écart resserré autour de 2025, et dans le modèle de Mordor Intelligence, la valeur reflète un mix défini de produits et de techniques utilisés spécifiquement pour les workflows de dessalage et d'échange de tampon, avec 2025 comme année de référence et une fenêtre de prévision 2026-2031.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 1,35 milliard USD (2025) | |
| Cabinet de recherche sectorielle A | 1,25 milliard USD (2025) | Utilise un panier de produits plus restreint et penche davantage vers les consommables, ce qui peut réduire la contribution implicite des achats liés aux dispositifs dans les environnements de fabrication. |
| Cabinet de recherche sectorielle B | 1,31 milliard USD (2025) | Applique un cadre de prévision plus long et des hypothèses de progression tarifaire différentes, ce qui peut modifier la valeur de l'année de base recalculée même si la couverture de l'usage final semble similaire. |
Globalement, la comparaison suggère que la majeure partie de l'écart provient de ce qui est comptabilisé autour du workflow principal et de la manière dont les hypothèses de tarification et de calendrier sont reportées. Notre approche reste traçable à des indicateurs de demande reproductibles et à des schémas d'utilisation testés par entretiens, ce qui permet de conserver une estimation pratique pour la planification et facile à mettre à jour lorsque les conditions changent.


Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché du dessalage et de l'échange de tampon en 2031 ?
Le marché devrait atteindre 2,41 milliards USD d'ici 2031, reflétant un TCAC de 10,12 %.
Quel type de produit domine actuellement les ventes ?
Les colonnes de centrifugation sont en tête avec 37,62 % de part des revenus en 2025 en raison de leur facilité d'utilisation dans les flux de travail de laboratoire.
Quelle région connaît la croissance la plus rapide ?
L'Asie-Pacifique affiche le taux de croissance le plus élevé à un TCAC de 11,22 % alors que la Chine et l'Inde développent leurs capacités biopharmaceutiques.
Pourquoi les dispositifs de filtration centrifuge connaissent-ils une croissance rapide ?
Ils soutiennent le criblage à haut débit et offrent des taux de récupération plus élevés, entraînant un TCAC de 12,18 % jusqu'en 2031.
Quel facteur constitue le principal frein à l'adoption des systèmes de filtration avancés ?
Les dépenses d'investissement élevées et les coûts d'exploitation réduisent l'accessibilité, notamment pour les fabricants des marchés émergents.
Comment la consolidation du secteur a-t-elle modifié la dynamique des fournisseurs ?
Les grandes acquisitions telles que Thermo Fisher–Solventum et la fusion Cytiva-Pall de Danaher créent des plateformes intégrées qui regroupent matériel, consommables et outils analytiques.
Dernière mise à jour de la page le:



