
Tamanho e Participação do Mercado de Medicina Concierge
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
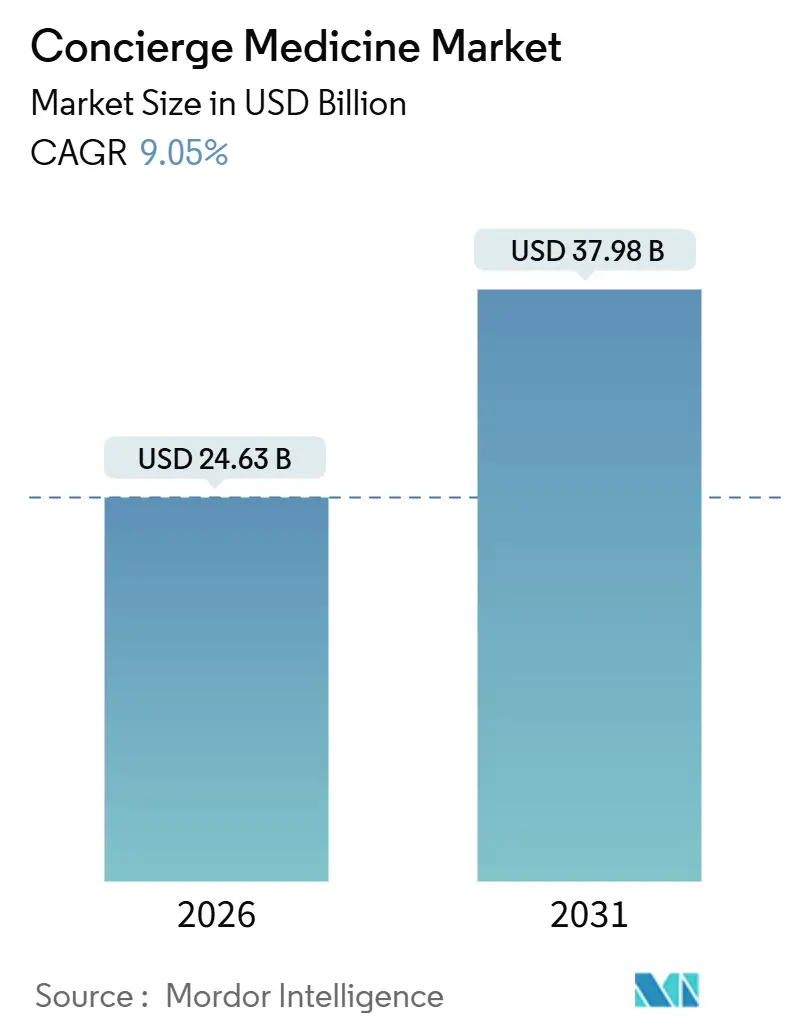
| Tamanho do Mercado (2026) | 24.63 Bilhões de dólares |
| Tamanho do Mercado (2031) | 37.98 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 9.05 % |
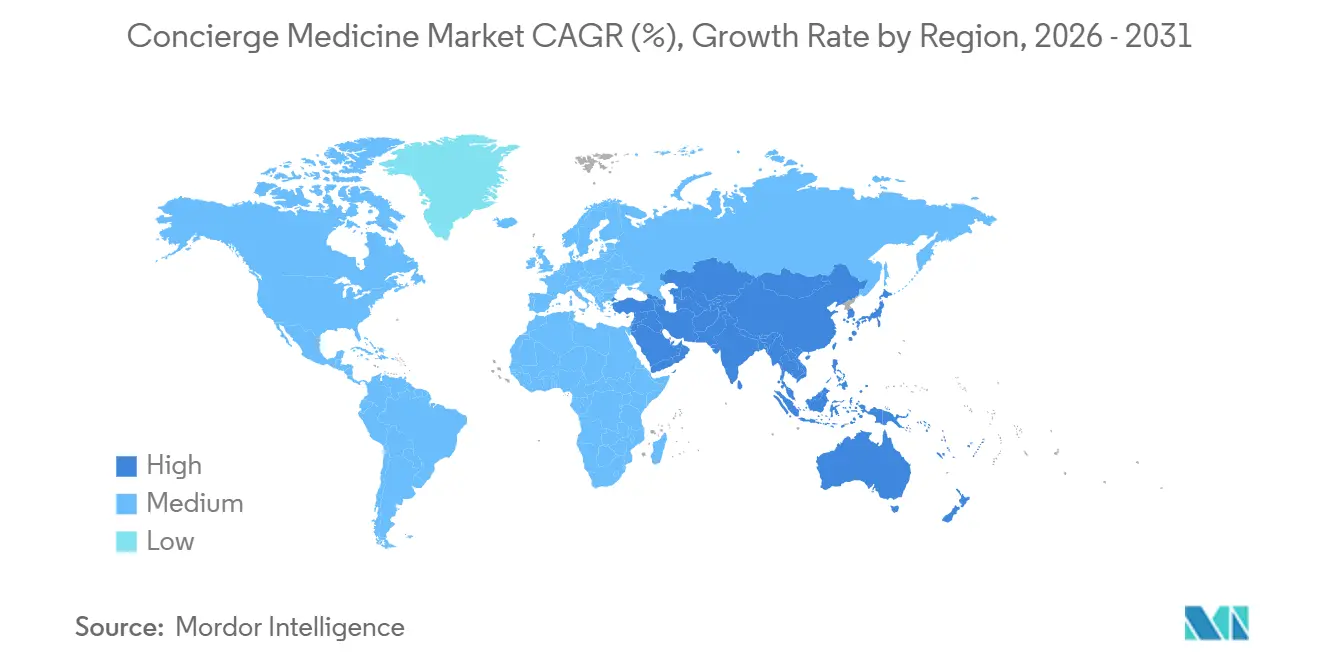
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
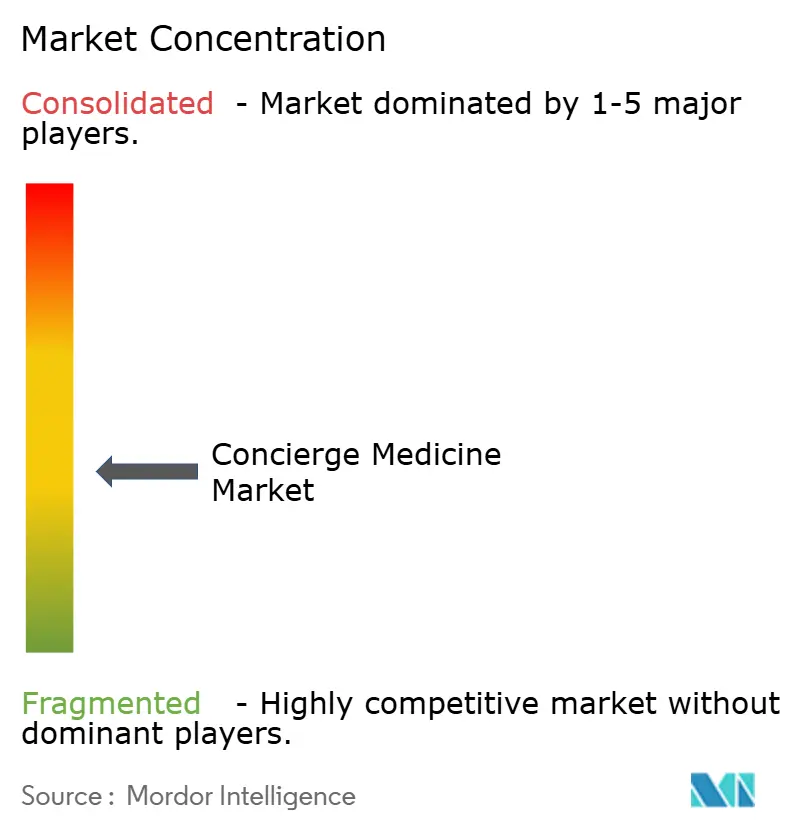
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Medicina Concierge por Mordor Intelligence
O tamanho do Mercado de Medicina Concierge é estimado em USD 24,63 bilhões em 2026 e deve alcançar USD 37,98 bilhões até 2031, a um CAGR de 9,05% durante o período de previsão (2026-2031).
O esgotamento profissional dos médicos, a maior demanda corporativa por benefícios de atendimento personalizado e a rápida adoção da telessaúde estão remodelando o mercado de medicina concierge, impulsionando uma rápida conversão de consultórios tradicionais de atenção primária para modelos de associação. Entre 2018 e 2023, o número de consultórios concierge nos EUA aumentou 83,1%, enquanto os clínicos afiliados cresceram 78,4%, apontando para uma resposta acelerada do lado da oferta à disposição dos pacientes de pagar por cuidados personalizados. Grupos de benefícios corporativos, como a Aliança de Transformação da Saúde, agora incorporam associações concierge para aproximadamente 5 milhões de funcionários cobertos, a fim de reduzir o absenteísmo e evitar visitas desnecessárias a departamentos de emergência. A América do Norte permanece como o maior mercado regional, mas a Ásia-Pacífico está a caminho do crescimento mais rápido, apoiada pelo crescente interesse dos consumidores em serviços de saúde holística e regras de telessaúde mais flexíveis.
Principais Conclusões do Relatório
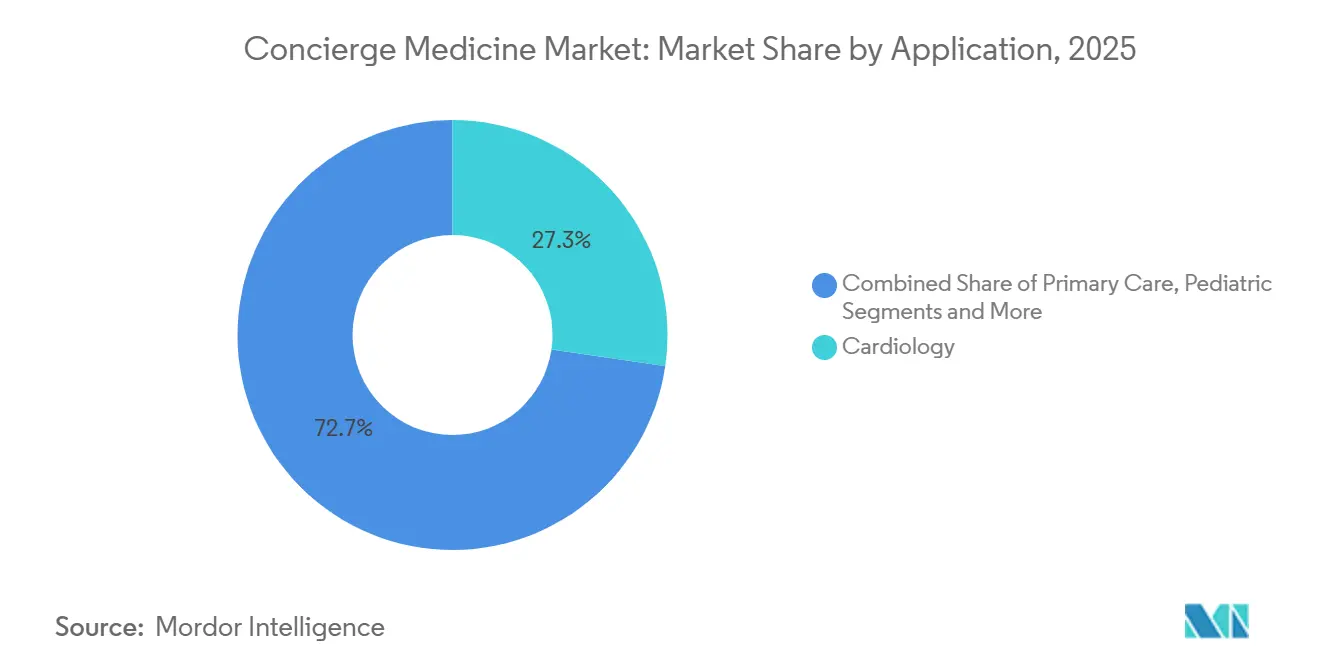
- Por aplicação, a cardiologia detinha 27,31% da participação do mercado de medicina concierge em 2025, enquanto se espera que a pediatria registre o maior CAGR de 11,62% de 2026 a 2031.
- Por modelo de propriedade, as práticas de grupo lideradas por médicos capturaram 59,83% da participação de receita em 2025, enquanto as plataformas concierge exclusivamente virtuais estão expandindo a um CAGR de 12,38% até 2031.
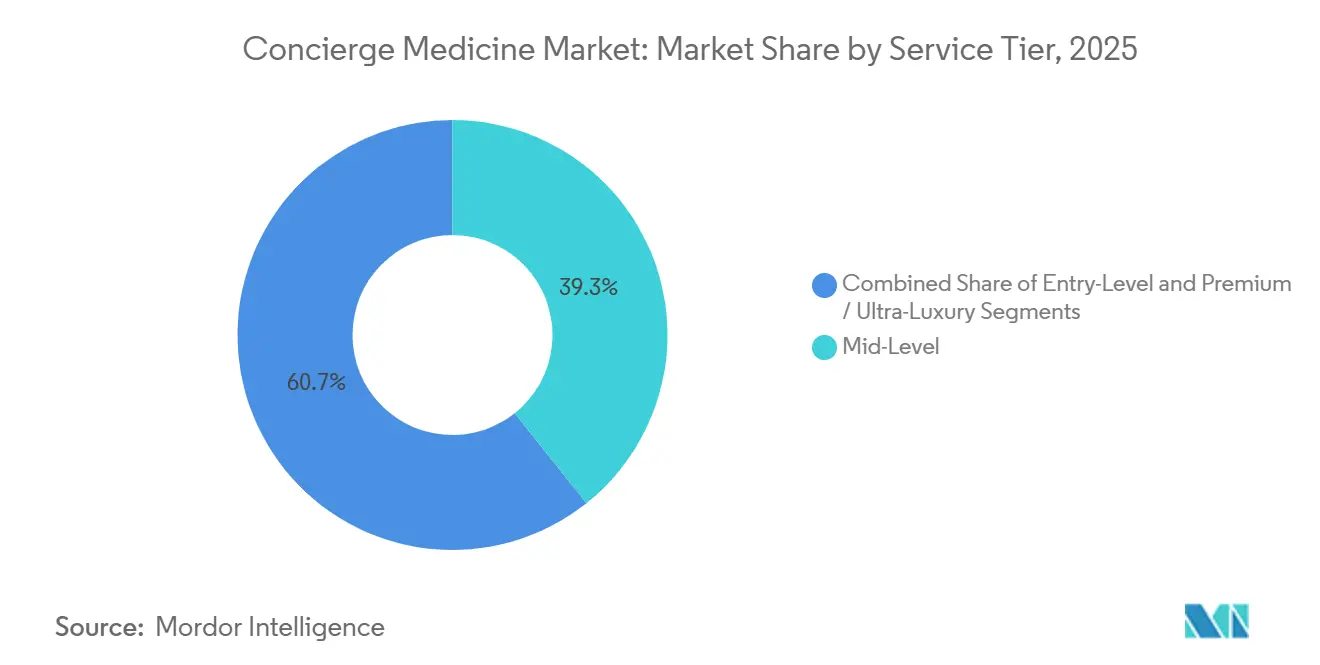
- Por nível de serviço, as associações de nível intermediário, com preços entre USD 3.000 e USD 10.000 por ano, representaram 39,28% do tamanho do mercado de medicina concierge em 2025, enquanto os níveis premium acima de USD 10.000 estão crescendo a um CAGR de 10,16%.
- Por modo de entrega, o atendimento presencial representou 62,86% do tamanho do mercado de medicina concierge em 2025; no entanto, prevê-se que os modelos exclusivamente virtuais cresçam a um CAGR de 13,32% até 2031.
- Por geografia, a América do Norte manteve uma participação de receita de 38,36% em 2025, enquanto a região Ásia-Pacífico está projetada para liderar o crescimento com um CAGR de 12,38% de 2026 a 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Atenção primária personalizada e com tempo abundante | +2.1% | Global, mais forte na América do Norte e na Europa Ocidental | Médio prazo (2 a 4 anos) |
| Esgotamento profissional dos médicos incentivando conversões | +1.8% | América do Norte, Austrália, Reino Unido | Curto prazo (≤ 2 anos) |
| Integração de telessaúde e monitoramento remoto | +1.5% | Global, mais rápido na Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Expansão da população idosa e de alto patrimônio líquido | +1.3% | América do Norte, Europa, CCG | Longo prazo (≥ 4 anos) |
| Empregadores adicionando benefícios concierge | +1.0% | América do Norte, emergente na Europa e na Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Atenção contínua habilitada por IA | +0.9% | Global, fase inicial na América do Norte e em países selecionados da APAC | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Demanda por Atenção Primária Personalizada e com Tempo Abundante
Os pacientes pagam cada vez mais taxas anuais diretas que variam de USD 1.000 a USD 50.000 para garantir consultas no mesmo dia, visitas estendidas e coordenação integrada, que muitas vezes estão ausentes nos ambientes de pagamento por serviço prestado.[1]Concierge Medicine Today, "Estatísticas de Medicina Concierge," conciergemedicinetoday.com Em uma análise de 2024 de 18.432 visitas domiciliares sob demanda, 52% foram financiadas pelo próprio paciente e 94,2% dos usuários indicaram que remarcariam a consulta, evidenciando uma disposição duradoura de gastar por conveniência. Os domicílios de alto patrimônio líquido cresceram 562.000 na América do Norte durante 2024, ampliando a base de clientes premium. Pacientes com doenças crônicas também optam por associações para se proteger contra reinternações hospitalares, traduzindo a demanda por estilo de vida em receita de assinatura constante. A mudança sinaliza uma transformação estrutural em direção a uma atenção primária financiada pelo paciente e orientada por valor, apoiando a expansão do mercado de medicina concierge.
Esgotamento Profissional dos Médicos Impulsionando Conversões de Consultórios
O esgotamento profissional afetou 43% dos médicos norte-americanos em 2024, e 35% consideraram deixar suas funções atuais dentro de dois anos.[2]Associação Médica Americana, "Resultados da Pesquisa sobre Esgotamento Profissional de Médicos 2024," ama-assn.org Os modelos concierge normalmente limitam os painéis a 300-600 pacientes, em comparação com 2.000-2.500 nas práticas tradicionais, o que alivia a carga administrativa. O MDVIP, com mais de 1.300 médicos afiliados, relatou 96% de satisfação dos médicos e 90% de retenção de pacientes em dezembro de 2024. Um estudo do JAMA Health Forum mostrou que os médicos empregados em hospitais cobram 10,7% a mais do que os médicos independentes, intensificando a pressão pela conversão independente. Com apenas 42,2% dos médicos permanecendo em ambientes de propriedade médica em 2024, a escassez permite que os prestadores concierge cobrem taxas mais elevadas, reforçando o impulso em direção aos modelos de prática de associação.
Integração de Telessaúde e Monitoramento Remoto
O CMS estendeu as flexibilidades de telessaúde do período pandêmico até 2025, removendo restrições rurais e cobrindo visitas apenas por áudio.[3]Centros de Serviços Medicare e Medicaid, "Regra Final da Tabela de Honorários Médicos Medicare do Ano Civil de 2025," cms.gov A Amazon integrou a Amazon Clinic aos serviços de pagamento por visita da One Medical, oferecendo consultas por vídeo por USD 49, ilustrando como o atendimento virtual híbrido pode reduzir os custos de aquisição. A integração de dispositivos vestíveis permite o monitoramento em tempo real dos níveis de glicose e do ritmo cardíaco, facilitando intervenções mais precoces. Uma pesquisa com consumidores da Ásia-Pacífico indicou que a adoção da telessaúde dobrou de 2020 a 2024, com 90% preferindo um único ponto de contato de atendimento. O envio de mensagens de forma assíncrona reduz o tempo que os médicos dedicam a cada consulta, ajudando as plataformas concierge a escalar com lucratividade e a expandir o mercado de medicina concierge.
Expansão da População Idosa e de Alto Patrimônio Líquido
O grupo de alto patrimônio líquido da América do Norte cresceu 7,3% em 2024 e continua envelhecendo, elevando assim a demanda por coordenação proativa e multiespecialidade. As associações de ultralusso acima de USD 10.000, que agrupam acesso médico 24 horas por dia, 7 dias por semana, triagem genômica e visitas domiciliares, estão ganhando força. Um documento do governo dos EUA de 2025 informou que mais de 40% das crianças americanas vivem com condições crônicas, catalisando a inscrição concierge pediátrica entre pais abastados. Os polos de riqueza no CCG e na Ásia produzem nichos de demanda por modelos concierge executivo e geriátrico. Como a preservação da saúde é inelástica em termos de preço para esses segmentos, os gastos sustentam um crescimento resiliente da receita ao longo dos ciclos econômicos.
Análise do Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Reembolso limitado por seguros | -1.4% | Global, mais forte em mercados sensíveis a preços | Curto prazo (≤ 2 anos) |
| Redução do quadro de médicos independentes | -0.8% | América do Norte, Austrália, Reino Unido | Médio prazo (2 a 4 anos) |
| Ambiguidade regulatória no faturamento | -0.7% | América do Norte, com repercussão global | Médio prazo (2 a 4 anos) |
| Pressão política por equidade e acesso | -0.5% | América do Norte e Europa Ocidental | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Reembolso Limitado por Seguros / Altas Taxas Pagas do Próprio Bolso
As taxas de associação geralmente não são elegíveis para reembolso pelo Medicare ou por planos comerciais, pois são vistas como comodidades não médicas. As orientações do CMS permitem o faturamento apenas de serviços cobertos adicionais, deixando as taxas anuais inteiramente financiadas pelos pacientes. As barreiras de acessibilidade reduzem a população elegível em mercados de baixa renda. Os médicos afiliados a hospitais já cobram 10,7% a mais do que os independentes, intensificando as preocupações com custos que tornam o acesso concierge aparentemente exclusivo. Os níveis de atenção primária direta de nível básico com preços abaixo de USD 3.000 visam ampliar seu alcance, mas essas ofertas simplificadas muitas vezes carecem de amplitude diagnóstica, o que limita sua competitividade.
Redução do Quadro de Médicos de Atenção Primária Independentes
Os contratos hospitalares frequentemente impedem os médicos que saem de exercer a profissão localmente por vários anos, bloqueando as iniciativas concierge emergentes. As aquisições por fundos de private equity também favorecem modelos baseados em volume, desviando potenciais convertidos. Os dados da pesquisa da Associação Médica Americana mostram que, embora 35% dos médicos considerem deixar suas funções atuais, muitos se aposentam ou migram para funções não clínicas em vez de lançar empreendimentos concierge. A crescente concorrência no recrutamento eleva os custos de aquisição de médicos e retarda a expansão geográfica.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Aplicação:
Dominância Cardiovascular com Aceleração PediátricaA cardiologia controlou 27,31% da participação do mercado de medicina concierge em 2025, impulsionada pela demanda executiva por vigilância contínua de riscos e acesso imediato ao laboratório de cateterismo. Espera-se que o tamanho do mercado de medicina concierge para ofertas cardiovasculares se expanda de forma constante à medida que o envelhecimento demográfico eleva a carga de doenças. A pediatria, embora menor atualmente, está prevista para crescer a um CAGR de 11,62% até 2031, impulsionada pelo aumento da obesidade infantil, diabetes e transtornos comportamentais documentados pelo governo dos EUA em maio de 2025.
A diversificação das especialidades continua. A demanda por psiquiatria concierge está crescendo à medida que os empregadores associam o acesso à saúde mental à produtividade, enquanto a atenção primária permanece fundamental para amplos painéis de pacientes. A dermatologia, a ortopedia e a saúde da mulher surgem em nichos onde os pacientes valorizam os resultados estéticos ou o monitoramento da fertilidade, mas ainda representam proporções modestas do tamanho geral do mercado de medicina concierge. Os prestadores estão cada vez mais agrupando a atenção primária com o acesso a especialidades para se diferenciarem, criando programas compostos que aprofundam a fidelidade e prolongam o período de associação.


Por Modelo de Propriedade:
Práticas de Grupo Lideram, Plataformas Virtuais PerturbamAs práticas de grupo lideradas por médicos detinham 59,83% do tamanho do mercado de medicina concierge em 2025, aproveitando a infraestrutura compartilhada e as dinâmicas de encaminhamento cruzado para manter os custos por membro sob controle. A economia de grupo também suporta investimentos em prontuários eletrônicos e monitoramento remoto, que os consultórios individuais frequentemente têm dificuldade em financiar. No entanto, as plataformas concierge exclusivamente virtuais estão projetadas para registrar um CAGR de 12,38% até 2031, tirando força da sobrecarga mínima de imóveis e da triagem aprimorada por IA, que permite aos clínicos gerenciar painéis maiores sem comprometer a qualidade da visita.
Redes de propriedade corporativa, como a One Medical, agora parte da Amazon, operam mais de 200 clínicas atendendo aproximadamente 815.000 membros, demonstrando como a escala amplifica o poder de barganha com pagadores e fornecedores. Os formatos de franquia fornecem plataformas prontas para uso para médicos sem capital para desenvolver tecnologia proprietária, enquanto os programas afiliados a hospitais integram vias de internação, mas frequentemente ficam aquém em termos de capacidade de resposta no nível concierge. No geral, o posicionamento competitivo gira em torno da capacidade de um prestador de equilibrar a intimidade do atendimento com a eficiência operacional, uma tensão central para a trajetória futura do mercado de medicina concierge.
Por Nível de Serviço:
O Intermediário Equilibra o Acesso, o Luxo Captura a RiquezaAs associações de nível intermediário com preços entre USD 3.000 e USD 10.000 garantiram 39,28% do tamanho do mercado de medicina concierge em 2025, oferecendo compensações atrativas para domicílios de renda média-alta que buscam acesso mais rápido sem regalias premium. Os níveis premium e ultralusso estão crescendo a um CAGR de 10,16%, impulsionados por indivíduos de alto patrimônio líquido que valorizam a navegação médica global, diagnósticos avançados e equipes de atendimento dedicadas. A Sollis Health cita uma taxa de 99% de prevenção da utilização de departamentos de emergência entre seus membros, ressaltando o retorno sobre o investimento percebido na extremidade superior.
Os níveis básicos abaixo de USD 3.000 por ano visam democratizar o acesso concierge, mas frequentemente dependem de painéis de pacientes maiores e menus de serviços mais enxutos. Os programas de nível intermediário enfrentam pressões de ambos os lados — obrigados a justificar taxas adicionais em relação ao nível básico, enquanto carecem dos recursos de tratamento personalizado de alto padrão dos concorrentes de luxo. Os prestadores refinam os diferenciais de nível para gerenciar a rotatividade, destacando protocolos de exame sob medida, coordenação com especialistas e planejamento de estilo de vida personalizado como âncoras de valor.
Por Modo de Entrega:
O Presencial Ancora a Confiança, o Virtual Amplia o AlcanceO atendimento presencial representou 62,86% do tamanho do mercado de medicina concierge em 2025, pois os pacientes continuam preferindo exames físicos, laboratórios no local e o relacionamento que vem das consultas presenciais. Uma análise de 2024 dos serviços de visita domiciliar encontrou 94,2% de intenção de repetição de agendamento, sinalizando um apetite persistente por interação direta. As plataformas exclusivamente virtuais estão expandindo na taxa mais rápida, com um CAGR de 13,32%, auxiliadas por dispositivos de monitoramento remoto que fornecem fluxos contínuos de dados biométricos aos clínicos.
Os modelos híbridos, que combinam exames físicos anuais com acompanhamentos por telessaúde, alcançam um equilíbrio de eficiência. As regras do CMS vigentes até 2026 continuam reembolsando a telessaúde em todas as localizações geográficas, aliviando o atrito regulatório. As modalidades virtuais, no entanto, enfrentam limitações para diagnósticos complexos, levando muitos operadores a adotar ofertas mistas. Os pacientes mais jovens e nativos digitais preferem consultas por mensagens, tornando a capacidade virtual uma necessidade estratégica mesmo para consultórios físicos dentro do mercado de medicina concierge.
Análise Geográfica
Mercado de Medicina de Concierge na América do Norte
A América do Norte deteve 38,36% da participação de receita em 2025, sustentada pelo maior conjunto de médicos independentes e pela mais densa população de alto patrimônio líquido. O tamanho do mercado de medicina de concierge nos Estados Unidos se expandiu, com o número de consultórios aumentando de 1.658 em 2018 para 3.036 em 2023, e o número de clínicos crescendo de 3.935 para 7.021 no mesmo período. Os empregadores norte-americanos aceleram ainda mais a penetração, agrupando associações para reduzir o absenteísmo e os gastos com pronto-socorro. Canadá e México apresentam adoção incipiente, concentrada nas principais áreas metropolitanas, onde turistas médicos transfronteiriços buscam continuidade de cuidados.
Mercado de Medicina de Concierge na Ásia-Pacífico
A região da Ásia-Pacífico deve crescer a um CAGR de 12,38% até 2031, impulsionada pela rápida expansão da renda disponível, particularmente na China e na Índia. Oitenta por cento dos consumidores da Ásia-Pacífico manifestam interesse em serviços de manutenção da saúde, com metade disposta a pagar valores premium e noventa por cento preferindo coordenação em ponto único. O uso de telemedicina dobrou de 2020 a 2024, estabelecendo uma infraestrutura que as plataformas de medicina de concierge podem aproveitar. A atualização realizada pela AXA Hong Kong em 2025 de sua Rede de Serviços de Medicina de Concierge da Grande Área da Baía exemplifica o crescimento dos cuidados transfronteiriços. A coorte de idosos do Japão e as normas de seguro privado da Austrália acrescentam ainda mais espaço para a expansão regional.
Mercado de Medicina de Concierge na Europa, Oriente Médio e América do Sul
A Europa experimenta uma adoção moderada, com Alemanha, Reino Unido e França na vanguarda, cada um beneficiando-se do aumento dos gastos privados e de regulamentações permissivas de contratação direta. As economias do GCC no Oriente Médio recebem bem os fornecedores de ultra-luxo que atendem a executivos expatriados que buscam continuidade em suas missões globais. A América do Sul permanece em estágio emergente; segmentos abastados no Brasil e na Argentina adotam serviços de medicina de concierge, mas a difusão mais ampla é retardada pela acessibilidade financeira e por estruturas de seguro fragmentadas. Regimes regulatórios diversos exigem modelos localizados, incentivando grandes operadores a formarem parcerias regionais para mitigar o risco de entrada.

Panorama regulatório
A medicina concierge opera em um mosaico de regras de saúde, seguros e proteção ao consumidor, com definição estatutária uniforme limitada em muitas jurisdições. Nos Estados Unidos, as regras do Medicare e dos pagadores comerciais geralmente tratam as mensalidades de associação como não cobertas, o que significa que os prestadores devem separar e faturar apenas os serviços incrementais cobertos. Essa abordagem aumenta o risco de conformidade em torno da dupla cobrança e da documentação. O CMS estendeu as flexibilidades de telessaúde da era pandêmica até 2025, incluindo cobertura geográfica mais ampla e permissões apenas de áudio. Isso apoia os modelos híbridos de entrega concierge, mas também aumenta a necessidade de gerenciar a conformidade de licenciamento e prescrição entre estados.
Uma âncora de conformidade fundamental em 2026 é a interpretação da fiscalização federal de fraude e abuso: as atualizações do FAQ do HHS-OIG em abril de 2026 reiteraram que o Valor Justo de Mercado não é um porto seguro para a conformidade com a Lei Antikickback e que a conformidade com a Lei Stark não confere proteção da AKS. Isso afeta a forma como as práticas concierge estruturam referências, serviços auxiliares e acordos com empregadores. Paralelamente, a One Big Beautiful Bill Act (em vigor a partir de 1º de janeiro de 2026) criou uma estrutura estatutária mais clara para a atenção primária direta (DPC) e o tratamento de HSA dentro de limites de taxa específicos, moldando a forma como alguns operadores posicionam suas ofertas e projetam contratos de associação. Doutrinas estaduais como a Prática Corporativa da Medicina (por exemplo, na Califórnia) continuam a restringir a propriedade não médica, empurrando os modelos apoiados por empresas para estruturas de MSO e exigindo divulgações aos membros que esclareçam os serviços cobertos, os termos de rescisão e que a associação não é seguro.
Análise da cadeia de valor
A cadeia de valor da medicina concierge começa com a oferta de médicos e a formação de práticas, passando então pela transição da prática (conversão de painéis de pagamento por serviço para painéis de associação com limite de pacientes) e aquisição de membros, antes da entrega de cuidados por meio de canais presenciais, híbridos ou exclusivamente virtuais. As camadas habilitadoras incluem a administração de associações (inscrição, cobrança recorrente e suporte ao cliente), tecnologia de fluxo de trabalho clínico (integrações de EHR, mensagens seguras, telessaúde e monitoramento remoto) e serviços contratados para diagnósticos, imagens, laboratórios e referências a especialistas. A coleta de receita é fortemente concentrada no pagamento direto do paciente e, quando aplicável, em reivindicações separadas para serviços cobertos.
A escalabilidade operacional depende frequentemente de intermediários como as Organizações de Serviços de Gestão (MSOs), que fornecem pessoal, agendamento, instalações, aquisição de tecnologia e suporte de conformidade, ao mesmo tempo em que acomodam as restrições estaduais da CPOM sobre a propriedade corporativa. O recrutamento de médicos permanece um ponto de estrangulamento na cadeia, restringindo a capacidade para novas aberturas de clínicas e limitando a expansão geográfica mesmo com o aumento da demanda. Melhorias na experiência do clínico (como redução da carga administrativa e painéis menores) e serviços de apoio à conversão podem, portanto, se tornar diferenciais. Os serviços de assessoria jurídica e de conformidade também são centrais, já que os contratos de associação devem estar alinhados com as divulgações de proteção ao consumidor e as regras de separação de cobrança, particularmente quando as práticas adicionam associações patrocinadas por empregadores ou expandem a telessaúde entre estados.
Cenário Competitivo
O mercado de medicina concierge permanece moderadamente fragmentado. A aquisição da One Medical pela Amazon por USD 3,9 bilhões em 2023 destacou a intensificação da concorrência à medida que os gigantes da tecnologia buscam posições na prestação clínica. A One Medical agora opera mais de 200 escritórios e atende aproximadamente 815.000 membros, aproveitando a escala para negociar contratos com pagadores e investir em ferramentas de IA que reduzem os tempos de documentação em 40%. A Privia Health, apoiando 4.642 prestadores em 1.170 centros de atendimento, relatou 98% de retenção bruta de prestadores e mais de 100 contratos baseados em valor, ilustrando um modelo alinhado a métricas de qualidade.
As entidades menores perseguem nichos de espaço em branco, como atenção pediátrica, saúde executiva e dermatologia estética. Os perturbadores exclusivamente virtuais evitam custos imobiliários, permitindo preços de associação mais baixos e um alcance geográfico mais amplo, mas ainda enfrentam obstáculos na realização de exames físicos. O recrutamento de médicos permanece o campo de batalha mais feroz, dada a redução da oferta independente. As plataformas que oferecem menos burocracia, maior receita por paciente e horários flexíveis ganham vantagem na atração de talentos.
O domínio regulatório também diferencia os vencedores. Os prestadores que dominam as disposições de faturamento do Medicare, as regras estaduais de divulgação de seguros e os requisitos de licenciamento de telessaúde escalam de forma mais eficaz em todos os mercados. Os debates sobre equidade geram escrutínio reputacional, pressionando os operadores a mostrar melhorias mensuráveis nos resultados e a destacar que uma maior satisfação dos médicos, em última análise, mantém mais clínicos na prática. A consolidação deve continuar à medida que os participantes ricos em capital adquirem consultórios estabelecidos para acelerar o crescimento regional, comprimindo assim as margens das clínicas menores e independentes.
Líderes do Setor de Medicina Concierge
MDVIP
SignatureMD
Crossover Health
Castle Connolly Private Health Partners
Concierge Choice Physicians
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Medicina de Concierge
- AtlasMD
- Baylor Scott & White Premier
- Carbon Health (Concierge Tier)
- Castle Connolly Private Health Partners
- Cedars-Sinai Concierge Medicine
- Concierge Choice Physicians
- Crossover Health
- EliteHealth
- Forward
- MDVIP
- One Medical (Amazon)
- Paragon Private Health
- PartnerMD
- Peninsula Doctor
- Privia Health
- Priority Physicians
- Qliance (Legacy Case)
- SignatureMD
- Sollis Health

Oportunidades de mercado e perspectivas futuras
Um espaço em branco de curto prazo está na interseção entre os cuidados primários baseados em associação e os modelos de acesso patrocinados por empregadores, onde grandes compradores incorporam benefícios do tipo concierge para melhorar o acesso e reduzir a utilização evitável. A Health Transformation Alliance incorporou associações concierge para aproximadamente 5 milhões de funcionários cobertos, apoiando o argumento para uma rota escalável B2B2C para redes concierge e plataformas de atenção primária avançada que possam entregar níveis de serviço consistentes em forças de trabalho multissite. A consolidação e a construção de plataformas também criam espaço para redes multirregionais com fluxos de trabalho padronizados, incluindo a conclusão da fusão entre Premise Health e Crossover Health em 2026, que combinou entrega no local, nas proximidades e virtual em escala nacional.
Outra oportunidade é a arquitetura de produtos e preços que se adapta às regras em evolução para acordos de associação e expectativas de acesso digital. A One Big Beautiful Bill Act, em vigor a partir de 1º de janeiro de 2026, formalizou os parâmetros de elegibilidade de HSA para taxas de associação de DPC dentro de limites definidos. Isso incentiva alguns prestadores a construir níveis de associação compatíveis e claramente delineados, além de separação de cobrança que reduz a ambiguidade para pacientes e empregadores. No lado do modelo de cuidado, o mercado continua avançando para modelos concierge híbridos e exclusivamente virtuais, apoiado pela extensão das flexibilidades de telessaúde do CMS até 2025 e por operadores que utilizam mensagens assíncronas e monitoramento remoto para gerenciar o acesso em escala. Nichos de especialidade, notadamente pediatria apoiada por um foco intensificado em condições crônicas em crianças, e coordenação de alto contato para pacientes complexos permanecem vetores concretos de expansão tanto para grupos liderados por médicos quanto para redes de clínicas apoiadas por empresas.
Recent Industry Developments in Mercado de Medicina de Concierge
- Março de 2026: Crossover Health e Premise Health anunciam um acordo definitivo de fusão para unificar cuidados integrados no local, nas proximidades e virtuais, servindo mais de 400 organizações. O anúncio remodela a estrutura de mercado por meio da consolidação. A combinação resulta em uma plataforma de escala nacional que permite entrega diversificada e contratos empresariais mais fortes.
- Fevereiro de 2026: A MDVIP se realoca e garante um contrato de locação de 11 anos para sua sede no The Eclipse, em Boca Raton, Florida. A realocação sinaliza a expansão de escala e capacidade de uma rede concierge líder. O contrato de locação apoia uma rede nacional de médicos afiliados e infraestrutura para crescimento.
- Janeiro de 2026: Crossover Health e Premise Health anunciam um acordo definitivo de fusão para criar uma plataforma unificada e nacional de cuidados no local e nas proximidades. O anúncio acelera a consolidação em atenção primária avançada e concierge baseada em associação. Ele fortalece o modelo de entrega focado em empresas e o poder de negociação de contratos com pagadores.


Mercado de Medicina de Concierge Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Este mercado é definido como as receitas obtidas com associações de medicina concierge e programas de cuidado no estilo de mensalidade que oferecem aos pacientes acesso, coordenação e tempo médico ampliados, entregues por meio de clínicas ou práticas lideradas por médicos nas principais geografias.
Exclusões de escopo: não contamos procedimentos médicos pagos por seguro, exames laboratoriais, imagens, internações hospitalares ou vendas de farmácia que estejam fora da associação concierge ou da taxa de mensalidade.
Visão geral da segmentação
- Por Aplicação
- Atenção Primária
- Pediatria
- Cardiologia
- Psiquiatria e Saúde Mental
- Outras Aplicações
- Por Modelo de Propriedade
- Consultórios Solo de Médicos Proprietários
- Práticas de Grupo Lideradas por Médicos
- Clínicas de Propriedade Corporativa
- Programas Afiliados a Hospitais/Sistemas de Saúde
- Modelos de Franquia
- Plataformas Concierge Exclusivamente Virtuais
- Por Nível de Serviço
- Nível Básico (USD < 3 mil p.a.)
- Nível Intermediário (USD 3–10 mil p.a.)
- Premium / Ultralusso (USD > 10 mil p.a.)
- Por Modo de Entrega
- Presencial
- Híbrido
- Somente Virtual
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi utilizada para mapear o grupo de pacientes endereçável e as regras que moldam como os programas concierge cobram e operam. Nos baseamos em fontes públicas como as diretrizes e regras de taxas dos Centros de Serviços Medicare e Medicaid dos EUA, o Bureau of Labor Statistics dos EUA para tendências salariais de médicos, e as estatísticas de saúde da OCDE para entender os gastos e a capacidade do sistema em países-chave.
Para tornar o modelo prático, também revisamos fontes como periódicos revisados por pares sobre acesso à atenção primária e carga de trabalho médica, publicações de ministérios de saúde governamentais e sites de imprensa e associações de reputação que acompanham a adoção de cuidados por assinatura e os padrões de entrega de cuidados. Registros de empresas e materiais para investidores foram utilizados para entender as faixas de preços, estruturas de programas e presenças geográficas. Assinaturas pagas que acompanham finanças de empresas, notícias e patentes ajudaram a preencher lacunas em sinais de escala e expansão de serviços. Esses exemplos não são exaustivos, e muitas outras fontes foram consultadas para coletar, validar e esclarecer os dados.
Entrevistas e pesquisas primárias
O trabalho primário se concentrou em validar o que os pacientes realmente pagam e o que os prestadores podem realisticamente entregar, já que um programa é limitado pelo tamanho do painel e pelo tempo do médico. Conversamos com proprietários de práticas, diretores médicos, equipes de operações de clínicas e administradores terceirizados nas principais regiões para confirmar os preços típicos de associação, as inclusões de serviços e o comportamento de rotatividade. Sempre que possível, verificamos cruzadamente esses pontos com pagadores e parceiros de referência.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Posição do respondente | Região |
|---|---|---|
| Nível superior: 31% | CXOs: 12% | APAC: 44% |
| Nível médio: 54% | Líderes funcionais/de unidade: 34% | EMEA: 35% |
| Participantes menores: 15% | Gerentes: 54% | Américas: 21% |
Dimensionamento e previsão de mercado
O modelo central utiliza uma construção de grupo de demanda de cima para baixo que começa com a capacidade de atenção primária e sinais de adoção, que são então traduzidos em membros concierge pagantes. Os totais por país foram desenvolvidos usando dados como médicos participantes estimados, tamanho médio do painel de pacientes por tipo de programa, faixas de taxas de associação anuais e a combinação entre entrega presencial, híbrida e exclusivamente virtual.
Esses totais foram então corroborados com aproximações seletivas de baixo para cima, principalmente por meio de verificações de preços por amostragem, consolidações de prestadores em áreas metropolitanas-chave e lógica simples de receita (associações por médico multiplicadas pelas taxas anuais) para identificar contagens excessivas e corrigir níveis irreais de penetração. Quando os dados a nível de prática não estavam visíveis, as lacunas foram tratadas usando faixas de adoção conservadoras e depois retestadas por meio de entrevistas.
Para a previsão, foi utilizada a análise de cenários, já que o crescimento depende de algumas variáveis sensíveis que podem mudar rapidamente, como restrições de oferta de médicos, disposição do paciente para pagar e o ritmo de lançamento de programas híbridos. As tendências de curto prazo foram ancoradas em padrões observados de preços e inscrições, e depois ajustadas usando informações de especialistas sobre como o tamanho dos painéis e a intensidade dos serviços tendem a evoluir conforme os programas escalam.
Validação de dados e ciclo de atualização
Os resultados foram validados por meio de várias verificações para que os resultados permaneçam vinculados à capacidade e aos preços do mundo real. Comparamos as estimativas por país com sinais independentes, como as proporções de médicos por população, tendências de utilização de atenção primária e faixas publicadas para taxas de associação. Também revisamos os valores discrepantes onde a receita implícita por médico parecia muito alta ou muito baixa.
Antes da aprovação final, o modelo passa por revisões sequenciais em que premissas, unidades e lógica de conversão são reverificadas, seguidas de recontatos direcionados quando um dado-chave muda ou uma lacuna permanece não resolvida. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos materiais, e uma revisão final pré-entrega é realizada para que os clientes recebam a visão consistente mais recente.
Tamanho do mercado de medicina concierge da Mordor Intelligence em comparação com outras estimativas publicadas
Os valores de mercado publicados para a medicina concierge podem diferir porque cada editora traça a linha em torno do que é contado como receita concierge, e porque os preços e volumes de pacientes não são relatados de uma única forma padrão. As diferenças também aparecem quando os estudos escolhem anos-base diferentes, momentos de moeda ou cobertura regional diferentes, o que afeta os totais e as trajetórias de crescimento.
Os principais fatores de discrepância neste mercado geralmente se resumem a se os programas híbridos são tratados como concierge quando apenas um subconjunto de pacientes paga uma mensalidade, como os níveis de assinatura de nível inicial são precificados e anualizados, e se a estimativa mistura taxas de associação com gastos mais amplos em atenção primária. As premissas sobre a participação de médicos, tamanhos realistas de painéis e rotatividade também importam, já que pequenas variações nesses dados podem mover o número global de forma notável.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 24,63 bilhões de USD (2026) | |
| Consultoria Global A | 20,40 bilhões de USD (2024) | Utiliza um ano-base anterior e tipicamente restringe o escopo a programas concierge presenciais estabelecidos, o que pode subestimar as associações híbridas e os modelos exclusivamente virtuais mais recentes em países de crescimento mais rápido. |
| Jornal Comercial B | 18,30 bilhões de USD (2024) | Apoia-se em premissas simplificadas de adoção por médicos e normalização de preços limitada, o que pode não captar como os limites de painéis e os níveis de serviço alteram a receita efetiva por médico entre regiões. |
A tabela mostra uma dispersão que é principalmente explicada pelo escopo e pela forma como a receita de associação é anualizada entre os tipos de programas. No modelo da Mordor Intelligence, apenas as taxas de associação e mensalidade financiadas pelo paciente são contadas, enquanto os serviços médicos pagos por seguro são excluídos mesmo quando o cuidado é prestado pela mesma clínica. Uma vez que esses limites são aplicados de forma consistente e depois testados com verificações de tamanho de painel e preços, o resultado torna-se mais fácil de rastrear até dados claros e etapas repetíveis.


Principais Perguntas Respondidas no Relatório
Qual CAGR está projetado para o mercado de medicina concierge até 2031?
O mercado de medicina concierge tem previsão de crescer a um CAGR de 9,05% de 2026 a 2031.
Qual aplicação detém atualmente a maior participação?
A cardiologia lidera, capturando 27,31% da receita de 2025.
Qual região deve crescer mais rapidamente?
A Ásia-Pacífico está projetada para registrar um CAGR de 12,38% até 2031.
Qual o tamanho do segmento de associação de nível intermediário?
Os níveis intermediários com preços entre USD 3.000 e USD 10.000 capturaram 39,28% da receita de 2025.
O que impulsiona a migração de médicos para os modelos concierge?
As altas taxas de esgotamento profissional, com 43% dos médicos relatando sintomas em 2024, motivam conversões para painéis menores e melhor equilíbrio entre vida profissional e pessoal.
Página atualizada pela última vez em:


