
Taille et part du marché des boissons gazeuses
Analyse du marché des boissons gazeuses par Mordor Intelligence
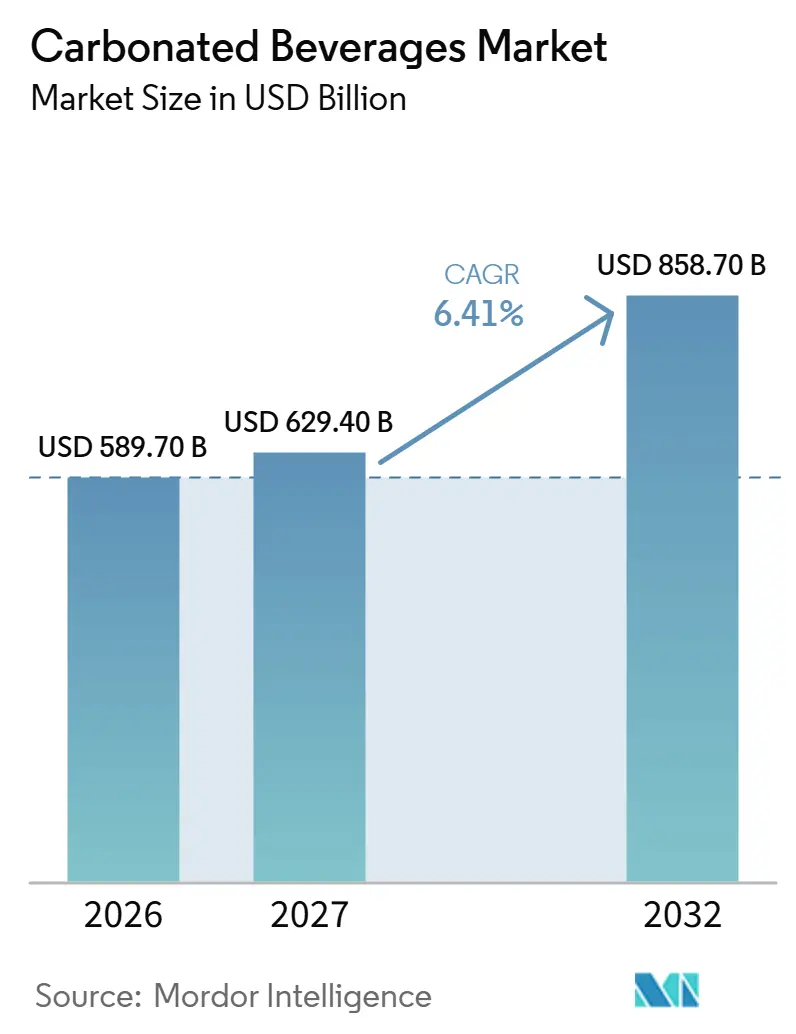
La taille du marché des boissons gazeuses est estimée à 589,7 milliards USD en 2026 et devrait atteindre 629,4 milliards USD en 2027, pour atteindre 858,7 milliards USD d'ici 2032, avec un CAGR de 6,41 % de 2027 à 2032.
La pression exercée sur les recettes sucrées déplace les opportunités vers les formulations sans sucre et les saveurs distinctives. Le commerce de proximité aux États-Unis et les canettes individuelles nord-américaines placent le choix du format et du canal au cœur de la réponse à la demande. Les mixeurs premium et les sodas fonctionnels offrent aux fournisseurs des propositions de marque distinctes selon les différentes occasions de consommation. Les acquisitions et les partenariats de fabrication peuvent élargir l'accès tout en modifiant les points de capture de valeur pour les fournisseurs. L'association de recettes sans sucre à des formats individuels pratiques peut aider les fournisseurs à fidéliser les acheteurs sensibles au sucre, tandis que la dépendance aux gammes sucrées expose davantage le portefeuille à la substitution.
Principaux enseignements du rapport
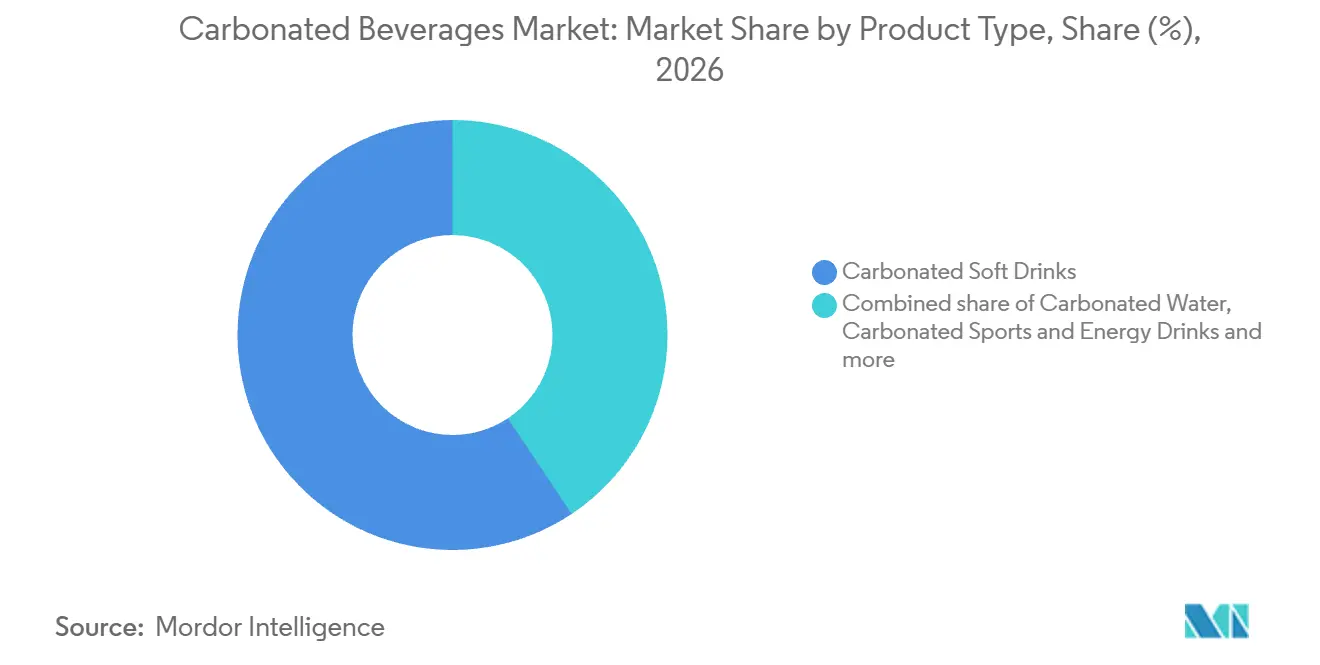
- Par type de produit, les sodas gazeux détenaient une part de marché des boissons gazeuses de 59,36 % en 2026, tandis que les boissons sportives et énergétiques gazeuses devraient connaître la croissance la plus rapide avec un CAGR de 7,35 % de 2027 à 2032.
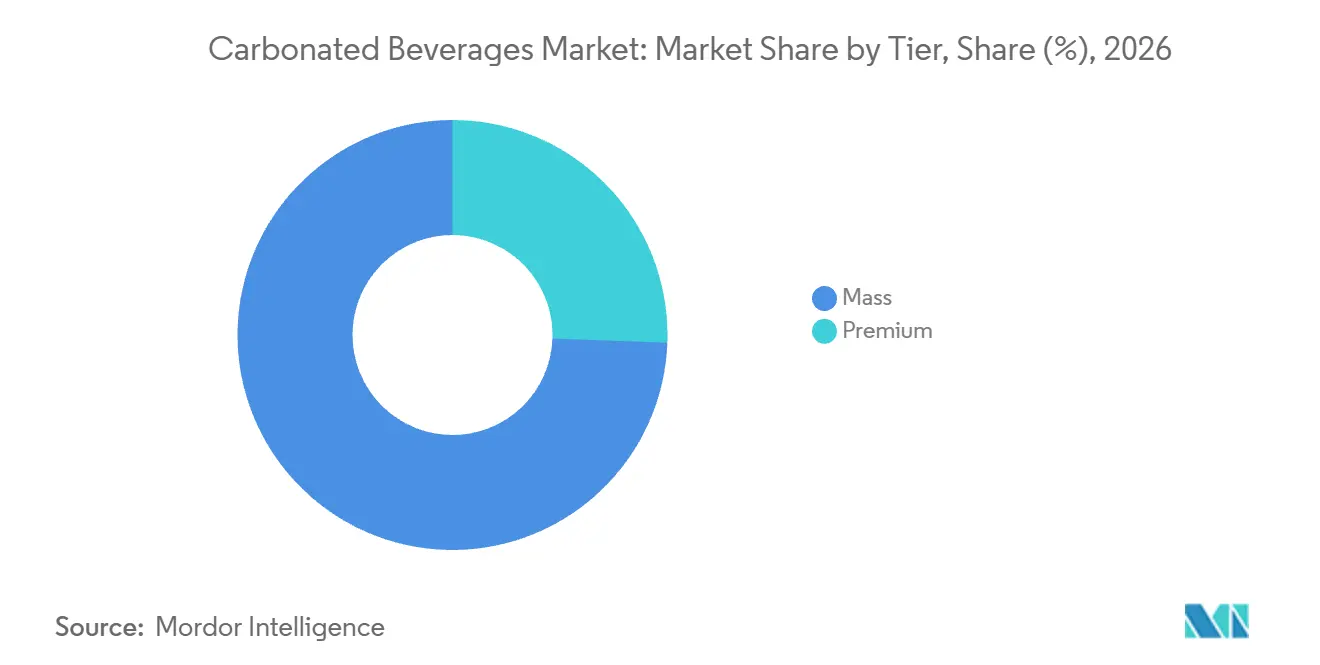
- Par gamme de prix, les produits grande consommation représentaient une part de 74,43 % de la taille du marché des boissons gazeuses en 2026, les produits premium devant connaître la croissance la plus rapide avec un CAGR de 6,9 % de 2027 à 2032.
- En matière d'emballage, les bouteilles PET étaient en tête avec 51,77 % des ventes de boissons gazeuses en 2026, tandis que les emballages aseptiques devraient connaître la croissance la plus rapide avec un CAGR de 7,9 % de 2027 à 2032.
- La distribution hors domicile représentait 87,44 % des ventes de boissons gazeuses en 2026, tandis que la distribution sur place devrait connaître la croissance la plus rapide avec un CAGR de 7,75 % de 2027 à 2032.
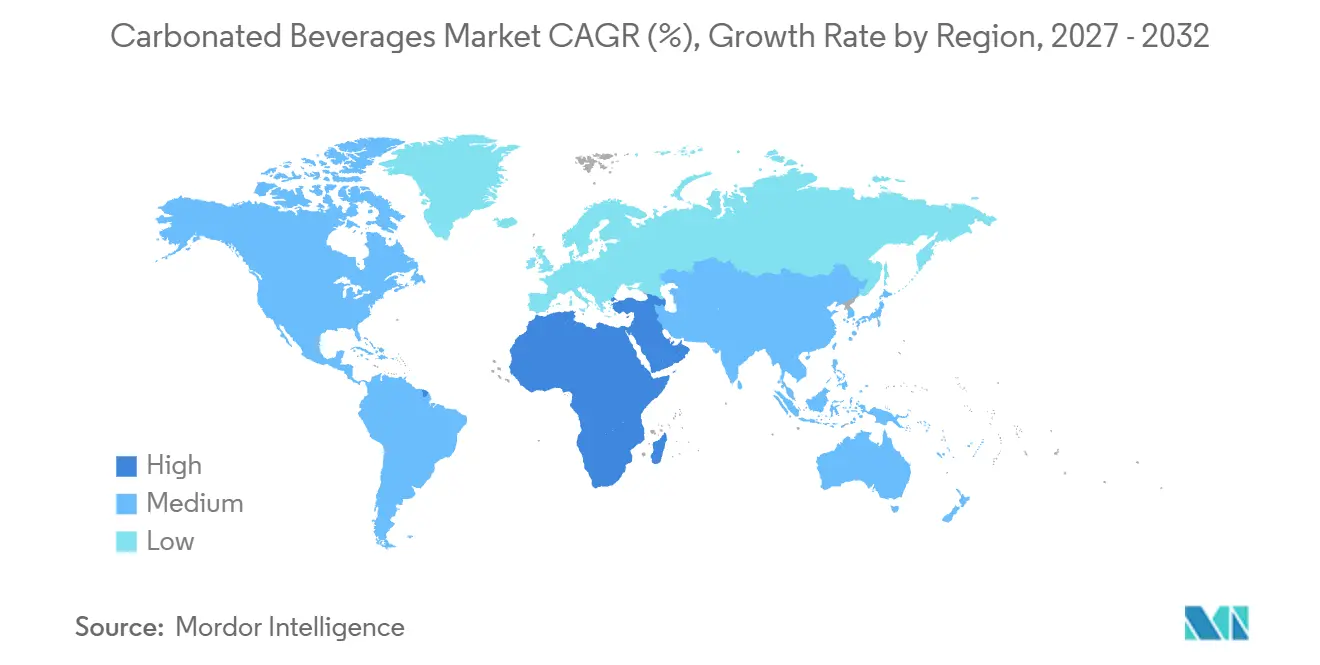
- Parmi les marchés régionaux, l'Amérique du Nord détenait 46,64 % des ventes de boissons gazeuses en 2026, le Moyen-Orient et l'Afrique devant connaître la croissance la plus rapide avec un CAGR de 8,65 % de 2027 à 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Innovation produit en termes de saveurs et de formats | +2.3% | États-Unis et Canada | Court terme (≤ 2 ans) |
| Essor des formulations orientées vers la santé | +2.1% | Amérique du Nord, Europe et Asie-Pacifique | Moyen terme (2-4 ans) |
| Le rythme de vie urbain plus soutenu stimule le besoin de boissons pratiques et portables | +1.8% | Les États-Unis | Long terme (≥ 4 ans) |
| Premiumisation et offres artisanales | +1.4% | États-Unis et Royaume-Uni | Moyen terme (2-4 ans) |
| Prolifération du commerce électronique, des épiceries de proximité et du commerce de détail organisé | +1% | République populaire de Chine | Moyen terme (2-4 ans) |
| Campagnes agressives, engagement sur les réseaux sociaux et endorsements de célébrités | +0.7% | Australie, Inde, Indonésie, Afrique du Sud, Brésil et Mexique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Innovation produit en matière de saveurs et de formats
L'innovation en matière de saveurs et de formats peut stimuler la demande lorsqu'une marque reconnue propose une nouvelle façon de consommer ses boissons. En février 2025, Keurig Dr Pepper Inc. a lancé en permanence le Dr Pepper Blackberry à l'échelle nationale aux États-Unis, en versions régulière et sans sucre.[1] Plusieurs formats d'emballage ainsi que des formats fontaine et glacés ont étendu ce lancement à la consommation en emballage et en distribution. The Coca-Cola Company a lancé BODYARMOR FIT en juin 2026 en tant que première boisson sportive gazeuse de BODYARMOR en canette, avec 5 saveurs fruitées. Une saveur permanente peut soutenir le choix répété, tandis que l'entrée d'une marque dans les canettes gazeuses peut créer une proposition de produit supplémentaire. Le bénéfice commercial dépend de la capacité à transformer la nouveauté en une occasion de consommation additionnelle plutôt que de simplement remplacer un achat de saveur existant.
Essor des formulations axées sur la santé
Les formulations sans sucre permettent aux producteurs de servir les consommateurs soucieux du sucre dans le segment des boissons gazeuses plutôt que de perdre l'occasion de consommation. The Coca-Cola Company a indiqué que le volume de caisses unitaires de Coca-Cola Zero Sugar a augmenté de 14 % d'une année sur l'autre en 2025.[2] La croissance s'est étendue à l'ensemble des segments opérationnels géographiques de la société et a atteint 13 % au quatrième trimestre, de sorte que le résultat annuel n'était pas limité à une seule région ou une seule période.
Le rythme de vie urbain accéléré stimule le besoin de boissons pratiques et portables
Pour un acheteur pressé, l'accès à une boisson conditionnée peut être aussi important qu'une nouvelle saveur. Les données de la National Association of Convenience Stores montrent que les sodas gazeux représentaient 25,7 % des ventes de boissons conditionnées en magasins de proximité aux États-Unis en 2025. Ces mêmes données de la NACS montrent que les boissons conditionnées représentaient 18,81 % des ventes en magasin et constituaient un moteur principal des visites. Les sodas gazeux se classaient derrière les boissons énergétiques avec une part de catégorie de 29,6 %, les plaçant au sein d'une catégorie qui attire les acheteurs en magasin.
Premiumisation et offres artisanales
Les marques premium peuvent élargir leur portée commerciale grâce aux licences tout en percevant une part des retours commerciaux de leurs partenaires. Le chiffre d'affaires ajusté de Fever-Tree aux États-Unis, aligné sur les ventes facturées aux clients, a augmenté de 11 % d'une année sur l'autre à taux de change constant au premier semestre 2026. Son segment américain enregistre des revenus de redevances provenant de Molson Coors représentant la part de Fever-Tree dans les profits et pertes du partenariat. Les données du commerce de détail hors domicile au Royaume-Uni jusqu'au 14 juin 2026 ont également montré que Fever-Tree gagnait des parts de valeur, avec la Ginger Beer et la Mexican Lime Soda affichant des performances particulièrement solides. Les gains de parts de valeur dans les mixeurs aux États-Unis jusqu'au 28 juin 2026 et dans le commerce de détail hors domicile au Royaume-Uni montrent que la marque premium capte une part plus importante des dépenses, tandis que sa structure de licence américaine régit les bénéfices conservés.
Analyse de l'Impact des Freins*
| Frein | Impact (%) sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Conscience sanitaire et aversion au sucre | -1.3% | Les États-Unis | Long terme (≥ 4 ans) |
| Réglementations et taxes strictes sur le sucre | -1% | Le Royaume-Uni | Moyen terme (2-4 ans) |
| Concurrence intense des boissons plus saines | -0.4% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Perturbations de la chaîne d'approvisionnement en ingrédients | -0.2% | Les États-Unis | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Conscience sanitaire et aversion au sucre
Les préférences axées sur la santé peuvent affaiblir la demande pour une recette familière même lorsque l'acheteur continue de choisir des boissons gazeuses. Coca-Cola Consolidated, Inc., un embouteilleur et distributeur américain de marques appartenant à d'autres sociétés, a signalé un changement de préférence pluriannuel s'éloignant des boissons gazeuses sucrées dans sa communication financière de l'exercice 2025. Les préoccupations liées à l'obésité figuraient parmi les tendances sanitaires à l'origine d'un glissement vers les boissons gazeuses diététiques, le thé, les boissons sportives, l'eau enrichie et l'eau en bouteille. Cela place l'exposition commerciale sur la recette sucrée plutôt que simplement sur la reconnaissance de la marque par le consommateur. Une variante diététique peut préserver certaines occasions de consommation de boissons gazeuses. Les gammes sucrées font néanmoins face au coût de la refonte de leur proposition ou à la perte de l'occasion de consommation au profit d'une alternative.
Réglementations et taxes strictes sur le sucre
Les taxes sur les boissons sucrées contraignent les boissons gazeuses sucrées en ajoutant un coût spécifique au produit avant que la boisson n'atteigne le consommateur. Dans le cadre de la taxe britannique sur l'industrie des boissons non alcoolisées, les conditionneurs déclarent et paient la taxe sur les boissons soumises à obligation conditionnées au Royaume-Uni.[3] Les taux en vigueur à compter du 1er avril 2026 distinguent les boissons contenant entre 5 g et moins de 8 g de sucre pour 100 ml de celles contenant au moins 8 g. Pour les boissons gazeuses éligibles, cela crée une différence de coût directement liée à la formulation plutôt qu'à la force de la marque ou à l'échelle de distribution. Répercuter ce coût peut affaiblir la proposition de prix, tandis que l'absorber réduit le rendement disponible pour le conditionneur. Une plus grande échelle de production ne peut pas diluer une taxe prélevée sur chaque volume soumis à obligation, laissant la recette avec un désavantage structurel de coût.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par Type de Produit :
Échelle Établie des Sodas et Croissance FonctionnelleLes sodas gazeux représentaient une part de 59,36 % de la taille du marché des boissons gazeuses en 2026. Les boissons gazeuses non alcoolisées représentaient 69 % du volume mondial de caisses unitaires du système Coca-Cola en 2025, couvrant les ventes de la société et de ses partenaires embouteilleurs. Cette échelle confère au segment le plus important une base de production et de distribution établie à partir de laquelle répondre à la demande répétée pour des marques de boissons familières. Les modifications de saveur et de formulation ont une importance commerciale ici car elles s'appliquent à une catégorie de produits que les embouteilleurs servent déjà à grande échelle.
Les boissons sportives et énergétiques gazeuses constituent le segment à la croissance la plus rapide, avec un CAGR de 7,35 % de 2027 à 2032. Le segment Monster Energy Drinks de Monster Beverage Corporation a généré des ventes nettes mondiales de 7,67 milliards USD en 2025, en hausse de 11,7 % par rapport à 2024. La société a attribué cette croissance principalement à l'augmentation de la demande des consommateurs pour les boissons de la marque Monster Energy. Parmi les autres membres restants, on trouve notamment les mixeurs, avec les plateformes Ginger Beer, Pink Grapefruit et Mexican Lime Soda de Fever-Tree qui ont trouvé un écho favorable lors des occasions alcoolisées et non alcoolisées au premier semestre 2026.

Par Gamme de Prix :
Large Accessibilité et Expansion des Marques PremiumLa gamme grande consommation représentait une part de marché des boissons gazeuses de 74,43 % en 2026, ce qui en fait le segment le plus important. Coca-Cola FEMSA a commercialisé et vendu environ 4,2 milliards de caisses unitaires de son portefeuille de boissons plus large sous la marque Coca-Cola via environ 2,1 millions de points de vente en 2025. L'embouteilleur propose des présentations consignées et non consignées comme alternatives de commodité et d'accessibilité pour différents canaux et groupes de population. Avec une distribution déjà large, les emballages multi-portions offrent à la gamme grande consommation un levier de prix car ils sont généralement moins chers par caisse unitaire que les formats individuels.
Le premium est le segment à la croissance la plus rapide, avec un CAGR de 6,9 % de 2027 à 2032. Coca-Cola HBC, un embouteilleur et distributeur de boissons, a poursuivi le déploiement de sa marque de mixeurs premium Three Cents sur de nouveaux marchés en 2025. Un réseau géographique plus large peut attirer de nouveaux acheteurs pour une marque de mixeurs premium, faisant de l'accès commercial un mécanisme de croissance aux côtés de la différenciation produit.
Par Type d'Emballage :
Échelle de Récupération du PET et Formats SpécialisésLes bouteilles PET étaient en tête de l'emballage avec 51,77 % des ventes de boissons gazeuses en 2026. Coca-Cola FEMSA a collecté l'équivalent PET de plus de 8 milliards de bouteilles sur ses marchés en 2025. Elle a déclaré un taux de collecte de PET de 35 % sur l'ensemble de ses opérations cette année-là. Le programme de collecte de Coca-Cola FEMSA ajoute une charge de travail de récupération des matériaux à ses opérations de boissons, de sorte que la participation au PET implique la gestion des emballages usagés en plus de la vente de boissons.
Les emballages aseptiques (Tetra Pak, cartons, sachets) constituent le segment à la croissance la plus rapide, avec un CAGR de 7,9 % de 2027 à 2032. Pour un producteur de boissons envisageant un carton ou un sachet aseptique, le test commercial consiste à déterminer si le format peut préserver l'expérience de boisson gazeuse souhaitée. Les bouteilles en verre illustrent une proposition de service différente, Coca-Cola Europacific Partners France ayant ouvert une ligne de bouteilles en verre consignées à Grigny le 31 mars 2025, pour les boissons gazeuses et plates. Ses bouteilles de 25 centilitres et 33 centilitres étaient destinées aux cafés, hôtels et restaurants. La demande aseptique croîtrait grâce à l'adoption spécifique à chaque recette par les producteurs de boissons, faisant d'une combinaison boisson-emballage validée l'opportunité de vente pertinente.
Par Canal de Distribution :
Portée du Commerce de Détail et Exécution en RestaurationLa distribution hors domicile détenait 87,44 % des ventes de boissons gazeuses en 2026, ce qui en fait le segment le plus important. Coca-Cola FEMSA vend la majorité de ses boissons par l'intermédiaire de petits commerces de détail au Mexique, où les consommateurs peuvent les emporter chez eux ou ailleurs pour les consommer. La vente principalement par l'intermédiaire de petits commerces de détail place la portée des points de vente au cœur du service de l'activité de boissons mexicaine de Coca-Cola FEMSA.
Le canal sur place est le segment à la croissance la plus rapide, avec un CAGR de 7,75 % de 2027 à 2032. Au troisième trimestre 2026, l'activité de boissons hors domicile plus large de PepsiCo Beverages North America a enregistré une croissance du chiffre d'affaires net grâce à des gains dans les restaurants locaux. Elle a étendu sa portée avec des offres sans sucre, poppi, Celsius et Alani Nu. Le canal de la restauration lie le choix de la boisson à une occasion de service et au menu de l'établissement, donnant au fournisseur une tâche commerciale différente de celle du commerce de détail à emporter. Gagner des comptes en restauration est aussi important qu'élargir la gamme proposée aux établissements déjà servis.
Analyse géographique
Marché des Boissons Gazeuses en Amérique du Nord
L'Amérique du Nord représentait une part de 46,64 % de la taille du marché des boissons gazeuses en 2026. Le volume de caisses unitaires Trademark Coca-Cola de The Coca-Cola Company en Amérique du Nord a augmenté de 5 % d'une année sur l'autre au deuxième trimestre 2026, tandis que les saveurs gazeuses ont progressé de 1 %. La société a également signalé une croissance à un chiffre élevé du volume de mini-canettes en Amérique du Nord au premier trimestre 2026 à la suite de son lancement en commerce de proximité en format individuel. Ensemble, ces résultats montrent que le volume nord-américain de The Coca-Cola Company croît grâce à Trademark Coca-Cola et aux mini-canettes en format pratique, le choix du format constituant un levier de demande aux côtés de la recette de boisson.
Marché des Boissons Gazeuses au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique constituent la région à la croissance la plus rapide, avec un CAGR de 8,65 % de 2027 à 2032. Coca-Cola HBC a lancé une ligne de production de canettes à Sadat City, en Égypte, en janvier 2025, avec un taux de mise en canettes de pointe de 120 000 canettes par heure et une capacité annuelle nominale de 172 millions de litres. La ligne a été lancée pour les canettes Coca-Cola, Fanta, Sprite et Schweppes, offrant une plateforme de production locale pour des marques de boissons gazeuses reconnues. Pour les distributeurs et les détaillants, une capacité de conditionnement local supplémentaire peut augmenter le volume de marques familières disponibles pour répondre à la demande. L'investissement dans la mise en canettes génère son retour lorsque la capacité nominale se traduit en ventes répétées, faisant du taux d'utilisation le prochain test commercial.
L'association européenne des boissons non alcoolisées UNESDA a signalé une réduction de 14 % des sucres ajoutés moyens dans les boissons non alcoolisées de ses membres dans l'UE-27 et au Royaume-Uni de 2019 à 2025, calculée en utilisant les sucres totaux. En Asie-Pacifique, le volume de caisses unitaires de saveurs gazeuses de The Coca-Cola Company a chuté de 3 % dans son segment de 37 marchés en 2025. Le volume de boissons gazeuses en Amérique du Sud de Coca-Cola FEMSA a augmenté de 1,1 % en 2025 par rapport à 2024, principalement grâce à la croissance des colas de 1,2 %. En 2025, le volume de boissons en Amérique du Sud de Coca-Cola FEMSA a progressé au Brésil, en Argentine et en Uruguay, partiellement compensé par un recul en Colombie. Dans le segment Amérique du Sud de Coca-Cola FEMSA, le gain dans les boissons gazeuses provenait principalement des colas, tandis que le volume de saveurs gazeuses en Asie-Pacifique de The Coca-Cola Company a reculé, de sorte que les résultats des 2 sociétés ne pointent pas vers le même produit comme moteur de volume.
Cadre Réglementaire et Perspectives
Certaines juridictions imposent différentes obligations fiscales, d'étiquetage et d'emballage aux boissons gazeuses. La comparaison adopte la perspective d'un producteur ou d'un premier distributeur mettant des boissons gazeuses conditionnées sur le marché. Les obligations dépendent de la recette et de l'emballage, la comparaison saoudienne étant axée sur les boissons énergétiques gazeuses. Ces distinctions séparent l'exposition fiscale directe liée à la composition du travail administratif de préparation des étiquettes, d'enregistrement des produits et de gestion des emballages soumis à consigne.
Tableau Réglementaire
| Facteur de décision | États-Unis | Allemagne | Chine | Colombie | Arabie Saoudite |
|---|---|---|---|---|---|
| Autorité principale | Food and Drug Administration (FDA) | Autorités d'application des États ; Zentrale Stelle Verpackungsregister pour l'administration déléguée | Administration d'État pour la Réglementation du Marché et autorités locales de supervision du marché | Autorité fiscale nationale DIAN | Autorité Saoudienne de l'Alimentation et du Médicament (SFDA) |
| Instruments clés ou orientation | 21 CFR 101.9 ; boîte d'information nutritionnelle proposée en face avant de l'emballage | Loi sur les emballages (VerpackDG) obligations de consigne et de marquage ; plancher de contenu recyclé PET de 25 % à partir de 2025 | GB 28050-2011 ; GB 28050-2025 à partir du 16 mars 2027 | Loi 2277 taxe sur les boissons éligibles à sucres ajoutés avec au maximum 0,5 % d'alcool par volume | Notification d'enregistrement des boissons énergétiques et conformité SFDA.FD 1926 |
| Effet commercial | Étiquettes nutritionnelles pour les emballages concernés, avec exemptions et exceptions de déclaration ; possible travail supplémentaire sur la face avant de l'emballage | Administration de la consigne ; minimum 30 % de matériaux recyclés provenant des déchets plastiques des consommateurs dans les bouteilles en plastique à usage unique pour boissons à partir de 2030, en moyenne par site de fabrication et par an | Nouvelles déclarations de sucres et de graisses saturées et avertissement sous le panneau contre l'excès de sel, d'huile et de sucre pour les enfants et adolescents, pour les emballages de consommation concernés à partir du 16 mars 2027 | Les producteurs/importateurs assujettis paient une taxe basée sur le sucre par 100 ml ; les exportations de producteurs et les petits producteurs personnes physiques éligibles sont exemptés ; indexation annuelle de la valeur unitaire fiscale (UVT) à partir de 2026 | La SFDA examine les dossiers ; une proposition régionale porterait l'âge consultatif de moins de 16 ans à moins de 18 ans et ajouterait des obligations d'affichage et d'étiquetage de la caféine si elle est adoptée |
| Attractivité actuelle de la politique | Moyen | Moyen | Moyen | Faible | Moyen |
| Orientation future de l'attractivité de la politique | Durcissement | Durcissement | Durcissement | Sans changement | Durcissement |
| Source: Mordor Intelligence | |||||
Les États-Unis sont notés Moyen sur les obligations établies en matière d'étiquetage nutritionnel, avec une perspective de Durcissement liée à la boîte proposée par la FDA en face avant de l'emballage et au calendrier de réglementation de décembre 2026. L'Allemagne et la Chine sont également notées Moyen, avec des perspectives de Durcissement portées par le plancher de contenu recyclé allemand plus large de 2030 et les divulgations supplémentaires d'étiquetage nutritionnel de la Chine à partir du 16 mars 2027. La Colombie est notée Faible en raison de sa taxe sur les sucres ajoutés, avec Sans changement reflétant le cadre établi et l'indexation nominale annuelle de l'UVT à partir de 2026. L'Arabie Saoudite est notée Moyen pour le sous-ensemble des boissons énergétiques gazeuses, avec un risque de Durcissement lié à la proposition régionale d'août 2025 sur l'étiquetage et l'affichage des boissons énergétiques, sous réserve d'adoption.
Étapes de la Chaîne de Valeur
La chaîne de valeur sépare les revenus des concentrés de marque, l'approvisionnement en emballages, la production de boissons et la distribution. The Coca-Cola Company vend des concentrés et des sirops à des embouteilleurs agréés, qui les combinent avec de l'eau et, selon le produit, des édulcorants. Ce modèle place l'approvisionnement en recettes et la production de boissons finies dans des activités commerciales distinctes. L'investissement dans l'emballage précède également la production commercialisable, illustré par le lancement des travaux de Crown en septembre 2026 dans l'Uttar Pradesh, en Inde, avec un démarrage commercial de la production de canettes pour boissons prévu au premier trimestre 2028.
Tableau d'Analyse de la Chaîne de Valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Production de concentrés de marque | Fournisseurs de concentrés et de sirops tels que The Coca-Cola Company | Ventes de concentrés et de sirops | Dépendance à l'approvisionnement en recettes agréées | Aligner l'approvisionnement en concentrés avec les engagements de production des embouteilleurs |
| Fabrication de canettes pour boissons | Fabricants de canettes tels que Crown Holdings, Inc. | Ventes d'emballages | Délais de mise en service des capacités | Anticiper les ajouts de capacité avant la production commerciale |
| Production de boissons finies | Embouteilleurs tels que Coca-Cola FEMSA ; fabricants de boissons indépendants tels que Refresco Holding B.V. | Ventes de boissons finies et revenus de production sous contrat | Coordination des formulations avec les lignes d'emballage disponibles | Aligner les engagements de production sur les lignes et formats qualifiés |
| Distribution territoriale | Embouteilleurs et distributeurs tels que Coca-Cola Europacific Partners et Arca Continental, S.A.B. de C.V. | Ventes de boissons via des réseaux de distribution territoriaux | Couverture sur des territoires d'exploitation distincts | Utiliser les réseaux locaux d'embouteillage et de distribution pour servir chaque territoire |
| Source: Mordor Intelligence | ||||
L'expansion via des embouteilleurs indépendants tels que Coca-Cola FEMSA, Coca-Cola Europacific Partners et Arca Continental dépend des opérations de fabrication et de distribution d'une autre société. Des fabricants indépendants tels que Refresco servent également des marques de boissons et des détaillants, créant une voie de production au-delà des propres usines d'un propriétaire de marque. Pour une marque entrant sur un nouveau territoire, l'accès à la production sous contrat répond à la question de la fabrication de la boisson, tandis que l'empreinte de distribution d'un partenaire embouteilleur détermine où cette production peut atteindre les acheteurs.
Paysage Concurrentiel
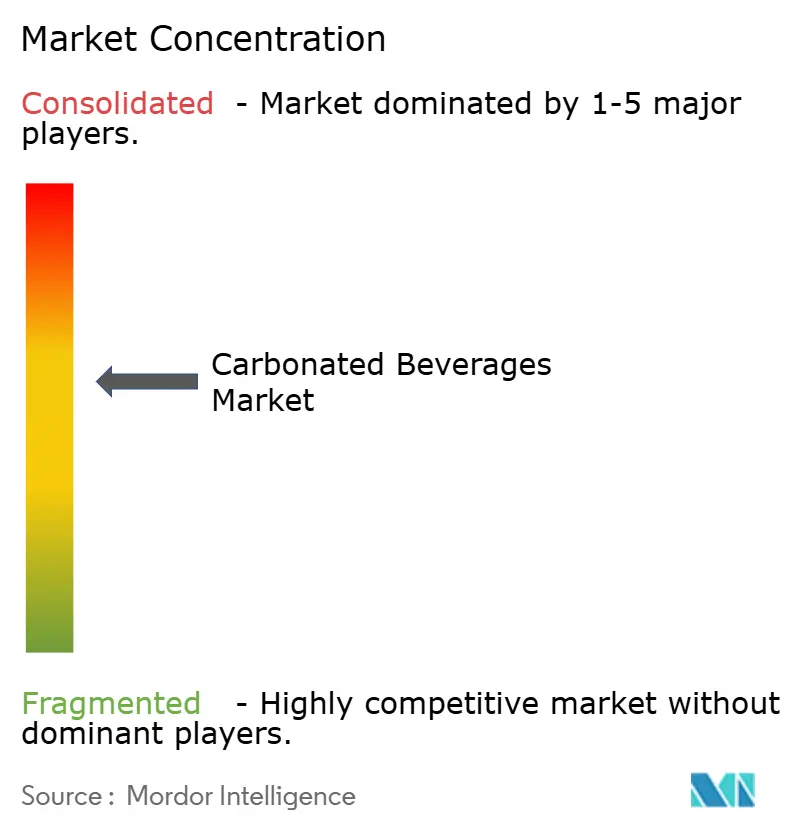
La concurrence combine de grands portefeuilles de marques avec une production partagée entre embouteilleurs et fabricants indépendants, de sorte que la propriété de marque et l'accès à la fabrication constituent des ressources concurrentielles distinctes. Le segment Boissons Rafraîchissantes aux États-Unis de Keurig Dr Pepper Inc. a enregistré une croissance de son chiffre d'affaires net de 11,9 % en 2025, l'acquisition de GHOST ajoutant 6,2 points de pourcentage à la croissance du volume/mix, et a gagné des parts dans les sodas gazeux, les boissons énergétiques et l'hydratation sportive. PepsiCo, Inc. fabrique et vend des boissons via ses propres opérations, des embouteilleurs agréés, des fabricants sous contrat et d'autres partenaires. Suntory Beverage & Food Limited a déclaré une croissance de son chiffre d'affaires consolidé de 1,1 % pour l'exercice clos le 31 décembre 2025. The Coca-Cola Company commercialise des marques de boissons, tandis que Refresco Holding B.V. fournit une fabrication indépendante pour les clients de la distribution et des marques, séparant la marque de boissons de l'accès à la production.
PepsiCo, Inc. a finalisé l'acquisition de la marque de soda prébiotique poppi le 19 mai 2025, avec des avantages fiscaux anticipés et un complément de prix basé sur la performance. L'ajout d'un soda prébiotique donne à un fournisseur établi une proposition de marque différenciée à offrir aux côtés de ses boissons existantes. Le 31 juillet 2025, Refresco Holding B.V. a finalisé l'acquisition de Telemark Kildevann Holding AS, un producteur norvégien de boissons non alcoolisées et d'eaux de source et minérales pour les clients de la distribution et des marques en Norvège et en Suède. Les acquisitions ciblent des besoins commerciaux différents, donnant à PepsiCo une proposition de marque distincte et à Refresco une plateforme de fabrication et de clientèle locale.
Les sodas fonctionnels peuvent élargir l'offre différenciée d'un fournisseur établi, comme l'acquisition de poppi l'a fait pour PepsiCo en 2025. PepsiCo a estimé les ventes au détail de poppi en 2025 à près de 745 millions USD, soit plus de 45 % au-dessus de 2024. Par ailleurs, PepsiCo a commencé à réévaluer de nombreuses allégations et étiquettes de durabilité européennes dans l'ensemble de son activité alimentaire et de boissons plus large en 2025 afin de vérifier leur exactitude et leur conformité réglementaire. Pour les concurrents, les ventes de poppi montrent qu'un soda spécialisé peut atteindre rapidement une échelle substantielle, ce que l'acquisition de mai 2025 a intégré dans un portefeuille d'acteur établi. En mars 2026, l'infrastructure de fabrication de Carlsberg Britvic a soutenu le lancement de poppi au Royaume-Uni, montrant que l'introduction de la marque de PepsiCo sur ce marché nécessitait la capacité de production d'un partenaire.
Leaders du Secteur des Boissons Gazeuses
-
Keurig Dr Pepper Inc.
-
PepsiCo, Inc.
-
Suntory Beverage & Food Limited
-
The Coca-Cola Company
-
Refresco Holding B.V.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Boissons Gazeuses Entreprises couvertes dans ce rapport
- The Coca-Cola Company
- PepsiCo, Inc.
- Keurig Dr Pepper Inc.
- National Beverage Corp.
- Refresco Holding B.V.
- Suntory Beverage & Food Limited
- Asahi Group Holdings, Ltd.
- Britvic Limited
- A.G. Barr
- Red Bull GmbH
- Monster Beverage Corporation
- Fraser and Neave, Limited
- Parle Agro Pvt. Ltd.
- Grupo Jumex, S.A. de C.V.
- Arca Continental, S.A.B. de C.V.
- Jones Soda Co.
- Spindrift Beverage Co., Inc.
- Zevia PBC
- Polar Beverages, Inc.
- Reed's Inc.
Développements industriels récents dans Marché des Boissons Gazeuses
- Oct 2026 : The Coca-Cola Company a annoncé des plans pour un déploiement national aux États-Unis de Topo Chico Colección, une eau filtrée gazeuse premium, à partir du 5 octobre, avec des délais et une disponibilité variables selon le détaillant, le marché et le magasin.
- Juin 2026 : The Coca-Cola Company a lancé BODYARMOR FIT en tant que première boisson sportive gazeuse de BODYARMOR en canette, avec 5 saveurs fruitées.
- Avr 2026 : PepsiCo, Inc. a mis en vente Dirty Mountain Dew, sa version prête à boire du soda dirty, dans les commerces de détail à l'échelle nationale aux États-Unis.
Périmètre et Méthodologie
Aperçu de la segmentation
| Boissons gazeuses sucrées |
| Eau gazeuse |
| Boissons gazeuses sportives et énergisantes |
| Autres |
| Grande consommation |
| Premium |
| Bouteilles PET |
| Bouteilles en verre |
| Canettes métalliques |
| Emballages aseptiques (Tetra Pak, cartons, pochettes) |
| Commerce de proximité | |
| Commerce de détail | Supermarchés/Hypermarchés |
| Épiceries de proximité | |
| Magasins spécialisés | |
| Commerce en ligne | |
| Autres canaux de distribution |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| Royaume-Uni | |
| Italie | |
| France | |
| Espagne | |
| Pays-Bas | |
| Pologne | |
| Belgique | |
| Suède | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Indonésie | |
| Corée du Sud | |
| Thaïlande | |
| Singapour | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Chili | |
| Pérou | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Afrique du Sud |
| Arabie saoudite | |
| Émirats arabes unis | |
| Nigeria | |
| Égypte | |
| Maroc | |
| Turquie | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Boissons gazeuses sucrées | |
| Eau gazeuse | ||
| Boissons gazeuses sportives et énergisantes | ||
| Autres | ||
| Par niveau | Grande consommation | |
| Premium | ||
| Par type d'emballage | Bouteilles PET | |
| Bouteilles en verre | ||
| Canettes métalliques | ||
| Emballages aseptiques (Tetra Pak, cartons, pochettes) | ||
| Par canal de distribution | Commerce de proximité | |
| Commerce de détail | Supermarchés/Hypermarchés | |
| Épiceries de proximité | ||
| Magasins spécialisés | ||
| Commerce en ligne | ||
| Autres canaux de distribution | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| Italie | ||
| France | ||
| Espagne | ||
| Pays-Bas | ||
| Pologne | ||
| Belgique | ||
| Suède | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Indonésie | ||
| Corée du Sud | ||
| Thaïlande | ||
| Singapour | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Chili | ||
| Pérou | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Afrique du Sud | |
| Arabie saoudite | ||
| Émirats arabes unis | ||
| Nigeria | ||
| Égypte | ||
| Maroc | ||
| Turquie | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Définition du marché
- Boissons gazeuses sucrées (CSD) - Les boissons gazeuses sucrées (CSD) désignent des boissons non alcoolisées qui sont gazéifiées et généralement aromatisées, contenant du dioxyde de carbone dissous pour créer de l'effervescence. Ces boissons comprennent généralement les colas, les sodas citron-citron vert, les sodas à l'orange et diverses sodas aux saveurs de fruits. Commercialisées en canettes, bouteilles ou distributeurs de fontaine.
- Jus - Nous avons considéré les jus conditionnés qui englobent les boissons non alcoolisées dérivées de fruits, de légumes ou d'une combinaison de ceux-ci, transformées et scellées dans divers formats d'emballage tels que des bouteilles, des cartons ou des pochettes. Excluant les jus frais, ce segment de marché comprend les jus préparés et conservés commercialement, souvent avec des conservateurs et des arômes ajoutés.
- Thé prêt à boire et café prêt à boire - Le thé prêt à boire et le café prêt à boire sont des boissons non alcoolisées pré-emballées, brassées et préparées pour la consommation sans dilution supplémentaire. Le thé prêt à boire comprend généralement diverses variétés de thé, infusées avec des arômes et des édulcorants, et se présente en bouteilles, canettes ou cartons. De même, le café prêt à boire comprend des formulations de café pré-brassé, souvent mélangé avec du lait, du sucre ou des arômes, et est commodément conditionné pour une consommation à emporter.
- Boissons énergisantes - Les boissons énergisantes sont des boissons non alcoolisées formulées pour fournir un regain d'énergie et de vigilance rapide. Tandis que les boissons sportives sont des boissons conçues pour hydrater et reconstituer les électrolytes, notamment après un effort physique, un exercice ou une activité intense.
| Mot-clé | Définition |
|---|---|
| Boissons gazeuses sucrées | Les boissons gazeuses sucrées (CSD) sont une combinaison d'eau gazeuse et d'arômes, sucrées avec du sucre ou des édulcorants non sucrés. |
| Cola standard | Le cola standard est défini comme la saveur originale du soda cola. |
| Cola light | Une boisson gazeuse à base de cola ne contenant pas ou peu de sucre. |
| Boissons gazeuses aux saveurs de fruits | Une boisson gazeuse préparée à partir de jus de fruits ou d'arômes de fruits avec de l'eau gazeuse et contenant du sucre, du dextrose, du sucre inverti ou du glucose liquide, séparément ou en combinaison. Elle peut contenir de l'huile d'écorce et des essences de fruits. |
| Jus | Le jus est une boisson fabriquée par extraction ou pressage du liquide naturel contenu dans les fruits et légumes. |
| Jus 100 % | Jus de fruits ou de légumes fabriqué à partir de fruits sous forme de jus sans ajout d'eau pour compléter le volume. Il n'est pas permis d'ajouter des sucres, des édulcorants, des conservateurs, des arômes ou des colorants aux jus de fruits. |
| Boissons aux jus (jusqu'à 24 % de jus) | Boissons à base de jus de fruits ou de légumes contenant jusqu'à 24 % d'extrait de fruits ou de légumes. |
| Nectars (25-99 % de jus) | Jus pouvant contenir entre 25 et 99 % de fruits, avec des limites légales minimales définies selon le type de fruit. |
| Concentrés de jus | Les concentrés de jus sont des formes de jus dont la majeure partie du liquide a été éliminée, donnant un produit épais et sirupeux connu sous le nom de concentré de jus. |
| Café prêt à boire | Boissons à base de café conditionnées et vendues sous forme prête à la consommation au moment de l'achat. |
| Café glacé | Le café glacé est une version froide du café, généralement une combinaison d'espresso chaud et de lait avec de la glace ajoutée. |
| Café infusé à froid | L'infusion à froid, également appelée extraction à l'eau froide ou pression à froid, est réalisée en faisant tremper du café moulu dans de l'eau à température ambiante pendant plusieurs heures. |
| Thé prêt à boire | Le thé prêt à boire est un produit à base de thé conditionné prêt à la consommation immédiate sans infusion ni préparation. |
| Thé glacé | Le thé glacé est une boisson à base de thé sans lait mais avec du sucre et parfois des arômes de fruits, consommée froide. |
| Thé vert | Le thé vert est une boisson à base de thé qui favorise la vigilance mentale, soulage les symptômes digestifs et favorise la perte de poids. |
| Tisane | Les tisanes sont fabriquées par infusion ou décoction de plantes, d'épices ou d'autres matières végétales dans de l'eau chaude. |
| Boisson énergisante | Un type de boisson contenant des composés stimulants, généralement de la caféine, commercialisée comme fournissant une stimulation mentale et physique. Elle peut ou non être gazeuse et peut également contenir du sucre, d'autres édulcorants ou des extraits de plantes, parmi de nombreux ingrédients possibles. |
| Boissons énergisantes sans sucre ou à faibles calories | Les boissons énergisantes sans sucre ou à faibles calories sont des boissons énergisantes sans sucre, artificiellement sucrées, avec peu ou pas de calories. |
| Boisson énergisante traditionnelle | Les boissons énergisantes traditionnelles sont des boissons gazeuses fonctionnelles contenant des ingrédients conçus pour stimuler l'énergie du consommateur. |
| Boissons énergisantes naturelles/biologiques | Les boissons énergisantes naturelles/biologiques sont des boissons énergisantes exemptes d'édulcorants artificiels et de colorants synthétiques. Au lieu de cela, elles contiennent des ingrédients d'origine naturelle tels que le thé vert, le maté et des extraits botaniques. |
| Shots énergisants | Une boisson énergisante de petite taille mais très concentrée qui contient de grandes quantités de caféine et/ou d'autres stimulants. La quantité est comparativement plus petite par rapport aux boissons énergisantes. |
| Boisson sportive | Les boissons sportives sont des boissons conçues spécifiquement pour l'apport rapide de liquides, de glucides et d'électrolytes avant, pendant ou après l'exercice. |
| Isotonique | Les boissons isotoniques contiennent des concentrations similaires de sel et de sucre à celles du corps humain, et sont conçues pour remplacer rapidement les fluides perdus pendant l'exercice, mais avec un apport accru en glucides. |
| Hypertonique | Les boissons hypertoniques ont une concentration plus élevée en sel et en sucre que le corps humain. Elles sont idéalement consommées après l'exercice car il est important de reconstituer rapidement les niveaux de glycogène après l'effort. |
| Hypotonique | Les boissons hypotoniques sont conçues pour remplacer rapidement les fluides perdus pendant l'exercice. Elles ont une très faible teneur en glucides et une concentration en sel et en sucre inférieure à celle du corps humain. |
| Eau enrichie en électrolytes | L'eau électrolytique est une eau infusée de minéraux chargés électriquement, tels que le sodium, le potassium, le calcium et le magnésium. |
| Boissons sportives à base de protéines | Les boissons sportives à base de protéines sont des boissons sportives auxquelles des protéines ont été ajoutées pour améliorer les performances et réduire la dégradation des protéines musculaires. |
| Commerce de proximité | Le commerce de proximité désigne les établissements qui vendent des boissons pour une consommation immédiate sur place, comme les bars, les restaurants et les pubs. |
| Commerce de détail | Le commerce de détail désigne généralement des endroits comme les épiceries, les supermarchés et autres lieux où la boisson n'est pas consommée immédiatement. |
| Épicerie de proximité | Un commerce de détail qui offre au public un emplacement pratique pour acheter rapidement une grande variété de produits et services consommables, généralement des denrées alimentaires et du carburant. |
| Magasin spécialisé | Un magasin spécialisé est un commerce qui propose un large assortiment de marques, de styles ou de modèles dans une catégorie de produits relativement restreinte. |
| Commerce en ligne | Le commerce en ligne est un type de commerce électronique par lequel une entreprise vend des biens ou des services directement aux consommateurs à partir d'un site web. |
| Emballage aseptique | L'emballage aseptique désigne le remplissage d'un produit froid, commercialement stérile, dans des conditions stériles dans un contenant et un bouchon préstérilisés dans des conditions stériles pour former un joint qui exclut efficacement les micro-organismes. Cela comprend les Tetra Pak, les cartons, les pochettes, etc. |
| Bouteille PET | Une bouteille PET désigne une bouteille fabriquée en polytéréphtalate d'éthylène. |
| Canettes métalliques | Contenants métalliques fabriqués en aluminium ou en acier étamé ou zingué, couramment utilisés pour l'emballage des aliments, des boissons ou d'autres produits. |
| Gobelets jetables | Un gobelet jetable désigne un gobelet ou autre contenant conçu pour un usage unique pour servir des boissons, comme l'eau, les boissons froides, les boissons chaudes et les boissons alcoolisées. |
| Génération Z | Une façon de désigner le groupe de personnes nées à la fin des années 1990 et au début des années 2000. |
| Millénial | Toute personne née entre 1981 et 1996 (âgée de 23 à 38 ans en 2019) est considérée comme un millénial. |
| Taurine | La taurine est un acide aminé qui soutient la santé immunitaire et la fonction du système nerveux. |
| Bars et pubs | Il s'agit d'un établissement de boissons autorisé à servir des boissons alcoolisées pour consommation sur place. |
| Café | Il s'agit d'un établissement de restauration servant des rafraîchissements (principalement du café) et des repas légers. |
| À emporter | Cela signifie faire/traiter tout en étant activement occupé par quelque chose et sans modifier ses plans pour s'y adapter. |
| Taux de pénétration d'Internet | Le taux de pénétration d'Internet correspond au pourcentage de la population totale d'un pays ou d'une région donné qui utilise Internet. |
| Distributeur automatique | Une machine qui distribue de petits articles tels que des aliments, des boissons ou des cigarettes lorsqu'une pièce de monnaie ou un jeton est inséré. |
| Magasin discount | Un magasin discount ou discounter propose un format de vente au détail dans lequel les produits sont vendus à des prix en principe inférieurs à un « prix de vente au détail normal » réel ou supposé. Les discounters s'appuient sur des achats en gros et une distribution efficace pour maintenir les coûts bas. |
| Étiquette propre | Les boissons à étiquette propre sur le marché des boissons sont des boissons fabriquées à partir d'un petit nombre d'ingrédients d'origine naturelle et peu ou pas transformées. |
| Caféine | Un composé alcaloïde qui est un stimulant du système nerveux central. Il est principalement utilisé de manière récréative, comme un léger stimulant cognitif pour augmenter l'état de vigilance et les performances attentionnelles. |
| Sport extrême | Les sports d'action, les sports d'aventure ou les sports extrêmes sont des activités perçues comme impliquant un degré élevé de risque. |
| Entraînement fractionné de haute intensité | Il comprend plusieurs séries alternant entre plusieurs minutes de mouvements de haute intensité pour augmenter significativement la fréquence cardiaque à au moins 80 % de la fréquence cardiaque maximale, suivies de courtes périodes de mouvements de faible intensité. |
| Durée de conservation | La durée pendant laquelle un article reste utilisable, propre à la consommation ou vendable. |
| Soda crème | Le soda crème est une boisson gazeuse sucrée. Généralement aromatisée à la vanille et basée sur le goût d'un float à la glace. |
| Root beer | La root beer est une boisson gazeuse sucrée nord-américaine traditionnellement fabriquée à partir de l'écorce de la racine du sassafras Sassafras albidum ou de la vigne Smilax ornata comme arôme principal. La root beer est généralement, mais pas exclusivement, sans alcool, sans caféine, sucrée et gazeuse. |
| Soda à la vanille | Une boisson gazeuse sucrée aromatisée à la vanille. |
| Sans produits laitiers | Un produit ne contenant pas de lait ou de produits laitiers provenant de vaches, de moutons ou de chèvres. |
| Boissons énergisantes sans caféine | Les boissons énergisantes sans caféine s'appuient sur d'autres ingrédients pour stimuler l'énergie. Les choix populaires comprennent les acides aminés, les vitamines B et les électrolytes. |
Méthodologie de recherche
Mordor Intelligence suit une méthodologie en quatre étapes dans tous nos rapports.
- Étape 1 : IDENTIFIER LES VARIABLES CLÉS : Afin de construire une méthodologie de prévision robuste, les variables et facteurs identifiés à l'étape 1 sont testés par rapport aux données historiques disponibles du marché. Grâce à un processus itératif, les variables nécessaires à la prévision du marché sont définies et le modèle est construit sur la base de ces variables.
- Étape 2 : Construire un modèle de marché : Les estimations de la taille du marché pour les années de prévision sont en termes nominaux. L'inflation ne fait pas partie de la tarification et le prix de vente moyen (ASP) est maintenu constant tout au long de la période de prévision pour chaque pays.
- Étape 3 : Valider et finaliser : Dans cette étape importante, tous les chiffres du marché, les variables et les analyses des experts sont validés grâce à un vaste réseau d'experts en recherche primaire issus du marché étudié. Les répondants sont sélectionnés à différents niveaux et fonctions pour générer une image holistique du marché étudié.
- Étape 4 : Résultats de la recherche : Rapports syndiqués, missions de conseil personnalisées, bases de données et plateformes d'abonnement




