
Taille et Part du Marché des Boissons Énergétiques Sans Sucre
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
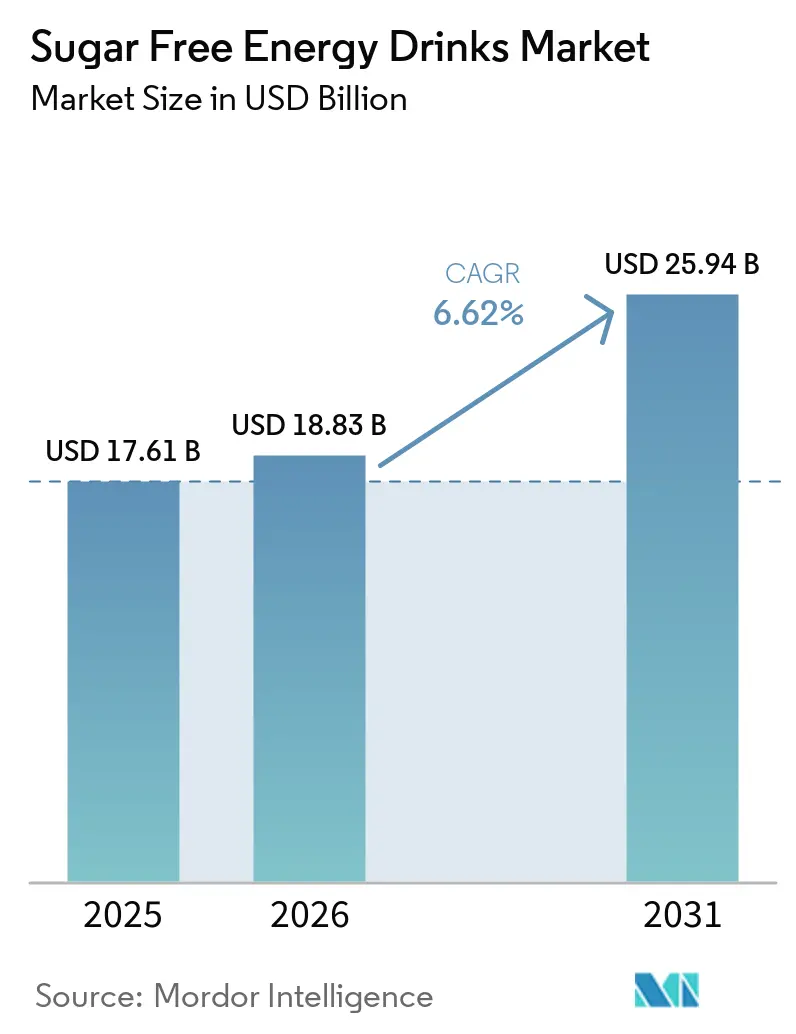
| Taille du Marché (2026) | 18.83 Milliards de dollars |
| Taille du Marché (2031) | 25.94 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.62 % |
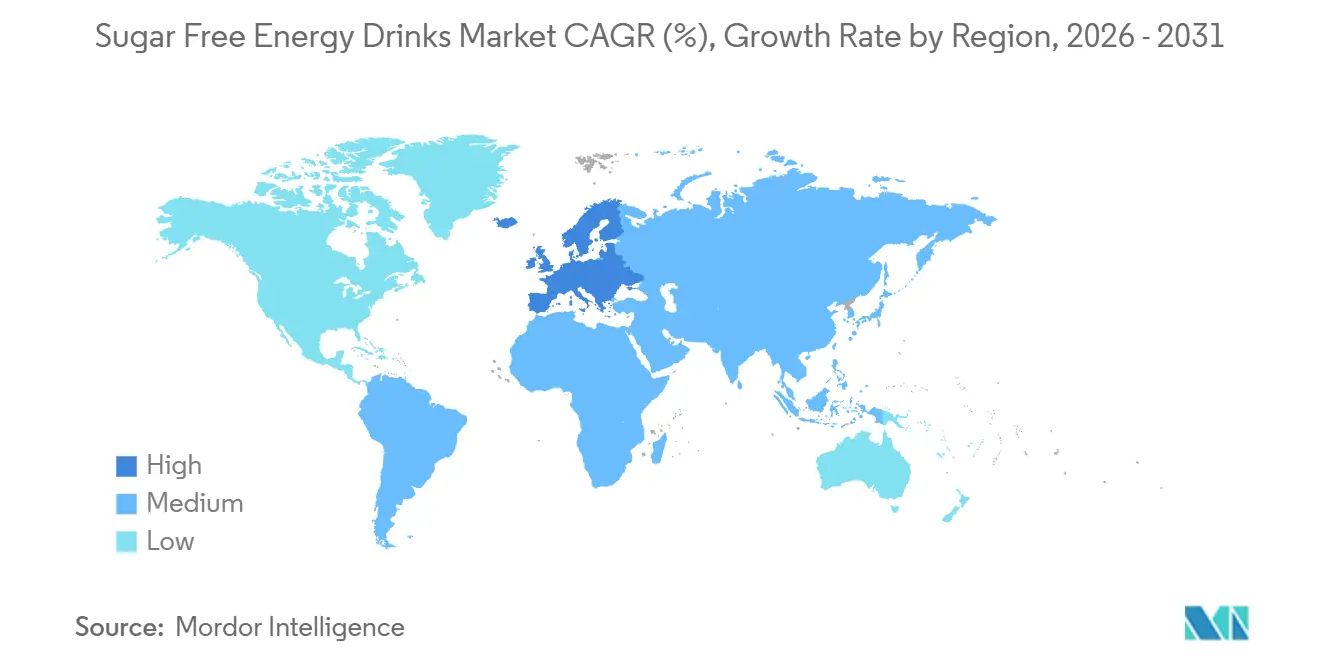
| Marché à la Croissance la Plus Rapide | Europe |
| Plus Grand Marché | Amérique du Nord |
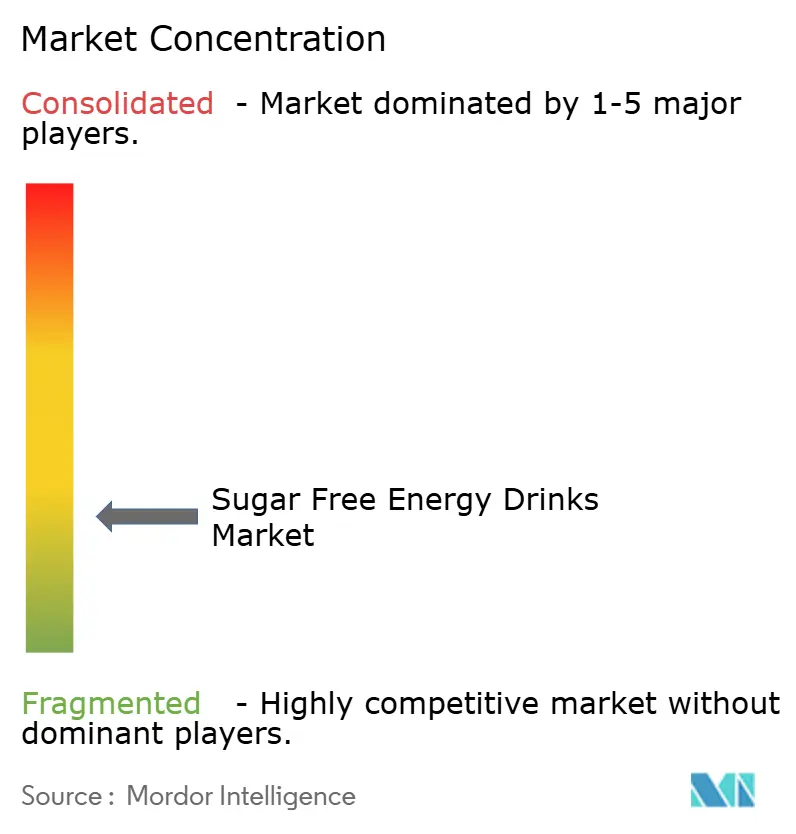
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Boissons Énergétiques Sans Sucre par Mordor Intelligence
Le marché des boissons énergisantes sans sucre était évalué à 17,61 milliards USD en 2025 et devrait croître de 18,83 milliards USD en 2026 à 25,94 milliards USD d'ici 2031, à un CAGR de 6,62 % durant la période de prévision (2026-2031). Le marché est en expansion alors que les consommateurs remplacent les boissons énergisantes sucrées conventionnelles par des alternatives sans sucre, portés par des préoccupations sanitaires et une disponibilité accrue en grande distribution. Le développement de produits s'oriente vers la caféine naturelle, les électrolytes, les vitamines et des listes d'ingrédients plus épurées, soutenant des prix plus élevés pour certains produits fonctionnels. Les marques poursuivent des acquisitions, des partenariats de distribution et des lancements de nouvelles saveurs pour répondre aux occasions liées au fitness, à la journée de travail et à l'hôtellerie-restauration. Dans le même temps, le renforcement du contrôle de la teneur en caféine, du marketing auprès des jeunes et des édulcorants artificiels accroît le coût et la complexité de la conformité réglementaire. Les opportunités les plus importantes existent pour les marques capables d'équilibrer le goût, l'étiquetage transparent et des bénéfices fonctionnels crédibles sans augmenter les niveaux de caféine.
Points Clés du Rapport
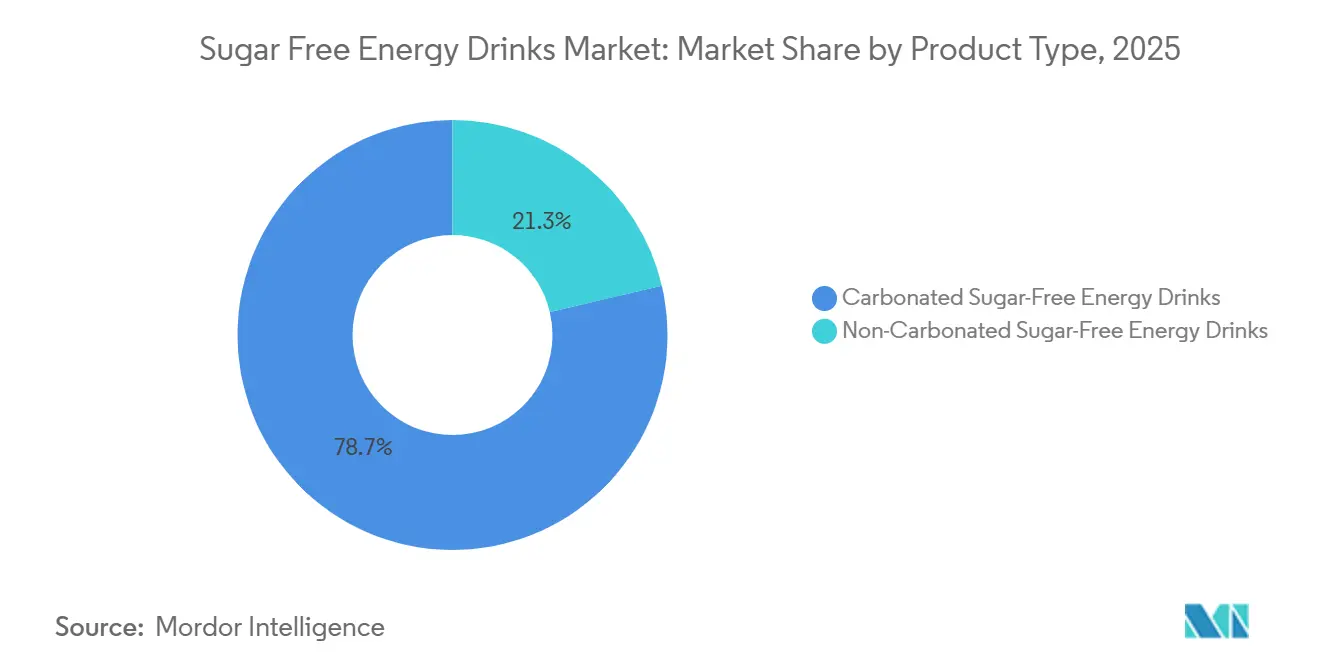
- Par type de produit, les boissons énergisantes sans sucre gazeuses détenaient 78,68 % de la part de marché des boissons énergisantes sans sucre en 2025, tandis que les boissons énergisantes sans sucre non gazeuses devraient croître à un CAGR de 7,79 % jusqu'en 2031.
- Par type d'emballage, les canettes métalliques détenaient 67,34 % de la part de marché des boissons énergisantes sans sucre en 2025, tandis que les bouteilles en verre devraient croître à un CAGR de 8,18 % jusqu'en 2031.
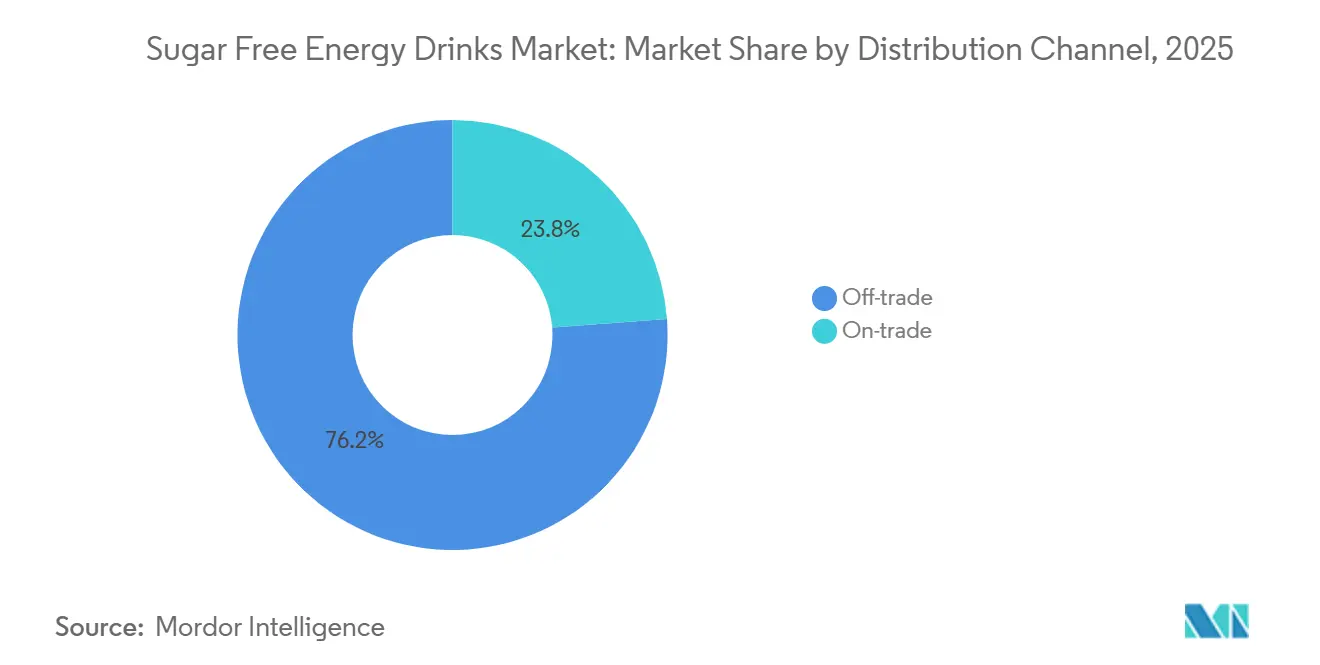
- Par canal de distribution, le commerce hors domicile détenait 76,18 % de la part de marché des boissons énergisantes sans sucre en 2025, tandis que le commerce en établissement devrait croître à un CAGR de 8,97 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord détenait 32,89 % de la part de marché des boissons énergisantes sans sucre en 2025, tandis que l'Europe devrait croître à un CAGR de 8,01 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Réduction du sucre et évitement des calories motivés par la santé | +2.0% | Mondial, particulièrement en Amérique du Nord et en Europe occidentale | Court terme (≤ 2 ans) |
| Adoption du fitness, de la performance sportive et d'un mode de vie actif | +1.5% | Amérique du Nord, Australie, Corée du Sud, cœur de l'Asie-Pacifique | Moyen terme (2–4 ans) |
| Innovation en édulcorants naturels et en ingrédients fonctionnels | +0.9% | Mondial ; adoption des formulations la plus forte en Amérique du Nord et en Europe | Moyen terme (2–4 ans) |
| Demande croissante de boissons énergisantes à étiquette propre et meilleures pour la santé | +0.7% | Amérique du Nord, Europe, Japon | Long terme (≥ 4 ans) |
| Innovation en saveurs élargissant l'attrait des boissons énergisantes sans sucre | +0.6% | Mondial, avec la diversification des variétés la plus rapide en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Convergence des bénéfices énergétiques, d'hydratation et fonctionnels | +0.4% | Amérique du Nord et Asie-Pacifique, avec extension au Moyen-Orient et en Afrique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Réduction du Sucre et Évitement des Calories Motivés par la Santé
La sensibilisation croissante à la santé et les préoccupations concernant la gestion de la glycémie suscitent un intérêt accru des consommateurs pour les boissons à faible teneur en sucre et en calories, soutenant la demande de boissons énergisantes sans sucre comme alternative aux boissons énergisantes conventionnelles à haute teneur en sucre. Cette demande est particulièrement pertinente dans les marchés présentant une charge diabétique significative et croissante. En 2021, la Chine comptait environ 140,9 millions d'adultes âgés de 20 à 79 ans atteints de diabète, le chiffre le plus élevé au monde, et ce nombre devrait atteindre 174,4 millions d'ici 2045, selon la Fédération Internationale du Diabète[1]. Cette large base de consommateurs diabétiques et soucieux de leur santé attire l'attention sur la consommation de sucre et incite les fabricants de boissons à développer des boissons énergisantes sans sucre et à faible teneur en calories qui procurent énergie et stimulation sans la teneur en sucre associée aux formulations traditionnelles.
Adoption du Fitness, de la Performance Sportive et d'un Mode de Vie Actif
La participation croissante aux activités physiques et sportives stimule la demande de boissons procurant énergie et stimulation avant, pendant et après l'exercice, l'entraînement et d'autres occasions actives. Cela crée une opportunité de consommation pertinente pour les boissons énergisantes sans sucre, qui combinent fonctionnalité énergétique et réduction de la teneur en sucre et en calories. La Chine illustre ce changement : selon l'Enquête nationale sur l'utilisation du temps du Bureau national des statistiques, publiée en 2024, 49,6 % des résidents participaient à des activités sportives et de fitness, les participants y consacrant en moyenne 1 heure et 10 minutes par jour[2]. Le Bureau national des statistiques a noté que le taux de participation plus élevé reflétait une sensibilisation accrue au fitness et des modes de vie plus sains. À mesure que le fitness s'intègre davantage dans les routines quotidiennes, les boissons énergisantes sans sucre peuvent servir de boissons pratiques avant l'entraînement, après l'entraînement et en déplacement pour les consommateurs recherchant de l'énergie sans le sucre ajouté des formulations conventionnelles.
Innovation en Édulcorants Naturels et en Ingrédients Fonctionnels
L'innovation en matière d'édulcorants naturels et d'ingrédients fonctionnels élargit les possibilités de formulation pour les boissons énergisantes sans sucre, aidant les fabricants à répondre à la demande des consommateurs pour des produits plus sains et plus différenciés. Des ingrédients tels que la stévia, le fruit du moine et d'autres systèmes édulcorants à faible teneur ou sans calorie permettent aux marques de réduire ou d'éliminer le sucre ajouté tout en maintenant des profils gustatifs acceptables. Les ingrédients fonctionnels tels que les électrolytes, les vitamines, les minéraux, les acides aminés, les extraits botaniques et d'autres composants axés sur la performance permettent aux boissons énergisantes d'aller au-delà de la simple délivrance de caféine vers des produits positionnés autour de la concentration, de l'hydratation, de l'endurance et du bien-être général. Cette combinaison d'innovation en matière d'édulcorants et de fortification fonctionnelle élargit la différenciation des produits et soutient le développement de formulations de boissons énergisantes sans sucre plus ciblées.
Demande Croissante de Boissons Énergisantes à Étiquette Propre et Meilleures pour la Santé
L'attention croissante des consommateurs pour la transparence des ingrédients, des formulations plus simples et des attributs de produits plus sains stimule la demande de boissons énergisantes à étiquette propre et meilleures pour la santé. Cette tendance est particulièrement pertinente pour les boissons énergisantes sans sucre, car les consommateurs souhaitent de plus en plus des produits qui procurent énergie et bénéfices fonctionnels avec moins de sucre et des ingrédients reconnaissables. En 2026, environ 49 % des consommateurs recherchent activement des produits à étiquette propre, tandis que 65 % déclarent avoir augmenté leurs achats de produits à étiquette propre au cours des cinq dernières années, reflétant une évolution plus large vers des choix de produits plus sains[3]. Cette préférence incite les fabricants de boissons énergisantes à combiner un positionnement sans sucre avec des arômes naturels, des ingrédients reconnaissables et des formulations simplifiées, élargissant l'attrait des boissons énergisantes sans sucre auprès des consommateurs soucieux de leur santé.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Préoccupations sanitaires liées à une consommation élevée de caféine | -0.5% | Mondial ; aigu dans les marchés à forte consommation de jeunes (Union Européenne, Asie-Pacifique) | Court terme (≤ 2 ans) |
| Contrôle réglementaire des niveaux de caféine et du marketing des boissons énergisantes | -0.4% | Union Européenne, Amérique du Nord, Australie ; extension au Moyen-Orient, en Afrique et en Asie-Pacifique | Moyen terme (2–4 ans) |
| Préoccupations des consommateurs concernant les édulcorants artificiels | -0.3% | Amérique du Nord et Europe du Nord ; émergent en Asie-Pacifique | Court terme (≤ 2 ans) |
| Perceptions négatives entourant la consommation fréquente de boissons énergisantes | -0.2% | Mondial, plus fort dans les marchés à forte consommation adolescente | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Préoccupations Sanitaires Liées à une Consommation Élevée de Caféine
Les préoccupations concernant une consommation excessive de caféine peuvent freiner la croissance du marché des boissons énergisantes sans sucre en créant des hésitations chez les consommateurs soucieux de leur santé et en renforçant le contrôle des boissons hautement caféinées. Bien que les formulations sans sucre répondent aux préoccupations liées au sucre ajouté et aux calories, elles n'éliminent pas les risques potentiels associés à une consommation élevée de caféine. Les consommateurs peuvent donc distinguer entre un positionnement à teneur réduite en sucre et la santé globale de la boisson, en particulier lorsque les produits contiennent des niveaux élevés de caféine ou sont consommés fréquemment. Cela peut accroître la demande d'un étiquetage plus clair de la caféine, de formulations à teneur modérée en caféine et de messages de consommation responsable, tout en limitant potentiellement l'adoption parmi les consommateurs sensibles à la caféine ou recherchant des options de boissons à faible teneur en stimulants.
Contrôle Réglementaire des Niveaux de Caféine et du Marketing des Boissons Énergisantes
Le renforcement du contrôle réglementaire de la teneur en caféine, de l'étiquetage des produits, des allégations de santé et des pratiques marketing peut contraindre la croissance du marché des boissons énergisantes sans sucre. Les régulateurs de plusieurs marchés accordent une attention accrue à la façon dont les boissons hautement caféinées sont formulées, étiquetées, annoncées et positionnées, en particulier lorsque le marketing atteint les jeunes consommateurs. Les exigences de conformité peuvent accroître la complexité des formulations, des emballages et du marketing, tandis que les restrictions sur les niveaux de caféine ou les allégations promotionnelles peuvent limiter la flexibilité des fabricants dans le développement et le positionnement des produits. Les différences dans les exigences réglementaires d'un pays à l'autre créent des défis supplémentaires pour les marques internationales, qui doivent adapter leurs formulations, leur étiquetage et leurs stratégies marketing pour répondre aux normes locales plutôt que de s'appuyer sur une approche produit régionale unique.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Produit :
La Dominance des Boissons Gazeuses Persiste, les Boissons Non Gazeuses Croissent à Mesure que les Occasions se DiversifientLes boissons énergisantes sans sucre gazeuses détenaient une part de marché de 78,68 % en 2025, soutenues par des décennies de conditionnement de la catégorie dans laquelle la gazéification sert de signal sensoriel par défaut pour l'expérience des boissons énergisantes. Les consommateurs ont appris à associer le pétillement et le mordant de la gazéification à l'apparition immédiate d'énergie, ce qui rend difficile pour les formats non gazeux de déplacer cette attente à grande échelle. La compatibilité du format avec la logistique de la chaîne du froid, les présentoirs de la distribution de proximité et l'infrastructure des distributeurs automatiques crée des barrières structurelles que la seule différenciation fonctionnelle ne peut surmonter. Ces avantages de distribution renforcent la domination de la gazéification en maintenant les produits gazeux comme l'option la plus visible et la plus accessible dans le plus large éventail d'environnements de vente au détail.
Les variantes non gazeuses, dont la croissance est projetée à un CAGR de 7,79 % sur 2026–2031, gagnent du terrain en répondant aux occasions où la gazéification est soit impraticable soit indésirable : activité physique intense, hydratation matinale et fenêtres de collation de l'après-midi que les consommateurs préfèrent ne pas associer au pétillement. Un sous-format émergent mais structurellement significatif est la boisson énergisante sans sucre non gazeuse enrichie en protéines. Oath Sparkling Energy + Protein a été lancé chez Target en avril 2026 avec 10 g de protéines complètes et 100 mg de caféine naturelle à zéro sucre, indiquant que le format de convergence protéines-énergie est désormais commercialement viable aux prix de la grande distribution. Ce développement positionne les formats non gazeux non pas simplement comme un niveau secondaire, mais comme le segment où la convergence fonctionnelle se produit le plus rapidement, les marques ciblant de plus en plus les consommateurs qui recherchent des bénéfices combinés d'énergie et de nutrition dans un seul produit.
Par Type d'Emballage :
Les Canettes Métalliques Dominent le Marché, les Bouteilles en Verre Émergent comme Vecteur PremiumLes canettes métalliques détenaient une part de marché de 67,34 % en 2025, reflétant leur adéquation avec les dimensions clés pertinentes pour la distribution de boissons à grande vitesse : légèreté, propriétés barrières qui préservent la puissance de la caféine et l'intégrité des arômes, et surface imprimable pour la différenciation des marques. La compatibilité du format avec les lignes de remplissage à grande vitesse et la logistique établie de la chaîne du froid renforce encore sa domination, en faisant le choix par défaut pour les producteurs de boissons énergisantes grand public opérant à grande échelle. Les canettes métalliques bénéficient également d'une infrastructure de recyclage bien développée dans les principaux marchés, ce qui soutient leur adoption continue parmi les fabricants soumis à la pression de démontrer leurs engagements en matière de durabilité sans compromettre l'efficacité des coûts.
Les bouteilles en PET occupent le niveau intermédiaire, appréciées pour leur refermabilité, notamment dans les salles de sport et les environnements de fitness. Cependant, elles font face à un contrôle croissant dans les marchés premium en raison des préoccupations liées aux taux de recyclage et d'un écart de qualité perçu par rapport au verre. Les bouteilles en verre sont le format d'emballage à la croissance la plus rapide avec un CAGR de 8,18 % pour 2026–2031, portées par la premiumisation, la pénétration du commerce de proximité et les associations avec la durabilité. L'argument stratégique en faveur du verre est concentré dans le canal du commerce de proximité, où la présentation à table du format et la prime de prix s'alignent sur les objectifs de marge des opérateurs de l'hôtellerie-restauration. Les formulateurs de boissons énergisantes premium ont explicitement cité le verre comme partie intégrante du positionnement sur site, et cette tendance devrait se renforcer à mesure que les boissons énergisantes continuent d'étendre leur présence dans les bars, restaurants et hôtels où la présentation et la qualité perçue du produit influencent la volonté des consommateurs de payer.
Par Canal de Distribution :
Le Hors Commerce Consolide sa Part, le Commerce de Proximité Réécrit la Carte des OccasionsLa distribution hors commerce représentait 76,18 % du marché des boissons énergisantes sans sucre en 2025, soutenue par la présence établie de la catégorie dans les épiceries de proximité, les supermarchés, les hypermarchés et la vente au détail en ligne. Au sein du hors commerce, les épiceries de proximité restent l'environnement à plus fort volume par mètre carré, portées par une fréquentation élevée et un comportement d'achat impulsif. La vente au détail en ligne affiche une croissance structurelle plus rapide, les marques utilisant les canaux directs aux consommateurs pour tester de nouvelles saveurs, recueillir les retours des consommateurs et établir des relations avec eux avant un déploiement plus large en grande distribution. La disponibilité croissante de modèles d'abonnement et de promotions numériques ciblées a encore renforcé la position de la vente au détail en ligne au sein du segment hors commerce.
Le canal du commerce de proximité devrait croître à un CAGR de 8,97 % sur 2026–2031, le plus rapide parmi tous les segments de distribution, reflétant un glissement des boissons énergisantes d'un achat impulsif à une occasion d'hôtellerie-restauration délibérée. Les bars, restaurants et lieux de divertissement intègrent de plus en plus les boissons énergisantes sans sucre dans leurs menus de boissons, à la fois comme options autonomes et comme mélangeurs. Les données de Technomic montrent que les mentions de boissons énergisantes dans les menus de restaurants ont augmenté de 45,8 % entre le troisième trimestre 2020 et le troisième trimestre 2025, et les boissons énergisantes représentent désormais le segment de boissons non alcoolisées à la croissance la plus rapide dans le marché britannique de la consommation sur place. Cette tendance indique un changement plus large dans le comportement des consommateurs, où les boissons énergisantes sont consommées dans des contextes sociaux et de restauration plutôt que uniquement comme des boissons fonctionnelles à emporter.
Analyse Géographique
Marché des Boissons Énergétiques Sans Sucre en Amérique du Nord
L'Amrique du Nord représentait 32,89 % du marché mondial des boissons énergétiques sans sucre en 2025, soutenue par un écosystème de distribution mature, une consommation per capita élevée de boissons énergétiques et la présence de marques mondiales dont le siège est aux États-Unis, qui utilisent leur marché intérieur pour tester des formulations et des formats. La profondeur structurelle du marché américain se reflète dans l'ampleur des récentes opérations de fusion-acquisition : l'acquisition d'Alani Nu par Celsius Holdings pour 1,8 milliard USD en avril 2025, suivie de l'investissement de PepsiCo de 585 millions USD en actions privilégiées dans Celsius Holdings et de l'acquisition simultanée de Rockstar Energy par Celsius en août 2025, ont collectivement reconfiguré le paysage concurrentiel à un rythme qui témoigne de l'envergure de ce marché.
Marché des Boissons Énergétiques Sans Sucre en Europe
L'Europe est la région à la croissance la plus rapide, avec un CAGR projeté de 8,01 % pour 2026–2031. L'Allemagne est en tête par taille de marché, tandis que la France et le Royaume-Uni enregistrent la croissance en valeur la plus marquée. L'environnement de distribution allemand est particulièrement notable : les données NielsenIQ pour 2025 confirment que les volumes de boissons énergétiques sans sucre ont progressé de 23,5 %, même si la catégorie des boissons non alcoolisées au sens large a enregistré des tendances de volume stables. Ce glissement intra-catégorie met en évidence la préférence structurelle pour le format sans sucre par rapport aux alternatives conventionnelles.
Marché des Boissons Énergétiques Sans Sucre en Asie-Pacifique
L'Asie-Pacifique est un marché dynamique et structurellement diversifié. Le vieillissement de la population japonaise et la forte densité per capita de distributeurs automatiques en font un moteur de croissance distinct par rapport à l'Inde, où l'urbanisation rapide au sein de la démographie des Millennials façonne la demande. Les données du ministère de l'Économie, du Commerce et de l'Industrie du Japon sur le marché des boissons fonctionnelles confirment une diversification croissante des ingrédients, notamment l'arginine, la citrulline et les souches fonctionnelles de Lactobacillus, parallèlement à une orientation plus large vers un positionnement sans sucre parmi les grandes marques. Le portefeuille japonais de Suntory, par exemple, a évolué vers une composition majoritairement sans sucre.
Paysage Concurrentiel
Marché des Boissons Énergétiques Sans Sucre en Afrique
Le marché des boissons énergisantes sans sucre est fragmenté, les acteurs du premier rang — Red Bull, Monster Beverage et Celsius Holdings — détenant des positions mondiales significatives mais non dominantes. Le schéma concurrentiel déterminant de 2024–2026 est la consolidation de plateformes : les conglomérats de boissons établis acquièrent des marques challengers à forte croissance plutôt que de développer des alternatives sans sucre de manière organique. Cette approche reflète la réalité que la construction d'une équité de marque dans le segment fonctionnel prend des années, tandis que les acquisitions offrent un chemin plus rapide vers des parts de marché.
Celsius et PepsiCo ont approfondi leur partenariat en août 2025, Celsius devenant le chef de file stratégique de PepsiCo dans le domaine de l'énergie en Amérique du Nord. L'accord a également intégré Alani Nu dans le réseau de distribution américain et canadien de PepsiCo. Monster a étendu sa gamme sans sucre grâce à de nouvelles saveurs plutôt qu'en s'appuyant principalement sur des acquisitions. La société a déclaré qu'Ultra Wild Passion avait dépassé son concurrent sans sucre le plus proche de plus de 170 millions USD fin 2025. L'avantage concurrentiel provient de plus en plus du renouvellement des saveurs, de la portée de la distribution et de la capacité à soutenir les allégations fonctionnelles avec des preuves crédibles.
Red Bull a lancé Red Bull Zero aux États-Unis en janvier 2025, suivi d'une expansion en Australie en juin 2025 et aux Émirats Arabes Unis en mai 2026. Ces lancements échelonnés démontrent comment une entreprise établie peut tester l'acceptation des consommateurs tout en développant ses connaissances en matière de distribution. Zevia, Guru Organic Energy et des marques liées à des célébrités telles que Prime Energy exercent également une pression croissante sur les acteurs établis pour qu'ils rafraîchissent leurs portefeuilles de produits. Le marché des boissons énergisantes sans sucre reste ouvert aux challengers, mais la mise à l'échelle d'une marque dépend désormais d'une distribution fiable, d'un étiquetage conforme et d'une proposition capable de maintenir l'intérêt des consommateurs au-delà de l'essai initial.
Leaders du Secteur des Boissons Énergisantes Sans Sucre
-
Monster Beverage Corporation
-
PepsiCo, Inc.
-
Red Bull GmbH
-
The Coca-Cola Company
-
A.G. Barr P.L.C.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Boissons Énergétiques Sans Sucre Entreprises couvertes dans ce rapport
- A.G. Barr P.L.C.
- Alani Nu
- AriZona Beverages USA LLC
- Carabao Group Public Company Limited
- Celsius Holdings, Inc.
- Congo Brands
- Ghost Beverages, LLC
- Guru Organic Energy Corp.
- Living Essentials, LLC
- Monster Beverage Corporation
- PepsiCo, Inc.
- Red Bull GmbH
- Reign Beverage Company LLC
- Suntory Holdings Limited
- Synergy CHC Corp.
- The Coca-Cola Company
- Vital Pharmaceuticals, Inc.
- Woodbolt Distribution, LLC
- ZOA Energy
- Zevia PBC
Développements industriels récents dans Marché des Boissons Énergétiques Sans Sucre
- Septembre 2026 : BeGOAT Clean Energy a lancé sa saveur Mandarine Orange Zéro Sucre, élargissant son portefeuille sans sucre avec une formule à base de plantes, non-OGM, contenant 200 mg de caféine d'origine naturelle, positionnant la marque contre les formulations synthétiques grand public.
- Mai 2026 : Red Bull GmbH a lancé Red Bull Zero aux Émirats Arabes Unis, étendant sa variante sans calorie sucrée au fruit du moine sur le marché du Golfe et indiquant une stratégie de déploiement mondial progressif pour la nouvelle formulation.
- Mai 2026 : Monster Energy a lancé des saveurs sans sucre sur le thème du 250e anniversaire de l'Amérique, notamment Ultra Red, White and Blue Razz, disponibles en canettes slim de 34 cl en édition limitée et en packs variés de 12 canettes, renforçant les lancements limités basés sur les occasions comme mécanisme de croissance au sein de sa gamme sans sucre Ultra.
Périmètre du Rapport sur le Marché Mondial des Boissons Énergisantes Sans Sucre
Les boissons énergisantes sans sucre sont des boissons fonctionnelles formulées pour fournir énergie, vigilance et stimulation sans sucre ajouté, généralement grâce à la caféine, aux vitamines, aux acides aminés, aux extraits botaniques et aux édulcorants à faible teneur ou sans calorie. Disponibles en formulations gazeuses et non gazeuses, elles sont consommées pour l'amélioration de l'énergie, la vigilance mentale et la performance physique. Elles sont de plus en plus positionnées comme des alternatives à teneur réduite en sucre ou en calories aux boissons énergisantes conventionnelles tout en conservant les bénéfices fonctionnels associés à la catégorie.
Le marché mondial des boissons énergisantes sans sucre est segmenté par type de produit, type d'emballage, canal de distribution et géographie. Par type de produit, le marché est divisé en boissons énergisantes sans sucre gazeuses et non gazeuses. Par type d'emballage, le marché est divisé en bouteilles en verre, canettes métalliques et bouteilles en PET. Par canal de distribution, le marché est divisé en hors commerce et commerce de proximité. Le canal hors commerce est subdivisé en épiceries de proximité, vente au détail en ligne, supermarchés/hypermarchés et autres canaux hors commerce. Par géographie, le marché est divisé en Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et Moyen-Orient et Afrique. Le rapport fournit la taille du marché et les prévisions en termes de valeur (USD) et de volume (litres) pour tous les segments ci-dessus.
Aperçu de la segmentation
| Bouteilles en Verre |
| Canettes Métalliques |
| Bouteilles PET |
| Hors Commerce | Épiceries de Proximité |
| Vente au Détail en Ligne | |
| Supermarché/Hypermarché | |
| Autres | |
| Sur Place |
| Afrique | Égypte |
| Nigéria | |
| Afrique du Sud | |
| Reste de l'Afrique | |
| Asie-Pacifique | Australie |
| Chine | |
| Inde | |
| Indonésie | |
| Japon | |
| Malaisie | |
| Corée du Sud | |
| Thaïlande | |
| Vietnam | |
| Reste de l'Asie-Pacifique | |
| Europe | Belgique |
| France | |
| Allemagne | |
| Italie | |
| Pays-Bas | |
| Russie | |
| Espagne | |
| Turquie | |
| Royaume-Uni | |
| Reste de l'Europe | |
| Moyen-Orient | Qatar |
| Arabie Saoudite | |
| Émirats Arabes Unis | |
| Reste du Moyen-Orient | |
| Amérique du Nord | Canada |
| Mexique | |
| États-Unis | |
| Reste de l'Amérique du Nord | |
| Amérique du Sud | Argentine |
| Brésil | |
| Reste de l'Amérique du Sud |
| Type d'Emballage | Bouteilles en Verre | |
| Canettes Métalliques | ||
| Bouteilles PET | ||
| Canal de Distribution | Hors Commerce | Épiceries de Proximité |
| Vente au Détail en Ligne | ||
| Supermarché/Hypermarché | ||
| Autres | ||
| Sur Place | ||
| Région | Afrique | Égypte |
| Nigéria | ||
| Afrique du Sud | ||
| Reste de l'Afrique | ||
| Asie-Pacifique | Australie | |
| Chine | ||
| Inde | ||
| Indonésie | ||
| Japon | ||
| Malaisie | ||
| Corée du Sud | ||
| Thaïlande | ||
| Vietnam | ||
| Reste de l'Asie-Pacifique | ||
| Europe | Belgique | |
| France | ||
| Allemagne | ||
| Italie | ||
| Pays-Bas | ||
| Russie | ||
| Espagne | ||
| Turquie | ||
| Royaume-Uni | ||
| Reste de l'Europe | ||
| Moyen-Orient | Qatar | |
| Arabie Saoudite | ||
| Émirats Arabes Unis | ||
| Reste du Moyen-Orient | ||
| Amérique du Nord | Canada | |
| Mexique | ||
| États-Unis | ||
| Reste de l'Amérique du Nord | ||
| Amérique du Sud | Argentine | |
| Brésil | ||
| Reste de l'Amérique du Sud | ||
Définition du marché
- Boissons Gazeuses Sucrées - Les boissons gazeuses sucrées désignent des boissons non alcoolisées gazéifiées et généralement aromatisées, contenant du dioxyde de carbone dissous pour créer de l'effervescence. Ces boissons comprennent généralement les colas, les limonades, les orangeades et diverses sodas aux arômes de fruits. Commercialisées en canettes, bouteilles ou en fontaine.
- Jus - Nous avons pris en compte les jus conditionnés qui englobent les boissons non alcoolisées dérivées de fruits, de légumes ou d'une combinaison de ceux-ci, transformées et scellées dans divers formats d'emballage tels que des bouteilles, des cartons ou des sachets. À l'exclusion des jus frais, ce segment de marché implique des jus préparés et conservés commercialement, souvent avec des conservateurs et des arômes ajoutés.
- Thé Prêt-à-Boire et Café Prêt-à-Boire - Le thé prêt-à-boire et le café prêt-à-boire sont des boissons non alcoolisées pré-emballées, infusées et préparées pour la consommation sans dilution supplémentaire. Le thé prêt-à-boire comprend généralement diverses variétés de thé, infusées avec des arômes et des édulcorants, et se présente en bouteilles, canettes ou cartons. De même, le café prêt-à-boire implique des formulations de café pré-infusé, souvent mélangé avec du lait, du sucre ou des arômes, et est commodément emballé pour une consommation à emporter.
- Boissons Énergétiques - Les boissons énergétiques sont des boissons non alcoolisées formulées pour fournir un regain rapide d'énergie et d'éveil. Tandis que les boissons sportives sont des boissons conçues pour hydrater et reconstituer les électrolytes, notamment après un effort physique, un exercice ou une activité intense.
| Mot-clé | Définition |
|---|---|
| Boissons Gazeuses Sucrées | Les boissons gazeuses sucrées sont une combinaison d'eau gazeuse et d'arômes, sucrées avec du sucre ou des édulcorants sans sucre. |
| Cola Standard | Le Cola Standard est défini comme la saveur originale du soda cola. |
| Cola Diététique | Une boisson gazeuse à base de cola ne contenant pas ou peu de sucre. |
| Boissons Gazeuses aux Arômes de Fruits | Une boisson gazeuse préparée à partir de jus de fruits/arôme de fruits avec de l'eau gazeuse et contenant du sucre, du dextrose, du sucre inverti ou du glucose liquide, seuls ou en combinaison. Elle peut contenir de l'huile de zeste et des essences de fruits. |
| Jus | Le jus est une boisson fabriquée à partir de l'extraction ou du pressage du liquide naturel contenu dans les fruits et les légumes. |
| Jus 100% | Jus de fruits/légumes fabriqué à partir de fruits sous forme de jus sans eau ajoutée pour compléter le volume. Il n'est pas permis d'ajouter des sucres, des édulcorants, des conservateurs, des arômes ou des colorants au jus de fruits. |
| Boissons aux Jus (jusqu'à 24% de Jus) | Boissons aux jus de fruits/légumes contenant jusqu'à 24% d'extrait de fruits/légumes. |
| Nectars (25-99% de Jus) | Jus pouvant contenir entre 25 et 99% de fruits, avec des limites légales minimales définies selon le type de fruit. |
| Concentrés de Jus | Les concentrés de jus sont des formes de jus dont la majeure partie du liquide a été retirée, donnant un produit épais et sirupeux connu sous le nom de concentré de jus. |
| Café Prêt-à-Boire | Boissons à base de café emballées qui sont vendues sous une forme préparée et prêtes à la consommation au moment de l'achat. |
| Café Glacé | Un café glacé est une version froide du café, généralement une combinaison d'espresso chaud et de lait avec de la glace ajoutée. |
| Café Infusé à Froid | L'infusion à froid, également appelée extraction à l'eau froide ou pressage à froid, est réalisée en faisant tremper du café moulu dans de l'eau à température ambiante pendant plusieurs heures. |
| Thé Prêt-à-Boire | Le thé prêt-à-boire est un produit de thé emballé prêt à la consommation immédiate sans infusion ni préparation. |
| Thé Glacé | Le thé glacé est une boisson à base de thé sans lait mais avec du sucre et parfois des arômes de fruits, consommée froide. |
| Thé Vert | Le thé vert est une boisson à base de thé qui favorise l'éveil mental, soulage les symptômes digestifs et favorise la perte de poids. |
| Thé aux Herbes | Les boissons à base de thé aux herbes sont préparées à partir de l'infusion ou de la décoction d'herbes, d'épices ou d'autres matières végétales dans de l'eau chaude. |
| Boisson Énergétique | Un type de boisson contenant des composés stimulants, généralement de la caféine, commercialisée comme fournissant une stimulation mentale et physique. Elles peuvent être ou non gazeuses et peuvent également contenir du sucre, d'autres édulcorants ou des extraits de plantes, parmi de nombreux ingrédients possibles. |
| Boissons Énergétiques Sans Sucre ou Faibles en Calories | Les boissons énergétiques sans sucre ou faibles en calories sont des boissons énergétiques sans sucre, artificiellement sucrées, avec peu ou pas de calories. |
| Boisson Énergétique Traditionnelle | Les boissons énergétiques traditionnelles sont des boissons gazeuses fonctionnelles contenant des ingrédients conçus pour stimuler l'énergie du consommateur. |
| Boissons Énergétiques Naturelles/Biologiques | Les boissons énergétiques naturelles/biologiques sont des boissons énergétiques exemptes d'édulcorants artificiels et de colorants synthétiques. Elles contiennent plutôt des ingrédients d'origine naturelle tels que le thé vert, le maté et des extraits botaniques. |
| Shots Énergétiques | Une petite boisson énergétique hautement concentrée contenant de grandes quantités de caféine et/ou d'autres stimulants. La quantité est comparativement plus petite par rapport aux boissons énergétiques. |
| Boisson Sportive | Les boissons sportives sont des boissons conçues spécifiquement pour l'apport rapide de liquides, de glucides et d'électrolytes avant, pendant ou après l'exercice. |
| Isotonique | Les boissons isotoniques contiennent des concentrations similaires de sel et de sucre à celles du corps humain, et sont conçues pour remplacer rapidement les fluides perdus pendant l'exercice tout en augmentant les glucides. |
| Hypertonique | Les boissons hypertoniques ont une concentration plus élevée de sel et de sucre que le corps humain. Elles sont mieux consommées après l'exercice car il est important de reconstituer rapidement les niveaux de glycogène après l'exercice. |
| Hypotonique | Les boissons hypotoniques sont conçues pour remplacer rapidement les fluides perdus pendant l'exercice. Elles ont une très faible teneur en glucides et une concentration de sel et de sucre inférieure à celle du corps humain. |
| Eau Enrichie en Électrolytes | L'eau enrichie en électrolytes est de l'eau infusée avec des minéraux chargés électriquement, tels que le sodium, le potassium, le calcium et le magnésium. |
| Boissons Sportives à Base de Protéines | Les boissons sportives à base de protéines sont des boissons sportives auxquelles des protéines ont été ajoutées pour améliorer les performances et réduire la dégradation des protéines musculaires. |
| Sur Place | Le canal sur place désigne les endroits qui vendent des boissons pour une consommation immédiate sur les lieux, comme les bars, les restaurants et les pubs. |
| Hors Commerce | Le hors commerce désigne généralement des endroits comme les épiceries, les supermarchés et autres endroits où vous ne consommez pas la boisson immédiatement. |
| Épicerie de Proximité | Un commerce de détail qui offre au public un emplacement pratique pour acheter rapidement une grande variété de produits et services de consommation, généralement des aliments et de l'essence. |
| Magasin Spécialisé | Un magasin spécialisé est un commerce qui propose un large assortiment de marques, de styles ou de modèles dans une catégorie de produits relativement étroite. |
| Vente au Détail en Ligne | La vente au détail en ligne est un type de commerce électronique par lequel une entreprise vend des biens ou des services directement aux consommateurs depuis un site web. |
| Emballage Aseptique | L'emballage aseptique désigne le remplissage d'un produit froid, commercialement stérile, dans des conditions stériles dans un contenant et une fermeture pré-stérilisés dans des conditions stériles pour former un joint qui exclut efficacement les micro-organismes. Cela comprend les emballages tetra, les cartons, les sachets, etc. |
| Bouteille PET | Une bouteille PET désigne une bouteille fabriquée en polyéthylène téréphtalate. |
| Canettes Métalliques | Contenants métalliques en aluminium ou en acier étamé ou zingué, couramment utilisés pour l'emballage des aliments, des boissons ou d'autres produits. |
| Gobelets Jetables | Un gobelet jetable désigne un gobelet ou autre contenant conçu pour un usage unique pour servir des boissons, telles que l'eau, les boissons froides, les boissons chaudes et les boissons alcoolisées. |
| Génération Z | Une façon de désigner le groupe de personnes nées à la fin des années 1990 et au début des années 2000. |
| Millénial | Toute personne née entre 1981 et 1996 (âgée de 23 à 38 ans en 2019) est considérée comme un Millénial. |
| Taurine | La taurine est un acide aminé qui soutient la santé immunitaire et la fonction du système nerveux. |
| Bars et Pubs | Il s'agit d'un établissement de boissons autorisé à servir des boissons alcoolisées pour consommation sur les lieux. |
| Café | Il s'agit d'un établissement de restauration servant des rafraîchissements (principalement du café) et des repas légers. |
| En Déplacement | Cela signifie faire/gérer quelque chose tout en étant activement occupé et sans modifier ses plans pour s'adapter. |
| Pénétration d'Internet | Le taux de pénétration d'Internet correspond au pourcentage de la population totale d'un pays ou d'une région donné qui utilise Internet. |
| Distributeur Automatique | Une machine qui distribue de petits articles tels que des aliments, des boissons ou des cigarettes lorsqu'une pièce de monnaie ou un jeton est inséré. |
| Magasin Discount | Un magasin discount ou discounteur propose un format de vente au détail dans lequel les produits sont vendus à des prix qui sont en principe inférieurs à un « prix de vente au détail complet » réel ou supposé. Les discounteurs s'appuient sur des achats en gros et une distribution efficace pour maintenir les coûts bas. |
| Étiquette Propre | L'étiquette propre sur le marché des boissons désigne les boissons fabriquées à partir de peu d'ingrédients d'origine naturelle et qui ne sont pas ou peu transformées. |
| Caféine | Un composé alcaloïde qui est un stimulant du système nerveux central. Elle est principalement utilisée à des fins récréatives, comme un léger stimulant cognitif pour augmenter l'éveil et les performances attentionnelles. |
| Sport Extrême | Les sports d'action, les sports d'aventure ou les sports extrêmes sont des activités perçues comme impliquant un degré élevé de risque. |
| Entraînement par Intervalles à Haute Intensité | Il intègre plusieurs séries alternant entre plusieurs minutes de mouvements à haute intensité pour augmenter significativement la fréquence cardiaque à au moins 80% de sa fréquence cardiaque maximale, suivies de courtes périodes de mouvements à faible intensité. |
| Durée de Conservation | La durée pendant laquelle un article reste utilisable, propre à la consommation ou commercialisable. |
| Soda Crème | Le soda crème est une boisson gazeuse sucrée. Généralement aromatisée à la vanille et basée sur le goût d'un float à la crème glacée. |
| Bière de Racine | La bière de racine est une boisson gazeuse sucrée nord-américaine traditionnellement fabriquée à partir de l'écorce de racine du sassafras Sassafras albidum ou de la vigne de Smilax ornata comme arôme principal. La bière de racine est généralement, mais pas exclusivement, non alcoolisée, sans caféine, sucrée et gazeuse. |
| Soda à la Vanille | Une boisson gazeuse aromatisée à la vanille. |
| Sans Produits Laitiers | Un produit qui ne contient pas de lait ni de produits laitiers provenant de vaches, de brebis ou de chèvres. |
| Boissons Énergétiques Sans Caféine | Les boissons énergétiques sans caféine s'appuient sur d'autres ingrédients pour stimuler l'énergie. Les choix populaires comprennent les acides aminés, les vitamines B et les électrolytes. |
Méthodologie de recherche
Mordor Intelligence suit une méthodologie en quatre étapes dans tous nos rapports.
- Étape 1 : IDENTIFIER LES VARIABLES CLÉS : Afin de construire une méthodologie de prévision robuste, les variables et les facteurs identifiés à l'Étape 1 sont testés par rapport aux chiffres historiques disponibles du marché. Par un processus itératif, les variables nécessaires à la prévision du marché sont définies, et le modèle est construit sur la base de ces variables.
- Étape 2 : Construire un Modèle de Marché : Les estimations de la taille du marché pour les années de prévision sont en termes nominaux. L'inflation ne fait pas partie de la tarification, et le prix de vente moyen est maintenu constant tout au long de la période de prévision pour chaque pays.
- Étape 3 : Valider et Finaliser : Dans cette étape importante, tous les chiffres du marché, les variables et les conclusions des analystes sont validés par un vaste réseau d'experts en recherche primaire issus du marché étudié. Les répondants sont sélectionnés à tous les niveaux et fonctions pour générer une image holistique du marché étudié.
- Étape 4 : Résultats de la Recherche : Rapports syndiqués, missions de conseil personnalisées, bases de données et plateformes d'abonnement




