
Taille et part du marché des condensateurs
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
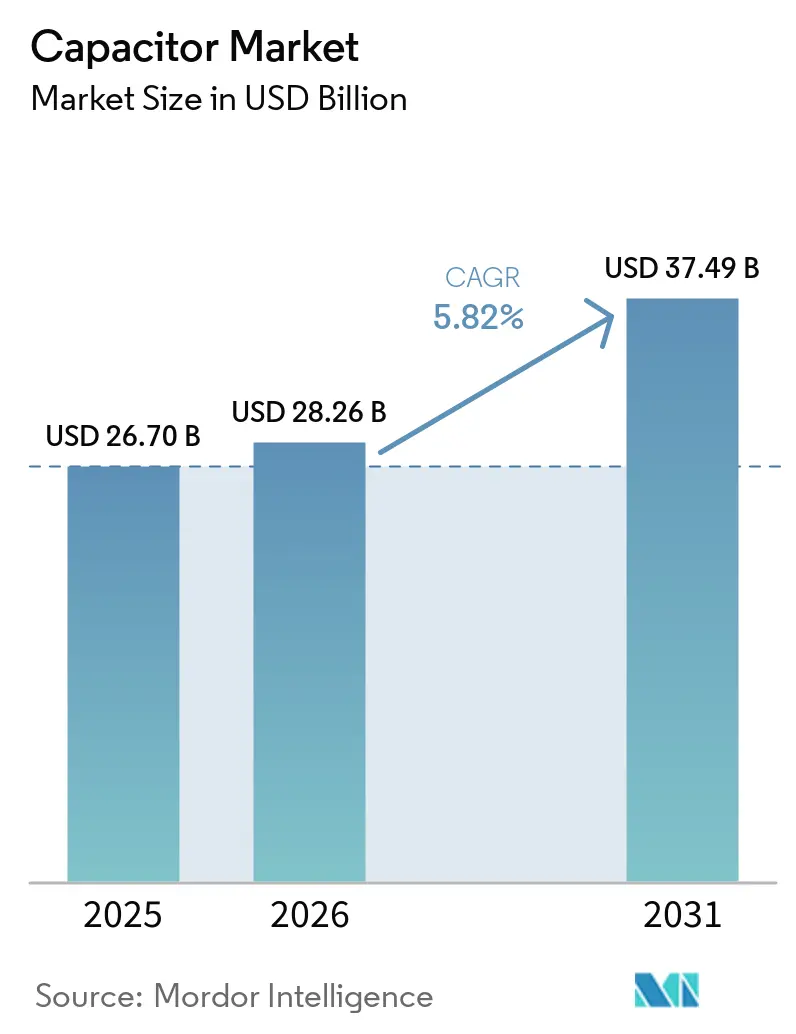
| Taille du Marché (2026) | 28.26 Milliards de dollars |
| Taille du Marché (2031) | 37.49 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.82 % |
| Marché à la Croissance la Plus Rapide | Amérique du Nord |
| Plus Grand Marché | Asie-Pacifique |
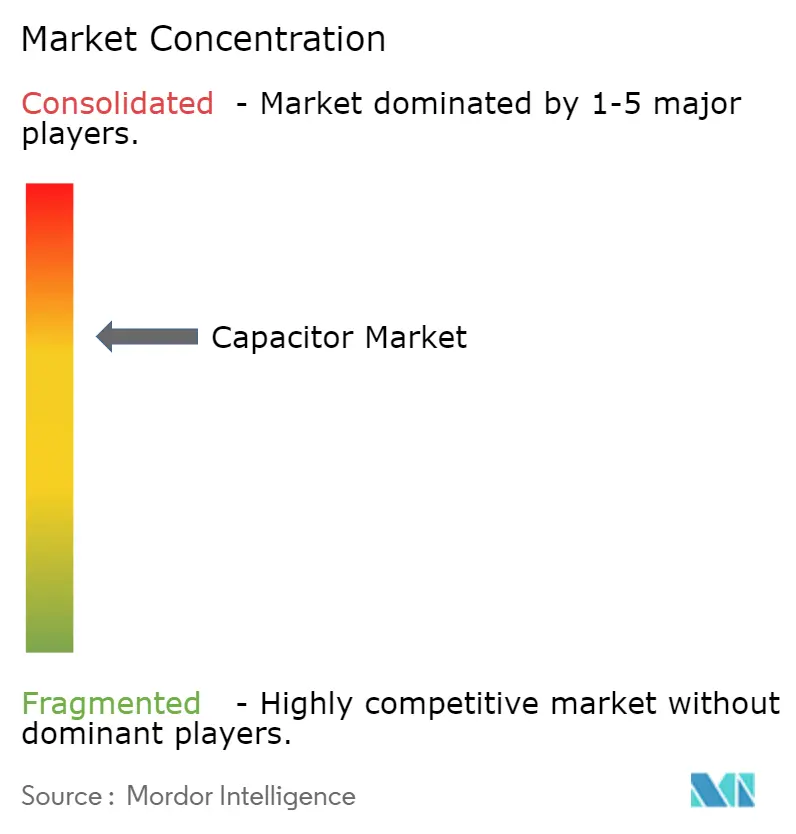
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des condensateurs par Mordor Intelligence
La taille du marché des condensateurs était évaluée à 26,7 milliards USD en 2025 et devrait croître de 28,26 milliards USD en 2026 pour atteindre 37,49 milliards USD d'ici 2031, à un CAGR de 5,82 % au cours de la période de prévision (2026-2031). L'adoption ininterrompue des véhicules électriques, les ressources énergétiques distribuées et la densification de la 5G constituent un ensemble durable de trois moteurs qui sous-tendent les perspectives de croissance du secteur. Les MLCC céramiques conservent leur dominance dans les emplacements de conception en raison de leur fiabilité sur de larges plages de températures, tandis que les supercondensateurs affichent les gains de revenus les plus rapides à mesure que les services publics expérimentent des topologies de stockage hybrides. La hausse des dépenses d'investissement dans les nœuds de centres de données d'intelligence artificielle amplifie davantage la demande de condensateurs à très faible ESR et à courant d'ondulation élevé, découplant effectivement les volumes de la saisonnalité héritée des smartphones. Les investissements parallèles dans la production localisée atténuent les risques géopolitiques et créent de nouvelles poches de demande élastique aux prix, notamment parmi les startups nord-américaines de mobilité électrique. Les incitations à l'approvisionnement des décideurs politiques renforcent la visibilité des revenus des entreprises disposées à régionaliser leurs chaînes d'approvisionnement en échange de crédits d'impôt.[1]
Principaux enseignements du rapport
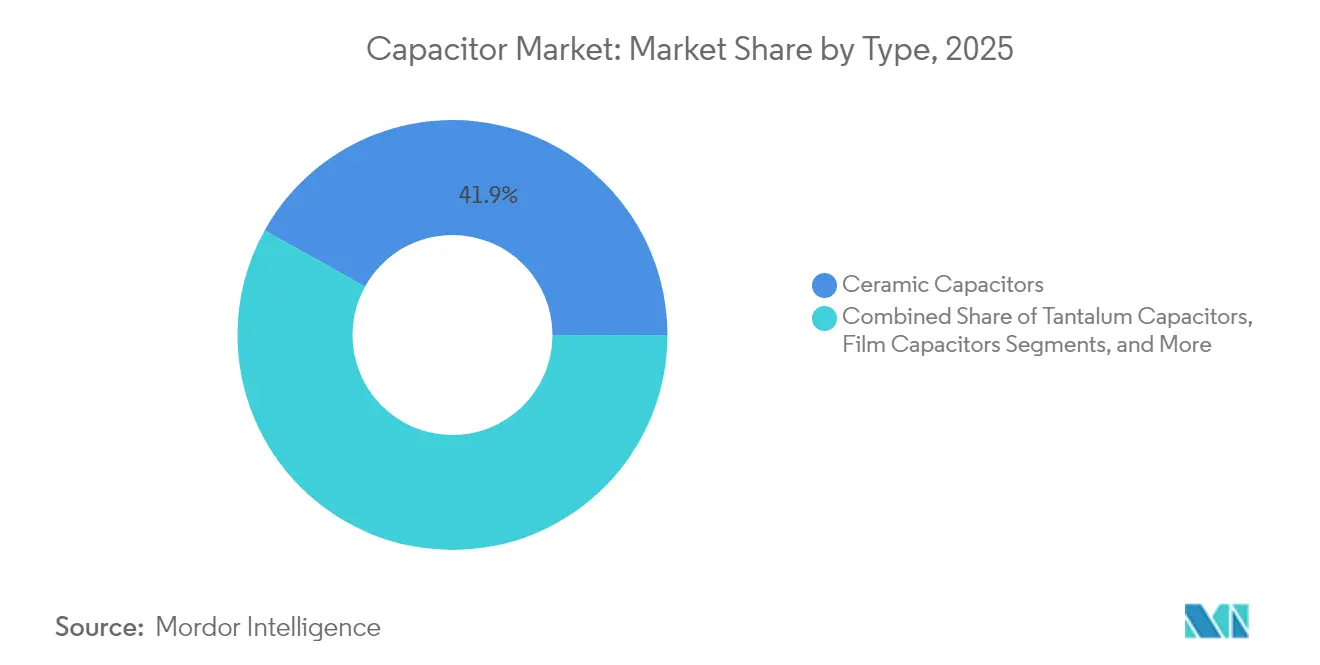
- Par type, les condensateurs céramiques représentaient 41,92 % de la part du marché des condensateurs en 2025, tandis que les super-/ultracondensateurs progressent à un CAGR de 7,38 % jusqu'en 2031.
- Par plage de tension, les appareils basse tension (≤100 V) représentaient 48,74 % de la taille du marché des condensateurs en 2025, tandis que la classe haute tension (>1 kV) s'étend à un CAGR de 6,33 %.
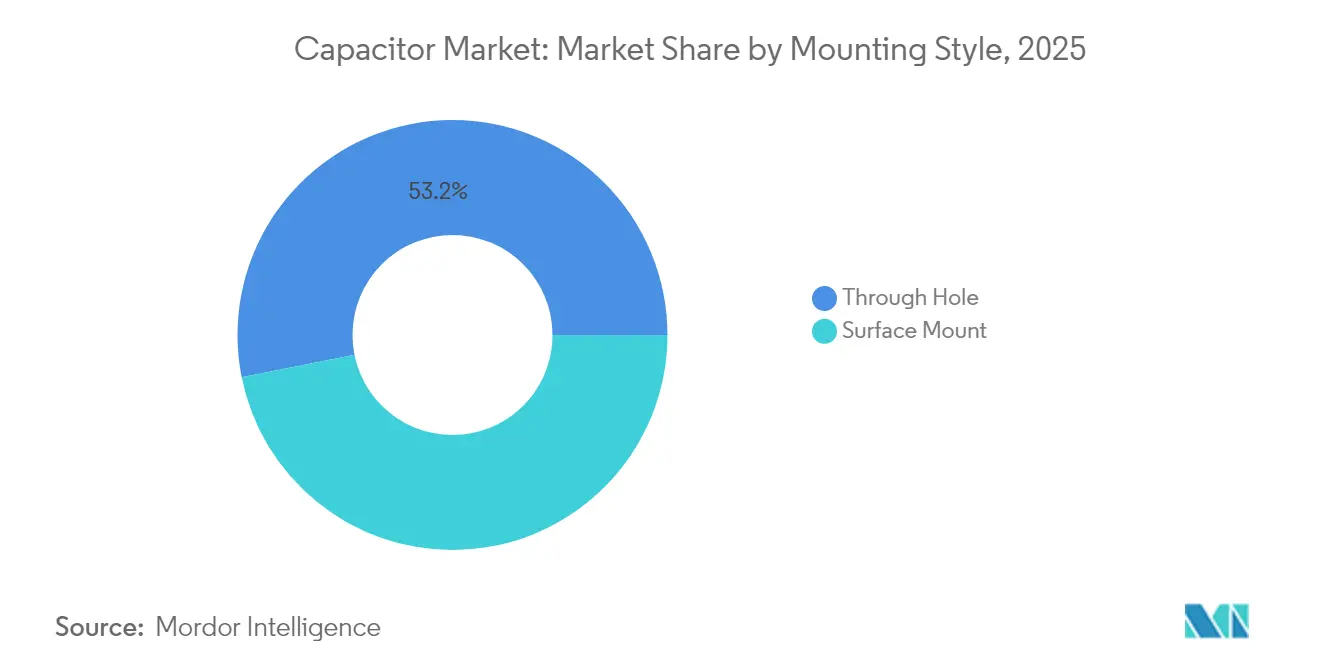
- Par style de montage, les produits à montage en surface étaient en tête avec 46,85 % de la part des revenus en 2025 ; les unités traversantes enregistrent le CAGR le plus rapide à 7,09 % jusqu'en 2031.
- Par secteur d'utilisation final, l'électronique grand public détenait 26,12 % de la taille du marché des condensateurs en 2025, et le secteur de l'énergie et de l'électricité devrait croître à un CAGR de 6,71 % au cours de la fenêtre de prévision.
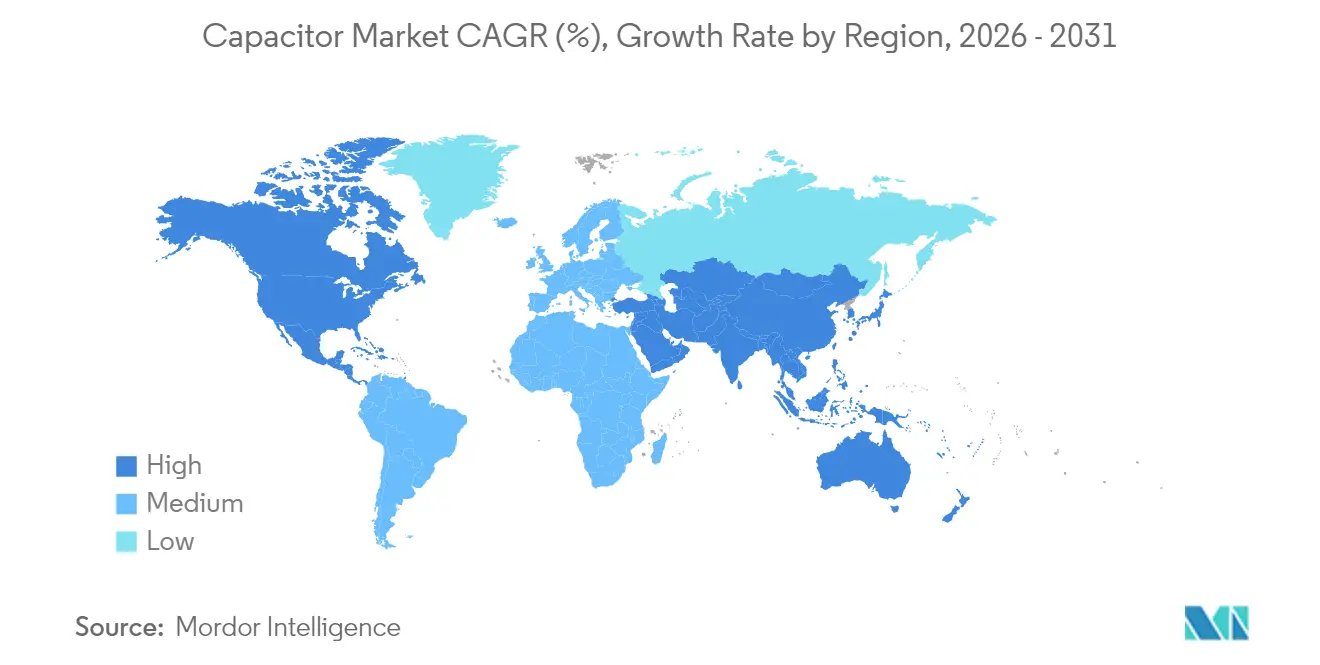
- Par géographie, l'Asie-Pacifique dominait avec 46,28 % de la part du marché des condensateurs en 2025, tandis que l'Amérique du Nord affiche le CAGR régional le plus élevé à 7,29 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| MOTEUR | (~) % D'IMPACT SUR LA PRÉVISION DU CAGR | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Adoption croissante de l'électronique de puissance pour véhicules électriques | +1.8% | Mondial, avec des gains précoces en Chine, en Europe et en Amérique du Nord | Moyen terme (2-4 ans) |
| Déploiements rapides de la 5G/FTTx stimulant la demande de MLCC haute fréquence | +1.2% | Mondial, concentré en Asie-Pacifique et en Amérique du Nord | Court terme (≤ 2 ans) |
| Déploiement du stockage d'énergie par batteries à l'échelle du réseau | +1.0% | Amérique du Nord et Europe, en expansion vers l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Architectures E/E zonales automobiles | +0.9% | Marchés automobiles mondiaux | Moyen terme (2-4 ans) |
| Nœuds IoT de récupération d'énergie nécessitant des condensateurs à très faible ESR | +0.6% | Mondial, avec une concentration dans les régions industrielles | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Adoption croissante de l'électronique de puissance pour véhicules électriques
La production de véhicules électriques a atteint 17,3 millions d'unités en 2024, une hausse de 25 % en glissement annuel qui se traduit directement par une demande accrue de condensateurs à film haute tension dans les onduleurs de traction. Chaque voiture électrique à batterie intègre désormais plus de 15 000 MLCC, quadruplant le contenu de base des modèles à combustion traditionnels, tandis que les groupes motopropulseurs premium à 800 V nécessitent des appareils avec des tensions nominales améliorées et une stabilité thermique accrue. Les fournisseurs de condensateurs capables de réussir les qualifications AEC-Q200 bénéficient de contrats de conception pluriannuels qui les protègent de la volatilité de l'électronique grand public. Le MLCC 100 V, 10 µF de TDK en boîtier 3225 illustre comment les feuilles de route produits repoussent les limites de performance sans agrandir l'empreinte. Il en résulte une hausse structurelle du prix de vente moyen par véhicule, renforçant le cercle vertueux entre l'électrification et le marché des condensateurs.
Déploiements rapides de la 5G/FTTx stimulant la demande de MLCC haute fréquence
Plus de 300 opérateurs de réseau activeront des services 5G commerciaux d'ici fin 2024, et les analystes prévoient que 75 % des données mobiles mondiales transiteront par l'infrastructure 5G d'ici 2029.[2]Les réseaux d'antennes Massive-MIMO nécessitent des condensateurs à très faibles pertes diélectriques aux fréquences supérieures à 6 GHz, une spécification que les formulations céramiques traditionnelles peinent à satisfaire. Samsung Electro-Mechanics cible donc 1 billion KRW de revenus provenant des MLCC automobiles, en exploitant le savoir-faire initialement développé pour les stations de base de télécommunications afin de servir les plateformes de véhicules connectés. Le MLCC 006003 pouces de Murata, 75 % plus petit que son prédécesseur, incarne la course perpétuelle à la miniaturisation tout en préservant les indicateurs de performance électrique. Chaque carte radio de station de base hébergeant des dizaines de milliers de condensateurs, la trajectoire ascendante des déploiements 5G garantit que le marché des condensateurs reste étroitement lié aux tendances mondiales de consommation de bande passante.
Déploiement du stockage d'énergie par batteries à l'échelle du réseau
La production d'énergie renouvelable variable a dépassé 40 % de l'approvisionnement en électricité dans les économies de premier plan en 2024, incitant les opérateurs de services publics à investir massivement dans des systèmes de stockage d'énergie par batteries à l'échelle du réseau. Les supercondensateurs complètent les batteries lithium-ion en offrant une réponse en quelques millisecondes pour la régulation de fréquence, comme l'illustre la mise en service d'une installation de 5 MW en Chine qui répond 14 fois plus vite que les batteries conventionnelles. Les fabricants de condensateurs à film fournissent des appareils en polypropylène auto-cicatrisant pour les liaisons CC haute tension qui connectent les blocs de stockage aux stations d'onduleurs.[3]Le Département américain de l'énergie prévoit que les coûts des supercondensateurs pourraient chuter de 90 % d'ici 2030, levant les obstacles économiques au déploiement à grande échelle et ouvrant une nouvelle voie de croissance pour le secteur des condensateurs.
Architectures E/E zonales automobiles
Les constructeurs automobiles migrent des unités de contrôle distribuées vers des architectures zonales qui consolident le traitement dans une poignée de contrôleurs de domaine reliés par des dorsales gigabit. Ce changement réduit le poids du câblage mais augmente les exigences de suppression des interférences électromagnétiques aux nœuds situés à proximité des groupes motopropulseurs. Le fournisseur de supercondensateurs Clarios a lancé des modules 12 V et 48 V pour prendre en charge les systèmes de freinage par câble où la fourniture instantanée d'énergie est non négociable. À mesure que les charges électroniques se rapprochent des sources de chaleur, les condensateurs doivent tolérer des excursions de température plus larges, ce qui favorise l'adoption de formulations diélectriques haute fiabilité validées selon des protocoles de cyclage thermique prolongé.
Analyse de l'impact des contraintes*
| CONTRAINTES | (~) % D'IMPACT SUR LA PRÉVISION DU CAGR | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Volatilité de la chaîne d'approvisionnement en MLCC pour les céramiques à haute capacitance | -0.8% | Mondial, concentré dans la fabrication en Asie-Pacifique | Court terme (≤ 2 ans) |
| Lacune en savoir-faire technique pour les ultracondensateurs à l'état solide | -0.6% | Mondial, affectant les marchés occidentaux | Long terme (≥ 4 ans) |
| Pression d'élimination progressive des PFAS sur les condensateurs à film PTFE | -0.4% | Europe et Amérique du Nord | Moyen terme (2-4 ans) |
| Hausse du coût des matières premières du minerai de tantale | -0.3% | Mondial | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Volatilité de la chaîne d'approvisionnement en MLCC pour les céramiques à haute capacitance
Les pénuries de titanate de baryum ont poussé les délais de livraison des MLCC de qualité automobile au-delà de six mois en 2024, soulignant les risques de concentration géographique car la Chine domine le traitement des précurseurs.[4] Les taux de rendement pour les condensateurs répondant aux normes AEC-Q200 restent inférieurs à 70 %, créant des batailles d'allocation entre les clients automobiles et télécoms chaque fois que l'offre se resserre. Les mises à niveau d'équipements permettant des couches diélectriques plus minces exacerbent les contraintes en nécessitant des matières premières ultrapures à mesure que l'épaisseur des couches approche des limites physiques. Les fabricants occidentaux ont annoncé des expansions de capacité, mais les nouvelles usines ont besoin de jusqu'à deux ans pour être qualifiées, prolongeant les déséquilibres d'approvisionnement à court terme.
Lacune en savoir-faire technique pour les ultracondensateurs à l'état solide
Les ultracondensateurs à l'état solide promettent des améliorations d'un ordre de grandeur en termes de durée de vie en cycles, mais des conductivités ioniques supérieures à 10-3 Ω-1 cm-1 restent insaisissables à température ambiante.[5] Les prototypes de la NASA mettent en évidence la faisabilité, bien que les prix se situent en dehors des seuils du marché de masse. La mise à l'échelle de la production nécessite en outre des équipements de dépôt personnalisés et des protocoles de test standardisés, des obstacles qui découragent les nouveaux entrants. L'absence de chaînes d'approvisionnement commercialement éprouvées maintient de nombreux développeurs automobiles et de stockage sur réseau en retrait, retardant effectivement la contribution de la technologie aux revenus du marché des condensateurs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
la dominance de la céramique stimule l'innovationLes condensateurs céramiques ont capturé 41,92 % de la part de marché des condensateurs en 2025 en équilibrant l'efficacité volumétrique avec une robuste tolérance thermique, maintenant leur leadership en termes de chiffre d'affaires même si des diélectriques alternatifs gagnent des positions de niche. L'élan de ce segment découle d'augmentations incessantes du nombre de couches et d'un contrôle plus fin des grains, comme en témoigne la mise sur le marché par Murata d'un MLCC de 006003 pouces qui maintient la capacitance malgré une réduction de 75 % de l'empreinte. La croissance future dépend de l'intégration de terminaisons à barrière de nickel qui réduisent l'exposition aux coûts de l'argent-palladium tout en empêchant la migration à haute température.
Les super-/ultracondensateurs enregistrent un CAGR de 7,38 %, le plus rapide parmi tous les types, portés par les lignes de bus hybrides qui associent des batteries lithium haute tension à des tampons de puissance à base de carbone. Les composants au tantale restent pertinents dans les implants médicaux et les modules avioniques où l'efficacité volumétrique compense les surcoûts, bien que l'approvisionnement en minerai ajoute une volatilité des prix. Les électrolytiques à l'aluminium conservent leurs positions dans les alimentations haute tension où la capacité de courant de pointe prime sur les préoccupations de durabilité. Les condensateurs à film connaissent une demande bifurquée : les films en polypropylène progressent dans les convertisseurs d'énergie renouvelable, tandis que les variantes à base de PTFE font face à des mandats de suppression progressive liés aux PFAS.

Par plage de tension :
accélération haute tensionLes appareils basse tension (≤100 V) ont généré 48,74 % des revenus de 2025, ancrés par les smartphones, les appareils portables et les consoles d'infodivertissement. Pourtant, la classe haute tension (>1 kV) devrait s'accélérer à un CAGR de 6,33 % à mesure que les véhicules électriques à batterie à 800 V et les bancs de condensateurs en série se multiplient ; ensemble, ils élargissent la taille du marché des condensateurs consacrée au conditionnement de la transmission d'énergie. Les pièces moyenne tension (100 V–1 kV) croissent régulièrement car la robotique et les modernisations de l'automatisation industrielle migrent vers des niveaux de bus CC plus élevés pour des gains d'efficacité.
Les concepteurs exigent de plus en plus des empilements haute tension à impédance contrôlée qui combinent les technologies céramique et film pour maîtriser les oscillations dans les commutateurs à semi-conducteurs à large bande interdite. Les fournisseurs répondant avec des modules hybrides capturent des prix premium, démontrant que la valeur s'accumule pour les solutions capables de gérer à la fois un courant d'ondulation élevé et une endurance aux décharges partielles. La différenciation de produits qui en résulte maintient l'érosion des prix modeste même à mesure que les volumes unitaires augmentent.
Par style de montage :
leadership du montage en surfaceLa technologie de montage en surface (SMT) représentait 46,85 % des ventes en 2025, propulsée par des lignes de placement automatisées qui dominent le matériel grand public et de télécommunications. La migration continue des tailles 0603 vers 0201 dans les téléphones phares stimule davantage la part du marché des condensateurs pour le SMT, tout en maintenant les objectifs de rendement de soudure par refusion. Dans le même temps, les pièces traversantes affichent un CAGR sain de 7,09 % car les entraînements industriels, la traction ferroviaire et l'avionique militaire nécessitent une robustesse mécanique sous vibrations et des extrêmes de cyclage thermique.
À mesure que l'espace sur les cartes se resserre, les fabricants d'équipements d'origine adoptent des stratégies de montage mixte : SMT pour les zones logiques à espace contraint et boîtiers à fil radial ou à borne à vis pour les nœuds de stockage en vrac. Les avancées en automatisation réduisent les différentiels de coûts entre les deux styles de montage, permettant aux ingénieurs de faire des choix axés sur la fiabilité sans dépasser les plafonds budgétaires. Par conséquent, les deux formats maintiennent des propositions de valeur claires au sein du marché des condensateurs au sens large.
Par secteur d'utilisation final :
émergence du secteur de l'énergieL'électronique grand public a conservé 26,12 % de la taille du marché des condensateurs en 2025 grâce à la production en grande quantité de téléphones portables et d'ordinateurs portables, mais la croissance unitaire se modère à mesure que la pénétration sature les régions matures. Le secteur de l'énergie et de l'électricité devrait s'étendre à un CAGR de 6,71 % jusqu'en 2031, soutenu par les systèmes de stockage d'énergie par batteries à l'échelle du réseau et les convertisseurs de production distribuée qui dépendent des condensateurs à film et des supercondensateurs pour les rôles de conditionnement de puissance.
La demande automobile augmente parallèlement à la pénétration des véhicules électriques, portant le contenu moyen de condensateurs par véhicule au-delà de 85 USD. L'automatisation industrielle, les centres de données et les segments aérospatiale-défense complètent le paysage avec des applications à prix premium et à mission critique qui protègent les revenus de la cyclicité des consommateurs. Cette diversité des marchés finaux préserve la marge de croissance globale même lors des corrections de stocks de téléphones portables.
Analyse géographique
Marché des Condensateurs en Asie-Pacifique
L'Asie-Pacifique a représenté 46,28 % du chiffre d'affaires mondial en 2025, grâce à des chaînes d'approvisionnement verticalement intégrées en Chine, au Japon et en Corée du Sud. La calcination mature des poudres céramiques, le frittage automatisé des MLCC et la proximité des clusters d'équipementiers électroniques offrent des économies d'échelle qui renforcent l'emprise de la région sur la production de base. Les fournisseurs japonais s'appuient sur des brevets de miniaturisation pour obtenir des prix de vente moyens plus élevés malgré des surcoûts de main-d'œuvre, tandis que les lignes sud-coréennes se spécialisent dans les lots de qualité automobile satisfaisant aux limites de choc thermique AEC-Q200.
Marché des Condensateurs en Amérique du Nord
L'Amérique du Nord devrait enregistrer un CAGR de 7,29 % d'ici 2031, le plus rapide parmi les grandes régions. Les incitations fédérales prévues par le CHIPS and Science Act encouragent la relocalisation des composants passifs à proximité des investissements dans les usines de fabrication de plaquettes, et les nouvelles usines d'assemblage de véhicules électriques ont recours à l'approvisionnement local pour bénéficier des crédits d'impôt pour véhicules propres. Les opérateurs de centres de données stimulent également la demande, les accélérateurs d'intelligence artificielle faisant augmenter les budgets de capacité au niveau des cartes d'environ 25 %, ce qui soutient une hausse pluriannuelle pour les dispositifs céramiques haute fiabilité et aluminium-polymère.
Marché des Condensateurs en Europe
L'Europe concilie une demande stable en automatisation industrielle avec des contraintes réglementaires qui reconfigurent les choix de matériaux. Les suppressions progressives des PFAS imposent une substitution rapide vers des films en polypropylène et en naphtalate de polyéthylène, tandis que le Règlement sur les batteries 2023/1542 introduit des règles de responsabilité élargie des producteurs qui favorisent les fournisseurs capables de documenter le recyclage en circuit fermé.
Marché des Condensateurs en Amérique du Sud et en MEA
Les marchés émergents d'Amérique du Sud et du Moyen-Orient et Afrique apportent une hausse épisodique grâce aux appels d'offres pour les énergies renouvelables et aux extensions des réseaux de télécommunications, mais les lacunes infrastructurelles maintiennent les volumes absolus à un niveau faible. Dans l'ensemble, la diversification géographique atténue les chocs liés à une région unique et renforce l'expansion à long terme du marché des condensateurs.
Paysage réglementaire
Les exigences de conformité des matériaux restent centrales pour les fabricants de condensateurs approvisionnant les équipementiers électroniques mondiaux, en particulier pour le marché de l'UE dans le cadre de la directive RoHS (Directive 2011/65/UE) et de REACH. En juillet 2026, la Commission européenne a publié un projet de directive déléguée proposant des révisions à plusieurs entrées d'exemption RoHS relatives au plomb et au cadmium, avec une période de consultation publique s'étendant jusqu'au 5 août 2026. Parallèlement, le calendrier des exemptions RoHS fixe des jalons de conformité spécifiques pour les céramiques de condensateurs, notamment l'expiration de l'exemption 7(c)-I de l'annexe III le 31 décembre 2026 et l'expiration annoncée de 7(c)-II le 31 décembre 2027 pour le plomb dans les céramiques diélectriques des condensateurs au-delà de seuils de tension définis.
REACH continue d'élargir les obligations de contrôle des substances dans les chaînes d'approvisionnement électroniques, l'ECHA signalant que la liste des substances candidates SVHC comptait 253 substances en février 2026, ce qui renforce la nécessité de déclarations de matériaux continues et de flux documentaires pour les clients de l'UE. Au niveau de la mise en œuvre nationale, l'Irlande a adopté le S.I. n° 110/2026 pour transposer les directives déléguées de la Commission (UE) 2025/1802, 2025/2363 et 2025/2364 relatives aux exemptions RoHS concernant le plomb dans des applications spécifiques de soudure et de verre/céramique, ajoutant un autre point de contrôle de conformité concret pour les fournisseurs expédiant des condensateurs et des assemblages contenant des condensateurs vers l'UE.
Analyse de la chaîne de valeur
La chaîne de valeur des condensateurs commence par les matières premières et intrants spécialisés en amont, notamment le titanate de baryum pour les diélectriques MLCC, la matière première en tantale pour les condensateurs au tantale, les feuilles d'aluminium gravées et les électrolytes pour les condensateurs électrolytiques à l'aluminium, et les films polymères (comme le polypropylène) pour les condensateurs à film. L'approvisionnement en MLCC est façonné par une intégration verticale profonde dans les poudres et le savoir-faire de procédé, les grands fabricants internalisant les étapes critiques et s'associant pour développer les capacités en poudre céramique. Les équipements de production spécialisés (par exemple les fours à sole à rouleaux et les casettes en quartz) ajoutent une autre couche à forte barrière à l'entrée, soutenue par des entreprises telles que Noritake, Tokai Carbon et NGK Insulators. Ces dépendances, ainsi que les exigences de qualification telles que l'AEC-Q200 pour l'automobile, concentrent la production avancée parmi les acteurs établis et allongent le délai nécessaire pour ajouter une capacité qualifiée.
La fabrication intermédiaire couvre l'empilement et le frittage des puces MLCC, le bobinage et l'imprégnation pour les condensateurs à film, le traitement de l'anode et de la cathode pour le tantale, ainsi que les étapes de formation et de vieillissement pour les électrolytiques, suivies de tests et de classification selon les niveaux de fiabilité d'utilisation finale (automobile, industriel, télécoms et centres de données). En aval, les distributeurs et les engagements directs avec les équipementiers acheminent l'offre vers l'électronique automobile, les infrastructures de communication, les serveurs et le stockage de données, ainsi que les applications énergétiques et de puissance, où les cycles de conception et la documentation de fiabilité influencent la sélection des fournisseurs. L'évolution de la chaîne de valeur s'oriente également vers des approches de condensateurs en silicium et de capacité intégrée pour le matériel d'IA, avec notamment l'annonce par Analog Devices d'une acquisition en numéraire d'Empower pour 1,5 milliard USD en mai 2026, et Samsung Electro-Mechanics renforçant sa dynamique de substrats intégrés grâce à un contrat d'approvisionnement à long terme pour substrats intégrés Si-Cap en mai 2026 et à des plans d'avril 2026 pour étendre les lignes de production connexes au Vietnam.
Paysage concurrentiel
La concurrence mondiale reste modérément consolidée car Murata, TDK et Samsung Electro-Mechanics contrôlent collectivement environ 60 % du sous-segment des MLCC, en s'appuyant sur une expertise approfondie en science des matériaux et une technologie de frittage à forte intensité de capital. Leurs avantages d'échelle préservent le leadership en termes de marge brute, notamment dans les grades automobiles où les cycles de qualification s'étendent au-delà de deux ans et découragent les nouveaux entrants. Les acteurs japonais établis élargissent encore leurs avantages concurrentiels en intégrant verticalement la production de poudres céramiques et en formant des coentreprises, comme le partenariat de Murata avec QuantumScape visant les céramiques pour batteries à l'état solide.
La diversification régionale représente la réponse stratégique dominante à la fragilité de la chaîne d'approvisionnement. L'acquisition par YAGEO de Shibaura Electronics pour les capteurs haute température et l'acquisition par Delta Electronics des actifs d'inductances de puissance d'Alps Alpine illustrent la convergence entre les portefeuilles de composants passifs. De tels mouvements permettent la vente croisée dans les groupes motopropulseurs électrifiés où les condensateurs, les inductances et les capteurs cohabitent dans des espaces étroits et partagent des budgets thermiques. Les acteurs de niche plus petits exploitent les espaces blancs en se concentrant sur les applications en environnements extrêmes et de défense ; la coentreprise à base d'oxyde de graphène de CAP-XX vise à augmenter la densité de puissance au-delà des chimies au carbone activé des acteurs établis.
Les pressions du côté de l'offre autour des matières premières de tantale et de titanate de baryum mettent en avant la stratégie des matières premières comme compétence fondamentale. Les entreprises investissent dans le recyclage en boucle fermée et des systèmes diélectriques alternatifs tels que l'oxyde de niobium pour se protéger des chocs de prix des minerais. La pression réglementaire parallèle pour éliminer les PFAS pousse les fournisseurs de condensateurs à film vers des programmes de R&D accélérés qui favorisent le polypropylène et de nouveaux polymères sans fluor. Collectivement, ces dynamiques suggèrent un secteur en transition contrôlée, avec des acteurs établis défendant les économies d'échelle tandis que les challengers ciblent des niches adjacentes, garantissant que le marché des condensateurs conserve une tension concurrentielle modérée sur l'horizon de prévision.
Leaders du secteur des condensateurs
-
TDK Corporation
-
Murata Manufacturing Co., Ltd.
-
Vishay Intertechnology, Inc.
-
KYOCERA AVX Components Corp.
-
KEMET (Yageo Group)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Condensateurs
- Murata Manufacturing Co., Ltd.
- TDK Corporation
- KYOCERA AVX Components Corporation
- KEMET (Yageo Group)
- Vishay Intertechnology, Inc.
- Panasonic Holdings Corporation
- Samsung Electro-Mechanics Co., Ltd.
- Taiyo Yuden Co., Ltd.
- Walsin Technology Corporation
- Nippon Chemi-Con Corporation
- Rubycon Corporation
- Nichicon Corporation
- Cornell Dubilier Electronics, Inc.
- EPCOS AG (Infineon Technologies)
- Eaton Corporation plc (xEV capacitors)
- Maxwell Technologies, Inc. (UCAP)
- Skeleton Technologies Group OÜ
- LS Materials Co., Ltd.
- WIMA GmbH & Co KG
- Würth Elektronik eiSos GmbH & Co KG
- Illinois Capacitor (Cornell Dubilier)
- Cap-XX Limited
- Lelon Electronics Corporation
- Samwha Electric Co., Ltd.
- Faratronic Co., Ltd.
- Elna Co., Ltd.
Opportunités de marché et perspectives d'avenir
Une opportunité clé réside dans l'expansion du contenu en condensateurs à plus forte valeur ajoutée liée à l'alimentation électrique et aux architectures d'emballage des centres de données d'IA, où les cartes comportent un nombre de condensateurs et des exigences de performance nettement plus élevés que le matériel d'entreprise traditionnel. Cet effet d'entraînement se traduit par des investissements annoncés en capacité et en capabilité visant les MLCC de qualité serveur IA et les condensateurs en silicium. En juillet 2026, Kyocera a confirmé un investissement de 100 milliards JPY jusqu'en mars 2031 pour étendre la capacité de MLCC haut de gamme de son usine de Kagoshima pour les besoins des serveurs IA, tandis que Samsung Electro-Mechanics a dévoilé un plan d'investissement à long horizon incluant des dépenses d'investissement en 2026 axées sur l'augmentation de la capacité de MLCC pour serveurs IA et de substrats FC-BGA. L'offre de condensateurs en silicium s'étend également à des écosystèmes proches des fondeurs, PSMC ayant annoncé en juillet 2026 la certification Intel EMIB pour les condensateurs en silicium, renforçant une voie permettant de spécifier les composants passifs plus près des feuilles de route d'emballage avancé.
Un deuxième domaine d'opportunité concerne le transport électrifié et la modernisation du réseau, où l'électronique de puissance à tension plus élevée et les normes de fiabilité stimulent la demande de MLCC qualifiés AEC-Q200 et de condensateurs à film robustes dans les liaisons CC et les onduleurs. Au sein des condensateurs à film, les transitions de matériaux spécifiques à l'Europe créent un espace pour des alternatives sans fluor, les pressions liées aux PFAS accélérant la substitution des variantes à base de PTFE, poussant les fournisseurs à requalifier leurs produits et à obtenir les approbations des équipementiers. Dans ces deux domaines d'opportunité, la localisation de la chaîne d'approvisionnement et les stratégies de production régionalisées deviennent un levier commercial, alignant l'approvisionnement en condensateurs sur les exigences des clients en matière de traçabilité, de délais de livraison stables et de documentation de conformité dans les programmes automobiles, énergétiques et de centres de données hyperscale.
Recent Industry Developments in Marché des Condensateurs
- Juin 2026 : TDK a conclu un accord définitif pour acquérir Fabric8Labs, Inc. pour un montant pouvant atteindre 400 millions USD, élargissant son exposition aux capacités de fabrication avancées utilisées dans l'intégration thermique et de composants pour centres de données. La transaction soutient une alimentation électrique à plus haute densité et une intégration passive liée à l'emballage, rapprochant TDK plus directement du développement des infrastructures d'IA.
- Octobre 2025 : Murata a lancé des MLCC à bornes métalliques certifiées sécurité, évaluées à 500 Vca (valeur efficace) dans les classes Y2/X1, ciblant des applications où une performance certifiée ligne-terre et ligne-ligne est obligatoire. Ce lancement renforce la position de Murata dans les conceptions industrielles et de puissance critiques pour la sécurité, qui nécessitent des MLCC certifiés plutôt que des composants génériques.
- Octobre 2024 : Murata a annoncé une initiative stratégique visant à élargir sa base technologique au-delà des composants passifs conventionnels, renforçant son orientation vers les matériaux et la fabrication de nouvelle génération. Cette orientation s'inscrit dans l'évolution du secteur vers des condensateurs plus fiables et plus performants, utilisés dans l'électrification automobile et le matériel des centres de données.
Marché des Condensateurs Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Ce marché couvre le chiffre d'affaires généré par les condensateurs vendus pour une utilisation dans les équipements électroniques et électriques, dans l'ensemble des familles de diélectriques standard et des facteurs de forme. Le dimensionnement est effectué en valeur USD pour les expéditions vers les industries utilisatrices finales et les régions au cours de la période d'étude.
Exclusions du périmètre : Exclut les composants passifs autres que les condensateurs, ainsi que le chiffre d'affaires des dispositifs ou systèmes en aval dans lesquels les condensateurs ne constituent qu'un intrant.
Aperçu de la Segmentation
- Par type
- Condensateurs céramiques
- Condensateurs au tantale
- Condensateurs électrolytiques en aluminium
- Condensateurs à film (papier et plastique)
- Super-/ultracondensateurs
- Par plage de tension
- Basse tension (≤100 V)
- Moyenne tension (100 V–1 kV)
- Haute tension (au-dessus de 1 kV)
- Par style de montage
- Montage en surface
- Traversant
- Par secteur d'utilisation final
- Automobile
- Industriel
- Énergie et électricité
- Communications / Serveurs / Stockage de données
- Électronique grand public
- Aérospatiale et défense
- Dispositifs médicaux
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Asie du Sud-Est
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Égypte
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire commence par des statistiques publiques et des références techniques sur l'origine de la demande de condensateurs et son évolution au fil des cycles. Pour les flux commerciaux et les indicateurs douaniers, nous utilisons des sources telles que UN Comtrade, USITC et Eurostat. Pour les signaux de transition énergétique susceptibles de stimuler la demande en électronique de puissance, nous nous référons à l'AIE, et pour les indicateurs d'investissement dans les réseaux et l'énergie pouvant influencer la demande de condensateurs haute tension, nous utilisons les données de l'Administration américaine d'information sur l'énergie.
Afin de maintenir une vision réaliste du côté de l'offre, les dépôts réglementaires des entreprises, les rapports annuels, les présentations aux investisseurs ainsi que les publications des associations ou organismes de normalisation ont été examinés pour recueillir des commentaires sur les capacités de production, les évolutions du mix produit et les orientations tarifaires. Les bases de données de brevets ont également été analysées pour suivre l'évolution des matériaux et des facteurs de forme, par exemple la miniaturisation et les cotes de température plus élevées. Par ailleurs, des abonnements payants ont été utilisés de manière sélective pour les données financières des entreprises et pour les vérifications des importations et exportations au niveau des expéditions lorsque les totaux publics nécessitaient une clarification supplémentaire. Les sources mentionnées ici sont illustratives, et de nombreux autres documents publics ont également été utilisés pour la collecte, la vérification croisée et la clarification.
Entretiens Primaires et Enquêtes
Les entretiens primaires et les enquêtes ont été utilisés pour tester les hypothèses qui influencent généralement la valeur, notamment l'évolution du prix de vente moyen par type de condensateur, les marges des canaux de distribution et le rythme des changements de conception dans les équipements automobiles, industriels et de communication. Les entretiens ont inclus des fabricants de composants, des distributeurs et de grandes fonctions achats, et nous avons maintenu une couverture équilibrée entre l'APAC, l'EMEA et les Amériques afin que les différences régionales entre l'offre et la demande ne soient pas moyennées trop tôt.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 38 % | Directeurs généraux (CXO) : 12 % | APAC : 46 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 37 % | EMEA : 35 % |
| Acteurs de plus petite taille : 17 % | Managers : 51 % | Amériques : 19 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement est construit selon une approche descendante dans laquelle la production électronique, la production de véhicules, l'activité industrielle et les données commerciales sont utilisées pour reconstituer le bassin de demande de condensateurs par région, puis répartis selon les principales familles de condensateurs utilisées dans ces applications. Les totaux sont vérifiés par des approximations ascendantes sélectives, telles que le prix de vente moyen échantillonné multiplié par la demande unitaire estimée pour les cas d'utilisation à fort volume, ainsi que des vérifications des canaux sur les écarts de prix, ce qui permet d'ajuster les zones où les données publiques sont insuffisantes.
Les principaux intrants du modèle comprennent les tendances de production des véhicules électriques et hybrides, le déploiement de la 5G et des centres de données, les signaux d'investissement dans la production d'énergie et les réseaux, les dépenses d'automatisation industrielle et l'évolution observée des prix par type de diélectrique. Lorsque les niveaux de tension et les styles de montage sont importants, le mix est guidé par les schémas d'utilisation des applications et validé par des entretiens. Pour les prévisions, une analyse de scénarios est utilisée afin que les hypothèses sur le rythme de l'électrification automobile, la reprise du cycle électronique et la normalisation des prix puissent être ajustées sans remettre en cause l'ensemble du modèle, et le scénario final est aligné sur ce que les experts considèrent comme le cas de base le plus probable.
Si une vérification ascendante est manquante pour une petite zone géographique ou un usage final de niche, l'écart est comblé par des indicateurs de substitution tels que l'intensité commerciale et la part de la production électronique, puis réexaminé lors de la validation.
Cycle de Validation des Données et de Mise à Jour
La validation est effectuée en plusieurs passes qui comparent les résultats du modèle avec des signaux indépendants, tels que les valeurs commerciales des condensateurs, les indices de production en aval et les indicateurs de construction des applications, puis les écarts importants sont examinés avant la validation finale. Lorsqu'une valeur aberrante apparaît, nous revérifions la série de facteurs déterminants, le calendrier des devises et les hypothèses de prix, puis nous effectuons un suivi auprès des répondants concernés si l'explication n'est pas claire.
Un second examen par un analyste est effectué pour confirmer que les calculs arithmétiques, les sommes des segments et les trajectoires de croissance restent cohérents avec les facteurs narratifs. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, tels que des variations de prix importantes ou des changements majeurs dans l'offre. Avant la livraison, une passe finale est effectuée pour s'assurer que les derniers indicateurs publics et signaux d'actualité sont reflétés dans les chiffres.
Estimation du Marché des Condensateurs par Mordor Intelligence Comparée à d'Autres Estimations Publiées
Les tailles de marché publiées pour les condensateurs peuvent différer même lorsque le sujet semble identique, car l'ensemble de produits inclus, l'année de base et la logique de tarification ne sont pas toujours traités de la même manière. Des différences apparaissent également lorsqu'une estimation s'appuie fortement sur les parts d'application, tandis qu'une autre s'appuie sur des dépenses plus larges en équipements électriques.
Le chiffre d'affaires des résistances et des inductances se situe en dehors du périmètre de Mordor Intelligence, et cette exclusion peut creuser l'écart par rapport aux chiffres qui utilisent un panier de composants passifs plus large ou intègrent du contenu électronique adjacent. D'autres écarts proviennent de la manière dont les variations du prix de vente moyen sont modélisées pour les condensateurs céramiques, électrolytiques, à film et les supercondensateurs, ainsi que de la manière dont le calendrier de conversion des devises est appliqué pendant les périodes de volatilité et de la fréquence à laquelle les hypothèses sont actualisées.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 28,26 milliards USD (2026) | |
| Cabinet de Conseil Mondial A | 27,09 milliards USD (2025) | Utilise une année de base différente et un cadrage plus large des condensateurs électriques qui met l'accent sur les cas d'utilisation liés à la production, au transport et à la distribution d'énergie, ce qui peut faire évoluer le mix vers des applications haute tension et modifier la courbe de prix implicite. |
| Éditeur de Recherche B | 25,49 milliards USD (2024) | Part d'une année de base antérieure et s'appuie fortement sur des répartitions de parts d'application et des projections à plus long horizon, ce qui peut sous-estimer les rebonds de prix à court terme ou surestimer la croissance si le calendrier du cycle électronique diffère. |
L'écart entre les trois chiffres s'explique principalement par le choix de l'année de base, ce qui est comptabilisé autour des applications électriques et la manière dont l'évolution des prix est répercutée sur les années de prévision. Notre estimation reste traçable car chaque étape est liée à des indicateurs de demande visibles, puis réconciliée par des vérifications auprès des canaux et des experts avant que le total final ne soit arrêté.
Questions clés auxquelles le rapport répond
Quelle est la valeur mondiale du marché des condensateurs en 2026 ?
La taille du marché des condensateurs est de 28,26 milliards USD en 2026.
Quel type de condensateur mène en termes de part des revenus ?
Les condensateurs céramiques détiennent 41,92 % des revenus de 2025, maintenant la plus grande part.
Quelle région connaît la croissance la plus rapide jusqu'en 2031 ?
L'Amérique du Nord enregistre le CAGR régional le plus élevé à 7,29 % en raison des investissements dans l'infrastructure des véhicules électriques et des centres de données.
À quelle vitesse les supercondensateurs se développent-ils ?
Les super-/ultracondensateurs affichent un CAGR de 7,38 % jusqu'en 2031, ce qui en fait le segment à la croissance la plus rapide.