
Taille et part du marché des biosurfactants
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
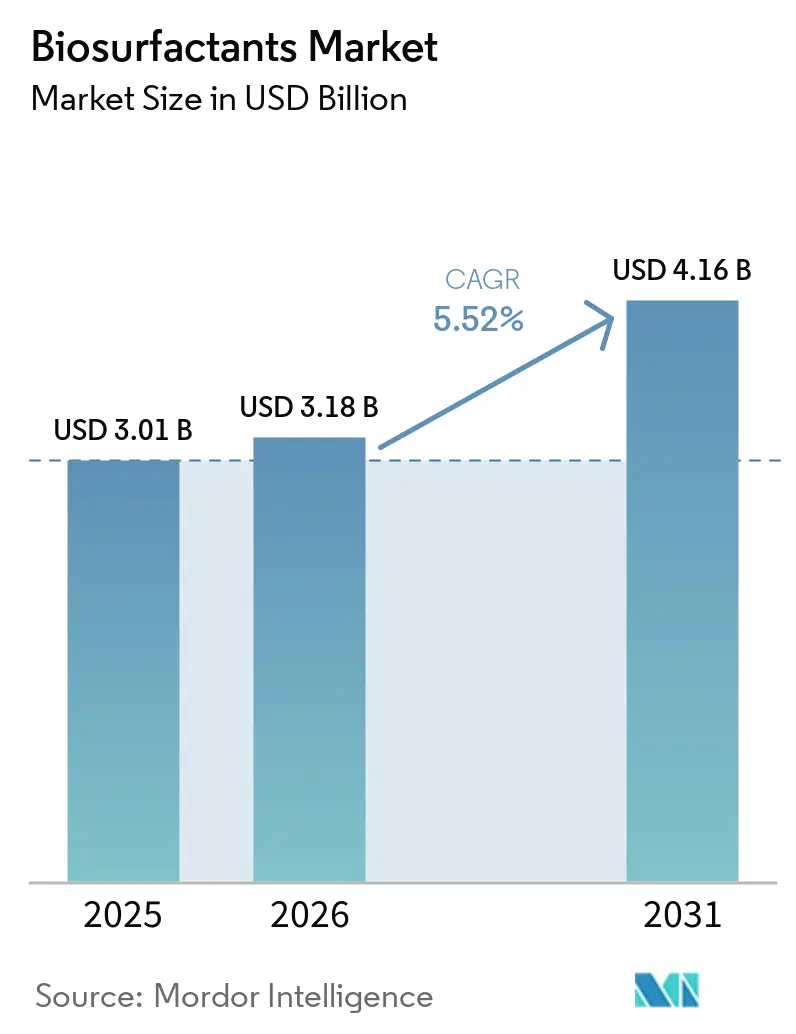
| Taille du Marché (2026) | 3.18 Milliards de dollars |
| Taille du Marché (2031) | 4.16 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.52 % |
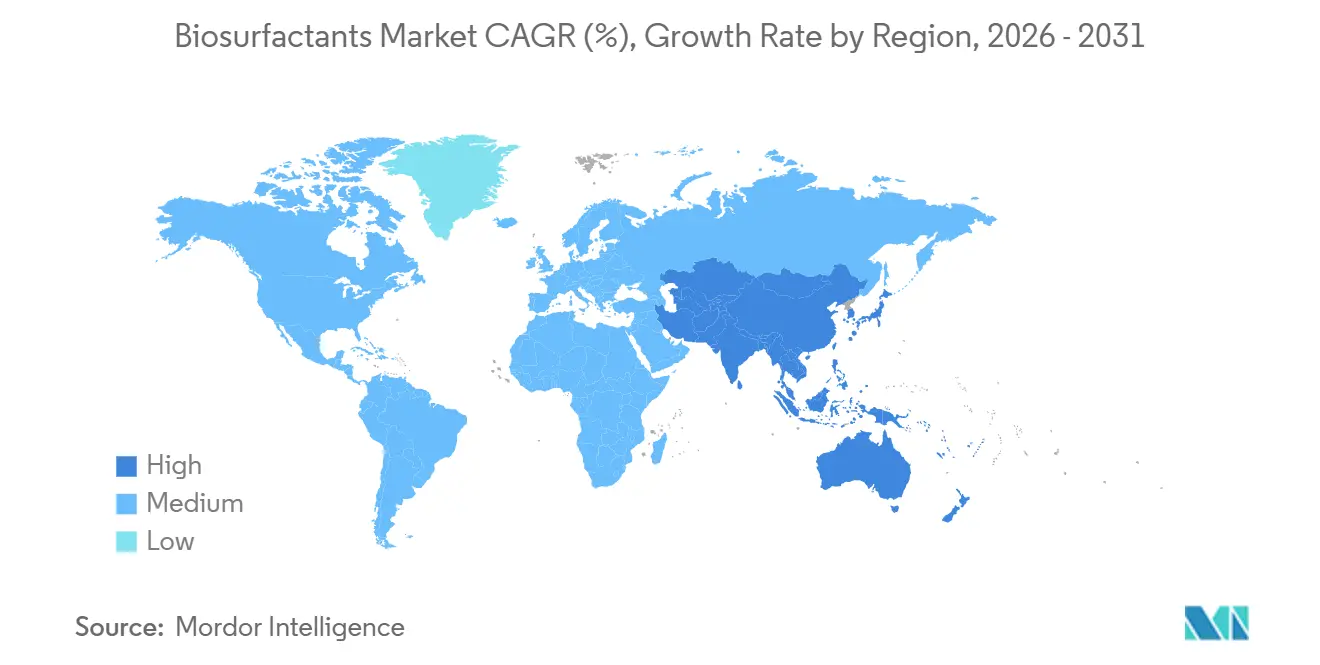
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
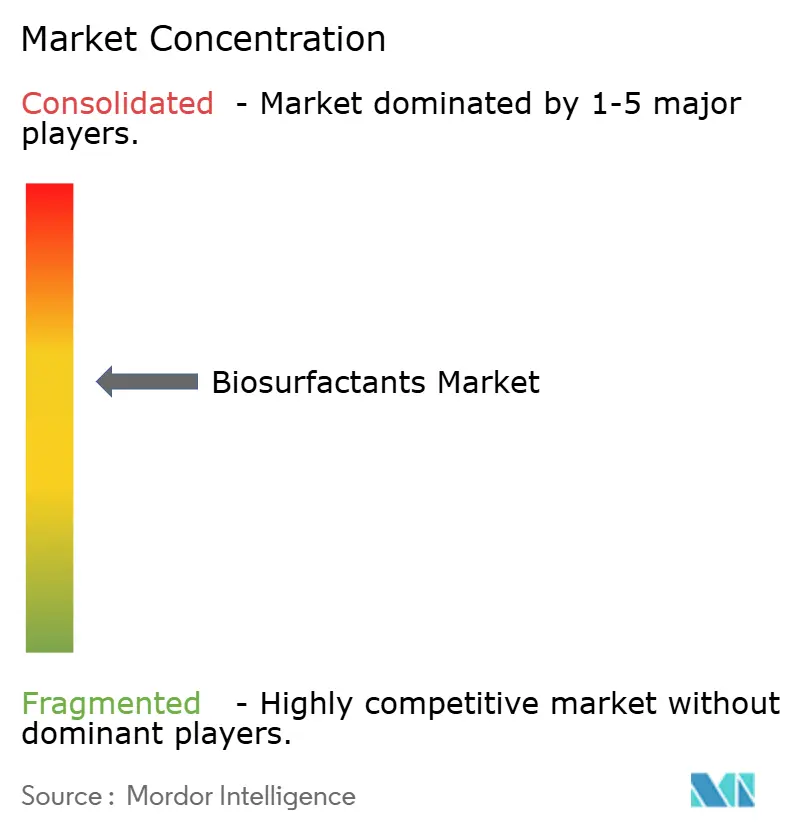
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des biosurfactants par Mordor Intelligence
La taille du marché des biosurfactants devrait passer de 3,01 milliards USD en 2025 à 3,18 milliards USD en 2026, pour atteindre 4,16 milliards USD d'ici 2031, avec un CAGR de 5,52 % sur la période 2026-2031. L'Europe a représenté plus de la moitié des ventes mondiales en 2025, car l'annexe XVII du règlement REACH a renforcé les règles applicables aux tensioactifs peu biodégradables, entraînant une substitution rapide. La réduction de l'écart de coût obtenue dans l'usine d'Evonik à Slovenská Ľupča a réduit la prime de prix historique par rapport aux pétrochimiques-tensioactifs, encourageant les formulateurs de détergents et de nettoyants industriels à accroître leur adoption. Les engagements des marques de grande consommation, menés par la promesse d'Unilever de s'approvisionner en tensioactifs renouvelables à hauteur de 50 % d'ici 2028, soutiennent les contrats d'achat à long terme. L'ingénierie de souches en biologie synthétique a doublé les rendements en sophorolipides sur le site de BASF à Ludwigshafen, raccourcissant les cycles de fermentation et accélérant la transition vers des molécules sur mesure aux valeurs d'équilibre hydrophile-lipophile ajustables. L'essor des soins personnels en Asie-Pacifique — notamment en Chine, en Inde et dans les canaux de commerce électronique en forte croissance de l'ASEAN — donne le rythme de la croissance en volume, les consommateurs se tournant vers des produits de « beauté propre » qui reposent sur des glycolipides doux.
Points clés du rapport
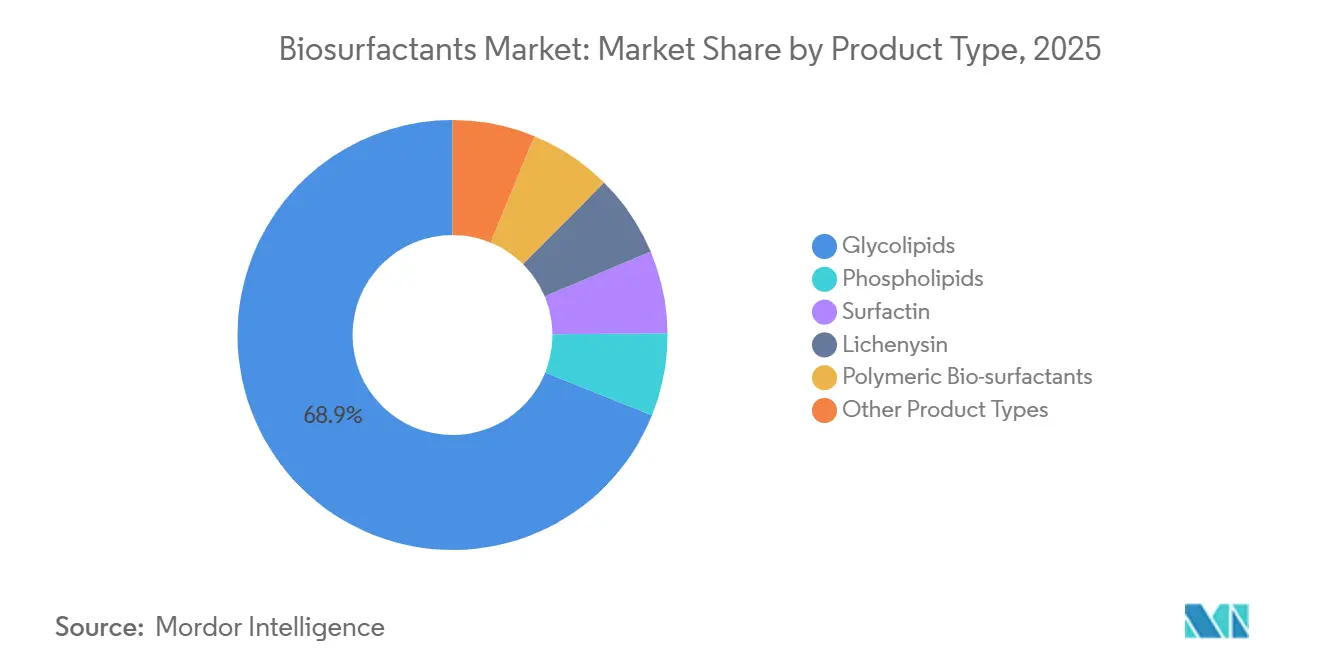
- Par type de produit, les glycolipides ont représenté 68,91 % des revenus en 2025 ; ce même segment progresse également à un CAGR de 5,81 % jusqu'en 2031.
- Par matière première, les huiles végétales ont représenté 41,17 % de la part du marché des biosurfactants en 2025, tandis que le glycérol de déchets industriels devrait se développer à un CAGR de 7,62 % jusqu'en 2031.
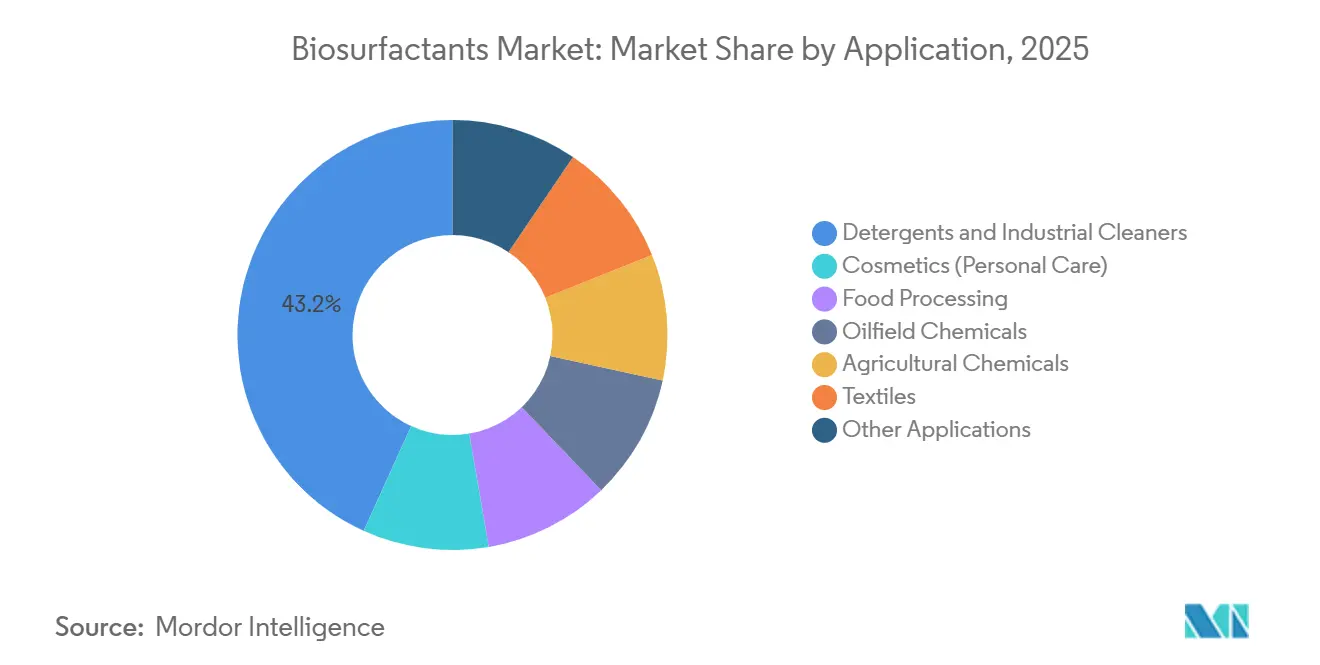
- Par application, les détergents et nettoyants industriels ont représenté 43,22 % de la taille du marché des biosurfactants en 2025 ; les produits chimiques pour champs pétrolifères enregistrent le CAGR projeté le plus rapide, à 5,98 % jusqu'en 2031.
- Par géographie, l'Europe a représenté 51,75 % des revenus en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 6,04 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion de la demande en soins personnels et cosmétiques en Asie-Pacifique | +1.2% | Cœur en Asie-Pacifique, répercussions au Moyen-Orient | Moyen terme (2-4 ans) |
| Pression réglementaire en faveur des tensioactifs biodégradables (UE, États-Unis) | +1.4% | Europe et Amérique du Nord, adoption se répandant vers l'ASEAN | Long terme (≥ 4 ans) |
| Engagements de durabilité au niveau des marques par les grands groupes de grande consommation | +1.1% | Mondial, porté par l'Europe et l'Amérique du Nord | Moyen terme (2-4 ans) |
| Montée en échelle de la fermentation réduisant les courbes de coûts | +0.9% | Mondial, premiers gains en Europe et en Amérique du Nord | Court terme (≤ 2 ans) |
| Biosurfactants « sur mesure » rendus possibles par la biologie synthétique | +0.7% | Amérique du Nord et Europe, pôles de recherche et développement à Boston et Bâle | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion de la demande en soins personnels et cosmétiques en Asie-Pacifique
En 2025, les dépenses cosmétiques de la Chine ont connu une forte hausse, atteignant des niveaux significatifs. Les marques nationales, soucieuses de répondre aux normes de la « beauté propre », ont commencé à reformuler leurs produits nettoyants avec des sophorolipides. Parallèlement, en Inde, les ventes de soins personnels ont progressé, soutenues par le gel lavant aux glycolipides d'Hindustan Unilever, qui a gagné des parts de marché seulement 90 jours après son lancement en octobre 2025. L'autorité réglementaire de Corée du Sud a approuvé les rhamnolipides pour les cosmétiques sans rinçage en février 2025. Cette décision a ouvert la voie aux sérums K-beauty haut de gamme, qui affichent des marges élevées. Les exportateurs japonais ont profité de la demande croissante en provenance de l'ASEAN, en expédiant des produits enrichis en biosurfactants. Cette hausse des exportations a stimulé les ventes régionales de produits de toilette en 2025. Dans un mouvement stratégique, Croda a inauguré une coentreprise à Shanghai en novembre 2025, établissant une capacité de production de glycolipides pour répondre à ce marché de consommation en plein essor.
Pression réglementaire en faveur des tensioactifs biodégradables (UE, États-Unis)
Les produits ménagers doivent désormais atteindre 60 % de biodégradation en 28 jours, conformément à l'annexe XVII du règlement REACH. Si les rhamnolipides satisfont à cette exigence, de nombreux éthoxylates n'y répondent pas. En mars 2025, l'EPA américaine a inscrit les rhamnolipides et les sophorolipides sur sa liste d'ingrédients approuvés du programme Safer Choice[1]. Cette reconnaissance confère aux détergents un avantage en matière d'étiquetage en rayon, susceptible de stimuler l'intention d'achat. À compter de janvier 2025, la loi californienne sur le droit à l'information concernant les produits de nettoyage (Cleaning Product Right to Know Act) obligera les marques à divulguer intégralement leurs ingrédients, les incitant à adopter des dénominations plus transparentes et d'origine végétale. Par ailleurs, les propositions européennes visant à éliminer progressivement les PFAS orientent davantage les formulateurs vers des tensioactifs biosourcés, réduisant ainsi la dépendance aux fluorotensioactifs. Ensemble, ces initiatives soutiennent la demande, même en période de ralentissement économique.
Engagements de durabilité au niveau des marques par les grands groupes de grande consommation
Procter & Gamble a accru son utilisation de tensioactifs renouvelables et vise à renforcer encore cette démarche d'ici 2030. Cette initiative se traduit par une demande annuelle en glycolipides et rhamnolipides. Parallèlement, Henkel s'est engagé à éliminer progressivement les tensioactifs d'origine fossile de ses produits de lessive européens d'ici 2029, renforçant sa stratégie par des accords d'achat pluriannuels avec des acteurs majeurs du secteur. Unilever, dans le cadre de son initiative Clean Future, a investi dans des fermenteurs pilotes, marquant une étape importante dans l'expansion des capacités en Europe et en Inde. Colgate-Palmolive a reformulé son liquide vaisselle Palmolive en Amérique du Nord, en y incorporant des sophorolipides. Ce changement, évalué selon la norme ISO 14040, a permis de réduire les émissions de carbone du berceau au rayon. Stepan a observé une hausse des demandes de renseignements pour des produits biosourcés, soulignant un changement dans les stratégies d'approvisionnement en ligne avec les objectifs ESG au niveau des conseils d'administration.
Biosurfactants sur mesure rendus possibles par la biologie synthétique
Des souches de Pseudomonas modifiées par CRISPR orientent désormais le flux de carbone vers les rhamnolipides, améliorant les titres et réduisant la durée de fermentation. Ginkgo Bioworks et Stepan visent une réduction des coûts grâce à l'automatisation de l'ingénierie de Yarrowia. Les méthodes enzymatiques acellulaires promettent une réduction des dépenses d'investissement lors de leur commercialisation. De nouveaux analogues de surfactine, affichant des valeurs d'équilibre hydrophile-lipophile comprises entre 8 et 14, offrent aux formulateurs une plus grande flexibilité, réduisant la nécessité de mélanger plusieurs tensioactifs.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût de production élevé par rapport aux pétrochimiques-tensioactifs | -0.8% | Mondial, plus aigu sur les marchés sensibles aux prix (Amérique du Sud, Moyen-Orient et Afrique) | Court terme (≤ 2 ans) |
| Spécifications de pureté strictes pour les grades alimentaires et pharmaceutiques | -0.5% | Mondial, intensité réglementaire la plus élevée en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Enchevêtrements de brevets autour des souches de production | -0.4% | Mondial, contentieux concentrés aux États-Unis et en Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût de production élevé par rapport aux pétrochimiques-tensioactifs
Les rhamnolipides affichent encore une majoration de prix par rapport au LAS. La purification en aval consomme une part significative du coût de revient, la chromatographie et le séchage par atomisation venant s'ajouter aux dépenses. Les marges subissent la pression des hausses de prix des matières premières, notamment lorsque le glycérol ou les résidus se font rares. Malgré le potentiel existant, la réalisation d'économies d'échelle s'avère difficile ; les plus grandes usines de biosurfactants restent très en deçà des unités pétrochimiques.
Spécifications de pureté strictes pour les grades alimentaires et pharmaceutiques
Les directives GRAS de la FDA imposent un plafond sur les endotoxines. Cette obligation nécessite une étape supplémentaire de dépyrogénation, ce qui alourdit les coûts[2]. Par ailleurs, l'Autorité européenne de sécurité des aliments (EFSA) impose des limites sur les solvants résiduels, une exigence qui nécessite l'intégration d'étapes sous vide. Les monographies pharmaceutiques fixent un seuil strict sur les métaux lourds, plafonnant le plomb à moins de 2 ppm. Cette exigence complique davantage les procédés, nécessitant des étapes de chromatographie supplémentaires. Des problèmes de cohérence surviennent lorsqu'un tiers des lots se situent en dehors de la spécification CMC de ±5 %, entraînant soit une reprise, soit une mise au rebut.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les glycolipides maintiennent leur leadership grâce à leurs performances et leur douceurEn 2025, les glycolipides représentaient 68,91 % des revenus et progressent également à un CAGR de 5,81 % jusqu'en 2031. Leur part du marché des biosurfactants est appelée à augmenter, grâce aux rhamnolipides atteignant des concentrations micellaires critiques. Les sophorolipides, soutenus par les lessives liquides en Europe, ont représenté une part notable du segment des glycolipides. Parallèlement, la surfactine, capitalisant sur sa stabilité thermique, a sécurisé une part pour les applications dans les champs pétrolifères et les fluides de forage.
Les approbations réglementaires stimulent l'adoption : en mars 2025, l'Agence pharmaceutique et médicale du Japon (PMDA) a approuvé les sophorolipides pour les soins de la peau en vente libre, et l'Agence européenne des produits chimiques (ECHA) a accéléré le processus d'enregistrement des rhamnolipides à la suite de leur pré-enregistrement en 2024. Kaneka a introduit des grades de haute pureté pour les sérums cosmétiques, qui commandent des primes de prix significatives, soulignant une tendance vers la premiumisation.

Par matière première :
le glycérol de déchets s'accélère grâce à ses atouts en économie circulaireLes huiles végétales détenaient encore 41,17 % de part en 2025, mais le marché des biosurfactants s'oriente vers le glycérol de déchets industriels, dont le CAGR devrait atteindre 7,62 % jusqu'en 2031. En substituant l'huile raffinée par du glycérol brut, les coûts d'alimentation en fermentation ont été considérablement réduits, entraînant une baisse des prix départ usine des biosurfactants. Grâce à la directive européenne sur les énergies renouvelables III, les produits à base de glycérol ont été désignés comme produits chimiques biosourcés avancés, permettant le déblocage de crédits carbone. Par ailleurs, les limitations saisonnières sur la mélasse et le perméat de lactosérum introduisent des défis logistiques, stabilisant leur part de marché à un niveau notable.
Par application :
les produits chimiques pour champs pétrolifères enregistrent la dynamique de croissance la plus élevéeLes détergents et nettoyants industriels ont représenté 43,22 % des ventes de 2025, mais les projets de récupération assistée du pétrole généreront la demande la plus rapide, conférant au segment des champs pétrolifères un CAGR de 5,98 % jusqu'en 2031. Le mélange de rhamnolipides de Stepan a amélioré la récupération dans le bassin Permien, mettant en évidence une réduction supérieure de la tension interfaciale. La compatibilité cutanée des sophorolipides soutient leur utilisation croissante dans les shampoings et les nettoyants pour le visage en Asie. L'alimentation et la pharmacie restent des niches jusqu'à ce que les obstacles liés à la pureté soient surmontés, bien que le mélange de phospholipides à statut GRAS confirmé de Syensqo ouvre de nouvelles opportunités dans la boulangerie et les produits laitiers.
Analyse géographique
Marché européen des Biosurfactants
L'Europe a détenu 51,75 % des revenus en 2025, sous l'effet de la convergence des réglementations REACH, des propositions d'élimination progressive des PFAS et d'une préférence croissante des consommateurs pour les détergents portant un écolabel. L'Allemagne, le Royaume-Uni et la France ont collectivement représenté la consommation de la région, s'approvisionnant principalement auprès des plateformes multimodales d'Evonik et de BASF. Par ailleurs, les obligations de divulgation de l'intensité carbone imposées par la Directive sur la publication d'informations en matière de durabilité des entreprises incitent les détaillants à proposer de plus en plus de marques distributeurs à base de biosurfactants.
Marché nord-américain des Biosurfactants
L'Amérique du Nord, contribuant de manière significative au chiffre d'affaires, a bénéficié des désignations Safer Choice de l'EPA, qui facilitent des mises en avant visibles en rayon. L'expansion rapide de Procter & Gamble dans les tensioactifs renouvelables, conjuguée à l'introduction par Colgate-Palmolive des sophorolipides aux États-Unis et au Mexique, a intensifié la demande d'approvisionnement. De plus, la certification EcoLogo du Canada a permis de décrocher des contrats de niche dans le secteur des fournitures de nettoyage institutionnel.
Marché des Biosurfactants en Asie-Pacifique
L'Asie-Pacifique affichera le taux de croissance annuel le plus rapide, soit 6,04 %, d'ici 2031. Cette progression est portée par l'appétit considérable de la Chine pour les cosmétiques et par la croissance robuste de l'Inde dans le secteur des soins personnels. L'approbation par le Japon des rhamnolipides pour les produits à rinçage non requis haut de gamme, ainsi que le dynamisme du canal d'exportation de la Corée vers les marchés de l'ASEAN, renforcent la consommation régionale. Pour sécuriser l'approvisionnement, une coentreprise Croda-Shanghai est sur le point de démarrer ses activités en 2027, avec une capacité significative.
Marché des Biosurfactants au Moyen-Orient, en Afrique et en Amérique du Sud
L'Amérique du Sud et les régions combinées du Moyen-Orient et de l'Afrique détiennent une part modeste. Leur croissance est freinée par la sensibilité aux prix, mais elles gagnent du terrain, notamment dans les zones abondantes en glycérol brut et où les applications dans le secteur pétrolier sont répandues. L'initiative brésilienne en matière de biodiesel génère chaque année une quantité impressionnante de glycérol. Cette abondance constitue une matière première de fermentation économique pour les producteurs locaux. Parallèlement, dans le cadre de ses objectifs Vision 2030, Saudi Aramco expérimente des fluides de forage à base de biosurfactants.
Paysage réglementaire
En Europe, les biosurfactants relèvent du cadre réglementaire européen des produits chimiques, avec REACH (Registration, Evaluation, Authorisation and Restriction of Chemicals) régissant l'enregistrement des substances et les restrictions applicables aux chimies de surfactants mises sur le marché. Le secteur est également façonné par la réglementation sur les détergents, avec le règlement (UE) 2026/405 publié en mars 2026 pour remplacer le règlement (CE) 648/2004, intégrant les détergents et surfactants (y compris ceux impliquant des ingrédients microbiens) dans un cadre de conformité actualisé qui renforce les exigences en matière de biodégradabilité et d'information.
Aux États-Unis, la voie réglementaire dépend de l'usage final. Pour un positionnement en nettoyage domestique, le programme Safer Choice de l'agence américaine EPA a répertorié les rhamnolipides et les sophorolipides (mars 2025), soutenant la communication sur l'emballage et en point de vente des formulations à chimie plus sûre. Certains usages de biosurfactants peuvent également relever des enregistrements de pesticides de l'EPA américaine, avec des dispositifs d'exemption de tolérance lorsque applicable. Pour les usages liés au contact alimentaire ou proches de l'ingestion, les biosurfactants continuent d'être évalués dans le cadre des approches existantes d'évaluation des additifs alimentaires et de sécurité plutôt que sous un statut spécifique dédié aux biosurfactants, l'EFSA évaluant les substances destinées aux applications alimentaires au cas par cas dans l'UE.
Analyse de la chaîne de valeur
La chaîne de valeur des biosurfactants commence par des matières premières renouvelables (huiles végétales, sucres, mélasses, perméat de lactosérum, et de plus en plus le glycérol de déchets industriels et autres flux secondaires agroalimentaires), suivies par le développement de souches microbiennes et la fermentation. La récupération et la purification en aval, qui constituent souvent le principal goulot d'étranglement en termes de coût et de rendement, débouchent ensuite sur la formulation en mélanges prêts à l'application pour les détergents, les soins personnels, les revêtements et les systèmes pétroliers. Les économies d'échelle dépendent de la sécurisation de substrats à faible coût constant via des accords d'approvisionnement à long terme et de l'augmentation des titres de fermentation ainsi que du raccourcissement des cycles, tandis que les exigences en matière de chromatographie, de dépyrogénation et de séchage par atomisation peuvent augmenter les coûts pour les qualités de plus grande pureté utilisées dans les applications alimentaires et proches du domaine pharmaceutique.
La distribution en aval et l'accès au marché sont souvent médiés par des fournisseurs d'ingrédients et des formulateurs qui convertissent les biosurfactants de base en systèmes à performance spécifique. La qualification est déterminée par les tests des clients, la documentation ACV et la compatibilité avec les écolabels ou programmes, notamment le programme EPA Safer Choice en Amérique du Nord. Les mouvements récents de structuration de la chaîne incluent des catalogues de molécules pilotés par plateforme et un positionnement sur des matières premières issues de déchets, comme le dévoilement par AmphiStar de la plateforme de biosurfactants AmphiNova (avril 2026) et l'introduction par Kensing d'offres de biosurfactants sans huile de palme et upcyclées en Amérique du Nord en partenariat avec AmphiStar (avril 2026), renforçant la façon dont les partenariats font passer les intrants biotechnologiques vers un approvisionnement contrôlé selon des spécifications.
Paysage concurrentiel
Le marché des biosurfactants est modérément consolidé. Les acteurs émergents créent des niches de valeur avec des mélanges de congénères sur mesure optimisés pour la récupération assistée du pétrole. La recherche en biosynthèse acellulaire, financée par le Département américain de l'énergie, pourrait redessiner les courbes de coûts en réduisant de moitié les dépenses d'investissement, bien que la commercialisation se situe au-delà de la fenêtre de prévision. La certification — Safer Choice de l'Agence américaine de protection de l'environnement, écolabels ISO 14024 — est devenue une pratique courante.
Leaders du secteur des biosurfactants
-
BASF
-
Evonik Industries AG
-
Croda International Plc
-
Syensqo
-
Saraya.Co.Ltd
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Biosurfactants Entreprises couvertes dans ce rapport
- AGAE Technologies, LLC
- AmphiStar Biosurfactants
- BASF
- Biotensidon GmbH
- Croda International Plc
- Dispersa Inc.
- Ecover
- Evonik Industries AG
- Givaudan
- GlycoSurf
- Jeneil Biotech
- Kaneka Corporation
- Saraya.Co.Ltd
- Stepan Company
- Syensqo
- TeeGene Biotech
- TensioGreen
- WHEATOLEO
Opportunités de marché et perspectives d'avenir
La substitution motivée par la conformité réglementaire reste une opportunité centrale, en particulier en Europe où les attentes en matière de biodégradabilité liées à REACH et la gouvernance actualisée des détergents relèvent le niveau d'exigence pour les portefeuilles de surfactants. La publication du règlement (UE) 2026/405 en mars 2026, remplaçant le règlement (CE) 648/2004, offre aux fournisseurs de détergents et de surfactants un nouveau déclencheur de conformité pour réévaluer les données d'essai, la documentation des ingrédients et les architectures de formulation. Cela crée de la place pour des biosurfactants qui répondent aux besoins de performance tout en simplifiant les récits liés à la biodégradabilité et à la divulgation d'informations.
Une deuxième opportunité réside dans la transition vers des matières premières circulaires et sans huile de palme, ce qui peut réduire les coûts et la charge du Scope 3 tout en améliorant l'acceptation auprès des acheteurs de biens de grande consommation et de marques de distributeur. L'activité de marché visible comprend le partenariat entre AmphiStar et Kensing (annoncé en juin 2025) axé sur la commercialisation de biosurfactants microbiens upcyclés, ainsi que le lancement en avril 2026 de Kensing Regenyl et Revolis pour les applications de soins personnels et d'HI&I en Amérique du Nord, signalant une évolution vers des flux secondaires d'approvisionnement régional et des chaînes d'approvisionnement plus courtes. Sur le plan technologique, la conception pilotée par plateforme et des titres plus élevés, tels que les gains de rendement permis par la biologie synthétique mis en avant dans les grandes empreintes de production européennes, soutiennent les biosurfactants dans des applications nécessitant un HLB adapté et une douceur particulière, notamment les soins personnels haut de gamme et les systèmes de nettoyage industriel exigeants en termes de performance.
Développements industriels récents dans Marché des Biosurfactants
- Avril 2026 : Kensing a introduit la plateforme de biosurfactants Regenyl et Revolis, positionnée comme entièrement upcyclée et sans huile de palme pour les applications de soins personnels et d'HI&I en Amérique du Nord. Cette initiative élargit l'accès commercial aux intrants de biosurfactants issus de déchets par le biais d'un fournisseur d'ingrédients établi, renforçant le lien entre matières premières circulaires et filières de formulation grand public.
- Juillet 2025 : AmphiStar a reçu 12,5 millions d'EUR du Conseil européen de l'innovation pour développer la production de biosurfactants à partir de déchets biosourcés, comprenant une composante de subvention et un investissement en fonds propres. Ce financement soutient la montée en échelle et la réduction des risques des filières déchets-vers-biosurfactants susceptibles d'améliorer les positions de coût par rapport aux surfactants pétrochimiques.
- Mai 2024 : Evonik a officiellement inauguré son usine de biosurfactants rhamnolipidiques à l'échelle commerciale en Slovaquie. La mise en service et la montée en puissance de cette installation ont renforcé la disponibilité de l'approvisionnement européen en biosurfactants glycolipidiques et soutenu une adoption plus large dans les formulations de détergents et de nettoyage industriel.
Marché des Biosurfactants Portée du rapport et méthodologie de recherche
Définition et Couverture du Marché
Pour cette méthodologie, le marché des biosurfactants est défini comme les revenus générés par les ingrédients tensioactifs biosourcés produits par des procédés biologiques et vendus pour une utilisation dans des produits formulés à travers les principales industries utilisatrices finales dans le monde.
Exclusions du périmètre : Nous excluons les tensioactifs pétrochimiques conventionnels, les transferts internes captifs à des prix non marchands, ainsi que les revenus des produits formulés en aval qui intègrent déjà plusieurs intrants.
Présentation de la Segmentation
- Par type de produit
- Glycolipides
- Phospholipides
- Surfactine
- Lichénysine
- Bio-surfactants polymériques
- Autres types de produits
- Par matière première
- Huiles végétales (soja, palme, colza)
- Glycérol de déchets industriels
- Résidus agricoles (mélasse, lactosérum)
- Autres (graisses animales, sucres synthétisés)
- Par application
- Détergents et nettoyants industriels
- Cosmétiques (soins personnels)
- Transformation alimentaire
- Produits chimiques pour champs pétrolifères
- Produits chimiques agricoles
- Textiles
- Autres applications
- Par géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- ASEAN
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire a été utilisée pour définir les limites du marché, identifier les centres de demande et établir un premier ensemble d'hypothèses destinées à être testées ultérieurement. Nous nous sommes appuyés sur des sources publiques telles que l'EPA américaine, l'Agence européenne des produits chimiques, la Commission américaine du commerce international, la FAO, ainsi que des revues scientifiques à comité de lecture traitant des performances et des voies de production des biosurfactants.
Parallèlement, nous avons examiné les rapports annuels des entreprises, les présentations aux investisseurs et les articles de presse crédibles afin de comprendre les évolutions de capacité, l'adoption par application et les tendances tarifaires. Le cas échéant, un abonnement payant à des données financières d'entreprises et à une base de données de brevets a été utilisé pour suivre les orientations d'investissement et confirmer l'activité technologique autour de familles spécifiques de biosurfactants. Ces sources de recherche documentaire sont données à titre illustratif uniquement ; des références publiques et propriétaires supplémentaires ont été utilisées lors de la collecte et de la vérification croisée des données.
Entretiens Primaires et Enquêtes
Les travaux primaires ont visé à valider la manière dont les biosurfactants sont réellement vendus et consommés, les étiquettes de produits et les structures contractuelles pouvant différer selon les régions et les applications. Nous avons mené des entretiens et des enquêtes auprès d'un panel de fournisseurs de matières premières, de formulateurs, de distributeurs et de grands utilisateurs finaux en Asie-Pacifique, en EMEA et dans les Amériques, puis nous avons rapproché les données pour combler les lacunes relatives à l'utilisation, à la dépendance aux importations et aux prix réalisés.
Lorsqu'une hypothèse modifiait sensiblement le modèle, des appels de suivi étaient déclenchés afin que les totaux finaux restent ancrés dans ce que les praticiens rapportent au quotidien dans leurs discussions d'approvisionnement et de vente.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 38 % | Directeurs généraux (CXO) : 14 % | Asie-Pacifique : 41 % |
| Niveau intermédiaire : 47 % | Responsables fonctionnels/d'unité : 38 % | EMEA : 36 % |
| Acteurs de plus petite taille : 15 % | Managers : 48 % | Amériques : 23 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement de base repose sur une construction descendante qui reconstitue la demande à partir d'indicateurs de consommation par application, du taux de pénétration des tensioactifs biosourcés dans les formulations clés et de l'image de l'offre disponible telle qu'elle ressort des signaux de capacité et de production. Une fois cette structure en place, nous la corroborons par des approximations ascendantes sélectives, telles que des fourchettes de chiffre d'affaires échantillonnées auprès de fournisseurs, des vérifications auprès des canaux de distribution et un contrôle de cohérence par le prix de vente moyen multiplié par le volume pour quelques cas d'usage à fort volume.
Les données qui influencent significativement le modèle comprennent les capacités de biosurfactants installées et annoncées, les taux d'utilisation typiques, la disponibilité et l'orientation des coûts des matières premières, l'adoption par application dans les détergents et les soins personnels, les engagements réglementaires et de durabilité portés par les marques, ainsi que la prime de prix (ou la réduction de cette prime) par rapport aux tensioactifs synthétiques. Les prévisions sont produites par analyse de scénarios, chaque région bénéficiant d'un scénario de base et de plages de sensibilité alignées sur les attentes des personnes interrogées concernant les montées en capacité, la vitesse de substitution et les prix.
Lorsque les signaux ascendants sont incomplets, les lacunes sont traitées par des fourchettes conservatrices ancrées sur la direction des flux d'importation-exportation, le calendrier des capacités et la composition des applications, puis ajustées uniquement lorsque plusieurs vérifications indépendantes convergent dans le même sens.
Cycle de Validation des Données et de Mise à Jour
Plusieurs vérifications sont effectuées avant la validation finale, afin que les totaux ne dépendent pas d'une seule série de données ou d'un seul entretien déterminant. Les résultats du modèle sont comparés à des signaux indépendants tels que les ajouts de capacité, la direction des échanges commerciaux et l'évolution de la demande dans les principales industries utilisatrices finales ; tout écart important est retracé jusqu'à l'hypothèse spécifique qui en est à l'origine.
Une revue par un second analyste est réalisée pour vérifier l'exactitude des calculs, la cohérence du périmètre et le caractère raisonnable des évolutions d'une année sur l'autre, suivie de prises de contact ciblées lorsqu'un point de données semble anormal. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lors d'événements significatifs, tels que des démarrages importants d'usines, des évolutions réglementaires ou des mouvements brusques des prix des matières premières. Avant la livraison, une nouvelle revue analytique est réalisée afin que les clients reçoivent la vue la plus récente et actualisée.
Taille du Marché des Biosurfactants selon Mordor Intelligence Comparée aux Autres Estimations Publiées
Les chiffres publiés sur les biosurfactants ne concordent pas toujours, car le marché peut être mesuré sous différents angles, tels que les revenus des ingrédients par rapport aux valeurs des produits formulés, et parce que l'année de référence et le calendrier de conversion des devises ne sont pas toujours alignés. Les différences proviennent également de la manière dont chaque éditeur traite les catégories adjacentes, de la façon dont les prix sont projetés dans le temps et de l'importance de la validation primaire utilisée pour filtrer les hypothèses documentaires.
Les calendriers de montée en puissance des capacités, les prix réalisés issus des discussions avec les acheteurs et la répartition de la composition des applications sont généralement les principaux facteurs d'écart dans ce secteur, car ces trois éléments déterminent la rapidité avec laquelle l'offre peut se traduire en volumes commercialisables et à quelle valeur. Certains chiffres externes semblent utiliser des années de référence antérieures ou un périmètre plus large lié aux tensioactifs, et peuvent appliquer un taux de croissance uniforme qui ne reflète pas les limites d'utilisation des installations à court terme ni la vitesse d'adoption spécifique à chaque région.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 3,18 milliards USD (2026) | |
| Cabinet de Conseil Mondial A | 3,31 milliards USD (2024) | Utilise une année de référence différente et un horizon plus court, et le dimensionnement semble s'appuyer davantage sur des répartitions de segmentation historiques sans lier explicitement les totaux à court terme à l'utilisation des capacités et au calendrier de montée en puissance. |
| Éditeur Sectoriel B | 4,61 milliards USD (2024) | Applique vraisemblablement une capture de valeur plus large ou un niveau de prix de vente moyen supposé plus élevé dans l'année de référence, avec une clarté limitée sur la question de savoir si la valeur des produits formulés ou les mélanges de tensioactifs biosourcés adjacents sont comptabilisés aux côtés des ingrédients biosurfactants. |
Les ajouts de capacité et les vérifications d'utilisation, suivis de la validation de l'adoption au niveau des applications, sont les éléments probants qui permettent à Mordor Intelligence de rester aligné sur les revenus au niveau des ingrédients plutôt que de dériver vers des bassins de valeur tensioactifs plus larges. Dans l'ensemble, l'écart observé dans le tableau s'explique principalement par le choix de l'année de référence et par ce qui est inclus concernant les mélanges et la valeur en aval, et non par un désaccord sur le fait que la demande est en hausse.
Questions clés auxquelles répond le rapport
Quelle sera la taille de la demande mondiale de biosurfactants d'ici 2031 ?
Le marché des biosurfactants devrait atteindre 4,16 milliards USD d'ici 2031, avec un CAGR de 5,52 %, contre 3,18 milliards USD en 2026.
Quel type de produit mène l'adoption commerciale ?
Les glycolipides ont représenté 68,91 % des revenus en 2025, portés par les rhamnolipides dans les détergents et les sophorolipides dans les soins personnels.
Comment les réglementations influencent-elles l'adoption ?
Les règles de biodégradabilité de l'annexe XVII du règlement REACH et l'étiquette Safer Choice de l'Agence américaine de protection de l'environnement incitent conjointement les formulateurs à se détourner des pétrochimiques-tensioactifs.
Quelle région connaîtra la croissance la plus rapide ?
L'Asie-Pacifique, portée par la Chine et l'Inde, devrait afficher un CAGR de 6,04 % grâce à l'essor de la consommation de soins personnels.