
Taille et part du marché des systèmes d'accès biométrique aux véhicules
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Taille du Marché (2026) | 1.66 Milliards de dollars |
| Taille du Marché (2031) | 2.89 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 11.32 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
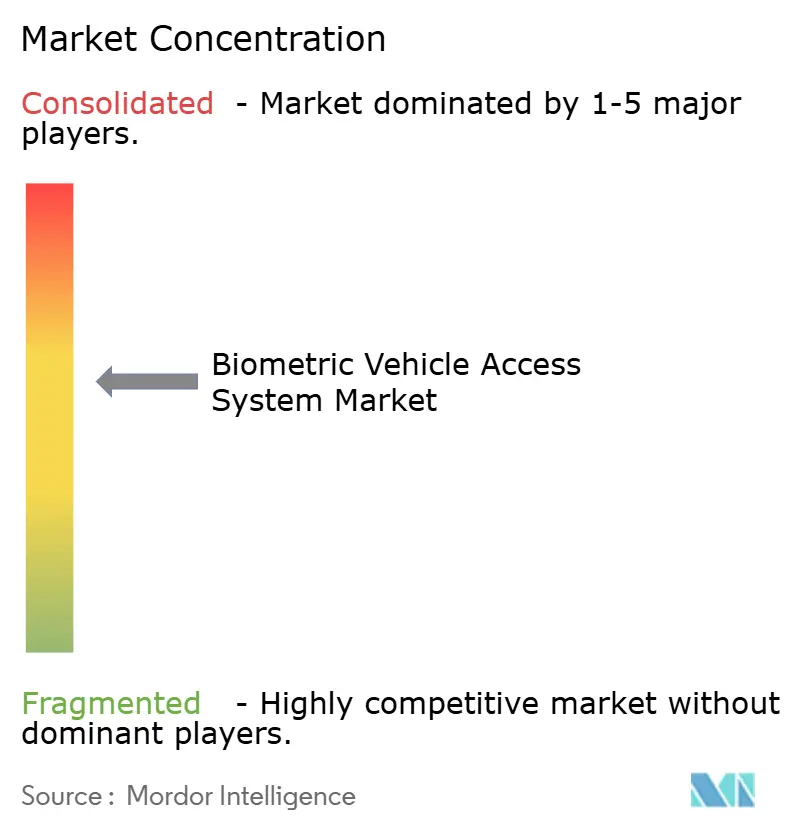
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des systèmes d'accès biométrique aux véhicules par Mordor Intelligence
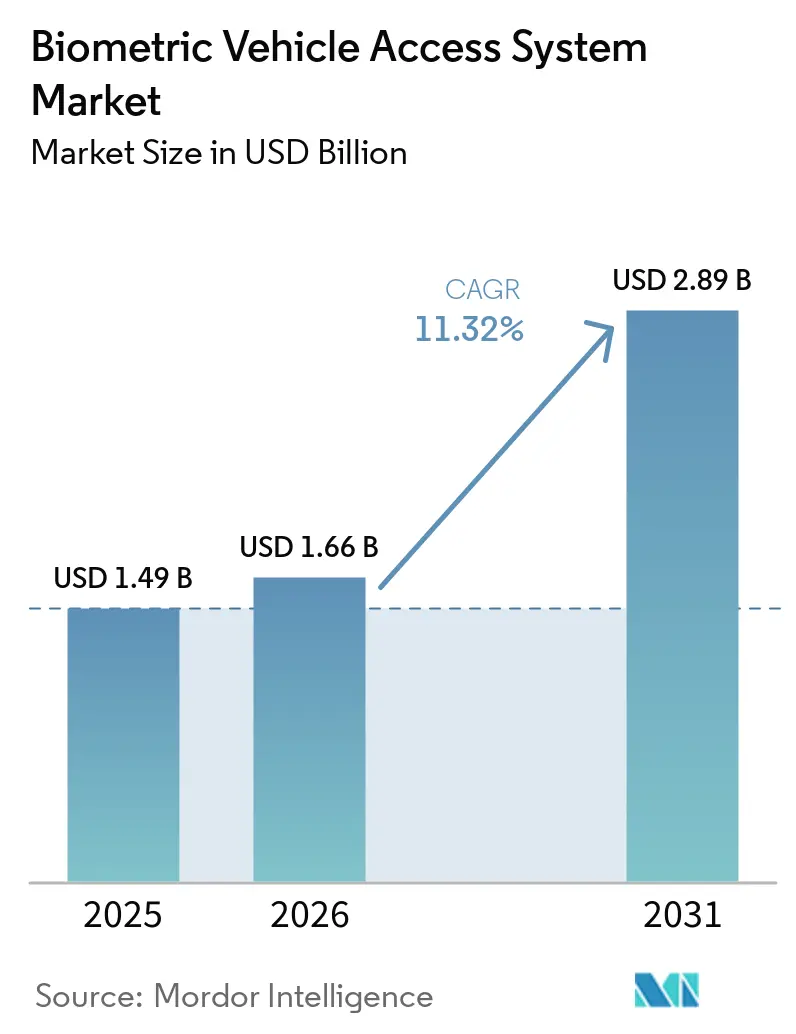
La taille du Marché des Systèmes d'Accès Biométrique aux Véhicules était évaluée à 1,49 milliard USD en 2025 et devrait croître de 1,66 milliard USD en 2026 pour atteindre 2,89 milliards USD d'ici 2031, à un CAGR de 11,32 % durant la période de prévision (2026-2031). La croissance découle de la convergence de trois forces : les mandats de cybersécurité ISO/SAE 21434 entrés en vigueur en 2025 qui contraignent les constructeurs automobiles à renforcer les couches de contrôle d'accès, la prolifération des capteurs d'empreintes digitales de classe smartphone dans les véhicules de milieu de gamme où la pression sur les coûts des nomenclatures avait précédemment confiné la biométrie aux segments de luxe, et les stratégies des équipementiers pour monétiser le commerce en voiture via des rails de paiement sans mot de passe nécessitant une authentification forte du client.
Principaux enseignements du rapport
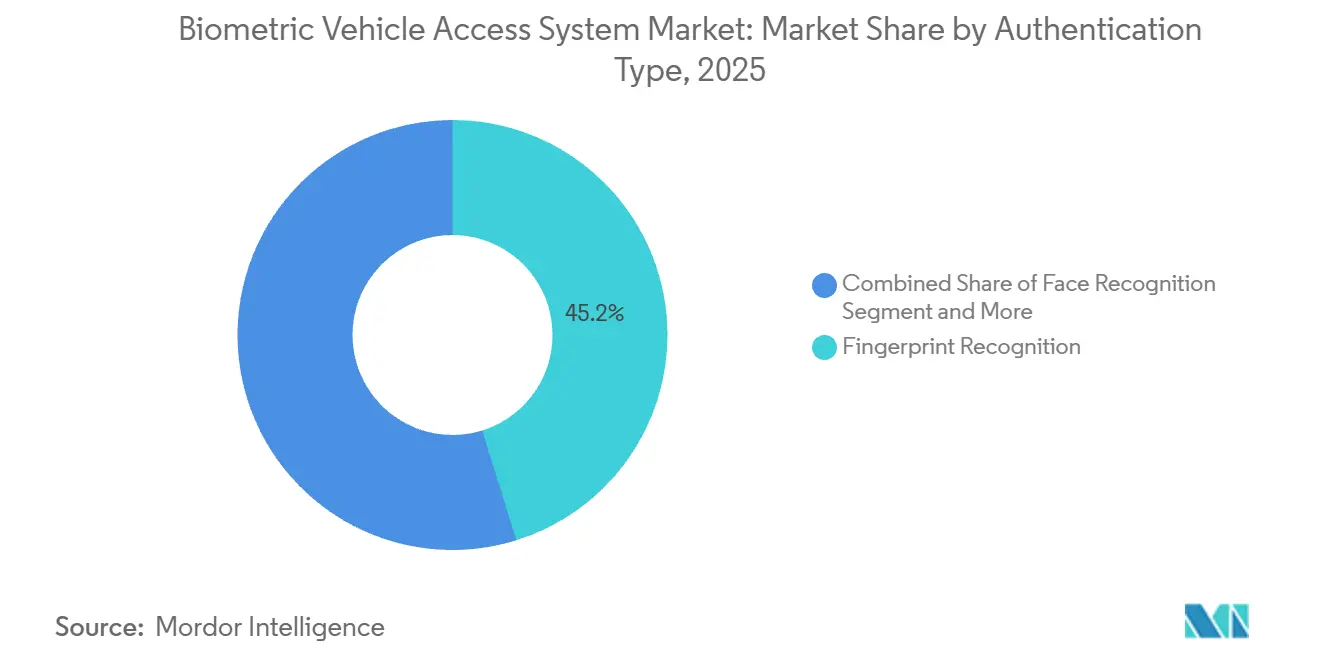
- Par type d'authentification, la reconnaissance d'empreintes digitales a dominé avec une part de revenus de 45,23 % en 2025 ; la reconnaissance de l'iris devrait se développer à un TCAC de 27,58 % jusqu'en 2031.
- Par type de véhicule, les voitures particulières détenaient une part de 63,14 % du marché des systèmes d'accès biométrique aux véhicules en 2025, tandis que les véhicules commerciaux progressent à un TCAC de 21,43 % jusqu'en 2031.
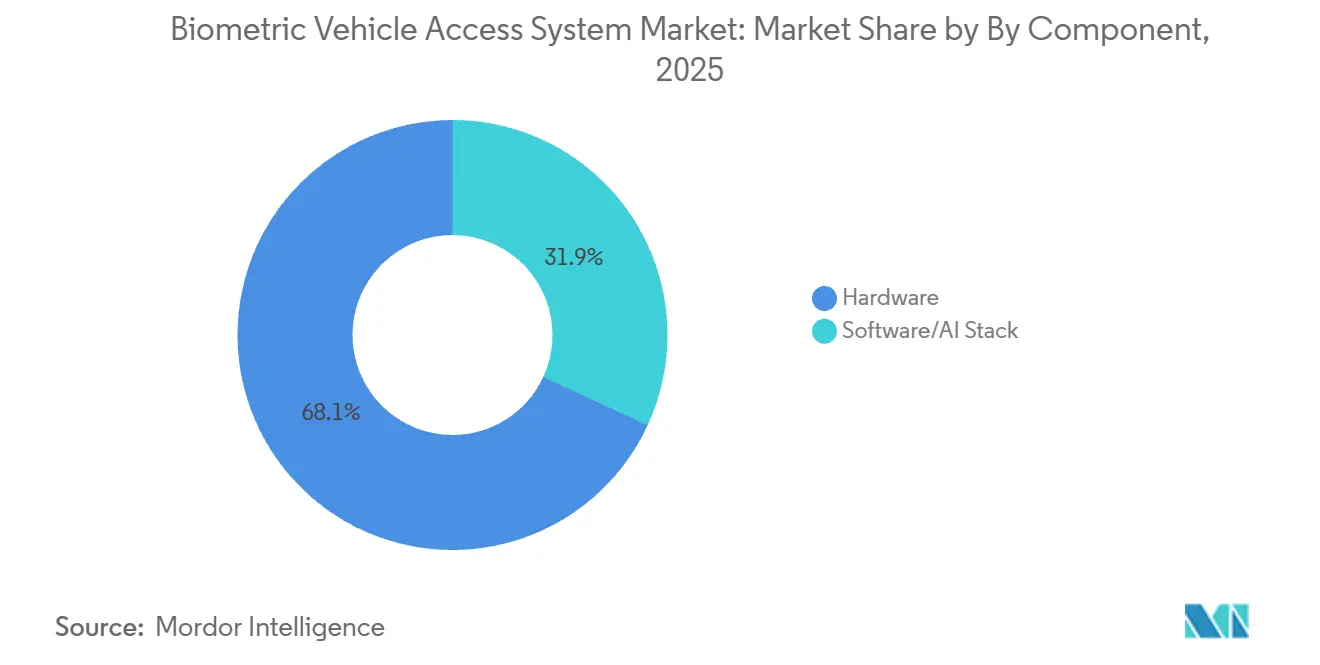
- Par composant, le matériel représentait 68,08 % de la part du marché des systèmes d'accès biométrique aux véhicules en 2025 ; la couche logicielle et d'intelligence artificielle devrait croître à un TCAC de 19,76 % jusqu'en 2031.
- Par canal de vente, les installations d'origine constructeur en usine représentaient 84,31 % de la taille du marché des systèmes d'accès biométrique aux véhicules en 2025. En revanche, les solutions de rétrofit pour le marché secondaire devraient croître à un TCAC de 18,64 % entre 2026 et 2031.
- Par zone géographique, l'Asie-Pacifique a capté une part de 30,47 % en 2025 et devrait croître à un TCAC de 18,61 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Capteurs d'empreintes digitales courants dans les voitures de milieu de gamme | +2.8% | Mondial, avec l'Asie-Pacifique en tête de l'adoption | Moyen terme (2 à 4 ans) |
| Impulsion des OEM vers les paiements sans mot de passe | +2.1% | Segments premium d'Amérique du Nord et de l'UE | Court terme (≤ 2 ans) |
| Mandat de cybersécurité ISO/SAE 21434 | +1.9% | Mondial, conformité obligatoire | Court terme (≤ 2 ans) |
| Modèles de biométrie en tant que service des fournisseurs de rang 1 | +1.4% | Amérique du Nord et UE, expansion vers l'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Pilotes d'accès multifacteur dans les robotaxis | +0.8% | Centres urbains aux États-Unis, en Chine et dans l'UE | Long terme (≥ 4 ans) |
| Remises d'assurance pour les systèmes MFA | +0.6% | Marchés d'Amérique du Nord et de l'UE | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Omniprésence des capteurs d'empreintes digitales de classe smartphone dans les voitures de milieu de gamme
La démocratisation des capteurs d'empreintes digitales capacitifs, des smartphones haut de gamme vers les véhicules de milieu de marché, accélère l'adoption biométrique dans les segments de prix précédemment dominés par les systèmes à clé traditionnels. Le lancement par Infineon en octobre 2024 de circuits intégrés de capteurs d'empreintes digitales qualifiés pour l'automobile (CYFP10020A00 et CYFP10020S00) fonctionnant de -40 °C à +105 °C démontre la maturité technique requise pour un déploiement à grande échelle Infineon présente de nouveaux circuits intégrés de capteurs d'empreintes digitales pour l'identification et l'authentification dans les applications automobiles, infineon.com. ">[1]. Ces capteurs s'intègrent aux architectures de microcontrôleurs existantes tout en offrant une fonctionnalité de pavé tactile, réduisant la complexité de mise en œuvre pour les équipementiers ciblant les segments sensibles aux coûts. Les voitures particulières de milieu de gamme intègrent des capteurs d'empreintes digitales capacitifs initialement développés pour les smartphones, ramenant les coûts unitaires en dessous de 5 USD et permettant aux équipementiers de proposer un accès biométrique dans des véhicules dont le prix est inférieur à 30 000 USD.
Impulsion des OEM vers les paiements en voiture sans mot de passe
Les constructeurs automobiles intègrent l'authentification biométrique pour permettre des paiements en voiture sans friction pour le carburant, les péages, le stationnement et les services numériques, éliminant ainsi la nécessité pour les utilisateurs de saisir des mots de passe ou de récupérer des cartes de paiement en conduisant. Mercedes-Benz a lancé le système Mercedes me Fuel & Pay en partenariat avec Visa, permettant aux conducteurs d'autoriser les achats de carburant via une authentification par empreinte digitale intégrée au système d'infodivertissement du véhicule. La solution d'authentification biométrique de FORVIA, développée avec Smart Eye et présentée en avril 2025, permet des paiements sécurisés et l'accès aux applications dans un catalogue de plus de 200 applications intégrées à 32 marques automobiles de 13 équipementiers, positionnant l'accès biométrique comme la passerelle vers des revenus logiciels récurrents.
Mandats de cybersécurité ISO/SAE 21434 (2025)
La norme ISO/SAE 21434, entrée en vigueur en 2025, établit des exigences d'ingénierie en matière de cybersécurité pour les véhicules routiers et impose aux constructeurs automobiles de mettre en œuvre des contrôles de sécurité basés sur les risques tout au long du cycle de vie du véhicule, y compris des mécanismes de contrôle d'accès résistants aux attaques par relais et au vol d'identifiants. L'authentification biométrique satisfait à l'exigence de la norme en matière d'identifiants forts et non transférables, car les empreintes digitales et les motifs de l'iris ne peuvent pas être interceptés ou rejoués comme avec les porte-clés RFID. La réglementation s'applique à l'échelle mondiale aux véhicules vendus sur les marchés ayant adopté la norme, notamment l'Union européenne, le Japon, la Corée du Sud et, de plus en plus, l'Amérique du Nord, où la NHTSA aligne les normes fédérales de sécurité des véhicules à moteur sur les principes de la norme ISO/SAE 21434. Les coûts de conformité poussent les équipementiers à consolider les fonctions d'authentification dans des modules biométriques centralisés plutôt que de déployer plusieurs couches de sécurité discrètes, accélérant le passage des systèmes d'entrée sans clé passive à la vérification biométrique active.
Modèles de revenus « biométrie en tant que service » des fournisseurs de rang 1
Les équipementiers automobiles de rang 1 passent des ventes ponctuelles de capteurs à des modèles de biométrie en tant que service par abonnement, accordant sous licence des algorithmes d'authentification et des plateformes de gestion des identités basées sur le cloud aux équipementiers sur une base par véhicule ou par transaction. Fingerprint Cards a signé un accord de fournisseur automobile de rang 1 en juillet 2023 pour concéder sous licence sa technologie de reconnaissance de l'iris en vue de son intégration dans les systèmes de surveillance du conducteur, permettant aux équipementiers d'activer l'authentification biométrique via des mises à jour logicielles sans rétrofit matériel. Cette approche s'aligne sur la transition plus large du secteur automobile vers les véhicules définis par logiciel, dans lesquels les fonctionnalités sont débloquées via des mises à jour à distance et monétisées par des abonnements récurrents. Le modèle atténue également les dépenses d'investissement des équipementiers, car les fournisseurs supportent le coût du développement des algorithmes, de la recherche anti-usurpation et des tests de conformité réglementaire, tandis que les équipementiers ne paient que pour les licences déployées.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Problèmes par temps froid avec les lecteurs d'empreintes digitales d'entrée de gamme | -1.2% | Régions nordiques, Canada, pays nordiques | Court terme (≤ 2 ans) |
| Risque de contentieux en matière de protection des données RGPD et CCPA | -0.9% | UE, Californie, expansion mondiale | Moyen terme (2 à 4 ans) |
| Absence de normes mondiales de test anti-usurpation | -0.7% | Mondial, affectant les segments premium | Moyen terme (2 à 4 ans) |
| Vulnérabilité de la chaîne d'approvisionnement en VCSEL | -0.5% | Mondial, concentré en Asie-Pacifique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Problèmes de fiabilité par temps froid pour les lecteurs d'empreintes digitales à faible coût
Les capteurs d'empreintes digitales capacitifs déployés dans les poignées de portières et les boutons de démarrage des véhicules présentent des performances dégradées dans les climats froids, où la conductance cutanée chute de 30 % à 50 % et la dérive du capteur augmente en raison de la contraction thermique des matériaux et de la chute de tension de la batterie. Une étude de l'Université Carleton a révélé une faible corrélation entre la température ambiante et la précision de la reconnaissance des empreintes digitales dans des conditions de laboratoire contrôlées. Pourtant, les plaintes d'utilisateurs réels sur les forums des propriétaires de Mercedes EQE ont documenté des échecs d'authentification répétés lorsque les températures tombaient en dessous de -10 °C, obligeant les conducteurs à revenir aux porte-clés de secours.
Risque de contentieux en matière de protection des données en vertu du RGPD et du CCPA
La classification des données biométriques en tant qu'informations personnelles sensibles au titre du RGPD et du CCPA crée une exposition juridique significative pour les constructeurs automobiles, avec des amendes potentielles pouvant atteindre 4 % du chiffre d'affaires mondial en cas de non-conformité. L'expérience du secteur du transport routier en matière de contentieux sur la confidentialité des données biométriques au titre de la loi sur la confidentialité des informations biométriques (BIPA) de l'Illinois illustre les risques financiers, avec des amendements récents qui limitent les pénalités tout en exigeant un consentement écrit explicite pour la collecte de données Atténuer les risques juridiques liés à la collecte de données biométriques des chauffeurs de camion, Commercial Carrier Journal, ccjdigital.com.">[ 2]. Les applications automobiles font face à une complexité due aux transferts de données transfrontaliers et aux réglementations nationales variables en matière de confidentialité, nécessitant des systèmes de gouvernance des données qui augmentent les coûts et les défis opérationnels. Les risques de contentieux sur les marchés européens et californiens, où l'application des règles de confidentialité est stricte, peuvent entraîner des différences régionales dans les fonctionnalités biométriques. Les équipementiers doivent équilibrer les capacités du système avec la conformité à la confidentialité, ce qui se traduit souvent par une fonctionnalité réduite ou des charges juridiques et techniques accrues, impactant l'économie du système et l'expérience utilisateur.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'authentification :
l'intégration multimodale stimule l'adoption premiumEn 2025, la reconnaissance d'empreintes digitales détenait une part de marché de 45,23 %, reflétant la progression du secteur vers des mesures de sécurité renforcées pour les applications haut de gamme. La reconnaissance de l'iris sera le segment d'authentification à la croissance la plus rapide, avec un TCAC de 27,58 % projeté jusqu'en 2031. Cette disparité de croissance met en évidence une division du marché : les véhicules grand public adoptent des solutions d'empreintes digitales économiques, tandis que les applications de luxe et commerciales privilégient des systèmes multimodaux avancés, justifiés par des coûts de mise en œuvre de la sécurité plus élevés. Les segments de reconnaissance faciale et vocale, bien que plus modestes, restent stratégiquement significatifs, notamment dans les opérations mains libres et l'intégration avec les systèmes d'infodivertissement. Le segment haut de gamme intègre de plus en plus des systèmes d'authentification multimodale et multi-facteurs (MFA), combinant des modalités biométriques pour garantir la sécurité des transactions à haute valeur et répondre aux exigences de conformité réglementaire.
La présentation par Continental au CES 2025 d'un système de détection biométrique invisible illustre le mouvement du secteur vers des systèmes multimodaux intégrés. En combinant la reconnaissance faciale avec la surveillance des signes vitaux, ces systèmes offrent des solutions d'authentification et de sécurité complètes. De telles intégrations pallient les limites des systèmes monomodaux tout en proposant des fonctionnalités supplémentaires qui soutiennent une tarification haut de gamme. Cette segmentation s'aligne sur la transition de l'industrie automobile vers les véhicules définis par logiciel, où les capacités biométriques peuvent être mises à jour par des mises à jour à distance, permettant aux équipementiers d'introduire de nouvelles méthodes d'authentification sans modifications matérielles.

Par type de véhicule :
les flottes commerciales mènent l'innovation en matière de sécuritéEn 2025, les voitures particulières représentaient 63,14 % du marché, soulignant l'accent mis par les opérateurs de flottes sur la sécurité, la conformité réglementaire et l'efficacité opérationnelle plutôt que sur les considérations de coût. Les véhicules commerciaux représenteront le segment à la croissance la plus rapide, avec un TCAC de 21,43 %. La mise en œuvre par la FMCSA de la vérification d'identité biométrique pour les immatriculations de camions en 2025 a entraîné une adoption obligatoire, accélérant le déploiement biométrique dans les véhicules commerciaux en avance sur les applications grand public. Les applications de gestion de flotte bénéficient d'achats centralisés et d'une utilisation plus élevée des véhicules, ce qui se traduit par un meilleur retour sur investissement des systèmes biométriques par rapport aux véhicules personnels. Les systèmes biométriques pour véhicules commerciaux sont souvent intégrés aux plateformes de gestion de flotte, offrant aux opérateurs des capacités de contrôle d'accès, de surveillance des conducteurs et de reporting de conformité au-delà du simple accès au véhicule.
La croissance du segment des véhicules commerciaux laisse entrevoir un transfert technologique potentiel vers les voitures particulières à mesure que les systèmes biométriques arrivent à maturité et que les volumes de production réduisent les coûts. Le système Bosch Fleet Management Xtended Access illustre comment les applications commerciales favorisent l'innovation dans des domaines tels que la gestion d'accès à distance et l'authentification multi-véhicules, qui influencent ensuite le développement des véhicules grand public. Ce schéma de transfert indique que les véhicules commerciaux servent de terrains d'expérimentation pour les avancées biométriques qui atteignent finalement les applications de voitures particulières.
Par composant :
l'intelligence logicielle transforme la valeur matérielleEn 2025, les composants matériels représentaient 68,08 % de la part de marché. Cependant, les segments logiciels et de pile d'intelligence artificielle afficheront une croissance significative, avec un TCAC de 19,76 %. Cette tendance souligne le virage du secteur vers des systèmes biométriques pilotés par l'intelligence, où des algorithmes avancés constituent le facteur de différenciation et de valeur. Cette croissance reflète la banalisation des capteurs biométriques et le recours croissant aux algorithmes d'apprentissage automatique pour la fusion multimodale, la détection de fraude et l'authentification continue. Les approches centrées sur le logiciel permettent des mises à jour à distance, améliorant les performances du système et introduisant de nouvelles capacités sans modification du matériel. Cela crée des opportunités de revenus récurrents pour les fournisseurs et une fonctionnalité améliorée pour les utilisateurs. L'évolution de la segmentation des composants s'aligne sur les tendances plus larges de l'industrie automobile, où le matériel sert de plateforme pour les fonctionnalités et services fournis par logiciel.
L'intégration par Infineon de capteurs d'empreintes digitales avec une fonctionnalité de pavé tactile illustre comment les fournisseurs de matériel intègrent des fonctionnalités activées par logiciel pour maintenir leur différenciation sur des marchés de capteurs banalisés. La croissance du segment logiciel indique que les implémentations biométriques réussies dépendent de plus en plus de la sophistication algorithmique plutôt que des spécifications du matériel de capteur. Ce changement dans la dynamique concurrentielle profite aux entreprises dotées de solides capacités en intelligence artificielle et en apprentissage automatique. Il crée également des opportunités pour les entreprises technologiques et les spécialistes du logiciel afin de capter de la valeur dans des chaînes d'approvisionnement automobiles traditionnellement axées sur le matériel.
Par canal de vente :
le rétrofit sur le marché secondaire capture la valeur du parc existantEn 2025, les installations d'origine constructeur en usine détenaient une part de marché dominante de 84,31 %. Les solutions du marché secondaire et de rétrofit devraient connaître une croissance rapide, avec un TCAC de 18,64 %. Cette croissance crée des opportunités pour les systèmes biométriques intégrés et de rétrofit. L'expansion du marché secondaire est portée par un parc de véhicules installés considérable, dont beaucoup ne peuvent pas accéder aux systèmes biométriques d'origine constructeur mais peuvent bénéficier de solutions de rétrofit. Cela est particulièrement pertinent dans les applications de flottes commerciales, où les mises à niveau de sécurité justifient les investissements en rétrofit. Cependant, les solutions de rétrofit font face à des défis tels que l'intégration avec l'électronique existante du véhicule et l'accès limité aux réseaux de données du véhicule, nécessitant des approches spécialisées distinctes des systèmes intégrés en usine. La division des canaux de vente met en évidence des segments de marché distincts avec des propositions de valeur, des exigences techniques et des dynamiques concurrentielles uniques.
Le système Continental Remote Cloud Key illustre une approche favorable au rétrofit, offrant un accès biométrique sans nécessiter une intégration poussée au véhicule. Il utilise le Bluetooth et l'alimentation par batterie pour réduire la complexité d'installation. La croissance du segment du marché secondaire reflète une demande significative d'accès biométrique aux véhicules parmi les propriétaires de véhicules existants, créant des opportunités pour les fournisseurs de développer des solutions de rétrofit économiques. Cette tendance élargit le marché au-delà des ventes de nouveaux véhicules pour inclure la population plus large de véhicules existants, augmentant considérablement le marché total adressable pour les systèmes d'accès biométrique.
Analyse géographique
Marché des Systèmes d'Accès Biométrique pour Véhicules en Asie-Pacifique
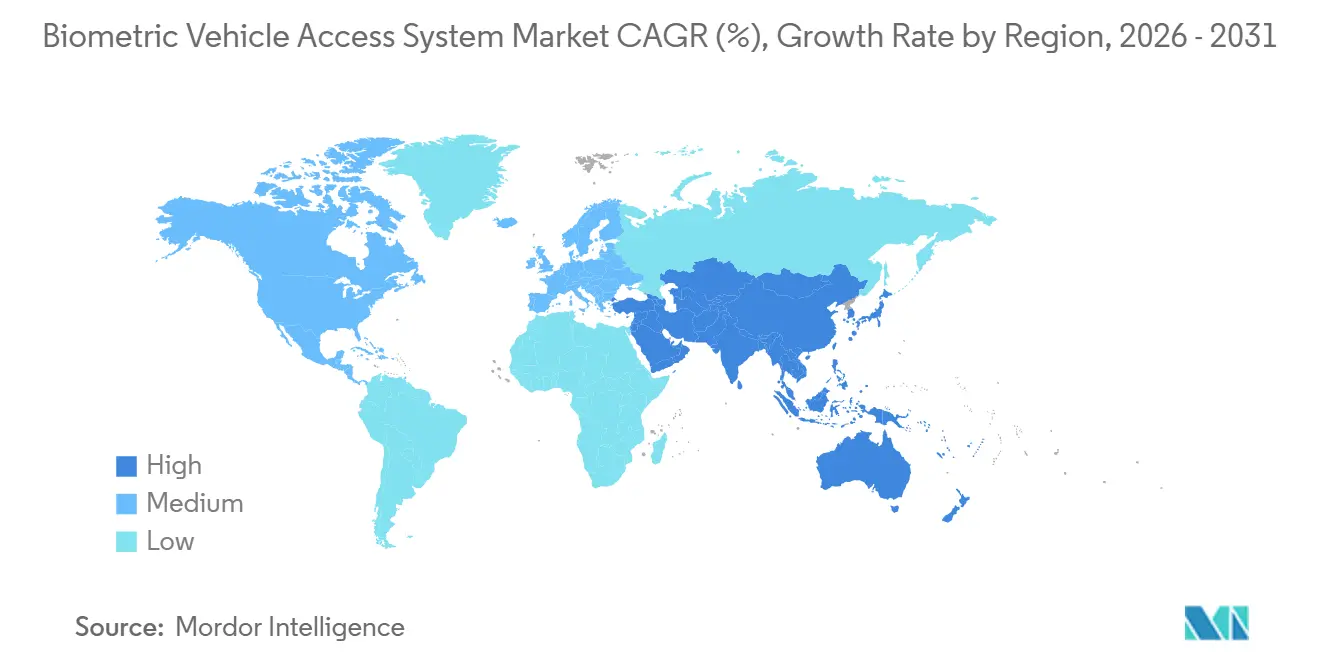
L'Asie-Pacifique a dominé la part de marché avec 30,47 % en 2025 et devrait croître à un TCAC de 18,61 % jusqu'en 2031, portée par l'intégration biométrique agressive des constructeurs automobiles chinois et des politiques gouvernementales favorables au développement des véhicules intelligentsLa biométrie en route vers la pertinence pour les constructeurs automobiles et les conducteurs, Biometric Update, biometricupdate.com.">[3]. Les feuilles de route gouvernementales pour les véhicules connectés intelligents mettent l'accent sur l'identification multimodale du conducteur comme composante fondamentale. Les commandes auprès des fournisseurs augmentent lorsque les autorités locales incluent cette fonctionnalité dans le score d'autonomie de niveau 3. Lextar de Taïwan a lancé la production en volume de VCSEL conformément aux normes AEC Q102, garantissant un approvisionnement stable pour les marchés intérieurs et d'exportation. Cela réduit les coûts et favorise des taux d'adoption plus élevés.
Marché des Systèmes d'Accès Biométrique pour Véhicules en Amérique du Nord
L'Amérique du Nord se classe deuxième en termes de chiffre d'affaires, soutenue par des réglementations imposant la validation biométrique lors du renouvellement des permis de conduire pour les transporteurs routiers commerciaux. Cela a stimulé les programmes de modernisation des flottes. Les équipementiers de Detroit poursuivent des modèles de revenus par abonnement centrés sur les portefeuilles numériques, tandis que les consommateurs américains adoptent de plus en plus la reconnaissance faciale au point de ravitaillement, portés par leur familiarité avec les expériences sur smartphone. Les défis liés à la fiabilité par temps froid limitent l'adoption dans des régions comme le Midwest et le Canada, jusqu'à ce que les capteurs puissent fonctionner de manière fiable à −30 °C.
Marché des Systèmes d'Accès Biométrique pour Véhicules en Europe
L'Europe progresse régulièrement, portée par la conformité à la norme ISO/SAE 21434 et par la concurrence entre les constructeurs automobiles allemands haut de gamme. Le RGPD impose le stockage local des données avec chiffrement, orientant les architectures vers des puces d'intelligence artificielle embarquée dans les caméras de surveillance du conducteur. Les fournisseurs de rang 1 tels que Bosch et Valeo mettent l'accent sur la protection de la vie privée dès la conception, transformant les coûts de conformité en avantages de marque. Bien que les volumes en Europe soient inférieurs à ceux de l'Asie, les prix de vente unitaires moyens de la région sont les plus élevés au monde, les consommateurs exigeant une authentification multifactorielle fluide liée au partage de clés numériques.
Paysage concurrentiel
Les équipementiers automobiles de rang 1 tels que Continental, Bosch, Denso et Valeo s'associent à des spécialistes de la biométrie, notamment Fingerprint Cards, Synaptics, Smart Eye et Safran, pour intégrer des modules d'authentification dans les systèmes électroniques de cockpit et d'accès. La concurrence s'intensifie selon deux axes : la banalisation du matériel, qui comprime les marges sur les capteurs et favorise les fournisseurs disposant d'une échelle et d'une intégration verticale, et la différenciation algorithmique, qui récompense les entreprises capables de fournir une détection de vivacité supérieure, des capacités anti-usurpation et des architectures préservant la confidentialité.
Les stratégies s'articulent de plus en plus autour de modèles de service plutôt que du coût du matériel. Le système Bosch Xtended Access est vendu sous forme de licence SaaS par véhicule que les flottes renouvellent annuellement ; le système Continental Invisible Biometrics Sensing Display intègre des caméras derrière des couches OLED, permettant un déverrouillage logiciel ultérieur pour la surveillance des signes vitaux de qualité médicale. L'activité en matière de brevets s'intensifie : Ford a reçu de nouveaux dépôts pour des réseaux d'empreintes digitales intégrés aux claviers, et l'unité Cruise de GM a déposé des revendications sur l'authentification par gestes pour les pods sans conducteur. Les fusions-acquisitions s'accumulent avec le rachat par ASSA ABLOY de sociétés de niche spécialisées dans les lecteurs de badges pour une vente croisée sur le marché automobile. Parallèlement, les fournisseurs concluent des accords pluriannuels de tranches de VCSEL avec IQE et Lumentum pour sécuriser leurs stocks optiques.
Des opportunités inexploitées persistent dans l'authentification multimodale pour les robotaxis, où la vérification des passagers et l'autorisation de paiement nécessitent des contrôles d'identité continus et non intrusifs, ainsi que dans les solutions de rétrofit pour le marché secondaire destinées aux flottes commerciales cherchant des réductions d'assurance sans remplacement de véhicule. Smart Eye et Fingerprint Cards ont présenté en mars 2026 un système d'authentification combinant reconnaissance faciale et reconnaissance de l'iris, atteignant un taux de fausse correspondance de 1 sur 1 milliard et prenant en charge une authentification continue à des distances allant jusqu'à 3 mètres, permettant la vérification tout au long d'un trajet sans que les passagers aient à s'arrêter ou à interagir avec les capteurs.
Leaders du secteur des systèmes d'accès biométrique aux véhicules
-
Robert Bosch GmbH
-
Continental AG
-
Valeo SA
-
Synaptics Inc.
-
LG Electronics
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Systèmes d'Accès Biométrique aux Véhicules Entreprises couvertes dans ce rapport
- Continental AG
- Robert Bosch GmbH
- Denso Corporation
- Safran SA
- Valeo SA
- Fingerprint Cards AB
- Synaptics Inc.
- Fujitsu Ltd
- Hitachi Ltd
- Methode Electronics
- Nuance Communications
- Cerence Inc.
- Thales Group
- Gentex Corporation
- LG Electronics
Développements industriels récents dans Marché des Systèmes d'Accès Biométrique aux Véhicules
- Mars 2026 : Smart Eye et Fingerprint Cards ont présenté un système d'authentification biométrique multimodale combinant la reconnaissance faciale et de l'iris à Auto China 2026 à Pékin, atteignant un taux de fausse correspondance de 1 sur 1 milliard en fusionnant deux signaux biométriques indépendants capturés par une seule caméra et prenant en charge une authentification continue à des distances allant jusqu'à 3 mètres pour le contrôle d'accès et la personnalisation en véhicule. Le système fonctionne sur du matériel dédié développé par Smart Eye et cible les secteurs automobile, maison intelligente, cybersécurité et haute sécurité, notamment les forces de l'ordre et la défense.
- Août 2025 : WITTE Automotive et trinamiX ont présenté un véhicule concept à l'IAA Mobility 2025 à Munich doté d'un système d'authentification faciale intégré au montant B qui combine la reconnaissance faciale 2D avec l'imagerie biométrique et la détection de vivacité par analyse de profil de faisceau brevetée de trinamiX pour différencier les humains réels des masques ultra-réalistes et des hypertrucages. Le système élimine le besoin de poignées de portières physiques, ouvrant de nouvelles possibilités de conception de véhicules, et offre une protection contre le vol en garantissant que seules les personnes préenregistrées peuvent déverrouiller le véhicule.
Portée du rapport mondial sur le marché des systèmes d'accès biométrique aux véhicules
Aperçu de la segmentation
| Reconnaissance d'empreintes digitales |
| Reconnaissance faciale |
| Reconnaissance de l'iris |
| Reconnaissance vocale |
| Multimodal/MFA |
| Voitures particulières |
| Véhicules commerciaux |
| Matériel |
| Pile logicielle/IA |
| Installation d'origine en usine OEM |
| Marché secondaire/Rétrofit |
| Amérique du Nord | États-Unis |
| Canada | |
| Reste de l'Amérique du Nord | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Pays-Bas | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Corée du Sud | |
| Inde | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type d'authentification | Reconnaissance d'empreintes digitales | |
| Reconnaissance faciale | ||
| Reconnaissance de l'iris | ||
| Reconnaissance vocale | ||
| Multimodal/MFA | ||
| Par type de véhicule | Voitures particulières | |
| Véhicules commerciaux | ||
| Par composant | Matériel | |
| Pile logicielle/IA | ||
| Par canal de vente | Installation d'origine en usine OEM | |
| Marché secondaire/Rétrofit | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Reste de l'Amérique du Nord | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Pays-Bas | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Corée du Sud | ||
| Inde | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle sera la taille du marché des Systèmes d'Accès Biométrique aux Véhicules d'ici 2031 ?
La taille du Marché des Systèmes d'Accès Biométrique aux Véhicules était évaluée à 1,49 milliard USD en 2025 et devrait atteindre 2,89 milliards USD d'ici 2031, à un CAGR de 11,32 % durant la période de prévision (2026-2031)
Quelle région est en tête du marché des systèmes d'accès biométrique aux véhicules ?
L'Asie-Pacifique a représenté 30,47 % des revenus de 2025 et affichera le TCAC le plus rapide à 18,61 % en raison des déploiements agressifs des constructeurs automobiles chinois et de cadres politiques favorables.
Pourquoi les véhicules commerciaux adoptent-ils la biométrie plus rapidement que les voitures particulières ?
Les règles de vérification d'identité de la FMCSA et les remises d'assurance pour les flottes créent un retour sur investissement immédiat, entraînant un TCAC de 21,43 % pour les installations de véhicules commerciaux.
Quels défis pourraient freiner l'adoption future ?
La fiabilité des capteurs par temps froid, les réglementations strictes en matière de confidentialité telles que le RGPD et le CCPA, et les pénuries périodiques d'approvisionnement en VCSEL exercent chacune une pression à la baisse sur les prévisions globales de TCAC.
Les solutions de rétrofit constituent-elles une opportunité viable ?
Oui ; les kits pour le marché secondaire devraient croître à un TCAC de 18,64 %, permettant aux opérateurs de flottes et aux revendeurs de véhicules d'occasion d'ajouter un accès biométrique aux véhicules existants sans le soutien des équipementiers.