
Marktgröße und Marktanteil des biometrischen Fahrzeugzugangssystems
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Marktgröße (2026) | 1.66 Milliarden US-Dollar |
| Marktgröße (2031) | 2.89 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 11.32 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
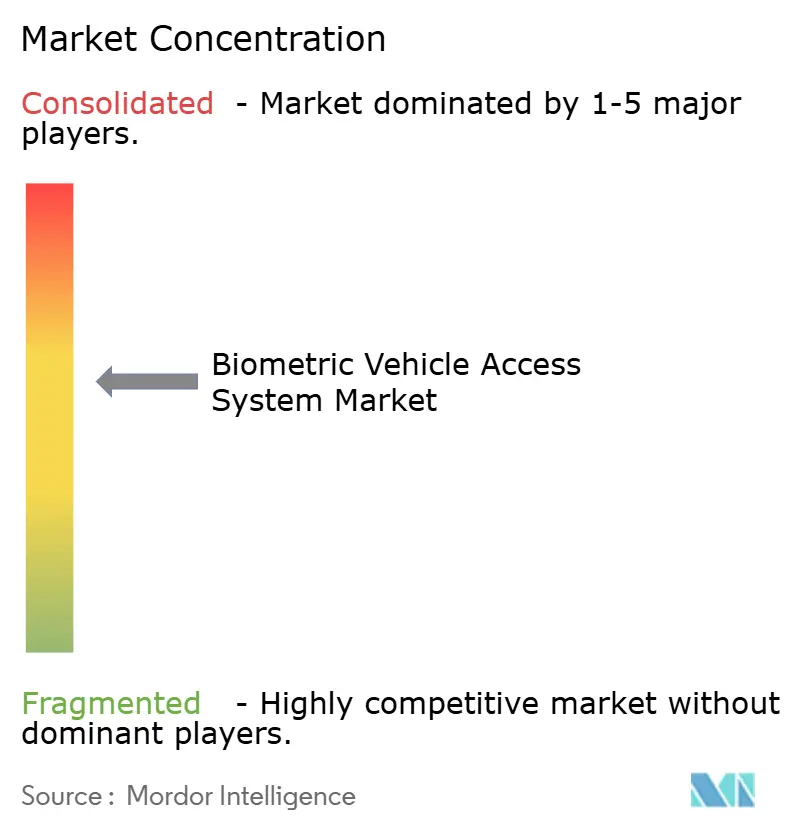
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für biometrische Fahrzeugzugangssysteme von Mordor Intelligence
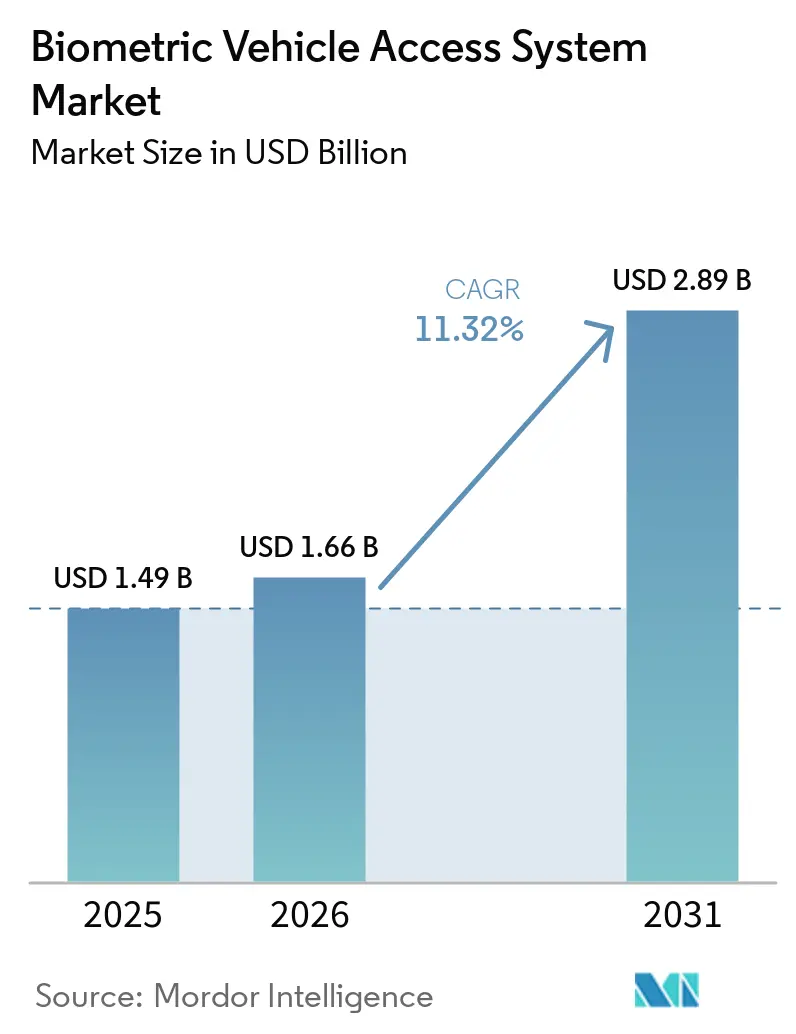
Die Marktgröße für biometrische Fahrzeugzugangssysteme wurde 2025 auf 1,49 Milliarden USD geschätzt und wird voraussichtlich von 1,66 Milliarden USD im Jahr 2026 auf 2,89 Milliarden USD bis 2031 wachsen, bei einer CAGR von 11,32 % während des Prognosezeitraums (2026–2031). Das Wachstum resultiert aus dem Zusammenwirken dreier Kräfte: den ISO/SAE-21434-Cybersicherheitsmandaten, die 2025 in Kraft getreten sind und Automobilhersteller dazu verpflichten, Zugangskontrollschichten zu stärken, der Verbreitung von Fingerabdrucksensoren in Smartphone-Qualität in Fahrzeuge des mittleren Preissegments, in denen der Kostendruck bei den Stücklistenkosten die Biometrie zuvor auf Luxussegmente beschränkt hatte, sowie den OEM-Strategien zur Monetarisierung des Fahrzeuginnenraums durch passwortfreie Zahlungsschnittstellen, die eine starke Kundenauthentifizierung erfordern.
Wichtigste Erkenntnisse des Berichts
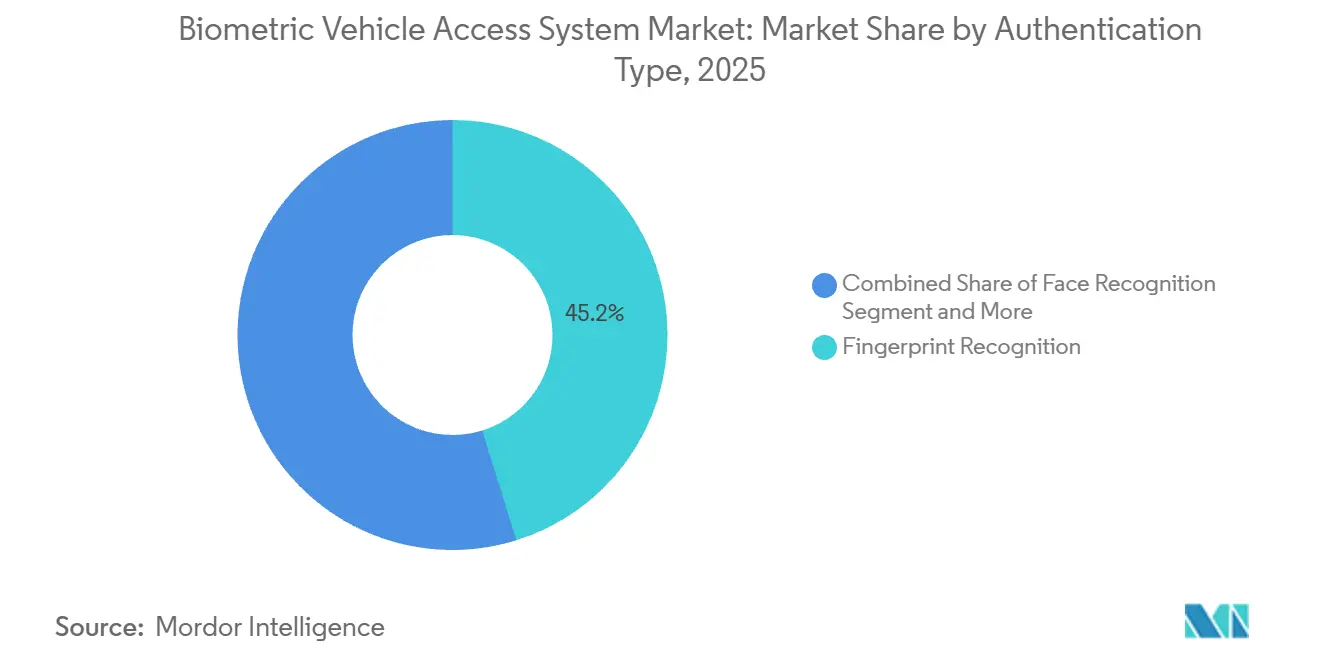
- Nach Authentifizierungstyp führte die Fingerabdruckerkennung im Jahr 2025 mit einem Umsatzanteil von 45,23 %; die Iriserkennung wird bis 2031 voraussichtlich mit einer CAGR von 27,58 % wachsen.
- Nach Fahrzeugtyp hielten Personenkraftwagen im Jahr 2025 einen Anteil von 63,14 % am Markt für biometrische Fahrzeugzugangssysteme, während Nutzfahrzeuge bis 2031 mit einer CAGR von 21,43 % wachsen.
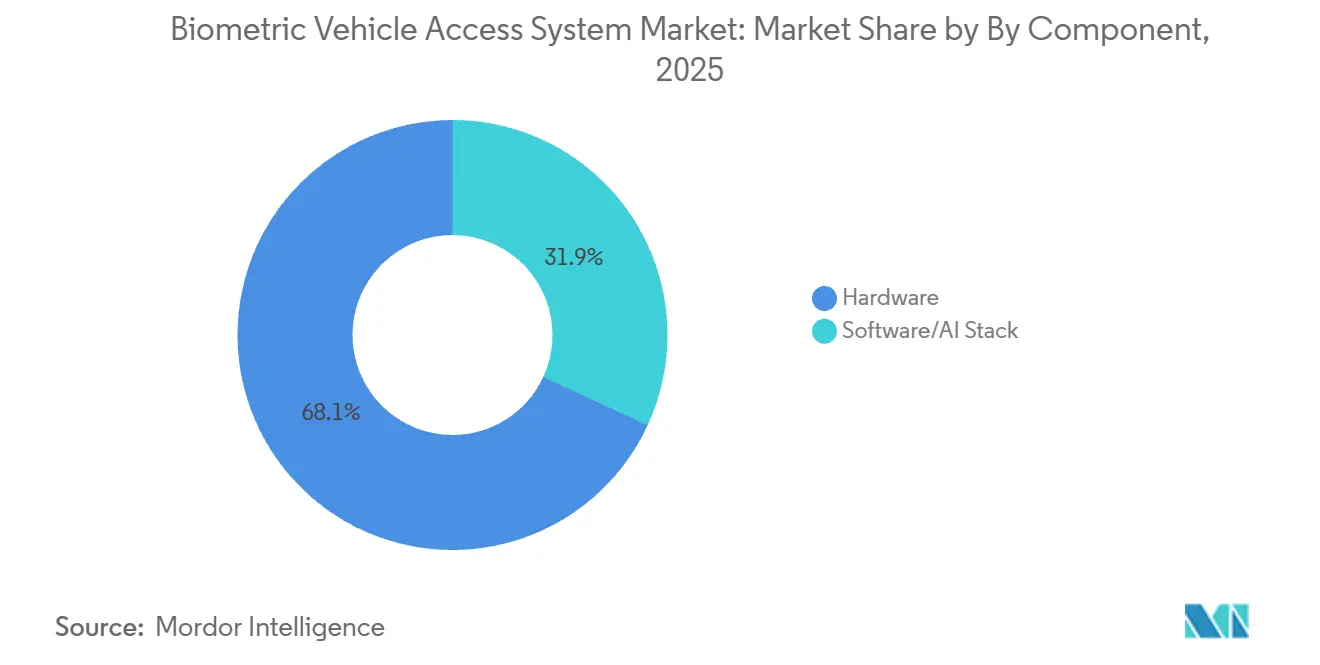
- Nach Komponente entfiel im Jahr 2025 ein Anteil von 68,08 % am Markt für biometrische Fahrzeugzugangssysteme auf Hardware; der Software- und KI-Stack wird bis 2031 voraussichtlich mit einer CAGR von 19,76 % wachsen.
- Nach Vertriebskanal entfielen im Jahr 2025 84,31 % der Marktgröße für biometrische Fahrzeugzugangssysteme auf werkseitige OEM-Installationen. Im Gegensatz dazu werden Nachrüstlösungen für den Aftermarket zwischen 2026 und 2031 mit einer CAGR von 18,64 % wachsen.
- Nach Geografie erzielte der asiatisch-pazifische Raum im Jahr 2025 einen Anteil von 30,47 % und wird bis 2031 mit einer CAGR von 18,61 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fingerabdrucksensoren in mittelpreisigen Fahrzeugen weit verbreitet | +2.8% | Global, mit führender Einführung in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| OEM-Vorstoß für passwortfreie Zahlungen | +2.1% | Nordamerika und EU-Premiumsegmente | Kurzfristig (≤ 2 Jahre) |
| ISO/SAE 21434 Cybersicherheitsmandat | +1.9% | Global, verpflichtende Compliance | Kurzfristig (≤ 2 Jahre) |
| Biometrie-als-Dienst-Modelle der Tier-1-Zulieferer | +1.4% | Nordamerika und EU, Ausweitung auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Pilotprojekte für Mehrfaktor-Zugang in Robotaxis | +0.8% | Städtische Zentren in den USA, China und der EU | Langfristig (≥ 4 Jahre) |
| Versicherungsrabatte für MFA-Systeme | +0.6% | Nordamerika und EU-Märkte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Weite Verbreitung von Fingerabdrucksensoren in Smartphone-Qualität in mittelpreisigen Fahrzeugen
Die Demokratisierung kapazitiver Fingerabdrucksensoren von Premium-Smartphones auf Fahrzeuge des mittleren Marktsegments beschleunigt die biometrische Akzeptanz in Preissegmenten, die zuvor von traditionellen Schlüsselsystemen dominiert wurden. Die Markteinführung von automobiltauglichen Fingerabdrucksensor-ICs (CYFP10020A00 und CYFP10020S00) durch Infineon im Oktober 2024, die im Bereich von -40 °C bis +105 °C betrieben werden, demonstriert die technische Reife, die für den Massenmarkteinsatz erforderlich ist [1]. Diese Sensoren lassen sich in bestehende Mikrocontroller-Architekturen integrieren und bieten gleichzeitig Trackpad-Funktionalität, was die Implementierungskomplexität für OEMs reduziert, die auf kostensensible Segmente abzielen. Personenkraftwagen des mittleren Preissegments integrieren kapazitive Fingerabdrucksensoren, die ursprünglich für Smartphones entwickelt wurden, wodurch die Stückkosten auf unter 5 USD gesenkt werden und OEMs biometrischen Zugang in Fahrzeugen unter 30.000 USD anbieten können.
OEM-Vorstoß für passwortfreie In-Car-Zahlungen
Automobilhersteller integrieren biometrische Authentifizierung, um reibungslose Zahlungen im Fahrzeug für Kraftstoff, Mautgebühren, Parken und digitale Dienste zu ermöglichen, und eliminieren so die Notwendigkeit für Benutzer, während der Fahrt Passwörter einzugeben oder Zahlungskarten zu suchen. Mercedes-Benz hat das System Mercedes me Fuel & Pay in Partnerschaft mit Visa eingeführt, das es Fahrern ermöglicht, Kraftstoffkäufe per Fingerabdruckauthentifizierung zu autorisieren, die in das Infotainmentsystem des Fahrzeugs integriert ist. FORVIAs biometrische Authentifizierungslösung, die gemeinsam mit Smart Eye entwickelt und im April 2025 vorgestellt wurde, ermöglicht sichere Zahlungen und App-Zugriff über einen Katalog von mehr als 200 Anwendungen, die in 32 Automarken von 13 OEMs integriert sind, und positioniert den biometrischen Zugang als Einstiegspunkt für wiederkehrende Softwareeinnahmen.
ISO/SAE 21434 Cybersicherheitsmandate (2025)
ISO/SAE 21434, das 2025 in Kraft getreten ist, legt Anforderungen an das Cybersicherheits-Engineering für Straßenfahrzeuge fest und verpflichtet Automobilhersteller, risikobasierte Sicherheitskontrollen über den gesamten Fahrzeuglebenszyklus hinweg zu implementieren, einschließlich Zugangskontrollmechanismen, die gegen Relay-Angriffe und Diebstahl von Anmeldedaten resistent sind. Die biometrische Authentifizierung erfüllt die Anforderung der Norm nach starken, nicht übertragbaren Anmeldedaten, da Fingerabdrücke und Irismuster im Gegensatz zu RFID-Schlüsselanhängern nicht abgefangen oder wiedergegeben werden können. Die Verordnung gilt weltweit für Fahrzeuge, die in Märkten verkauft werden, die die Norm übernommen haben, darunter die Europäische Union, Japan, Südkorea und zunehmend Nordamerika, wo die NHTSA die bundesstaatlichen Kraftfahrzeugsicherheitsstandards an die Grundsätze von ISO/SAE 21434 angleicht. Die Compliance-Kosten treiben OEMs dazu, Authentifizierungsfunktionen in zentralisierte biometrische Module zu konsolidieren, anstatt mehrere diskrete Sicherheitsschichten einzusetzen, was den Übergang von passiven schlüssellosen Zugangssystemen zur aktiven biometrischen Verifizierung beschleunigt.
Biometrie-als-Dienst-Umsatzmodelle der Tier-1-Zulieferer
Automobilzulieferer der Tier-1-Ebene wechseln von einmaligen Sensorverkäufen zu abonnementbasierten Biometrie-als-Dienst-Modellen und lizenzieren Authentifizierungsalgorithmen sowie cloudbasierte Identitätsverwaltungsplattformen auf einer Pro-Fahrzeug- oder Pro-Transaktions-Basis an OEMs. Fingerprint Cards unterzeichnete im Juli 2023 eine Vereinbarung mit einem Tier-1-Automobilzulieferer zur Lizenzierung seiner Iriserkennungstechnologie für die Integration in Fahrerüberwachungssysteme, wodurch OEMs die biometrische Authentifizierung per Software-Update aktivieren können, ohne Hardware nachrüsten zu müssen. Dieser Ansatz steht im Einklang mit dem breiteren Wandel der Automobilindustrie hin zu softwaredefinierten Fahrzeugen, bei denen Funktionen per Over-the-Air-Update freigeschaltet und durch wiederkehrende Abonnements monetarisiert werden. Das Modell mindert auch die Investitionsausgaben der OEMs, da die Zulieferer die Kosten für die Algorithmusentwicklung, die Anti-Spoofing-Forschung und die Prüfung der regulatorischen Compliance tragen, während OEMs nur für eingesetzte Lizenzen zahlen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kälteprobleme bei preisgünstigen Fingerabdrucklesern | -1.2% | Nördliche Regionen, Kanada, nordische Länder | Kurzfristig (≤ 2 Jahre) |
| Risiko von Datenschutzklagen gemäß DSGVO und CCPA | -0.9% | EU, Kalifornien, globale Ausweitung | Mittelfristig (2–4 Jahre) |
| Keine globalen Standards für Spoofing-Tests | -0.7% | Global, Auswirkungen auf Premiumsegmente | Mittelfristig (2–4 Jahre) |
| VCSEL-Lieferkettenanfälligkeit | -0.5% | Global, konzentriert in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Zuverlässigkeitsprobleme bei Kälte für kostengünstige Fingerabdruckleser
Kapazitive Fingerabdrucksensoren, die in Türgriffen und Startknöpfen von Fahrzeugen eingesetzt werden, zeigen in kalten Klimazonen eine verminderte Leistung, wo die Hautleitfähigkeit um 30 % bis 50 % sinkt und die Sensordrift aufgrund der thermischen Kontraktion von Materialien und des Spannungsabfalls der Batterie zunimmt. Eine Studie der Carleton University ergab eine schwache Korrelation zwischen der Umgebungstemperatur und der Genauigkeit der Fingerabdruckerkennung unter kontrollierten Laborbedingungen. Dennoch dokumentierten reale Nutzerbeschwerden in Mercedes-EQE-Eigentümerforen wiederholte Authentifizierungsfehler bei Temperaturen unter -10 °C, was Fahrer dazu zwang, auf Ersatzschlüsselanhänger zurückzugreifen.
Datenschutz-Klagerisiko gemäß DSGVO und CCPA
Die Klassifizierung biometrischer Daten als sensible personenbezogene Daten gemäß der DSGVO und dem CCPA schafft erhebliche rechtliche Risiken für Automobilhersteller, mit potenziellen Bußgeldern von bis zu 4 % des weltweiten Umsatzes bei Nichteinhaltung. Die Erfahrungen der Lkw-Branche mit Datenschutzklagen im Zusammenhang mit biometrischen Daten gemäß dem Biometric Information Privacy Act (BIPA) von Illinois verdeutlichen die finanziellen Risiken, wobei jüngste Änderungen die Strafen begrenzen und gleichzeitig eine ausdrückliche schriftliche Einwilligung zur Datenerhebung vorschreiben [ 2]. Automobilanwendungen sind aufgrund grenzüberschreitender Datenübertragungen und unterschiedlicher nationaler Datenschutzbestimmungen komplex und erfordern Datenverwaltungssysteme, die Kosten und betriebliche Herausforderungen erhöhen. Klagsrisiken in europäischen und kalifornischen Märkten, wo die Datenschutzdurchsetzung streng ist, können zu regionalen Unterschieden in der Funktionalität biometrischer Merkmale führen. OEMs müssen Systemfähigkeiten mit der Einhaltung von Datenschutzvorschriften in Einklang bringen, was häufig zu eingeschränkter Funktionalität oder erhöhten rechtlichen und technischen Belastungen führt und sich auf die Systemwirtschaftlichkeit und die Benutzererfahrung auswirkt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Authentifizierungstyp:
Multimodale Integration treibt Premium-Einführung voranIm Jahr 2025 hielt die Fingerabdruckerkennung einen Marktanteil von 45,23 %, was den Fortschritt der Branche hin zu verbesserten Sicherheitsmaßnahmen für Premium-Anwendungen widerspiegelt. Die Iriserkennung wird das am schnellsten wachsende Authentifizierungssegment sein, mit einer bis 2031 prognostizierten CAGR von 27,58 %. Diese Wachstumsdiskrepanz verdeutlicht eine Marktteilung: Fahrzeuge im Mainstream-Segment setzen auf kosteneffiziente Fingerabdrucklösungen, während Luxus- und gewerbliche Anwendungen fortschrittliche multimodale Systeme bevorzugen, was durch höhere Sicherheitsimplementierungskosten gerechtfertigt wird. Die Segmente Gesichts- und Spracherkennung sind zwar kleiner, bleiben aber strategisch bedeutsam, insbesondere bei der freihändigen Bedienung und der Integration in Infotainmentsysteme. Das Premium-Segment umfasst zunehmend multimodale und Multi-Faktor-Authentifizierungssysteme (MFA), die biometrische Modalitäten kombinieren, um die Sicherheit bei hochwertigen Transaktionen zu gewährleisten und regulatorische Compliance-Anforderungen zu erfüllen.
Die Präsentation von Continental auf der CES 2025 mit unsichtbarer biometrischer Sensorik in Displays verdeutlicht die Bewegung der Branche hin zu integrierten multimodalen Systemen. Durch die Kombination von Gesichtserkennung mit der Überwachung von Vitalzeichen bieten diese Systeme umfassende Authentifizierungs- und Sicherheitslösungen. Solche Integrationen beheben die Einschränkungen von Einzelmodalitätssystemen und bieten zusätzliche Funktionalitäten, die Premium-Preisgestaltung unterstützen. Diese Segmentierung steht im Einklang mit dem Übergang der Automobilindustrie zu softwaredefinierten Fahrzeugen, bei denen biometrische Funktionen durch Over-the-Air-Updates aktualisiert werden können, sodass OEMs neue Authentifizierungsmethoden ohne Hardwareänderungen einführen können.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Fahrzeugtyp:
Nutzfahrzeugflotten führen Sicherheitsinnovationen anIm Jahr 2025 entfielen 63,14 % des Marktes auf Personenkraftwagen, was den Fokus der Flottenoperatoren auf Sicherheit, regulatorische Compliance und betriebliche Effizienz gegenüber Kostenbedenken unterstreicht. Nutzfahrzeuge werden das am schnellsten wachsende Segment darstellen, mit einer CAGR von 21,43 %. Die Einführung der biometrischen Identitätsverifizierung für Lkw-Zulassungen durch die FMCSA im Jahr 2025 hat eine obligatorische Einführung vorangetrieben und den biometrischen Einsatz in Nutzfahrzeugen vor Verbraucheranwendungen beschleunigt. Flottenanwendungen profitieren von zentralisierter Beschaffung und höherer Fahrzeugauslastung, was im Vergleich zu Privatfahrzeugen zu besseren Renditen bei Investitionen in biometrische Systeme führt. Biometrische Systeme für Nutzfahrzeuge sind häufig in Flottenmanagementplattformen integriert und bieten Betreibern Zugangskontrolle, Fahrerüberwachung und Compliance-Berichtsfunktionen, die über den grundlegenden Fahrzeugzugang hinausgehen.
Das Wachstum des Nutzfahrzeugsegments deutet auf einen potenziellen Technologietransfer zu Personenkraftwagen hin, da biometrische Systeme ausgereifter werden und steigende Produktionsvolumina die Kosten senken. Das Fleet Management Xtended Access System von Bosch veranschaulicht, wie gewerbliche Anwendungen Innovationen in Bereichen wie Fernzugriffsmanagement und Mehrfahrzeug-Authentifizierung fördern, die anschließend die Entwicklung von Verbraucherfahrzeugen beeinflussen. Dieses Transfermuster zeigt, dass Nutzfahrzeuge als Testgelände für biometrische Fortschritte dienen, die letztendlich Anwendungen in Personenkraftwagen erreichen.
Nach Komponente:
Software-Intelligenz transformiert den Hardware-WertIm Jahr 2025 entfielen 68,08 % des Marktanteils auf Hardwarekomponenten. Der Software- und KI-Stack wird jedoch ein erhebliches Wachstum mit einer CAGR von 19,76 % verzeichnen. Dieser Trend verdeutlicht den Wandel der Branche hin zu intelligenzgetriebenen biometrischen Systemen, bei denen fortschrittliche Algorithmen Differenzierung und Wertschöpfung vorantreiben. Das Wachstum spiegelt die Kommodifizierung biometrischer Sensoren und die zunehmende Abhängigkeit von maschinellen Lernalgorithmen für multimodale Fusion, Spoofing-Erkennung und kontinuierliche Authentifizierung wider. Softwarezentrierte Ansätze ermöglichen Over-the-Air-Updates, die die Systemleistung verbessern und neue Funktionen einführen, ohne Hardwareänderungen vorzunehmen. Dies schafft fortlaufende Umsatzmöglichkeiten für Lieferanten und verbesserte Funktionalität für Nutzer. Die Weiterentwicklung der Komponentensegmentierung steht im Einklang mit übergeordneten Trends in der Automobilindustrie, bei denen Hardware als Plattform für softwarebasierte Funktionen und Dienste dient.
Die Integration von Fingerabdrucksensoren mit Trackpad-Funktionalität durch Infineon veranschaulicht, wie Hardwareanbieter softwaregestützte Funktionen integrieren, um die Differenzierung in kommodifizierten Sensormärkten aufrechtzuerhalten. Das Wachstum des Softwaresegments zeigt, dass erfolgreiche biometrische Implementierungen zunehmend von algorithmischer Raffinesse statt von Sensorhardware-Spezifikationen abhängen. Diese Verschiebung der Wettbewerbsdynamik begünstigt Unternehmen mit starken KI- und maschinellen Lernfähigkeiten. Sie schafft auch Möglichkeiten für Technologieunternehmen und Softwarespezialisten, in traditionell hardwareorientierten Automobillieferketten Wert zu generieren.
Nach Vertriebskanal:
Nachrüstmarkt erschließt Legacy-WertIm Jahr 2025 hielten werkseitige OEM-Installationen einen dominanten Marktanteil von 84,31 %. Aftermarket- und Nachrüstlösungen werden ein rasantes Wachstum mit einer CAGR von 18,64 % verzeichnen. Dieses Wachstum schafft Möglichkeiten für integrierte und nachgerüstete biometrische Systeme. Die Expansion des Aftermarkts wird durch eine erhebliche installierte Fahrzeugbasis angetrieben, von der viele keinen Zugang zu werkseitigen biometrischen Systemen haben, aber von Nachrüstlösungen profitieren können. Dies ist besonders relevant bei gewerblichen Flottenanwendungen, bei denen Sicherheits-Upgrades Nachrüstinvestitionen rechtfertigen. Nachrüstlösungen stehen jedoch vor Herausforderungen wie der Integration in bestehende Fahrzeugelektronik und dem eingeschränkten Zugang zu Fahrzeugdatennetzwerken, was spezialisierte Ansätze erfordert, die sich von werkseitig integrierten Systemen unterscheiden. Die Aufteilung der Vertriebskanäle verdeutlicht separate Marktsegmente mit einzigartigen Wertversprechen, technischen Anforderungen und Wettbewerbsdynamiken.
Das Remote Cloud Key System von Continental veranschaulicht einen nachrüstfreundlichen Ansatz, der biometrisch gestützten Zugang bietet, ohne eine umfangreiche Fahrzeugintegration zu erfordern. Es nutzt Bluetooth und Batteriestrom, um die Installationskomplexität zu reduzieren. Das Wachstum im Aftermarket-Segment spiegelt eine erhebliche Nachfrage nach biometrischem Fahrzeugzugang bei bestehenden Fahrzeugbesitzern wider und schafft Möglichkeiten für Lieferanten, kosteneffektive Nachrüstlösungen zu entwickeln. Dieser Trend erweitert den Markt über den Neufahrzeugverkauf hinaus auf die größere Bevölkerung bestehender Fahrzeuge und vergrößert den gesamten adressierbaren Markt für biometrische Zugangssysteme erheblich.
Geografische Analyse
APAC-Markt für biometrische Fahrzeugzugangssysteme
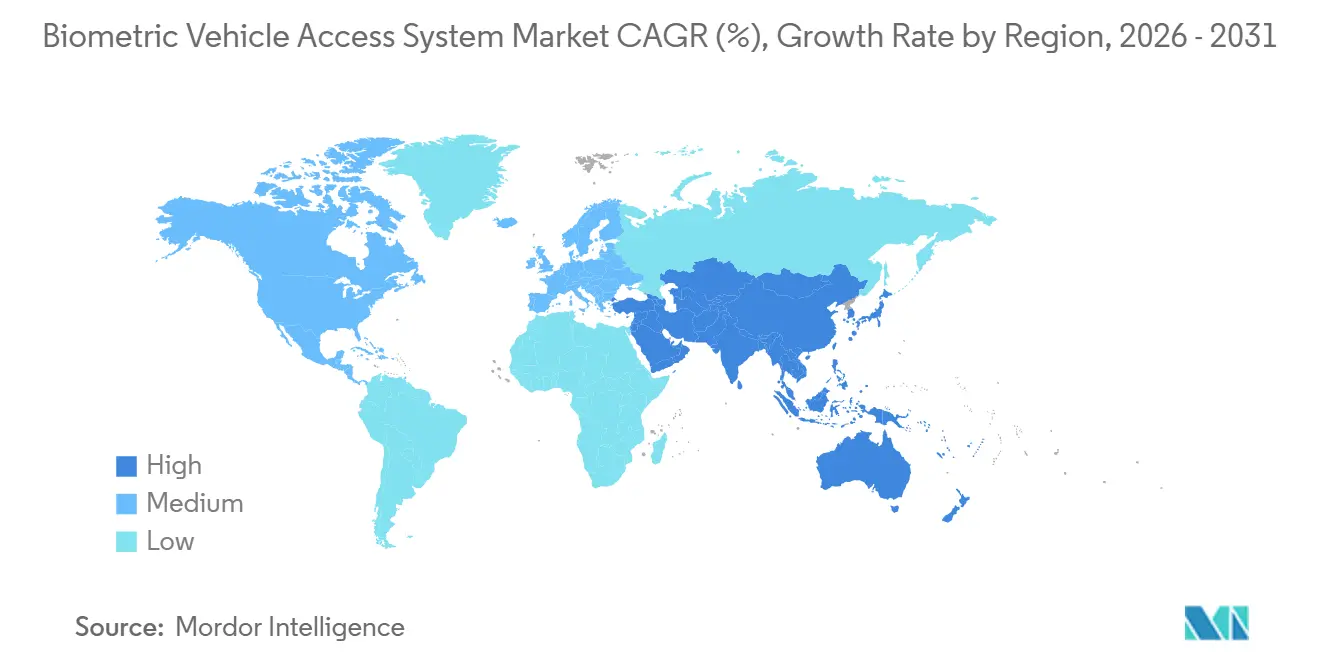
Der asiatisch-pazifische Raum führte im Jahr 2025 mit einem Marktanteil von 30,47 % und wird bis 2031 mit einer CAGR von 18,61 % wachsen, angetrieben durch die aggressive biometrische Integration chinesischer Automobilhersteller und unterstützende staatliche Richtlinien für die Entwicklung intelligenter FahrzeugeBiometrie gewinnt für Automobilhersteller und Fahrer an Relevanz, Biometric Update, biometricupdate.com.">[3]. Staatliche Roadmaps für intelligente vernetzte Fahrzeuge betonen die multimodale Fahreridentifikation als grundlegende Komponente. Lieferantenaufträge steigen, wenn lokale Behörden diese Funktion in die Level-3-Autonomiebewertung einbeziehen. Taiwans Lextar hat die Serienproduktion von VCSELs gemäß den AEC-Q102-Standards aufgenommen und damit eine stabile Versorgung für den Inlands- und Exportmarkt sichergestellt. Dies senkt die Kosten und fördert höhere Adoptionsraten.
Nordamerika-Markt für biometrische Fahrzeugzugangssysteme
Nordamerika belegt den zweiten Platz beim Umsatz, unterstützt durch Vorschriften, die eine biometrische Validierung bei der Erneuerung von Führerscheinen für gewerbliche Kraftfahrzeugführer vorschreiben. Dies hat Nachrüstprogramme für Fahrzeugflotten angeregt. Detroiter Automobilhersteller verfolgen abonnementbasierte Umsatzmodelle, die auf digitalen Geldbörsen basieren, während US-Verbraucher zunehmend die Gesichtserkennung an Zapfsäulen nutzen, begünstigt durch die Vertrautheit mit Smartphone-Erfahrungen. Herausforderungen hinsichtlich der Zuverlässigkeit bei Kälte schränken die Akzeptanz in Regionen wie dem Mittleren Westen und Kanada ein, bis Sensoren zuverlässig bei −30 °C betrieben werden können.
Europa-Markt für biometrische Fahrzeugzugangssysteme
Europa entwickelt sich stetig weiter, angetrieben durch die Einhaltung der ISO/SAE 21434 und den Wettbewerb unter deutschen Premiumautomobilherstellern. Die DSGVO schreibt eine lokale Datenspeicherung mit Verschlüsselung vor und drängt Architekturen hin zu Edge-KI-Chips in Fahrerüberwachungskameras. Tier-1-Zulieferer wie Bosch und Valeo setzen auf Privacy-by-Design und wandeln Compliance-Kosten in Markenvorteile um. Obwohl die Stückzahlen in Europa hinter denen in Asien zurückbleiben, sind die durchschnittlichen Verkaufspreise pro Einheit in der Region weltweit am höchsten, da Verbraucher eine nahtlose Multi-Faktor-Authentifizierung in Verbindung mit dem Teilen digitaler Schlüssel fordern.
Wettbewerbslandschaft
Tier-1-Automobilzulieferer wie Continental, Bosch, Denso und Valeo kooperieren mit Biometriespezialisten wie Fingerprint Cards, Synaptics, Smart Eye und Safran, um Authentifizierungsmodule in Cockpit-Elektronik und Zugangssysteme zu integrieren. Der Wettbewerb verschärft sich entlang zweier Achsen: der Hardware-Kommodifizierung, die Sensormarginen komprimiert und Lieferanten mit Skalierung und vertikaler Integration begünstigt, sowie der Algorithmus-Differenzierung, die Unternehmen belohnt, die überlegene Lebenderkennung, Anti-Spoofing-Fähigkeiten und datenschutzwahrende Architekturen liefern können.
Strategische Maßnahmen drehen sich zunehmend um Servicemodelle statt um Hardwarekosten. Bosch's Xtended Access wird als SaaS-Lizenz pro Fahrzeug verkauft, die Flotten jährlich erneuern; Continental's Invisible Biometrics Sensing Display bettet Kameras hinter OLED-Schichten ein und ermöglicht späteres Software-Freischalten für die medizinische Vitalzeichenüberwachung. Die Patentaktivität nimmt zu: Ford erhielt neue Patente für in Tastenfelder integrierte Fingerabdruckarrays, und GMs Cruise-Einheit meldete Ansprüche auf gestenbasierte Authentifizierung für fahrerlose Fahrzeuge an. Fusionen und Übernahmen häufen sich, da ASSA ABLOY Nischenanbieter von Ausweislesegeräten aufkauft, um diese im Automobilmarkt zu vertreiben. Gleichzeitig schließen Lieferanten mehrjährige VCSEL-Wafer-Vereinbarungen mit IQE und Lumentum ab, um optische Lagerbestände zu sichern.
Chancen in noch nicht erschlossenen Bereichen bestehen bei der multimodalen Authentifizierung für Robotaxis, bei denen Fahrgastverifizierung und Zahlungsautorisierung nicht-intrusive, kontinuierliche Identitätsprüfungen erfordern, sowie bei Aftermarket-Nachrüstlösungen für gewerbliche Flotten, die Versicherungsrabatte ohne Fahrzeugaustausch anstreben. Smart Eye und Fingerprint Cards präsentierten im März 2026 ein kombiniertes Gesichts- und Iris-Authentifizierungssystem, das eine Falschübereinstimmungsrate von 1 zu 1 Milliarde erreicht und eine kontinuierliche Authentifizierung aus bis zu 3 Metern Entfernung unterstützt, sodass eine Verifizierung während der gesamten Fahrt möglich ist, ohne dass Fahrgäste anhalten oder mit Sensoren interagieren müssen.
Marktführer der Branche für biometrische Fahrzeugzugangssysteme
-
Robert Bosch GmbH
-
Continental AG
-
Valeo SA
-
Synaptics Inc.
-
LG Electronics
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für biometrische Fahrzeugzugangssysteme Unternehmen in diesem Bericht
- Continental AG
- Robert Bosch GmbH
- Denso Corporation
- Safran SA
- Valeo SA
- Fingerprint Cards AB
- Synaptics Inc.
- Fujitsu Ltd
- Hitachi Ltd
- Methode Electronics
- Nuance Communications
- Cerence Inc.
- Thales Group
- Gentex Corporation
- LG Electronics
Neueste Industrielle Entwicklungen in Markt für biometrische Fahrzeugzugangssysteme
- März 2026: Smart Eye und Fingerprint Cards präsentierten auf der Auto China 2026 in Peking ein multimodales biometrisches Authentifizierungssystem, das Gesichts- und Iriserkennung kombiniert und eine Falschübereinstimmungsrate von 1 zu 1 Milliarde erreicht, indem zwei unabhängige biometrische Signale über eine einzige Kamera erfasst und fusioniert werden, mit Unterstützung für kontinuierliche Authentifizierung in Entfernungen von bis zu 3 Metern für die Zugangskontrolle und Personalisierung im Fahrzeug. Das System läuft auf dedizierter Hardware, die von Smart Eye entwickelt wurde, und richtet sich an die Automobil-, Smart-Home-, Cybersicherheits- und Hochsicherheitssektoren, einschließlich Strafverfolgung und Verteidigung.
- August 2025: WITTE Automotive und trinamiX präsentierten auf der IAA Mobility 2025 in München ein Konzeptfahrzeug mit einem in die B-Säule integrierten Gesichtsauthentifizierungssystem, das 2D-Gesichtserkennung mit trinamiX' patentierter Strahlprofilanalyse-Biometrie-Bildgebung und Lebenderkennung kombiniert, um echte Menschen von ultrarealistischen Masken und Deepfakes zu unterscheiden. Das System eliminiert die Notwendigkeit physischer Türgriffe und ermöglicht neue Fahrzeugdesignmöglichkeiten, und bietet Diebstahlschutz, indem sichergestellt wird, dass nur vorregistrierte Personen das Fahrzeug entriegeln können.
Umfang des globalen Marktberichts für biometrische Fahrzeugzugangssysteme
Segmentierungsübersicht
| Fingerabdruckerkennung |
| Gesichtserkennung |
| Iriserkennung |
| Spracherkennung |
| Multimodal/MFA |
| Personenkraftwagen |
| Nutzfahrzeuge |
| Hardware |
| Software/KI-Stack |
| OEM-Werkseinbau |
| Nachrüstmarkt |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Übriges Nordamerika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Niederlande | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Südkorea | |
| Indien | |
| Australien | |
| Übriges Asien-Pazifik | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Authentifizierungstyp | Fingerabdruckerkennung | |
| Gesichtserkennung | ||
| Iriserkennung | ||
| Spracherkennung | ||
| Multimodal/MFA | ||
| Nach Fahrzeugtyp | Personenkraftwagen | |
| Nutzfahrzeuge | ||
| Nach Komponente | Hardware | |
| Software/KI-Stack | ||
| Nach Vertriebskanal | OEM-Werkseinbau | |
| Nachrüstmarkt | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Übriges Nordamerika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Niederlande | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Südkorea | ||
| Indien | ||
| Australien | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß wird der Markt für biometrische Fahrzeugzugangssysteme bis 2031 sein?
Die Marktgröße für biometrische Fahrzeugzugangssysteme wurde 2025 auf 1,49 Milliarden USD geschätzt und wird bis 2031 voraussichtlich 2,89 Milliarden USD erreichen, bei einer CAGR von 11,32 % während des Prognosezeitraums (2026–2031)
Welche Region führt den Markt für biometrische Fahrzeugzugangssysteme an?
Der asiatisch-pazifische Raum erzielte im Jahr 2025 einen Umsatzanteil von 30,47 % und wird mit der schnellsten CAGR von 18,61 % wachsen, angetrieben durch aggressive Einsätze chinesischer Automobilhersteller und unterstützende politische Rahmenbedingungen.
Warum führen Nutzfahrzeuge die biometrische Einführung schneller durch als Personenkraftwagen?
FMCSA-Identitätsverifizierungsregeln und Flottenversicherungsrabatte schaffen einen unmittelbaren ROI und treiben eine CAGR von 21,43 % für Nutzfahrzeuginstallationen an.
Welche Herausforderungen könnten die künftige Einführung hemmen?
Senzorzuverlässigkeit bei Kälte, strenge Datenschutzvorschriften wie DSGVO und CCPA sowie periodische VCSEL-Versorgungsengpässe üben jeweils Abwärtsdruck auf die Gesamt-CAGR-Prognosen aus.
Sind Nachrüstlösungen eine tragfähige Chance?
Ja; Aftermarket-Kits werden mit einer CAGR von 18,64 % wachsen und ermöglichen es Flottenoperatoren und Gebrauchtwagenhändlern, bestehenden Fahrzeugen biometrischen Zugang hinzuzufügen, ohne OEM-Unterstützung zu benötigen.