
Tamaño y Participación del Mercado de Sistemas de Acceso Vehicular Biométrico
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 1.66 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.89 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 11.32 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sistemas de Acceso Vehicular Biométrico por Mordor Intelligence
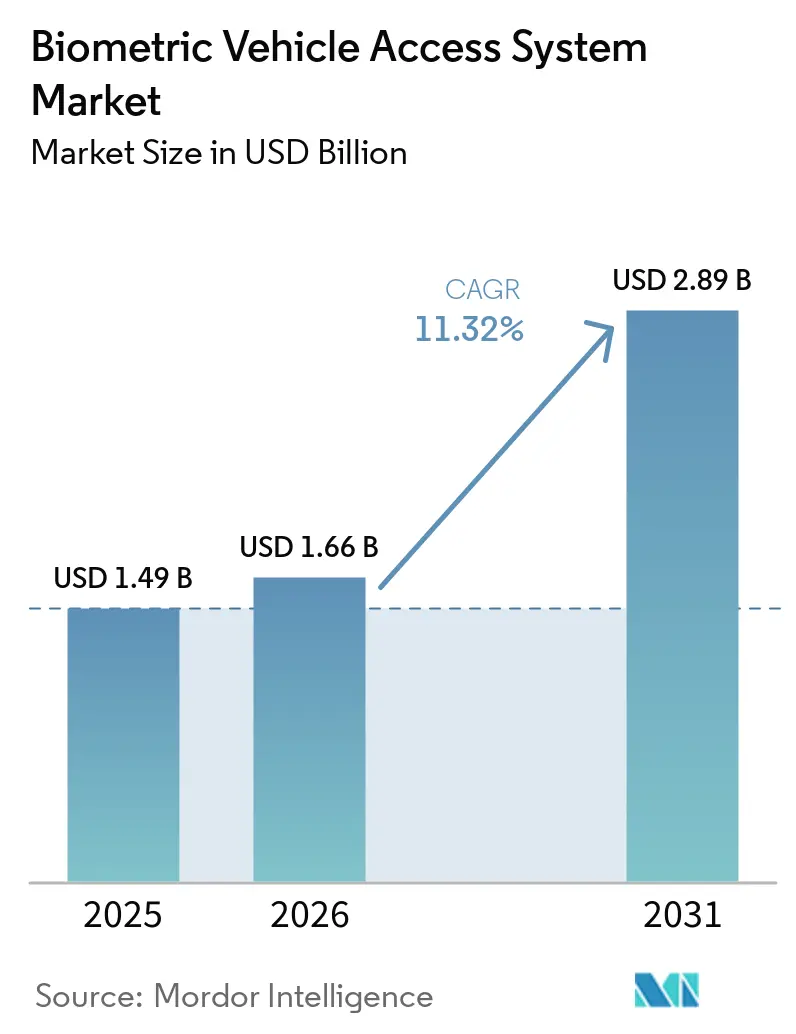
El tamaño del Mercado de Sistemas de Acceso Vehicular Biométrico fue valorado en 1,49 mil millones de USD en 2025 y se estima que crecerá desde 1,66 mil millones de USD en 2026 hasta alcanzar 2,89 mil millones de USD en 2031, a una CAGR del 11,32% durante el período de pronóstico (2026-2031). El crecimiento surge de la convergencia de tres fuerzas: los mandatos de ciberseguridad ISO/SAE 21434 que entraron en vigor en 2025 y obligan a los fabricantes de automóviles a reforzar las capas de control de acceso, la proliferación de sensores de huellas dactilares de clase smartphone en vehículos de precio medio donde la presión sobre el costo de materiales había confinado previamente la biometría a los segmentos de lujo, y las estrategias de los fabricantes de equipos originales (OEM) para monetizar el comercio dentro del vehículo a través de canales de pago sin contraseña que requieren una autenticación sólida del cliente.
Conclusiones Clave del Informe
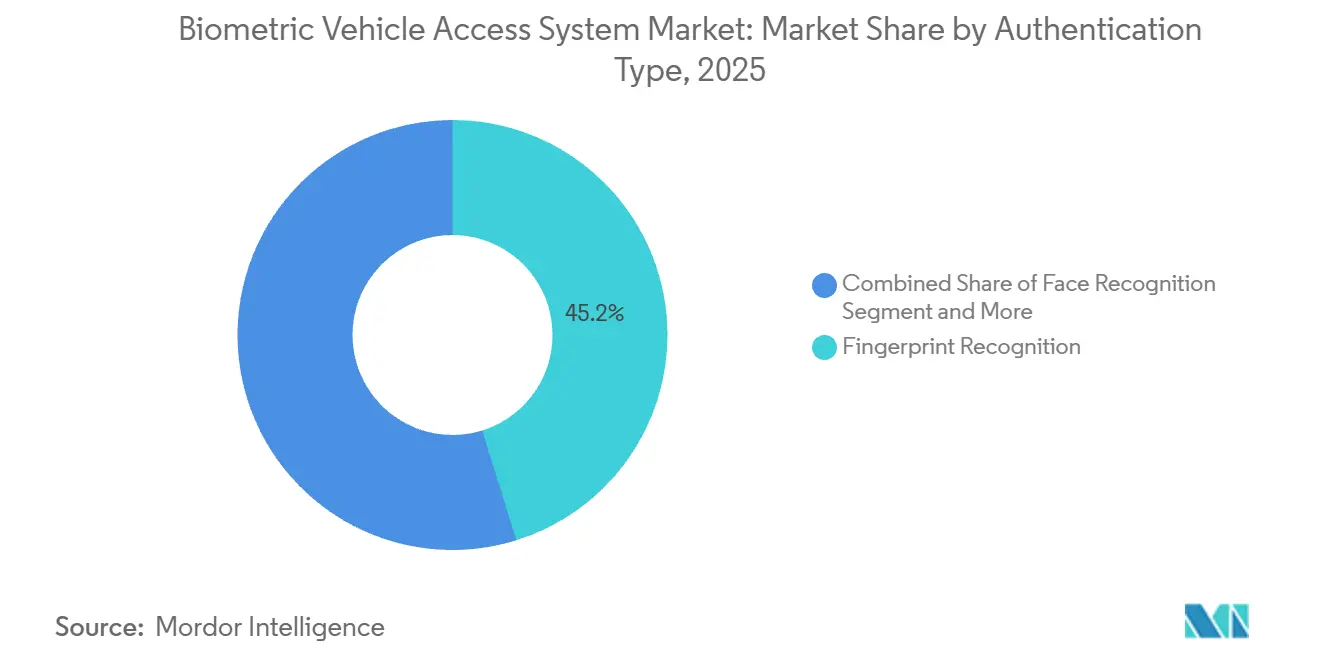
- Por tipo de autenticación, el reconocimiento de huellas dactilares lideró con una participación de ingresos del 45,23% en 2025; se proyecta que el reconocimiento de iris se expandirá a una CAGR del 27,58% hasta 2031.
- Por tipo de vehículo, los automóviles de pasajeros mantuvieron una participación del 63,14% del mercado de sistemas de acceso vehicular biométrico en 2025, mientras que los vehículos comerciales avanzan a una CAGR del 21,43% hasta 2031.
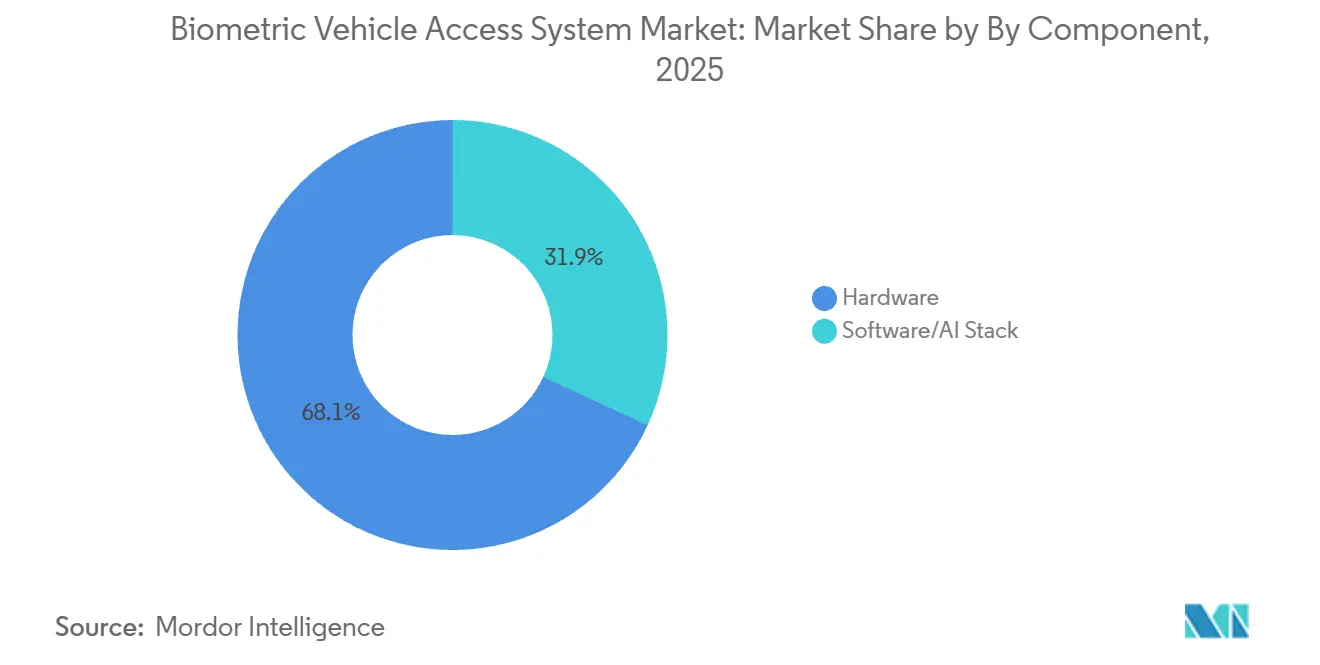
- Por componente, el hardware representó el 68,08% de la participación del mercado de sistemas de acceso vehicular biométrico en 2025; se prevé que el segmento de software e inteligencia artificial crezca a una CAGR del 19,76% hasta 2031.
- Por canal de ventas, las instalaciones de fábrica OEM representaron el 84,31% del tamaño del mercado de sistemas de acceso vehicular biométrico en 2025. En contraste, las soluciones de adaptación para el mercado de posventa están proyectadas para crecer a una CAGR del 18,64% entre 2026 y 2031.
- Por geografía, Asia-Pacífico capturó una participación del 30,47% en 2025 y avanza a una CAGR del 18,61% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Sensores de Huellas Dactilares Comunes en Automóviles de Precio Medio | +2.8% | Global, con Asia-Pacífico liderando la adopción | Mediano plazo (2-4 años) |
| Impulso de los OEM hacia Pagos sin Contraseña | +2.1% | Segmentos premium de América del Norte y la UE | Corto plazo (≤ 2 años) |
| Mandato de Ciberseguridad ISO/SAE 21434 | +1.9% | Global, cumplimiento obligatorio | Corto plazo (≤ 2 años) |
| Modelos de Biometría como Servicio de Proveedores de Nivel 1 | +1.4% | América del Norte y la UE, en expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Pilotos de Acceso Multifactor en Robotaxis | +0.8% | Centros urbanos en EE. UU., China y la UE | Largo plazo (≥ 4 años) |
| Descuentos de Seguros para Sistemas MFA | +0.6% | Mercados de América del Norte y la UE | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Ubicuidad de los Sensores de Huellas Dactilares de Clase Smartphone en Automóviles de Precio Medio
La democratización de los sensores de huellas dactilares capacitivos, desde los smartphones premium hasta los vehículos de mercado medio, acelera la adopción biométrica en segmentos de precio previamente dominados por los sistemas de llave tradicionales. El lanzamiento en octubre de 2024 por parte de Infineon de circuitos integrados de sensores de huellas dactilares con certificación automotriz (CYFP10020A00 y CYFP10020S00) que operan entre -40 °C y +105 °C demuestra la madurez técnica requerida para el despliegue masivo en el mercado [1]Infineon presenta nuevos circuitos integrados de sensores de huellas dactilares para identificación y autenticación en aplicaciones automotrices,
infineon.com. . Estos sensores se integran con las arquitecturas de microcontroladores existentes al tiempo que proporcionan funcionalidad de panel táctil, reduciendo la complejidad de implementación para los OEM que apuntan a segmentos sensibles al costo. Los automóviles de pasajeros de precio medio están integrando sensores de huellas dactilares capacitivos desarrollados originalmente para smartphones, reduciendo los costos por unidad a menos de 5 USD y permitiendo a los OEM ofrecer acceso biométrico en vehículos con precios inferiores a 30.000 USD.
Impulso de los OEM hacia Pagos dentro del Vehículo sin Contraseña
Los fabricantes de automóviles están incorporando autenticación biométrica para habilitar pagos sin fricción dentro del vehículo para combustible, peajes, estacionamiento y servicios digitales, eliminando la necesidad de que los usuarios ingresen contraseñas o recuperen tarjetas de pago mientras conducen. Mercedes-Benz lanzó el sistema Mercedes me Fuel & Pay en asociación con Visa, permitiendo a los conductores autorizar compras de combustible mediante autenticación por huella dactilar integrada en el sistema de infoentretenimiento del vehículo. La solución de autenticación biométrica de FORVIA, desarrollada con Smart Eye y presentada en abril de 2025, permite pagos seguros y acceso a aplicaciones en un catálogo de más de 200 aplicaciones integradas en 32 marcas de automóviles de 13 OEM, posicionando el acceso biométrico como la puerta de entrada a los ingresos recurrentes por software.
Mandatos de Ciberseguridad ISO/SAE 21434 (2025)
La norma ISO/SAE 21434, que entró en vigor en 2025, establece los requisitos de ingeniería de ciberseguridad para los vehículos de carretera y exige que los fabricantes de automóviles implementen controles de seguridad basados en riesgos a lo largo del ciclo de vida del vehículo, incluidos mecanismos de control de acceso resistentes a ataques de retransmisión y robo de credenciales. La autenticación biométrica satisface el requisito de la norma de contar con credenciales sólidas e intransferibles, ya que las huellas dactilares y los patrones de iris no pueden ser interceptados ni reproducidos como ocurre con los llaveros RFID. La regulación se aplica globalmente a los vehículos vendidos en mercados que han adoptado la norma, incluidos la Unión Europea, Japón, Corea del Sur y, cada vez más, América del Norte, donde la NHTSA está alineando los estándares federales de seguridad de vehículos de motor con los principios de la norma ISO/SAE 21434. Los costos de cumplimiento están impulsando a los OEM a consolidar las funciones de autenticación en módulos biométricos centralizados en lugar de implementar múltiples capas de seguridad discretas, acelerando el cambio de los sistemas de entrada sin llave pasivos a la verificación biométrica activa.
Modelos de Ingresos de "Biometría como Servicio" de los Proveedores de Nivel 1
Los proveedores automotrices de primer nivel están transitando de las ventas únicas de sensores a modelos de biometría como servicio basados en suscripción, licenciando algoritmos de autenticación y plataformas de gestión de identidad en la nube a los OEM sobre una base por vehículo o por transacción. Fingerprint Cards firmó un acuerdo con un proveedor automotriz de primer nivel en julio de 2023 para licenciar su tecnología de reconocimiento de iris para su integración en sistemas de monitoreo del conductor, permitiendo a los OEM activar la autenticación biométrica mediante actualizaciones de software sin necesidad de adaptaciones de hardware. Este enfoque se alinea con el cambio más amplio de la industria automotriz hacia los vehículos definidos por software, en los que las funciones se desbloquean mediante actualizaciones inalámbricas y se monetizan a través de suscripciones recurrentes. El modelo también mitiga el gasto de capital de los OEM, ya que los proveedores asumen el costo del desarrollo de algoritmos, la investigación contra la suplantación de identidad y las pruebas de cumplimiento normativo, mientras que los OEM solo pagan por las licencias implementadas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Problemas en Climas Fríos con Lectores de Huellas Dactilares de Bajo Costo | -1.2% | Regiones del norte, Canadá, países nórdicos | Corto plazo (≤ 2 años) |
| Riesgo de Litigios por Privacidad de Datos bajo el RGPD y la CCPA | -0.9% | UE, California, en expansión global | Mediano plazo (2-4 años) |
| Ausencia de Estándares Globales de Pruebas contra Suplantación | -0.7% | Global, afectando segmentos premium | Mediano plazo (2-4 años) |
| Vulnerabilidad en la Cadena de Suministro de VCSEL | -0.5% | Global, concentrado en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Problemas de Fiabilidad en Climas Fríos para Lectores de Huellas Dactilares de Bajo Costo
Los sensores de huellas dactilares capacitivos instalados en manijas de puertas de vehículos y botones de arranque experimentan un rendimiento degradado en climas fríos, donde la conductancia de la piel disminuye entre un 30% y un 50% y la deriva del sensor aumenta debido a la contracción térmica de los materiales y la caída de voltaje de la batería. Un estudio de la Universidad de Carleton encontró una correlación débil entre la temperatura ambiente y la precisión del reconocimiento de huellas dactilares en condiciones de laboratorio controladas. Sin embargo, las quejas de usuarios del mundo real en los foros de propietarios del Mercedes EQE documentaron fallos de autenticación repetidos cuando las temperaturas caían por debajo de -10 °C, obligando a los conductores a recurrir a los llaveros de respaldo.
Riesgo de Litigios por Privacidad de Datos bajo el RGPD y la CCPA
La clasificación de los datos biométricos como información personal sensible bajo el RGPD y la CCPA crea una exposición legal significativa para los fabricantes de automóviles, con multas potenciales de hasta el 4% de los ingresos globales por incumplimiento. La experiencia de la industria del transporte de carga con litigios de privacidad biométrica bajo la Ley de Privacidad de Información Biométrica (BIPA) de Illinois demuestra los riesgos financieros, con enmiendas recientes que limitan las sanciones al tiempo que exigen el consentimiento escrito explícito para la recopilación de datos [2]Pamella De Leon, Mitigación de riesgos legales contra la recopilación de datos biométricos de conductores de camiones,
Commercial Carrier Journal, ccjdigital.com.. Las aplicaciones automotrices enfrentan complejidad debido a las transferencias de datos transfronterizas y las diversas regulaciones nacionales de privacidad, lo que requiere sistemas de gobernanza de datos que aumentan los costos y los desafíos operativos. Los riesgos de litigios en los mercados europeos y de California, donde la aplicación de la privacidad es estricta, pueden conducir a diferencias regionales en la funcionalidad de las características biométricas. Los OEM deben equilibrar las capacidades del sistema con el cumplimiento de la privacidad, lo que a menudo resulta en una funcionalidad reducida o en mayores cargas legales y técnicas, afectando la economía del sistema y la experiencia del usuario.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Autenticación:
La Integración Multimodal Impulsa la Adopción PremiumEn 2025, el reconocimiento de huellas dactilares mantiene una participación de mercado del 45,23%, lo que refleja la progresión de la industria hacia medidas de seguridad mejoradas para aplicaciones premium. El reconocimiento de iris es el segmento de autenticación de más rápido crecimiento, con una CAGR proyectada del 27,58% hasta 2031. Esta disparidad de crecimiento pone de relieve una división del mercado: los vehículos convencionales adoptan soluciones de huellas dactilares rentables, mientras que las aplicaciones de lujo y comerciales prefieren sistemas multimodales avanzados, justificados por mayores costos de implementación de seguridad. Los segmentos de reconocimiento facial y de voz, aunque más pequeños, siguen siendo estratégicamente significativos, particularmente en operaciones manos libres y en la integración con sistemas de infoentretenimiento. El segmento premium incorpora cada vez más sistemas de autenticación multimodal y de múltiples factores (MFA), combinando modalidades biométricas para garantizar la seguridad en transacciones de alto valor y cumplir con los requisitos de cumplimiento normativo.
La presentación de Continental en el CES 2025 de pantallas con detección biométrica invisible demuestra el movimiento de la industria hacia sistemas multimodales integrados. Al combinar el reconocimiento facial con el monitoreo de signos vitales, estos sistemas proporcionan soluciones integrales de autenticación y seguridad. Dichas integraciones abordan las limitaciones de los sistemas de modalidad única al tiempo que ofrecen funcionalidades adicionales que respaldan los precios premium. Esta segmentación se alinea con la transición de la industria automotriz hacia los vehículos definidos por software, donde las capacidades biométricas pueden actualizarse mediante actualizaciones inalámbricas, permitiendo a los OEM introducir nuevos métodos de autenticación sin modificaciones de hardware.


Por Tipo de Vehículo:
Las Flotas Comerciales Lideran la Innovación en SeguridadEn 2025, los automóviles de pasajeros representaron el 63,14% del mercado, destacando el enfoque de los operadores de flotas en la seguridad, el cumplimiento normativo y la eficiencia operativa por encima de las preocupaciones de costos. Los vehículos comerciales representaron el segmento de más rápido crecimiento, con una CAGR del 21,43%. La implementación planificada por parte de la FMCSA de la verificación de identidad biométrica para los registros de transporte de carga en 2025 se espera que impulse la adopción obligatoria, acelerando el despliegue biométrico en vehículos comerciales por delante de las aplicaciones de consumo. Las aplicaciones de flotas se benefician de la adquisición centralizada y una mayor utilización de los vehículos, lo que resulta en mejores retornos sobre las inversiones en sistemas biométricos en comparación con los vehículos personales. Los sistemas biométricos para vehículos comerciales a menudo se integran con plataformas de gestión de flotas, proporcionando a los operadores capacidades de control de acceso, monitoreo del conductor e informes de cumplimiento más allá del acceso básico al vehículo.
El crecimiento del segmento de vehículos comerciales sugiere una posible transferencia de tecnología a los vehículos de pasajeros a medida que los sistemas biométricos maduran y los volúmenes de producción reducen los costos. El sistema Fleet Management Xtended Access de Bosch ilustra cómo las aplicaciones comerciales fomentan la innovación en áreas como la gestión de acceso remoto y la autenticación de múltiples vehículos, que posteriormente influyen en el desarrollo de vehículos de consumo. Este patrón de transferencia indica que los vehículos comerciales sirven como campos de prueba para los avances biométricos que eventualmente llegan a las aplicaciones de automóviles de pasajeros.
Por Componente:
La Inteligencia de Software Transforma el Valor del HardwareEn 2025, los componentes de hardware representan el 68,08% de la participación de mercado. Sin embargo, los segmentos de software e inteligencia artificial exhiben un crecimiento significativo, con una CAGR del 19,76%. Esta tendencia pone de relieve el cambio de la industria hacia sistemas biométricos impulsados por la inteligencia, donde los algoritmos avanzados impulsan la diferenciación y el valor. El crecimiento refleja la mercantilización de los sensores biométricos y la creciente dependencia de los algoritmos de aprendizaje automático para la fusión multimodal, la detección de suplantación de identidad y la autenticación continua. Los enfoques centrados en el software permiten actualizaciones inalámbricas, mejorando el rendimiento del sistema e introduciendo nuevas capacidades sin cambios de hardware. Esto crea oportunidades de ingresos continuas para los proveedores y una funcionalidad mejorada para los usuarios. La evolución de la segmentación de componentes se alinea con las tendencias más amplias de la industria automotriz, donde el hardware sirve como plataforma para las características y servicios entregados por software.
La integración por parte de Infineon de sensores de huellas dactilares con funcionalidad de panel táctil ilustra cómo los proveedores de hardware incorporan características habilitadas por software para mantener la diferenciación en mercados de sensores mercantilizados. El crecimiento del segmento de software indica que las implementaciones biométricas exitosas dependen cada vez más de la sofisticación algorítmica en lugar de las especificaciones del hardware del sensor. Este cambio en la dinámica competitiva beneficia a las empresas con sólidas capacidades de inteligencia artificial y aprendizaje automático. También crea oportunidades para las empresas tecnológicas y los especialistas en software para capturar valor en las cadenas de suministro automotrices tradicionalmente centradas en el hardware.
Por Canal de Ventas:
La Adaptación para el Mercado Secundario Captura el Valor del Parque ExistenteEn 2025, las instalaciones de fábrica OEM mantienen una participación de mercado dominante del 84,31%. Las soluciones de posventa y adaptación están experimentando un rápido crecimiento, con una CAGR del 18,64%. Este crecimiento crea oportunidades para sistemas biométricos integrados y de adaptación. La expansión del mercado de posventa está impulsada por una base sustancial de vehículos instalados, muchos de los cuales no pueden acceder a los sistemas biométricos de fábrica pero pueden beneficiarse de las soluciones de adaptación. Esto es particularmente relevante en las aplicaciones de flotas comerciales, donde las actualizaciones de seguridad justifican las inversiones en adaptación. Sin embargo, las soluciones de adaptación enfrentan desafíos como la integración con la electrónica vehicular existente y el acceso limitado a las redes de datos del vehículo, lo que requiere enfoques especializados distintos de los sistemas integrados de fábrica. La división en los canales de ventas pone de relieve segmentos de mercado separados con propuestas de valor únicas, requisitos técnicos y dinámicas competitivas.
El sistema Remote Cloud Key de Continental ilustra un enfoque favorable a la adaptación, ofreciendo acceso habilitado por biometría sin requerir una integración vehicular extensa. Utiliza Bluetooth y energía de batería para reducir la complejidad de instalación. El crecimiento en el segmento de posventa refleja una demanda significativa de acceso vehicular biométrico entre los propietarios de vehículos existentes, creando oportunidades para que los proveedores desarrollen soluciones de adaptación rentables. Esta tendencia amplía el mercado más allá de las ventas de vehículos nuevos para incluir la mayor población de vehículos existentes, aumentando significativamente el mercado total direccionable para los sistemas de acceso biométrico.
Análisis Geográfico
Mercado de Sistemas de Acceso Vehicular Biométrico en APAC
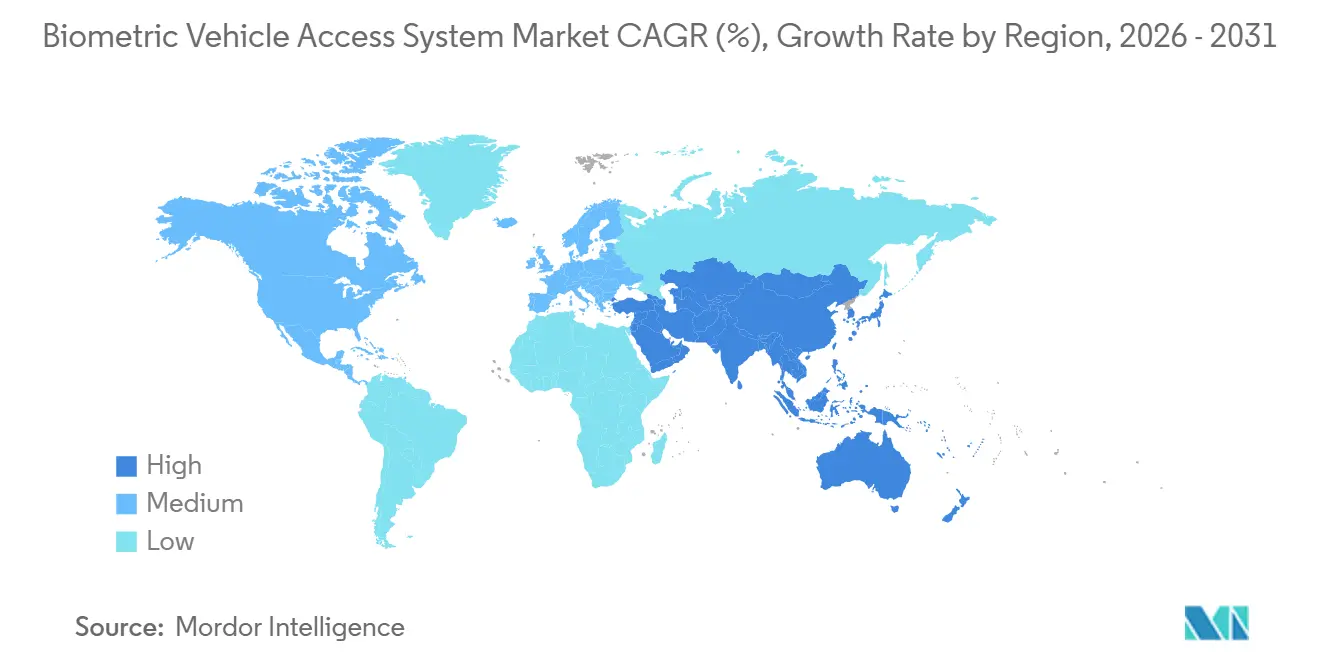
Asia-Pacífico lidera tanto la cuota de mercado con un 30,47% en 2025 como la tasa de crecimiento con una CAGR del 18,61% hasta 2031, impulsado por la agresiva integración biométrica de los fabricantes de automóviles chinos y las políticas gubernamentales de apoyo al desarrollo de vehículos inteligentes[3]Jack Shaw, La biometría avanza hacia la relevancia para los fabricantes de automóviles y los conductores,
Biometric Update, biometricupdate.com.. Las hojas de ruta gubernamentales para vehículos conectados inteligentes enfatizan la identificación multimodal del conductor como componente fundamental. Los pedidos a proveedores aumentan cuando las autoridades locales incluyen esta función en la puntuación de autonomía de Nivel 3. Lextar de Taiwán ha iniciado la producción en volumen de VCSELs de conformidad con las normas AEC Q102, garantizando un suministro estable para los mercados doméstico y de exportación. Esto reduce los costos y promueve tasas de adopción más elevadas.
Mercado de Sistemas de Acceso Vehicular Biométrico en América del Norte
América del Norte ocupa el segundo lugar en ingresos, respaldada por regulaciones que exigen la validación biométrica para las renovaciones de licencias de operadores de vehículos comerciales de motor. Esto ha impulsado programas de modernización de flotas. Los fabricantes de equipos originales de Detroit están adoptando modelos de ingresos basados en suscripción centrados en billeteras digitales, mientras que los consumidores estadounidenses adoptan cada vez más el reconocimiento facial en surtidores de combustible, impulsados por la familiaridad con las experiencias en teléfonos inteligentes. Los desafíos de fiabilidad en climas fríos limitan la adopción en regiones como el Medio Oeste y Canadá hasta que los sensores puedan operar de manera confiable a −30 °C.
Mercado de Sistemas de Acceso Vehicular Biométrico en Europa
Europa avanza de manera sostenida, impulsada por el cumplimiento de la norma ISO/SAE 21434 y la competencia entre los fabricantes de automóviles premium alemanes. El RGPD exige el almacenamiento local de datos con cifrado, lo que orienta las arquitecturas hacia chips de inteligencia artificial en el borde integrados en cámaras de monitoreo del conductor. Los proveedores de primer nivel como Bosch y Valeo enfatizan la privacidad desde el diseño, transformando los costos de cumplimiento en ventajas de marca. Si bien los volúmenes en Europa son inferiores a los de Asia, los precios de venta unitarios promedio de la región son los más altos a nivel mundial, ya que los consumidores demandan una autenticación multifactor fluida vinculada al intercambio de llaves digitales.

Panorama Competitivo
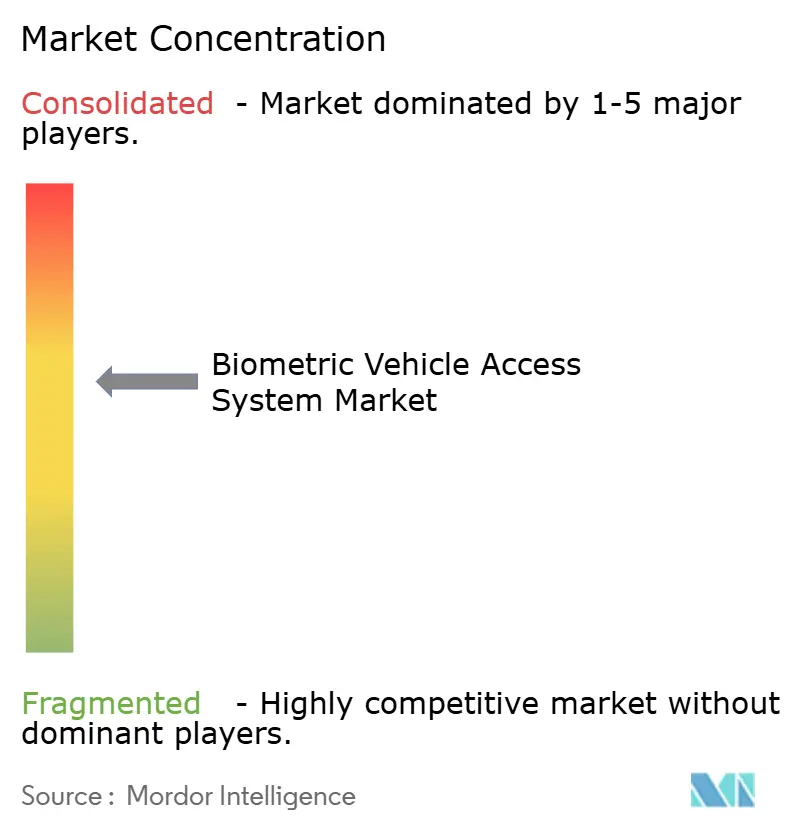
El mercado de sistemas de acceso vehicular biométrico sigue siendo fragmentado, con proveedores automotrices de primer nivel como Continental, Bosch, Denso y Valeo asociándose con especialistas en biometría como Fingerprint Cards, Synaptics, Smart Eye y Safran para integrar módulos de autenticación en la electrónica de cabina y los sistemas de acceso. La competencia se intensifica en dos ejes: la mercantilización del hardware, que comprime los márgenes de los sensores y favorece a los proveedores con escala e integración vertical, y la diferenciación algorítmica, que recompensa a las empresas que pueden ofrecer una detección de vivacidad superior, capacidades anti-suplantación de identidad y arquitecturas que preservan la privacidad.
Las estrategias clave giran cada vez más en torno a los modelos de servicio en lugar del costo del hardware. El sistema Xtended Access de Bosch se vende como una licencia de software como servicio por vehículo que las flotas renuevan anualmente; la Pantalla de Detección Biométrica Invisible de Continental incorpora cámaras detrás de capas OLED, permitiendo el desbloqueo posterior por software para el monitoreo de signos vitales de grado médico. La actividad de patentes se intensifica: Ford recibió nuevas concesiones para matrices de huellas dactilares integradas en teclados, y la unidad Cruise de GM presentó reclamaciones sobre autenticación basada en gestos para vehículos autónomos sin conductor. Las fusiones y adquisiciones se acumulan a medida que ASSA ABLOY compra empresas nicho de lectores de tarjetas para venta cruzada en el mercado automotriz. Al mismo tiempo, los proveedores celebran acuerdos plurianuales de obleas VCSEL con IQE y Lumentum para asegurar el inventario óptico.
Las oportunidades de espacio en blanco persisten en la autenticación multimodal para robotaxis, donde la verificación de pasajeros y la autorización de pagos requieren verificaciones de identidad continuas y no intrusivas, y en las soluciones de adaptación para el mercado de posventa para flotas comerciales que buscan descuentos en seguros sin reemplazo de vehículos. Smart Eye y Fingerprint Cards demostraron un sistema combinado de autenticación facial y de iris en marzo de 2026 que logra una tasa de coincidencia falsa de 1 en 1.000 millones y admite autenticación continua a distancias de hasta 3 metros, permitiendo la verificación durante todo un viaje sin requerir que los pasajeros se detengan o interactúen con los sensores.
Líderes de la Industria de Sistemas de Acceso Vehicular Biométrico
Robert Bosch GmbH
Continental AG
Valeo SA
Synaptics Inc.
LG Electronics
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Sistemas de Acceso Vehicular Biométrico
- Continental AG
- Robert Bosch GmbH
- Denso Corporation
- Safran SA
- Valeo SA
- Fingerprint Cards AB
- Synaptics Inc.
- Fujitsu Ltd
- Hitachi Ltd
- Methode Electronics
- Nuance Communications
- Cerence Inc.
- Thales Group
- Gentex Corporation
- LG Electronics

Recent Industry Developments in Mercado de Sistemas de Acceso Vehicular Biométrico
- Marzo de 2026: Smart Eye y Fingerprint Cards demostraron un sistema de autenticación biométrica multimodal que combina reconocimiento facial y de iris en Auto China 2026 en Pekín, logrando una tasa de coincidencia falsa de 1 en 1.000 millones al fusionar dos señales biométricas independientes capturadas a través de una sola cámara y admitiendo autenticación continua a distancias de hasta 3 metros para el control de acceso y la personalización dentro del vehículo. El sistema funciona con hardware dedicado desarrollado por Smart Eye y está dirigido a los sectores automotriz, hogar inteligente, ciberseguridad y de alta seguridad, incluidos las fuerzas del orden y la defensa.
- Agosto de 2025: WITTE Automotive y trinamiX presentaron un vehículo conceptual en IAA Mobility 2025 en Múnich con un sistema de autenticación facial integrado en el pilar B que combina el reconocimiento facial 2D con el análisis de perfil de haz patentado por trinamiX y la detección de vivacidad biométrica para diferenciar a personas reales de máscaras ultrarrealistas y falsificaciones profundas. El sistema elimina la necesidad de manijas de puertas físicas, permitiendo nuevas posibilidades de diseño vehicular, y proporciona protección contra el robo al garantizar que solo las personas preregistradas puedan desbloquear el vehículo.


Alcance del Informe Global del Mercado de Sistemas de Acceso Vehicular Biométrico
| Reconocimiento de Huellas Dactilares |
| Reconocimiento Facial |
| Reconocimiento de Iris |
| Reconocimiento de Voz |
| Multimodal/MFA |
| Automóviles de Pasajeros |
| Vehículos Comerciales |
| Hardware |
| Software/Pila de IA |
| Instalación de Fábrica OEM |
| Mercado Secundario/Adaptación |
| América del Norte | Estados Unidos |
| Canadá | |
| Resto de América del Norte | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Países Bajos | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| Corea del Sur | |
| India | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Autenticación | Reconocimiento de Huellas Dactilares | |
| Reconocimiento Facial | ||
| Reconocimiento de Iris | ||
| Reconocimiento de Voz | ||
| Multimodal/MFA | ||
| Por Tipo de Vehículo | Automóviles de Pasajeros | |
| Vehículos Comerciales | ||
| Por Componente | Hardware | |
| Software/Pila de IA | ||
| Por Canal de Ventas | Instalación de Fábrica OEM | |
| Mercado Secundario/Adaptación | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| Resto de América del Norte | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Países Bajos | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| Corea del Sur | ||
| India | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Qué tamaño tendrá el mercado de Sistemas de Acceso Vehicular Biométrico en 2031?
El tamaño del Mercado de Sistemas de Acceso Vehicular Biométrico fue valorado en 1,49 mil millones de USD en 2025 y se estima que alcanzará 2,89 mil millones de USD en 2031, a una CAGR del 11,32% durante el período de pronóstico (2026-2031)
¿Qué región lidera el mercado de sistemas de acceso vehicular biométrico?
Asia-Pacífico lidera con el 30,47% de los ingresos de 2025 y registra la CAGR más rápida del 18,61% gracias a los despliegues agresivos de los fabricantes de automóviles chinos y los marcos de política de apoyo.
¿Por qué los vehículos comerciales adoptan la biometría más rápido que los automóviles de pasajeros?
Las normas de verificación de identidad de la Administración Federal de Seguridad de Autotransportistas (FMCSA) y los descuentos de seguros para flotas crean un retorno de la inversión inmediato, impulsando una CAGR del 21,43% para las instalaciones en vehículos comerciales.
¿Qué desafíos podrían frenar la adopción futura?
La fiabilidad de los sensores en climas fríos, las estrictas regulaciones de privacidad como el RGPD y la CCPA, y las escaseces periódicas de suministro de VCSEL ejercen cada una presión a la baja sobre los pronósticos generales de CAGR.
¿Son las soluciones de adaptación una oportunidad viable?
Sí; los kits para el mercado secundario que crecen a una CAGR del 18,64% permiten a los operadores de flotas y concesionarios de vehículos usados agregar acceso biométrico a los vehículos existentes sin el apoyo del OEM.
Última actualización de la página el:



