
Taille et Part du Marché des ADAS pour Véhicules Commerciaux
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Taille du Marché (2026) | 18.5 Milliards de dollars |
| Taille du Marché (2031) | 43.58 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 18.69 % |
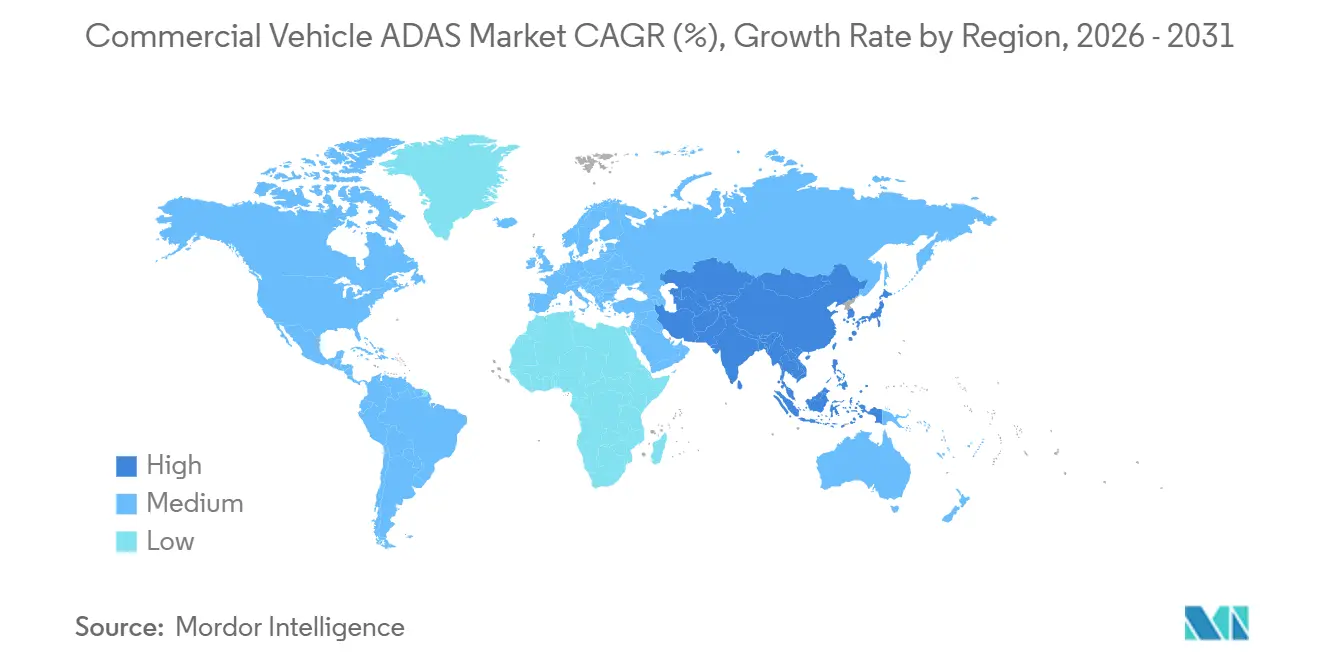
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
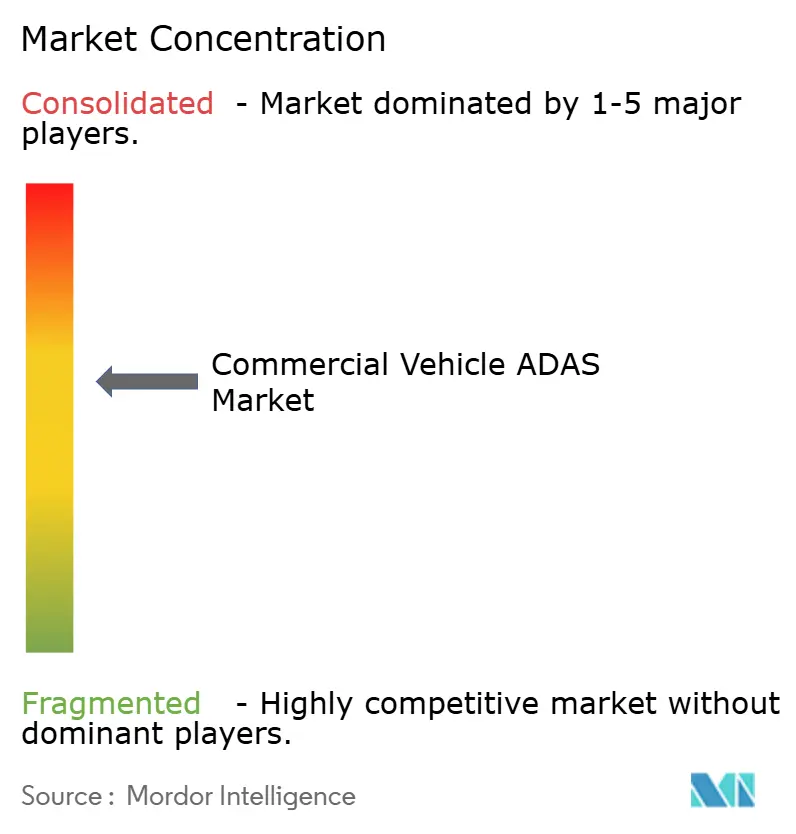
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des ADAS pour Véhicules Commerciaux par Mordor Intelligence
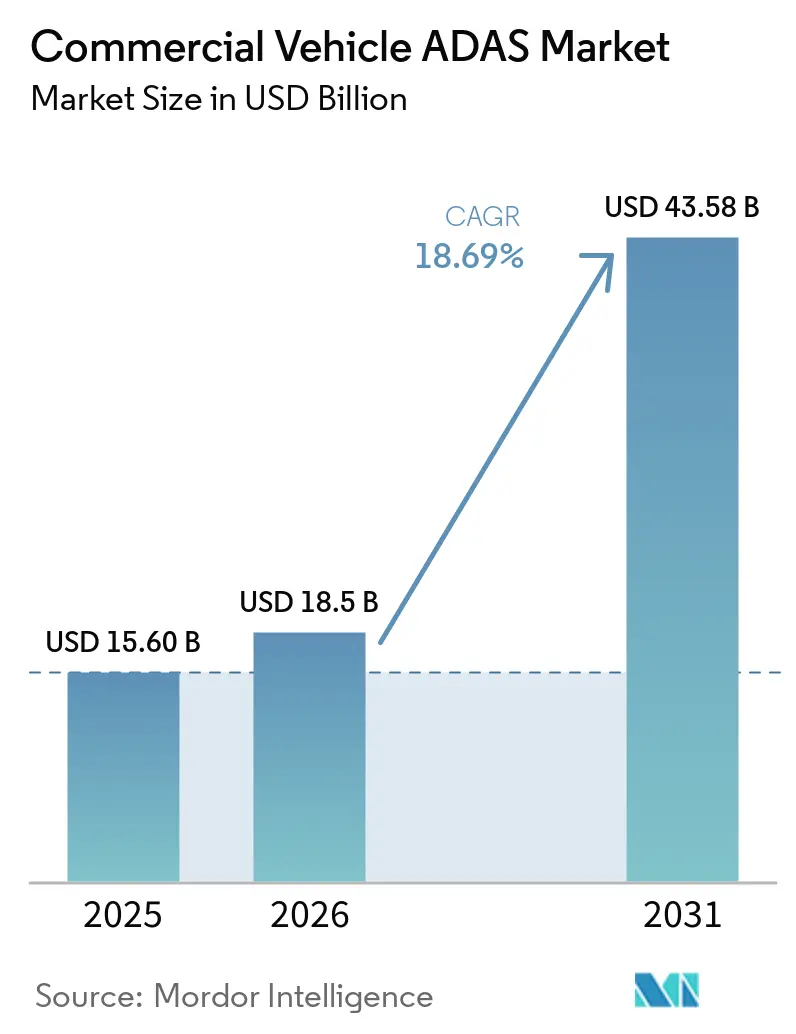
La taille du marché des ADAS pour véhicules commerciaux était évaluée à 15,60 milliards USD en 2025, et devrait progresser de 18,50 milliards USD en 2026 à 43,58 milliards USD d'ici 2031, avec un CAGR de 18,69 % sur la période 2026-2031. Les régulateurs de l'Union européenne, de l'Inde, de la Chine et des États-Unis traitent les fonctions d'aide à la conduite avancées comme des équipements de sécurité obligatoires, comprimant ainsi la courbe d'adoption technologique. Les assureurs lient les remises sur les primes à l'utilisation vérifiée par télématique, raccourcissant davantage les délais de retour sur investissement et rendant le marché des ADAS pour véhicules commerciaux indispensable à l'économie des flottes. Les fournisseurs de rang 1 réorientent leurs capitaux vers des architectures définies par logiciel tout en cédant leurs divisions à forte intensité matérielle, signalant que la valeur migre vers l'IA embarquée et les algorithmes de perception. Les opérateurs de transport longue distance en Amérique du Nord et en Europe pilotent des camions de niveau 4, et l'économie du rétrofit libère la demande dans les flottes existantes en Amérique du Sud, en Europe de l'Est et au Moyen-Orient.
Points Clés du Rapport
- Par système, le régulateur de vitesse adaptatif a dominé avec une part de 26,15 % des revenus du marché des ADAS pour véhicules commerciaux en 2025, tandis que la surveillance du conducteur devrait afficher la croissance la plus rapide, progressant à un CAGR de 20,05 % jusqu'en 2031.
- Par type de capteur, le radar représentait 49,05 % de la taille du marché des ADAS pour véhicules commerciaux en 2025, tandis que le LiDAR devrait croître à un CAGR de 19,72 % durant la période 2026-2031.
- Par type de véhicule, les véhicules commerciaux légers détenaient 68,13 % de la part du marché des ADAS pour véhicules commerciaux en 2025 ; les véhicules commerciaux moyens et lourds devraient se développer à un CAGR de 19,33 % jusqu'en 2031.
- Par canal de distribution, les canaux de montage OEM ont capté 74,33 % de la part du marché des ADAS pour véhicules commerciaux en 2025, tandis que les installations sur le marché secondaire devraient croître à un CAGR de 20,54 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique représentait 39,26 % de la part du marché des ADAS pour véhicules commerciaux en 2025 et progressera à un CAGR de 18,97 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Renforcement des Réglementations en Matière de Sécurité Routière | +4.2% | Union européenne, Inde, Chine, Amérique du Nord | Court terme (≤ 2 ans) |
| Avancées dans les architectures ADAS | +3.8% | Amérique du Nord, Union européenne, pôles Asie-Pacifique | Moyen terme (2-4 ans) |
| Mandats d'optimisation du coût total de possession des flottes | +3.1% | Amérique du Nord, Union européenne, corridors Asie-Pacifique à fort kilométrage | Moyen terme (2-4 ans) |
| Incitations ADAS liées à la télématique d'assurance | +2.5% | Amérique du Nord, Union européenne, pilotes au Brésil et aux Émirats arabes unis | Court terme (≤ 2 ans) |
| Mandat de surveillance du conducteur post-2026 | +2.3% | Union européenne, États membres de l'UNECE | Court terme (≤ 2 ans) |
| Kits de rétrofit pour flottes | +1.9% | Mondial, fort en Amérique du Sud, au Moyen-Orient et en Afrique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Renforcement des Réglementations en Matière de Sécurité Routière
Le règlement sur la sécurité générale 2022/1426 impose que tous les nouveaux véhicules commerciaux dans l'Union européenne soient équipés d'alertes de somnolence du conducteur, de freinage automatique et de détection d'angle mort. Ce règlement harmonise les spécifications dans l'ensemble des 27 États membres de l'Union européenne. L'Inde suit avec les mandats AIS-162, AIS-186 et AIS-188, entrés en vigueur en avril 2026 pour les nouveaux modèles et qui prendront effet en octobre 2026 pour les plateformes existantes. Ces mandats favoriseront l'inclusion de base, même dans les segments sensibles aux coûts. La norme chinoise GB 39901-2025 étendra les exigences de freinage d'urgence automatique aux fourgonnettes N1 à partir de janvier 2028. De plus, son code de conduite autonome autorisera les opérations de niveau 3 à partir de juillet 2027, établissant ainsi une échelle de performance progressive.[1]. Aux États-Unis, la règle proposée par la NHTSA sur le freinage des véhicules lourds est en cours d'examen final après la période de consultation publique de 2023. Les réglementations UNECE R131, R152, R171 et R157 fournissent des critères techniques harmonisés entre les signataires, réduisant la fragmentation de la conformité et facilitant le déploiement transfrontalier des flottes.
Avancées Technologiques dans les Piles Autonomes et ADAS
La fusion de capteurs converge vers des formats hybrides radar-caméra-LiDAR qui trouvent un équilibre entre coût et performance. Le SuperDrive 6.0 de PlusAI compresse un modèle de fondation de 10 milliards de paramètres en une variante embarquée de 0,5 milliard de paramètres, permettant la classification d'objets en temps réel sans latence cloud. Valeo a remporté des commandes pour un radar d'imagerie capable de prendre en charge le pilotage autoroutier de niveau 3 à 130 km/h, prouvant que le radar 4D peut se substituer au LiDAR dans des cas d'usage structurés et réduire significativement le coût de la nomenclature [2]. D'ici 2028, le LiDAR Movia S de MicroVision vise à atteindre une tarification compétitive, en utilisant des modules de balayage MEMS à 905 nm. Cette évolution étend sa portée au-delà des seuls camions haut de gamme. Les méthodes de fusion précoce combinent les données brutes du radar, du LiDAR et des caméras, améliorant la perception mais nécessitant davantage de puissance de calcul. En revanche, la fusion tardive réduit la latence mais risque un désalignement entre les modalités. Les équipementiers expérimentent les deux méthodes pour trouver le bon équilibre entre performance et coût.
Mandats d'optimisation du coût total de possession des flottes
En Amérique du Nord, la maintenance et les temps d'arrêt ont un impact significatif sur le coût total de possession (TCO) des véhicules de classe 8. Cependant, en exploitant l'analyse prédictive via la télématique ADAS, le TCO peut être efficacement réduit. Le pack OnGuardMAX de ZF, doté d'une technologie radar avancée, combine le régulateur de vitesse adaptatif avec le freinage automatique[3]. Cette innovation réduit non seulement l'usure des freins, mais améliore également l'efficacité énergétique sur autoroute. Les systèmes de vision par IA, capables de prévenir les collisions, offrent un retour sur investissement rapide pour les flottes longue distance. Cette incitation financière accélère l'adoption, dépassant la simple conformité réglementaire. Par ailleurs, les tableaux de bord télématiques évoluent. Ils consolident désormais les alertes de collision frontale, les incidents de sortie de voie et les alertes de distraction du conducteur dans des tableaux de bord unifiés. Cette approche intégrée permet un coaching précis, conduisant à une réduction significative de la fréquence des incidents au fil du temps.
Incitations ADAS Liées à la Télématique d'Assurance
Les flottes équipées de télématique bénéficient de remises importantes sur les primes. De plus, les revenus de l'assurance basée sur l'usage devraient croître substantiellement d'ici 2035, alignant l'économie des assureurs sur le déploiement des systèmes d'aide à la conduite avancés (ADAS). Dans le secteur du transport routier aux États-Unis, les « verdicts nucléaires » ont augmenté de manière notable au cours de la dernière décennie. En réponse, les assureurs imposent désormais l'alerte de collision frontale comme condition préalable dans leurs polices. Avec les modèles de règlement paramétrique, les sinistres peuvent être résolus en quelques heures seulement, à condition que les données de la boîte noire confirment les alertes du système. Cette efficacité peut réduire considérablement les frais juridiques. Dans une initiative notable, le Brésil et les Émirats arabes unis pilotent un système de tarification au kilomètre. Dans ce système, les tarifs diminuent lorsque les fonctions ADAS sont activées, soulignant le potentiel des incitations à stimuler le marché des ADAS pour véhicules commerciaux dans les régions sensibles aux coûts.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Coût initial des composants ADAS | −2.8% | Mondial, intense en Inde, au Brésil et dans certaines parties de l'Afrique | Court terme (≤ 2 ans) |
| Rétrofit pour véhicules antérieurs au réseau CAN | −1.6% | Moyen-Orient et Afrique, Amérique du Sud, Europe de l'Est | Moyen terme (2-4 ans) |
| Congestion du Spectre Radar en Milieu Urbain | −1.2% | Union européenne, Tokyo, Séoul, Mumbai | Long terme (≥ 4 ans) |
| Désengagement du conducteur et déficit de compétences | −0.9% | Amérique du Nord, Union européenne | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coût Initial Élevé des Composants ADAS
En Inde et au Brésil, une suite de base composée d'un radar 77 GHz et d'une caméra monoculaire s'ajoute au prix des camionnettes légères, représentant un faible pourcentage de leur prix départ usine. Bien que le LiDAR mécanique rotatif reste coûteux, la feuille de route à état solide de MicroVision vise des réductions de coûts significatives au cours des trois prochaines années. Le radar d'imagerie de Valeo prétend offrir des économies substantielles sur les coûts système en substituant le LiDAR sur les autoroutes structurées. Cependant, les flottes équilibrent les coûts des ADAS avec ceux de l'électrification et de la formation des conducteurs. Pour alléger la charge financière, le crédit-bail et le financement lié à l'assurance convertissent les dépenses d'investissement en dépenses d'exploitation. Cette stratégie contribue à maintenir la dynamique sur le marché des ADAS pour véhicules commerciaux, même au milieu de fluctuations économiques plus larges.
Complexité du Rétrofit pour les Véhicules Antérieurs au Bus CAN
Les camions fabriqués avant 2008 et dépourvus de réseaux CAN (Controller Area Network) connaissent une augmentation significative du travail de câblage. Cela augmente non seulement les coûts de main-d'œuvre, mais annule également leurs garanties de système de direction. Bien que ces camions plus anciens représentent une part substantielle du parc mondial, ils ne représentent qu'une part bien plus faible des installations de rétrofit. Des initiatives telles que la prime à la casse indienne et la directive européenne sur la fin de vie poussent à une attrition plus rapide de ces véhicules. Cependant, les kits hybrides, dotés d'une alimentation autonome et de communications sans fil, sont proposés avec une prime notable. Ces kits, malgré leurs avantages, n'ont pas encore démontré leur fiabilité dans des cycles de travail à fortes vibrations.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par système :
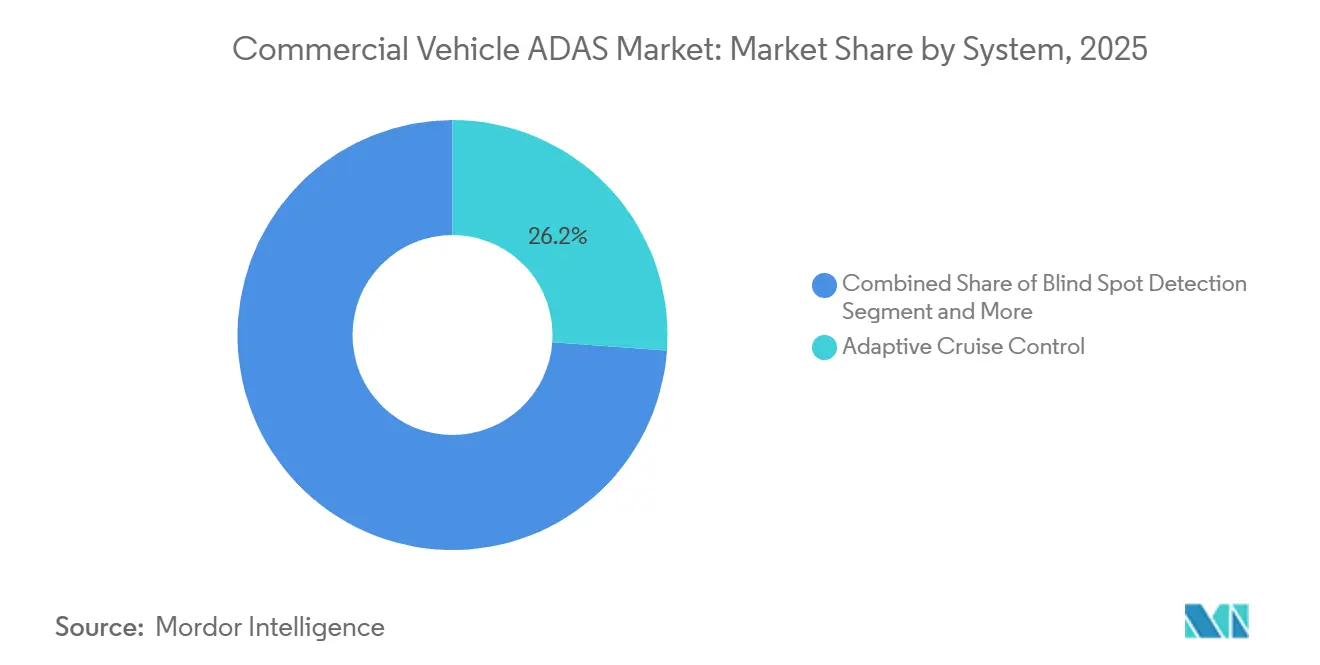
la surveillance du conducteur en passe de dominerLe segment du marché des ADAS pour véhicules commerciaux dédié aux systèmes de surveillance du conducteur devrait se développer à un TCAC de 20,05 % jusqu'en 2031, porté par les obligations réglementaires de l'Union européenne et de l'Inde. À titre de comparaison, le régulateur de vitesse adaptatif devrait représenter 26,15 % de la part de marché des ADAS pour véhicules commerciaux en 2025, bien que les marges unitaires diminuent à mesure que la technologie se banalise. Le freinage d'urgence automatique est obligatoire dans de nombreux territoires relevant de la CEENU, ce qui déplace l'attention vers les algorithmes de perception à faible taux de faux positifs. La détection des angles morts gagne du terrain grâce aux kits de rétrofit, notamment auprès des flottes de transport en commun en Asie-Pacifique. Des fonctions telles que l'aide au stationnement et la vision nocturne restent de niche, les caméras thermiques continuant d'engendrer un coût élevé par camion, ce qui limite leur adoption au-delà des segments de cars de tourisme haut de gamme.
Les contrôleurs de domaine intégrés consolident plusieurs fonctions ADAS en une seule caméra, réduisant les coûts par véhicule et simplifiant les mises à jour à distance. Cette intégration soutient le passage du marché des systèmes avancés d'aide à la conduite d'une création de valeur fondée sur le matériel vers une création de valeur pilotée par le logiciel. Les équipementiers regroupent les systèmes de surveillance du conducteur avec l'assistance au maintien de voie et l'avertissement de collision frontale, réduisant ainsi considérablement les dépenses matérielles supplémentaires.

Par capteur :
le LiDAR gagne en dynamiqueLe radar continue d'ancrer les systèmes de perception des véhicules, représentant 49,05 % de la part du marché des ADAS pour véhicules commerciaux en 2025. Cependant, le LiDAR devrait enregistrer un CAGR de 19,72 %, reflétant un fort potentiel de croissance à mesure que les prix unitaires tombent en dessous de 200 USD. Le radar d'imagerie, qui fournit des données de profondeur en nuage de points, brouille les catégories de capteurs traditionnelles et permet l'autonomie de niveau 3 sur les autoroutes structurées sans avoir besoin de LiDAR rotatif. Les caméras restent la modalité la plus rentable et sont essentielles pour la surveillance du conducteur, la reconnaissance des panneaux de signalisation et la classification des objets. La fusion précoce de données multimodales améliore la robustesse du système dans le brouillard et les conditions de faible luminosité, mais augmente les coûts de calcul, créant des opportunités pour les moteurs d'inférence optimisés pour le silicium.
La baisse des prix du LiDAR stimulera l'adoption du LiDAR, des autocars de luxe aux camions de moyenne capacité à fort volume, élargissant le marché des ADAS pour véhicules commerciaux. Cependant, la congestion du spectre radar dans les zones métropolitaines européennes pourrait créer des opportunités pour un radar à 140 GHz de plus haute fréquence après 2030.
Par type de véhicule :
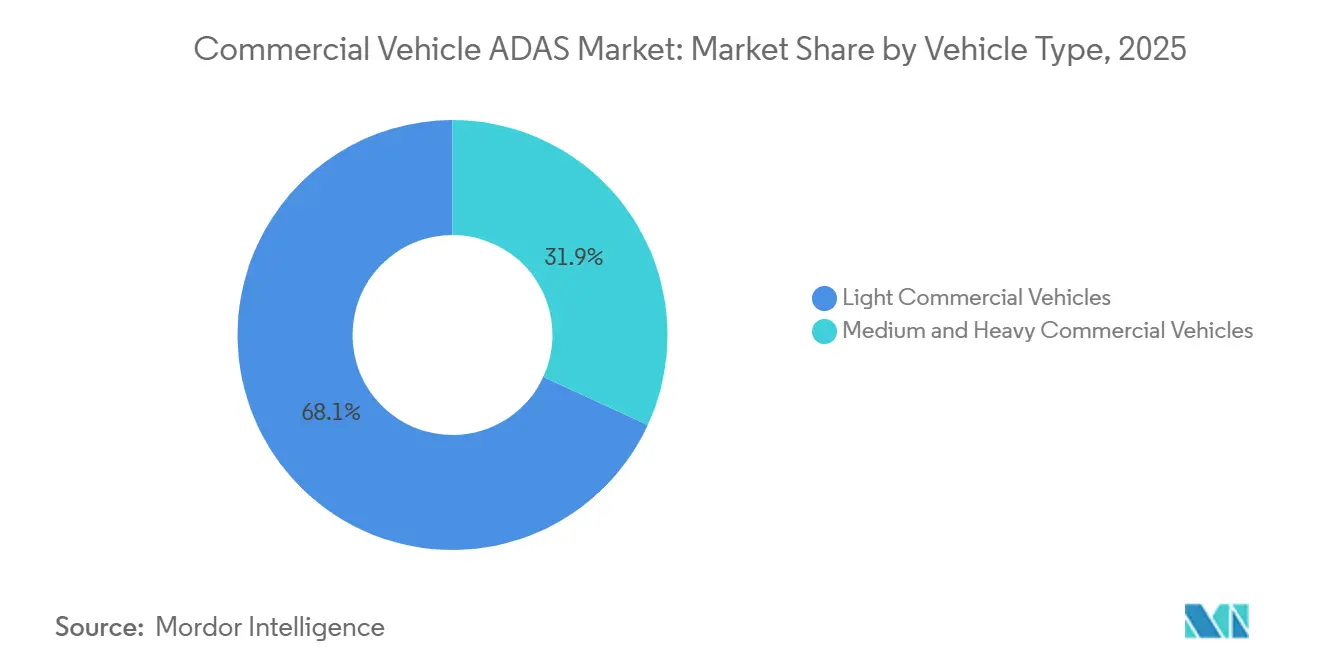
les camions moyens et lourds s'accélèrentLes véhicules commerciaux légers représentaient 68,13 % de la part du marché des ADAS pour véhicules commerciaux en 2025. Cependant, les camions moyens et lourds devraient croître à un CAGR de 19,33 %, portés par les assureurs et les chargeurs intégrant des mandats de sécurité dans les appels d'offres de fret. Les cycles de service autoroutiers prévisibles rendent également l'autonomie de niveau 4 économiquement attractive. En préparation de 2028-2029, Daimler Truck AG et TRATON investissent massivement dans des plateformes de direction et de freinage redondantes. Pendant ce temps, les corridors charbonniers, miniers et énergétiques testent des convois sans conducteur, qui réduisent l'écart de coût avec le transport ferroviaire.
En Inde, des réglementations telles que GB 39901 donnent la priorité aux véhicules N1, rendant une caméra stéréo à faible coût combinée à un seul radar suffisante pour les fourgonnettes légères. Cependant, les véhicules de moyenne capacité opérant sur des itinéraires urbains et interurbains nécessitent des suites de capteurs plus avancées, incluant le LiDAR ou le radar d'imagerie, pour améliorer la détection des insertions.
Par canal de distribution :
adoption croissante sur le marché secondaireLe montage en usine représentait 74,33 % des revenus du marché des ADAS pour véhicules commerciaux en 2025, tandis que les kits de rétrofit devraient croître au rythme le plus rapide, avec un CAGR de 20,54 %. Les kits R151 et R159 de Bitsensing offrent des alertes d'angle mort et de démarrage. En Corée du Sud, les assureurs augmentent l'adoption en couvrant une partie du coût via des contrats de prime pluriannuels. Pendant ce temps, le système de rétrofit OnGuardMAX de ZF peut être installé en un seul quart de travail en atelier, minimisant l'immobilisation des véhicules et répondant aux exigences des transporteurs en logistique juste-à-temps.
À mesure que l'UNECE et les gouvernements locaux intensifient les contrôles de sécurité, les flottes existantes en Amérique du Sud et en Afrique deviendront des champs de bataille critiques. Les modèles de financement qui convertissent les dépenses d'investissement (capex) en dépenses d'exploitation (opex) via des accords de partage de données joueront un rôle central. Ces modèles détermineront dans quelle mesure les fournisseurs du marché secondaire pourront pénétrer les régions sensibles aux prix, façonnant ainsi la taille à long terme du marché des ADAS pour véhicules commerciaux.
Analyse Géographique
Marché des ADAS pour véhicules commerciaux en Asie-Pacifique
L'Asie-Pacifique détient la plus grande part du marché des ADAS pour véhicules commerciaux, à 39,26 %, et connaît une expansion annuelle de 18,97 %. Les ventes de véhicules commerciaux en Inde en décembre 2025 ont augmenté de 24,6 % en glissement annuel pour atteindre 83 666 unités, et à partir d'avril 2026, les ADAS devront être installés sur chaque nouveau camion lourd et autobus [4]. La norme GB 39901-2025 de la Chine rend le freinage automatique obligatoire sur les fourgonnettes N1 d'ici 2028, tandis que son cadre de niveau 3 légalise l'autonomie partielle à partir de juillet 2027. L'échelle combinée stimule la localisation des fournisseurs, avec des usines de caméras, de radars et de LiDAR en expansion dans l'Anhui, le Maharashtra et Nagoya.
Marché des ADAS pour véhicules commerciaux en Europe
L'Europe applique des calendriers stricts, favorisant l'adoption d'architectures définies par logiciel. D'ici 2028, le système ONE OS de TRATON vise à unifier les plateformes logicielles des camions de MAN, Scania et International. Parallèlement, le projet pilote d'IVECO sur le corridor Madrid-Saragosse, opérant au niveau 4, laisse supposer que la région pourrait contourner l'adoption généralisée du niveau 3. Les flottes plus anciennes d'Europe de l'Est restent fortement dépendantes du rétrofit, mais la faiblesse de l'application des réglementations continue de freiner la pénétration du marché.
Marché des ADAS pour véhicules commerciaux dans les Amériques et la région MEA
L'Amérique du Nord attend la règle finale de la NHTSA sur le freinage des véhicules lourds. Elle commercialise néanmoins déjà des projets pilotes de niveau 4. Bosch et Kodiak déploient 100 camions sans conducteur dans le bassin Permien d'ici fin 2026, démontrant le potentiel de l'autonomie sur itinéraires contrôlés en amont d'un déploiement plus large. Au Canada, les corridors de transport longue distance reflètent les tendances économiques américaines, où les temps d'arrêt liés à la maintenance améliorent significativement le retour sur investissement des ADAS. Si l'Amérique du Sud et les régions Moyen-Orient-Afrique en sont encore à leurs débuts, les ambitieuses initiatives d'infrastructure du Brésil et les aspirations des Émirats arabes unis en tant que plaque tournante logistique ouvrent la voie à des expérimentations précoces. Par ailleurs, les initiatives de télématique assurantielle offrent des remises au kilomètre parcouru lors de l'utilisation active des ADAS, rendant ces systèmes plus accessibles.
Paysage Concurrentiel
Bosch, Continental, ZF, Autoliv et Valeo détiennent une part notable des revenus de rang 1, mais la concentration s'atténue à mesure que les acteurs historiques du matériel cèdent des unités et que les spécialistes du logiciel revendiquent des marges brutes plus élevées. ZF a cédé sa division ADAS à Harman International en décembre 2025, se concentrant sur les groupes motopropulseurs électrifiés. La collaboration d'Applied Intuition sur le système d'exploitation avec TRATON marque un pivot vers le calcul centralisé, découplant les algorithmes de perception du matériel et permettant des cycles de fonctionnalités plus rapides.
Des perturbateurs tels que PlusAI et Kodiak Robotics contournent les étapes incrémentales du niveau 2 et ciblent le niveau 4 dans des géographies contraintes. Le radar d'imagerie de Valeo démontre comment la capacité de nuage de points 4D peut déplacer le LiDAR dans les flottes soucieuses des coûts. Les fournisseurs disposant d'une propriété intellectuelle en radar à saut de fréquence sont avantagés dans les villes européennes à spectre encombré, tandis que les spécialistes du rétrofit comblent les espaces blancs en Amérique du Sud, au Moyen-Orient et en Afrique.
Les mouvements stratégiques mettent en évidence un changement significatif, passant de la focalisation sur des composants individuels à l'exploitation des capacités logicielles. Cette transition souligne que la propriété des données et la monétisation à distance sont appelées à jouer un rôle critique dans la formation des futurs bassins de profit au sein du marché des ADAS pour véhicules commerciaux.
Leaders du Secteur des ADAS pour Véhicules Commerciaux
-
Robert Bosch GmbH
-
Continental AG
-
ZF Friedrichshafen AG
-
Autoliv Inc.
-
Valeo SA
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des ADAS pour véhicules commerciaux
- Robert Bosch GmbH
- Continental AG
- ZF Friedrichshafen AG
- Autoliv Inc.
- Valeo SA
- Daimler Truck AG
- Volvo Group
- MAN Truck & Bus SE
- HL Mando Corporation
- Harman International
- Applied Intuition
- Imagination Technologies
- Vignal Group
- Gauzy Ltd.
Recent Industry Developments in Marché des ADAS pour véhicules commerciaux
- Juillet 2026 : Aurora a lancé ses camions sans conducteur de deuxième génération aux États-Unis et a annoncé des plans pour déployer la nouvelle flotte sur son réseau commercial, qui comprend actuellement 10 itinéraires sans conducteur dans la ceinture solaire américaine.
- Mai 2026 : Un grand équipementier indien a sélectionné le système d'aide à la conduite avancé (ADAS) Smart Safety 360 (VSS360) de Valeo pour les véhicules commerciaux. Valeo fabrique le système spécifique à l'Inde dans son usine de Sanand, Gujarat. Le système utilise trois radars et une caméra, offrant le freinage d'urgence automatique, l'avertissement de sortie de voie, l'alerte de collision frontale et l'avertissement de somnolence et d'attention du conducteur.
- Janvier 2026 : La Chine a introduit sa première norme nationale obligatoire pour les systèmes d'aide à la conduite avancés (ADAS), « Exigences techniques et méthodes d'essai pour les systèmes de freinage d'urgence automatique pour les véhicules légers » (GB 39901—2025). Elle entrera en vigueur le 1er janvier 2028.
Périmètre du Rapport Mondial sur le Marché des ADAS pour Véhicules Commerciaux
Le périmètre comprend la segmentation par système (régulateur de vitesse adaptatif, détection d'angle mort, système d'avertissement de sortie de voie, freinage d'urgence automatique, alerte de collision frontale, vision nocturne, surveillance du conducteur, système de surveillance de la pression des pneus, affichage tête haute, système d'aide au stationnement et autres), capteur (radar, LiDAR, ultrasons, image et autres), type de véhicule (véhicules commerciaux légers et véhicules commerciaux moyens et lourds) et canal de distribution (montage OEM et marché secondaire). L'analyse couvre également la segmentation au niveau régional, incluant l'Amérique du Nord, l'Amérique du Sud, l'Europe, l'Asie-Pacifique, le Moyen-Orient et l'Afrique. La taille du marché et les prévisions de croissance sont présentées en USD en valeur.
| Régulateur de Vitesse Adaptatif |
| Détection d'Angle Mort |
| Système d'Avertissement de Sortie de Voie |
| Freinage d'Urgence Automatique |
| Avertissement de Collision Frontale |
| Système de Vision Nocturne |
| Surveillance du Conducteur |
| Système de Surveillance de la Pression des Pneus |
| Affichage Tête Haute |
| Système d'Aide au Stationnement |
| Autres |
| Radar |
| LiDAR |
| Ultrasonique |
| Image |
| Autres |
| Véhicules Commerciaux Légers |
| Véhicules Commerciaux Moyens et Lourds |
| Montage OEM |
| Marché Secondaire |
| Amérique du Nord | États-Unis |
| Canada | |
| Reste de l'Amérique du Nord | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Émirats Arabes Unis |
| Arabie Saoudite | |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par Système | Régulateur de Vitesse Adaptatif | |
| Détection d'Angle Mort | ||
| Système d'Avertissement de Sortie de Voie | ||
| Freinage d'Urgence Automatique | ||
| Avertissement de Collision Frontale | ||
| Système de Vision Nocturne | ||
| Surveillance du Conducteur | ||
| Système de Surveillance de la Pression des Pneus | ||
| Affichage Tête Haute | ||
| Système d'Aide au Stationnement | ||
| Autres | ||
| Par Capteur | Radar | |
| LiDAR | ||
| Ultrasonique | ||
| Image | ||
| Autres | ||
| Par Type de Véhicule | Véhicules Commerciaux Légers | |
| Véhicules Commerciaux Moyens et Lourds | ||
| Par Canal de Distribution | Montage OEM | |
| Marché Secondaire | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Reste de l'Amérique du Nord | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Émirats Arabes Unis | |
| Arabie Saoudite | ||
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions Clés Répondues dans le Rapport
Quelle est la taille projetée du marché des ADAS pour véhicules commerciaux d'ici 2031 ?
La taille du marché des ADAS pour véhicules commerciaux devrait atteindre 43,58 milliards USD d'ici 2031.
Quel système ADAS connaît la croissance la plus rapide ?
Les systèmes de surveillance du conducteur devraient afficher le CAGR le plus élevé à 20,05 % entre 2026 et 2031.
Comment les assureurs influencent-ils l'adoption des ADAS ?
Les flottes équipées d'ADAS vérifiés par télématique bénéficient souvent de remises sur les primes de 15 % à 30 %, raccourcissant les délais de retour sur investissement du matériel.
Quelle région est actuellement en tête des revenus ADAS dans les véhicules commerciaux ?
L'Asie-Pacifique représente la plus grande part des revenus, à 39,26 % en 2025, portée par des déploiements réglementaires rapides en Chine et en Inde.
Qu'est-ce qui empêche les rétrofits ADAS sur le marché secondaire de se développer plus rapidement ?
La complexité élevée du calibrage et la préparation limitée des ateliers signifient que seulement 30 % des centres de service peuvent actuellement remplacer ou aligner les composants ADAS, ralentissant l'adoption.
Quelle région devrait enregistrer la croissance la plus rapide jusqu'en 2030 ?
L'Asie-Pacifique, portée par la Chine et l'Inde, devrait progresser à un CAGR de 16,24 %, soutenue par des mandats réglementaires et de grandes populations de flottes.