
Tamanho e Participação do Mercado de Sistema de Acesso Veicular Biométrico
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
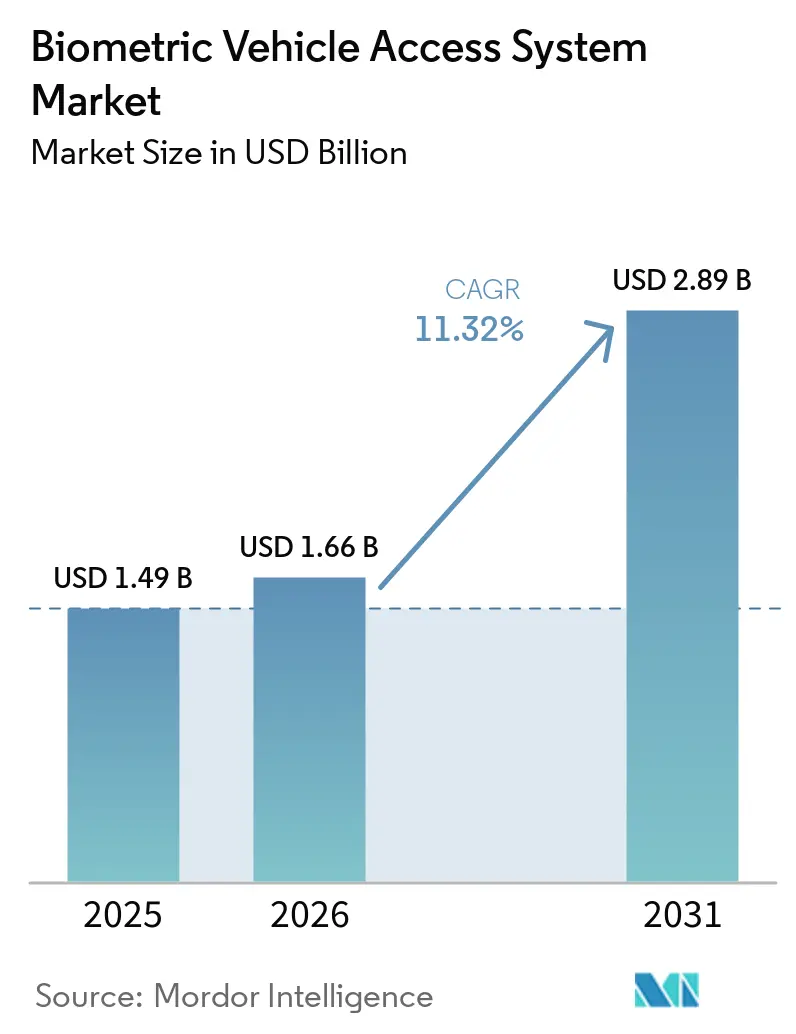
| Tamanho do Mercado (2026) | 1.66 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.89 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 11.32 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sistema de Acesso Veicular Biométrico por Mordor Intelligence
O tamanho do Mercado de Sistema de Acesso Veicular Biométrico foi avaliado em 1,49 bilhões de USD em 2025 e estima-se que cresça de 1,66 bilhões de USD em 2026 para atingir 2,89 bilhões de USD até 2031, a um CAGR de 11,32% durante o período de previsão (2026-2031). O crescimento decorre da convergência de três forças: os mandatos de cibersegurança da ISO/SAE 21434, que entraram em vigor em 2025 e obrigam os fabricantes de automóveis a reforçar as camadas de controle de acesso; a proliferação de sensores de impressão digital de classe smartphone em veículos de preço médio, onde a pressão sobre o custo dos componentes havia anteriormente confinado a biometria aos segmentos de luxo; e as estratégias dos OEMs para monetizar o comércio no interior do veículo por meio de sistemas de pagamento sem senha que exigem autenticação robusta do cliente.
Principais Conclusões do Relatório
- Por tipo de autenticação, o reconhecimento de impressão digital liderou com uma participação de receita de 45,23% em 2025; o reconhecimento de íris está projetado para expandir a um CAGR de 27,58% até 2031.
- Por tipo de veículo, os automóveis de passeio detinham uma participação de 63,14% do mercado de sistema de acesso veicular biométrico em 2025, enquanto os veículos comerciais avançam a um CAGR de 21,43% até 2031.
- Por componente, o hardware comandou 68,08% da participação do mercado de sistema de acesso veicular biométrico em 2025; a pilha de software e IA está prevista para crescer a um CAGR de 19,76% até 2031.
- Por canal de vendas, as instalações de fábrica OEM responderam por 84,31% do tamanho do mercado de sistema de acesso veicular biométrico em 2025. Em contrapartida, as soluções de retrofit para o mercado de reposição estão definidas para crescer a um CAGR de 18,64% entre 2026 e 2031.
- Por geografia, a Ásia-Pacífico capturou uma participação de 30,47% em 2025 e está progredindo a um CAGR de 18,61% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Sensores de Impressão Digital Comuns em Automóveis de Médio Preço | +2.8% | Global, com a Ásia-Pacífico liderando a adoção | Médio prazo (2 a 4 anos) |
| Impulso das OEMs por Pagamentos sem Senha | +2.1% | Segmentos premium da América do Norte e da UE | Curto prazo (≤ 2 anos) |
| Mandato de Cibersegurança ISO/SAE 21434 | +1.9% | Global, conformidade obrigatória | Curto prazo (≤ 2 anos) |
| Modelos de Biometria como Serviço de Fornecedores Nível 1 | +1.4% | América do Norte e UE, expandindo para a Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Pilotos de Acesso Multifator em Robôtáxis | +0.8% | Centros urbanos nos EUA, China e UE | Longo prazo (≥ 4 anos) |
| Descontos de Seguro para Sistemas MFA | +0.6% | Mercados da América do Norte e da UE | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Ubiquidade de Sensores de Impressão Digital de Classe Smartphone em Automóveis de Médio Preço
A democratização dos sensores de impressão digital capacitivos, dos smartphones premium para os veículos de mercado médio, acelera a adoção biométrica em segmentos de preço anteriormente dominados por sistemas de chave tradicionais. O lançamento, em outubro de 2024, pela Infineon de circuitos integrados de sensores de impressão digital qualificados para uso automotivo (CYFP10020A00 e CYFP10020S00), operando entre -40°C e +105°C, demonstra a maturidade técnica necessária para a implantação em massa [1]A Infineon apresenta novos circuitos integrados de sensores de impressão digital para identificação e autenticação em aplicações automotivas,
infineon.com. . Esses sensores se integram às arquiteturas de microcontroladores existentes, ao mesmo tempo em que oferecem funcionalidade de trackpad, reduzindo a complexidade de implementação para os OEMs que visam segmentos sensíveis ao custo. Os automóveis de passeio de preço médio estão integrando sensores de impressão digital capacitivos originalmente desenvolvidos para smartphones, reduzindo os custos por unidade para abaixo de 5 USD e permitindo que os OEMs ofereçam acesso biométrico em veículos com preço inferior a 30.000 USD.
Impulso das OEMs por Pagamentos no Veículo sem Senha
Os fabricantes de automóveis estão incorporando autenticação biométrica para viabilizar pagamentos no interior do veículo sem atrito para combustível, pedágios, estacionamento e serviços digitais, eliminando a necessidade de os usuários inserirem senhas ou buscarem cartões de pagamento enquanto dirigem. A Mercedes-Benz lançou o sistema Mercedes me Fuel & Pay em parceria com a Visa, permitindo que os motoristas autorizem compras de combustível por meio de autenticação por impressão digital integrada ao sistema de infoentretenimento do veículo. A solução de autenticação biométrica da FORVIA, desenvolvida com a Smart Eye e demonstrada em abril de 2025, permite pagamentos seguros e acesso a aplicativos em um catálogo de mais de 200 aplicações integradas a 32 marcas de automóveis de 13 OEMs, posicionando o acesso biométrico como a porta de entrada para receitas recorrentes de software.
Mandatos de Cibersegurança ISO/SAE 21434 (2025)
A ISO/SAE 21434, que entrou em vigor em 2025, estabelece requisitos de engenharia de cibersegurança para veículos rodoviários e determina que os fabricantes de automóveis implementem controles de segurança baseados em risco ao longo de todo o ciclo de vida do veículo, incluindo mecanismos de controle de acesso resistentes a ataques de retransmissão e roubo de credenciais. A autenticação biométrica satisfaz o requisito da norma de credenciais robustas e intransferíveis, pois impressões digitais e padrões de íris não podem ser interceptados ou reproduzidos como ocorre com os chaveiros RFID. A regulamentação se aplica globalmente aos veículos vendidos em mercados que adotaram a norma, incluindo a União Europeia, o Japão, a Coreia do Sul e, cada vez mais, a América do Norte, onde a NHTSA está alinhando os padrões federais de segurança de veículos motorizados com os princípios da ISO/SAE 21434. Os custos de conformidade estão levando os OEMs a consolidar as funções de autenticação em módulos biométricos centralizados, em vez de implantar múltiplas camadas de segurança discretas, acelerando a transição dos sistemas de entrada passiva sem chave para a verificação biométrica ativa.
Modelos de Receita de "Biometria como Serviço" dos Fornecedores Nível 1
Os fornecedores automotivos de primeiro nível estão fazendo a transição de vendas únicas de sensores para modelos de biometria como serviço baseados em assinatura, licenciando algoritmos de autenticação e plataformas de gerenciamento de identidade baseadas em nuvem para os OEMs por veículo ou por transação. A Fingerprint Cards assinou um acordo com um fornecedor automotivo de primeiro nível em julho de 2023 para licenciar sua tecnologia de reconhecimento de íris para integração em sistemas de monitoramento do motorista, permitindo que os OEMs ativem a autenticação biométrica por meio de atualizações de software sem retrofits de hardware. Essa abordagem está alinhada com a transição mais ampla do setor automotivo para veículos definidos por software, nos quais os recursos são desbloqueados por meio de atualizações over-the-air e monetizados por meio de assinaturas recorrentes. O modelo também mitiga os gastos de capital dos OEMs, pois os fornecedores arcam com os custos de desenvolvimento de algoritmos, pesquisa antispoofing e testes de conformidade regulatória, enquanto os OEMs pagam apenas pelas licenças implantadas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Problemas de Clima Frio com Leitores de Impressão Digital de Baixo Custo | -1.2% | Regiões do norte, Canadá, países nórdicos | Curto prazo (≤ 2 anos) |
| Risco de Litígio de Privacidade de Dados sob o GDPR e a CCPA | -0.9% | UE, Califórnia, expandindo globalmente | Médio prazo (2 a 4 anos) |
| Ausência de Padrões Globais de Teste de Falsificação | -0.7% | Global, afetando segmentos premium | Médio prazo (2 a 4 anos) |
| Vulnerabilidade da Cadeia de Suprimentos de VCSEL | -0.5% | Global, concentrada na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Problemas de Confiabilidade em Clima Frio para Leitores de Impressão Digital de Baixo Custo
Os sensores de impressão digital capacitivos implantados em maçanetas de portas e botões de partida de veículos apresentam desempenho degradado em climas frios, onde a condutância da pele cai de 30% a 50% e o desvio do sensor aumenta devido à contração térmica dos materiais e à queda de tensão da bateria. Um estudo da Universidade Carleton encontrou uma correlação fraca entre a temperatura ambiente e a precisão do reconhecimento de impressão digital em condições laboratoriais controladas. No entanto, reclamações reais de usuários nos fóruns de proprietários do Mercedes EQE documentaram falhas repetidas de autenticação quando as temperaturas caíam abaixo de -10°C, forçando os motoristas a recorrer aos chaveiros de backup.
Risco de Litígio de Privacidade de Dados sob GDPR e CCPA
A classificação de dados biométricos como informações pessoais sensíveis sob o GDPR e a CCPA cria significativa exposição legal para os fabricantes de automóveis, com multas potenciais de até 4% da receita global por não conformidade. A experiência do setor de transporte rodoviário de cargas com litígios de privacidade biométrica sob a Lei de Privacidade de Informações Biométricas de Illinois (BIPA) demonstra os riscos financeiros, com emendas recentes que limitam as penalidades ao mesmo tempo em que exigem consentimento expresso por escrito para a coleta de dados [2]Pamella De Leon, Mitigando os riscos legais contra a coleta de dados biométricos de motoristas de caminhão,
Commercial Carrier Journal, ccjdigital.com.. As aplicações automotivas enfrentam complexidade devido a transferências de dados transfronteiriças e regulamentações nacionais de privacidade variadas, exigindo sistemas de governança de dados que aumentam os custos e os desafios operacionais. Os riscos de litígio nos mercados europeu e da Califórnia, onde a aplicação da privacidade é rigorosa, podem levar a diferenças regionais na funcionalidade dos recursos biométricos. Os OEMs devem equilibrar as capacidades do sistema com a conformidade de privacidade, resultando frequentemente em funcionalidade reduzida ou em maiores encargos legais e técnicos, impactando a economia do sistema e a experiência do usuário.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Autenticação:
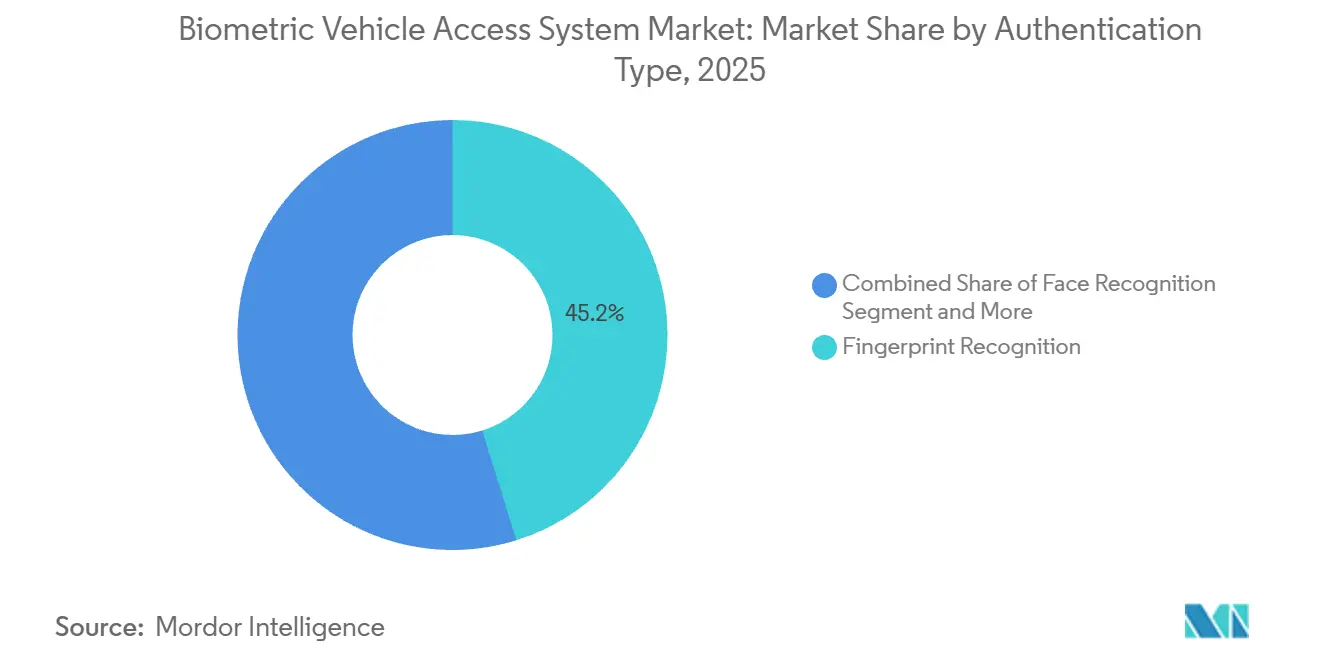
A Integração Multimodal Impulsiona a Adoção PremiumEm 2025, o reconhecimento de impressão digital detém uma participação de mercado de 45,23%, refletindo a progressão do setor em direção a medidas de segurança aprimoradas para aplicações premium. O reconhecimento de íris é o segmento de autenticação de crescimento mais rápido, com um CAGR de 27,58% projetado até 2031. Essa disparidade de crescimento evidencia uma divisão de mercado: os veículos convencionais adotam soluções de impressão digital com boa relação custo-benefício, enquanto as aplicações de luxo e comerciais preferem sistemas multimodais avançados, justificados pelos maiores custos de implementação de segurança. Os segmentos de reconhecimento facial e de voz, embora menores, permanecem estrategicamente significativos, particularmente em operações mãos-livres e na integração com sistemas de infoentretenimento. O segmento premium apresenta cada vez mais sistemas de autenticação multimodal e de múltiplos fatores (MFA), combinando modalidades biométricas para garantir a segurança de transações de alto valor e atender aos requisitos de conformidade regulatória.
A apresentação da Continental na CES 2025 de displays com sensoriamento biométrico invisível demonstra o movimento do setor em direção a sistemas multimodais integrados. Ao combinar o reconhecimento facial com o monitoramento de sinais vitais, esses sistemas fornecem soluções abrangentes de autenticação e segurança. Tais integrações abordam as limitações dos sistemas de modalidade única, ao mesmo tempo em que oferecem funcionalidades adicionais que sustentam preços premium. Essa segmentação está alinhada com a transição do setor automotivo para veículos definidos por software, nos quais as capacidades biométricas podem ser atualizadas por meio de atualizações over-the-air, permitindo que os OEMs introduzam novos métodos de autenticação sem modificações de hardware.


Por Tipo de Veículo:
Frotas Comerciais Lideram a Inovação em SegurançaEm 2025, os automóveis de passeio responderam por 63,14% do mercado, destacando o foco dos operadores de frotas em segurança, conformidade regulatória e eficiência operacional em detrimento das preocupações com custos. Os veículos comerciais representaram o segmento de crescimento mais rápido, com um CAGR de 21,43%. A implementação planejada pela FMCSA da verificação de identidade biométrica para registros de transporte rodoviário de cargas em 2025 deverá impulsionar a adoção obrigatória, acelerando a implantação biométrica em veículos comerciais à frente das aplicações para consumidores. As aplicações de frota se beneficiam de aquisição centralizada e maior utilização dos veículos, resultando em melhores retornos sobre os investimentos em sistemas biométricos em comparação com os veículos pessoais. Os sistemas biométricos para veículos comerciais são frequentemente integrados a plataformas de gerenciamento de frotas, fornecendo aos operadores capacidades de controle de acesso, monitoramento do motorista e relatórios de conformidade além do acesso básico ao veículo.
O crescimento do segmento de veículos comerciais sugere uma potencial transferência de tecnologia para os veículos de passeio à medida que os sistemas biométricos amadurecem e os volumes de produção reduzem os custos. O sistema Fleet Management Xtended Access da Bosch ilustra como as aplicações comerciais fomentam a inovação em áreas como gerenciamento de acesso remoto e autenticação de múltiplos veículos, que subsequentemente influenciam o desenvolvimento de veículos para consumidores. Esse padrão de transferência indica que os veículos comerciais servem como campos de teste para avanços biométricos que eventualmente chegam às aplicações de automóveis de passeio.
Por Componente:
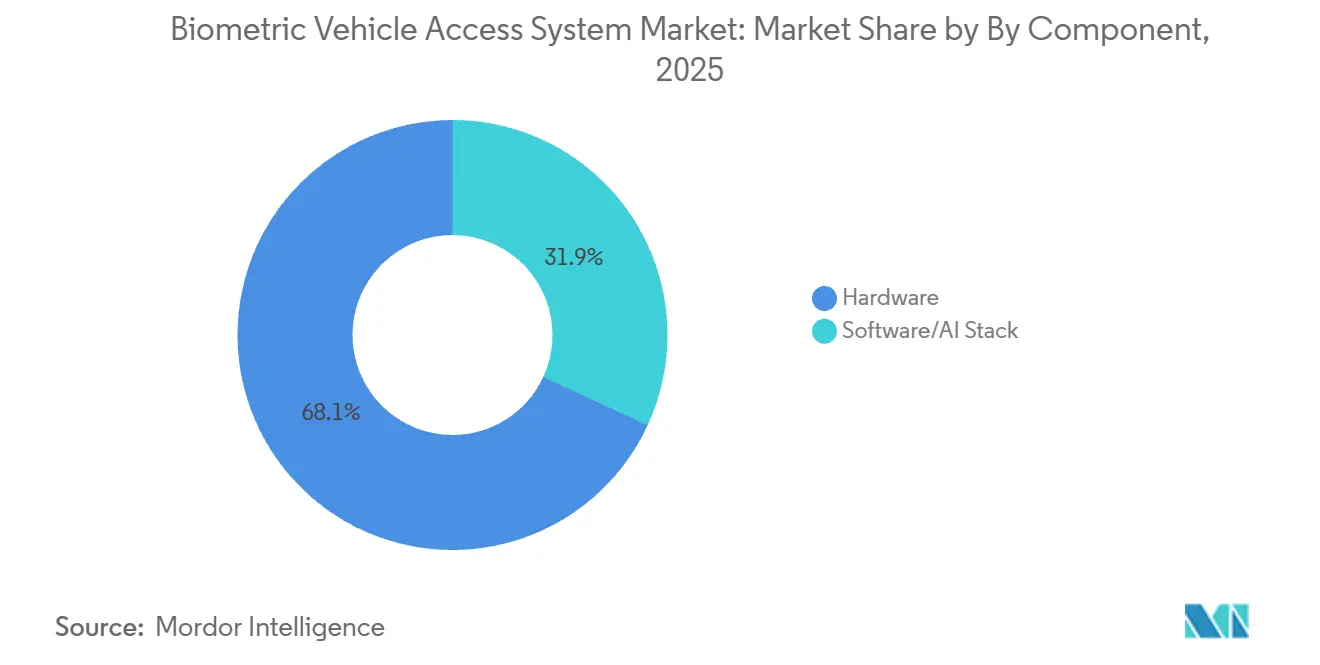
A Inteligência de Software Transforma o Valor do HardwareEm 2025, os componentes de hardware respondem por 68,08% da participação de mercado. No entanto, os segmentos de software e pilha de IA exibem crescimento significativo, com um CAGR de 19,76%. Essa tendência evidencia a transição do setor para sistemas biométricos orientados por inteligência, nos quais algoritmos avançados impulsionam a diferenciação e o valor. O crescimento reflete a comoditização dos sensores biométricos e a crescente dependência de algoritmos de aprendizado de máquina para fusão multimodal, detecção de spoofing e autenticação contínua. As abordagens centradas em software permitem atualizações over-the-air, aprimorando o desempenho do sistema e introduzindo novas capacidades sem alterações de hardware. Isso cria oportunidades de receita contínuas para os fornecedores e funcionalidade aprimorada para os usuários. A evolução da segmentação de componentes está alinhada com tendências mais amplas no setor automotivo, onde o hardware serve como plataforma para recursos e serviços entregues por software.
A integração pela Infineon de sensores de impressão digital com funcionalidade de trackpad ilustra como os fornecedores de hardware incorporam recursos habilitados por software para manter a diferenciação em mercados de sensores comoditizados. O crescimento do segmento de software indica que as implementações biométricas bem-sucedidas dependem cada vez mais da sofisticação algorítmica em vez das especificações do hardware do sensor. Essa mudança na dinâmica competitiva beneficia empresas com fortes capacidades em IA e aprendizado de máquina. Também cria oportunidades para empresas de tecnologia e especialistas em software para capturar valor em cadeias de suprimentos automotivas tradicionalmente focadas em hardware.
Por Canal de Vendas:
O Retrofit Pós-Venda Captura Valor no Parque InstaladoEm 2025, as instalações de fábrica OEM detêm uma participação de mercado dominante de 84,31%. As soluções de reposição e retrofit estão experimentando crescimento rápido, com um CAGR de 18,64%. Esse crescimento cria oportunidades para sistemas biométricos integrados e de retrofit. A expansão do mercado de reposição é impulsionada por uma base substancial de veículos instalados, muitos dos quais não podem acessar sistemas biométricos de fábrica, mas podem se beneficiar de soluções de retrofit. Isso é particularmente relevante em aplicações de frotas comerciais, onde as atualizações de segurança justificam os investimentos em retrofit. No entanto, as soluções de retrofit enfrentam desafios como a integração com a eletrônica veicular existente e o acesso limitado às redes de dados do veículo, exigindo abordagens especializadas distintas dos sistemas integrados de fábrica. A divisão nos canais de vendas destaca segmentos de mercado separados com propostas de valor únicas, requisitos técnicos e dinâmicas competitivas.
O sistema Remote Cloud Key da Continental ilustra uma abordagem favorável ao retrofit, oferecendo acesso habilitado por biometria sem exigir integração extensiva ao veículo. Ele utiliza Bluetooth e energia de bateria para reduzir a complexidade de instalação. O crescimento no segmento de mercado de reposição reflete uma demanda significativa por acesso veicular biométrico entre os proprietários de veículos existentes, criando oportunidades para os fornecedores desenvolverem soluções de retrofit com boa relação custo-benefício. Essa tendência expande o mercado além das vendas de novos veículos para incluir a maior população de veículos existentes, aumentando significativamente o mercado endereçável total para sistemas de acesso biométrico.
Análise Geográfica
Mercado de Sistema de Acesso Veicular Biométrico da APAC
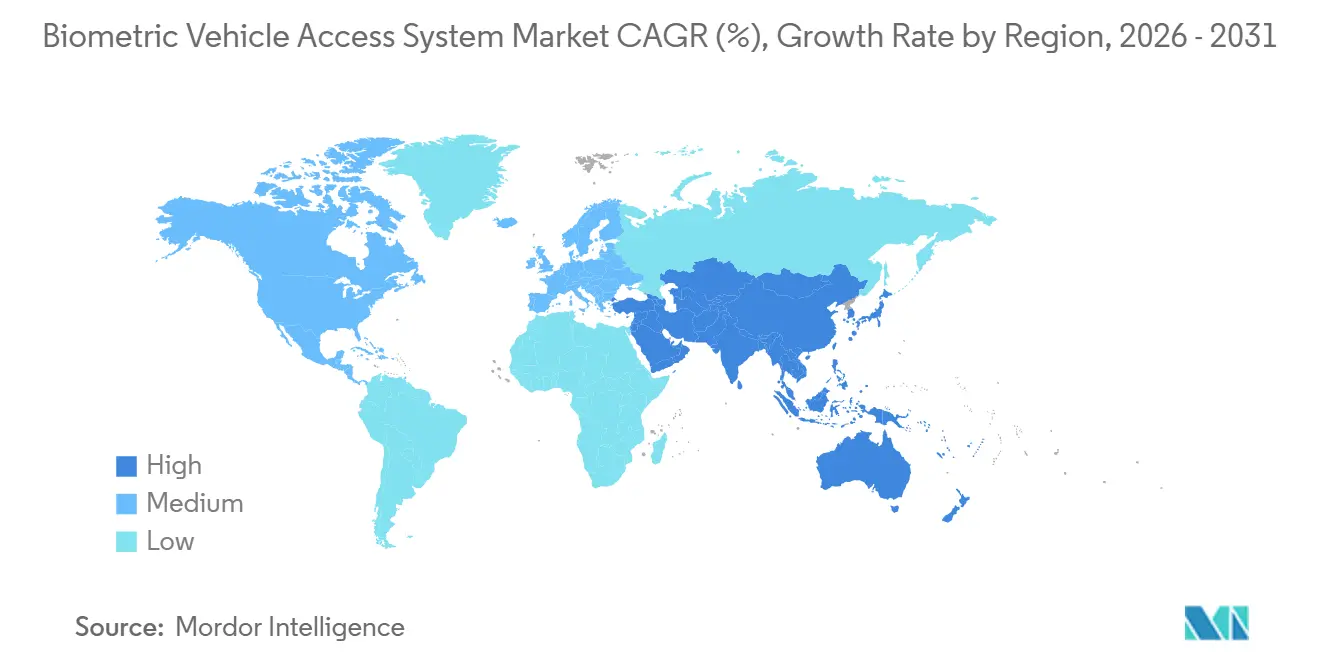
A Ásia-Pacífico lidera tanto a participação de mercado, com 30,47% em 2025, quanto a taxa de crescimento, com CAGR de 18,61% até 2031, impulsionada pela integração biométrica agressiva dos fabricantes de automóveis chineses e por políticas governamentais favoráveis ao desenvolvimento de veículos inteligentes[3]Jack Shaw, A biometria avança em direção à relevância para fabricantes de automóveis e motoristas,
Biometric Update, biometricupdate.com.. Os roteiros governamentais para veículos conectados inteligentes enfatizam a identificação multimodal do condutor como um componente fundamental. Os pedidos de fornecedores aumentam quando as autoridades locais incluem esse recurso na pontuação de autonomia de Nível 3. A Lextar de Taiwan iniciou a produção em volume de VCSELs em conformidade com os padrões AEC Q102, garantindo um fornecimento estável para os mercados doméstico e de exportação. Isso reduz os custos e promove taxas de adoção mais elevadas.
Mercado de Sistema de Acesso Veicular Biométrico da América do Norte
A América do Norte ocupa o segundo lugar em receita, apoiada por regulamentações que exigem validação biométrica para renovações de habilitação de motoristas comerciais. Isso impulsionou programas de retrofit de frotas. As montadoras de Detroit estão adotando modelos de receita baseados em assinatura centrados em carteiras digitais, enquanto os consumidores norte-americanos adotam cada vez mais o reconhecimento facial no pagamento em postos de combustível, impulsionados pela familiaridade com as experiências em smartphones. Os desafios de confiabilidade em climas frios limitam a adoção em regiões como o Meio-Oeste e o Canadá até que os sensores possam operar de forma confiável a −30 °C.
Mercado de Sistema de Acesso Veicular Biométrico da Europa
A Europa avança de forma constante, impulsionada pela conformidade com a ISO/SAE 21434 e pela concorrência entre as montadoras premium alemãs. O GDPR exige o armazenamento local de dados com criptografia, direcionando as arquiteturas para chips de IA de borda em câmeras de monitoramento do condutor. Fornecedores de primeiro nível como Bosch e Valeo enfatizam a privacidade desde a concepção, transformando os custos de conformidade em vantagens de marca. Embora os volumes na Europa fiquem atrás dos da Ásia, os preços médios de venda por unidade na região são os mais altos globalmente, pois os consumidores exigem autenticação multifator integrada vinculada ao compartilhamento de chaves digitais.

Cenário Competitivo
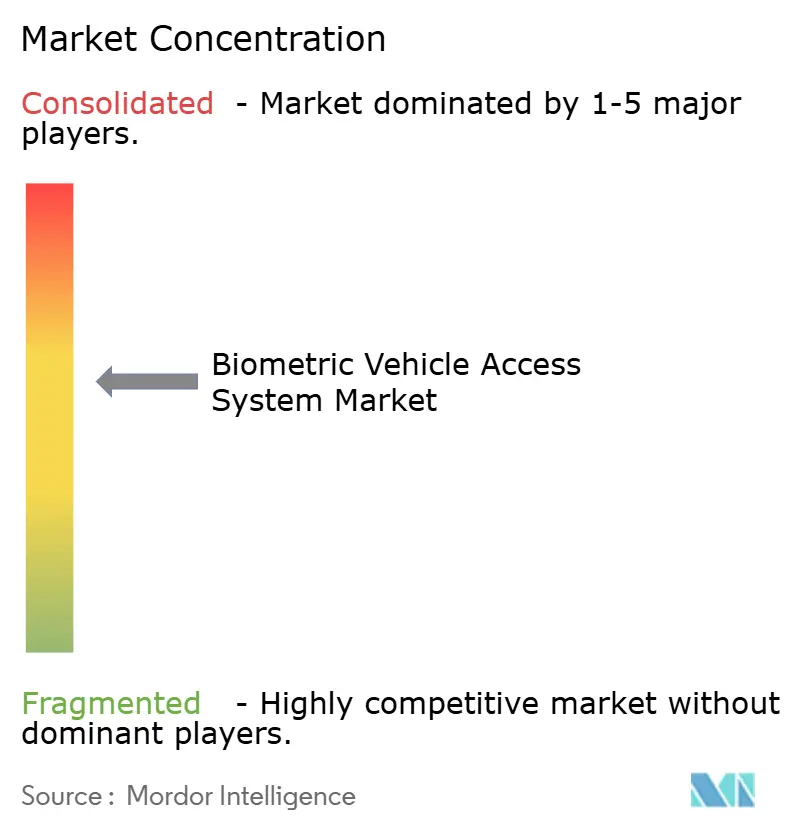
O mercado de sistema de acesso veicular biométrico permanece fragmentado, com fornecedores automotivos de primeiro nível como Continental, Bosch, Denso e Valeo fazendo parceria com especialistas em biometria, incluindo Fingerprint Cards, Synaptics, Smart Eye e Safran, para integrar módulos de autenticação em eletrônicos de cockpit e sistemas de acesso. A concorrência está se intensificando em dois eixos: a comoditização de hardware, que comprime as margens dos sensores e favorece os fornecedores com escala e integração vertical, e a diferenciação de algoritmos, que recompensa as empresas capazes de oferecer detecção de vivacidade superior, capacidades antispoofing e arquiteturas que preservam a privacidade.
As estratégias cada vez mais giram em torno de modelos de serviço em vez de custo de hardware. O Xtended Access da Bosch é vendido como uma licença de software como serviço por veículo que as frotas renovam anualmente; o Display de Sensoriamento Biométrico Invisível da Continental incorpora câmeras atrás de camadas OLED, permitindo o desbloqueio posterior por software para monitoramento de sinais vitais de grau médico. A atividade de patentes se intensifica: a Ford recebeu novas concessões para matrizes de impressão digital integradas a teclados, e a unidade Cruise da GM registrou reivindicações sobre autenticação baseada em gestos para pods autônomos. As fusões e aquisições se acumulam com a ASSA ABLOY comprando empresas de nicho de leitores de crachás para venda cruzada no mercado automotivo. Ao mesmo tempo, os fornecedores firmam acordos plurianuais de wafers VCSEL com IQE e Lumentum para garantir estoque óptico.
Oportunidades de espaço em branco persistem na autenticação multimodal para robotáxis, onde a verificação de passageiros e a autorização de pagamento exigem verificações de identidade contínuas e não intrusivas, e em soluções de retrofit para mercado de reposição para frotas comerciais que buscam descontos de seguro sem substituição de veículos. A Smart Eye e a Fingerprint Cards demonstraram um sistema combinado de autenticação facial e de íris em março de 2026 que alcança uma taxa de falsa correspondência de 1 em 1 bilhão e suporta autenticação contínua a distâncias de até 3 metros, permitindo a verificação durante toda uma viagem sem exigir que os passageiros parem ou interajam com os sensores.
Líderes do Setor de Sistema de Acesso Veicular Biométrico
Robert Bosch GmbH
Continental AG
Valeo SA
Synaptics Inc.
LG Electronics
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Sistema de Acesso Veicular Biométrico
- Continental AG
- Robert Bosch GmbH
- Denso Corporation
- Safran SA
- Valeo SA
- Fingerprint Cards AB
- Synaptics Inc.
- Fujitsu Ltd
- Hitachi Ltd
- Methode Electronics
- Nuance Communications
- Cerence Inc.
- Thales Group
- Gentex Corporation
- LG Electronics

Recent Industry Developments in Mercado de Sistema de Acesso Veicular Biométrico
- Março de 2026: A Smart Eye e a Fingerprint Cards demonstraram um sistema de autenticação biométrica multimodal combinando reconhecimento facial e de íris na Auto China 2026 em Pequim, alcançando uma taxa de falsa correspondência de 1 em 1 bilhão ao fundir dois sinais biométricos independentes capturados por uma única câmera e suportando autenticação contínua a distâncias de até 3 metros para controle de acesso e personalização no interior do veículo. O sistema funciona em hardware dedicado desenvolvido pela Smart Eye e tem como alvo os setores automotivo, residencial inteligente, cibersegurança e de alta segurança, incluindo aplicação da lei e defesa.
- Agosto de 2025: A WITTE Automotive e a trinamiX apresentaram um veículo conceito na IAA Mobility 2025 em Munique com um sistema de autenticação facial integrado ao pilar B que combina reconhecimento facial 2D com a tecnologia de imagem biométrica e detecção de vivacidade patenteada Beam Profile Analysis da trinamiX para diferenciar humanos reais de máscaras ultra-realistas e deepfakes. O sistema elimina a necessidade de maçanetas físicas nas portas, possibilitando novas possibilidades de design de veículos, e oferece proteção contra roubo ao garantir que apenas indivíduos pré-registrados possam desbloquear o veículo.


Escopo do Relatório Global do Mercado de Sistema de Acesso Veicular Biométrico
| Reconhecimento de Impressão Digital |
| Reconhecimento Facial |
| Reconhecimento de Íris |
| Reconhecimento de Voz |
| Multimodal/MFA |
| Automóveis de Passeio |
| Veículos Comerciais |
| Hardware |
| Pilha de Software/IA |
| Instalação de Fábrica OEM |
| Pós-Venda/Retrofit |
| América do Norte | Estados Unidos |
| Canadá | |
| Restante da América do Norte | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Países Baixos | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Coreia do Sul | |
| Índia | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Autenticação | Reconhecimento de Impressão Digital | |
| Reconhecimento Facial | ||
| Reconhecimento de Íris | ||
| Reconhecimento de Voz | ||
| Multimodal/MFA | ||
| Por Tipo de Veículo | Automóveis de Passeio | |
| Veículos Comerciais | ||
| Por Componente | Hardware | |
| Pilha de Software/IA | ||
| Por Canal de Vendas | Instalação de Fábrica OEM | |
| Pós-Venda/Retrofit | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| Restante da América do Norte | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Países Baixos | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Coreia do Sul | ||
| Índia | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| África do Sul | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual será o tamanho do mercado de Sistema de Acesso Veicular Biométrico até 2031?
O tamanho do Mercado de Sistema de Acesso Veicular Biométrico foi avaliado em 1,49 bilhões de USD em 2025 e estima-se que atinja 2,89 bilhões de USD até 2031, a um CAGR de 11,32% durante o período de previsão (2026-2031)
Qual região lidera o mercado de sistema de acesso veicular biométrico?
A Ásia-Pacífico comanda 30,47% da receita de 2025 e registra o CAGR mais rápido de 18,61% graças às implantações agressivas pelos fabricantes de automóveis chineses e aos marcos regulatórios de apoio.
Por que os veículos comerciais estão adotando a biometria mais rapidamente do que os automóveis de passeio?
As regras de verificação de identidade da FMCSA e os descontos de seguro para frotas criam retorno sobre o investimento imediato, impulsionando uma CAGR de 21,43% para as instalações em veículos comerciais.
Quais desafios poderiam restringir a adoção futura?
A confiabilidade dos sensores em clima frio, regulamentações rígidas de privacidade como GDPR e CCPA, e escassez periódica de VCSEL exercem pressão descendente sobre as previsões gerais de CAGR.
As soluções de retrofit são uma oportunidade viável?
Sim; os kits pós-venda crescendo a uma CAGR de 18,64% permitem que operadores de frotas e revendedores de veículos usados adicionem acesso biométrico a veículos existentes sem suporte das OEMs.
Página atualizada pela última vez em:



