
Taille et parts du marché du polypropylène biosourcé
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Volume du Marché (2026) | 42.21 kilotonnes |
| Volume du Marché (2031) | 110.21 kilotonnes |
| Growth Rate (2026 - 2031) | 21.16 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du polypropylène biosourcé par Mordor Intelligence
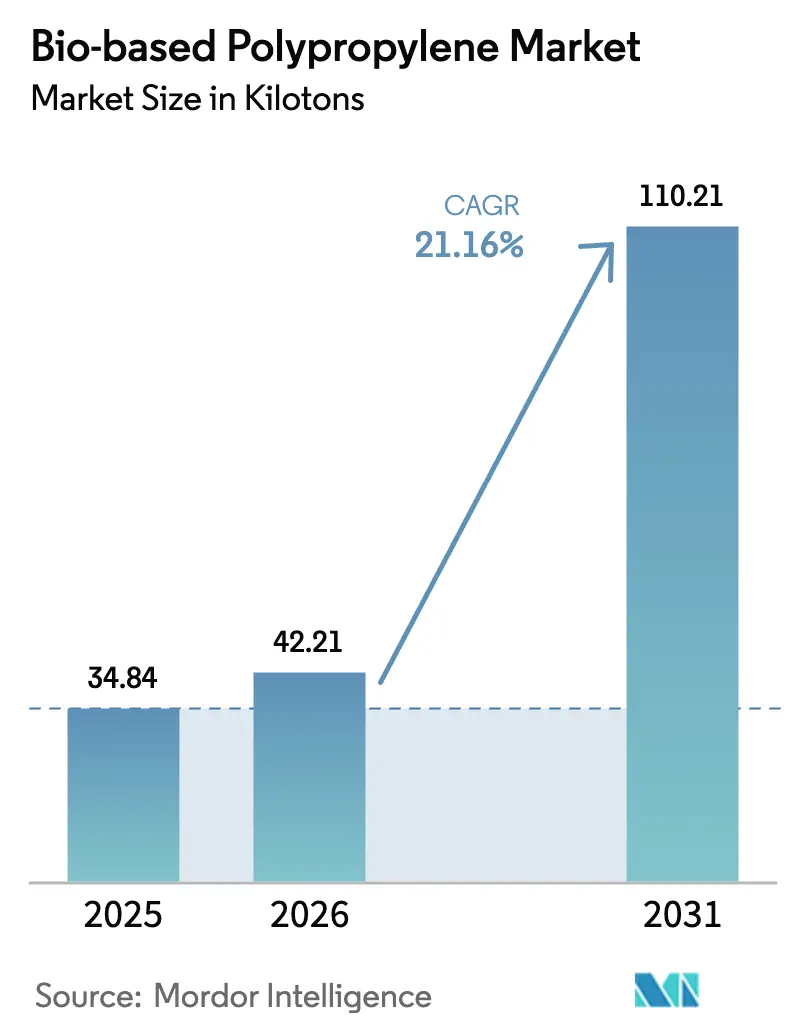
La taille du marché du polypropylène biosourcé était évaluée à 34,84 kilotonnes en 2025 et devrait croître de 42,21 kilotonnes en 2026 pour atteindre 110,21 kilotonnes d'ici 2031, à un CAGR de 21,16 % durant la période de prévision (2026-2031). Cette expansion est portée par les obligations réglementaires de l'Union européenne en matière de contenu recyclé, par un virage mondial vers la certification de bilan massique, et par l'adoption rapide de la part des équipementiers automobiles à la recherche de solutions allégées s'inscrivant dans des trajectoires de neutralité carbone. Les propriétaires de marques apprécient l'intégration transparente des matières premières renouvelables dans les équipements de transformation existants, ce qui élimine les temps d'arrêt liés aux reconversions tout en offrant des améliorations significatives de l'empreinte carbone. Des constructeurs automobiles tels que BMW et Volvo testent des grades biosourcés pour satisfaire aux exigences strictes des indicateurs d'émissions de portée 3, tandis que les producteurs de polymères s'appuient sur les réseaux de vapocraqueurs et sur l'allocation ISCC Plus pour augmenter les volumes sans l'intensité capitalistique des unités dédiées à la bio-monomère. Une demande synergique émane également des entreprises de biens de grande consommation qui harmonisent leurs conceptions d'emballages souples autour de structures mono-matériau afin d'améliorer la recyclabilité et de bénéficier de crédits de conformité.
Principaux enseignements du rapport
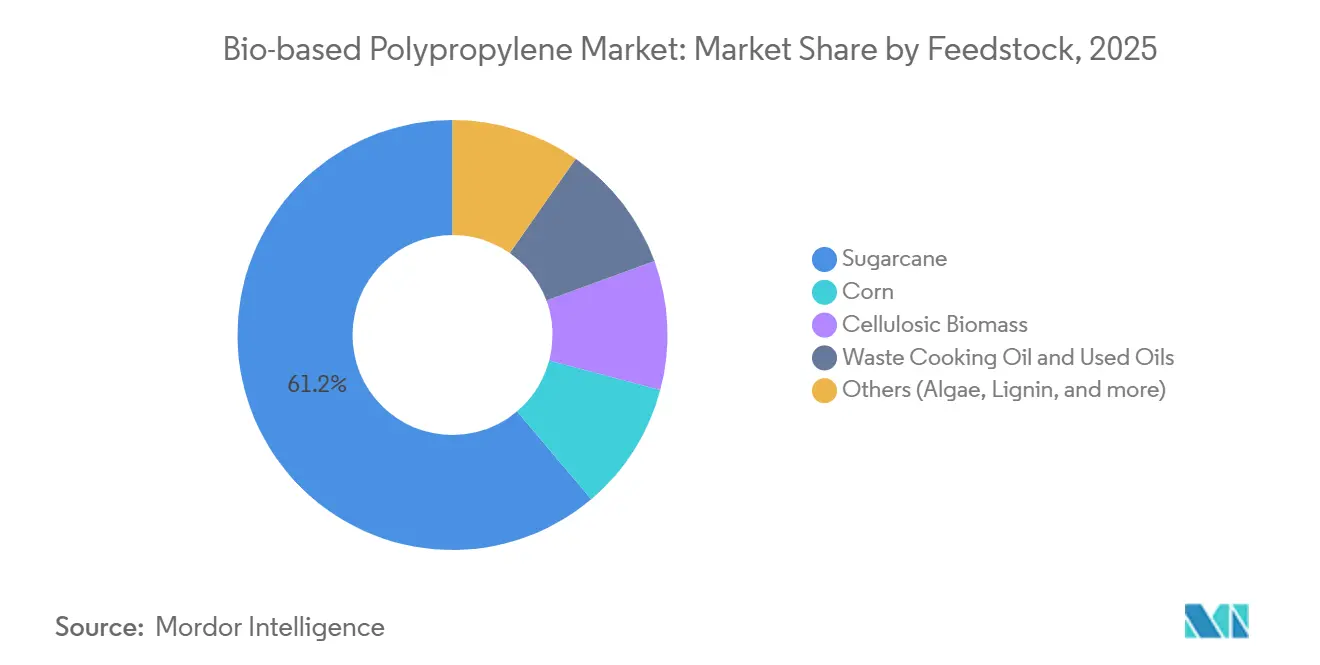
- Par matière première, la canne à sucre représentait 61,17 % de la taille du marché du polypropylène biosourcé en 2025, tandis que la biomasse cellulosique devrait progresser à un CAGR de 25,21 % entre 2026 et 2031.
- Par type de produit, l'homopolymère détenait 57,89 % de part en 2025, mais le copolymère choc devrait afficher une croissance à un CAGR de 23,78 % jusqu'en 2031.
- Par application, le moulage par injection représentait 66,12 % de la part de marché du polypropylène biosourcé en 2025 et devrait croître à un CAGR de 22,89 % jusqu'en 2031.
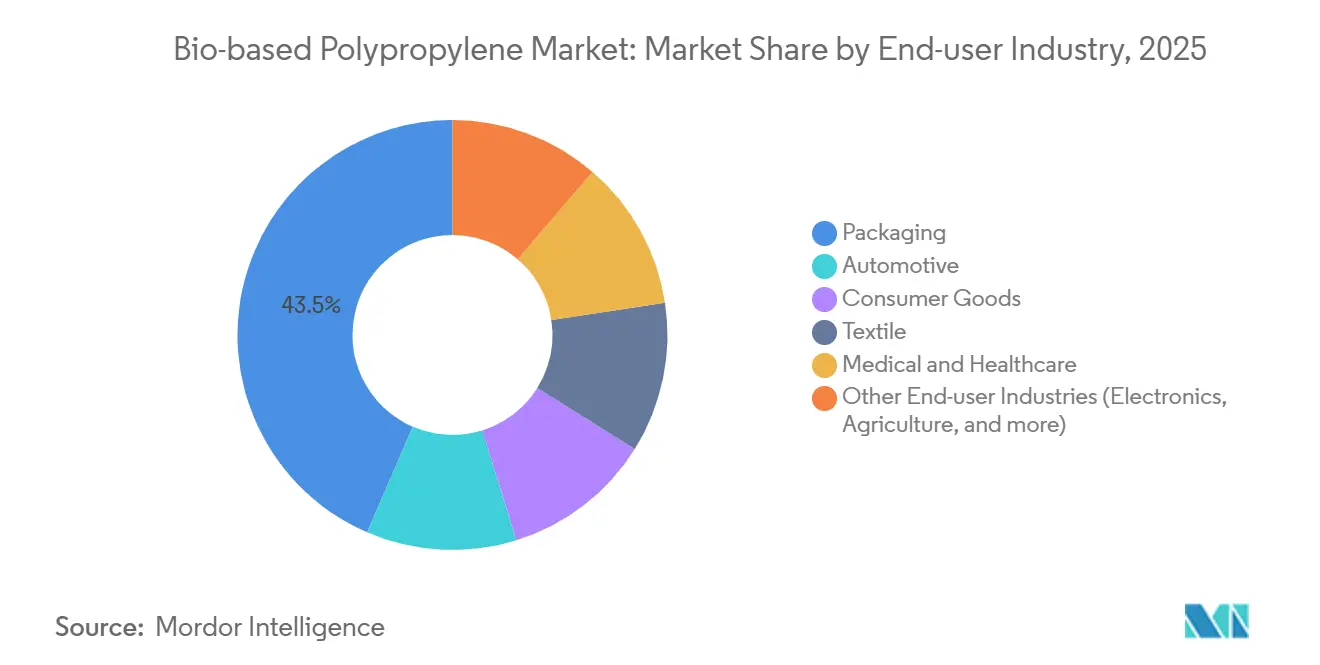
- Par secteur d'utilisation finale, l'emballage représentait 43,51 % des revenus en 2025, tandis que le secteur automobile devrait progresser à un CAGR de 23,45 % jusqu'en 2031.
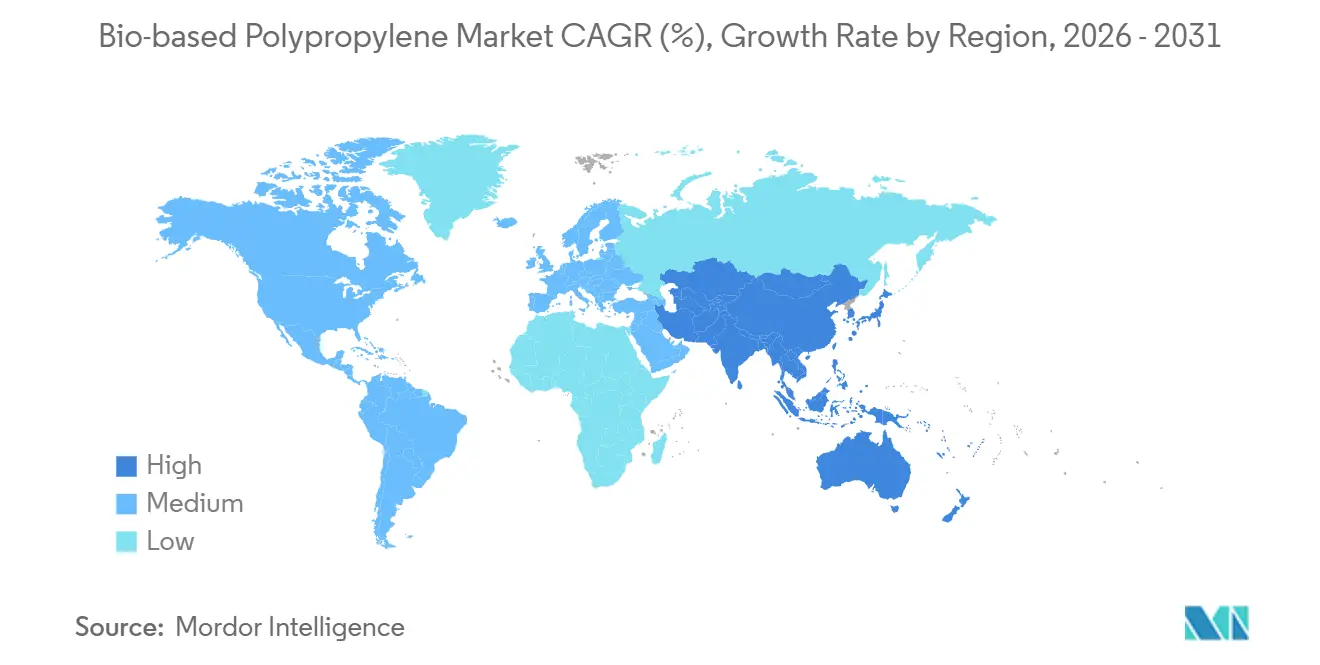
- Par géographie, l'Asie-Pacifique était en tête avec 41,28 % de part de marché en 2025 et devrait afficher le CAGR régional le plus rapide, soit 24,71 %, durant la période 2026-2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs de croissance*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Obligations de l'Union européenne en matière de contenu recyclé dans les emballages | +4.8% | Europe, répercussions en Amérique du Nord | Moyen terme (2-4 ans) |
| Allègement des véhicules automobiles et objectifs de neutralité carbone | +5.2% | Mondial, accent sur l'Europe, l'Amérique du Nord, le Japon, la Corée du Sud | Moyen terme (2-4 ans) |
| Migration des biens de grande consommation vers les films souples mono-PP | +3.9% | Mondial | Court terme (≤ 2 ans) |
| Impression 3D pour les prototypes médicaux | +2.1% | Amérique du Nord, Europe, Japon | Long terme (≥ 4 ans) |
| Palettes certifiées ISCC Plus dans le transport maritime | +1.7% | Mondial, en avance en Europe et en Amérique du Nord | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Les obligations strictes de l'Union européenne en matière de contenu recyclé dans les emballages stimulent la demande de polypropylène biosourcé rigide
Le règlement sur les emballages et les déchets d'emballages, entré en vigueur en février 2025, oblige tous les emballages plastiques vendus dans le bloc à atteindre 30 % de contenu recyclé d'ici 2030 et 50 % à 65 % d'ici 2040[1]Règlement sur les emballages et les déchets d'emballages, « Règlement (UE) 2024/825 », EUROPARL.EUROPA.EU. Une dérogation permet aux matières premières biosourcées d'être comptabilisées dans ces seuils jusqu'à ce qu'une technologie de recyclage alimentaire viable soit commercialisée, clause que la Commission réexaminera d'ici février 2028. Les barquettes, bouchons et caisses en polypropylène rigide bénéficient ainsi d'une « assurance réglementaire », incitant les distributeurs à sécuriser des approvisionnements certifiés par bilan massique avant l'entrée en vigueur des obligations. Le règlement interdit simultanément les substances per- et polyfluoroalkylées (PFAS) dans les formats en contact alimentaire, orientant les applications résistantes aux graisses, autrefois dominées par les revêtements fluorés, vers des grades de polypropylène à attribution biosourcée. Les multinationales anticipent donc leurs contrats d'approvisionnement pour se prémunir contre le risque de non-conformité.
Engagements des équipementiers automobiles en matière d'allègement et de neutralité carbone
BMW vise 40 % de contenu recyclé dans les thermoplastiques d'ici 2030 et teste des panneaux de portières et des tableaux de bord en polypropylène biosourcé qui s'intègrent dans les moules existants sans requalification[2]BMW Group, « Rapport de durabilité 2025 », BMWGROUP.COM. Volvo prévoit 30 % de plastiques recyclés dans l'ensemble de sa gamme d'ici 2030, en affectant le polypropylène renouvelable aux pièces de garniture intérieure afin de préserver la résistance aux chocs. Ford a reçu une subvention de 2,5 millions USD du Département américain de l'énergie pour développer la chimie CO₂-vers-polyol, susceptible de s'articuler avec des dérivés de propylène à attribution biosourcée. Borealis répond avec ses composés Bornewables offrant jusqu'à 100 % de contenu renouvelable via l'allocation ISCC Plus, tandis que l'agent de nucléation Renol de Lignin Industries réduit le poids des pièces de 10 % et le temps de cycle de 30 % dans les copolymères moulés par injection.
Transition mondiale des biens de grande consommation vers les films souples mono-PP
Nestlé a investi 1,5 milliard GBP pour sécuriser du polypropylène recyclé de qualité alimentaire et développe parallèlement des emballages biosourcés pour la confiserie et les aliments pour animaux de compagnie. Unilever a réduit son utilisation de plastique vierge de 21,3 % en 2024 et reconçoit ses pochettes et sachets en stratifiés mono-polypropylène répondant aux critères de recyclabilité. Ces emballages nécessitent une résistance au thermoscellage et des propriétés barrières plus élevées, ouvrant des perspectives pour des grades de résine à attribution biosourcée premium pouvant justifier une légère majoration de prix là où la disposition des consommateurs à payer reste solide. Le recyclage mécanique des films multicouches étant encore insuffisant, les propriétaires de marques considèrent les matières premières renouvelables comme un levier d'appoint offrant des économies carbone tangibles indépendamment des taux de collecte post-consommation.
Croissance rapide de l'impression 3D dans le prototypage médical (filaments de polypropylène biosourcé)
Les ingénieurs en dispositifs médicaux spécifient de plus en plus des filaments de polypropylène biosourcé pour le prototypage itératif de corps de seringues, de corps d'inhalateurs et de boîtiers de diagnostic devant résister aux cycles de stérilisation en autoclave à des températures supérieures à 121 °C. La résistance chimique du polypropylène surpasse celle du PLA ou de l'ABS dans les protocoles de nettoyage agressifs, et sa biocompatibilité documentée simplifie les autorisations 510(k) de la FDA américaine lorsque les propriétés du matériau correspondent à celles des dispositifs de référence. Le Fonds japonais pour l'innovation verte réserve spécifiquement des subventions aux polymères médicaux, soulignant la dynamique de demande à long terme. Bien que les prix des filaments soient 20 % à 50 % supérieurs à ceux des équivalents fossiles, la sensibilité aux coûts est atténuée lors des phases conceptuelles où les volumes de matériaux restent modestes.
Analyse de l'impact des freins à la croissance*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Prime de coût de production par rapport au polypropylène fossile | -3.4% | Mondial | Court terme (≤ 2 ans) |
| Température de fléchissement thermique plus basse | -1.8% | Europe, Amérique du Nord, Japon | Moyen terme (2-4 ans) |
| Absence de certification unifiée dans la région Moyen-Orient et Afrique du Nord | -1.2% | Moyen-Orient et Afrique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Prime de coût de production par rapport au polypropylène fossile
Le polypropylène biosourcé se négocie avec une prime de 20 % à 50 % en raison de la logistique des matières premières, de l'hydrotraitement et des unités de déshydratation à petite échelle qui génèrent des coûts fixes que les vapocraqueurs de naphta traditionnels ont amortis il y a des décennies. Le complexe de Singapour de Neste produit 1,3 million de t/an d'hydrocarbures renouvelables à partir d'huile de cuisson usagée, mais la collecte et le prétraitement alourdissent le coût livré par rapport au naphta fossile. LyondellBasell répercute ces différentiels dans sa gamme Circulen Plus, limitant la pénétration aux clients capables d'imputer les économies carbone sur leurs objectifs d'entreprise. Les filières cellulosiques nécessitent une hydrolyse enzymatique et une catalyse en plusieurs étapes, portant les dépenses d'investissement à 40 % au-dessus de l'éthanol de canne à sucre de première génération. En conséquence, les grades à attribution biosourcée se concentrent dans les applications à haute valeur ajoutée où la différenciation par la durabilité l'emporte sur l'érosion des marges.
Une température de fléchissement thermique plus basse limite les applications sous capot
Les homopolymères biosourcés non chargés ramollissent entre 90 °C et 110 °C, en dessous du seuil de 150 °C requis pour les réservoirs de liquide de refroidissement et les collecteurs d'admission d'air. Le renforcement par fibres de verre peut élever ces seuils à 160 °C, mais la densité plus élevée annule les gains de poids. Les agents de nucléation Renol ajoutent 5 °C à 8 °C, mais cela laisse encore un écart de performance. Par conséquent, l'adoption par les équipementiers se concentre sur les panneaux intérieurs, les consoles et les garnitures où les températures maximales restent inférieures à 100 °C. Les grades Fibremod de Borealis atteignent les objectifs thermiques lorsque le renforcement dépasse 30 % en masse, bien que la fraction de biomasse diminue en conséquence.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par matière première :
les filières cellulosiques remettent en cause la domination de la canne à sucreLa canne à sucre représentait 61,17 % du marché du polypropylène biosourcé en 2025, grâce à la filière éthanol mature du Brésil, mais les intrants cellulosiques devraient enregistrer un CAGR de 25,21 % à mesure que l'économie enzymatique s'améliore. Les sucreries fournissent de l'éthanol monohydraté qui est déshydraté en éthylène puis oligomérisé en propylène en Europe sous allocation ISCC Plus. La taille du marché du polypropylène biosourcé issue de la canne à sucre devrait donc augmenter régulièrement, mais sa part proportionnelle globale s'érodera à mesure que les résidus agricoles monteront en puissance.
Les résidus cellulosiques tels que les tiges de maïs, la paille de blé et la bagasse réduisent le risque de changement indirect d'affectation des terres et ouvrent droit à des crédits de durabilité supplémentaires, les positionnant pour capter des volumes supplémentaires en Amérique du Nord et en Chine. LanzaTech associe l'éthanol issu de la fermentation gazeuse à une valorisation catalytique, tandis que Neste traite des huiles et graisses usagées qui contournent entièrement la fermentation. La diversification des matières premières réduit les risques liés aux chocs d'approvisionnement et stabilise le marché du polypropylène biosourcé, mais le transport longue distance de résidus à faible densité pèse encore sur le coût livré en dehors des pôles agro-industriels intégrés.


Par type de produit :
les copolymères choc progressent dans l'automobileLes homopolymères détenaient 57,89 % de la taille du marché du polypropylène biosourcé en 2025, privilégiés pour les contenants rigides et les bouchons nécessitant rigidité et clarté. Les copolymères choc devraient croître à un CAGR de 23,78 % jusqu'en 2031, car les panneaux de portières, les boîtes à gants et les habillages latéraux automobiles exigent une haute résistance aux chocs à des températures inférieures à zéro. La part de marché du polypropylène biosourcé attribuée aux copolymères choc s'élargira donc à mesure que les équipementiers intégreront les indicateurs de portée 3 dans leurs cahiers des charges de conception.
Les copolymères statistiques sont en retrait en raison de la concurrence directe avec le polyéthylène dans les films, mais les propriétaires de marques de biens de grande consommation migrent les emballages de confiserie vers des structures mono-polypropylène, ce qui pourrait relancer la demande. Borealis, SABIC et LyondellBasell ont lancé des grades de copolymères statistiques avec des températures d'initiation du thermoscellage adaptées aux équipements horizontaux de formage-remplissage-scellage à grande vitesse. Les boîtiers de dispositifs médicaux spécifient désormais du polypropylène biosourcé en copolymère statistique pour associer clarté et résistance à l'autoclave, une niche qui justifie des primes de prix suffisantes pour absorber les surcoûts des matières premières.
Par application :
le moulage par injection domine, les films sont en retrait par rapport au polyéthylèneLe moulage par injection représentait 66,12 % du volume du marché du polypropylène biosourcé en 2025, et le segment est prévu à un CAGR de 22,89 % jusqu'en 2031. Les caisses légères, les bouchons de boissons et les tableaux de bord continuent de soutenir les volumes à mesure que les transformateurs adaptent les buses et les canaux chauds pour accueillir des indices de fluidité légèrement inférieurs. Les films sont en retrait car le polyéthylène domine encore l'emballage souple de grande consommation ; cependant, les doublures de confiserie et les sachets rétortables nécessitant des propriétés barrières élevées adoptent des bio-grades en copolymère statistique.
La taille du marché du polypropylène biosourcé captée par les textiles reste modeste, mais les nappes non tissées pour couches et les géotextiles offrent une demande régulière à mesure que les distributeurs poussent vers un étiquetage à faible empreinte carbone. L'extrusion-soufflage de bidons et de fûts bénéficie d'une substitution directe à des pressions de traitement équivalentes, bien qu'une résistance aux chocs plus faible dans les bio-homopolymères non chargés freine une pénétration plus large. Les propriétaires de marques équilibrent les performances mécaniques et la valeur narrative, en appliquant sélectivement l'attribution biosourcée aux références phares pour maximiser la portée marketing.
Par secteur d'utilisation finale :
l'automobile dépasse la croissance de l'emballageL'emballage représentait 43,51 % de la demande en 2025 et continuera de générer le plus grand volume absolu jusqu'en 2031. Néanmoins, l'automobile devrait surpasser tous les secteurs d'utilisation finale avec un CAGR de 23,45 %, augmentant sa part du marché du polypropylène biosourcé à mesure que les composants d'habitacle font l'objet d'audits de contenu renouvelable. Les équipementiers privilégient l'allocation par bilan massique car elle évite les perturbations d'outillage et maintient la correspondance des couleurs dans des tolérances acceptables.
Les fabricants de biens de consommation adoptent le polypropylène à attribution biosourcée pour les articles ménagers durables et les emballages de soins personnels nécessitant une résistance chimique supérieure à celle du PET. Les textiles et l'hygiène absorbent des tonnages modérés via les nappes non tissées, mais la pleine échelle commerciale dépend de la parité des coûts avec les sources fossiles. Les applications médicales et de santé bénéficient de cycles de stérilisation identiques et d'une familiarité réglementaire, mais le rythme d'adoption reste lié aux files d'attente d'examen 510(k) à la FDA.
Analyse géographique
Marché du polypropylène biosourcé en Asie-Pacifique
L'Asie-Pacifique a contribué à hauteur de 41,28 % du volume mondial du marché du polypropylène biosourcé en 2025 et devrait progresser à un TCAC de 24,71 % jusqu'en 2031. Le 14e Plan quinquennal de la Chine désigne les matériaux biosourcés comme un pilier stratégique, tandis que l'interdiction des plastiques à usage unique en Inde stimule la demande intérieure de polymères renouvelables. Le Fonds pour l'innovation verte du Japon et le Plan d'économie circulaire K de la Corée du Sud injectent des capitaux sous forme de subventions dans des usines pilotes, élargissant ainsi la diversité des matières premières régionales.
Marché du polypropylène biosourcé en EMEA et dans les Amériques
L'Europe demeure la référence en matière de conformité réglementaire. Le règlement sur les emballages et les déchets d'emballages codifie un contenu recyclé de 30 % d'ici 2030, mais autorise explicitement la substitution par des matériaux biosourcés, garantissant ainsi une demande d'importation continue pour les grades certifiés ISCC Plus. L'Amérique du Nord bénéficie de la loi sur la réduction de l'inflation et des réglementations sur les carburants propres, qui soutiennent les essais dans le secteur automobile et le suivi des émissions carbone du berceau à la porte d'usine. L'Amérique du Sud s'appuie sur la filière éthanol-canne à sucre du Brésil, mais manque de la profondeur de demande observée en Asie. Le Moyen-Orient et l'Afrique apportent une offre supplémentaire, mais se heurtent à des obstacles de certification qui freinent l'accès aux marchés d'importation haut de gamme.

Paysage réglementaire
Dans l'Union européenne, le règlement sur les emballages et les déchets d'emballages (PPWR, règlement (UE) 2025/40) est entré en vigueur le 11 février 2025 et s'applique généralement à partir du 12 août 2026. Il durcit les exigences de conformité pour les emballages mis sur le marché de l'UE et relève le niveau d'exigence pour les allégations vérifiables concernant les intrants renouvelables et circulaires. Le PPWR établit également un cadre pour une présentation harmonisée des informations sur la teneur biosourcée lorsque les entreprises choisissent de la communiquer, tandis que la Commission européenne est chargée d'évaluer si des définitions valables à l'échelle de l'UE peuvent soutenir la certification et la montée en puissance des polymères biosourcés, maintenant l'attention politique sur une justification normalisée plutôt que sur un langage marketing.
À l'échelle mondiale, la vérification s'appuie sur des normes reconnues d'essai et de calcul, notamment l'ASTM D6866 (mise à jour au 1er mai 2026) pour la mesure par radiocarbone de la teneur en carbone biosourcé et l'ISO 16620 (parties 1 et 2) pour déterminer et rapporter la teneur biosourcée des plastiques. Parallèlement au PPWR, la Commission européenne a prévu l'adoption d'une loi sur l'économie circulaire pour 2026 et a lancé des actions pilotes en janvier 2026 visant à accélérer les mesures d'économie circulaire dans le domaine des plastiques, y compris des travaux sur les actes d'exécution relatifs à la fin du statut de déchet et sur la surveillance du marché. Ensemble, ces étapes soutiennent une adoption plus large de chaînes d'approvisionnement traçables et certifiées pour le polypropylène à attribution biosourcée.
Analyse de la chaîne de valeur
La chaîne de valeur du polypropylène biosourcé commence par l'approvisionnement et la récupération de matières premières renouvelables, telles que l'éthanol à base de maïs, le méthanol vert et les huiles de cuisson usagées. Elle se poursuit par la conversion des précurseurs en oléfines (voies éthanol-vers-oléfines ou méthanol-vers-oléfines) et la polymérisation en résines PP « drop-in », la certification par bilan massique étant couramment utilisée pour allouer la teneur renouvelable au sein des actifs pétrochimiques existants. En aval, la distribution de la résine passe par des négociants et des compoundeurs jusqu'aux transformateurs, notamment les mouleurs par injection, les extrudeurs de films et les producteurs de non-tissés, avant d'atteindre les propriétaires de marques et les équipementiers dans les secteurs de l'emballage, des intérieurs automobiles et des biens de consommation.
Les principaux points de blocage concernent la synchronisation de la disponibilité régionale des matières premières, de la capacité de conversion et de la demande engagée, car les projets nécessitent un déploiement coordonné à plusieurs étapes. Les annonces récentes montrent que les acteurs réduisent le risque de chaîne grâce à des engagements commerciaux à long terme et à des choix technologiques : Citroniq a annoncé un contrat d'enlèvement contraignant de 15 ans avec Premier Product Marketing (une société de Vinmar) couvrant 50 % de la production prévue de son installation au Nebraska, tandis que Vioneo a sélectionné la technologie Novolen PP de Lummus Technology pour une usine basée sur le méthanol vert à Anvers. Blue Circle Olefins s'est également associée à Ducor Petrochemicals pour établir une chaîne de valeur PP circulaire basée sur la conversion méthanol-vers-oléfines au port de Rotterdam.
Paysage concurrentiel
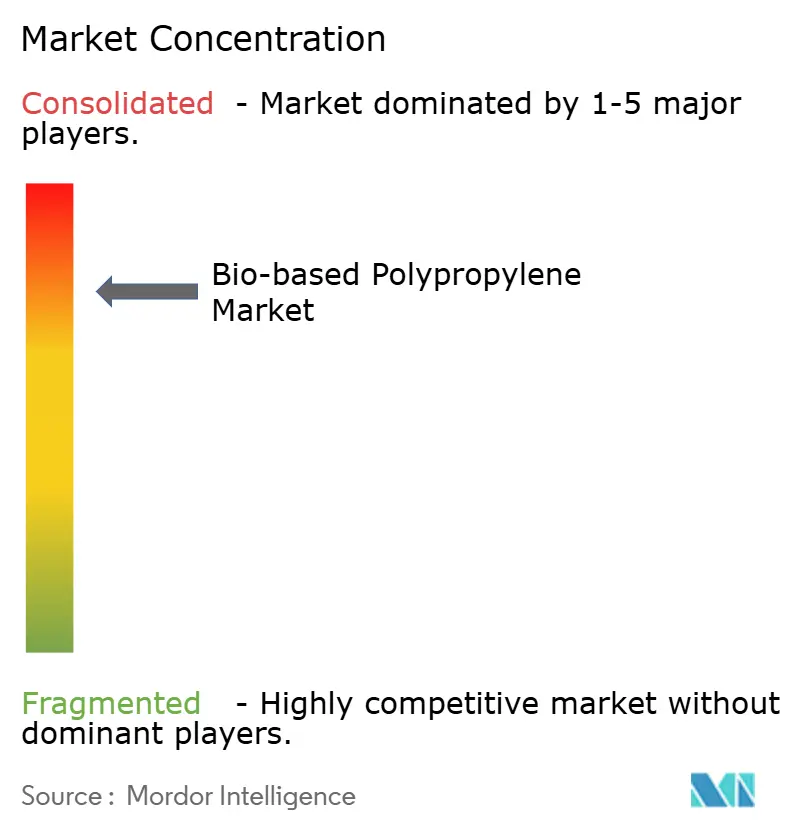
Le marché du polypropylène biosourcé est très concentré. Borealis, SABIC et LyondellBasell combinent une infrastructure de vapocraqueurs avec la comptabilité ISCC Plus, offrant des avantages de coûts intégrés et des délais de commercialisation rapides. TotalEnergies et Braskem poursuivent une double stratégie de polymères circulaires et biosourcés, diversifiant leurs portefeuilles pour se prémunir contre les évolutions réglementaires. Les mouvements stratégiques de 2025 comprenaient l'extension par Borealis de Bornewables jusqu'à 100 % de contenu renouvelable, et la montée en puissance par LyondellBasell des grades Circulen Plus avec les hydrocarbures de Neste.
Leaders du secteur du polypropylène biosourcé
Braskem
SABIC
LyondellBasell Industries Holdings B.V.
Borealis GmbH
TotalEnergies
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du polypropylène biosourcé
- Avient Corporation
- Borealis GmbH
- Braskem
- Danimer Scientific
- FKuR
- Global Bioenergies
- Impact Recycling
- LanzaTech
- LyondellBasell Industries Holdings B.V.
- Mitsui Chemicals, Inc.
- Neste
- Reliance Industries Limited
- SABIC
- Solvay
- TotalEnergies
- Toyota Tsusho Corporation
- Trifilon AB

Opportunités de marché et perspectives d'avenir
La principale opportunité consiste à faire monter en puissance un polypropylène certifié à attribution biosourcée, « drop-in », capable de s'intégrer aux lignes de transformation existantes pour l'emballage et les intérieurs automobiles. Les clients recherchent des attributs défendables de teneur renouvelable et de comptabilité carbone sans avoir à réoutiller leurs installations. Cette orientation est soutenue par des investissements industriels actifs et des étapes de commercialisation, notamment Borealis produisant du polypropylène renouvelable certifié sur ses sites de Kallo et Beringen en Belgique en utilisant des matières premières renouvelables certifiées ISCC Plus provenant de Neste, ce qui favorise la croissance des volumes via les actifs existants plutôt que via des usines dédiées de bio-monomères.
Les voies « greenfield » et les voies carbone non fossiles créent également des espaces vierges pour de nouveaux pôles d'approvisionnement liés à des accords d'enlèvement à long terme et à des partenaires technologiques, en particulier dans les régions cherchant une sécurité d'approvisionnement domestique pour les polymères durables. Parmi les exemples figurent le projet de Citroniq au Nebraska utilisant de l'éthanol à base de maïs, associé à un contrat d'enlèvement contraignant de 15 ans avec Premier Product Marketing (Vinmar) couvrant la moitié de la capacité prévue, ainsi que la sélection par Vioneo de la technologie Novolen de Lummus pour un projet à grande échelle de conversion méthanol vert vers polypropylène à Anvers. Ces développements élargissent les options d'approvisionnement pour les propriétaires de marques et les équipementiers qui normalisent leur approche autour de la certification par bilan massique et de la conception PP mono-matériau, renforçant la demande pour une allocation cohérente et vérifiable des matières premières renouvelables à travers les chaînes d'approvisionnement mondiales.
Recent Industry Developments in Marché du polypropylène biosourcé
- Juin 2026 : Borouge International a introduit des versions biosourcées de qualités de polypropylène pour l'eau potable et l'irrigation, y compris la qualité BA160E-8229-01 avec 10 % de matière première biosourcée certifiée. Cela étend le PP à attribution renouvelable au-delà de l'emballage vers des applications liées aux infrastructures qui exigent fiabilité et documentation de conformité. Ce lancement signale également une commercialisation plus large de l'allocation de matières premières certifiées pour des qualités de PP spécifiques à des applications.
- Septembre 2025 : LyondellBasell s'est associée à Futamura Chemical et Iwatani pour intégrer son polypropylène biosourcé dans les emballages destinés à Shiseido au Japon. Cette collaboration relie l'approvisionnement en résine renouvelable certifiée à des emballages grand public à forte visibilité, soutenant les objectifs de durabilité des propriétaires de marques sans modifier les équipements de transformation. Elle renforce également la demande de PP certifié par bilan massique dans les chaînes de valeur de l'emballage premium en Asie-Pacifique.
- Septembre 2024 : Braskem America a lancé le polypropylène bio-circulaire WENEW, dérivé d'huile de cuisson usagée, destiné à l'emballage de la restauration et des snacks. Le produit a positionné l'huile de cuisson usagée comme une voie de matière première circulaire évolutive pour les applications PP nécessitant des attributs de performance liés à la restauration. Il a également élargi l'ensemble concurrentiel des offres de PP renouvelable/circulaire disponibles pour les transformateurs d'emballage recherchant des matériaux « drop-in ».


Marché du polypropylène biosourcé Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette étude, le marché du polypropylène biosourcé couvre la résine PP biosourcée vierge produite à partir de matières premières renouvelables et vendue en tant qu'alternative « drop-in » au polypropylène conventionnel, à travers les voies de transformation courantes et les usages finaux.
Exclusions du périmètre : Nous excluons les matériaux à échelle pilote et les mélanges dans lesquels le PP biosourcé est mélangé à des polymères fossiles et vendu comme produit composé ou hybride.
Aperçu de la segmentation
- Par matière première
- Canne à sucre
- Maïs
- Biomasse cellulosique
- Huile de cuisson usagée et huiles utilisées
- Autres (algues, lignine, etc.)
- Par type de produit
- Homopolymère
- Copolymère statistique
- Copolymère choc
- Par application
- Moulage par injection
- Films
- Textiles
- Autres applications (mousses, moulage par soufflage, revêtement par extrusion)
- Par secteur d'utilisation finale
- Emballage
- Automobile
- Biens de consommation
- Textile
- Médical et santé
- Autres secteurs d'utilisation finale (électronique, bâtiment et construction, agriculture)
- Par géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Pays de l'ASEAN
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour établir une base factuelle claire sur les matières premières biosourcées, la certification des polymères et le contexte plus large de la demande de polypropylène avant la finalisation du modèle. Nous avons référencé des sources publiques telles que les statistiques commerciales et de production d'agences comme la Commission du commerce international des États-Unis, Eurostat et UN Comtrade, ainsi que des directives en matière de durabilité et de certification publiées par des organismes comme l'ISO et des programmes de bilan massique reconnus.
Afin de maintenir des hypothèses réalistes, nous avons également examiné des sources telles que les dépôts auprès de la SEC et les présentations aux investisseurs, des articles techniques dans des revues spécialisées en polymères, ainsi que des publications d'associations ou de conférences traitant des prix des résines et des contraintes d'adoption. Dans quelques cas, des abonnements payants pour les données financières d'entreprises et les bases de données de brevets ont été utilisés pour recouper les annonces de capacité et les allégations technologiques. Les sources énumérées ici sont illustratives, et de nombreux autres documents publics ont également été utilisés pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Les travaux primaires se sont concentrés sur la validation des lieux d'adoption réelle du PP biosourcé, des niveaux de prime acceptés, et de la manière dont les règles de certification affectent ce qui est comptabilisé comme matière biosourcée dans le commerce commercial. Nous avons échangé avec un ensemble de producteurs de résine, de transformateurs, d'équipes de durabilité côté marques et d'acteurs de la distribution en APAC, EMEA et dans les Amériques afin de tester les signaux de demande et de combler les lacunes que la recherche documentaire ne pouvait pas couvrir directement.
Répartition des répondants aux travaux de recherche primaire sur le terrain
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 30 % | Direction générale (CXO) : 15 % | APAC : 42 % |
| Rang intermédiaire : 51 % | Responsables fonctionnels/d'unité : 26 % | EMEA : 33 % |
| Acteurs plus petits : 19 % | Managers : 59 % | Amériques : 25 % |
Dimensionnement et prévisions du marché
Le dimensionnement a été construit à l'aide d'une approche descendante, où les signaux de demande de polypropylène et les hypothèses de pénétration du biosourcé ont été utilisés pour reconstituer le bassin de demande de PP biosourcé par région, suivie de vérifications par rapport aux réalités de l'offre. Afin de garder les totaux pratiques, nous avons corroboré les résultats avec des approximations ascendantes sélectives telles que des volumes échantillonnés par application, les primes de prix typiques et les retours des canaux sur les qualités disponibles, puis ajusté le modèle lorsque les éléments ne s'alignaient pas.
Les principales données d'entrée comprenaient la capacité nominale annoncée et effective pour le PP biosourcé, les pratiques d'allocation liées à la certification qui influencent ce qui peut être commercialisé comme à attribution biosourcée, les taux d'adoption dans l'emballage et les biens durables, l'écart entre les prix du PP biosourcé et du PP fossile, ainsi que les flux commerciaux régionaux pour les intermédiaires et résines pertinents lorsqu'ils étaient visibles dans les jeux de données officiels. Les prévisions se sont appuyées sur une analyse de scénarios soutenue par un consensus d'experts, car les évolutions politiques, les engagements des entreprises et l'économie des matières premières peuvent modifier l'adoption plus rapidement qu'une simple série chronologique ne le suggérerait. Lorsque la visibilité directe sur les volumes était limitée, nous avons utilisé des fourchettes bornées liées au taux d'utilisation de la capacité et à des courbes de montée en puissance réalistes, puis les avons affinées grâce aux retours d'entretiens.
Validation des données et cycle de mise à jour
Les résultats du modèle ont été vérifiés par rapport à des signaux indépendants, notamment les calendriers de capacité, les schémas d'importation et d'exportation, et les fourchettes de primes observées, puis les valeurs aberrantes ont été examinées avant validation interne. Lorsqu'un chiffre ne correspondait pas aux éléments de preuve environnants, nous avons revu les hypothèses et, si nécessaire, recontacté les répondants pour confirmer ce qui avait changé.
Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs se produisent, tels que des démarrages majeurs de capacité, des changements de politique ou des mises à jour des règles de certification. Avant la livraison, un analyste effectue une dernière passe pour s'assurer que les informations publiquement disponibles les plus récentes sont reflétées de manière cohérente dans le modèle.
Taille du marché du polypropylène biosourcé selon Mordor Intelligence, comparée à d'autres estimations publiées
Les tailles de marché publiées pour le polypropylène biosourcé diffèrent souvent parce que les auteurs choisissent des règles de comptage, des unités et des choix de conversion différents, et ces décisions peuvent modifier le chiffre final même lorsque la trajectoire de croissance est similaire. L'écart est également influencé par la rapidité avec laquelle les hypothèses sont actualisées lorsqu'une nouvelle capacité démarre, que les primes de prix évoluent, ou que les pratiques de certification changent.
Un facteur d'écart courant est de savoir si l'estimation est présentée en volume ou convertie en USD à l'aide d'un prix de vente moyen fixe, car les prix du PP biosourcé, encore en phase précoce, peuvent varier fortement en fonction des coûts des matières premières et des prix de référence du PP fossile. Le calendrier de change compte également, car un taux annuel moyen par rapport à une conversion au comptant peut modifier la valeur affichée, en particulier lorsque l'année de base est proche d'une période volatile. Étant donné que les volumes de 2025 et 2026 sont mis à jour avec des données à jour de janvier 2026 puis traduits avec des vérifications de tarification de l'année en cours, l'étape de conversion est gérée de manière plus rigoureuse par Mordor Intelligence que dans les approches qui s'appuient sur des échelles de prix de vente moyens plus anciennes ou sur de larges paniers de prix de polymères.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 0,17 milliard USD (2025) | |
| Cabinet de conseil mondial A | 0,17 milliard USD (2025) | Rapporte un chiffre de valeur sans rendre la logique de conversion du volume en USD totalement transparente, si bien que des différences peuvent découler de la prime supposée pour le PP biosourcé et de la série de prix de référence du PP utilisée. |
| Éditeur sectoriel B | 0,06 milliard USD (2025) | Utilise une vision de commercialisation plus étroite pouvant sous-estimer les volumes certifiés par bilan massique et peut appliquer des hypothèses conservatrices de montée en puissance et de tarification pour l'offre en phase précoce. |
Le tableau montre que les plus grandes différences proviennent des choix de conversion et de ce qui est considéré comme du PP biosourcé commercialement comptabilisable au cours de l'année de base. En maintenant le dimensionnement traçable par rapport aux signaux de demande, aux vérifications de la réalité des capacités et à des intrants de tarification explicitement actualisés, notre estimation reste plus facile à concilier lorsque les acheteurs comparent les chiffres entre différentes sources.


Questions clés auxquelles répond le rapport
Quelle croissance volumique le polypropylène biosourcé devrait-il enregistrer entre 2026 et 2031 ?
La demande mondiale devrait passer de 42,21 kilotonnes en 2026 à 110,21 kilotonnes d'ici 2031, soit un CAGR de 21,16 %.
Quelle région devrait ajouter le plus de tonnage supplémentaire de polypropylène biosourcé d'ici 2031 ?
L'Asie-Pacifique, soutenue par le 14e plan quinquennal de la Chine et l'interdiction des plastiques à usage unique en Inde, est prévue comme le principal contributeur.
Comment la réglementation de l'Union européenne affecte-t-elle les emballages en polypropylène biosourcé rigide
Comment la réglementation de l'Union européenne affecte-t-elle les emballages en polypropylène biosourcé rigide ?
Pourquoi les équipementiers automobiles adoptent-ils le polypropylène renouvelable dans les composants intérieurs
Pourquoi les équipementiers automobiles adoptent-ils le polypropylène renouvelable dans les composants intérieurs ?
Quelle est la contrainte technique la plus significative pour les applications automobiles sous capot
Les homopolymères biosourcés non chargés ramollissent en dessous de 110 °C, nécessitant un renforcement ou une nucléation pour atteindre le seuil de 150 °C typique des pièces situées dans le compartiment moteur.
Dernière mise à jour de la page le:



