
Taille et part du marché indonésien du polypropylène
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 1.83 Millions de tonnes |
| Volume du Marché (2026) | 1.93 Millions de tonnes |
| Volume du Marché (2031) | 2.51 Millions de tonnes |
| Taux de croissance (2026 - 2031) | 5.38 % |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché indonésien du polypropylène par Mordor Intelligence
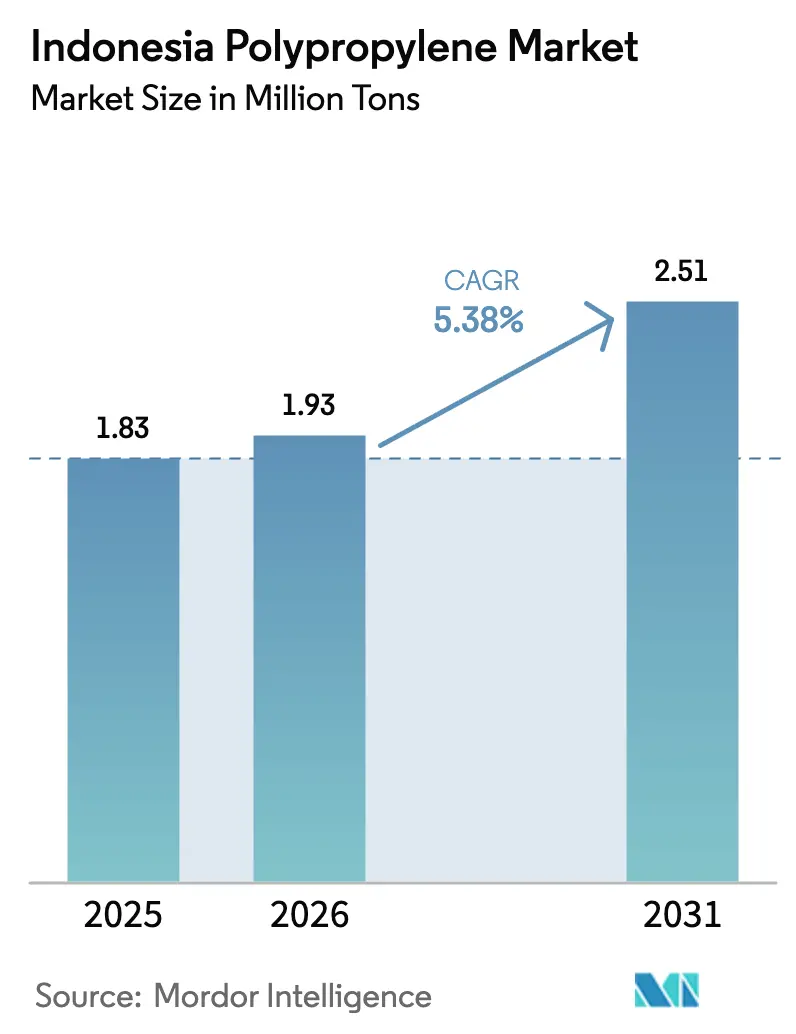
La taille du marché indonésien du polypropylène en 2026 est estimée à 1,93 million de tonnes, en hausse par rapport à la valeur de 2025 de 1,83 million de tonnes, avec des projections pour 2031 montrant 2,51 millions de tonnes, croissant à un TCAC de 5,38 % sur la période 2026-2031. La croissance démographique, l'élargissement du pouvoir d'achat de la classe moyenne, les nouvelles capacités nationales portées par la ligne de 350 kilotonnes par an de Lotte Chemical Indonésie, et les mandats croissants en matière de durabilité soutiennent collectivement cette trajectoire. Le marché indonésien du polypropylène se transforme d'une arène fortement dépendante des importations vers une production locale intégrée, alors que les mesures antidumping, l'intégration raffinerie-polymère à Balikpapan, et les règles de responsabilité élargie des producteurs orientent les acheteurs de résine vers l'approvisionnement domestique. La demande d'emballages flexibles de la part des marques de snacks, de boissons et de soins personnels se déplace rapidement vers des films mono-matériaux recyclables, tandis que l'allègement des véhicules automobiles, soumis aux règles de contenu local TKDN à 40 %, stimule la demande de grades renforcés à la fibre de verre. Dans le même temps, les volumes de colis du commerce électronique accélèrent l'utilisation de films et de sacs tissés, et des producteurs intégrés tels que PT Chandra Asri Petrochemical tirent parti du contrôle des matières premières pour concurrencer sur les coûts et la fiabilité.
Principaux enseignements du rapport
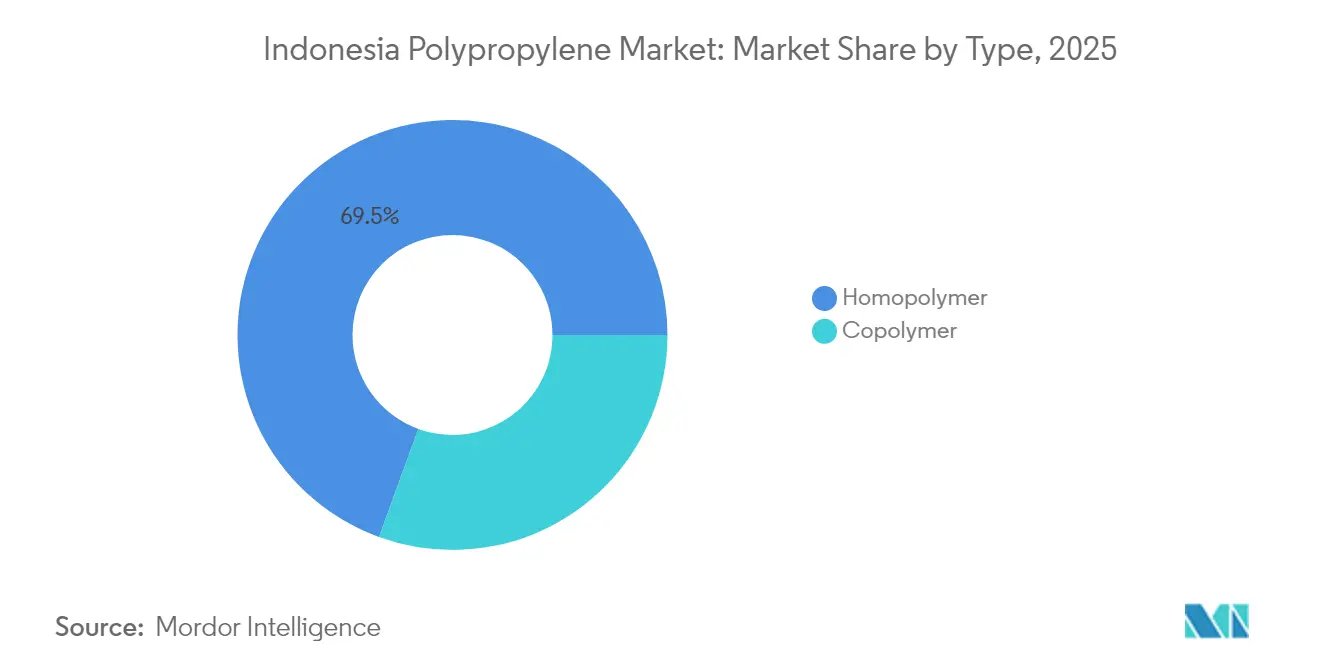
- Par type, l'homopolymère a capturé 69,45 % de la part du marché indonésien du polypropylène en 2025. La part de marché de l'homopolymère devrait croître à un TCAC de 5,59 % au cours de la période de prévision (2026-2031).
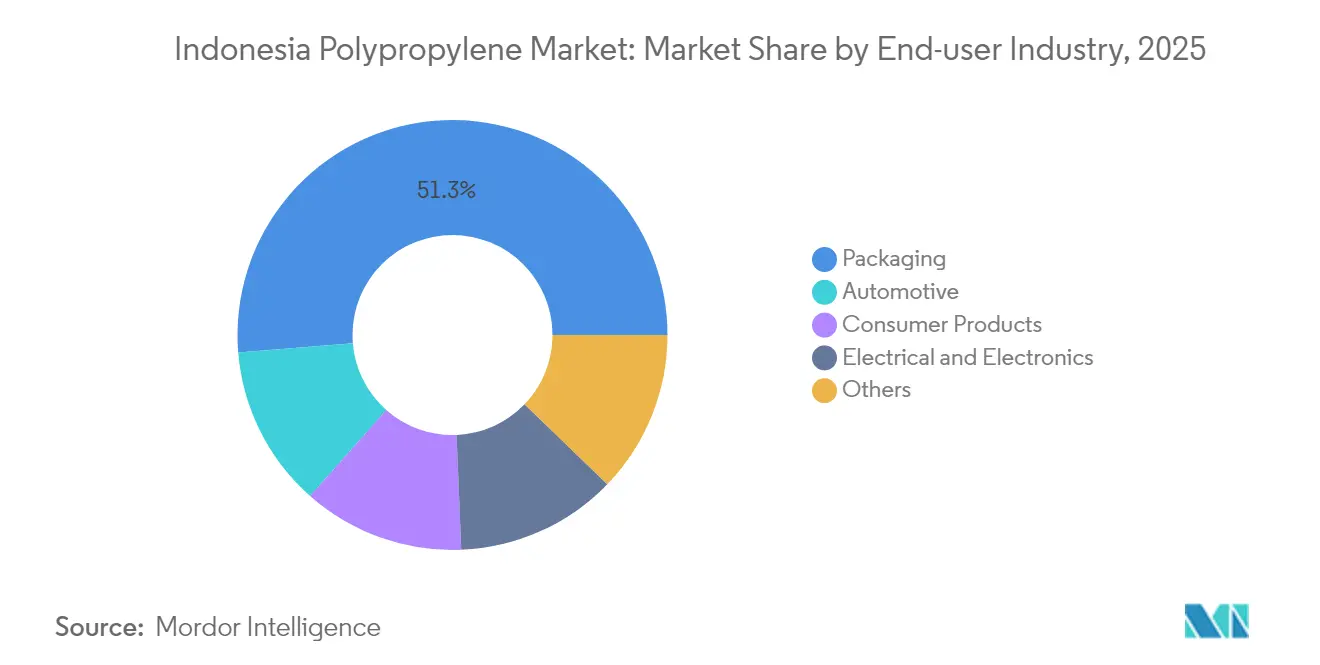
- Par industrie d'utilisation finale, l'emballage représentait 51,30 % du marché en 2025. La part de marché de l'industrie automobile devrait augmenter à un TCAC de 5,74 % au cours de la période de prévision (2026-2031).
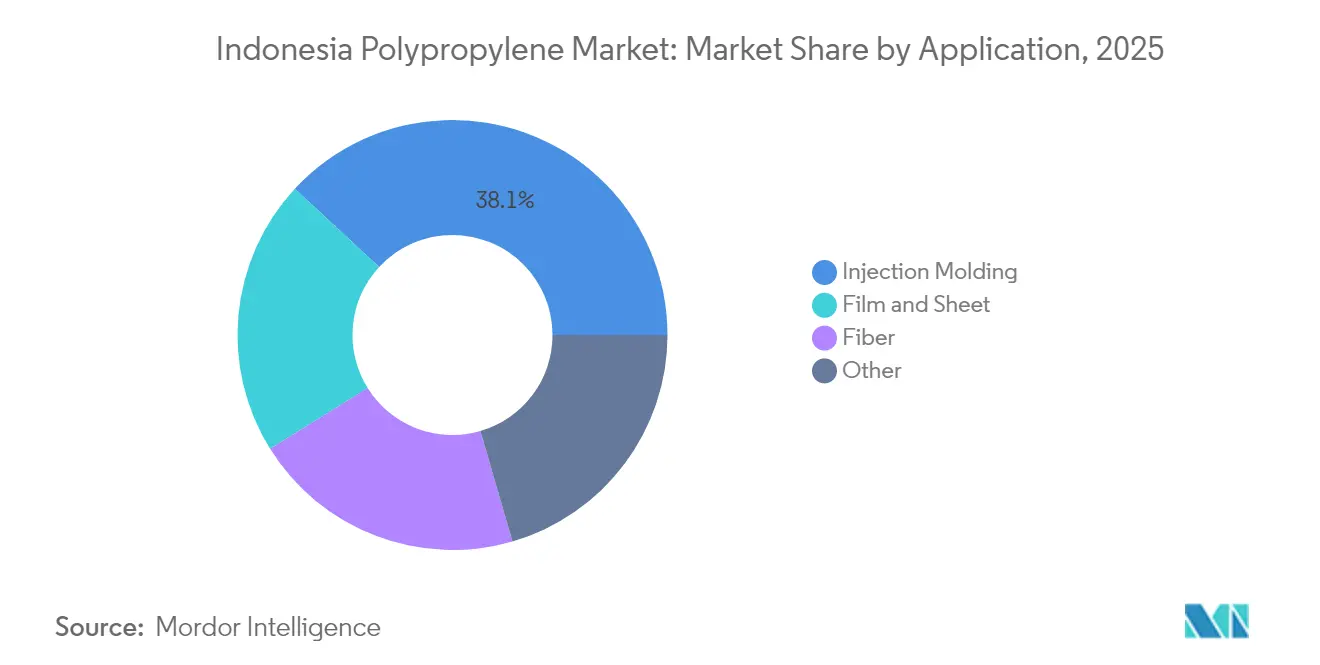
- Par application, la part de marché du moulage par injection était de 38,10 % en 2025, et la part du film et de la feuille devrait augmenter à un TCAC de 5,88 % au cours de la période de prévision (2026-2031).
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Hausse de la demande d'emballages flexibles provenant des secteurs des snacks et des produits de grande consommation en plein essor en Indonésie | +1.2% | National, concentré à Java (Jakarta, Surabaya, Bandung) et à Sumatra | Moyen terme (2-4 ans) |
| Poussée vers l'allègement dans les chaînes d'approvisionnement des équipementiers automobiles nationaux | +0.9% | National, avec des clusters manufacturiers dans le Grand Jakarta, Karawang et Bekasi | Long terme (≥ 4 ans) |
| Développement rapide des réseaux de distribution du commerce électronique nécessitant des solutions de bacs et de films durables | +0.8% | National, premiers gains à Jakarta, Surabaya, Medan et Makassar | Court terme (≤ 2 ans) |
| Droits antidumping locaux favorisant le polypropylène national par rapport aux importations | +0.7% | National, affectant les flux d'importation en provenance de Corée du Sud, du Vietnam, des Émirats arabes unis, de Malaisie et de Singapour | Moyen terme (2-4 ans) |
| Intégration pétrochimique dans le nouveau complexe raffinerie-polypropylène de Balikpapan | +1.1% | National, avec des retombées sur la chaîne d'approvisionnement vers le Kalimantan oriental et Sulawesi | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Hausse de la demande d'emballages flexibles
Les producteurs de snacks et de produits de grande consommation repensent les sachets multicouches pour les transformer en films mono-matériaux recyclables afin de se conformer au Règlement 75/2019 qui impose un emballage 100 % recyclable d'ici 2029. Vingt et une entreprises agroalimentaires ont déposé des feuilles de route officielles en 2024, et des convertisseurs tels que Dai Nippon Printing Indonésie ont lancé des formats en polypropylène mono-matériau qui remplacent 40 kilotonnes d'emballages d'emballage de nouilles instantanées difficiles à recycler chaque année[1]. La demande de la classe moyenne pour des emballages pratiques en portion individuelle accélère les volumes, et l'équilibre du polypropylène entre soudabilité, rigidité et clarté en fait le candidat privilégié par rapport aux stratifiés multicouches. Le marché indonésien du polypropylène bénéficie du fait que les propriétaires de marques transfèrent leurs volumes vers des grades de films homopolymères et de copolymères aléatoires produits localement. Les nouvelles capacités à Cilegon raccourcissent les délais de livraison pour les convertisseurs et tempèrent le risque de prix des matières premières.
Poussée vers l'allègement dans les chaînes d'approvisionnement des équipementiers automobiles nationaux
Les assembleurs de véhicules ont produit 551 082 unités au premier semestre 2025 dans le cadre d'une politique exigeant 40 % de contenu local sur les véhicules finis. Les composés de polypropylène renforcés avec 30 % à 40 % de fibre de verre offrent jusqu'à 40 % d'économies de poids par rapport à l'acier pour les hayons et les modules de face avant, tout en répondant aux normes de résistance aux chocs. Le marché indonésien du polypropylène bénéficie de cette substitution car le matériau est approvisionné localement, réduisant les assemblages importés. Les incitations pour les véhicules électriques augmentent la valeur de la réduction de masse, et les extensions de capacité chez PT Chandra Asri Petrochemical et PT Polytama Propindo approvisionnent en matière première homopolymère pour la composition. Les cycles de validation des équipementiers indiquent une visibilité stable de la demande pour au moins quatre années modèles.
Développement rapide des réseaux de distribution du commerce électronique
Les données de Tokopedia montrent que 68 % des PME de la mode ont adopté des polymailers en polyéthylène ou en polypropylène en 2024 pour réduire le poids d'expédition et améliorer la protection des colis[2]. L'expansion des entrepôts à Jakarta, Surabaya, Medan et Makassar nécessite des millions de bacs réutilisables, de film étirable et de sacs tissés, qui sont tous à forte intensité de polypropylène. Le marché indonésien du polypropylène capte donc la croissance liée à la logistique en avance sur les concurrents régionaux. La résistance à la traction supérieure permet des facteurs de charge plus élevés par rapport au polyéthylène, et les extrudeuses de films nationales développent leurs lignes de coextrusion pour répondre à la demande. Les délais de livraison courts donnent un avantage tactique à la résine produite au sein de l'archipel.
Droits antidumping locaux favorisant le polypropylène national par rapport aux importations
Le ministère du Commerce a imposé des droits antidumping sur les importations de copolymères en provenance de Corée du Sud, du Vietnam, des Émirats arabes unis, de Malaisie et de Singapour en 2024. Ces droits s'alignent sur le démarrage en octobre 2025 de la ligne de 350 kilotonnes de Lotte Chemical, réorientant les achats vers les vendeurs nationaux et réduisant la dépendance historique aux importations qui couvraient autrefois 65 % de la demande. Les producteurs internationaux font face à des marges compressées, tandis que les convertisseurs sécurisent des volumes stables sans risque de change. Le marché indonésien du polypropylène pivote ainsi vers les matières premières locales, renforçant les cycles d'investissement récents.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Concurrence du PET et du rPET dans les formats boissons et poches | -0.6% | National, particulièrement à Java et à Bali où la consommation de boissons est la plus élevée | Moyen terme (2-4 ans) |
| Coûts volatils des matières premières naphta par rapport aux importations avantagées à l'éthane | -0.8% | National, affectant tous les vapocraqueurs alimentés au naphta et l'économie des importations | Court terme (≤ 2 ans) |
| Réglementation croissante sur les déchets plastiques dans les provinces de Jakarta et Bali | -0.5% | Régional, avec l'application à Jakarta et Bali en tête du déploiement national | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Concurrence du PET et du rPET dans les formats boissons et poches
L'Indonésie a consommé 1 million de tonnes de PET en 2024, et les principales marques de boissons se sont engagées à utiliser des bouteilles en PET 100 % recyclé, renforçant la domination du PET dans les applications transparentes. Des taux de collecte plus élevés et une infrastructure de recyclage de 2,5 millions de tonnes favorisent le PET lorsque les producteurs doivent atteindre des objectifs de 50 % de contenu recyclé d'ici 2029. Pour le marché indonésien du polypropylène, cette tendance réduit la pénétration dans les catégories premium de boissons et de poches à haute barrière. Les convertisseurs sont contraints de se différencier sur la base de la rigidité et des performances thermiques plutôt que de la clarté.
Coûts volatils des matières premières naphta par rapport aux importations avantagées à l'éthane
Le naphta asiatique s'échangeait 17 USD par baril de plus en avril 2025 qu'un an auparavant, élargissant l'écart de coûts avec les producteurs riches en éthane du Moyen-Orient et d'Amérique du Nord. Les vapocraqueurs nationaux de Cilegon et Anyer dépendent du naphta, de sorte que le prix de la résine locale reflète les fluctuations du brut. Des coûts de matières premières élevés compressent les marges alors même que le marché indonésien du polypropylène ajoute des capacités. Bien que l'intégration de la raffinerie à Balikpapan réduise les factures d'importation de propylène, la volatilité à court terme met à l'épreuve la rentabilité et pourrait retarder les mises à niveau vers des grades spéciaux.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
l'homopolymère domine sur l'équilibre coût-performanceL'homopolymère a capturé 69,45 % de la part du marché indonésien du polypropylène en 2025 et devrait croître à un TCAC de 5,59 % jusqu'en 2031, reflétant son faible coût et sa haute rigidité dans les pièces automobiles moulées par injection et les emballages rigides. La taille du marché indonésien du polypropylène pour l'homopolymère devrait atteindre 1,76 million de tonnes d'ici 2031, aidée par la nouvelle ligne de Lotte Chemical qui cible principalement les grades d'usage général. Les convertisseurs nationaux gagnent en sécurité d'approvisionnement et en cycles de commande plus rapides, s'alignant sur les règles de contenu local TKDN.
Le copolymère est utilisé pour les bouchons, les fermetures et les films à résistance aux chocs améliorée qui nécessitent de la flexibilité ou de la clarté. Les droits antidumping sur les importations de copolymères ont freiné la croissance des volumes ; cependant, l'adoption du film mono-matériau dans le cadre des règles de responsabilité élargie des producteurs ravive l'intérêt. À moyen terme, le succès dépend de la modernisation des réacteurs par les producteurs locaux vers des capacités de copolymères aléatoires et résistants aux chocs.

Par industrie d'utilisation finale :
l'automobile dépasse la croissance de l'emballageL'emballage a conservé 51,30 % de la demande en 2025, porté par les snacks, les boissons et les produits d'entretien ménager qui favorisent les contenants et les films en polypropylène. La taille du marché indonésien du polypropylène pour l'emballage devrait augmenter à mesure que les films mono-matériaux remplacent les stratifiés multicouches.
La demande automobile, en revanche, devrait afficher le TCAC le plus rapide de 5,74 % jusqu'en 2031. La teneur en polypropylène par véhicule augmente à mesure que les équipementiers substituent le métal par des composés renforcés à la fibre de verre pour atteindre les objectifs d'efficacité. Les avancées de la résine nationale améliorent la transparence de l'approvisionnement, offrant aux mouleurs de rang 1 la confiance nécessaire pour localiser des pièces qui étaient auparavant assemblées en Thaïlande ou en Chine.
Par application :
le film et la feuille progressent grâce à la logistique du commerce électroniqueLe moulage par injection a contribué à hauteur de 38,10 % en 2025. Le film et la feuille devraient le dépasser d'ici 2031 à mesure que les polymailers, le film étirable et les films alimentaires mono-matériaux prolifèrent dans les canaux de distribution et de vente au détail. La taille du marché indonésien du polypropylène pour le film et la feuille devrait atteindre 522 kilotonnes en 2031.
Les applications de fibres dans les sacs tissés, les géotextiles et les non-tissés affichent une adoption régulière parallèlement à l'expansion des infrastructures au Kalimantan et à Sumatra. Les projets gouvernementaux de construction de routes et de protection côtière spécifient des géotextiles en polypropylène pour leur durabilité et leur résistance chimique, soutenant des lignes de fibres spécialisées à Java.
Analyse géographique
Java reste l'épicentre de la consommation, ancré par des usines d'assemblage automobile dans le Grand Jakarta et de grandes zones de traitement des produits de grande consommation à Surabaya et Bandung. Le complexe intégré de Cilegon approvisionne en résine par pipeline, réduisant les coûts de transport qui pesaient autrefois sur les transformateurs dépendants des importations. Le marché indonésien du polypropylène bénéficie de livraisons en juste-à-temps qui réduisent le besoin en fonds de roulement des convertisseurs.
Sumatra et le Kalimantan sont les prochains fronts de croissance. L'agriculture de plantation et l'exploitation minière augmentent la demande de sacs tissés, de géomembranes et de films haute résistance. L'intégration à Balikpapan de 7,4 milliards USD de Pertamina promet 225 kilotonnes de propylène, rééquilibrant l'approvisionnement en dehors de Java et raccourcissant les délais de livraison dans les provinces orientales.
Bali et les Nusa Tenggara consomment moins de résine mais édictent les interdictions les plus strictes sur les plastiques à usage unique, stimulant une innovation rapide chez les convertisseurs. La pression de conformité crée un incubateur pour des solutions mono-matériaux qui se déploient ensuite à l'échelle nationale. Dans l'ensemble, la diversification régionale atténue le risque logistique et encourage les investissements dans des centres satellites de composition et de recyclage, approfondissant le marché indonésien du polypropylène.
Paysage réglementaire
Le secteur du polypropylène en Indonésie est supervisé par le ministère de l'Industrie (Kemenperin), principalement via la Direction générale des industries chimiques, pharmaceutiques et textiles (IKFT), ainsi que par des mesures de politique commerciale administrées par le ministère du Commerce. L'attention réglementaire se concentre sur la gestion des importations et la valorisation en aval, y compris les droits antidumping sur les importations de PP copolymère provenant de Corée du Sud, du Vietnam, des Émirats arabes unis, de la Malaisie et de Singapour (imposés en 2024), qui ont été utilisés pour freiner la pression des importations et soutenir l'absorption de résine locale.
Sur le plan de la politique industrielle, Kemenperin examine des propositions visant à élever la pétrochimie au rang de Projet stratégique national (PSN), une voie destinée à simplifier les procédures d'octroi de licences et à améliorer l'environnement d'investissement pour les grands projets intégrés. La boîte à outils politique comprend également des interventions sur le coût de l'énergie telles que les mécanismes HGBT (prix spécifique du gaz naturel) et AGIT (allocation spécifique de gaz industriel), qui influent sur l'économie de la résine et le taux d'utilisation des capacités dans le corridor pétrochimique indonésien.
Analyse de la chaîne de valeur
La chaîne de valeur du polypropylène en Indonésie débute avec les matières premières hydrocarbonées (notamment le naphta et le GPL), converties en propylène puis polymérisées en PP sur les sites de production nationaux. La production est concentrée entre un petit nombre d'opérateurs locaux, dont PT Chandra Asri Pacific Tbk (craquage de naphta intégré et polymères à Cilegon, Banten) et PT Polytama Propindo, Lotte Chemical Indonesia ajoutant une ligne de PP de 350 kt/an à Cilegon dans le cadre d'un complexe plus vaste. L'exposition aux matières premières importées et les cycles régionaux de prix restent des facteurs structurels, maintenant les coûts du PP sensibles aux mouvements mondiaux du naphta et du GPL.
En aval, le PP est fourni aux transformateurs produisant des films et feuilles d'emballage, des pièces moulées par injection pour l'automobile et les biens de consommation, ainsi que des produits fibreux tels que sacs tissés et non-tissés, Java faisant office de principal pôle de transformation et de consommation. La distribution s'effectue généralement par vente directe des producteurs et via des distributeurs de polymères vers les clusters de transformateurs, tandis que la logistique et les stocks tampons gagnent en importance en période de tension. À la mi-2026, les signaux du marché ont mis en évidence une disponibilité plus restreinte du PP par rapport au PE, soulignant à quel point les taux d'utilisation des usines et les contraintes d'approvisionnement peuvent se répercuter rapidement sur les prix locaux et les délais de livraison.
Paysage concurrentiel
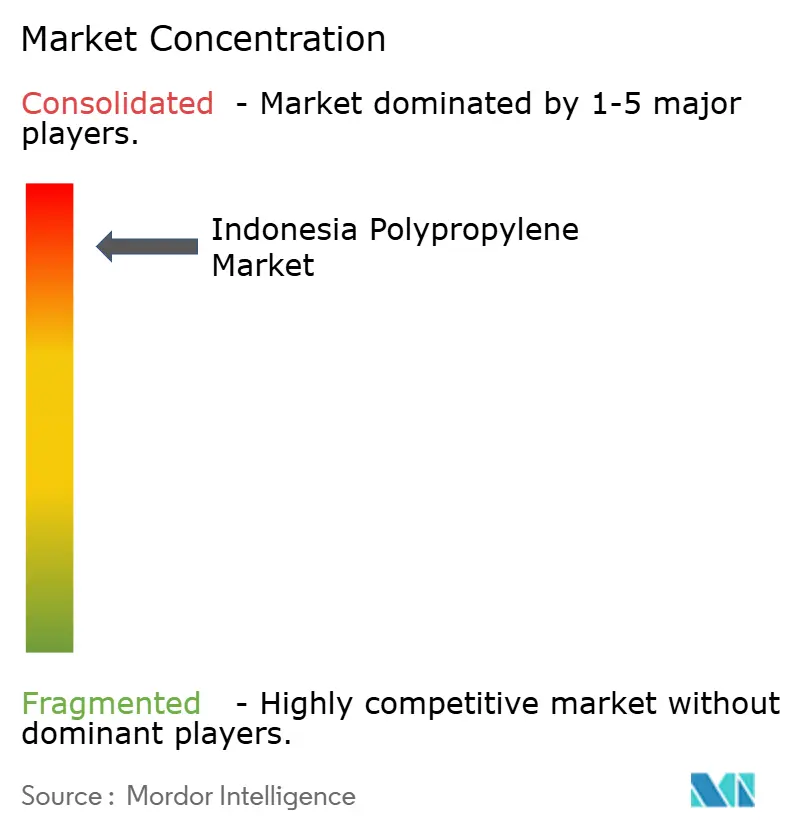
Le marché indonésien du polypropylène est très concentré. PT Chandra Asri Petrochemical, Lotte Chemical Indonésie et PT Polytama Propindo contrôlent collectivement la majorité des capacités nationales, mais les entreprises internationales maintiennent une forte présence dans les résines spéciales. L'acquisition par Chandra Asri du vapocraqueur de Shell à Singapour sécurise les matières premières en amont et positionne l'entreprise pour capter les marges de la chaîne de valeur. Le complexe de Lotte Chemical à Cilegon pousse l'Indonésie vers 90 % d'autosuffisance en éthylène, soutenant la compétitivité des coûts du polypropylène.
Leaders de l'industrie indonésienne du polypropylène
-
Exxon Mobil Corporation
-
LG Chem
-
Chandra Asri Group
-
PT Polytama Propindo
-
LG Chem
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du polypropylène en Indonésie Entreprises couvertes dans ce rapport
- Argha Karya Prima Industry Tbk
- BASF
- Exxon Mobil Corporation
- INEOS
- LG Chem
- LOTTE Chemical CORPORATION
- LyondellBasell Industries Holdings BV
- Mitsubishi Chemical Corporation
- NAGA SEMUT
- PT Chandra Asri Petrochemical
- PT Langgeng Jaya Group
- PT Polytama Propindo
- PT Trias Sentosa Tbk
- SABIC
- Sumitomo Corporation
- TORAY INDUSTRIES, INC.
Lire l’analyse des entreprises de marché du polypropylène en Indonésie
Opportunités de marché et perspectives d'avenir
Un espace de croissance clé pour le polypropylène en Indonésie réside dans la substitution des importations, ainsi que dans la réduction des déficits nationaux de polymères au sein du système plus large des matières premières plastiques. Le ministère de l'Industrie a cité un déficit national d'approvisionnement en matières premières plastiques de 1,922 million de tonnes (demande annuelle de 4,879 millions de tonnes contre une offre nationale de 2,957 millions de tonnes), et pousse pour positionner la pétrochimie comme un Projet stratégique national (PSN) afin d'accélérer le développement des capacités intégrées et d'améliorer l'économie des intrants amont, notamment via des mécanismes de politique gazière tels que HGBT et AGIT.
Les opportunités se concentrent le plus là où les évolutions politiques et de transformation sont déjà visibles : (i) la refonte des emballages mono-matériaux alignée sur l'orientation indonésienne portée par la REP, qui favorise les structures de film PP et l'approvisionnement local en résine ; (ii) les programmes de contenu local (TKDN) qui intègrent davantage de composants à forte intensité de polymères dans les chaînes d'approvisionnement locales automobile et électroménager ; et (iii) la demande liée aux infrastructures pour les fibres PP et les géosynthétiques, à mesure que les projets s'étendent au-delà de Java vers Sumatra et Kalimantan. Les projets nommés et les pipelines d'investissement mentionnés par les sources gouvernementales et industrielles, notamment Chandra Asri Pacific 2, Lotte Chemical Indonesia et le complexe d'oléfines TPPI à Tuban, offrent des points d'ancrage concrets pour une intégration en aval plus poussée, le compoundage et la localisation de grades spéciaux au sein de l'écosystème PP indonésien.
Développements industriels récents dans Marché du polypropylène en Indonésie
- Mars 2026 : Chandra Asri Group a déclaré un cas de force majeure sur les contrats de polypropylène suite à des perturbations d'approvisionnement et de chaîne logistique liées aux conditions de sécurité affectant le détroit d'Hormuz. L'annonce a mis en évidence l'exposition de l'Indonésie à la volatilité logistique et des matières premières en amont, même alors que la capacité nationale de polymères s'étend, resserrant la disponibilité au comptant et renforçant l'intérêt d'options d'approvisionnement diversifiées.
- Janvier 2025 : ExxonMobil a signé un protocole d'accord avec le gouvernement indonésien pour explorer un investissement intégré potentiel, incluant un complexe pétrochimique et un captage et stockage du carbone (CSC) à grande échelle, avec des montants cités allant jusqu'à 15 milliards USD dans les rapports publics. Si ce projet avance, ce type de plateforme intégrée ajoute une optionnalité à long terme pour les chaînes de valeur du propylène et des polymères et renforce l'argument en faveur de zones industrielles liées à la valorisation en aval.
- Septembre 2024 : PT Polytama Propindo a procédé à la pose de la première pierre des infrastructures habilitantes pour son programme de polypropylène de Balongan, incluant une jetée EPCC et un réservoir de stockage de propylène de 3 000 tonnes. Ce développement soutient la manutention des matières premières et la résilience logistique sur le site, un élément central pour accroître la disponibilité nationale de polypropylène et améliorer la fiabilité des livraisons aux transformateurs.
Marché du polypropylène en Indonésie Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette méthodologie, le marché désigne la demande de résine polypropylène en Indonésie, mesurée en volume, et liée à la quantité de PP utilisée par les transformateurs nationaux dans les principaux débouchés.
Exclusions du périmètre : Nous excluons les produits plastiques transformés en aval, le PP recyclé, et les effets de prix de transfert internes qui ne modifient pas la demande physique de résine.
Aperçu de la segmentation
- Par type
- Homopolymère
- Copolymère
- Par industrie d'utilisation finale
- Emballage
- Automobile
- Produits de consommation
- Électricité et électronique
- Autres
- Par application
- Moulage par injection
- Fibre
- Film et feuille
- Autre
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour établir les limites strictes du bassin de demande de PP en Indonésie, et pour ancrer le modèle sur des signaux mesurables tels que la production, le commerce et l'activité industrielle. Nous avons principalement utilisé des statistiques publiques et des publications officielles pouvant être vérifiées de manière indépendante, ce qui contribue à maintenir la traçabilité des hypothèses.
Les données typiques proviennent de sources telles que les statistiques manufacturières du BPS, les tableaux commerciaux d'UN Comtrade et de WITS pour les lignes plastiques du SH, les indicateurs industriels de l'ONUDI, ainsi que les publications douanières et tarifaires, avec un contexte complémentaire issu de revues scientifiques sur les polymères et l'emballage et des publications des associations industrielles indonésiennes. Les rapports annuels et les présentations aux investisseurs des entreprises ont été utilisés pour comprendre les évolutions de capacité et la direction des taux d'utilisation, et un abonnement payant aux données financières des entreprises ainsi qu'une base de données de flux d'importation-exportation au niveau des expéditions ont été utilisés de manière sélective pour recouper les tendances volumétriques. Ces sources documentaires ne sont pas exhaustives, et de nombreux autres documents et ensembles de données publics ont également été consultés pour collecter des données, les valider et clarifier les points ouverts.
Entretiens primaires et enquêtes
Le travail primaire s'est concentré sur la validation de la répartition de la demande de PP entre l'emballage, l'automobile et les biens de consommation, ainsi que sur le test de robustesse du mix d'applications supposé (film et feuille, moulage par injection, fibre et autres). Nous avons échangé avec un panel de producteurs, distributeurs, transformateurs et experts du secteur afin que notre logique de prix et nos hypothèses d'utilisation puissent être corrigées lorsque les signaux documentaires semblaient incohérents entre les provinces et les types de clients.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 32 % | Directeurs généraux (CXO) : 12 % |
| Niveau intermédiaire : 50 % | Responsables fonctionnels/d'unité : 30 % |
| Acteurs de moindre envergure : 18 % | Managers : 58 % |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une construction descendante qui reconstitue la demande indonésienne de PP à partir de la production nationale, des importations nettes et d'une provision pour variations de stocks, qui sont ensuite réconciliées avec les signaux de consommation en aval provenant des principales industries de transformation. Ensuite, les totaux sont corroborés par des vérifications ascendantes sélectives telles que le taux d'utilisation des capacités des transformateurs échantillonnés, les répartitions volumétriques par application et un contrôle de cohérence simple prix multiplié par volume afin que le chiffre final reste réaliste.
Les principales données utilisées dans le modèle comprennent la capacité de production de résine et la direction des taux d'utilisation, les volumes d'importation et d'exportation de PP sous formes primaires, les évolutions du mix d'applications entre film, moulage par injection et fibre, les indicateurs de production d'emballages et de produits manufacturés, ainsi qu'un barème annuel moyen du prix du PP en monnaie locale converti de manière cohérente en USD. Lorsque le détail ascendant faisait défaut pour les transformateurs de plus petite taille, les lacunes ont été comblées par des hypothèses de pénétration prudentes par utilisation finale, puis validées par des entretiens avec des distributeurs et des transformateurs. Les prévisions reposent sur une analyse de scénarios, dans laquelle la demande à court terme est liée à l'activité manufacturière et à l'intensité d'emballage, et la croissance à long terme est ajustée en fonction des ajouts de capacité, des dynamiques de substitution et des avis d'experts sur le comportement d'achat.
Cycle de validation des données et de mise à jour
Les résultats ont été recoupés avec des indicateurs indépendants tels que l'utilisation implicite de plastiques par habitant, la cohérence de la direction des échanges commerciaux et la logique du taux d'utilisation des capacités, afin que le résultat ne repose pas sur un seul flux de données. Les variations importantes ont été réexaminées, et lorsque les écarts ne pouvaient pas être expliqués, des appels de suivi ont été déclenchés auprès des répondants les plus proches du sujet avant la validation finale.
Avant publication, le modèle et les hypothèses passent par une révision interne en plusieurs étapes, comprenant une vérification séparée de l'arithmétique, des unités et du calendrier de conversion des devises. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, tels qu'un démarrage majeur de capacité, un changement de restriction commerciale ou une réinitialisation marquée des prix liée aux matières premières. Juste avant la livraison, nous effectuons une analyse finale pour intégrer les données publiques les plus récentes et les signaux de marché validés.
Comparaison du dimensionnement du marché du polypropylène en Indonésie par Mordor Intelligence avec d'autres estimations publiées
Les tailles de marché publiées pour le polypropylène en Indonésie peuvent sembler très éloignées les unes des autres, car l'unité de comptage sous-jacente et la ligne de délimitation ne sont pas toujours identiques, et les étapes de prix et de conversion peuvent encore creuser l'écart. Les différences proviennent également de la manière dont chaque éditeur traite les flux commerciaux, les variations de stocks et le calendrier des mises à jour lors de l'annonce de nouvelles capacités.
En suivant la production nationale, les volumes nets d'importation et un barème annuel moyen de prix cohérent, Mordor Intelligence maintient l'estimation du PP en Indonésie ancrée à la demande physique de résine, tandis que certaines sources s'appuient davantage sur des proxys de revenus qui peuvent regrouper la compoundage, les plastiques en aval ou des familles de polymères plus larges. Un autre facteur d'écart est le choix de l'année de base et la cadence d'actualisation, où des ensembles de données plus anciens peuvent manquer l'impact à court terme sur l'utilisation des montées en puissance de capacité ou des évolutions commerciales, ce qui pousse alors le point de départ implicite 2025-2026 à la hausse ou à la baisse.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 1,83 M de tonnes (2025) | |
| Blog sectoriel A | 11,20 milliards USD (2024) | Utilise un cadrage de type revenus avec un périmètre beaucoup plus large, qui mélange probablement la valeur des plastiques en aval ou plusieurs familles de polymères, ce qui le rend non directement comparable à la demande de résine en tonnes. |
| Bureau de négoce B | 2,05 M USD (2026) | S'appuie fortement sur un équilibrage fondé uniquement sur les échanges commerciaux, sans ajustement clair des stocks et sans validation côté transformateurs, ce qui peut surestimer la demande lors des années de constitution de stocks ou de réexportations. |
La comparaison montre que la majeure partie de l'écart s'explique par les choix de périmètre et d'unité, suivis de la manière dont les prix et le calendrier de conversion sont traités. Lorsque le modèle est ancré à la réalité de la production et des importations nettes, puis vérifié avec les schémas d'application des transformateurs, la taille de marché qui en résulte devient plus facile à reproduire et plus stable pour les décisions de planification.
Questions clés répondues dans le rapport
Quelle est la taille actuelle du marché indonésien du polypropylène ?
La taille du marché indonésien du polypropylène a atteint 1,93 million de tonnes en 2026 et est prévue à 2,51 millions de tonnes d'ici 2031.
Quel est le TCAC prévu pour la demande de polypropylène en Indonésie ?
La demande totale devrait croître à un TCAC de 5,38 % entre 2026 et 2031.
Comment les droits antidumping affectent-ils l'approvisionnement national ?
Les droits sur les importations de copolymères en provenance de cinq pays réorientent les achats vers la résine locale et renforcent le pouvoir de fixation des prix des producteurs nationaux.
Quel rôle joue l'allègement automobile dans la demande de polypropylène ?
Les pièces automobiles fabriquées avec du polypropylène renforcé à la fibre de verre croissent à un TCAC de 5,74 % à mesure que les équipementiers cherchent à réduire le poids et à se conformer aux exigences TKDN.