
Analyse du marché du polypropylène par Mordor Intelligence
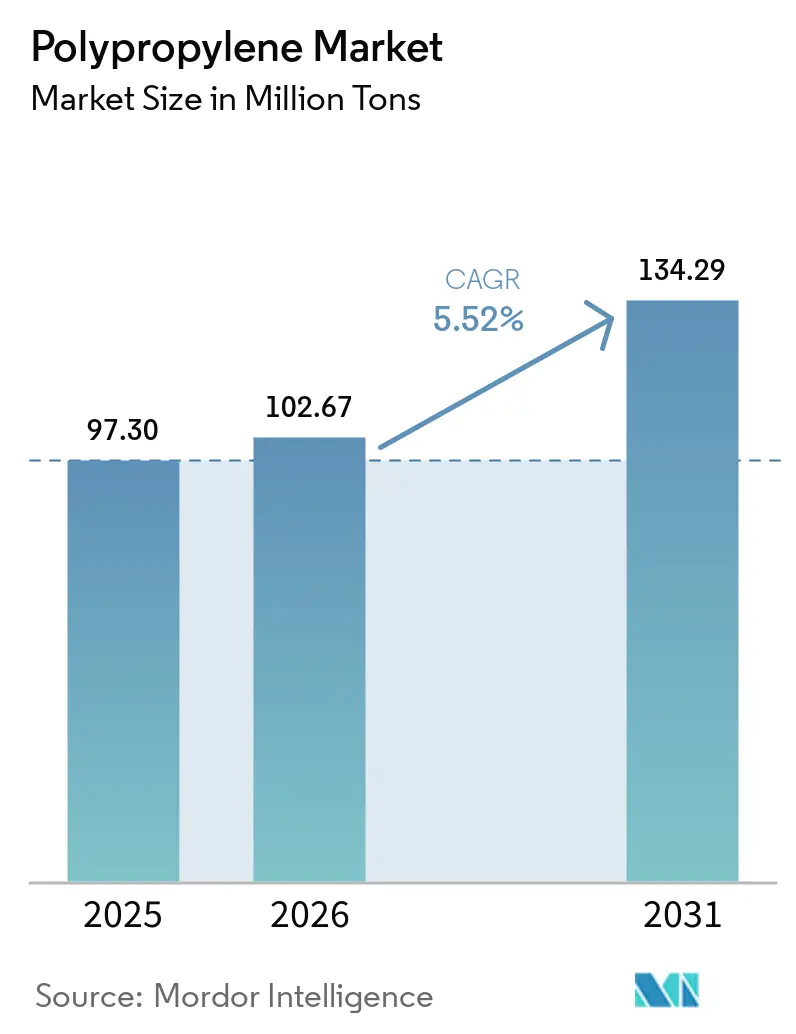
La taille du marché du polypropylène devrait s'étendre de 102,7 millions de tonnes en 2026 et 108,3 millions de tonnes en 2027 à 139,2 millions de tonnes d'ici 2032, enregistrant un CAGR de 5,14 % entre 2027 et 2032.
Les pochettes en polypropylène (PP) monomatériau et l'allègement des véhicules soutiennent la demande en reliant les performances du matériau à des applications établies. Les réponses concurrentielles combinent la fabrication en Chine avec la formulation de spécialités et la collaboration avec les transformateurs. La demande des transformateurs subit une pression lorsque les clients résistent à la répercussion des coûts ou qu'une autre résine convient mieux à l'ensemble du conditionnement. Les exigences en matière de matériaux recyclés constituent un test commercial en liant les opportunités futures à la qualification des matières premières et aux conditions spécifiques aux produits. La conversion de la capacité de fabrication en demande répétée de résine dépend de la sécurisation des spécifications PP dans les produits finis, notamment les pochettes monomatériaux et les habitacles de véhicules allégés.
Points clés du rapport
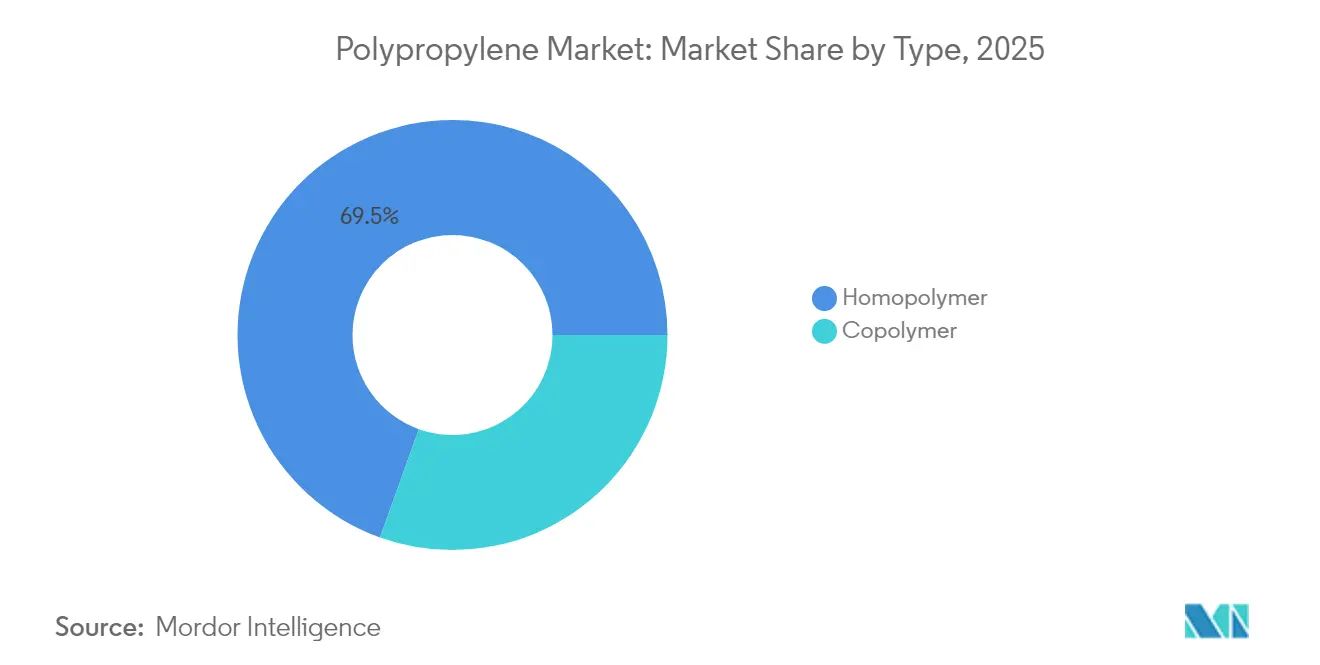
- Par type, l'homopolymère détenait une part de marché du polypropylène de 69,65 % en 2026 et devrait être le segment à la croissance la plus rapide, avec un CAGR de 5,32 % durant 2027-2032.
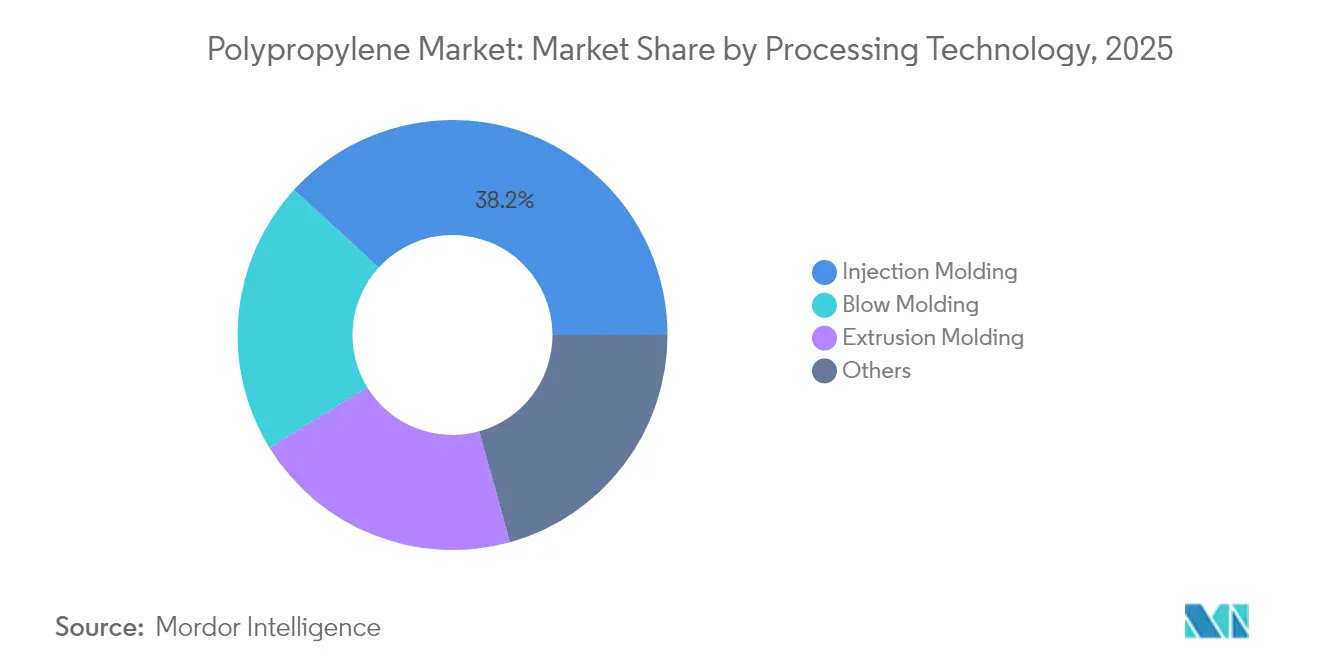
- Parmi les technologies de transformation, le moulage par injection représentait une part de 38,29 % de la taille du marché du polypropylène en 2026 et devrait être le segment à la croissance la plus rapide, avec un CAGR de 5,38 % pour 2027-2032.
- Dans les industries utilisatrices finales, l'emballage détenait une part de marché du polypropylène de 51,06 % en 2026, tandis que l'automobile devrait être le segment à la croissance la plus rapide, avec un CAGR de 5,68 % durant 2027-2032.
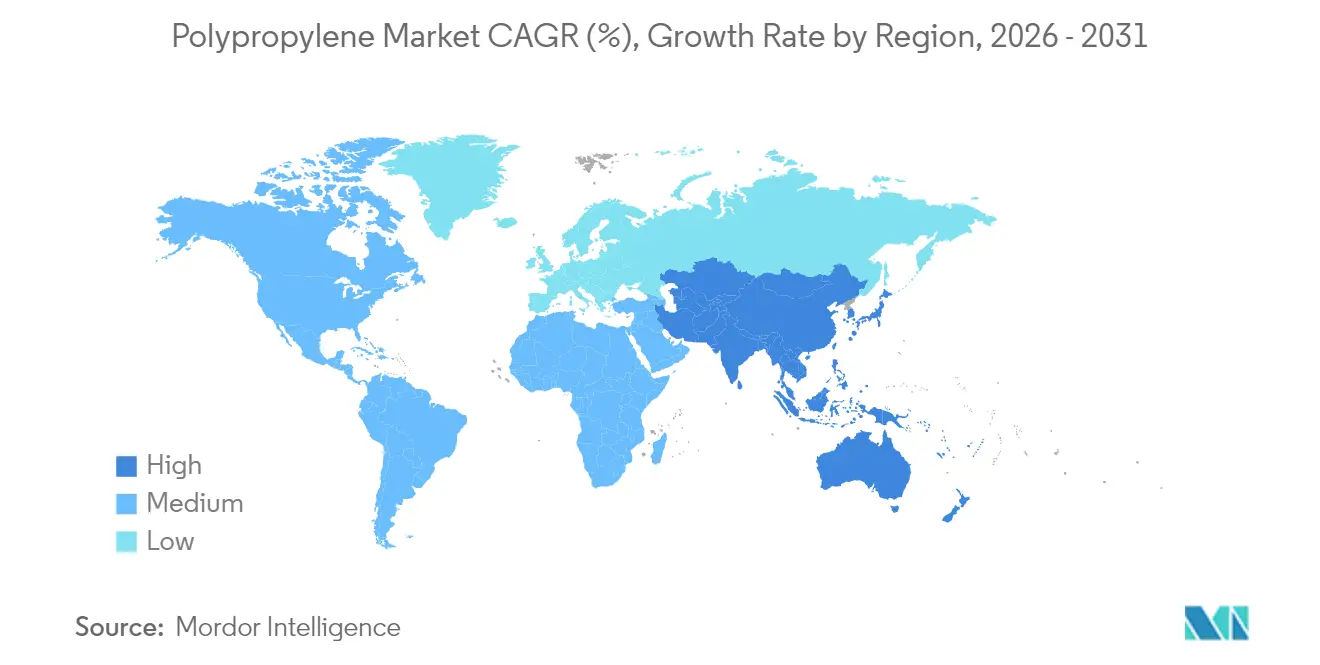
- Sur le plan géographique, l'Asie-Pacifique détenait la part dominante de 59,11 % du marché en 2026 et devrait être la région à la croissance la plus rapide, avec un CAGR de 5,72 % pour 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Poussée vers l'allègement dans l'automobile et la mobilité électrique | +1.4% | Régions de production automobile en Allemagne | Moyen terme (2-4 ans) |
| Demande explosive pour les emballages flexibles monomatériaux | +2.1% | Royaume-Uni et Allemagne | Court terme (≤ 2 ans) |
| Montée en puissance des unités de déshydrogénation du propane (PDH) réduisant le coût de trésorerie | +1.3% | Jubail en Arabie Saoudite | Moyen terme (2-4 ans) |
| PP à haute résistance à l'état fondu permettant des applications expansées à faible densité | +1% | Corée du Sud et Allemagne | Moyen terme (2-4 ans) |
| Montée en puissance rapide des accords d'approvisionnement en recyclage chimique | +0.6% | Préfecture d'Ibaraki au Japon | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Pression à l'allègement dans l'automobile et la mobilité électrique
La conception des composants intérieurs offre aux fournisseurs de polypropylène un moyen de compenser le poids ajouté ailleurs dans le véhicule. En mai 2025, Porsche Engineering a indiqué que les exigences en matière de technologie de sécurité, d'électronique et de confort tendaient à augmenter le poids des véhicules. La société a également noté que les voitures électriques étaient généralement plus lourdes que les véhicules à combustion interne, renforçant ainsi l'argument en faveur d'une construction allégée. L'entreprise a décrit le PP comme un matériau utilisé dans la plupart des intérieurs de véhicules pour réduire le poids. Les véhicules électriques plus lourds renforcent l'argument technique en faveur d'économies de poids dans les intérieurs, offrant aux fournisseurs de PP une application établie pour répondre à ce besoin et soutenir la croissance dans l'industrie du polypropylène.
Demande explosive d'emballages flexibles mono-matériaux
L'emballage flexible mono-matériau crée une voie pour la demande de polypropylène lorsqu'une marque adopte une spécification de sachet à travers les circuits de distribution commerciale au détail. En 2025, Mars a lancé des sachets mono-PP pour les aliments humides pour chats WHISKAS, couvrant initialement le pack de 12 de la collection Tasty Mix Country. Le déploiement a été proposé via tous les détaillants britanniques et les supermarchés Rewe en Allemagne. Ce schéma de distribution confère au changement d'emballage une application commerciale à travers plusieurs circuits de distribution, reliant l'utilisation de la résine à un format d'emballage de marque reproductible. Pour les fournisseurs de PP et les transformateurs de sachets, l'obtention d'une telle spécification peut relier le développement des matériaux à la production continue d'emballages dans plusieurs systèmes de distribution nationaux, soutenant ainsi la croissance dans l'industrie du polypropylène.
Montée en puissance des unités de déshydrogénation du propane (PDH) réduisant le coût de trésorerie
Les transformateurs de PP bénéficient d'une source de résine potentielle supplémentaire grâce à une nouvelle plateforme de production saoudienne. La coentreprise Advanced Polyolefins Industry Company, ou APOC, a commencé à exploiter son complexe de Jubail en Arabie Saoudite le 14 juillet 2025. Son unité PDH a une capacité nominale en propylène de 843 000 tonnes métriques par an. Les 2 usines PP du complexe ont une capacité nominale combinée de 800 000 tonnes métriques par an. Ces échelles comparables confèrent au projet une base substantielle de propylène dédié aux côtés de sa capacité de fabrication de résine.
Polypropylène à haute résistance à l'état fondu permettant des applications en mousse à faible densité
Un bol de nouilles instantanées allant au micro-ondes illustre comment le PP à haute résistance à l'état fondu (HMS) peut ouvrir une application d'emballage fonctionnel. En mai 2026, Borouge International et la société sud-coréenne Amylum Systems Korea ont développé un bol isolé en mousse de polypropylène monomatériau pour le chauffage au micro-ondes.[1] Ils ont sélectionné le Daploy WB140HMS, dont les propriétés ont permis une structure microcellulaire contrôlée et une feuille de mousse à cellules fines adaptée aux exigences du bol. Le PDG d'Amylum a indiqué que les partenaires avaient réussi à commercialiser la solution. Amylum recherchait des performances au micro-ondes et une recyclabilité améliorée dans un seul bol monomatériau, de sorte que le PP HMS ouvre la demande en combinant l'isolation avec une conception à polymère unique.
Analyse de l'impact des contraintes*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence gographique | Calendrier d'impact |
|---|---|---|---|
| Disponibilité de résines de substitution haute performance (PE, PET, ABS) | -0.5% | Suède et autres pays de l'UE | Moyen terme (2-4 ans) |
| Volatilité des prix du pétrole brut et du propylène comprimant les marges des transformateurs | -0.6% | Régions de transformation du polypropylène en Europe | Court terme (≤ 2 ans) |
| Taxe européenne sur les plastiques orientant les transformateurs vers les stratifiés mono-PE | -0.2% | Juridiction de la taxe sur les emballages en Espagne | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Disponibilité de résines de substitution haute performance (PE, PET, ABS)
Les résines de substitution contraignent le polypropylène lorsque les performances d'un composant et l'économie de l'ensemble du conditionnement favorisent un matériau différent. Le calendrier 2025 d'Emballator prévoyait un passage de plusieurs bouchons du polypropylène au polyéthylène, invoquant des frais d'emballage réduits et une meilleure recyclabilité et performance des bouchons. La société a associé les bouchons PE sur les bouteilles et bidons PE à une meilleure classification et à des frais réduits par rapport aux bouchons PP sur les emballages PE. Elle a également identifié les charnières cassées et les difficultés de fermeture comme des problèmes que la reconception des bouchons pourrait résoudre. Ces incitations combinées font de la substitution une décision commerciale au niveau de l'emballage, exposant les applications de fermeture PP à un déplacement même lorsque la résine peut assurer la fonction de base du composant d'origine.
Volatilité des prix du pétrole brut et du propylène comprimant les marges des transformateurs
Les transformateurs de l'industrie du polypropylène font face à une contrainte de demande lorsque des coûts de production plus élevés dépassent les augmentations que leurs clients sont prêts à accepter pour les produits finis. En mai 2026, de nombreux transformateurs européens de polypropylène peinaient à répercuter de fortes hausses de coûts sur leurs clients, et la réticence à acheter qui en résultait freinait la demande. Le faible nombre de jours de production en mai a également contribué à la faiblesse de la demande, aggravant la difficulté commerciale de récupérer des coûts plus élevés par les ventes. Les prix contractuels du propylène précurseur ont augmenté pendant 4 mois consécutifs avant d'être ajustés à la baisse. Pour les transformateurs concernés, augmenter les prix de vente risque de faire perdre des commandes, tandis qu'absorber les hausses laisse les coûts de transformation non récupérés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
le commerce de l'homopolymère crée des économies d'échelle tandis que le copolymère sert les canalisations sous pressionL'homopolymère représentait une part de 69,65 % de la taille du marché du polypropylène en 2026 et constitue le segment à la croissance la plus rapide, avec un CAGR de 5,32 % projeté pour 2027-2032. International Trader Publications (ITP) a estimé le commerce mondial d'homopolymère à 22,7 millions de tonnes en 2025, en hausse de 4 % par rapport à 2024, en utilisant un indicateur couvrant les importations, les exportations et le commerce intra-régional. Les exportations d'homopolymère du Moyen-Orient ont totalisé 5,5 millions de tonnes en 2025, soit près de la moitié des exportations mondiales de 11,5 millions de tonnes. Une telle échelle commerciale offre aux fournisseurs d'homopolymère un canal de vente transfrontalier substantiel, où la participation des acteurs du Moyen-Orient rend la concurrence pour les acheteurs à l'exportation commercialement significative.
Le copolymère dispose d'une application dans les canalisations sous pression à haute température grâce au polypropylène copolymérisé aléatoire, connu sous le nom de PP-R, dans la plomberie et les systèmes de chauffage et de refroidissement hydroniques. Dans ses recommandations sur la plomberie mixte cuivre/PP-R, le Plastics Pipe Institute (PPI) recommande de maintenir les systèmes de recirculation d'eau chaude sanitaire à 60 °C (140 °F) ou en dessous, sous réserve d'exceptions. Le PPI relie cette recommandation à la prévention de la corrosion du cuivre, à l'amélioration de l'efficacité énergétique et à la réduction du risque de brûlure. Les concepteurs de systèmes doivent également maintenir les exceptions courtes de désinfection thermique dans les limites des caractéristiques des tuyaux et des composants à la pression de service, de sorte que le système mixte cuivre complet définisse l'enveloppe de service du PP-R.



Par technologie de traitement :
l'emballage médical soutient l'investissement dans des équipements de précisionLe segment du moulage par injection détenait la plus grande part du marché du polypropylène, soit 38,29 % en 2026, et constitue le segment à la croissance la plus rapide, avec un CAGR projeté de 5,38 % durant 2027-2032. Cosmos Machinery Enterprises Limited a signalé une hausse des ventes en 2025 de machines de moulage par injection électriques de la série PP spécialisées pour l'emballage médical.[2] La société a associé cette augmentation aux améliorations continues de la précision et de la stabilité des équipements. L'adéquation des grades de résine à ces machines de moulage par injection médicales spécifiques au PP offre aux fournisseurs une voie vers les transformateurs qui investissent dans la précision et la stabilité des équipements.
Le moulage par extrusion joue un rôle distinct dans la production de films, illustré par l'investissement de Fernholz Verpackungen à Schkopau, en Allemagne. En mars 2026, le transformateur a annoncé la mise en service d'une extrudeuse conçue à la fois pour les films en polypropylène et en polystyrène. Les épaisseurs de film spécifiées pour ce système allaient de 200 à 2 000 micromètres, avec des largeurs de 200 à 1 200 millimètres. Cette combinaison de flexibilité en termes de polymère et de dimensions permet à l'équipement de répondre à différentes exigences en matière de films, offrant au transformateur des options sur son mix de production. Un équipement partagé PP et polystyrène rend la demande de films contestable sur le même actif de production, plutôt que de réserver sa capacité au PP.

Par industrie utilisatrice finale :
l'emballage ancre les volumes tandis que les composés automobiles progressentL'emballage représentait une part de marché du polypropylène de 51,06 % en 2026, ce qui en fait le segment le plus important. En mars 2025, Gulf Packaging Industries Co. a signé des contrats pour 2 lignes de films en polypropylène à orientation biaxiale (BOPP). Les lignes devaient commencer leur production en 2026 et 2027 et porter la capacité annuelle de BOPP de 183 000 à environ 318 000 tonnes. Le producteur de films sert les transformateurs d'emballage, plaçant cet investissement en amont de la fabrication d'emballages finis. L'expansion contractée des lignes de films offre une voie vers une demande supplémentaire en résine d'emballage, les démarrages de production en 2026 et 2027 déterminant le moment où cette capacité pourrait consommer du PP.
L'automobile est le segment à la croissance la plus rapide, avec un CAGR projeté de 5,68 % durant 2027-2032. Le 7 juillet 2026, MATERI'ACT a annoncé que son composé PP IniCycled-P était utilisé en production en série pour le tableau de bord du Renault Master.[3] Pour ce programme, MATERI'ACT a indiqué que le composé était compatible avec le moulage par injection standard et ne nécessitait aucune modification d'équipement ni adaptation de processus. MATERI'ACT a développé le matériau pour Renault pour des applications visibles. La compatibilité avec le moulage standard réduit les modifications de fabrication nécessaires pour ce matériau de tableau de bord, faisant du composé lui-même le principal changement dans le processus existant de Renault.
Analyse géographique
Marché du Polypropylène en Asie-Pacifique
L'Asie-Pacifique, la plus grande région, a détenu une part de 59,11 % de la taille du marché du polypropylène en 2026 et est la région à la croissance la plus rapide, avec un CAGR de 5,72 % prévu pour 2027-2032. La consommation apparente de PP en Chine continentale a atteint 39,83 millions de tonnes métriques en 2025, contre 35,99 millions de tonnes métriques en 2024, soit une hausse de 10,7 %. Viva Energy fabrique de la résine de polypropylène à partir de propylène comme matière première dans son Viva Energy Hub à Geelong. Le complexe de Cilegon de PT LOTTE Chemical Indonesia, achevé en mai 2025, a commencé ses opérations commerciales le 15 octobre 2025, avec une capacité annuelle de PP de 350 000 tonnes. L'augmentation de la consommation en Chine crée une opportunité de vente pour les fournisseurs de résine répondant à la croissance de la demande au sein de l'Asie-Pacifique.
La base de production établie en Amérique du Nord comprend les usines américaines de Braskem, qui ont produit 1,55 million de tonnes métriques de PP en 2025. Pour les transformateurs, la production locale de polymères offre une alternative commerciale à l'approvisionnement acheminé depuis l'extérieur de la région. En Europe, l'usine allemande de Braskem a produit 410 000 tonnes métriques de PP en 2025. Le 28 septembre 2026, Borouge International a commencé l'exploitation commerciale de son installation de compoundage de spécialités à Schwechat, en Autriche, combinant de la résine PP avec du PP recyclé et des additifs de performance. À Schwechat, le compoundage fournit aux transformateurs européens des formulations à contenu recyclé, plaçant la préparation de matériaux spécifiques aux applications au sein de la base de fabrication de la région.
Le canal de vente intérieur en Amérique du Sud comprend le segment Brésil de Braskem, qui a vendu 1,12 million de tonnes métriques de PP sur le marché intérieur en 2025. Au Chili, Petroquim produit des homopolymères PP à Hualpén pour des applications d'emballage, d'agrobusiness, de mobilier et de pêche. La région Moyen-Orient et Afrique comprend le canal d'application des canalisations en Arabie Saoudite, où SABIC a déployé le VESTOLEN P9421 en copolymère aléatoire avec Al Koblan Thermopipe Factory Co. en janvier 2025. En Oman, la filiale du groupe OQ, OQ Refineries and Petroleum Industries, a produit 317 000 tonnes métriques de PP dans ses unités PP1 et PP2 en 2025, sa production annuelle la plus élevée depuis la mise en service. Les ventes intérieures brésiliennes de Braskem et la production chilienne de Petroquim illustrent l'accès à la résine, tandis que la production record d'Oman et le déploiement saoudien de SABIC distinguent l'échelle de production de la sélection de grades spécifiques aux applications.
Éditions régionales
Cadre réglementaire et perspectives
Les juridictions sélectionnées sont comparées du point de vue d'un fabricant d'emballages en polypropylène agissant en tant que producteur légalement responsable pour les produits couverts. Les contrôles de conception des produits et la responsabilité élargie des producteurs (REP) créent différentes combinaisons d'obligations d'enregistrement, de financement, de déclaration et de gestion des matériaux. La colonne États-Unis couvre le cadre SB 54 de la Californie, dont les catégories couvertes comprennent les emballages PP et les articles de service alimentaire à usage unique.
Tableau réglementaire
| Facteur de décision | Chine | États-Unis | Allemagne | Brésil | Afrique du Sud |
|---|---|---|---|---|---|
| Autorité principale | Départements locaux de supervision du marché pour les emballages excessifs | Département californien des ressources, du recyclage et de la récupération, ou CalRecycle | Zentrale Stelle Verpackungsregister, autorité du registre des producteurs | Ministère de l'Environnement et du Changement Climatique | Département des forêts, des pêches et de l'environnement |
| Instruments clés ou orientation | Code écologique et environnemental, article 973, en vigueur le 15 août 2026 | Réglementations permanentes SB 54 de Californie, en vigueur le 1er mai 2026 | VerpackDG et enregistrement et participation au système du règlement de l'UE sur les emballages et les déchets d'emballages (PPWR) | Décret n° 12 688 ; déclaration et traçabilité Portaria GM/MMA n° 1 778 | Réglementations REP pour les emballages identifiés ; règles de contenu recyclé pour les sacs porteurs et les sacs plats domestiques, avec possibilité de demandes d'exemption |
| Effet commercial | Les opérateurs de produits doivent respecter les normes obligatoires limitant les emballages excessifs | Les producteurs statutaires ont besoin d'une demande de plan Circular Action Alliance ou d'une demande de producteur indépendant, ou doivent obtenir une exemption pour les petits producteurs | Les emballages couverts par la participation au système nécessitent un enregistrement, un financement du recyclage et des rapports de volumes correspondants au système et au registre d'emballages LUCID | Les participants couverts exploitent la logistique inverse et atteignent les objectifs matériels applicables, sous réserve des conditions du décret et des ajustements des années cibles | Les producteurs couverts s'enregistrent et financent un système approuvé, ou établissent le leur ; les produits et producteurs destinés uniquement à l'exportation sont exclus |
| Attractivité actuelle de la politique | Moyenne | Faible | Moyenne | Moyenne | Moyenne |
| Orientation future de l'attractivité de la politique | Sans changement | Durcissement | Durcissement | Durcissement | Durcissement |
| Source: Mordor Intelligence | |||||
L'obligation de norme de conception de la Chine et les étapes plus larges de mise en œuvre du Code soutiennent la continuité de son parcours de conformité en matière d'emballages. L'Allemagne ajoute une autorisation pour les emballages hors système à partir du 1er janvier 2028, après une transition jusqu'en 2027, tandis que l'objectif californien de réduction des plastiques à usage unique de janvier 2027 accroît la pression sur les produits couverts. Les objectifs de récupération et de contenu recyclé applicable du Brésil augmentent jusqu'en 2040, les emballages spécifiquement réglementés, y compris les emballages alimentaires, étant exclus des exigences de contenu recyclé. L'Afrique du Sud combine les coûts REP des emballages avec une exigence au 1er janvier 2027 de 100 % de recyclat post-consommateur dans les sacs porteurs et les sacs plats couverts pour usage domestique, sous réserve d'une voie de demande d'exemption.
Étapes de la chaîne de valeur
La chaîne de valeur compare l'approvisionnement en propylène, la production de polypropylène et la transformation en films, montrant comment l'intégration relie la capture de valeur à travers des opérations successives. En 2025, l'usine PP de Thessalonique de HELLENiQ ENERGY était principalement approvisionnée en propylène depuis sa raffinerie d'Aspropyrgos, tandis qu'une partie de la production de résine alimentait son unité DIAXON à Komotini pour les films BOPP et les films coulés. Cette structure fait de l'allocation de la résine entre les ventes externes et la transformation interne une décision économique reliant les opérations en amont à la fabrication en aval.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Approvisionnement en propylène | Opérateurs de raffineries intégrées tels que HELLENiQ ENERGY | Valeur des matières premières intégrée dans les bénéfices des produits en aval | Coordination de la production de la raffinerie avec les besoins de polymérisation | Aligner les calendriers d'approvisionnement de la raffinerie et d'exploitation de l'usine de polymères |
| Production et ventes de polypropylène | Producteurs de résine tels que HELLENiQ ENERGY | Ventes de résine de polypropylène | Marges de résine exposées à la surproduction | Évaluer la production par rapport à la marge réalisable et à la demande de transformation interne |
| Transformation en films | Fabricants de films intégrés tels que DIAXON | Valeur tirée des ventes de films transformés | Adéquation de l'allocation de résine aux programmes de films BOPP et coulés | Coordonner la disponibilité de la résine avec chaque programme de production de films |
| Source: Mordor Intelligence | ||||
HELLENiQ ENERGY a vendu 222 000 tonnes métriques de polypropylène en 2025. Dans son segment pétrochimique, la surproduction a affaibli les marges PP et l'EBITDA ajusté a diminué malgré des volumes de ventes plus élevés cette année-là. Ce contraste place la préservation des marges au cœur de la valeur de l'intégration, puisqu'un débit plus important peut coexister avec des bénéfices plus faibles.
Paysage concurrentiel
Concentration du Marché
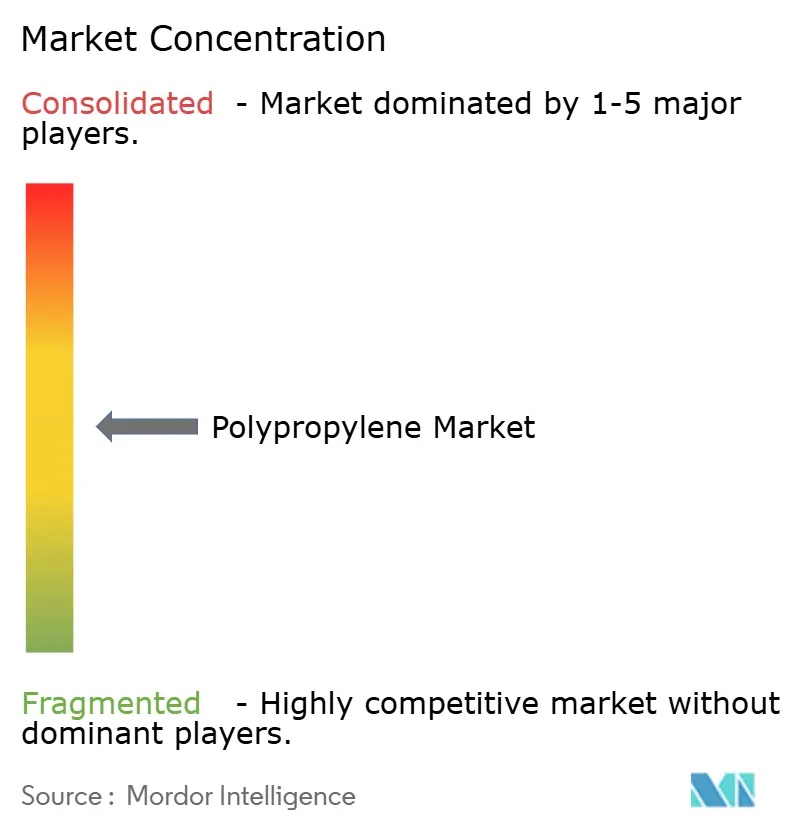
Le secteur compte plusieurs grandes plateformes de producteurs, avec une concurrence portant sur l'échelle de fabrication et les matériaux spécifiques aux applications. Exxon Mobil Corporation, SABIC, Sinopec et LyondellBasell Industries Holdings B.V. sont en concurrence aux côtés de Borouge International, formé le 31 mars 2026, par une combinaison incluant Borealis AG. LyondellBasell a déclaré un chiffre d'affaires de ventes de polypropylène de 5,85 milliards USD pour l'exercice 2025. La Commission européenne a approuvé l'acquisition proposée par AEQUITA de SABIC Europe B.V. le 25 septembre 2026, couvrant les usines PP européennes et les fonctions commerciales connexes dans le cadre de l'accord de vente de janvier de SABIC. Si elle est finalisée, AEQUITA contrôlerait les usines PP de Gelsenkirchen et de Geleen ainsi que les fonctions commerciales au service des transformateurs européens, tandis que SABIC prévoyait de continuer à exporter depuis le Moyen-Orient vers l'Europe et les Amériques.
En 2025, Exxon Mobil Corporation a démarré son complexe de Huizhou en Chine, avec 3 lignes de polyéthylène et 2 lignes de polypropylène offrant une capacité combinée supérieure à 2,5 millions de tonnes métriques par an. La société a positionné cette empreinte de fabrication pour répondre à la demande intérieure chinoise qui était satisfaite par les importations. Le démarrage offre aux transformateurs une autre option de fabrication en Chine et expose les fournisseurs externes à la concurrence d'une nouvelle capacité locale. Étant donné que le complexe cible la demande satisfaite par les importations, son test commercial est de savoir si les transformateurs chinois sélectionnent ses grades haute performance à la place des produits importés.
Borouge a déclaré une prime de prix PP de 134 USD par tonne métrique par rapport aux références sectorielles pour l'exercice 2025, avant la combinaison qui a formé Borouge International. Genox LyondellBasell New Material Co., Ltd. (GXLYB) opère en tant que coentreprise de recyclage entre LyondellBasell et Genox Recycling. Le 28 avril 2025, la Food and Drug Administration (FDA) des États-Unis a délivré à la coentreprise une lettre de non-objection pour un procédé de PP recyclé. La lettre couvre les articles de type alimentaire VIII dans les conditions d'utilisation E à G, avec les matières premières pour articles en contact alimentaire et toutes les autorisations applicables requises. Le positionnement à haute valeur soutient la prime déclarée de Borouge, tandis que l'acceptation conditionnelle du procédé de GXLYB fait de l'éligibilité des applications une base distincte de différenciation pour le PP recyclé.
Leaders du secteur du polypropylène
-
Exxon Mobil Corporation
-
SABIC
-
Sinopec
-
LyondellBasell Industries Holdings B.V.
-
Borealis AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du polypropylène Entreprises couvertes dans ce rapport
- Borealis AG
- Braskem
- China National Petroleum Corporation
- Ducor Petrochemicals
- Exxon Mobil Corporation
- Formosa Plastics Corporation
- Hanwha TotalEnergies Petrochemical Co., Ltd.
- HMC Polymers Company Limited
- INEOS
- LG Chem
- LyondellBasell Industries Holdings B.V.
- Mitsubishi Chemical Group Corporation
- Mitsui Chemicals Inc.
- OQ SAOC
- PJSC SIBUR Holding
- Reliance Industries Limited
- SABIC
- Sinopec
- Sumitomo Chemical Co. Ltd.
- TotalEnergies
- Trinseo PLC
- Vioneo
Principales opportunités pour les acteurs du marché
Les opportunités comparent les voies d'approvisionnement en PP recyclé pour les fabricants d'emballages de l'UE et les acheteurs chinois d'emballages automobiles et non alimentaires. Les règles d'emballage de l'UE créent une exigence prospective obligatoire de contenu recyclé, tandis que le plan d'action de décembre 2025 de la Chine encourageait l'utilisation de plastiques recyclés dans des applications spécifiées. L'ouverture commerciale réside dans la mise en conformité du PP recyclé avec les exigences matérielles de ces acheteurs, la politique fournissant une raison de développer des applications et de qualifier l'approvisionnement.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Jeu recommandé | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| PP recyclé pour les emballages éligibles de l'UE | Les pièces plastiques couvertes font face à un minimum de 35 % de contenu recyclé post-consommateur à partir du 1er janvier 2030, ou 3 ans après l'entrée en vigueur de l'acte d'exécution, selon la date la plus tardive | Transformateurs d'emballages de l'UE en dehors des catégories sensibles au contact et des bouteilles de boissons à usage unique, sous réserve des exceptions de l'article 7 | Qualifier le PP recyclé et soutenir les calculs par type et format d'emballage, moyennés par usine et par an | Performance matérielle constante à travers les intrants post-consommateurs qualifiants | Integra Plastics au sein de Borealis, faisant partie de Borouge International |
| Composés PP recyclés pour la garniture de véhicules | Le plan de décembre 2025 de la Chine encourageait les plastiques recyclés dans les intérieurs et extérieurs | Constructeurs automobiles chinois et fabricants de composants intérieurs/extérieurs | Développer des composés répondant aux exigences de performance des composants, aux contrôles des substances dangereuses et aux exigences de recyclabilité | Répondre aux exigences techniques et de contrôle des matériaux combinées du composant | Fournisseurs de matières premières PP recyclées tels que GXLYB, la coentreprise LyondellBasell et Genox Recycling |
| PP recyclé pour les emballages non alimentaires | Le plan de décembre 2025 de la Chine encourageait l'utilisation de plastiques recyclés dans les emballages non alimentaires | Fabricants de sacs d'emballage éligibles et autres formats non alimentaires | Cibler les formats compatibles PP avec des matériaux recyclés adaptés à leurs exigences de transformation | Adéquation des caractéristiques des matières premières recyclées au format d'emballage sélectionné | Transformateurs de PP recyclé tels que GXLYB |
| Source: Mordor Intelligence | |||||
En mars 2026, Borealis a indiqué que son usine Integra Plastics en Bulgarie convertit les déchets post-consommateurs en granulés PP recyclés et dispose d'une capacité de 20 000 tonnes métriques par an. Cela fournit une capacité d'approvisionnement spécifique au PP pour poursuivre les applications d'emballage avant le minimum de contenu recyclé de l'UE qui commence en 2030 au plus tôt. Pour les transformateurs fabriquant des emballages PP couverts pour l'UE, l'ouverture réside dans des granulés recyclés qui répondent aux exigences de traitement et fournissent un contenu post-consommateur éligible aux parties plastiques de l'emballage.
Développements industriels récents dans Marché du polypropylène
- Sept. 2026 : Borouge International a commencé l'exploitation commerciale de son installation de compoundage de polypropylène de spécialités à Schwechat, en Autriche, combinant de la résine PP avec du PP recyclé et des additifs améliorant les performances.
- Sept. 2026 : La Commission européenne a approuvé l'acquisition proposée par AEQUITA de SABIC Europe B.V., une transaction régionale impliquant des actifs pétrochimiques et polymères européens, dont des usines PP.
- Sept. 2026 : PJSC SIBUR Holding a commencé la mise en service des équipements principaux de son complexe de polypropylène DGP-2 dans sa filiale en propriété exclusive ZapSibNeftekhim à Tobolsk, en Russie, avec une production prévue pour 2027.
Marché du polypropylène Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Le marché du polypropylène mesure le volume annuel de résine de polypropylène vendue dans le monde aux transformateurs pour la transformation en produits plastiques. Le total est classé par type de résine, technologie de traitement, industrie utilisatrice finale et région, et exprimé en tonnes.
Exclusions du périmètre : le monomère de propylène et les autres matières premières vendues séparément, les produits finis fabriqués à partir de polypropylène, de polyéthylène, de polyéthylène téréphtalate, d'acrylonitrile butadiène styrène et d'autres résines non polypropylène, ainsi que les services de traitement, les additifs et les équipements de conversion vendus séparément sont exclus.
Aperçu de la segmentation
- Par type
- Homopolymère
- Copolymère
- Par technologie de traitement
- Moulage par injection
- Moulage par soufflage
- Moulage par extrusion
- Autres
- Par secteur d'activité des utilisateurs finaux
- Emballage
- Automobile
- Produits de consommation
- Électricité et électronique
- Autres
- Par géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Pays de l'ASEAN
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Russie
- Pays nordiques
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Des sources telles que les données annuelles sur les plastiques de Plastics Europe, la base de données Comtrade des Nations Unies, le rapport sur l'état de l'industrie plastique de l'Association industrielle B et les statistiques du commerce international de marchandises d'Eurostat contribuent à établir le contexte mondial de la production de polymères, un indicateur publié de la demande en polypropylène et les flux commerciaux par produit et pays partenaire. Ces sources sont lues conjointement avec les statistiques nationales et les documents techniques et réglementaires pertinents pour vérifier comment le polypropylène passe de la production de résine à la transformation et aux utilisations finales.
Les rapports annuels des entreprises, les dépôts réglementaires, les documents destinés aux investisseurs et la presse spécialisée réputée fournissent des éléments supplémentaires sur la capacité de production, les conditions d'exploitation, les prix, les projets planifiés et les évolutions des applications. Ces sources nommées sont illustratives plutôt qu'exhaustives, et d'autres sources contribuent à la collecte, à la validation et à la clarification.
Entretiens primaires et enquêtes
Des entretiens et des enquêtes structurées auprès des producteurs, transformateurs, distributeurs et acheteurs de résine de polypropylène permettraient de tester les conclusions secondaires sur la demande, le mix de produits, les voies de traitement, les conditions régionales, les prix et les capacités annoncées. Les analystes utiliseraient les témoignages des répondants pour clarifier les lacunes ou les signaux contradictoires, puis compareraient ces résultats avec les données commerciales, de production et les communications des entreprises avant d'inclure une estimation.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 35 % | Directeurs généraux (CXO) : 20 % | APAC : 45 % |
| Niveau intermédiaire : 40 % | Responsables fonctionnels/d'unité : 30 % | EMEA : 30 % |
| Acteurs plus petits : 25 % | Responsables : 50 % | Amériques : 25 % |
Dimensionnement et prévisions du marché
Le modèle estime le volume annuel mondial de résine au niveau de la première vente du producteur à un transformateur, puis vérifie le total par rapport aux indicateurs de demande et de commerce. Une estimation descendante utilise la production de polypropylène et la demande apparente, le commerce net de polypropylène sous forme primaire, la capacité des producteurs et les taux d'utilisation, ainsi que le mix d'homopolymère et de copolymère selon les voies de traitement et les utilisations finales. Ces indicateurs ancrent le total et aident à développer les parts de segments et régionales à partir des schémas documentés de production, de commerce et d'application. Des vérifications sélectives auprès des fournisseurs et des canaux, notamment le prix de vente moyen échantillonné multiplié par le volume lorsque cela est approprié, testent les totaux obtenus.
Une régression multivariée peut relier la demande historique à la production des transformateurs, à l'activité industrielle, à la production d'emballages et de véhicules, à l'économie des matières premières et aux ajouts de capacité, tandis que l'analyse de scénarios teste le calendrier des grands projets et les différences de croissance régionale. Les prévisions sont exprimées en tonnes selon les découpages par type, traitement, utilisation finale et région du rapport. Les analystes comparent les prévisions au niveau des variables avec les témoignages des entretiens et les signaux de marché indépendants, examinent les écarts et utilisent des hypothèses ou des fourchettes documentées lorsqu'un facteur ne dispose pas d'une série chronologique cohérente. Les vérifications ascendantes sélectives sont réconciliées avec le total descendant plutôt que traitées comme un modèle de marché complet distinct.
Cycle de validation des données et de mise à jour
Les analystes triangulent la production des producteurs, la demande apparente, les flux commerciaux, les communications des entreprises et les indicateurs côté acheteurs, puis vérifient les totaux et les parts de segments pour détecter des changements inexpliqués, des incohérences ou des valeurs aberrantes. Ils retracent les écarts jusqu'à la couverture des sources, le calendrier, les unités ou les événements de marché, documentent la résolution et reprennent contact avec les répondants concernés lorsqu'une contradiction significative ou un changement de capacité nouvellement annoncé pourrait modifier l'estimation. Un second analyste examine les calculs et la piste des sources avant validation. L'ensemble de données est actualisé annuellement, mis à jour entre les cycles après des événements significatifs, et fait l'objet d'une nouvelle révision des sources et des calculs avant la livraison.
Estimation du marché du polypropylène par Mordor Intelligence comparée à d'autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les données utilisées pour modéliser la demande. Le marché du polypropylène mesure le volume annuel de résine de polypropylène vendue dans le monde aux transformateurs pour la transformation en produits plastiques.
Les principaux facteurs d'écart comprennent la couverture définie de l'étude et les choix de modélisation spécifiques au marché. Le modèle estime le volume annuel mondial de résine au niveau de la première vente du producteur à un transformateur, puis vérifie le total par rapport aux indicateurs de demande et de commerce.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 108,3 millions de tonnes (2027) | |
| Global Consultancy A | 90,32 millions de tonnes métriques (2024) | À sa base de 2024, cette estimation est inférieure de 16,6 % à la valeur de ce rapport pour 2027 de 108,3 millions de tonnes, 3 ans plus tard. L'estimation utilise une base de volume de marché mondial pour 2024 et projette la croissance après cette année. |
| Industry Association B | 86,8 millions de tonnes métriques (2024) | À sa base de 2024, cette estimation est inférieure de 19,9 % à la valeur de ce rapport pour 2027 de 108,3 millions de tonnes, 3 ans plus tard. Le rapport mesure la demande mondiale en 2024 et projette la croissance de la demande jusqu'en 2030. |
Les analystes de Mordor Intelligence triangulent la production des producteurs, la demande apparente, les flux commerciaux, les communications des entreprises et les indicateurs côté acheteurs, puis vérifient les totaux et les parts de segments pour détecter des changements inexpliqués, des incohérences ou des valeurs aberrantes.
Questions clés auxquelles le rapport répond
Quelle est la taille projetée du marché du polypropylène ?
La taille devrait atteindre 139,2 millions de tonnes d'ici 2032, contre 108,3 millions de tonnes en 2027, avec un CAGR de 5,14 % durant 2027-2032.
Qu'est-ce qui soutient la demande de polypropylène ?
La demande bénéficie de l'allègement des véhicules et des pochettes monomatériaux. Le déploiement de Mars en 2025 couvrait initialement les packs de 12 WHISKAS Tasty Mix Country Collection au Royaume-Uni et dans les magasins Rewe en Allemagne.
Quel type de polypropylène détient la plus grande part ?
L'homopolymère détenait 69,65 % du marché en 2026 et est le type à la croissance la plus rapide, avec un CAGR prévu de 5,32 % pour 2027-2032.
Quelles entreprises sont les principaux fournisseurs de polypropylène ?
Exxon Mobil Corporation, SABIC, Sinopec, LyondellBasell Industries Holdings B.V. et Borouge International sont les principaux fournisseurs. Borealis AG est représenté au sein de Borouge International à la suite de la combinaison de mars 2026.
Qu'est-ce qui pourrait contraindre les perspectives des transformateurs de polypropylène ?
En mai 2026, de nombreux transformateurs européens de PP ont eu du mal à répercuter de fortes hausses de coûts sur leurs clients, et la réticence à acheter qui en a résulté a réduit la demande. Le faible nombre de jours de production en mai a également réduit la demande.
Quelle région est en tête de la demande de polypropylène ?
L'Asie-Pacifique détenait une part de 59,11 % du marché en 2026 et devrait être la région à la croissance la plus rapide, avec un CAGR de 5,72 % durant 2027-2032.