
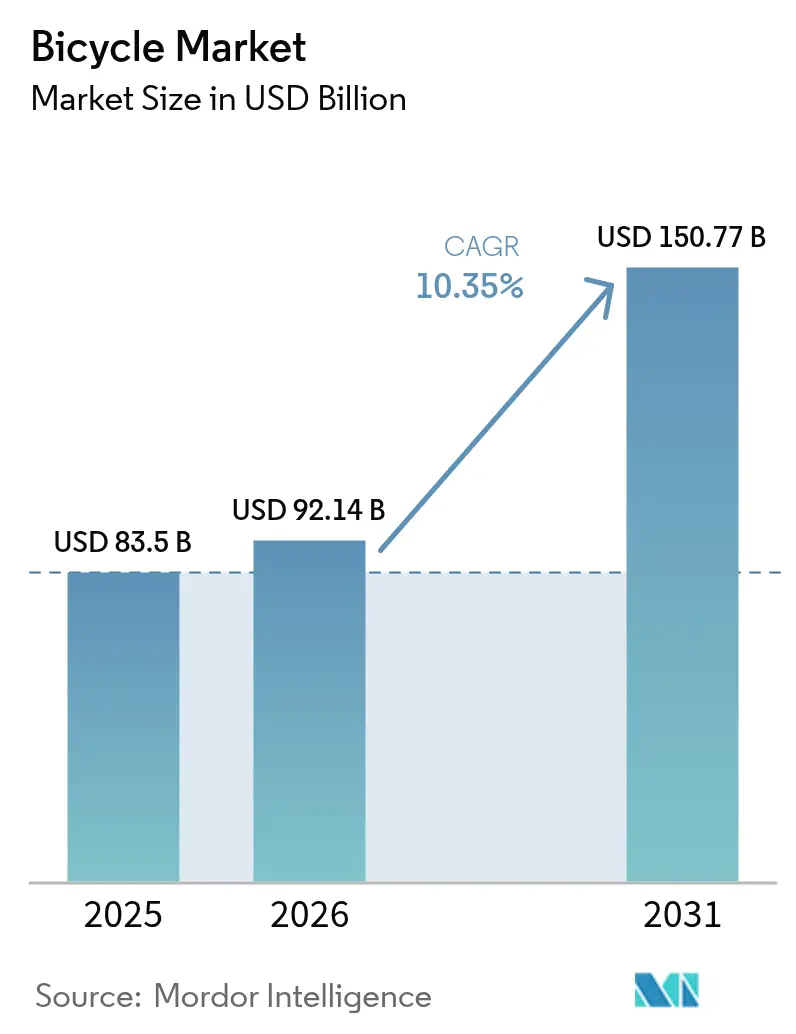
Analyse du marché des bicyclettes par Mordor Intelligence
La taille du marché des vélos devrait passer de 92,14 milliards USD en 2026 à 101,7 milliards USD en 2027 et est prévue pour atteindre 162,1 milliards USD d'ici 2032, à un TCAC de 9,78 % sur 2027-2032.
La congestion urbaine et la pratique du vélo à des fins de remise en forme soutiennent les occasions d'achat, tandis que les subventions connectent les vélos électriques urbains et cargo avec les acheteurs slovènes. Le conflit avec l'Iran a débuté avec des frappes américaines et israéliennes en Iran en février 2026, accompagnées d'attaques contre le trafic maritime autour du détroit d'Ormuz. La hausse des prix de l'essence aux États-Unis renforce l'argument en faveur du vélo pour les trajets domicile-travail, là où la congestion ralentit déjà les déplacements en voiture. Les fournisseurs répondent à ces usages par des modèles spécialisés, un approvisionnement en aluminium à faibles émissions et un contact local associé à la vente numérique. La croissance dépend de la conversion de l'intérêt pour le vélo en achats effectifs, malgré les alternatives de transport en commun, les préoccupations liées à l'authenticité et les coûts d'acquisition des vélos électriques.
Principaux enseignements du rapport
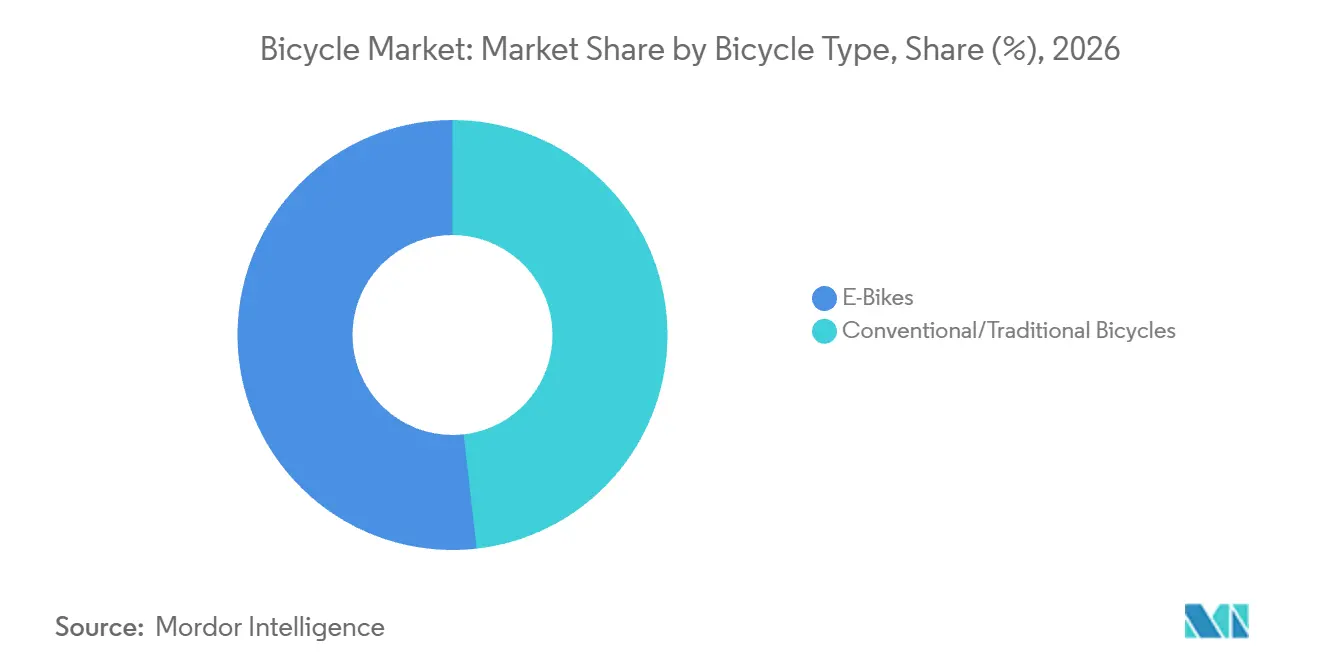
- Par type de vélo, les vélos électriques ont dominé avec une part de marché de 51,79 % en 2026 et sont prévus comme le segment à la croissance la plus rapide, avec un TCAC de 12,05 % sur 2027-2032.
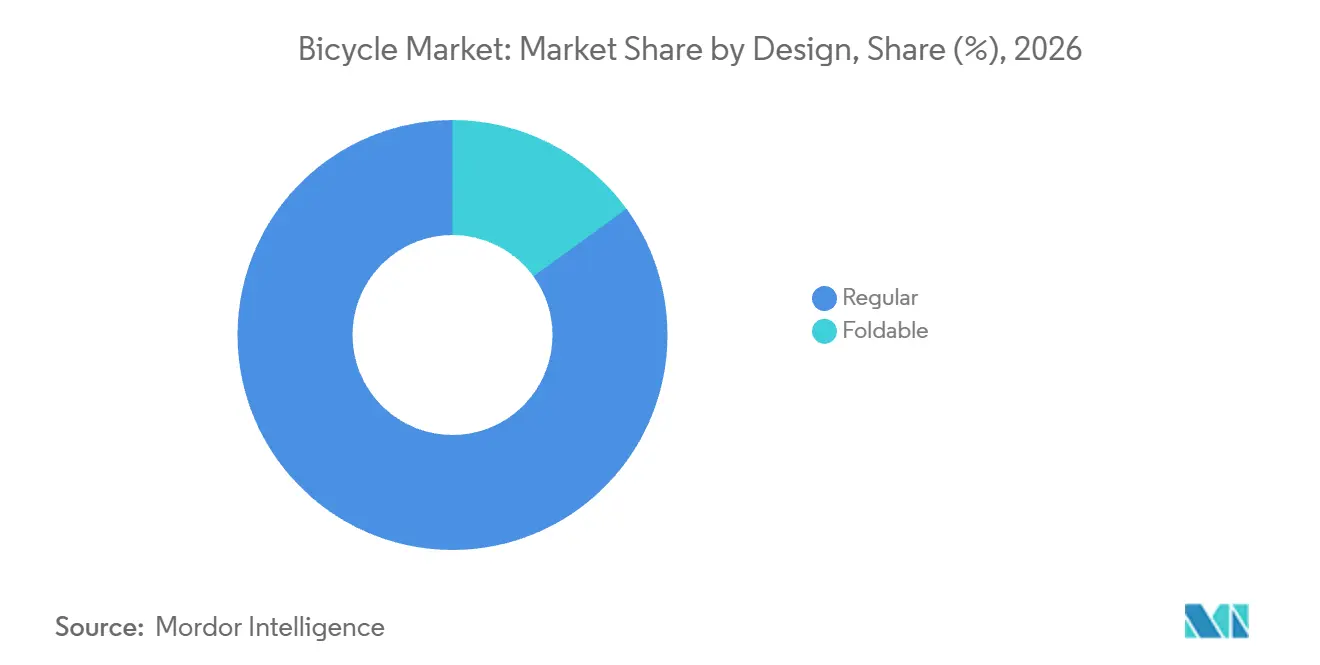
- Les designs standard ont représenté 84,99 % de la taille du marché des vélos en 2026, tandis que les vélos pliables sont prévus comme le segment à la croissance la plus rapide, avec un TCAC de 10,72 % sur 2027-2032.
- La demande par activité a été dominée par les vélos de route/ville avec 31,36 % des revenus en 2026, tandis que les vélos hybrides sont prévus pour croître le plus rapidement, avec un TCAC de 11,2 % sur 2027-2032.
- Dans la répartition par gamme de prix, les vélos entrée de gamme/budget ont dominé avec 57,33 % des revenus en 2026, et les vélos premium/luxe sont prévus pour croître le plus rapidement, avec un TCAC de 12 % sur 2027-2032.
- Les adultes constituaient le plus grand groupe d'utilisateurs finaux, avec 69,72 % des revenus en 2026, tandis que les vélos pour enfants sont prévus comme le segment à la croissance la plus rapide, avec un TCAC de 10 % sur 2027-2032.
- Parmi les canaux de distribution, les ventes hors ligne ont dominé avec 80,07 % des revenus en 2026, et les canaux en ligne sont prévus pour croître le plus rapidement, avec un TCAC de 12,8 % sur 2027-2032.
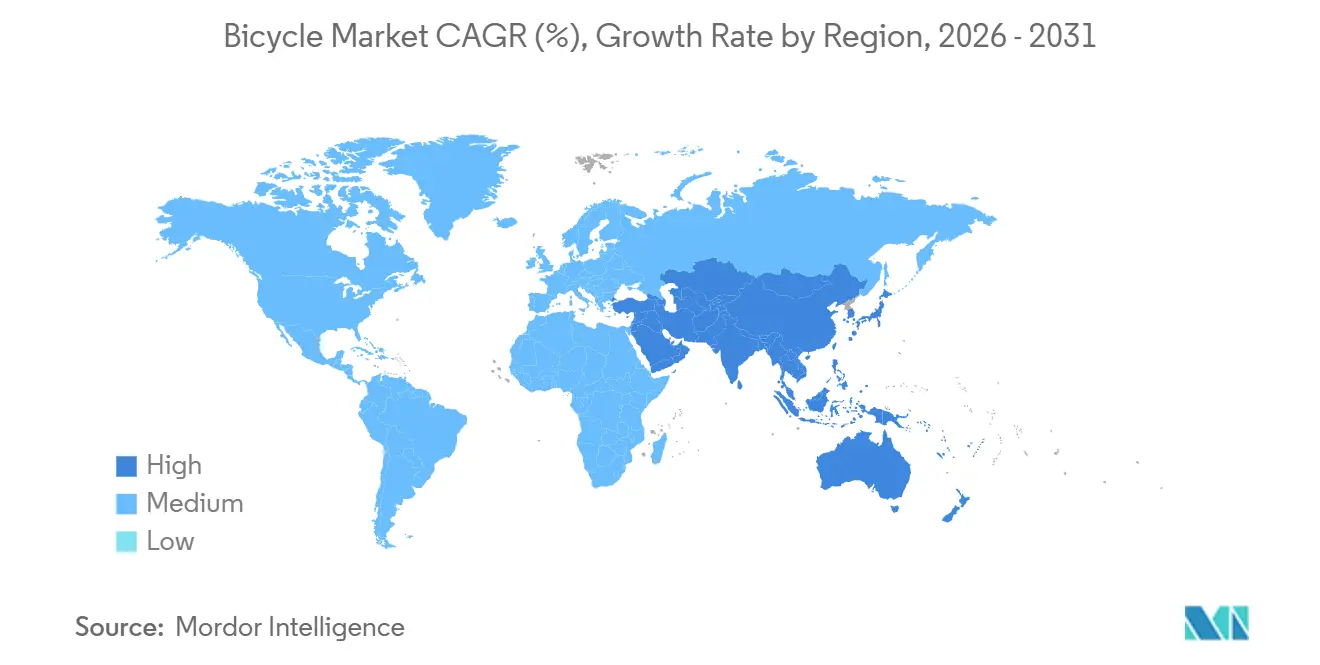
- Sur le plan géographique, l'Asie-Pacifique a dominé avec 48,82 % des revenus en 2026 et est prévue pour croître le plus rapidement, avec un TCAC de 12,4 % sur 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| La congestion urbaine stimule l'utilisation du vélo pour les trajets quotidiens | +3.6% | États-Unis et Canada | Long terme (≥ 4 ans) |
| Les tendances fitness accroissent la popularité des activités cyclistes | +3.1% | Europe, dont l'Allemagne | Long terme (≥ 4 ans) |
| Le soutien gouvernemental encourage les modes de transport écologiques | +2.8% | Europe, dont la Slovénie | Moyen terme (2-4 ans) |
| La sensibilisation environnementale et la durabilité stimulent l'utilisation du vélo chez les consommateurs | +2.2% | France, Royaume-Uni, Allemagne, Italie, Pologne et Espagne | Long terme (≥ 4 ans) |
| Les programmes de bien-être en entreprise encouragent l'utilisation du vélo par les employés | +0.9% | Europe, dont la Suisse | Moyen terme (2-4 ans) |
| La hausse des prix des carburants fait du vélo une alternative économique | +0.7% | États-Unis | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
La congestion urbaine stimule l'utilisation du vélo pour les trajets quotidiens
Les trajets domicile-travail congestionnés créent une demande pour les vélos, qui peuvent couvrir une partie utile d'un trajet quotidien. TomTom a mesuré 79 heures de retard annuel aux heures de pointe à Chicago en 2025, soit une hausse de 5 heures et 6 minutes par rapport à 2024. Sa couverture incluait les routes métropolitaines et du centre-ville, y compris les voies rapides et les autoroutes. L'enquête cycliste de Toronto, menée auprès de 1 660 répondants du 5 novembre 2025 au 9 janvier 2026, a révélé que 5 % des répondants utilisaient un vélo ou un vélo électrique comme principal mode de déplacement domicile-travail. Par ailleurs, 39,6 % ont déclaré combiner le vélo avec les transports en commun au moins parfois. Les trajets mixtes vélo-transports en commun offrent aux fournisseurs de vélos de navetteurs une voie vers la pertinence sans exiger que le vélo remplace l'intégralité du trajet.
Les tendances fitness accroissent la popularité des activités cyclistes
La demande liée à la remise en forme crée une opportunité de vente plus claire lorsqu'une motivation de pratique est associée à un achat de vélo spécifique envisagé. Dans le Baromètre du Vélo allemand 2025, 62 % des répondants qui pédalaient plus souvent qu'enfants ou adolescents citaient des motifs de santé pour cette augmentation. La majorité des répondants déclaraient cependant pédaler moins souvent que dans leur jeunesse. Par ailleurs, 14 % des 598 personnes envisageant un achat ou une location nommaient un vélo de sport parmi les types qu'ils prévoyaient d'acquérir dans les 12 mois suivants. L'enquête portait sur des résidents allemands âgés de 14 à 69 ans, et la question sur l'achat permettait de citer plusieurs types de vélos. Les projets d'achat de vélos de sport constituent donc une cible commerciale plus concrète que de considérer chaque cycliste motivé par la santé comme un acheteur potentiel.
Le soutien gouvernemental encourage les modes de transport écologiques
Les subventions à l'achat réduisent la charge d'acquisition et peuvent faciliter le financement de la fonction de transport d'un vélo pour un acheteur. Le Ministère slovène des Infrastructures et de l'Énergie a subventionné l'achat de plus de 18 000 vélos électriques urbains et cargo sur 3 ans jusqu'en août 2026.[1] Borzen administre l'appel à candidatures pour la subvention. Le ministère a indiqué que les subventions ont contribué à des trajets domicile-travail plus fréquents par des moyens plus durables. Étant donné que la subvention déclarée s'applique aux vélos électriques urbains et cargo, son attrait commercial est concentré parmi les fournisseurs de ces deux formats.
La sensibilisation environnementale et la durabilité stimulent l'utilisation du vélo chez les consommateurs
Les préoccupations environnementales peuvent renforcer l'attrait des vélos lorsque les cyclistes associent leurs choix de déplacement quotidiens à l'empreinte environnementale qu'ils souhaitent. Dans l'enquête d'OpinionWay de juin 2025 pour Decathlon, 64 % des utilisateurs de vélos âgés de 18 à 28 ans en France, au Royaume-Uni, en Allemagne, en Italie, en Pologne et en Espagne citaient la réduction de leur empreinte environnementale parmi leurs motivations pour faire du vélo. La population interrogée comprenait des personnes ne pédalant que rarement. Pour les fournisseurs ciblant ces jeunes cyclistes, l'opportunité consiste à relier cette motivation à l'usage quotidien envisagé du vélo. Les cyclistes interrogés âgés de 18 à 28 ans dans ces 6 pays européens constituent un public défini pour un positionnement axé sur la durabilité.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| La disponibilité de substituts tels que les motos et d'autres modes de transport plus rapides décourage l'utilisation du vélo | -1.4% | Europe, dont la France | Moyen terme (2-4 ans) |
| La présence de vélos contrefaits freine la croissance du marché | -1.1% | Chine, Europe et Amérique du Nord | Moyen terme (2-4 ans) |
| Le coût élevé des vélos électriques limite leur adoption à l'échelle mondiale | -0.6% | Royaume-Uni | Court terme (≤ 2 ans) |
| Le mauvais état des routes en zones rurales nuit à l'expérience cycliste | -0.4% | Amérique du Nord, Europe et Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La disponibilité de substituts tels que les motos et d'autres modes de transport plus rapides décourage l'utilisation du vélo
L'accès à une alternative de déplacement établie peut affaiblir l'argument en faveur de l'acquisition d'un vélo spécifiquement pour le trajet domicile-travail ou domicile-études. Une étude publiée en 2025 portant sur des étudiants de 17 établissements à Lyon, en France, a révélé que la possession d'un abonnement aux transports en commun réduisait la probabilité modélisée de se rendre à vélo au travail ou aux études. L'effet de substitution était plus fort pour les vélos en libre-service que pour les vélos en propriété privée. Le modèle a également identifié la localisation résidentielle, l'accessibilité aux vélos en libre-service et la distance domicile-campus comme des facteurs d'influence importants sur le choix de mobilité active. Les vendeurs de vélos privés desservant ces étudiants lyonnais font donc face à une option de déplacement alternative qui peut affaiblir l'argument en faveur de la propriété, même si la substitution était plus forte pour les vélos en libre-service.
La présence de vélos contrefaits freine la croissance du marché
L'incertitude quant à l'authenticité peut compliquer l'achat d'un vélo même lorsque l'acheteur a déjà choisi une marque préférée. Specialized Bicycle Components Inc. indique que l'incertitude sur l'authenticité d'un nouveau vélo Specialized peut rendre son achat stressant. Pour les vendeurs légitimes, cela ajoute la tâche d'établir l'identité complète du vélo avant que ses caractéristiques de conduite puissent emporter la décision d'achat. En 2025, Specialized a soulevé des préoccupations auprès d'AliExpress, qui a partagé des informations avec les forces de l'ordre chinoises dans le cadre d'une enquête ayant conduit à la fermeture de 2 installations produisant des cadres et des pièces contrefaits. Les mesures d'application contre un producteur illicite de composants ne résolvent pas en elles-mêmes la question distincte de l'authenticité à laquelle est confronté l'acheteur d'un vélo de marque complet.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de vélo :
l'échelle électrique soutient une offre élargieLes vélos électriques représentaient une part de 51,79 % de la taille du marché des vélos en 2026 et sont prévus pour croître à un TCAC de 12,05 % sur 2027-2032, ce qui en fait le segment le plus important et à la croissance la plus rapide par type de vélo. Environ 2 millions de vélos électriques ont été vendus en Allemagne en 2025. Ce volume annuel justifie de traiter les vélos électriques comme une offre centrale, avec une base de ventes établie autour de laquelle les producteurs et les détaillants peuvent organiser leurs activités. Pour les fournisseurs, l'opportunité consiste à servir cette échelle opérationnelle tout en décidant quelle gamme de modèles électriques peut justifier le prochain achat.
Les ventes de vélos électriques en Allemagne ont également augmenté d'environ 2 % au premier semestre 2026 par rapport au premier semestre 2025. Les vélos conventionnels avaient un public d'acheteurs distinct dans le Baromètre du Vélo allemand 2025, avec 26 % des acheteurs potentiels les sélectionnant pour un achat ou une location planifié dans les 12 mois suivants. Cette préférence déclarée donne à une offre conventionnelle un objectif commercial distinct aux côtés de la croissance électrique. Les détaillants peuvent répondre à ce choix par des gammes de modèles électriques et conventionnels distincts, permettant à chaque type de se démarquer selon l'usage de conduite que l'acheteur potentiel envisage.



Par design :
les cadres standard dominent tandis que le pliable élargit les possibilités de conduiteLes vélos standard constituaient le plus grand segment de design, représentant 84,99 % des revenus en 2026. Pour un navetteur pouvant stocker un vélo de taille normale à domicile et au travail, la décision d'achat peut se concentrer sur la position de conduite et les besoins de transport. Un cycliste de loisir peut privilégier le comportement routier sur le trajet prévu tout en utilisant le même format de cadre général. Le design standard peut donc couvrir des exigences d'acheteurs distinctes, permettant aux fournisseurs de spécialiser leurs offres par tâche de conduite au sein du plus grand segment de design.
Les vélos pliables sont prévus comme le segment à la croissance la plus rapide, avec un TCAC de 10,72 % sur 2027-2032. Brompton Bicycle Ltd a vendu 6 707 vélos de gravel pliables G Line au cours de l'exercice clos le 31 mars 2025, représentant 9 % de ses ventes de vélos en volume. Son orientation gravel fournit une application récréative distincte au sein d'un produit pliable. Le pliage peut répondre à la gestion du vélo entre les trajets, tandis que la catégorie de conduite lui confère une activité définie. Le modèle lancé à l'automne 2024 au Royaume-Uni et en Europe montre que la spécialisation récréative peut établir une base de ventes au sein d'une gamme pliable.

Par activité :
l'usage urbain et le terrain mixte créent des cas d'achat différentsLes vélos de route/ville représentaient une part de marché de 31,36 % en 2026, ce qui en fait le plus grand segment d'activité. Smovengo, filiale en propriété exclusive d'INDIGO Group, a déclaré 148 millions de kilomètres parcourus par son réseau Vélib' Métropole en 2025. Le programme de location de vélos urbains exploitait 1 500 stations dans 70 communes du Grand Paris. Les vélos à assistance électrique représentaient 40 % de sa flotte de 20 500 vélos, plaçant les vélos urbains assistés et conventionnels au sein du même réseau de location urbaine.
Les vélos hybrides sont prévus comme le segment à la croissance la plus rapide, avec un TCAC de 11,2 % sur 2027-2032. La demande de ventes aux distributeurs du groupe TENWAYS, selon la demande d'introduction en bourse provisoire, incomplète et susceptible d'être modifiée de Radvance Cayman Limited, s'est élevée à 5 878 vélos électriques hybrides sur les 9 mois clos le 30 septembre 2025, contre 5 703 sur la même période de 2024. Le groupe a défini ces vélos par leurs caractéristiques de trekking et de VTT pour les terrains pavés et mixtes. L'acheteur bénéficie d'un vélo électrique conçu pour les déplacements sur route et la pratique légère hors route, de sorte que le fournisseur peut organiser son offre autour de parcours variés plutôt que d'un seul type de terrain.
Par gamme de prix :
la discipline budgétaire et le mix premium soutiennent une valeur distincteLes vélos entrée de gamme/budget constituaient le plus grand segment de prix, représentant 57,33 % des revenus en 2026. Le segment des vélos de route entrée de gamme en Russie a enregistré une expansion de volume de 10 % en glissement annuel en 2025. Ce résultat fournit un cas d'usage spécifique pour une gamme accessible, où la croissance de la demande unitaire rend les vélos d'entrée de gamme commercialement pertinents en eux-mêmes. Pour les fournisseurs desservant cet acheteur, l'opportunité est de maintenir un vélo de route à l'extrémité accessible de la gamme plutôt que de dépendre entièrement des clients qui montent en gamme vers des modèles premium.
Les vélos premium/luxe sont prévus comme le segment à la croissance la plus rapide, avec un TCAC de 12 % sur 2027-2032. Pour l'exercice clos le 31 mars 2025, Brompton a déclaré une augmentation du revenu moyen par vélo, l'intérêt des consommateurs s'étant déplacé vers des modèles premium plus coûteux. Le volume total de ventes de vélos de la société a diminué au cours de la période, tandis que le mix plus coûteux a contribué à compenser la perte de revenus. Pour les fournisseurs premium, cela distingue le fait de gagner davantage par vélo de la tâche distincte d'en vendre davantage. La différenciation peut donc protéger la valeur de l'offre de vélo complet même lorsque le volume unitaire diminue.
Par utilisateur final :
la participation des adultes et la spécialisation jeunesse soutiennent la demandeLes adultes représentaient 69,72 % des revenus en 2026, ce qui en fait le plus grand segment d'utilisateurs finaux. Sport England a rapporté qu'environ 6,1 millions d'adultes âgés de 16 ans et plus en Angleterre ont fait du vélo pour les loisirs ou le sport au moins deux fois sur une période de 28 jours entre novembre 2024 et novembre 2025. Ce public récréatif récurrent soutient une offre adulte axée sur l'activité même sans augmentation de la base de participation. La participation est restée globalement stable au cours des deux années précédentes. Pour les fournisseurs de loisirs adultes, cette base de participation stable fait du remplacement et des évolutions des besoins de conduite un argument d'achat plus pertinent que de supposer un afflux de nouveaux cyclistes.
Les vélos pour enfants sont prévus comme le segment à la croissance la plus rapide, avec un TCAC de 10 % sur 2027-2032. En 2025, woom, un fabricant de vélos pour enfants et adolescents, a vendu 390 000 vélos.[2] Cette échelle d'entreprise illustre une voie commerciale spécialisée desservant les jeunes cyclistes sur plusieurs tranches d'âge. Pour un acheteur choisissant pour un jeune cycliste, le vélo peut être évalué en fonction du stade de développement du cycliste et du type de pratique auquel il est destiné. Un fabricant axé sur la jeunesse peut réaliser des ventes substantielles sans ajouter de vélos adultes, comme le volume de woom l'illustre.
Par canal de distribution :
les transactions physiques coexistent avec la portée des places de marchéLes canaux hors ligne constituaient le plus grand segment de distribution, représentant 80,07 % des revenus en 2026. Les détaillants spécialisés en magasin physique représentaient 67,4 % des ventes par canal de distribution de vélos et de vélos électriques en Allemagne en 2025. Par ailleurs, 47 % des répondants âgés de 14 à 69 ans dans le Baromètre du Vélo allemand 2025 ont déclaré que leur dernier vélo acheté provenait d'un magasin spécialisé local. Pour les marques choisissant un circuit de vente allemand, le magasin spécialisé relie un canal de vente mesuré substantiel à l'endroit où de nombreux cyclistes interrogés ont effectué leur dernier achat.
Les canaux en ligne sont prévus comme le segment à la croissance la plus rapide, avec un TCAC de 12,8 % sur 2027-2032. L'enquête 2026 d'Aliança Bike auprès de 308 détaillants de vélos brésiliens, couvrant l'activité de 2025, a révélé que plus de 48 % des détaillants vendant en ligne utilisaient Mercado Livre. Pour un magasin vendant déjà en numérique, l'accès à une place de marché offre un moyen de présenter sa gamme de vélos à un acheteur potentiel. Étant donné que la part de plus de 48 % concerne les détaillants vendant déjà en ligne, l'utilisation d'une place de marché étend la portée d'un magasin existant plutôt que de décrire un canal exclusivement en ligne distinct.
Analyse géographique
Marché des Vélos en Asie-Pacifique
L'Asie-Pacifique détenait une part de marché des vélos de 48,82 % en 2026 et est prévue comme la région à la croissance la plus rapide, avec un TCAC de 12,4 % sur 2027-2032. Le secteur du vélo en Chine a produit 110,8 millions de vélos en 2025, en hausse de 11,3 % par rapport à 2024, et a exporté près de 48,94 millions de vélos, en hausse de 2,4 % sur la même période. Plus de 12,5 millions de vélos électriques ont été vendus dans le cadre de la politique de reprise en Chine en 2025. Le canal de la politique fournit une occasion de remplacement définie pour les vélos électriques complets. La base de production chinoise peut servir à la fois la distribution internationale et le remplacement domestique, de sorte que l'opportunité commerciale dépend du circuit vers l'acheteur plutôt que de la seule production en usine.
En Europe, Canyon a ouvert un magasin à Munich en mars 2025, combinant ses ventes en ligne avec des essais en personne et des achats directs. En Amérique du Nord, Canyon a lancé son premier partenaire d'expérience américain chez Pedalers Fork à Calabasas, en Californie, en 2025, offrant des démonstrations, des conseils, des ajustements et des services. Le Canada avait un public de navetteurs distinct, avec 244 000 Canadiens utilisant principalement un vélo pour se rendre au travail en 2025. Le magasin de Munich de Canyon et le partenaire de Calabasas montrent comment une marque en vente directe peut ajouter un contact local via son propre point de vente ou un opérateur local établi.
Le cas d'usage du vélo lié au rail en Amérique du Sud comprenait le service métropolitain de Porto Alegre de Trensurb au Brésil, dont le guide 2025 autorisait un vélo propre et non motorisé par voyageur. Ses fenêtres horaires spécifiées en semaine hors pointe et ses horaires du week-end et des jours fériés de 5h00 à 23h00 faisaient de l'heure d'embarquement une condition de ce trajet combiné. La région Moyen-Orient et Afrique dispose d'une application d'accès à l'éducation au Ghana, où le Service ghanéen de l'Enseignement Technique et Professionnel, Trans-Saharan Industries et le Ministère de l'Éducation ont lancé un programme de vélos le 6 mai 2026. Le programme visait à améliorer l'accès des apprenants aux établissements d'enseignement technique et professionnel dans les zones mal desservies du Ghana. Le programme a démarré avec 100 vélos assemblés localement, donnés par Trans-Saharan Industries à des apprenants dans 10 écoles du nord du Ghana, de sorte que l'approvisionnement en vélos provenait d'un donateur industriel plutôt que d'un achat au détail.
Éditions régionales
Cadre Réglementaire et Perspectives
Les juridictions sélectionnées sont comparées du point de vue des fabricants et des vendeurs de vélos complets, y compris les modèles électriques lorsque la règle s'applique. Les exigences de sécurité des produits affectent le vélo fourni, tandis que les classifications d'utilisation routière et les obligations d'équipement affectent la proposition offerte à l'acheteur. La comparaison commerciale évalue une voie praticable vers la conformité par rapport à la nécessité d'adapter les produits ou les conditions de vente à mesure que la politique évolue.
Tableau Réglementaire
| Facteur de décision | États-Unis | Allemagne | Chine | Brésil | Afrique du Sud |
|---|---|---|---|---|---|
| Autorité principale | Commission de Sécurité des Produits de Consommation | Autorités de surveillance du marché fédérales-étatiques | Administration d'État pour la Réglementation du Marché et Ministère de l'Industrie et des Technologies de l'Information | Autorités de circulation étatiques telles que Detran-RR | Autorités de circulation dans leurs juridictions |
| Instruments clés ou orientation | 16 CFR Partie 1512 ; proposition de juin 2026 sur la sécurité des batteries et des systèmes électriques des vélos électriques | Références aux normes vélo en vertu de la Décision (UE) 2026/901 ; Règlement (UE) 2023/988 | Norme obligatoire pour les vélos électriques GB 17761-2024 | Résolution CONTRAN 996/2023 | Règlement national sur la circulation routière, règlement 192(3) ; amendement de classification d'assistance à la pédale adopté en attente d'entrée en vigueur |
| Effet commercial | Les vélos conventionnels couverts et certains vélos électriques doivent satisfaire aux exigences obligatoires de sécurité | Les normes publiées pertinentes soutiennent une présomption de sécurité pour les risques qu'elles couvrent | Les vélos électriques couverts sont soumis à des exigences d'ignifugation et de contrôle qualité du producteur | Les vélos électriques éligibles jusqu'à 1 000 watts et 32 kilomètres par heure évitent l'immatriculation, le permis, les plaques et le permis de conduire ; équipement de sécurité du conducteur requis | Des réflecteurs de pédales, de bras de pédalier ou de rayons jaunes ou blancs, ou des matériaux réfléchissants, sont requis la nuit ou lorsque les conditions de lumière ou météorologiques empêchent les usagers de la route d'être clairement visibles à 150 mètres |
| Attractivité actuelle de la politique | Moyen | Moyen | Moyen | Élevé | Moyen |
| Orientation future de l'attractivité de la politique | En durcissement | Sans changement | Sans changement | Sans changement | Sans changement |
| Source: Mordor Intelligence | |||||
Les États-Unis obtiennent la note Moyen pour la conformité obligatoire à la sécurité des vélos et En durcissement, car la proposition de juin 2026 sur les batteries et les systèmes électriques était encore à l'état de proposition en octobre 2026. L'Allemagne obtient la note Moyen pour les obligations de sécurité des produits avec une présomption de sécurité basée sur des normes pour les risques couverts, et Sans changement reflète cette voie de conformité et la transition pour les références plus anciennes spécifiées jusqu'au 27 octobre 2027. La Chine obtient la note Moyen pour les obligations obligatoires d'ignifugation et de contrôle qualité et Sans changement après sa transition de ventes achevée, tandis que le Brésil obtient la note Élevé et Sans changement pour les exemptions d'immatriculation des vélos électriques éligibles avec des obligations d'équipement de sécurité du conducteur. L'Afrique du Sud obtient la note Moyen pour les obligations conditionnelles de réflecteurs et Sans changement, car la base opérationnelle continue en attente d'une date de proclamation pour la classification adoptée des cycles à pédales à assistance motorisée, dont l'exception exige des pédales, un moteur intégral, une masse ne dépassant pas 30 kilogrammes, une vitesse de conception ne dépassant pas 25 kilomètres par heure et la conformité aux exigences prescrites.
Étapes de la Chaîne de Valeur
La chaîne de valeur compare la fabrication de vélos complets, la distribution au détail et la capacité de service soutenant l'utilisation des vélos. Decathlon SE fabrique et vend des vélos au détail en Europe, plaçant les rôles de production et de vente au sein d'une même entreprise. Trek Bicycle Corporation fabrique des cadres de vélos et définit les exigences d'approvisionnement pour ses partenaires de production, illustrant le rôle du fabricant dans la définition des exigences en matière de matériaux en amont.
Tableau d'Analyse de la Chaîne de Valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Fabrication de vélos complets | Fabricants de vélos tels que Trek Bicycle Corporation et Decathlon SE | Ventes de vélos complets | Les spécifications des matériaux réduisent les choix d'approvisionnement éligibles | Qualifier des sources alternatives selon les mêmes spécifications |
| Distribution au détail | Détaillants de vélos tels que Decathlon SE | Ventes de vélos aux utilisateurs finaux | Adéquation de la capacité de vente locale aux vélos proposés | Coordonner la disponibilité des modèles avec les points de vente desservant ces cyclistes |
| Support de service | Réseaux de service vélo tels que le réseau de détaillants de Trek Bicycle Corporation | Revenus de service groupés et frais de réparation ultérieurs | L'accès au service dépend de la portée des prestataires locaux compétents | Relier la vente à un point de service désigné |
| Source: Mordor Intelligence | ||||
Decathlon combine 2 usines en propriété directe en France et en Chine et 125 fournisseurs avec la vente au détail de vélos en Europe, intégrant la production en usine et les ventes de vélos finis dans une même entreprise. Le réseau mondial de plus de 6 000 détaillants de Trek aide les clients à choisir des vélos et à les maintenir en état de marche, plaçant l'accès au service dans la relation de vente au détail. Un vendeur reliant la vente à ce support peut maintenir une relation client après la livraison.
Paysage Concurrentiel
Concentration du Marché
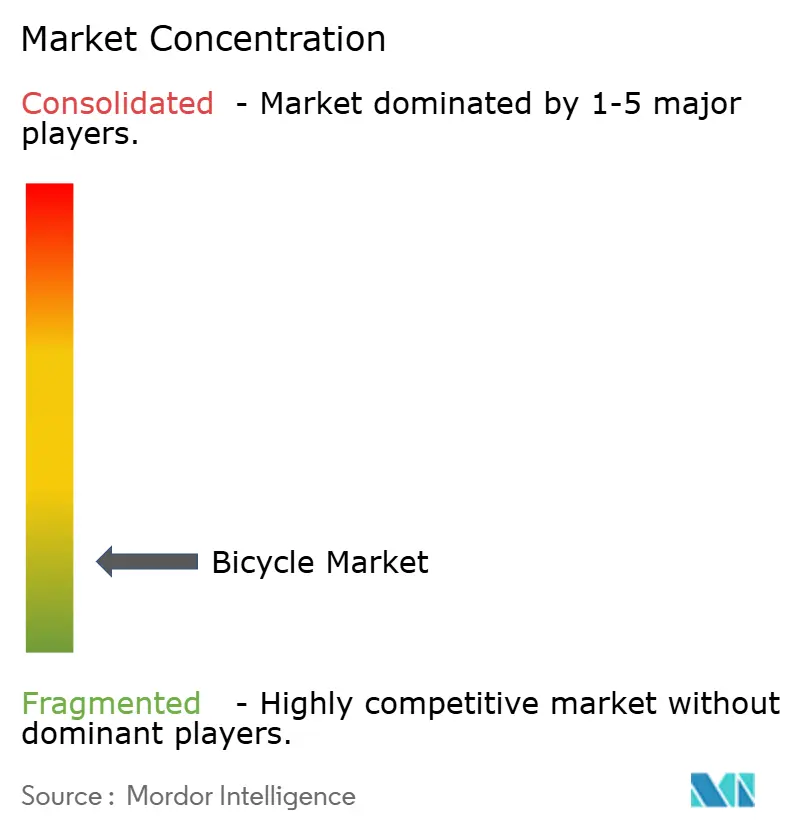
La concurrence s'étend aux opérations multi-marques et aux fabricants de vélos, notamment Accell Group B.V. et Trek Bicycle Corporation. Pon Holdings BV participe via le portefeuille mondial de marques de Pon.Bike, tandis que Giant Manufacturing Co. Ltd fabrique des vélos et des vélos électriques. Specialized Bicycle Components Inc. vend des vélos, y compris des modèles électriques. En avril 2026, Accell a annoncé l'achèvement de son intégration One Accell et la rationalisation de ses opérations et de sa distribution au cours des 2 années précédentes. Les groupes de portefeuille tels qu'Accell et Pon.Bike côtoient des fabricants tels que Giant et Specialized qui se positionnent sous leurs propres noms, tandis que Trek vend sous les marques Trek, Electra et Diamant.
L'approvisionnement en matériaux de Trek illustre un fabricant définissant des exigences pour ses partenaires en aluminium en amont avant la construction du vélo. En octobre 2025, Trek a déclaré que presque tous les cadres en aluminium Trek utilisaient de l'aluminium répondant à sa norme d'approvisionnement à faibles émissions, ce qui a réduit l'empreinte de certains cadres jusqu'à 70 %.[3] L'offre de Pon.Bike combine des vélos avec des pièces, des accessoires, de la location et des abonnements, avec des marques vendues dans le monde entier et des opérations principalement en Europe et dans les Amériques. Ces stratégies engagent différentes contreparties, les exigences d'approvisionnement étant dirigées vers les partenaires de production et la location ou les abonnements vers les consommateurs, les employeurs et les employés.
La mise à jour d'avril 2026 d'Accell a signalé une amélioration des prises de commandes à mesure que les conditions du marché se stabilisaient. La société a décrit des signes de reprise précoce dans les catégories route, gravel, urbain et cargo. Accell a attribué l'amélioration des prises de commandes aux retours positifs des concessionnaires et des cyclistes combinés à ces signes de reprise précoce. L'obligation européenne programmée en matière de batteries rend le retrait et le remplacement faciles des batteries et des cellules individuelles par des professionnels indépendants une exigence de conception tout au long de la durée de vie d'un vélo électrique éligible. Pour Giant et Specialized, dont les gammes incluent des vélos électriques, tout modèle de ce type mis sur le marché de l'UE nécessite une conception de batterie qui prend en charge ce service professionnel indépendant.
Leaders du Secteur des Vélos
-
Accell Group B.V.
-
Trek Bicycle Corporation
-
Pon Holdings BV
-
Giant Manufacturing Co. Ltd
-
Specialized Bicycle Components Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Vélo Entreprises couvertes dans ce rapport
- Accell Group B.V.
- Trek Bicycle Corporation
- Pon Holdings BV
- Giant Manufacturing Co. Ltd
- Specialized Bicycle Components Inc.
- Shimano Inc.
- Scott Sports SA
- Merida Industry Co. Ltd
- Stryder Cycle Private Limited
- Cycles Devinci inc.
- Pending System GmbH & Co. KG
- Brompton Bicycle Ltd
- Decathlon SE
- Rad Life Mobility Inc.
- Riese & Müller GmbH
- ZEG Zweirad-Einkaufs-Genossenschaft eG
- Yadea Group Holdings Ltd
- Canyon Bicycles GmbH
- Hero Cycles Limited
- Ribble Cycles
Opportunités Clés pour les Acteurs du Marché
Les opportunités comparent la préparation des produits à une obligation programmée en matière de batteries avec l'accès aux acheteurs soutenus par des incitations à l'achat ouvertes. Ces voies nécessitent des réponses commerciales différentes, car une exigence de produit régit l'éligibilité à la vente, tandis qu'une incitation affecte les conditions d'achat. L'obligation de l'UE s'applique à partir du 18 février 2027 aux produits mis sur son marché incorporant des batteries pour moyens de transport légers, atteignant les vélos électriques éligibles où qu'ils soient fabriqués. Une offre efficace doit relier le vélo éligible aux conditions politiques spécifiques de l'acheteur.
Tableau des Opportunités de Marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Stratégie recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Conceptions de batteries de vélos électriques remplaçables par des professionnels | Les exigences de l'UE en matière de remplacement des batteries et des cellules pour les moyens de transport légers s'appliquent à partir du 18 février 2027 | Acheteurs de vélos électriques dans l'UE | Proposer des vélos complets dont les batteries et les cellules individuelles sont facilement amovibles et remplaçables par des professionnels indépendants | Valider la conception du vélo et du bloc-batterie pour le remplacement professionnel | Fabricants de vélos électriques avec des conceptions éligibles |
| Ventes de vélos électriques régionales liées à des bons | L'inscription dans la Tri-Region a ouvert le 6 juillet 2026 et reste ouverte pour la durée du programme, prévue au moins jusqu'en 2027 | Résidents éligibles dans les comtés désignés de l'Arkansas et de l'Oklahoma | Servir les bénéficiaires de bons sélectionnés via des détaillants participants | La sélection aléatoire informatisée rend les attributions individuelles incertaines | Détaillants participants fournissant des vélos électriques éligibles |
| Achats limités dans le temps liés à des incitations en Grèce | Les demandes couvrant les achats de vélos électriques se déroulent jusqu'au 31 décembre 2026 ou jusqu'à épuisement anticipé du budget | Acheteurs de vélos électriques éligibles en Grèce | Aligner les achats éligibles et les demandes avec la fenêtre de programme restante | Le financement limité peut clore les demandes avant la date finale | Fournisseurs et détaillants de vélos électriques éligibles |
| Source: Mordor Intelligence | |||||
Le remplacement professionnel des batteries offre l'ouverture de développement de produits la plus claire, car il concerne la maintenabilité du vélo tout au long de sa durée de vie. La vente liée à des incitations nécessite plutôt un circuit d'un acheteur éligible vers un achat éligible, avec des attributions incertaines ou des fonds limités contraignant la conversion. Séparer ces décisions permet aux fabricants de répondre à l'obligation de conception programmée tandis que les détaillants poursuivent les fenêtres d'achat plus courtes.
Développements industriels récents dans Marché du Vélo
- Oct 2026 : Bridgestone Cycle a annoncé un vélo de montagne junior Crossfire rafraîchi pour une sortie prévue au Japon fin octobre 2026.
- Juin 2026 : La CPSC a proposé des exigences de sécurité pour les batteries lithium-ion et les systèmes électriques des vélos électriques et autres produits de micromobilité.
- Mai 2026 : Swapfiets a acquis l'opérateur d'abonnement de vélos électriques premium Dance le 18 mai 2026, combinant leurs services d'abonnement en une flotte de plus de 75 000 vélos électriques dans 45 villes.
Marché du Vélo Portée du rapport et méthodologie de recherche
Définition du Marché et Périmètre
Le marché mondial des vélos mesure le chiffre d'affaires annuel des utilisateurs finaux provenant des vélos complets vendus via des canaux en ligne et hors ligne dans le monde entier. Il couvre les vélos conventionnels et électriques selon les designs, les activités de conduite, les gammes de prix, les utilisateurs et les régions.
Exclusions du périmètre : les pièces et accessoires de vélos autonomes, les services de réparation de vélos autonomes, ainsi que les motos, les cyclomoteurs et les scooters motorisés sont exclus.
Aperçu de la Segmentation
- Par type de bicyclette
- Vélos électriques
- Bicyclettes conventionnelles/traditionnelles
- Par design
- Standard
- Pliable
- Par activité
- Route/Ville
- Terrain de montagne (VTT)
- Hybride
- Autres
- Par gamme de prix
- Entrée de gamme/Budget
- Premium/Luxe
- Par utilisateur final
- Adultes
- Enfants
- Par canal de distribution
- Canaux en ligne
- Canaux hors ligne
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Reste de l'Amérique du Nord
- Europe
- Allemagne
- Royaume-Uni
- Italie
- France
- Espagne
- Pays-Bas
- Pologne
- Belgique
- Suède
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Australie
- Indonésie
- Corée du Sud
- Thaïlande
- Singapour
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Colombie
- Chili
- Pérou
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Afrique du Sud
- Arabie saoudite
- Émirats arabes unis
- Nigéria
- Égypte
- Maroc
- Turquie
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche secondaire s'appuie sur des sources telles que les statistiques commerciales sur les vélos d'Eurostat et les données de production PRODCOM, l'Enquête nationale sur les déplacements du Département des Transports du Royaume-Uni, et l'Enquête sur les ménages et l'environnement de Statistique Canada. Les valeurs et quantités commerciales, la production en usine et le comportement cycliste des ménages fournissent des vérifications distinctes de l'offre, des flux de canaux et de la demande, tout en servant d'indicateurs plutôt que de mesures directes du chiffre d'affaires mondial des utilisateurs finaux.
Les dépôts d'entreprises, les rapports annuels, les documents destinés aux investisseurs et la presse économique réputée peuvent apporter un contexte sur le mix de produits, le canal de vente, la tarification, la production et la demande, les chiffres déclarés étant vérifiés par rapport aux séries officielles de commerce et de production lorsque les définitions concordent. Ces sources sont illustratives et non exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens Primaires et Enquêtes
Une conception de recherche primaire peut s'appuyer sur des entretiens et des enquêtes structurées avec des fabricants de vélos, des propriétaires de marques, des importateurs, des distributeurs, des détaillants spécialisés, des vendeurs en ligne et des analystes de marché, y compris des responsables commerciaux et du personnel chargé des produits, des ventes et des opérations régionales. Les questions testent les résultats secondaires sur les transactions de vélos complets, le mix de canaux, les niveaux de prix, l'adoption des vélos électriques et la demande régionale, et clarifient la base et la période sous-jacentes aux estimations. Lorsque des preuves manquent ou sont incohérentes, les analystes identifient le manque, cherchent des éclaircissements auprès des répondants concernés et triangulent les résultats par rapport aux divulgations des entreprises, aux données commerciales et à d'autres indicateurs indépendants.
Répartition des répondants aux travaux de terrain de recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Directeurs généraux : 20 % | Asie-Pacifique : 45 % |
| Niveau intermédiaire : 50 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 30 % |
| Acteurs plus petits : 20 % | Responsables : 45 % | Amériques : 25 % |
Dimensionnement du Marché et Prévisions
Le modèle estime le chiffre d'affaires annuel mondial des ventes de vélos complets en utilisant une construction de marché descendante, puis vérifie les totaux sélectionnés avec des agrégations de fournisseurs et des prix de vente moyens échantillonnés multipliés par le volume unitaire. Les indicateurs comprennent la production de vélos et les flux commerciaux pour cadrer l'offre disponible, les ventes unitaires et les prix de vente moyens pour estimer le chiffre d'affaires, le mix vélos électriques et conventionnels pour refléter la valeur des produits, les ventes en ligne par rapport aux ventes hors ligne pour attribuer les parts de canaux, et les mesures de cyclisme et de navettage des ménages pour évaluer la demande. Les parts de segments et de régions sont dérivées de preuves alignées d'entreprises, de commerce et de marché, avec des répartitions de produits et de canaux vérifiées par rapport aux totaux. Les prévisions utilisent une analyse de scénarios autour des conditions de revenus et de mobilité urbaine, de la tarification des vélos et des vélos électriques, du mix d'électrification, des évolutions de distribution et des politiques d'infrastructure ou d'achat. Les analystes peuvent tester des méthodes de régression multivariée ou de séries temporelles lorsque des séries historiques cohérentes existent. Les répondants primaires peuvent remettre en question les hypothèses au niveau des variables, tandis que les données non étayées ou contradictoires sont triangulées par rapport à des indicateurs indépendants et traitées par des plages explicites ou des hypothèses ajustées.
Cycle de Validation des Données et de Mise à Jour
Les analystes triangulent les divulgations des entreprises, les statistiques commerciales et de production, les estimations de marché et les indicateurs de demande, puis vérifient les totaux, les taux de croissance, les parts, les unités et les mouvements annuels pour détecter les anomalies et les écarts inexpliqués. Un réviseur retrace les exceptions jusqu'aux définitions et périodes des sources, et les analystes les résolvent par une vérification des sources ou un recontact ciblé des répondants avant la validation finale. L'ensemble de données est actualisé annuellement, révisé entre les cycles lorsque des événements importants de marché ou de politique affectent la demande ou l'offre, et fait l'objet d'une vérification préalable à la livraison pour les mises à jour des sources, les calculs et la cohérence.
Comparaison de la Taille du Marché des Vélos de Mordor Intelligence avec d'Autres Estimations Publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les données utilisées pour modéliser la demande. Le marché mondial des vélos mesure le chiffre d'affaires annuel des utilisateurs finaux provenant des vélos complets vendus via des canaux en ligne et hors ligne dans le monde entier.
Les principaux facteurs d'écart comprennent le périmètre défini de l'étude et les choix de modélisation spécifiques au marché. Les indicateurs comprennent la production de vélos et les flux commerciaux pour cadrer l'offre disponible, les ventes unitaires et les prix de vente moyens pour estimer le chiffre d'affaires, le mix vélos électriques et conventionnels pour refléter la valeur des produits, les ventes en ligne par rapport aux ventes hors ligne pour attribuer les parts de canaux, et les mesures de cyclisme et de navettage des ménages pour évaluer la demande.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 101,7 milliards USD (2027) | |
| Consultance Mondiale A | 72,7 milliards USD (2026) | À sa base de 2026, cette estimation est inférieure de 28,5 % à la valeur 2027 de ce rapport de 101,7 milliards USD, 1 an plus tard. Sa valeur publiée concerne l'année de mesure antérieure, ce qui peut contribuer à une estimation inférieure à un chiffre de marché d'une année ultérieure. |
| Consultance Mondiale B | 92,3 milliards USD (2026) | À sa base de 2026, cette estimation est inférieure de 9,2 % à la valeur 2027 de ce rapport de 101,7 milliards USD, 1 an plus tard. Sa valeur publiée concerne l'année de mesure antérieure, ce qui peut contribuer à une estimation inférieure à un chiffre de marché d'une année ultérieure. |
Les analystes de Mordor Intelligence triangulent les divulgations des entreprises, les statistiques commerciales et de production, les estimations de marché et les indicateurs de demande, puis vérifient les totaux, les taux de croissance, les parts, les unités et les mouvements annuels pour détecter les anomalies et les écarts inexpliqués.
Questions clés auxquelles le rapport répond
Quelles sont les perspectives de taille du marché des vélos ?
La taille devrait atteindre 101,7 milliards USD en 2027 et 162,1 milliards USD d'ici 2032, avec un TCAC de 9,78 % sur 2027-2032.
Qu'est-ce qui soutient la demande de vélos complets ?
La congestion, les usages liés à la remise en forme et le soutien à l'achat créent des occasions de demande distinctes. La Slovénie a subventionné plus de 18 000 achats de vélos électriques urbains et cargo sur 3 ans jusqu'en août 2026.
Quel type de vélo domine les revenus ?
Les vélos électriques ont dominé avec 51,79 % des revenus en 2026 et sont prévus pour croître à un TCAC de 12,05 % sur 2027-2032.
Quelles entreprises sont en concurrence sur les vélos complets ?
Les principaux acteurs comprennent Accell Group B.V., Trek Bicycle Corporation, Pon Holdings BV via Pon.Bike, Giant Manufacturing Co. Ltd et Specialized Bicycle Components Inc.
Qu'est-ce qui freine l'adoption des vélos électriques ?
Specialized indique que l'incertitude sur l'authenticité peut rendre l'achat d'un nouveau vélo de marque Specialized stressant, une préoccupation qui s'applique également à ses vélos électriques.
Quelle région domine les revenus et la croissance du marché des vélos ?
L'Asie-Pacifique a dominé avec 48,82 % des revenus en 2026 et est prévue pour croître le plus rapidement, avec un TCAC de 12,4 % sur 2027-2032.