
Taille et parts du marché des moteurs de direction assistée automobile
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
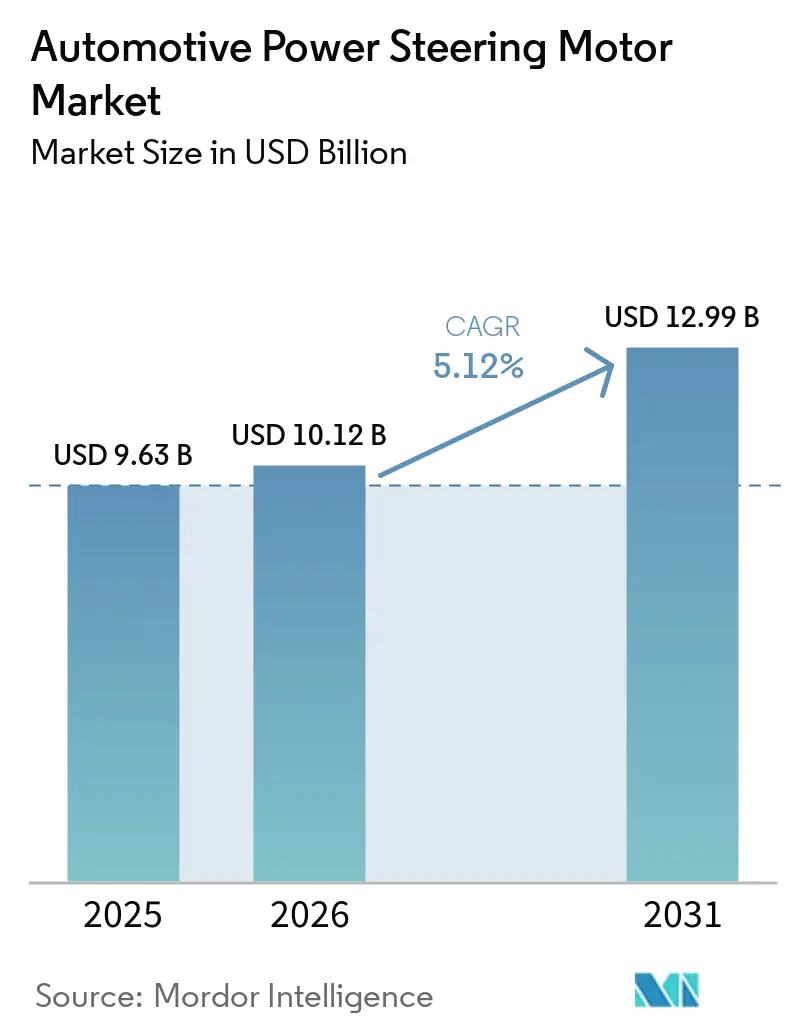
| Taille du Marché (2026) | 10.12 Milliards de dollars |
| Taille du Marché (2031) | 12.99 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.12 % |
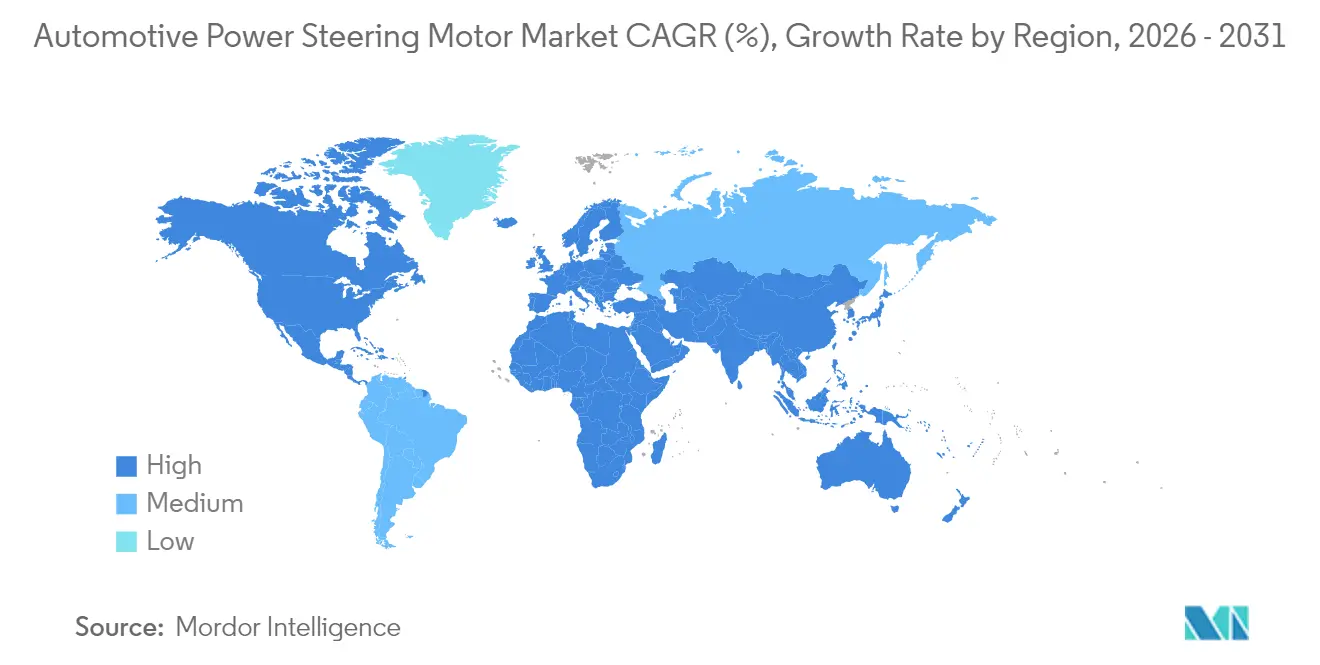
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
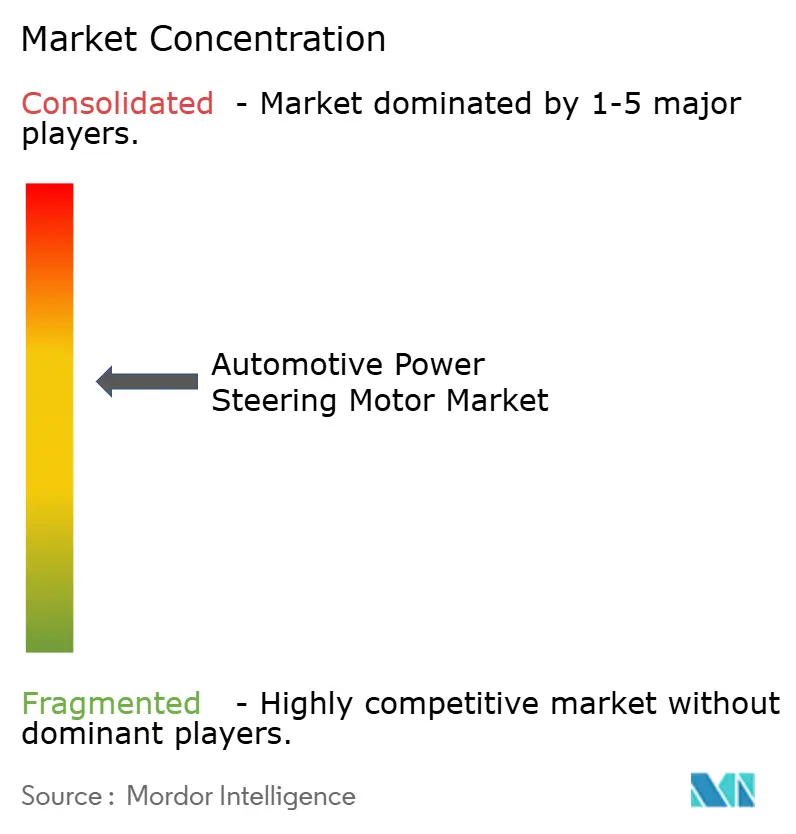
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des moteurs de direction assistée automobile par Mordor Intelligence
La taille du marché des moteurs de direction assistée automobile était évaluée à 9,63 milliards USD en 2025 et devrait croître de 10,12 milliards USD en 2026 pour atteindre 12,99 milliards USD d'ici 2031, enregistrant un CAGR de 5,12 % durant la période de prévision (2026–2031). L'adoption rapide de la direction à assistance électrique (EPS) est portée par des réglementations plus strictes en matière de consommation de carburant et d'émissions de CO₂, par l'intégration avec les fonctionnalités avancées d'aide à la conduite, et par la transition vers des plateformes de véhicules définis par logiciel. Les constructeurs automobiles considèrent les moteurs de direction comme des éléments essentiels des architectures de direction par câble (steer-by-wire) qui soutiennent des niveaux d'automatisation plus élevés tout en réduisant les coûts de maintenance sur la durée de vie. L'Asie-Pacifique demeure le principal pôle de fabrication, bénéficiant de chaînes d'approvisionnement électroniques denses et d'une forte production de véhicules électriques à batterie. En revanche, les stratégies de localisation en ASEAN et au Mexique contribuent à atténuer les risques d'approvisionnement en terres rares et en semi-conducteurs. Dans toutes les régions, les moteurs à courant continu sans balais gagnent des parts de marché à mesure que les onduleurs en carbure de silicium rendent l'électronique de puissance à haute efficacité financièrement viable et conforme aux futures normes de cybersécurité.
Points clés du rapport
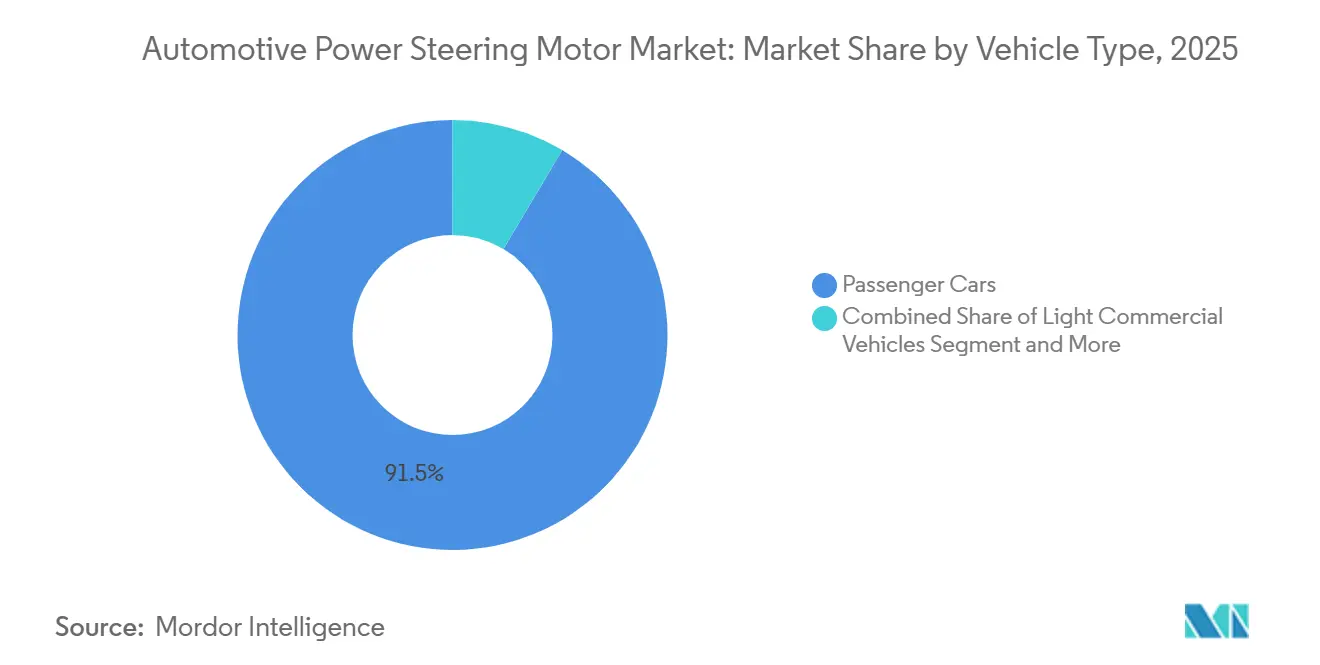
- Par type de véhicule, les voitures particulières représentaient 91,48 % de la part du marché des moteurs de direction assistée automobile en 2025, tandis que les véhicules utilitaires légers devraient croître à un CAGR de 7,12 % jusqu'en 2031.
- Par type de direction assistée, la direction à assistance électrique (EPS) dominait avec 70,31 % de la part du marché des moteurs de direction assistée automobile en 2025 et devrait également enregistrer la croissance la plus rapide à un CAGR de 8,18 % jusqu'en 2031.
- Par type de produit, l'EPS à assistance sur colonne (CEPS) était en tête avec 41,28 % de la part du marché des moteurs de direction assistée automobile en 2025, tandis que l'EPS à assistance sur crémaillère (REPS) devrait se développer à un CAGR de 11,22 % jusqu'en 2031.
- Par technologie de moteur, les moteurs à courant continu à balais représentaient 57,45 % du marché des moteurs de direction assistée automobile en 2025, tandis que les moteurs à courant continu sans balais devraient croître à un CAGR de 8,72 % jusqu'en 2031.
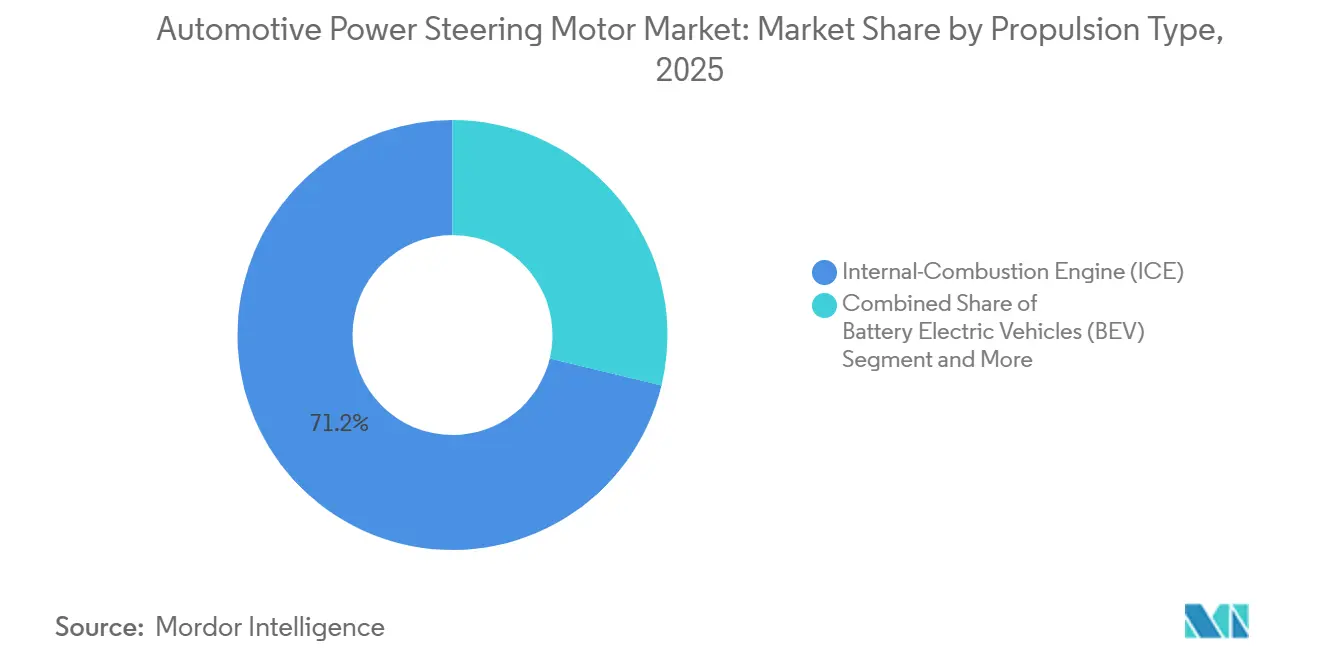
- Par type de propulsion, les véhicules à moteur à combustion interne (ICE) détenaient 71,22 % de la part du marché des moteurs de direction assistée automobile en 2025, tandis que les véhicules électriques à batterie (BEV) devraient connaître une croissance rapide à un CAGR de 12,25 % jusqu'en 2031.
- Par canal de vente, les canaux OEM captaient 94,35 % du chiffre d'affaires du marché des moteurs de direction assistée automobile en 2025, tandis que le segment du marché secondaire devrait se développer à un CAGR de 8,79 % jusqu'en 2031.
- Par zone géographique, l'Asie-Pacifique dominait le marché avec 54,55 % du marché des moteurs de direction assistée automobile en 2025, tandis que le Moyen-Orient et l'Afrique devraient afficher la croissance la plus rapide à un CAGR de 9,35 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs de croissance*
| Moteur de croissance | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Passage à l'EPS pour la conformité à l'économie de carburant et aux émissions de CO₂ | +1.2% | Mondial, avec l'UE et la Chine en tête de la pression réglementaire | Moyen terme (2 à 4 ans) |
| Production de véhicules électrifiés en Chine et en Inde | +1.1% | Cœur APAC, extension vers les marchés ASEAN | Court terme (≤ 2 ans) |
| Intégration avec l'ADAS et la direction par câble | +0.9% | Amérique du Nord et segments premium de l'UE, Asie-Pacifique suivant | Long terme (≥ 4 ans) |
| Localisation des fournisseurs en ASEAN et au Mexique | +0.7% | ASEAN-5, Mexique, avec des avantages pour la chaîne d'approvisionnement en NAFTA | Moyen terme (2 à 4 ans) |
| Baisses des coûts des onduleurs en carbure de silicium | +0.6% | Mondial, avec adoption précoce dans les segments premium de véhicules électriques | Moyen terme (2 à 4 ans) |
| Mises à jour des cartographies de couple OEM par liaison radio | +0.4% | Amérique du Nord et UE, extension vers les modèles premium d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Passage à l'EPS pour la conformité à l'économie de carburant et aux émissions de CO2
La pression réglementaire stimule l'adoption de l'EPS, les constructeurs automobiles cherchant à obtenir des améliorations de 2 à 4 % de l'économie de carburant par rapport aux systèmes hydrauliques, la technologie éliminant les pompes hydrauliques entraînées par le moteur qui consomment en permanence 2 à 6 chevaux. Les objectifs d'émissions de CO2 de l'Union européenne fixés à 95 g/km d'ici 2025 et la politique de double crédit de la Chine créent une urgence de conformité qui dépasse les calculs traditionnels coût-bénéfice[1]. Cet élan réglementaire accélère la pénétration de l'EPS dans les segments de véhicules d'entrée de gamme où les constructeurs évitaient auparavant la technologie en raison de coûts initiaux plus élevés. Ce changement permet aux constructeurs automobiles d'atteindre des réductions d'émissions à l'échelle de la flotte sans compromettre les performances des véhicules, car les systèmes EPS fournissent une assistance à la direction uniquement lorsque cela est nécessaire plutôt que de maintenir une pression hydraulique constante. Les constructeurs de véhicules commerciaux adoptent de plus en plus l'EPS pour respecter des normes d'émissions strictes tout en réduisant le coût total de possession grâce à l'élimination de la maintenance du fluide hydraulique et à l'amélioration de l'efficacité énergétique.
Production rapide de véhicules électrifiés en Chine et en Inde
La montée en puissance de la production de BEV en Chine crée une demande concentrée pour les moteurs EPS, les fabricants nationaux comme BYD et les acteurs émergents nécessitant des systèmes de direction optimisés pour les architectures de véhicules électriques plutôt que des adaptations pour moteurs à combustion interne. Les politiques d'électrification émergentes de l'Inde amplifient cette demande, les constructeurs automobiles comme Tata Motors atteignant 80 % de localisation pour les composants de véhicules électriques, y compris la production interne de moteurs pour réduire la dépendance aux importations. Cette concentration régionale crée des efficiences dans la chaîne d'approvisionnement pour les fabricants de moteurs EPS capables d'établir des capacités de production locales, tout en exposant le marché aux risques géopolitiques liés à l'accès aux matériaux de terres rares et aux exigences de transfert de technologie.
Intégration avec les feuilles de route ADAS et de direction par câble
Les systèmes EPS servent de matériel de base pour les fonctionnalités de conduite automatisée, les moteurs de direction fournissant le contrôle précis du couple requis pour l'aide au maintien de voie, le stationnement automatisé et les interventions d'urgence sur la direction. Le récent déploiement de la direction par câble de ZF dans le Nio ET9 démontre comment l'élimination des connexions mécaniques de direction permet un contrôle avancé de la dynamique du véhicule, impossible avec les systèmes traditionnels. Cette intégration crée des effets de verrouillage des fournisseurs, car les constructeurs automobiles développant des capacités de conduite autonome ont besoin de fournisseurs de direction capables de livrer des solutions matérielles-logicielles intégrées plutôt que des composants mécaniques autonomes. La feuille de route technologique s'étend au-delà des applications ADAS actuelles, les systèmes de direction par câble permettant des rapports de direction variables, des expériences de conduite personnalisables et une redondance de sécurité intégrée pour des niveaux d'automatisation plus élevés. Le développement du système de direction modulaire de Volkswagen pour les véhicules à plateforme électrique premium illustre comment l'intégration de l'EPS devient centrale dans les architectures de véhicules définis par logiciel, nécessitant des mises à jour continues par liaison radio et une optimisation des performances.
Localisation des fournisseurs de rang 1 en ASEAN et au Mexique
La localisation de la fabrication s'accélère à mesure que les fournisseurs de rang 1 établissent des capacités de production régionales pour desservir les opérations croissantes d'assemblage automobile en Thaïlande, en Indonésie, en Malaisie et au Mexique. L'expansion de Nexteer au Mexique avec un nouveau centre technique créant plus de 350 emplois d'ici 2026 illustre cette tendance, en se concentrant sur la direction assistée électrique et les innovations de colonne de direction avec des capacités de prototypage en pré-production[2]. La production de véhicules dans la région ASEAN devrait atteindre 6 millions d'unités d'ici le milieu des années 2030, portée par les investissements des OEM chinois dans la fabrication de véhicules électriques et les expansions de capacité des constructeurs automobiles japonais[3]. Cette localisation réduit les coûts logistiques et l'exposition aux devises tout en permettant une réponse plus rapide aux exigences régionales des OEM, notamment alors que le Mexique se positionne pour devenir le 5e plus grand producteur mondial de véhicules d'ici 2025 avec un fort accent sur les composants d'électrification.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Tensions dans la chaîne d'approvisionnement en semi-conducteurs 2025–27 | -1.1% | Mondial, avec une pression particulière sur les composants de qualité automobile | Moyen terme (2 à 4 ans) |
| Coût élevé de réparation de l'EPS pour les segments de véhicules d'entrée de gamme | -0.8% | Mondial, avec un impact aigu sur les marchés émergents sensibles aux prix | Court terme (≤ 2 ans) |
| Volatilité des prix des aimants en terres rares | -0.7% | Mondial, avec un risque de concentration de l'approvisionnement lié aux politiques d'exportation chinoises | Court terme (≤ 2 ans) |
| Charge des coûts de conformité en matière de cybersécurité | -0.5% | Marchés réglementaires d'Amérique du Nord et de l'UE, avec expansion mondiale | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Tensions dans la chaîne d'approvisionnement en semi-conducteurs 2025-27
Les pénuries de semi-conducteurs de qualité automobile continuent d'affecter la production de moteurs EPS, les circuits intégrés de gestion de l'alimentation et les processeurs de contrôle de moteur connaissant des délais d'approvisionnement prolongés qui perturbent les calendriers de fabrication et augmentent les coûts des composants. La transition de l'industrie automobile vers des architectures électriques à 800 V aggrave ce défi, nécessitant des semi-conducteurs en carbure de silicium spécialisés avec une capacité de production limitée et des exigences de qualification automobile strictes. Les fabricants d'EPS font face à des contraintes d'allocation de la part des fournisseurs de semi-conducteurs qui privilégient l'électronique grand public à volumes plus élevés par rapport aux applications automobiles, malgré la rentabilité unitaire plus élevée de l'automobile. Ces tensions d'approvisionnement contraignent à conclure des accords d'approvisionnement à plus long terme et à constituer des stocks tampons qui augmentent le besoin en fonds de roulement tout en limitant la flexibilité de production pour répondre aux fluctuations de la demande.
Coût élevé de réparation de l'EPS pour les segments de véhicules d'entrée de gamme
Les coûts de remplacement des systèmes EPS allant de 800 à 1 500 USD créent des obstacles d'accessibilité financière sur les marchés sensibles aux prix où la valeur des véhicules peut ne pas justifier les dépenses de réparation, notamment pour les véhicules d'entrée de gamme vieillissants approchant des décisions de fin de vie. Cette structure de coûts pousse les consommateurs vers des alternatives du marché de l'après-vente ou vers le remplacement du véhicule plutôt que vers des réparations OEM, limitant l'expansion du marché dans les régions avec des cycles de vie prolongés des véhicules et des revenus disponibles plus faibles. La complexité de l'intégration de l'unité de contrôle du moteur EPS nécessite des équipements de diagnostic spécialisés et une formation des techniciens que de nombreux ateliers de réparation indépendants ne possèdent pas, concentrant les capacités de réparation chez les concessionnaires agréés avec des tarifs de main-d'œuvre plus élevés. Les constructeurs de véhicules d'entrée de gamme font face à des compromis de conception entre la compétitivité du coût initial et la maintenabilité à long terme, car des architectures EPS simplifiées peuvent réduire les coûts initiaux mais augmenter la complexité de réparation en cas de pannes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de véhicule :
les segments commerciaux stimulent l'électrificationLes voitures particulières représentaient 91,48 % de la part du marché des moteurs de direction assistée automobile en 2025, portées par la conformité réglementaire et la demande des consommateurs pour des fonctionnalités avancées d'aide à la conduite nécessitant un contrôle de direction électronique précis. Les véhicules utilitaires lourds adoptent les systèmes EPS plus progressivement en raison de besoins en puissance plus élevés et de préoccupations liées à la durabilité. Cependant, les applications émergentes dans les véhicules utilitaires électriques créent de nouvelles opportunités pour des conceptions de moteurs à couple élevé. Les véhicules utilitaires légers afficheront la croissance la plus rapide à un CAGR de 7,12 % durant la période 2026-2031, dépassant les voitures particulières malgré une part de marché plus faible, car les opérateurs de flottes privilégient les avantages du coût total de possession des systèmes EPS, notamment la réduction de la maintenance et l'amélioration de l'efficacité énergétique.
La transition des véhicules utilitaires reflète des mandats plus larges d'électrification des flottes, dans lesquels les opérateurs recherchent des solutions intégrées combinant les commandes de direction, de freinage et de groupe motopropulseur afin d'optimiser l'efficacité des véhicules et de réduire la complexité opérationnelle. Les systèmes de gestion de flotte exigent de plus en plus des capacités de diagnostic à distance et de maintenance prédictive que les systèmes EPS permettent grâce à des capteurs intégrés et des protocoles de communication. Cela crée des opportunités de différenciation pour les fournisseurs capables de proposer des solutions optimisées pour les flottes avec des intervalles de maintenance prolongés et des capacités de surveillance à distance qui réduisent les coûts d'immobilisation.

Par type de direction assistée :
la domination de l'EPS s'accélèreLa direction assistée électrique a représenté 70,31 % de la part de marché des moteurs de direction assistée automobile en 2025 et progressera à un CAGR de 8,18 % jusqu'en 2031, reflétant l'évolution de la technologie d'une solution d'économie de carburant vers une plateforme habilitante pour les fonctionnalités avancées du véhicule. Les systèmes de direction assistée hydraulique font face à une demande en déclin à mesure que les constructeurs automobiles éliminent les composants hydrauliques pour réduire la complexité et permettre l'électrification, bien que la technologie persiste dans les applications lourdes nécessitant une force de direction maximale. La direction assistée électro-hydraulique sert de technologie de transition pour les fabricants qui modernisent les plateformes existantes, combinant l'assistance par moteur électrique avec une assistance hydraulique de secours pour les applications nécessitant une puissance de sortie supérieure à ce que les systèmes EPS purs peuvent fournir.
La trajectoire de croissance de l'EPS s'accélère au-delà des courbes d'adoption traditionnelles à mesure que la technologie devient un prérequis pour l'intégration de l'ADAS et le développement de la conduite autonome. Les constructeurs automobiles spécifient de plus en plus les systèmes EPS pour leurs capacités de mise à jour logicielle et leur intégration avec le contrôle de stabilité du véhicule, créant des partenariats avec les fournisseurs qui s'étendent au-delà de la fourniture de composants vers le développement et la validation de logiciels. Cette évolution transforme les fournisseurs d'EPS de simples fournisseurs de composants mécaniques en partenaires technologiques intégrés capables de proposer des solutions de direction complètes avec intelligence embarquée et fonctionnalités de connectivité.
Par type de produit :
les systèmes à assistance sur crémaillère gagnent du terrainL'EPS à assistance sur colonne (CEPS) a maintenu 41,28 % de la part de marché des moteurs de direction assistée automobile en 2025 grâce à ses avantages en termes de coût et à sa compatibilité de rétrofit avec les architectures de véhicules existantes, notamment dans les voitures particulières compactes et de taille moyenne, où les contraintes d'encombrement favorisent les solutions intégrées montées sur colonne. L'EPS à assistance sur crémaillère (REPS) s'accélérera le plus rapidement à un CAGR de 11,22 %, portée par des caractéristiques de performance supérieures et des avantages d'intégration dans les plateformes de véhicules électriques où les systèmes de direction nécessitent une précision et une réactivité accrues. L'EPS à assistance sur pignon (PEPS) sert des applications spécialisées nécessitant des niveaux de puissance intermédiaires, tandis que l'EPS à double pignon (DPEPS) répond aux véhicules haute performance exigeant une précision de direction maximale et une redondance de sécurité.
Les configurations EPS à axe parallèle (PA-EPS) émergentes permettent une flexibilité d'encombrement pour les conceptions de véhicules électriques où les agencements traditionnels de colonne de direction entrent en conflit avec le positionnement de la batterie et l'optimisation de l'espace intérieur. L'évolution des produits reflète la transition des constructeurs automobiles vers des solutions de direction spécifiques à chaque plateforme plutôt que des applications universelles, créant des opportunités pour les fournisseurs capables de proposer des conceptions de moteurs personnalisées et des algorithmes de contrôle. Les topologies de moteurs avancées, notamment les conceptions à aimants permanents à flux axial, permettent une densité de couple plus élevée et une longueur axiale réduite, répondant aux contraintes d'espace dans les architectures de véhicules modernes.
Par technologie de moteur :
les moteurs sans balais progressentLes moteurs à courant continu à balais ont conservé 57,45 % de la part de marché des moteurs de direction assistée automobile en 2025 grâce à leurs avantages en termes de coût et à leurs chaînes d'approvisionnement établies. Cependant, les moteurs à courant continu sans balais devraient croître à un CAGR de 8,72 % jusqu'en 2031, car les exigences d'efficacité et de durabilité favorisent les caractéristiques de performance supérieures de cette technologie. Les moteurs sans balais éliminent les points d'usure mécanique et permettent un contrôle précis de la vitesse requis pour les fonctionnalités avancées d'aide à la conduite, bien que des coûts initiaux plus élevés limitent l'adoption dans les segments de véhicules d'entrée de gamme. La transition technologique reflète des tendances plus larges d'électrification automobile où l'efficacité du moteur impacte directement l'autonomie du véhicule et la durée de vie de la batterie.
L'électronique de puissance en carbure de silicium réduit les coûts des moteurs sans balais en améliorant l'efficacité des onduleurs et en réduisant les besoins de refroidissement. Le marché des dispositifs SiC devrait connaître une forte croissance jusqu'en 2031, les applications automobiles représentant une part substantielle de la demande en SiC de puissance. Cette convergence des coûts accélère l'adoption des moteurs sans balais à mesure que le coût total du système se rapproche des alternatives à balais tout en offrant des performances et une fiabilité supérieures. Les alternatives aux aimants en terres rares, notamment les matériaux en ferrite et en NdFeB recyclé, répondent aux vulnérabilités de la chaîne d'approvisionnement tout en maintenant les normes de performance des moteurs requises pour les applications automobiles.
Par type de propulsion :
la croissance des BEV transforme les exigencesLes véhicules à moteur à combustion interne ont maintenu 71,22 % de la part de marché des moteurs de direction assistée automobile en 2025, bien que les véhicules électriques à batterie progresseront à un CAGR de 12,25 % à mesure que les mandats d'électrification et les préférences des consommateurs stimulent l'adoption sur les marchés mondiaux. Les systèmes de direction des BEV nécessitent une intégration avec le freinage par récupération d'énergie et les systèmes de contrôle de stabilité du véhicule, créant des opportunités pour les fournisseurs capables de proposer des solutions de châssis coordonnées plutôt que des composants de direction autonomes. Les véhicules hybrides électriques servent de technologie de transition, nécessitant des systèmes de direction compatibles avec les groupes motopropulseurs électriques et à combustion tout en optimisant l'efficacité selon les modes de fonctionnement.
L'évolution du mix de propulsion crée des exigences distinctes pour la conception des moteurs de direction, les BEV permettant un fonctionnement à tension plus élevée et une gestion thermique intégrée tandis que les véhicules ICE nécessitent une compatibilité avec les systèmes électriques 12 V et l'isolation des vibrations du moteur. Plus de 50 % des véhicules électriques à batterie devraient utiliser des groupes motopropulseurs en carbure de silicium d'ici 2027, contre 30 % actuellement, permettant des systèmes de direction à plus haute efficacité avec une consommation d'énergie réduite. Cette transition crée des défis de feuille de route technologique pour les fournisseurs desservant des flottes à propulsion mixte tout en développant des solutions de nouvelle génération pour des plateformes entièrement électriques.
Par canal de vente :
des opportunités émergent dans l'après-venteLa demande OEM a dominé avec 94,35 % de la part de marché des moteurs de direction assistée automobile en 2025, reflétant la nature intégrée des systèmes EPS modernes qui nécessitent une installation en usine et un étalonnage avec les systèmes de contrôle du véhicule. La demande du marché secondaire devrait croître à un CAGR de 8,79 % jusqu'en 2031, portée par le vieillissement des parcs de véhicules nécessitant des rétrofits EPS et des composants de remplacement, notamment dans les régions à cycles de vie des véhicules prolongés et à infrastructure de service en développement. L'expansion du marché secondaire est confrontée à des défis liés à la complexité des systèmes et aux exigences de diagnostic qui limitent les capacités de réparation indépendante, concentrant les opportunités de service chez les concessionnaires agréés et les centres de service spécialisés.
La croissance du marché secondaire s'accélère à mesure que les systèmes EPS atteignent leurs intervalles de remplacement dans les véhicules de première adoption, créant une demande pour des composants remis à neuf et des solutions de mise à niveau qui améliorent les performances par rapport à l'équipement d'origine. Le marché secondaire automobile prévoit une croissance significative jusqu'en 2031, bien que l'adoption des véhicules électriques pose des défis à long terme car les véhicules électriques nécessitent moins d'interventions de maintenance que les véhicules ICE. Cette dynamique crée des opportunités pour les fournisseurs capables de proposer des solutions de rétrofit qui modernisent les systèmes hydrauliques vers l'EPS tout en maintenant la compatibilité avec les architectures et systèmes de contrôle des véhicules existants.
Analyse géographique
Marché des Moteurs de Direction Assistée Automobile en Asie-Pacifique
L'Asie-Pacifique a conservé 54,55 % du marché des moteurs de direction assistée automobile en 2025, grâce au leadership de la Chine dans la production de véhicules et à l'accélération des volumes de véhicules électriques à batterie. La production locale de moteurs bénéficie de l'assemblage régional en back-end de semi-conducteurs et d'une chaîne d'approvisionnement dense en aimants. Les équipementiers de rang 1 japonais et coréens sont en tête dans la conception d'algorithmes de précision, tandis que les fournisseurs chinois font valoir leurs avantages d'échelle sur les marchés d'exportation. L'Inde amplifie la dynamique grâce à des incitations à la localisation qui augmentent la valeur locale intégrée dans les nouveaux modèles de véhicules électriques.
Marché des Moteurs de Direction Assistée Automobile au Moyen-Orient et en Afrique
Bien qu'encore modeste, la région Moyen-Orient et Afrique devrait afficher le TCAC le plus rapide, à 9,35 %, d'ici 2031, le Maroc et l'Arabie Saoudite développant des usines d'assemblage orientées vers l'exportation. Les zones industrielles soutenues par les gouvernements offrent des exonérations fiscales et des tarifs d'énergie renouvelable qui réduisent les coûts d'exploitation des usines de moteurs de direction. La croissance régionale atténue également les préoccupations de l'Europe en matière de risque d'approvisionnement en ajoutant une diversité géographique dans l'approvisionnement en composants critiques.
Marché des Moteurs de Direction Assistée Automobile en Europe et en Amérique du Nord
L'Europe et l'Amérique du Nord évoluent régulièrement vers l'électrification et l'assistance à la conduite de niveau 2 et supérieur, stimulant la demande de moteurs capables de mises à jour cybersécurisées conformes à la norme ISO/SAE 21434. Les réglementations européennes en matière de résistance aux chocs et d'émissions font de la direction assistée électrique une spécification par défaut dans toutes les catégories de véhicules. Parallèlement, les États-Unis tirent parti de l'accord commercial USMCA pour attirer la production de composants dans les corridors industriels mexicains. Les pénuries de semi-conducteurs restent un frein, mais les stratégies de multi-approvisionnement et les subventions à la relocalisation contribuent à amortir les chocs d'approvisionnement. Ensemble, les régions matures représentent plus d'un tiers du marché des moteurs de direction assistée automobile, l'expansion future étant principalement liée à la monétisation des logiciels et aux modules de direction prêts pour l'autonomie.
Paysage réglementaire
La réglementation des équipements de direction continue de se renforcer en matière de performance de sécurité, de sécurité fonctionnelle et de contrôle électronique cybersécurisé, ce qui renforce la transition de l'assistance hydraulique vers les plateformes de moteurs EPS et prêtes pour le steer-by-wire. Le règlement UNECE n° 79 (équipements de direction) reste un point d'ancrage clé pour l'homologation de type sur de nombreux marchés, tandis que l'alignement en matière de sécurité fonctionnelle avec la norme ISO 26262 continue de façonner les exigences de validation et de développement logiciel des unités de contrôle des moteurs EPS.
En 2026, la gouvernance du steer-by-wire est devenue plus explicite. L'ISO a publié la norme ISO 19725:2026 avec des lignes directrices sur la sécurité des systèmes pour le steer-by-wire, et la Chine a fait progresser la normalisation des systèmes de direction, notamment avec la norme GB 17675-2025 devenant obligatoire à partir de juillet 2026. Sur le plan commercial, le Département du Commerce des États-Unis a ouvert une fenêtre d'inclusion du 1er au 14 avril 2026 liée au processus d'inclusion des tarifs douaniers sur les pièces automobiles au titre de la Section 232, ajoutant un contrôle accru de la conformité et des approvisionnements pour les échanges transfrontaliers de moteurs de direction, de contrôleurs et de sous-ensembles associés.
Analyse de la chaîne de valeur
La chaîne de valeur va des matériaux en amont (acier électrique, bobinages en cuivre, roulements et aimants permanents) à l'électronique de puissance (circuits intégrés de contrôle moteur, dispositifs SiC, capteurs) et aux logiciels (algorithmes de contrôle, diagnostics, éléments de sécurité et de cybersécurité). Elle se poursuit ensuite avec la fabrication des moteurs, l'intégration des modules EPS (architectures CEPS/REPS/autres) et l'assemblage des véhicules chez les OEM avec calibration en fin de ligne. Les fournisseurs de direction de rang 1 et les groupes électromécaniques intégrés verticalement regroupent de plus en plus les moteurs avec les onduleurs, les contrôleurs et les logiciels, ce qui élargit le périmètre de qualification et déplace la différenciation vers la capacité de validation et les chaînes d'outils logiciels embarqués.
Deux points de blocage continuent d'affecter la chaîne. Premièrement, la disponibilité des aimants aux terres rares et la volatilité des prix ont poussé les fournisseurs vers des architectures de moteurs alternatives et un approvisionnement plus diversifié. Deuxièmement, la tension sur les semi-conducteurs de qualité automobile continue de favoriser une planification à délais plus longs et un multi-approvisionnement pour les contrôleurs et les composants de puissance. Une activité de localisation et de partenariat est également visible au niveau de l'intégration, notamment ZF qui a commencé la production en série du steer-by-wire pour la NIO ET9 en février 2025, et ZF Rane Automotive India qui s'étend vers l'EPS à entraînement par crémaillère et concède sous licence la technologie d'entraînement par colonne en janvier 2025 pour raccourcir les chaînes d'approvisionnement et s'aligner sur les plateformes régionales des OEM. Dans l'ASEAN, un protocole d'accord signé en novembre 2025 par la filiale de China Automotive Systems Hubei Henglong avec KYB-UMW pour localiser la fabrication d'EPS en Malaisie témoigne d'un développement des capacités en aval plus proche de l'assemblage des véhicules.
Paysage concurrentiel
Le marché des moteurs de direction assistée automobile est modérément concentré : les principaux équipementiers de rang 1 mondiaux maintiennent des avantages concurrentiels grâce à leur propriété intellectuelle exclusive en matière de contrôle de moteur, à leurs onduleurs intégrés et à leurs accords d'approvisionnement à long terme. Bosch, JTEKT, Nexteer, ZF et Hyundai Mobis fournissent collectivement la majorité des crémaillères EPS aux plateformes de grande série. Leurs investissements précoces dans les algorithmes sans balais et les interfaces ADAS établissent des barrières à l'entrée élevées pour les concurrents plus petits.
Les fusions-acquisitions stratégiques renforcent l'intégration verticale. La fusion de Schaeffler avec Vitesco en 2024 crée un géant électromécanique diversifié couvrant les essieux électriques, les onduleurs et les entraînements de direction, permettant des offres de châssis groupées qui réduisent la complexité de la nomenclature pour les constructeurs automobiles. Les innovations de moteurs sans terres rares, telles que l'unité I2SM de ZF, illustrent comment les leaders du marché couvrent le risque matières tout en promettant des performances comparables, ce qui pourrait remodeler les modèles d'approvisionnement si l'adoption s'étend.
Les partenariats entre spécialistes de la direction et fournisseurs de logiciels s'intensifient. Les constructeurs automobiles exigent des chaînes d'outils conformes à la norme ISO 26262 et des serveurs de mise à jour sécurisés, ce qui incite à des accords de co-développement avec des entreprises de logiciels embarqués. Les équipementiers de rang 1 signent réciproquement des accords de capacité de tranches avec des fabricants de semi-conducteurs de puissance pour sécuriser l'approvisionnement en SiC. L'intensité concurrentielle migre ainsi de la puissance mécanique vers la qualité des logiciels, la cyberdéfense et la résilience de la chaîne d'approvisionnement — des domaines où les acteurs établis conservent encore des avantages notables.
Leaders du secteur des moteurs de direction assistée automobile
-
JTEKT Corporation
-
Robert Bosch GmbH
-
Nexteer Automotive Corp.
-
ZF Friedrichshafen AG
-
NSK Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Moteurs de Direction Assistée Automobile Entreprises couvertes dans ce rapport
- JTEKT Corporation
- Robert Bosch GmbH
- Nexteer Automotive Corp.
- ZF Friedrichshafen AG
- NSK Ltd.
- Hyundai Mobis Co. Ltd.
- Hitachi Astemo CO. Ltd.
- Thyssenkrupp AG
- Mando Corp.
- DENSO Corporation
- Nidec Corporation
- Mitsubishi Electric Corp.
- DY Auto
- BorgWarner Inc.
Opportunités de marché et perspectives d'avenir
Le steer-by-wire et les modules EPS à plus forte valeur ajoutée créent un espace pour les fournisseurs capables de proposer des moteurs, des contrôleurs et des dossiers de sécurité sous forme de package intégré et prêt pour la production. Un signal concret est le démarrage par Nexteer de la production en série d'un système steer-by-wire en avril 2026 pour un grand fabricant chinois de véhicules à énergie nouvelle, ce qui accroît la demande de contrôle moteur de haute précision, de concepts de redondance et de services de validation alignés sur les feuilles de route des OEM en matière de véhicules définis par logiciel.
Les programmes de localisation régionale et d'exportation élargissent également la base adressable des fournisseurs de moteurs EPS, en particulier en Asie-Pacifique et dans d'autres corridors manufacturiers émergents. China Automotive Systems a commencé des expéditions en volume de systèmes EPS en mai 2026 vers une division européenne d'un constructeur automobile mondial, visant 300 000 unités par an, et les exigences d'approvisionnement soulignent le besoin de plateformes de moteurs compétitives en coût et conformes. L'électrification des véhicules commerciaux ajoute un autre segment d'opportunités, Nabtesco ayant annoncé en mai 2026 son intention de produire en série une direction assistée entièrement électrique pour les grands véhicules commerciaux, en commençant par la Chine, et Knorr-Bremse ayant rapporté en juin 2026 une commande de série de direction assistée électrique en Asie-Pacifique avec un démarrage de production prévu pour 2028. Ces initiatives soutiennent la demande de développement pour des conceptions de moteurs à couple plus élevé et des architectures axées sur la durabilité.
Développements industriels récents dans Marché des Moteurs de Direction Assistée Automobile
- Mai 2026 : JTEKT Corporation a nommé son système de direction par câble Syncusteer et a déposé une demande d'enregistrement de marque. Cette étape a formalisé le positionnement du produit alors que la direction par câble devient une architecture de direction à contenu plus élevé et soutient une commercialisation plus claire et un engagement dans les programmes OEM autour des offres SbW de la marque JTEKT.
- Avril 2026 : Nexteer Automotive a lancé la production en série de son système de direction par câble pour un programme de véhicule particulier de production avec un fabricant chinois de véhicules à nouvelle énergie. Cette étape fait passer la direction par câble des démonstrations pilotes à la production de véhicules à grande échelle, renforçant les exigences en matière de sécurité du contrôle moteur, de concepts de redondance et de validation de fabrication au sein des chaînes d'approvisionnement EPS.
Marché des Moteurs de Direction Assistée Automobile Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre les revenus générés par les moteurs utilisés pour fournir une assistance à la direction dans les véhicules particuliers et utilitaires, dans le cadre de la première monte OEM et du remplacement sur le marché secondaire, comptabilisés au point où la valeur du moteur de direction est réalisée dans la chaîne d'approvisionnement.
Exclusions du périmètre : il exclut les applications de direction non automobiles et les pièces de systèmes de direction plus larges qui ne contiennent pas de moteur d'assistance à la direction.
Aperçu de la segmentation
- Par type de véhicule
- Voitures particulières
- Véhicules commerciaux légers
- Véhicules commerciaux lourds
- Par type de direction assistée
- Direction assistée hydraulique (HPS)
- Direction assistée électro-hydraulique (EHPS)
- Direction assistée électrique (EPS)
- Par type de produit
- EPS à assistance sur crémaillère (REPS)
- EPS à assistance sur colonne (CEPS)
- EPS à assistance sur pignon (PEPS)
- EPS à double pignon (DPEPS)
- EPS à axe parallèle (PA-EPS)
- Par technologie de moteur
- Moteur à courant continu sans balais
- Moteur à courant continu à balais
- Par type de propulsion
- Moteur à combustion interne (ICE)
- Véhicule électrique hybride (HEV/PHEV)
- Véhicule électrique à batterie (BEV)
- Véhicules hybrides rechargeables
- Par canal de vente
- OEM
- Après-vente
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Reste de l'Amérique du Nord
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- France
- Royaume-Uni
- Italie
- Espagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Indonésie
- Viêt Nam
- Philippines
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Arabie Saoudite
- Émirats arabes unis
- Égypte
- Turquie
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Nous commençons par établir une base factuelle solide sur la production de véhicules, le parc et l'adoption des technologies de direction afin que les hypothèses ultérieures ne soient pas sans fondement. Les sources publiques régulièrement utilisées comprennent les statistiques de production de l'OICA, les avis réglementaires de l'UNECE et de la NHTSA en matière de sécurité et de véhicules, les indicateurs d'électrification du Département américain de l'énergie et de l'AIE, les séries commerciales et manufacturières d'Eurostat, ainsi que la littérature technique de la SAE et des revues à comité de lecture.
Ensuite, nous intégrons les dépôts d'entreprises, les présentations aux investisseurs, les catalogues de produits et la presse automobile réputée pour comprendre comment les mix EPS, EHPS et HPS évoluent, et où le contenu en moteur par véhicule change (par exemple, assistance sur crémaillère versus assistance sur colonne). Pour les vérifications de réalité des prix, nous nous appuyons également sur un abonnement payant pour les données financières des entreprises et les actualités, ainsi qu'une base de données de brevets pour suivre l'orientation de la conception des moteurs et des contrôleurs. Ces sources documentaires ne sont pas exhaustives, et de nombreuses autres références publiques sont utilisées pour collecter des données, valider des valeurs et clarifier des questions ouvertes.
Entretiens primaires et enquêtes
Notre équipe valide le modèle par des entretiens et des enquêtes tout au long de la chaîne de valeur, couvrant les perspectives d'approvisionnement des OEM, les intégrateurs de systèmes de direction, les fournisseurs de moteurs et d'électronique, et les participants aux canaux du marché secondaire. Ce marché étant mondial, les discussions sont réparties entre les principaux pôles de production de véhicules et les régions à forte importation, afin que les taux de pénétration, les prix et les schémas de remplacement puissent être confirmés avant la validation finale.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Directeurs généraux : 13 % | Asie-Pacifique : 46 % |
| Niveau intermédiaire : 52 % | Responsables fonctionnels/d'unité : 36 % | EMEA : 35 % |
| Acteurs plus petits : 18 % | Responsables : 51 % | Amériques : 19 % |
Dimensionnement du marché et prévisions
Le dimensionnement de base est construit à l'aide d'une reconstruction descendante du bassin de demande qui part de la production de véhicules et du parc par région, puis applique la pénétration des technologies de direction et le contenu en moteur par véhicule. Lorsque l'architecture de direction diffère, la contribution du moteur est ajustée en fonction du type d'assistance (colonne, pignon, crémaillère) et des besoins en puissance typiques, suivie d'une logique de répartition OEM versus marché secondaire.
Pour ancrer les totaux, des approximations ascendantes sélectives sont utilisées comme vérifications croisées, telles que le prix de vente moyen échantillonné multiplié par les volumes estimés pour les principaux groupes de véhicules, les vérifications des canaux sur les cycles de remplacement, et les tests de cohérence des schémas de revenus des fournisseurs. Les données qui importent généralement ici comprennent la production régionale de véhicules légers, le mix de véhicules utilitaires, les taux d'adoption de l'EPS et de l'EHPS, la progression du prix de vente moyen des moteurs par classe de plateforme, et les hypothèses de taux de remplacement liées à l'âge du parc et aux schémas de service.
Pour les prévisions, nous appliquons une analyse de scénarios soutenue par de simples relations multivariées entre les perspectives de production de véhicules, la part d'électrification et les tendances de migration des systèmes de direction, puis nous alignons la trajectoire avec les retours d'experts issus des discussions primaires. Lorsque des lacunes de couverture apparaissent dans les régions plus petites ou les catégories de véhicules de niche, le modèle utilise une interpolation basée sur des ratios ancrée à des marchés similaires, puis est revérifié par rapport aux signaux de production et de commerce régionaux.
Validation des données et cycle de mise à jour
Nous effectuons des vérifications en plusieurs étapes avant de finaliser les chiffres, notamment en recoupant les moteurs implicites par véhicule avec les configurations de direction connues, et en testant les totaux régionaux par rapport à des indicateurs indépendants tels que la production de véhicules, la croissance du parc et la direction des échanges commerciaux. Les valeurs aberrantes sont examinées, et les hypothèses font l'objet de nouvelles consultations lorsque des écarts importants apparaissent par rapport aux retours d'entretiens ou aux données publiques nouvellement publiées.
Chaque rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs susceptibles de modifier les volumes ou les prix surviennent, tels que des révisions importantes de la production de véhicules ou des changements réglementaires qui accélèrent l'adoption de l'EPS. Avant la livraison, un analyste effectue une nouvelle vérification des données clés et des calculs arithmétiques afin que les clients reçoivent la vue la plus récente et actualisée.
Dimensionnement du marché des moteurs de direction assistée automobile par Mordor Intelligence comparé à d'autres estimations publiées
Les tailles de marché publiées pour les moteurs de direction ne correspondent souvent pas car la ligne de périmètre est tracée différemment, puis des hypothèses de prix et de pénétration différentes sont appliquées par-dessus. L'année choisie pour la valeur de départ, le calendrier de conversion des devises et la manière dont l'OEM et le marché secondaire sont traités créent également des écarts visibles.
Certaines estimations intègrent la valeur plus large du système de direction ou ne comptent que les moteurs EPS utilisés dans les voitures particulières, ce qui peut faire monter ou baisser le total selon le mix supposé. Pour Mordor Intelligence, le décompte est limité aux moteurs de direction assistée automobile couvrant l'EPS, l'EHPS et l'HPS, et il est maintenu cohérent en réconciliant la production de véhicules, le mix de types d'assistance et la demande de remplacement dans la même année de base.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 10,12 milliards USD (2026) | |
| Revue professionnelle A | 8,70 milliards USD (2025) | Utilise une approche centrée sur les moteurs EPS uniquement avec un bassin de demande à prédominance voitures particulières, et l'année de valeur est antérieure, de sorte que le mix technologique et la progression du prix de vente moyen ne sont pas reportés dans le cycle ultérieur. |
| Cabinet de conseil régional B | 2,55 milliards USD (2025) | Traite le marché comme des expéditions de moteurs de direction assistée électrique liées à une définition plus étroite, qui exclut généralement les moteurs EHPS et HPS et peut omettre le montage sur véhicules utilitaires et les remplacements sur le marché secondaire. |
Le tableau montre que la majeure partie de l'écart provient de ce qui est comptabilisé comme marché des moteurs de direction et de la manière dont le bassin de demande est construit par type de véhicule et technologie. En liant les étapes de dimensionnement à des indicateurs observables tels que la production, l'architecture d'assistance et le comportement de remplacement, le chiffre final reste traçable et peut être reproduit lorsque les hypothèses sont actualisées.
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des moteurs de direction assistée automobile ?
La taille du marché des moteurs de direction assistée automobile devrait croître de 10,12 milliards USD en 2026 pour atteindre 12,99 milliards USD d'ici 2031.
Quelle technologie de direction domine le paysage mondial ?
La direction assistée électrique détient 70,31 % des parts de marché et continue de se développer à mesure que les systèmes hydrauliques sont progressivement abandonnés.
Quel facteur stimule l'adoption des moteurs sans balais ?
La baisse des coûts des onduleurs en carbure de silicium améliore l'efficacité et la durabilité, soutenant un TCAC de 8,72 % pour les moteurs sans balais jusqu'en 2031.
Comment la direction par câble affectera-t-elle la demande future ?
La direction par câble nécessite un contrôle précis et à sécurité intégrée du moteur et supprime les colonnes mécaniques, ce qui augmentera la demande d'unités EPS à couple élevé intégrées à des logiciels avancés.