
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
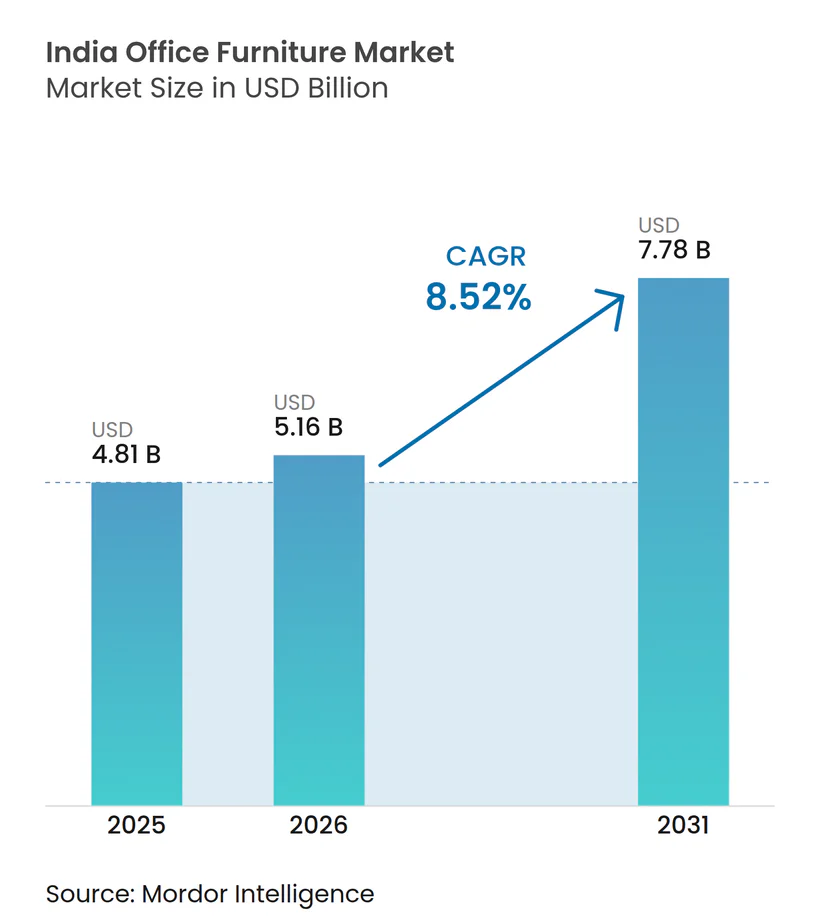
| Taille du marché de l'année de base (2025) | 4.81 Milliards de dollars |
| Taille du Marché (2026) | 5.16 Milliards de dollars |
| Taille du Marché (2031) | 7.78 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 8.52 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du mobilier de bureau en Inde par Mordor Intelligence
Le marché du mobilier de bureau en Inde devrait croître de 4,81 milliards USD en 2025 à 5,16 milliards USD en 2026, puis atteindre 7,78 milliards USD d'ici 2031, à un CAGR de 8,52% sur la période 2026-2031. Le marché du mobilier de bureau en Inde évolue du rebond post-pandémique des aménagements vers une demande portée par la qualité, la conformité et les besoins de remplacement. Les centres de compétences mondiaux (GCC), les politiques de retour au bureau et les espaces de travail gérés soutiennent les achats de produits ergonomiques, certifiés et modulaires. L'arrêté de contrôle de la qualité du mobilier de février 2025 fait de la conformité au Bureau of Indian Standards (BIS) une voie de plus en plus importante pour les marchés publics et institutionnels[1]. Cela favorise les fournisseurs capables de proposer des produits testés, des garanties et une livraison régulière. Le marché du mobilier de bureau en Inde reste sensible aux prix, notamment pour les produits d'entrée de gamme, où les fournisseurs locaux conservent un rôle important.
Points clés du rapport
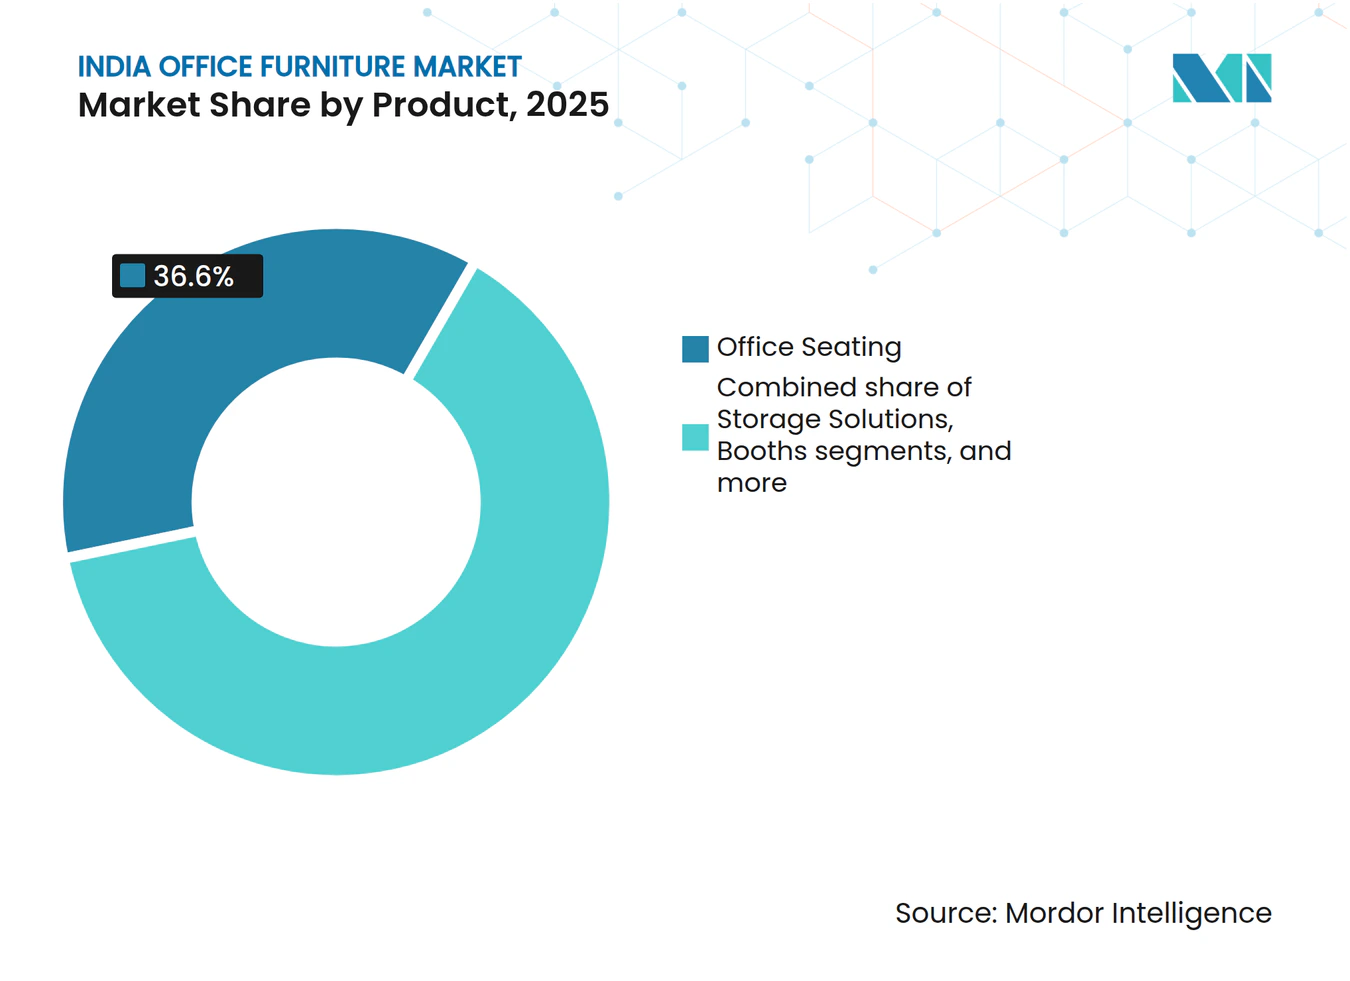
- Par produit, les sièges de bureau ont représenté 36,60% de la part de marché du mobilier de bureau en Inde en 2025, tandis que les cabines acoustiques et les cloisons de bureau devraient se développer à un CAGR de 11,65% jusqu'en 2031.
- Par matériau, le bois a représenté 44,24% de la part de marché du mobilier de bureau en Inde en 2025, tandis que les autres segments de matériaux devraient se développer à un CAGR de 11,21% jusqu'en 2031.
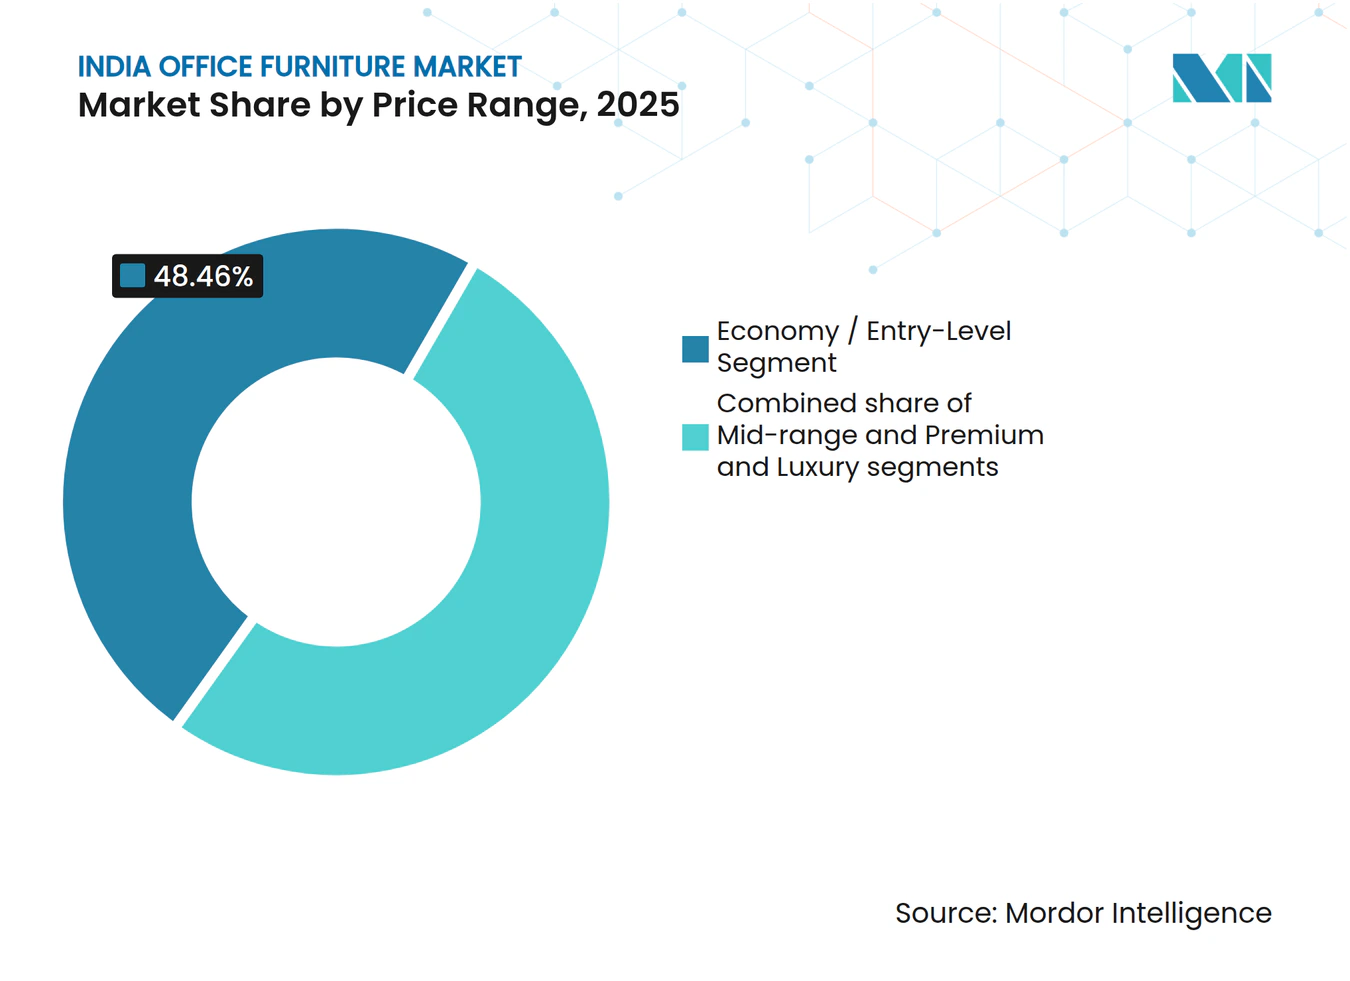
- Par gamme de prix, les produits économiques et d'entrée de gamme ont représenté 48,46% de la part de marché du mobilier de bureau en Inde en 2025, tandis que les produits premium et de luxe ont enregistré le CAGR attendu le plus élevé à 11,82% jusqu'en 2031.
- Par utilisateur final, les bureaux d'entreprise ont contribué à hauteur de 68,75% de la part de marché du mobilier de bureau en Inde en 2025, tandis que les autres utilisateurs finaux devraient se développer à un CAGR de 10,66% jusqu'en 2031.
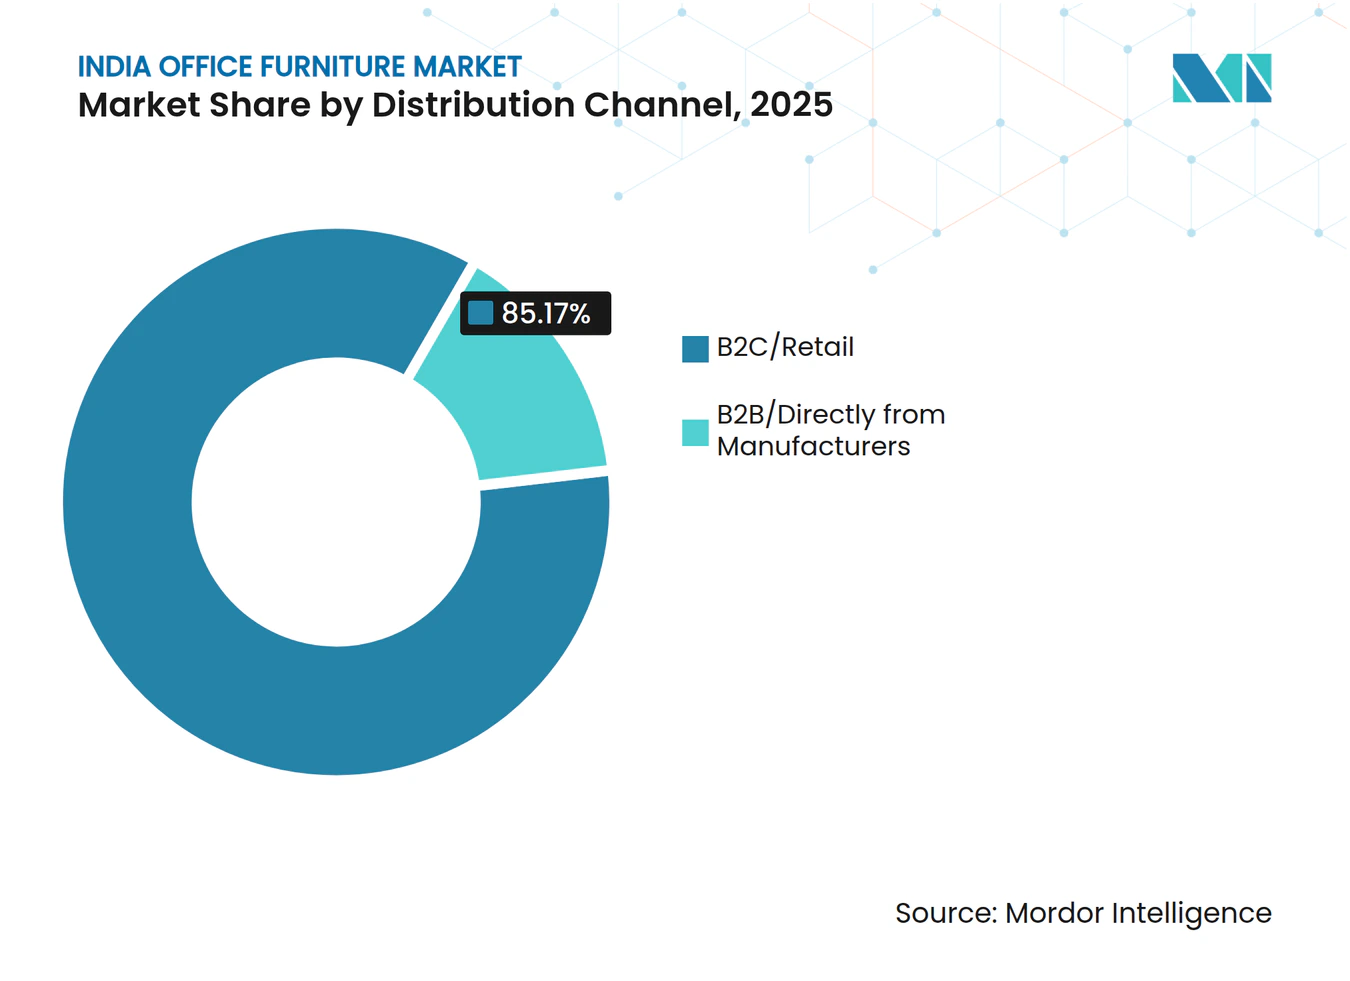
- Par canal de distribution, le B2C et la vente au détail ont représenté 85,17% de la part de marché du mobilier de bureau en Inde en 2025, tandis que les ventes en ligne devraient se développer à un CAGR de 13,19% jusqu'en 2031.
- Par géographie, le sud de l'Inde a généré 39,13% des revenus de 2025 et devrait se développer à un CAGR de 10,45% jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Expansion de l'immobilier d'entreprise et prolifération des GCC | +2.2% | Bengaluru, Hyderabad, Pune, Delhi NCR, Chennai | Moyen terme (2-4 ans) |
| Sensibilisation croissante à l'ergonomie et mandats de bien-être des employés | +1.4% | Hubs GCC et marchés nationaux après l'application du QCO BIS | Long terme (≥ 4 ans) |
| Croissance du secteur des espaces de coworking et des espaces de travail gérés | +1.1% | 8 principales villes et villes de niveau 2 | Moyen terme (2 à 4 ans) |
| Modernisation des infrastructures gouvernementales et programmes de villes intelligentes | +0.8% | Ensemble du territoire indien, capitales et centres administratifs de niveau 1 | Moyen terme (2-4 ans) |
| Mandats de retour au bureau accélérant les investissements dans les aménagements | +0.7% | Campus informatiques et GCC à Bengaluru, Hyderabad, Pune et Mumbai | Court terme (≤ 2 ans) |
| Émergence du marché des bureaux dans les villes de niveau 2 et de niveau 3 | +0.6% | Pune, Ahmedabad, Kochi, Coimbatore, Indore et Jaipur | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion de l'immobilier d'entreprise et prolifération des GCC
Les centres de compétences mondiaux sont devenus le principal facteur structurel de la demande en mobilier de bureau de spécification dans l'Inde. Les GCC ont représenté 37,7% du total des locations de bureaux brutes en Inde en 2025, absorbant un record de 31,4 millions de pieds carrés, soit 13,1% de plus que l'année précédente, tandis que les locations de GCC devraient atteindre 60 à 65 millions de pieds carrés sur la période 2026-2027, soutenant la demande au niveau des achats bien au-delà du prochain cycle[2]. Les achats des GCC diffèrent de la demande d'entreprise conventionnelle en raison d'exigences de spécification plus élevées. Les organisations mères dont le siège est aux États-Unis exigent souvent du mobilier de contrat certifié BIFMA, des sièges ergonomiques couverts par une garantie et des finitions à teneur nulle en composés organiques volatils dans le cadre d'accords-cadres de services mondiaux. Ces exigences peuvent exclure les fabricants non certifiés des appels d'offres à haute valeur ajoutée. Par conséquent, le marché du mobilier de bureau en Inde bénéficie des aménagements initiaux de bureaux et de la demande de remplacement dans les sites d'entreprise existants. Cette tendance soutient les fabricants organisés dans les projets où les équipes d'achat suivent des normes mondiales. Elle accroît également la demande de soutien à la conception, de capacités d'installation et de services après-vente cohérents.
Sensibilisation croissante à l'ergonomie et mandats de bien-être des employés
L'arrêté de contrôle de la qualité du mobilier de 2025 a établi des exigences obligatoires du Bureau of Indian Standards pour les chaises de travail, les tables, les bureaux et les unités de rangement. La notification de février 2025 de l'arrêté de contrôle de la qualité du mobilier de 2025 par le Ministère du Commerce et de l'Industrie de l'Inde a établi la certification BIS obligatoire selon la norme IS 17631 pour les chaises de travail, IS 17633 pour les tables et bureaux, et IS 17634 pour les unités de rangement, applicable à partir de février 2026 pour les grandes entreprises et d'août 2026 pour les PME[3]. L'évolution vers la conformité a transformé les normes ergonomiques d'une caractéristique premium discrétionnaire en une exigence d'accès au marché. Les fabricants non organisés sans licences BIS sont exclus des canaux d'approvisionnement gouvernementaux et institutionnels. Les acteurs organisés disposant d'une infrastructure de test établie bénéficient d'un meilleur accès à ces canaux. La conformité BIS étant devenue une exigence minimale, les acteurs organisés se différencient par les évaluations de performance ergonomique EN 1335, les certifications de durabilité BIFMA et le conseil en santé au travail. Cette évolution peut augmenter les prix de vente moyens sans stratégie de premiumisation distincte. En août 2025, Urban Grey Furniture Industries à Manesar a reçu la première licence BIS IS 17631 panindienne. Ce développement indique que la fenêtre de conformité s'est ouverte pour les premiers entrants. En vertu de la loi sur le Bureau of Indian Standards de 2016, les exigences réglementaires continuent d'agir comme un filtre concurrentiel tout au long de la période de prévision.
Croissance du secteur des espaces de coworking et des espaces de travail gérés
Le marché des bureaux flexibles en Inde a atteint 79,7 millions de pieds carrés de stock à la mi-2025, ce qui en fait le plus grand marché de bureaux flexibles d'Asie-Pacifique, et est en passe de dépasser 100 millions de pieds carrés d'ici 2026, la demande flexible ayant été multipliée par près de six depuis 2020, les entreprises privilégiant la rapidité de mise sur le marché et l'agilité opérationnelle[4]. Les opérateurs d'espaces de travail gérés ont besoin de mobilier pouvant être installé rapidement, déplacé entre différentes configurations et utilisé par plusieurs groupes de locataires. Cela soutient la demande de bancs standardisés, de sièges empilables, de rangements modulaires et de cloisons démontables. Les contrats de bureaux gérés de grande envergure peuvent favoriser les fabricants capables de livrer des produits de qualité contractuelle dans un délai court. Les acheteurs d'espaces de coworking exercent également une pression sur les prix car ils achètent en volume et travaillent dans le cadre de budgets d'aménagement planifiés. Le marché du mobilier de bureau en Inde peut bénéficier de cette demande lorsque les fournisseurs combinent durabilité et facilité de reconfiguration. Le segment génère également des commandes répétées à mesure que les opérateurs développent leurs sites ou modifient la composition de leurs locataires.
Modernisation des infrastructures gouvernementales et programmes de villes intelligentes
La plateforme d'achat en ligne du gouvernement indien (GeM) a formalisé l'approvisionnement en mobilier de bureau conforme et couvert par une garantie pour les ministères centraux, les gouvernements des États, les entreprises du secteur public, les tribunaux et les campus institutionnels. L'arrêté de contrôle de la qualité du mobilier de 2025 a renforcé ce cadre en permettant aux fabricants conformes au BIS d'utiliser la certification comme critère de qualification formel dans les appels d'offres GeM. Cette exigence a créé une barrière basée sur la conformité pour les fournisseurs non certifiés. La Mission des villes intelligentes a soutenu des investissements dans 100 villes, notamment des infrastructures pour les centres de commandement et de contrôle. Par ailleurs, le budget 2025-2026 du gouvernement de Delhi ciblait 24 projets hospitaliers en attente, comprenant quatre nouveaux hôpitaux, sept établissements de soins intensifs et 13 rénovations d'hôpitaux. Ces projets ont généré une demande en mobilier de bureau administratif et clinique. Les fabricants titulaires de licences BIS couvrant les normes IS 17631 à IS 17634 et disposant d'un historique établi de livraisons institutionnelles sont bien positionnés pour répondre aux exigences d'approvisionnement. Les entreprises ayant obtenu des licences BIS multi-catégories avant que les autorités d'approvisionnement au niveau des États ne mettent à jour leurs critères de qualification des fournisseurs ont acquis un avantage de plusieurs trimestres sur leurs concurrents progressant dans le processus de conformité.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Prédominance du secteur non organisé et sensibilité aux prix profondément ancrée | -1.5% | Ensemble du territoire indien, notamment les villes de niveau 2 et de niveau 3 et les segments économiques et milieu de gamme | Moyen terme (2 à 4 ans) |
| Volatilité des coûts des matières premières en acier, bois, mousse et tissu | -1.0% | Tous les pôles de fabrication | Court terme (≤ 2 ans) |
| Incertitude liée au travail hybride reportant les achats d'entreprise | -0.6% | Grandes entreprises et comptes GCC avec des cycles d'approbation mondiaux | Court terme (≤ 2 ans) |
| Distribution fragmentée et écosystème de service après-vente | -0.5% | Villes de niveau 2 et de niveau 3 et marchés d'expansion régionale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Prédominance du secteur non organisé et sensibilité aux prix
Le secteur du mobilier non organisé — charpentiers locaux, ateliers à petite échelle et fabricants non certifiés — continue de représenter la majorité du marché du mobilier de bureau en Inde en nombre d'unités, les charpentiers locaux représentant à eux seuls 68,17% des revenus du canal B2C/vente au détail en 2026. Ces producteurs sont en concurrence avec des avantages de coûts structurels, notamment l'absence de frais de certification, l'arbitrage fiscal et des obligations de garantie minimales, ce qui leur permet de pratiquer des prix inférieurs à ceux des fabricants organisés par des marges substantielles dans les segments économiques et milieu de gamme inférieur. Un décalage dans la concentration de la demande continue d'empêcher une résolution rapide à l'échelle du marché. Les grands acheteurs, notamment les centres de compétences mondiaux qui spécifient du mobilier de qualité conforme et les entités gouvernementales s'approvisionnant via la plateforme d'achat en ligne du gouvernement, ne représentent qu'une faible part des événements d'approvisionnement. En revanche, les petites et moyennes entreprises et les startups restent très sensibles aux prix et continuent de s'approvisionner auprès de canaux non organisés, avec des implications qualitatives limitées pour leurs opérations. L'application de l'arrêté de contrôle de la qualité du Bureau of Indian Standards depuis février 2026 a accéléré la formalisation dans les canaux d'approvisionnement gouvernementaux et institutionnels. Cependant, le segment de la vente au détail économique reste très disputé et devrait continuer à faire face à une concurrence intense pendant une grande partie de la période de prévision. Cette situation contraint la croissance du prix de vente moyen au niveau agrégé du marché et rend la protection des marges dépendante d'une allocation disciplinée des capacités vers les segments premium par les acteurs organisés.
Volatilité des coûts des matières premières
La hausse des coûts du bois, de l'acier, de la mousse de polyuréthane et des tissus de tapisserie exerce une pression sur les marges des fabricants de mobilier organisés, en particulier ceux qui servent les catégories de sièges standard et de bureaux sensibles aux volumes, où l'élasticité des prix limite la répercussion. Les prix du bois ont augmenté d'environ 20% au cours de l'exercice 2025, une stabilisation significative n'étant pas attendue avant après 2027, le temps que les cycles d'approvisionnement se normalisent. Les importations de panneaux de fibres à densité moyenne en provenance d'Allemagne, d'Italie et de producteurs d'Asie du Sud-Est exposent les fabricants à des variables de taux de change et de coûts de fret structurellement difficiles à couvrir au niveau intermédiaire. L'implication stratégique est que les fabricants disposant d'une flexibilité dans leur gamme de produits — capables de se repositionner vers des sièges ergonomiques à marges plus élevées ou du mobilier collaboratif premium lors des pics de coûts des matières premières — sont mieux positionnés pour défendre les marges opérationnelles globales que ceux dont les ratios de production sont fixes sur des lignes standard exposées aux matières premières.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
l'architecture de confidentialité remodèle la compositionLes sièges de bureau représentent 36,60% du marché du mobilier de bureau en Inde en 2026 et devraient se développer à un CAGR de 9,31% jusqu'en 2031. Les aménagements de lieux de travail flexibles continuent de soutenir la demande de sièges polyvalents pouvant être déplacés ou utilisés dans différents espaces de travail. Ces configurations de bureaux peuvent réduire le besoin de sièges de réunion dédiés dans certains espaces d'entreprise. La demande comprend des chaises de travail, des sièges collaboratifs et des sièges mobiles utilisés dans les espaces de travail partagés.
Les cabines acoustiques et les cloisons de bureau devraient se développer à un CAGR de 11,65% jusqu'en 2031. Il s'agit du taux de croissance le plus rapide parmi tous les types de produits. L'expansion des bureaux en open space accroît la demande d'espaces fermés et semi-fermés pour le travail concentré, les appels courts et les petites réunions. Les produits acoustiques devraient représenter une part plus importante des spécifications de projets de bureaux d'entreprise au cours de la période de prévision. Les marques internationales maintiennent une présence établie dans cette catégorie tandis que les fournisseurs nationaux développent leurs capacités en matériaux acoustiques et dans les conceptions de produits associées.



Par matériau :
les substrats hybrides dépassent la majorité boisLe bois représente 44,24% des revenus en 2026 et reste la plus grande catégorie de matériaux sur le marché du mobilier de bureau en Inde. Les fabricants utilisent largement le bois en raison de sa flexibilité de conception et de la base de fabrication nationale bien établie à travers le pays. Le bois reste également largement utilisé dans le mobilier de rangement pour postes de travail, les bureaux de direction et les lignes de mobilier de bureau traditionnelles. Le matériau est utilisé à la fois pour les produits de mobilier standardisés et les installations de bureaux personnalisées.
Les autres matériaux représentent 13,44% des revenus en 2026 et devraient se développer à un CAGR de 11,21% jusqu'en 2031. Cette catégorie comprend des composites de tapisserie spécialisés et des substrats hybrides utilisés dans les sièges modernes et le mobilier collaboratif. Les systèmes de matériaux hybrides en maille de polyéthylène téréphtalate recyclé et les placages certifiés soutiennent la documentation environnementale requise par les équipes d'approvisionnement des entreprises. Ces matériaux peuvent réduire le poids des produits tout en soutenant le confort, la durabilité et la cohérence visuelle. Le choix des matériaux dépend également des spécifications du projet, des exigences de durée de vie du produit et des critères d'approvisionnement.
Par gamme de prix :
la croissance premium mène tandis que l'économique conserve sa baseLes produits économiques et d'entrée de gamme représentent 48,46% des revenus en 2026 et constituent la part la plus importante parmi les niveaux de prix. Le segment devrait se développer à un CAGR de 6,64% jusqu'en 2031. Il s'agit du taux le plus lent parmi les trois gammes de prix. Les petites et moyennes entreprises, les établissements d'enseignement et les programmes d'approvisionnement public axés sur la valeur soutiennent la demande dans ce segment. Les exigences de conformité peuvent affecter l'éligibilité des fournisseurs pour les commandes institutionnelles. Les fournisseurs à bas coût restent importants dans la demande de vente au détail privée où les décisions d'achat se concentrent sur les prix immédiats. Les fabricants organisés peuvent obtenir certaines commandes réglementées mais doivent rester compétitifs sur les délais de livraison et la valeur pratique.
Les produits premium et de luxe représentent 17,60% des revenus en 2026 et devraient se développer à un CAGR de 11,82% jusqu'en 2031. Les centres de compétences mondiaux exigent souvent du mobilier répondant aux normes de lieu de travail appliquées dans les bureaux internationaux. L'historique des garanties, les performances ergonomiques et la cohérence du design ont plus de poids dans ces projets. Les fournisseurs nationaux disposant de lignes de mobilier de contrat certifiées peuvent concourir pour ces marchés sans dépendre entièrement de produits importés. Les marques internationales restent pertinentes dans les projets premium nécessitant des produits issus de portefeuilles mondiaux établis.

Par utilisateur final :
les bureaux d'entreprise restent la base de demande principaleLes bureaux d'entreprise représentent 68,75% du marché du mobilier de bureau en Inde en 2026 et devraient se développer à un CAGR de 9,38% jusqu'en 2031. Les centres de compétences mondiaux et les grands bureaux multinationaux soutiennent des dépenses d'aménagement de bureaux plus élevées par poste dans cette catégorie. Ces clients génèrent une demande récurrente à mesure que les opérations se développent, que les postes de travail nécessitent un remplacement ou que les aménagements intérieurs des bureaux changent. La demande provient également des déménagements de bureaux, de la consolidation des espaces de travail et de l'ajout de nouveaux postes de travail pour les employés.
La catégorie des autres utilisateurs finaux comprend les opérateurs d'espaces de coworking flexibles, les startups émergentes et les cabinets de services professionnels. La catégorie représente 6,22% des revenus en 2026 et devrait se développer à un CAGR de 10,66% jusqu'en 2031. Il s'agit du taux de croissance le plus élevé parmi les catégories d'utilisateurs finaux. Les acheteurs de ce segment ont besoin de mobilier durable pouvant être rapidement reconfiguré en fonction de l'évolution des besoins des locataires et de la taille des équipes. Cette demande soutient les fabricants organisés de milieu de gamme disposant de chaînes d'approvisionnement établies et de prix compétitifs.
Par canal de distribution :
les achats en ligne se développent dans une structure dominée par la vente au détailLes canaux de vente aux consommateurs et de vente au détail représentent 85,17% des revenus en 2026 et restent la principale voie d'accès aux clients. Les charpentiers locaux représentent 68,17% des revenus de 2026 et devraient se développer à un CAGR de 7,89% jusqu'en 2031. La disponibilité locale et les prix compétitifs soutiennent la demande via ce canal. La formalisation dans l'ensemble du marché du mobilier de bureau en Inde devrait rester progressive selon les régions. Les charpentiers locaux restent pertinents pour les projets de bureaux de plus petite envergure et les besoins en mobilier personnalisé.
Les ventes en ligne représentent 7,53% des revenus en 2026 et devraient se développer à un CAGR de 13,19% jusqu'en 2031. Les configurateurs numériques interentreprises et les plateformes d'approvisionnement permettent aux acheteurs d'entreprise de comparer des produits et de commander du mobilier standardisé en ligne. Les canaux en ligne sont particulièrement pertinents pour les clients commerciaux situés dans des zones non métropolitaines avec un accès limité aux showrooms physiques. Ces canaux sont les plus adaptés aux achats répétés de systèmes de postes de travail standardisés et de mobilier aux spécifications définies.
Analyse géographique
Le sud de l'Inde a représenté 39,13% des revenus régionaux en 2026 et devrait se développer à un CAGR de 10,45% jusqu'en 2031. Bengaluru, Hyderabad et Chennai sont des centres importants pour la technologie, les centres de compétences mondiaux et les projets de bureaux d'entreprise. Cette base de clientèle soutient la demande de mobilier de contrat certifié, de sièges ergonomiques et d'aménagements coordonnés. Le soutien politique du Karnataka et du Telangana en faveur des centres de compétences mondiaux renforce la base de demande régionale. Featherlite Furniture Private Limited s'est engagée à investir 200 crores INR (22,3 millions USD) dans des capacités à Bengaluru. Nilkamal Limited s'est engagée à investir 212 crores INR (23,6 millions USD) dans une installation à Hosur. Ces investissements positionnent les fournisseurs à proximité d'un important centre de demande en mobilier de bureau.
L'ouest de l'Inde a représenté 26,60% des revenus en 2026 et devrait se développer à un CAGR de 8,54%. La région combine une forte demande d'entreprise avec une base de fabrication concentrée. Pune et Mumbai servent des clients dans les domaines de la technologie, des centres de compétences mondiaux et des services financiers avec des besoins en produits différents. Les bureaux de services financiers soutiennent la demande de systèmes de salles de conseil, de sièges de direction et de configurations de réunion acoustiques. Godrej Interio exploite cinq usines à Khalapur et Pune. Steelcase Inc. a loué 130 000 pieds carrés à Chakan, tandis que Kokuyo Workplace India Limited dispose d'un campus de production de 350 000 pieds carrés à Nagpur. La densité de fabrication peut améliorer les délais de livraison pour les clients situés dans les régions ouest et centre.
Le nord de l'Inde a représenté 23,51% des revenus en 2026 et devrait se développer à un CAGR de 6,68%. La région de la capitale nationale combine la demande d'entreprise avec une large base d'approvisionnement du gouvernement central et du secteur public. Gurugram et Noida restent des sites clés pour l'expansion d'entreprises organisées. Geeken Seating Collection Private Limited utilise sa base de fabrication à Manesar et son réseau de plus de 100 showrooms pour soutenir la livraison régionale. Godrej Interio dispose également de deux usines en Uttarakhand. L'est de l'Inde a représenté 10,76% des revenus en 2026 et devrait se développer à un CAGR de 4,47%. La région dispose d'une base actuelle plus modeste, mais les initiatives politiques en Odisha et au Bihar peuvent soutenir le développement à long terme de la demande institutionnelle en bureaux.
Paysage réglementaire
La conformité du mobilier de bureau en Inde est de plus en plus encadrée par le Furniture (Quality Control) Order, 2025 émis par le Department for Promotion of Industry and Internal Trade (DPIIT), qui impose la certification BIS (marquage ISI) pour des catégories spécifiques de mobilier, notamment les sièges de travail, les chaises et tabourets à usage général, les tables/bureaux, les unités de rangement, les lits et les lits superposés. Ces exigences sont alignées sur des normes indiennes telles que IS 17631:2022 à IS 17636:2022. L'application a débuté le 14 février 2026 pour les entreprises générales, créant un seuil de conformité clair pour les fabricants organisés et pour les importateurs mettant des références réglementées sur le marché indien.
Les détails de mise en œuvre restent opérationnellement pertinents. Les micro et petites entreprises bénéficient d'un délai prolongé jusqu'au 14 août 2026 pour obtenir la licence BIS, et le Furniture (Quality Control) Second Amendment Order, 2026 (S.O. 1125(E)) a prévu un allègement transitoire pour les importations lorsque les connaissements sont antérieurs au 13 février 2026 et que les déclarations d'entrée sont déposées dans les 180 jours suivant la mise en œuvre. Parallèlement, les réglementations de quarantaine phytosanitaire (2003) relevant du Destructive Insects and Pests Act, 1914 continuent de s'appliquer aux importations de mobilier en bois et à base de bois, entraînant des exigences liées au traitement et à la norme ISPM-15 qui affectent la documentation, les délais et la planification des coûts rendus.
Analyse de la chaîne de valeur
Le mobilier de bureau en Inde suit une chaîne de valeur scindée entre marques nationales organisées et une large base non organisée d'ateliers locaux. Les intrants amont comprennent le bois et les panneaux dérivés, les tubes et tôles d'acier, les plastiques et polymères, la mousse et les textiles, suivis de la fabrication (menuiserie, métallurgie, moulage), de la finition de surface (stratifiés, placages, revêtement par poudre), de la tapisserie, de l'assemblage et des essais de qualité. Les matières premières restent le principal facteur de coût (souvent environ 60 à 65 % du coût du produit selon les analyses du secteur), tandis que la conformité au QCO du BIS pousse vers des approvisionnements plus standardisés et des processus reproductibles pouvant être validés via des laboratoires internes ou des tests tiers certifiés.
En aval, le marché est piloté par les projets, les ventes directes B2B représentant 79,25 % des revenus de 2025 dans ce rapport. Ces transactions regroupent généralement l'accompagnement en design, la prise de mesures sur site, la personnalisation, la livraison, l'installation et le service post-installation. Les capacités logistiques et d'exécution sont devenues des facteurs de différenciation, les contraintes s'étendant au-delà des ports jusqu'à la connectivité de l'arrière-pays et la préparation à l'installation du dernier kilomètre pour du mobilier volumineux. En réponse, les acteurs ajustent leurs modèles d'exécution, notamment l'utilisation par IKEA India de magasins urbains à Mumbai, Bengaluru et Hyderabad comme centres d'exécution, afin de réduire les frictions du dernier kilomètre et d'améliorer les niveaux de service dans les métropoles et les centres de demande de niveau 2 en expansion.
Paysage concurrentiel
Concentration du Marché
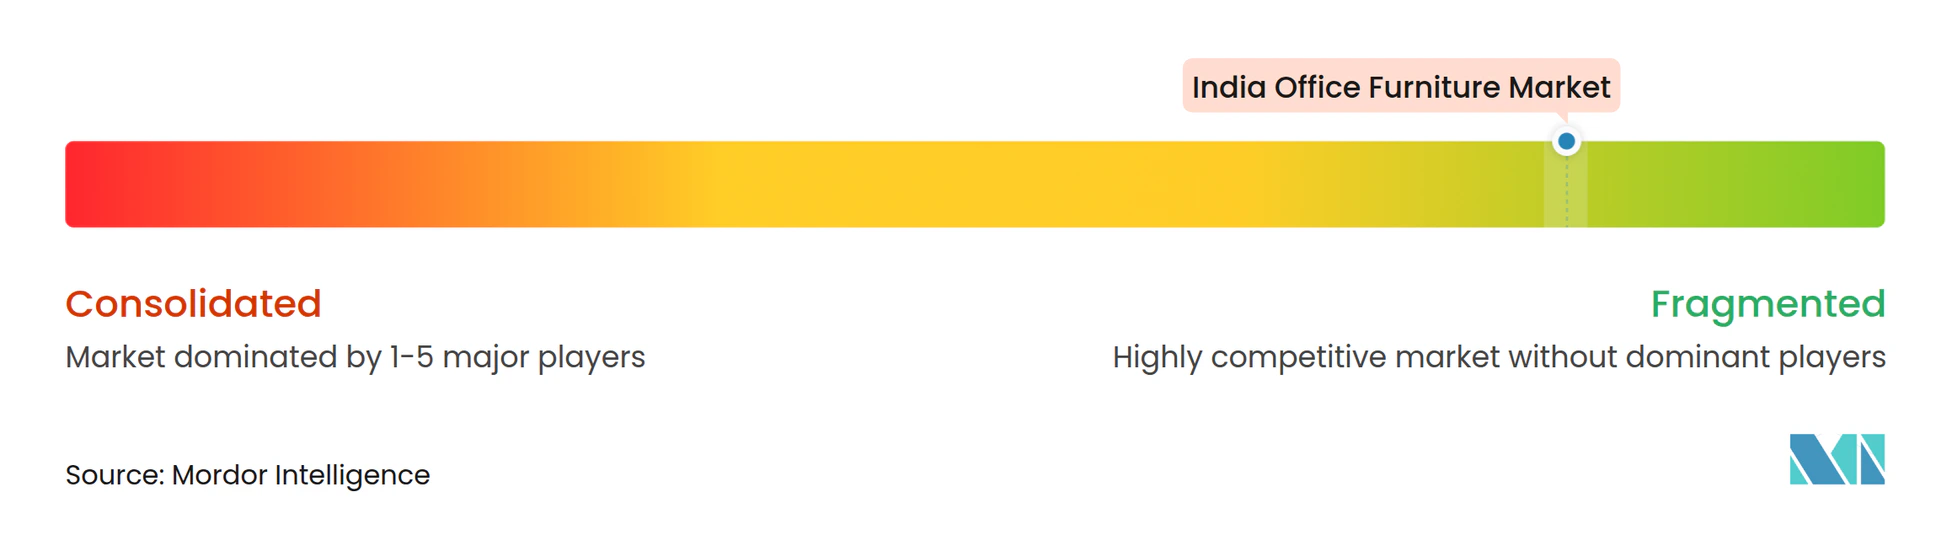
Le marché du mobilier de bureau en Inde est très fragmenté, ses 6 premières entreprises détenant la majorité de la valeur en 2025. Godrej Interio, Steelcase Inc., Featherlite Furniture Private Limited, Haworth Inc., Geeken Seating Collection Private Limited et MillerKnoll, Inc. sont les principaux participants identifiés. Le reste des activités est réparti entre des fabricants organisés régionaux et une large base de fournisseurs non organisés. Godrej Interio dispose d'un large portefeuille couvrant les principales catégories de produits, cinq usines au Maharashtra et en Uttarakhand, et une division projets ayant livré plus de 1 500 projets commerciaux couvrant plus de 100 millions de pieds carrés. Steelcase Inc., Haworth Inc. et MillerKnoll, Inc. se concentrent sur des solutions de lieu de travail premium pour les centres de compétences mondiaux et les clients multinationaux. Featherlite Furniture Private Limited et Geeken Seating Collection Private Limited s'adressent au milieu de gamme domestique organisé, en utilisant leur capacité de fabrication et leurs réseaux de livraison régionaux pour concourir sur des projets.
Les entreprises se développent via des réseaux de showrooms, des capacités de fabrication, des certifications et un engagement direct avec les architectes et les designers. MillerKnoll, Inc. a ouvert un showroom d'expérience à Bengaluru en février 2025 pour répondre à la demande premium des projets d'aménagement de bureaux d'entreprise. Featherlite Furniture Private Limited a ouvert des centres d'expérience à Kochi en mars 2025 et à Bhubaneswar en février 2025. Kokuyo Workplace India Limited a finalisé l'acquisition et le rebranding de HNI India en Kokuyo Workplace India Limited en décembre 2025. L'entreprise apporte des capacités de conception mondiales et une base de production à Nagpur au segment B2B organisé. AFC Furniture Solutions a obtenu la certification BIFMA Level 3 en septembre 2025, ce qui renforce ses références en matière de durabilité. La gamme Dyän de Wipro Enterprises Private Limited reflète également une attention croissante aux considérations environnementales dans les achats commerciaux.
Les chaises ergonomiques certifiées dans la fourchette de 15 000 à 35 000 INR (166,9 à 389,5 USD) restent une opportunité pour les fournisseurs organisés. Les services de remise en état et de gestion du cycle de vie constituent un autre domaine en développement, notamment pour les anciens stocks de bureaux dans les grandes villes. Les modèles de mobilier en tant que service ont une utilisation actuelle faible en Inde, bien que l'approche corresponde à la demande des espaces de coworking pour un investissement initial réduit et une utilisation flexible des actifs. La conformité dans le cadre de l'arrêté de contrôle de la qualité peut progressivement orienter davantage d'approvisionnements gouvernementaux et institutionnels vers des fournisseurs répondant aux normes formelles. Cela pourrait renforcer les fournisseurs organisés dans les canaux réglementés sans éliminer la concurrence fragmentée dans la vente au détail axée sur la valeur. La stratégie des fournisseurs restera façonnée par la portée des services régionaux, la conformité des produits et la discipline tarifaire. Le marché du mobilier de bureau en Inde présente donc un ensemble concentré de marques visibles mais une large base de concurrents plus petits.
Leaders de l'industrie du mobilier de bureau en Inde
-
Godrej & Boyce Manufacturing Company Limited
-
Steelcase Inc.
-
Featherlite Furniture Private Limited
-
Haworth Inc.
-
Geeken Seating Collection Private Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Mobilier de Bureau en Inde Entreprises couvertes dans ce rapport
- Interio by Godrej
- Steelcase Inc.
- Featherlite Furniture Private Limited
- Haworth Inc.
- Geeken Seating Collection Private Limited
- MillerKnoll, Inc.
- Wipro Enterprises Private Limited
- Durian Industries Limited
- Spacewood Furnishers Private Limited
- Humanscale Corporation
- Nilkamal Limited
- AFC Furniture Solutions
- Kokuyo Workplace India Limited
- Zuari Furniture Products Limited
- Greenlam Office Solutions
- Inspace India
- Unique Office Systems
- Indo Innovations
- Bombay Safe
- Polestar Furniture
Opportunités de marché et perspectives d'avenir
La formalisation autour de la certification BIS dans le cadre du Furniture (Quality Control) Order, dont l'application est effective depuis le 14 février 2026 pour les entreprises générales, crée un espace de croissance pour les fabricants conformes et les intégrateurs système capables de documenter la conformité dans des catégories à fort volume telles que les sièges de travail et les tables/bureaux. Le calendrier d'application, combiné à la prolongation pour les MPE jusqu'au 14 août 2026, oriente les achats vers des fournisseurs pouvant démontrer leur préparation ISI, des substrats stables et des systèmes de qualité auditables, ce qui tend à favoriser les entreprises organisées disposant d'un accès aux essais et d'une production reproductible.
L'exécution modulaire pilotée par l'usine et la capacité de livraison clé en main se distinguent également comme un domaine d'opportunité, soutenu par des développements de capacités et des références de grands projets. Teknion a ouvert une installation de fabrication à Bengaluru (plus de 40 000 pieds carrés) pour soutenir la production nationale et orientée vers l'exportation, tandis que le groupe ANJ a mis en avant son campus de fabrication à Wada, Maharashtra, composé de sept usines spécialisées dans le cadre de sa stratégie de croissance, renforçant ainsi l'évolution vers une production centralisée et industrialisée pour un déploiement plus rapide sur site. Du côté de la demande, Interio by Godrej ayant réalisé un aménagement clé en main de 75 000 pieds carrés pour le bureau régional de la State Bank of India à BKC, Mumbai, reflète un appétit continu pour les modèles de livraison de lieu de travail de bout en bout combinant mobilier et exécution intérieure, au bénéfice des fournisseurs capables de gérer la coordination multi-corps d'état, les déploiements standardisés et la maintenance post-installation dans plusieurs villes.
Développements industriels récents dans Marché du Mobilier de Bureau en Inde
- Juin 2026 : Steelcase Inc. a ouvert un showroom revendeur phare à Adyar, Chennai, en partenariat avec Reflections. Le réseau indien comprenait trois WorkLife Centers et plus de 12 showrooms revendeurs.
- Juin 2026 : Godrej Interio a annoncé ses plans pour augmenter son chiffre d'affaires de 25% au cours de l'exercice 2027, soutenu par une expansion continue de la vente au détail, une pénétration plus profonde du marché, une croissance des ventes en ligne et l'introduction de nouvelles catégories de mobilier. L'entreprise prévoyait également d'ajouter 102 nouveaux magasins au cours de l'exercice 2027, en se concentrant sur le renforcement de sa présence dans le nord et l'est de l'Inde.
- Janvier 2026 : MillerKnoll, Inc. a dévoilé un lieu de travail repensé à Bengaluru, en Inde. L'installation a été développée selon la philosophie Design with Impact et sert de lieu de travail indien de l'entreprise.
- Novembre 2025 : Wipro Enterprises Private Limited a présenté des solutions de sièges de bureau ergonomiques et acoustiques à ORGATEC India 2025 à Mumbai. La gamme de produits a été conçue et fabriquée en Inde pour les bureaux d'entreprise et les utilisateurs finaux institutionnels. Le portefeuille comprenait des produits fabriqués avec des matériaux mixtes et hybrides durables pour les segments premium et luxe via des canaux de distribution interentreprises et directement auprès des fabricants en Inde.
Marché du Mobilier de Bureau en Inde Portée du rapport et méthodologie de recherche
Définition du Marché et Périmètre de Couverture
Pour cette étude, le marché couvre la valeur du mobilier vendu pour une utilisation dans des environnements de bureau et d'espace de travail à travers l'Inde, incluant les articles courants tels que les sièges, les bureaux, les tables et le mobilier de rangement utilisés par les organisations et les lieux de travail commerciaux.
Exclusions du périmètre : Nous excluons le mobilier résidentiel acheté pour un usage exclusivement domestique, les services d'aménagement de bureaux et les articles de décoration pure qui ne constituent pas du mobilier.
Aperçu de la Segmentation
- Par produit
- Chaises
- Chaises de collaborateurs
- Chaises de réunion
- Chaises visiteurs
- Tables
- Tables de conférence
- Bureaux
- Autres tables
- Unités de rangement
- Classeurs
- Bibliothèques et étagères
- Canapés et assises confortables
- Cabines et cloisons de bureau
- Autre mobilier de bureau (tabourets, mobilier de zone d'accueil, accessoires et autres)
- Chaises
- Par matériau
- Bois
- Métal
- Plastique et polymère
- Autres matériaux
- Par gamme de prix
- Économique
- Milieu de gamme
- Premium
- Par utilisateur final
- Bureaux d'entreprise
- Bureaux de santé
- Établissements d'enseignement
- Bureaux gouvernementaux et publics
- Arrière-bureaux de l'hôtellerie et du commerce de détail
- Autres
- Par canal de distribution
- B2C / Vente au détail
- Grandes surfaces de bricolage et d'aménagement
- Magasins spécialisés en mobilier
- En ligne
- Autres canaux de distribution
- B2B / Directement auprès des fabricants
- B2C / Vente au détail
- Par géographie
- Nord de l'Inde
- Ouest de l'Inde
- Sud de l'Inde
- Est de l'Inde
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire commence par la définition de ce qui constitue du mobilier de bureau dans le contexte indien, puis par l'établissement d'un lien entre la demande et l'activité de bureau et les cycles d'approvisionnement. Nous utilisons des sources publiques telles que le Ministère des Statistiques et de la Mise en Œuvre des Programmes (MOSPI), le Département pour la Promotion de l'Industrie et du Commerce Intérieur (DPIIT), ainsi que les publications de l'NSDC sur les compétences et l'emploi, afin de comprendre l'empreinte formelle du secteur.
Pour ancrer le modèle dans la réalité, nous suivons également les signaux qui influencent la demande de mobilier de bureau, notamment les mises à jour sur la location de l'immobilier commercial partagées par des organismes sectoriels reconnus, les normes et notifications du BIS, ainsi que les revues académiques ou de design pertinentes sur l'ergonomie et les préférences en matière de matériaux. Nous recoupons ensuite les tendances tarifaires et les ajouts de capacité à l'aide des dépôts de documents d'entreprises, des présentations aux investisseurs et des articles de presse réputés. Le cas échéant, des abonnements payants pour les données financières des entreprises et une base de données d'expéditions import-export au niveau des envois sont utilisés pour étayer les fourchettes de revenus et les indicateurs d'approvisionnement liés au commerce. Ces sources sont données à titre illustratif, et d'autres références publiques et secondaires ont également été utilisées pour la collecte, la validation et la clarification des données.
Entretiens Primaires et Enquêtes
Les données primaires sont collectées par le biais d'entretiens structurés et d'enquêtes courtes auprès de fabricants, de distributeurs, de grands acheteurs institutionnels, d'équipes de projets d'aménagement de bureaux et de fournisseurs sélectionnés de matériaux et de composants. S'agissant d'un marché indien, nous veillons à ce que la couverture reflète les principaux bassins de demande dans le Nord, l'Ouest, le Sud et l'Est de l'Inde, puis nous comblons les lacunes issues de la recherche documentaire par des vérifications complémentaires sur les niveaux de prix, les cycles de remplacement et la composition des canaux.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 32 % | Directeurs généraux (CXO) : 15 % |
| Niveau intermédiaire : 49 % | Responsables fonctionnels/d'unité : 40 % |
| Petits acteurs : 19 % | Managers : 45 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement est construit selon une approche descendante et ascendante, dans laquelle l'activité des espaces de bureau et l'intensité de la demande en mobilier sont reconstituées à l'échelle nationale, puis vérifiées à l'aide d'une analyse sélective des fournisseurs et des canaux. En pratique, nous partons des secteurs utilisateurs de bureaux et des signaux d'expansion des espaces de travail, puis nous traduisons cela en dépenses de mobilier en utilisant des comportements réalistes d'approvisionnement et de remplacement.
Les principaux paramètres du modèle comprennent la croissance de la location de bureaux de catégorie A et les nouvelles constructions d'espaces de travail, le passage aux aménagements hybrides (qui modifie la composition des sièges et des postes de travail), les cycles de remplacement typiques des sièges et des postes de travail, la part des produits importés par rapport aux produits fabriqués localement pour certaines catégories, et l'évolution du prix de vente moyen selon les choix de matériaux tels que le bois, le métal et le polymère. Lorsque les prix sont dispersés, nous ancrons les points médians par des vérifications auprès des canaux et des devis de projets validés par les retours des acheteurs. Pour les prévisions, une analyse de scénarios est utilisée autour de l'absorption des bureaux et des cycles de dépenses d'investissement, puis les résultats sont lissés par des vérifications de tendances afin que les pics de projets ponctuels ne surestiment pas la courbe prospective.
Validation des Données et Cycle de Mise à Jour
Les résultats sont vérifiés par triangulation entre les indicateurs de demande, les signaux commerciaux et ce que les personnes interrogées rapportent comme flux de commandes réalistes, avant que les chiffres définitifs ne soient validés. Lorsqu'une valeur aberrante apparaît, comme une hausse de prix inhabituelle ou une baisse soudaine de la demande, les hypothèses sont revérifiées et les répondants sont recontactés pour confirmer s'il s'agit d'un véritable changement ou d'un problème de calendrier.
Le modèle fait également l'objet de révisions internes en plusieurs étapes, au cours desquelles les calculs, la logique des unités et les conversions sont vérifiés par un autre analyste. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, notamment des changements majeurs de politique, des mouvements brusques de devises affectant les importations, ou une évolution des cycles de construction de bureaux. Avant la livraison, une révision finale est effectuée afin que les clients reçoivent la vue la plus actuelle.
Taille du Marché du Mobilier de Bureau en Inde selon Mordor Intelligence Comparée aux Autres Estimations Publiées
Les valeurs de marché publiées pour le mobilier de bureau en Inde peuvent différer selon les sources, même lorsqu'elles semblent mesurer le même périmètre sous-jacent. L'écart provient généralement de différences dans ce qui est inclus en tant que mobilier de bureau, l'année de référence utilisée, et la manière dont les prix et la composition des canaux sont traités.
L'inclusion de catégories plus larges de mobilier contractuel et de dépenses d'aménagement adjacentes est un facteur courant d'écart, et elle peut rapidement gonfler les totaux si les cloisons, les travaux d'intérieur ou les articles non-mobilier sont comptabilisés. Certaines estimations s'appuient également sur une seule année de référence puis extrapolent la croissance vers l'avenir, tandis que d'autres construisent la courbe à partir de l'absorption des bureaux, des cycles de remplacement et de l'évolution réaliste du prix de vente moyen. L'écart principal provient de la séparation de la valeur du mobilier de bureau des dépenses connexes liées aux espaces de travail, où Mordor Intelligence ne comptabilise que le mobilier vendu pour un usage de bureau et valide les prix par des vérifications auprès des canaux plutôt que d'intégrer les services d'aménagement intérieur dans le même total.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 4,81 milliards USD (2025) | |
| Journal Professionnel A | 7,30 milliards USD (2030) | Utilise une année de projection prospective comme titre, et la trajectoire de croissance implicite n'est pas clairement liée aux cycles de remplacement, aux évolutions de la composition des catégories ou à une construction explicite du prix de vente moyen pour les années intermédiaires. |
| Publication Sectorielle B | 5,20 milliards USD (2023) | Ancré à une année antérieure et à une fenêtre de prévision plus longue, et le libellé du périmètre suggère une demande plus large liée aux espaces de travail sans séparer clairement la valeur du mobilier de bureau des choix de dépenses adjacentes. |
Le tableau montre que le choix de l'année et ce qui est comptabilisé autour des achats liés aux espaces de travail expliquent la majeure partie de la variation. Lorsque le périmètre est limité au seul mobilier et que le bassin de demande est lié à l'expansion des bureaux et au comportement de remplacement, le total reste plus facile à reproduire et à suivre dans le temps.
Questions clés auxquelles répond le rapport
Quel est le taux de croissance prévu pour le mobilier de bureau en Inde ?
La taille du marché du mobilier de bureau en Inde devrait augmenter de 4,81 milliards USD en 2025 à 5,16 milliards USD en 2026 et atteindre 7,78 milliards USD d'ici 2031, avec un CAGR de 8,52% sur la période 2026-2031.
Quelle catégorie de produits mène la demande en mobilier de bureau en Inde ?
Les sièges de bureau arrivent en tête avec 36,60% des revenus de 2026. Les cabines acoustiques et les cloisons de bureau constituent la catégorie de produits à la croissance la plus rapide avec un CAGR de 11,65%.
Pourquoi les produits ergonomiques deviennent-ils plus importants pour les lieux de travail indiens ?
L'arrêté de contrôle de la qualité du mobilier de 2025 exige la conformité pertinente au Bureau of Indian Standards pour les produits concernés, soutenant la demande de mobilier ergonomique documenté et de qualité contractuelle.
Quelle région présente les meilleures perspectives en matière de mobilier de bureau en Inde ?
Le sud de l'Inde est en tête avec 39,13% des revenus de 2026 et devrait croître à un CAGR de 10,45% jusqu'en 2031.
Quel groupe de clients représente les dépenses les plus importantes en mobilier de bureau ?
Les bureaux d'entreprise représentent 68,75% des revenus de 2026, soutenus par les centres de compétences mondiaux et les projets de bureaux multinationaux.