
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
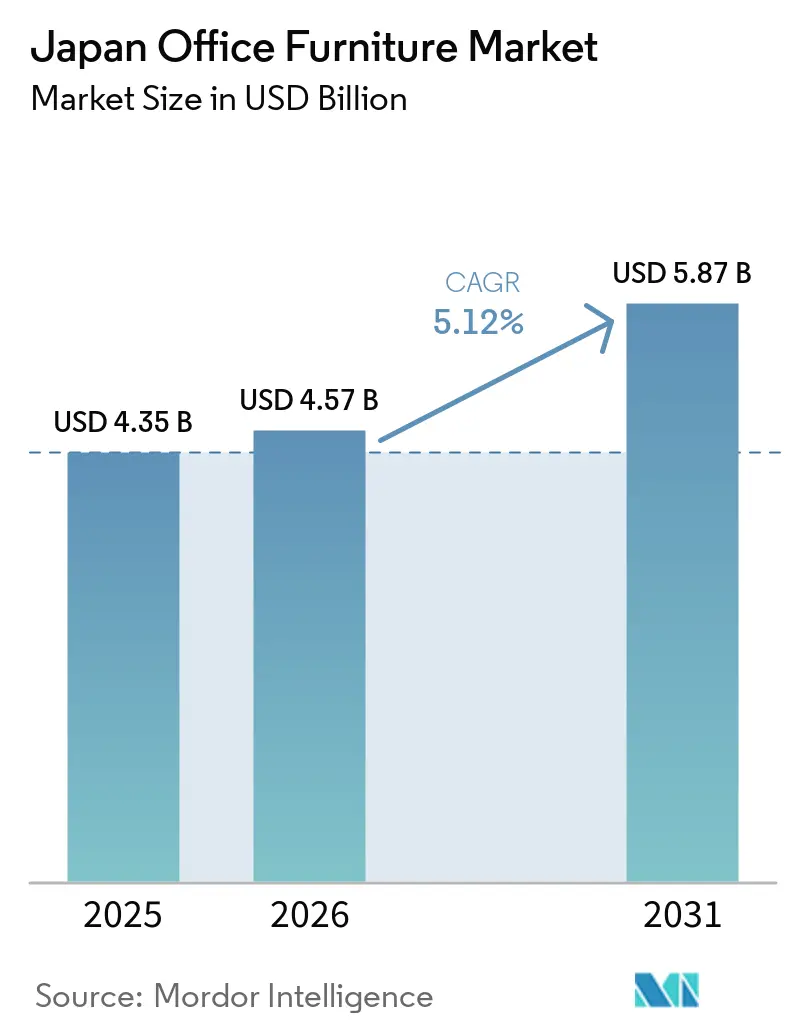
| Taille du marché de l'année de base (2025) | 4.35 Milliards de dollars |
| Taille du Marché (2026) | 4.57 Milliards de dollars |
| Taille du Marché (2031) | 5.87 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.12 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du mobilier de bureau au Japon par Mordor Intelligence
La taille du marché du mobilier de bureau au Japon devrait passer de 4,35 milliards USD en 2025 à 4,57 milliards USD en 2026 et devrait atteindre 5,87 milliards USD d'ici 2031, avec un CAGR de 5,12 % sur la période 2026-2031. Les modèles de travail hybride, les incitations gouvernementales au télétravail et les aménagements de type travail basé sur l'activité (ABW) redéfinissent les critères d'achat en faveur de mobiliers flexibles et intégrant la technologie, qui améliorent le bien-être et l'efficacité des espaces. Les cycles de rénovation qui avaient été reportés pendant la pandémie ont repris à mesure que les bilans des entreprises se stabilisent et que les propriétaires se font concurrence par des améliorations d'équipements haut de gamme. La prédominance du Kanto ancre la demande nationale, tandis que la croissance rapide dans la région Kyushu–Okinawa signale une diversification géographique des expansions d'entreprises. La forte concentration du marché permet aux acteurs établis d'accroître leur R&D sur le mobilier équipé de capteurs, bien qu'elle limite également la concurrence par les prix pour les acheteurs de taille intermédiaire.
Points clés du rapport
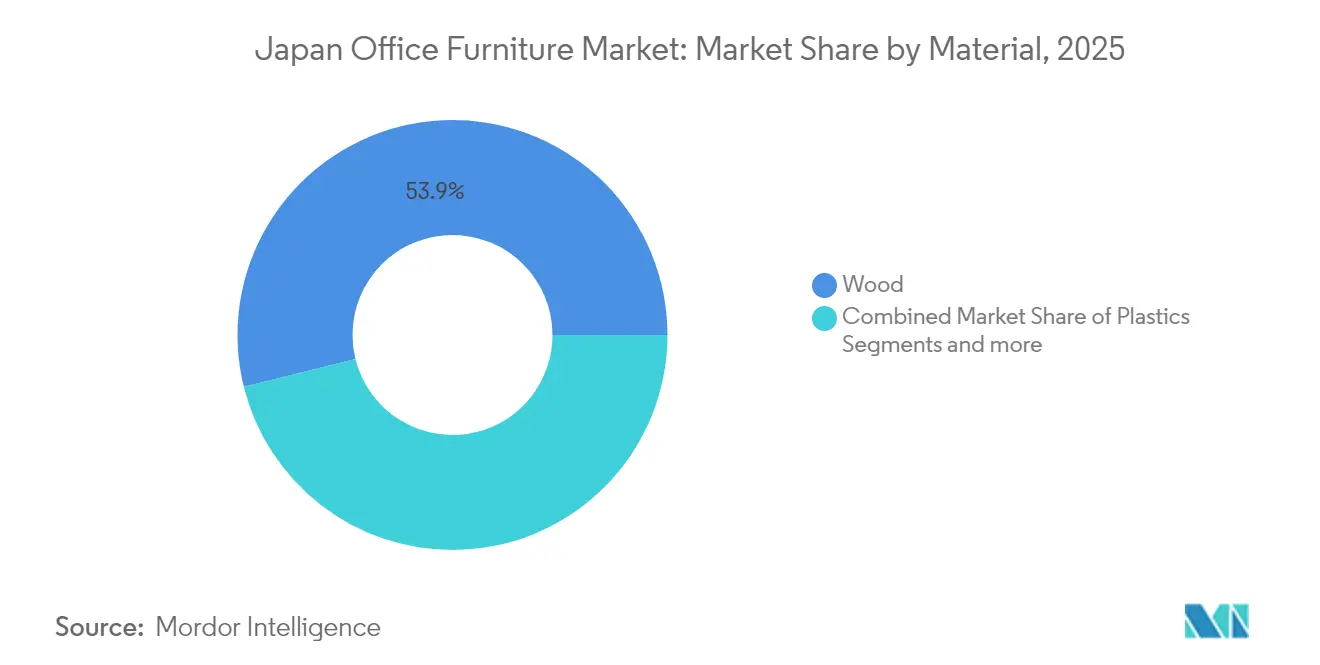
- Par matériau, le bois a capté 54,34 % de la part de marché du mobilier de bureau japonais en 2025, tandis que les plastiques devraient progresser à un CAGR de 7,87 % jusqu'en 2031.
- Par produit, les bureaux ont représenté 26,26 % de la taille du marché du mobilier de bureau japonais en 2025, et les bureaux intelligents progressent à un CAGR de 9,76 % jusqu'en 2031.
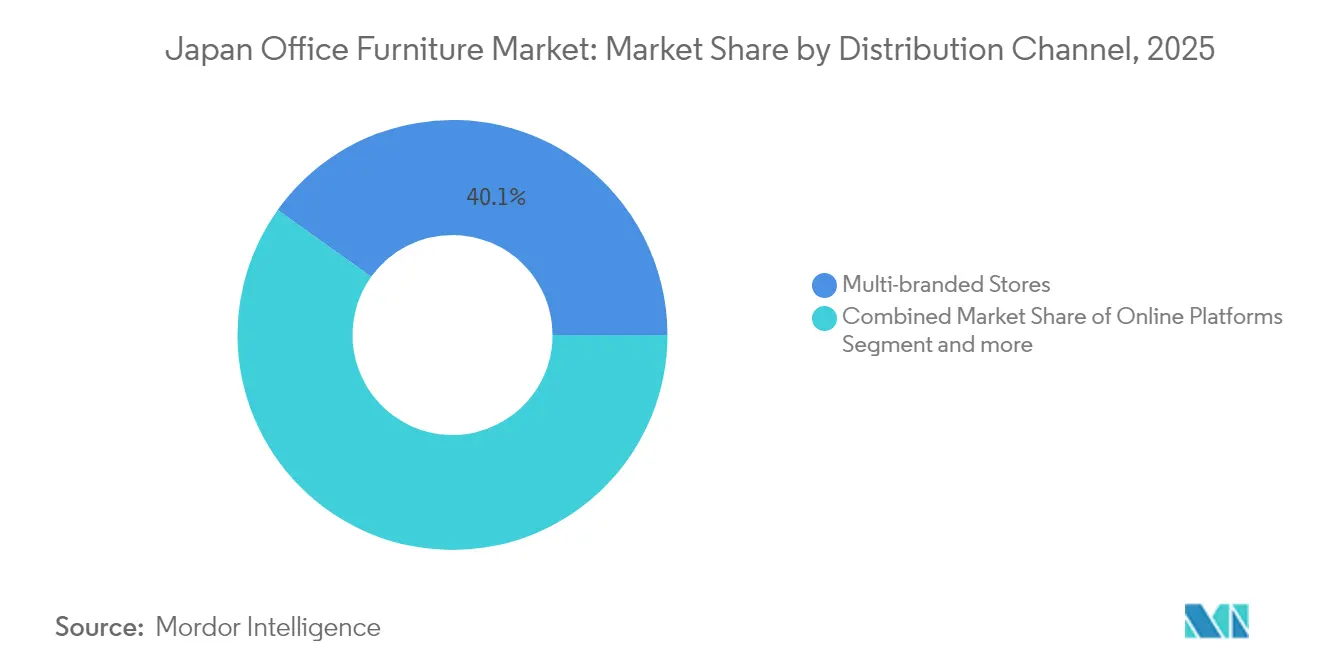
- Par canal de distribution, les magasins multi-marques ont commandé 40,85 % de la taille du marché du mobilier de bureau au Japon en 2025, mais les plateformes en ligne devraient progresser à un CAGR de 12,76 % jusqu'en 2031.
- Par géographie, le Kanto a dominé avec 49,34 % de la part de marché du mobilier de bureau au Japon en 2025, tandis que Kyushu–Okinawa progresse à un CAGR de 6,33 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché du mobilier de bureau au Japon
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Rebond des cycles de rénovation post-COVID | +1.2% | Tokyo, Osaka, Nagoya | Moyen terme (2-4 ans) |
| Transition des entreprises vers les aménagements ABW | +1.5% | Grandes métropoles, déploiement régional | Long terme (≥4 ans) |
| Incitations fiscales liées au télétravail | +0.8% | À l'échelle nationale, adoption urbaine | Court terme (≤2 ans) |
| Réglementations ergonomiques en matière de santé | +0.6% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Essor des exportations de mobilier réutilisé | +0.4% | Routes Asie-Pacifique | Long terme (≥4 ans) |
| Analytique spatiale basée sur l'IA | +0.8% | Pôles technologiques, diffusion nationale | Long terme (≥4 ans) |
| Source: Mordor Intelligence | |||
Rebond des cycles de rénovation stagnants liés au PIB après la COVID
La stabilisation du PIB en 2025 a facilité le déblocage des budgets d'investissement qui avaient été restreints pendant la pandémie. Cette évolution permet aux propriétaires et aux locataires de s'attaquer aux investissements différés dans l'amélioration des espaces de travail, témoignant d'un regain d'intérêt pour l'efficacité opérationnelle et la satisfaction des nouveaux besoins en matière d'environnement de travail. Les bureaux à hauteur réglable, les cabines acoustiques et les sièges compatibles IoT sont au cœur de ces programmes de modernisation, récompensant les fournisseurs qui allient savoir-faire traditionnel et connectivité intégrée. Les budgets de l'exercice fiscal 2025 prévoient des allocations plus importantes pour la modernisation des espaces de travail, accélérant les volumes de commandes pour les aménagements modulaires qui réduisent les délais d'installation. Le respect des nouvelles directives de sécurité du MHLW raccourcit en outre les cycles de vie du mobilier dans les grandes entreprises.
Demande des entreprises pour les aménagements de type travail basé sur l'activité (ABW)
Les grandes entreprises abandonnent les postes fixes au profit de zones dédiées à la concentration, à la collaboration et à la détente, une transition dont il a été prouvé dans des études évaluées par des pairs qu'elle stimule la performance créative. Les tables modulaires, les cloisons légères et le rangement à base de casiers permettent une reconfiguration rapide au gré des fluctuations des équipes entre le présentiel et le télétravail. Les enquêtes de satisfaction des employés affichent des taux d'approbation de 90 % pour les modes de travail ABW, permettant aux équipes d'approvisionnement de justifier des prix premium pour un mobilier spécialisé. Les fabricants répondent avec des roulettes à verrouillage rapide, des rails d'alimentation empilables et des options de revêtement qui atténuent le bruit en open space sans sacrifier l'ouverture visuelle. À mesure que les modes de présence hybrides se normalisent, l'accent mis par l'ABW sur l'adaptabilité spatiale le positionne comme un moteur de croissance à long terme pour le marché du mobilier de bureau au Japon.
Incitations fiscales gouvernementales
Les bureaux à hauteur réglable, les chaises ergonomiques et les hubs de recharge intégrés dominent les listes de souhaits des entreprises, car leur traitement fiscal améliore sensiblement leur coût total de possession. Les PME, qui représentent 99,7 % des entreprises japonaises, sont particulièrement sensibles à ces économies et ont raccourci leurs cycles de remplacement de sept à quatre ans. Pour l'exercice fiscal 2026, l'Incitation à l'Introduction du Travail en Bureau Satellite du Gouvernement Métropolitain de Tokyo récompense les entreprises basées à Tokyo comptant entre 2 et 999 employés qui adoptent une politique formelle de travail en bureau satellite ; les installations dédiées doivent être équipées de bureaux, de chaises et des équipements de bureau essentiels comme condition d'éligibilité obligatoire, convertissant directement une décision de politique d'espace de travail en un achat de mobilier imposé par les marchés publics. Cette politique s'articule avec les objectifs nationaux de transformation numérique et oriente des commandes régulières vers les fabricants d'équipements d'origine (OEM) nationaux disposant de lignes de télétravail certifiées.
Réglementations en matière de santé au travail liées à l'ergonomie
Les règles révisées du MHLW obligent les entreprises de plus de 50 employés à fournir des sièges avec soutien lombaire et des bureaux réglables, sous peine d'amendes dépassant le coût de la mise en conformité[1]. Les locataires du secteur technologique et financier, où l'intensité du temps passé devant un écran est la plus élevée, représentent les premiers adoptants, remplaçant les chaises et l'éclairage de travail avant les délais d'inspection. Les marques internationales adaptent leurs catalogues aux normes industrielles japonaises, tandis que les entreprises locales s'appuient sur leur connaissance culturelle des postures assises pour affiner les angles des coussins et les tissus respirants. Les logiciels de conformité vérifient désormais les spécifications du mobilier lors des renouvellements de bail, garantissant une demande récurrente pour les modèles certifiés. Les obligations ergonomiques créent ainsi un flux de revenus protégé au sein du marché du mobilier de bureau au Japon.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Réduction de la population active de cols blancs | −1.8% | À l'échelle nationale, sévérité rurale | Long terme (≥4 ans) |
| Les loyers urbains élevés freinent les rénovations | −1.1% | Tokyo, Osaka | Moyen terme (2-4 ans) |
| Volatilité des coûts du bois d'ingénierie | −0.7% | À l'échelle nationale | Court terme (≤2 ans) |
| Lenteur de la standardisation des protocoles IoT | −0.5% | Premiers adoptants | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Déclin de la population active de cols blancs en raison du vieillissement démographique
La population en âge de travailler au Japon continue de se contracter à mesure que les départs à la retraite dépassent les nouvelles entrées, réduisant la demande globale de bureaux[2]. Les grandes entreprises réduisent stratégiquement leur empreinte immobilière, comme en témoignent l'adoption de modèles de partage de bureaux et la réduction de la taille des sièges sociaux. Ce changement est particulièrement visible dans les régions à dominante industrielle, où les consolidations d'entreprises ont entraîné une augmentation de la disponibilité des espaces de bureaux. Dans les centres urbains, l'afflux de main-d'œuvre étrangère a atténué certains impacts de ces changements ; cependant, les fournisseurs de banlieue connaissent une baisse des volumes de commandes en raison de la demande réduite. Le modèle de travail hybride a partiellement soutenu le marché du mobilier en stimulant des normes ergonomiques plus élevées pour les bureaux à domicile. Néanmoins, la croissance globale des ventes unitaires de mobilier devrait ralentir à long terme, reflétant un ajustement plus large de la dynamique du marché.
Les loyers urbains élevés limitent les grandes rénovations de bureaux
Les loyers des bureaux de catégorie A à Tokyo ont atteint un niveau sans précédent de 37 012 JPY (252 USD) par m², impactant significativement les allocations budgétaires pour les rénovations intérieures. Les petites et moyennes entreprises (PME) reportent les rénovations complètes d'étages, optant plutôt pour des alternatives rentables telles que le rembourrage et le remplacement de la quincaillerie, moins coûteux que les nouvelles installations. La hausse des taux de vacance dans les emplacements secondaires incite les entreprises à privilégier l'investissement en capital pour conserver ces espaces plutôt que de mettre à niveau le mobilier. Les entreprises mettent de plus en plus en œuvre des stratégies de « compression d'espace », notamment l'adoption de systèmes de bancs et de tables pliantes, pour optimiser les fonctionnalités dans des espaces de bureaux contraints. Les fournisseurs spécialisés dans les conceptions de mobilier multifonctionnel gagnent des parts de marché ; cependant, la croissance globale des revenus du secteur reste modérée, contrainte par l'inflation persistante des loyers. Une reprise de la croissance n'est anticipée que lorsque les pressions locatives commenceront à s'atténuer.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par matériau : la domination du bois face aux pressions de durabilité
Le bois a conservé 53,86 % de la part de marché du mobilier de bureau au Japon en 2025, soutenu par l'affinité culturelle pour l'esthétique naturelle et la menuiserie traditionnelle. La dépendance aux importations expose toutefois les coûts à la volatilité mondiale du bois, poussant les acheteurs à expérimenter des composites recyclés et biosourcés qui réduisent les empreintes carbone. Le segment des plastiques s'accélère à un TCAC de 7,74 %, porté par les avancées dans les mélanges de résines post-consommation qui satisfont aux audits ESG sans sacrifier l'intégrité structurelle. Les structures métalliques restent indispensables pour les bureaux assis-debout où la durabilité et l'actionnement motorisé nécessitent des sous-structures en acier ou en aluminium.
La croissance des plastiques découle également de leur compatibilité avec les capteurs intégrés, car les cavités moulées simplifient le logement des modules IoT. Les équipementiers d'origine (OEM) nationaux testent le polypropylène dérivé de la biomasse tandis que les marques internationales expérimentent les plastiques d'origine océanique pour les coques de chaises destinées aux équipes d'approvisionnement soucieuses de l'environnement. Pendant ce temps, les fournisseurs de bois poursuivent la certification de la chaîne de contrôle pour préserver leur positionnement premium. Des projets pilotes utilisant du cèdre domestique ont légèrement augmenté les taux d'utilisation au-dessus de 40 %, mais la montée en volume attend des améliorations mécanisées du séchage et du laminage dans les scieries rurales. Dans ce contexte, les modèles circulaires tels que les panneaux à base de baguettes de Kokuyo–ChopValue laissent entrevoir un avenir hybride où les flux de déchets alimentent des composites bois de nouvelle génération.



Par produit : les bureaux intelligents révolutionnent les catégories traditionnelles
Les bureaux étaient en tête avec 25,98 % de la taille du marché du mobilier de bureau au Japon en 2025, soutenus par les dépenses des entreprises en modèles à hauteur réglable qui atténuent les risques sanitaires liés à la sédentarité. Les bureaux intelligents croissent à un TCAC de 9,58 %, intégrant des chargeurs sans fil, des alertes de posture et des capteurs de lumière ambiante qui alimentent les tableaux de bord d'analyse des espaces de travail. Les innovations en matière de sièges suivent le rythme avec la chaise « ingCloud » de Kokuyo qui se calibre automatiquement via un mécanisme d'ajustement automatique ultra 3D et transmet des données d'utilisation anonymisées pour la maintenance prédictive.
Le croisement des catégories brouille les frontières entre tables et rangements, les pods modulaires combinant colonnes d'alimentation, surfaces de tableau blanc et compartiments verrouillables. Le mobilier lounge adopte des tissus acoustiques qui font également office de panneaux phoniques, favorisant la clarté des vidéoconférences dans les zones de réunion hybrides. Les chaises pivotantes intègrent des doubles soutiens lombaires adaptés à l'anthropométrie japonaise, une caractéristique codéveloppée par Officecom et SIHOO. Les grandes entreprises quantifient de plus en plus le retour sur investissement à travers la réduction des jours de maladie et l'amélioration des scores d'engagement des employés, validant les dépenses premium pour les modèles riches en capteurs.
Par canal de distribution : la transformation numérique accélère la croissance en ligne
Les showrooms multimarques détenaient une part de 40,12 % en 2025, car l'évaluation tactile reste essentielle pour les achats à forte implication. Néanmoins, les plateformes en ligne progressent à un TCAC de 12,43 % grâce aux configurateurs 3D, aux outils de placement en réalité augmentée (RA) et aux API de flux d'approvisionnement qui réduisent les frictions pour les acheteurs. Les entreprises présélectionnent désormais les produits virtuellement, puis envoient les responsables des installations dans des « centres d'expérience » en magasin pour la vérification finale. Les magasins spécialisés conservent leur pertinence en proposant des gammes ergonomiques ou de design iconique non largement disponibles ailleurs, tandis que les programmes de location s'alignent sur les objectifs d'économie circulaire en regroupant les services de maintenance et de reprise.
Les opérateurs du commerce électronique investissent dans des chatbots d'IA qui analysent les plans de bâtiments pour recommander des ensembles de références, agissant efficacement comme des prescripteurs numériques. L'intégration avec les systèmes de planification des ressources d'entreprise (ERP) accélère les commandes en gros, réduisant les cycles de bons de commande de semaines à jours. Pourtant, la livraison du dernier kilomètre pour les articles entièrement assemblés nécessite encore une logistique locale, conduisant à des alliances omnicanales entre les détaillants en ligne purs et les réseaux d'entrepôts régionaux. Il en résulte un paysage hybride où la découverte numérique et l'exécution physique coexistent, chacune amplifiant l'autre.

Analyse géographique
Le Kanto a maintenu 48,88 % de la part de marché du mobilier de bureau au Japon en 2025, grâce à la concentration à Tokyo des sièges sociaux, des ministères et de la finance mondiale. L'escalade des loyers des bureaux de catégorie A renforce la demande de solutions à haute valeur ajoutée et économes en espace, telles que les stations assis-debout compactes et les hubs de collaboration modulaires. Les flux réguliers du Kansai provenant de la finance d'Osaka et des parcs technologiques de Kobe soutiennent des cycles de remplacement centrés sur les mises à niveau ergonomiques plutôt que sur les rénovations complètes.
Kyushu–Okinawa affiche le TCAC le plus rapide à 6,21 % jusqu'en 2031, porté par l'effort de Fukuoka pour attirer des start-ups grâce à des subventions favorables à la conversion de bureaux qui stipulent des intérieurs modernes et flexibles. Le Chubu bénéficie des clusters de R&D automobile qui favorisent les tables à dessin spécialisées et les plans de travail à isolation vibratoire. Le Tohoku et Hokkaido enregistrent une croissance modeste à mesure que les politiques de revitalisation régionale encouragent les bureaux satellites dans des villes à moindre coût, stimulant les achats de kits modulaires pouvant traverser les étroits escaliers courants dans les bâtiments anciens. Chugoku–Shikoku enregistre des gains progressifs liés aux entreprises de logistique et de construction navale qui modernisent leurs salles de contrôle avec des consoles intégrées. À l'échelle nationale, les fournisseurs de mobilier établissent des dépôts de service décentralisés pour raccourcir les délais d'installation et respecter les accords de niveau de service exigés par les clients entreprises qui exécutent des déploiements multi-sites. La géographie façonne ainsi la stratégie logistique autant que la demande, renforçant la nécessité d'empreintes de distribution agiles.
Paysage réglementaire
Les fournisseurs de mobilier de bureau au Japon opèrent dans un environnement régi par des normes, façonné par les règles de marchés publics ainsi que par des obligations en matière de sécurité des produits et d'étiquetage. Le ministère de l'Environnement administre les directives relatives à la loi sur les achats verts, qui définissent des critères pour le mobilier de bureau fourni dans le cadre des marchés publics, en mettant l'accent sur le choix des matériaux et les attributs environnementaux tels que la durabilité et la réparabilité. Concernant les spécifications produits, les normes industrielles japonaises sont largement référencées dans les appels d'offres B2B, notamment la JIS S 1031:2016 pour les bureaux et tables, et la JIS S 1043:2016 pour les fauteuils pivotants à hauteur réglable, qui fixent les exigences de base en matière de performance, de sécurité et d'ergonomie.
Au-delà des normes, les organismes du secteur et de contrôle influencent les voies de conformité. La Japan Office and Institutional Furniture Association (JOIFA) publie des directives de sécurité produits couvrant les principales catégories de mobilier de bureau (bureaux, chaises, rangements, cloisons), que de nombreux fabricants utilisent pour aligner leurs essais et leur documentation. L'Agence des affaires des consommateurs supervise la loi sur l'étiquetage de qualité des biens de consommation pour la protection des consommateurs via l'étiquetage, tandis que le ministère de l'Économie, du Commerce et de l'Industrie (METI) applique la loi sur la sécurité des produits de consommation pour les articles concernés, renforçant la traçabilité et la conformité alors que les marchés publics scrutent de plus en plus la documentation relative à la sécurité et aux critères ESG.
Analyse de la chaîne de valeur
La chaîne de valeur du mobilier de bureau au Japon s'étend des matériaux et composants amont (bois et bois d'ingénierie, métaux pour cadres et mécanismes, plastiques et mousses, textiles d'ameublement, et électronique pour les produits équipés de capteurs) jusqu'à la conception et l'ingénierie, la fabrication/l'assemblage, puis la distribution et l'installation en aval. Les leaders nationaux combinent développement produit interne et approvisionnement externe pour les moteurs, capteurs et modules de connectivité utilisés dans les bureaux assis-debout et intelligents, et ajoutent de plus en plus des services de planification et d'aménagement des espaces de travail à leurs projets de mobilier. Des initiatives récentes menées avec des partenaires illustrent cette évolution vers des solutions intégrées : KOKUYO a formé une alliance commerciale mondiale avec Senba (effective au 1er juillet 2025) afin d'associer mobilier et capacités de construction et de conception pour la livraison d'espaces de bureau.
En aval, les magasins multimarques et les revendeurs spécialisés restent importants pour la spécification et l'évaluation tactile, tandis que les plateformes en ligne étendent la portée grâce à des outils de configuration et de flux de travail, et que les grands projets dépendent des installateurs et des services d'exploitation. La logistique et la livraison du dernier kilomètre (articles assemblés et volumineux) constituent une contrainte majeure, poussant l'écosystème vers l'entreposage partagé et l'optimisation des livraisons ; par exemple, Home Eco Logistics (filiale de Sumitomo Forestry) a étendu son service logistique JUCORE à la région du Kansai (Keihanshin) en août 2025 afin d'améliorer la livraison de matériaux de construction face aux pénuries de main-d'œuvre. Les exigences de durabilité liées aux achats verts et aux directives sectorielles influencent également la traçabilité des matériaux et les programmes de fin de vie, encourageant le recours au bois certifié et aux options de reprise ou de reconditionnement circulaires.
Paysage concurrentiel
Concentration du Marché
Les cinq premiers acteurs ont contrôlé une part significative du chiffre d'affaires 2025, conférant au marché du mobilier de bureau au Japon un profil oligopolistique prononcé. Kokuyo, Okamura et Itoki se distinguent par des offres complètes couvrant le conseil en design, la fabrication et les services après-vente, tirant parti de l'intégration verticale pour accélérer les cycles de renouvellement des produits. Kokuyo consacre une part significative de son chiffre d'affaires à la recherche et au développement, en se concentrant sur les avancées en matière de capteurs IoT, l'intégration de matériaux recyclés et le développement de tableaux de bord logiciels. Ces initiatives visent à transformer les offres de mobilier traditionnelles en plateformes de services complètes, en accord avec les objectifs d'innovation stratégique de l'entreprise.
Les acteurs internationaux tels que Herman Miller localisent leurs gammes phares par le biais de partenariats avec des distributeurs japonais, en ajoutant souvent des empreintes compactes et des caractéristiques résistantes aux séismes pour répondre aux codes de construction locaux. La marque chinoise SIHOO co-développe des chaises ergonomiques avec Officecom, signalant une collaboration transfrontalière autour d'une innovation compétitive en termes de prix. Des start-ups disruptives ciblent des niches d'économie circulaire, proposant des modèles d'abonnement qui incluent la maintenance et la remise en état, ce qui séduit les entreprises soucieuses de leur responsabilité sociale.
L'intérêt du capital-investissement pour l'écosystème plus large des espaces de travail est en hausse, illustré par l'acquisition par EQT de Fujitec, fournisseur d'ascenseurs, pour 2,7 milliards USD, une opération qui témoigne de la confiance dans les perspectives de l'infrastructure de bureaux au Japon. La consolidation à l'étranger se répercute également localement, car le rachat prévu par HNI de Steelcase pour 2,2 milliards USD pourrait engendrer un concurrent mondial plus important, capable de contester les acteurs nationaux établis sur les appels d'offres de projets[3].
Leaders du secteur du mobilier de bureau au Japon
-
Kokuyo Co., Ltd.
-
Itoki Corporation
-
Okamura Corporation
-
Plus Corporation
-
Uchida Yoko Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Opportunités de marché et perspectives d'avenir
Les programmes gouvernementaux qui subventionnent le télétravail et la modernisation des espaces de travail créent une voie de commercialisation claire pour les ensembles de mobilier ergonomique, réglable et adapté aux modèles hybrides, en particulier auprès des PME très réceptives à la réduction des coûts d'achat effectifs. Un catalyseur politique concret est intervenu en avril 2024 lorsque le ministère de la Santé, du Travail et des Affaires sociales (MHLW) a relevé le taux de subvention pour l'installation d'équipements dans le cadre de son programme de télétravail, le faisant passer de 30 % à 50 %, soutenant ainsi les investissements dans l'amélioration de l'environnement de travail et accélérant la demande de sièges, de bureaux à hauteur réglable et d'accessoires connexes conformes aux exigences documentaires des marchés publics.
Un second domaine d'opportunité réside dans le passage de la vente de mobilier en tant que références isolées à la livraison de systèmes de travail intégrés combinant du matériel modulaire avec des logiciels de guidage, d'utilisation des salles/bureaux et d'analyse des espaces. Itoki a commencé à vendre Appspace en août 2025 pour centraliser la signalétique, l'accueil des visiteurs et les guides d'étage pour les bureaux hybrides, reflétant l'appétit des acheteurs pour des plateformes de travail gérées associées à des aménagements physiques. En juin 2026, Itoki a annoncé le développement d'Itoki Office Devices, reliant les capteurs de mobilier à des agents d'IA pour fournir des analyses en temps réel de l'utilisation et de la productivité, élargissant le champ d'action des fournisseurs capables de regrouper mobilier prêt pour capteurs, services de données et installation/maintenance en une seule offre pour les rénovations en mode ABW et les déploiements multi-sites.
Développements récents du secteur
- Juillet 2026 : Kokuyo a annoncé sa participation à ARCHIDEX 2026 à Kuala Lumpur, présentant la série de mobilier Any Way et le fauteuil ingCloud sous le thème des styles de travail agiles. Cette initiative renforce la visibilité des solutions de bureau de Kokuyo en Asie et favorise des échanges transfrontaliers avec des projets et distributeurs, au-delà du cycle de remplacement domestique.
- Juin 2026 : Kokuyo a annoncé une mise à niveau majeure de sa plateforme de détection pour bureaux et fauteuils ingCloud, permettant des analyses d'utilisation en temps réel pour les projets ABW.
- Février 2026 : Kokuyo a élargi la disponibilité de la chaise de bureau en maille EZ via sa marque mondiale Lamex à de nouveaux marchés, élargissant la gamme de sièges milieu et haut de gamme pour les environnements de travail hybrides.
Cadre de la méthodologie de recherche et portée du rapport
Définition et Périmètre du Marché
Ce marché couvre la valeur du mobilier de bureau vendu au Japon pour les espaces de travail commerciaux, incluant les articles essentiels tels que les sièges, les bureaux, les tables et les unités de rangement, via les canaux hors ligne et en ligne.
Exclusions du périmètre : Ce dimensionnement exclut le mobilier principalement acheté pour un usage résidentiel ainsi que les éléments d'aménagement de bureau non liés au mobilier, tels que l'éclairage, les revêtements de sol et les services de construction intérieure.
Aperçu de la Segmentation
- Par matériau
- Bois
- Métal
- Plastiques
- Autres matériaux
- Par produit
- Chaises de réunion
- Chaises longues
- Chaises pivotantes
- Tables de bureau
- Armoires de rangement
- Bureaux
- Par canal de distribution
- Magasins multimarques
- Magasins spécialisés
- Plateformes en ligne
- Autres canaux de distribution
- Par géographie
- Kanto
- Kansai
- Chubu
- Kyushu–Okinawa
- Tohoku
- Hokkaido
- Chugoku–Shikoku
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire a été utilisée pour définir les limites du marché et ancrer le modèle dans des signaux de demande et d'offre spécifiques au Japon. Des sources publiques telles que le Ministère de l'Économie, du Commerce et de l'Industrie du Japon (METI) et le Bureau des Statistiques du Japon ont été consultées pour les indicateurs d'activité manufacturière et commerciale, et les statistiques douanières japonaises ont été utilisées pour vérifier les mouvements d'importation et d'exportation liés aux catégories de mobilier pertinentes.
Pour traduire ces signaux en un modèle de marché utilisable, le contexte sectoriel a été extrait de sources telles que l'Association Japonaise de l'Industrie du Mobilier, les normes et notes de marchés publics des agences publiques, et des articles évalués par des pairs traitant de l'ergonomie au travail et de l'adoption du design de bureau. Nous avons également examiné les dépôts de documents d'entreprises, les présentations aux investisseurs et la presse économique réputée pour cartographier les évolutions des canaux et les changements de mix produit. Lorsque les séries chronologiques publiques étaient trop larges, la directionnalité a été validée à l'aide d'abonnements payants pour les données financières des entreprises et d'une base de données d'importation et d'exportation au niveau des expéditions. Ces sources sont illustratives, et d'autres références ont également été utilisées pour la collecte, la validation et la clarification des données au cours du processus de recherche.
Entretiens Primaires et Enquêtes
Le travail primaire s'est concentré sur des entretiens et de courtes enquêtes auprès de fabricants, distributeurs, détaillants multi-marques, vendeurs en ligne, planificateurs d'espaces de bureau et grands acheteurs gérant les achats d'entreprise. Le périmètre étant limité au Japon, les contributions des répondants ont été vérifiées dans les principaux pôles d'affaires afin que les prix, les cycles de remplacement et les répartitions par canal puissent être corrigés lorsque la recherche documentaire n'était pas totalement alignée.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 35 % | Directeurs généraux (CXO) : 14 % |
| Niveau intermédiaire : 49 % | Responsables fonctionnels/d'unité : 41 % |
| Acteurs plus petits : 16 % | Managers : 45 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement commence par une construction descendante dans laquelle les indicateurs macroéconomiques et sectoriels sont convertis en un volume de dépenses adressable pour le mobilier de bureau au Japon, puis filtrés par ce qui est effectivement acheté via les canaux de mobilier. Le modèle est ensuite corroboré par des vérifications ascendantes sélectives, telles que l'agrégation des chiffres d'affaires d'un échantillon de fournisseurs, des vérifications de canaux auprès de distributeurs et de détaillants, et des approximations du prix de vente moyen multiplié par le volume unitaire pour les articles courants tels que les chaises, les bureaux et le rangement.
Les données les plus déterminantes comprenaient la nouvelle activité d'aménagement de bureaux, l'intensité d'occupation et de relocalisation des bureaux, les cycles de rénovation et de remplacement, l'évolution du prix de vente moyen par type de produit, et le glissement de part entre les ventes contractuelles et les achats au détail en ligne. Lorsque des données clés manquaient pour les participants privés de plus petite taille, les lacunes ont été comblées par des hypothèses conservatrices basées sur des ratios liés à la taille du canal et à l'empreinte observable, puis corrigées grâce aux retours d'entretiens. Les prévisions sont construites à l'aide d'une analyse de scénarios étayée par les avis d'experts sur la politique d'espace de travail (hybride versus présentiel), l'activité immobilière commerciale et les tendances de prix attendues pour le bois, le métal et les plastiques, qui façonnent ensemble la croissance en volume et en valeur au fil du temps.
Validation des Données et Cycle de Mise à Jour
Les résultats du modèle sont recoupés avec des signaux indépendants, tels que la direction des échanges commerciaux, les tendances de production au niveau des catégories et les commentaires sur les performances rapportées par les principaux acteurs du marché. Lorsque les écarts semblent inhabituellement élevés, les hypothèses sont réexaminées, les valeurs aberrantes sont passées en revue et des relances ciblées sont effectuées auprès des personnes interrogées pour confirmer si le changement est réel ou un artefact de données.
Avant la validation finale, l'analyse passe par plusieurs étapes de révision interne afin que la logique du périmètre, les calculs et la cohérence des unités soient alignés sur l'ensemble des années. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, tels que de fortes variations des coûts des intrants ou d'importantes perturbations des canaux. Juste avant la livraison, une dernière actualisation est effectuée afin que les clients reçoivent la vue la plus récente disponible au moment de la livraison.
Taille du Marché du Mobilier de Bureau au Japon selon Mordor Intelligence par Rapport aux Autres Estimations Publiées
Il est normal de voir différentes estimations de la taille du marché publiées pour le mobilier de bureau au Japon, même lorsque le même intitulé final est utilisé. Les différences proviennent généralement de ce qui est comptabilisé comme mobilier de bureau, de la manière dont les canaux sont traités et de si la valeur est construite à partir d'un volume de dépenses ou d'un ensemble plus restreint de chiffres d'affaires déclarés.
Au Japon, l'écart le plus important est généralement créé lorsque certaines estimations maintiennent le périmètre proche d'un ensemble limité de gammes de produits ou de villes suivies, puis appliquent une courbe de prix prudente, tandis que d'autres incluent un cycle de remplacement d'aménagement de bureau plus large sur l'ensemble du pays et normalisent différemment le calendrier des devises.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 4,35 milliards USD (2025) | |
| Cabinet de Conseil Mondial A | 3,43 milliards USD (2023) | Utilise une année de base antérieure et peut sous-estimer le rééquilibrage récent des canaux, notamment là où le commerce en ligne et la vente au détail multi-marques ont gagné des parts, ce qui réduit la valeur reportée dans les années ultérieures. |
| Média Spécialisé B | 1,18 milliard USD (2024) | Reflète souvent un univers suivi plus restreint et peut exclure une partie de la demande contractuelle et de remise en état, de sorte que le chiffre tend vers un volume de demande plus faible plutôt que vers les dépenses totales en mobilier de bureau. |
Le tableau montre que la largeur du périmètre, le calendrier et la logique de tarification sont des raisons pratiques expliquant les écarts dans les chiffres publiés, et ces choix peuvent faire varier le total de plusieurs milliards de dollars. En traitant la demande de remplacement à l'échelle du Japon et la couverture des canaux comme des données d'entrée obligatoires avant la prévision, puis en validant avec des vérifications commerciales et des entretiens, le total obtenu est moins susceptible de manquer les principaux circuits d'achat. C'est cohérent avec l'approche appliquée ici par Mordor Intelligence.
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché du mobilier de bureau au Japon d'ici 2031 ?
Les prévisions situent le marché à 5,87 milliards USD d'ici 2031.
Quel segment de matériau connaît la croissance la plus rapide dans le secteur du mobilier de bureau au Japon ?
Les plastiques sont en tête avec un TCAC de 7,74 %, portés par les résines recyclées et compatibles avec les capteurs.
À quelle vitesse les canaux de vente en ligne se développent-ils ?
Les plateformes en ligne progressent à un TCAC de 12,43 % jusqu'en 2031.
Quelle région affiche le taux de croissance le plus élevé ?
Kyushu–Okinawa enregistre le TCAC le plus rapide à 6,21 % jusqu'en 2031.
Pourquoi les bureaux intelligents gagnent-ils en popularité ?
Ils intègrent des capteurs et des fonctions de réglage en hauteur qui améliorent l'ergonomie et fournissent des données d'utilisation de l'espace, soutenant les stratégies de travail hybride.
Quelles entreprises dominent le secteur du mobilier de bureau au Japon ?
Kokuyo, Okamura, Itoki, Plus et Kurogane ont ensemble contrôlé une part significative des ventes de 2025, leur conférant une influence prépondérante sur la tarification et l'innovation produit.