
Taille et part de marché de la communication en tant que plateforme en Asie-Pacifique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
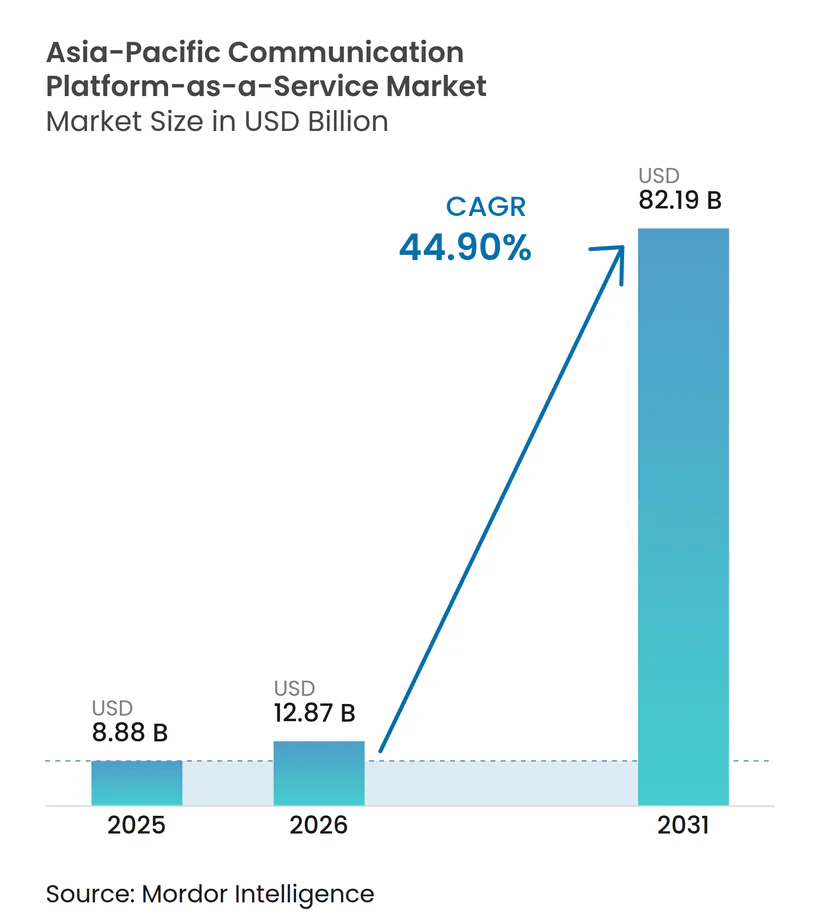
| Taille du marché de l'année de base (2025) | 8.88 Milliards de dollars |
| Taille du Marché (2026) | 12.87 Milliards de dollars |
| Taille du Marché (2031) | 82.19 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 44.90 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la communication en tant que plateforme en Asie-Pacifique par Mordor Intelligence
La taille du marché des communications en tant que plateforme (CPaaS) en Asie-Pacifique est estimée à 12,87 milliards USD en 2026, en hausse par rapport à la valeur de 2025 de 8,88 milliards USD, avec des projections pour 2031 atteignant 82,19 milliards USD, soit une croissance à un TCAC de 44,90 % sur la période 2026-2031. Ces dynamiques de croissance découlent de programmes de transformation numérique accélérés, de la prolifération des infrastructures de communication natives dans le nuage, et d'un virage décisif des entreprises vers des flux de messagerie, de voix et de vidéo pilotés par API. L'infrastructure nuagique 5G de la Chine, les super-applications axées sur la technologie financière en Inde, et le commerce à prédominance mobile en Asie du Sud-Est renforcent collectivement la dynamique d'adoption. Les grandes entreprises maintiennent des dépenses élevées, mais des interfaces simplifiées à faible codage permettent désormais aux PME d'intégrer des communications en temps réel sans expertise spécialisée, élargissant ainsi la base adressable. Les fournisseurs se différencient par l'orchestration multicanal, l'analytique optimisée par l'IA, et des partenariats qui associent les API de réseau des opérateurs de télécommunications à des dispositifs avancés de sécurité et de conformité. En conséquence, le marché CPaaS en Asie-Pacifique évolue des solutions de messagerie ponctuelles vers des plateformes d'expérience client intégrées qui unifient les canaux, les données et l'automatisation.
Principaux enseignements du rapport
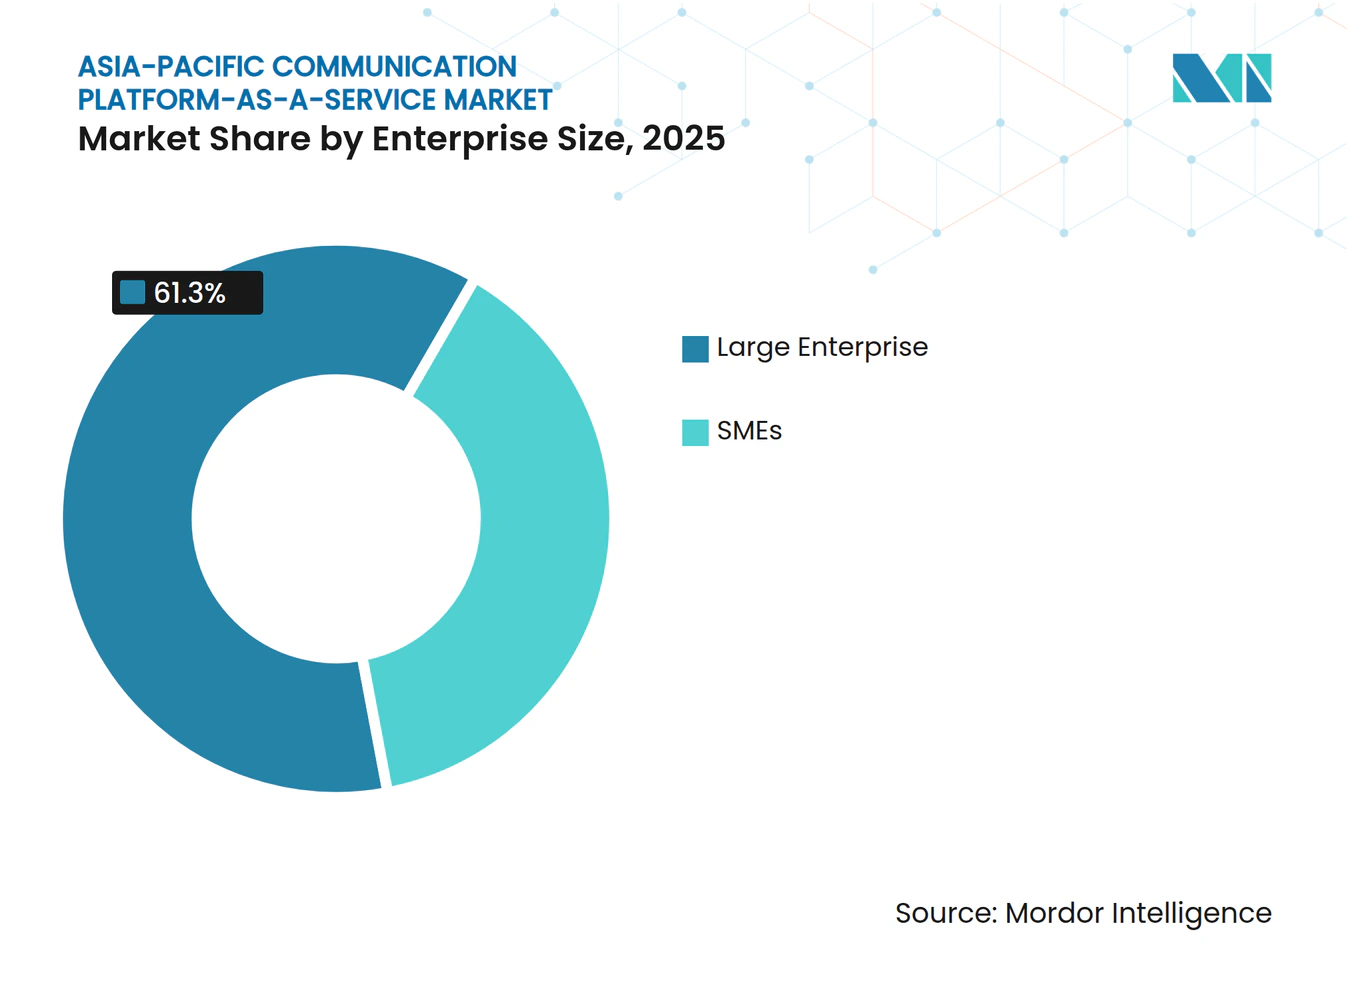
- Par taille d'organisation, les grandes entreprises ont contribué à 61,30 % du chiffre d'affaires en 2025, tandis que les PME devraient croître à un TCAC de 45,10 % jusqu'en 2031, le plus rapide parmi tous les segments.
- Par secteur d'utilisateur final, le BFSI a représenté une part de 25,10 % de la taille du marché CPaaS en Asie-Pacifique en 2025, et le commerce électronique et la logistique progressent à un TCAC de 44,80 % durant la période 2026-2031.
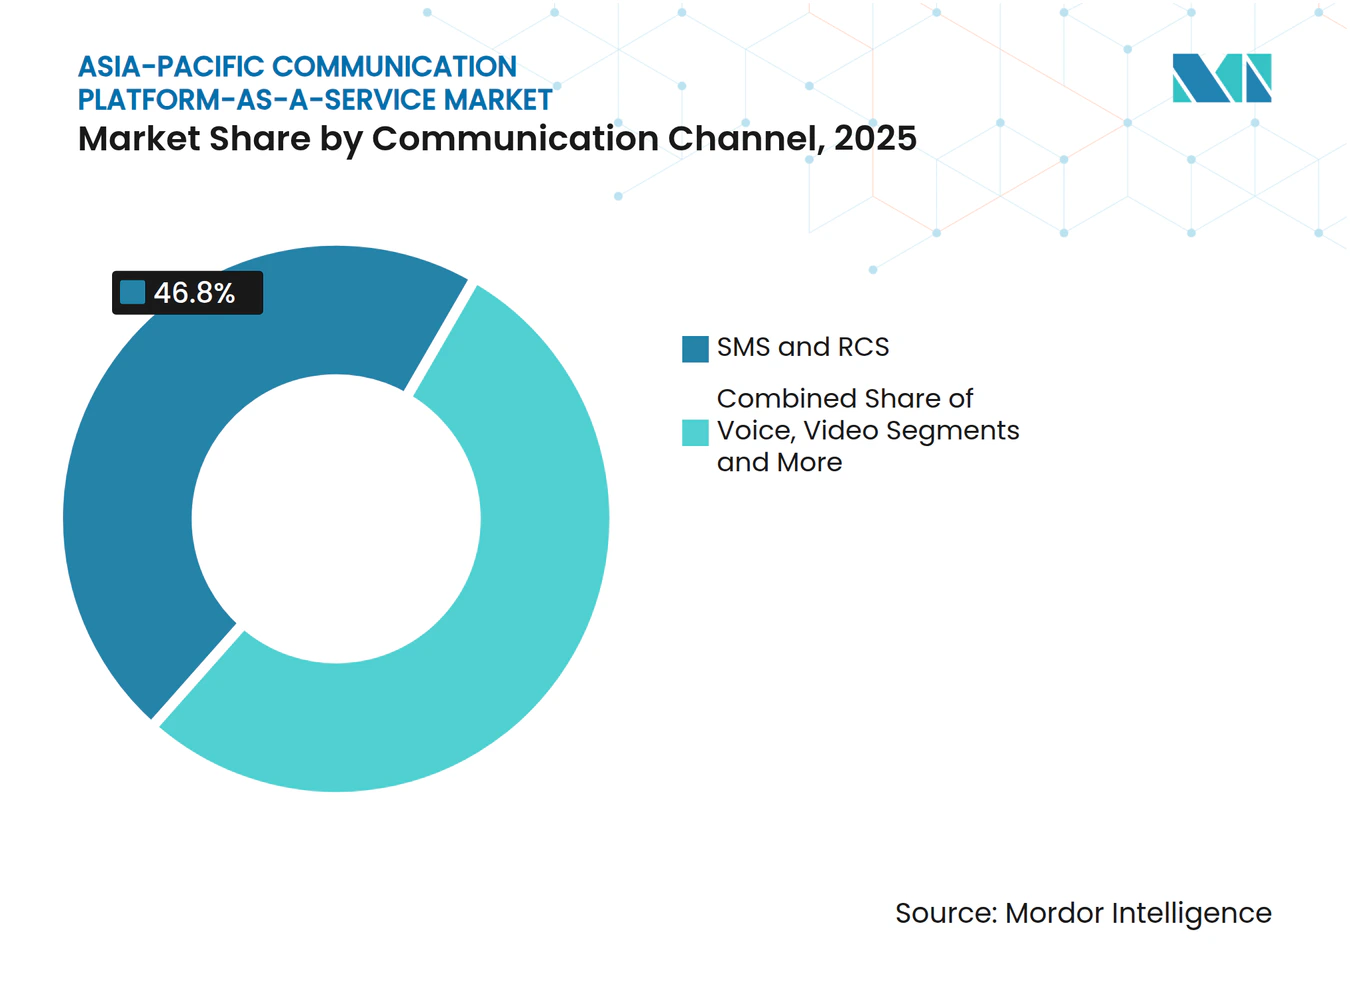
- Par canal de communication, les SMS et RCS ont conservé une part de 46,80 % en 2025, tandis que les API vidéo devraient croître à un TCAC de 45,90 % jusqu'en 2031.
- Par composant, les API de messagerie ont représenté 42,60 % du chiffre d'affaires en 2025 ; les plateformes d'orchestration de flux de travail multicanaux affichent le TCAC projeté le plus élevé à 46,40 % jusqu'en 2031.
- Par géographie, la Chine est en tête avec 31,40 % de la part de marché CPaaS en Asie-Pacifique en 2025, tandis que l'Inde devrait s'élargir à un TCAC de 45,60 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % Impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Transformation numérique rapide portée par le nuage au sein des PME et des grandes entreprises | +8.2% | Mondial, avec une concentration en Chine, en Inde et en Asie du Sud-Est | Moyen terme (2-4 ans) |
| Population à prédominance mobile et déploiement de la 5G accélérant le trafic A2P | +7.8% | Cœur de l'Asie-Pacifique, en particulier la Corée du Sud, le Japon, l'Australie | Court terme (≤ 2 ans) |
| Vague croissante de modernisation de l'expérience client omnicanal et CPaaS | +6.9% | Mondial, avec adoption précoce à Singapour, à Hong Kong et au Japon | Moyen terme (2-4 ans) |
| API Open Gateway soutenues par les opérateurs de télécommunications, libérant la programmabilité des réseaux | +5.4% | Régional, avec un accent sur les marchés développés d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Intégrations de finance embarquée stimulant l'adoption du CPaaS dans la technologie financière et les super-applications | +4.7% | Asie du Sud-Est, Inde, Chine | Moyen terme (2-4 ans) |
| API enrichies par l'IA générative, élargissant le portefeuille de services CPaaS et l'ARPU | +6.1% | Mondial, avec des centres d'innovation en Chine, à Singapour et en Australie | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Transformation numérique rapide portée par le nuage au sein des PME et des grandes entreprises
Les entreprises ont migré 85 % de leurs applications vers des plateformes en nuage d'ici 2025, et cette hausse des charges de travail dans le nuage stimule directement la demande d'API de communication flexibles qui s'intègrent aux systèmes SaaS dorsaux.[1] Les dépenses en nuage de la Chine augmentent de 15 % en 2025, Alibaba Cloud, Huawei Cloud et Tencent Cloud détenant conjointement 71 % de la part nationale, chacun intégrant des modules complémentaires CPaaS dans leurs portefeuilles de marché. Les PME considèrent désormais les communications comme du code plutôt que comme une infrastructure, utilisant des API à la consommation pour envoyer des alertes, authentifier les utilisateurs et orchestrer les tâches des centres de contact. Ces points d'entrée à faible barrière démocratisent les communications de niveau entreprise, supprimant l'obstacle des dépenses d'investissement qui freinait historiquement l'adoption. Cette transition structurelle positionne les communications par API comme un pilier fondamental de l'architecture d'expérience numérique, et non comme un module complémentaire auxiliaire.
Population à prédominance mobile et déploiement de la 5G accélérant le trafic A2P
Le taux de pénétration des smartphones en Asie-Pacifique dépasse 78 % en 2025, et les abonnements 5G en Asie du Sud-Est et en Océanie devraient dépasser 570 millions d'ici 2027, renforçant les habitudes d'engagement à prédominance mobile.[2] Bien que le trafic international de mots de passe à usage unique soit appelé à diminuer à mesure que des alternatives d'authentification émergent, les opérateurs ripostent en commercialisant les services de communication enrichis (RCS) et les formats de messagerie avancés. Le lancement en 2024 par Sinch et Singtel du premier service de messagerie professionnelle RCS de Singapour illustre comment les médias plus riches compenseront l'érosion des messages texte simples. À mesure que la bande passante s'améliore, les entreprises pivotent des SMS statiques vers les extraits vidéo, le commerce conversationnel et les discussions intégrées aux applications, ouvrant ainsi de nouvelles sources de monétisation pour les fournisseurs CPaaS.
Vague croissante de modernisation de l'expérience client omnicanal et CPaaS
Les entreprises qui déploient une messagerie intégrée, une voix et des canaux sociaux atteignent des taux de fidélisation client de 89 %, soit plus du double des stratégies monocanal.[3] La super-application de santé Apollo 24/7 a augmenté le revenu moyen par commande de 72 % après avoir combiné les flux WhatsApp, RCS et vocaux via Infobip, validant ainsi le retour sur investissement omnicanal. Les opérateurs étendent le concept : TrueBusiness en Thaïlande a lancé « True CPaaS », associant la personnalisation basée sur l'IA à une diffusion multicanal pour rationaliser le commerce et le support. Ces exemples illustrent un virage à l'échelle régionale vers des communications orientées résultats dans l'automatisation du marketing, l'aide à la vente et le support après achat, alimentant une demande continue de modules d'orchestration et d'analytique.
API Open Gateway soutenues par les opérateurs de télécommunications, libérant la programmabilité des réseaux
Les initiatives Open Gateway alignées sur la GSMA permettent aux développeurs d'accéder aux fonctions des opérateurs — localisation, qualité à la demande, vérification de numéro — via des API standardisées. Ericsson et 12 opérateurs ont formé la coentreprise Aduna en 2025 pour agréger ces capacités, assurant une exposition à point unique pour l'écosystème des développeurs. En Corée du Sud, les opérateurs mobiles normalisent conjointement les API réseau pour accélérer la monétisation de la 5G. TrueBusiness et EASY BUY ont lancé la première API commerciale de vérification de numéro en Thaïlande, prouvant la viabilité commerciale de ce modèle. À mesure que ces API se fondent dans les plateformes CPaaS, les entreprises acquièrent des attributs réseau programmables qui renforcent la fiabilité et la sécurité, stimulant les dépenses supplémentaires par utilisateur.
Analyse de l'impact des contraintes*
| Contrainte | (~) % Impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Complexité de l'intégration des systèmes anciens et de la migration | -4.3% | Mondial, avec un impact plus élevé au Japon, en Corée du Sud et en Australie | Moyen terme (2-4 ans) |
| Paysage fragmenté de la protection des données et de la conformité transfrontalière | -3.8% | Régional, affectant particulièrement les opérations transfrontalières | Long terme (≥ 4 ans) |
| Volatilité des prix de terminaison SMS régionaux et consolidation des opérateurs | -2.9% | Cœur de l'Asie-Pacifique, avec une concentration en Indonésie, en Thaïlande et aux Philippines | Court terme (≤ 2 ans) |
| Hausse de la fraude AIT/SMS incitant à un filtrage agressif du trafic | -2.7% | Mondial, avec un accent particulier sur l'Inde, la Chine et l'Asie du Sud-Est | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Complexité de l'intégration des systèmes anciens et de la migration
Les deux tiers des fournisseurs de services de communication citent l'enchevêtrement des systèmes anciens comme principal obstacle au déploiement des API modernes, et la dette technologique a atteint 56 % des budgets informatiques en 2024. Les entreprises japonaises et coréennes qui ont accumulé des systèmes propriétaires au fil des décennies sont confrontées à des tâches complexes de cartographie des données et de gouvernance de la sécurité avant d'activer les modules CPaaS. À Singapour, 81 % des entreprises recherchent des fournisseurs capables de gérer la migration multi-nuage et la coexistence avec les systèmes anciens. La préférence qui en résulte va aux plateformes de bout en bout qui regroupent des connecteurs préconfigurés, des nœuds périphériques sécurisés et des services de conseil.
Paysage fragmenté de la protection des données et de la conformité transfrontalière
L'Asie-Pacifique ne dispose pas d'un régime uniforme de protection des données, obligeant les fournisseurs à naviguer entre des règles divergentes telles que la PDPO de Hong Kong, la PDPA de Singapour et la loi indienne sur la protection des données personnelles numériques. Chacune impose des processus distincts de consentement, de résidence des données et de notification des violations, alourdissant les charges de conformité. Les petites entreprises CPaaS manquent souvent des ressources juridiques nécessaires pour personnaliser leurs architectures selon chaque juridiction, ce qui entraîne des limitations de services ou des sorties de marché. Les directives relatives aux opérateurs de réseau mobile virtuel (MVNO) et à la neutralité du réseau ajoutent une couche supplémentaire de complexité, notamment lorsque le routage transfrontalier de SMS ou de voix peut enfreindre les règles nationales de transport. Cette contrainte favorise les grands fournisseurs dotés d'équipes de gouvernance dédiées, accélérant la consolidation du marché et risquant de freiner l'innovation dans les marchés insuffisamment desservis.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par taille d'organisation :
Les PME favorisent la démocratisationLes grandes entreprises ont capté 61,30 % de la part de marché CPaaS en Asie-Pacifique en 2025, tirant parti d'intégrations complexes, de niveaux de sécurité élevés et d'implantations dans plusieurs pays. Les PME, cependant, croissent à un TCAC de 45,10 % jusqu'en 2031, réduisant l'écart historique d'adoption. L'utilisation par Coca-Cola Europacific Partners Indonésie des API SMS de 8x8 au sein de son application Klik Toko souligne comment même les grandes marques s'appuient sur le CPaaS pour rationaliser la distribution B2B. La baisse du coût des communications programmables et la disponibilité de constructeurs à faible codage permettent aux petits détaillants d'intégrer des chatbots, des alertes de paiement et une assistance vidéo en quelques jours plutôt qu'en quelques mois. Les fournisseurs lancent désormais des offres par paliers qui évoluent des kits de démarrage aux clusters d'entreprise, garantissant que les clients de niveau d'entrée ne se désabonnent pas au fur et à mesure de l'expansion de leur utilisation. Cette démocratisation élargit à la fois la base adressable totale et intensifie la concurrence pour les contrats PME sensibles aux prix.



Par secteur d'utilisateur final :
Le leadership du BFSI fait face au défi du commerce électroniqueLe BFSI représentait 25,10 % de la taille du marché CPaaS en Asie-Pacifique en 2025, reflétant l'utilisation généralisée des mots de passe à usage unique, des alertes de transaction et des avis réglementaires. Pourtant, le commerce électronique et la logistique devraient s'accélérer à un TCAC de 44,80 % jusqu'en 2031, les super-applications intégrant la validation conversationnelle, le suivi des commandes et l'automatisation des retours. Les institutions financières privilégient la fiabilité et la conformité, stimulant l'adoption des API de vérification de numéro et de la messagerie chiffrée. En revanche, les places de marché en ligne exigent une personnalisation et une expérimentation rapide, favorisant les plateformes qui exposent des hooks de test A/B et une composition de chat optimisée par l'IA. Cette divergence oblige les fournisseurs CPaaS à segmenter leurs feuilles de route : des modules hautement sécurisés et conformes aux audits pour les secteurs réglementés, et des boîtes à outils d'expérience client agiles pour le commerce numérique.
Les opérateurs logistiques adoptent la vidéo-conférence pour le support des conducteurs et le dépannage en entrepôt, tandis que les assureurs testent l'authentification biométrique vocale pour accélérer le traitement des sinistres. Le secteur de la santé étend le CPaaS à la téléconsultation et aux rappels de prescription, en exploitant des kits de développement vidéo conformes aux lois sur les données des patients. Ces cas d'utilisation diversifiés soulignent que les modèles verticalisés, et non les API génériques, déterminent désormais la différenciation des fournisseurs. Les fournisseurs capables d'intégrer des accélérateurs réglementaires — équivalence PCI-DSS, HIPAA, signature électronique locale — captent des revenus plus fidèles à mesure que les secteurs convergent vers des normes d'engagement omnicanal.
Par canal de communication :
Les API vidéo progressent malgré la domination des SMSLes SMS et RCS ont représenté 46,80 % du chiffre d'affaires en 2025, bénéficiant de l'omniprésence des appareils et de la portée de niveau opérateur. Pourtant, les API vidéo affichent le TCAC le plus rapide à 45,90 %, la bande passante 5G et le WebRTC natif aux navigateurs permettant des appels sans friction au sein des applications mobiles. Les entreprises combinent les SMS asynchrones avec la vidéo en direct pour créer des flux d'assistance guidée — le client reçoit un texte contenant un lien vidéo à usage unique qui l'oriente vers un spécialiste produit. L'essor des médias enrichis se manifeste également dans le secteur bancaire, où les conseillers organisent des sessions de vidéo-KYC sécurisées initiées à partir d'un fil SMS vérifié. Bien que la voix reste indispensable pour les SVI et l'assistance aux agents, sa croissance se stabilise à mesure que les canaux de messagerie absorbent les requêtes simples.
Les discussions intégrées aux applications gagnent du terrain dans les super-applications, où le transport, la livraison de repas et les services financiers coexistent. Les notifications push et les courriels conservent leur rôle pour les relevés de compte et les communications réglementaires, mais les jeunes générations se tournent vers les discussions en temps réel. Par conséquent, les fournisseurs CPaaS pivotent vers une orchestration indépendante des canaux qui sélectionne le chemin optimal en fonction des préférences de l'utilisateur, du coût et de la conformité. Les feuilles de route de fonctionnalités priorisent désormais les codecs avancés, les effets de caméra optimisés par l'IA et les fonctions de partage d'écran pour maintenir l'engagement vidéo, consolidant son statut de prochain levier de revenus sur le marché CPaaS en Asie-Pacifique.

Par composant :
Les plateformes multicanaux mènent l'innovationLes API de messagerie contribuent encore à 42,60 % du chiffre d'affaires de 2025, servant de point d'entrée pour les alertes en masse et le trafic transactionnel. Cependant, l'orchestration des flux de travail multicanaux s'étend à un TCAC de 46,40 % à mesure que les entreprises exigent un contrôle centralisé sur les parcours SMS, voix, discussion et courriel. Des outils tels que le constructeur d'automatisation 8x8 illustrent comment les flux glisser-déposer démocratisent la logique complexe, permettant aux équipes marketing de lancer des campagnes sans tickets d'ingénierie. Les API vocales restent stables, enrichies par des extensions de synthèse vocale, d'analyse de sentiment et de biométrie vocale qui améliorent l'expérience des appelants. Les kits de développement vidéo et les widgets intégrés aux appels accélèrent les scénarios de télésanté, d'apprentissage en ligne et d'inspection à distance, renforçant la thèse du mix de canaux.
Les services professionnels et gérés gagnent en pertinence à mesure que les entreprises recherchent un soutien consultatif en matière de conformité, d'architecture et de suivi du retour sur investissement. Les fournisseurs qui associent des plans consultatifs aux licences de plateforme obtiennent des contrats pluriannuels et des taux de rétention nette des revenus plus élevés. Le marché CPaaS en Asie-Pacifique s'oriente donc vers des propositions de plateforme-plus-services, avec des moteurs d'orchestration comme couche d'ancrage autour de laquelle se regroupent les modules auxiliaires — robots IA, analytique de campagne, passerelles de paiement.
Analyse géographique
Marché des Plateformes de Communication en tant que Service en Chine
La Chine a représenté 31,40 % des revenus régionaux en 2025, soutenue par le déploiement massif de la 5G, les guerres de prix dans le cloud et les politiques gouvernementales « Eastern Data Western Computing » qui équilibrent la charge des centres de données et l'approvisionnement en énergies renouvelables. Les trois grands opérateurs télécom — China Mobile, China Unicom, China Telecom — ont chacun signalé une progression de leurs lignes de services aux entreprises, et la réduction de prix internationale de 59 % d'Alibaba Cloud témoigne d'une économie d'échelle agressive visant à intégrer davantage de charges de travail CPaaS. Les fournisseurs nationaux intègrent directement les API de messagerie et de vidéo dans leurs suites SaaS, simplifiant les achats pour les banques d'État, les conglomérats logistiques et les chaînes de distribution. À mesure que les fournisseurs chinois s'étendent en Asie du Sud-Est, ils s'appuient sur des accords cloud bilatéraux favorisant la conformité en matière de résidence des données, accélérant ainsi l'expansion transfrontalière du CPaaS.
Marché des Plateformes de Communication en tant que Service en Inde
L'Inde est le moteur de croissance de la région, affichant un CAGR de 45,60 % jusqu'en 2031, porté par les applications fintech, les projets d'infrastructure publique numérique et les appareils 5G abordables qui libèrent un trafic massif de messagerie et de vérification. Tanla Platforms détient 35 % de parts de l'écosystème CPaaS local et a enregistré une croissance annuelle de ses bénéfices de 29 % en développant les campagnes WhatsApp Business et RCS pour ses clients du secteur bancaire et du commerce.
Paysage réglementaire
La réglementation du CPaaS en Asie-Pacifique se durcit autour de la lutte contre le spam, de l'identité de l'expéditeur et de l'auditabilité du trafic applicatif-personne (A2P), relevant le niveau d'exigence pour les plateformes qui vendent des API de messagerie et de voix à grande échelle. En Inde, le TRAI a publié en février 2026 une directive exigeant que les fournisseurs d'accès de terminaison déploient des systèmes UCC_Detect basés sur l'IA/le ML et partagent les signaux de communication commerciale suspectés avec les fournisseurs d'accès d'origine via l'écosystème DLT, renforçant les contrôles de modèles, d'en-têtes et de traçabilité intégrés aux opérations de messagerie d'entreprise.
Singapour maintient des exigences plus strictes en matière d'identité de l'expéditeur grâce aux garanties de l'IMDA, telles que le régime d'enregistrement des identifiants d'expéditeur SMS (SSIR), ainsi que des règles de licence dans le cadre du dispositif IP Telephony. Cela pousse les fournisseurs vers un routage conforme et des flux de travail avec expéditeurs vérifiés. L'Australie renforce également la surveillance du marché : en novembre 2026, l'ACCC a proposé les A2P SMS Record Keeping Rules 2026, incluant des délais de déclaration définis (première période de déclaration se terminant le 31 octobre 2026, rapports dus le 21 novembre 2026) pour les services de terminaison en gros, ce qui accroît la charge de conformité pour les opérateurs CPaaS et favorise ceux disposant d'une gouvernance mature et de capacités de reporting de niveau opérateur.
Paysage concurrentiel
Concentration du Marché
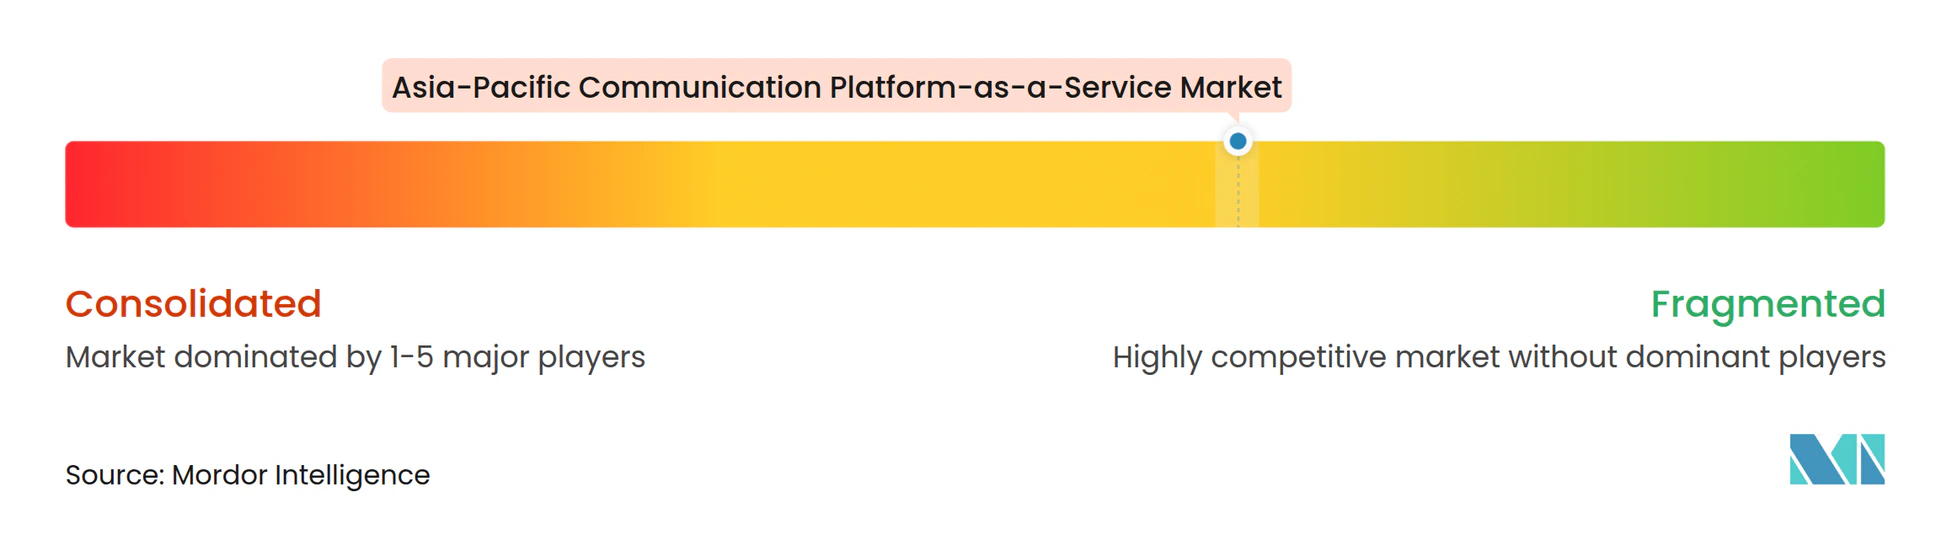
Le marché CPaaS en Asie-Pacifique se trouve dans un cycle de consolidation, mais reste modérément fragmenté. Les leaders mondiaux Twilio, Sinch et Vonage se développent via des nœuds en nuage hyperscale et des feuilles de route de fonctionnalités IA, tandis que les spécialistes régionaux Tanla Platforms et Route Mobile s'appuient sur des contrats opérateurs locaux et des accélérateurs de conformité. Proximus Global a fusionné BICS, Telesign et Route Mobile en janvier 2025, formant une puissance intercontinentale qui regroupe la messagerie de gros avec les API d'entreprise. Au niveau du réseau, la fusion XL Axiata-Smartfren d'une valeur de 6,5 milliards USD renforce les routes de terminaison indonésiennes, bénéficiant indirectement aux fournisseurs CPaaS dépendants de la portée nationale.
La différenciation stratégique repose de plus en plus sur l'intégration de l'IA. Alibaba Cloud a engagé 52,9 milliards USD dans des plateformes de modèle en tant que service, se positionnant pour exposer des fonctions d'IA générative directement via les points de terminaison CPaaS. L'alliance pluriannuelle de Twilio avec Microsoft Azure ajoute des capacités d'analytique vocale et de grands modèles de langage aux flux de communication existants. Les champions régionaux suivent : Infobip s'est associé à NTT Com Online pour fournir des services omnicanaux au Japon, combinant la force commerciale locale avec la profondeur de la plateforme mondiale.
Leaders du secteur de la communication en tant que plateforme en Asie-Pacifique
-
Twilio Inc.
-
Vonage Holdings Corp
-
Tanla Platforms Limited
-
Route Mobile
-
VCloudX PTE Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Plateformes de Communication en tant que Service en Asie-Pacifique Entreprises couvertes dans ce rapport
- Twilio Inc.
- Vonage Holdings Corp. (an Ericsson company)
- Tanla Platforms Ltd.
- Route Mobile Ltd.
- Sinch AB
- Infobip Ltd.
- Kaleyra S.p.A. (Tata Communications)
- VCloudX Pte Ltd. (EnableX)
- 8x8 Inc.
- MNF Group Ltd.
- MessageBird B.V.
- Plivo Inc.
- Telnyx LLC
- Bandwidth Inc.
- ACL Mobile (Sinch)
- Alibaba Cloud
- Tencent Cloud
- Huawei Cloud
- AsiaInfo Technologies Ltd.
Opportunités de marché et perspectives d'avenir
La communication axée sur la conformité crée des espaces vierges pour les fournisseurs CPaaS qui présentent la messagerie et les appels vérifiés comme une capacité gérée plutôt qu'une API standardisée, en particulier dans les cas d'usage réglementés à volume élevé tels que les alertes BFSI, l'OTP et la vérification client. L'attention continue du TRAI pour freiner les communications commerciales non sollicitées, incluant l'engagement des parties prenantes autour du troisième amendement de 2026 au TCCCPR et les discussions sur les frais de terminaison liés aux piles d'appels A2P non enregistrées, poussent les entreprises à se consolider autour de plateformes capables d'opérationnaliser l'enregistrement, la gouvernance des modèles et les pistes d'audit de bout en bout. Route Mobile et Sinch ont publiquement présenté ces mesures comme favorables à l'adoption du CPaaS de niveau entreprise.
Une deuxième opportunité émerge également autour du découplage de l'orchestration logicielle du transport national afin de gérer la fragmentation des règles de données, de télécommunications et de lutte contre le spam. Les architectures hybrides et les modèles Bring Your Own Carrier (BYOC) permettent aux entreprises multinationales de standardiser les flux de travail, l'analytique et l'orchestration des canaux au sein d'une seule couche CPaaS, tout en s'alignant sur les exigences des opérateurs locaux et de la réglementation en matière de livraison. Des initiatives parallèles telles que la proposition de tenue de registres SMS A2P de l'ACCC augmentent encore la demande pour des outils prenant en charge la transparence de la terminaison, le contrôle du routage et le reporting. Cela favorise la monétisation de l'automatisation de la conformité, des services gérés et des fonctionnalités de gouvernance multi-pays au sein des portefeuilles CPaaS.
Développements industriels récents dans Marché des Plateformes de Communication en tant que Service en Asie-Pacifique
- Juillet 2026 : Route Mobile a signé un accord de cession d'activité (Business Transfer Agreement) pour acquérir l'activité d'engagement client omnicanal pilotée par l'IA de Heltar Technologies Private Limited via sa filiale Route Connect Private Limited. L'accord ajoute des capacités d'engagement basées sur l'IA sur des canaux tels que WhatsApp, RCS et la voix, renforçant la capacité de Route Mobile à vendre une orchestration à plus forte valeur ajoutée en complément des API de messagerie principales.
- Février 2025 : Twilio s'est associé à Singtel pour fournir une messagerie RCS sécurisée et de marque pour les entreprises à Singapour. Cette intégration RCS soutenue par un opérateur prend en charge des formats de messagerie plus riches et des contrôles de confiance d'entreprise, renforçant un basculement du SMS classique vers des canaux vérifiés à fort engagement dans la région.
- Janvier 2024 : Vonage et Telkomsel ont collaboré pour rendre les API réseau disponibles aux développeurs et aux entreprises en Indonésie. Ce partenariat aligne les flux de travail CPaaS sur les capacités du réseau télécom, élargissant l'ensemble adressable de fonctions programmables au-delà de la messagerie vers des fonctionnalités de niveau réseau pour les applications d'entreprise.
Marché des Plateformes de Communication en tant que Service en Asie-Pacifique Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette étude, le marché comprend les revenus générés par les plateformes de communication cloud qui permettent aux entreprises d'intégrer des fonctions de messagerie, de voix et des fonctions de communication similaires dans leurs applications via des API à travers l'Asie-Pacifique.
Exclusions du périmètre : sont exclus les revenus des applications de messagerie grand public, les dépenses liées au cœur de réseau des télécommunications, ainsi que les logiciels de centre de contact purs qui ne monétisent pas l'usage des communications.
Aperçu de la segmentation
- Par taille d'organisation
- Petites et moyennes entreprises (PME)
- Grandes entreprises
- Par secteur d'utilisateur final
- Informatique et télécommunications
- BFSI
- Commerce de détail et biens de consommation
- Santé et sciences de la vie
- Commerce électronique et logistique
- Autres
- Par canal de communication
- SMS et RCS
- Voix
- Vidéo
- Courriel et notifications push
- Discussion intégrée aux applications / OTT
- Par composant / type de service
- API de messagerie
- API vocales
- API et kits de développement vidéo
- Plateformes d'orchestration de flux de travail et multicanaux
- Services professionnels et gérés
- Par géographie
- Chine
- Inde
- Japon
- Corée du Sud
- Asie du Sud-Est
- Australie et Nouvelle-Zélande
- Reste de l'Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire a commencé par la constitution d'une vue par pays de l'adoption numérique et de la demande de communications, puis sa mise en correspondance avec l'usage des communications cloud. Nous avons référencé des sources publiques telles que les indicateurs de l'Union internationale des télécommunications (UIT), les séries numériques et macroéconomiques de la Banque mondiale, les régulateurs télécoms nationaux en Asie-Pacifique (par exemple, le TRAI et l'ACMA), et les jeux de données de l'OCDE lorsqu'ils étaient disponibles pour des vérifications croisées.
Pour aligner le modèle sur l'activité commerciale réelle, nous avons également utilisé les rapports annuels d'entreprises, les présentations aux investisseurs, les transcriptions de résultats et les communiqués de presse relatifs aux lancements de produits et partenariats. Des bases de données de brevets ont été utilisées pour comprendre où les fonctionnalités de communication et de vérification pilotées par API montrent des signaux d'innovation plus forts. Dans quelques cas, nous avons validé l'échelle et la croissance des fournisseurs à l'aide d'un abonnement payant pour les données financières d'entreprises et le renseignement d'actualités, et nous avons également utilisé une base de données payante d'import-export au niveau des expéditions comme contrôle directionnel des mouvements de matériel télécom associés, lorsque cela aidait à expliquer les déploiements de capacité. Les sources documentaires listées ici ne sont pas exhaustives, et de nombreux autres documents publics ont également été consultés pour la collecte de données, la validation et la clarification.
Entretiens et enquêtes primaires
Des entretiens et enquêtes primaires ont été menés avec des équipes de plateformes CPaaS, des partenaires télécoms, des intégrateurs de systèmes et des acheteurs d'entreprise gérant des programmes de messagerie et de voix, afin de cerner les facteurs pratiques de tarification et d'usage. Comme l'Asie-Pacifique n'est pas un marché uniforme, nous avons couvert les perspectives de la demande et de l'offre à travers les grandes économies et les marchés à forte croissance d'Asie du Sud-Est, puis vérifié les hypothèses concernant le routage local, la conformité et le mix de canaux avant de finaliser le modèle.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 32 % | Directeurs (CXO) : 14 % |
| Niveau intermédiaire : 54 % | Responsables fonctionnels/d'unité : 26 % |
| Petits acteurs : 14 % | Managers : 60 % |
Dimensionnement et prévisions du marché
Le modèle central utilise une approche descendante (top-down) où la demande de communications d'entreprise est reconstruite à partir des signaux de pénétration des smartphones et d'internet, de l'activité de commerce numérique et bancaire, et de la part de la messagerie d'entreprise migrant vers une livraison basée sur API. Ces bassins de demande sont ensuite convertis en valeur à l'aide d'une logique de tarification mixte, avec des ajustements par pays pour le routage, les exigences réglementaires et le mix de canaux typique.
Pour que les totaux restent réalistes, nous avons corroboré les résultats avec des vérifications ascendantes (bottom-up) sélectives. Celles-ci comprenaient des échantillons de divulgations de revenus de fournisseurs, des retours de canaux partenaires, et de simples calculs volume x prix moyen pour les cas d'usage CPaaS courants. Les intrants suivis de près incluent les volumes de messagerie A2P, le trafic de vérification, l'adoption du cloud par les entreprises, le rythme de déploiement de la 5G et de la couverture de données, ainsi que la compression des prix observée dans les corridors de messagerie à fort volume. Lorsque les données directes étaient limitées pour les petits pays, nous avons utilisé des indicateurs proxy tels que la base d'abonnés mobiles et la croissance des transactions numériques, puis ajusté grâce aux retours d'experts.
Pour les prévisions, nous nous sommes appuyés sur une analyse de scénarios soutenue par des courbes de tendance sur les indicateurs de demande et l'évolution attendue des prix. La courbe finale a été modérée en tenant compte du calendrier d'adoption jugé réaliste par les personnes interrogées, par secteur et par pays.
Validation des données et cycle de mise à jour
La validation a été effectuée en plusieurs passes afin de détecter rapidement les surestimations et sous-estimations évidentes. Nous avons comparé les résultats à des signaux indépendants tels que les discussions sur le trafic de messagerie télécom, l'orientation des dépenses cloud et les commentaires des fournisseurs sur le mix régional. Nous avons ensuite revérifié les valeurs aberrantes au niveau des pays et des cas d'usage.
Avant validation finale, les chiffres sont examinés par un autre analyste qui remet en question les hypothèses, la logique des unités et les conversions de devises, et nous recontactons les sources lorsqu'un écart clé ne peut être expliqué par des facteurs connus. Les rapports sont actualisés annuellement, et des événements majeurs tels que des changements de politique, des mouvements de prix marqués ou des changements majeurs de routage peuvent déclencher des ajustements intermédiaires. Juste avant la livraison, un examen actualisé est réalisé afin que les clients reçoivent la vue la plus à jour possible.
Comparaison de l'estimation de Mordor Intelligence du marché du CPaaS en Asie-Pacifique avec d'autres estimations publiées
Les valeurs de marché publiées pour le CPaaS en Asie-Pacifique peuvent sembler très éloignées les unes des autres, même lorsque tout le monde fait référence au même espace général. Les écarts proviennent généralement de ce qui est compté comme revenu CPaaS, des pays inclus, et de la façon dont l'évolution de la tarification de la messagerie et de la vérification est supposée dans le temps.
En pratique, les plus grandes différences proviennent du fait que les estimations intègrent ou non les revenus adjacents d'UCaaS ou de CCaaS, qu'elles traitent la messagerie d'entreprise de style WhatsApp comme faisant partie du CPaaS ou comme une catégorie distincte, et qu'elles adoptent une vision agressive ou conservatrice de la compression des prix A2P. Un autre facteur courant est la fréquence d'actualisation, car de nouvelles réglementations locales sur le routage et le consentement peuvent rapidement modifier les volumes. Le calendrier de change peut également faire varier le total en USD dans une région en mouvement rapide.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 8,88 milliards USD (2025) | |
| Publication professionnelle A | 9,40 milliards USD (2023) | Utilise une année de référence antérieure et associe souvent le CPaaS aux revenus plus larges des communications cloud, si bien que le chiffre peut être plus élevé même avant l'application complète de la compression des prix. |
| Cabinet de conseil régional B | 4,00 milliards USD (2024) | S'appuie sur une définition plus restrictive qui met l'accent uniquement sur les revenus de messagerie API, et peut sous-estimer la voix, l'authentification et l'usage omnicanal intégrés dans les programmes d'entreprise. |
Le tableau montre que l'essentiel de l'écart peut s'expliquer par le calendrier et par ce qui entre dans le périmètre du CPaaS, plutôt que par un simple problème arithmétique. En séparant les revenus basés sur l'usage des catégories logicielles adjacentes et en testant les hypothèses de prix et de volume par des vérifications spécifiques à l'Asie-Pacifique, l'estimation reste plus traçable par rapport aux signaux réels de la demande, ce qui correspond à l'approche appliquée par Mordor Intelligence.
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle et les perspectives de croissance du marché CPaaS en Asie-Pacifique ?
Le marché s'établit à 12,87 milliards USD en 2026 et devrait atteindre 82,19 milliards USD d'ici 2031, reflétant un TCAC de 44,90 %.
Quel pays génère le chiffre d'affaires CPaaS le plus élevé en Asie-Pacifique ?
La Chine est en tête de la région avec une part de 31,40 % en 2025, soutenue par des déploiements 5G à grande échelle et une vaste infrastructure en nuage.
Quel segment industriel détient la plus grande part des dépenses CPaaS ?
Le BFSI commande 25,10 % des revenus régionaux, principalement grâce aux notifications de transactions, à la vérification de numéro et aux communications sécurisées avec les clients.
Quel canal de communication s'étend le plus rapidement ?
Les API vidéo enregistrent la dynamique la plus forte, progressant à un TCAC de 45,90 % jusqu'en 2031, à mesure que les entreprises intègrent la vidéo en temps réel dans les applications mobiles et web.