
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 27.17 Millones de dólares |
| Tamaño del Mercado (2026) | 29.47 Millones de dólares |
| Tamaño del Mercado (2031) | 44.25 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 8.47 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sistemas de Iluminación Adaptativa Automotriz en Argentina por Mordor Intelligence
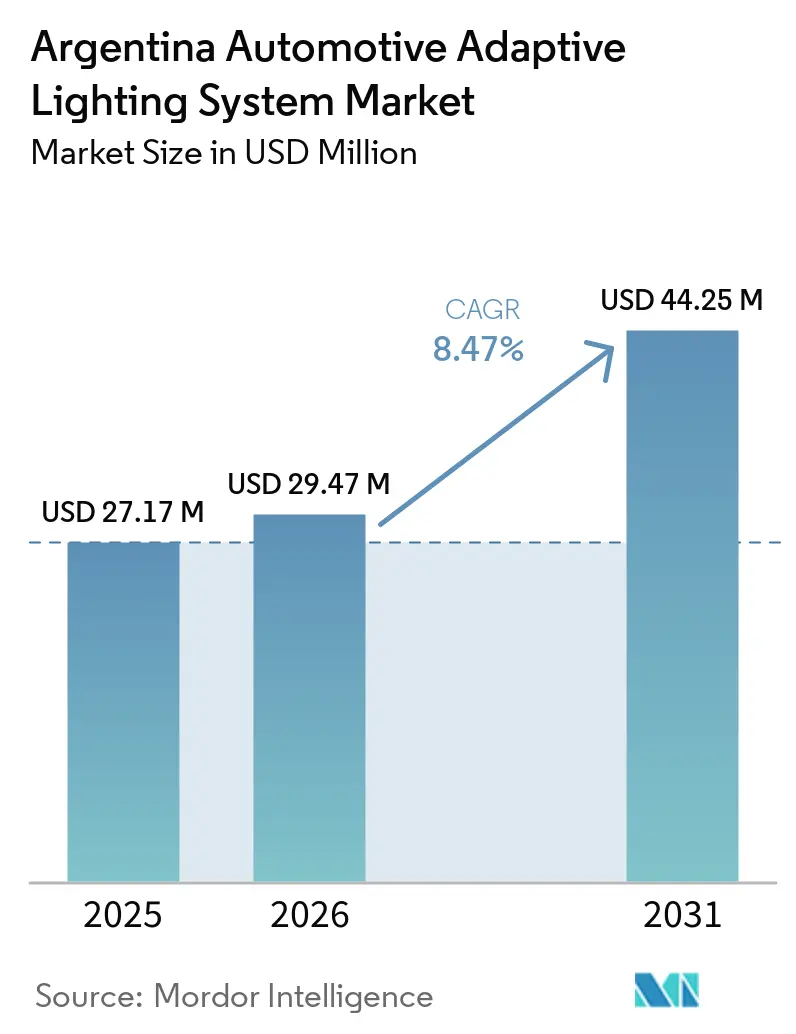
El tamaño del Mercado de Sistemas de Iluminación Adaptativa Automotriz en Argentina fue valorado en 27,17 millones de USD en 2025 y se estima que crecerá desde 29,47 millones de USD en 2026 hasta alcanzar 44,25 millones de USD en 2031, a una CAGR del 8,47% durante el período de pronóstico (2026-2031). La armonización regulatoria con el Mercosur, un rápido repunte de la producción pospandemia y los incentivos del clúster de componentes de Córdoba están creando condiciones favorables para la adopción de tecnologías de dirección de haz matricial LED y vinculadas a cámaras. Los fabricantes de automóviles están localizando módulos de iluminación de alto valor para mitigar el riesgo cambiario, mientras que los proveedores de primer nivel integran hardware de percepción para respaldar las hojas de ruta de ADAS. La demanda también se beneficia de una flota vehicular envejecida, que extiende los ciclos de reemplazo, y de las aseguradoras que ofrecen descuentos significativos en primas para vehículos equipados con ADAS. Además, la prevista adopción por parte del Mercosur de las regulaciones de iluminación vehicular UN ECE está desencadenando renovaciones de modelos a gran escala que favorecen los haces de conducción adaptativa de estado sólido.
Conclusiones Clave del Informe
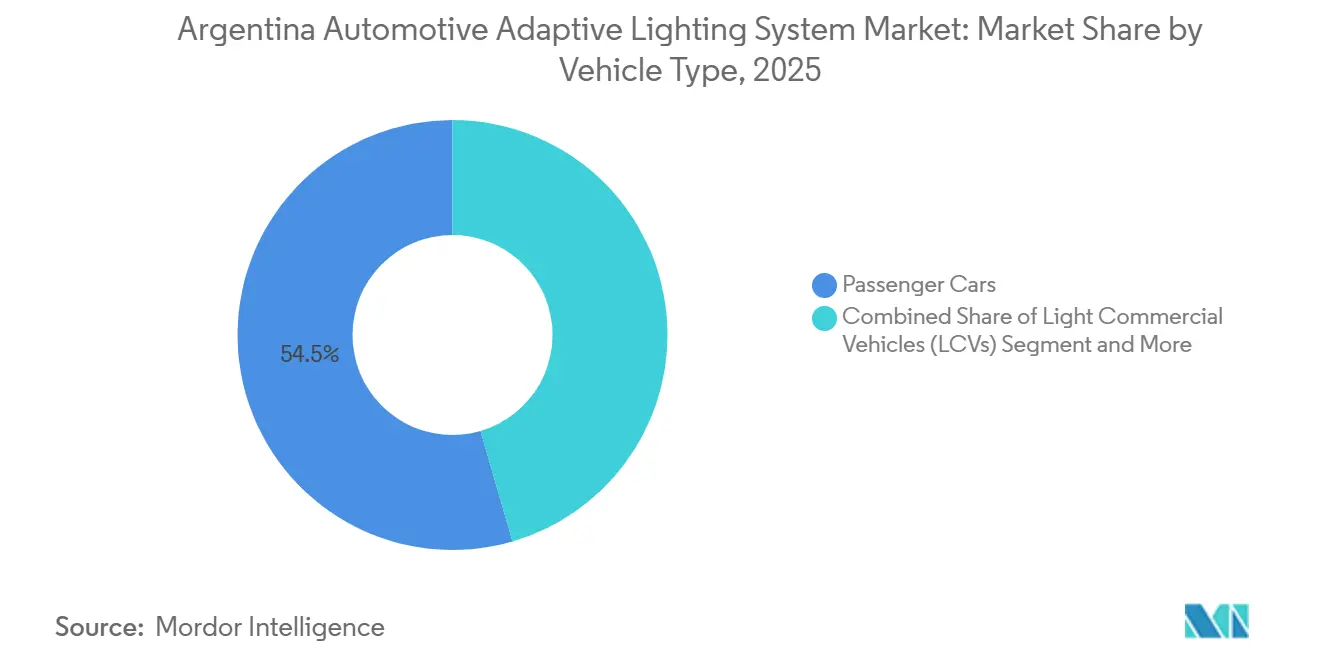
- Por tipo de vehículo, los automóviles de pasajeros lideraron con el 54,46% de la participación del mercado de sistemas de iluminación adaptativa automotriz en Argentina en 2025, mientras que se prevé que los vehículos comerciales ligeros crezcan a una CAGR del 9,55% hasta 2031.
- Por tipo de iluminación, los faros delanteros adaptativos dominaron con una participación de ingresos del 63,41% en 2025, mientras que las luces traseras adaptativas están preparadas para avanzar a una CAGR del 9,64% hasta 2031.
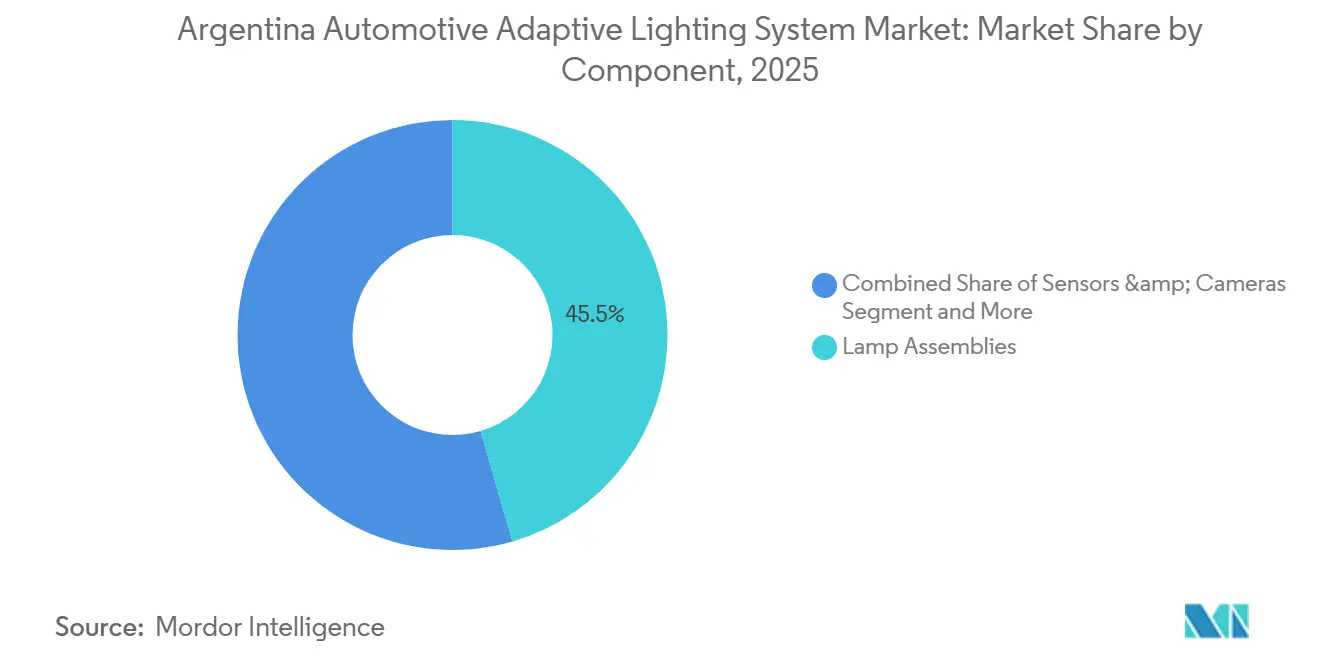
- Por componente, los conjuntos de lámparas representaron el 45,53% del tamaño del mercado de sistemas de iluminación adaptativa automotriz en Argentina en 2025, y se espera que los sensores registren una CAGR del 9,58% entre 2026 y 2031.
- Por canal de ventas, el suministro OEM capturó el 83,37% de los ingresos de 2025, mientras que se proyecta que el mercado de posventa crezca a una CAGR del 9,61% gracias a la mayor disponibilidad de piezas adaptativas de calidad OEM.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Sistemas de Iluminación Adaptativa Automotriz en Argentina
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Cumplimiento más Estricto de la Normativa de Iluminación UN ECE R123 Previsto para el Mercosur en 2026 | +4.1% | Nacional (alineación de Argentina, Uruguay, Paraguay y Brasil) | Corto plazo (≤ 2 años) |
| Creciente Demanda de los Consumidores de Seguridad y Confort en el Vehículo | +3.2% | Nacional, concentrado en el Gran Buenos Aires, Córdoba y áreas metropolitanas de Rosario | Mediano plazo (2-4 años) |
| Repunte Pospandemia de los Volúmenes de Producción de Automóviles de Pasajeros | +2.8% | Nacional, liderado por los centros de fabricación de Córdoba y Buenos Aires | Mediano plazo (2-4 años) |
| Incentivos del Clúster de Componentes LED de Córdoba que Impulsan la Oferta Local | +2.6% | Provincia de Córdoba, con efectos secundarios en Santa Fe y Buenos Aires | Largo plazo (≥ 4 años) |
| Descuentos en Primas de Seguros para Vehículos Equipados con ADAS que Impulsan las Tasas de Adopción Adaptativa | +1.9% | Nacional, adopción temprana en flotas provinciales de Córdoba | Mediano plazo (2-4 años) |
| Acuerdos de Transferencia Tecnológica Mercosur-UE sobre Propiedad Intelectual de Iluminación Inteligente | +1.5% | Nacional, difusión tecnológica desde los centros de I+D de São Paulo y Buenos Aires | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Cumplimiento más Estricto de la Normativa de Iluminación UN ECE R123 Previsto para el Mercosur en 2026
En un movimiento para agilizar las importaciones, Argentina ha aceptado reconocer los informes de prueba del Anexo 5-B. Sin embargo, esta decisión pone de manifiesto un desafío: el país tiene capacidad limitada para laboratorios de pruebas acreditados. Recientemente, las tarifas de certificación aumentaron significativamente, lo que generó un aumento notable en los costos unitarios. Este cambio está orientando a los proveedores hacia la búsqueda de contratos de mayor volumen para compensar los mayores gastos. Mientras tanto, los proveedores globales de primer nivel, como Valeo, están adoptando matrices LED definidas por software. Estos sistemas avanzados pueden actualizarse de forma inalámbrica, evitando la necesidad de costosos rediseños de hardware en respuesta a regulaciones en evolución [1].
Creciente Demanda de los Consumidores de Seguridad y Confort en el Vehículo
La flota envejecida de Argentina ahora promedia 14,2 años, y los propietarios que reemplazan vehículos insisten cada vez más en LEDs adaptativos de fábrica para evitar accidentes nocturnos [2]. Los compradores de flotas que representan el 38% de los registros de vehículos comerciales ligeros negocian primas de seguro más bajas cuando se especifica iluminación adaptativa. El Corolla Cross y el Kardian, lanzados en 2024, incorporan lámparas adaptativas en versiones estándar, lo que indica que la función ha pasado de ser una opción de lujo a un requisito básico de seguridad. Las mayores tasas de adopción acortan los períodos de recuperación de la inversión para los proveedores y justifican las líneas de ensamblaje de LED con base en Córdoba. La tendencia también presiona a los talleres para que mejoren sus habilidades y puedan ofrecer alineación de cámaras y calibración de haces fuera de la red de concesionarios.
Repunte Pospandemia de los Volúmenes de Producción de Automóviles de Pasajeros
La producción experimentó un crecimiento significativo desde un punto mínimo en el pasado hasta un nivel mucho más alto en los últimos años, con expectativas de un desempeño estable en el corto plazo a medida que Stellantis y Toyota introducen nuevas plataformas. Volkswagen está ampliando la producción del Amarok en su planta de General Pacheco, aumentando la capacidad anual, con iluminación adaptativa instalada de serie. Córdoba, que domina la producción nacional, se beneficia de plazos de entrega más cortos a medida que los proveedores localizan módulos; por ejemplo, F2JLighting redujo significativamente sus ciclos de envío tras lanzar su línea con capacidad matricial. Además, la depreciación del peso ha incrementado el costo de las piezas importadas, lo que incentiva aún más a los fabricantes de equipos originales a priorizar el abastecimiento doméstico para soluciones de iluminación.
Incentivos del Clúster de Componentes LED de Córdoba que Impulsan la Oferta Local
La Ley Provincial 10.622 reduce a la mitad el impuesto sobre los ingresos brutos para los proveedores de electrónica. Mientras tanto, el Decreto Federal 281/2023 ofrece depreciación acelerada en equipos de capital. F2JLighting, con una inversión significativa en su planta, produce un volumen sustancial de faros LED completos anualmente para múltiples fabricantes de equipos originales y colabora con el INTI Córdoba para capacitar a un número considerable de técnicos. Gracias al acceso al laboratorio de fotónica de la Universidad Nacional de Córdoba, los ciclos de prototipado se acortan significativamente. Con los aranceles UE-Mercosur sobre componentes de iluminación disminuyendo gradualmente, las empresas argentinas están aprovechando la oportunidad de localizar tempranamente, posicionándose para escalar antes de enfrentar la competencia plena de Europa.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo Inicial de los Módulos de Iluminación Adaptativa | -2.4% | Nacional, más agudo en los segmentos compactos y subcompactos sensibles al precio | Mediano plazo (2-4 años) |
| Volatilidad Macroeconómica y Retrasos en las Licencias de Importación | -1.8% | Nacional, impacto concentrado en importadores y proveedores no integrados | Corto plazo (≤ 2 años) |
| Brecha de Habilidades de Nivel 2 en Calibración de Cámaras y Sensores | -1.3% | Zonas industriales de Córdoba, Buenos Aires y Rosario | Mediano plazo (2-4 años) |
| Escasez de Laboratorios Locales de Homologación y Fotometría | -0.9% | Nacional, cuello de botella para el mercado de posventa y los fabricantes de equipos originales de bajo volumen | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo Inicial de los Módulos de Iluminación Adaptativa
Los costos de los vehículos aumentan significativamente con la incorporación de un faro LED adaptativo. Esta prima es notable, particularmente en un mercado donde la mayoría de las ventas se realizan en rangos de precios más bajos. En el mercado de posventa, las unidades de repuesto para ciertos modelos de vehículos tienen precios sustancialmente más altos en comparación con sus equivalentes de halógeno. La depreciación de la moneda durante el período especificado elevó aún más los precios de los componentes importados, como los circuitos integrados controladores y las cámaras, a pesar de una caída global en los precios de los semiconductores. En consecuencia, los fabricantes de equipos originales ahora están limitando las lámparas adaptativas a versiones de nivel medio o superior, asegurando una distinción de precio clara entre los modelos de entrada y los premium. Aunque la producción local está reduciendo gradualmente esta disparidad de costos, sigue siendo una barrera para los consumidores con poder adquisitivo limitado.
Volatilidad Macroeconómica y Retrasos en las Licencias de Importación
Los permisos DJAI hacen la transición al SIMI, simplificando la documentación a un proceso mucho más corto. Sin embargo, numerosos códigos arancelarios, que abarcan artículos como LEDs y cámaras, aún exigen licencias no automáticas. Estas licencias pueden extender significativamente el acceso a divisas. Los proveedores, que mantienen existencias de seguridad durante varios meses, tienen su capital inmovilizado y enfrentan posibles pérdidas cambiarias. Mientras tanto, el Decreto 384/2024 ha detenido la importación de piezas usadas. Esta medida no solo cerró un mercado gris que atendía una parte notable de la demanda de repuestos, sino que también orientó a los consumidores hacia unidades OEM más costosas. En respuesta a estos desafíos, las multinacionales ahora se cubren contra las fluctuaciones del peso y posicionan estratégicamente su inventario, maniobras que resultan difíciles de replicar para las empresas más pequeñas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Vehículo: La Electrificación de Flotas Impulsa la Adopción Comercial
Se proyecta que los vehículos comerciales ligeros registren una CAGR del 9,55% hasta 2031, superando a los automóviles de pasajeros a pesar de la participación de ingresos del 54,46% de estos últimos en 2025. Los automóviles de pasajeros siguen siendo la columna vertebral del mercado de sistemas de iluminación adaptativa automotriz en Argentina, impulsados por los lanzamientos del Corolla Cross y el Kardian que incorporan LEDs adaptativos como estándar en versiones de gama media. Los camiones medianos y pesados se quedan atrás, dada su vida útil de 12 a 15 años y los mayores obstáculos de recuperación de la inversión, pero las inversiones en herramientas de Stellantis sugieren que la adopción se extenderá una vez que los precios de los componentes bajen. La producción localizada de faros reduce los plazos de importación, lo que permite a los fabricantes de equipos originales agregar funciones adaptativas en línea con los ciclos regulatorios y la demanda de los consumidores.
El crecimiento del mercado de sistemas de iluminación adaptativa automotriz en Argentina en los segmentos comerciales se amplifica por la logística de última milla y por los incentivos para plataformas de combustible flexible que recompensan la óptica resistente a las vibraciones. La demanda de automóviles de pasajeros se alinea con la creciente conciencia sobre la seguridad y los vehículos que ahora promedian ciclos de reemplazo de ocho a diez años. La combinación de segmentos crea una perspectiva equilibrada: los automóviles de pasajeros aseguran volumen para las plantas locales, mientras que los vehículos comerciales ligeros inyectan ingresos por encima del promedio por unidad, fortaleciendo la trayectoria general del mercado de sistemas de iluminación adaptativa automotriz en Argentina.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Iluminación: Los Módulos Traseros Aprovechan la Convergencia con ADAS
Los faros delanteros adaptativos capturaron el 63,41% de los ingresos de 2025 y seguirán siendo el ancla tecnológica a medida que entre en vigor la norma UN ECE R123. Se prevé que las luces traseras adaptativas se comporten a una tasa del 9,64% a medida que los fabricantes de equipos originales implementen luces de marcha atrás integradas con cámaras e indicadores secuenciales que satisfagan las enmiendas de la norma UN ECE R48. La Tecnología de Detección de Conducción de Magna fusiona la detección de punto ciego con las funciones de iluminación, reduciendo la lista de materiales y ofreciendo una superficie de diseño limpia para los estilistas. El mercado de sistemas de iluminación adaptativa automotriz en Argentina muestra así un motor dual: la regulación impulsa los módulos delanteros, mientras que la fusión de diseño y ADAS impulsa la parte trasera.
La expansión de la iluminación trasera también se beneficia de un empaquetado más sencillo en vehículos compactos donde el espacio frontal está saturado de sensores de radar y cámaras. Las luces traseras secuenciales están migrando de los SUV premium a los crossovers subcompactos, ampliando el volumen accesible. En conjunto, la polinización cruzada del cumplimiento de seguridad y la identidad de marca eleva la penetración en ambos ejes del mercado de sistemas de iluminación adaptativa automotriz en Argentina.
Por Componente: Los Sensores Capturan la Curva de Crecimiento más Rápida
Los conjuntos de lámparas siguieron siendo la mayor porción de ingresos con el 45,53% en 2025, aunque los sensores y cámaras entregarán una CAGR del 9,58% a medida que la percepción se fusiona con la iluminación. La adquisición de Cepton por parte de KOITO posiciona el LiDAR de estado sólido dentro de los faros, reduciendo el costo de integración y habilitando actualizaciones inalámbricas. El sensor PULSE de Aptiv combina cámaras de 360 grados con radar de corto alcance, una combinación que los fabricantes de equipos originales consideran un habilitador integral de ADAS. Las unidades controladoras evolucionan en paralelo, pero una mayor integración de semiconductores presiona los márgenes por placa. En consecuencia, el mercado de sistemas de iluminación adaptativa automotriz en Argentina combina un segmento de lámparas maduro con un nivel de sensores en aceleración, asegurando ingresos escalonados durante el período de pronóstico.
Incluso a medida que los sensores aumentan, la demanda de reemplazo en la flota envejecida ancla los volúmenes de lámparas. Magneti Marelli lista más de 5.000 referencias OEM, manteniendo un flujo considerable en el mercado de posventa. Las subcategorías de conectores y arneses experimentan un crecimiento constante aunque modesto a medida que los fabricantes de equipos originales estandarizan las interfaces para plataformas globales, integrando aún más la industria de sistemas de iluminación adaptativa automotriz en Argentina en cadenas de suministro más amplias.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Ventas: El Mercado de Posventa se Abre a Medida que las Piezas OEM Llegan a los Independientes
Los canales OEM reclamaron el 83,37% de los ingresos de 2025, lo que refleja contratos de suministro a largo plazo con Stellantis, Toyota, Volkswagen y Renault. Se proyecta que el mercado de posventa se expanda a una CAGR del 9,61%, impulsado por la distribución de módulos adaptativos de calidad OEM de Magneti Marelli a talleres independientes. La plataforma de calibración guiada por tableta de Bosch tiene como objetivo democratizar el acceso a la capacidad, aunque los costos del hardware disuaden a los talleres pequeños. A medida que los volúmenes crecen y las habilidades se expanden, el mercado de posventa desempeñará un papel de apoyo fundamental en el mercado de sistemas de iluminación adaptativa automotriz en Argentina.
La demanda OEM continúa beneficiándose de los planes de expansión de la producción, como las líneas del Amarok de Volkswagen y de combustible flexible de Stellantis, garantizando volúmenes base para los proveedores de primer nivel locales. Los proveedores verticalmente integrados con plantas locales se protegen contra el riesgo cambiario y los retrasos en las licencias, posicionándolos para dominar la participación temprana en el mercado de posventa una vez que expiren los períodos de garantía.
Análisis Geográfico
En Argentina, la cadena de valor de la iluminación adaptativa se concentra principalmente en Córdoba, Buenos Aires y Rosario. Córdoba, un importante centro de producción vehicular del país, se beneficia de sustanciales reducciones fiscales provinciales. Estos incentivos respaldan la planta de faros de alta capacidad de F2JLighting, posicionando a la provincia como un centro de producción clave. Buenos Aires representa una participación dominante de las ventas de vehículos nuevos del país y cuenta con la mayor red de concesionarios, lo que sustenta una fuerte demanda en el mercado de posventa. Rosario, sede de la línea de producción de camionetas de General Motors, contribuye con una menor participación de la producción y depende de los laboratorios de fotometría de Córdoba, lo que alarga los ciclos de homologación. Aunque las reformas de las licencias SIMI han reducido los plazos administrativos, las clasificaciones no automáticas para LEDs y cámaras continúan generando importantes retrasos en el acceso a divisas, beneficiando a los proveedores ubicados en Córdoba.
En ciudades de segundo nivel, como Mendoza y Tucumán, la cobertura limitada de concesionarios ha creado zonas sin servicio de calibración, lo que limita la adopción por parte de los consumidores. Sin embargo, las unidades de servicio móvil representan una oportunidad emergente. A medida que avanza la reducción gradual de aranceles UE-Mercosur, las inversiones tempranas de Córdoba en electrónica localizada posicionan a la provincia para proteger su participación de mercado frente a las importaciones europeas.
El mercado de sistemas de iluminación adaptativa automotriz en Argentina exhibe una dinámica centro-periferia, con actividades de producción e I+D concentradas en Córdoba, respaldadas por la consolidada base de fabricación automotriz y el ecosistema de proveedores de la provincia. El Gran Buenos Aires representa el principal centro de demanda, impulsado por su alta población vehicular, la concentración de concesionarios y una adopción relativamente más fuerte de tecnologías automotrices avanzadas por parte de los consumidores.
Panorama Competitivo
Concentración del Mercado
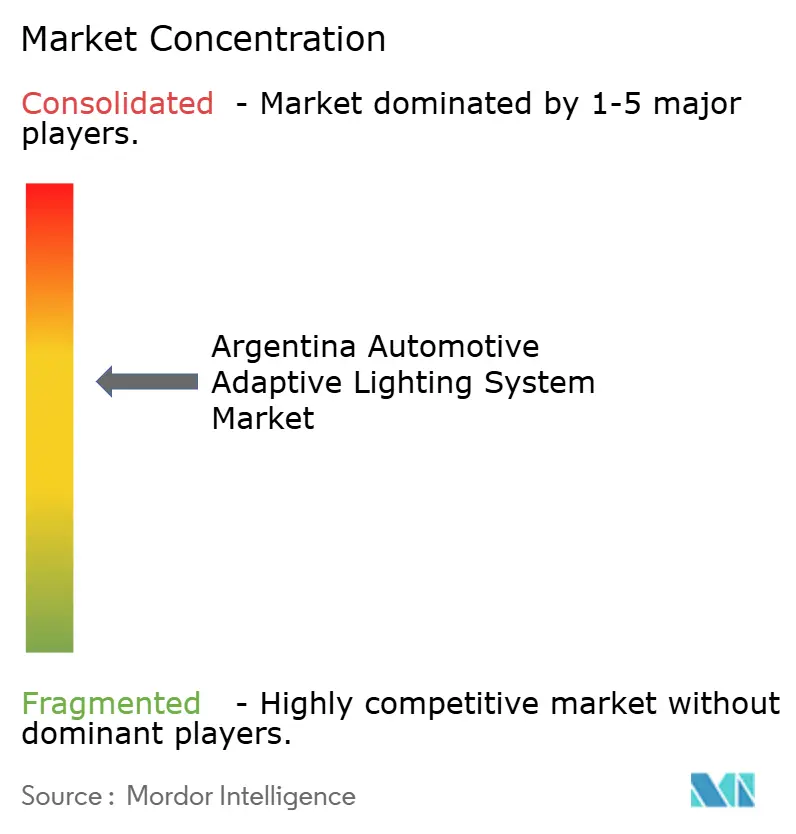
Los proveedores globales de primer nivel —HELLA, Valeo, Magneti Marelli, KOITO y OSRAM Continental— dominan una participación significativa de los volúmenes contratados. Logran victorias de diseño al adherirse rápidamente a las normas UN ECE y ofrecer funcionalidades ADAS integradas. Mientras tanto, los integradores locales como Flex-N-Gate Argentina, Cibie Argentina y FATE Lighting capitalizan su proximidad a las líneas de ensamblaje de los fabricantes de equipos originales y sus menores costos laborales, asegurando una parte notable del mercado.
La convergencia tecnológica está remodelando el panorama competitivo: la adquisición de Cepton por parte de KOITO incorpora LiDAR a su cartera, la asociación de Valeo con ams OSRAM allana el camino para píxeles definidos por software, y Magna está integrando sensores ADAS en las lámparas traseras. F2JLighting, con sede en Córdoba, se destaca por su enfoque localizado, produciendo unidades con capacidad matricial y capacitando técnicos para satisfacer las demandas nacionales.
La capacidad limitada del laboratorio del INTI beneficia inadvertidamente a los actores establecidos con contratos de múltiples modelos, creando obstáculos para los nuevos participantes. El fondo de I+D UE-Mercosur está destinado a intensificar la competencia, otorgando a los proveedores europeos condiciones de colaboración ventajosas. Si bien las empresas emergentes que introducen calibración en la nube y paquetes de sensores retrofitables apuntan a nichos de servicio potenciales, enfrentan desafíos en homologación y divisas, lo que requiere un capital sólido. En general, el mercado de sistemas de iluminación adaptativa automotriz en Argentina muestra una combinación de concentración moderada y evolución tecnológica dinámica.
Líderes de la Industria de Sistemas de Iluminación Adaptativa Automotriz en Argentina
-
HELLA GmbH & Co. KGaA
-
Valeo SA
-
Koninklijke Philips N.V.
-
Stanley Electric Co. Ltd.
-
ams-OSRAM AG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Enero de 2026: Hella GmbH & Co. KGaA amplió su cartera de iluminación delantera integrando firmas de luz diurna de circulación (DRL) adaptativas en sus sistemas de próxima generación. Estas arquitecturas presentaban configuraciones optimizadas energéticamente diseñadas para reducir el consumo de la batería auxiliar en vehículos eléctricos e híbridos.
- Septiembre de 2025: Valeo Group mejoró sus plataformas de iluminación exterior inteligente con módulos de control de intensidad dinámica. Estos sistemas están integrados de forma nativa con cámaras orientadas hacia adelante a bordo y datos de radar ADAS para ajustar automáticamente la distribución de la luz y mitigar los puntos ciegos en la iluminación en curvas.
- Septiembre de 2025: Valeo y Ennostar presentaron un sistema de visualización exterior Mini LED para señalización de alta definición.
- Abril de 2025: Stanley Electric y Mitsubishi Electric Mobility crearon una empresa conjunta para desarrollar sistemas de lámparas automotrices de próxima generación que combinan control óptico y electrónica orientada a ADAS.
Alcance del Informe del Mercado de Sistemas de Iluminación Adaptativa Automotriz en Argentina
El alcance del informe incluye Tipo de Vehículo (Automóviles de Pasajeros y más), Tipo de Iluminación (Iluminación Adaptativa Delantera e Iluminación Adaptativa Trasera), Componente (Conjuntos de Lámparas y más) y Canal de Ventas (OEM y Posventa). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD) y Volumen (Unidades).
Por Tipo de Vehículo
| Automóviles de Pasajeros |
| Vehículos Comerciales Ligeros (VCL) |
| Vehículos Comerciales Medianos y Pesados (VCMP) |
Por Tipo de Iluminación
| Iluminación Adaptativa Delantera (Faros) |
| Iluminación Adaptativa Trasera (Luces Traseras) |
Por Componente
| Conjuntos de Lámparas |
| Sensores y Cámaras |
| Controladores |
| Otros |
Por Canal de Ventas
| OEM |
| Posventa |
| Por Tipo de Vehículo | Automóviles de Pasajeros |
| Vehículos Comerciales Ligeros (VCL) | |
| Vehículos Comerciales Medianos y Pesados (VCMP) | |
| Por Tipo de Iluminación | Iluminación Adaptativa Delantera (Faros) |
| Iluminación Adaptativa Trasera (Luces Traseras) | |
| Por Componente | Conjuntos de Lámparas |
| Sensores y Cámaras | |
| Controladores | |
| Otros | |
| Por Canal de Ventas | OEM |
| Posventa |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de sistemas de iluminación adaptativa automotriz en Argentina en 2026?
El mercado está valorado en 29,47 millones de USD en 2026 y se prevé que alcance 44,25 millones de USD en 2031.
¿Qué clase de vehículo está creciendo más rápido en la adopción de iluminación adaptativa?
Se espera que los vehículos comerciales ligeros registren una CAGR del 9,55% hasta 2031 gracias a las mejoras de seguridad en las flotas.
¿Qué regulación está impulsando las actualizaciones tecnológicas en los faros argentinos?
La próxima adopción por parte del Mercosur de la norma UN ECE R123 exigirá haces de conducción adaptativos en todos los modelos nuevos a partir de 2026.
¿Por qué es significativa Córdoba dentro de la cadena de suministro nacional?
La provincia alberga el 62% de la producción vehicular, ofrece un alivio fiscal del 50% en electrónica y cuenta con la principal fábrica de faros LED de Argentina.
¿Qué limita el crecimiento del mercado de posventa para la iluminación adaptativa?
La escasez de técnicos capacitados en calibración de cámaras ADAS obliga a realizar muchas reparaciones en costosos talleres de concesionarios.
¿Cómo están combinando los proveedores las funciones de iluminación con las de ADAS?
Los proveedores de primer nivel integran cámaras, radar o LiDAR dentro de las carcasas de las lámparas, habilitando la percepción y el control adaptativo del haz en un único módulo.