
Taille et parts du marché des prêts automobiles
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 1.66 Trillions de dollars américains |
| Taille du Marché (2031) | 2.49 Trillions de dollars américains |
| Growth Rate (2026 - 2031) | 8.47 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des prêts automobiles par Mordor Intelligence
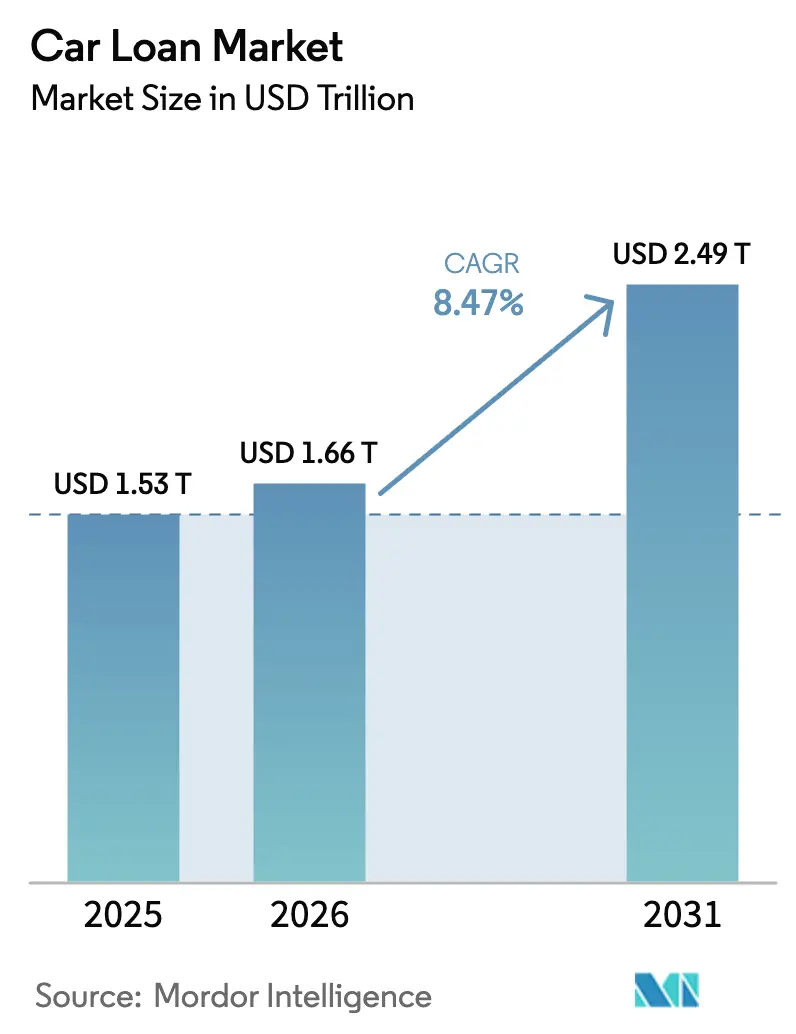
La taille du marché des prêts automobiles devrait augmenter de 1 530 milliards USD en 2025 à 1 660 milliards USD en 2026 et atteindre 2 490 milliards USD d'ici 2031, avec un TCAC de 8,47 % sur la période 2026-2031.
Cette croissance fait suite à la numérisation rapide du crédit, à l'assouplissement réglementaire dans les grandes économies émergentes et à l'évolution des préférences des consommateurs en faveur d'un financement pratique et technologiquement avancé. L'Asie-Pacifique est en tête de la demande et de la croissance actuelles, portée par la suppression des apports personnels obligatoires en Chine et par les plafonds de taux d'intérêt en Inde qui réduisent les coûts pour les emprunteurs. Les prêteurs numériques développent des produits à approbation instantanée qui réduisent les délais de décision de crédit de plusieurs jours à quelques minutes, tandis que les filiales de financement captif s'étendent pour sécuriser des relations clients de bout en bout. Le financement des véhicules d'occasion progresse rapidement à mesure que les plateformes en ligne rendent l'historique et les prix des véhicules plus transparents, et l'électrification des véhicules commerciaux favorise des structures de prêt innovantes tenant compte des coûts initiaux élevés et de l'incertitude sur la valeur résiduelle.
Points clés du rapport
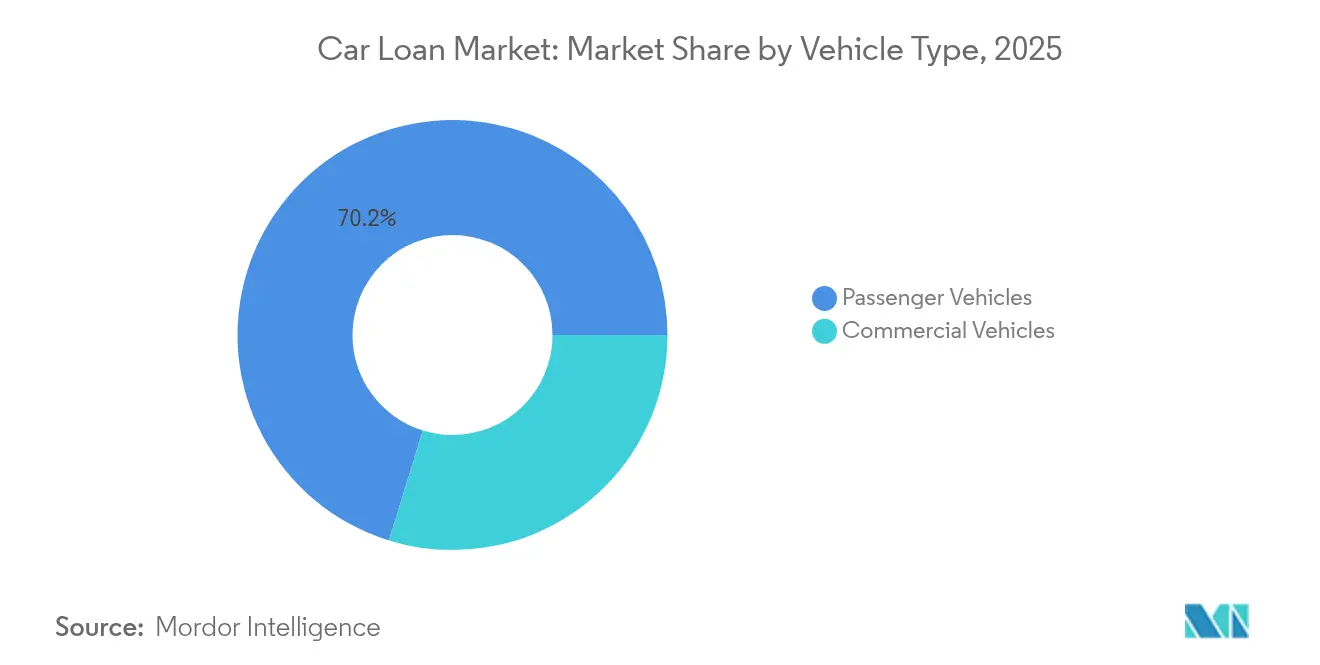
- Par type de véhicule, les véhicules de tourisme ont dominé avec 70,22 % des parts du marché des prêts automobiles en 2025, tandis que les véhicules commerciaux devraient se développer à un TCAC de 9,05 % jusqu'en 2031.
- Par type de propriété, les véhicules neufs détenaient une part de 60,37 % du marché des prêts automobiles en 2025 ; les véhicules d'occasion devraient enregistrer la croissance la plus rapide avec un TCAC de 10,03 % jusqu'en 2031.
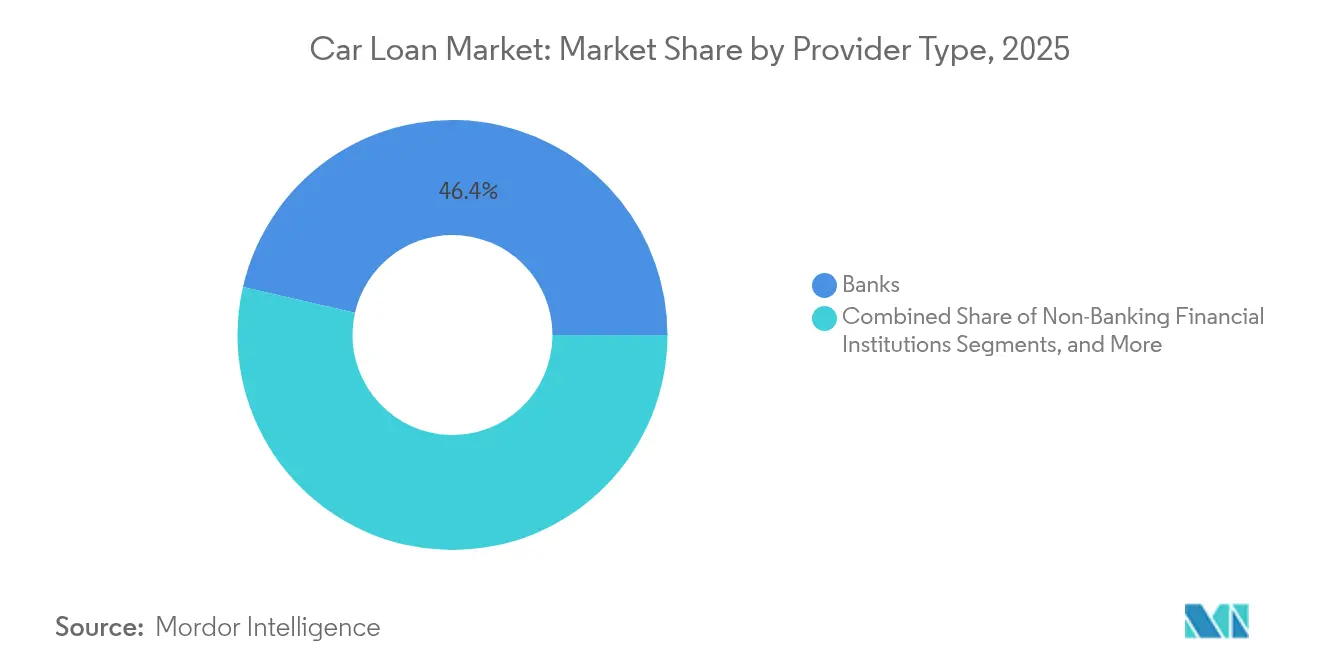
- Par type de prestataire, les banques ont conservé une part de 46,41 % du marché des prêts automobiles en 2025, tandis que les prestataires de technologie financière affichent le TCAC prévisionnel le plus élevé à 14,12 %.
- Par durée, les prêts de 3 à 5 ans ont capté une part de 51,99 % du marché des prêts automobiles en 2025 ; les prêts dépassant cinq ans progressent à un TCAC de 10,18 %.
- Par région, l'Asie-Pacifique contrôlait 34,25 % des parts du marché des prêts automobiles en 2025 et devrait croître à un TCAC de 9,74 %, le plus rapide de toutes les régions.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante de véhicules de luxe dans les marchés émergents | +1.3% | Cœur Asie-Pacifique, débordement vers l'Amérique latine | Moyen terme (2 à 4 ans) |
| Expansion des filiales de financement captif des constructeurs automobiles | +1.0% | Mondial, accent sur l'Amérique du Nord et l'Europe | Long terme (≥ 4 ans) |
| Pénétration croissante des plateformes de véhicules d'occasion en ligne | +1.5% | Amérique du Nord et Europe, expansion vers l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Crédit numérique et approbations instantanées via les interfaces de programmation des technologies financières | +1.7% | Mondial, porté par l'Amérique du Nord et la Chine | Court terme (≤ 2 ans) |
| Modèles de propriété par abonnement stimulant le financement groupé | +0.7% | Europe et Amérique du Nord, programmes pilotes en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Remises d'intérêts liées aux crédits carbone pour les achats de véhicules électriques | +0.5% | Europe et Californie, expansion vers la Chine | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de véhicules de luxe dans les marchés émergents
La croissance des revenus disponibles en Chine et en Inde dépasse l'inflation des prix des véhicules, faisant entrer les modèles haut de gamme dans la considération grand public. La décision de Pékin de supprimer l'exigence d'apport personnel de longue date sur les prêts automobiles personnels a élargi l'accès aux voitures de grande valeur[1]Reuters Staff, « La Chine supprime les apports personnels minimaux pour les prêts automobiles », reuters.com. Les constructeurs automobiles s'alignent sur ce changement de politique avec des offres de financement captif agressives adaptées aux acheteurs de luxe, souvent à des taux préférentiels reflétant un risque de défaut plus faible. Les banques réagissent en concevant des modèles de souscription adaptés à des montants de prêt plus élevés et à des cycles de vie d'actifs plus longs. Les prêteurs qui s'implantent tôt dans ce segment gagnent en fidélité à la marque et en potentiel de vente croisée à mesure que les acheteurs montent en gamme.
Expansion des filiales de financement captif des constructeurs automobiles
Les fabricants d'équipements d'origine développent des filiales financières telles que Ford Credit, qui gérait 133,2 milliards USD de créances en 2023 [2]Securities and Exchange Commission, « Ford Motor Company Formulaire 10-K 2024 », sec.gov. Le contrôle des données sur la valeur résiduelle et des informations de maintenance permet aux prêteurs captifs de tarifer les prêts plus précisément que les banques indépendantes. Des offres groupées préférentielles combinant assurance, logiciels et contrats de service différencient les offres et fidélisent les revenus récurrents. Les concurrents sont contraints de se concentrer sur des segments d'emprunteurs de niche ou d'améliorer la rapidité et la simplicité grâce à des alliances technologiques. Cette intégration plus profonde fournit également aux constructeurs automobiles des boucles de rétroaction granulaires qui éclairent la conception des produits et le marketing.
Pénétration croissante des plateformes de véhicules d'occasion en ligne
Carvana a déclaré un chiffre d'affaires de 13,67 milliards USD en 2024 après avoir intégré le crédit, la sélection de véhicules et la livraison dans un parcours utilisateur unique. La tarification algorithmique et les décisions de crédit instantanées suppriment les marges des concessionnaires, attirant des emprunteurs plus jeunes qui valorisent la transparence. Les prêteurs s'associent aux places de marché ou risquent de perdre le trafic numérique de premier plan. Le modèle génère également des données de performance de prêt plus riches qui affinent la notation du risque. Leurs économies d'échelle dans la remise en état et la logistique réduisent les coûts unitaires, renforçant l'attrait du canal exclusivement en ligne.
Crédit numérique et approbations instantanées via les interfaces de programmation des technologies financières
Des partenariats tels que NXTsoft et Upstart connectent les banques et les coopératives de crédit à des moteurs de souscription pilotés par l'intelligence artificielle qui réduisent les examens manuels de plus de 70 %. Les emprunteurs reçoivent une approbation en quelques minutes, et les établissements réduisent les coûts de traitement par prêt. L'adoption mondiale s'accélère, portée par l'Amérique du Nord, où la clarté réglementaire favorise les interfaces bancaires ouvertes. Les prestataires dépourvus de capacités d'interface de programmation cèdent des volumes à des concurrents plus rapides. À mesure que davantage de coopératives de crédit se connectent aux interfaces de programmation ouvertes, les flux de données standardisés améliorent la détection des fraudes et le reporting de conformité.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Hausse des taux d'intérêt et resserrement de la politique monétaire | -2.1% | Mondial, accent sur les marchés développés | Court terme (≤ 2 ans) |
| Risque élevé de défaillance parmi les emprunteurs à risque | -1.3% | Amérique du Nord et Europe, émergence en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Adoption de la mobilité partagée réduisant les achats de véhicules | -0.8% | Centres urbains mondiaux, portés par l'Amérique du Nord et l'Europe | Long terme (≥ 4 ans) |
| Plafonds plus stricts du ratio dette/revenu sur les marchés clés | -0.6% | Europe et Asie-Pacifique, marchés américains sélectifs | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Hausse des taux d'intérêt et resserrement de la politique monétaire
Des taux directeurs élevés ont poussé les taux moyens des prêts automobiles à des niveaux records depuis plusieurs décennies. En avril 2025, la Banque centrale européenne a enregistré un coût composite de 3,27 % pour les nouveaux prêts aux ménages, en baisse de seulement 5 points de base par rapport au mois précédent[3]Banque centrale européenne, « Coût composite d'emprunt avril 2025 », ecb.europa.eu. Les consommateurs nord-américains réagissent en allongeant les durées de prêt pour protéger leur budget mensuel. Les prêteurs font face à une compression des marges car les coûts de financement dépassent les gains de rendement, ce qui les pousse à réviser les grilles tarifaires et à renforcer les plafonds du ratio dette/revenu. Les concessionnaires proposent des incitations à la réduction de taux, mais ces mesures ne compensent que partiellement la hausse des mensualités.
Risque élevé de défaillance parmi les emprunteurs à risque
Les taux de défaut dans les tranches de crédit les plus basses ont augmenté tout au long de 2024, déclenchant un resserrement de la souscription et des provisions pour pertes plus élevées. Les régulateurs européens conseillent aux banques d'améliorer leurs modèles IFRS 9 pour intégrer les nouveaux risques géopolitiques et climatiques. Les prêteurs américains déploient des outils d'intelligence artificielle pour segmenter le risque plus finement, mais beaucoup réduisent leur exposition aux emprunteurs à risque, créant des lacunes d'accès au crédit pour les emprunteurs vulnérables. Le rééquilibrage des portefeuilles soutient la stabilité à long terme mais limite temporairement les volumes d'origination de prêts. Les investisseurs sur le marché secondaire exigent des spreads plus élevés sur les titres adossés à des actifs garantis par des prêts à risque, augmentant les coûts de financement pour les prêteurs spécialisés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de véhicule :
les véhicules commerciaux stimulent la croissanceLes véhicules de tourisme ont conservé 70,22 % des parts du marché des prêts automobiles en 2025, bénéficiant de réseaux de concessionnaires établis et d'un large appétit des consommateurs. Le financement des véhicules commerciaux affiche une perspective de TCAC de 9,05 % pour 2026-2031, dépassant la croissance des véhicules de tourisme tout en représentant une base de revenus plus modeste. Les mandats d'électrification des flottes et l'essor de la logistique du dernier kilomètre élargissent la demande de prêts adossés à des actifs intégrant des données opérationnelles.
Les objectifs réglementaires de réduction du carbone poussent les entreprises de transport vers des fourgonnettes et des camions électriques dont les prix catalogue sont plus élevés. Les prêteurs conçoivent des modèles de remboursement basés sur l'utilisation et des garanties de valeur résiduelle pour atténuer le risque technologique. Les prêteurs de véhicules de tourisme se concentrent sur l'origination numérique et les programmes de fidélité qui regroupent assurance, maintenance et connectivité sous des plans à facture unique.
Note: Les parts de chaque segment individuel sont disponibles à l'achat du rapport


Par type de propriété :
les véhicules d'occasion accélèrent la transformation numériqueLes prêts pour véhicules neufs détenaient une part de 60,37 % sur le marché mondial des prêts automobiles en 2025, tandis que le financement des véhicules d'occasion devrait croître à un TCAC de 10,03 %, dépassant la croissance des prêts pour véhicules neufs. Les places de marché en ligne élargissent la transparence des stocks, tandis que l'amélioration des normes de remise en état renforce la confiance des acheteurs. La taille du marché des prêts automobiles pour les véhicules d'occasion est prête à s'élargir à mesure que les plateformes intègrent des produits de crédit et de garantie dans l'application.
Le financement des véhicules neufs repose sur les incitations des constructeurs automobiles et les filiales de financement captif, mais fait face à des tensions d'accessibilité dues à la hausse du prix de vente conseillé et des taux d'intérêt. À mesure que les conditions de crédit se resserrent, les consommateurs soucieux de la valeur se tournent vers des voitures récentes, alimentant l'élan des véhicules d'occasion. Les prêteurs diversifient leurs portefeuilles sur les deux segments de propriété pour équilibrer croissance et risque.
Par type de prestataire :
la disruption des technologies financières s'accélèreLes banques détenaient une part de 46,41 % sur le marché mondial des prêts automobiles en 2025, mais les prêteurs de technologie financière devraient se développer à un TCAC de 14,12 % en développant l'origination pilotée par les interfaces de programmation et les modèles de risque automatisés. Le secteur des prêts automobiles voit des alliances telles que les banques traditionnelles intégrant des outils de technologie financière pour fidéliser les clients qui attendent des décisions instantanées.
Les sociétés de financement non bancaires font évoluer leurs mix de financement après que les régulateurs des marchés émergents libéralisent les emprunts en gros. Les prêteurs captifs exploitent les données télémétriques et de maintenance propriétaires pour affiner la tarification, tandis que les entreprises de technologie financière se démarquent par l'expérience utilisateur et la rapidité. Les écarts concurrentiels se réduisent à mesure que les acteurs établis se numérisent, mais l'avantage du premier entrant favorise les plateformes agiles.
Note: Les parts de chaque segment individuel sont disponibles à l'achat du rapport
Par durée :
les durées prolongées reflètent les pressions sur l'accessibilitéLes prêts de 3 à 5 ans représentaient 51,99 % des parts du marché des prêts automobiles en 2025, mais les contrats dépassant cinq ans progressent à un TCAC de 10,18 % à mesure que les consommateurs compensent les taux élevés et les prix des véhicules en étalant les paiements. La taille du marché des prêts automobiles pour les produits à durée prolongée gagne en importance dans un contexte de pression inflationniste sur les revenus.
Les maturités plus longues augmentent les intérêts cumulés et l'exposition aux défauts. Les prêteurs introduisent des calendriers de paiement progressifs et des révisions périodiques du crédit pour gérer le risque. Les emprunteurs de premier rang préfèrent toujours des durées plus courtes pour minimiser les coûts, maintenant une demande saine dans le segment de moins de 3 ans. La variété des produits permet aux établissements d'adapter les offres aux profils de flux de trésorerie des ménages.
Analyse géographique
Marché des Prêts Automobiles en Asie-Pacifique
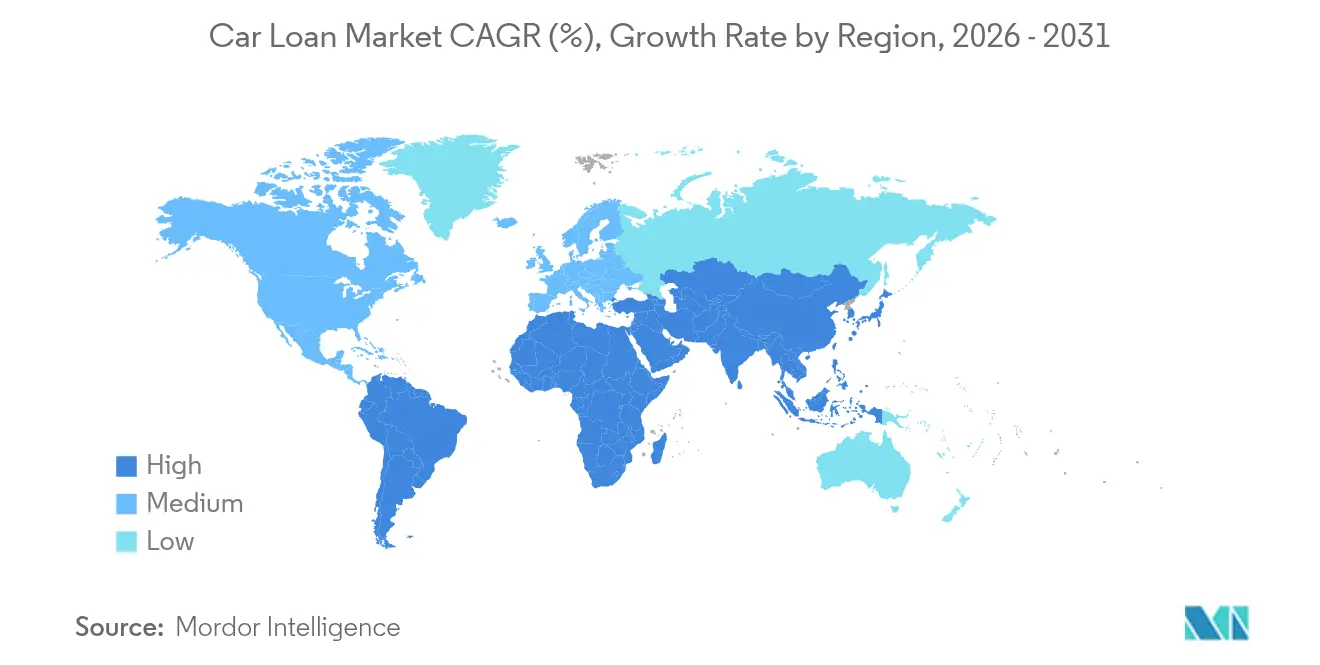
L'Asie-Pacifique a dominé avec 34,25 % de la part de marché des prêts automobiles en 2025 et devrait progresser à un CAGR de 9,74 % jusqu'en 2031. La suppression des acomptes en Chine a ouvert le crédit à de nouveaux segments, tandis que l'interdiction des frais de remboursement anticipé pour les prêts à taux variable en Inde renforce la flexibilité des emprunteurs. L'essor de la classe moyenne propriétaire de véhicules, la pénétration croissante des véhicules électriques et l'adoption plus large du fintech soutiennent la dynamique régionale.
Marché des Prêts Automobiles en Amérique du Nord
L'Amérique du Nord demeure un marché mature mais innovant. Des bureaux de crédit approfondis permettent une tarification granulaire basée sur le risque, et des entreprises telles que Ford Credit tirent parti de leur envergure pour financer 133,2 milliards USD de créances. Les incitations aux véhicules électriques et les banques axées sur le numérique comme Ally Financial élargissent l'offre de produits et favorisent une tarification compétitive.
Marché des Prêts Automobiles en Europe
L'Europe navigue dans un environnement réglementaire complexe mêlant protection des consommateurs et réformes bancaires transfrontalières. La Banque centrale européenne promeut des marchés de capitaux intégrés, encourageant les prêteurs à s'étendre au-delà de leurs frontières nationales. Les modèles d'abonnement et les remises de taux liées aux crédits carbone se répandent rapidement à mesure que les régulateurs accélèrent les objectifs zéro émission. L'allègement des taux d'intérêt reste modeste, mais la stabilité de l'emploi et les politiques de durabilité maintiennent une demande de prêts soutenue.

Paysage réglementaire
La réglementation des prêts automobiles porte principalement sur la protection des consommateurs, le crédit équitable, le signalement de crédit ainsi que les contrôles liés au service et au recouvrement des créances, l'application étant partagée entre plusieurs organismes avec une supervision étatique croissante. Aux États-Unis, les pratiques d'origination des prêteurs et des concessionnaires sont encadrées par l'ECOA et le TILA pour les conditions de crédit et les divulgations, le FCRA pour le signalement de crédit, le FDCPA pour les activités de recouvrement, et les protections du SCRA pour les militaires. La surveillance s'étend désormais au-delà des agences fédérales, avec des procureurs généraux d'États tels que New York, le Massachusetts, l'Illinois, le Colorado et le Maryland qui poursuivent des pratiques liées à la souscription, aux produits complémentaires et à la transparence des frais.
L'environnement opérationnel est également influencé par de nouvelles mesures politiques évolutives en 2026. Le CFPB a publié son programme réglementaire 2026 (juillet 2026), incluant des activités de réglementation prévues touchant à la supervision du financement automobile, tandis que la FTC a mené début 2026 une campagne de lettres d'avertissement adressée à près de 100 concessionnaires automobiles, axée sur les risques de conformité liés à la publicité et à la tarification pouvant se répercuter sur le financement. Côté états, la loi CARS Act de Californie doit entrer en vigueur en octobre 2026, renforçant les normes relatives à la divulgation des frais, à la publicité et aux conditions de financement, et la loi FAIR Business Practices Act de New York élargit les outils permettant de contester les pratiques déloyales ou trompeuses, y compris les frais abusifs. Cela relève les exigences de conformité pour les prêteurs, les organismes de service et les réseaux de concessionnaires qui alimentent le marché des prêts automobiles.
Analyse de la chaîne de valeur
La chaîne de valeur des prêts automobiles s'étend de l'acquisition de clients et de l'origination (concessionnaires, canaux captifs des constructeurs, banques, applications fintech et places de marché de véhicules d'occasion) à la préqualification, la souscription, la vérification, le financement et la clôture, suivies par le service, le recouvrement et la disposition des actifs. Les entités de financement captives telles que Toyota Financial Services et Ford Credit s'intègrent souvent étroitement aux écosystèmes des constructeurs et des concessionnaires pour soutenir les ventes de véhicules neufs et les offres groupées, tandis que les banques et les institutions non bancaires se concurrencent dans les canaux indirects et numériques, notamment sur les segments des véhicules d'occasion et à risque plus élevé.
Les couches technologiques sont de plus en plus intégrées de bout en bout, incluant l'eKYC/KYB et les contrôles de fraude, la prise de décision et la distribution des prix basées sur API, ainsi que les flux de documentation numérique (y compris les titres électroniques de gage et l'eVaulting le cas échéant), en parallèle des processus automatisés d'immatriculation et de gestion des privilèges. Le financement et la gestion du bilan sous-tendent l'échelle d'origination, la titrisation (ABS automobile) et l'émission sur les marchés de capitaux restant des canaux importants pour les institutions non bancaires et les captives, tandis que les banques s'appuient davantage sur les dépôts et le financement de gros. Alors que les API ouvertes synchronisent les données entre concessionnaires, constructeurs, prêteurs et prestataires de services, les délais de cycle et les coûts de traitement par prêt diminuent, mais les exigences en matière de conformité, d'auditabilité et de gouvernance des données augmentent parallèlement, compte tenu de la diversité des acteurs impliqués dans le cycle de vie du prêt.
Paysage concurrentiel
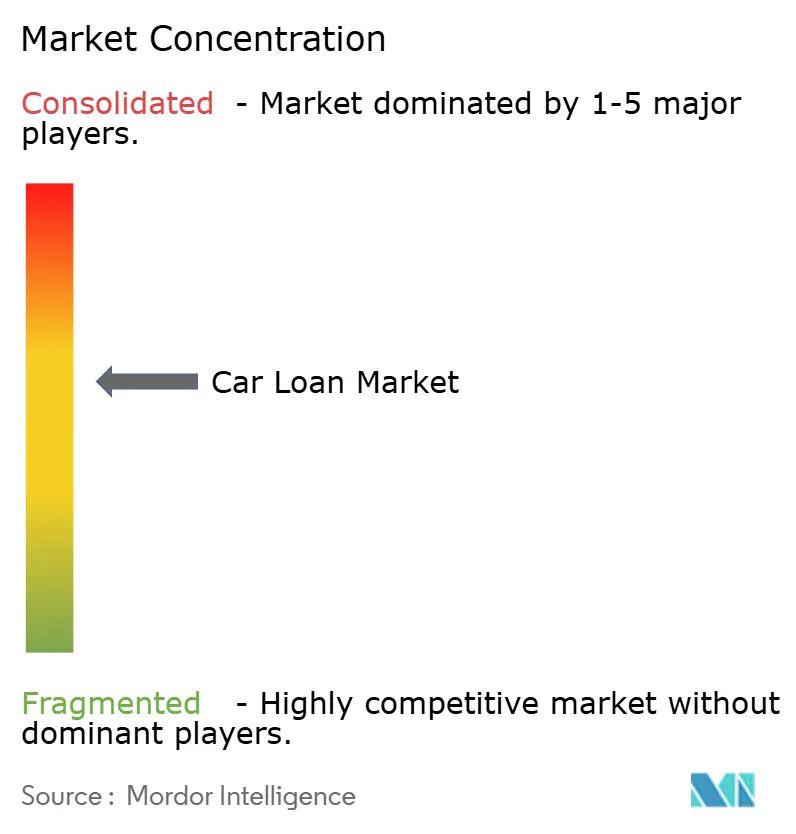
La concentration du marché est modérée, les filiales financières établies, les banques et les nouveaux entrants de technologie financière se disputant des parts. La base substantielle de créances de Ford Credit illustre l'échelle des acteurs établis, bien que le résultat avant impôt 2023 soit tombé à 1 322 millions USD en raison de la hausse des coûts de financement. Le retrait de GM Financial d'une demande bancaire met en évidence l'incertitude réglementaire qui façonne la stratégie.
Les plateformes de technologie financière mettent l'accent sur la conception centrée sur l'utilisateur et la notation du risque par intelligence artificielle ; les partenariats bancaires d'Upstart automatisent plus de 70 % des flux de travail de prêt. Les prêteurs captifs approfondissent la fidélité avec des services groupés et une tarification basée sur les données. Les banques traditionnelles répondent en investissant dans des interfaces de programmation ou en acquérant des entreprises technologiques pour améliorer leur rapidité.
Les opportunités inexploitées comprennent le financement des véhicules électriques commerciaux, les offres de crédit groupées pour la propriété par abonnement et les prêts transfrontaliers rendus possibles par l'harmonisation réglementaire. L'avantage concurrentiel repose désormais sur la combinaison d'échelle, de technologie et de conformité. Les prestataires qui maîtrisent l'origination numérique rentable tout en gérant le risque d'actifs obtiennent des marges durables sur le marché des prêts automobiles en évolution.
Leaders du secteur des prêts automobiles
Toyota Financial Services
Ford Credit
Ally Financial
Chase Auto Finance
Wells Fargo Auto
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Prêts Automobiles
- Toyota Financial Services
- Ford Credit
- Ally Financial
- Chase Auto Finance
- Wells Fargo Auto
- Bank of America
- Capital One Auto Finance
- Santander Consumer USA
- BMW Financial Services
- Honda Financial Services
- Hyundai Capital Services
- Nissan Motor Acceptance Corp.
- GM Financial
- Volkswagen Financial Services
- TD Auto Finance
- Société Générale – ALD Automotive
- HSBC Auto Loans
- Westlake Financial Services
- Lithia Driveway Finance
- Carvana Finance (Bridgecrest)

Opportunités de marché et perspectives d'avenir
Des opportunités s'ouvrent dans la distribution numérique à grande échelle et les canaux indirects, où les principaux acteurs historiques démontrent déjà une forte dynamique d'origination. Au deuxième trimestre 2026, Wells Fargo Auto a rapporté une croissance de 40,6 % en glissement annuel des originations, et Chase Auto a rapporté une augmentation de 8,9 % en glissement annuel, tandis que U.S. Bank a affiché une hausse de 61,2 % en glissement annuel des originations de prêts et de crédit-bail indirects, signalant une concurrence active pour les volumes pilotés par les concessionnaires et les plateformes. Cela s'aligne sur l'évolution du marché vers une origination activée par API et des approbations instantanées, où les prêteurs peuvent intégrer l'éligibilité, la tarification et les flux documentaires dans les systèmes des concessionnaires et les parcours en ligne de véhicules d'occasion, améliorant la conversion et réduisant les frictions.
Un autre espace blanc concerne le financement qui suit la manière dont les véhicules sont utilisés, et non seulement possédés, y compris les modèles de mobilité par abonnement et par service qui regroupent l'assurance et l'entretien avec le crédit. L'expansion par Toyota Motor Europe et Toyota Financial Services des programmes d'accès aux véhicules électrifiés pour les chauffeurs de VTC (via un partenariat multi-pays avec Uber) montre comment les captives peuvent rattacher le financement et le crédit-bail à la demande des plateformes et aux cas d'usage à utilisation plus intensive. Dans le même temps, l'activité réglementaire en 2026, incluant un renforcement de l'application au niveau des états et de nouvelles normes telles que la loi CARS Act de Californie effective à partir d'octobre 2026, accroît la demande de transparence conforme des frais et des conditions, de supervision des concessionnaires et de prise de décision auditable. Cela crée de la place pour les prêteurs et les facilitateurs fintech capables d'opérationnaliser à grande échelle des ventes numériques, un service et une gestion des réclamations conformes.
Recent Industry Developments in Marché des Prêts Automobiles
- Juillet 2026 : Toyota Motor Europe / Toyota Financial Services a lancé un partenariat avec Uber dans dix pays européens afin de proposer des solutions de financement flexible, de crédit-bail et d'assurance pour permettre aux chauffeurs de VTC d'accéder à des véhicules électrifiés. Ce lancement élargit le financement automobile pour le marché du VTC en Europe. Il approfondit l'intégration du financement captif avec les plateformes de mobilité afin de stimuler l'adoption des véhicules électriques et l'utilisation des actifs.
- Juillet 2026 : Wells Fargo Auto a rapporté une augmentation de 40,6 % en glissement annuel des originations de prêts automobiles au deuxième trimestre. Cette hausse signale une forte demande et une expansion des capacités pour le crédit automobile aux consommateurs dans un contexte volatile.
- Juillet 2026 : Chase Auto Finance a rapporté une augmentation de 8,9 % en glissement annuel des originations de prêts automobiles au deuxième trimestre. Cette croissance soutient la dynamique concurrentielle et indique des stratégies actives de tarification et de gestion des risques sur le marché.


Marché des Prêts Automobiles Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché couvre la valeur des prêts automobiles en cours et nouvellement octroyés servant à financer les véhicules particuliers et utilitaires légers, à travers les banques, les prêteurs captifs, les coopératives de crédit et les sociétés de financement non bancaires, mesurée en USD sur une base annuelle.
Exclusions du périmètre : le crédit-bail de véhicules, le financement des stocks des concessionnaires, les frais de refinancement qui ne font pas partie de la valeur du prêt, et les produits de crédit à la consommation plus larges non liés à un achat de véhicule sont exclus.
Aperçu de la segmentation
- Par type de véhicule
- Véhicule de tourisme
- Véhicule commercial
- Par type de propriété
- Véhicules neufs
- Véhicules d'occasion
- Par type de prestataire
- Banques
- Établissements financiers non bancaires
- Fabricants d'équipements d'origine
- Autres types de prestataires (entreprises de technologie financière)
- Par durée
- Moins de 3 ans
- 3 à 5 ans
- Plus de 5 ans
- Par région
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Chili
- Colombie
- Reste de l'Amérique du Sud
- Europe
- Royaume-Uni
- Allemagne
- France
- Espagne
- Italie
- Benelux (Belgique, Pays-Bas et Luxembourg)
- Pays nordiques (Suède, Norvège, Danemark, Finlande et Islande)
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Australie
- Asie du Sud-Est (Singapour, Indonésie, Malaisie, Thaïlande, Vietnam et Philippines)
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Émirats arabes unis
- Arabie saoudite
- Afrique du Sud
- Nigéria
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour définir les limites du marché, constituer le bassin de demande initial et effectuer des vérifications de cohérence avant de nous entretenir avec les acteurs du secteur. Nous nous sommes référés à des indicateurs économiques et de crédit publics influençant la demande et la tarification des prêts automobiles, tels que les données de la Réserve fédérale sur les taux d'intérêt, les séries macroéconomiques de la Banque mondiale et du FMI, les indicateurs de l'OCDE, et les publications sur le crédit à la consommation des banques centrales et des organismes de supervision.
Nous avons également examiné des sources non soumises à un paywall permettant d'expliquer le comportement d'achat de véhicules et les mouvements du risque de crédit, telles que les offices nationaux de statistiques, les agences de transport et d'immatriculation de véhicules, ainsi que les dépôts réglementaires et les présentations aux investisseurs des prêteurs exposés au secteur automobile. Le cas échéant, nous avons utilisé des abonnements payants pour les données financières des entreprises et la couverture médiatique, ainsi qu'une base de données de brevets pour suivre les thématiques de souscription et d'origination numérique. Ces sources sont illustratives, et de nombreuses autres références publiques et payantes ont été utilisées pour collecter des données, valider des hypothèses et clarifier les lacunes.
Entretiens et enquêtes primaires
Les travaux primaires se sont concentrés sur la validation de la logique de dimensionnement et des intrants de prévision difficiles à interpréter à partir des seules données publiques, tels que la manière dont les prêteurs ajustent les seuils d'approbation, les marges de tarification et la durée des prêts selon le palier de crédit. Nous avons couvert un ensemble de types de prêteurs, de distributeurs (y compris les canaux liés aux concessionnaires) et de rôles d'écosystème de soutien, puis avons utilisé les retours pour résoudre les zones grises du périmètre et confirmer le caractère raisonnable des hypothèses clés dans l'ensemble des régions.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier échelon : 30 % | Cadres dirigeants : 12 % | APAC : 43 % |
| Échelon intermédiaire : 55 % | Responsables fonctionnels/d'unité : 42 % | EMEA : 34 % |
| Acteurs plus petits : 15 % | Managers : 46 % | Amériques : 23 % |
Dimensionnement et prévision du marché
Le dimensionnement débute par une construction descendante du bassin de demande, où les signaux de ventes de véhicules et de parc sont reconstitués en unités financées, qui sont ensuite traduites en valeur de prêt à l'aide du comportement observé du ratio prêt/valeur et des tickets moyens. Pour garantir la vraisemblance des totaux, nous corroborons le résultat par des approximations ascendantes sélectives telles que des agrégations d'échantillons de portefeuilles de prêteurs, des vérifications de canaux sur la pénétration par véhicules neufs et d'occasion, et des recoupements entre le prix de vente moyen et le volume pour les principales zones géographiques.
Les principaux intrants du modèle comprennent les volumes de ventes de véhicules neufs et d'occasion, les prix de transaction moyens des véhicules, le montant moyen de prêt par véhicule financé, les durées de prêt typiques et leurs évolutions de répartition, les niveaux de taux d'intérêt qui influent sur les mensualités, ainsi que les tendances de défaut de paiement pouvant restreindre l'offre de crédit. La prévision utilise une analyse de scénarios étayée par des avis d'experts sur les trajectoires de taux, l'accessibilité financière et la rigueur de la souscription, puis est traduite en scénario de base par pondération des scénarios les plus systématiquement corroborés lors des entretiens. Lorsque les données ascendantes sont fragmentaires pour les marchés plus petits, les lacunes sont comblées par des taux de pénétration et des tickets de référence ancrés sur des pays similaires, suivis d'une vérification de vraisemblance par rapport aux indicateurs macroéconomiques et de crédit.
Validation des données et cycle de mise à jour
Les résultats sont vérifiés en plusieurs passes afin de repérer et d'expliquer les écarts importants avant validation finale. Les totaux du modèle sont comparés à des signaux indépendants tels que les soldes de crédit à la consommation, les indices de pénétration du financement et les tendances de divulgation des prêteurs, puis tout écart anormal est retesté en ajustant un petit ensemble de moteurs plutôt qu'en réécrivant l'ensemble du modèle.
Si une hypothèse change de manière significative, les répondants sont recontactés et les intrants documentaires sont actualisés pour confirmer ce qui a changé et pourquoi. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des événements majeurs affectent les taux, l'accessibilité financière des véhicules ou la disponibilité du crédit, et une revue finale avant livraison est réalisée pour s'assurer que les données les plus récentes sont bien prises en compte.
Comparaison du dimensionnement du marché des prêts automobiles de Mordor Intelligence avec d'autres estimations publiées
Les estimations publiées de la taille du marché des prêts automobiles peuvent varier considérablement, car la coupe temporelle sous-jacente utilisée pour les taux de change, le traitement de l'évolution du montant moyen de prêt, et la gestion du refinancement et des renouvellements ne sont pas toujours alignés. Des différences apparaissent également lorsqu'un éditeur ne comptabilise que les nouvelles originations tandis qu'un autre s'appuie sur les soldes en cours, ce qui peut gonfler les totaux en périodes de durées de prêt plus longues.
Dans cette étude, la cadence d'actualisation est liée aux derniers intrants disponibles pour 2026, et le calendrier des devises ainsi que la logique du ticket moyen sont revérifiés en fonction des évolutions de mensualités induites par les taux avant la finalisation du modèle, ce qui explique le positionnement du chiffre de Mordor Intelligence par rapport à des sources reposant sur des moyennes de change plus anciennes ou une hypothèse fixe de montant de prêt.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 1,66 billion USD (2026) | |
| Cabinet de conseil mondial A | 1,38 billion USD (2026) | Utilise une courbe de montant moyen de prêt plus conservatrice et applique des moyennes de change plus anciennes pour les agrégations multi-pays, ce qui peut sous-estimer la valeur lorsque les prix des véhicules et les taux évoluent au cours de l'année. |
| Association sectorielle B | 1,92 billion USD (2026) | Se rapproche davantage d'une comptabilisation de type solde en cours et inclut des catégories de crédit automobile plus larges dans certaines régions, ce qui peut faire augmenter les totaux par rapport à une vision de la valeur des prêts alignée sur l'origination. |
Le tableau montre que la majeure partie de l'écart peut être attribuée à ce qui est comptabilisé (originations contre soldes), ainsi qu'à la rapidité de mise à jour des tailles de prêt et des taux de change. En maintenant les intrants traçables par rapport à la demande de véhicules, à la pénétration du financement et à des tickets moyens réalistes, l'estimation finale reste reproductible et plus facile à auditer entre pays et années.


Questions clés auxquelles répond le rapport
Quel est le taux de croissance prévu pour le marché des prêts automobiles jusqu'en 2031 ?
Le marché devrait croître à un TCAC de 8,47 %, passant de 1 530 milliards USD en 2025 à 2 490 milliards USD d'ici 2031.
Quelle région devrait afficher la croissance la plus rapide ?
L'Asie-Pacifique devrait afficher un TCAC de 9,74 %, soutenu par l'assouplissement réglementaire et la demande croissante de la classe moyenne.
Pourquoi les prêteurs de technologie financière gagnent-ils des parts dans le financement automobile ?
Les entreprises de technologie financière offrent des approbations instantanées grâce à la souscription basée sur les interfaces de programmation, ce qui se traduit par un TCAC de 14,12 % dépassant celui des banques traditionnelles.
Comment la hausse des taux d'intérêt affecte-t-elle l'accessibilité des prêts automobiles ?
Des taux élevés allongent les durées de prêt et compriment les marges des prêteurs, avec des indicateurs de coût d'emprunt toujours supérieurs aux niveaux d'avant 2022.
Quels facteurs stimulent la croissance du financement des véhicules d'occasion ?
Les places de marché en ligne améliorent la transparence des prix et la rapidité des décisions de crédit, poussant la croissance des prêts pour véhicules d'occasion au-dessus d'un TCAC de 10 %.
Comment les tendances des véhicules électriques influencent-elles les produits de prêt ?
Les prêteurs introduisent des remises de taux liées aux crédits carbone et des durées plus longues pour soutenir les achats de véhicules électriques à prix plus élevé tout en atteignant les objectifs de durabilité.
Dernière mise à jour de la page le:



