
Taille et part du marché du financement du commerce en Amérique du Nord
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 6.56 Milliards de dollars |
| Taille du Marché (2026) | 6.86 Milliards de dollars |
| Taille du Marché (2031) | 8.59 Milliards de dollars |
| Growth Rate (2026 - 2031) | 4.58 % |
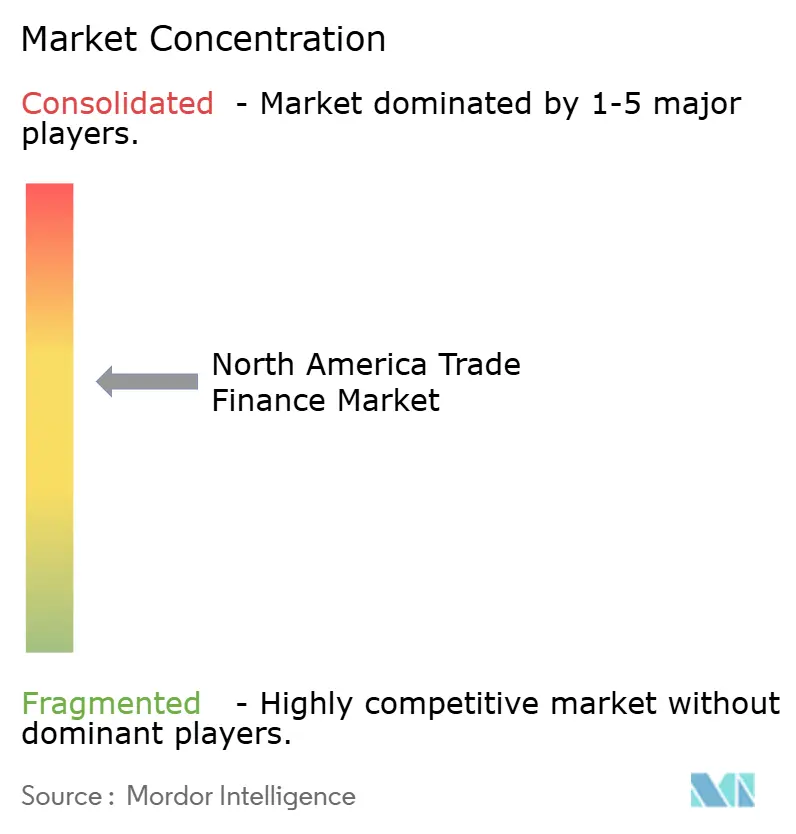
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du financement du commerce en Amérique du Nord par Mordor Intelligence
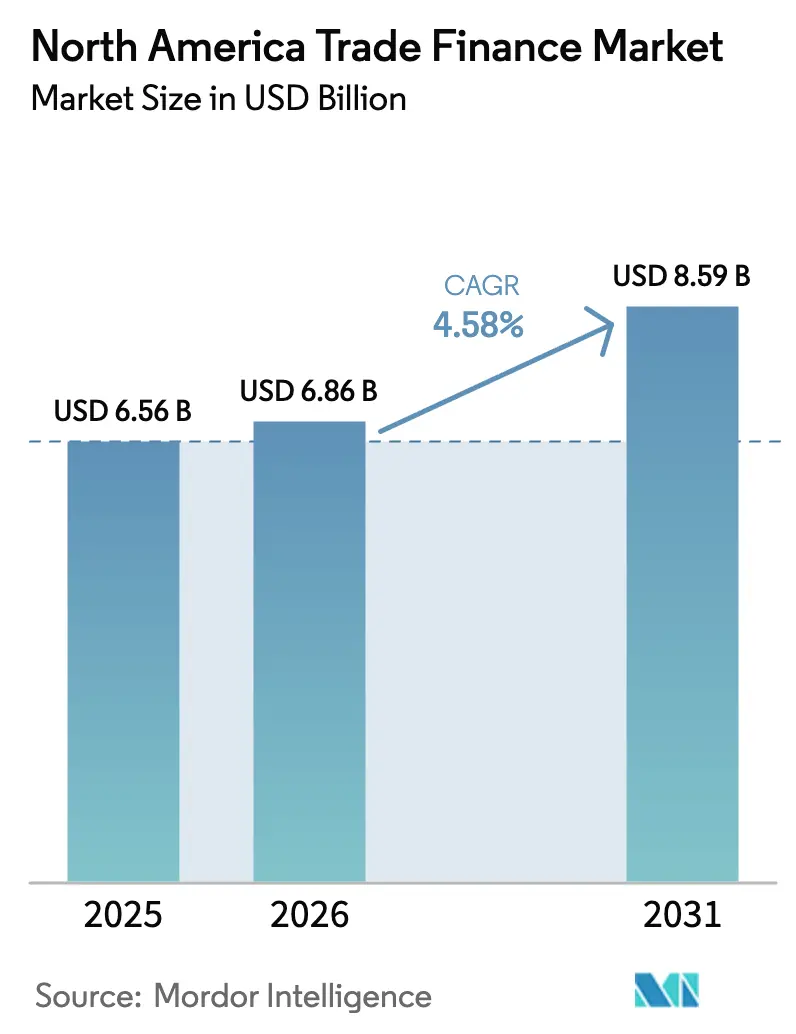
La taille du marché du financement du commerce en Amérique du Nord devrait croître de 6,56 milliards USD en 2025 à 6,86 milliards USD en 2026 et devrait atteindre 8,59 milliards USD d'ici 2031, à un TCAC de 4,58 % sur la période 2026-2031. L'essor du commerce électronique transfrontalier, les flux réguliers de délocalisation de proximité et la numérisation rapide de la documentation commerciale constituent les principales forces motrices de cette expansion. Des plateformes activées par la chaîne de blocs, telles que Kinexys de JPMorgan, ont déjà traité plus de 1 500 milliards USD en valeur notionnelle, témoignant d'une forte demande pour des règlements en temps réel pilotés par la technologie. Parallèlement, les règles d'origine de l'ACEUM et le renforcement des programmes d'EXIM créent de nouvelles opportunités de prêt pour les fournisseurs régionaux tout en resserrant les exigences de conformité. L'investissement direct étranger lié à la délocalisation de proximité au Mexique, qui a atteint 36 milliards USD en 2023, illustre comment les déplacements de production au sein de l'Amérique du Nord stimulent les besoins de financement local. Néanmoins, les coûts liés à la lutte contre le blanchiment d'argent et à la connaissance du client (LBA/KYC), qui ont atteint 61 milliards USD aux États-Unis et au Canada en 2024, continuent de peser sur les marges, incitant les banques à adopter l'automatisation de la conformité basée sur l'intelligence artificielle[1]LexisNexis Risk Solutions, "Coût réel de la conformité en matière de criminalité financière", risk.lexisnexis.com.
Principales conclusions du rapport
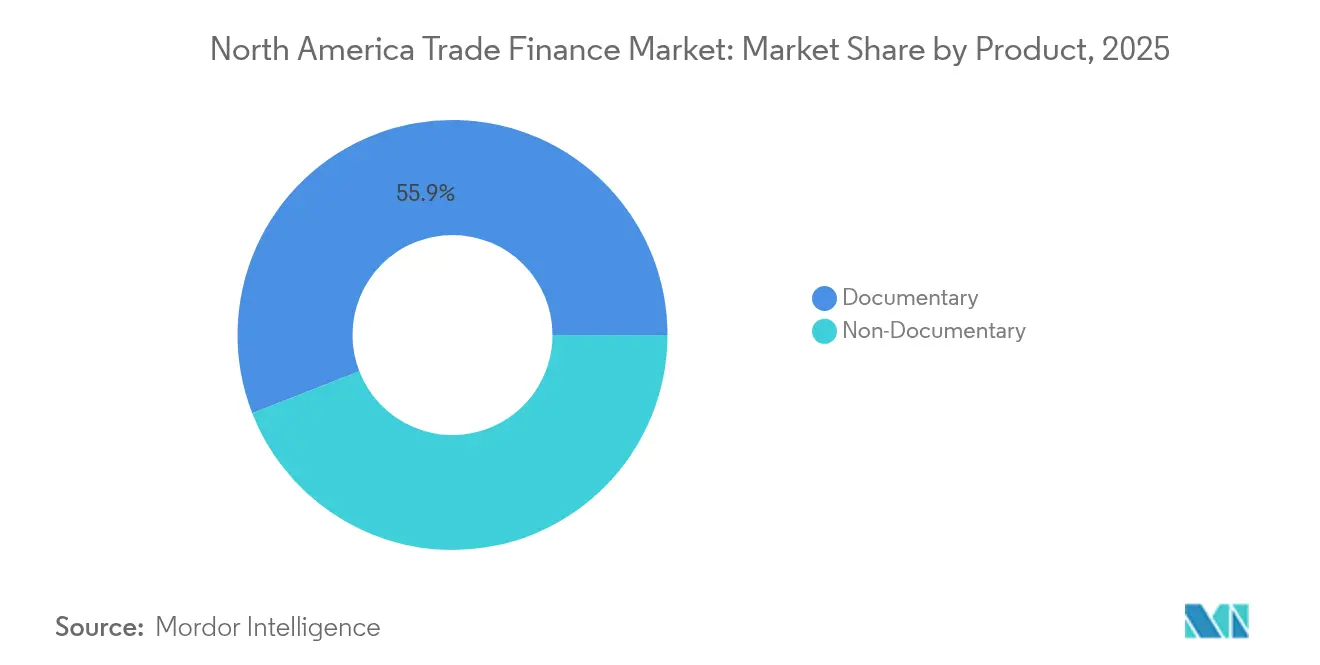
- Par produit, le segment documentaire représentait 55,92 % de la taille du marché du financement du commerce en Amérique du Nord en 2025, tandis que le segment non documentaire devrait progresser à un TCAC de 5,12 %.
- Par prestataire de services, les banques détenaient 70,10 % de la part du marché du financement du commerce en Amérique du Nord en 2025, tandis que les sociétés de financement du commerce devraient se développer à un TCAC de 5,68 % jusqu'en 2031.
- Par application, les transactions internationales représentaient 66,55 % de la taille du marché du financement du commerce en Amérique du Nord en 2025 ; le financement du commerce national devrait croître à un TCAC de 5,83 % jusqu'en 2031.
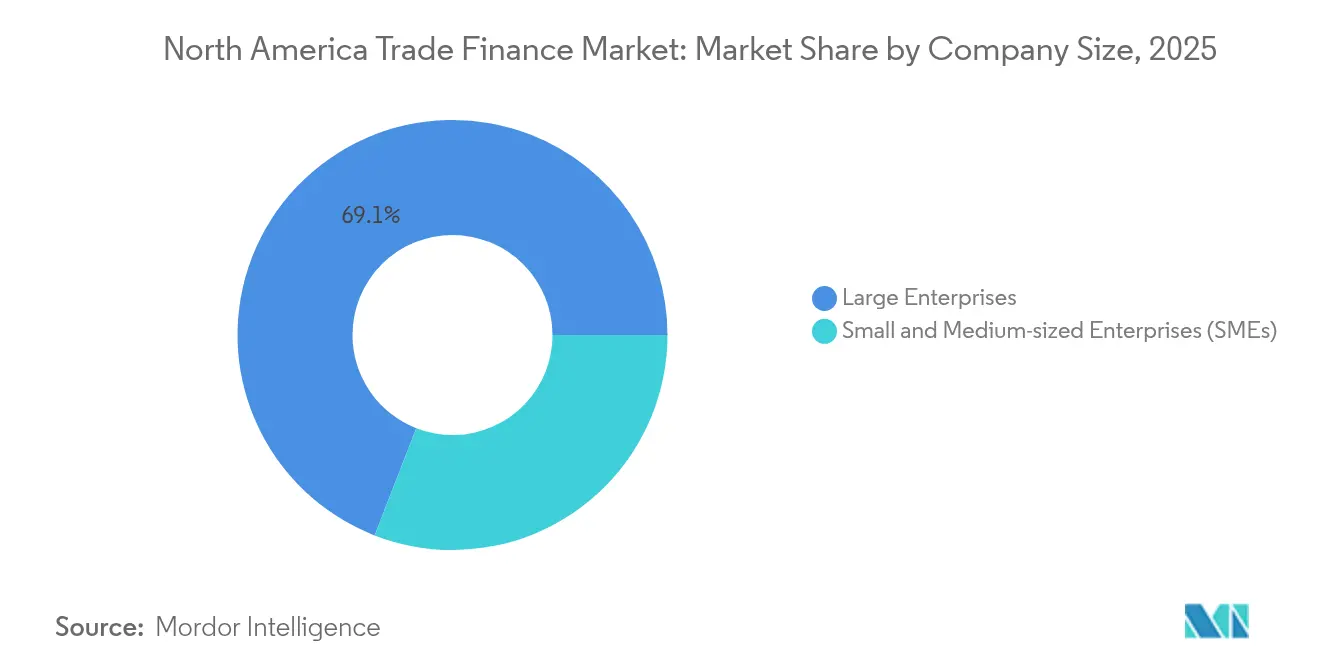
- Par taille d'entreprise, les grandes entreprises contrôlaient 69,10 % de la taille du marché du financement du commerce en Amérique du Nord en 2025, tandis que le segment des PME devrait progresser à un TCAC de 6,52 %.
- Par pays, les États-Unis dominaient avec 82,15 % de la part du marché du financement du commerce en Amérique du Nord en 2025, mais le Mexique affiche la croissance la plus rapide, avec un TCAC de 6,90 % sur la période de prévision.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion du commerce électronique transfrontalier | +1.2% | Corridor États-Unis–Mexique | Moyen terme (2-4 ans) |
| Numérisation et adoption de la chaîne de blocs | +0.9% | Principaux centres financiers nord-américains | Court terme (≤ 2 ans) |
| ACEUM + programmes EXIM | +0.8% | États-Unis / Canada / Mexique | Long terme (≥ 4 ans) |
| Tokenisation des actifs de financement du commerce | +0.6% | États-Unis et Canada | Long terme (≥ 4 ans) |
| Commerce national stimulé par la délocalisation de proximité | +0.7% | Mexique et sud des États-Unis | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Expansion du commerce électronique transfrontalier
Le fret conteneurisé de la Chine vers le Mexique a bondi de 59,7 % en janvier 2024, générant une demande immédiate de financement des stocks et de solutions de paiement intégrées[2]Cubic Logistics, "Hausse du fret Chine-Mexique", cubiclogistics.com. Les volumes de paiement numérique dans la région devraient atteindre 3 000 milliards USD en 2024, et des plateformes telles que FedNow permettent un règlement en temps réel qui accroît le besoin d'outils de fonds de roulement. Les banques répondent par le financement du commerce au point de vente, illustré par la collaboration de HSBC avec TreviPay pour offrir des conditions flexibles aux vendeurs transfrontaliers. La convergence du commerce électronique et du financement du commerce remodèle ainsi les modèles de revenus et l'analyse des risques sur l'ensemble du marché du financement du commerce en Amérique du Nord.
Numérisation et adoption de la chaîne de blocs
Citi Token Services est passé de la phase pilote aux opérations commerciales en direct, fournissant des liquidités transfrontalières 24h/24 et 7j/7 sur des chaînes privées pour des flux de plusieurs millions de dollars. ClearTrade de JPMorgan automatise la vérification d'environ 28 milliards de documents physiques par an, réduisant les délais de traitement de plusieurs jours à quelques minutes. La participation à des consortiums tels que le réseau Marco Polo élargit la visibilité en temps réel sur les créances, tandis que la reconnaissance juridique des documents financiers électroniques par le Mexique accélère la numérisation. Cette couche technologique aide le marché du financement du commerce en Amérique du Nord à contrer le risque de fraude et à réduire les coûts de traitement.
ACEUM + programmes EXIM
Les règles de contenu automobile exigeant 75 % de valeur régionale amènent les fournisseurs à rechercher un financement de conformité spécialisé, notamment pour l'outillage et les stocks. Le partenariat « Fast-Track » d'EXIM avec PNC Bank simplifie les lignes de fonds de roulement à l'exportation, soutenant les exportateurs du marché intermédiaire confrontés à des cycles de conversion de trésorerie plus longs. Avec 20 différends commerciaux déjà déposés dans le cadre de l'ACEUM, le financement lié au conseil est devenu un domaine de croissance de niche, et le fret quotidien d'une valeur de 3 milliards USD circulant sur la voie rapide de l'ALENA exige une gestion robuste des risques.
Tokenisation des actifs de financement du commerce
La tokenisation s'impose comme un moteur de croissance essentiel sur le marché du financement du commerce en Amérique du Nord. Standard Chartered prévoit que les instruments de financement du commerce pourraient représenter 16 % d'un pool d'actifs tokenisés de 30 100 milliards USD d'ici 2034. L'analyse de la Réserve fédérale de 2024 sur les obligations tokenisées émises par Santander et la Banque européenne d'investissement témoigne d'une confiance réglementaire croissante dans le règlement par registre distribué pour les titres en gros. McKinsey prévoit que le marché tokenisé global dépassera 2 000 milliards USD d'ici 2030, avec des fonds monétaires en chaîne dépassant déjà 1 milliard USD d'actifs. Des plateformes de tokenisation de factures telles que Zoniqx permettent aux entreprises de convertir des créances en actifs blockchain fractionnels en quelques minutes, tout en intégrant des contrôles automatisés contre la fraude. À mesure que les liquidités migrent vers ces marchés, les banques et les entreprises de technologie financière qui intègrent des cadres de tokenisation peuvent raccourcir les cycles de règlement et débloquer de nouvelles sources de revenus de commissions sur l'ensemble du marché du financement du commerce en Amérique du Nord.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Hausse des coûts de conformité LBA/KYC | -0.8% | États-Unis et Canada | Court terme (≤ 2 ans) |
| Persistance du déficit de financement des PME | -0.6% | Ensemble de la région | Moyen terme (2-4 ans) |
| Risque de cyberattaque sur les documents électroniques | -0.4% | Mondial, centres financiers | Court terme (≤ 2 ans) |
| Volatilité des tarifs protectionnistes | -0.5% | Corridors tripartites | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Hausse des coûts de conformité LBA/KYC
Les institutions financières de la région ont engagé 61 milliards USD en dépenses de conformité en 2024, et 98 % ont déclaré une hausse de leurs dépenses d'une année sur l'autre. Le récent règlement de TD Bank en vertu du Bank Secrecy Act met en évidence les pénalités financières encourues, qui ont totalisé 4,6 milliards USD en Amérique du Nord l'année dernière. La règle en attente du FinCEN impose des évaluations des risques au niveau de l'entreprise, poussant les prêteurs de plus petite taille à externaliser la conformité ou à se retirer des lignes de financement du commerce à faible marge. Les grandes banques adoptent le filtrage par intelligence artificielle, mais le retard de déploiement chez les entités plus petites limite l'inclusivité du marché.
Persistance du déficit de financement des PME
Les enquêtes de la Réserve fédérale montrent que 80 % des petites entreprises se heurtent encore à des obstacles liés aux paiements, et seulement 6 % des dirigeants bancaires estiment servir efficacement les PME[3]Banques de la Réserve fédérale, "Enquête 2025 sur le crédit aux petites entreprises", fedsmallbusiness.org. Les directeurs financiers du marché intermédiaire citent le coût et la complexité documentaire comme principaux obstacles, ce qui conduit des plateformes alternatives telles que Visa B2B Connect à répondre aux besoins de liquidité. L'enquête 2025 sur le crédit aux petites entreprises a révélé que 75 % des candidats cherchaient des capitaux principalement pour couvrir leurs dépenses d'exploitation, mais la satisfaction à l'égard des prêteurs a diminué, reflétant des lacunes structurelles dans le marché du financement du commerce en Amérique du Nord.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par produit :
la domination documentaire face à la disruption numériqueLes produits documentaires représentaient 55,92 % de la part du marché du financement du commerce en Amérique du Nord en 2025, soutenus par les lettres de crédit et les recouvrements pour les expéditions transfrontalières. Les solutions non documentaires devraient se développer à un TCAC de 5,12 % à mesure que les multinationales numérisent leurs comptes à payer et adoptent le financement de la chaîne d'approvisionnement. Le Citi Digital Bill réduit désormais la monétisation des créances de plusieurs semaines à moins d'une heure, illustrant comment les offres hybrides fusionnent la sécurité documentaire avec la rapidité du compte ouvert. Le financement de créances gagne du terrain par le biais de l'affacturage, comme en témoigne l'acquisition par Northrim BanCorp de Sallyport Commercial Finance pour 53,9 millions USD afin d'augmenter les volumes d'affacturage en Amérique du Nord.
Les garanties et les assurances restent stables face à la hausse du risque géopolitique, avec une capacité d'assurance-crédit commercial en hausse de 25 % depuis 2019. La tokenisation d'actifs ouvre une voie supplémentaire pour les liquidités, et les banques expérimentent les garanties numériques déposées sur des chaînes de blocs privées pour accélérer les processus de réclamation. La convergence des instruments documentaires et non documentaires souligne donc l'évolution du mix de services au sein du marché du financement du commerce en Amérique du Nord.


Par prestataire de services :
les banques face au défi des entreprises de technologie financièreLes banques détenaient 70,10 % de la part du marché du financement du commerce en Amérique du Nord en 2025, grâce à leur capacité de conformité et à leurs liens clients établis sur plusieurs décennies. Les sociétés de financement du commerce portées par les entreprises de technologie financière devraient les dépasser à un TCAC de 5,68 %, reflétant leur agilité et leur souscription de niche. L'intégration de Wells Fargo avec TradeSun illustre les efforts des acteurs établis pour automatiser l'examen des documents et récupérer des marges. Les assureurs occupent des positions spécialisées dans le transfert du risque de crédit, tandis que des plateformes telles que MODIFI obtiennent 100 millions USD d'HSBC Innovation Banking pour financer le financement des factures des PME.
La consolidation sectorielle s'intensifie : FIS a dépensé 300 millions USD pour Demica et Dragonfly afin d'asseoir l'envergure de ses logiciels de financement de la chaîne d'approvisionnement. Le partenariat de Finastra avec CredAble illustre comment les fournisseurs de services bancaires de base intègrent des modules de financement du commerce pour se défendre contre les solutions ponctuelles. L'axe concurrentiel se déplace de la profondeur du bilan vers l'analyse des données en temps réel dans l'ensemble du secteur du financement du commerce en Amérique du Nord.
Par application :
la croissance nationale s'accélèreLes activités internationales représentaient encore 66,55 % de la taille du marché du financement du commerce en Amérique du Nord en 2025, reflétant la complexité des flux transfrontaliers qui nécessitent une protection structurée contre les risques. Le financement du commerce national enregistre un TCAC plus rapide de 5,83 % en raison de l'activité de délocalisation de proximité. L'ascension du Mexique au rang de premier partenaire commercial des États-Unis, avec 475,2 milliards USD d'exportations, intensifie la demande de soutien aux stocks au sein des chaînes d'approvisionnement continentales.
Les projets de délocalisation de proximité évalués à 36 milliards USD créent des réseaux de fournisseurs intra-régionaux qui privilégient le règlement en même devise et le même jour, stimulant le financement national. La moitié des dirigeants nord-américains priorisent désormais la localisation pour la résilience, et l'indice de fonds de roulement LATAM de JPMorgan montre que les entreprises thésaurisent des liquidités pour financer les mises à niveau d'usines régionales. Cette interaction entre les besoins internationaux et nationaux façonne l'évolution du marché du financement du commerce en Amérique du Nord.
Par taille d'entreprise :
le segment des PME stimule l'innovationLes grandes entreprises ont conservé 69,10 % de la taille du marché du financement du commerce en Amérique du Nord en 2025, en raison de leurs opérations de trésorerie bien établies et de leurs lignes bancaires mondiales. Les PME, quant à elles, enregistrent un TCAC de 6,52 % sur la période de prévision, à mesure que les plateformes technologiques abaissent les obstacles à l'intégration. L'alliance de U.S. Bank avec Levantor Capital élargit la distribution d'outils d'escompte dynamique aux chaînes d'approvisionnement du marché intermédiaire. La coentreprise SemFi de HSBC cible le financement numérique des factures pour les petits vendeurs, témoignant de la reconnaissance par les acteurs établis de l'opportunité que représentent les PME.
Les enquêtes de la Réserve fédérale révèlent que 59 % des PME ont demandé un crédit pour soutenir leur expansion, mais beaucoup ont été confrontées à des difficultés documentaires. Les modèles de technologie financière utilisant la tokenisation de factures, comme ceux de Zoniqx, contribuent à combler les lacunes en fractionnalisant les créances en actifs négociables. Cette tendance annonce une diversification continue du mix de clientèle au sein du secteur du financement du commerce en Amérique du Nord.
Par structure de financement :
les solutions structurées gagnent en complexitéLes instruments non structurés détenaient une part de 58,40 % de la taille du marché du financement du commerce en Amérique du Nord en 2025, appréciés pour leur simplicité et leur rapidité. Le financement du commerce structuré devrait croître à un TCAC de 5,38 % à mesure que les entreprises demandent des titrisations de créances sur mesure et des financements alignés sur les critères ESG. MUFG Americas structure des véhicules ad hoc adossés à des actifs qui réduisent les coûts pour les exportateurs de qualité investissement. L'émission de titres adossés à des actifs en Amérique du Nord a atteint 330 milliards USD, RBC Capital Markets s'arrogeant une part de 5 à 9 %.
Les impératifs ESG ajoutent une nouvelle dimension : le financement durable de la chaîne d'approvisionnement récompense les fournisseurs à faible empreinte carbone par des structures de prix améliorées. Les plateformes numériques mettent en relation les initiateurs avec des investisseurs en quête de rendement, renforçant la transparence. Cette complexité illustre comment le financement structuré remodèle les voies de financement sur le marché du financement du commerce en Amérique du Nord.
Analyse géographique
Marché du financement du commerce aux États-Unis et au Canada
Les États-Unis ont conservé 82,15 % du marché du financement du commerce en Amérique du Nord en 2025, soutenus par une infrastructure bancaire solide et des projets pilotes en blockchain d'une valeur de 1,5 billion USD. Toutefois, les coûts de conformité et les fluctuations tarifaires — notamment les droits de douane sur les marchandises canadiennes entrés en vigueur en mars 2025 — ajoutent des primes de risque. Le Canada bénéficie de 761,2 milliards USD d'échanges bilatéraux avec les États-Unis et de l'adoption de la norme ISO 20022, qui améliore la clarté des paiements transfrontaliers.
Marché du financement du commerce au Mexique
Le Mexique devrait être le marché à la croissance la plus rapide, avec un CAGR de 6,90 %, porté par 36 milliards USD d'investissements directs étrangers et l'acceptation juridique des documents électroniques qui simplifient le financement. Les expéditions de conteneurs en provenance d'Asie vers les ports mexicains ont augmenté de 59,7 % au début de l'année 2024, stimulant les volumes de factures. La Réserve fédérale de Dallas avertit que les goulets d'étranglement infrastructurels pourraient modérer la croissance s'ils ne sont pas traités. Néanmoins, la distinction de Scotiabank en tant que meilleure banque de financement du commerce au Mexique témoigne d'une concurrence croissante pour les mandats locaux.
Paysage réglementaire
Le financement du commerce en Amérique du Nord est façonné par les règles prudentielles bancaires et les programmes de politique commerciale qui influencent le capital, la conformité et le soutien officiel au crédit. En mars 2026, les régulateurs bancaires fédéraux américains ont publié des propositions révisées de capital Bâle III qui ont maintenu des facteurs de conversion de crédit spécifiques pour les instruments conditionnels liés au commerce (20 % pour les échéances d'un an ou moins et 50 % pour plus d'un an), préservant un paramètre clé pour la tarification et l'allocation au bilan des lettres de crédit et des garanties. Des groupes sectoriels tels que BAFT continuent d'inciter à la reconnaissance du financement du commerce comme une activité comparativement à faible risque dans les règles de capital, tandis que les exigences AML/KYC et leur application demeurent une contrainte opérationnelle importante pour les banques et les fournisseurs non bancaires.
Sur le plan politique, le Bureau du représentant américain au Commerce (USTR) a défini des priorités dans l'Agenda de politique commerciale 2026 autour de l'application et du suivi des accords commerciaux et de la réciprocité dans le commerce avec la Chine. Cela peut se traduire par une volatilité dans la documentation transfrontalière, le filtrage des sanctions et l'évaluation du risque de contrepartie. Le soutien officiel à l'exportation reste une caractéristique structurelle du marché régional grâce à l'Export-Import Bank of the United States (EXIM) et aux initiatives fédérales connexes, avec de nouveaux programmes ou des programmes élargis en 2026 qui renforcent la demande d'assurance-crédit à l'exportation, de garanties aux prêteurs et de facilités de fonds de roulement pour les exportateurs et leurs chaînes d'approvisionnement nord-américaines.
Analyse de la chaîne de valeur
La chaîne de valeur du financement du commerce en Amérique du Nord relie les exportateurs et les importateurs (avec les équipes de trésorerie et d'achats), les prestataires logistiques et les courtiers en douane, les banques et les sociétés de financement du commerce non bancaires qui originent les facilités, les assureurs et les organismes de crédit à l'exportation (ECA) qui couvrent le risque de crédit et politique, ainsi que les fournisseurs de technologie qui proposent des plateformes de documents, de flux de travail et de gestion des risques. Les instruments traditionnels (lettres de crédit, encaissements, garanties et prêts commerciaux) sont de plus en plus exécutés via des portails bancaires et des canaux intégrés aux entreprises, les données provenant des factures, des bons de commande, des documents d'expédition et des systèmes ERP alimentant la souscription, le filtrage de conformité et le règlement. Le flux de travail fortement documentaire reste central, mais la numérisation réduit les vérifications manuelles et comprime les délais de traitement en passant des documents physiques à des données structurées et des registres numériquement vérifiables.
Un changement visible dans la chaîne est le passage vers une connectivité pilotée par API et des portails basés sur le cloud qui intègrent le financement du commerce dans les processus ERP et de comptabilité des entreprises, réduisant les frictions de l'intégration jusqu'au financement post-expédition. Des initiatives bancaires et de fournisseurs, telles que le portail Optimtrade de Credit Agricole CIB et les efforts de numérisation menés par les banques mis en avant par Citi et HSBC, reflètent une volonté d'automatiser les contrôles, de traitement direct (straight-through processing) et d'interopérabilité alignée sur les normes de la Chambre de commerce internationale (CCI). À mesure que progressent les instruments négociables numériques et les projets pilotes de tokenisation, la distribution secondaire des actifs commerciaux et la participation au risque peuvent devenir davantage médiatisées par les logiciels, reliant les initiateurs aux investisseurs et aux fournisseurs de garanties grâce à des données et des pistes d'audit plus standardisées.
Paysage concurrentiel
Les banques établies continuent de dominer, mais font face à une pression croissante des entreprises de technologie financière sur le marché du financement du commerce en Amérique du Nord. Le déploiement de TradeSun par Wells Fargo réduit le temps de vérification des documents de 80 %, libérant de la capacité pour des conseils à valeur ajoutée. HSBC s'est associé à Tradeshift pour lancer SemFi, intégrant le crédit directement dans les flux de facturation pour les PME. La tokenisation promet de perturber davantage le marché ; Standard Chartered prévoit que les actifs commerciaux pourraient représenter 16 % d'un pool tokenisé de 30 100 milliards USD d'ici 2034.
La consolidation stratégique est évidente : FIS a absorbé Demica et Dragonfly pour 300 millions USD afin de renforcer son envergure logicielle, et Northrim BanCorp a étendu l'affacturage via son acquisition de Sallyport pour 53,9 millions USD. Les consortiums inter-bancaires tels que Marco Polo accélèrent l'établissement de normes de marché pour la documentation sur chaîne de blocs, donnant aux premiers adoptants comme BNY Mellon un levier opérationnel. La course se concentre sur la portée numérique, l'automatisation de la conformité et la flexibilité du bilan.
Leaders du secteur du financement du commerce en Amérique du Nord
JP Morgan and Chase
Bank of America Corp.
Citigroup Inc.
Wells Fargo and Co.
HSBC Holdings plc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du financement du commerce en Amérique du Nord
- JPMorgan Chase & Co.
- Bank of America Corp.
- Citigroup Inc.
- Wells Fargo & Co.
- HSBC Holdings plc
- BNP Paribas S.A.
- Mitsubishi UFJ Financial Group
- Santander Bank N.A.
- Scotiabank
- Standard Chartered plc
- Commerzbank AG
- TD Bank Group
- Royal Bank of Canada
- CIBC
- US Bank
- PNC Financial Services
- Deutsche Bank AG
- Barclays plc
- Crédit Agricole CIB
- Société Générale
Lire l’analyse des entreprises de marché du financement du commerce en Amérique du Nord

Opportunités de marché et perspectives d'avenir
Le soutien à l'exportation piloté par des programmes et les garanties ciblées créent une marge de manœuvre à court terme pour la pénétration des PME et du marché intermédiaire, en particulier lorsque les banques font face à des coûts de conformité plus élevés. En avril 2026, l'USDA et EXIM ont élargi leur partenariat pour soutenir les exportations agricoles via l'initiative USDA Financial Assurance to Revitalize Markets (FARM) et une assurance-crédit à l'exportation supplémentaire d'EXIM, élargissant le pipeline adressable pour le financement pré- et post-expédition lié aux producteurs américains et à leurs homologues nord-américains. En 2026, EXIM a également élargi son initiative Make More in America (MMIA) pour inclure une garantie de prêteur de 90 % sur les prêts d'équipement destinés aux petits et moyens fabricants, soutenant la demande de financement fournisseur, de financement d'outillage et de stocks, et de financement du commerce domestique lié aux chaînes d'approvisionnement de relocalisation de proximité.
La numérisation ouvre également des opportunités autour du traitement sans papier, de la souscription pilotée par les données et de l'interopérabilité entre banques et entreprises. Microsoft, ANZ, HSBC et Lloyds ont réalisé en avril 2026 une preuve de concept pilotée par l'IA pour automatiser la validation et la transmission des données commerciales des systèmes ERP vers les banques sur la base des normes de la CCI, ce qui réduit les frictions documentaires pour les PME et standardise les contrôles de conformité dans les corridors à fort volume. Des évolutions de plateformes et de produits, telles que TradeCash de HSBC et Optimtrade de Credit Agricole CIB, montrent une concurrence active sur les canaux numériques, tandis que les initiatives de tokenisation évoquées dans le contexte du rapport pointent vers des voies pour un règlement plus rapide et une distribution du risque plus large lorsqu'elles sont soutenues par des cadres de contrôle appropriés.
Recent Industry Developments in Marché du financement du commerce en Amérique du Nord
- Mai 2026 : JPMorgan Chase étend les lettres de change électroniques eBoEs au marché américain via la plateforme trace original d'Enigio, suite à l'adoption de l'article 12 de l'UCC. Ce lancement accélère le règlement numérisé dans le financement du commerce en Amérique du Nord et réduit le temps de traitement des documents. Cela renforce le débit transfrontalier et soutient une réalisation de valeur plus rapide dans la région.
- Février 2026 : Citigroup a traité un instrument de financement du commerce entièrement sur chaîne en utilisant la blockchain Solana et la plateforme de tokenisation CIDAP. Cette démarche démontre l'exécution basée sur la blockchain dans le financement du commerce. Elle signale des contrôles cryptographiques plus solides pour la facturation et le règlement transfrontaliers.
- Janvier 2026 : Citigroup a conclu un partenariat technologique mondial avec CredAble pour numériser les flux de travail des prêts commerciaux liés à la vérification des factures et aux contrôles. L'accord numérise les points de contrôle dans le prêt commercial. Il renforce les contrôles de financement du commerce de Citi et l'intégration des flux de travail numériques.


Marché du financement du commerce en Amérique du Nord Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette étude, le marché du financement du commerce en Amérique du Nord couvre les revenus générés par les produits et services de financement liés au commerce utilisés pour soutenir les flux de marchandises domestiques et transfrontaliers, y compris l'organisation, la confirmation et l'atténuation des risques des obligations de paiement commercial dans la région.
Exclusions du périmètre : cela n'inclut pas la valeur sous-jacente des marchandises échangées, les prêts corporatifs généraux non liés à une transaction commerciale, ni les services de trésorerie non liés aux flux de travail de financement du commerce.
Aperçu de la segmentation
- Par produit
- Documentaire
- Lettre de crédit
- Autres recouvrements documentaires
- Non documentaire
- Financement de créances (affacturage, forfaitage, escompte de factures)
- Financement des comptes à payer / de la chaîne d'approvisionnement (affacturage inversé, escompte dynamique)
- Prêt direct / financement basé sur le compte ouvert (prêts commerciaux, crédit acheteur/vendeur)
- Garanties (de bonne exécution, de soumission, financières)
- Produits d'assurance (assurance-crédit commercial, assurance risque politique, couverture des agences de crédit à l'exportation)
- Documentaire
- Par prestataire de services
- Banques
- Sociétés de financement du commerce
- Compagnies d'assurance
- Autres prestataires de services
- Par application
- National
- International
- Par taille d'entreprise
- Grandes entreprises
- Petites et moyennes entreprises (PME)
- Par structure de financement
- Financement du commerce structuré
- Financement du commerce non structuré
- Par pays
- États-Unis
- Canada
- Mexique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire nous a aidés à définir les limites du marché et à construire une vision claire de la manière dont les volumes commerciaux, les conditions de paiement et les conditions de crédit se traduisent en demande de financement du commerce aux États-Unis, au Canada et au Mexique. Nous avons examiné des sources officielles et publiques telles que les statistiques commerciales du U.S. Census Bureau, les données de la U.S. International Trade Commission, les publications commerciales de Statistique Canada, les publications de la Banco de Mexico et les indicateurs commerciaux de l'Organisation mondiale du commerce pour ancrer la direction des flux et le calendrier des cycles.
Pour façonner les hypothèses sur la combinaison de produits et la logique de tarification, nous avons également utilisé des dépôts publics de banques, des présentations aux investisseurs, des mises à jour des banques centrales et des publications d'associations professionnelles qui suivent les pratiques en matière de lettres de crédit, de garanties et de financement des créances. Le cas échéant, des bases de données payantes approuvées ont été utilisées pour les données financières et de renseignement des entreprises, les actualités et données financières, ainsi que des signaux sélectifs au niveau des expéditions d'importation et d'exportation pour vérifier les tendances dans les corridors et les paniers de matières premières. Les sources documentaires listées ici sont illustratives, car de nombreux autres documents publics ont également été utilisés pour la collecte de données, la clarification et la vérification croisée.
Entretiens et enquêtes primaires
Des entretiens et enquêtes primaires ont été utilisés pour confirmer ce qui est réellement comptabilisé comme revenu de financement du commerce en Amérique du Nord et comment la tarification évolue en fonction du risque, de l'échéance et de la complexité documentaire. Nous avons échangé avec des praticiens des banques et des fournisseurs non bancaires, ainsi qu'avec des exportateurs, des importateurs et des utilisateurs de financement liés à la logistique, puis avons utilisé ces contributions pour arrêter les hypothèses relatives aux frais, à l'utilisation et à la répartition entre usage domestique et international dans les trois pays.
Répartition des répondants aux travaux de recherche primaire sur le terrain
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 31 % | Cadres dirigeants (CXO) : 17 % |
| Rang intermédiaire : 49 % | Responsables fonctionnels/d'unité : 24 % |
| Petits acteurs : 20 % | Managers : 59 % |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une reconstruction descendante qui relie les flux commerciaux en Amérique du Nord et la pénétration du financement au pool de frais généré par les instruments de financement du commerce, suivie d'ajustements pour la répartition par pays entre les États-Unis, le Canada et le Mexique. Pour le pool de demande, nous suivons des indicateurs tels que les valeurs d'importation et d'exportation de marchandises par corridor, la part des transactions utilisant des instruments en compte ouvert par rapport aux instruments intermédiés par les banques, les échéances de crédit moyennes pour les créances commerciales, et les fourchettes de frais typiques liées aux confirmations, aux garanties et au traitement des documents.
Une approximation ascendante est ensuite utilisée comme vérification de la réalité, où les revenus des fournisseurs échantillonnés et les indices de tarification au niveau des produits sont combinés avec des volumes d'activité estimés pour tester si le total reste dans des limites raisonnables. Lorsque des lacunes apparaissent, comme une divulgation limitée pour l'activité non bancaire ou un rapport de frais groupés, nous utilisons des données primaires pour séparer les revenus liés au financement du commerce des frais bancaires adjacents, puis nous réexécutons le modèle. Les prévisions s'appuient sur une analyse de scénarios soutenue par des vérifications de régression simples, en utilisant des variables telles que la croissance du commerce régional, l'orientation des taux d'intérêt, l'expansion des corridors due à la relocalisation de proximité, et la numérisation de la documentation qui peuvent modifier au fil du temps le coût de traitement et les taux de prise de frais.
Validation des données et cycle de mise à jour
Les résultats sont validés par plusieurs contrôles, en commençant par des tests de variance internes entre les pays, les produits et les répartitions d'application, puis en comparant les frais implicites et l'intensité des revenus par rapport à des signaux commerciaux et de crédit indépendants. Les anomalies sont étudiées, les hypothèses sont revues, et des échanges de suivi sont déclenchés lorsqu'un indicateur évolue fortement ou entre en conflit avec ce que rapportent les praticiens.
Avant validation finale, le modèle est examiné par étapes afin que la logique de calcul, les unités et le traitement des devises soient cohérents sur l'ensemble de la série temporelle. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements importants surviennent, tels que des changements de politique affectant les flux commerciaux ou des évolutions de l'appétit pour le risque bancaire. Juste avant la livraison, une dernière relecture par un analyste est effectuée afin que les clients reçoivent la vision la plus récente actualisée.
Taille du marché du financement du commerce en Amérique du Nord de Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour le financement du commerce peuvent sembler très éloignées, car les groupes comptabilisent souvent des postes de revenus différents et divergent également sur l'inclusion ou non du soutien commercial domestique aux côtés de l'activité transfrontalière. En outre, certains chiffres mélangent la valeur des transactions avec les revenus de services, ce qui peut inflater le chiffre si la définition n'est pas strictement maintenue.
Les statistiques commerciales par corridor de pays et les indices de rapport bancaire sur les revenus de frais sont les vérifications factuelles qui permettent à Mordor Intelligence de rester ancré à un périmètre basé sur les revenus pour l'Amérique du Nord, plutôt que de mélanger la valeur du commerce financé ou des produits de fonds de roulement non liés. Les plus grands écarts proviennent généralement du fait que seuls les États-Unis soient comptabilisés, que des accords structurés liés aux matières premières soient ajoutés comme catégorie distincte, et de la manière dont les taux de frais sont projetés lorsque les taux d'intérêt et les primes de risque évoluent pendant la période de prévision.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 6,56 milliards USD (2025) | |
| Revue professionnelle A | 10,63 milliards USD (2024) | Rapportée comme une valeur exclusivement américaine et souvent évoquée aux côtés des niveaux d'activité commerciale, ce qui peut être mal interprété comme une estimation de revenu régional lorsqu'appliqué à l'Amérique du Nord. |
| Cabinet de conseil régional B | 12,80 milliards USD (2026) | Utilise une année de référence ultérieure et un pool de frais plus large qui peut intégrer le financement de la chaîne d'approvisionnement adjacent et les frais bancaires connexes, avec une visibilité limitée sur la manière dont la tarification et l'utilisation ont été validées. |
L'écart dans le tableau s'explique principalement par les limites de définition et le calendrier de l'année de référence, et non par un désaccord sur le fait que le financement du commerce croît dans la région. En maintenant le modèle ancré à des signaux de flux commercial observables, des hypothèses de frais pratiques et des vérifications reproductibles, l'estimation reste facile à auditer et à mettre à jour à mesure que de nouveaux indicateurs commerciaux et de crédit apparaissent.


Questions clés auxquelles répond le rapport
Quelle est la valeur actuelle du marché du financement du commerce en Amérique du Nord ?
Le marché s'établit à 6,86 milliards USD en 2026 et devrait atteindre 8,59 milliards USD d'ici 2031.
Quel pays stimule la croissance future du financement du commerce en Amérique du Nord ?
Le Mexique devrait connaître la croissance la plus rapide, avec un TCAC de 6,90 % jusqu'en 2031, en raison de la délocalisation de proximité et de la hausse des volumes d'exportation.
Comment les coûts de conformité affectent-ils les prestataires de financement du commerce ?
Les dépenses de LBA/KYC ont atteint 61 milliards USD aux États-Unis et au Canada en 2024, comprimant les marges et encourageant l'automatisation basée sur l'intelligence artificielle.
Quel rôle joue la chaîne de blocs dans le financement du commerce régional ?
Des plateformes telles que Kinexys de JPMorgan ont déjà traité plus de 1 500 milliards USD, démontrant l'impact de la chaîne de blocs sur le règlement en temps réel et l'automatisation documentaire.
Pourquoi les PME sont-elles importantes pour l'expansion du marché ?
Les PME constituent le groupe de clients à la croissance la plus rapide, avec un TCAC de 6,52 % sur la période de prévision, tirant parti des plateformes numériques qui abaissent les obstacles documentaires et d'intégration.
Quels prestataires de services gagnent des parts en dehors des banques ?
Les sociétés de financement du commerce devraient se développer à un TCAC de 5,68 %, soutenues par des investissements tels que la facilité de 100 millions USD d'HSBC pour MODIFI.
Dernière mise à jour de la page le:



