
Taille et Part du Marché de l'IA Agentique
Analyse du Marché de l'IA Agentique par Mordor Intelligence
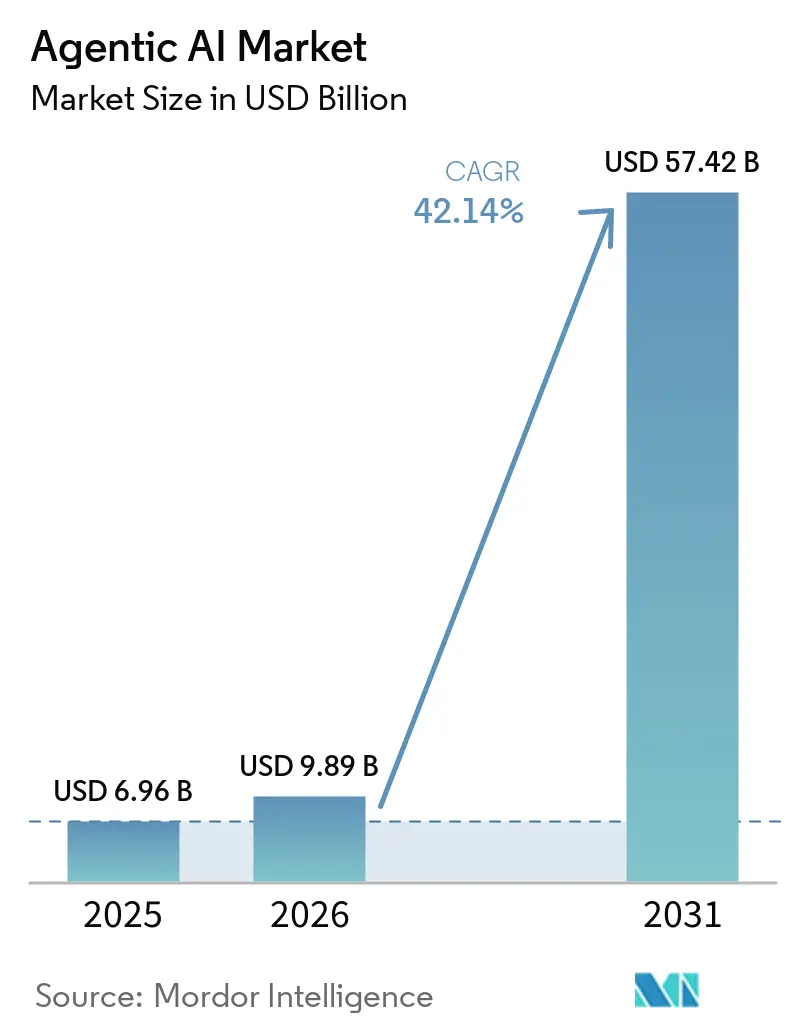
La taille du marché de l'IA Agentique devrait croître de 9,89 milliards USD en 2026 à 14,06 milliards USD en 2027 et devrait atteindre 82,27 milliards USD d'ici 2032 avec un CAGR de 42,38 % sur 2027-2032.
Le développement et le déploiement d'agents aux États-Unis créent un pipeline de mise en œuvre, et les applications de service client connectent les logiciels d'agents aux opérations récurrentes. Les environnements d'exécution gérés réduisent la charge opérationnelle des agents, mais les compétences et la confiance limitent l'étendue des tâches que les acheteurs peuvent déléguer. Les fournisseurs peuvent répondre en combinant l'intégration des flux de travail avec des contrôles de gouvernance, en liant la valeur commerciale à une exécution fiable plutôt qu'au nombre d'agents disponibles. Les fournisseurs qui rendent les actions déléguées gouvernables peuvent ainsi concourir pour un plus large éventail de tâches de service client, tandis que la simple disponibilité des agents laisse la contrainte de confiance non résolue.
Principaux Enseignements du Rapport
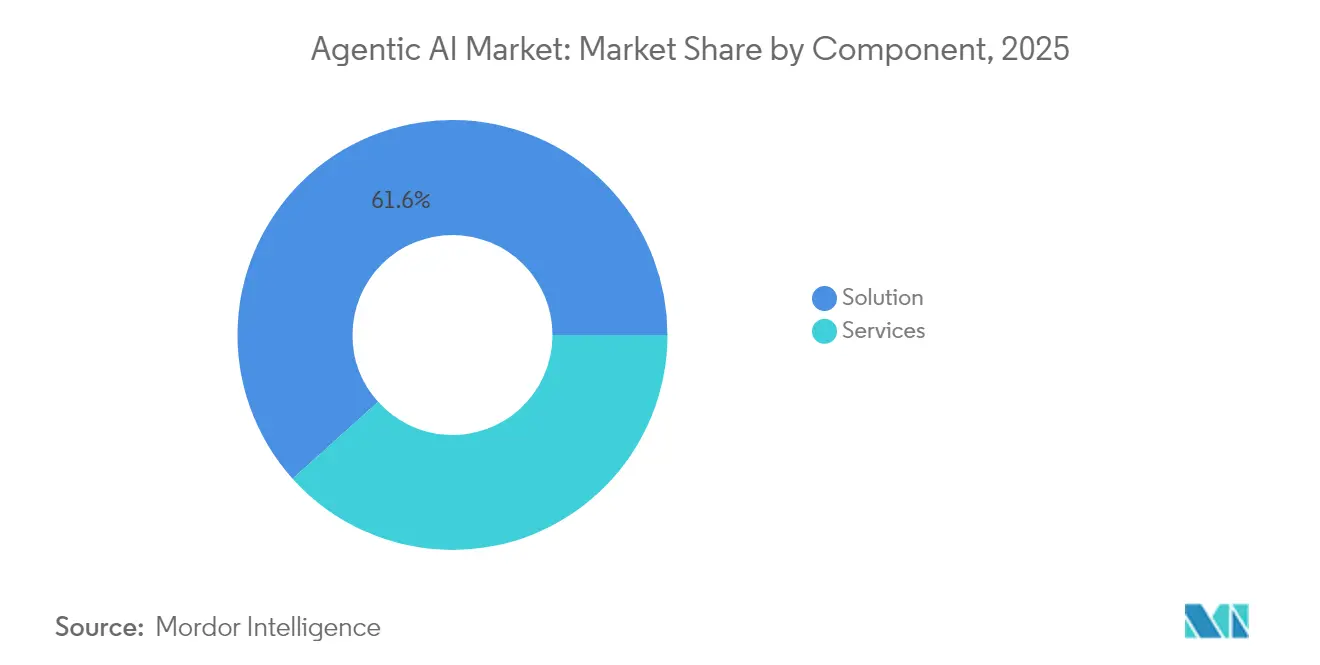
- Par composant, les solutions détenaient une part de marché de l'IA Agentique de 61,21 % en 2026, tandis que les services devraient connaître la croissance la plus rapide avec un CAGR de 44 % sur 2027-2032.
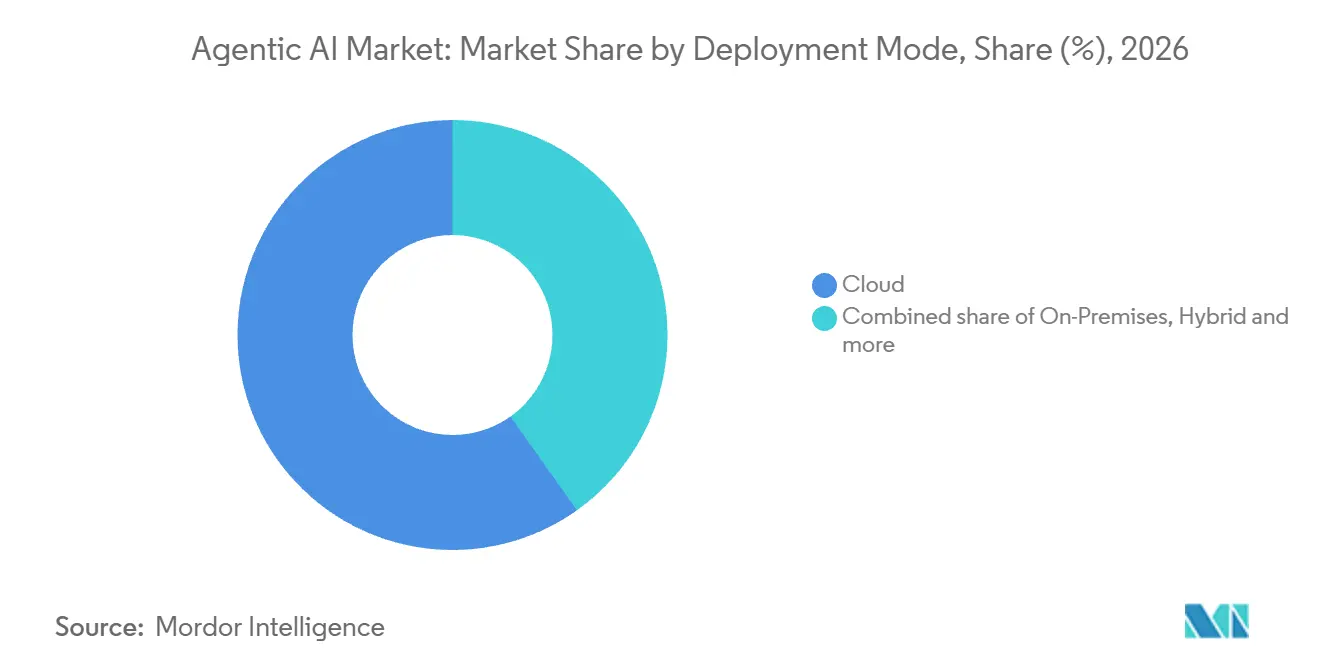
- Le cloud a dominé les modes de déploiement avec une part de 59,83 % de la taille du marché de l'IA Agentique en 2026, et le déploiement hybride devrait connaître la croissance la plus rapide avec un CAGR de 44,85 % sur 2027-2032.
- Parmi les tailles d'organisation, les grandes entreprises représentaient 64,7 % du chiffre d'affaires en 2026, tandis que les PME devraient connaître la croissance la plus rapide avec un CAGR de 43,8 % sur 2027-2032.
- Dans les secteurs d'utilisateurs finaux, le BFSI était en tête avec 19,03 % du chiffre d'affaires en 2026, et l'automobile mène les prévisions de croissance avec un CAGR de 45,35 % sur 2027-2032.
- Les architectures d'agents étaient dominées par les systèmes multi-agents (MAS), avec 53,81 % du chiffre d'affaires en 2026, et ce segment mène également les prévisions de croissance avec un CAGR de 43,75 % sur 2027-2032.
- L'automatisation autonome des processus dominait les applications avec 23,03 % du chiffre d'affaires en 2026, tandis que les assistants virtuels intelligents devraient connaître la croissance la plus rapide avec un CAGR de 44,45 % sur 2027-2032.
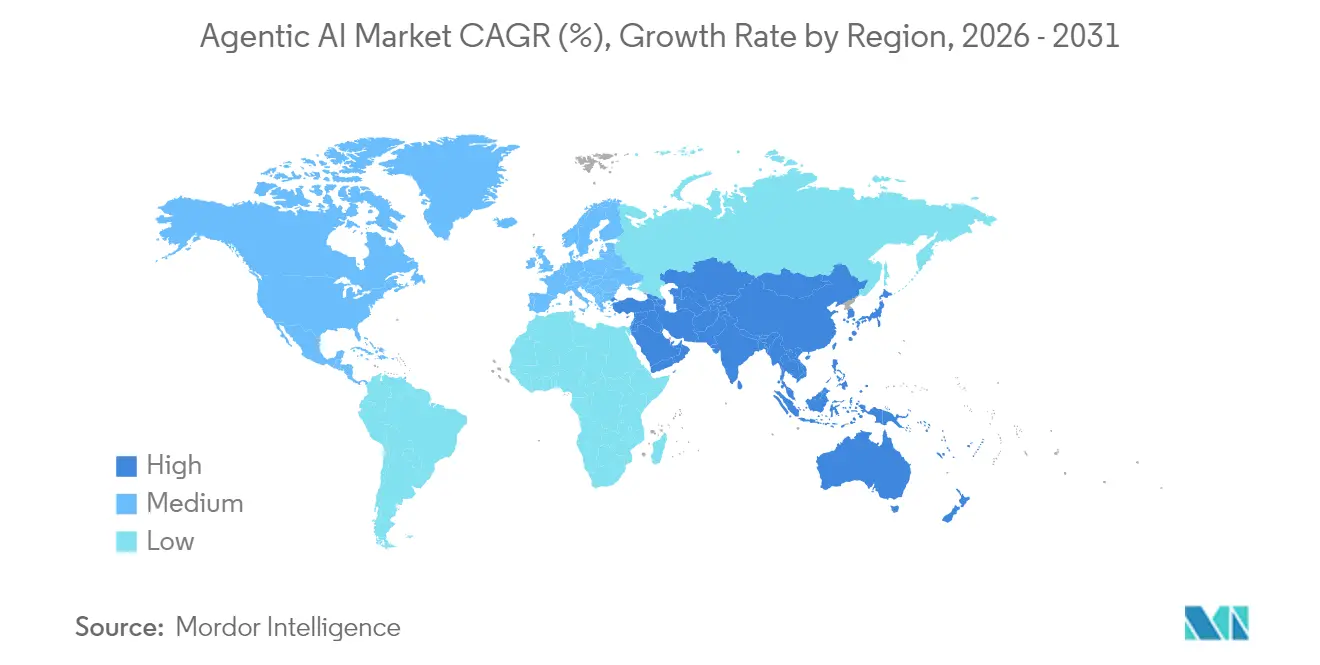
- Géographiquement, l'Amérique du Nord détenait 39,95 % du chiffre d'affaires en 2026, avec l'Asie-Pacifique qui devrait connaître la croissance la plus rapide avec un CAGR de 45,2 % sur 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Forte demande d'automatisation intelligente | +18.5% | Amérique du Nord, Europe, Asie-Pacifique | Court terme (≤ 2 ans) |
| Prolifération des systèmes multi-agents pour la résolution de problèmes complexes | +14% | Les États-Unis | Moyen terme (2-4 ans) |
| Avancées dans l'infrastructure d'IA native du cloud | +16% | Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud | Court terme (≤ 2 ans) |
| Intégration avec les écosystèmes d'informatique spatiale et de réalité étendue | +3% | Amérique du Nord, Europe, Asie-Pacifique | Long terme (≥ 4 ans) |
| Émergence de benchmarks de performance de l'IA agentique | +2% | Amérique du Nord, Europe, Asie-Pacifique | Court terme (≤ 2 ans) |
| Cadres d'agents open source pour les PME | +1.5% | Amérique du Nord, Europe, Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Forte demande d'automatisation intelligente
Les acheteurs à la recherche d'automatisation intelligente créent une demande de logiciels capables de répéter une tâche utile sur de nombreuses instances d'agents. Dans l'enquête d'IBM de janvier-avril 2026, les dirigeants technologiques anticipaient une augmentation de 38 % des agents d'IA déployés d'ici 2027. L'enquête a couvert 2 000 cadres supérieurs responsables des décisions en matière d'informatique, de technologie ou d'IA dans 33 zones géographiques et 19 secteurs. Une population d'agents élargie augmenterait la possibilité de fournir des logiciels qui conduisent un processus défini à travers des exécutions successives. Lorsque la même tâche se répète, un fournisseur peut séparer la logique d'application réutilisable de la configuration nécessaire pour les instances d'agents individuelles. Cette division peut soutenir la concession de licences logicielles sur plusieurs déploiements, avec des services de mise en œuvre concentrés sur les travaux qui ne peuvent pas être standardisés.
Prolifération des systèmes multi-agents pour la résolution de problèmes complexes
Les organisations développant plusieurs agents doivent décider comment ces agents contribuent à un objectif commercial et où la coordination s'inscrit dans le logiciel. L'enquête américaine de KPMG du troisième trimestre 2026 a révélé que 25 % des organisations représentées développaient ou mettaient activement en œuvre des systèmes multi-agents, contre 6 % au trimestre précédent.[1] L'enquête a couvert 314 dirigeants et responsables d'entreprises américains dans des organisations avec un chiffre d'affaires annuel d'au moins 1 milliard USD, interrogés du 24 juillet au 25 août 2026. Lorsque plusieurs agents contribuent à un objectif, la coordination de leur travail devient une partie de la valeur de la solution globale. Un acheteur commanditant plusieurs agents doit également déterminer quel composant prend en charge chaque tâche et comment la responsabilité est transmise entre eux. Les fournisseurs qui associent la coordination à la mise en œuvre sont donc bien positionnés pour répondre à cette croissance de l'activité de développement.
Avancées dans l'infrastructure cloud native pour l'IA
Les environnements d'exécution cloud gérés élargissent l'opportunité logicielle adressable en réduisant le travail d'infrastructure nécessaire pour faire fonctionner les agents au-delà d'une démonstration. AWS a rendu son environnement géré Amazon Bedrock AgentCore généralement disponible le 17 juin 2026, dans les régions commerciales AWS où AgentCore est disponible.[2] L'environnement gère l'orchestration, l'exécution des outils, l'état de session persistant, la récupération après défaillances et l'isolation des sessions. Microsoft Foundry Hosted Agents est également généralement disponible, Microsoft gérant les conteneurs, la mise à l'échelle, le cycle de vie des sessions et l'intégration de la plateforme. Ces services permettent aux fournisseurs d'applications de concentrer davantage d'efforts d'ingénierie sur la connexion des agents à des actions commerciales utiles plutôt que de recréer une infrastructure d'exécution. Pour les éditeurs d'applications d'agents, la vente peut se concentrer sur des logiciels spécifiques aux flux de travail tandis que l'opérateur cloud fournit une infrastructure d'exécution gérée.
Intégration avec les écosystèmes d'informatique spatiale et de réalité étendue
L'intégration de l'informatique spatiale peut créer une demande lorsqu'un agent doit agir sur l'objet ou la tâche qu'un employé visualise. Le 16 septembre 2026, Snap a annoncé que Salesforce intégrait Agentforce aux lunettes de réalité augmentée SPECS, permettant aux employés d'identifier des objets, de créer des dossiers d'incidents, de récupérer des informations et de mettre à jour des flux de travail. Pour un technicien de maintenance, le lien annoncé entre cette vue et un enregistrement d'incident ferait de l'agent une partie intégrante du travail plutôt qu'un outil d'information séparé. Le produit commercial est la connexion entre le contexte visuel et une action commerciale, le logiciel prenant en charge la tâche à travers les interfaces. Cette connexion nécessiterait la reconnaissance du contexte, un flux de travail pertinent et une action délimitée avant de pouvoir justifier un abonnement organisationnel. L'adoption dépend donc de la résolution d'une étape de travail complète, rendant l'intégration des applications plus déterminante que l'ajout d'un agent à un écran.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Lacunes en gestion du changement organisationnel et en compétences | -5.5% | Amérique du Nord, Europe, Asie-Pacifique | Court terme (≤ 2 ans) |
| Préoccupations éthiques, de biais et de transparence | -3.5% | États-Unis, Europe, Inde, Japon, Brésil | Moyen terme (2-4 ans) |
| Coûts de calcul et de ressources croissants pour l'orchestration des agents | -2% | Asie-Pacifique et Royaume-Uni | Moyen terme (2-4 ans) |
| Manque d'interopérabilité et dépendance vis-à-vis des fournisseurs | -1.5% | Amérique du Nord, Europe, Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Lacunes en gestion du changement organisationnel et en compétences
La capacité à créer un agent n'équipe pas une organisation pour repenser le travail qui l'entoure. L'enquête de juillet 2025 de Harvard Business Review Analytic Services a révélé que 48 % des 623 répondants citaient le manque de talents ou de compétences comme un obstacle à l'adoption de l'IA Agentique. Les répondants étaient des membres de l'audience HBR impliqués dans les décisions relatives aux données et à la technologie dans des organisations utilisant ou envisageant l'IA Agentique. Dans la même enquête, 31 % citaient des difficultés à adapter les processus de travail pour intégrer l'IA Agentique. Ces obstacles peuvent allonger le chemin d'une décision logicielle vers des flux de travail utilisables, même lorsque l'agent lui-même fonctionne. Des cycles de mise en œuvre plus longs peuvent mobiliser la capacité de livraison des fournisseurs, limitant la rapidité avec laquelle des projets d'agents supplémentaires peuvent devenir des logiciels opérationnels.
Préoccupations éthiques, de biais et de transparence
Les préoccupations éthiques limitent la demande lorsque les acheteurs doivent défendre les conséquences de la délégation de décisions à des agents. Le rapport de juillet 2025 du Capgemini Research Institute a identifié la confiance et la sécurité parmi les obstacles les plus significatifs à l'adoption généralisée des agents d'IA.[3] Sa recherche d'avril 2025 a interrogé 1 500 dirigeants de niveau directeur ou supérieur dans 14 pays dans des organisations avec plus de 1 milliard USD de chiffre d'affaires annuel, toutes explorant l'IA Agentique. Un agent fonctionnel peut donc laisser un acheteur réticent à autoriser des tâches importantes sans assurance supplémentaire sur ses décisions. Une confiance non résolue restreint l'étendue des flux de travail que les fournisseurs peuvent convertir en déploiements payants, créant une contrainte d'adoption même lorsque la capacité technique est disponible.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par composant :
les logiciels récurrents soutiennent l'échelle des solutionsLe segment des solutions représentait une part de 61,21 % de la taille du marché de l'IA Agentique en 2026, ce qui en fait le plus grand segment de composants. Le chiffre d'affaires récurrent annuel d'Agentforce de Salesforce a dépassé 1,5 milliard USD au deuxième trimestre de l'exercice 2027, clos le 31 juillet 2026, incluant les offres Slackbot et Headless 360 AI. Agentforce et Slack ont livré 3,2 milliards d'unités de travail agentique au cours du trimestre, en hausse de 97 % par rapport au trimestre précédent. Pour les fournisseurs de solutions, l'exécution répétée peut soutenir une relation de revenus continue après le déploiement initial, faisant de la fiabilité du service et de la couverture utile des flux de travail des éléments centraux de l'offre logicielle.
Les services constituent le segment à la croissance la plus rapide, avec un CAGR prévu de 44 % sur 2027-2032. En mars 2026, SEI a annoncé qu'il travaillerait avec IBM Consulting sur la transformation d'entreprise grâce à l'IA Agentique et à l'automatisation. L'engagement prévoyait un examen axé sur les données des systèmes opérationnels et des flux de travail pour faire avancer la refonte et la modernisation des processus. Un tel travail peut traduire le modèle opérationnel existant d'une organisation en tâches d'agents spécifiques et en points de révision, créant des opportunités de mise en œuvre et de personnalisation autour du logiciel. Les fournisseurs de services peuvent donc tirer profit des changements de processus nécessaires avant une utilisation à grande échelle, avec une valeur commerciale dans la définition du travail qu'une plateforme d'agents doit prendre en charge.

Par mode de déploiement :
échelle cloud et intégration hybrideLe cloud représentait une part de marché de l'IA Agentique de 59,83 % en 2026, ce qui en fait le plus grand segment de déploiement. L'enquête personnalisée 2026 d'IDC commandée par AWS auprès de plus de 900 organisations dans 15 secteurs et 10 pays a révélé que 63 % testaient et déployaient des agents dans une infrastructure cloud publique. L'exploitation d'un agent en tant que service fourni par le cloud peut regrouper des interactions répétées sur la même application, plaçant l'exécution continue au cœur de l'offre. Un fournisseur exploitant cette application peut gérer les changements opérationnels de manière centralisée, sans mise en œuvre séparée pour chaque interaction utilisateur. Cela fait de l'exploitation du service une capacité commerciale à part entière, avec une valeur s'étendant au-delà de la configuration initiale d'un agent.
Le déploiement hybride est le segment de déploiement à la croissance la plus rapide, avec un CAGR prévu de 44,85 % sur 2027-2032. En août 2026, AWS a rapporté que Mobileye exploitait son agent de support IA en production sur l'environnement d'exécution sans serveur d'AgentCore, avec un système de gestion des tickets sur site fournissant des tickets et recevant des réponses générées par l'IA. La croissance peut provenir de la mise en œuvre de cette connexion en tant que flux de travail gouverné, avec un accès aux données clair et un chemin de retour utilisable pour les actions accomplies. Le déploiement sur site joue un rôle distinct dans les secteurs réglementés, où 63 % des 413 praticiens et responsables de l'IA interrogés par DataRobot en 2026 ont déclaré que leurs organisations l'exigeaient pour l'IA Agentique. Le déploiement hybride crée une opportunité d'intégration autour du maintien d'un flux de travail local tout en ajoutant une exécution d'agents dans le cloud, plutôt que de faire du remplacement d'application un prérequis à l'automatisation.
Par taille d'organisation :
déploiement en entreprise et adoption des flux de travail par les PMELes grandes entreprises constituaient le plus grand segment par taille d'organisation, avec une part de 64,7 % en 2026. Le 10 février 2026, DXC Technology a annoncé avoir achevé un déploiement Amazon Quick à l'échelle de l'entreprise couvrant ses 115 000 employés dans 70 pays. Amazon Quick a été déployé en tant qu'espace de travail numérique propulsé par l'IA Agentique, faisant d'une application commune le fondement de ce programme à l'échelle de l'organisation. Un déploiement de cette envergure peut créer des travaux de mise en œuvre et de support pour rendre le même logiciel utilisable dans de nombreux sites. Ces acheteurs créent un potentiel de revenus grâce à la portée d'une plateforme commune, de sorte que l'étendue de la mise en œuvre peut être aussi importante que le nombre d'applications d'agents distinctes.
Les petites et moyennes entreprises (PME) constituent le segment par taille d'organisation à la croissance la plus rapide, avec un CAGR prévu de 43,8 % sur 2027-2032. L'analyse de l'UE d'OpenAI définissait les petites et moyennes entreprises comme celles comptant 200 utilisateurs associés ou moins. Les utilisateurs actifs hebdomadaires de Codex et de ChatGPT Work dans ce groupe étaient 8,1 fois supérieurs à leur niveau de la semaine du 1er au 7 mai 2026 lors de la semaine se terminant le 5 octobre 2026. Cette augmentation identifie une base d'utilisateurs actifs plus large pour ces outils, créant de la place pour des services qui les connectent à une tâche organisationnelle spécifique. Regrouper cette tâche dans une offre de mise en œuvre et de support gérable peut lier la croissance de l'utilisation des outils à une relation de service commercial.
Par secteur d'utilisateur final :
flux de travail financiers et approvisionnement automobileLe BFSI était le plus grand segment d'utilisateurs finaux, avec une part de 19,03 % en 2026. L'enquête mondiale 2026 de Cambridge sur les services financiers a révélé que 23 % des répondants du secteur, y compris les fintechs, se trouvaient aux stades de mise à l'échelle ou de transformation de l'adoption de l'IA Agentique. L'enquête de Capgemini de juin-juillet 2025 auprès de 1 100 responsables des services financiers dans 14 marchés a révélé que 75 % des répondants bancaires privilégiaient le service client pour l'adoption des agents d'IA à grande échelle. Le service client offre une voie spécifique vers de tels programmes car l'application peut être rattachée à un processus opérationnel récurrent identifiable. La voie vers les revenus sectoriels passe donc par des flux de travail définis, offrant aux logiciels spécialisés une ouverture commerciale plus claire qu'une expérience de plateforme non dirigée.
L'automobile est le segment d'utilisateurs finaux à la croissance la plus rapide, avec un CAGR prévu de 45,35 % sur 2027-2032. BMW utilise un système d'approvisionnement agentique pour gérer environ 250 000 outils spécialisés utilisés dans la production et la maintenance de composants, y compris les outils dans les installations des fournisseurs. Ses agents rédigent des demandes d'inventaire, les envoient aux fournisseurs, examinent les réponses et approuvent les cas non compliqués, tandis que des spécialistes gèrent les exceptions. Le traitement de routine peut être mis à l'échelle via le logiciel, mais un déploiement plus large peut dépendre de la capacité des spécialistes pour les exceptions, de sorte que le flux de travail d'approvisionnement automatisé nécessite une voie explicite pour les cas qu'il ne peut pas approuver.
Par architecture d'agent :
la fiabilité de la coordination façonne les choix de conceptionLes systèmes multi-agents (MAS) constituaient le plus grand segment d'architecture, avec une part de 53,81 % en 2026, et devraient être le segment à la croissance la plus rapide avec un CAGR de 43,75 % sur 2027-2032. Le DruAI de Druva coordonne 8 à 10 agents spécialisés en production selon le flux de travail, soutenant l'investigation cybernétique, la remédiation et la récupération. La division d'un objectif complexe en tâches d'agents séparées peut permettre une exécution spécialisée, mais le flux de travail doit préserver une compréhension commune de ce qui a été accompli. Pour l'acheteur organisationnel, cela place la valeur dans les transferts, les contrôles et les limites de tâches qui connectent des composants indépendants à un résultat commercial. Un transfert raté peut compromettre l'ensemble du processus même lorsque les agents individuels exécutent correctement leurs propres tâches, de sorte que les acheteurs ont besoin de fiabilité dans l'ensemble du flux de travail de récupération ainsi qu'au sein de chaque composant.
La construction d'un réseau d'agents plus large peut ajouter des choix de coordination, de sorte qu'une tâche plus étroite peut justifier une architecture plus simple plutôt que davantage de composants. Les systèmes à agent unique ont été perçus par les employés dans une étude préliminaire de support informatique de 2025 comme promettant une plus grande efficacité tout en risquant une supervision réduite. Ce compromis suggère que le nombre d'agents ne détermine pas la manière dont le travail est vérifié. Pour les tâches de support délimitées, un chemin d'exécution unique peut simplifier la coordination des composants sans résoudre le risque de supervision perçu. La valeur commerciale d'une conception plus simple dépend donc du maintien de la révision et de la gestion des exceptions, plutôt que de simplement supprimer la coordination entre les agents.
Par application :
flux de travail d'approvisionnement et résolution clientL'automatisation autonome des processus était le plus grand segment d'application, avec une part de 23,03 % en 2026. IBM et StarLink ont annoncé une solution d'approvisionnement agentique le 10 septembre 2026, projetée pour faire économiser à StarLink 11 500 heures annuellement. StarLink, une société du groupe Infinigate, était le premier utilisateur de la solution construite avec IBM Bob et IBM watsonx Orchestrate. La projection allouait 6 000 heures à 9 000 bons de commande, 1 500 heures à 14 000 devis et 4 000 heures à la comparaison de devis. Parce que la projection couvre les bons de commande, les devis et la comparaison de devis, le logiciel d'agent est ici valorisé pour conduire un processus d'approvisionnement à travers plusieurs étapes plutôt que pour produire un seul document.
Les assistants virtuels intelligents constituent le segment d'application à la croissance la plus rapide, avec un CAGR prévu de 44,45 % sur 2027-2032. Au 25 juin 2026, l'agent de service de Salesforce avait traité 4,3 millions de demandes sur son propre site d'aide et en avait résolu 70 %. Cette mesure de résolution donne à un assistant déployé un rôle commercial au-delà de la présentation des réponses, liant sa valeur au résultat obtenu dans un flux de travail de service. Un fournisseur peut concevoir l'application autour des types de questions qu'un agent peut résoudre, avec le travail non résolu suivant un chemin de service séparément défini. Une résolution utile donne à un fournisseur une base concrète pour élargir le rôle de l'assistant au sein des opérations de support et des services de flux de travail connexes.
Analyse Géographique
Marché de l'IA Agentique en Amérique du Nord
L'Amérique du Nord détenait 39,95 % de la taille du marché de l'IA Agentique en 2026, ce qui en fait le plus grand marché régional. L'enquête américaine de KPMG du troisième trimestre 2026 a révélé que 62 % des organisations représentées avec un chiffre d'affaires annuel d'au moins 1 milliard USD construisaient, déployaient ou développaient des agents d'IA, contre 53 % au deuxième trimestre. Le travail en phase de développement peut soutenir les services de mise en œuvre avant qu'un agent entre en production, tandis que le déploiement crée une relation de logiciel opérationnel, offrant aux fournisseurs des moyens distincts d'engager ces acheteurs. Parce que l'enquête combine la construction, le déploiement et le développement, les fournisseurs qui conduisent des projets du développement à la production peuvent étendre leur rôle au-delà de la construction logicielle initiale.
Marché de l'IA Agentique en Asie-Pacifique
L'Asie-Pacifique est la géographie à la croissance la plus rapide, avec un CAGR prévu de 45,2 % sur 2027-2032. Bank of Singapore, filiale de banque privée d'OCBC, a déployé un outil agentique d'origine des richesses en 2025. L'outil extrayait, structurait et synthétisait les dossiers clients et les documents justificatifs, et invitait à des suivis pour les lacunes d'information. Le temps moyen de préparation des rapports des gestionnaires de relations est passé de 10 jours à 1 heure, tandis que les gestionnaires de relations et les équipes de conformité conservaient le jugement et l'approbation finale. Le mécanisme de croissance est l'intégration de la préparation menée par des agents dans un flux de travail d'examen client réglementé, où la séparation du travail documentaire de l'approbation finale peut élargir l'automatisation utile sans transférer la décision elle-même.
La disponibilité du G4 de Google Cloud alimenté par NVIDIA à São Paulo, au Brésil, en septembre 2026, se situe aux côtés du pilote bancaire WhatsApp de Mibanco d'octobre 2025 au Pérou, dont les agents pouvaient ouvrir des comptes d'épargne après des vérifications par clé secrète, biométrie faciale et document d'identité. Un rapport de 2026 a identifié la fragmentation des données, la dépendance aux technologies étrangères et l'inégale préparation nationale comme des contraintes à la mise à l'échelle des agents en Europe. Capitec d'Afrique du Sud exploitait l'IA Agentique dans le traitement du crédit bancaire aux entreprises au cours de l'exercice 2026, clos le 28 février 2026. L'Autorité fédérale des Émirats arabes unis pour l'identité, la citoyenneté, les douanes et la sécurité portuaire a rapporté en août 2026 qu'elle avait formé des équipes de travail sur l'IA Agentique et attribué des responsabilités. La disponibilité locale de capacités de calcul et les canaux de consommateurs vérifiés par identité en Amérique du Sud présentent donc des exigences de livraison différentes de l'opération de crédit interne de Capitec et du projet fédéral de l'autorité des Émirats arabes unis.
Cadre réglementaire et perspectives
Cette comparaison examine certaines juridictions du point de vue des fournisseurs de logiciels agentiques organisationnels traitant des informations personnelles ou fournissant des services de contenu généré couverts. Le cadre fédéral de protection de la vie privée du Canada traite du consentement pour le traitement couvert, tandis que les orientations françaises en matière de protection des données expliquent les rôles et une base juridique pour le développement de l'IA utilisant des données personnelles. Les mesures d'étiquetage de la Chine concernent les services de contenu synthétique couverts, tandis que le Brésil a désigné le traitement des données personnelles par l'IA comme une priorité de supervision pour 2026-2027. Le travail réglementaire s'attache donc aux utilisations réelles des données et des résultats du fournisseur, qui déterminent les tâches de conformité pertinentes.
Tableau réglementaire
| Facteur de décision | Canada | France | Chine | Brésil |
|---|---|---|---|---|
| Autorité principale | Commissariat à la protection de la vie privée du Canada | CNIL, l'autorité de protection des données | Administration du cyberespace de Chine | ANPD, l'autorité de protection des données |
| Instruments ou orientations clés | Cadre de consentement significatif de la LPRPDE | Obligations de rôle et de base juridique du RGPD, expliquées par les orientations de la CNIL | Mesures d'étiquetage du contenu synthétique généré par l'IA, en vigueur depuis le 1er septembre 2025 | Traitement des données personnelles par l'IA dans les priorités d'application 2026-2027 |
| Effet commercial | Conception du consentement pour la collecte, l'utilisation et la divulgation d'informations personnelles couvertes | Déterminer le rôle RGPD et la base juridique lorsque le développement de l'IA utilise des données personnelles | Étiquettes obligatoires pour le contenu généré couvert, avec des vérifications distinctes pour les distributeurs et les boutiques d'applications | Le traitement des données personnelles liées à l'IA est une priorité de supervision déclarée |
| Attractivité actuelle de la politique | Moyen | Moyen | Faible | Moyen |
| Évolution future de l'attractivité de la politique | Aucun changement | Aucun changement | Aucun changement | Aucun changement |
| Source: Mordor Intelligence | ||||
Le projet de loi C-36, qui propose une réforme fédérale de la protection de la vie privée dans le secteur privé, était en deuxième lecture à la Chambre des communes le 20 octobre 2026, laissant le cadre de consentement de la LPRPDE du Canada comme charge de conformité opérationnelle et soutenant la continuité. La France maintient la note Moyen et Aucun changement car les obligations de développement du RGPD restent la charge opérationnelle principale en matière de données personnelles malgré l'application des pouvoirs spécifiés de la Loi sur l'IA à partir du 2 août 2026. Les exigences d'étiquetage du contenu couvert de la Chine justifient une note inférieure car elles ajoutent des vérifications de conception de produit et de distribution, leur entrée en vigueur existante soutenant la continuité de ces obligations. La priorité de supervision publiée par le Brésil pour 2026-2027 maintient l'IA sur les données personnelles dans l'attention réglementaire jusqu'en 2027, soutenant une note intermédiaire et une attention continue.
Étapes de la chaîne de valeur
La chaîne de valeur compare la création d'agents, l'intégration commerciale et l'exploitation, qui connectent des capacités logicielles réutilisables avec des services spécifiques aux clients. Microsoft Foundry Agent Service prend en charge la création, les tests, le déploiement et la surveillance, avec une disponibilité dépendant de la région des ressources, du modèle, de l'abonnement et des capacités activées. En mai 2026, IBM a annoncé des capacités de conseil via Enterprise Advantage pour aider les clients à construire et exploiter leurs propres plateformes d'IA hybrides. Ces rôles créent différentes opportunités de générer des revenus logiciels et des honoraires de mise en œuvre lorsqu'un agent fonctionnel devient partie intégrante d'un processus commercial.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse de résilience |
|---|---|---|---|---|
| Création et test d'agents | Fournisseurs de services de développement gérés tels que Microsoft | Revenus des logiciels d'agents et des services gérés | Effort de validation spécifique à la tâche | Définir des tests d'acceptation délimités avant le déploiement |
| Intégration commerciale | Consultants en intégration de plateformes tels que IBM Consulting | Honoraires de mise en œuvre et d'intégration | Traduction des flux de travail clients en exigences de plateforme | Construire des actifs d'intégration réutilisables autour de tâches clairement définies |
| Déploiement et exploitation | Fournisseurs d'environnements d'exécution gérés tels que Amazon Web Services et Microsoft | Abonnements logiciels et honoraires de services d'exploitation | Conditions de disponibilité par région, modèle et fonctionnalité | Adapter la configuration de déploiement aux ressources prises en charge et surveiller la fiabilité |
| Source: Mordor Intelligence | ||||
L'intégration détermine quelle part d'un déploiement peut réutiliser les fonctions de la plateforme et quelle part nécessite un travail spécifique au client. La standardisation de ce travail peut rendre les déploiements ultérieurs moins dépendants de la répétition du même effort de mise en œuvre. Les fournisseurs d'environnements d'exécution peuvent tirer profit de l'exploitation continue, tandis que les fournisseurs d'intégration capturent le travail d'adaptation qui connecte ces services aux processus d'un client. À mesure que les actifs d'intégration deviennent réutilisables, les fournisseurs peuvent faire évoluer la livraison d'une mise en œuvre sur mesure vers des logiciels pris en charge et des services d'exploitation.
Paysage concurrentiel
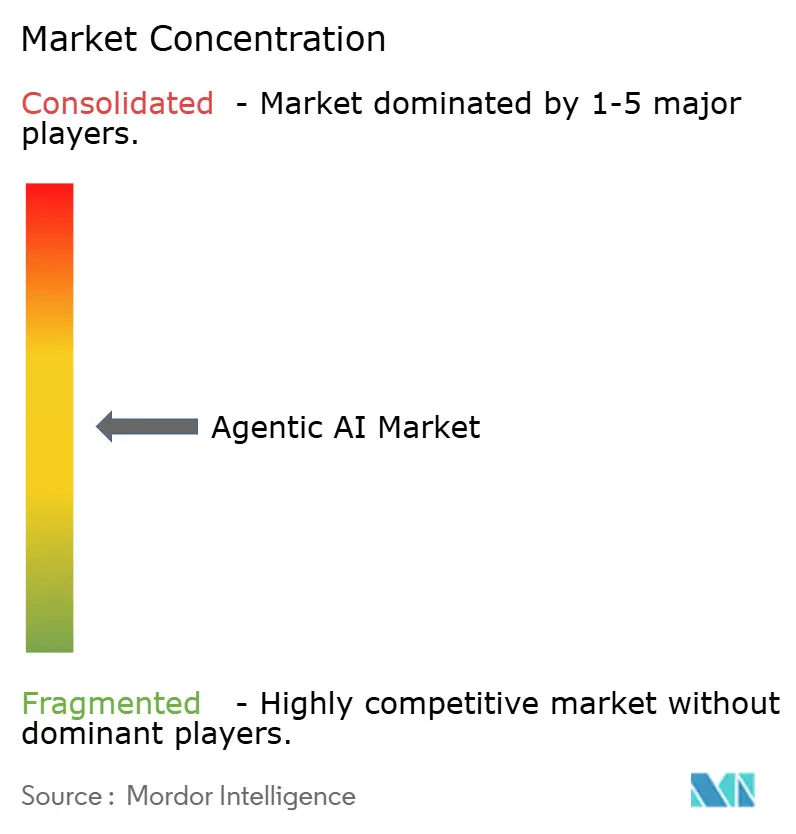
La structure concurrentielle est modérément fragmentée, avec des fournisseurs proposant différentes combinaisons de développement d'agents, d'intégration de données, de modélisation par simulation et de capacités de flux de travail. Microsoft Corporation a rapporté plus de 17 000 clients utilisant Foundry et Fabric ensemble au quatrième trimestre de l'exercice 2026, en hausse de 60 % d'une année sur l'autre, alors que les entreprises connectaient des agents aux données Fabric. Google LLC fournit des logiciels de plateforme d'agents, et The AnyLogic Company fournit des logiciels de modélisation par simulation. Ampcome Technologies Pvt Ltd propose une plateforme de code conversationnel permettant aux entreprises de créer des agents intégrés aux flux de travail d'entreprise. Amazon Web Services Inc. fournit AgentCore.
En octobre 2025, Amazon Web Services a rendu AgentCore généralement disponible dans 9 régions AWS couvrant les États-Unis, l'Europe et l'Asie-Pacifique. La plateforme fournit une base pour construire, déployer et exploiter des agents, connectant le développement logiciel à un environnement d'exécution opérationnel sous un seul fournisseur. Les fournisseurs spécialisés peuvent construire des applications spécifiques aux flux de travail sur cette base plutôt que de fournir eux-mêmes tous les services du cycle de vie. La division de responsabilité qui en résulte donne aux acheteurs des choix séparés concernant la fonctionnalité des tâches commerciales et l'infrastructure utilisée pour les exécuter.
La gestion d'agents provenant de plusieurs développeurs crée un besoin de contrôles couvrant les applications déployées de l'acheteur. Microsoft a rendu Agent 365 généralement disponible pour les clients commerciaux en mai 2026 en tant que plan de contrôle pour observer, gouverner et sécuriser les agents. Sa portée inclut les agents construits par Microsoft et les partenaires de l'écosystème, en utilisant les flux de travail administratifs et de sécurité existants. Cela permet à l'acheteur d'organiser la supervision autour des flux de travail administratifs existants plutôt que de l'origine de chaque agent. La gouvernance peut ainsi être achetée au niveau de la plateforme Microsoft même pour l'application d'un partenaire de l'écosystème, donnant à Microsoft un rôle administratif sans l'obliger à construire cet agent.
Leaders du secteur de l'IA Agentique
-
Microsoft Corporation
-
Google LLC
-
The AnyLogic Company
-
Ampcome Technologies Pvt Ltd
-
Amazon Web Services Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'IA Agentique Entreprises couvertes dans ce rapport
- Microsoft Corporation
- Amazon Web Services Inc.
- Google LLC
- IBM Corporation
- Oracle Corporation
- Salesforce Inc.
- SAP SE
- UiPath Inc.
- Epicor Software Corp.
- Coupa Software Inc.
- Zycus Inc.
- The AnyLogic Company
- Ampcome Technologies Pvt Ltd
- OpenAI Group PBC
- Anthropic PBC
- Adept AI Labs
- Cohere Inc.
- Rasa Technologies GmbH
- Pegasystems Inc.
- Baidu Inc.
Principales opportunités pour les acteurs du marché
Ces opportunités comparent les approches d'ingénierie, d'acquisition et d'assurance à la demande de l'armée américaine pour des dossiers de décision structurés et auditables. L'armée a ouvert son appel d'offres pour la gestion des décisions par l'IA Agentique gouvernée le 23 septembre 2026, avec des propositions attendues pour le 21 octobre 2026. La phase I est une preuve de démonstration avec un financement allant jusqu'à 300 000 USD sur 1 à 6 mois. Les petites entreprises peuvent proposer via le SBIR ou le STTR, avec une participation d'institutions de recherche requise pour le STTR.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Approche recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Études de compromis d'ingénierie assistées par agents | La demande inclut des études de compromis ponctuelles | Équipes d'ingénierie de défense | Démontrer un flux de travail délimité produisant des dossiers de décision structurés | Prouver une analyse robuste avec des preuves traçables | Développeurs de logiciels d'agents d'ingénierie |
| Services de flux de travail de décision d'acquisition | La demande couvre également les programmes d'acquisition à long horizon | Équipes d'acquisition gouvernementales | Connecter les demandes de décision à des dossiers révisables et prêts à être signés | Préserver l'auditabilité dans des programmes de décision complexes | Intégrateurs de flux de travail d'agents |
| Composants d'assurance des décisions | La traçabilité, la robustesse et le contrôle humain sont des exigences de démonstration explicites | Développeurs au service des flux de travail de décision gouvernés | Regrouper la validation et les contrôles de révision humaine en logiciels et services réutilisables | Démontrer des contrôles fiables parallèlement à l'exécution des agents | Fournisseurs de gouvernance et de validation des agents |
| Source: Mordor Intelligence | |||||
L'ouverture centrale dans cette demande de l'armée est de démontrer un dossier de décision qu'un responsable désigné peut examiner. Les structures de décision réutilisables et les composants de validation offrent différentes façons pour les proposants éligibles de répondre à ses exigences de traçabilité et de contrôle humain. Un prototype ciblé peut donc concourir sur la qualité des preuves reliant l'analyse à l'approbation, dans le cadre du financement et de la portée de démonstration de la phase I.
Développements industriels récents dans Marché de l'IA Agentique
- Sep 2026 : Salesforce a introduit un portefeuille d'agents pour les ventes, le service, le commerce, l'expérience employé et le travail de back-office.
- Sep 2026 : IBM et StarLink, une société du groupe Infinigate, ont annoncé une solution d'approvisionnement agentique construite avec IBM Bob et IBM watsonx Orchestrate, avec StarLink comme premier utilisateur.
- Juil 2026 : Salesforce a annoncé la disponibilité générale de Shopper Agent, Buyer Agent et Merchant Agent via Agentforce Commerce, sous réserve de disponibilité régionale et des accords clients.
Marché de l'IA Agentique Portée du rapport et méthodologie de recherche
Définition du marché et couverture
Le marché de l'IA Agentique mesure les dépenses annuelles en solutions logicielles d'IA Agentique et services connexes vendus aux clients organisationnels sur le marché mondial. La valeur couvre les revenus de licences et d'abonnements ainsi que les honoraires pour les services connexes, avec les ventes classées par mode de livraison, taille d'organisation, secteur acheteur, architecture d'agent, application et région.
Exclusions du périmètre : les modèles de fondation autonomes, les API de modèles et les plateformes d'IA générales sans solution d'IA Agentique, les services d'informatique en nuage, de centre de données et de réseau vendus séparément, le matériel, les capteurs, les robots et autres équipements physiques vendus séparément, ainsi que les logiciels d'entreprise généraux et l'automatisation robotique des processus conventionnelle sans fonctionnalité d'IA Agentique sont exclus.
Aperçu de la segmentation
- Par Composant
- Solution
- Services
- Services de Conseil et d'Intégration
- Services de Formation et de Support
- Autres Services
- Par Mode de Déploiement
- Sur Site
- Cloud
- Hybride
- Par Taille d'Organisation
- Petites et Moyennes Entreprises (PME)
- Grandes Entreprises
- Par Secteur d'Utilisation Final
- Santé
- BFSI
- Informatique et Télécommunications
- Fabrication
- Gouvernement et Secteur Public
- Automobile
- Commerce de Détail et Commerce Électronique
- Autres Secteurs d'Utilisation Final
- Par Architecture d'Agent
- Systèmes à Agent Unique
- Systèmes Multi-Agents (SMA)
- Par Application
- Automatisation Autonome des Processus
- Analyse Prédictive et Aide à la Décision
- Assistants Virtuels Intelligents
- Intégration RPA
- Fabrication Intelligente et IIoT
- Autres Applications
- Par Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Chili
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Singapour
- Malaisie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie Saoudite
- Émirats Arabes Unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigéria
- Égypte
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche secondaire utilise des sources telles que l'étude d'infrastructure 2026 de Google Cloud pour évaluer la préparation à la production et les contraintes de déploiement, l'indice IA 2026 de Stanford HAI pour suivre les investissements et l'adoption organisationnelle, l'enquête sur les TIC des entreprises d'Eurostat pour l'adoption par taille d'entreprise et secteur, et le profil d'IA générative du NIST pour identifier les contrôles de gouvernance et de risque pertinents pour le déploiement. Ces indicateurs aident à interpréter les moteurs de la demande et les conditions d'adoption, tandis que les revenus du marché restent ancrés aux ventes de logiciels qualifiants et de services connexes par les fournisseurs.
Les dépôts d'entreprises, les rapports annuels, les documents destinés aux investisseurs, les divulgations de produits et la presse technologique et commerciale réputée peuvent clarifier les revenus des fournisseurs, les déploiements clients, les prix et les offres de services. Ces sources sont illustratives plutôt qu'exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens et enquêtes primaires
Des entretiens structurés et des enquêtes auprès des éditeurs de logiciels, des prestataires de services de mise en œuvre et d'intégration, et des acheteurs organisationnels peuvent clarifier quelles transactions sont qualifiantes, comment les revenus des logiciels et des services connexes sont séparés, et comment l'adoption diffère selon le déploiement, le secteur, la taille d'organisation et la région. Les répondants peuvent examiner les preuves secondaires et les hypothèses sous-jacentes à l'adoption, aux prix et aux variables de service, tandis que les analystes rapprochent leurs contributions avec les indicateurs publics des entreprises et du marché. Les preuves contradictoires ou manquantes sont documentées, testées par rapport à des sources indépendantes et résolues par des questions de suivi ou des plages de scénarios conservatrices lorsqu'une estimation ponctuelle n'est pas étayée.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 35 % | Directeurs généraux (CXO) : 20 % | Asie-Pacifique : 40 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 30 % |
| Acteurs plus petits : 20 % | Responsables : 45 % | Amériques : 30 % |
Dimensionnement du marché et prévisions
Le modèle estime les revenus annuels mondiaux qualifiants des logiciels et services de manière descendante, puis vérifie certains totaux avec des agrégations de fournisseurs et des prix de vente moyens échantillonnés multipliés par les volumes de clients ou de déploiements. L'adoption par taille d'entreprise et secteur, le mix de revenus logiciels et services, les schémas de déploiement, et la préparation aux investissements en IA et à l'infrastructure régionale fournissent des indicateurs pour la taille et le rythme de la base de dépenses adressable. Eurostat, Stanford HAI et Google Cloud fournissent des exemples de preuves publiques pertinentes. Les indicateurs historiques d'adoption et de revenus sont prolongés par une analyse de scénarios, qui fait varier la vitesse d'adoption, les prix des logiciels et le rythme auquel les travaux de mise en œuvre et de support suivent les déploiements. Les parts de segments sont construites à partir de preuves sur le mix d'offres des fournisseurs, les déploiements clients et les cas d'utilisation qualifiants, avec le secteur acheteur et la taille d'organisation attribués au client, et l'architecture et l'application attribuées à la solution. Les analystes comparent les vérifications des fournisseurs avec l'estimation globale, examinent les lacunes de couverture ou les doubles comptages, et utilisent les répondants primaires pour tester la direction et la plausibilité des hypothèses au niveau des variables, tandis que les entrées non étayées restent des plages jusqu'à corroboration.
Validation des données et cycle de mise à jour
Les analystes triangulent les divulgations des entreprises, les statistiques d'adoption, les estimations des fournisseurs et les preuves des répondants, puis vérifient que les vues par segment et par région se rapprochent du total mondial. Ils examinent les valeurs aberrantes, les variations d'une année sur l'autre et les différences entre les signaux indépendants, retracent les écarts jusqu'à la portée, au calendrier ou à la classification, et documentent la résolution avant la validation finale. Un second analyste examine le soutien des sources, les calculs et le traitement des limites, avec une reprise de contact déclenchée lorsque des réponses importantes sont contradictoires ou qu'une entrée clé reste inexpliquée. La base de preuves est actualisée annuellement, révisée entre les cycles après des événements de marché importants, et vérifiée à nouveau lors d'un passage préalable à la livraison.
Dimensionnement du marché de l'IA Agentique par Mordor Intelligence comparé à d'autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les données utilisées pour modéliser la demande. Le marché de l'IA Agentique mesure les dépenses annuelles en solutions logicielles d'IA Agentique et services connexes vendus aux clients organisationnels sur le marché mondial.
Les principaux facteurs d'écart comprennent la couverture définie de l'étude et les choix de modélisation spécifiques au marché. Les analystes comparent les vérifications des fournisseurs avec l'estimation globale, examinent les lacunes de couverture ou les doubles comptages, et utilisent les répondants primaires pour tester la direction et la plausibilité des hypothèses au niveau des variables, tandis que les entrées non étayées restent des plages jusqu'à corroboration.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 14,06 milliards USD (2027) | |
| Cabinet de conseil mondial A | 121 milliards USD (2032) | À sa base de 2032, cette estimation est supérieure de 760,6 % à la valeur de ce rapport pour 2027 de 14,06 milliards USD, 5 ans plus tôt. Sa taxonomie de modèle inclut des catégories de modèles multimodaux, spécifiques à un domaine et déployés en périphérie, ce qui peut élargir l'ensemble de solutions comptabilisées. |
| Cabinet de conseil mondial B | 19,33 milliards USD (2026) | À sa base de 2026, cette estimation est supérieure de 37,5 % à la valeur de ce rapport pour 2027 de 14,06 milliards USD, 1 an plus tard. Son cadrage axé sur les agents d'entreprise couvre les plateformes d'agents et les services d'intégration et de déploiement aux côtés des systèmes de flux de travail utilisant des outils. |
Les analystes de Mordor Intelligence triangulent les divulgations des entreprises, les statistiques d'adoption, les estimations des fournisseurs et les preuves des répondants, puis vérifient que les vues par segment et par région se rapprochent du total mondial.
Questions Clés Répondues dans le Rapport
Quelle est la taille du marché de l'IA Agentique et ses perspectives de croissance ?
La taille devrait atteindre 14,06 milliards USD en 2027 et 82,27 milliards USD d'ici 2032, avec un CAGR de 42,38 % sur 2027-2032.
Quelles forces stimulent la demande d'agents d'IA en entreprise ?
L'automatisation intelligente, la coordination multi-agents et les environnements d'exécution gérés soutiennent la demande. Microsoft Foundry Agent Service gère les conteneurs, la mise à l'échelle, les cycles de vie des sessions et l'intégration de la plateforme pour les agents hébergés.
Quel composant détient la plus grande part des revenus des logiciels et services agentiques ?
Le segment des solutions représentait 61,21 % en 2026. Les services devraient connaître la croissance la plus rapide avec un CAGR de 44 % sur 2027-2032.
Quelles sont les principales entreprises dans les logiciels et services d'agents en entreprise ?
Les principaux acteurs comprennent Microsoft Corporation, Google LLC, The AnyLogic Company, Ampcome Technologies Pvt Ltd et Amazon Web Services Inc.
Comment les lacunes en compétences affectent-elles le déploiement des agents en entreprise ?
Dans l'enquête de juillet 2025 de HBR Analytic Services, 48 % des 623 répondants de l'audience HBR impliqués dans les décisions relatives aux données et à la technologie dans des organisations utilisant ou envisageant l'IA Agentique ont cité les lacunes en compétences comme un obstacle à l'adoption. Ces lacunes peuvent allonger la mise en œuvre.
Quelles régions mènent les dépenses en logiciels d'agents et services connexes ?
L'Amérique du Nord détenait 39,95 % du chiffre d'affaires en 2026. L'Asie-Pacifique devrait connaître la croissance la plus rapide avec un CAGR de 45,2 % sur 2027-2032.