
Taille et part du marché des inoculants agricoles
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 12.35 Milliards de dollars |
| Taille du Marché (2031) | 19.46 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 9.52 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des inoculants agricoles par Mordor Intelligence
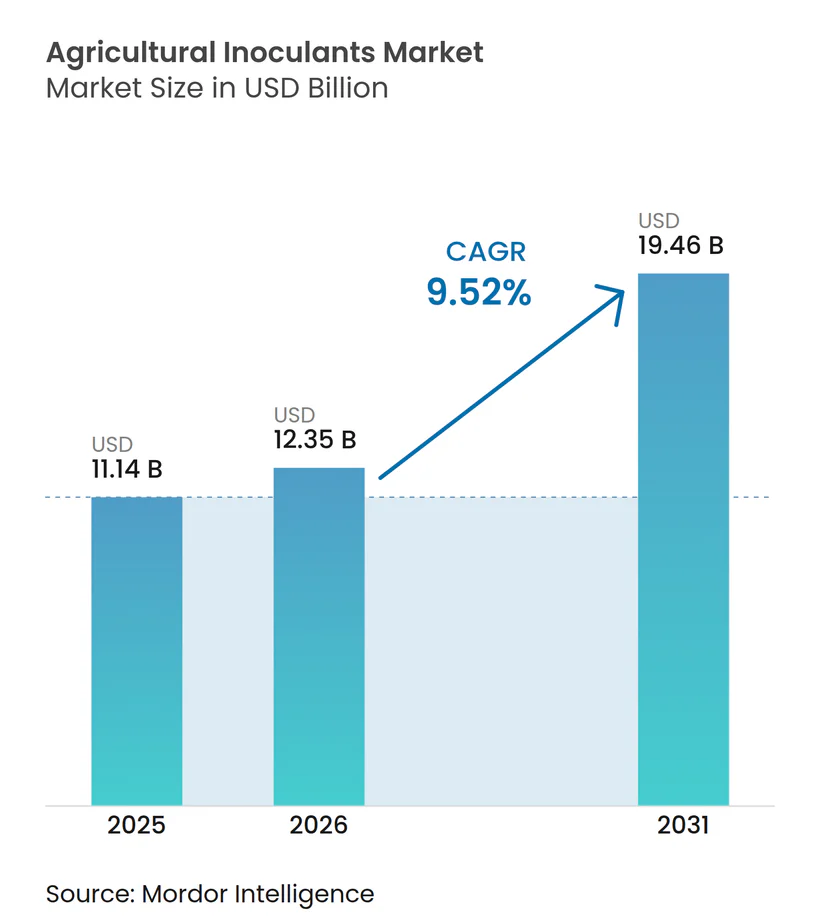
La taille du marché des inoculants agricoles devrait croître de 11,14 milliards USD en 2025 à 12,35 milliards USD en 2026 et devrait atteindre 19,46 milliards USD d'ici 2031, à un CAGR de 9,52 % sur la période 2026-2031. Le marché des inoculants agricoles est soutenu par une évolution progressive de l'économie agricole. Les producteurs aux États-Unis adoptent de plus en plus les intrants biologiques pour maîtriser les coûts des engrais et améliorer l'efficacité nutritive. La gestion des résidus gagne en importance, notamment pour les producteurs approvisionnant les marchés d'exportation et les filières de produits frais soumis à un contrôle plus strict des limites maximales de résidus. Par ailleurs, le marché bénéficie d'un soutien politique renforcé en faveur des produits biologiques, de voies de commercialisation plus claires et d'une acceptation plus large des détaillants pour les programmes intégrés combinant intrants microbiens et conventionnels. La dynamique concurrentielle révèle une division nette entre les grandes entreprises mondiales dotées de capacités étendues de fabrication et de distribution, et les acteurs spécialisés axés sur la fixation de l'azote, les mycorhizes ou les solutions de biocontrôle ciblées. Malgré les défis liés aux performances sur le terrain dans certains sols et certains climats, le marché des inoculants agricoles affiche une demande à long terme soutenue, portée par la hausse des pressions sur les coûts et des exigences plus strictes en matière de conformité aux résidus.
Principaux enseignements du rapport
- Par fonction, les agents de biocontrôle représentaient le segment le plus important, avec 58,1 % de la part du marché des inoculants agricoles en 2025, tandis que la nutrition des cultures était le segment à la croissance la plus rapide, avec un CAGR projeté de 5,1 % jusqu'en 2031.
- Par microorganisme, les bactéries représentaient le segment le plus important, avec 43,4 % de la taille du marché des inoculants agricoles en 2025, tandis que les virus étaient le segment à la croissance la plus rapide, avec un CAGR projeté de 8,0 % jusqu'en 2031.
- Par mode d'application, le traitement des semences représentait le segment le plus important, avec 44,7 % de la taille du marché des inoculants agricoles en 2025, tandis que la pulvérisation foliaire était le segment à la croissance la plus rapide, avec un CAGR projeté de 5,7 % jusqu'en 2031.
- Par type de culture, les fruits et légumes représentaient le segment le plus important avec une part de 28,7 % en 2025, tandis que les cultures commerciales étaient le segment à la croissance la plus rapide avec un CAGR projeté de 4,6 % jusqu'en 2031.
- Par formulation, le liquide représentait le segment le plus important avec une part de 54,6 % en 2025, tandis que le sec était le segment à la croissance la plus rapide avec un CAGR projeté de 5,5 % jusqu'en 2031.
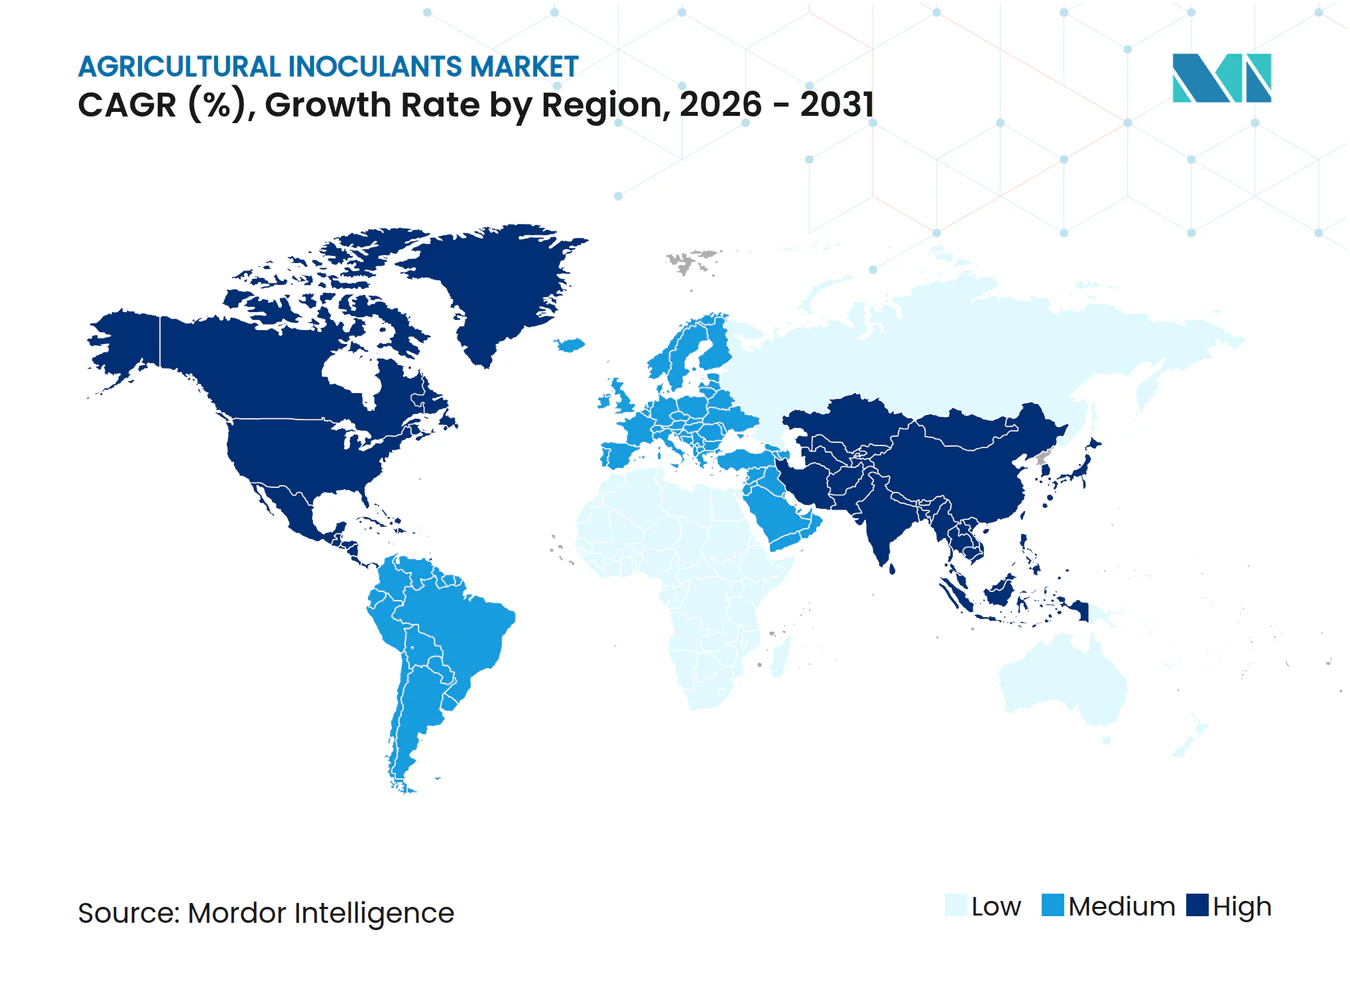
- Par géographie, l'Amérique du Nord représentait le segment régional le plus important avec une part de 32,1 % en 2025, tandis que l'Asie-Pacifique était le segment régional à la croissance la plus rapide avec un CAGR projeté de 6,8 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion des surfaces biologiques et demande d'aliments sans résidus | +2.3% | Mondial, avec des gains concentrés dans l'Union européenne, l'Amérique du Nord et l'Asie du Sud-Est | Moyen terme (2-4 ans) |
| Adoption des biofertilisants pour compenser la volatilité des coûts des intrants synthétiques | +1.8% | Amérique du Sud, Asie du Sud, Afrique subsaharienne | Court terme (≤ 2 ans) |
| Soutien politique en faveur des produits biologiques et de la protection des cultures à faibles résidus | +1.5% | Union européenne, Inde, Brésil, Amérique du Nord | Moyen terme (2-4 ans) |
| Adoption du traitement des semences pour améliorer la précision d'application | +1.2% | Amérique du Nord, Europe, Australie | Court terme (≤ 2 ans) |
| Demande de compatibilité à la ferme pour des solutions biologiques et chimiques intégrées | +0.9% | Amérique du Nord, Amérique du Sud, cœur de l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Gains de durée de conservation grâce aux innovations en formulation et en encapsulation | +0.7% | Mondial, avec des gains à court terme au Moyen-Orient, en Afrique et en Asie du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion des surfaces biologiques et demande d'aliments sans résidus
Le marché des inoculants agricoles connaît une croissance due à l'expansion de l'agriculture biologique et au renforcement des normes sur les résidus dans les chaînes d'approvisionnement alimentaire mondiales. Les consommateurs de l'Union européenne et d'Amérique du Nord exigent de plus en plus des produits agricoles à résidus minimaux, ce qui stimule l'adoption d'intrants biologiques pour les cultures. Cette tendance s'étend au-delà des fruits et légumes à haute valeur ajoutée pour inclure les grandes cultures en plein champ. En 2025, le cadre de bioéconomie de la Commission européenne a identifié les engrais biosourcés et les produits biologiques de protection des plantes comme des priorités stratégiques, favorisant leur intégration dans les initiatives de durabilité agricole[1]. Pour les producteurs, le positionnement des produits comme exempts de résidus améliore l'accès au marché et garantit la stabilité des prix dans les canaux de vente axés sur la conformité, renforçant ainsi l'importance commerciale des inoculants au-delà des applications axées sur la durabilité.
Adoption des biofertilisants pour compenser la volatilité des coûts des intrants synthétiques
Le marché des inoculants agricoles est également en croissance car les agriculteurs adoptent des produits nutritifs microbiens pour réduire leur dépendance aux prix volatils des engrais et améliorer l'efficacité d'utilisation des nutriments. Plutôt que de remplacer complètement les engrais synthétiques, de nombreuses exploitations intègrent des inoculants pour améliorer la fixation de l'azote et l'absorption du phosphore dans les systèmes conventionnels de gestion des nutriments. Cette approche est particulièrement significative dans les économies agricoles dépendantes des importations d'engrais, où les fluctuations des coûts des intrants peuvent fortement impacter la rentabilité des exploitations. Une étude publiée dans Plants a démontré que la co-inoculation avec des espèces de Bradyrhizobium et Azospirillum brasilense dans certaines régions de la culture du soja au Brésil a entraîné des économies significatives en remplacement d'urée et des gains directs de rentabilité. Ce résultat explique pourquoi les producteurs considèrent ces produits comme des outils économiques efficaces. La même étude montre également que les inoculants sont adoptés dans le cadre de programmes nutritifs intégrés plutôt que comme de simples substituts aux engrais conventionnels. En conséquence, le marché des inoculants agricoles bénéficie à la fois de la discipline en matière de coûts des intrants et d'une meilleure visibilité sur les rendements.
Soutien politique en faveur des produits biologiques et de la protection des cultures à faibles résidus
Le soutien politique joue un rôle significatif dans la croissance du marché des inoculants agricoles, car les gouvernements et les régulateurs établissent des voies d'approbation plus claires pour les produits biologiques. Des pays tels que le Brésil, l'Inde et les membres de l'Union européenne développent activement des cadres réglementaires pour les intrants biologiques des cultures, améliorant les perspectives de commercialisation pour les fabricants et les distributeurs. La Commission européenne a également indiqué son intention de réviser la réglementation sur les engrais en 2025, ce qui pourrait élargir progressivement la gamme des produits microbiens approuvés. Une meilleure clarté réglementaire réduit les risques associés aux lancements de produits, encourage l'investissement dans la formulation et la fabrication, et renforce la confiance des détaillants et des conseillers agronomiques en permettant un étiquetage cohérent et des allégations produits fiables[2]. Par conséquent, les réglementations agissent de plus en plus comme des facilitateurs de marché plutôt que comme de simples obstacles à la conformité.
Adoption du traitement des semences pour améliorer la précision d'application
Le traitement des semences continue d'être un moteur de croissance clé pour le marché des inoculants agricoles, car il délivre des microorganismes bénéfiques directement à l'interface semence-racine lors des premières phases de développement de la culture. Cette méthode s'intègre parfaitement aux systèmes industriels existants de traitement des semences, permettant aux producteurs d'adopter des produits biologiques sans modifications significatives de l'équipement de terrain ou des opérations agricoles. En 2025, une recherche publiée dans l'Australian Journal of Crop Science a démontré que des semences de soja pré-inoculées, traitées jusqu'à 30 jours avant le semis, maintenaient des populations bactériennes viables et offraient des avantages en termes de rendement lorsqu'elles étaient utilisées avec des formulations protectrices et des traitements chimiques des semences. De plus, des entreprises telles que Novonesis A/S font progresser les technologies de traitement des semences à longue durée de vie adaptées aux systèmes commerciaux de semences à grande échelle. Ces développements soutiennent l'adoption de programmes d'inoculants appliqués aux semences en mettant l'accent sur la précision, la simplicité opérationnelle et la compatibilité avec les pratiques agricoles conventionnelles.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Variabilité des performances selon les conditions de sol et de climat | -2.0% | Mondial, plus prononcé au Moyen-Orient, en Afrique et en Europe tempérée | Moyen terme (2-4 ans) |
| Préférence des agriculteurs pour les alternatives synthétiques à action rapide | -1.5% | Asie du Sud, Afrique subsaharienne, parties de l'Amérique du Sud | Court terme (≤ 2 ans) |
| Complexité de l'enregistrement des produits microbiens à souches multiples | -1.2% | Union européenne, Amérique du Nord, Asie du Sud-Est | Long terme (≥ 4 ans) |
| Risques liés à la chaîne du froid et à la contamination dans la distribution des microbes | -0.7% | Moyen-Orient, Afrique, Asie du Sud, intérieur de l'Amérique du Sud | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Variabilité des performances selon les conditions de sol et de climat
La variabilité des performances demeure un défi majeur pour le marché des inoculants agricoles, car l'activité microbienne dépend fortement de facteurs tels que la température du sol, l'humidité, le pH, l'historique cultural et les populations microbiennes indigènes. Par conséquent, les inoculants présentent souvent des performances sur le terrain incohérentes par rapport aux intrants synthétiques, notamment dans les exploitations agricoles à grande échelle et dans des conditions environnementales variables. La microbiologie industrielle souligne que l'efficacité des inoculants reste significativement influencée par les conditions environnementales, la conception du support et les conditions de survie post-application. Cette variabilité contribue à un déficit de confiance, car les producteurs recherchent des réponses prévisibles aux intrants pour une planification fiable. Sans recommandations de terrain plus précises, le marché des inoculants agricoles continuera probablement à faire face à des hésitations dans les régions dont les climats et les sols donnent des résultats incohérents.
Préférence des agriculteurs pour les alternatives synthétiques à action rapide
Le marché des inoculants agricoles est également confronté à la résistance des producteurs qui privilégient les engrais synthétiques à action rapide et les produits de protection des cultures offrant des résultats agronomiques immédiats et visibles. Les produits biologiques nécessitent souvent des périodes plus longues pour démontrer des bénéfices mesurables, ce qui pose des défis d'adoption dans les régions où les contraintes de trésorerie saisonnières et les services de conseil agronomique limités influencent les décisions d'achat. Pour remédier à ces problèmes, les entreprises intensifient leurs efforts de démonstration et de distribution. Par exemple, en 2024, Novonesis A/S s'est associé au groupe Andermatt pour élargir l'accès aux inoculants de soja Cell-Tech en Afrique, en mettant l'accent sur la formation des producteurs et la promotion de l'adoption des produits biologiques[3]. Cependant, malgré ces initiatives, la préférence pour les intrants synthétiques familiers reste un obstacle majeur à l'adoption plus large des inoculants.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par fonction :
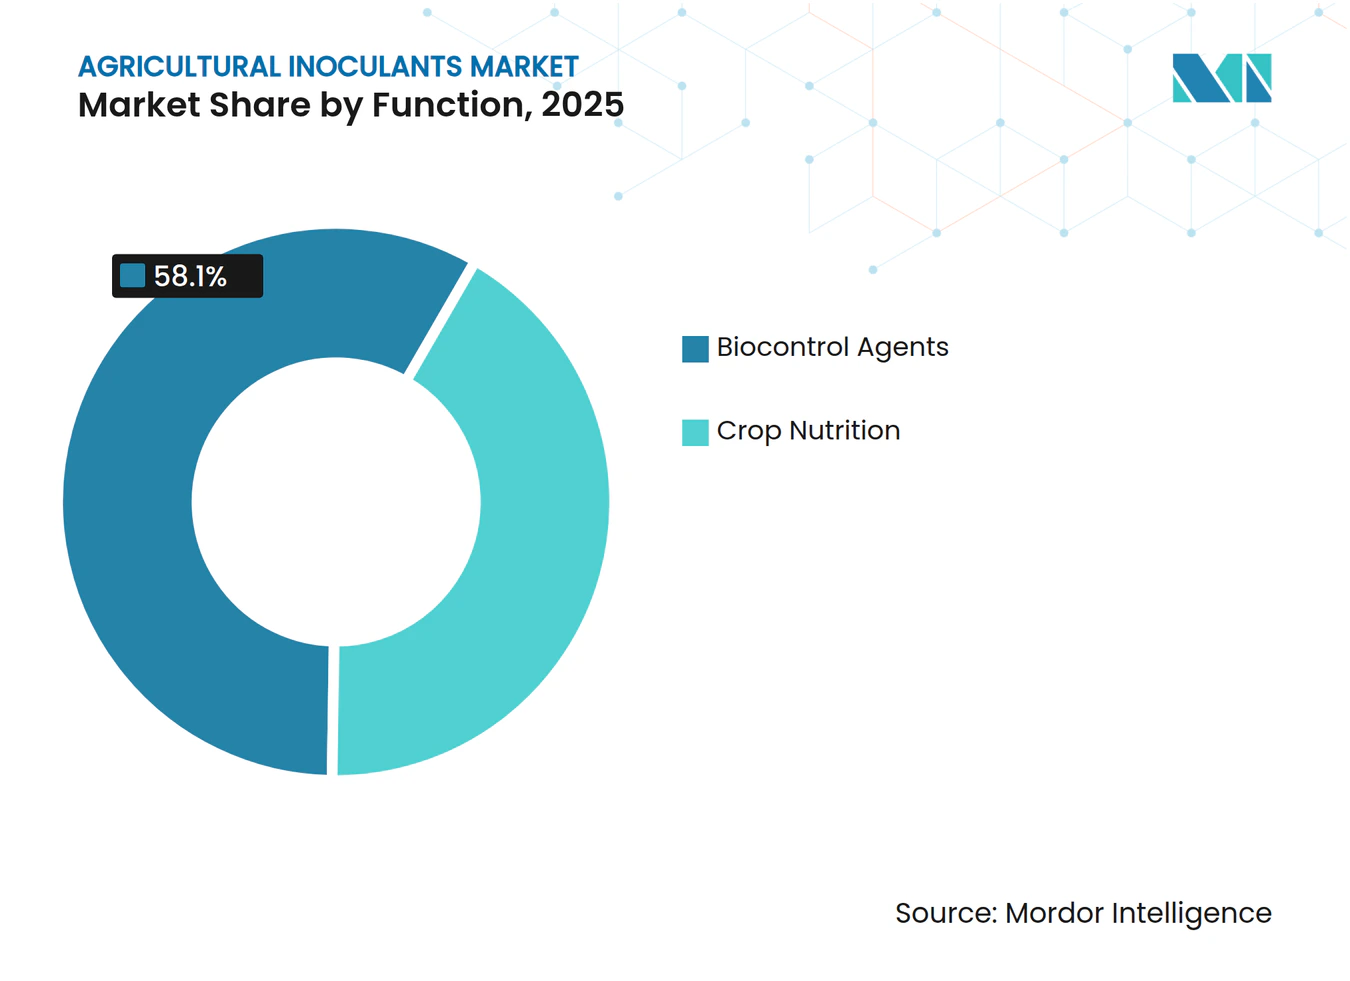
les agents de biocontrôle occupent la position la plus importante tandis que les biostimulants sont les plus rapidesLes agents de biocontrôle représentaient la plus grande part de marché à 58,1 % en 2025, constituant la contribution la plus significative au marché des inoculants agricoles dans toutes les catégories fonctionnelles. Cette domination est attribuée à la résistance croissante aux pesticides synthétiques dans les principaux systèmes nuisibles et aux réglementations plus strictes sur certains ingrédients actifs chimiques dans les principaux marchés de cultures. Le marché des inoculants agricoles continue de s'appuyer sur les agents de biocontrôle, car ils bénéficient d'une infrastructure commerciale bien établie par rapport aux autres catégories biologiques. Des entreprises telles que BASF SE, Valent BioSciences LLC et Koppert Biological Systems B.V. opèrent dans ce segment avec des portefeuilles robustes de gestion biologique des ravageurs, garantissant des capacités d'approvisionnement mondiales et la confiance des distributeurs.
La nutrition des cultures est la fonction à la croissance la plus rapide, avec un CAGR projeté de 5,1 % jusqu'en 2031. Cette croissance reflète une évolution plus large dans la façon dont les producteurs abordent l'efficacité nutritive. Sur le marché des inoculants agricoles, les biostimulants sont de plus en plus commercialisés comme des outils pratiques pour améliorer l'absorption des nutriments et gérer le stress, plutôt que comme des compléments optionnels à la santé des plantes. Ce changement est significatif car les agronomes peuvent désormais intégrer les biostimulants dans des programmes d'engrais à doses réduites, sans exiger des agriculteurs qu'ils remplacent complètement les systèmes conventionnels. En mars 2026, BASF SE a finalisé l'acquisition du groupe AgBiTech, soulignant l'accent croissant des grandes entreprises d'intrants agricoles sur l'intégration des technologies biologiques dans leurs stratégies de portefeuille et leurs plans de croissance à long terme. Par conséquent, tandis que les plateformes de biocontrôle matures continuent d'ancrer les revenus, les produits axés sur la nutrition connaissent une croissance plus rapide sur le marché des inoculants agricoles.


Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par microorganisme :
les bactéries restent les plus importantes tandis que les produits viraux sont les plus rapidesLes bactéries représentaient la plus grande part de marché en 2025, à 43,4 %, constituant le segment le plus significatif du marché des inoculants agricoles par microorganisme. Cette domination est attribuée à l'utilisation commerciale de longue date de souches telles que Bradyrhizobium, Azospirillum brasilense et Bacillus subtilis, utilisées pour la fixation de l'azote, la mobilisation des nutriments et la stimulation de la croissance des plantes. Sur le marché des inoculants agricoles, les produits bactériens bénéficient de processus d'enregistrement établis et d'une application répandue dans les systèmes de soja, de légumineuses et de céréales. L'Amérique du Sud joue un rôle essentiel dans ce segment, car les produits rhizobiens sont étroitement liés à la production de légumineuses et à la viabilité économique de la culture du soja. Bien que les inoculants fongiques soient également significatifs, notamment en horticulture et dans la gestion des maladies d'origine tellurique, les bactéries continuent de fournir la base commerciale la plus large dans toutes les régions.
Les virus représentent le segment de microorganismes à la croissance la plus rapide, avec un CAGR projeté de 8,0 % jusqu'en 2031. Cette croissance est portée par l'adoption croissante des technologies à nucléopolyédrovirus pour la gestion des ravageurs lépidoptères difficiles à contrôler. Le marché des inoculants agricoles se concentre davantage sur ce segment à mesure que les avancées en économie de production et en validation sur le terrain rendent le contrôle des ravageurs à base de virus plus évolutif.
Par mode d'application :
le traitement des semences est le plus important tandis que la pulvérisation foliaire est la plus rapideLe traitement des semences représentait la plus grande part de marché à 44,7 % en 2025, s'imposant comme la méthode d'application principale sur le marché des inoculants agricoles. Cette méthode est privilégiée pour sa capacité à positionner l'activité microbienne près de la semence lors des premières phases de développement racinaire, tout en s'intégrant parfaitement aux flux de traitement des semences existants. Sur ce marché, le traitement des semences réduit les besoins en main-d'œuvre sur le terrain et minimise la manipulation pour les producteurs en éliminant le besoin de mélanges à la ferme. De plus, l'infrastructure industrielle de traitement des semences garantit un dosage cohérent et la compatibilité avec les produits conventionnels de soin des semences. Ces avantages font du traitement des semences le choix par défaut pour les grands systèmes de grandes cultures en rangs et les régions disposant de réseaux de distribution de semences pré-traitées bien établis.
La pulvérisation foliaire devrait être la méthode d'application à la croissance la plus rapide, avec un CAGR de 5,7 % jusqu'en 2031. Cette approche offre aux producteurs une plus grande flexibilité tout au long de la saison de croissance, ce qui la rend particulièrement bénéfique pour les cultures où le stress nutritif, le stress thermique ou le calendrier des stades de croissance sont critiques. Le marché des inoculants agricoles a bénéficié de manière significative de cette méthode d'application. Par exemple, en mars 2026, un leader des biosolutions a lancé Otimais Duo au Brésil, un inoculant à double microbe validé dans plusieurs pays et cultures. Le produit a démontré de meilleures performances foliaires par rapport au traitement des semences, notamment dans le maïs.
Par type de culture :
les fruits et légumes sont les plus importants tandis que les cultures commerciales sont les plus rapidesLes fruits et légumes détenaient la plus grande part de marché à 28,7 % en 2025, contribuant à la valeur la plus élevée du marché des inoculants agricoles par type de culture. Cette domination est principalement due à leur valeur plus élevée par hectare, ce qui permet une récupération plus facile des coûts des intrants biologiques par rapport aux grandes cultures à faible valeur ajoutée. Le marché bénéficie d'une forte sensibilité aux résidus dans les canaux d'exportation, où les acheteurs de produits frais privilégient les pratiques de production à étiquette propre et à faibles résidus. En conséquence, les producteurs horticoles ont tendance à adopter les inoculants plus tôt que ceux cultivant des cultures de commodités en vrac, motivés par des facteurs à la fois agronomiques et commerciaux. Cela a établi les fruits et légumes comme leaders en matière d'adoption dans de nombreux systèmes de production à haute valeur ajoutée.
Les cultures commerciales représentent le segment à la croissance la plus rapide, avec un CAGR projeté de 4,6 % jusqu'en 2031. Cette croissance est portée par l'adoption croissante de cultures à forte intensité d'intrants telles que la canne à sucre, le coton et le café. Le marché des inoculants agricoles dans ces cultures se développe à mesure que les acheteurs exigent de meilleures performances environnementales, tandis que les producteurs recherchent des solutions pour améliorer l'efficacité nutritive et protéger leurs marges bénéficiaires.
Par formulation :
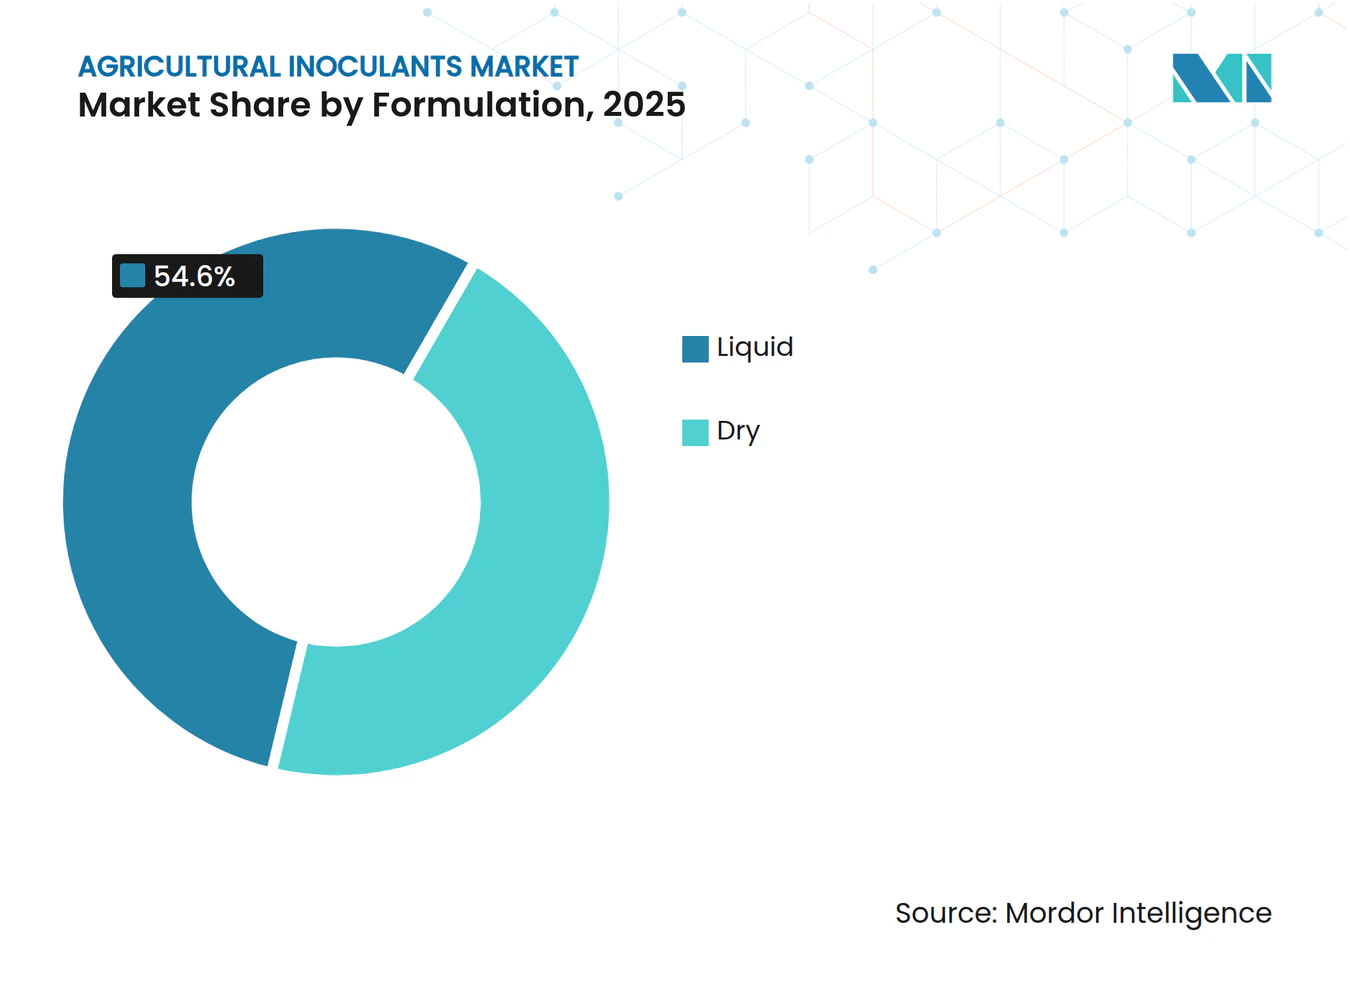
le liquide reste le plus important tandis que le sec est le plus rapideLes formulations liquides devraient détenir la plus grande part de marché, représentant 54,6 % du marché des inoculants agricoles par type de formulation en 2025. Leur adoption généralisée est attribuée à la capacité des fabricants à maintenir des normes de stérilisation plus strictes, à atteindre des concentrations cellulaires viables plus élevées et à assurer la compatibilité avec les systèmes de traitement des semences liquides et d'irrigation. En particulier, les produits liquides sont largement utilisés dans les programmes de soja au Brésil et en Argentine, où les pratiques existantes de planification, de stockage et les réseaux de distributeurs s'alignent bien avec ces formats. Cependant, la logistique reste un défi majeur, car la réfrigération et le contrôle de la contamination sont essentiels pendant le transport et le stockage. Ces défis sont particulièrement prononcés dans les zones intérieures et les régions plus chaudes disposant d'une infrastructure de chaîne du froid limitée.
Les formulations sèches sont la catégorie à la croissance la plus rapide, avec un CAGR projeté de 5,5 % jusqu'en 2031. Cette croissance est portée par les améliorations de la durée de conservation et de la facilité de manipulation. Le marché des inoculants agricoles bénéficie des avancées en encapsulation polymère, en osmoprotecteurs et en systèmes de support en couches, qui améliorent la praticité des produits secs dans les régions présentant des conditions de distribution difficiles.

Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Analyse géographique
Marché des inoculants agricoles en Amérique du Nord
L'Amérique du Nord détenait 32,1 % de la part du marché des inoculants agricoles en 2025 et est restée le principal contributeur régional. Cela a été soutenu par de solides réseaux de détaillants, des systèmes avancés de conseil agronomique et une forte adoption dans la production de soja et de maïs. Les États-Unis continuent de dominer la demande régionale, les produits microbiens s'intégrant efficacement aux programmes de traitement des semences, de protection des cultures et d'agriculture axée sur la durabilité. En 2025, Pivot Bio, Inc. a encore élargi son adoption grâce à son programme N-OVATOR et à des partenariats de vente au détail plus larges dans la Corn Belt. Cela a renforcé le rôle des intrants biologiques dans l'amélioration de la productivité agricole et des performances environnementales.
Marché des inoculants agricoles en Asie-Pacifique
L'Asie-Pacifique est le segment régional à la croissance la plus rapide avec un CAGR projeté de 6,8 % jusqu'en 2031. Cette croissance est portée par les pressions sur les coûts des engrais, le soutien gouvernemental aux intrants biologiques et l'expansion des programmes de vulgarisation agronomique. L'Inde reste un marché de croissance clé, car la formalisation réglementaire améliore les normes de commercialisation des produits biologiques. En septembre 2024, Novonesis A/S a renforcé sa présence régionale grâce à son partenariat avec Krishak Bharati Cooperative Limited (KRIBHCO) pour distribuer des biofertilisants mycorhiziens dans les principales cultures indiennes. L'Australie soutient également la croissance régionale en augmentant l'adoption de l'agriculture de précision.
Marché des inoculants agricoles en EMEA et en Amérique du Sud
L'Europe reste un marché important pour les inoculants agricoles, bien que la croissance soit en partie limitée par les réglementations actuelles de l'Union européenne régissant les microorganismes. Les révisions réglementaires en cours par la Commission européenne pourraient progressivement élargir la liste des produits microbiens approuvés. L'Amérique du Sud continue d'être une région de croissance majeure, notamment au Brésil, où la culture du soja à grande échelle et la dépendance aux importations d'engrais stimulent une demande croissante pour les intrants biologiques. Le Moyen-Orient et l'Afrique restent des marchés plus petits mais attirent une attention industrielle croissante car la faible adoption historique laisse de la place à l'expansion grâce à de nouveaux modèles de distribution et de conseil, notamment dans les systèmes de production de légumineuses.
Paysage concurrentiel
Concentration du Marché
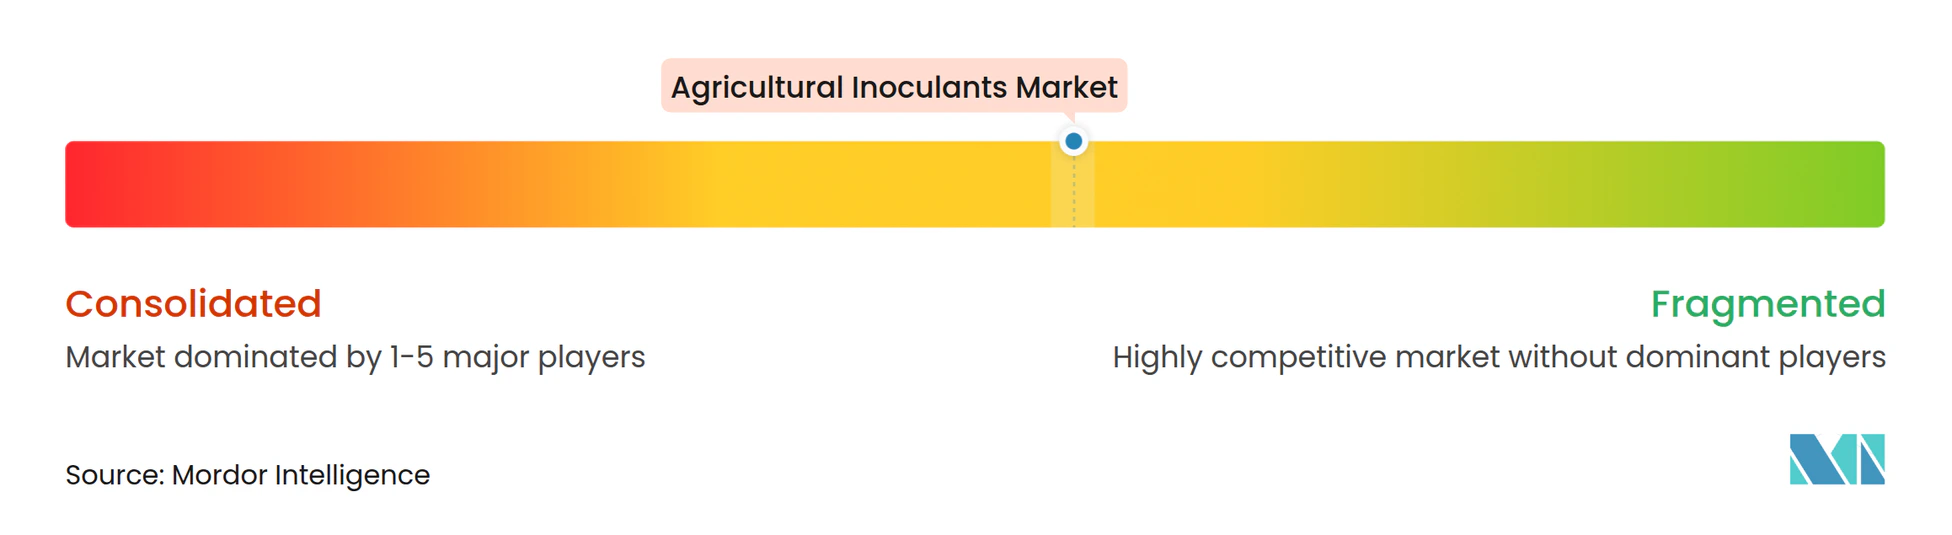
Le marché des inoculants agricoles est modérément consolidé à l'échelle mondiale, BASF SE, Syngenta Group Co., Ltd., Corteva, Inc., Bayer AG et Novonesis A/S bénéficiant d'économies d'échelle dans la fabrication, l'enregistrement et la distribution. Ces entreprises bénéficient de la répartition des investissements en recherche sur des portefeuilles agricoles plus larges et de la commercialisation efficace des produits biologiques via des canaux d'intrants agricoles établis. Les principaux avantages concurrentiels pour les entreprises visant une expansion rapide du marché comprennent l'infrastructure de fermentation, la qualité de la formulation et les approbations réglementaires dans plusieurs pays.
Syngenta Group Co., Ltd. développe sa plateforme de produits biologiques grâce à une fabrication à grande échelle et à des partenariats axés sur l'innovation, soutenus par les opérations de son site de production de produits biologiques à Orangeburg, en Caroline du Sud. Novonesis A/S se concentre sur une croissance par partenariats dans les marchés agricoles émergents tels que l'Inde et l'Afrique, où les réseaux de distribution locaux et la formation agronomique sont essentiels à l'adoption des produits. Ces stratégies soulignent comment le marché des inoculants agricoles récompense à la fois le développement des capacités internes et les solides partenariats de commercialisation régionale.
Outre les grandes multinationales, le marché des inoculants agricoles reste très dynamique, avec des entreprises spécialisées telles que Pivot Bio, Inc., Groundwork BioAg Ltd., Koppert Biological Systems B.V., Verdesian Life Sciences LLC et XiteBio Technologies Inc. jouant des rôles significatifs. Ces entreprises se démarquent souvent par des technologies spécifiques aux cultures, des plateformes microbiennes spécialisées et des produits adaptés aux régions disposant d'une infrastructure de chaîne du froid ou d'un soutien agronomique limités. Par exemple, Pivot Bio, Inc. se concentre sur les technologies microbiennes de fixation de l'azote, Groundwork BioAg est spécialisée dans les inoculants mycorhiziens, et Koppert Biological Systems B.V. développe la distribution de la protection biologique des cultures grâce à des partenariats stratégiques. Cette structure concurrentielle soutient la croissance des acteurs spécialisés tandis que les grandes entreprises continuent d'influencer le paysage général du marché.
Leaders du secteur des inoculants agricoles
-
BASF SE
-
Bayer AG
-
Novonesis A/S
-
Corteva, Inc.
-
Syngenta Group Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Inoculants Agricoles Entreprises couvertes dans ce rapport
- BASF SE
- Bayer AG
- Novonesis A/S
- Corteva, Inc.
- Syngenta Group Co., Ltd.
- Valent BioSciences LLC
- Premier Tech Ltd.
- Lallemand Inc.
- Bioceres Crop Solutions Corp.
- Verdesian Life Sciences LLC
- Groundwork BioAg Ltd.
- Pivot Bio, Inc.
- Koppert Biological Systems B.V.
- XiteBio Technologies Inc.
Développements industriels récents dans Marché des Inoculants Agricoles
- Mai 2026 : BASF SE a mis en service son usine de fermentation BioHub sur son site de Ludwigshafen, en Allemagne, avec un investissement dans la fourchette haute des dizaines de millions d'euros, ciblant spécifiquement les fongicides biologiques et les traitements biologiques des semences à base de Bacillus amyloliquefaciens et de Penicillium coprobium. L'installation intègre la production par fermentation en interne, reliant directement la recherche et le développement à la fabrication à l'échelle industrielle et renforçant la résilience de la chaîne d'approvisionnement du portefeuille BioSolutions de BASF SE.
- Mai 2026 : Verdesian Life Sciences LLC a reçu la désignation Biostimulant Certifié de The Fertilizer Institute pour son biostimulant liquide Take Off LS, en faisant le deuxième produit de l'entreprise à obtenir cette certification. Cette reconnaissance valide Take Off LS, un produit foliaire ou en sillon améliorant l'efficacité d'utilisation de l'azote dans le maïs, le soja et les grandes cultures en rangs, selon les normes industrielles de composition, de sécurité et d'efficacité.
- Mars 2026 : BASF SE a finalisé l'acquisition du groupe AgBiTech auprès de Paine Schwartz Partners. AgBiTech est spécialisée dans la technologie à nucléopolyédrovirus pour le biocontrôle des ravageurs lépidoptères, avec des installations de fabrication aux États-Unis, en Australie et au Brésil. L'acquisition renforce le portefeuille de contrôle biologique des insectes de BASF SE et accélère la commercialisation de la technologie à nucléopolyédrovirus sur le marché brésilien du biocontrôle en pleine expansion.
Marché des Inoculants Agricoles Portée du rapport et méthodologie de recherche
Définitions du marché et couverture principale
Notre étude définit le marché des inoculants agricoles comme la valeur des formulations microbiennes, principalement des bactéries, des champignons ou des consortiums, appliquées sur les semences, le sol ou les surfaces foliaires afin d'améliorer la disponibilité des nutriments, la fixation de l'azote ou la suppression des ravageurs dans les cultures alimentaires et fourragères.
Exclusion du périmètre : les produits vendus uniquement comme auxiliaires de fermentation spécifiques à l'ensilage ne sont pas comptabilisés.
Aperçu de la segmentation
- Par fonction
- Nutrition des cultures
- Agents de biocontrôle
- Par microorganisme
- Bactéries
- Bacillus
- Azotobacter
- Rhizobium et Bradyrhizobium
- Bactéries solubilisant le phosphate
- Champignons
- Trichoderma
- Mycorhizes
- Beauveria bassiana
- Metarhizium anisopliae
- Virus
- Bactéries
- Par mode d'application
- Traitement des semences
- Traitement du sol
- Pulvérisation foliaire
- Par type de culture
- Céréales et grains
- Légumineuses et oléagineux
- Cultures commerciales
- Fruits et légumes
- Autres applications
- Par formulation
- Liquide
- Sec
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Reste de l'Amérique du Nord
- Europe
- Allemagne
- Royaume-Uni
- France
- Espagne
- Italie
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Kenya
- Reste de l'Afrique
- Amérique du Nord
Méthodologie de recherche détaillée et validation des données
Recherche primaire
Pour combler les lacunes, notre équipe interroge des agronomes, des chimistes en formulation, des distributeurs d'intrants et des coopératives d'agriculteurs en Amérique du Nord, au Brésil, en Inde, en France et en Afrique du Sud. Ces échanges permettent de vérifier les taux d'adoption réels, les doses d'application typiques et les anticipations tarifaires prospectives que la recherche documentaire seule ne peut révéler.
Recherche documentaire
Les analystes de Mordor examinent en premier lieu les ensembles de données ouverts provenant d'organismes tels que la FAO FAOSTAT, l'USDA ERS, Eurostat, l'ANPII et l'ICAR ; ils superposent ensuite des analyses de brevets issues de Questel, des traces d'expéditions provenant de Volza, ainsi que des archives de presse de Dow Jones Factiva afin d'estimer les hectares plantés et d'évaluer la pénétration des inoculants. Les rapports annuels des entreprises, les présentations aux investisseurs et les directives nationales relatives aux biofertilisants fournissent des indications sur les prix de vente moyens et le rythme réglementaire. Les sources citées ci-dessus sont données à titre illustratif ; de nombreuses références supplémentaires alimentent le nettoyage et la vérification des données.
Dimensionnement du marché et prévisions
Une construction hybride descendante convertit la superficie cultivée en hectares potentiellement traités, applique des multiplicateurs de pénétration et de dose propres à chaque région, et valorise les volumes aux prix de vente moyens pondérés. Les résultats sont recoupés par des consolidations ascendantes sélectives auprès des fournisseurs et des vérifications de canaux. Les variables clés comprennent la superficie en soja et en maïs, la croissance de la superficie certifiée biologique, la dose d'inoculant par hectare, le gaspillage moyen lié à la durée de conservation et la dispersion régionale des prix de vente moyens. Une régression multivariée intégrant la superficie, l'indice des prix des engrais et la part des terres agricoles biologiques sous-tend nos prévisions 2026-2031 ; une analyse de scénarios tient compte des perturbations réglementaires ou des épisodes de sécheresse.
Cycle de validation des données et de mise à jour
Les résultats font l'objet de contrôles de variance par rapport aux échanges commerciaux historiques, sont soumis à l'examen collégial d'analystes seniors et actualisés tous les douze mois, avec des mises à jour intermédiaires déclenchées par des événements significatifs (par exemple, un changement majeur d'enregistrement au niveau national).
Pourquoi la référence de Mordor sur les inoculants agricoles inspire confiance
Les chiffres publiés divergent souvent parce que chaque éditeur choisit son propre périmètre fonctionnel, son année de base et son rythme d'actualisation.
Les principaux facteurs d'écart comprennent le traitement différencié des additifs pour l'ensilage, la question de l'intégration ou non des mélanges de biofertilisants, les trajectoires contrastées d'escalade des prix de vente moyens et le calendrier des conversions de devises.
Comparaison de référence
| Taille du marché | Source anonymisée | Principal facteur d'écart |
|---|---|---|
| 11,14 milliards USD (2025) | Mordor Intelligence | - |
| 1,10 milliard USD (2022) | Consultance mondiale A | Comptabilise uniquement les inoculants et les additifs pour l'ensilage, et omet le sous-segment des biofertilisants |
| 0,96 milliard USD (2020) | Cabinet de recherche B | Une année de base plus ancienne et des hypothèses d'adoption conservatrices pèsent sur la valeur |
| 4,43 milliards USD (2024) | Association professionnelle C | S'appuie sur des enquêtes d'expédition couvrant des régions limitées et sur une projection de prix de vente moyen stable |
Cette comparaison montre que le périmètre fonctionnel plus large de Mordor, son actualisation annuelle et sa tarification validée de manière croisée produisent une référence équilibrée et transparente que les décideurs peuvent reproduire et défendre.
Questions clés auxquelles répond le rapport
Quels sont les facteurs qui stimulent la croissance des inoculants agricoles jusqu'en 2031 ?
La croissance est soutenue par la pression sur les coûts des engrais, des exigences plus strictes en matière de résidus, une réglementation plus solide des intrants biologiques et une utilisation plus large des programmes biologiques appliqués aux semences et foliaires.
Quelle est la taille du marché des inoculants agricoles en 2026 ?
La taille du marché des inoculants agricoles s'élève à 12,35 milliards USD en 2026 et devrait atteindre 19,46 milliards USD d'ici 2031 à un CAGR de 9,52 %.
Quelle fonction génère le plus de revenus et laquelle connaît la croissance la plus rapide ?
Les agents de biocontrôle représentent la fonction la plus importante avec une part de 58,1 % en 2025, tandis que la nutrition des cultures est la fonction à la croissance la plus rapide avec un CAGR de 5,1 % jusqu'en 2031.
Quel groupe de microorganismes présente les meilleures perspectives ?
Les bactéries restent le groupe le plus important avec une part de 43,4 % en 2025, mais les virus affichent l'expansion projetée la plus rapide à un CAGR de 8,0 % jusqu'en 2031.
Pourquoi le traitement des semences reste-t-il la méthode d'application la plus importante ?
Le traitement des semences reste le plus important car il place les microbes dans la zone racinaire tôt, s'adapte aux systèmes de semences existants et réduit les besoins de manipulation à la ferme.
Quelle région offre la plus forte opportunité d'expansion à court terme ?
L'Asie-Pacifique offre les meilleures perspectives de croissance avec un CAGR de 6,8 % jusqu'en 2031, soutenu par la pression sur les coûts des intrants, le soutien politique et des réseaux de vulgarisation plus larges.