
Taille et part du marché des pneus au Vietnam
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Période de Données Historiques | 2019 - 2024 |
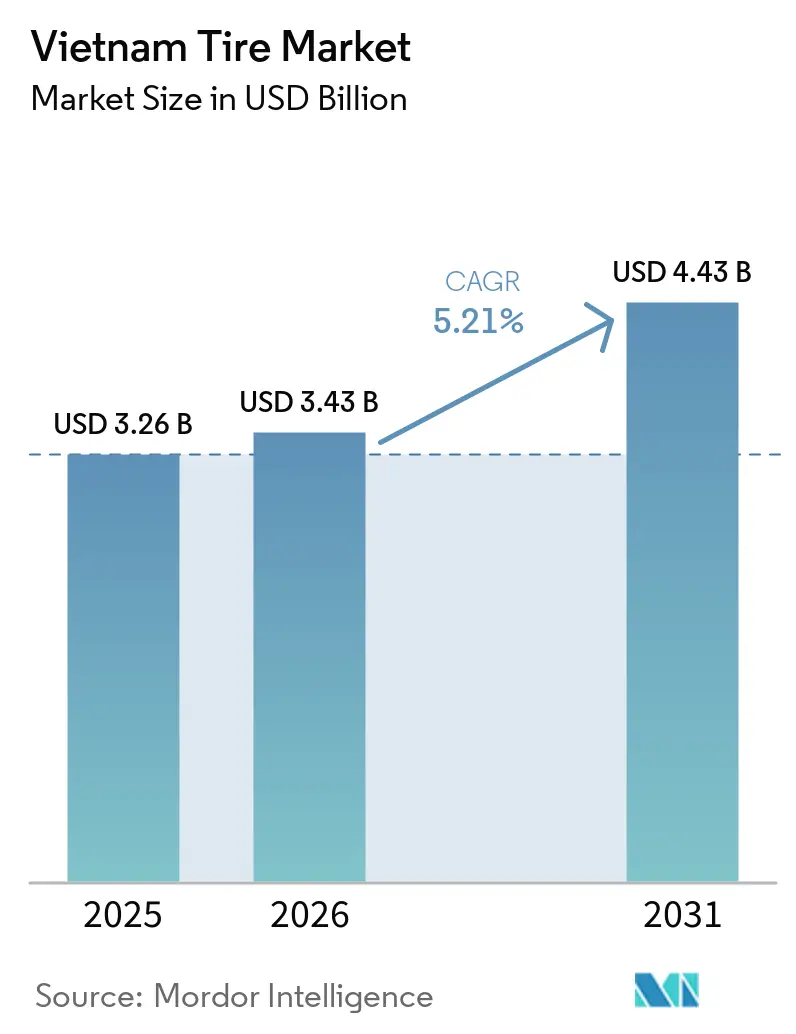
| Taille du Marché (2026) | 3.43 Milliards de dollars |
| Taille du Marché (2031) | 4.43 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.21 % |
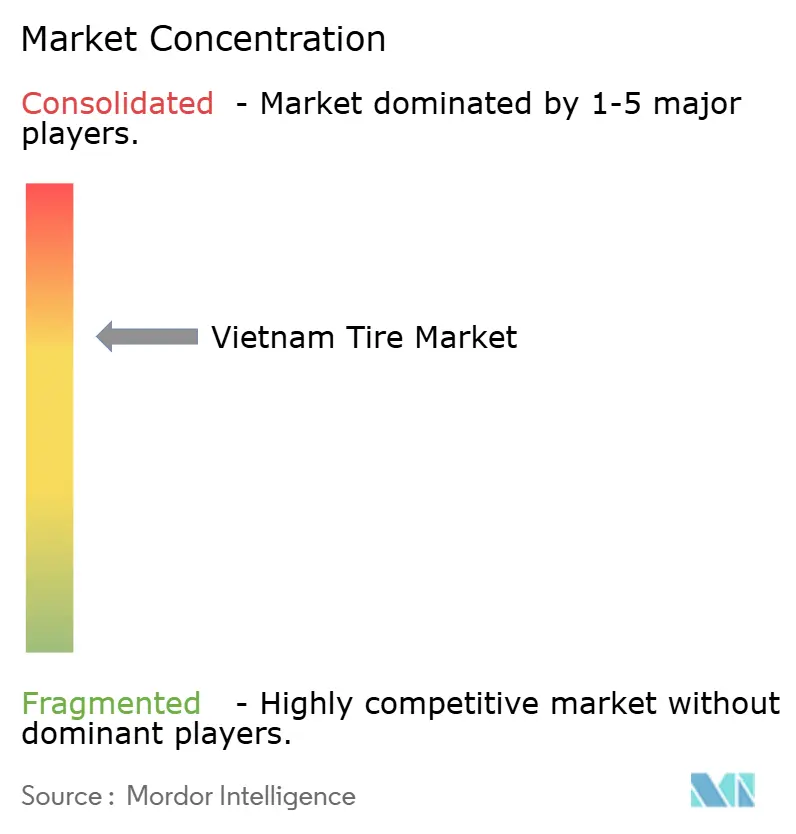
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des pneus au Vietnam par Mordor Intelligence
La taille du marché des pneus au Vietnam était évaluée à 3,26 milliards USD en 2025, est estimée à 3,43 milliards USD en 2026 et devrait atteindre 4,43 milliards USD d'ici 2031, enregistrant un CAGR de 5,21 % entre 2026 et 2031. La trajectoire observée dans cette économie d'Asie du Sud-Est représente une confluence rare de facteurs. Ceux-ci comprennent l'électrification rapide des deux-roues, l'expansion des flottes de véhicules commerciaux, la transformation des chaînes d'approvisionnement portée par les incitations à la fabrication nationale, et l'application des mandats de Responsabilité Élargie du Producteur. Ces mandats contraignent les acteurs établis du marché à réévaluer et à adapter leurs stratégies de gestion de l'économie de fin de vie de manière efficace.
Principaux enseignements du rapport
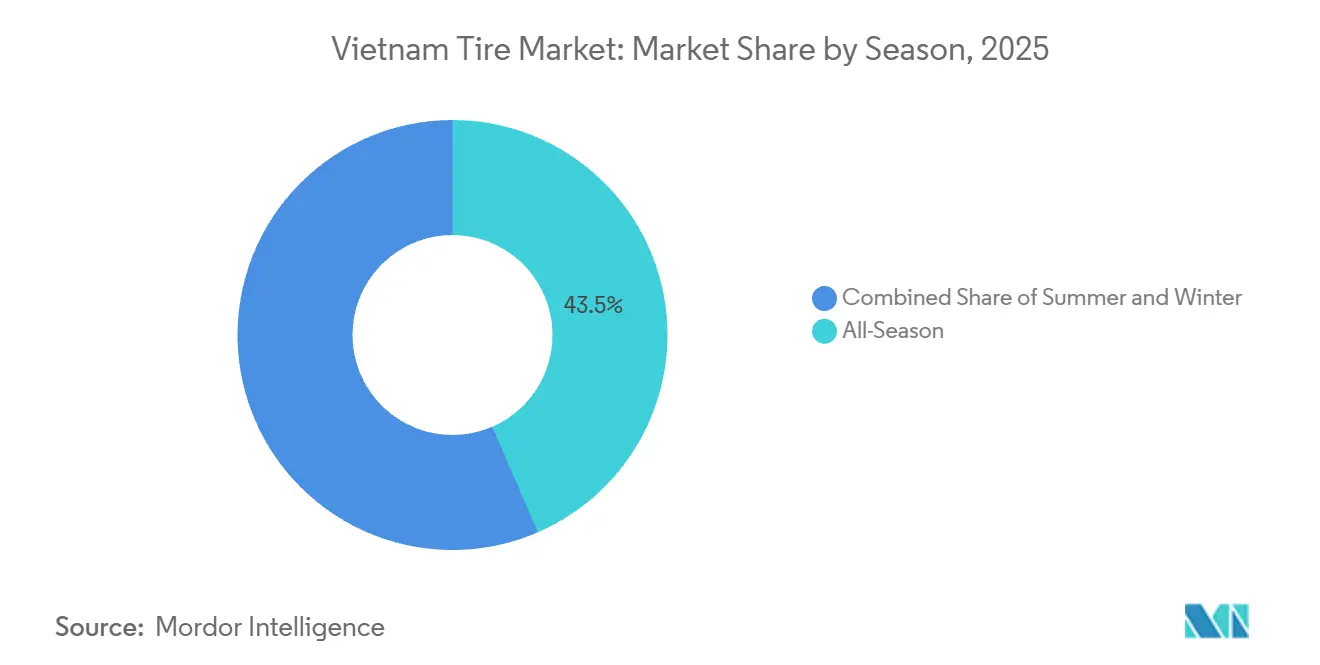
- Par saison, les pneus toutes saisons ont dominé avec 43,47 % de la part de marché des pneus au Vietnam en 2025, tandis que les pneus été devraient progresser à un CAGR de 5,23 % jusqu'en 2031.
- Par conception de pneu, la construction radiale a représenté 89,73 % de la taille du marché des pneus au Vietnam en 2025 et devrait croître à un CAGR de 5,32 % jusqu'en 2031.
- Par type de véhicule, les deux-roues ont détenu 43,35 % de la part du marché des pneus au Vietnam en 2025, tandis que les voitures particulières ont enregistré le CAGR le plus rapide à 5,27 % jusqu'en 2031.
- Par application, les pneus sur route ont représenté 83,12 % de la taille du marché des pneus au Vietnam en 2025 ; les équipements hors route devraient croître à un CAGR de 5,26 % entre 2025 et 2031.
- Par utilisateur final, le marché de remplacement a contribué à hauteur de 65,51 % de la taille du marché des pneus au Vietnam en 2025, tandis que les canaux OEM devraient afficher un CAGR de 5,24 % jusqu'en 2031.
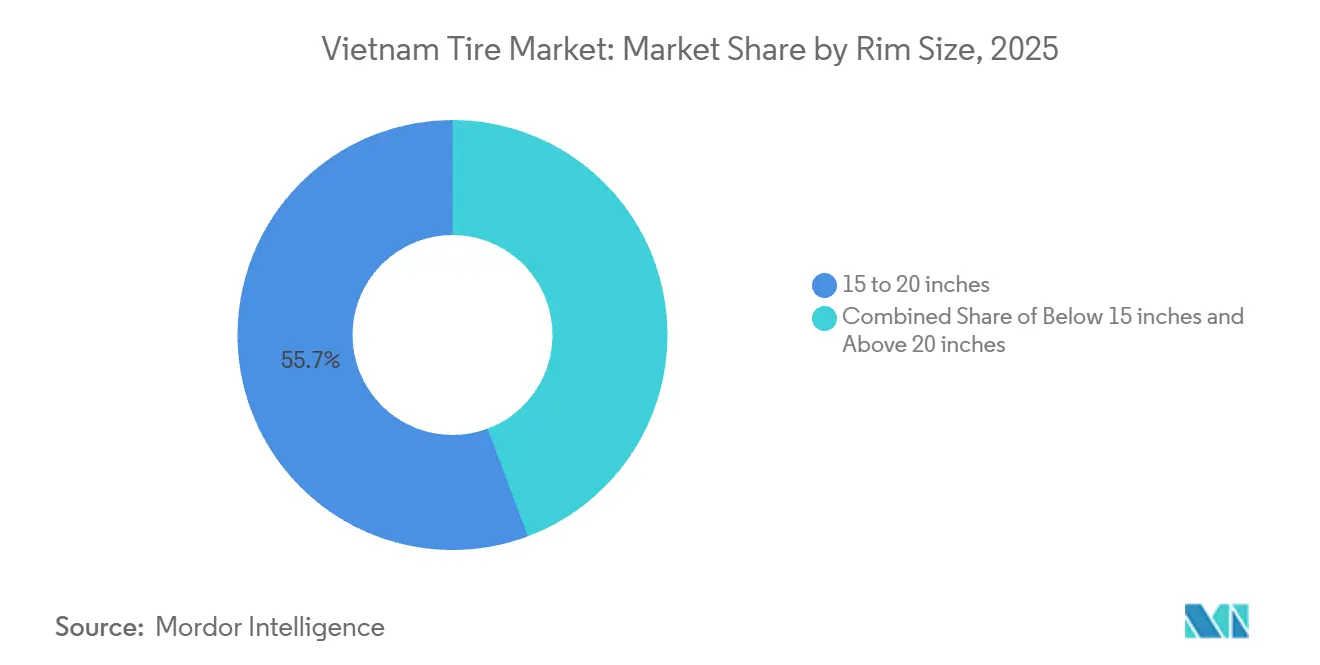
- Par taille de jante, le segment 15–20 pouces a capturé une part de 55,67 % du marché des pneus au Vietnam en 2025 ; la catégorie supérieure à 20 pouces devrait se développer à un CAGR de 5,35 % entre 2025 et 2031.
- Par propulsion, les véhicules à combustion interne représentaient 87,43 % de la taille du marché des pneus au Vietnam en 2025, mais les équipements électriques à batterie enregistreront la croissance la plus élevée avec un CAGR de 5,28 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des pneus au Vietnam
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Croissance du parc de véhicules | +1.2% | National, concentré dans les centres urbains | Moyen terme (2-4 ans) |
| Essor de la Logistique et du Commerce Électronique | +0.9% | National, plus fort dans le delta du Mékong et le delta du fleuve Rouge | Court terme (≤ 2 ans) |
| Incitations gouvernementales | +0.8% | National, axé sur les zones industrielles | Long terme (≥ 4 ans) |
| Électrification Rapide des Deux-Roues | +0.6% | Centres urbains, en expansion vers les zones rurales | Moyen terme (2-4 ans) |
| Objectifs d'achats publics verts | +0.4% | National, axé sur les flottes gouvernementales | Long terme (≥ 4 ans) |
| Poussée vers la Radialisation des Camions et des Bus | +0.3% | Corridors des autoroutes nationales | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Croissance du Parc de Véhicules et du Revenu Disponible
En 2024, les immatriculations de véhicules ont connu une croissance significative, contribuant à l'expansion d'un parc installé de véhicules qui continue de générer une demande régulière dans le segment du marché de remplacement. Le taux de croissance annuel du PIB, proche de 10 %, a renforcé le pouvoir d'achat des ménages, entraînant des cycles de remplacement plus courts, notamment pour les pneus de marques premium dans les principaux centres urbains tels que Hanoï et Hô Chi Minh-Ville. Si les motos restent le choix dominant pour les personnes accédant au marché de la mobilité personnelle, l'adoption des voitures particulières s'accélère. Cette tendance est soutenue par un meilleur accès aux options de financement et par l'expansion continue des infrastructures routières urbaines. L'utilisation accrue des véhicules a entraîné une usure plus importante des bandes de roulement, générant à son tour une demande régulière et prévisible de pneus de remplacement de haute qualité dans les réseaux de concessionnaires et les points de service rapide.[1]« Données d'immatriculation des véhicules 2024 », Office général des statistiques, gso.gov.vn.
Essor de la Logistique et du Commerce Électronique Stimulant la Demande de Pneus pour Véhicules Commerciaux
Le secteur du commerce électronique au Vietnam a connu une croissance significative, entraînant des changements substantiels dans le paysage de la logistique et des transports. Cette expansion a conduit à la prolifération de flottes de livraison du dernier kilomètre en milieu urbain dense et à l'extension des routes de transit intra-régionales. Les fourgonnettes de livraison et les camions frigorifiques, qui opèrent avec un kilométrage journalier élevé, connaissent une usure accélérée des pneus par rapport aux véhicules particuliers. Par ailleurs, les développements d'infrastructures, tels que l'autoroute Nord–Sud et les projets autoroutiers en cours reliant les postes frontières, améliorent l'accessibilité routière. Ces améliorations encouragent les opérateurs à optimiser leur efficacité énergétique en tirant parti des nouvelles routes développées. Dans le segment de l'exportation de produits de la mer, les véhicules spécialisés de la chaîne du froid utilisent de plus en plus des mélanges de bandes de roulement à haute charge et basse température, dont le prix est supérieur en raison de leurs caractéristiques de performance avancées.
Incitations gouvernementales pour la fabrication nationale de pneus
Les investissements chinois et coréens au Vietnam bénéficient de taux d'imposition préférentiels sur les bénéfices des sociétés et d'exemptions de droits de douane à l'importation sur les machines, qui resteront en vigueur jusqu'en décembre 2027. L'établissement de l'usine de pneus radiaux semi-acier de Guizhou Tire à Tien Giang, ainsi que l'expansion des capacités de Kumho Tire, illustrent les efforts stratégiques du Vietnam pour se positionner comme un hub d'exportation compétitif et rentable. Cette approche revêt une importance particulière dans le contexte de l'escalade continue des tensions commerciales entre les États-Unis et la Chine[2]« Investissements directs étrangers dans les zones de soutien à l'industrie automobile », Ministère du Plan et de l'Investissement, mpi.gov.vn. Par ailleurs, les parcs industriels tels que Long Hau, Phuoc Dong et VSIP bénéficient de procédures d'autorisation simplifiées, qui réduisent efficacement les délais de développement des usines en greenfield. De plus, les subventions à la formation professionnelle jouent un rôle crucial pour garantir la disponibilité d'une main-d'œuvre qualifiée afin de soutenir ces avancées industrielles.
Électrification rapide des deux-roues
Les modèles Klara et Feliz de VinFast stimulent l'adoption croissante des scooters électriques, soutenus par des frais d'immatriculation subventionnés et le développement d'une infrastructure robuste d'échange de batteries. Le couple instantané caractéristique de ces scooters contribue à une usure accélérée des pneus arrière. De plus, le freinage régénératif modifie significativement la dynamique de la zone de contact, incitant les équipementiers (OEM) à exiger des mélanges de pneus avancés. Ces mélanges, enrichis en silice, sont conçus pour offrir une faible résistance au roulement tout en répondant aux exigences de performance. Parallèlement, les flottes de covoiturage et de livraison se tournent de plus en plus vers les véhicules électriques dans le cadre de leurs efforts pour s'aligner sur les engagements environnementaux, sociaux et de gouvernance (ESG) des entreprises. Cette tendance à l'électrification a entraîné des cycles de commandes groupées au niveau des flottes, créant des opportunités pour les fournisseurs de proposer des programmes de service sur mesure répondant aux besoins spécifiques de ces flottes.[3]« Portefeuille de scooters électriques et réseau d'échange de batteries », VinFast, vinfastauto.com
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix du caoutchouc naturel | -0.7% | National, affectant tous les fabricants | Court terme (≤ 2 ans) |
| Concurrence par les Prix des Importations Chinoises à Bas Coût | -0.5% | National, concentré dans les segments sensibles aux prix | Moyen terme (2-4 ans) |
| Coûts de conformité à la responsabilité élargie des producteurs (REP) | -0.4% | National, avec un impact plus élevé sur les petits fabricants | Moyen terme (2-4 ans) |
| Lacunes des infrastructures rurales limitant les débouchés | -0.3% | Zones rurales et reculées, affectant la portée de la distribution | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix du caoutchouc naturel
En 2024, le Vietnam, malgré le maintien de sa position de premier acteur mondial, a été confronté à des défis découlant du vieillissement des plantations et de régimes pluviométriques imprévisibles, ce qui a entraîné un resserrement de l'offre de caoutchouc. Le domaine du Groupe vietnamien du caoutchouc s'est avéré insuffisant pour atténuer l'impact de la volatilité des prix mondiaux, incitant les fabricants de pneus à adopter des stratégies telles que la couverture ou la diversification de leur dépendance aux intrants en caoutchouc synthétique. La forte hausse des coûts des matières premières a significativement influencé le comportement des consommateurs, notamment dans le segment des motos rurales, où une forte élasticité-prix a conduit à un retard notable dans les décisions d'achat.
Concurrence par les prix des importations chinoises à bas coût
Les marques chinoises tirent parti de l'intégration verticale, de coûts de main-d'œuvre plus faibles et d'incitations aux remises à l'exportation pour gagner un avantage concurrentiel en pratiquant des prix inférieurs à ceux de leurs concurrents locaux. Cette tendance est particulièrement marquée dans le segment des camions à structure bias et dans le niveau des véhicules particuliers d'entrée de gamme. Sailun Vietnam a établi une présence significative, représentant 40 % des expéditions à l'exportation, tandis que Jinyu Vietnam détient une part substantielle de 20 %. Ces développements exercent une pression considérable sur les marges bénéficiaires des acteurs indépendants nationaux. Par ailleurs, l'expansion continue des capacités de production dans les parcs industriels vietnamiens complique davantage la différenciation des origines des produits. En conséquence, les propriétaires de flottes se concentrent de plus en plus sur le prix comme facteur le plus déterminant dans leurs décisions d'achat.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par saison : la domination des pneus toutes saisons reflète le pragmatisme climatique
En 2025, les pneus toutes saisons représentaient 43,47 % de la part du marché des pneus au Vietnam. Parallèlement, les pneus été devraient connaître une croissance régulière, avec un CAGR de 5,23 % durant la période de prévision. Le profil de températures relativement constant du Vietnam favorise la préférence pour les pneus à dessin unique, permettant aux automobilistes de réduire les coûts liés au stockage et aux changements saisonniers de pneus. Les pneus hiver restent cependant une niche, servant principalement des applications spécifiques telles que les bus de col de montagne et les chariots élévateurs de stockage frigorifique, où les températures descendent occasionnellement en dessous de 10 °C. Cette uniformité climatique offre aux fabricants l'avantage de rationaliser leurs portefeuilles de mélanges et d'optimiser la gestion des stocks de distribution.
Les marques de pneus premium mènent activement des campagnes d'éducation des consommateurs pour mettre en avant la résistance supérieure à l'aquaplaning et les performances de freinage des dessins de pneus été conçus à cet effet. Ces initiatives encouragent progressivement un glissement des consommateurs des références toutes saisons d'entrée de gamme vers des options plus spécialisées. Les détaillants dans des régions clés telles que Da Nang et Can Tho signalent des opportunités accrues de vente incitative, notamment grâce à des messages ciblés sur la sécurité pendant la saison de la mousson. Par ailleurs, le secteur de la location de voitures en expansion favorise de plus en plus les pneus été à indice de vitesse élevé pour répondre aux exigences des assureurs de flottes d'entreprise. Cette tendance favorise le développement de nouveaux canaux interentreprises (B2B), caractérisés par des schémas de commande prévisibles et des cycles de demande réguliers.


Par conception de pneu : la technologie radiale atteint une adoption quasi universelle
En 2025, les pneus radiaux représentaient 89,73 % de la part du marché des pneus au Vietnam et devraient croître à un CAGR de 5,32 % d'ici 2031. Cette croissance est principalement attribuée à l'application des normes d'émissions faibles pour les camions. Les analyses de coûts des flottes soulignent les avantages des cycles de rechapage prolongés et de la réduction de la consommation de carburant, qui justifient le prix premium des pneus radiaux par rapport aux alternatives bias. De plus, depuis 2023, les équipementiers ont exclusivement adopté des équipements radiaux, entraînant une augmentation significative des conversions sur le marché de remplacement à l'expiration des garanties d'usine.
Les marques leaders ont introduit des prototypes non pneumatiques ciblant les fourgonnettes de livraison du dernier kilomètre en milieu urbain, où les temps d'arrêt liés aux crevaisons engendrent des coûts opérationnels substantiels. Cependant, la viabilité commerciale de ces prototypes devrait prendre plusieurs années à se concrétiser. Parallèlement, les fabricants chinois lancent des pneus radiaux à ceinture avancée intégrant du graphène et du caoutchouc recyclé. Ces innovations renforcent non seulement les références en matière de durabilité, mais s'alignent également sur les pressions croissantes liées à la conformité à la Responsabilité Élargie du Producteur (REP). Ces avancées technologiques élèvent le niveau de référence concurrentiel, présentant des défis significatifs pour les producteurs nationaux de second rang qui cherchent à pénétrer le segment des motos d'entrée de gamme.
Par type de véhicule : l'héritage des deux-roues face à l'ascension des voitures particulières
En 2025, les deux-roues représentaient une part significative de 43,35 % du marché des pneus au Vietnam, maintenant leur dominance dans le secteur. Les voitures particulières, soutenues par des stratégies de financement agressives chez les concessionnaires et une gamme de modèles en expansion de la part d'acteurs clés tels que VinFast, Hyundai et Toyota, ont affiché un CAGR solide de 5,27 %. La part de marché des pneus pour voitures particulières devrait dépasser les deux cinquièmes d'ici 2031, portée par la prévalence croissante des ménages multi-voitures, notamment dans les villes de second rang en pleine expansion au Vietnam.
Les fourgonnettes commerciales légères et les pickups, qui jouent un rôle essentiel dans le soutien du secteur du commerce électronique, ont contribué à près d'un cinquième des ventes de pneus en 2025. Ces véhicules adoptent de plus en plus des designs radiaux tout-terrain, bien adaptés aux conditions de routes mixtes. Les camions lourds et les bus bénéficient des projets d'infrastructure associés à l'Initiative Ceinture et Route (ICR). Cependant, la croissance des véhicules ultra-lourds reste contrainte par les restrictions de charge à l'essieu. Le segment des pneus spéciaux hors route, englobant des véhicules tels que les camions miniers et les moissonneuses-batteuses, se développe à partir d'une base relativement modeste. Ce segment offre des opportunités à forte marge pour les fabricants nationaux, notamment ceux qui s'appuient sur des chaînes d'approvisionnement efficaces et localisées pour répondre aux demandes rapides des clients du secteur des plantations.
Par application : suprématie sur route avec des opportunités hors route
En 2025, les équipements sur route représentaient 83,12 % de la part du marché des pneus au Vietnam, principalement portés par les besoins de déplacement urbain et les activités de transport inter-provincial. L'expansion continue des voies sur l'axe Hô Chi Minh-Ville–Long Thanh–Dau Giay continue de stimuler la demande de dessins de bandes de roulement pour autoroutes à grande vitesse, notamment ceux intégrant un profilage à faible bruit pour améliorer le confort de conduite. Bien que les applications hors route représentent un segment plus restreint du marché, elles devraient croître à un CAGR notable de 5,26 %, soutenues par les concessions minières à Quang Ninh et les grandes initiatives de construction telles que l'aéroport international de Long Thanh. Par ailleurs, la mécanisation croissante de la riziculture, ainsi que l'expansion des plantations de palmiers et de caoutchouc dans les Hauts Plateaux du Centre, stimulent la demande de dessins de pneus spécialisés, notamment les designs de flottaison et adaptés aux rizières, offrant une résistance aux dommages causés par les chaumes.
Dans le secteur minier, les fabricants de pneus signalent une adoption croissante de capteurs télématiques intégrés aux tombereaux de carrière, les entrepreneurs miniers cherchant à réduire les temps d'arrêt opérationnels. De même, les entrepreneurs en génie civil utilisent de plus en plus des produits OTR radiaux, notamment ceux dotés de mélanges résistants aux coupures, pour gérer efficacement les défis posés par les sols latéritiques couramment rencontrés dans les opérations de déblai-remblai des infrastructures. Cette tendance élargit les flux de valeur pour les fournisseurs, en particulier ceux capables de proposer des camions de service sur site pour répondre efficacement aux besoins sur le terrain.
Par utilisateur final : la solidité du marché secondaire signale des cycles de remplacement matures
En 2025, les canaux du marché de remplacement représentaient 65,51 % de la part du marché des pneus au Vietnam, soulignant l'importance du parc installé de motos et d'un parc de camions vieillissant nécessitant des entretiens fréquents. Les détaillants indépendants de pneus dominent le paysage du marché de remplacement urbain, proposant un mélange de pneus d'entrée de gamme importés de Chine et de Thaïlande aux côtés de produits premium du Japon et d'Europe. Le secteur continue de connaître une consolidation limitée de la distribution, ce qui confère aux grossistes un levier substantiel dans les négociations de prix. Bien que la part OEM reste plus modeste, elle devrait croître à un CAGR de 5,24 %, soutenue par la localisation croissante de l'assemblage de véhicules portée par les réductions tarifaires dans le cadre des accords commerciaux de l'ASEAN. Par ailleurs, les kits de pneus homologués par les constructeurs, fournis avec les nouvelles ventes de véhicules, garantissent un volume régulier pour les fabricants, notamment alors que VinFast accélère sa production de berlines et de SUV.
Les réglementations sur la Responsabilité Élargie du Producteur (REP) contraignent à la fois les OEM et les acteurs du marché de remplacement à améliorer la logistique de collecte, conduisant à la création de centres de recyclage en coentreprise. Les marques qui lancent des initiatives telles que des crédits de reprise ou des services de montage gratuits gagnent en fidélité des consommateurs et encouragent les achats répétés. Ces stratégies sont particulièrement efficaces pour renforcer la fidélisation à la marque dans le segment premium du marché.
Par taille de jante : domination du segment intermédiaire avec une croissance premium
En 2025, les jantes mesurant entre 15 et 20 pouces représentaient 55,67 % de la part du marché des pneus au Vietnam, principalement portées par leur application dans les berlines du segment B, les SUV du segment C et les véhicules utilitaires légers (VUL). La croissance de ce segment s'aligne étroitement sur l'expansion des ventes de voitures particulières, maintenant un rythme régulier avec le CAGR global du marché. D'autre part, les pneus dépassant 20 pouces, bien que contribuant de manière minimale au chiffre d'affaires global, connaissent le taux de croissance le plus rapide à un CAGR de 5,35 %. Cette croissance est attribuée à la préférence croissante des consommateurs aisés pour les SUV de luxe et les pickups importés, qui nécessitent généralement des tailles de pneus allant de 21 à 24 pouces. Le segment inférieur à 15 pouces, qui s'adresse principalement aux motos 150cc et aux mini-voitures, devrait connaître un déclin progressif à mesure que les préférences des consommateurs se tournent vers des véhicules plus grands.
Les jantes premium nécessitent l'utilisation de pneus ultra-haute performance (UHP) à profil bas, conçus avec des talons renforcés et des nervures de réduction du bruit. Cette exigence crée des opportunités à forte marge pour les fabricants mondiaux, qui tirent parti de leur capacité à importer des moules spécialisés pour répondre à ces demandes. Parallèlement, les fabricants nationaux cherchant à capter le segment luxe en pleine croissance réalisent des investissements significatifs dans des presses multi-empreintes. Ces presses leur permettent de gérer efficacement des séries de production plus petites tout en maintenant le débit de production, les positionnant ainsi de manière compétitive dans un paysage de marché en évolution.
Par propulsion : la domination des moteurs à combustion interne face à la disruption électrique
En 2025, les véhicules à moteur à combustion interne représentaient 87,43 % de la part du marché des pneus au Vietnam. Cependant, cette dominance devrait décliner, la part étant anticipée à 80 % d'ici 2031 à mesure que les véhicules électriques continuent de gagner en dynamisme. Les véhicules électriques à batterie devraient afficher la croissance la plus élevée, avec un CAGR notable de 5,28 %. Cette croissance est portée par des politiques gouvernementales favorables, notamment des exemptions de droits de douane sur les composants de véhicules électriques importés, et des efforts de collaboration entre les services publics d'État et les entités privées pour développer l'infrastructure de recharge. Les fabricants de pneus répondent à ces évolutions en développant des produits avec des indices de charge renforcés pour supporter le poids accru des batteries de véhicules électriques et en intégrant une technologie de mousse interne pour atténuer le bruit du groupe motopropulseur. Bien que les ventes de véhicules hybrides restent relativement limitées, elles fournissent des volumes de transition, permettant aux consommateurs de se familiariser avec les technologies de pneus à faible résistance au roulement.
Les prototypes de bus interurbains à pile à combustible hydrogène sont actuellement en phase expérimentale. Néanmoins, les premiers essais menés dans les corridors portuaires de Hai Phong indiquent un potentiel d'adoption future, notamment dans les applications où les capacités de longue portée et de ravitaillement rapide sont essentielles. Les fabricants de pneus qui s'engagent de manière proactive dans les tests de pneus compatibles avec l'hydrogène sont susceptibles d'obtenir des homologations critiques auprès des OEM motoristes, se positionnant avantageusement pour la commercialisation à mesure que la technologie arrive à maturité.
Analyse géographique
Hanoï et Hô Chi Minh-Ville dominent le marché des pneus au Vietnam, représentant plus de 75 % du volume de colis du commerce électronique. Ces villes accueillent également la plupart des usines d'assemblage automobile, des installations de fabrication de pneus et des centres de distribution du marché de remplacement du pays. La ville de Hai Phong est devenue un centre clé de production de pneus, avec l'usine de Bridgestone produisant plus de 11 000 pneus radiaux par jour pour les marchés intérieur et d'exportation. Dans la province de Binh Duong, Kumho Tire étend ses installations pour augmenter sa capacité de production à 17 millions d'unités annuellement d'ici 2026, tandis que l'usine de Casumina à Tan Uyen produit plus de 10 000 tonnes de pneus radiaux annuellement. La province de Tay Ninh abrite l'installation de Sailun Group, qui cible des volumes de production significatifs de pneus semi-acier, tout-acier et hors route en utilisant du caoutchouc naturel d'origine locale. La province de Dong Nai renforce davantage les capacités de production de pneus du Vietnam avec les usines de Cheng Shin Rubber et Kenda Rubber, qui produisent collectivement plus de 29 millions d'unités annuellement.
Les provinces rurales font face à des défis d'infrastructure qui limitent la distribution et les ventes de pneus. Lao Cai vise à asphalter plus de 80 % de ses 15 013 kilomètres de routes rurales d'ici 2030, tandis que Lang Son a alloué des financements significatifs pour des projets de routes et de ponts afin d'améliorer la connectivité. Le plan d'expansion des autoroutes du gouvernement, ciblant 5 000 kilomètres d'ici 2030, devrait stimuler la demande de pneus radiaux à grande vitesse et réduire les coûts logistiques, qui représentent actuellement une part substantielle des dépenses de la chaîne d'approvisionnement du commerce électronique. Da Nang sert de centre d'approvisionnement central, avec des installations produisant des pneus radiaux pour camions et bus ainsi que des pneus hors route. De plus, une nouvelle usine en greenfield à Hô Chi Minh-Ville est prévue pour produire des millions de pneus radiaux semi-acier annuellement d'ici 2027, ciblant les marchés d'exportation avec des avantages compétitifs issus des accords commerciaux.
La concentration de la fabrication de pneus dans les zones industrielles du Vietnam offre des avantages logistiques et de chaîne d'approvisionnement, mais expose également le secteur à des risques tels que la réduction des rendements de caoutchouc due aux vagues de chaleur et la congestion portuaire. Les réglementations à venir, notamment l'interdiction des moteurs à combustion interne à Hanoï en 2026 et la transition de Hô Chi Minh-Ville vers des véhicules de covoiturage électriques d'ici 2028, stimulent la demande de pneus pour véhicules électriques. Les fabricants s'adaptent en modernisant leurs installations existantes pour soutenir la production de pneus pour véhicules électriques. Pendant ce temps, les régions sous-desservies comme le Delta du Mékong et les Hauts Plateaux du Centre présentent des opportunités pour les producteurs nationaux de tirer parti de leur connaissance locale et de cycles de réapprovisionnement plus rapides pour concurrencer les acteurs multinationaux sur des marchés fragmentés.
Évaluation de l'Expansion Géographique du Marché (Score brut (1–5) : 1 = Faible, 5 = Élevé. Score pondéré : Score brut × pondération attribuée ; reflète l'impact ajusté par l'importance. Interprétation : Opportunité plus élevée = marché plus attractif ; Risque plus élevé = défis plus importants.)
| Province | Facilité d'entrée (Brut/Pondéré) | Taille du marché (Brut/Pondéré) | Adéquation de la solution (Brut/Pondéré) | Concurrence (Brut/Pondéré) | Investissement (Brut/Pondéré) | Barrières (Brut/Pondéré) |
|---|---|---|---|---|---|---|
| Hô Chi Minh-Ville (HCM) | 4/1,2 | 5/1,5 | 5/1,5 | 2/0,6 | 2/0,6 | 2/0,6 |
| Hanoï | 4/1,2 | 5/1,5 | 4/1,2 | 3/0,9 | 3/0,9 | 3/0,9 |
| Vung Tau | 3/0,9 | 3/0,9 | 4/1,2 | 4/1,2 | 4/1,2 | 3/0,9 |
| Quang Ninh | 5/1,5 | 3/0,9 | 3/0,9 | 4/1,2 | 5/1,5 | 4/1,2 |
| Binh Duong | 3/0,9 | 5/1,5 | 5/1,5 | 2/0,6 | 4/1,2 | 3/0,9 |
| Dong Nai | 4/1,2 | 5/1,5 | 4/1,2 | 3/0,9 | 5/1,5 | 4/1,2 |
| Bac Ninh | 3/0,9 | 4/1,2 | 5/1,5 | 3/0,9 | 5/1,5 | 3/0,9 |
| Da Nang | 5/1,5 | 3/0,9 | 4/1,2 | 4/1,2 | 3/0,9 | 5/1,5 |
| Thanh Hoa | 4/1,2 | 4/1,2 | 3/0,9 | 5/1,5 | 4/1,2 | 4/1,2 |
| Thai Nguyen | 3/0,9 | 3/0,9 | 4/1,2 | 4/1,2 | 4/1,2 | 5/1,5 |
| Vinh Phuc | 4/1,2 | 3/0,9 | 5/1,5 | 3/0,9 | 3/0,9 | 4/1,2 |
| Can Tho | 4/1,2 | 4/1,2 | 3/0,9 | 4/1,2 | 4/1,2 | 5/1,5 |
| Hung Yen | 5/1,5 | 3/0,9 | 3/0,9 | 5/1,5 | 3/0,9 | 4/1,2 |
| Phu Thọ | 3/0,9 | 3/0,9 | 3/0,9 | 5/1,5 | 3/0,9 | 5/1,5 |
| Ninh Binh | 5/1,5 | 3/0,9 | 3/0,9 | 4/1,2 | 4/1,2 | 5/1,5 |
| Hue | 5/1,5 | 2/0,6 | 3/0,9 | 5/1,5 | 3/0,9 | 5/1,5 |
| Autres | 2/0,6 | 2/0,6 | 2/0,6 | 5/1,5 | 2/0,6 | 2/0,6 |
| Source: Mordor Intelligence | ||||||
Paysage concurrentiel
Le marché des pneus au Vietnam présente une concentration modérée, les principaux exportateurs détenant une part significative des volumes sortants. Les acteurs leaders tirent parti des économies d'échelle et des capacités de production avancées pour maintenir leur avantage concurrentiel. Le marché bénéficie également d'expansions stratégiques qui renforcent les chaînes d'approvisionnement et soutiennent les fournitures d'équipement d'origine pour les usines d'assemblage nationales.
Les fabricants nationaux capitalisent sur leur proximité avec les matières premières et la réduction des coûts logistiques, consolidant de solides positions dans les segments des motos et de l'agriculture. Les investissements en recherche et développement se concentrent sur l'amélioration de l'adaptabilité des produits aux conditions routières et climatiques locales. Le regroupement stratégique au sein des zones industrielles favorise la collaboration entre fournisseurs, tandis que les initiatives de conformité partagées aident les acteurs plus petits à gérer efficacement leurs coûts opérationnels.
L'innovation dans les matériaux durables gagne du terrain, avec des efforts orientés vers l'intégration de composants recyclés et l'adoption de techniques de production économes en énergie. Les collaborations avec des partenaires d'industries connexes visent à développer des mélanges de pneus avancés adaptés aux technologies de véhicules émergentes. À mesure que les structures tarifaires évoluent, les exportateurs diversifient leurs portefeuilles pour réduire leur dépendance aux marchés traditionnels et explorer des opportunités dans de nouvelles régions.
Leaders du secteur des pneus au Vietnam
Bridgestone Corporation
Michelin SCA
Goodyear Tire & Rubber Company
Continental AG
Yokohama Rubber Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Avril 2026 : Zhongce Rubber a annoncé un investissement de 145 millions USD pour construire une nouvelle usine de fabrication de pneus au Vietnam. L'installation produira environ 5 millions de pneus radiaux semi-acier annuellement, principalement pour les véhicules particuliers. L'investissement vise à développer les exportations et à atténuer les barrières commerciales mondiales, positionnant le Vietnam comme une base de production clé.
- Janvier 2025 : Kolon Industries a annoncé un investissement de 20,5 millions USD pour étendre son installation de production de câblés textiles pour pneus au Vietnam. L'expansion augmentera la capacité de 36 000 tonnes à 57 000 tonnes annuellement, soutenant les fabricants de pneus. Les opérations devraient débuter en 2027, renforçant la résilience de la chaîne d'approvisionnement régionale.


Périmètre du rapport sur le marché des pneus au Vietnam
Le marché des pneus au Vietnam est segmenté par saison, conception de pneu, type de véhicule, application, utilisateur final, taille de jante et propulsion. Par saison, le marché est segmenté en pneus été, hiver et toutes saisons. Par conception de pneu, le marché est segmenté en pneus radiaux, bias et non pneumatiques/sans air. Par type de véhicule, le marché est segmenté en deux-roues, voitures particulières, véhicules utilitaires légers, camions commerciaux lourds et bus, et véhicules hors route et spéciaux, incluant les applications OTR, agricoles, minières et de compétition. Par application, le marché est segmenté en sur route et hors route. Par utilisateur final, le marché est segmenté en OEM et marché de remplacement. Par taille de jante, le marché est segmenté en moins de 15 pouces, 15 à 20 pouces et plus de 20 pouces. Par propulsion, le marché est segmenté en véhicules à combustion interne, véhicules électriques à batterie, et véhicules hybrides et à pile à combustible. Le rapport propose la taille du marché et les prévisions en valeur (USD) et en volume (unités) pour tous les segments mentionnés ci-dessus.
| Été |
| Hiver |
| Toutes saisons |
| Radial |
| Diagonal |
| Non pneumatique / Sans air |
| Deux-roues |
| Voitures particulières |
| Véhicules commerciaux légers |
| Camions et bus commerciaux lourds |
| Engins hors route et spéciaux (engins de terrassement, agriculture, mines, compétition) |
| Sur route |
| Hors route |
| Équipementier |
| Marché secondaire |
| Moins de 15 pouces |
| 15 – 20 pouces |
| Plus de 20 pouces |
| Véhicules à combustion interne |
| Véhicules électriques à batterie |
| Véhicules hybrides et à pile à combustible |
| Par saison | Été |
| Hiver | |
| Toutes saisons | |
| Par conception de pneu | Radial |
| Diagonal | |
| Non pneumatique / Sans air | |
| Par type de véhicule | Deux-roues |
| Voitures particulières | |
| Véhicules commerciaux légers | |
| Camions et bus commerciaux lourds | |
| Engins hors route et spéciaux (engins de terrassement, agriculture, mines, compétition) | |
| Par application | Sur route |
| Hors route | |
| Par utilisateur final | Équipementier |
| Marché secondaire | |
| Par taille de jante | Moins de 15 pouces |
| 15 – 20 pouces | |
| Plus de 20 pouces | |
| Par propulsion | Véhicules à combustion interne |
| Véhicules électriques à batterie | |
| Véhicules hybrides et à pile à combustible |


Questions clés auxquelles le rapport répond
Quelle est la taille du marché vietnamien des pneus en 2025 ?
Le marché des pneus au Vietnam a atteint 3,26 milliards USD en 2025 et devrait croître à un CAGR de 5,21 % d'ici 2031.
Quel segment de véhicules se développe le plus rapidement en raison de la demande de pneus ?
Les équipements pour voitures particulières progressent à un CAGR de 5,27 % jusqu'en 2031, le plus rapide parmi tous les types de véhicules.
Quelle est la part des pneus radiaux au Vietnam ?
La construction radiale représentait 89,73 % de la part du marché des pneus au Vietnam en 2025 et continue de progresser à mesure que le remplacement des pneus bias s'accélère.
Comment les nouvelles réglementations REP affectent-elles les fabricants ?
Depuis janvier 2024, les producteurs sont tenus de recycler au moins 5 % de leurs volumes annuels, ce qui ajoute des coûts de collecte et de traitement mais ouvre des perspectives commerciales dans l'économie circulaire.
Quelle région contribue le plus à la demande de pneus ?
Les zones économiques du Sud-Est ancrées par Hô-Chi-Minh-Ville génèrent les ventes les plus élevées, portées par le plus grand parc de véhicules et un trafic logistique dense.
Qu'est-ce qui stimule la croissance dans les tailles de jante supérieures à 20 pouces ?
La possession croissante de SUV premium et de pick-up de luxe parmi les ménages aisés propulse la catégorie supérieure à 20 pouces à un TCAC de 5,35 %.
Dernière mise à jour de la page le:



