
Marktgröße und Marktanteil für adaptive Kfz-Beleuchtungssysteme in Afrika und dem Nahen Osten
Marktübersicht
| Studienzeitraum | 2020 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 0.15 Milliarden US-Dollar |
| Marktgröße (2027) | 0.16 Milliarden US-Dollar |
| Marktgröße (2032) | 0.21 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.13 % |
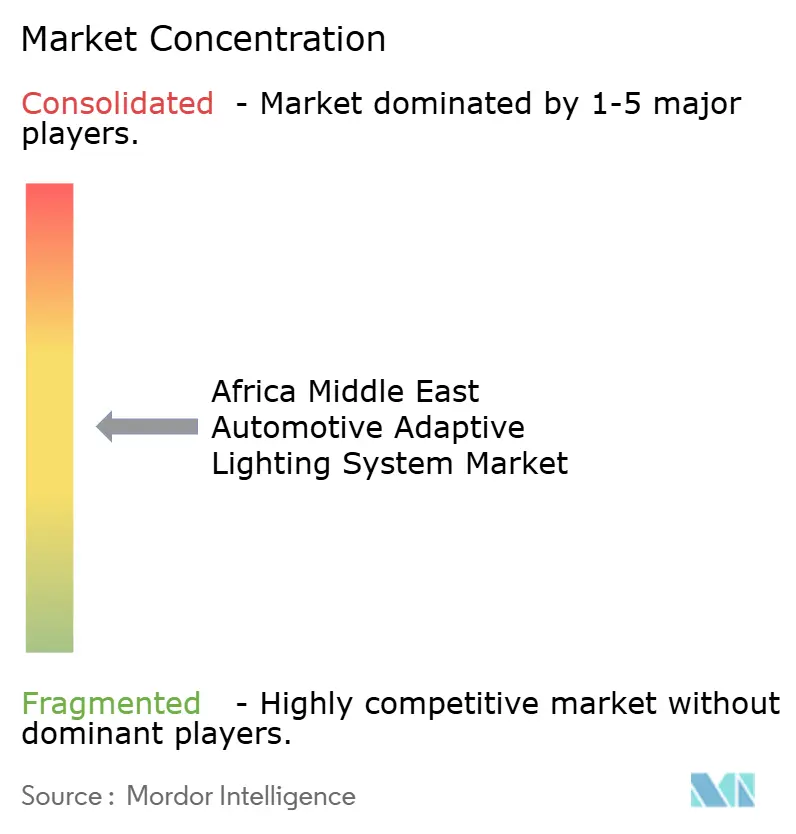
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für adaptive Kfz-Beleuchtungssysteme in Afrika und dem Nahen Osten von Mordor Intelligence
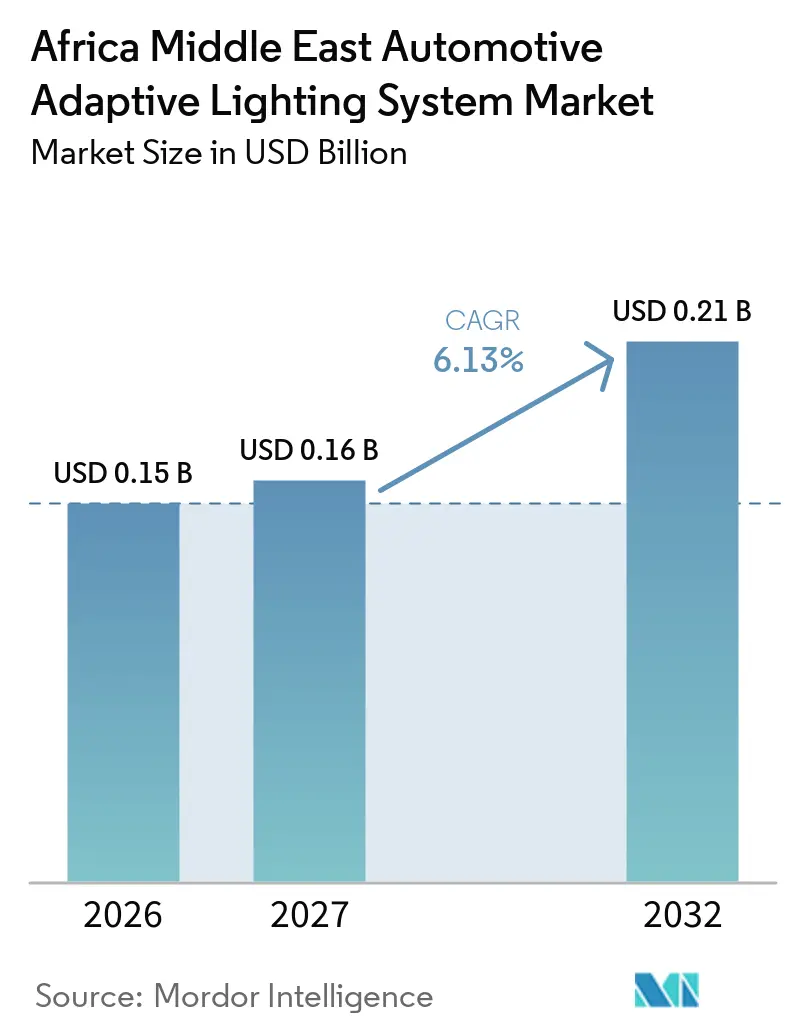
Der Markt für adaptive Kfz-Beleuchtungssysteme in Afrika und dem Nahen Osten wird im Jahr 2026 auf 0,15 Milliarden USD geschätzt, soll 2027 einen Wert von 0,16 Milliarden USD erreichen und wird bis 2032 voraussichtlich auf 0,21 Milliarden USD anwachsen, mit einer CAGR von 6,13 % von 2027 bis 2032. Das Wachstum folgt eher den OEM-Entscheidungen zu Fahrzeugplattformen als der Nachfrage nach Nachrüstlösungen durch Verbraucher. Der Golf-Kooperationsrat verbindet eine hohe Nachfrage nach Premiumfahrzeugen mit etablierten Import- und Zertifizierungspraktiken. Die nord- und subsaharischen afrikanischen Märkte weisen eine breitere Nachfrage nach kostengünstigeren Fahrzeugen auf, was die Einführung fortschrittlicher Beleuchtungssysteme verlangsamt. Adaptive Beleuchtung wird zunehmend mit Frontkameras, Fahrzeugsensoren und vernetzten Funktionen verknüpft. Lieferanten mit zugelassenen Produkten und starken OEM-Beziehungen sind besser positioniert, um den Markt für adaptive Kfz-Beleuchtungssysteme in Afrika und dem Nahen Osten zu bedienen.
Wichtigste Erkenntnisse des Berichts
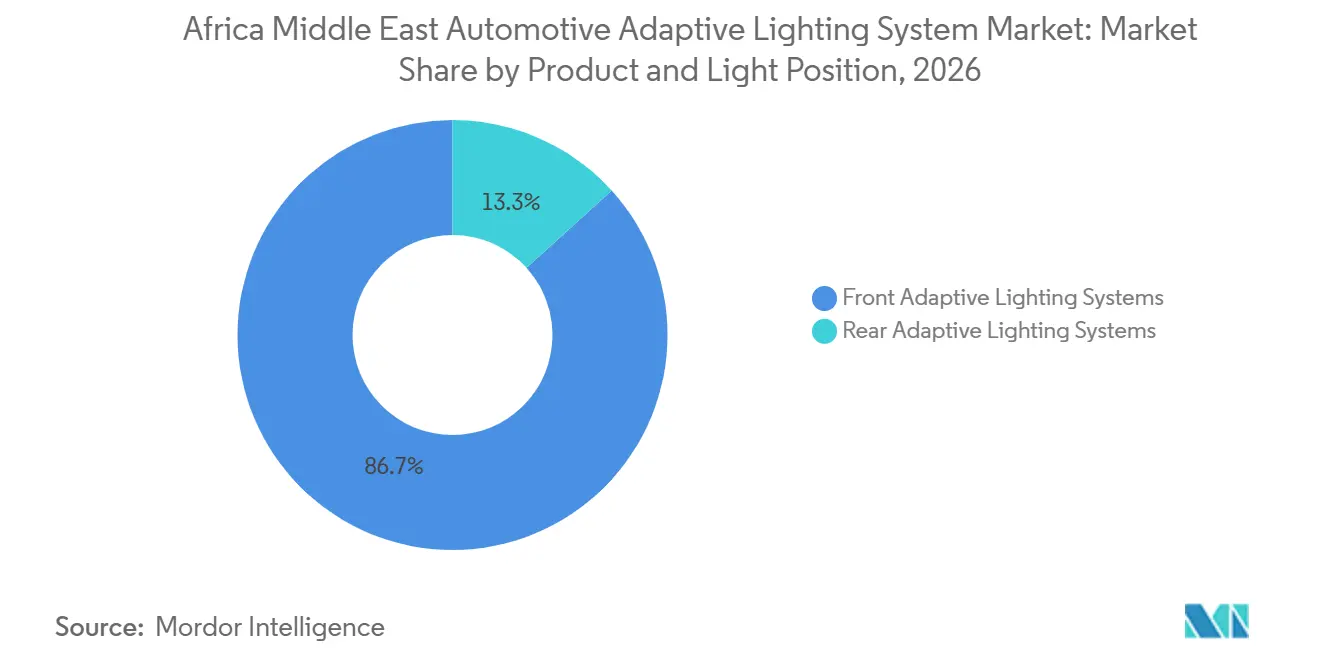
- Nach Produkt und Lichtposition hielten adaptive Frontbeleuchtungssysteme im Jahr 2026 einen Marktanteil von 86,73 % am Markt für adaptive Kfz-Beleuchtungssysteme in Afrika und dem Nahen Osten und werden voraussichtlich bis 2032 mit einer CAGR von 6,19 % wachsen.
- Nach Fahrzeuganwendung hielten Personenkraftwagen im Jahr 2026 einen Marktanteil von 82,46 % am Markt für adaptive Kfz-Beleuchtungssysteme in Afrika und dem Nahen Osten und werden voraussichtlich bis 2032 mit einer CAGR von 6,32 % wachsen.
- Nach Technologie und Lichtquelle hielt LED im Jahr 2026 einen Anteil von 71,84 %, während Laser- und LED-Laser-Hybridtechnologie voraussichtlich bis 2032 mit einer CAGR von 8,74 % wachsen wird.
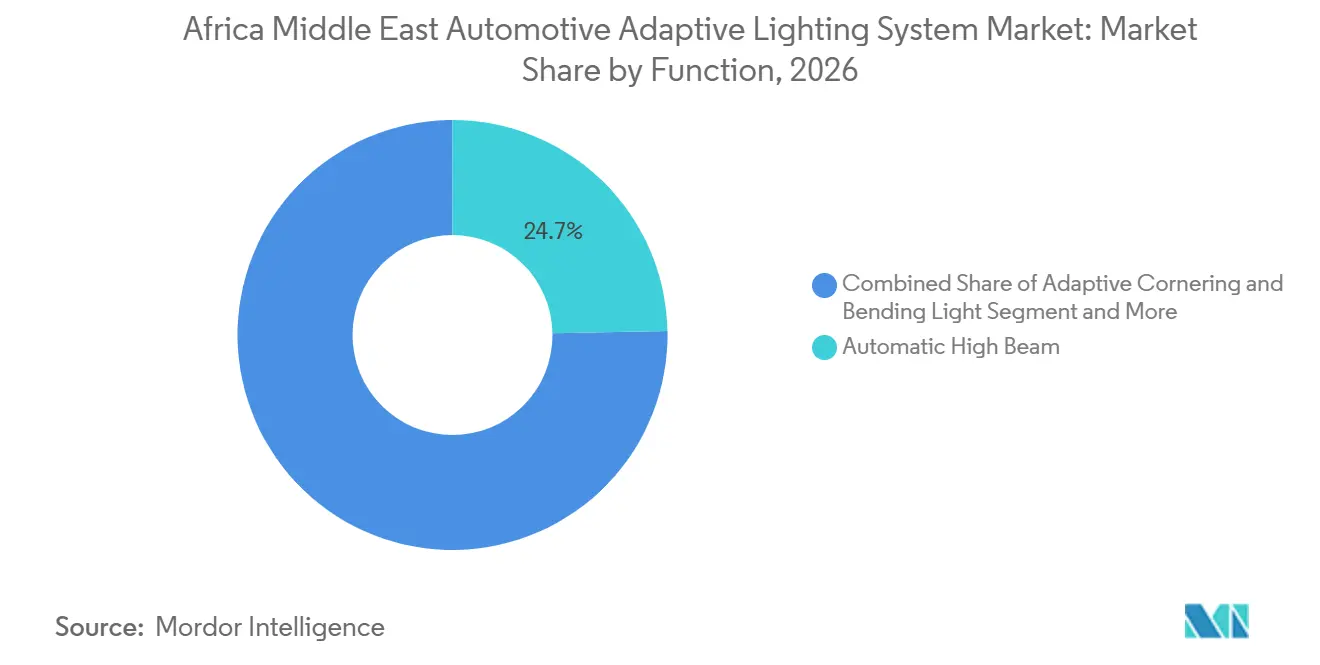
- Nach Funktion hielt der automatische Fernlichtassistent im Jahr 2026 einen Anteil von 24,71 %, während digitale Projektion und Fahrzeug-zu-Infrastruktur-Signalisierung voraussichtlich bis 2032 mit einer CAGR von 11,08 % wachsen werden.
- Nach Vertriebskanal hielten Erstausrüster im Jahr 2026 einen Anteil von 74,28 % und werden voraussichtlich bis 2032 mit einer CAGR von 6,43 % wachsen.
- Nach Geografie hielt Saudi-Arabien im Jahr 2026 einen Anteil von 25,83 %, während Marokko voraussichtlich bis 2032 mit einer CAGR von 6,81 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| OEM-Einführung von Matrix-LED- und Blend-Free-Fernlichtsystemen | +2.1% | Saudi-Arabien, Vereinigte Arabische Emirate, Katar | Kurzfristig (≤ 2 Jahre) |
| Ausweitung der Premium-SUV- und Luxusfahrzeugflotten in den Golfstaaten | +1.8% | Saudi-Arabien, Vereinigte Arabische Emirate, Kuwait, Katar | Kurzfristig (≤ 2 Jahre) |
| Integration der Beleuchtung mit kamerabasierten Fahrerassistenzsystemen und vernetzten Fahrzeugplattformen | +1.4% | Vereinigte Arabische Emirate, Saudi-Arabien, Israel | Mittelfristig (2–4 Jahre) |
| Verbindliche Fahrzeugbeleuchtungshomologation und LED-Konformitätsanforderungen | +0.9% | Saudi-Arabien (SABER/SASO), Vereinigte Arabische Emirate (ESMA), GCC-weit (GSO) | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Nachtfahrten und Anforderungen an die Verkehrssicherheit | +0.6% | Nigeria, Südafrika, Ägypten, Marokko | Langfristig (≥ 4 Jahre) |
| Nachfrage nach leistungsstarkem Wärmemanagement in Wüstenklima | +0.4% | Saudi-Arabien, Vereinigte Arabische Emirate, Ägypten, Marokko | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
OEM-Einführung von Matrix-LED- und Blend-Free-Fernlichtsystemen
Die OEM-Einführung von Matrix-LED- und Blend-Free-Fernlichtsystemen unterstützt den Markt für adaptive Kfz-Beleuchtungssysteme in Afrika und dem Nahen Osten, da Fahrzeughersteller die Lichtstrahlsteuerung zunehmend als Teil eines umfassenderen Sicherheits- und Fahrerassistenzpakets betrachten. Diese Systeme gehen über Flaggschifffahrzeuge hinaus und finden Einzug in Premium-Kompaktmodelle, bei denen Käufer hochwertige Funktionen erwarten, die zuvor nur den teuersten Fahrzeugen vorbehalten waren. Globale Plattformentscheidungen sind von Bedeutung, da viele GCC-Fahrzeuge als fertig montierte Einheiten eingeführt werden, die in anderen Regionen entwickelt und zugelassen wurden. Eine höhere Beleuchtungsspezifikation auf einer importierten Plattform kann die regionale Durchdringung erhöhen, ohne ein separates lokales Entwicklungsprogramm, lokale Fabrikinvestitionen oder eine individuelle Händlerentscheidung zu erfordern. Digitale Matrix-Systeme können eine selektivere Lichtstrahlsteuerung bieten und Funktionen unterstützen, die mit herkömmlichen Scheinwerfern nicht verfügbar sind.
Ausweitung der Premium-SUV- und Luxusfahrzeugflotten in den Golfstaaten
Premium-SUVs stellen weiterhin eine wichtige Nachfragequelle in den Golfstaaten dar, da sie häufig über höhere Beleuchtungsspezifikationen verfügen und in städtischen, auf Autobahnen und auf Langstreckenfahrten eingesetzt werden. Käufer in Saudi-Arabien und den Vereinigten Arabischen Emiraten suchen häufig nach Fahrzeugen mit fortschrittlicheren Sicherheits- und Komfortfunktionen, insbesondere bei importierten Modellen, die über Ausstattungsmerkmale konkurrieren. Chinesische Fahrzeugmarken bringen ebenfalls reichhaltigere Beleuchtungsspezifikationen in die Region und machen Matrix-LED-Funktionen in Personenkraftwagen breiter verfügbar. Dieser Trend erweitert die Palette der Fahrzeuge, die adaptive Systeme nutzen können, und bietet Komponentenlieferanten mehr Möglichkeiten über Fahrzeugmarken und Preisklassen hinweg. Er verringert auch den Preisvorteil, den Lieferanten zuvor genossen, indem sie adaptive Beleuchtung als exklusives Luxusmerkmal behandelten, da sich die Ausstattungserwartungen in mainstreamige Premiumkategorien verlagern.
Integration der Beleuchtung mit kamerabasierten Fahrerassistenzsystemen und vernetzten Fahrzeugplattformen
Adaptive Beleuchtung arbeitet zunehmend zusammen mit Frontkameras und anderen Fahrerassistenzkomponenten, anstatt als isoliertes Scheinwerfermerkmal zu fungieren. Kameras können entgegenkommenden Verkehr erkennen und die Lichtstrahlmaskierung steuern, während das Beleuchtungsmodul reagiert, indem es den beleuchteten Bereich anpasst. Vernetzte Funktionen können auch projizierte Straßenwarnungen und Führungshinweise unterstützen, die Fahrzeuginformationen im Vorausblickfeld des Fahrers kommunizieren. Die Vereinigten Arabischen Emirate, Saudi-Arabien und Israel bieten geeignete frühe Märkte, da diese Länder ein stärkeres Interesse an Fahrzeugtechnologie und häufigeren Zugang zu neueren importierten Modellen haben. ams-OSRAM beschrieb, wie seine EVIYOS HD25-Lösung intelligente Scheinwerferfunktionen durch ein Serienfahrzeugprogramm mit Marelli unterstütztEVIYOS HD25 setzt neue Maßstäbe in der kompakten Fahrzeugsicherheit und Kommunikation, ams OSRAM, ams-osram.com">[1].
Verbindliche Fahrzeugbeleuchtungshomologation und LED-Konformitätsanforderungen
Anforderungen an die Fahrzeugbeleuchtungszulassung begünstigen Lieferanten, die bereits über Typgenehmigungsdokumentation verfügen und nachweisen können, dass ihre Produkte die technischen Vorschriften der nationalen Behörden erfüllen. Saudi-Arabien verlangt Konformitätsdokumente für regulierte Produkte vor der Freigabe durch sein SABER-Verfahren, was formale Dokumentation zu einem Teil des Marktzugangswegs macht. GCC-Anforderungen schaffen auch eine technische Grundlage für Beleuchtungsbaugruppen und bieten einen gemeinsamen Referenzpunkt für Lieferanten, die mehrere Golfstaaten bedienen. Diese Vorschriften können die Produktkonsistenz verbessern und die Verwendung nicht zertifizierter Ersatzprodukte einschränken, die möglicherweise nicht die beabsichtigte optische Leistung oder Zuverlässigkeit bieten. Sie können auch Zeit und Kosten für kleinere Importeure erhöhen, denen etablierte Compliance-Prozesse, Fachpersonal und ein geprüftes Produktportfolio fehlen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Systemkosten und begrenzte Durchdringung jenseits von Premiumfahrzeugsegmenten | -1.2% | Nigeria, Ägypten, Marokko, Subsaharisches Afrika | Langfristig (≥ 4 Jahre) |
| Fragmentierte Homologations-, Importzertifizierungs- und Nachrüst-Konformitätsanforderungen | -0.8% | Nigeria, Ägypten, Rest des Nahen Ostens und Afrikas, GCC-Aftermarket | Mittelfristig (2–4 Jahre) |
| Staub, Sand, Hitze und Spannungsinstabilität erhöhen das Feldausfallrisiko | -0.5% | Saudi-Arabien, Vereinigte Arabische Emirate, Ägypten, Nordafrika | Mittelfristig (2–4 Jahre) |
| Begrenzte lokale Kalibrierungs-, Reparatur- und Diagnosekompetenz | -0.4% | Nigeria, Subsaharisches Afrika, Ägypten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Systemkosten und begrenzte Durchdringung jenseits von Premiumfahrzeugsegmenten
Hohe Systemkosten begrenzen die Einführung außerhalb von Premium- und oberen Mittelklasse-Fahrzeugkategorien, wo Käufer eher bereit sind, den Preis für fortschrittliche Ausstattung zu akzeptieren. Matrix-LED- und adaptive Fernlichtmodule erfordern mehr Komponenten als herkömmliche Scheinwerfer, einschließlich Elektronik, optischer Elemente und Systeme, die mit Kameras oder Fahrzeugsteuerungen zusammenarbeiten. Ihr Einsatz ist daher am stärksten dort, wo Fahrzeugkäufer höhere Ausstattungskosten akzeptieren und wo das Fahrzeugprogramm das Merkmal bereits ab Werk integriert hat. Einstiegs- und mittelpreisige Fahrzeuge bleiben in Ägypten und weiten Teilen des subsaharischen Afrikas wichtig, was die Anzahl der Modelle einschränkt, die diese Systeme unterstützen können. Die Importabhängigkeit bindet die Kosten von Beleuchtungsmodulen auch an internationale Lieferbedingungen und die Kosten für die Einführung zugelassener Produkte in lokale Märkte.
Fragmentierte Homologations-, Importzertifizierungs- und Nachrüst-Konformitätsanforderungen
Fahrzeugbeleuchtungsvorschriften unterscheiden sich in der gesamten Region und schaffen eine praktische Barriere für Lieferanten, die mehrere afrikanische und nahöstliche Märkte von einer einzigen Vertriebsbasis aus bedienen möchten. Märkte außerhalb des GCC operieren nicht unter einem einheitlichen Genehmigungsrahmen, auch wenn sie auf verwandte internationale Fahrzeugnormen verweisen. Lieferanten benötigen möglicherweise separate Dokumentation für Produkte, die in Ägypten, Nigeria, Marokko und Südafrika verkauft werden, sowie unterschiedliche Verfahren für Originalteile und Ersatzbaugruppen. Dies erhöht den Betriebskapitalbedarf und kann die Distribution verzögern, da Importeure Produktakten, Genehmigungen und Lagerbestände nach Ländern verwalten müssen. Große Importeurgruppen mit etablierten Compliance-Teams können den Prozess leichter bewältigen als kleinere Händler, denen regulatorische Erfahrung oder regelmäßiger Zugang zu Zertifizierungsunterstützung fehlt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt und Lichtposition:
Frontsysteme setzen den TechnologiestandardAdaptive Frontbeleuchtungssysteme machten im Jahr 2026 86,73 % des Segmentwerts aus. Die Fahrzeugfront bleibt der wichtigste Ort für Sichtbarkeit, Lichtstrahlsteuerung und Fahrerassistenzfunktionen beim Nachtfahren und bei wechselnden Verkehrsbedingungen. Adaptive Fernlichtsysteme und adaptive Frontbeleuchtungssysteme tragen den Großteil des technischen Inhalts, da sie Richtung und Intensität des Lichts in Echtzeit steuern. Automatische Fernlichtassistenten bieten einen zugänglicheren Einstieg in die adaptive Beleuchtung für Fahrzeughersteller, die eine praktische Funktion ohne ein hochauflösendes Beleuchtungsmodul wünschen. Sie erfordern eine weniger komplexe Kalibrierung als hochauflösende Projektionssysteme und können über eine breitere Palette von Personenkraftwagenplattformen eingebaut werden. Hecksysteme bleiben eine geringere Priorität, da Hersteller zunächst auf Vorwärtssichtbarkeit und Sicherheitsfunktionen setzen, die das unmittelbare Sichtfeld des Fahrers betreffen.
Adaptive Frontbeleuchtungssysteme werden voraussichtlich bis 2032 mit einer CAGR von 6,19 % wachsen. Lieferanten bewegen sich hin zu pixelierten LED- und Mikro-LED-Designs, die den Lichtstrahl präziser steuern, Blendung für andere Verkehrsteilnehmer reduzieren und eine breitere Palette von Fahrzeugfunktionen unterstützen können. Digitale Matrix-Technologie wird für kompakte Premiumfahrzeuge relevant, da Automobilhersteller fortschrittliche Funktionen auf mehr Fahrzeugklassen ausweiten. Straßenoberflächen-Projektion und Spurführung entwickeln sich zu differenzierenden Merkmalen für Fahrzeuge, die an Golfkäufer verkauft werden, die importierte Modelle verschiedener globaler Marken vergleichen. Heck-Signaturbeleuchtung könnte bei chinesischen Premiummodellen an Bedeutung gewinnen, entspricht aber noch nicht der technologischen Rolle von Frontsystemen bei Sicherheits- und Fahrerassistenzanwendungen.
Nach Fahrzeuganwendung:
Personenkraftwagen behalten die breiteste NachfragebasisPersonenkraftwagen hielten im Jahr 2026 82,46 % des Segmentwerts. Premium-SUVs sind ein wichtiges Segment in Saudi-Arabien und den Vereinigten Arabischen Emiraten, wo Käufer Sicherheitsfunktionen, Komfortausstattung und markantes Außendesign schätzen. Viele importierte Personenkraftwagen kommen mit bereits vom Hersteller festgelegten Beleuchtungssystemen an, was die Rolle lokaler Händler bei der Technologieauswahl verringert. Nutzfahrzeuge setzen adaptive Systeme selektiver ein, da Betreiber jedes hinzugefügte Merkmal gegen die Fahrzeugkosten und die Betriebsumgebung abwägen. Premium-Reisebusse und Exekutivbusse können zusätzliche Sicherheitsausstattung rechtfertigen, wo Langstreckenrouten, Fahrgastservicestandards und Nachtbetrieb die Investition unterstützen. Zwei- und Dreiräder haben kurzfristig begrenzten Bedarf an ausgefeilter adaptiver Beleuchtung, da Preissensibilität und grundlegendes Fahrzeugdesign die Nachfrage weiterhin prägen.
Personenkraftwagen werden voraussichtlich bis 2032 mit einer CAGR von 6,32 % wachsen. Dieses Wachstum spiegelt die anhaltende Nachfrage nach fortschrittlicher Ausstattung bei Fahrzeugen wider, die in Golfmärkte eingeführt werden, insbesondere wenn globale Modelle dieselbe Beleuchtungsspezifikation für mehrere Exportziele tragen. Personenwagenmodelle bieten Lieferanten einen direkten Weg zur Skalierung, wenn eine Fahrzeugplattform ein gemeinsames Scheinwerferdesign und einen stabilen Satz von Komponentenlieferanten verwendet. Flottenoperatoren in Logistik, Tourismus und öffentlicher Beschaffung können eine sekundäre Nachfragequelle bilden, da sie Sicherheitsfunktionen und vorhersehbare Fahrzeugwartung schätzen. Ihr Beschaffungsprozess kann die Technologieeinführung unterstützen, wenn Fahrzeugspezifikationen auf Flottenebene festgelegt werden, anstatt von einzelnen Einzelhandelskäufern gewählt zu werden.
Nach Technologie und Lichtquelle:
LED ist etabliert, während Laser-Hybride an Interesse gewinnenLED repräsentierte im Jahr 2026 71,84 % des Segmentwerts. Die Technologie verfügt über eine entwickelte Lieferkette und kann ein breites Spektrum an Fahrzeuganforderungen erfüllen, von der Standard-Vorwärtsbeleuchtung bis hin zur fortschrittlicheren Matrix-Lichtstrahlsteuerung. Standard-LED- und Matrix-LED-Designs bedienen den Großteil der aktuellen Nachfrage, da Hersteller sie über mehrere Preisklassen und Fahrzeugklassen hinweg einsetzen können. LED bietet auch einen vertrauten Weg für Hersteller, die adaptive Funktionen benötigen, ohne zu laserbasierenden Designs überzugehen, die eine speziellere Wärme- und optische Technik erfordern. Mikro-LED- und hochauflösende LED-Systeme beginnen auf Premium-Fahrzeugausstattungslisten zu erscheinen, da Automobilhersteller detailliertere Lichtstrahlsteuerung und Projektionsfunktionen hinzufügen. Xenon- und HID-Systeme spielen eine begrenztere Rolle, da die Fahrzeugbeleuchtungstechnologie voranschreitet und Hersteller elektronisch gesteuerte Lösungen bevorzugen.
Laser- und LED-Laser-Hybridtechnologie wird voraussichtlich bis 2032 mit einer CAGR von 8,74 % wachsen. Valeo und Appotronics kündigten 2025 eine Partnerschaft zur Entwicklung von Frontbeleuchtungssystemen an, die Lasertechnologie mit adaptivem Fernlicht und Straßenprojektion kombinieren[2]. Weitreichendere Beleuchtung kann für Hochgeschwindigkeits-Überlandfahrten und Wüstenbedingungen relevant sein, wo Fahrer möglicherweise früher auf Straßenbedingungen und Hindernisse aufmerksam gemacht werden müssen. Die Technologie steht noch vor Anforderungen an Wärmemanagement, Zulassung und Kosten, die sie besser für Premium- und obere Mittelklasse-Fahrzeuganwendungen geeignet machen. Lieferanten müssen nachweisen, dass diese Systeme in heißen und staubigen Umgebungen zuverlässig funktionieren und mit den in regionalen Werkstätten verfügbaren Werkzeugen gewartet werden können.
Nach Funktion:
Automatischer Fernlichtassistent führt die aktuelle Ausstattung anDer automatische Fernlichtassistent machte im Jahr 2026 24,71 % des Segmentwerts aus. Er bietet eine praktische, adaptive Funktion für viele Mittelklasse-Fahrzeugplattformen, indem er die Fahrerbelastung beim Nachtfahren reduziert, ohne die komplexeste optische Hardware zu erfordern. Das Merkmal passt das Fernlicht in Reaktion auf den umgebenden Verkehr an und kann die Sichtbarkeit verbessern, während unerwünschte Blendung für entgegenkommende Fahrzeuge reduziert wird. Dies erleichtert es Herstellern, ein erkennbares Sicherheitsmerkmal anzubieten, ohne die vollen Kosten eines hochauflösenden Systems zu tragen, das Informationen auf die Straße projiziert. Adaptives Kurven- und Biegelicht sowie variable Lichtverteilung dienen anderen Fahrbedingungen und geben Automobilherstellern Möglichkeiten, das Beleuchtungsverhalten an die Fahrzeugklasse anzupassen. Wetteradaptive Funktionen entwickeln sich noch, trotz der anspruchsvollen Staub- und Hitzebedingungen der Region, die eine konsistente Beleuchtungsleistung für Fahrer wichtig machen.
Digitale Projektion und Fahrzeug-zu-Infrastruktur-Signalisierung wird voraussichtlich bis 2032 mit einer CAGR von 11,08 % wachsen. Diese Funktion verwandelt den Scheinwerfer in einen Kommunikationspunkt für den Fahrer und andere Verkehrsteilnehmer, indem visuelle Informationen direkt in das Vorausblickfeld des Fahrers platziert werden. Sie kann Warnungen, Spurführung und Gefahreninformationen auf die Straßenoberfläche projizieren, was Fahrzeuganzeigen und herkömmliche Straßenschilder ergänzen kann. ams-OSRAM berichtete, dass seine Mehrpixel-LED-Technologie in einer Fahrzeuganwendung eingesetzt wird, die Straßenprojektion und andere intelligente Beleuchtungsfunktionen unterstützt. Infrastrukturbedingungen in Teilen Marokkos und Südafrikas könnten eine bessere Straßenführung besonders wertvoll machen, wo Fahrbedingungen zwischen wichtigen Korridoren und weniger entwickelten Routen variieren. Der Markt für adaptive Kfz-Beleuchtungssysteme in Afrika und dem Nahen Osten bewegt sich hin zu Funktionen, die Beleuchtung mit Fahrzeuginformationen, Sensoreingaben und Softwaresteuerung kombinieren.

Nach Vertriebskanal:
OEM-Versorgung bleibt der primäre EinführungswegDer Erstausrüsterverkauf machte im Jahr 2026 74,28 % des Segmentwerts aus. Beleuchtungsspezifikationen werden in der Regel festgelegt, bevor importierte Fahrzeuge regionale Händler erreichen, was ursprüngliche Fahrzeugprogramme zum Hauptweg für die Einführung fortschrittlicher Systeme macht. Ein Lieferant, der eine globale Plattformnominierung gewinnt, kann daher Systeme für Fahrzeuge liefern, die in mehreren regionalen Märkten verkauft werden, ohne ein separates lokales Produkt zu entwickeln. Dieses Modell ist besonders wichtig im GCC, wo importierte Fahrzeuge einen Großteil der verfügbaren Flotte ausmachen und Händler Fahrzeuge mit werkseitig festgelegten Spezifikationen erhalten. Lokale Kanalentscheidungen haben begrenzten Einfluss auf die ursprünglich in einem Fahrzeug eingebaute Beleuchtungstechnologie, obwohl sie für den Kundendienst nach dem Verkauf wichtig bleiben. OEM-Beziehungen bleiben der wichtigste kommerzielle Weg für Lieferanten fortschrittlicher Systeme, da sie Produktdesign, Beschaffung und Fahrzeugeinführungsplanung kombinieren.
Der Erstausrüsterverkauf wird voraussichtlich bis 2032 mit einer CAGR von 6,43 % wachsen. Der Aftermarket umfasst Ersatzbaugruppen, Nachrüstsätze und Reparaturkomponenten, aber sein Wachstum hängt von der lokalen Verfügbarkeit zugelassener Teile und qualifiziertem Service ab. Formale Konformitätsanforderungen können zertifizierte Ersatzkanäle in Saudi-Arabien stärken, indem Dokumentation für Beleuchtungsbaugruppen wichtiger wird. FORVIA HELLA führte 2025 ein Wärmemanagement-Produktportfolio für den regionalen Aftermarket ein. Der Austausch kameraintegrieter Scheinwerfer erfordert weiterhin Diagnosewerkzeuge und qualifizierte Techniker, die die ursprünglichen Betriebseinstellungen des Systems wiederherstellen können. Der Markt für adaptive Kfz-Beleuchtungssysteme in Afrika und dem Nahen Osten wird mehr Kalibrierungskapazität benötigen, wenn der Aftermarket über die wichtigsten Golfstädte hinaus expandieren und mehr verteilte Fahrzeugflotten bedienen soll.
Geografische Analyse
GCC Markt für adaptive Kfz-Beleuchtungssysteme
Saudi-Arabien hielt im Jahr 2026 einen Anteil von 25,83 % am regionalen Segment. Das Land bildet die wichtigste Umsatzbasis aufgrund seiner hohen Fahrzeugnachfrage, formaler Importprozesse und des starken Interesses an Premium-Ausstattungen, die häufig über Erstausrüsterprogramme geliefert werden. Die VAE weisen ebenfalls eine hohe Konzentration an Premiumfahrzeugen auf, insbesondere in Dubai und Abu Dhabi, was die Nachfrage nach werkseitig eingebauter Technologie stützt. Katar, Kuwait, Oman und Bahrain erweitern die regionale Basis für hochspezifizierte Importe und etablierte Händlernetzwerke. Israel trägt durch seine Ausrichtung auf fortschrittliche Fahrzeugtechnologie und die Übernahme von Fahrerassistenzsystemen bei, obwohl sich die Struktur seines Fahrzeugmarktes von der des Golfs unterscheidet. Marokko nimmt eine andere Rolle ein, da es mit der Automobilproduktion für europäische Märkte und den damit verbundenen Fahrzeuganforderungen verknüpft ist.
Afrika Markt für adaptive Kfz-Beleuchtungssysteme
Für Marokko wird bis 2032 ein CAGR von 6,81 % prognostiziert. Die Exportposition im Automobilbereich und die Ausrichtung auf europäische Fahrzeuganforderungen unterstützen den Einsatz fortschrittlicher Beleuchtungssysteme an lokal produzierten Fahrzeugen sowie an für den Export bestimmten Modellen. Südafrika bietet ein weiteres Produktions- und Zulassungsumfeld, das höher spezifizierte Systeme begünstigt und eine Nachfrage schafft, die mit globalen Automobilhersteller-Programmen verknüpft ist. Ägypten und Nigeria verfügen über eine hohe Fahrzeugnachfrage, sind jedoch stärker auf kostengünstigere Modelle ausgerichtet, bei denen Käufer und Flottenmanager den Anschaffungskosten ein höheres Gewicht beimessen. Dies schränkt die aktuelle Verbreitung adaptiver Beleuchtungssysteme in diesen Märkten ein und macht das Serviceökosystem für fortschrittliche Ersatzsysteme weniger ausgereift. Der Afrika- und Nahost-Markt für adaptive Kfz-Beleuchtungssysteme ist daher aufgeteilt zwischen Premium-Importnachfrage, fertigungsgebundener Nachfrage und preissensiblen Märkten mit unterschiedlichen Adoptionsgeschwindigkeiten.
Der Rest des Nahen Ostens und Afrikas umfasst kleinere Golfstaaten sowie Märkte südlich der Sahara außerhalb Nigerias und Südafrikas. Diese Märkte weisen unterschiedliche Straßenverhältnisse, Fahrzeugflotten, Servicekapazitäten und Möglichkeiten zur Unterstützung fortschrittlicher Ersatzarbeiten auf. Nachtfahrten, unbeleuchte Straßen, Staub, Hitze und Spannungsbedingungen können den Wert zuverlässiger Beleuchtungsleistung erhöhen, insbesondere dort, wo Fahrer lange Strecken außerhalb größerer Ballungsräume zurücklegen. Gleichzeitig verfügen Techniker und Werkstätten möglicherweise nicht über die erforderlichen Werkzeuge, um kameraverknüpfte Scheinwerfer zu kalibrieren oder zu prüfen, ob eine Ersatzbaugruppe das ursprüngliche Lichtbild wiederherstellt. Chinesische Fahrzeugmarken können fortschrittliche LED-Beleuchtungssysteme in Modelle einführen, die zuvor mit einfacherer Ausstattung verkauft wurden, und diese Systeme für regionale Käufer vertrauter machen.
Wettbewerbslandschaft
Der Markt für adaptive Kfz-Beleuchtungssysteme in Afrika und dem Nahen Osten weist eine moderate Konzentration auf, da globale Tier-1-Lieferanten OEM-Nominierungen anführen, während der Aftermarket fragmentiert bleibt. FORVIA, Valeo, Marelli, KOITO und Stanley Electric profitieren von Beziehungen, die mit Fahrzeugherstellern in Europa und Asien entwickelt wurden, wo Produktdesign und Lieferantennominierungen typischerweise entschieden werden. Ihre globalen Versorgungsprogramme können sich auf Fahrzeuge erstrecken, die als Importe in den GCC gelangen, sodass die regionale Nachfrage über internationale Fahrzeugplattformen bedient werden kann. Vorhandene Genehmigungsdokumentation ist ein zusätzlicher Vorteil in Märkten mit formalen Zertifizierungsprozessen, da Lieferanten Importeure mit Produktunterlagen und etablierten Compliance-Praktiken unterstützen können. Lieferanten konkurrieren auch bei optischer Leistung, Elektronik, Wärmemanagement, Softwarekompetenz und ihrer Fähigkeit, den gesamten Lebenszyklus eines Beleuchtungsmoduls nach dem Fahrzeugverkauf zu unterstützen. Der Markt zeigt nicht die Bedingungen einer Einzellieferantenstruktur, da Ersatzkanäle über Händler, Werkstätten und lokale Servicebetriebe verteilt bleiben.
Valeo hat weiterhin in fortschrittliche Frontbeleuchtungstechnologie investiert, durch seine Arbeit mit Appotronics an laserbasierten adaptiven Strahl- und Projektionslösungen. ams-OSRAM hat eine Mehrpixel-LED-Lösung hervorgehoben, die mit Marelli für intelligente Scheinwerferfunktionen eingesetzt wird, und zeigt damit, wie Komponentenlieferanten zu einem stärker softwaregesteuerten Beleuchtungssystem beitragen können. FORVIA HELLA hat auch regionale Aftermarket-Aktivitäten mit dem Start seines Wärmemanagement-Portfolios hinzugefügt, was den Bedarf der Lieferanten widerspiegelt, Fahrzeuge nach ihrem ursprünglichen Verkauf zu unterstützen. Diese Schritte zeigen, dass Lieferanten sowohl über ursprüngliche Fahrzeugprogramme als auch über Kundendienst-Kapazitäten nach dem Verkauf konkurrieren, und nicht nur über die Scheinwerferleistung allein. Fortschrittlichere digitale Lichtstrahlungsfunktionen treten auch in kleinere Premiumfahrzeugklassen ein, da Hersteller ihre Technologiefunktionen über ihre globalen Modellreihen ausweiten. Der Markt für adaptive Kfz-Beleuchtungssysteme in Afrika und dem Nahen Osten belohnt Lieferanten, die globale Produktfortschritte in lokale Fahrzeugflotten übertragen und die technischen Anforderungen von Händlern und Reparaturnetzwerken unterstützen können.
Drei Bereiche bleiben für Lieferanten und Händler schwierig. Hohe Hitze, Sand und Staub schaffen einen Bedarf an dauerhaftem Wärmemanagement, insbesondere für Laser- und Hybridmodule, die komplexere optische und elektronische Komponenten verwenden. Software-Updates für Beleuchtungsfunktionen müssen auch mit lokalen Genehmigungsanforderungen und der bestehenden elektronischen Architektur des Fahrzeugs kompatibel bleiben. Lokale Netzwerke für die Kalibrierung adaptiver Fernlichtsysteme sind außerhalb der führenden Golfstädte noch nicht weit verbreitet, was zuverlässige Ersatz- und Reparaturarbeiten in anderen Märkten einschränken kann. Regionale Händler, die in Diagnosegeräte und Technikerschulungen investieren, können diese Lücke schließen und eine stärkere Rolle im zertifizierten Aftermarket aufbauen. Chinesische Lieferanten erweitern ihre Präsenz in Ersatzkanälen mit wettbewerbsfähig bepreisten Matrix-LED-Modulen, was die Produktauswahl für Händler erweitern kann. Dies erhöht den Preisdruck im Aftermarket, ohne den Vorteil etablierter Lieferanten in OEM-Nominierungsprogrammen zu beseitigen, wo langjährige Fahrzeugherstellerbeziehungen weiterhin wichtig sind.
Branchenführer im Markt für adaptive Kfz-Beleuchtungssysteme in Afrika und dem Nahen Osten
-
Valeo SE
-
Marelli Holdings Co., Ltd.
-
KOITO MANUFACTURING CO., LTD.
-
Stanley Electric Co., Ltd.
-
FORVIA HELLA
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Afrika Naher Osten Markt für adaptive Kfz-Beleuchtungssysteme Unternehmen in diesem Bericht
- FORVIA HELLA
- Valeo SE
- Marelli Holdings Co., Ltd.
- KOITO MANUFACTURING CO., LTD.
- Stanley Electric Co., Ltd.
- ams-OSRAM AG
- Hyundai MOBIS Co., Ltd.
- ZKW Group GmbH
- Continental AG
- DENSO CORPORATION
- Robert Bosch GmbH
- Lumileds Holding B.V.
- Varroc Engineering Limited
- TYC Brother Industrial Co., Ltd.
- DEPO Auto Parts Ind. Co., Ltd.
- Samvardhana Motherson International Limited
- Grupo Antolin-Irausa, S.A.
- Ichikoh Industries, Ltd.
Lesen Sie die Analyse der Afrika Naher Osten Markt für adaptive Kfz-Beleuchtungssysteme-Unternehmen
Neueste Industrielle Entwicklungen in Afrika Naher Osten Markt für adaptive Kfz-Beleuchtungssysteme
- September 2026: GAC stellte den neuen GAC GS7 PHEV in den Vereinigten Arabischen Emiraten vor, der Premium-Komfort, intelligente Technologie und 501 PS elektrifizierte Leistung kombiniert. Er verfügt über KI-emotionsadaptive Scheinwerfer mit 2.248 LED-Einheiten und einem 2,6 Meter langen Skyline-Lichtband.
- September 2026: BMW Group Naher Osten stellte die neue BMW 7er-Reihe in der Region vor, mit einem monolithischen Exterieur, einem beleuchteten Nieren-Iconic-Glow-Kühlergrill, minimalistischen Kristallscheinwerfern, saubereren Seiten und schlankeren Rückleuchten.
Berichtsumfang für den Markt für adaptive Kfz-Beleuchtungssysteme in Afrika und dem Nahen Osten
Der Markt für adaptive Kfz-Beleuchtungssysteme in Afrika und dem Nahen Osten umfasst die neuesten Trends und technologischen Entwicklungen und bietet eine Analyse der Marktnachfrage nach Anwendungstyp, Technologie, Fahrzeugtyp und Marktanteil der wichtigsten Hersteller adaptiver Kfz-Beleuchtungssysteme in Afrika und dem Nahen Osten.
Segmentierungsübersicht
| Adaptive Frontbeleuchtungssysteme | Adaptive Frontbeleuchtungssysteme |
| Adaptive Fernlichtsysteme | |
| Automatische Fernlichtassistenten | |
| Adaptive Abblendlichtsysteme | |
| Adaptive Heckbeleuchtungssysteme | Adaptive Brems- und Stoppleuchtensysteme |
| Adaptive Heck-Signatursysteme | |
| Sonstige adaptive Heckbeleuchtungssysteme |
| Personenkraftwagen | Wirtschaftliche Personenkraftwagen und Einstiegsmodelle |
| Mittelpreisige Personenkraftwagen | |
| Premium- und Luxuspersonenkraftwagen | |
| Nutzfahrzeuge | Leichte Nutzfahrzeuge |
| Schwere Nutzfahrzeuge | |
| Busse und Reisebusse | |
| Zwei- und Dreiräder |
| LED | Standard-LED |
| Matrix-LED | |
| Mikro-LED und hochauflösende LED | |
| Laser und LED-Laser-Hybrid | |
| Xenon und Hochdruckentladung | |
| Sonstige Lichtquellen |
| Adaptives Kurven- und Biegelicht |
| Automatischer Fernlichtassistent |
| Matrix- und adaptives Fernlicht |
| Variable Lichtverteilung |
| Wetter- und umgebungsadaptive Beleuchtung |
| Straßenschilder-, Fußgänger- und Gefahrenhervorhebung |
| Digitale Projektion und Fahrzeug-zu-Infrastruktur-Signalisierung |
| Sonstige adaptive Beleuchtungsfunktionen |
| Erstausrüster | |
| Aftermarket | Ersatzbaugruppen |
| Nachrüstsätze | |
| Reparatur- und Überholungskomponenten |
| Saudi-Arabien |
| Vereinigte Arabische Emirate |
| Israel |
| Katar |
| Kuwait |
| Oman |
| Bahrain |
| Südafrika |
| Marokko |
| Ägypten |
| Nigeria |
| Rest des Nahen Ostens und Afrikas |
| Nach Produkt und Lichtposition | Adaptive Frontbeleuchtungssysteme | Adaptive Frontbeleuchtungssysteme |
| Adaptive Fernlichtsysteme | ||
| Automatische Fernlichtassistenten | ||
| Adaptive Abblendlichtsysteme | ||
| Adaptive Heckbeleuchtungssysteme | Adaptive Brems- und Stoppleuchtensysteme | |
| Adaptive Heck-Signatursysteme | ||
| Sonstige adaptive Heckbeleuchtungssysteme | ||
| Nach Fahrzeuganwendung | Personenkraftwagen | Wirtschaftliche Personenkraftwagen und Einstiegsmodelle |
| Mittelpreisige Personenkraftwagen | ||
| Premium- und Luxuspersonenkraftwagen | ||
| Nutzfahrzeuge | Leichte Nutzfahrzeuge | |
| Schwere Nutzfahrzeuge | ||
| Busse und Reisebusse | ||
| Zwei- und Dreiräder | ||
| Nach Technologie und Lichtquelle | LED | Standard-LED |
| Matrix-LED | ||
| Mikro-LED und hochauflösende LED | ||
| Laser und LED-Laser-Hybrid | ||
| Xenon und Hochdruckentladung | ||
| Sonstige Lichtquellen | ||
| Nach Funktion | Adaptives Kurven- und Biegelicht | |
| Automatischer Fernlichtassistent | ||
| Matrix- und adaptives Fernlicht | ||
| Variable Lichtverteilung | ||
| Wetter- und umgebungsadaptive Beleuchtung | ||
| Straßenschilder-, Fußgänger- und Gefahrenhervorhebung | ||
| Digitale Projektion und Fahrzeug-zu-Infrastruktur-Signalisierung | ||
| Sonstige adaptive Beleuchtungsfunktionen | ||
| Nach Vertriebskanal | Erstausrüster | |
| Aftermarket | Ersatzbaugruppen | |
| Nachrüstsätze | ||
| Reparatur- und Überholungskomponenten | ||
| Nach Land | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Israel | ||
| Katar | ||
| Kuwait | ||
| Oman | ||
| Bahrain | ||
| Südafrika | ||
| Marokko | ||
| Ägypten | ||
| Nigeria | ||
| Rest des Nahen Ostens und Afrikas | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach adaptiver Kfz-Beleuchtung in Afrika und dem Nahen Osten an?
Die Nachfrage wird durch die OEM-Einführung fortschrittlicher Beleuchtung, den Verkauf von Premiumfahrzeugen in den Golfstaaten und die engere Integration mit Fahrzeugkameras und Fahrerassistenzsystemen unterstützt. Diese Faktoren sind am stärksten dort, wo importierte Fahrzeugplattformen fortschrittliche Beleuchtung als Serienausstattung tragen.
Was treibt die Nachfrage nach adaptiver Kfz-Beleuchtung in Afrika und dem Nahen Osten an?
Die Nachfrage wird durch die OEM-Einführung fortschrittlicher Beleuchtung, den Verkauf von Premiumfahrzeugen in den Golfstaaten und die engere Integration mit Fahrzeugkameras und Fahrerassistenzsystemen unterstützt. Diese Faktoren sind am stärksten dort, wo importierte Fahrzeugplattformen fortschrittliche Beleuchtung als Serienausstattung tragen und wo lokale Händler zugelassene Produkte und Wartung unterstützen können.
Wie groß ist der Markt für adaptive Kfz-Beleuchtungssysteme in Afrika und dem Nahen Osten?
Der Markt wird voraussichtlich von 0,16 Milliarden USD im Jahr 2027 auf 0,21 Milliarden USD bis 2032 mit einer CAGR von 6,13 % wachsen. Das Wachstum wird voraussichtlich von der ursprünglichen Fahrzeugausstattung und einer höheren Einführung vernetzter Beleuchtungsfunktionen getragen, und nicht von einer breiten Verbrauchernachrüstungsnachfrage.
Welche Fahrzeugkategorie hat die stärkste Nachfrage nach adaptiven Beleuchtungssystemen?
Personenkraftwagen führten die Fahrzeuganwendungen mit einem Anteil von 82,46 % im Jahr 2026 an und werden voraussichtlich bis 2032 mit einer CAGR von 6,32 % wachsen. Premium-SUVs und andere importierte Personenwagenmodelle sind die Hauptquelle der Ausstattungsnachfrage, da die ursprüngliche Beleuchtungsspezifikation festgelegt wird, bevor das Fahrzeug regionale Händler erreicht.