
Taille et part du marché des réseaux de centres de données en Australie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
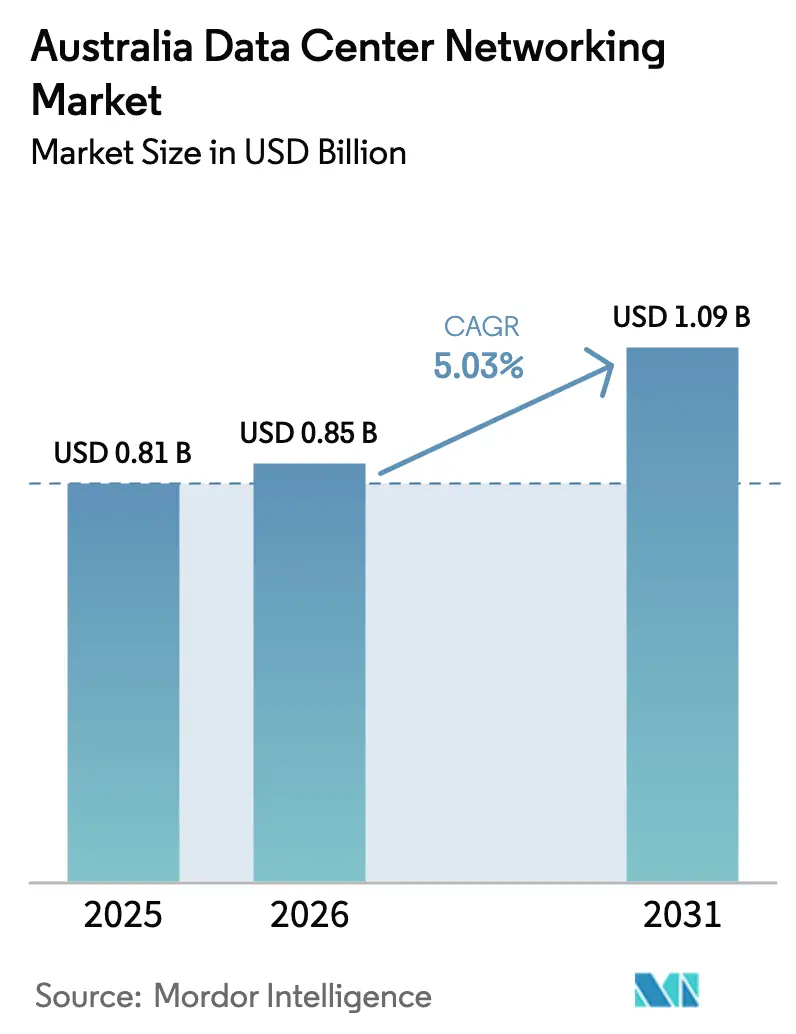
| Taille du marché de l'année de base (2025) | 0.81 Milliards de dollars |
| Taille du Marché (2026) | 0.85 Milliards de dollars |
| Taille du Marché (2031) | 1.09 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.03 % |
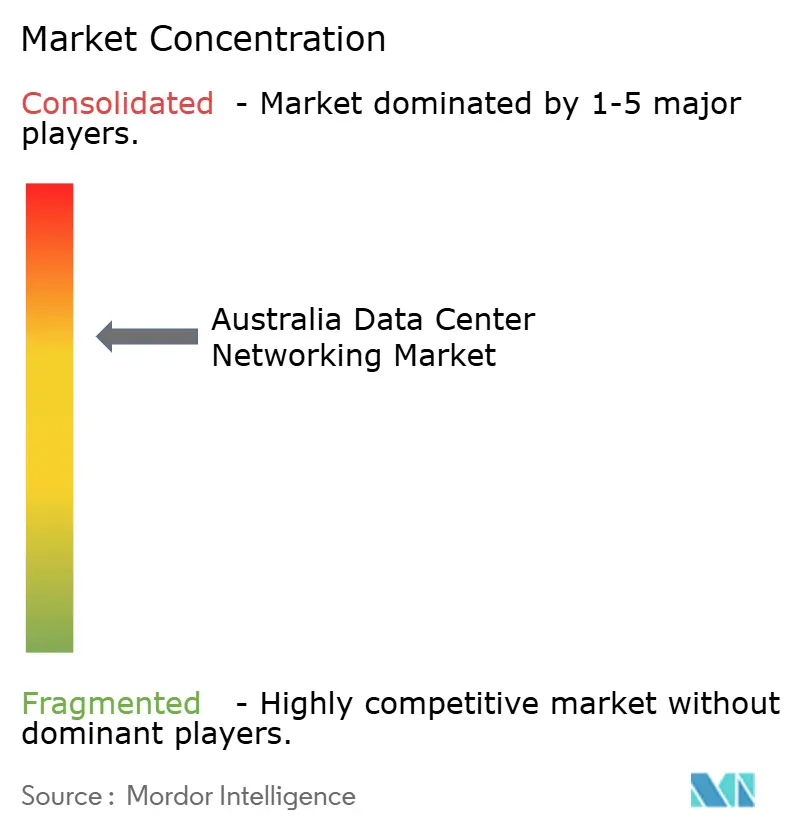
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des réseaux de centres de données en Australie par Mordor Intelligence
Le marché des réseaux de centres de données en Australie était évalué à 0,81 milliard USD en 2025 et devrait croître de 0,85 milliard USD en 2026 pour atteindre 1,09 milliard USD d'ici 2031, à un TCAC de 5,03 % durant la période de prévision (2026-2031). La croissance se concentre désormais sur le soutien aux grappes d'entraînement d'intelligence artificielle, les mandats de cloud souverain et la connectivité à ultra-faible latence pour les charges de travail critiques, plutôt que sur la migration initiale vers le cloud. Les programmes gouvernementaux, tels que le contrat de 2 milliards USD pour un cloud top-secret AWS, soulignent comment les objectifs de sécurité nationale orientent les achats vers des architectures à haute bande passante, fortement segmentées. Les déploiements d'hyperscaleurs par NEXTDC, Equinix et Stack Infrastructure, combinés à la prolifération projetée des appareils domestiques, accélèrent les investissements dans la commutation 400 GbE et 800 GbE afin d'anticiper les futures hausses de trafic est-ouest. Les charges de travail d'intelligence artificielle dans les services financiers traitent déjà des centaines de milliards de points de données quotidiennement, signalant un passage à long terme vers des architectures feuille-épine sans blocage.
Points clés du rapport
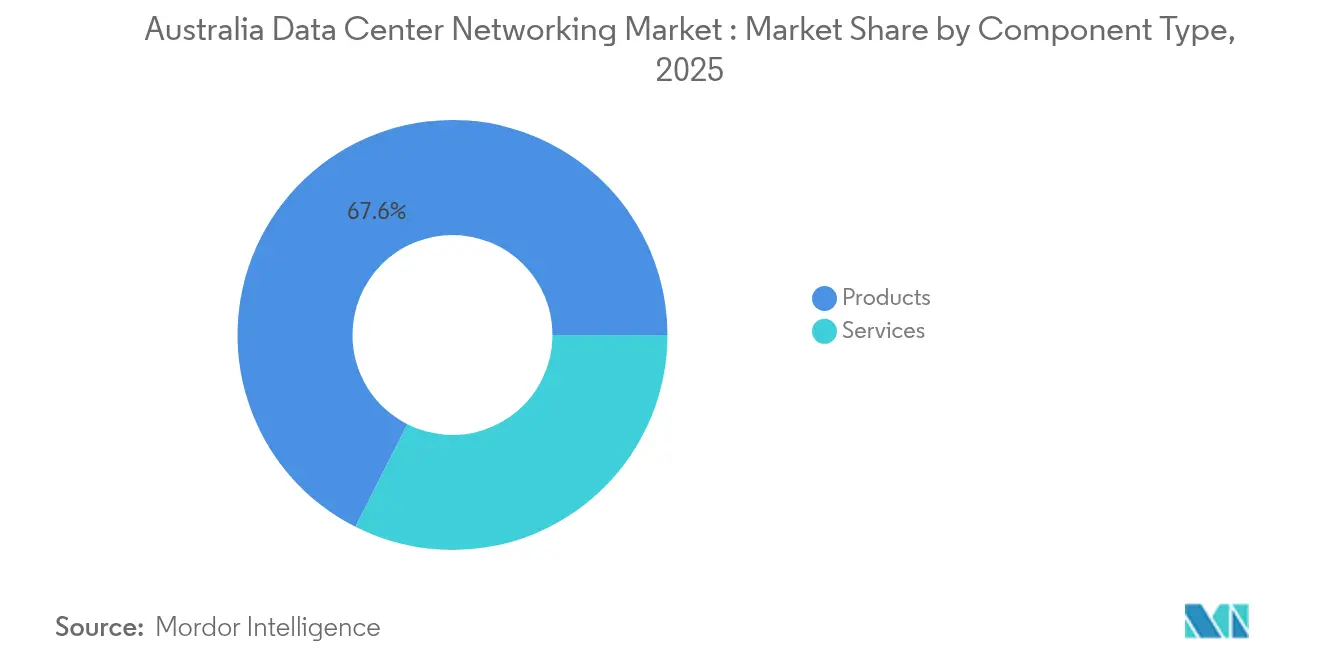
- Par composant, les produits représentaient 67,55 % de la part du marché des réseaux de centres de données en Australie en 2025, tandis que les services devraient progresser à un TCAC de 7,72 % jusqu'en 2031.
- Par utilisateur final, les technologies de l'information et les télécommunications étaient en tête avec 36,12 % de la part des revenus en 2025 ; les soins de santé et les sciences de la vie devraient s'étendre à un TCAC de 6,18 % jusqu'en 2031.
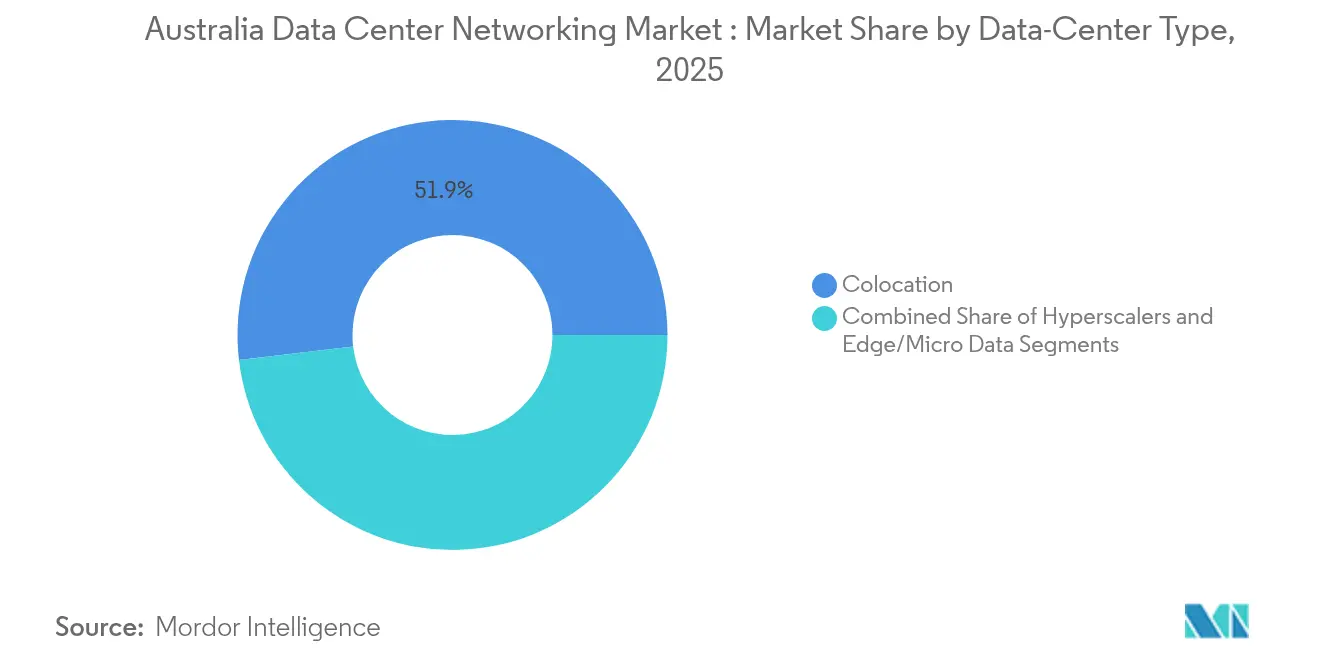
- Par type de centre de données, les installations de colocation représentaient 51,85 % de la taille du marché des réseaux de centres de données en Australie en 2025, tandis que le segment des hyperscaleurs/fournisseurs de services cloud est prêt pour un TCAC de 8,92 % jusqu'en 2031.
- Par bande passante, la catégorie 50-100 GbE conservait 35,92 % de la taille du marché des réseaux de centres de données en Australie en 2025, tandis que le segment supérieur à 100 GbE devrait croître à un TCAC de 9,21 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des réseaux de centres de données en Australie
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Déploiement rapide d'installations hyperscale et cloud | +1.2% | À l'échelle de l'Australie, concentré à Sydney et Melbourne | Moyen terme (2-4 ans) |
| Hausse du trafic est-ouest piloté par l'intelligence artificielle/l'apprentissage automatique au sein des centres de données australiens | +0.9% | Grandes métropoles avec présence hyperscale | Court terme (≤ 2 ans) |
| Migration des architectures de commutation de 10/25 GbE vers 100/400 GbE | +0.7% | Villes de rang 1, s'étendant aux centres régionaux | Moyen terme (2-4 ans) |
| Incitations gouvernementales pour la résidence souveraine des données et les objectifs d'économie numérique | +0.6% | National, avec concentration à Canberra et Sydney | Long terme (≥ 4 ans) |
| Adoption croissante des réseaux ouverts et définis par logiciel (SONiC/Net-Ops) | +0.4% | Déploiements d'entreprises et hyperscale à l'échelle nationale | Moyen terme (2-4 ans) |
| Déploiements de colocation en périphérie autour des villes australiennes de rang 2 | +0.3% | Perth, Adélaïde, Brisbane, Darwin | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Déploiement rapide d'installations hyperscale et cloud
Les opérateurs passent de constructions axées sur la capacité à des conceptions axées sur les capacités fonctionnelles qui privilégient la densité d'interconnexion. La réserve foncière de 550 MW de NEXTDC à Sydney et l'expansion de 240 millions AUD d'Equinix dans deux villes mettent en évidence une orientation vers des topologies feuille-épine optimisées pour les architectures 400 GbE. La levée de fonds de 1,3 milliard AUD de Stack Infrastructure témoigne de la confiance des capitaux mondiaux dans la croissance du marché des réseaux de centres de données en Australie, qui pivotera autour de ces constructions hyperscale.
Hausse du trafic est-ouest piloté par l'intelligence artificielle/l'apprentissage automatique
Les plateformes Nexus HyperFabric AI de Cisco arrivent dans les laboratoires de Sydney pour gérer le trafic RDMA sur Ethernet convergé, où des fluctuations de latence en microsecondes entravent l'entraînement des modèles.[1]Cisco, "Nexus HyperFabric AI Solution Brief", cisco.com Des géants financiers tels que Commonwealth Bank exploitent 2 000 modèles sur 157 milliards de points de données, générant des charges est-ouest soutenues qui exigent une commutation 400 GbE sans blocage. Les installations certifiées dans le cadre du programme DGX-Ready de NVIDIA, notamment celles de NEXTDC, illustrent comment le confinement en allée froide dédié et les architectures à faible gigue deviennent des facteurs de différenciation concurrentielle.
Migration des architectures de commutation de 10/25 GbE vers 100/400 GbE
L'opérateur de gros Devoli et Juniper Networks ont construit le premier réseau dorsal 400 G de bout en bout en Australie, un décuplement de la capacité positionnant l'entreprise pour une évolutivité vers 800 GbE[2]Juniper Networks, "Devoli Launches 400 G Backbone," juniper.net. La distribution Enterprise SONiC de Dell Technologies permet aux opérateurs de découpler les systèmes d'exploitation réseau du matériel à silicium marchand, évitant ainsi les pièges de mise à jour lors de la transition du marché des réseaux de centres de données en Australie vers 400 GbE.
Incitations gouvernementales pour la résidence souveraine des données
Le déménagement du ministère de la Défense de Global Switch vers les centres de données de Canberra sous contrôle local souligne comment la politique d'ancrage des charges de travail dans l'immobilier contrôlé par l'Australie exige des architectures 100 GbE micro-segmentées capables d'inspection en ligne. La stratégie d'hébergement de l'Agence de transformation numérique oblige les agences à répartir les charges de travail entre les clouds hybrides tout en appliquant des politiques de réseau à confiance zéro.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Capex élevé pour les optiques 400 GbE/800 GbE dans un marché à faible volume | -0.8% | À l'échelle de l'Australie, affectant particulièrement les petits opérateurs | Court terme (≤ 2 ans) |
| Vivier limité d'ingénieurs réseaux spécialisés en centres de données | -0.6% | National, aigu dans les zones régionales | Moyen terme (2-4 ans) |
| Volatilité des prix de l'énergie impactant les modèles de coût total de possession | -0.4% | National, variant selon les politiques énergétiques des États | Moyen terme (2-4 ans) |
| Lente standardisation de l'Ethernet à paire unique pour les liens DCIM | -0.2% | Affecte principalement les nouveaux déploiements d'installations | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Capex élevé pour les optiques 400 GbE/800 GbE
Une base nationale d'approvisionnement plus restreinte maintient les prix par port élevés, car les acheteurs australiens ne peuvent pas bénéficier des remises d'échelle dont jouissent l'Amérique du Nord ou la Chine. Les délais dans la chaîne d'approvisionnement affectent toujours 80 % des fabricants mondiaux de commutateurs, les droits de douane ajoutant une pression supplémentaire sur les prix pour le marché des réseaux de centres de données en Australie.
Vivier limité d'ingénieurs réseaux spécialisés
Infrastructure Australia prévoit un déficit de 93 000 personnes dans les métiers techniques d'ici 2028, contraignant directement la vélocité de déploiement des architectures définies par logiciel. La pénurie est plus aiguë dans les villes de rang 2, retardant les calendriers de colocation en périphérie régionale même lorsque les capitaux sont disponibles.[3]Infrastructure Australia, "Infrastructure Workforce Forecast 2025-2030", infrastructureaustralia.gov.au
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant : Les services s'accélèrent malgré la dominance des produits
Les produits représentaient 67,55 % de la part du marché des réseaux de centres de données en Australie en 2025, ancrés par des commutateurs feuille-épine haute densité, des routeurs et des interconnexions optiques demandées par les halls hyperscale. La base matérielle installée s'élargit à mesure que la capacité nationale passe de 1 350 MW en 2024 à 3 100 MW d'ici 2030, soutenant des cycles de renouvellement prévisibles. Les services, cependant, affichent le TCAC le plus rapide à 7,72 % jusqu'en 2031. La pénurie de main-d'œuvre qualifiée et la sophistication des architectures de réseau ouvert font de l'intégration et de la gestion du cycle de vie une priorité de dépenses récurrentes.
Les fournisseurs de services réseau gérés comblent les lacunes en compétences du secteur des réseaux de centres de données en Australie en offrant une télémétrie 24h/24 et 7j/7, une configuration basée sur les intentions et des rapports de conformité automatisés. La demande de conseil en conception et de formation s'accélère également à mesure que les organisations se débattent avec les déploiements SONiC et le câblage des grappes GPU qui s'écartent des topologies héritées. Ainsi, les dépenses passent des équipements capitaux ponctuels aux dépenses opérationnelles continues attachées à des contrats de service pluriannuels.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport


Par utilisateur final : La vélocité des soins de santé contraste avec la dominance de l'informatique
Les technologies de l'information et les télécommunications ont conservé 36,12 % des revenus du segment en 2025, portées par les opérateurs qui exploitent à la fois des infrastructures de gros et des produits de connectivité grand public. Les opérateurs de télécommunications s'appuient sur leurs réseaux fibre nationaux pour commercialiser des architectures d'interconnexion à faible latence au sein de sites neutres pour les opérateurs, renforçant leur rôle d'locataires ancres pour les équipements de réseau de gros.
Les soins de santé et les sciences de la vie affichent un TCAC de 6,18 %, le plus rapide parmi les verticaux, car les tests génomiques et la pathologie numérique créent des charges est-ouest soutenues à 100 GbE. La construction de QIAGEN à Melbourne pour le séquençage de nouvelle génération clinique reflète les attentes croissantes en matière de données souveraines dans le secteur. Les services financiers maintiennent des dépenses stables, comme en témoigne l'exemple de Commonwealth Bank ci-dessus, tandis que les charges de travail gouvernementales prennent de l'élan sous l'impulsion des mandats de cybersécurité qui élèvent les besoins en segmentation et en chiffrement.
Par type de centre de données : L'élan des hyperscaleurs remet en question le leadership de la colocation
La colocation a capturé 51,85 % de la taille du marché des réseaux de centres de données en Australie en 2025, bénéficiant de l'économie des effets de réseau autour des hubs d'interconnexion. Des fournisseurs comme NEXTDC et Equinix répartissent le coût des architectures 400 GbE entre des dizaines de locataires, maintenant les prix par port compétitifs et permettant une mise en service rapide des interconnexions.
Les constructions d'hyperscaleurs et de fournisseurs de services cloud affichent un TCAC de 8,92 % jusqu'en 2031, le plus rapide de tous les types d'installations, propulsé par le cloud top-secret AWS de 2 milliards USD, la région cloud Melbourne de Google et la zone Azure Government de Microsoft à Canberra. Leurs conceptions intègrent des GPU refroidis par liquide connectés via 800 GbE, établissant de nouveaux standards de densité port-par-rack que les halls de colocation traditionnels imitent désormais. Les déploiements de centres de données en périphérie/micro dans des villes minières comme Newman élargissent la dispersion géographique mais restent marginaux en termes de contribution aux revenus.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par bande passante : Les schémas de migration signalent l'évolution de l'infrastructure
Le segment 50-100 GbE a conservé 35,92 % des revenus de 2025, en faisant la référence fonctionnelle pour les entreprises et de nombreuses baies en colocation. Les opérateurs prolongent la durée de vie des actifs en mettant à niveau les optiques dans les mêmes cartes de ligne de commutateurs, retardant les remplacements complets de châssis. Pourtant, le segment supérieur à 100 GbE progresse à un TCAC de 9,21 %, reflétant un pré-financement des dépenses en capital pour les grappes d'intelligence artificielle.
Le réseau dorsal 400 G de Devoli illustre comment les opérateurs de gros se préparent aux interfaces 800 GbE en standardisant d'abord les feuilles de route des optiques cohérentes. Pendant ce temps, les liens ≤10 GbE et 25-40 GbE rétrécissent rapidement en dehors des réseaux de gestion hors bande et des équipements en périphérie. Les utilisateurs planifient donc des architectures hybrides où le trafic SAN hérité coexiste avec les flux est-ouest 400 GbE jusqu'à la refactorisation complète des applications.
Analyse géographique
Sydney conserve sa primauté en tant que cœur du trafic numérique de la nation, accueillant plusieurs stations d'atterrissage de câbles sous-marins et le plus grand bloc contigu de capacité de halls hyperscale. Equinix a étendu ses sites de la série SY avec 4 175 baies prêtes pour l'intelligence artificielle en 2025, garantissant des accès directs aux rampes cloud et un accès métropolitain en sous-milliseconde. Melbourne suit avec un TCAC projeté de 45 % de la bande passante d'interconnexion jusqu'en 2026, porté par la demande de débordement et les incitations au niveau des États pour les charges de travail fintech et médias créatifs.
Les villes de rang 2 démontrent une croissance en pourcentage plus marquée, bien que depuis des bases plus petites. NEXTDC a inauguré la première installation de niveau IV d'Adélaïde à la mi-2024 pour servir les clients de l'aérospatiale et de la défense qui ont besoin d'une disponibilité à cinq neufs. Perth acquiert une valeur stratégique grâce au point de présence de Zscaler au sein d'Equinix, renforçant la posture en matière de cybersécurité pour les opérateurs miniers et de GNL. L'expansion de 80 millions AUD de Darwin soutient la logistique de défense du nord et le trafic transfrontalier vers l'Asie du Sud-Est.
Des micro-centres régionaux émergent le long des corridors de la chaîne d'approvisionnement tels que le Pilbara, où des baies en périphérie collectent la télémétrie IoT avant de la relayer vers des points d'agrégation 100 GbE à Perth. Cependant, la récupération du capital reste difficile car les densités de baies plus faibles diluent les économies d'échelle. Par conséquent, la plupart des commutateurs d'épine à grand nombre de ports sont encore déployés à Sydney et Melbourne, renforçant leur gravité de marché.
Paysage réglementaire
Les achats de solutions de mise en réseau pour centres de données en Australie sont de plus en plus façonnés par les obligations liées à la souveraineté des données et aux infrastructures critiques, ainsi que par les attentes en matière d'énergie et de planification pour les nouvelles capacités. En mars 2026, le gouvernement australien a publié les Attentes concernant les centres de données et les développeurs d'infrastructures d'IA, fournissant des orientations non contraignantes mais concrètes pour les développements nouveaux ou étendus, incluant le financement de nouvelles capacités d'énergie renouvelable, la prise en charge des coûts de raccordement au réseau, et l'investissement dans les compétences locales.
Pour les opérateurs et les fournisseurs de réseaux desservant le secteur public, les télécoms et les industries réglementées, l'alignement avec les cadres de sécurité et de résilience constitue un facteur clé dans la sélection des fournisseurs et la portée des services gérés. Les Security of Critical Infrastructure (Telecommunications Security and Risk Management Program) Rules 2025 font référence à des contrôles de sécurité reconnus, notamment AS/NZS ISO/IEC 27001:2023 et le modèle de maturité Essential Eight de l'Australian Signals Directorate, renforçant les exigences en matière de segmentation, de surveillance et de préparation aux incidents. L'APRA CPS 230 élève également les attentes en matière de résilience opérationnelle pour les prestataires de services essentiels soutenant les entités réglementées par l'APRA, renforçant la demande pour un contrôle des changements réseau auditable, des dispositions de continuité d'activité, et des transferts contractuels applicables aux accords de colocation et de services réseau gérés.
Analyse de la chaîne de valeur
La chaîne de valeur couvre les OEM mondiaux de matériel et d'optique (commutation, routage, ADC et appliances de sécurité), les fournisseurs de silicium marchand et d'optique, ainsi que les distributeurs et intégrateurs de systèmes australiens qui assurent la conception, l'installation et les opérations sur le cycle de vie. Les opérateurs de centres de données et les fournisseurs de cloud ou de colocation (y compris les salles hyperscale et les installations centrées sur l'interconnexion) constituent le socle de la demande, tandis que les prestataires de services gérés monétisent les pénuries de compétences via la surveillance 24 h/24 et 7 j/7, l'automatisation des configurations et le reporting de conformité autour des piles de réseau ouvert et des tissus d'IA.
L'infrastructure de connectivité amont et adjacente est un facteur clé pour les résultats de la mise en réseau des centres de données en Australie car elle façonne la latence métropolitaine et intervilles, la redondance et la densité des interconnexions. En juin 2026, Subco a achevé le système de câble sous-marin SMAP reliant Sydney, Melbourne, Adélaïde et Perth, ajoutant une capacité intra-australienne qui soutient la croissance du trafic entre les principaux clusters de centres de données. En juillet 2026, Telstra et Google ont annoncé un partenariat sur la fibre combinant la location de capacité sur des câbles sous-marins et l'accès à la fibre noire sur le réseau Aura de Telstra, une dorsale intervilles nationale s'étendant sur environ 14 000 km de fibre nouvelle. Au niveau longue distance, Vocus fait progresser des constructions de fibre intercapitale en fourreau, notamment Sydney-Melbourne, conçues pour être évolutives sans travaux de génie civil répétés, soutenant une interconnexion à capacité plus élevée et une montée en puissance de la dorsale à mesure que le trafic est-ouest s'intensifie.
Paysage concurrentiel
La concurrence est modérément concentrée, les acteurs mondiaux établis dans la commutation approfondissant leurs portefeuilles centrés sur l'intelligence artificielle tandis que les intégrateurs locaux monétisent les lacunes en services. Arista Networks a enregistré un chiffre d'affaires mondial de commutation de centres de données de 7 milliards USD en 2024, en hausse de 19,5 % d'une année sur l'autre, et son co-ingénierie de l'agent EOS AI avec NVIDIA trouve un écho auprès des hyperscaleurs cherchant à gérer de manière déterministe les micro-rafales.[4]Arista Networks, "Q1 2025 Results - Data Center Switching," arista.com Cisco conserve une large présence sur les comptes grâce à Nexus, ACI et aux feuilles de route silicon-one, mais fait face à des pressions sur les prix là où les alternatives de réseau ouvert gagnent en acceptation.
La fusion imminente de Juniper Networks avec HPE pour 14 milliards USD promet une intégration plus étroite entre le silicium de routage et les services de périphérie vers cloud HPE GreenLake, pouvant modifier les matrices de fournisseurs préférés pour les cadres gouvernementaux. Dell Technologies exploite Enterprise SONiC pour capter les organisations privilégiant la diversité des fournisseurs. Les nouveaux entrants dans les services aux opérateurs se spécialisent dans les architectures gérées, utilisant du matériel en boîte blanche soutenu par des garanties de niveau de service locales pour se différencier des équipementiers d'origine multinationaux.
Les alliances technologiques façonnent les décisions d'achat. Arista et Microsoft optimisent les cartes de ligne 800 GbE pour Azure Canberra, tandis que Cisco s'associe à NVIDIA pour la télémétrie intégrée aux commutateurs pour l'évitement des congestions liées à l'intelligence artificielle. Pendant ce temps, les opérateurs fibre domestiques regroupent des itinéraires de fibre noire avec du matériel feuille-épine, offrant des liens délimités en latence clé en main qui séduisent les tables de négociation à haute fréquence.
Leaders du secteur des réseaux de centres de données en Australie
Cisco Systems Inc.
Arista Networks Inc.
Juniper Networks Inc.
Dell Technologies Inc.
Hewlett Packard Enterprise Company
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Un espace blanc clair se situe dans la conception et l'exploitation de tissus prêts pour l'IA et auditables en matière de conformité pour les clients ayant des exigences de cloud souverain et de résilience, y compris le secteur public et les industries réglementées par l'APRA. Alors que les achats évoluent vers des flux de trafic segmentés, inspectés et étroitement surveillés, les fournisseurs qui associent des architectures leaf-spine à haute bande passante avec une automatisation pilotée par des politiques, de la télémétrie et de la documentation (y compris l'alignement sur les contrôles AS/NZS ISO/IEC 27001:2023 et les pratiques Essential Eight référencées dans les règles sur les infrastructures critiques) disposent d'une voie plus directe pour rattacher les revenus de services aux cycles de renouvellement matériel.
Les opportunités réseau s'étendent également à la montée en puissance de l'interconnexion intervilles et métropolitaine, à mesure que les charges de travail d'IA augmentent le trafic soutenu est-ouest et de dorsale. Vocus a rendu publique une initiative pluriannuelle de 500 millions AUD, l'Australian Digital Infrastructure Platform (ADIP), axée sur de nouvelles fibres en fourreau, incluant une route Sydney-Melbourne conçue pour de futures mises à niveau de capacité, ce qui crée de la place pour une interconnexion de centres de données à capacité plus élevée, du transport optique et des mises à niveau de routeurs ou commutateurs aux points d'atterrissage et dans les hôtels d'opérateurs. Un espace blanc supplémentaire est visible dans les déploiements d'infrastructures d'IA souveraines nécessitant une intégration plus étroite du calcul et du réseau, illustré par le lancement par Cisco d'un déploiement Secure AI Factory local hébergé dans une installation NEXTDC de Sydney avec NVIDIA et Sharon AI, ce qui accroît les attentes en matière de mise en réseau IA à faible latence et à congestion maîtrisée dans les environnements de colocation et d'entreprise australiens.
Développements récents du secteur
- Juin 2026 : Vocus a annoncé un investissement de 500 millions de dollars dans l'Australian Digital Infrastructure Platform ADIP, comprenant une liaison en fibre en fourreau entre Sydney et Melbourne pour soutenir les centres de données d'IA. Le projet fournit une dorsale en fibre à haute capacité pour les centres de données d'IA. Renforce l'évolutivité et la résilience à long terme de l'infrastructure des charges de travail d'IA australiennes.
- Juin 2026 : Arista Networks a introduit la série 7060XE7, un portefeuille de plateformes réseau 1,6 T pour les infrastructures d'IA à l'échelle des racks. Le lancement offre des capacités de mise en réseau IA à l'échelle des racks. Améliore la capacité de l'Australie à soutenir des clusters d'IA à grande échelle avec une bande passante et une densité élevées.
- Février 2026 : Cisco Systems a lancé la première Cisco Secure AI Factory en Australie, hébergée dans un centre de données NEXTDC à Sydney, avec Sharon AI et NVIDIA. Cette installation de traitement de l'IA sur site s'aligne sur les objectifs d'IA souveraine. Soutient les charges de travail d'IA locales et le traitement des données sur site, influençant la sélection des fournisseurs dans la mise en réseau des centres de données australiens.


Cadre de la méthodologie de recherche et portée du rapport
Définition et portée du marché
Pour cette étude, le marché australien de la mise en réseau des centres de données est défini comme les revenus générés par les produits de mise en réseau et les services associés utilisés pour connecter les serveurs, le stockage et les utilisateurs à l'intérieur d'un centre de données et entre les centres de données au sein de l'Australie.
Le périmètre exclut explicitement la mise en réseau de campus d'entreprise générale qui n'est pas déployée pour des cas d'usage de centre de données, et exclut également les réseaux d'accès des opérateurs télécoms situés en dehors du périmètre du centre de données.
Aperçu de la segmentation
- Par composant
- Produits
- Commutateurs Ethernet
- Routeurs
- Réseau de stockage (SAN)
- Contrôleurs de livraison d'applications (ADC)
- Équipements de sécurité réseau
- Contrôleurs de réseau défini par logiciel (SDN)
- Interconnexions optiques
- Services
- Installation et intégration
- Formation et conseil
- Support et maintenance
- Services réseau gérés
- Produits
- Par utilisateur final
- Technologies de l'information et télécommunications
- Banque, services financiers et assurance (BFSI)
- Gouvernement et défense
- Médias et divertissement
- Soins de santé et sciences de la vie
- Industrie manufacturière et industrielle
- Autres utilisateurs finaux
- Par type de centre de données
- Colocation
- Hyperscaleurs/fournisseurs de services cloud
- Centres de données en périphérie/micro
- Par bande passante
- Inférieur ou égal à 10 GbE
- 25-40 GbE
- 50-100 GbE
- Supérieur à 100 GbE
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire commence par la cartographie du contexte de la demande australienne et de la frontière technique de ce qui est comptabilisé comme mise en réseau de centre de données. Nous utilisons principalement des sources publiques telles que l'Australian Bureau of Statistics, l'Australian Communications and Media Authority, le Department of Industry, Science and Resources, ainsi que des publications sur l'énergie et l'infrastructure qui suivent l'activité de construction et les ajouts de capacité.
Nous alignons ensuite le modèle de marché sur les signaux d'offre et d'achat en utilisant les rapports annuels d'entreprises et les présentations aux investisseurs, les annonces des opérateurs de centres de données, et la couverture médiatique fiable des nouvelles salles, extensions et déploiements de régions cloud. Pour les vérifications des flux commerciaux et matériels, nous nous référons également aux statistiques d'importation et d'exportation et aux données commerciales au niveau des expéditions issues d'une base de données payante sur les expéditions d'import-export, suivies de contre-vérifications à l'aide d'une base de données payante sur les finances et l'intelligence d'entreprise et d'une base de données payante sur les brevets pour comprendre l'orientation de la technologie réseau. Les sources documentaires listées ici sont illustratives, et d'autres documents et jeux de données publics ont également été utilisés pour collecter, valider et clarifier les données.
Entretiens et enquêtes primaires
Le travail primaire est utilisé pour tester la robustesse du périmètre et la logique prix-volume derrière les cycles de renouvellement de la mise en réseau dans les centres de données australiens. Nous nous entretenons avec un mélange d'opérateurs de centres de données, d'intégrateurs de systèmes, de distributeurs et de grands utilisateurs finaux. Les discussions se concentrent sur les déclencheurs d'achat (ajouts de capacité, mises à niveau de bande passante et besoins de résilience) et les choix de configuration typiques selon le type d'installation.
La couverture inclut également des points de vue sur les principaux clusters de demande en Australie, afin que les hypothèses sur le calendrier d'adoption, l'évolution du prix de vente moyen et les taux de rattachement des services puissent être corrigées avant la finalisation du modèle.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 32 % | Dirigeants (CXO) : 13 % |
| Niveau intermédiaire : 46 % | Responsables fonctionnels/d'unité : 33 % |
| Acteurs plus petits : 22 % | Responsables : 54 % |
Dimensionnement du marché et prévisions
Le dimensionnement est construit en utilisant un mélange de vérifications descendantes et ascendantes afin que les totaux restent réalistes pour l'Australie. Dans l'approche descendante, les ajouts de capacité des centres de données et les pipelines d'expansion sont utilisés pour reconstruire le bassin probable de demande en mise en réseau en reliant la croissance des installations aux besoins attendus en commutation, routage, sécurité et interconnexion tout au long du cycle de renouvellement.
Pour maintenir le modèle ancré dans la réalité, nous effectuons également des approximations ascendantes sélectives en utilisant des listes de matériaux de projets échantillonnés, des vérifications de canal sur la dynamique des expéditions, et des fourchettes de prix de vente moyens pour les vitesses de port et les tissus courants. Nous ajustons ensuite pour les lacunes de couverture là où les rapports publics sont limités. Les intrants suivis de près incluent les ajouts de mégawatts annoncés, l'adoption de vitesses de port plus élevées (comme la migration de 100G à 400G), l'intensité du trafic est-ouest liée aux charges de travail d'IA et de cloud, le mix de types de centres de données (hyperscale, colocation et entreprise), et la part des services liée à la conception, au déploiement et aux opérations gérées.
Pour les prévisions, nous nous appuyons sur une analyse de scénarios soutenue par un consensus d'experts sur le rythme de livraison de nouvelles capacités, les transitions technologiques et les schémas d'érosion des prix. Lorsqu'un indicateur ascendant ne peut être directement observé, l'écart est traité à l'aide d'hypothèses conservatrices de pénétration et de remplacement qui sont revues lors des discussions primaires et recalibrées si elles entrent en conflit avec les signaux de projet et de commerce.
Validation des données et cycle de mise à jour
La validation se fait par couches afin de réduire le biais de source unique. Les résultats du modèle sont comparés à des signaux indépendants tels que le calendrier de livraison des capacités, les tendances d'importation pour les catégories de matériel pertinentes, et la cadence des annonces de grandes installations. Les principales variances sont examinées avant validation finale.
Si un chiffre semble incohérent avec l'activité de construction observée ou le comportement de renouvellement typique, les hypothèses sous-jacentes sont réexaminées. Si nécessaire, les experts sont recontactés pour confirmer ce qui a changé dans les achats ou les déploiements. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires si un événement significatif modifie la demande, et un dernier passage de révision avant livraison est effectué afin que les clients reçoivent la vue la plus récente.
Taille du marché australien de la mise en réseau des centres de données selon Mordor Intelligence par rapport à d'autres estimations publiées
Les chiffres de marché publiés pour la mise en réseau des centres de données en Australie ne s'alignent souvent pas car le périmètre peut passer d'un équipement de centre de données pur à une mise en réseau télécom ou d'entreprise plus large, et parce que les services sont traités différemment selon les études. Des différences apparaissent également lorsque certaines sources ne rapportent que le silicium de commutation ou seulement l'interconnexion, ce qui peut laisser de côté une grande partie des dépenses réelles.
Les annonces d'expansion de capacité et les vérifications de direction des expéditions, combinées aux cycles de renouvellement confirmés par entretiens, constituent les éléments de preuve qui maintiennent l'estimation de Mordor Intelligence liée à ce qui est réellement déployé à l'intérieur des centres de données australiens plutôt qu'aux dépenses réseau adjacentes. Les écarts constatés dans d'autres chiffres proviennent généralement de l'intégration d'infrastructures cœur de réseau des opérateurs, de l'application d'hypothèses agressives sur le calendrier du 800G, de l'application de courbes de prix mondiales sans ajustements de canal locaux, ou de la conversion de devises en utilisant des taux moyens et des dates de mise à jour différents.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 0,81 milliard USD (2025) | |
| Revue spécialisée A | 0,62 milliard USD (2025) | Réduit souvent le périmètre au matériel expédié vers les grandes installations et sous-estime les services et les mises à niveau de sites plus petits, ce qui peut réduire le total lorsque l'activité de renouvellement est répartie sur de nombreux opérateurs. |
| Cabinet de conseil mondial B | 1,15 milliard USD (2025) | Intègre couramment la mise en réseau d'entreprise et d'opérateur adjacente liée à la connectivité cloud et peut supposer une adoption plus rapide des débits élevés, ce qui peut gonfler les dépenses par rapport à une définition limitée au centre de données uniquement. |
L'écart dans le tableau reflète principalement le périmètre et la manière dont les intrants prix-volume sont appliqués aux mises à niveau par rapport aux nouvelles constructions. En maintenant le modèle ancré à la demande tirée par la capacité, puis en le vérifiant par rapport aux signaux de canal et d'entretiens, le chiffre final reste explicable et pratique pour la planification.


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des réseaux de centres de données en Australie ?
La taille du marché des réseaux de centres de données en Australie devrait atteindre 0,85 milliard USD en 2026 et croître à un TCAC de 5,03 % pour atteindre 1,09 milliard USD d'ici 2031.
Quelle est la valeur actuelle du marché des réseaux de centres de données en Australie ?
Le marché est évalué à 0,85 milliard USD en 2026 et devrait atteindre 1,09 milliard USD d'ici 2031 à un TCAC de 5,03 %.
Quel segment de composants connaît la croissance la plus rapide ?
Les services progressent à un TCAC de 7,72 % à mesure que les opérateurs externalisent l'intégration, la gestion et la formation sur les architectures centrées sur l'intelligence artificielle.
Pourquoi les liens 100 GbE gagnent-ils en traction en Australie ?
Les grappes d'entraînement d'intelligence artificielle et les architectures épine-feuille hyperscale exigent une commutation 400 GbE et 800 GbE sans blocage avant les pics de trafic.
Quel vertical d'utilisateurs finaux affiche le taux de croissance le plus élevé ?
Les soins de santé et les sciences de la vie affichent un TCAC de 6,18 % en raison de l'analyse génomique et des mandats de souveraineté des données.
Quelle est la concentration de la concurrence entre fournisseurs ?
Cinq équipementiers d'origine mondiaux détiennent ensemble environ 60 % de part, donnant un score de concentration modéré de 6.
Qu'est-ce qui freine une expansion plus rapide du marché ?
Les coûts élevés par port pour les optiques 400 GbE et la pénurie d'ingénieurs réseaux spécialisés en centres de données pèsent sur la croissance à court terme.
Dernière mise à jour de la page le:
- Marché de la mise en réseau des centres de données au Vietnam
- Marché indonésien des réseaux pour centres de données
- Marché du réseau de data centers au Royaume-Uni
- Marché des réseaux de centres de données en Asie-Pacifique
- Marché sud-coréen des réseaux pour centres de données
- Marché des réseaux de centres de données au Japon
- Marché des réseaux de centres de données en Chine
- Marché des réseaux pour centres de données en Espagne
- Marché des serveurs pour centres de données Serveurs sur le marché mondial, couvrant le niveau, la taille d'installation et le type d'installation.
- Marché des centres de données à intelligence artificielle (IA) Installations d'IA sur le marché mondial, couvrant le type d'installation, le composant et le niveau.
- Marché de la construction de centres de données La construction sur le marché mondial, couvrant le niveau, la taille d'installation et le type d'installation.
- Marché de la sécurité physique des centres de données en Australie La sécurité physique en Australie, répartie par type de solution et type de service.
- Marché de la sécurité logique des centres de données Sécurité réseau dans toutes les régions, répartie par solution, service et utilisateur final.
- Marché des racks de centres de données en Amérique du Nord Racks en Amérique du Nord, répartis par taille de rack et utilisateur final.



