
Taille et part du marché du traitement du syndrome de détresse respiratoire aiguë
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 3.68 Milliards de dollars |
| Taille du Marché (2032) | 4.99 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.28 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du traitement du syndrome de détresse respiratoire aiguë par Mordor Intelligence
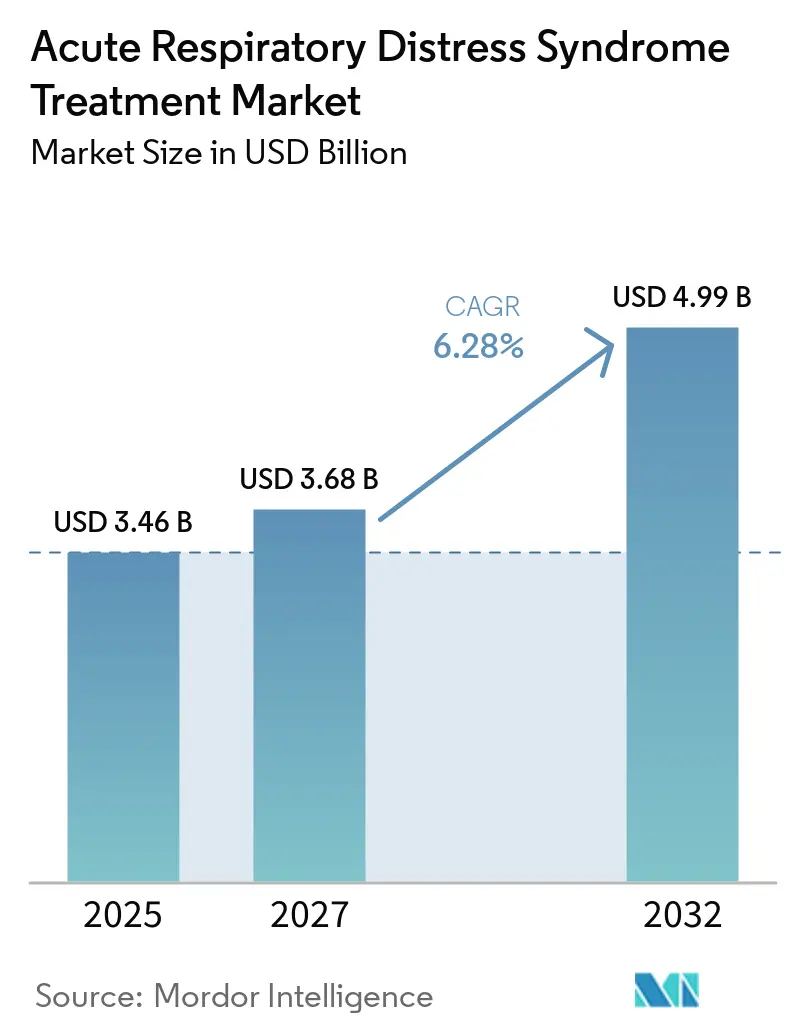
La taille du Marché du Traitement du Syndrome de Détresse Respiratoire Aiguë devrait croître de 3,46 milliards USD en 2026 à 3,68 milliards USD en 2027 et devrait atteindre 4,99 milliards USD d'ici 2032, à un CAGR de 6,28 % sur la période 2027-2032.
La croissance reflète l'augmentation mondiale des cas de sepsis et de pneumonie, la numérisation croissante des unités de soins intensifs et un solide pipeline d'immunomodulateurs. Les hôpitaux adoptent des ventilateurs pilotés par intelligence artificielle et des systèmes d'oxygénation par membrane extracorporelle qui réduisent la durée de ventilation et limitent les complications. La région Asie-Pacifique connaît la croissance la plus rapide, la Chine, le Japon et l'Inde augmentant la densité de lits en soins intensifs tandis que les niveaux régionaux de pollution atmosphérique amplifient la charge de morbidité. Les autorités réglementaires aux États-Unis et en Europe signalent leur ouverture aux thérapies cellulaires et géniques, ce qui encourage l'investissement en capital-risque et accélère les lancements de produits. L'intensité concurrentielle s'accroît à mesure que les fabricants de dispositifs médicaux et les entreprises de biotechnologie développent des plateformes intégrées combinant le diagnostic précoce et les thérapeutiques régénératives, positionnant le marché du traitement du syndrome de détresse respiratoire aiguë pour une innovation soutenue.
Principales conclusions du rapport
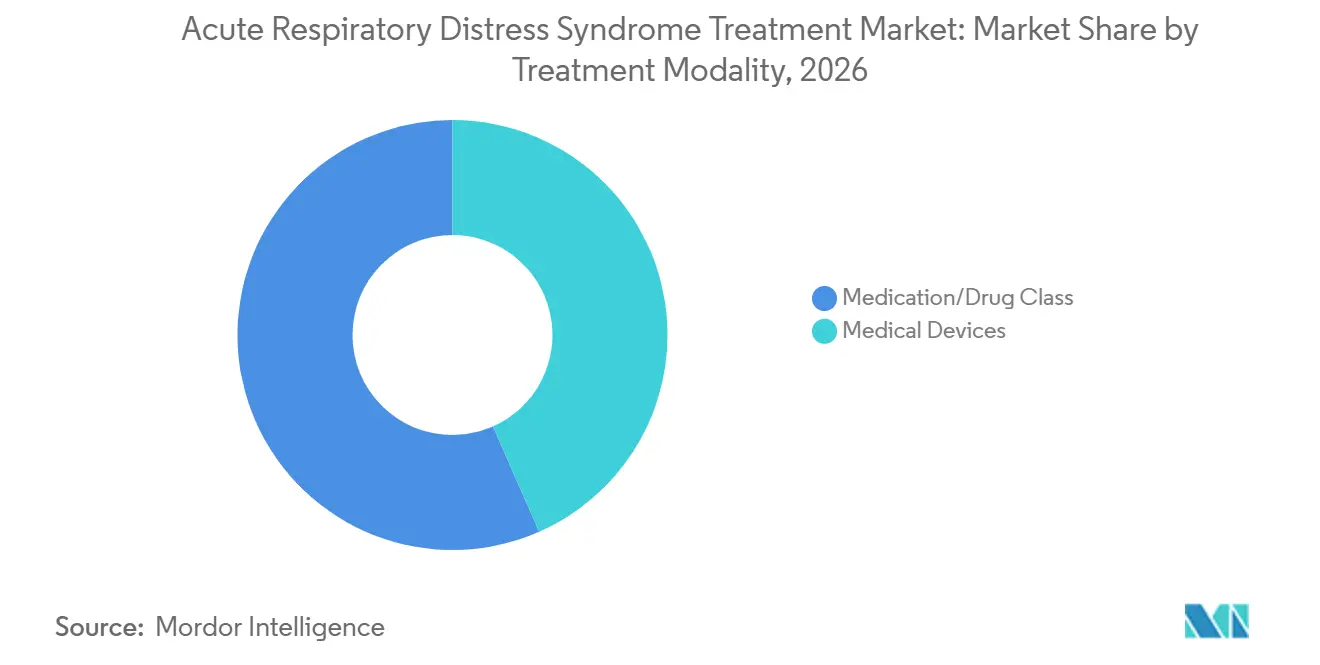
- Par modalité de traitement, la classe des médicaments ou des substances actives détenait 56,62 % de la part de marché du traitement du syndrome de détresse respiratoire aiguë en 2026, tandis que les dispositifs médicaux affichaient le CAGR le plus élevé, à 6,62 %, jusqu'en 2032.
- Par cause de lésion pulmonaire, les lésions directes représentaient 61,75 % du chiffre d'affaires en 2026 ; les lésions indirectes devraient progresser à un CAGR de 6,83 % jusqu'en 2032.
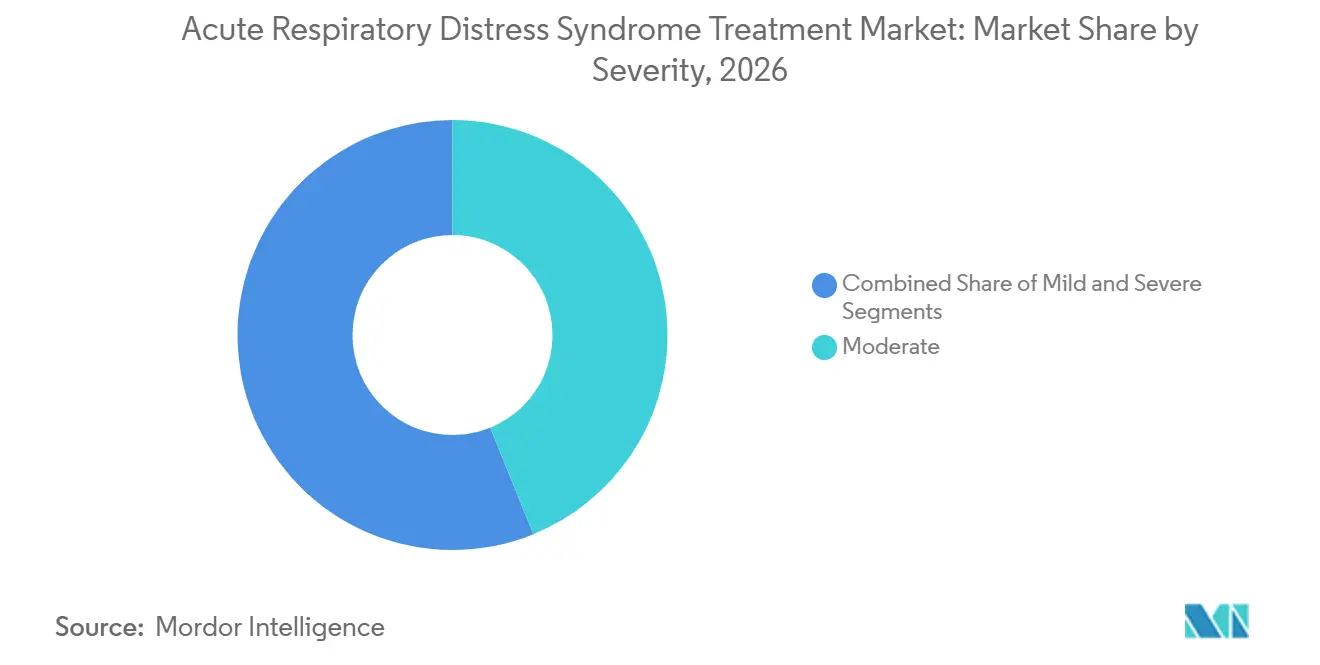
- Par sévérité, les cas modérés représentaient 43,85 % de la taille du marché du traitement du syndrome de détresse respiratoire aiguë en 2026 ; les cas légers devraient s'étendre à un CAGR de 7,32 % jusqu'en 2032.
- Par utilisateur final, les hôpitaux et les unités de soins intensifs détenaient 85,10 % de la part de marché en 2026, mais les cliniques spécialisées progresseront à un CAGR de 7,04 % durant la période de prévision.
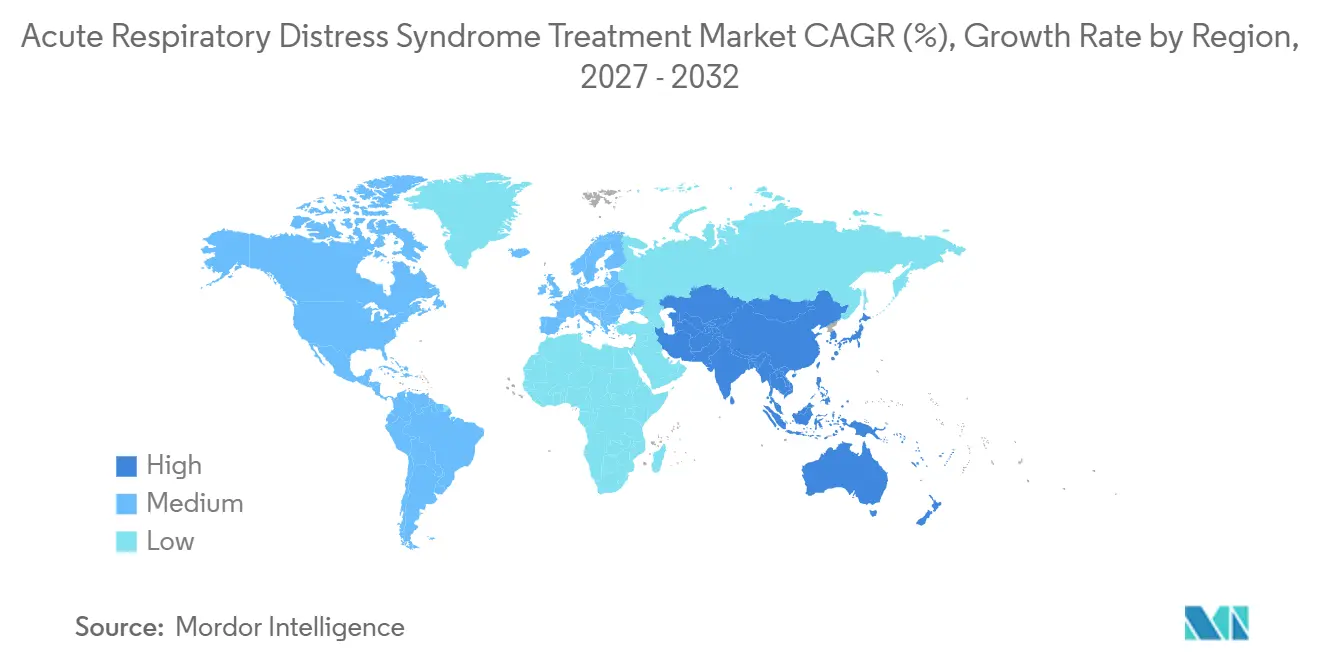
- Par zone géographique, l'Amérique du Nord était en tête avec 39,10 % de part de marché en 2026 ; l'Asie-Pacifique enregistrera le CAGR le plus élevé, à 8,44 %, jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur le TCAC prévu | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Incidence mondiale croissante du sepsis et de la pneumonie en tant que principales étiologies du syndrome de détresse respiratoire aiguë | +1.2% | Mondiale, avec un impact plus élevé en Asie-Pacifique et en Afrique et Moyen-Orient | Moyen terme (2 à 4 ans) |
| Prévalence élevée du tabagisme, urbanisation et niveaux croissants de pollution | +0.8% | Cœur Asie-Pacifique, débordement vers l'Afrique et Moyen-Orient, centres urbains mondiaux | Long terme (≥ 4 ans) |
| Avancées dans le diagnostic précoce via l'échographie au point de soins et les panneaux de biomarqueurs | +1.1% | Amérique du Nord et Union européenne, expansion vers l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Pipeline clinique en expansion d'immunomodulateurs et de thérapies régénératives | +1.3% | Mondiale, avec leadership réglementaire aux États-Unis et dans l'Union européenne | Moyen terme (2 à 4 ans) |
| Numérisation des soins de santé permettant l'analyse des données des unités de soins intensifs en temps réel pour une gestion optimisée du syndrome de détresse respiratoire aiguë | +0.9% | Amérique du Nord et Union européenne, adoption rapide en Chine et au Japon | Court terme (≤ 2 ans) |
| Augmentation des dépenses de santé et des partenariats stratégiques et activités de fusions-acquisitions | +0.7% | Mondiale, concentrée dans les marchés développés | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Incidence mondiale croissante du sepsis et de la pneumonie en tant que principales étiologies du syndrome de détresse respiratoire aiguë
Le sepsis touche 1,7 million d'adultes aux États-Unis chaque année et est responsable d'environ 40 % des cas de syndrome de détresse respiratoire aiguë.[1] La pneumonie associée au ventilateur se développe chez jusqu'à 30 % des patients ventilés, prolongeant le séjour en unité de soins intensifs jusqu'à neuf jours et ajoutant 24 410 USD de coûts par personne. Les modèles d'alerte précoce pilotés par intelligence artificielle peuvent désormais prédire les événements de sepsis six heures avant l'apparition des signes cliniques, faisant évoluer les soins du réactif au préventif. Ces facteurs conjugués élargissent le marché du traitement du syndrome de détresse respiratoire aiguë, les hôpitaux investissant dans des diagnostics rapides et des systèmes de ventilation avancés.
Prévalence élevée du tabagisme, urbanisation et niveaux croissants de pollution
L'exposition aux particules fines a contribué à 8,79 millions de décès prématurés dans le monde en 2024, dont beaucoup ont évolué vers un syndrome de détresse respiratoire aiguë. Les pôles industriels en Chine subissent des risques combinés liés à la pollution urbaine et aux taux de tabagisme élevés, ce qui incite l'État à ajouter des lits en unités de soins intensifs spécialisées en pneumologie dans les villes de niveau 2 et 3. Ce facteur environnemental s'inscrit dans des horizons temporels prolongés, les effets de l'exposition de la population s'accumulant sur des décennies, mais le marché du traitement répond immédiatement à mesure que les systèmes de santé s'adaptent à des taux de morbidité respiratoire de base plus élevés dans les régions concernées.
Avancées dans le diagnostic précoce via l'échographie au point de soins et les panneaux de biomarqueurs
L'échographie au chevet du patient fournit aux cliniciens des cartographies d'aération pulmonaire en temps réel en quelques minutes, surpassant les délais de la radiographie thoracique. Les dosages de biomarqueurs pour le HMGB1 et les principales cytokines complètent l'imagerie et atteignent ensemble une précision prédictive diurne de 84 % pour le début du syndrome de détresse respiratoire aiguë. L'intervention précoce réduit la durée moyenne de séjour en unité de soins intensifs de 21 jours à 8,2 jours. Une sortie plus rapide et des taux de complications plus faibles renforcent l'économie hospitalière et accélèrent l'adoption des plateformes de diagnostic, élargissant le marché du traitement du syndrome de détresse respiratoire aiguë. Les systèmes de santé adoptent rapidement ces technologies parce qu'elles répondent au défi fondamental de la prise en charge du syndrome de détresse respiratoire aiguë : la fenêtre thérapeutique étroite au cours de laquelle les interventions peuvent prévenir des lésions pulmonaires irréversibles et la mortalité associée.
Pipeline clinique en expansion d'immunomodulateurs et de thérapies régénératives
Plus de 900 essais actifs de thérapies cellulaires et géniques axés sur les pathologies respiratoires ont été enregistrés en Amérique du Nord en 2024. Les produits à base de cellules souches mésenchymateuses montrent une efficacité en phase avancée dans la modulation des cascades inflammatoires. La FDA prévoit 10 à 20 approbations de ce type par an d'ici 2025, signalant une position favorable qui dynamise les investisseurs. Des entrées de capitaux de 15,2 milliards USD en 2024 vers ces modalités soutiennent les futurs lancements qui élargissent le marché du traitement du syndrome de détresse respiratoire aiguë. La convergence des approches immunomodulatrices avec la médecine régénérative crée des possibilités thérapeutiques synergiques qui traitent à la fois les aspects inflammatoires et de réparation tissulaire de la physiopathologie du syndrome de détresse respiratoire aiguë.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur le TCAC prévu | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Charge financière élevée des séjours prolongés en unité de soins intensifs et des dispositifs respiratoires avancés | -1.4% | Mondiale, avec un impact plus élevé dans les marchés sensibles aux coûts | Moyen terme (2 à 4 ans) |
| Risque de complications liées au ventilateur et d'infections nosocomiales | -0.9% | Mondiale, avec des taux plus élevés dans les contextes à ressources limitées | Court terme (≤ 2 ans) |
| Obstacles réglementaires et éthiques stricts pour les thérapies cellulaires et géniques | -0.8% | Juridictions réglementaires d'Amérique du Nord et d'Union européenne | Long terme (≥ 4 ans) |
| Absence de protocoles de traitement standardisés et physiopathologie et diagnostic complexes | -0.6% | Mondiale, avec des variations dans les normes de pratique clinique | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Charge financière élevée des séjours prolongés en unité de soins intensifs et des dispositifs respiratoires avancés
La charge économique du traitement du syndrome de détresse respiratoire aiguë crée des obstacles importants à l'accès au marché, avec des coûts moyens en unité de soins intensifs atteignant 25 927 USD par lit et par jour et des dépenses totales de traitement pour les patients atteints de pneumonie associée au ventilateur s'élevant en moyenne à 544 467 USD contre 207 416 USD pour les patients non atteints.[2] Les dépenses en capital pour les systèmes extracorporels et le personnel spécialisé élèvent les barrières à l'entrée dans les régions en développement. Le remboursement fondé sur les résultats ne couvre qu'un produit de thérapie avancée sur cinq en Europe, ce qui ralentit l'adoption et tempère la croissance du marché du traitement du syndrome de détresse respiratoire aiguë.
Risque de complications liées au ventilateur et d'infections nosocomiales
L'incidence varie de 1,4 à 7 cas pour 1 000 jours de ventilateur dans les pays à revenu élevé à 16,1 à 89 dans les contextes à revenu plus faible. Les antibiotiques empiriques inappropriés dépassent 30 % dans les infections à Pseudomonas, ce qui élève la mortalité à 28 jours. Les hôpitaux investissent dans des programmes de prévention groupés, mais le respect variable de ceux-ci maintient des taux de complications qui érodent la confiance et retardent les achats de dispositifs de ventilation complexes, plafonnant l'expansion du marché du traitement du syndrome de détresse respiratoire aiguë. La charge économique des programmes de prévention de la pneumonie associée au ventilateur, bien que rentable à long terme, nécessite des investissements initiaux dans la formation du personnel et les systèmes de surveillance qui créent des obstacles à la mise en œuvre dans les contextes à ressources limitées.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par modalité de traitement – Les dispositifs médicaux portent l'élan de l'innovation
Les dispositifs médicaux enregistrent le TCAC le plus rapide, soit 6,62 %, même si les médicaments conservent 56,62 % de la part du marché du traitement du syndrome de détresse respiratoire aiguë. Les ventilateurs pilotés par intelligence artificielle comme le Hamilton C6 optimisent le volume courant en temps réel, tandis que le système Medtronic VitalFlow ECMO fait progresser le support extracorporel portable. Les formulations de surfactants et les dispositifs d'oxyde nitrique inhalé complètent les schémas thérapeutiques médicamenteux, illustrant une convergence qui diversifie la taille du marché du traitement du syndrome de détresse respiratoire aiguë.
Les applications de vasoconstricteurs, de corticostéroïdes et d'antibiotiques demeurent essentielles, mais les stratégies centrées sur les dispositifs réduisent le besoin en sédatifs. Des surfactants synthétiques résistants à la dégradation par les phospholipases progressent dans les essais cliniques et pourraient capter une part future du marché du traitement du syndrome de détresse respiratoire aiguë. La convergence des technologies pharmaceutiques et des dispositifs médicaux crée des plateformes de traitement intégrées qui optimisent les résultats thérapeutiques tout en réduisant les complications associées à la ventilation mécanique prolongée et aux séjours en unité de soins intensifs.



Par cause de lésion pulmonaire – Les voies indirectes s'accélèrent
Les situations de lésion directe, telles que la pneumonie et l'inhalation, ont capté 61,75 % du chiffre d'affaires en 2026, tandis que les mécanismes indirects, notamment le sepsis, devraient enregistrer un CAGR de 6,83 %. Les tempêtes de cytokines induites par le sepsis créent une inflammation systémique nécessitant des immunomodulateurs, élargissant ainsi les opportunités au sein du marché du traitement du syndrome de détresse respiratoire aiguë. La distinction entre les mécanismes de lésion directe et indirecte influence le choix thérapeutique, les lésions directes répondant souvent mieux à la thérapie de remplacement du surfactant, tandis que les lésions indirectes peuvent davantage bénéficier d'interventions immunomodulatrices ciblant l'inflammation systémique.
La pancréatite, les brûlures et les traumatismes généraux représentent des mécanismes supplémentaires de lésion indirecte qui contribuent au développement du syndrome de détresse respiratoire aiguë par des cascades inflammatoires complexes impliquant l'activation du complément, le recrutement de neutrophiles et la libération de cytokines. La compréhension croissante de ces voies oriente le développement pharmaceutique vers des thérapies ciblées qui interrompent des médiateurs inflammatoires spécifiques plutôt que des approches à large spectre. Les protocoles guidés par biomarqueurs aident les cliniciens à adapter la thérapie au type de lésion, améliorant l'efficacité et réduisant les jours de ventilation, ce qui accroît la taille globale du marché du traitement du syndrome de détresse respiratoire aiguë.
Par gravité – Les cas légers élargissent la portée de la détection
Les cas modérés détiennent toujours la plus grande part, soit 43,85 %. L'adoption plus large de l'échographie au point de soins identifie les patients plus tôt, faisant progresser les présentations légères à un TCAC de 7,32 %. Les hôpitaux créent des unités respiratoires intermédiaires combinant la canule nasale à haut débit avec l'analyse par intelligence artificielle, retardant ou évitant l'intubation. La gestion en phase précoce génère des dépenses supplémentaires en dispositifs et services qui font progresser le marché du traitement du syndrome de détresse respiratoire aiguë.
Le système de classification de la gravité influence directement les algorithmes de traitement et les décisions d'allocation des ressources, les cas légers étant de plus en plus pris en charge dans des unités de soins respiratoires spécialisées plutôt que dans les unités de soins intensifs traditionnelles. Les algorithmes d'apprentissage automatique prédisent désormais la progression du syndrome de détresse respiratoire aiguë avec une précision de 91 % pour la détection des patients et de 92 % pour l'identification de ceux nécessitant un isolement, permettant une intervention proactive avant la détérioration clinique. Les systèmes de santé adaptent leur planification des capacités pour accueillir la population croissante de patients atteints d'un syndrome de détresse respiratoire aiguë léger qui bénéficient d'une intervention précoce, créant une demande pour des installations de soins intermédiaires et des technologies de surveillance spécialisées qui comblent le fossé entre les services de médecine générale et les unités de soins intensifs.

Par utilisateur final – Les cliniques spécialisées émergent
Les hôpitaux et unités de soins intensifs dominent avec 85,10 % de part, mais les cliniques spécialisées progressent à un TCAC de 7,04 % grâce à la rééducation ambulatoire et à la télémédecine. La spirométrie portable et les applications mobiles de biomarqueurs permettent aux cliniciens de suivre la récupération pulmonaire à distance. Cette longue traîne de soins étend la capture des revenus au-delà des épisodes aigus, renforçant l'élan sur l'ensemble du marché du traitement du syndrome de détresse respiratoire aiguë.
L'expansion des cliniques spécialisées répond à la population croissante de survivants du syndrome de détresse respiratoire aiguë qui présentent des symptômes respiratoires persistants et une qualité de vie réduite après leur sortie de l'hôpital. Ces établissements fournissent des services spécialisés, notamment la réadaptation pulmonaire, la thérapie cognitive et la gestion coordonnée des soins qui optimisent les résultats à long terme tout en réduisant les coûts de santé grâce à la prévention des réadmissions. Les autres utilisateurs finaux comprennent les centres de réadaptation et les prestataires de soins à domicile qui servent les patients en transition entre les soins aigus et les programmes de récupération en milieu communautaire.
Analyse géographique
Marché nord-américain du traitement du syndrome de détresse respiratoire aiguë
L'Amérique du Nord est en tête avec une part de marché de 39,10 %, soutenue par une infrastructure de soins intensifs étendue, des voies de remboursement établies et plus de 900 essais actifs de thérapie génique. Les hôpitaux des États-Unis déploient des modules prédictifs basés sur l'IA qui réduisent le délire en soins intensifs et optimisent la gestion du personnel. Le Canada et le Mexique modernisent leurs services de soins intensifs grâce à la recherche transfrontalière et à l'approvisionnement en dispositifs médicaux, ce qui élargit la taille du marché régional du traitement du syndrome de détresse respiratoire aiguë.
Marché du traitement du syndrome de détresse respiratoire aiguë en Asie-Pacifique
L'Asie-Pacifique est la zone la croissance la plus rapide avec un CAGR de 8,44 %, la Chine orientant la morbidité liée à la pollution à grande échelle vers une expansion des soins intensifs soutenue par des politiques publiques. Le Japon met l'accent sur la réduction de la mortalité grâce à une surveillance avancée favorisant les bénéfices d'une intervention précoce, tandis que l'Inde équilibre coût et accessibilité grâce à des systèmes à haut débit évolutifs. Cette dynamique collective positionne la région pour s'approprier une part croissante du marché du traitement du syndrome de détresse respiratoire aiguë.
Marché du traitement du syndrome de détresse respiratoire aiguë en EMEA et en Amérique du Sud
L'Europe maintient une progression régulière grâce à l'harmonisation réglementaire dans le cadre du règlement sur les médicaments de thérapie innovante. Le remboursement reste limité, seul un cinquième des thérapies avancées approuvées bénéficiant d'un financement public, mais l'accréditation conjointe renforce les normes de qualité qui favorisent l'accès transfrontalier des patients. Le Moyen-Orient, l'Afrique et l'Amérique du Sud demeurent des marchés émergents, mais des initiatives stratégiques visant à renforcer les capacités de soins intensifs et à adopter la surveillance par IA promettent une intégration progressive dans le marché mondial du traitement du syndrome de détresse respiratoire aiguë.
Paysage réglementaire
La réglementation couvre les médicaments, les thérapies avancées et les dispositifs de soins intensifs, et elle façonne les attentes concernant les preuves cliniques nécessaires pour l'accès et le délai requis pour atteindre les patients. En Europe, l'Agence européenne des médicaments (EMA) a mis à jour sa ligne directrice sur l'investigation clinique des médicaments destinés au SDRA (EMA/58320/2025 rev. 2), effective au 01/06/2026, offrant aux promoteurs des considérations plus claires sur la conception des essais et les critères d'évaluation pour cette population hétérogène de soins intensifs. La Commission européenne a également accordé une autorisation de mise sur le marché dans des circonstances exceptionnelles en janvier 2025 pour GOHIBIC (vilobelimab) destiné au SDRA induit par le SARS-CoV-2, indiquant l'utilisation continue de mécanismes de type conditionnel lorsque le rapport bénéfice-risque est soutenu dans des contextes à forte mortalité.
Parallèlement, les incitations et les voies accélérées restent visibles pour les indications respiratoires sévères ou rares. Le système de désignation orpheline de l'UE continue d'être utilisé pour les candidats pertinents pour le SDRA (par exemple, EU/3/26/3200 daté du 23/02/2026), et la désignation Promising Innovative Medicines (PIM) de la MHRA du Royaume-Uni a été appliquée à des innovations axées sur le SDRA telles que le Traumakine de Faron Pharmaceuticals, favorisant une interaction plus précoce avec les régulateurs. Aux États-Unis, l'engagement de la FDA sur l'alignement des protocoles pour les études sur le SDRA, y compris l'acceptation par la FDA de la conception du protocole pour un essai Traumakine, met en évidence comment un accord préalable sur les critères d'évaluation pertinents pour les soins intensifs, le suivi de sécurité et la faisabilité chez les patients ventilés peut affecter l'exécution du développement.
Analyse de la chaîne de valeur
La chaîne de valeur du traitement du SDRA commence par la découverte et le développement clinique des immunomodulateurs et des thérapies régénératives, ainsi que l'ingénierie et la validation des dispositifs d'assistance respiratoire et de surveillance. Pour les approches centrées sur les médicaments, le travail passe généralement des études de biomarqueurs et de mécanismes à la fabrication conforme aux BPF et à la logistique de la chaîne du froid le cas échéant, puis aux décisions de formulaire hospitalier façonnées par les preuves de résultats en soins intensifs et les règles de remboursement. Pour les dispositifs, la chaîne couvre l'approvisionnement en composants, le développement logiciel et les contrôles de cybersécurité pour les plateformes de soins intensifs connectées, l'homologation réglementaire, et les processus d'achat hospitalier qui pèsent la disponibilité, la couverture de service et la formation du personnel.
La livraison se concentre dans les hôpitaux et les unités de soins intensifs, où les achats groupés et l'intégration des plateformes déterminent le choix des fournisseurs. L'interopérabilité entre fournisseurs fonctionne comme un différenciateur pratique : Medtronic a élargi une alliance stratégique mondiale pluriannuelle avec GE HealthCare (annoncée le 03/03/2026) pour accélérer les solutions cliniques intégrées, et Medtronic et Philips maintiennent un partenariat pluriannuel pour intégrer les technologies de surveillance de Medtronic dans les solutions de surveillance patient de Philips (annoncé le 02/07/2025). Ces alliances resserrent le lien entre la surveillance, les flux de travail de ventilation et l'analytique, tandis que les paramètres intégrés et les contrats de service à travers les parcs de soins intensifs augmentent les coûts de changement de fournisseur.
Paysage concurrentiel
Concentration du Marché
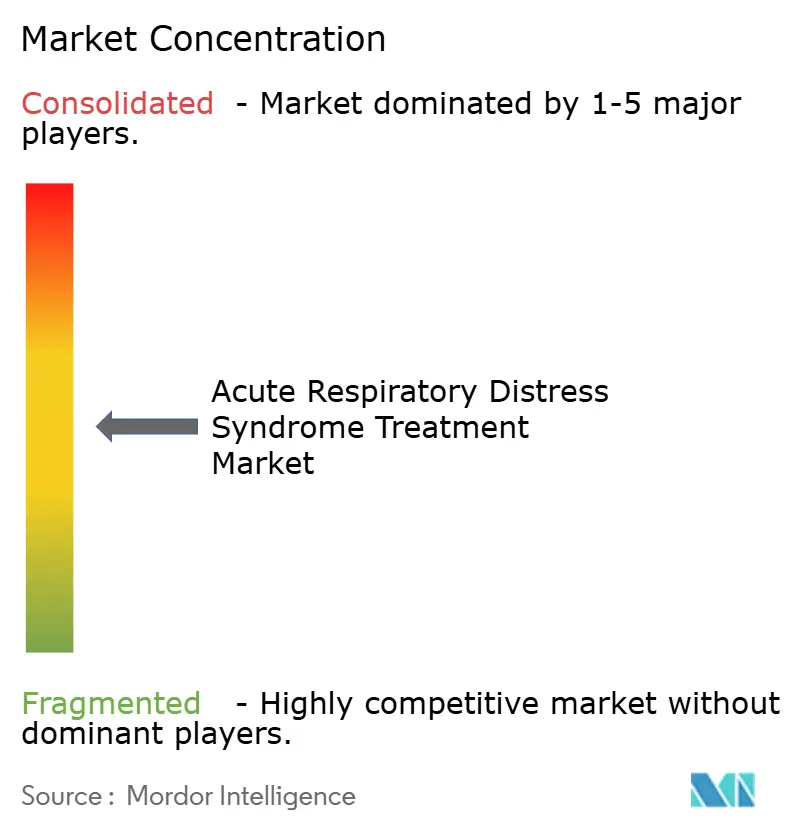
Le marché présente une fragmentation modérée. Medtronic, GE HealthCare et Philips dominent la ventilation mécanique, tandis que Hamilton Medical est pionnier en matière de rétroaction adaptative. Faron Pharmaceuticals, Mesoblast et Athersys alimentent le pipeline d'immunomodulateurs. Les partenariats se multiplient, illustrés par l'alignement de Roche et Poseida Therapeutics sur les thérapies cellulaires appliquées aux indications respiratoires. Les fabricants de dispositifs collaborent avec des entreprises de logiciels pour fusionner les métriques des ventilateurs avec l'analytique en nuage, créant des plateformes globales qui fidélisent les hôpitaux et augmentent les coûts de changement au sein du marché du traitement du syndrome de détresse respiratoire aiguë.
La différenciation des produits repose sur les algorithmes prédictifs, la facilité d'utilisation et les données probantes sur les résultats cliniques. VERO Biotech, spécialiste du monoxyde d'azote inhalé, occupe une niche pour la vasodilatation ciblée, tandis qu'ALung Technologies développe des dispositifs de poumon artificiel destinés aux scénarios de transition vers la transplantation. Les entreprises capables d'associer des données du monde réel à des modèles économiques réussissent dans les discussions sur les achats basés sur la valeur, renforçant ainsi l'avantage concurrentiel au sein du marché du traitement du syndrome de détresse respiratoire aiguë.
Des espaces inexploités subsistent dans la médecine personnalisée qui aligne la thérapie sur le phénotype moléculaire. Les entreprises intégrant des suites de biomarqueurs dans les tableaux de bord des ventilateurs pourraient débloquer de nouveaux codes de remboursement, ajoutant des revenus récurrents au secteur du traitement du syndrome de détresse respiratoire aiguë.
Leaders du secteur du traitement du syndrome de détresse respiratoire aiguë
-
Faron Pharmaceuticals
-
BioMarck Pharmaceuticals
-
Medtronic plc
-
Koninklijke Philips N.V.
-
GE HealthCare
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Traitement du Syndrome de Détresse Respiratoire Aiguë Entreprises couvertes dans ce rapport
- Faron Pharmaceuticals
- BioMarck Pharmaceuticals
- GE Healthcare
- Hamilton Medical
- Medtronic
- Koninklijke Philips
- Fisher & Paykel Healthcare
- Dragerwerk
- Athersys
- ALung Technologies Inc. (LivaNova)
- VERO Biotech
- Mesoblast Ltd.
- Gilead Sciences
- Windtree Therapeutics
- Aqualung Therapeutics
Opportunités de marché et perspectives d'avenir
Une opportunité notable se situe à l'intersection de la stratégie de ventilation, de la surveillance et de l'analytique, à mesure que les hôpitaux standardisent des plateformes de soins intensifs intégrées plutôt que d'acheter des dispositifs comme actifs autonomes. L'expansion de mars 2026 de l'alliance de Medtronic avec GE HealthCare, ainsi que le partenariat de surveillance en cours entre Medtronic et Philips, indique un investissement des fournisseurs dans l'interopérabilité, l'intégration des données et l'alignement des flux de travail pouvant soutenir les protocoles de SDRA, y compris l'intégration de l'oxymétrie de pouls, de la capnographie et des signaux de surveillance cérébrale/d'oxygénation dans des environnements de surveillance d'entreprise. Pour les fournisseurs, cela crée un espace libre dans le support de décision logiciel qui convertit les signaux physiologiques continus en paramètres actionnables pour le SDRA, tels que les recommandations de ventilation protectrice pulmonaire et la réduction de la charge d'alarmes, ainsi que des services aidant les hôpitaux à mettre en œuvre ces systèmes à travers des réseaux de soins intensifs multi-sites.
Un autre domaine d'opportunité est la différenciation clinique pour les nouvelles modalités de ventilation et les thérapies avancées sous des directives réglementaires plus claires. La ligne directrice de l'EMA sur l'investigation clinique, effective au 01/06/2026, offre un cadre plus explicite pour le développement de médicaments contre le SDRA, tandis que la recherche clinique continue autour d'approches de ventilation alternatives, y compris les technologies de ventilation à flux continu telles que VENTIJET étudiées dans le SDRA modéré (publié le 03/04/2026). Du côté des thérapeutiques, l'Europe dispose d'un précédent pertinent pour les mécanismes d'accès sensibles au temps dans le SDRA, y compris l'autorisation de la Commission européenne de janvier 2025 dans des circonstances exceptionnelles pour GOHIBIC (vilobelimab) dans le SDRA induit par le SARS-CoV-2, renforçant une voie pour l'immunomodulation ciblée lorsque le bénéfice clinique est démontré dans des cohortes de soins intensifs à besoins élevés.
Développements industriels récents dans Marché du Traitement du Syndrome de Détresse Respiratoire Aiguë
- Mars 2026 : Medtronic plc a annoncé l'approbation de la FDA pour une indication élargie de la sonde de défibrillation OmniaSecure (stimulation du système de conduction). Cette mise à jour élargit l'utilisation d'un dispositif cardiaque clé dans les milieux de soins critiques. Ce développement pourrait influencer la surveillance en soins intensifs et l'adoption de dispositifs dans le paysage plus large du traitement du SDRA.
- Juin 2025 : Medtronic plc a annoncé un rappel volontaire de certains ventilateurs Newport HT70 et Newport HT70 Plus (désignation FDA Classe I). Cette action souligne l'accent réglementaire mis sur la sécurité et la disponibilité des dispositifs de ventilation. Les perturbations des chaînes d'approvisionnement en ventilation pour soins intensifs pourraient affecter les dynamiques d'achat des hôpitaux dans la gestion du SDRA.
- Juillet 2024 : NuvOx Pharma a annoncé l'autorisation de Santé Canada pour les essais de Phase II NanO2 ciblant la détresse respiratoire légère et le SDRA. Cette autorisation fait progresser le pipeline de traitement du SDRA et valide l'élan de la recherche clinique dans ce domaine. Ce développement influence le positionnement concurrentiel et les considérations d'investissement dans les thérapeutiques du SDRA.
Marché du Traitement du Syndrome de Détresse Respiratoire Aiguë Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre les revenus générés par le diagnostic et le traitement du syndrome de détresse respiratoire aiguë (SDRA) dans les établissements hospitaliers et de soins cliniques, y compris la pharmacothérapie et les produits de soins respiratoires de soutien utilisés lors d'un épisode de SDRA.
Exclusions du périmètre : nous excluons les soins d'entretien à long terme de la bronchopneumopathie chronique obstructive ou de l'asthme qui ne sont pas utilisés spécifiquement pour la prise en charge du SDRA.
Aperçu de la segmentation
- Par modalité de traitement
- Classe de médicaments
- Vasoconstricteurs
- Bronchodilatateurs
- Corticostéroïdes et antibiotiques
- Sédatifs et paralytiques
- Surfactants
- Autres agents pharmacologiques
- Dispositifs médicaux
- Ventilateurs mécaniques
- Systèmes d'oxygénation par membrane extracorporelle et poumons artificiels
- Systèmes de délivrance d'oxyde nitrique inhalé
- Dispositifs de diagnostic et de surveillance
- Autres dispositifs
- Classe de médicaments
- Par cause de lésion pulmonaire
- Lésion directe
- Lésion indirecte
- Par gravité
- Légère
- Modérée
- Sévère
- Par utilisateur final
- Hôpitaux et unités de soins intensifs
- Cliniques spécialisées
- Autres utilisateurs finaux
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a d'abord été utilisée pour définir les limites cliniques et de la demande, puis pour ancrer le modèle sur des indicateurs d'activité réels. Nous avons consulté des sources publiques telles que la surveillance respiratoire des CDC, la littérature clinique indexée par les NIH et PubMed, les statistiques sanitaires de l'OMS et les données de santé de l'OCDE afin de comprendre les facteurs d'incidence tels que la pneumonie, le sepsis, les traumatismes et l'utilisation des soins intensifs.
Le parcours de traitement a ensuite été cartographié à l'aide de documents tels que les bases de données publiques de la FDA sur les médicaments et les dispositifs médicaux, les recommandations de pratique clinique des sociétés professionnelles et les publications sur les résultats hospitaliers décrivant les schémas de ventilation et la répartition par sévérité du SDRA. Nous avons également examiné les dépôts réglementaires des entreprises, les présentations aux investisseurs et des communiqués de presse réputés pour comprendre l'adoption des thérapies, le calendrier du pipeline et l'évolution des prix ; un abonnement payant aux données financières des entreprises, aux actualités et aux recherches de brevets a été utilisé pour vérifier la présence des produits et les signaux d'activité. Ces exemples ne sont pas exhaustifs, et nous avons eu recours à des sources publiques et payantes supplémentaires pour collecter des données, valider des hypothèses et clarifier les questions ouvertes relatives aux soins des épisodes de SDRA.
Entretiens primaires et enquêtes
Des discussions primaires ont été menées avec des cliniciens en soins intensifs, des équipes hospitalières d'approvisionnement et de pharmacie, des thérapeutes respiratoires et des experts du secteur qui suivent les produits de soins critiques. Les contributions des répondants ont été utilisées pour confirmer ce qui est réellement utilisé lors des épisodes de SDRA selon la sévérité, la rapidité avec laquelle les pratiques évoluent après l'apparition de nouvelles données probantes, et la façon dont les comportements en matière de tarification et de remboursement diffèrent selon les grandes régions. Cela a ensuite permis d'affiner les hypothèses qui n'étaient pas claires à partir des résultats documentaires.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 34 % | Directeurs généraux : 14 % | Asie-Pacifique : 44 % |
| Niveau intermédiaire : 47 % | Responsables fonctionnels/d'unité : 30 % | EMEA : 36 % |
| Acteurs de plus petite taille : 19 % | Responsables : 56 % | Amériques : 20 % |
Dimensionnement du marché et prévisions
Le dimensionnement a débuté par une construction descendante du bassin de demande à partir des signaux d'hospitalisation et de soins intensifs liés au SDRA, puis traduit en volumes de patients traités par sévérité et par schémas de traitement typiques. Pour maintenir des totaux réalistes, nous avons corroboré les résultats par des vérifications ascendantes sélectives, telles que le prix par cure pour les principales classes de médicaments, l'utilisation des dispositifs médicaux par lit de soins intensifs et les vérifications de circuit sur les cycles d'approvisionnement, puis nous avons ajusté les données lorsque les volumes implicites ne correspondaient pas aux retours des cliniciens.
Les principaux paramètres du modèle comprenaient les niveaux d'admission en soins intensifs liés aux tendances de la pneumonie et du sepsis, les taux d'incidence du SDRA rapportés dans la littérature clinique, la répartition par sévérité (légère, modérée, sévère) qui modifie l'intensité de la ventilation, la durée moyenne de séjour en soins intensifs, les taux d'utilisation de la ventilation mécanique et du soutien respiratoire adjuvant, ainsi que les schémas typiques d'utilisation des médicaments pour la sédation, le blocage neuromusculaire et les anti-infectieux dans les protocoles de SDRA. Lorsque les séries au niveau national étaient manquantes, nous avons comblé les lacunes à l'aide d'indicateurs de substitution tels que la densité de lits de soins intensifs et les taux de sortie hospitalière, suivis de vérifications auprès d'experts régionaux pour éviter de surestimer les marchés de plus petite taille.
Pour les prévisions, une analyse de scénarios a été appliquée autour d'un scénario de croissance central, car la demande liée au SDRA peut fluctuer avec les cycles épidémiques et les évolutions des capacités en soins intensifs. Les hypothèses relatives à l'incidence, au débit des soins intensifs et à l'évolution des prix ont été soumises à des tests de résistance à l'aide des données primaires, de sorte que les prévisions restent traçables par rapport aux variations du flux de patients et de l'intensité des soins, et non uniquement par rapport aux calculs de CAGR globaux.
Validation des données et cycle de mise à jour
Les résultats ont été vérifiés en plusieurs étapes, en commençant par des tests de cohérence interne portant sur les cas traités, l'utilisation moyenne par patient et les dépenses implicites par séjour en soins intensifs. Nous avons également comparé les résultats régionaux à des signaux indépendants tels que la croissance des capacités en soins intensifs, la charge des infections respiratoires et les changements réglementaires ou de recommandations majeurs susceptibles de modifier l'utilisation des thérapies, puis les anomalies ont été examinées avant validation finale.
Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements significatifs surviennent, tels que des approbations majeures, des mises à jour de sécurité ou des changements de remboursement susceptibles de modifier rapidement la composition des traitements. Avant la livraison, une révision finale par un analyste est effectuée afin que les clients reçoivent la vue actualisée la plus récente, fondée sur les données publiques les plus récentes et des reprises de contact si nécessaire.
Taille du marché du traitement du syndrome de détresse respiratoire aiguë selon Mordor Intelligence par rapport aux autres estimations publiées
Les valeurs de marché publiées pour le traitement du SDRA peuvent varier considérablement, même lorsque le nom du sujet semble similaire, car chaque éditeur délimite le marché différemment et applique des hypothèses d'utilisation et de tarification différentes. Des écarts apparaissent également lorsqu'un modèle est ancré sur le flux de patients traités en soins intensifs et un autre sur des dépenses de soins respiratoires plus larges.
Les signaux d'admission en soins intensifs, les taux d'utilisation de la ventilation et les vérifications de la répartition par sévérité issues des entretiens avec les cliniciens sont utilisés pour maintenir l'estimation de Mordor Intelligence ancrée sur les épisodes de SDRA bénéficiant d'un traitement hospitalier actif, plutôt que de comptabiliser les affections respiratoires adjacentes qui ne se recoupent que cliniquement. Les principaux facteurs d'écart que nous observons habituellement sont la question de savoir si les revenus des dispositifs médicaux sont entièrement inclus ou seulement partiellement pris en compte, la façon dont les médicaments de soutien sont comptabilisés lorsqu'ils ne sont pas spécifiques au SDRA, et si le calendrier de conversion des devises et la fréquence d'actualisation reflètent les dernières évolutions des recommandations et de l'adoption.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 3,46 milliards USD (2026) | |
| Consultance mondiale A | 3,50 milliards USD (2025) | Utilise une année de base différente et une taxonomie de traitement plus large qui peut mélanger les catégories de surveillance, de diagnostic et d'oxygénothérapie de soutien, ce qui peut modifier les totaux avant même l'application des hypothèses de prévision. |
| Revue spécialisée B | 1,22 milliard USD (2028) | Rapporte la croissance incrémentale sur une période plutôt que la valeur du marché sur une année donnée, ce qui peut être mal interprété comme une taille de marché et exclut généralement des parties du parcours de soins qui ne transitent pas par des canaux spécifiques. |
En comparant les trois chiffres, l'écart provient principalement de la façon dont chaque source traite la frontière entre le traitement des épisodes de SDRA et les soins respiratoires plus larges, suivi de l'alignement sur l'année de base et de ce qui est rapporté comme valeur de marché par opposition à la croissance dans le temps. En maintenant les hypothèses connectées à la demande traitée en soins intensifs et en vérifiant les dépenses implicites par cas, le modèle reste facile à suivre et à reproduire avec des paramètres clairement énoncés.
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché du traitement du syndrome de détresse respiratoire aiguë en 2032 ?
Le marché devrait atteindre 4,99 milliards USD d'ici 2032, porté par un CAGR stable de 6,28 %.
Quelle région connaîtra la plus forte expansion des revenus ?
L'Asie-Pacifique devrait enregistrer un CAGR de 8,44 % en raison de la croissance des capacités en soins intensifs et de la charge de morbidité liée à la pollution.
Quel segment génère le plus de revenus aujourd'hui ?
La classe des médicaments ou des substances actives représente 56,62 % du chiffre d'affaires 2026, tandis que les dispositifs médicaux progressent plus rapidement.
Comment les systèmes d'intelligence artificielle remodèlent-ils les flux de travail de prise en charge du syndrome de détresse respiratoire aiguë ?
L'analyse prédictive identifie la détérioration jusqu'à 24 heures à l'avance, permettant des ajustements de ventilation opportuns et des séjours plus courts en unité de soins intensifs.
Qu'est-ce qui limite l'adoption des thérapies cellulaires et géniques dans le syndrome de détresse respiratoire aiguë ?
La durée prolongée de l'examen réglementaire, les coûts de fabrication élevés et les exigences de suivi post-approbation ralentissent la commercialisation.