
Taille et part du marché de l'acide acétique glacial
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Volume du Marché (2026) | 12.38 Millions de tonnes |
| Volume du Marché (2031) | 16.12 Millions de tonnes |
| Taux de croissance (2026 - 2031) | 5.43 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'acide acétique glacial par Mordor Intelligence
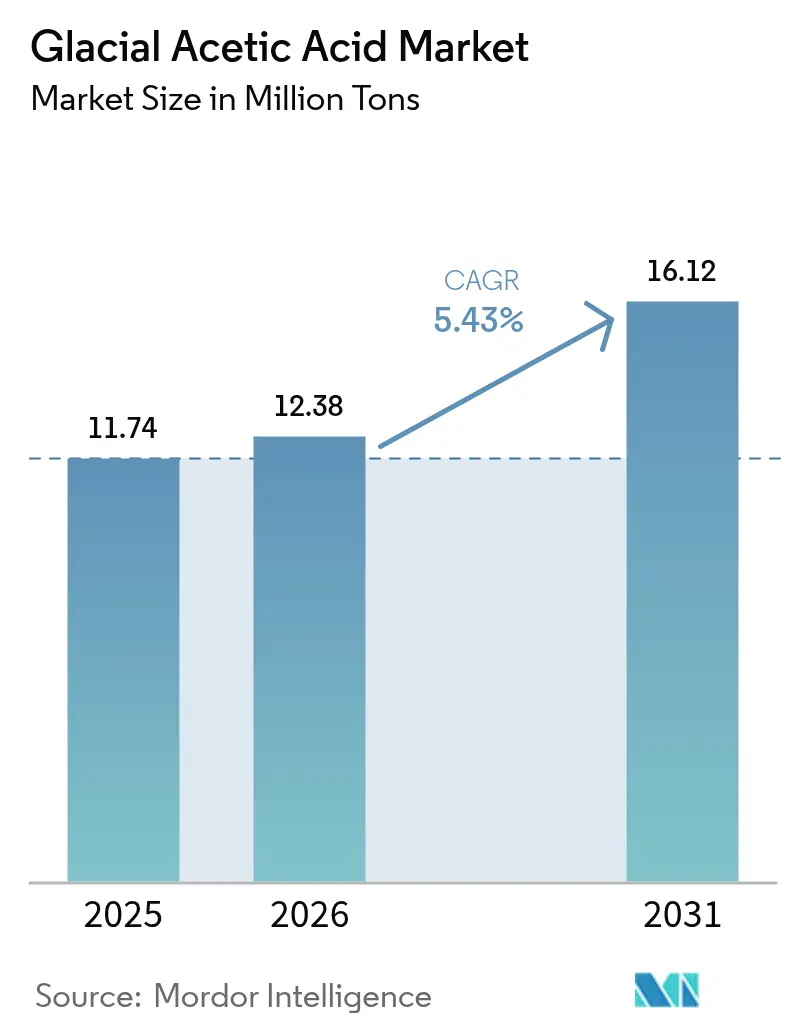
La taille du marché de l'acide acétique glacial devrait passer de 11,74 millions de tonnes en 2025 à 12,38 millions de tonnes en 2026 et devrait atteindre 16,12 millions de tonnes d'ici 2031 à un CAGR de 5,43 % sur la période 2026-2031. La croissance en volume est ancrée dans la demande de monomère d'acétate de vinyle (VAM), l'adoption d'excipients pharmaceutiques et la consommation résiliente dans la conservation alimentaire. Les technologies de production biosourcées passent à l'échelle commerciale, desserrant le lien traditionnel entre la production d'acide acétique et les matières premières fossiles, et positionnant les primo-adoptants pour une protection des marges. Les déplacements de production régionaux vers l'Asie-Pacifique modifient les flux commerciaux tandis que les producteurs nord-américains et européens se concentrent sur les grades spéciaux. La volatilité des prix du méthanol et le renforcement des normes de sécurité au travail mettent à l'épreuve les acteurs non intégrés, tandis que les entreprises intégrées disposant de méthanol captif ou de matières premières alternatives continuent de défendre leur rentabilité. Les investissements stratégiques dans les procédés à faible émission de carbone et les grades de très haute pureté se sont imposés comme des facteurs de différenciation concurrentielle, notamment pour les entreprises ciblant les clients des secteurs de l'électronique et des produits pharmaceutiques.
Principaux enseignements du rapport
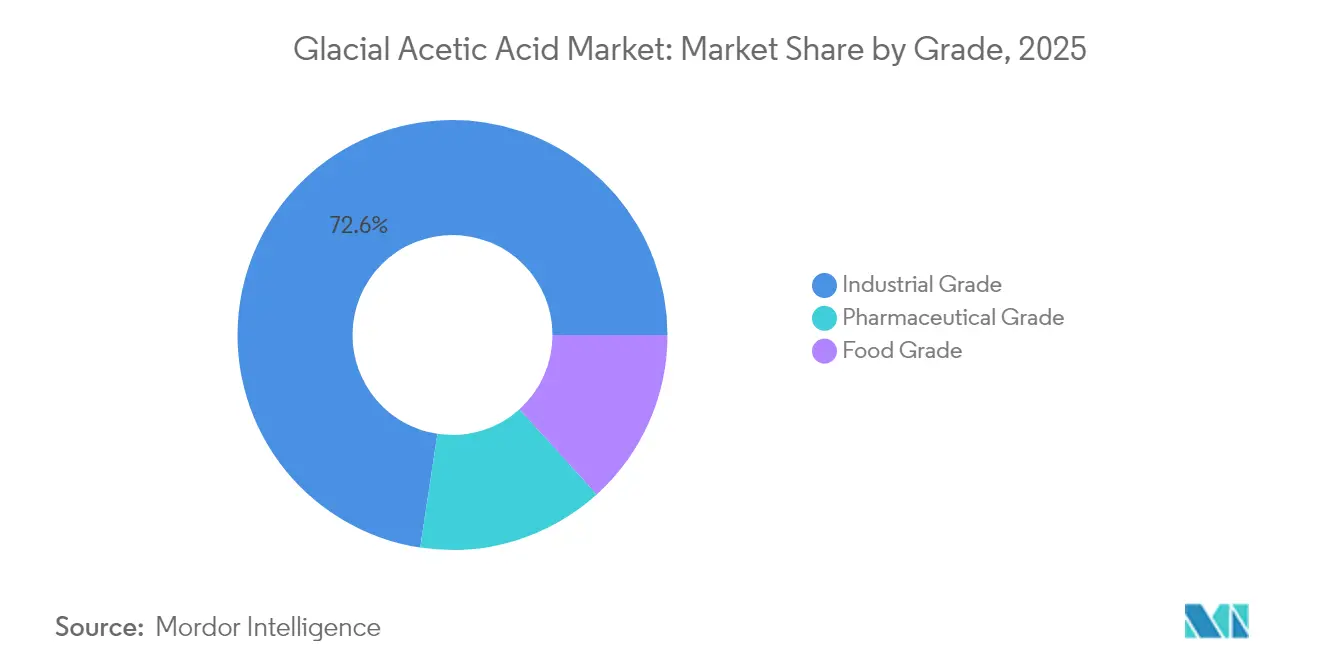
- Par grade, le grade industriel a dominé avec 72,60 % de la part de marché de l'acide acétique glacial en 2025, tandis que le grade pharmaceutique devrait progresser à un CAGR de 6,82 % d'ici 2031.
- Par application, la production de VAM représentait 34,70 % de la taille du marché de l'acide acétique glacial en 2025 et les solvants progressent à un CAGR de 6,43 % jusqu'en 2031.
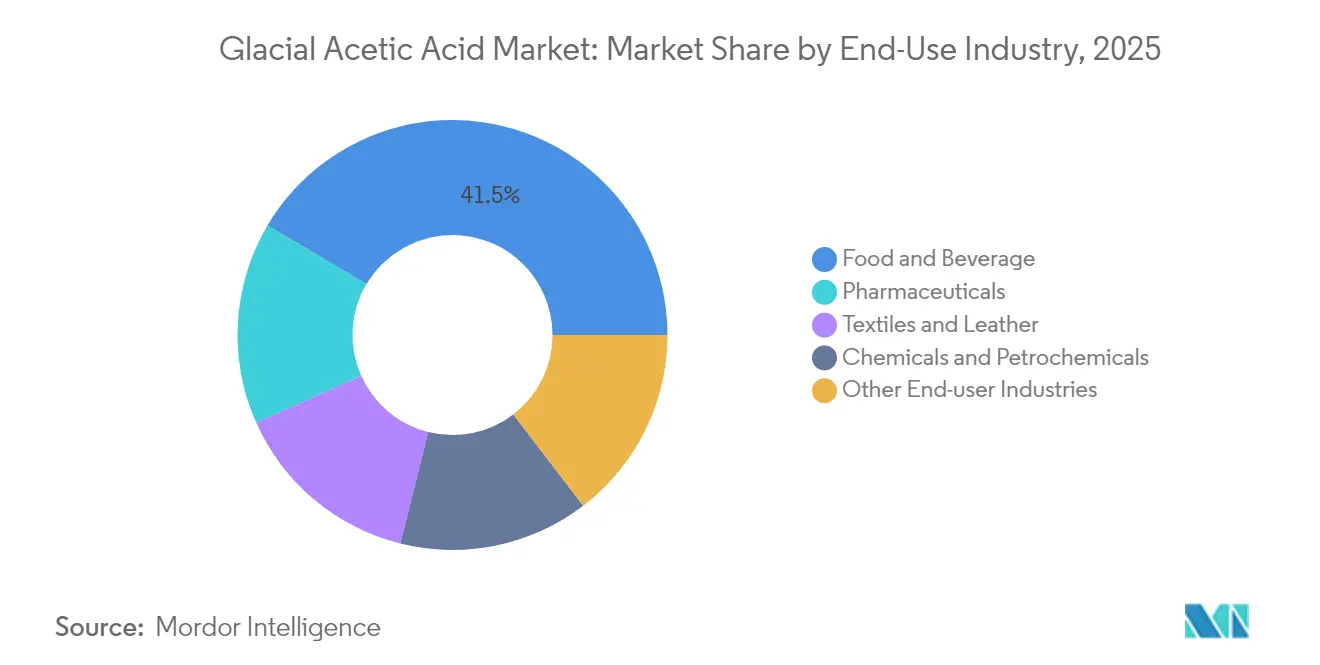
- Par industrie d'utilisation finale, l'alimentation et les boissons représentaient 41,50 % de la taille du marché de l'acide acétique glacial en 2025 et les produits pharmaceutiques affichent le CAGR le plus élevé à 6,69 % d'ici 2031.
- Par région, l'Asie-Pacifique a capté 62,60 % de la part de marché de l'acide acétique glacial en 2025 et progresse à un CAGR de 6,72 % entre 2026 et 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives mondiales du marché de l'acide acétique glacial
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur la prévision du CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Expansion de la capacité de production en Asie-Pacifique pour répondre à la demande de monomère d'acétate de vinyle (VAM) | +1.8% | Asie-Pacifique avec retombées en Amérique du Nord | Moyen terme (2-4 ans) |
| Adoption croissante de matières premières biosourcées dans la fabrication d'acide acétique | +1.2% | Mondial avec des initiatives précoces en Europe et en Amérique du Nord | Long terme (≥ 4 ans) |
| Demande croissante d'excipients pharmaceutiques dans les économies émergentes | +0.9% | Asie-Pacifique, notamment l'Inde et la Chine | Moyen terme (2-4 ans) |
| Croissance des applications solvants dans les adhésifs et les mastics | +0.7% | Mondial avec une concentration en Asie-Pacifique | Court terme (≤ 2 ans) |
| Reprise de l'industrie textile en Asie du Sud-Est stimulant les agents de teinture à base d'acide acétique | +0.5% | Vietnam et Indonésie | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Expansion de la capacité de production en Asie-Pacifique pour répondre à la demande de monomère d'acétate de vinyle
- Les producteurs d'Asie-Pacifique ajoutent des unités d'acide acétique à grande échelle pour sécuriser les matières premières du VAM. L'expansion de 450 kt de Jiangsu Sopo et l'unité de 200 kt planifiée par GNFC illustrent la volonté de la région d'atteindre l'autosuffisance[1]Fédération de l'industrie pétrolière indienne, "Acide acétique : un produit chimique polyvalent – Procédés de production et avancées," fipi.org.in. Cette vague de capacité fait pencher les équilibres commerciaux mondiaux et pousse les fournisseurs nord-américains et européens vers des dérivés à plus haute valeur ajoutée. À mesure que la demande de VAM dans les adhésifs, les peintures et les emballages flexibles augmente, les producteurs intégrés en Chine, en Inde et au Japon consolident leurs avantages d'échelle. Les transformateurs en aval bénéficient de chaînes d'approvisionnement plus courtes et de coûts de fret réduits, renforçant l'élan de la fabrication régionale.
Adoption croissante de matières premières biosourcées dans la fabrication d'acide acétique
La commercialisation des voies basées sur la capture de carbone et la biomasse réduit les émissions sur le cycle de vie. Le procédé de conversion des gaz de combustion en acide acétique d'Again's réduit la dépendance au méthanol et attire des acheteurs soucieux de durabilité, tandis que la voie photochimique de New Iridium cible les flux de déchets cellulosiques. L'intérêt des producteurs pour ces voies constitue également une couverture contre la volatilité du méthanol et le renforcement des réglementations carbone. Les accords d'achat à long terme conclus avec des entreprises de biens de consommation recherchant des ingrédients à faible empreinte carbone viennent en outre consolider les arguments d'investissement.
Demande croissante d'excipients pharmaceutiques dans les économies émergentes
L'acide acétique glacial de grade pharmaceutique bénéficie de mises à niveau de capacité dans les clusters de principes actifs pharmaceutiques (API) indiens et chinois. Le matériau de haute pureté est essentiel pour le paracétamol, les intermédiaires antibiotiques et les formulations injectables. À mesure que les fabricants de médicaments locaux passent des génériques en vrac aux thérapies complexes, les seuils de pureté se resserrent, créant des marges premium pour les fournisseurs certifiés aux Bonnes Pratiques de Fabrication en vigueur.
Croissance des applications solvants dans les adhésifs et les mastics
Les formulations de mastics silicones et les systèmes adhésifs avancés utilisent l'acide acétique glacial comme solvant réactif qui accélère le temps de durcissement et améliore la résistance à l'humidité. La pression réglementaire sur les composés organiques volatils (COV) fait évoluer la demande vers des formulations dans lesquelles l'acide acétique offre une toxicité plus faible et des taux d'évaporation prévisibles[2]GJ Chemical, "Acide acétique glacial désormais disponible en vrac," gjchemical.com . La reprise de la construction en Asie et le renouvellement des infrastructures en Amérique du Nord soutiennent les gains de volume à court terme.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur la prévision du CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Volatilité des prix des matières premières de méthanol | –1.2% | Mondial, impact le plus élevé là où les producteurs ne disposent pas de méthanol captif | Court terme (≤ 2 ans) |
| Normes strictes de sécurité au travail limitant la manutention et le stockage | –0.6% | Amérique du Nord et Europe avec extension progressive à l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Déséquilibres offre-demande entraînant une suppression des prix | –0.8% | Mondial, le plus prononcé en Asie-Pacifique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix des matières premières de méthanol
Les prix spot du méthanol ont fortement fluctué en 2024, comprimant les marges des producteurs et compliquant la planification des capacités. Les usines non intégrées ont été les plus touchées, suscitant un regain d'intérêt pour les outils de couverture et les matières premières alternatives. La finalisation de l'acquisition par Methanex des actifs méthanol d'OCI devrait déplacer le pouvoir de négociation mondial en faveur des géants intégrés.
Normes strictes de sécurité au travail limitant la manutention et le stockage
Les règles mises à jour de l'Agence américaine de protection de l'environnement exigent des contrôles d'émissions renforcés et une ventilation améliorée dans les zones de manutention de l'acide acétique. Les coûts de conformité estimés à 455 millions USD dans l'ensemble du secteur des produits chimiques organiques synthétiques contraignent les petits transformateurs à revoir leurs budgets d'investissement[3]Agence américaine de protection de l'environnement, "Analyse de l'impact réglementaire pour la SOCMI," epa.gov . Des cadres similaires sont à l'étude dans l'Union européenne, laissant présager une adoption mondiale plus large.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par grade : la pureté pharmaceutique impose une prime
Le grade industriel a dominé le marché de l'acide acétique glacial avec une part de 72,60 % en 2025, les producteurs en vrac approvisionnant les usines de VAM et les synthèses chimiques en aval. L'échelle du segment confère un leadership en matière de coûts, mais la sensibilité des bénéfices aux prix du méthanol demeure. Le grade pharmaceutique, bien que plus modeste, est en passe d'atteindre un CAGR de 6,82 %, reflétant des limites d'impuretés plus strictes dans la synthèse d'API et les formulations injectables. Les récentes additions de capacité dans la région du Gujarat en Inde illustrent les initiatives des producteurs pour capter ce segment à marges plus élevées.
La demande de matériaux de très haute pureté dans les procédés de nettoyage par voie humide pour semi-conducteurs émerge comme un créneau lucratif. La réduction de la largeur des lignes dans les nœuds avancés accroît la sensibilité aux contaminants métalliques, de sorte que les producteurs capables de livrer des niveaux d'impuretés à l'état de parties par milliard peuvent exiger des primes significatives. Ces offres créent un environnement de prix à deux niveaux dans lequel le grade pharmaceutique standard soutient le volume tandis que le grade électronique assure la rentabilité. L'opportunité s'aligne sur les stratégies nationales du Japon et de la Corée du Sud visant à préserver la souveraineté d'approvisionnement en puces, offrant aux fournisseurs des engagements d'achat stables.


Par application : la production de VAM domine le volume, les solvants accélèrent la croissance
La production de VAM représentait 34,70 % des volumes de 2025, consolidant son statut d'application pivot pour le marché de l'acide acétique glacial. Les adhésifs, les peintures et les emballages flexibles reposent tous sur des polymères dérivés du VAM, liant la demande d'acide acétique aux cycles de la construction et des biens de consommation. Les expansions de capacité en Chine et en Inde garantissent que les actifs régionaux de VAM sont entièrement intégrés en amont, préservant ainsi la position concurrentielle.
Le segment des solvants progresse à un CAGR de 6,43 % jusqu'en 2031, les systèmes à base d'acide acétique gagnant des parts dans les adhésifs, les mastics et les formulations pharmaceutiques. Les producteurs adaptent les mélanges de solvants pour se conformer aux normes régionales sur les COV et améliorer les performances de liaison dans des conditions d'humidité élevée. Bien que le segment soit moins important que le VAM en tonnage, ses prix plus élevés et la fidélité de sa clientèle renforcent les marges, en faisant un domaine d'intérêt stratégique.
Par industrie d'utilisation finale : l'alimentation et les boissons maintiennent leur échelle, les produits pharmaceutiques impulsent la dynamique
L'alimentation et les boissons ont capté 41,50 % de la taille du marché de l'acide acétique glacial en 2025, ancré dans les utilisations comme conservateur et aromatisant dans les condiments et les produits marinés. Les tendances des consommateurs vers des étiquettes propres soutiennent un volume stable, les fabricants s'appuyant sur l'efficacité antimicrobienne de l'acide acétique. Les producteurs ciblant ce segment mettent l'accent sur des profils sensoriels cohérents et la conformité réglementaire.
Les produits pharmaceutiques représentent l'utilisation finale à la croissance la plus rapide, progressant à un CAGR de 6,69 %. La demande émane des fabricants d'API et des organisations de fabrication sous contrat en Asie-Pacifique, les équipes d'approvisionnement privilégiant les fournisseurs accrédités aux normes de l'OMS et de la FDA américaine. Les produits chimiques et pétrochimiques restent le deuxième débouché en importance, liés au VAM et aux esters d'acétate en aval, tandis que les applications textiles et cuir rebondissent en Asie du Sud-Est en raison des déplacements de production de vêtements.
Analyse géographique
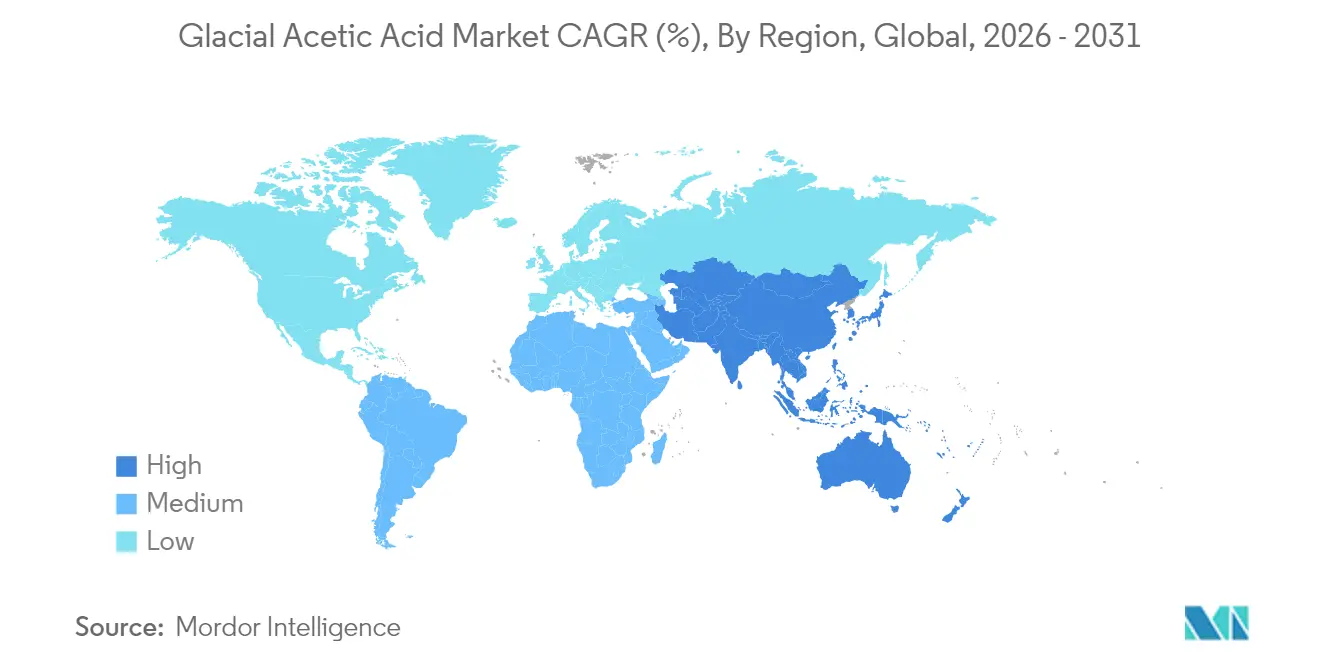
L'Asie-Pacifique détenait 62,60 % du marché de l'acide acétique glacial en 2025 et progresse à un CAGR de 6,72 % jusqu'en 2031. La Chine détient une part significative de la capacité mondiale de méthanol, soutenue par des financements liés à l'État et un approvisionnement en méthanol intégré. L'Inde accroît sa production nationale, et des discussions sur des coentreprises telles qu'INEOS Acetyls avec GNFC soulignent le programme de substitution des importations du pays. Le Japon et la Corée du Sud se concentrent sur des créneaux de haute pureté pour l'électronique et les produits pharmaceutiques, obtenant des prix premium.
L'Amérique du Nord se classe deuxième par volume, ancrée dans les industries chimique et alimentaire. Les subventions du Département de l'énergie pour les projets d'acide acétique biosourcé permettent des pilotes technologiques susceptibles de réduire l'intensité carbone et de partiellement isoler la région des fluctuations du méthanol. L'incertitude de la politique commerciale ajoute une note de prudence, les changements tarifaires pouvant affecter les exportations de polymères en aval.
L'Europe affiche une demande mature avec une orientation vers les grades spéciaux et les procédés alignés sur les objectifs climatiques. La législation Ajustement à l'objectif 55 stimule les investissements dans les acétyles à faible émission de carbone, tandis que la pression concurrentielle des importations asiatiques comprime les marges des grades de commodité. L'Allemagne et le Royaume-Uni restent les plus grands consommateurs européens, s'appuyant sur des secteurs pharmaceutiques et alimentaires solides. Le Moyen-Orient bénéficie de matières premières à faible coût et d'une activité de construction croissante, notamment dans le cadre de la Vision 2030 de l'Arabie saoudite, tandis que l'Amérique du Sud progresse plus modestement avec une croissance incrémentale au Brésil et en Argentine.

Analyse de la chaîne de valeur
La chaîne de valeur en amont dépend de l'approvisionnement en méthanol et en monoxyde de carbone, la majeure partie de l'acide acétique glacial produit dans le monde résultant de la carbonylation du méthanol à basse pression utilisant des systèmes catalytiques homogènes (rhodium Monsanto ou iridium Cativa). Les producteurs intégrés qui contrôlent la production de gaz de synthèse/CO et l'approvisionnement en méthanol réduisent leur exposition aux fluctuations des prix du méthanol, tandis que les acteurs non intégrés subissent une pression sur leurs marges lorsque les coûts des matières premières évoluent plus rapidement que les cycles de renégociation des contrats.
Les opérations intermédiaires se concentrent sur la purification et la finition selon des qualités spécifiques (industrielle, alimentaire, pharmaceutique, et ultra-haute pureté émergente), suivies du stockage en vrac et d'une logistique spécialisée. L'acide acétique glacial se solidifie à environ 16,6 °C, ainsi les transporteurs s'appuient sur des spécifications adaptées de cuves/conteneurs IBC et sur une gestion de la température pour éviter le gel et la contamination, ce qui est particulièrement important pour l'approvisionnement alimentaire et pharmaceutique. La demande en aval est concentrée chez de grands consommateurs continus tels que les unités VAM et les producteurs de solvants ou d'esters, ce qui façonne les comportements contractuels (tarification indexée, double approvisionnement). En Asie-Pacifique, des pôles de production concentrés et des opérations d'entretien périodiques des usines entraînent des flux d'équilibrage intra-chinois, et des expéditions ont été signalées en 2025 se déplaçant des provinces orientales vers le nord-ouest lors de pannes dans des installations majeures. Cela renforce le rôle des terminaux régionaux et de la logistique chimique dédiée dans le maintien de la continuité de l'approvisionnement.
Paysage concurrentiel
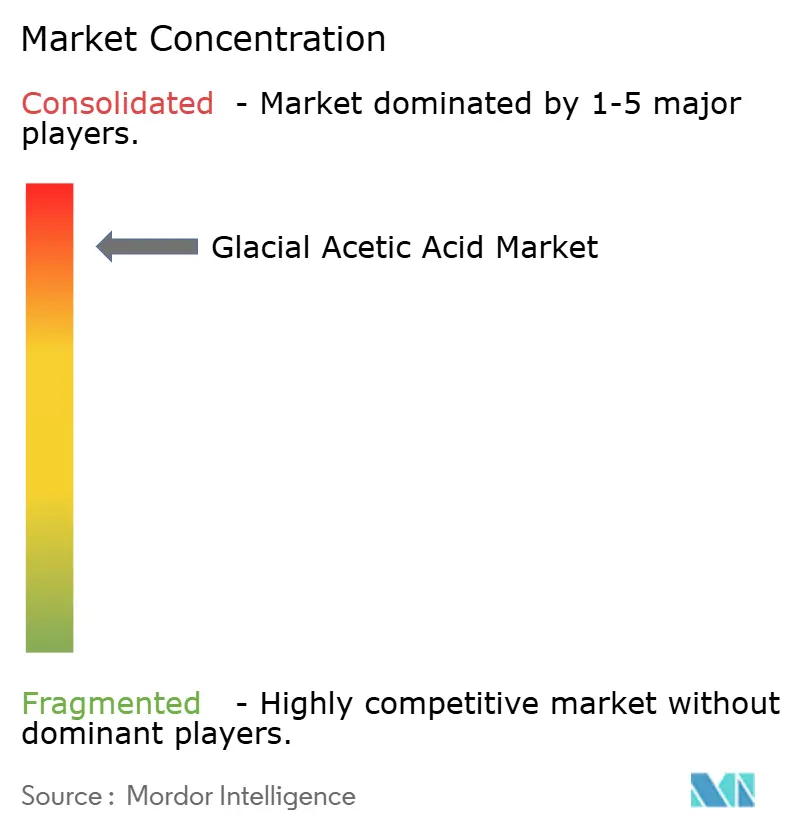
Le marché de l'acide acétique glacial est consolidé, les cinq premiers producteurs détenant environ 73 % de la part de marché. Celanese est en tête grâce à ses actifs intégrés dans la chaîne acétylique sur trois continents, en se concentrant sur l'optimisation des coûts. BP Acetyls et Eastman Chemical suivent, exploitant des forces régionales et spécifiques aux produits.
La durabilité devient un facteur clé, Celanese, Eastman et BP intégrant du carbone capturé et des énergies renouvelables dans la synthèse d'acide acétique. Les acteurs émergents utilisant des technologies de conversion du CO₂ en acide acétique ciblent les clients spécialisés ayant des exigences en matière de faibles émissions de carbone, remettant potentiellement en question les acteurs établis.
La surproduction en 2024-2025 pèse sur les producteurs non intégrés, incitant certains à envisager des alliances ou des cessions. Pendant ce temps, les multinationales intégrées se concentrent sur les grades de très haute pureté, les mélanges de solvants personnalisés et les indicateurs liés à la durabilité pour renforcer leur avantage concurrentiel.
Leaders de l'industrie de l'acide acétique glacial
BP p.l.c.
Celanese Corporation
Eastman Chemical Company
LyondellBasell Industries Holdings B.V.
Jiangsu Sopo (Group) Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Les opportunités se regroupent autour de trois axes : (1) la montée en gamme vers une pureté supérieure pour les applications pharmaceutiques et liées à l'électronique, où des seuils d'impuretés plus stricts soutiennent une tarification premium ; (2) l'intégration de la chaîne d'approvisionnement qui réduit l'exposition à la volatilité du méthanol et du CO grâce à des matières premières captives et des accords de fourniture de CO à long terme ; et (3) la différenciation par des voies de production à plus faible teneur en carbone qui découplent la production du méthanol fossile. La prolongation par Celanese d'un contrat d'approvisionnement en monoxyde de carbone à long terme avec Nanjing Chengzhi Clean Energy pour son usine d'acide acétique de 1,2 million de tonnes par an à Nanjing illustre comment un approvisionnement sécurisé en CO est utilisé pour stabiliser des opérations acétyle à grande échelle et améliorer la fiabilité pour les clients aval de VAM et de solvants.
L'environnement opérationnel à court terme est également façonné par des ajouts de capacité rapides et la nécessité de placer les volumes dans des débouchés créateurs de valeur plutôt que sur les marchés spot des matières premières. En Chine, des sources industrielles ont signalé une vague importante de nouvelles capacités, dont environ 2,8 millions de tonnes par an devant démarrer au second semestre 2026, ce qui augmente l'incitation pour les producteurs et négociants à développer des canaux d'exportation, à étendre l'intégration en produits dérivés (VAM, esters acétiques, anhydride acétique), et à adapter leurs portefeuilles de qualités pour les marchés pharmaceutiques et les solvants spécialisés, où la qualification et la constance comptent davantage que le seul prix. Les opportunités technologiques et de procédés incluent des améliorations d'efficacité, y compris des approches catalytiques hétérogènes qui réduisent la charge de séparation, ainsi que la commercialisation naissante de voies liées au CO2 ou à la biomasse qui séduisent les acheteurs ayant des objectifs de décarbonation.
Développements récents du secteur
- Mars 2026 : Celanese a annoncé des hausses de prix mondiales sur toute la chaîne des acétyles, y compris une hausse pour l'acide acétique (communiquée comme 0,10 USD/lb ou 200 USD/tonne métrique). Cette annonce a signalé une gestion plus stricte des prix nets par région et a renforcé le rôle des mesures tarifaires dans l'équilibrage de la rentabilité face à des matières premières volatiles et des flux commerciaux changeants.
- Février 2026 : Celanese a annoncé des hausses de prix pour l'acide acétique, le monomère d'acétate de vinyle (VAM) et les dérivés dans l'hémisphère occidental. Cette annonce a établi une référence pour les négociations contractuelles sur les principaux marchés finaux tels que les adhésifs, les revêtements et l'emballage, où la demande liée au VAM se répercute rapidement sur la tarification de l'acide acétique en amont.
- Novembre 2024 : INEOS Acetyls a signé un protocole d'accord avec Gujarat Narmada Valley Fertilizers & Chemicals Ltd (GNFC) pour évaluer la faisabilité de la création d'une usine d'acide acétique de 600 kt sur le site de GNFC à Bharuch, dans le Gujarat, en Inde. Ce projet potentiel soutenait le programme indien de substitution aux importations et, s'il était mené à bien, remodèlerait la disponibilité locale pour le VAM et les dérivés acétyles en aval en ajoutant une capacité de dimension mondiale dans un marché à production domestique limitée.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour cette étude, le marché de l'acide acétique glacial est défini comme les ventes marchandes d'acide acétique anhydre à haute pureté (typiquement autour de 99 % et plus) fourni aux utilisateurs en aval pour la transformation chimique et industrielle, suivies en tant que demande et offre mondiales par grandes régions.
Exclusions de périmètre : le dimensionnement exclut les produits dilués de type vinaigre, les dérivés acétyles finis vendus comme produits distincts, et les volumes captifs internes qui n'entrent pas dans le commerce marchand.
Aperçu de la segmentation
- Par grade
- Grade alimentaire
- Grade industriel
- Grade pharmaceutique
- Par application
- Monomère d'acétate de vinyle
- Production d'esters
- Anhydride acétique
- Solvant
- Additif alimentaire
- Textile
- Autres applications
- Par industrie d'utilisation finale
- Produits chimiques et pétrochimiques
- Alimentation et boissons
- Produits pharmaceutiques
- Textiles et cuir
- Autres industries d'utilisation finale
- Par géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Reste de l'Europe
- Reste du monde
- Moyen-Orient et Afrique
- Amérique du Sud
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire a débuté par la construction du schéma de base de l'offre et de la demande, avant que le modèle ne soit façonné et testé sous contrainte. Nous avons référencé des sources publiques telles que les statistiques chimiques et minérales de l'USGS, les flux commerciaux d'UN Comtrade, les offices statistiques nationaux, et les publications des autorités douanières ou portuaires pour comprendre les mouvements de volumes par région.
Pour ancrer le périmètre, nous avons également examiné des revues scientifiques évaluées par des pairs en chimie et procédés, des bases de données de brevets couvrant la carbonylation et les voies biosourcées, ainsi que des publications d'agences environnementales affectant les opérations des usines et les coûts de conformité. Les dépôts d'entreprises, rapports annuels et présentations aux investisseurs ont été utilisés pour cartographier les ajouts de capacité, les arrêts, et l'intégration dans les chaînes aval. Le cas échéant, notre équipe a utilisé des abonnements payants pour les données financières et l'intelligence d'entreprise, ainsi que des bases de données d'importation et d'exportation au niveau des expéditions pour recouper les signaux d'offre liés au commerce. Ces sources documentaires sont illustratives, et des références publiques supplémentaires ont été utilisées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Le travail primaire a été utilisé pour confirmer ce que les chiffres signifient en termes d'achat et de vente réels, et pour combler les lacunes que les sources documentaires ne peuvent pas bien expliquer. Des entretiens ont été menés avec des producteurs, des distributeurs et de grands acheteurs dans les principales régions consommatrices, et les données recueillies ont été utilisées pour valider l'utilisation des usines, la direction des échanges, les fourchettes de prix, et les évolutions de la demande par usage final. En cas de réponses contradictoires, des relances ont été effectuées afin d'aligner les hypothèses sur un modèle de marché reproductible et transparent.
Répartition des répondants au travail de terrain de recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 35 % | Cadres dirigeants (CXO) : 16 % | APAC : 45 % |
| Niveau intermédiaire : 49 % | Responsables fonctionnels/d'unité : 32 % | EMEA : 31 % |
| Acteurs plus petits : 16 % | Managers : 52 % | Amériques : 24 % |
Dimensionnement et prévision du marché
Le modèle de marché a d'abord été construit selon une approche descendante où les ajouts de capacité, les taux d'exploitation, et les données commerciales régionales ont été utilisés pour reconstituer le pool de volumes marchands d'acide acétique glacial, puis convertis en valeur à l'aide d'hypothèses de prix et de devises cohérentes. Pour s'assurer que les totaux ne dérivaient pas, les résultats ont été corroborés par des approximations ascendantes sélectives, telles que des vérifications échantillonnées auprès de fournisseurs et distributeurs, et un contrôle de cohérence des volumes par usage final construit à partir d'indicateurs aval.
Les principales données ayant guidé le modèle comprenaient la capacité nominale et les extensions annoncées, les taux d'utilisation estimés, les équilibres import-export, l'orientation des coûts du méthanol et de l'énergie (en tant que principaux moteurs de coûts influençant les décisions opérationnelles), et le rythme de la demande des grands usages en aval comme le VAM et les solvants. La tarification n'a pas été traitée comme un chiffre mondial unique, car les écarts régionaux peuvent s'élargir lorsque les flux commerciaux se tendent ou lors de pannes, si bien que nous avons utilisé des fourchettes de prix par région, puis les avons testées avec les retours d'entretiens.
Pour les prévisions, une analyse de scénarios a été utilisée pour traduire les perspectives de la demande en aval et des conditions opérationnelles en trajectoires de volume et de prix, et les scénarios ont été réconciliés avec ce que les acteurs du secteur considèrent comme réalisable. Lorsque les vérifications ascendantes présentaient une couverture manquante, les lacunes ont été traitées par une mise à l'échelle régionale basée sur l'intensité commerciale et l'empreinte de production connue, puis revérifiées afin que la série finale reste cohérente d'une année à l'autre.
Validation des données et cycle de mise à jour
La validation est effectuée en plusieurs étapes afin que les chiffres finaux restent stables et explicables. Nous comparons les résultats à des signaux indépendants tels que les balances commerciales, l'orientation de l'utilisation, et la cohérence entre la croissance implicite de la demande et l'activité chimique en aval, puis nous examinons les sauts marqués qui ne peuvent être expliqués par un événement d'usine ou un mouvement de prix.
Avant validation finale, les hypothèses et calculs font l'objet d'une revue interne par les analystes, suivie de relances ciblées lorsque l'écart dépasse une plage acceptable. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements importants se produisent, tels que des démarrages majeurs de capacité, des arrêts prolongés, ou des changements de politique affectant les échanges. Juste avant la livraison, une dernière relecture est effectuée afin que les clients reçoivent la vision la plus récente et actualisée.
Comparaison de la taille du marché de l'acide acétique glacial de Mordor Intelligence avec d'autres estimations publiées
Les tailles de marché publiées pour l'acide acétique glacial ne coïncident souvent pas car la délimitation du périmètre est établie différemment et la conversion du volume en valeur n'est pas traitée de la même manière. Les différences proviennent généralement de ce qui est comptabilisé comme ventes marchandes par opposition à l'usage captif, des qualités et pureté incluses, et du fait que l'estimation soit construite autour de la capacité de production ou de la demande en usage final.
En suivant les volumes marchands à la sortie de l'usine du fabricant et en actualisant les hypothèses de prix et de devises régionales à chaque cycle, Mordor Intelligence maintient l'estimation ancrée sur le pool d'acide acétique glacial échangé au lieu de mélanger des produits acétyles adjacents ou une consommation non marchande. L'écart restant provient généralement de la manière dont les entreprises traitent les dérivés en aval, de l'agressivité de l'escalade des prix sur la période de prévision, et de l'utilisation ou non de vérifications commerciales pour détecter les surcomptages régionaux.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 7,66 milliards USD (2026) | |
| Éditeur sectoriel A | 8,80 milliards USD (2024) | La valeur est présentée directement sans montrer de délimitation claire des volumes marchands, et la fenêtre d'étude utilise une année de base différente et peut mêler une couverture de qualités plus large en une seule ligne de revenus. |
| Éditeur sectoriel B | 8,52 milliards USD (2024) | L'estimation semble utiliser une structure d'applications et de canaux plus large, et ne sépare pas clairement les ventes marchandes d'acide acétique glacial des chaînes acétyles adjacentes lors de la construction des totaux de revenus. |
Dans l'ensemble, le tableau montre que la majeure partie de l'écart est liée au calendrier et au périmètre, et non à une simple erreur de calcul. Lorsque le marché est défini autour des volumes marchands d'acide glacial, puis valorisé avec des hypothèses cohérentes par région et vérifiées par rapport aux signaux commerciaux et d'utilisation, la taille obtenue reste plus facile à retracer et à actualiser à mesure que de nouvelles capacités et conditions de prix apparaissent.


Questions clés traitées dans le rapport
Quel est le segment à la croissance la plus rapide sur le marché de l'acide acétique glacial ?
Le grade pharmaceutique progresse à un CAGR de 6,82 % en raison des exigences de pureté plus strictes dans la synthèse d'API et les formulations de médicaments injectables.
Quelle application consomme le plus grand volume d'acide acétique glacial ?
La production de VAM utilise 34,70 % des volumes de 2025, soutenant les marchés des adhésifs, des peintures et des emballages flexibles.
Pourquoi l'Asie-Pacifique devrait-elle conserver son leadership ?
La région combine 62,60 % du volume de 2025 avec de nouveaux ajouts de capacité en Chine et en Inde, et affiche un CAGR de 6,72 % jusqu'en 2031.
Comment les producteurs atténuent-ils la volatilité des prix du méthanol ?
Les stratégies comprennent l'intégration du méthanol captif, l'adoption de matières premières biosourcées et la couverture sur les matières premières.
Quelles nouvelles technologies pourraient perturber le marché ?
Les voies de conversion du CO₂ en acide acétique et de la biomasse cellulosique promettent des empreintes carbone plus faibles et une dépendance réduite au méthanol fossile.
Quelles sont les perspectives pour les applications solvants ?
Les solvants devraient progresser à un CAGR de 6,43 % à mesure que les systèmes à base d'acide acétique gagnent la faveur dans les adhésifs et les mastics dans le cadre de règles VOC plus strictes.
Quelle est la taille actuelle du marché de l'acide acétique glacial ?
La taille du marché de l'acide acétique glacial est estimée à 12,38 millions de tonnes en 2026, et devrait atteindre 16,12 millions de tonnes d'ici 2031, à un CAGR de 5,43 % pendant la période de prévision (2026-2031).
Dernière mise à jour de la page le:



