
Tamaño y Participación del Mercado de Analítica de Video
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
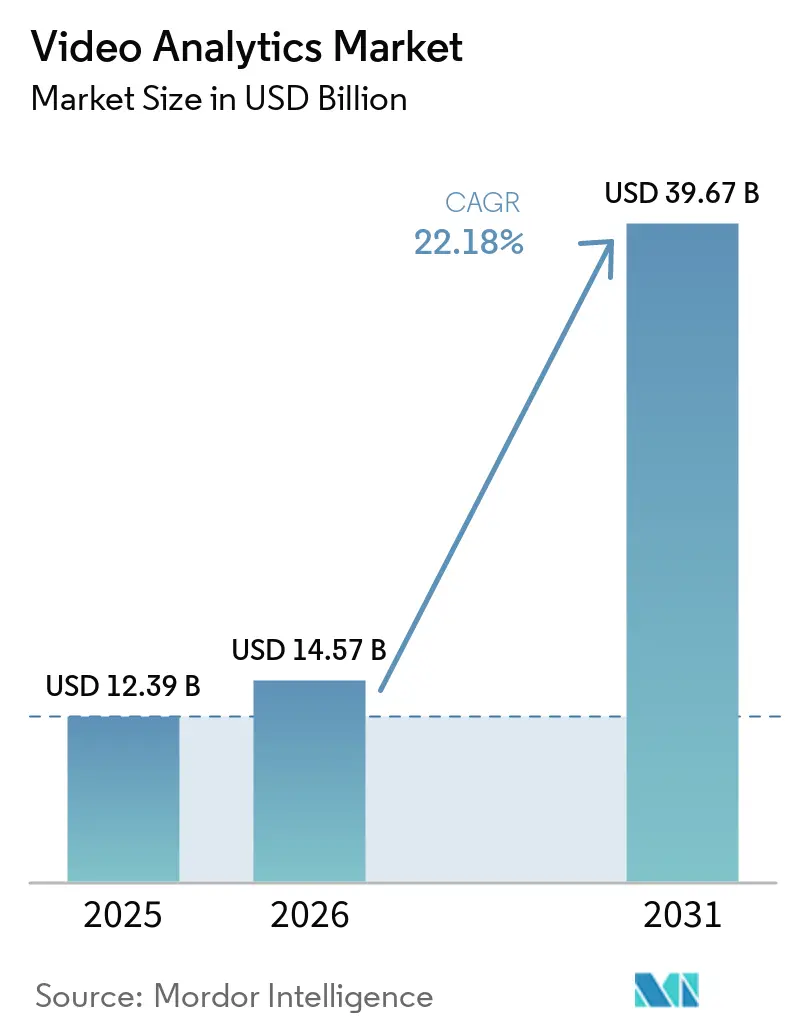
| Tamaño del Mercado (2026) | 14.57 Mil millones de dólares |
| Tamaño del Mercado (2031) | 39.67 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 22.18 % |
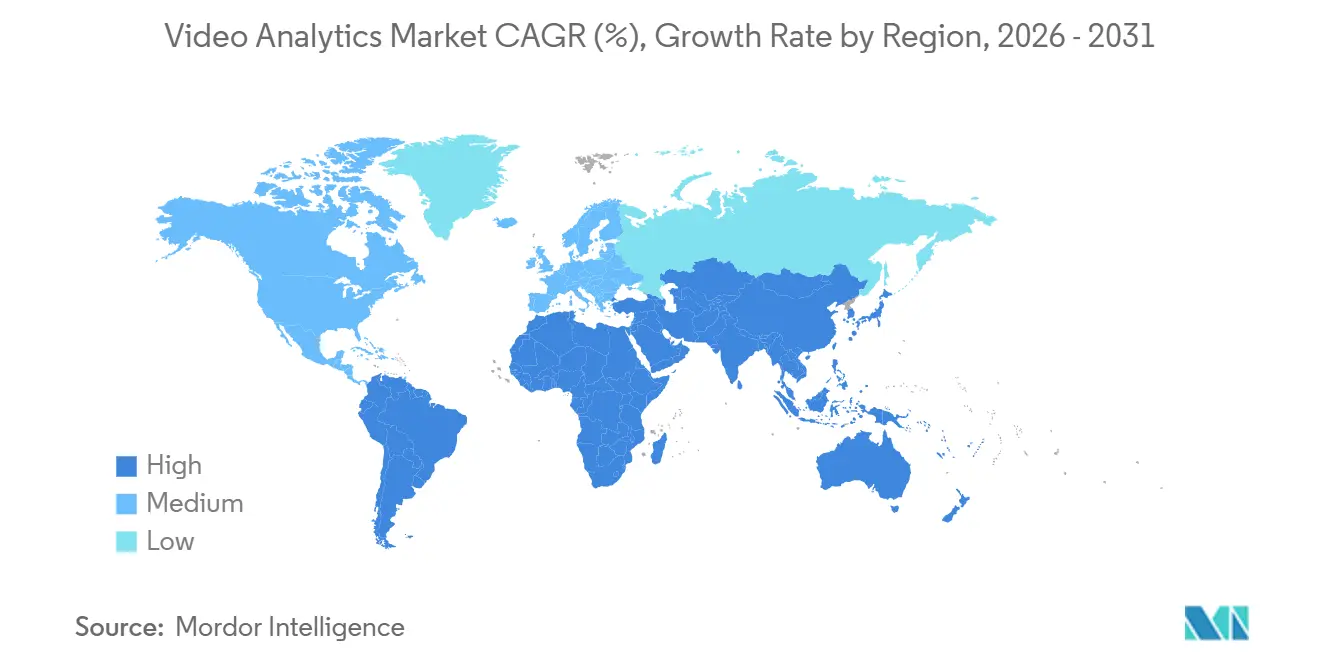
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Analítica de Video por Mordor Intelligence
Se espera que el tamaño del Mercado de Análisis de Video crezca de 12,39 mil millones de USD en 2025 a 14,57 mil millones de USD en 2026, y se prevé que alcance los 39,67 mil millones de USD en 2031, con una CAGR del 22,18% durante el período 2026-2031. La fuerte demanda proviene de la computación en el borde habilitada por inteligencia artificial, el rápido despliegue de redes 5G y la reducción de costos de las cámaras de alta resolución. Los mandatos regulatorios para cámaras corporales en los Estados Unidos, las inversiones en ciudades inteligentes en Asia-Pacífico y las estrictas normas de protección de datos en Europa configuran colectivamente los patrones de adopción. Las tensiones en la cadena de suministro en torno a las GPU y el encarecimiento de los semiconductores ejercen presión a corto plazo sobre los márgenes, aunque los avances en aceleradores de bajo consumo están reduciendo las barreras de costos. Las alianzas estratégicas entre los grandes proveedores de nube y los proveedores nativos de inteligencia artificial acortan el tiempo de comercialización de las soluciones verticales, mientras que los ecosistemas de API abiertas aceleran la innovación de terceros en los sectores minorista, sanitario y de transporte.
Conclusiones Clave del Informe
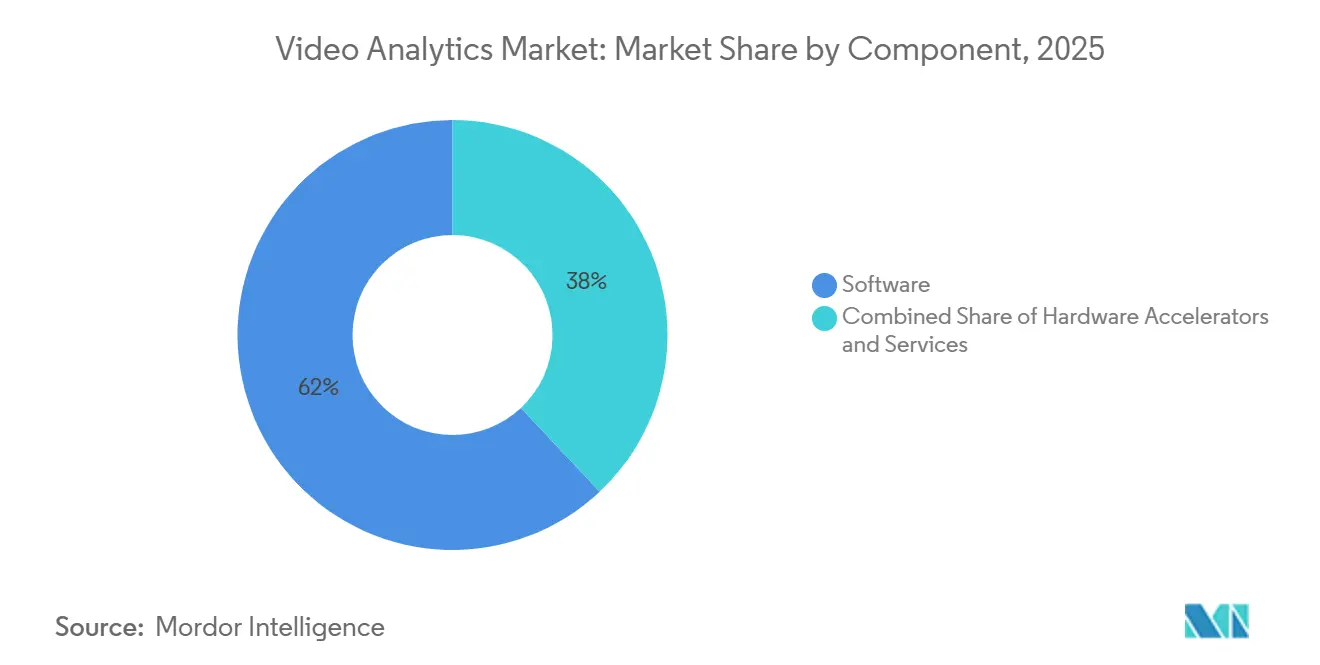
- Por componente, las soluciones de software lideraron con el 62% de la participación del mercado de análisis de video en 2025; se prevé que el SaaS basado en la nube crezca a una CAGR del 25,4% hasta 2031.
- Por aplicación, la protección contra intrusiones y de perímetro representó el 28% del tamaño del mercado de análisis de video en 2025, mientras que el reconocimiento facial avanza a una CAGR del 24,1% hasta 2031.
- Por modo de implementación, las instalaciones en servidores locales/en las instalaciones mantuvieron una participación del 67% en el mercado de análisis de video en 2025; las implementaciones en el borde registran la CAGR proyectada más alta, del 26,3%, durante 2026-2031.
- Por vertical de usuario final, el gobierno y la seguridad pública mantuvieron una participación del 31% en 2025; el sector de salud y ciencias de la vida se expande a una CAGR del 23,7% hasta 2031.
- Por geografía, América del Norte lideró con una participación de ingresos del 38% en 2025, mientras que Asia Pacífico registrará una CAGR del 22% durante el período de pronóstico.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Migración del Monitoreo por CCTV hacia la Analítica Basada en IA en el CCG | +4.2% | Países del CCG, con extensión al MEA | Mediano plazo (2-4 años) |
| Iniciativas de Ciudades Inteligentes | +3.8% | Global, concentrado en APAC y CCG | Largo plazo (≥ 4 años) |
| Integración de la Analítica de Video con el POS Minorista en América del Norte | +3.1% | América del Norte, con expansión a Europa | Corto plazo (≤ 2 años) |
| Mandatos para la Analítica de Cámaras Corporales en las Fuerzas del Orden de EE. UU. | +2.9% | Estados Unidos, con influencia en los estándares globales | Mediano plazo (2-4 años) |
| Analítica en el Borde para Flotas de Vehículos Autónomos | +2.7% | Global, adopción temprana en mercados desarrollados | Largo plazo (≥ 4 años) |
| Enmascaramiento de Privacidad Conforme al RGPD que Impulsa la Adopción en la Salud Europea | +2.4% | Europa, con influencia regulatoria a nivel global | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Migración del Monitoreo por CCTV hacia la Analítica Basada en IA en el CCG
El Consejo de Cooperación del Golfo está transitando del CCTV pasivo hacia la analítica inteligente que detecta anomalías, predice incidentes y optimiza la asignación de recursos. La Visión 2030 de Arabia Saudita y los programas de ciudades inteligentes de los Emiratos Árabes Unidos canalizan fondos públicos hacia la modernización con IA de los parques de cámaras existentes, mientras que el centro comercial más grande de Dubái demostró la detección de anomalías en tiempo real tras actualizar su sistema con tecnología de Icetana.[1] La alta confianza social en la tecnología y la diversificación alejada de los ingresos petroleros sustentan la inversión sostenida. Los dispositivos listos para el borde reducen los costos de ancho de banda, y están surgiendo estándares de interoperabilidad a nivel del CCG para garantizar el intercambio de datos entre plataformas urbanas. Estos factores añaden colectivamente 4,2 puntos porcentuales a la CAGR del pronóstico.
Iniciativas de Ciudades Inteligentes
Los municipios de todo el mundo integran la analítica de video en el control del tráfico, los centros de seguridad pública y la infraestructura de monitoreo ambiental. El Condado de Orange desplegó analítica de IA en 52 intersecciones, mejorando las métricas de seguridad vial y alineándose con el objetivo Visión Cero de Caltrans.[2] La plataforma de Gestión Inteligente del Tráfico de Seúl aplica datos meteorológicos en tiempo real para prevenir la congestión, mientras que Copenhague aprovecha el video de tráfico ciclista para la planificación urbana. Los enlaces 5G permiten tiempos de respuesta a nivel de milisegundos, ampliando el alcance desde la vigilancia estática hasta la gestión dinámica de multitudes. Las líneas de financiamiento a largo plazo para ciudades inteligentes otorgan a este impulsor un incremento de 3,8 puntos porcentuales en la CAGR.
Integración de la Analítica de Video con el POS Minorista en América del Norte
La creciente merma, estimada en 132 mil millones de USD en 2024, impulsa a los minoristas a fusionar datos de transacciones con flujos de video. La asociación de DTiQ con GNC escala los análisis de prevención de pérdidas en cientos de tiendas, generando un rápido retorno de la inversión mediante informes automatizados de excepciones.[3] La plataforma de Beehive superpone mapas de calor en tiempo real para optimizar la distribución de las tiendas y la dotación de personal. La integración reduce el tiempo de investigación, fortalece las cadenas de evidencia y respalda los análisis de gestión de colas, añadiendo 3,1 puntos porcentuales al crecimiento del mercado.
Mandatos para la Analítica de Cámaras Corporales en las Fuerzas del Orden de EE. UU.
Las cámaras corporales son ahora estándar en el 82% de las agencias de EE. UU., pero revisar el material de forma manual es impracticable. El Departamento de Policía de Paterson adoptó el motor de IA de Truleo para señalar automáticamente los riesgos de escalada. Pilotos similares en el NYPD se centran en la transparencia y los conocimientos de capacitación. Las leyes de privacidad en Texas, Florida y Oregón exigen la redacción de información de identificación personal antes de la divulgación pública.[4] La presión de cumplimiento y las ganancias en eficiencia elevan la CAGR del sector en 2,9 puntos porcentuales.
Análisis del Impacto de las Restricciones*
| Restricción | % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Alto Consumo de Energía de las GPU en Sitios Remotos de Petróleo y Gas | -2.8% | Global, concentrado en ubicaciones remotas | Mediano plazo (2-4 años) |
| Firmware de Cámaras Fragmentado en el Comercio Minorista de América Latina | -2.1% | América Latina, mercados emergentes | Corto plazo (≤ 2 años) |
| Riesgos de Litigación por la BIPA en la Analítica Facial de EE. UU. | -1.9% | Estados Unidos, con influencia en las prácticas globales | Largo plazo (≥ 4 años) |
| Falta de Conjuntos de Datos en Idiomas Locales en los Aeropuertos de Oriente Medio | -1.6% | Oriente Medio, entornos multilingües | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alto Consumo de Energía de las GPU en Sitios Remotos de Petróleo y Gas
Las instalaciones fuera de la red dependen de generadores diésel, lo que hace que los clústeres de múltiples GPU sean costosos e impracticables. Las restricciones de suministro de GPU de alta gama intensifican aún más el obstáculo. El acelerador PCIe Metis de Axelera demostró un consumo de energía 5 veces menor y un costo 4 veces inferior al de las configuraciones convencionales de GPU, manteniendo el rendimiento analítico. Sin embargo, la gestión térmica, la logística de mantenimiento y el personal técnico limitado en sitios remotos ralentizan la adopción, restando 2,8 puntos porcentuales a la CAGR del pronóstico.
Firmware de Cámaras Fragmentado en el Comercio Minorista de América Latina
Las cadenas minoristas en América Latina suelen operar flotas de cámaras de múltiples proveedores con firmware propietario que carece de API unificadas. Los proyectos de integración incurren en costos adicionales de middleware y reemplazo de hardware. Los minoristas más pequeños sin equipos de TI internos enfrentan largos plazos de implementación y costos de capacitación. La analítica alojada en la nube podría eludir el bloqueo del firmware, pero depende de una conectividad estable que sigue siendo inconsistente en partes de la región. La complejidad resultante reduce el potencial de crecimiento en 2,1 puntos porcentuales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente:
El Dominio del Software Impulsa la Migración a la NubeLas soluciones de software representaron el 62% del mercado de análisis de video en 2025, ya que los clientes priorizaron los modelos de inteligencia artificial sobre las actualizaciones de hardware. Se prevé que el Software como Servicio con precios por suscripción crezca a una CAGR del 25,4%, a medida que las empresas sustituyen el gasto de capital por el gasto operativo y aprovechan la capacidad elástica de la nube. Los marcos híbridos mantienen los flujos de datos sensibles en las instalaciones locales mientras envían los metadatos a la nube, equilibrando la soberanía y la escalabilidad. Los aceleradores de hardware ganan terreno para la inferencia en el borde, especialmente en patios logísticos y restaurantes de servicio rápido donde los presupuestos de latencia son estrictos. La red SMAST de la Universidad de Virginia subraya el salto en precisión que ahora es posible lograr mediante modelos basados en transformadores.
Los servicios se expanden en paralelo. Las ofertas gestionadas resultan atractivas para las organizaciones que carecen de experiencia en análisis disponible las 24 horas del día, los 7 días de la semana, mientras que los servicios profesionales siguen siendo fundamentales para los despliegues en múltiples sitios, las integraciones de API y la validación del cumplimiento normativo. A medida que la penetración del Software como Servicio se profundiza, los proveedores de servicios gestionados agrupan la supervisión del estado del sistema, las actualizaciones de modelos y las verificaciones de ciberhigiene en precios por cámara. En conjunto, estas tendencias confirman la primacía del software y refuerzan la ponderación a largo plazo de los ingresos por software en el tamaño del mercado de análisis de video.



Por Aplicación:
El Reconocimiento Facial Crece a Pesar de las Preocupaciones de PrivacidadLa protección contra intrusiones y de perímetro mantuvo una participación del 28% en el mercado de análisis de video en 2025, respaldada por los mandatos de seguridad de infraestructuras críticas y campus universitarios. Se espera que el reconocimiento facial y el análisis demográfico se componga a una CAGR del 24,1% hasta 2031, a pesar de la regulación fragmentada. Los aeropuertos implementan la verificación pasiva de listas de vigilancia, mientras que los minoristas utilizan la demografía basada en el reconocimiento facial para la segmentación de marketing, siempre que se cumplan las normas de consentimiento. Los análisis de tráfico también se benefician de los proyectos de ciudades inteligentes, y se proyecta que los sistemas de reconocimiento automático de matrículas (ANPR) alcancen los 4,8 mil millones de USD en 2027.
El reconocimiento de comportamiento ha madurado más allá de la simple detección de merodeo; los algoritmos modernos ahora aíslan gestos violentos en tiempo real, facilitando una intervención de seguridad rápida. El mapeo de calor en el comercio minorista cierra el ciclo entre el movimiento del comprador y la comercialización. La amplitud de los casos de uso mantiene alta la diversificación de aplicaciones y posiciona los conjuntos de análisis para abordar múltiples necesidades dentro de una sola licencia.
Por Vertical de Usuario Final:
La Salud Emerge como Líder de CrecimientoEl gobierno y la seguridad pública mantuvieron una participación del 31% en 2025, respaldados por redes de cámaras en toda la ciudad y mandatos policiales en evolución. Se proyecta que el sector sanitario se expanda a una CAGR del 23,7%, impulsado por las demandas de monitoreo continuo de pacientes y las soluciones de enmascaramiento de privacidad conformes con el RGPD. El sistema de LookDeep Health procesa más de 300 flujos de pacientes de alto riesgo mientras protege las identidades.
El comercio minorista invierte para reducir la merma y perfeccionar los conocimientos sobre los clientes, mientras que el sector de banca, servicios financieros y seguros (BFSI) utiliza la visión artificial para la seguridad de los cajeros automáticos y el análisis de sucursales. Los operadores de transporte implementan análisis para el mantenimiento predictivo y el cumplimiento de la normativa de seguridad. Los casos de uso industrial abarcan la detección de equipos de protección, la inspección de defectos y la optimización del flujo de trabajo, lo que refleja la difusión transversal de las mejores prácticas.
Por Modo de Implementación:
La Computación en el Borde Acelera el Procesamiento en Tiempo RealLas configuraciones en las instalaciones locales y en servidores centrales mantuvieron el 67% del mercado de análisis de video en 2025, principalmente en los sectores gubernamental y financiero donde la soberanía de los datos no es negociable. Sin embargo, se proyecta que las implementaciones en el borde crezcan a una CAGR del 26,3%, a medida que los dispositivos de IA compactos y los aceleradores ASIC llevan la inferencia en milisegundos a puntos de control, carriles de servicio en automóvil y líneas de fábrica. El marco de adaptación de bajo rango en cadena de VideoMind muestra cómo los modelos ligeros pueden ejecutar análisis continuos en nodos con recursos limitados.
La implementación en la nube sigue siendo atractiva para la búsqueda en archivos, los análisis bajo demanda y las cargas de trabajo de entrenamiento elástico, especialmente donde la banda ancha es robusta. La norma emergente es una malla híbrida que lleva la inferencia crítica en el tiempo al borde, mientras centraliza el reentrenamiento de aprendizaje profundo y la visualización del panel de control. Esta combinación controla los costos de ancho de banda, preserva la privacidad y satisface los acuerdos de nivel de servicio de baja latencia.

Por Tamaño de Organización:
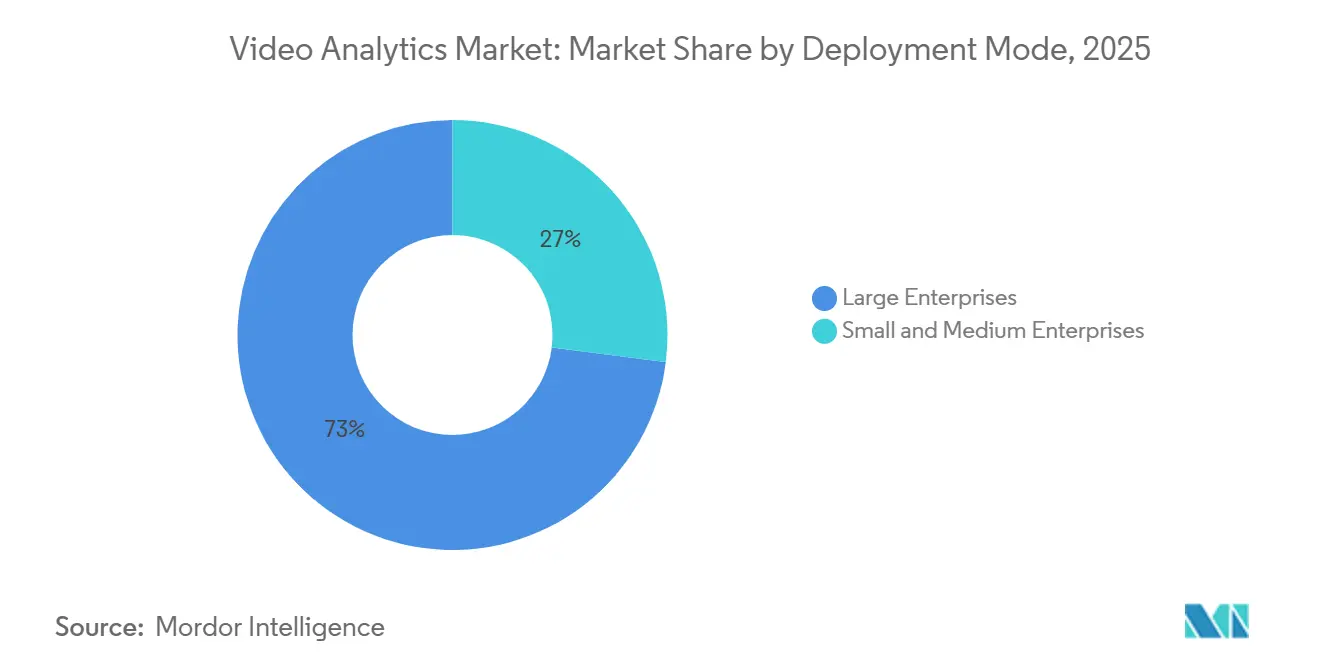
Las Grandes Empresas Impulsan la AdopciónLas grandes empresas controlaron el 73% de la participación del mercado de análisis de video en 2025 y se prevé que crezcan a una CAGR del 23,5%, ya que los despliegues en múltiples sitios requieren escala, redundancia y salvaguardas cibernéticas avanzadas. La solución de conteo de afluencia de personas en el borde de Telstra Retail logró una precisión de conteo del 95% mientras enmascaraba las identidades en la capa del dispositivo. Dichos despliegues exigen clústeres de alta disponibilidad, autenticación multifactor e integraciones con el Centro de Operaciones de Seguridad (SOC).
Las pequeñas y medianas empresas se quedan rezagadas debido a las limitaciones de capital y las brechas en las habilidades de integración, aunque los paquetes de SaaS y las pasarelas agnósticas a la cámara reducen las barreras de entrada. Los proveedores de servicios gestionados se dirigen a las pymes con paquetes de pago por crecimiento que agrupan el arrendamiento de hardware, los análisis en la nube y los informes de cumplimiento en una sola factura mensual. A lo largo del horizonte de pronóstico, la adopción por parte de las pymes elevará la penetración general de las cámaras, pero las grandes empresas seguirán dictando las hojas de ruta de las características de las plataformas.
Análisis Geográfico
Mercado de Análisis de Video de América del Norte
América del Norte lideró el mercado de análisis de video con una participación de ingresos del 38% en 2025, respaldada por subvenciones federales y estatales para programas de cámaras corporales e iniciativas agresivas de prevención de pérdidas en el comercio minorista. El estímulo pospandemia aceleró las actualizaciones de la vigilancia urbana, mientras que el despliegue del 5G sustenta las implementaciones en el borde de baja latencia. La prohibición de Canadá sobre determinados proveedores impulsó a los compradores del sector público a diversificar las cadenas de suministro, abriendo espacio para proveedores nacionales y europeos.
Mercado de Análisis de Video de Asia Pacífico
Se proyecta que Asia Pacífico registre una CAGR del 22% hasta 2031, beneficiándose de la construcción de megaciudades, la automatización de fábricas y las políticas nacionales de IA. El vasto parque de vigilancia de China fomenta el entrenamiento de algoritmos de producción nacional, aunque las restricciones a la exportación afectan el abastecimiento de componentes extranjeros. Japón y Corea del Sur hacen hincapié en el control de calidad industrial, mientras que los gobiernos del Sudeste Asiático se centran en la modernización del transporte. Los elevados costos laborales de Australia fomentan modelos de autoservicio impulsados por análisis en los sectores minorista y de hostelería.
Mercado de Análisis de Video de Europa
Europa equilibra la innovación con estrictas normas de privacidad. La Ley de Inteligencia Artificial de la UE clasifica el reconocimiento facial como de alto riesgo, lo que obliga a los proveedores a incorporar pruebas de sesgo y registros de auditoría. La adopción en el sector sanitario se acelera mediante el enmascaramiento conforme al RGPD, mientras que los proyectos piloto de ciudades inteligentes en Escandinavia integran la fusión de sensores ambientales. Las preocupaciones de seguridad nacional impulsan iniciativas de hardware fabricado en Europa, apoyando la soberanía regional de semiconductores y reforzando la resiliencia de la cadena de suministro.
Panorama Competitivo
Concentración del Mercado
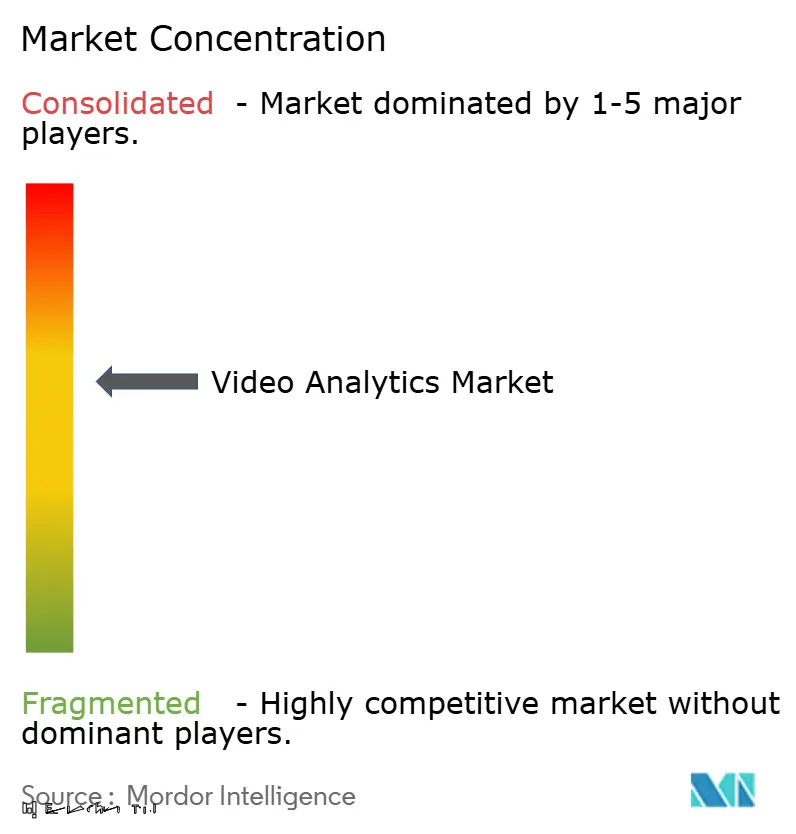
El mercado de analítica de video exhibe una fragmentación moderada. Los fabricantes de cámaras establecidos como Hikvision y Axis Communications retienen la lealtad de marca y la profundidad del canal, pero las empresas emergentes nativas de IA aceleran los ciclos de innovación con modelos especializados y silicio de bajo consumo. Comcast Smart Solutions amplió su alcance al asociarse con Eagle Eye Networks y C2RO, mostrando cómo las empresas de telecomunicaciones aprovechan los activos de red para agrupar la analítica.
Los hiperescaladores de nube persiguen la influencia en el ecosistema en lugar de los ingresos por hardware. La colaboración estratégica de Coactive AI con AWS integra flujos de trabajo de IA generativa para datos visuales, ampliando los casos de uso abordables más allá de la seguridad. Los aceleradores de propósito específico de Axelera AI reducen el costo total de propiedad, intensificando la competencia de precios frente a las pilas centradas en GPU. La adquisición de IntelliVision por parte de Nipun Vision preserva su línea de productos mientras inyecta capital fresco para algoritmos de movilidad autónoma.
La diferenciación algorítmica sigue siendo fundamental. El transformador SMAST de la Universidad de Virginia aumentó la precisión del reconocimiento de acciones, estableciendo un nuevo estándar para la analítica centrada en el ser humano. Los proveedores agrupan canalizaciones de aprendizaje continuo para adaptar los modelos a través de geografías y tipos de cámaras, convirtiendo el rendimiento de la IA en un objetivo en movimiento que actualiza los ciclos de actualización. A medida que el interés del capital privado aumenta, es probable que la actividad de fusiones y adquisiciones consolide a los proveedores de nivel medio y acelere la convergencia de plataformas.
Líderes de la Industria de Analítica de Video
-
Axis Communications AB
-
Cisco Systems, Inc.
-
International Business Machines Corporation
-
Aventura Technologies Inc.
-
Avigilon Corporation (Motorola Solutions)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Análisis de Video Empresas cubiertas en este informe
- Hikvision Digital Technology Co., Ltd.
- Axis Communications AB
- Genetec Inc.
- Cisco Systems, Inc.
- Motorola Solutions, Inc. (Avigilon)
- Honeywell International Inc.
- Bosch Security Systems GmbH
- Dahua Technology Co., Ltd.
- BriefCam Ltd. (Canon Group)
- IBM Corporation
- Qognify Ltd.
- Verint Systems Inc.
- Agent Video Intelligence Ltd. (Irisity)
- AllGoVision Technologies Pvt. Ltd.
- Senstar Corporation
- Digital Barriers PLC
- IronYun Inc.
- iOmniscient Pty Ltd.
- Herta Security, S.L.
- ObjectVideo Labs LLC
- Identiv Inc.
- ISS Inc. (AxxonSoft)
- Viseum UK Group
- Iveda Solutions Inc.
Desarrollos recientes de la industria en Mercado de Análisis de Video
- Febrero de 2025: Hudl adquirió Balltime, una plataforma de análisis de voleibol impulsada por IA, ampliando su cartera de analítica deportiva y demostrando la creciente integración de la analítica de video en la evaluación del rendimiento atlético.
- Enero de 2025: Amagi anunció una asociación estratégica con Tellyo para integrar un conjunto avanzado de herramientas de video para emisoras de deportes y noticias, combinando la infraestructura de transmisión basada en la nube de Amagi con las capacidades de producción de video de Tellyo para optimizar los flujos de trabajo de más de 700 marcas de contenido en más de 40 países.
- Enero de 2025: Coactive AI firmó un Acuerdo de Colaboración Estratégica con AWS para ofrecer soluciones mejoradas de analítica de imagen y video, aprovechando la IA generativa para optimizar la organización y el análisis de datos visuales no estructurados para clientes en los sectores de Medios y Entretenimiento, Comercio Minorista, Tecnología e Inmobiliario.
- Noviembre de 2024: IntelliVision, proveedor global de IA y Analítica de Video, fue adquirida por Nipun Vision Corporation de Nice North America, lo que permite a la empresa operar como una entidad independiente mientras se enfoca en la seguridad, la vigilancia y los sistemas avanzados de asistencia al conductor para flotas.
Alcance del Informe Global del Mercado de Analítica de Video
La analítica de video es un software que se utiliza para monitorear flujos de video en tiempo casi real. Mientras monitorea los videos, el software identifica atributos, eventos o patrones de comportamiento específico mediante el análisis de video de los entornos monitoreados. El software puede generar alertas automáticas y facilitar el análisis forense de datos históricos para identificar tendencias, patrones e incidentes. El software permite a los usuarios analizar, organizar y compartir cualquier información obtenida de los datos para tomar decisiones más inteligentes y acertadas.
El mercado de analítica de video está segmentado por tipo (software (local y en la nube) y servicios), por usuario final (BFSI, salud, comercio minorista y logística, infraestructura crítica, hostelería y transporte, defensa y seguridad, y otros verticales de usuario final), y por geografía (América del Norte, Europa, Asia Pacífico, América Latina, y Oriente Medio y África). Los tamaños y pronósticos del mercado se proporcionan en términos de valor (USD millones) para todos los segmentos anteriores.
Resumen de la segmentación
| Software | Local |
| Basado en la Nube (SaaS) | |
| Aceleradores de Hardware | |
| Servicios | Servicios Gestionados |
| Servicios Profesionales |
| Protección contra Intrusiones y de Perímetro |
| Conteo de Multitudes y Personas |
| Reconocimiento Facial y Demografía |
| Analítica de Tráfico y Vehículos (Reconocimiento Automático de Matrículas, Detección de Incidentes) |
| Reconocimiento de Comportamiento (Merodeo, Violencia) |
| Mapeo de Calor y Conversión en el Comercio Minorista |
| Borde |
| Local / Servidor |
| Nube |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| Gobierno y Seguridad Pública |
| BFSI |
| Salud y Ciencias de la Vida |
| Comercio Minorista y Comercio Electrónico |
| Transporte y Logística |
| Infraestructura Crítica y Energía |
| Hostelería y Entretenimiento |
| Manufactura e Industrial |
| Otros (Educación, etc.) |
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Países Nórdicos (DK, SE, NO, FI) | ||
| Resto de Europa | ||
| Asia Pacífico | China | |
| Japón | ||
| Corea del Sur | ||
| India | ||
| ASEAN | ||
| Australia | ||
| Nueva Zelanda | ||
| Resto de Asia Pacífico | ||
| Oriente Medio y África | Oriente Medio | CCG (Arabia Saudita, Emiratos Árabes Unidos, Catar, etc.) |
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||
| Por Componente | Software | Local | |
| Basado en la Nube (SaaS) | |||
| Aceleradores de Hardware | |||
| Servicios | Servicios Gestionados | ||
| Servicios Profesionales | |||
| Por Aplicación | Protección contra Intrusiones y de Perímetro | ||
| Conteo de Multitudes y Personas | |||
| Reconocimiento Facial y Demografía | |||
| Analítica de Tráfico y Vehículos (Reconocimiento Automático de Matrículas, Detección de Incidentes) | |||
| Reconocimiento de Comportamiento (Merodeo, Violencia) | |||
| Mapeo de Calor y Conversión en el Comercio Minorista | |||
| Por Modo de Implementación | Borde | ||
| Local / Servidor | |||
| Nube | |||
| Por Tamaño de Organización | Grandes Empresas | ||
| Pequeñas y Medianas Empresas | |||
| Por Vertical de Usuario Final | Gobierno y Seguridad Pública | ||
| BFSI | |||
| Salud y Ciencias de la Vida | |||
| Comercio Minorista y Comercio Electrónico | |||
| Transporte y Logística | |||
| Infraestructura Crítica y Energía | |||
| Hostelería y Entretenimiento | |||
| Manufactura e Industrial | |||
| Otros (Educación, etc.) | |||
| Por Geografía | América del Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| América del Sur | Brasil | ||
| Argentina | |||
| Resto de América del Sur | |||
| Europa | Reino Unido | ||
| Alemania | |||
| Francia | |||
| Italia | |||
| España | |||
| Países Nórdicos (DK, SE, NO, FI) | |||
| Resto de Europa | |||
| Asia Pacífico | China | ||
| Japón | |||
| Corea del Sur | |||
| India | |||
| ASEAN | |||
| Australia | |||
| Nueva Zelanda | |||
| Resto de Asia Pacífico | |||
| Oriente Medio y África | Oriente Medio | CCG (Arabia Saudita, Emiratos Árabes Unidos, Catar, etc.) | |
| Turquía | |||
| Resto de Oriente Medio | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Resto de África | |||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de analítica de video?
Se proyecta que el tamaño del Mercado de Análisis de Video se expanda desde 12,39 mil millones de USD en 2025 y 14,57 mil millones de USD en 2026 hasta 39,67 mil millones de USD en 2031, registrando una CAGR del 22,18% entre 2026 y 2031.
¿Qué segmento de componentes lidera el mercado?
El software domina, representando el 62% de la participación de mercado en 2025, con soluciones SaaS basadas en la nube que crecen más rápidamente a una CAGR del 25,4%.
¿Qué región crecerá más rápidamente?
Se proyecta que Asia Pacífico registre la CAGR regional más alta del 22% durante 2026-2031 debido a las extensas inversiones en ciudades inteligentes y automatización de la manufactura.
¿Cómo influyen las implementaciones en el borde en la adopción?
Se espera que las implementaciones en el borde se expandan a una CAGR del 26,3% a medida que las organizaciones buscan inferencia en tiempo real, reducción de costos de ancho de banda y cumplimiento de la soberanía de datos.
¿Por qué la salud es un vertical de alto crecimiento?
Las instalaciones de salud adoptan el enmascaramiento de privacidad conforme al RGPD y la analítica de monitoreo continuo de pacientes, impulsando una CAGR del 23,7% para el sector.
¿Cuáles son las principales restricciones al crecimiento del mercado?
El alto consumo de energía de las GPU en sitios remotos y el firmware de cámaras fragmentado en los entornos minoristas de América Latina reducen colectivamente la CAGR general en 4,9 puntos porcentuales.