
Tamaño y Participación del Mercado de Envases Metálicos de Vietnam
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 3.71 Mil millones de dólares |
| Tamaño del Mercado (2026) | 3.84 Mil millones de dólares |
| Tamaño del Mercado (2031) | 4.66 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 3.96 % |
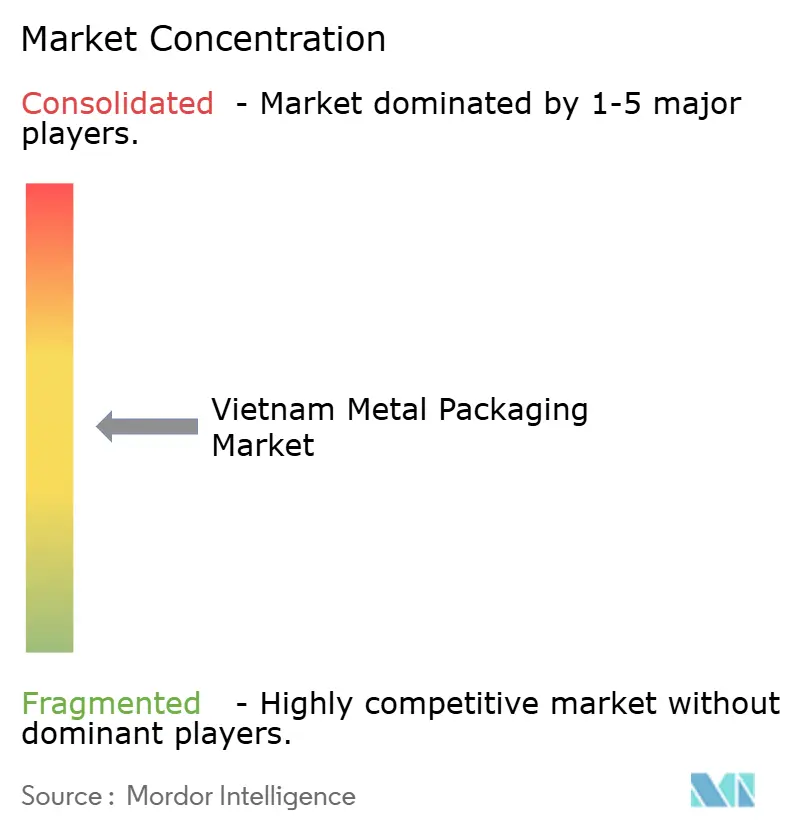
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Envases Metálicos de Vietnam por Mordor Intelligence
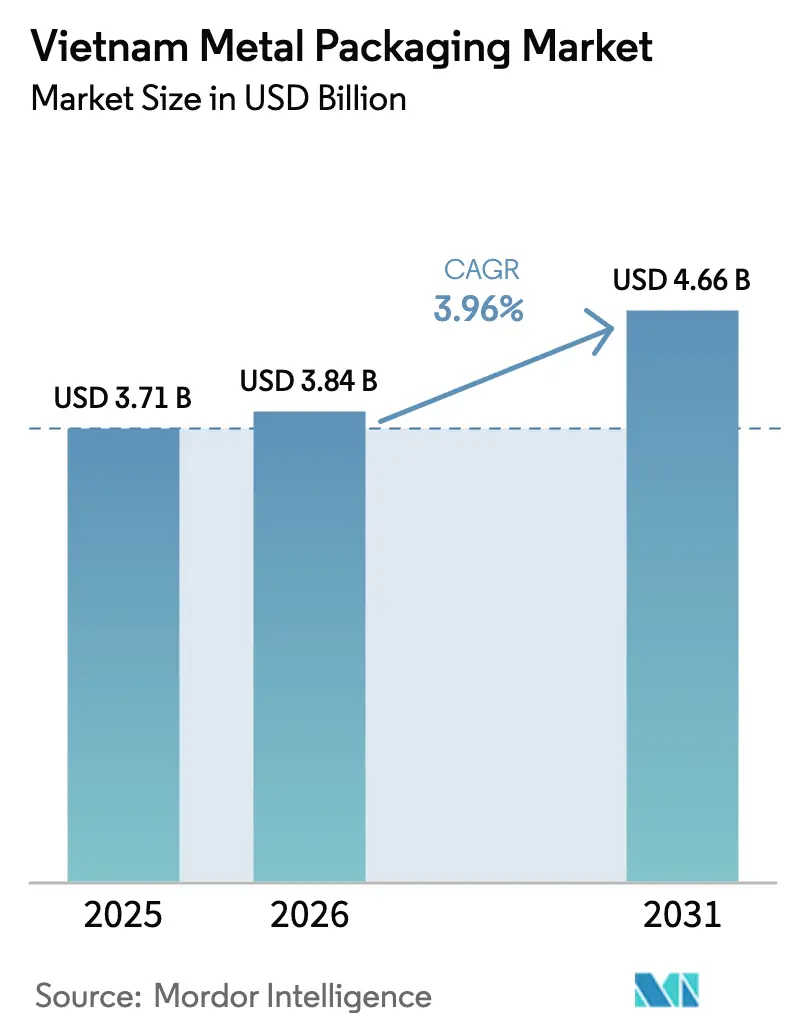
Se espera que el tamaño del mercado de envases metálicos de Vietnam aumente de USD 3,71 mil millones en 2025 a USD 3,84 mil millones en 2026 y alcance USD 4,66 mil millones en 2031, creciendo a una CAGR del 3,96% durante 2026-2031. Una oleada de inversiones en enlatado de bebidas, políticas favorables de economía circular y el aumento de los ingresos disponibles urbanos están reforzando la demanda, mientras que las fluctuaciones en el precio del rollo de aluminio y la sustitución por plástico flexible moderan el impulso. Los fabricantes de cerveza multinacionales, los productores de bebidas no alcohólicas y los exportadores de mariscos están elevando colectivamente los volúmenes unitarios; sin embargo, la inflación de materias primas está comprimiendo los márgenes de EBITDA para los fabricantes de latas que importan el 95% de su materia prima en rollo. El resurgimiento del acero en barriles y tambores industriales, la creciente preferencia por formatos de bebidas de porción individual y la necesidad del comercio electrónico de contenedores resistentes a abolladuras ofrecen nuevas vías para los proveedores capaces de equilibrar los imperativos de costo y sostenibilidad. A medida que las marcas se apresuran a cumplir un mandato de reciclaje del 70% para 2030, la ventaja de reciclabilidad del metal sustenta su ventaja competitiva, protegiendo al mercado de envases metálicos de Vietnam de las agresivas promociones de precios en bolsas flexibles.
Conclusiones Clave del Informe
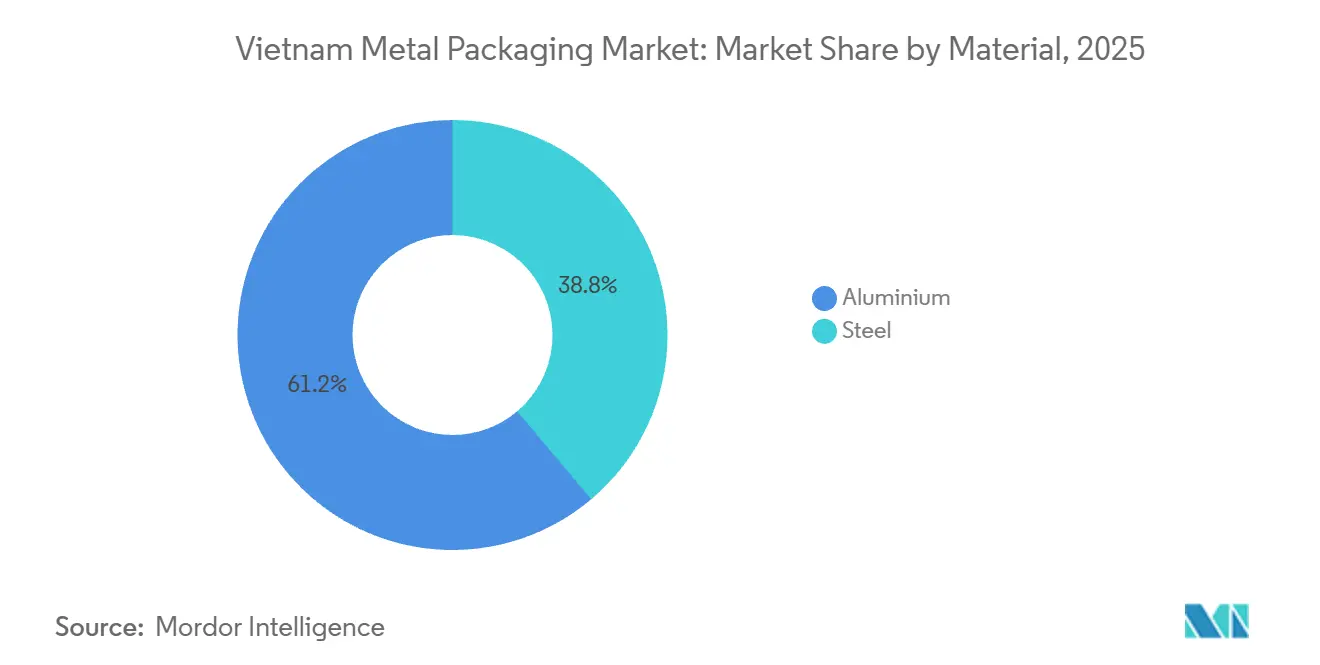
- Por material, el aluminio lideró con el 61,17% de la participación del mercado de envases metálicos de Vietnam en 2025, mientras que se prevé que el acero se expanda a una CAGR del 4,86% hasta 2031.
- Por tipo de producto, las latas de bebidas representaron el 58,52% de la participación del mercado de envases metálicos de Vietnam en 2025, mientras que se proyecta que los barriles y tambores de envío avancen a una CAGR del 5,33% hasta 2031.
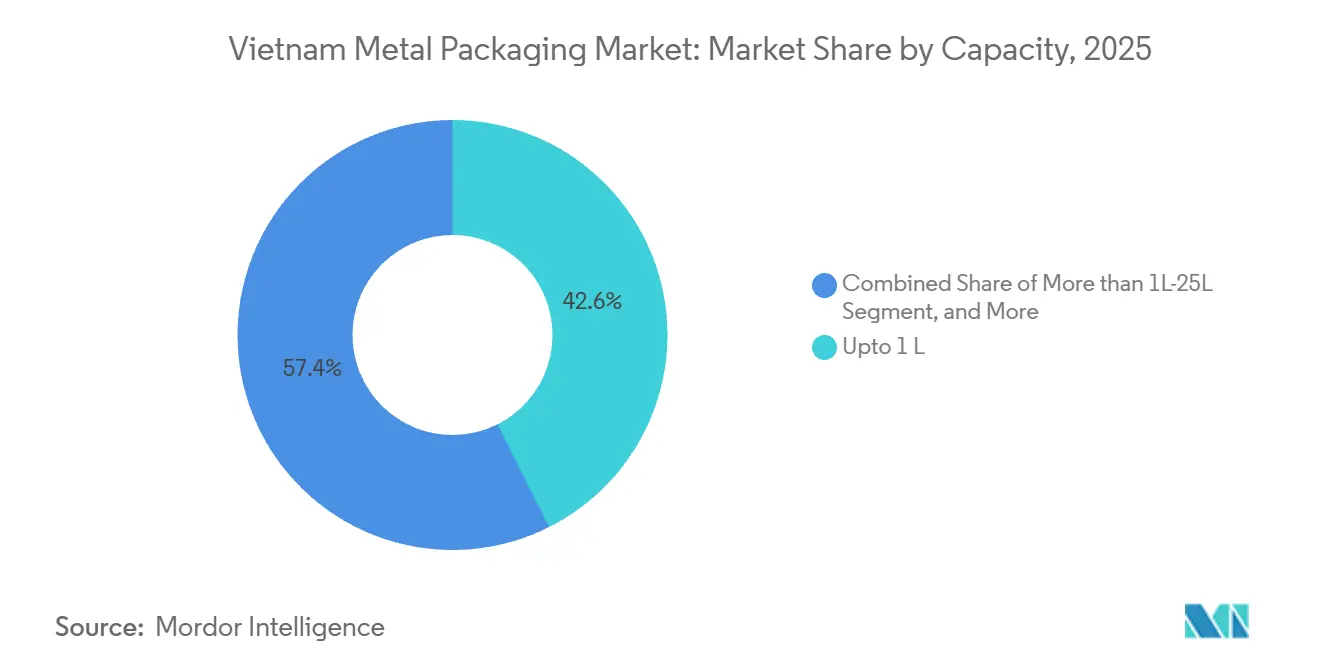
- Por capacidad, los envases de hasta 1 litro representaron el 42,57% de la participación del mercado de envases metálicos de Vietnam en 2025, y se espera que los contenedores en el rango de 1 a 25 litros registren una CAGR del 4,48% hasta 2031.
- Por industria de uso final, las bebidas capturaron el 38,23% de la participación en 2025, aunque las aplicaciones industriales están en camino de registrar una CAGR del 5,24% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Envases Metálicos de Vietnam
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la Demanda de Comidas Convenientes Listas para Consumir | +0.7% | Nacional, con ganancias tempranas en Hanói, Ciudad Ho Chi Minh, Da Nang | Mediano plazo (2-4 años) |
| Aumento del Poder de Consumo de la Clase Media Urbana | +0.9% | Nacional, concentrado en centros urbanos y capitales provinciales | Largo plazo (≥ 4 años) |
| Impulso Gubernamental hacia los Objetivos de Economía Circular | +0.8% | Nacional, con programas piloto en Hanói, Ciudad Ho Chi Minh, Binh Duong | Mediano plazo (2-4 años) |
| Expansión de la Capacidad Nacional de Enlatado de Bebidas | +1.2% | Nacional, con inversiones importantes en Binh Duong, Quang Nam, Ba Ria-Vung Tau | Corto plazo (≤ 2 años) |
| Crecimiento del Procesamiento de Mariscos Orientado a la Exportación | +0.6% | Provincias costeras: Kien Giang, Ca Mau, Ben Tre, Ba Ria-Vung Tau | Mediano plazo (2-4 años) |
| Adopción del Comercio Electrónico que Requiere Envases de Tránsito Robustos | +0.5% | Nacional, con expansión a provincias rurales a través de centros logísticos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la Capacidad Nacional de Enlatado de Bebidas
Vietnam registró más de USD 600 millones en mejoras de líneas de cervecería y bebidas no alcohólicas entre 2024 y 2025, duplicando efectivamente el rendimiento total de enlatado y posicionando al país como el centro de latas de aluminio del Sudeste Asiático. Heineken por sí sola comprometió USD 540 millones para aumentar la capacidad en Binh Duong, mientras que Suntory PepsiCo incrementó su producción en un 65% hasta 825 millones de litros por año. Las velocidades de línea más rápidas, ejemplificadas por la instalación de 2.000 latas por minuto de Sunrise Packaging en marzo de 2025, han reducido los costos unitarios en un 12% y han alentado el cambio del vidrio a las latas para las cervezas convencionales. Las adiciones de capacidad se están extendiendo hacia arriba en la cadena de valor, ya que el proyecto de Reciclaje de Aluminio NM2 de Marubeni apunta a 50.000 toneladas de rollo por año, aliviando la dependencia de las importaciones.[1]Marubeni Corporation, "Inversión en el Reciclaje de Aluminio NM2," marubeni.com La seguridad de suministro y la estabilidad de costos resultantes están ampliando el mercado potencial para el mercado de envases metálicos de Vietnam.
Aumento del Poder de Consumo de la Clase Media Urbana
La clase media urbana de Vietnam superó los 36 millones de ciudadanos en 2025, cada uno con ingresos superiores a USD 5.000 anuales y con preferencia por cervezas artesanales premium, café listo para beber y licores importados. Los contenedores metálicos ofrecen una vida útil prolongada sin refrigeración, una ventaja clave dada la infraestructura de cadena de frío desigual. La planta de 850 millones de latas de TBC-Ball en Binh Duong satisface esta demanda de alta gama, suministrando latas elegantes que mejoran la presencia en estantes y cumplen con los estándares de la Iniciativa de Gestión Responsable del Aluminio. El mismo segmento demográfico está impulsando un auge en los aerosoles presurizados para el cuidado del hogar, con 47 nuevas referencias llegando en formatos metálicos durante 2024-2025. Estas mejoras en el estilo de vida mantienen al mercado de envases metálicos de Vietnam en una senda de crecimiento constante a pesar de la volatilidad macroeconómica.
Impulso Gubernamental hacia los Objetivos de Economía Circular
La Decisión 222 y el Decreto 05/2025 obligan a las marcas a recolectar y reciclar el 70% de sus envases para 2030. Las latas de aluminio actualmente alcanzan una tasa de recuperación del 75% en los programas piloto, muy por encima del 28% del plástico flexible, lo que permite a las empresas de bebidas cumplir a menor costo. La Resolución 122 refuerza este impulso político al exigir una reducción del 50% en los plásticos de un solo uso para 2030, lo que lleva a SABECO a reducir el calibre de las tapas de latas en un 8% y a comprometerse con formatos 100% reciclables. Las inversiones en redes de logística inversa, incluida la empresa de reciclaje de Marubeni, alinean la economía con los objetivos de política. En conjunto, estos mandatos otorgan al mercado de envases metálicos de Vietnam un viento de cola estructural.
Aumento de la Demanda de Comidas Convenientes Listas para Consumir
La modernización del comercio minorista y los estilos de vida urbanos con poco tiempo están estimulando la demanda de comidas enlatadas que ofrecen una larga vida útil en condiciones ambientales. La producción del sector de procesamiento de alimentos avanzó a USD 79,3 mil millones en 2024, un 7,4% interanual. Las latas de acero soportan la esterilización por retorta a alta temperatura a 121 grados Celsius, lo que las hace indispensables para los mariscos y las comidas preparadas destinadas a la exportación. Los compradores europeos y norteamericanos suelen pagar una prima del 15-20% por las latas herméticamente selladas frente a las bolsas, lo que impulsa el crecimiento del volumen en el mercado de envases metálicos de Vietnam. Los procesadores nacionales han respondido con USD 180 millones en mejoras de líneas en Kien Giang y Ca Mau, ampliando la demanda de acero para latas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Intensificación de la Competencia de los Plásticos Flexibles | -0.6% | Nacional, con mayor impacto en los segmentos de alimentos y cuidado personal | Corto plazo (≤ 2 años) |
| Volatilidad de Precios del Rollo de Aluminio Importado | -0.8% | Nacional, afectando a todos los productores de latas de aluminio | Corto plazo (≤ 2 años) |
| Oposición Ambiental a la Minería de Bauxita | -0.3% | Tierras Altas Centrales: Dak Nong, Lam Dong, Gia Lai | Largo plazo (≥ 4 años) |
| Brechas de Habilidades en Operaciones de Fabricación de Latas de Alta Velocidad | -0.4% | Nacional, concentrado en zonas industriales sin escuelas técnicas | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad de Precios del Rollo de Aluminio Importado
El aluminio al contado se mantuvo cerca de USD 2.500 por tonelada a principios de 2026 tras alcanzar un máximo de USD 2.700 en 2024, una oscilación que comprimió los márgenes de EBITDA entre un 8% y un 12% para los fabricantes de latas sujetos a contratos de suministro anuales.[2]London Metal Exchange, "Precio Diario al Contado del Aluminio," lme.com Showa Aluminum informó que los costos del rollo escalaron al 68% del costo de los bienes vendidos en su presentación de 2024, frente al 62% en 2022, a pesar de haber cubierto el 40% de sus necesidades de 2026. La depreciación del dong añadió una carga de costos adicional del 3,2% en 2024.[3]Banco Estatal de Vietnam, "Resumen Anual del Tipo de Cambio," sbv.gov.vn Hasta que las fundiciones nacionales entren en funcionamiento, el mercado de envases metálicos de Vietnam seguirá expuesto a los ciclos de materias primas globales que pueden erosionar abruptamente la rentabilidad.
Intensificación de la Competencia de los Plásticos Flexibles
Las bolsas flexibles cuestan entre un 30% y un 40% menos que las latas y pesan un 85% menos, lo que atrae a los procesadores de salsas, comidas preparadas y productos de cuidado personal a lanzar 120 nuevas referencias en bolsa en 2024-2025. El formato reclamó el 18% del volumen de comidas preparadas en 2025, frente al 12% en 2023, erosionando la demanda de latas de alimentos. Sin embargo, el umbral de reciclaje del 70% del Decreto 05/2025 y la represión de la Resolución 122 sobre los plásticos de un solo uso elevan los costos de cumplimiento para los envases flexibles, otorgando al metal una ventaja defensiva. Crown Holdings está aprovechando esta brecha con latas esbeltas en relieve de 330 mililitros que resuenan con las marcas artesanales y compensan las diferencias de precio a través del atractivo premium en estantes.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Material: Dominio del Aluminio en Medio del Resurgimiento del Acero
El aluminio aseguró el 61,17% de la participación del mercado de envases metálicos de Vietnam en 2025, ya que los gigantes de las bebidas instalaron una capacidad anual de 3,2 mil millones de latas. En paralelo, se espera que el acero registre una CAGR del 4,86% hasta 2031, superando el ritmo del aluminio a medida que los procesadores de mariscos y los fabricantes de pinturas migran de los bidones de plástico a los cubos de acero conformes con las normas de mercancías peligrosas. El tamaño del mercado de envases metálicos de Vietnam para el aluminio sigue anclado por su tasa de recolección posconsumo del 75% y su ventaja de peso de flete del 18% frente al acero, lo que ayuda a las multinacionales bajo objetivos de Responsabilidad Extendida del Productor cada vez más estrictos. Por el contrario, la capacidad nacional de acero del complejo Dak Lak de Hoa Phat ofrece estabilidad de precios y plazos de entrega más cortos, tentando a los compradores industriales que valoran la seguridad del suministro.
La trayectoria futura del aluminio depende de la línea de reciclaje de 50.000 toneladas de Marubeni, que reduce las huellas de carbono en un 95% y podría elevar el contenido reciclado en las latas de bebidas por encima del 75%. El avance del acero está impulsado por el comercio electrónico, donde los cubos sobreviven a los golpes del servicio de mensajería de última milla que perforan los plásticos flexibles, lo que lleva a los proveedores de cumplimiento de pedidos a favorecer el metal. Con ambos sustratos ampliando sus nichos potenciales, el mercado de envases metálicos de Vietnam muestra un saludable crecimiento de doble material en lugar de una batalla de suma cero.


Por Tipo de Producto: Las Latas Lideran Mientras los Tambores se Aceleran
Las latas de bebidas y alimentos contribuyeron con el 58,52% de la participación de mercado en 2025, consolidando su primacía en el mercado de envases metálicos de Vietnam. Se prevé que los barriles y tambores de envío, impulsados por USD 9,2 mil millones en exportaciones de mariscos y USD 45 mil millones en envíos de productos químicos, superen a todos los demás grupos de productos con una CAGR del 5,33% hasta 2031. La participación del mercado de envases metálicos de Vietnam para las latas permanece aislada de la incursión de las bolsas, gracias a las necesidades de carbonatación y la preferencia del consumidor por las señales de frescura del metal. Mientras tanto, las latas de aerosol capturaron el 8% de la producción de 2025 a medida que las marcas de cuidado personal adoptaron dispensadores presurizados.
La instalación de Ba Ria-Vung Tau de Greif reportó ganancias de volumen del 18% en 2024, ya que los tambores de acero de 200 litros encontraron compradores entre los exportadores de salsa de pescado que cumplen con las normas de contacto con alimentos de la Unión Europea. La durabilidad de los tambores también resuena con los transportistas de productos químicos que buscan barriles aprobados por la Organización Marítima Internacional. La lata esbelta en relieve de Crown Holdings, adoptada por el 22% de las microcervecerías en seis meses, ilustra la continua premiumización en el diseño de latas que sostiene márgenes más altos. Estas tendencias duales refuerzan el crecimiento diversificado en todo el mercado de envases metálicos de Vietnam.
Por Capacidad: Los Formatos de Porción Individual Impulsan el Volumen
Los envases de hasta 1 litro representaron el 42,57% de la participación de mercado en 2025, ya que el consumo en movimiento impulsó las latas de 330 mililitros y 500 mililitros. Se prevé que los contenedores en la banda de 1 a 25 litros crezcan un 4,48% anual hasta 2031, impulsados por los fabricantes de pinturas que reemplazan el 40% de los bidones de plástico por cubos de acero para cumplir con los objetivos de la norma ISO 14001. El tamaño del mercado de envases metálicos de Vietnam para los cubos de volumen medio se beneficia de las menores tasas de daño en el comercio electrónico, donde el metal soporta mejor el trayecto de última milla que las alternativas flexibles.
La línea de 850 millones de latas de TBC-Ball satisface la demanda de bebidas de porción individual, mientras que los minoristas en línea en Ciudad Ho Chi Minh reportan un 30% menos de devoluciones para pinturas de bricolaje envasadas en cubos frente a los equivalentes de plástico. Los tambores industriales de más de 200 litros mantienen una participación del 14% gracias a las exportaciones a granel de mariscos, con procesadores en Kien Giang que utilizan barriles de acero que toleran la esterilización por retorta. La demanda colectiva en estas bandas de capacidad subraya la expansión equilibrada del mercado de envases metálicos de Vietnam.

Por Industria de Uso Final: Las Bebidas Anclan los Aumentos Industriales
Las marcas de bebidas mantuvieron el 38,23% de la participación de mercado en 2025, respaldadas por USD 600 millones en inversiones de enlatado y un consumo de cerveza per cápita que alcanzó los 47 litros. Se proyecta que las aplicaciones industriales, que abarcan pinturas, productos químicos y lubricantes, registren una CAGR del 5,24% hasta 2031, el mayor incremento entre los usuarios finales. La participación del mercado de envases metálicos de Vietnam para las bebidas se beneficia de la integridad de la carbonatación y la imagen de marca premium, mientras que los compradores industriales valoran la resistencia a la perforación del acero y el cumplimiento de los códigos del Código Marítimo Internacional de Mercancías Peligrosas.
Los procesadores de alimentos representan el 28% del volumen, impulsados por las exportaciones de atún enlatado y frutas tropicales que requieren sellos herméticos para la distribución en la Unión Europea y los Estados Unidos. Los segmentos de cuidado personal y farmacéutico combinados representaron el 18% en 2025, con latas de aerosol creciendo un 12% interanual. Las normas de Responsabilidad Extendida del Productor están empujando a las empresas de pinturas hacia los cubos metálicos, mientras que los exportadores de mariscos dependen de los tambores para asegurar la integridad de la cadena de frío. Esta demanda multifacética confirma la resiliencia del mercado de envases metálicos de Vietnam en los ámbitos de consumo e industrial.
Análisis Geográfico
Las provincias del sur, incluidas Binh Duong, Dong Nai y Ba Ria-Vung Tau, albergan aproximadamente el 55% de la capacidad instalada, aprovechando la proximidad a los 10 millones de consumidores de Ciudad Ho Chi Minh y los muelles de exportación que canalizan mariscos y productos químicos al exterior. La planta de TBC-Ball en el Parque Industrial Vietnam-Singapur IIA de Binh Duong produce 850 millones de latas anuales para Heineken y las microcervecerías. Crown Holdings mantiene líneas dobles en Ciudad Ho Chi Minh y Dong Nai, sustentando la concentración sureña del mercado de envases metálicos de Vietnam.
Los clusters del norte alrededor de Hanói contribuyen con el 25% de la capacidad, impulsados por la mejora de 2.000 latas por minuto de Sunrise Packaging en Bac Ninh. Las arterias logísticas que conectan el puerto de Haiphong con China amplifican la eficiencia de exportación para el envío de lubricantes a granel en tambores de acero. El centro de Vietnam, anclado por el rendimiento de carga de Da Nang de 8,5 millones de toneladas en 2024, controla el 12% de la capacidad, respaldado por la unidad de Showa Aluminum en Quang Nam, que sirve a los embotelladores regionales de bebidas no alcohólicas.
El Delta del Mekong representa el 8% y se especializa en latas de acero para mariscos enlatados y tambores de 200 litros para salsa de pescado. El crecimiento de la capacidad aquí se retrasa debido a la infraestructura fragmentada, aunque la creciente demanda de la Unión Europea de atún enlatado certificado está impulsando nuevas instalaciones de líneas en Kien Giang. Se espera que el complejo de acero Dak Lak de Hoa Phat, que comenzó operaciones en junio de 2025, acorte los plazos de entrega del rollo para los fabricantes de latas del centro y el norte, reduciendo los costos de flete y equilibrando el suministro regional. En conjunto, estas dinámicas geográficas mantienen al mercado de envases metálicos de Vietnam bien diversificado a lo largo de los corredores norte-sur del país.
Panorama regulatorio
Vietnam regula el envase metálico utilizado para contacto directo con alimentos a través del Ministerio de Salud (MOH), notablemente mediante la QCVN 12-3:2011/BYT emitida en virtud de la Circular 34/2011/TT-BYT (vigente desde el 1 de marzo de 2012). El marco cubre el acero inoxidable, el acero, el aluminio y los recubrimientos internos asociados, y exige controles de seguridad de migración, incluidas pruebas de migración de metales pesados.
Para los fabricantes e importadores de latas, tapas y otros contenedores metálicos que entran en contacto con alimentos, el cumplimiento normalmente implica preparar y mantener expedientes técnicos, además de completar la declaración de producto requerida o la autodeclaración y las presentaciones administrativas relacionadas ante los organismos estatales competentes. Estos requisitos afectan la selección de materiales y los sistemas de recubrimiento para envases metálicos de alimentos y bebidas, y elevan el valor de los sistemas de calidad documentados para los proveedores que atienden a marcas multinacionales de alimentos y bebidas.
Análisis de la cadena de valor
La cadena de valor del envase metálico de Vietnam comienza con insumos aguas arriba, principalmente bobina de aluminio y hojalata o lámina de acero importadas, junto con recubrimientos, tintas y equipos de fabricación de latas. Estos insumos pasan a las operaciones de conversión en corredores industriales clave, como las zonas industriales de Binh Duong, tales como VSIP II-A, donde los fabricantes forman e imprimen latas, tapas, cierres y envases industriales más grandes, como cubos y tambores, y luego realizan control de calidad, embalaje y distribución.
Aguas abajo, el envase metálico se vende directamente a los propietarios de marcas (bebidas, alimentos, aerosoles, productos químicos y pinturas) o mediante acuerdos de fabricación y llenado por contrato. Junto con conversores como Canpac Vietnam (suministro integral de envases metálicos), Vietnam también cuenta con capacidades de llenado por contrato de bebidas, incluida Nihon Canpack (Vietnam) (grupo Hokkan Holdings), que ofrece líneas de procesamiento y llenado e impulsa la demanda de contenedores metálicos conformes para contacto con alimentos. La logística inversa y el reciclaje se vinculan de nuevo con el suministro aguas arriba, condicionados por los objetivos de economía circular y las necesidades de cumplimiento de la responsabilidad extendida del productor (EPR) en el país.
Panorama Competitivo
El mercado de envases metálicos de Vietnam está moderadamente fragmentado, con empresas como Crown Holdings, Ball Corporation y Showa Aluminum. Las economías de escala favorecen a las multinacionales; la lata esbelta en relieve de Crown capturó el 22% de adopción entre las microcervecerías seis meses después de su lanzamiento, ilustrando el apalancamiento de marca ejercido por los proveedores globales. TBC-Ball obtuvo la certificación de la Iniciativa de Gestión Responsable del Aluminio en 2022, permitiendo a las etiquetas artesanales premium cumplir con las normas de divulgación de contenido importado, un diferenciador que los actores más pequeños tienen dificultades para igualar.
La inversión en tecnología es el segundo pilar de la competencia. La mejora de USD 55 millones de Sunrise Packaging en Bac Ninh redujo los costos unitarios en un 12% y señaló un movimiento de la producción de commodities a la producción de valor agregado. La línea de tambores de 200 litros de Greif aprovecha la robótica para lograr tasas de defectos por debajo del 0,5%, crítico para el transporte de mercancías peligrosas. Mientras tanto, la empresa conjunta de reciclaje de Marubeni asegura el rollo de circuito cerrado, aislando a los fabricantes de latas afiliados de la volatilidad de la Bolsa de Metales de Londres.
Los conglomerados regionales están persiguiendo fusiones y adquisiciones para ganar capacidad instantánea. SCG Packaging logró el control total de Duy Tan en junio de 2025 por USD 108,8 millones, posicionándose frente a los actores establecidos en metal a través de ofertas multimaterial. Actores adyacentes como Tetra Pak e Indorama Ventures también han invertido fuertemente, confirmando el estatus de Vietnam como un centro estratégico de envases. La intensidad competitiva está aumentando a medida que se acercan los plazos regulatorios, y los proveedores que combinan líneas de alta velocidad, capacidad de reciclaje y acreditación de sostenibilidad están mejor posicionados para ganar participación dentro del mercado de envases metálicos de Vietnam.
Líderes de la Industria de Envases Metálicos de Vietnam
Canpac Vietnam Co., Ltd
Nihon Canpack (Vietnam) Co., Ltd.
Crown Holdings, Inc.
Showa Aluminum Can Corporation
TBC-Ball Beverage Can VN Ltd (Ball Corporation)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Las mejoras impulsadas por el cumplimiento normativo en los envases metálicos de contacto con alimentos representan un área de oportunidad práctica, ya que los proveedores alinean sustratos metálicos, lacas y prácticas de documentación con los requisitos del MOH bajo la QCVN 12-3:2011/BYT y la Circular 34/2011/TT-BYT. Esto desplaza la ventaja hacia los productores que pueden proporcionar evidencia de pruebas, trazabilidad y expedientes listos para el cliente para latas, tapas y cierres utilizados en alimentos y bebidas, particularmente a medida que las marcas gestionan las obligaciones de recolección y reciclaje de envases bajo la agenda de economía circular de Vietnam.
La escalabilidad operativa y la diversificación del uso final también crean oportunidades, respaldadas por presencias industriales activas y demanda multisegmento. Canpac Vietnam, que opera desde Binh Duong, reportó un crecimiento de los ingresos por ventas netas en 2024 (un aumento del 13,25%) junto con la expansión de activos, lo que indica margen para una mejor utilización de la capacidad y expansión de la cartera en los segmentos de alimentos, café, aerosoles e industrial, incluidas las exportaciones dentro de Asia. En paralelo, la capacidad de llenado por contrato, incluida Nihon Canpack (Vietnam) con líneas de esterilización a alta temperatura y procesamiento en autoclave, respalda el crecimiento de las bebidas listas para beber y de larga duración, reforzando la demanda de latas y tapas de bebidas estandarizadas y de alta calidad, al tiempo que aumenta la prima por un rendimiento de línea consistente y el control de defectos.
Desarrollos recientes del sector
- Enero de 2026: El Departamento de Industria y Comercio de Dong Nai aceptó una autodeclaración de producto de Crown Beverage Cans Vietnam Co. Ltd., tras la obtención por parte de la empresa de la certificación FSSC 22000 (emitida el 11 de julio de 2025, válida hasta el 12 de agosto de 2028). Este paso mejora la calificación de clientes para aplicaciones de alimentos y bebidas donde se requieren sistemas de seguridad documentados y aceptación administrativa local, elevando el nivel competitivo para los fabricantes de latas más pequeños.
- Diciembre de 2025: Baosteel comenzó la construcción de una planta de acero laminado en caliente/plano orientada a atender la demanda de bobina para latas de bebidas y tambores industriales. El movimiento resalta el enfoque aguas arriba en el suministro de acero grado lata y grado tambor, una palanca clave para la competitividad en costos y plazos de entrega en los segmentos de envases de acero de Vietnam.
- Agosto de 2024: Crown Holdings obtuvo la certificación del Estándar de Desempeño V3 (2022) de la Aluminium Stewardship Initiative (ASI), que cubre sus responsabilidades de gestión de la División Asia Pacífico con base en Vietnam y su fabricación de latas de bebidas de aluminio de dos piezas en CROWN Beverage Cans Danang Limited. Con dos líneas de producción y una capacidad anual de 1.400 millones de latas en Danang, la certificación respalda las declaraciones de sostenibilidad y la elegibilidad de compra para las marcas que priorizan el abastecimiento de aluminio responsable verificado.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado abarca el valor del envase metálico utilizado en Vietnam en los formatos de envase comunes, contabilizado en el punto en el que el envase se vende a usuarios finales como clientes de alimentos, bebidas e industriales.
Exclusiones de alcance: Esta medición excluye los formatos de envase no metálicos (como papel, vidrio y plásticos flexibles), incluso cuando compiten por las mismas líneas de llenado.
Descripción general de la segmentación
- Por Material
- Aluminio
- Acero
- Por Tipo de Producto
- Latas
- Latas de Alimentos
- Latas de Bebidas
- Latas de Aerosol
- Contenedores a Granel
- Barriles y Tambores de Envío
- Tapas y Cierres
- Otros Tipos de Productos
- Latas
- Por Capacidad
- Hasta 1 L
- Más de 1 L a 25 L
- Más de 25 L a 200 L
- Más de 200 L
- Por Industria de Uso Final
- Bebidas
- Alimentos
- Pintura y Química
- Industrial
- Otras Industrias de Uso Final
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comenzó con señales públicas de demanda y producción que pueden rastrearse de manera consistente año tras año. Consultamos fuentes como los informes de la Oficina General de Estadísticas de Vietnam, las estadísticas comerciales de la Aduana de Vietnam, UN Comtrade, los indicadores macroeconómicos del Banco Mundial y los comunicados de políticas de envasado y reciclaje de los ministerios pertinentes para comprender la dirección del consumo y los cambios en los materiales.
Para convertir esas señales en un modelo de mercado, también revisamos informes anuales de empresas, presentaciones para inversores, sitios web de asociaciones sectoriales y prensa empresarial confiable en busca de ampliaciones de capacidad, instalaciones de líneas de latas y comentarios sobre precios. Cuando resultó útil para estandarizar las series financieras y comerciales, se utilizaron suscripciones de pago para datos financieros de empresas, búsquedas de patentes y verificaciones de importación y exportación a nivel de envío. Estos ejemplos no son exhaustivos, y se utilizaron muchas otras fuentes para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
Los aportes primarios provinieron de entrevistas y encuestas estructuradas con conversores de envases, proveedores de materiales y componentes, distribuidores y grandes usuarios finales que compran envases metálicos para llenado. Utilizamos estas conversaciones para confirmar qué formatos están creciendo más rápido, cómo se restablecen los precios contractuales y cómo son los supuestos habituales de utilización y recuperación de chatarra en toda Vietnam.
Para reducir los puntos de vista unilaterales, equilibramos la cobertura entre los principales corredores de consumo y los centros de fabricación orientados a la exportación, y realizamos seguimiento cuando los indicadores documentales y la retroalimentación de campo no coincidían.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 39% | Directivos (CXO): 13% |
| Nivel medio: 46% | Líderes funcionales/de unidad: 27% |
| Actores más pequeños: 15% | Gerentes: 60% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento utilizó un enfoque de arriba hacia abajo que parte de los grupos de demanda de Vietnam en alimentos envasados, bebidas y productos industriales, que luego se traducen en el uso de envases metálicos a través de las tasas de penetración y las divisiones de mezcla de envases. Esos totales se verificaron con aproximaciones selectivas de abajo hacia arriba, como consolidaciones de proveedores para formatos clave y cálculos muestreados de precio por volumen, antes de ajustar los totales finales.
Algunos de los insumos que influyen de manera significativa en el modelo incluyen los volúmenes de enlatado de bebidas, la producción de alimentos procesados y las tendencias de exportación, los cambios entre aluminio y acero en envases específicos, los pesos promedio de los envases que cambian con la reducción de peso, y la dependencia de importaciones de bobina y lámina que afecta los costos de conversión y los precios. Cuando faltaban datos directos para usos finales más pequeños, las brechas se manejaron mediante ratios proxy conservadores que se validaron en llamadas con expertos.
Para los pronósticos, nos basamos en un análisis de escenarios anclado en las perspectivas de demanda macro y por categoría, luego refinado con las expectativas de expertos sobre ampliaciones de capacidad, utilización y el ritmo de sustitución impulsado por el reciclaje y la regulación.
Validación de datos y ciclo de actualización
La validación se realiza comparando los totales modelados con señales independientes, incluidos los flujos comerciales de los insumos relevantes, los movimientos de capacidad anunciados y las verificaciones de intensidad de envasado a nivel de categoría. Cualquier salto abrupto se revisa para determinar si se debe a efectos puntuales, al momento de la conversión de divisas o a un cambio en la mezcla de envases, y los supuestos se revisan antes de la aprobación interna.
Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales que puedan alterar los precios, la demanda o la oferta. Antes de la entrega, realizamos una revisión final para que las cifras reflejen la información más reciente disponible y cualquier desarrollo reciente del mercado.
Tamaño del mercado de envases metálicos de Vietnam de Mordor Intelligence comparado con otras estimaciones publicadas
Los tamaños de mercado publicados para los envases metálicos de Vietnam a menudo difieren porque las líneas de cobertura se trazan de manera diferente, y las matemáticas detrás de los volúmenes, los precios y los cortes temporales no son iguales entre las fuentes. La diferencia generalmente proviene de si solo se cuentan las latas o si también se incluyen cierres, tambores y otros formatos metálicos, seguido de la rapidez con la que se actualizan los supuestos de precios.
Los informes que solo consideran latas metálicas son el mayor motor de totales más pequeños, y algunas estimaciones también aplican una escalada de precios simplificada sin verificar los movimientos de bobina y lámina o el momento de restablecimiento de contratos. Las tapas y cierres, así como los tambores industriales utilizados en productos químicos y logística, se encuentran dentro del alcance de Mordor Intelligence, lo que eleva el valor en comparación con las fuentes que se centran principalmente en las latas de bebidas.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 3,71 mil millones de USD (2025) | |
| Revista Comercial A | 2,11 mil millones de USD (2024) | Utiliza un año base anterior y parece reflejar una visión más limitada centrada en latas, con visibilidad limitada sobre tapas, cierres y envases industriales que contribuyen un valor significativo. |
| Editorial Sectorial B | 1,60 mil millones de USD (2024) | Probablemente limitado al envase metálico tipo lata y no reconcilia claramente los precios con los costos de insumos específicos de Vietnam ni con el ritmo de restablecimiento de contratos, lo que puede subestimar el valor en periodos inflacionarios. |
En general, la tabla muestra que el alcance es la razón principal por la que los totales no coinciden, y la brecha restante suele ser cuestión de tiempo y lógica de precios. Al mantener el modelo vinculado a grupos de demanda observables y luego verificarlo con la retroalimentación de proveedores y canales, la cifra final se mantiene trazable a pasos claros que pueden repetirse y someterse a pruebas de estrés.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de envases metálicos de Vietnam en 2026?
El mercado alcanzó USD 3,84 mil millones en 2026, reflejando un sólido crecimiento impulsado por las inversiones en enlatado de bebidas.
¿Cuál es la CAGR esperada para la demanda de envases metálicos de Vietnam hasta 2031?
Se proyecta que el valor agregado crezca a una CAGR del 3,96%, alcanzando USD 4,66 mil millones en 2031.
¿Qué material crece más rápido dentro de los envases metálicos vietnamitas?
Se prevé que los contenedores de acero, especialmente los barriles y tambores, crezcan un 4,86% anual hasta 2031, ya que los exportadores de mariscos y productos químicos prefieren los envases de tránsito robustos.
¿Cómo están dando forma las regulaciones gubernamentales a las opciones de envase?
El Decreto 05/2025 impone un objetivo de reciclaje del 70% para 2030, orientando a las marcas hacia las latas de aluminio y los cubos de acero altamente reciclables.
¿Por qué las latas de bebidas dominan sobre las bolsas en Vietnam?
La integridad de la carbonatación, la imagen de marca premium y las mayores tasas de reciclaje mantienen a las latas por delante, a pesar del menor costo de los plásticos flexibles.
¿Qué regiones concentran la mayor capacidad de envases metálicos?
Las provincias del sur, lideradas por Binh Duong y Dong Nai, representan aproximadamente el 55% de la capacidad nacional debido a la proximidad a la base de consumidores de Ciudad Ho Chi Minh y los puertos de exportación.
Última actualización de la página el:



