
Tamaño y Participación del Mercado de Envases Metálicos de Tailandia
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
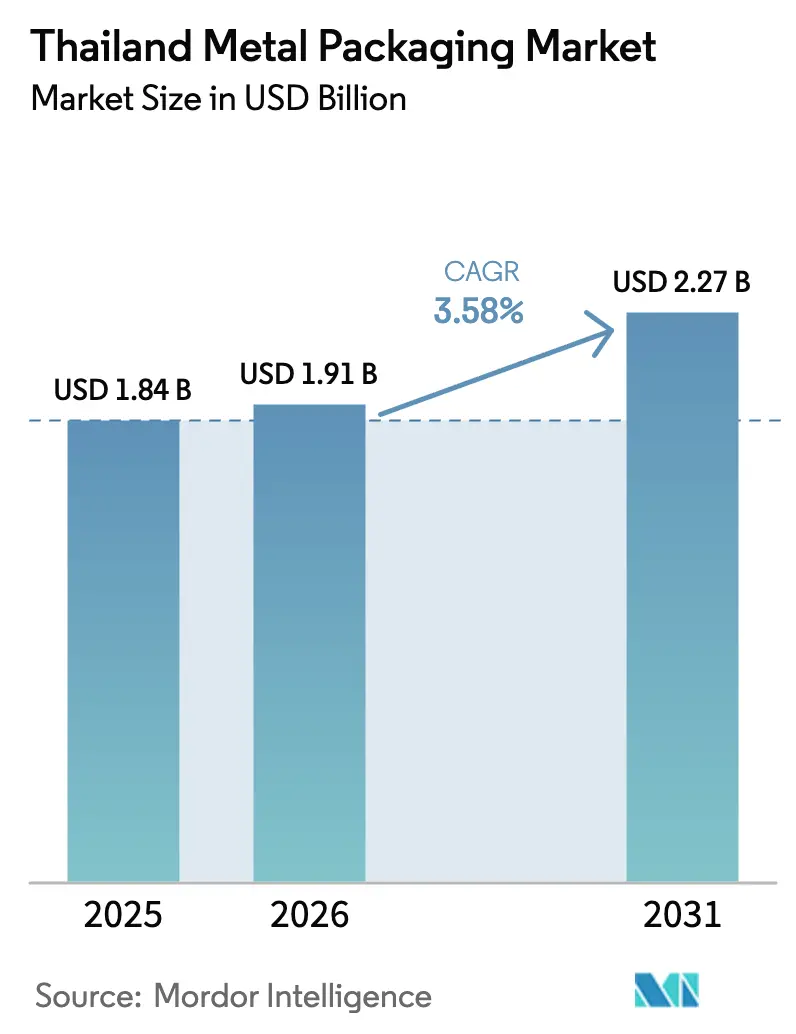
| Tamaño del mercado en el año base (2025) | 1.84 Mil millones de dólares |
| Tamaño del Mercado (2026) | 1.91 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.27 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 3.58 % |
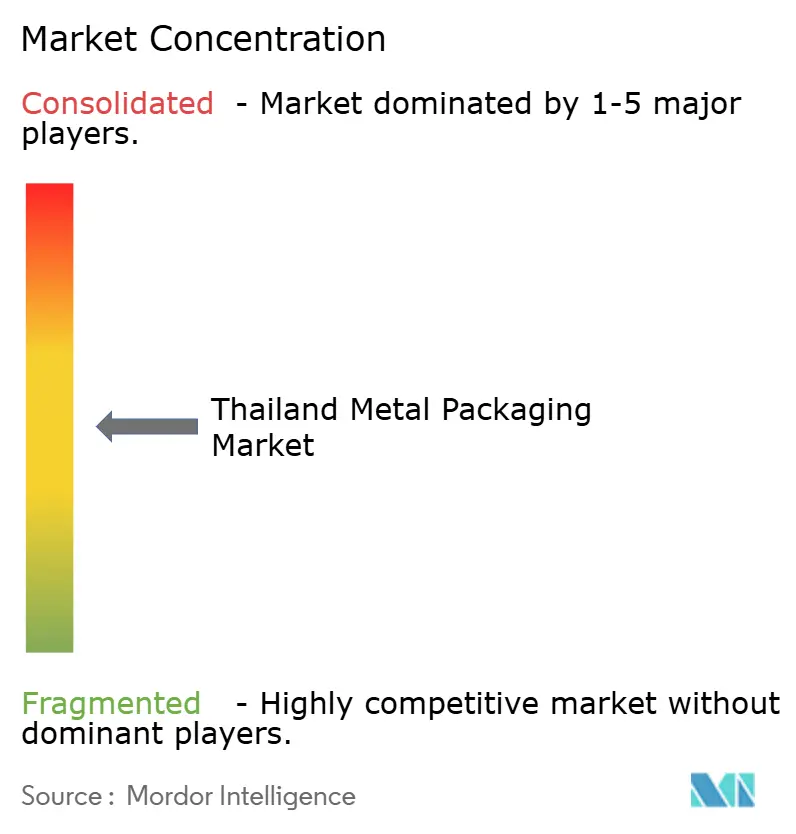
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Envases Metálicos de Tailandia por Mordor Intelligence
Se proyecta que el tamaño del Mercado de Envases Metálicos de Tailandia sea de USD 1.840 millones en 2025, USD 1.910 millones en 2026, y alcance USD 2.270 millones en 2031, creciendo a una CAGR del 3,58% de 2026 a 2031.
La trayectoria refleja el papel de Tailandia como el mayor exportador mundial de atún enlatado, donde los ciclos de procesamiento de mariscos anclan la demanda de latas, mientras que las bebidas listas para consumir de alta gama inclinan las compras hacia formatos de aluminio alineados con los objetivos de economía circular. Los planes gubernamentales para establecer la responsabilidad ampliada del productor a partir de 2027 están acelerando la recolección de aluminio en circuito cerrado, y los propietarios de marcas han comenzado a vincular los umbrales de contenido reciclado a los contratos con proveedores. El impulso en las exportaciones de alimentos para mascotas, los mariscos enlatados con certificación halal y la rápida expansión de los modelos de comercio electrónico de comestibles completan la demanda estructural, aunque las fluctuaciones en el precio del acero laminado en caliente y la aparición de bolsas de biopolímeros moderan el potencial alcista a corto plazo. La intensidad competitiva está determinada por grandes empresas globales que localizan líneas de alta velocidad de dos piezas dentro del Corredor Económico del Este, capturando economías de escala que los convertidores más pequeños tienen dificultades para igualar.
Conclusiones Clave del Informe
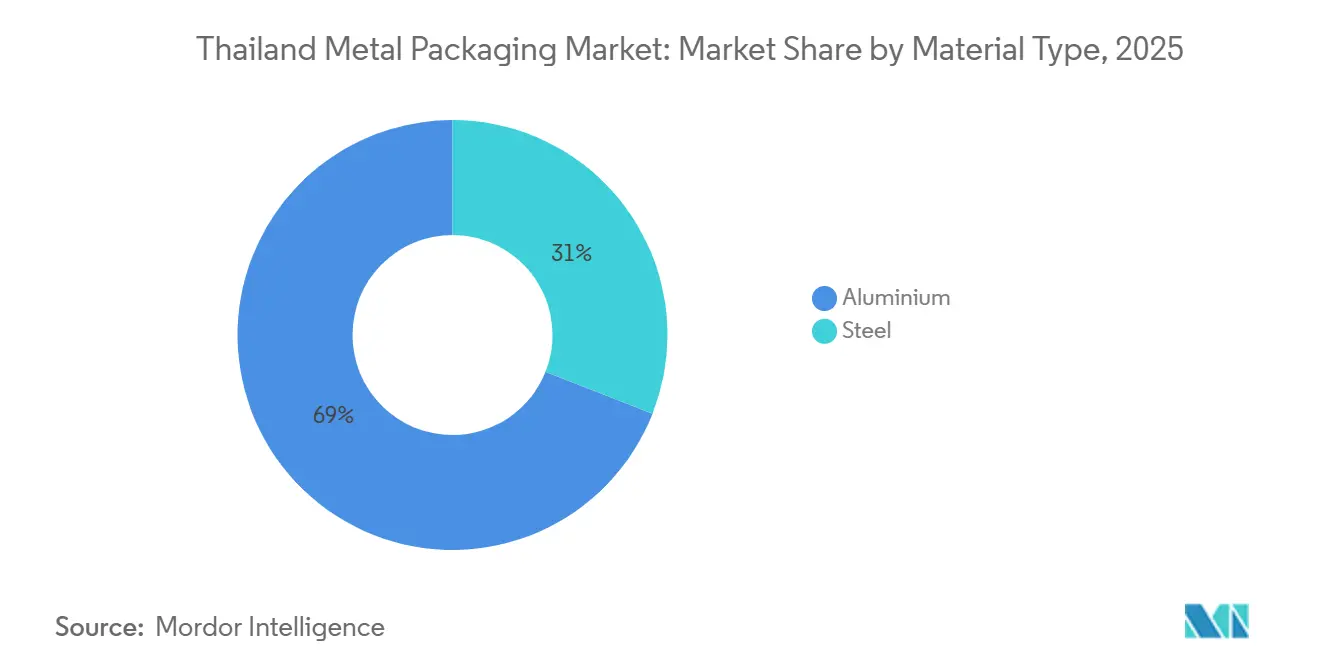
- Por tipo de material, el aluminio representó el 69,03% de la participación en ingresos en 2025 y se prevé que se expanda a una CAGR del 3,93% hasta 2031, mientras que el acero queda rezagado.
- Por tipo de producto, las latas de bebidas lideraron con una participación del 47,37% en 2025; sin embargo, la categoría más amplia de latas está preparada para avanzar a una CAGR del 4,26% durante 2026-2031.
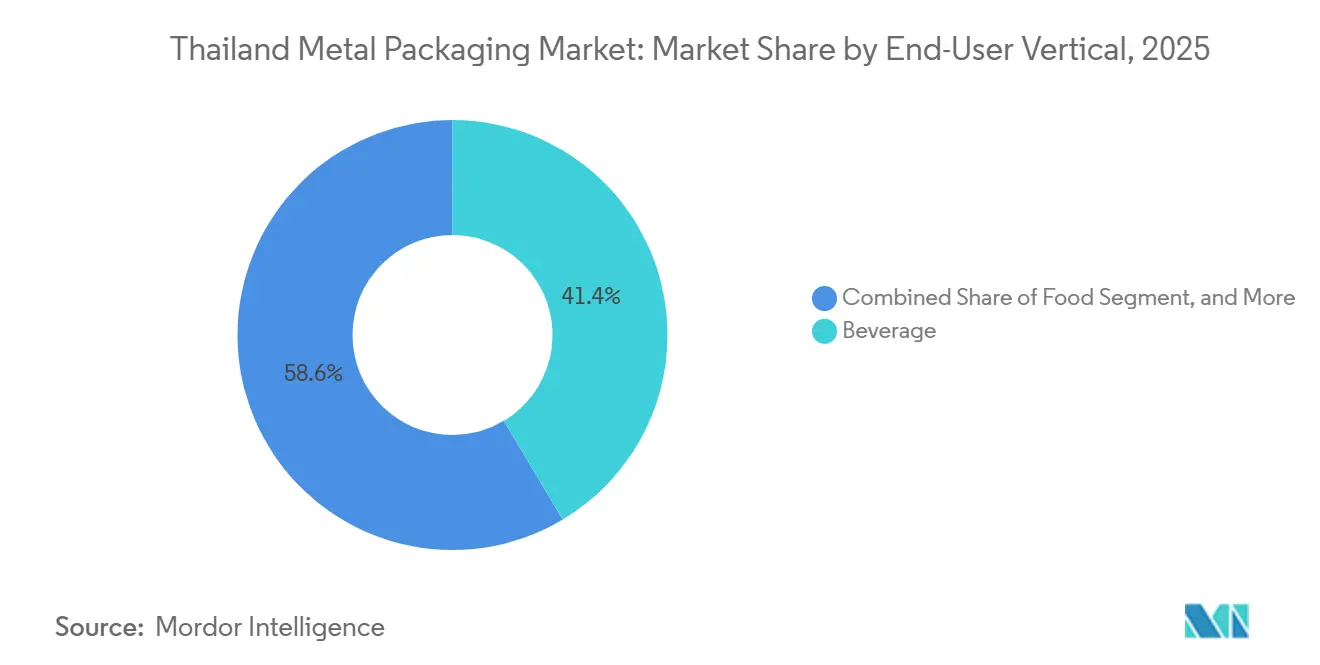
- Por vertical de usuario final, las bebidas representaron el 41,43% de las ventas en 2025, pero se proyecta que pinturas y productos químicos registren la CAGR más rápida del 4,33% hasta 2031.
- Por tecnología de fabricación, las líneas de embutición y estirado de pared de dos piezas representaron el 51,22% de la capacidad en 2025, mientras que la tecnología de embutición y reembutición de dos piezas está prevista para crecer a un 4,06% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Envases Metálicos de Tailandia
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Premiumización de Bebidas Listas para Consumir | +0.8% | Nacional, ganancias tempranas en Bangkok, Chiang Mai, Phuket | Mediano plazo (2-4 años) |
| Crecimiento del Centro de Exportación de Alimentos para Mascotas de Tailandia | +0.6% | Nacional, clústeres en Samut Sakhon, Chonburi | Largo plazo (≥ 4 años) |
| Expansión de Mariscos Enlatados con Certificación Halal | +0.5% | Nacional, exportaciones a Oriente Medio y África del Norte | Mediano plazo (2-4 años) |
| Impulso Gubernamental hacia el Aluminio de Economía Circular | +0.4% | Nacional, proyectos piloto en Chonburi, Rayong, Chachoengsao | Largo plazo (≥ 4 años) |
| Rápida Expansión de los Formatos de Comercio Electrónico de Comestibles | +0.3% | Región Metropolitana de Bangkok | Corto plazo (≤ 2 años) |
| Transición de las Cervecerías hacia Formatos de Latas Esbeltas y Delgadas | +0.3% | Nacional, liderado por ThaiBev y Boon Rawd | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Premiumización de Bebidas Listas para Consumir
Las cervezas artesanales, las bebidas energéticas y los tés con gas envasados en latas esbeltas de 250 y 330 mililitros crecen más rápido que las bebidas convencionales, lo que impulsa a los convertidores a invertir en líneas de embutición y reembutición de dos piezas que reducen el uso de aluminio en casi un 10% por unidad. Las marcas utilizan impresión directa de 360 grados para mitigar la condensación en la cadena de frío, una característica ya integrada en las líneas de alta velocidad operadas por las principales multinacionales [1]Diageo plc, "Resumen de Bebidas Alcohólicas del Sudeste Asiático del Ejercicio 2024," diageo.com. La tendencia premium se está extendiendo a los lanzamientos sin alcohol, donde las tapas unidas y las mangas termorretráctiles perforadas ayudan a cumplir con las regulaciones de plásticos en los canales de conveniencia [2]Thai Beverage plc, "Informe de Sostenibilidad 2025," thaibev.com. A medida que estas especificaciones ajustan las tolerancias de cierre y los requisitos de calibre, los convertidores locales más pequeños enfrentan obstáculos de capital que podrían acelerar la consolidación del sector. A corto plazo, la premiumización mantiene la demanda de aluminio por delante del acero y eleva el precio promedio por lata, respaldando la resiliencia de los márgenes incluso cuando los volúmenes totales de bebidas se estabilizan.
Crecimiento del Centro de Exportación de Alimentos para Mascotas de Tailandia
Tailandia tiene como objetivo elevar las exportaciones de alimentos para mascotas a USD 5.000 millones para 2030, creando una demanda sostenida de latas de 85 gramos y 170 gramos que soporten la esterilización en autoclave a 121 °C. Los clientes de exportación insisten en recubrimientos epoxi-fenólicos que resistan la corrosión por azufre de las proteínas del pescado, requisitos que mejor cumplen los convertidores con líneas de recubrimiento automatizadas. La certificación halal se ha convertido en un factor determinante porque los mercados del Golfo ya absorben más de un tercio de las exportaciones de alimentos enlatados. El cumplimiento de la FDA 21 CFR 113 y los límites de migración europeos añade una capa adicional de validación técnica, favoreciendo a los proveedores capaces de garantizar la trazabilidad por lotes. Estas especificaciones posicionan las latas metálicas de alta barrera como la opción predeterminada para los alimentos húmedos para mascotas de larga vida útil, superando a las bolsas flexibles en los canales de exportación.
Expansión de Mariscos Enlatados con Certificación Halal
Los reconocimientos obtenidos por las autoridades islámicas de Tailandia en 2023 abrieron los puntos de venta saudíes y emiratíes al atún y la caballa enlatados bajo líneas halal segregadas. Los envíos a Oriente Medio y África del Norte aumentaron del 34,3% del volumen de exportación de atún en 2020 al 37,0% durante enero-mayo de 2025, y los procesadores ahora lanzan variantes con sabores que requieren revestimientos de latas resistentes a las especias. Los proveedores de envases capaces de segregar la producción halal y garantizar recubrimientos sin derivados del cerdo obtienen primas de precio y contratos más largos. El segmento también se beneficia de iniciativas gubernamentales de diplomacia blanda que combinan los alimentos halal con la promoción del turismo, impulsando una demanda incremental de latas durante la temporada alta de pesca.
Impulso Gubernamental hacia el Aluminio de Economía Circular
Un proyecto de Ley de Gestión de Envases Sostenibles previsto para 2027 hará a los propietarios de marcas financieramente responsables de la recolección posconsumo, acelerando los proyectos de aluminio en circuito cerrado ejemplificados por el Aluminum Loop de ThaiBev, que ahorró 2.583 toneladas de metal virgen en comparación con 2020. Crown Holdings está mapeando las tasas nacionales de reciclaje en asociación con el Instituto Internacional del Aluminio para proporcionar datos de referencia para el cumplimiento de la responsabilidad ampliada del productor. La huella de carbono reciclado del aluminio, un 95% inferior a la del metal primario, se alinea perfectamente con los inminentes gravámenes de ajuste en frontera por carbono en los mercados de exportación, lo que da a los fabricantes de latas locales una razón tangible para especificar contenido reciclado. Los incentivos de la BOI dentro del Corredor Económico del Este, incluidas las exenciones de derechos de importación sobre equipos de reciclaje, inclinan aún más la balanza hacia el aluminio frente al acero para latas de bebidas y alimentos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la Volatilidad de Precios del Rollo de Acero Laminado | -0.5% | Nacional, severo para los fabricantes de latas de tres piezas | Corto plazo (≤ 2 años) |
| Sustitución por Bolsas de Biopolímeros en Salsas | -0.3% | Clústeres alimentarios de Samut Sakhon y Chonburi | Mediano plazo (2-4 años) |
| Lenta Adopción de Infraestructura de Reciclaje fuera del CEE | -0.2% | Provincias del Norte y Noreste | Largo plazo (≥ 4 años) |
| Estrictas Normas de Emisión de COV para Plantas de Aerosoles | -0.2% | Samut Prakan, Chonburi | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Volatilidad de Precios del Rollo de Acero Laminado
Las cotizaciones del acero laminado en caliente de la ASEAN oscilaron en dos dígitos en 2024, presionando a los productores de latas de tres piezas que compran acero al contado pero facturan a los clientes sobre promedios rezagados. El acero representa hasta el 70% del costo de una lata de alimentos soldada, por lo que un pico de ciclo corto erosiona los márgenes antes de que se restablezcan las cláusulas de traslado. Tailandia importa aproximadamente el 60% de sus necesidades de acero plano laminado, lo que expone a los convertidores a la turbulencia de los fletes y a los riesgos de medidas comerciales correctivas cuando China aumenta sus exportaciones. La presentación de informes de carbono de Alcance 3 está impulsando a las marcas globales hacia envases bajos en carbono, lo que convierte la ventaja de circularidad del aluminio en un viento en contra aún más fuerte para el acero. Si bien el acero sigue siendo dominante en las latas grandes de pintura y los tambores industriales, los procesadores de bebidas y mariscos han comenzado a migrar hacia alternativas de aluminio de dos piezas más ligeras.
Sustitución por Bolsas de Biopolímeros en Salsas
Los procesadores de alimentos están probando bolsas de ácido poliláctico y lignina de bagazo para salsa de pescado y pasta de chile con el fin de reducir el peso del envase entre un 60 y un 70% y disminuir los costos de flete hasta en un 20% [3]SCG Packaging plc, "Informe Anual 2024," scgpackaging.com. El ahorro en el costo unitario alcanza el 40% frente a una lata de acero, lo que atrae a las marcas de etiqueta privada en el comercio moderno. Sin embargo, las bolsas tienen dificultades para lograr una vida útil de 24 meses sin barreras de papel de aluminio, y las deficiencias en la cadena de frío rural limitan su viabilidad para productos de temperatura ambiente [4]Instituto de Medio Ambiente de Tailandia, "Deficiencias en la Infraestructura de Clasificación de Residuos Rurales," tei.or.th. Las latas metálicas contrarrestan con reciclabilidad infinita e integridad a prueba de manipulaciones, lo que resuena con los mercados de exportación que exigen una trazabilidad sólida. Por lo tanto, la sustitución sigue limitada a las unidades de mantenimiento de existencias de corta vida útil vendidas en el mercado interno, moderando el impacto neto de esta restricción en el mercado de envases metálicos de Tailandia.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Material: El Aluminio Amplía su Ventaja
El aluminio representó el 69,03% de los ingresos de 2025, lo que refleja su posición dominante en las latas de bebidas y mariscos, donde el contenido reciclado sustenta las decisiones de adquisición. Se proyecta que la participación del mercado de envases metálicos de Tailandia para el aluminio aumente aún más a medida que tres de los principales convertidores igualen el referente del 74% de contenido reciclado de Ball. Las campañas de reducción de peso permiten a las cervecerías reducir el peso entre un 8 y un 12% por lata, mientras que las normas de ajuste en frontera por carbono incorporan un precio a la mayor huella de carbono del acero. El acero sigue siendo relevante para los cierres a prueba de robo y las latas de pintura de 20 litros, pero su ventaja de costo doméstico se erosiona cuando los costos de flete de importación se disparan o los clientes exigen un mayor contenido reciclado.
A pesar de los mayores costos de aleación, se espera que el mercado de envases metálicos de Tailandia para latas de aluminio se expanda hasta 2031, respaldado por las exenciones arancelarias de la BOI sobre lingotes importados y los centros de reciclaje del CEE que reducen los costos de insumos de chatarra. Los convertidores de acero contrarrestan mediante el liderazgo en nichos de cúpulas de aerosoles y tambores industriales; sin embargo, la volatilidad sostenida en los precios de los rollos y las normas más estrictas de COV limitan la asignación de capital a nuevas líneas soldadas. Los proveedores capaces de certificar el cumplimiento de la Iniciativa de Administración del Aluminio deberían asegurar contratos de bebidas a largo plazo, reforzando la trayectoria del aluminio.


Por Tipo de Producto: La Categoría de Latas Supera a las Alternativas
Las latas de bebidas generaron el 47,37% de las ventas de 2025, pero el conjunto de latas —bebidas, alimentos y aerosoles— forma el clúster de mayor crecimiento con una CAGR del 4,26% hasta 2031. El tamaño del mercado de envases metálicos de Tailandia vinculado a este clúster se beneficia de los procesadores de mariscos que enviaron 630.434 toneladas de atún enlatado en 2024 y de las cervecerías que prefieren latas esbeltas para mejorar la presencia en los estantes. Los aerosoles añaden un potencial alcista incremental a medida que los exportadores de lubricantes migran de los tambores de acero a los formatos de aluminio presurizados que cumplen con las auditorías ISO 14001.
Los formatos que no son latas, como barriles, tambores y tapas, crecen más lentamente, obstaculizados por la sustitución de flexitanques en productos químicos y por los cierres de plástico en los refrescos. No obstante, los cierres ocupan un nicho estable porque las tapas de acero a prueba de manipulaciones siguen siendo parte integral del embotellado de cerveza y bebidas espirituosas. Durante el período de previsión, las latas continuarán capturando participación incremental a medida que los propietarios de marcas prioricen la apilabilidad, la circularidad y los gráficos premium que no se pueden lograr en bolsas.
Por Vertical de Usuario Final: Pinturas y Productos Químicos Lideran el Crecimiento
Las marcas de bebidas representaron el 41,43% de los ingresos en 2025; sin embargo, pinturas y productos químicos destacan con un ritmo de crecimiento del 4,33% a medida que los exportadores cambian de tambores de 200 litros a latas de aluminio de 50 litros que reducen el peso por palé casi a la mitad. Este cambio expande directamente el mercado de envases metálicos de Tailandia para recubrimientos industriales y lubricantes, al tiempo que diversifica la combinación de usuarios finales más allá de las bebidas. La transición se ve reforzada por nuevas normas de calidad del aire que impulsan a los fabricantes de pinturas hacia formulaciones a base de agua envasadas en latas con revestimientos internos avanzados.
Los procesadores de alimentos siguen siendo un usuario final de peso, impulsados por las exportaciones de mariscos con certificación halal y alimentos para mascotas que exigen revestimientos resistentes a la corrosión. Los aceites automotrices quedan rezagados porque la penetración de los vehículos eléctricos erosiona las necesidades de lubricantes para motores de combustión interna, reduciendo las perspectivas de crecimiento de las latas de acero de un cuarto de galón. Los convertidores adaptan cada vez más los programas de producción para perseguir verticales especializados de alto margen en lugar de buscar volumen en las latas de refrescos convencionales.

Por Tecnología de Fabricación de Latas: La Adopción de DRD se Acelera
Las líneas de embutición y estirado de pared de dos piezas representaron el 51,22% de la capacidad de 2025, un testimonio de su velocidad de 2.500 latas por minuto y sus perfiles de calibre reducido. Sin embargo, la migración de las cervecerías hacia latas esbeltas de 250 mililitros impulsa las instalaciones de embutición y reembutición (DRD) a una CAGR del 4,06%, capturando participación incremental en el mercado de envases metálicos de Tailandia con latas más altas y delgadas que ahorran hasta un 10% de aluminio por unidad. El equipo DRD cuesta aproximadamente un 25% más que el DWI, pero el período de recuperación es inferior a cuatro años para aplicaciones de bebidas de alto volumen.
La tecnología de soldadura de tres piezas declina a medida que los envasadores de mariscos prueban latas de alimentos de dos piezas que reducen los pasos de mano de obra y el desperdicio. A pesar de su retroceso, el enlatado soldado sigue siendo el pilar de los formatos de pintura e industriales por encima de los 500 mililitros, donde el costo del material de aluminio es prohibitivo. El cambio hacia DRD es más pronunciado dentro del Corredor Económico del Este, donde los parques industriales listos para uso y las exenciones fiscales de la BOI reducen el riesgo de la inversión de capital para las grandes empresas globales.
Análisis Geográfico
La producción está concentrada en el Corredor Económico del Este, donde las provincias de Chonburi, Rayong y Chachoengsao albergan un estimado del 55-60% de la capacidad nacional de fabricación de latas, aprovechando el puerto de Laem Chabang y los incentivos de la BOI para abastecer las rutas de exportación. Crown y ALUCON operan líneas de dos piezas de múltiples tamaños que envían latas a plantas de bebidas y mariscos en un radio de 200 kilómetros, sustentando el núcleo del mercado de envases metálicos de Tailandia. Los parques de reciclaje integrados en construcción dentro del corredor prometen elevar la recolección de chatarra posconsumo, reduciendo los costos de carga del horno para la refusión de aluminio y agudizando la ventaja de costos de la región.
Las provincias del Norte y Noreste contribuyen con volúmenes menores centrados en latas de alimentos y pintura para el mercado interno. Las escasas redes de recolección dificultan el suministro de chatarra, por lo que los convertidores dependen del acero y el aluminio virgen, lo que infla las bases de costos. Los flujos de residuos municipales carecen de separación, generando chatarra metálica mixta de baja calidad que rara vez cumple con las especificaciones de grado de exportación. A menos que los fondos de responsabilidad ampliada del productor siembren nuevos centros de clasificación, estas áreas podrían perder volumen frente a los competidores del CEE.
El sur de Tailandia sigue siendo un nodo de enlatado de mariscos anclado en Songkhla y Hat Yai. La proximidad a los puertos pesqueros reduce drásticamente la logística de entrada, mientras que las plantas con certificación halal canalizan las latas hacia los mercados del Golfo. Sin embargo, las limitaciones de energía y agua frenan la expansión a gran escala, y los elevados precios de la electricidad generada por diésel reducen los márgenes operativos en comparación con las redes alimentadas por gas natural en el CEE. Durante el horizonte de previsión, es probable que los inversores redoblen su apuesta por el corredor.
Panorama regulatorio
El ecosistema de envases metálicos de Tailandia está regulado por el Instituto Tailandés de Normas Industriales (TISI) bajo el Ministerio de Industria, que opera dentro de la Ley de Normas de Productos Industriales, B.E. 2511 (1968). El TISI desarrolla normas obligatorias y voluntarias relevantes para los materiales y dimensiones de envases, y alinea determinados requisitos mediante su participación en organismos internacionales de conformidad y normalización (redes relacionadas con ISO/IEC), lo cual es relevante para los fabricantes de latas que suministran a procesadores de bebidas y productos del mar orientados a la exportación.
En el ámbito del contacto con alimentos, la Administración de Alimentos y Medicamentos de Tailandia (Thai FDA) está actualizando los requisitos hacia controles de seguridad más específicos por material para materiales en contacto con alimentos, incluidos los metales. Un punto de referencia de cumplimiento a corto plazo para los conversores y propietarios de marcas es la vía de regulación en borrador de la Thai FDA del 12 de febrero de 2026 para materiales metálicos en contacto con alimentos (hojalata, aluminio y latas lacadas). El borrador introduce expectativas de seguridad química más estrictas para los recubrimientos y la liberación de iones metálicos, y eleva el nivel exigido en trazabilidad y control por lotes en cuerpos de lata, tapas y lacas internas.
Análisis de la cadena de valor
La cadena de valor de envases metálicos de Tailandia comienza con los insumos metálicos (bobina de aluminio, discos y acero/hojalata), luego pasa a las operaciones de conversión (latas de dos piezas DWI/DRD para bebidas y alimentos, latas soldadas de tres piezas, envases de aerosol, tubos, tapas y cierres), seguidas de los envasadores y propietarios de marcas que abastecen a los sectores de bebidas, alimentos, alimentos para mascotas e industrial. Los ciclos de demanda están estrechamente vinculados a las exportaciones de productos del mar y alimentos para mascotas en formatos de esterilización (retort), y a los requisitos de bebidas premium que favorecen líneas de alta velocidad, control ajustado de calibre y un desempeño más exigente en decoración y cerrado.
Dentro del suministro local de conversión y componentes, ALUCON Public Company Limited es un participante de la parte inicial a intermedia de la cadena, con manufactura en Tailandia de discos de aluminio y envases extruidos por impacto, como latas de aerosol monobloque y tubos colapsibles. Estos productos respaldan tanto el consumo interno como el suministro para exportación. Toyo Seikan también abarca múltiples etapas de la cadena a través de sus entidades en Tailandia, incluidas Bangkok Can Manufacturing (latas de aluminio de dos piezas), Next Can Innovation (latas de acero y aluminio) y Global Eco-can Stock (aluminio recubierto de resina), con capacidades complementarias como el llenado por contrato y la producción de moldes y piezas de máquina. El reciclaje y la recolección actúan como un ciclo de retroalimentación crítico, particularmente en el Corredor Económico Oriental, donde las iniciativas de circuito cerrado de aluminio y los requisitos de contenido reciclado de los propietarios de marcas moldean cada vez más la adquisición y la calificación de proveedores.
Panorama Competitivo
Las grandes empresas globales Crown Holdings, Ball Corporation y ALUCON mantuvieron un estimado del 60-65% del volumen de latas de bebidas y alimentos en 2025, lo que otorga al mercado de envases metálicos de Tailandia un perfil de concentración moderada. Crown aprovechó la eficiencia de sus líneas para elevar el ingreso operativo de Asia-Pacífico un 27% en 2024 a pesar de una caída del 7% en el volumen, demostrando cómo la combinación de productos y la reducción de calibre compensan un menor rendimiento. Ball redirigió capital hacia adquisiciones en América del Norte y aun así registró ganancias globales en envíos del 4,1% y el 3,9% en el segundo y tercer trimestre de 2025, respectivamente, ayudado por un contenido reciclado del 74% que satisface los mandatos de sostenibilidad corporativa.
La capacidad de 1.200 millones de piezas de ALUCON y su procesamiento de 48.000 toneladas de lingotes la coronan como el mayor proveedor de extrusión por impacto de Asia, con exportaciones a 37 países que diluyen la ciclicidad doméstica. Los actores locales Thai Beverage Can, Bangkok Can Manufacturing y Swan Industries enfrentan crecientes presiones de costos para automatizar el cierre y el recubrimiento, o arriesgarse a ceder participación a las multinacionales con mayor riqueza tecnológica. Las auditorías de circularidad encargadas por Crown y el Instituto Internacional del Aluminio en 2023 señalan que la trazabilidad pronto diferenciará la adjudicación de contratos, empujando a los convertidores no certificados hacia nichos de etiqueta privada o latas de alimentos regionales.
Las oportunidades de espacio en blanco incluyen latas de aerosol halal para exportaciones de cuidado personal, modelos de suministro de aluminio en circuito cerrado vinculados a los indicadores clave de rendimiento de los propietarios de marcas, y líneas DRD adaptadas para bebidas artesanales. Sin embargo, las barreras de capital de USD 60-80 millones por línea de dos piezas de alta velocidad limitan la entrada de nuevos competidores, protegiendo la participación de los titulares. A medida que la premiumización se profundiza y las normas de responsabilidad ampliada del productor se consolidan, los líderes del mercado que alineen contenido reciclado, certificación y formatos flexibles están en posición de ampliar su ventaja.
Líderes de la Industria de Envases Metálicos de Tailandia
Toyo Seikan Group Holdings, Ltd.
ALUCON Public Company Limited
Crown Holdings, Inc.
Ball Corporation
Thai Beverage Can Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
El cumplimiento en materia de contacto con alimentos está creando un espacio claro para los conversores que pueden suministrar sistemas de latas validados de baja migración a escala. La dirección del borrador de la Thai FDA del 12 de febrero de 2026 hacia límites de seguridad específicos para materiales metálicos en contacto con alimentos (incluidos hojalata, aluminio y latas lacadas) respalda una mayor demanda de químicas de recubrimiento respaldadas por documentación, particularmente donde los clientes de exportación ya exigen trazabilidad. Los proveedores que puedan demostrar controles más estrictos sobre los recubrimientos a base de epoxi y gestionar los límites de liberación de iones metálicos en producción de múltiples SKU están posicionados para ganar acuerdos de suministro a más largo plazo con procesadores de productos del mar y alimentos para mascotas que operan procesos de esterilización y exportan a entornos regulatorios más estrictos.
Las oportunidades se concentran en la capacidad de latas de aluminio y en los corredores centrados en bebidas, donde las inversiones ya en marcha indican un impulso a corto plazo. En marzo de 2026, Thai Beverage Can abrió una sexta línea de producción de latas de aluminio en su planta Thai Beverage Can 2, añadiendo más de 1.000 millones de unidades de capacidad anual y reforzando el cambio hacia formatos de dos piezas en el segmento premium de bebidas listas para beber. Al mismo tiempo, los cambios de propiedad en torno a Bangkok Can Manufacturing, con el control de gestión pasando a BG Container Glass Public Company Limited en abril de 2026, sugieren una realineación continua de la cartera y una posible integración de suministro, decoración y logística para clientes de bebidas y alimentos de alto rendimiento. Junto con la narrativa del informe sobre economía circular y responsabilidad extendida del productor (con un régimen obligatorio a partir de 2027), estos movimientos respaldan oportunidades en programas de aluminio de circuito cerrado y ofertas de contenido reciclado certificado, a medida que los propietarios de marcas endurecen sus criterios de evaluación de proveedores.
Desarrollos recientes del sector
- Abril de 2026: BG Container Glass Public Company Limited (BGC) adquirió una participación del 25,9% en Bangkok Can Manufacturing Co., Ltd. de Toyo Seikan Kaisha, Ltd., aumentando su propiedad al 51% y obteniendo el control de gestión. La adquisición consolida un activo de fabricación de latas y respalda un suministro y logística regional más ajustados.
- Marzo de 2026: Thai Beverage Can Co., Ltd. (TBC) abrió la 6.ª línea de producción de latas de aluminio en su planta Thai Beverage Can 2. La expansión aumenta la capacidad de latas de aluminio para bebidas, respaldando el crecimiento en bebidas premium y funcionales con mayor potencial de contenido reciclado.
- Febrero de 2026: Toyo Seikan Kaisha, Ltd. (mediante la venta de participación en Thailand Canmaker) vendió una participación en Thailand Canmaker (la participación exacta no se especifica en el paquete proporcionado). Esto reconfigura la estructura de propiedad local y la dinámica de socios proveedores, con el potencial de reequilibrar el control local y las relaciones con proveedores en el ecosistema de fabricación de latas de Tailandia.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este estudio, el mercado abarca el valor de los envases metálicos vendidos en Tailandia en usos finales clave como bebidas, alimentos y llenados industriales, donde se utiliza acero o aluminio para proteger, almacenar y transportar productos.
Exclusiones del alcance: se excluyen los formatos de envases de plástico, papel, vidrio y flexibles, incluso cuando se utilizan para los mismos productos finales.
Descripción general de la segmentación
- Por Tipo de Material
- Aluminio
- Acero
- Por Tipo de Producto
- Latas
- Latas de Alimentos
- Latas de Bebidas
- Latas de Aerosol
- Contenedores a Granel
- Barriles y Tambores de Transporte
- Tapas y Cierres
- Latas
- Por Vertical de Usuario Final
- Bebidas
- Alimentos
- Pinturas y Productos Químicos
- Aceites Industriales y Automotrices
- Por Tecnología de Fabricación de Latas
- DWI de Dos Piezas
- DRD de Dos Piezas
- Soldado de Tres Piezas
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Se utilizó investigación documental para mapear el contexto de envases de Tailandia y anclar el modelo a señales medibles que impulsan la demanda de envases metálicos. Consultamos fuentes públicas como las estadísticas de comercio aduanero de Tailandia para los flujos de hojalata, aluminio y envases terminados, el Banco de Tailandia para la dirección macroeconómica y de consumo, y comunicados gubernamentales e industriales vinculados a la producción manufacturera y el procesamiento de alimentos.
Para evitar construir el modelo sobre un solo tipo de señal, también revisamos fuentes como UN Comtrade para verificaciones cruzadas de códigos comerciales, notas publicadas por organismos del sector como la Asociación Tailandesa de Envases Metálicos, cuando estaban disponibles, y artículos revisados por pares sobre fabricación de latas y cambios en recubrimientos. En paralelo, utilizamos presentaciones de empresas y de inversionistas para comentarios sobre capacidad y utilización, y revisamos suscripciones de pago de uso interno para datos financieros de empresas, vistas comerciales a nivel de envío y búsquedas de patentes cuando el detalle público era limitado. Estas fuentes documentales son ilustrativas, y también se utilizaron materiales de referencia públicos adicionales durante la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
Se realizaron entrevistas y encuestas primarias con productores de envases, conversores, participantes del ecosistema de materias primas y grandes usuarios finales que compran latas y envases industriales, para poder corregir supuestos cuando los datos públicos no eran específicos de Tailandia. También hablamos con roles de ventas y operaciones para validar cómo estaban evolucionando los reajustes de precios, la reducción de peso y la utilización de líneas, y luego utilizamos esa retroalimentación para alinear los totales finales del mercado y la trayectoria de crecimiento para Tailandia.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 27% | Directivos (CXOs): 16% |
| Nivel medio: 54% | Líderes funcionales/de unidad: 41% |
| Actores más pequeños: 19% | Gerentes: 43% |
Dimensionamiento y previsión del mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo que reconstruye la demanda de Tailandia a partir de la producción de usos finales y señales vinculadas al comercio, que luego se traducen en gasto en envases metálicos utilizando intensidades de envase típicas y rangos de precios. Una vez formado ese total, se corrobora con aproximaciones selectivas de abajo hacia arriba, como precios de venta promedio (ASP) a nivel de producto muestreado multiplicados por volúmenes estimados para los principales formatos de envase, además de verificaciones de canal para envases industriales donde los informes públicos son limitados.
Se rastrean algunas huellas del mercado para mantener el modelo bien fundamentado, incluidas la dirección de la producción de bebidas y alimentos procesados, el movimiento de precios de hojalata y aluminio que afecta la fijación de precios de latas y tambores, los cambios en la adopción de latas de dos piezas donde sea relevante, y la combinación entre latas de alimentos, latas de bebidas y tambores y barriles industriales. Cuando una variable no es directamente observable, manejamos la brecha utilizando rangos acotados acordados en entrevistas con expertos, para luego reequilibrar los totales y así coincidir con señales de demanda independientes.
Para la previsión, utilizamos análisis de escenarios respaldado por una verificación de regresión multivariante, donde el crecimiento se prueba frente a las tendencias de consumo, la producción manufacturera y la dirección de los costos de insumos. Las opciones finales de previsión se ajustan solo después de que los supuestos se validan mediante retroalimentación primaria sobre las ampliaciones de capacidad, la utilización esperada y el momento realista de traspaso de precios.
Validación de datos y ciclo de actualización
La validación se realiza mediante múltiples pasadas, comenzando con verificaciones de consistencia de unidades y moneda, seguidas de verificaciones de varianza entre usos finales y tipos de producto, de modo que un solo segmento no explique de forma excesiva el total. Los resultados se comparan con indicadores independientes, como la dirección de las importaciones y exportaciones de materiales y envases relevantes, y también con los comentarios observados sobre precios y capacidad recopilados en entrevistas.
Si aparecen anomalías, como un crecimiento que no se alinea con el consumo o un aumento de precio que no se refleja en el movimiento de las materias primas, se revisan los supuestos y se vuelve a contactar a los expertos para confirmar qué cambió. Los informes se actualizan anualmente, con actualizaciones intermedias cuando ocurren eventos relevantes, y se completa una revisión final del analista cerca de la entrega para que los clientes reciban la visión más actualizada.
Tamaño del mercado de envases metálicos de Tailandia de Mordor Intelligence comparado con otras estimaciones publicadas
Los tamaños de mercado publicados para los envases metálicos de Tailandia a menudo difieren porque cada editor define el alcance del producto, el período de tiempo y la fijación de precios a su manera, y luego proyecta el crecimiento utilizando diferentes supuestos de caso base. Las diferencias también surgen cuando se mantienen supuestos antiguos sin cambios, aunque los precios de los insumos metálicos y la combinación de envases puedan variar en un período corto.
La principal brecha proviene de si los formatos industriales que no son latas y otros tipos de envases metálicos relacionados se cuentan junto con las latas de alimentos y bebidas, y de cómo se sincroniza el traspaso de precios, donde Mordor Intelligence trata el mercado como un conjunto combinado de latas más otros formatos de envases metálicos y actualiza los insumos de precios para coincidir con los ciclos de reajuste del año en curso.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 1,84 mil millones de USD (2025) | |
| Portal de Datos del Sector A | 1,78 mil millones de USD (2025) | A menudo se presenta como una visión centrada en latas con claridad limitada sobre la inclusión de tambores, barriles y otros envases metálicos que no son latas, lo que puede reducir ligeramente el total cuando esos formatos no se capturan por completo. |
| Revista Comercial B | 2,00 mil millones de USD (2026) | Puede reflejar un supuesto de escalada de precios más rápida para los envases de acero y aluminio, y puede aplicar una perspectiva de utilización más alta, lo que puede elevar el valor de 2026 incluso si la demanda subyacente de unidades crece de manera más estable. |
En general, la dispersión se explica más por el alcance y la mecánica de precios que por un desacuerdo sobre la dirección de la demanda en Tailandia. Al mantener los insumos rastreables hasta la actividad de uso final, las señales comerciales y el momento de precios validado mediante entrevistas, la estimación sigue siendo repetible y más fácil de someter a pruebas de estrés cuando las condiciones cambian.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de envases metálicos de Tailandia?
El mercado se situó en USD 1.910 millones en 2026 y está en camino de alcanzar USD 2.270 millones en 2031.
¿Qué material domina la producción de latas en Tailandia?
El aluminio lidera con una participación del 69,03% en 2025, una posición reforzada por las ventajas del contenido reciclado y la reducción de peso.
¿Qué vertical de usuario final muestra el crecimiento más rápido?
Se proyecta que pinturas y productos químicos se expandan a una CAGR del 4,33% hasta 2031, superando a bebidas y alimentos.
¿Cómo están abordando los convertidores tailandeses los requisitos de sostenibilidad?
Los líderes del mercado invierten en recolección en circuito cerrado, logran más del 70% de contenido reciclado y persiguen la certificación de la Iniciativa de Administración del Aluminio.
¿Qué cambio tecnológico está configurando la capacidad futura?
Las líneas de embutición y reembutición de dos piezas para latas esbeltas y delgadas crecen a un 4,06% anual, impulsadas por la demanda de las cervecerías.
¿Qué regiones albergan la mayor parte de la capacidad de fabricación de latas de Tailandia?
Aproximadamente el 55-60% de la capacidad se encuentra dentro de las provincias del Corredor Económico del Este: Chonburi, Rayong y Chachoengsao.
Última actualización de la página el:



