
Tamaño y Cuota del Mercado de Envases Metálicos de Alemania
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 4.90 Mil millones de dólares |
| Tamaño del Mercado (2026) | 5.04 Mil millones de dólares |
| Tamaño del Mercado (2031) | 5.77 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 2.76 % |
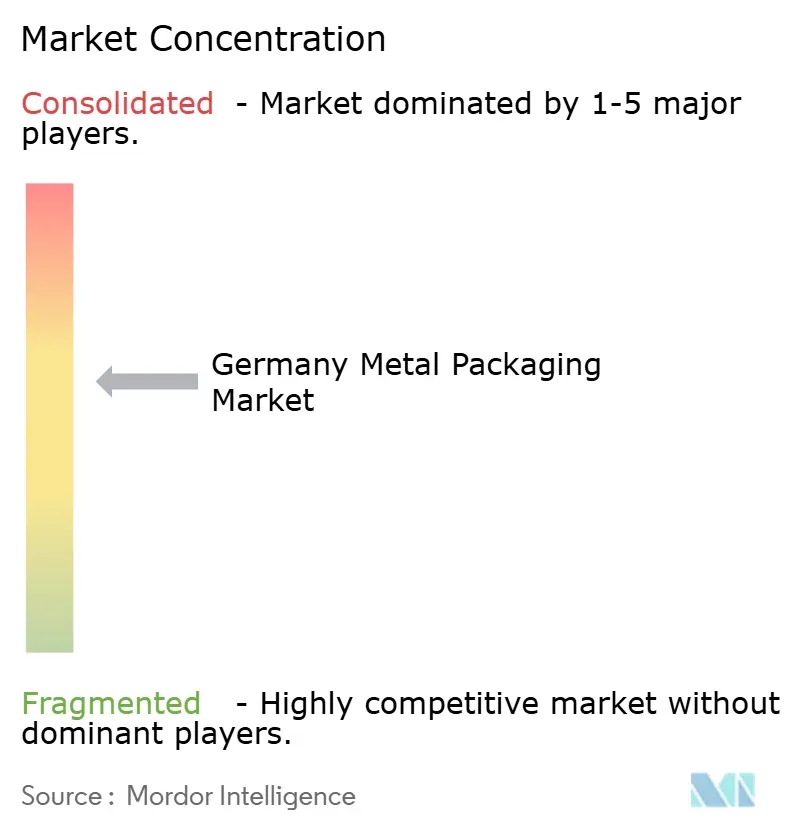
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Envases Metálicos de Alemania por Mordor Intelligence
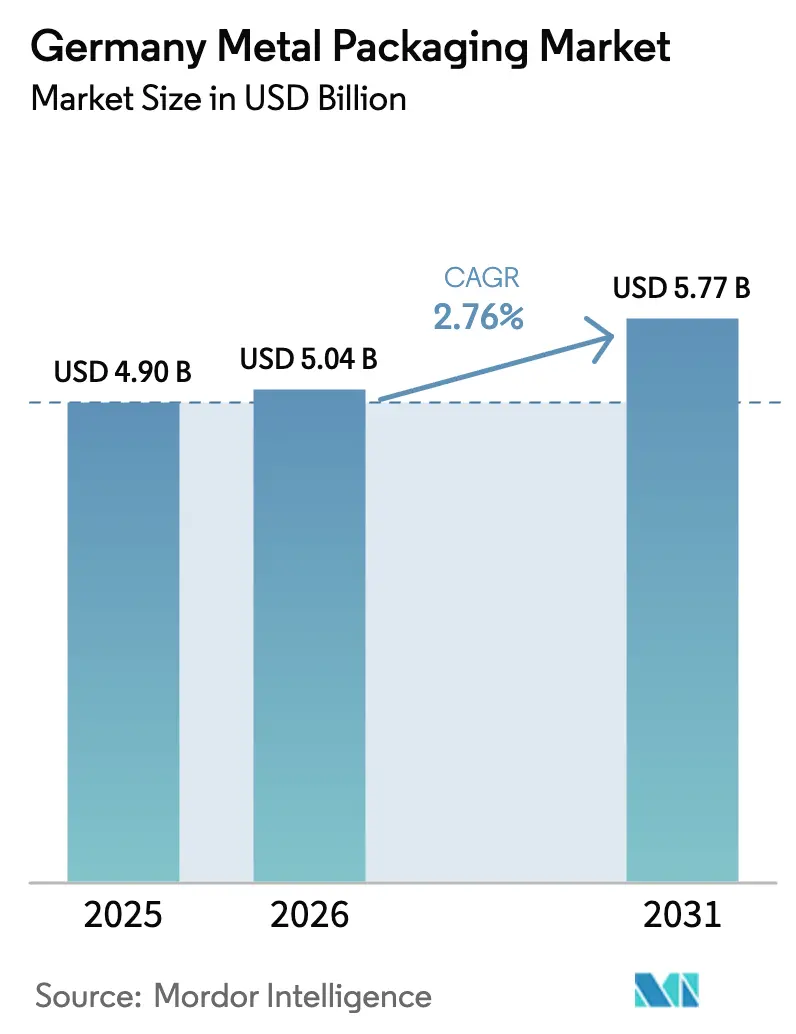
El tamaño del mercado de envases metálicos de Alemania fue valorado en 4.900 millones de USD en 2025 y se estima que crecerá desde 5.040 millones de USD en 2026 hasta alcanzar 5.770 millones de USD en 2031, a una CAGR del 2,76% durante el período de previsión (2026-2031). El ritmo de crecimiento subraya un entorno maduro pero resiliente, moldeado por la legislación de economía circular, la modernización de la Industria 4.0 y la afinidad de los consumidores por los materiales infinitamente reciclables. Los avances en las líneas automatizadas de conformación de latas, el aumento de la demanda procedente de bebidas listas para consumir y el cambio de los fabricantes de equipos originales hacia envases monomateriales están impulsando nuevos volúmenes, mientras que las fluctuaciones en el coste de los metales base y los plásticos de alta barrera moderan la expansión. De manera determinante, la cuota del 64,14% del Aluminio y la CAGR del 3,72% del Acero ilustran una doble realidad: dominio consolidado y sustitución emergente, respectivamente. La posición de Alemania como el mayor centro de producción de envases de Europa afianza aún más la producción nacional al tiempo que proporciona palanca exportadora hacia el conjunto de la UE.
Conclusiones Clave del Informe
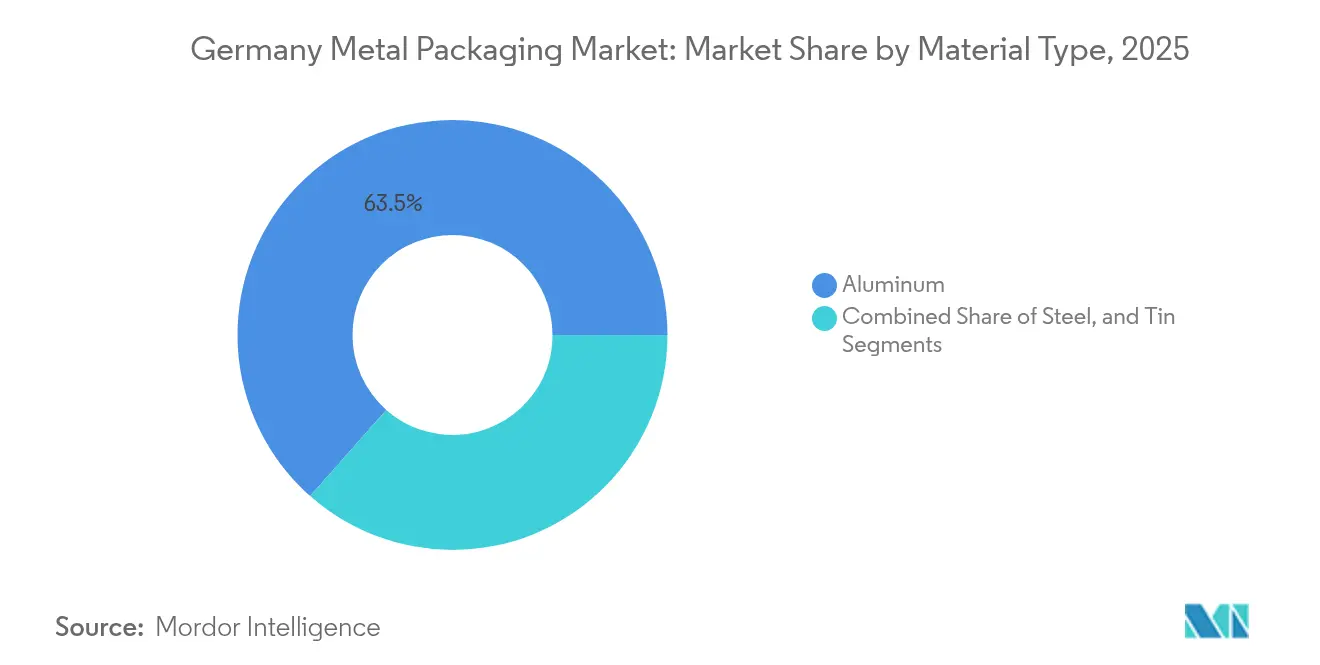
- Por tipo de material, el Aluminio capturó el 63,48% de la cuota del mercado de envases metálicos de Alemania en 2025; se proyecta que el acero avanzará a una CAGR del 3,55% hasta 2031.
- Por tipo de producto, las latas representaron el 42,25% del tamaño del mercado de envases metálicos de Alemania en 2025, mientras que se prevé que los contenedores a granel crezcan a una CAGR del 3,95% hasta 2031.
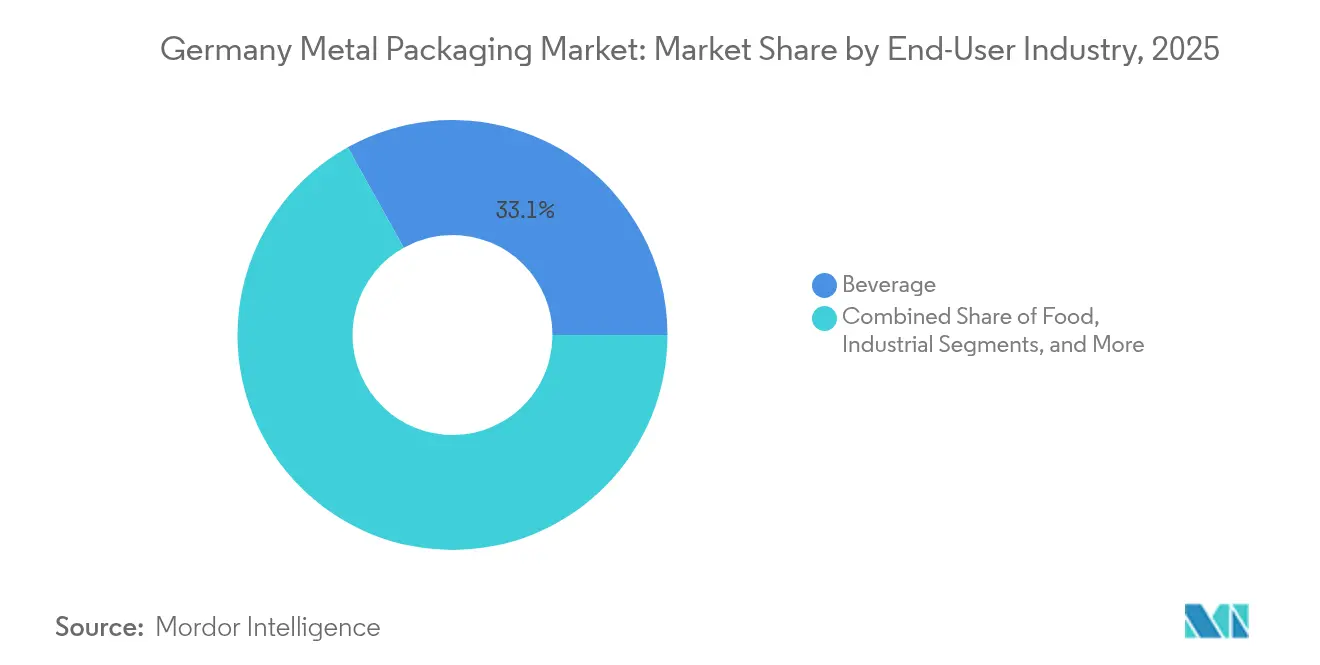
- Por industria de uso final, las bebidas lideraron con una cuota del 33,10% del tamaño del mercado de envases metálicos de Alemania en 2025; se prevé que las aplicaciones industriales se expandan a una CAGR del 3,75% entre 2026 y 2031.
- Por tipo de revestimiento, el epoxi fenólico dominó con una cuota del 39,05% del mercado de envases metálicos de Alemania en 2025, y las alternativas sin BPA están creciendo a una CAGR del 3,32% hasta 2031.
- Ardagh Metal Packaging, Ball Corporation y Crown Holdings retuvieron colectivamente más del 54,60% de la cuota en 2025, reforzando un panorama moderadamente consolidado.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Envases Metálicos de Alemania
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Objetivos de sostenibilidad de las marcas alemanas de bienes de consumo de movimiento rápido | +0.8% | Alemania, con efectos secundarios hacia la UE | Mediano plazo (2–4 años) |
| Cambio hacia envases reciclables ligeros | +0.6% | Global, con primeras ganancias en Alemania, Países Bajos y Austria | Largo plazo (≥ 4 años) |
| Crecimiento del segmento de bebidas listas para consumir | +0.7% | Núcleo en Alemania, expansión en la región DACH | Corto plazo (≤ 2 años) |
| Expansión de las exportaciones de cerveza artesanal de Alemania | +0.4% | Nacional, con enfoque exportador hacia la UE y América del Norte | Mediano plazo (2–4 años) |
| Automatización en las líneas de producción de latas metálicas | +0.5% | Alemania, Francia, Países Bajos | Largo plazo (≥ 4 años) |
| Preferencia de los fabricantes de equipos originales por el envase monomaterial | +0.3% | Sector automotriz e industrial de Alemania | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Objetivos de Sostenibilidad de las Marcas Alemanas de Bienes de Consumo de Movimiento Rápido
Las multinacionales alemanas de alimentos y bebidas se han comprometido a alcanzar tasas de reciclabilidad del 100% para 2027, lo que ha impulsado un cambio decisivo hacia los envases metálicos debido a su tasa de reciclaje del 83% y su potencial de bucle cerrado.[1]Bundesvereinigung der Deutschen Ernährungsindustrie, "Nachhaltigkeitstrends in der Ernährungsindustrie," bve-online.de Los propietarios de marcas están sustituyendo los laminados compuestos por envases de Aluminio o Acero que cumplen con las tarifas de ecomodulación de la VerpackG y simplifican la clasificación al final de su vida útil. Los envasadores de bebidas son especialmente agresivos, migrando las referencias premium de bebidas listas para consumir a latas de Aluminio con impresión brillante que subrayan la reciclabilidad infinita. Los minoristas recompensan este cambio concediendo espacios preferenciales en estantería, mientras que los ingresos del sistema de depósito ayudan a recuperar chatarra para las fundiciones, cerrando los ciclos de material y reduciendo la dependencia del metal virgen.
Automatización en las Líneas de Producción de Latas Metálicas
Las reconversiones al modelo Industria 4.0 en las instalaciones alemanas han demostrado reducciones de chatarra del 25% y ahorros energéticos de casi 10 kWh por tonelada cuando los gemelos digitales sincronizan las estaciones de alimentación de bobinas, embutición y cuellado.[2]CORDIS, "Transitioning to smart automation benefits the metal industry and the environment," cordis.europa.eu Los sensores integrados en las prensas capturan patrones de vibración de alta frecuencia, alimentando modelos de IA que identifican el desalineamiento de matrices antes de que genere desperdicios. Los intervalos de mantenimiento predictivo prolongan el tiempo de actividad de las máquinas, y los paneles de control de procedimientos estadísticos de proceso basados en la nube permiten a los operadores ajustar con precisión las tolerancias de espesor de la lámina dentro de ±3 µm. El marco Manufacturing-X promueve el intercambio de datos seguro y estandarizado entre fabricantes de equipos originales, proveedores de barniz y envasadores, reduciendo los retrasos en la liberación de lotes y habilitando la trazabilidad a nivel de lote.
Crecimiento del Segmento de Bebidas Listas para Consumir
Los consumidores alemanes prefieren cada vez más las bebidas energéticas de consumo individual, los seltzers con alcohol y los cafés fríos de elaboración lenta, lo que está incrementando el atractivo del formato lata gracias a su transporte ligero y su superficie imprimible de 360°. Los procesadores de bebidas encuestados planean destinar el 38% del nuevo gasto de capital hacia líneas de llenado de latas de Aluminio entre 2025 y 2027, citando la integridad del producto y la narrativa de marca como motivadores principales. La tendencia hacia ingredientes funcionales, como las infusiones de hierbas, se beneficia de la superior barrera de O₂ y UV del metal, extendiendo la vida útil sin refrigeración. A medida que los comercios de conveniencia y los puntos de venta de carburante amplían sus carteras de bebidas listas para consumir, los volúmenes de pedido de latas esbeltas de 250 mL y elegantes de 330 mL aumentan, presionando a los proveedores a reforzar las capacidades de separación de colores para tiradas cortas.
Expansión de las Exportaciones de Cerveza Artesanal de Alemania
Las cervezas artesanales enlatadas enviadas al exterior crecieron un 12% interanual en 2024, a pesar de las fluctuaciones arancelarias del Aluminio. Los exportadores prefieren los formatos de 440 mL para destacar en las estanterías de tiendas especializadas de cerveza, aprovechando la resistencia de las latas para soportar la distribución transatlántica. Los fondos de bajo peso reducen los costes logísticos, permitiendo a las cervecerías más pequeñas llegar a los mercados de Estados Unidos sin comprometer la filtración estéril. No obstante, las fluctuaciones cambiarias y los precios al contado en la Bolsa de Metales de Londres generan dificultades presupuestarias, lo que impulsa la formación de cooperativas que compran en bloque existencias de lámina para latas y se cubren mediante contratos de futuros, estabilizando los gastos de insumos.
Análisis del Impacto de los Factores Restrictivos*
| Factor Restrictivo | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad de precios de los metales base | –0.9% | Global, con impacto agudo en los costes alemanes | Corto plazo (≤ 2 años) |
| Creciente adopción de plásticos de alta barrera | –0.6% | Alemania y UE, impulsada por la seguridad alimentaria | Mediano plazo (2–4 años) |
| Escrutinio regulatorio de los revestimientos a base de BPA | –0.4% | A nivel de la UE, con Alemania al frente en cumplimiento | Largo plazo (≥ 4 años) |
| Elevado gasto de capital para equipos avanzados de revestimiento | –0.3% | Centros de fabricación alemanes | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad de Precios de los Metales Base
Las primas de Aluminio en la Bolsa de Metales de Londres se dispararon un 27% a principios de 2025 tras disrupciones geopolíticas, aumentando directamente el coste por mil unidades de lámina para latas. Los grandes conversores se cubren suscribiendo contratos a 12 meses, pero las pequeñas y medianas empresas carecen de margen crediticio, lo que conduce a márgenes comprimidos y a la posposición de actualizaciones de maquinaria. La volatilidad complica la fijación de precios cotizados a los clientes de marca, algunos de los cuales experimentan con envases híbridos u opciones de reducción de calibre, disminuyendo la demanda global de latas. La sustitución por contenido reciclado ofrece un alivio parcial, pero está limitada por el rendimiento de la recogida y los límites de pérdidas por fusión, manteniendo elevada la presión sobre los precios.
Creciente Adopción de Plásticos de Alta Barrera
Las botellas de tereftalato de polietileno con revestimientos de polímero por plasma logran ahora tasas de transmisión de O₂ que rivalizan con las de las latas de acero de tres piezas, lo que lleva a los envasadores de productos lácteos y alimentos infantiles a ensayar alternativas plásticas. La reducción de peso genera ahorros en el transporte, y los asas integradas en el molde mejoran la comodidad del consumidor. Aunque las normas de la UE sobre productos de un solo uso imponen mandatos de contenido reciclado, los proveedores de resinas se comprometen a incluir un 30% de contenido reciclado posconsumo para 2028, reduciendo la ventaja de sostenibilidad del metal. En consecuencia, las bebidas no carbonatadas y las salsas delicadas representan categorías en disputa donde los productores de metal deben reforzar sus propuestas de valor más allá de la reciclabilidad.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Material: Dominio del Aluminio en Medio del Crecimiento Emergente del Acero
El Aluminio acaparó el 63,48% de la cuota del mercado de envases metálicos de Alemania en 2025, impulsado por su perfil ligero, su resistencia a la corrosión y sus ventajas de reciclabilidad en bucle cerrado. Esta supremacía se traduce en economías de flete favorables y una reducción de las emisiones de alcance 3, posicionando competitivamente a los exportadores de Aluminio bajo el Mecanismo de Ajuste en Frontera por Carbono de Alemania. El Acero, sin embargo, avanza a una CAGR del 3,55%, señalando la demanda de los usuarios industriales de contenedores a granel que ponderan el coste por volumen sobre los gramos por unidad. Los principales laminadores han introducido hojalata libre de cromo que cumple con los futuros mandatos del Reglamento REACH, reduciendo la carga de cumplimiento para los envasadores.
El ascenso del Acero se beneficia de la densa red alemana de hornos de arco eléctrico abastecidos por flujos de chatarra con tasas de recuperación superiores al 85%. Los productores destacan la paridad de coste del ciclo de vida con el Aluminio cuando el espesor de la pared de la lata cae por debajo de 0,18 mm, especialmente para aplicaciones de llenado en caliente de alimentos. Además, las propiedades magnéticas del Acero simplifican la clasificación automatizada en plantas municipales, reforzando la economía de la recogida. Aunque el Aluminio conserva su efecto halo en el marketing de bebidas premium, la robusta resistencia mecánica del Acero asegura su posición en aerosoles y tambores químicos, diversificando la resiliencia de ingresos del mercado de envases metálicos de Alemania.
Nota: Cuotas de segmentos individuales disponibles con la compra del informe


Por Tipo de Producto: Las Latas Lideran el Mercado Mientras los Contenedores a Granel Impulsan el Crecimiento
Las latas retuvieron el 42,25% del tamaño del mercado de envases metálicos de Alemania en 2025, impulsadas por referencias de bebidas, alimentos y cuidado personal que valoran el sellado hermético y el espacio publicitario en el envase. Las variantes de latas esbeltas para bebidas energéticas multiplican las referencias, requiriendo decoradoras de cambio rápido capaces de lograr menos de 5 minutos de tiempo de inactividad para maximizar la rentabilidad de los pedidos. Los contenedores a granel, en particular los revestimientos de contenedores intermedios para materiales a granel (IBC) de 500 L y 1.000 L, están previstos a registrar una CAGR del 3,95%, reflejando la dependencia del sector químico y farmacéutico en el transporte sin contaminación de líquidos de alto valor. Las adquisiciones de revestimientos por parte de Ringmetall SE buscan explotar este nicho de impulso, en consonancia con la inclinación del mercado de envases metálicos de Alemania hacia nichos especializados de mayor margen.
La creciente paletización en el comercio electrónico exige diseños de tambores metálicos apilables con geometría de nervio antideslizante, reduciendo los daños en tránsito y las reclamaciones de seguros. Mientras tanto, los volúmenes de latas de aerosol se estabilizan en medio del escrutinio regulatorio de los propelentes, pero los propietarios de marcas responden con formatos compactos que logran igual duración de pulverización usando un 20% menos de metal, aliviando la exposición al coste de materiales. Las latas decorativas para confitería de temporada aprovechan los avances litográficos para ofrecer impresiones fotorrealistas, extendiendo el atractivo como regalo y mostrando la artesanía del diseño alemán.
Por Industria de Uso Final: Liderazgo del Sector de Bebidas con Aceleración de las Aplicaciones Industriales
Las bebidas representaron el 33,10% de la cuota del mercado de envases metálicos de Alemania en 2025, ya que los sistemas de depósito (+25 céntimos por unidad) proporcionan materia prima en bucle cerrado y refuerzan las métricas de responsabilidad ambiental, social y de gobernanza de las marcas. Los refrescos carbonatados migran a latas esbeltas que reducen la masa de aluminio en un 20%, mientras que los cafés fríos dosificados con nitrógeno utilizan la rigidez de la lata para crear efectos visuales de espuma en cascada. Se prevé que los compradores industriales crezcan a una CAGR del 3,75% hasta 2031, impulsados por la producción orientada a la exportación de maquinaria y productos químicos especiales de Alemania. Los tambores compatibles con contenedores ISO con anillos de cierre homologados por la ONU proporcionan cumplimiento para mercancías peligrosas, y los códigos QR de trazabilidad impresos bajo el barniz se integran en los registros de Manufacturing-X.
Los procesadores de alimentos mantienen una demanda estable de envases de hojalata para comidas preparadas destinadas a consumidores en movilidad, aunque enfrentan presión para reducir los conservantes de sal y ácido, lo que despierta el interés por las bandejas de Aluminio retortables. Los productos farmacéuticos y los suplementos de venta libre apuestan por cierres resistentes a la apertura por niños con desecantes integrados, elevando los formatos de cierre de valor añadido dentro del mercado de envases metálicos de Alemania.
Nota: Cuotas de segmentos individuales disponibles con la compra del informe
Por Tipo de Revestimiento: El Epoxi Fenólico Lidera Mientras las Alternativas Sin BPA Ganan Impulso
Los revestimientos epoxi fenólicos representaron el 39,05% de la cuota del mercado de envases metálicos de Alemania en 2025, apreciados por su amplia compatibilidad química y sus velocidades de línea rentables. Sin embargo, los revestimientos sin BPA, que registran una CAGR del 3,32%, están pasando rápidamente de nicho a corriente principal, ya que los envasadores multinacionales establecen fechas límite de transición para 2026. Los híbridos acrílicos mezclados con elastómeros de silicona soportan ahora presiones internas de 8 bares, lo que permite su uso en cervezas de alta densidad sin adsorción de sabores. Los barnices de poliéster demuestran migraciones inferiores a 2 ppm en pruebas de retorta, satisfaciendo los umbrales inminentes del Instituto Federal de Evaluación de Riesgos de Alemania (BfR).
La dinámica de transición implica líneas de doble funcionamiento: epoxi convencional para mercados de exportación sin límites de BPA y nueva química reservada para bienes destinados a la UE. Los proveedores de equipos ofrecen reconversiones llave en mano, incluidos módulos de curado por infrarrojos y detectores de estireno en línea, comprimiendo los plazos de cualificación. Esta estrategia de doble vía salvaguarda la continuidad de los ingresos durante la evolución regulatoria y sustenta un mercado de envases metálicos de Alemania resiliente y orientado a la tecnología.
Análisis Geográfico
Alemania ancla el ecosistema de envases DACH más amplio, representando más de la mitad del consumo de lámina para latas de Europa Central en 2025. Renania del Norte-Westfalia alberga clústeres verticalmente integrados donde la fundición, el laminado, la impresión y el llenado convergen en un radio de 100 km, minimizando las emisiones logísticas de alcance 3 y apoyando las entregas de bobinas en el mismo día. La base de ingeniería mecánica de Baviera fomenta colaboraciones de investigación y desarrollo entre fabricantes de equipos originales de líneas de latas y universidades técnicas, acelerando los algoritmos de inspección por cámara en línea que repercuten en todo el mercado de envases metálicos de Alemania.
La infraestructura de depósito del país recupera el 97% de las latas de bebidas, suministrando a los refundidores nacionales chatarra de alta calidad y reduciendo las importaciones de lingotes de Aluminio primario. Esta sinergia de bucle cerrado protege a los conversores locales de la turbulencia en las materias primas y mantiene la competitividad en costes de la industria de envases metálicos de Alemania. Por el contrario, las regiones orientales como Sajonia se enfrentan a necesidades de modernización de plantas heredadas y tarifas eléctricas más elevadas, lo que desplaza la capacidad hacia los centros occidentales. Los flujos transfronterizos hacia Austria y Suiza se mantienen fluidos, aunque las prácticas de incineración suizas limitan la repatriación de chatarra, dificultando las ambiciones de plena circularidad.
La vanguardia regulatoria de Alemania, manifestada en las modulaciones de la VerpackG, ejerce un poder normativo blando sobre los mercados vecinos. Los productores que exportan a Alemania deben rediseñar sus envases para cumplir los umbrales de reciclabilidad, armonizando efectivamente los principios de diseño para el reciclaje en todo el mercado único europeo. Si bien esto genera complejidad de cumplimiento, estandariza los pedidos para las carteras de marcas paneuropeas, beneficiando a los proveedores capaces de certificar sus líneas de latas según el escrutinio alemán. La futura alineación con el Reglamento sobre Envases y Residuos de Envases (PPWR) probablemente endurecerá las directivas de trazabilidad posterior al llenado, reforzando los marcos de intercambio de datos impulsados por el consorcio Manufacturing-X.
Panorama regulatorio
El entorno regulatorio del envase metálico en Alemania está siendo reconfigurado por el Reglamento europeo de Envases y Residuos de Envases (PPWR, Reglamento (UE) 2025/40) y la ley nacional de implementación de la ley de envases (VerpackDG). El Gabinete Federal aprobó el proyecto de la VerpackDG el 11 de febrero de 2026, y se prevé que la ley entre en vigor el 12 de agosto de 2026, endureciendo las obligaciones en materia de envases y alineando la aplicación nacional con el nuevo marco de la UE.
La administración del cumplimiento sigue centrándose en el Registro Central de Envases (ZSVR) y el registro LUCID, reforzando los mecanismos de registro, notificación y modulación de tasas ya utilizados bajo la VerpackG. Bajo la orientación del PPWR, los objetivos de reciclaje para metales ferrosos y aluminio aumentan al 95% a partir de 2028, y la Responsabilidad Ampliada del Productor se extiende para cubrir categorías previamente exentas, como el transporte y ciertos envases industriales, lo que incrementa los requisitos de documentación y recogida para los proveedores que atienden usos finales industriales y logísticos.
Análisis de la cadena de valor
La cadena de valor del envase metálico en Alemania va desde el suministro de metal base y hojalata (aluminio primario y secundario, acero y estaño) pasando por el laminado y la preparación de láminas para latas, luego la conversión (formado, sellado, impresión y recubrimiento), seguida del llenado y las operaciones de los propietarios de marcas y la distribución. Una característica clave en el eslabón posterior es el elevado rendimiento de recogida y el sistema de retorno de depósito de Alemania para las latas de bebidas, lo que sustenta un flujo de chatarra en circuito cerrado que alimenta a los refundidores y reduce la dependencia del metal primario. Al mismo tiempo, los convertidores gestionan la volatilidad de los insumos mediante precios indexados y cláusulas de traspaso de costos en los contratos de suministro.
A partir de 2026, el trabajo de cumplimiento se desplaza cada vez más hacia la cadena operativa en lugar de permanecer puramente en labores administrativas. La alineación del PPWR y la VerpackDG está impulsando a más productores a gestionar la concesión de licencias, la notificación y la exposición a tasas ecomoduladas a través del registro LUCID y la supervisión del ZSVR. Para los envases industriales y de transporte, la cadena también se extiende a la logística de retorno y la participación en Organizaciones de Responsabilidad del Productor, con requisitos de autorización vinculados al calendario de 2028 mencionado en el nuevo marco. Esto eleva el papel de los sistemas de trazabilidad y el intercambio de datos estandarizado entre convertidores, envasadores y contrapartes de gestión de residuos.
Panorama Competitivo
El mercado de envases metálicos de Alemania alberga un grupo moderadamente consolidado liderado por Ardagh Metal Packaging, Ball Corporation y Crown Holdings, cuya cuota colectiva supera el 55%. Estos líderes utilizan redes de múltiples plantas y centros de investigación y desarrollo compartidos ubicados en los alrededores de Bonn y Braunschweig para lanzar perfiles de cuerpo de lata con un espesor medio de pared de 0,200 mm, manteniendo la integridad en las pruebas de caída. La intensidad de capital sigue siendo un obstáculo para los actores de nivel medio; por ello, las adquisiciones en serie de Ringmetall SE de Peak Packaging Poland, Hutek Oy y participaciones en Evopack representan apuestas específicas para acaparar nichos de revestimientos industriales e innovación ecológica en bolsa dentro de caja, en línea con las megatendencias de sostenibilidad.[4]Ayondo, "Ringmetall expands into Scandinavian market for bag-in-box systems via acquisition," ayondo.com
Las alianzas estratégicas tipifican la era actual. KHS Group y Ferrum Group adquirieron H.F. Meyer Maschinenbau para aprovechar su experiencia en despaletización, enjuague y cierre, lo que permite el desarrollo de líneas de bebidas de alta velocidad llave en mano. Los contratos de codesarrollo con especialistas en química de tintas persiguen reducir las emisiones de compuestos orgánicos volátiles y cumplir con las estrictas disposiciones de la Instrucción Técnica sobre Control de la Calidad del Aire (TA-Luft) de Alemania, añadiendo otra capa de diferenciación. Mientras tanto, Ball Corporation canaliza subvenciones de la UE hacia la investigación y desarrollo en reducción de peso, aislando nuevas recetas de aleaciones que reducen la masa por lata manteniendo la resistencia al pandeo, un palanca clave para las reducciones de huella de carbono integradas en los paneles de análisis del ciclo de vida de las marcas.
La digitalización emerge como la línea de fractura competitiva. Las plantas que despliegan sistemas de visión asistidos por IA pueden duplicar el rendimiento en el primer pase en comparación con los conjuntos de ocho cámaras heredados, mejorando las eficiencias de línea por encima del 92%. La soberanía de los datos sigue siendo primordial; por ello, los operadores alemanes adoptan módulos de computación en el borde que retienen las firmas de proceso propietarias dentro de las paredes de la fábrica, aliviando las preocupaciones por el robo de propiedad intelectual. A medida que las tarifas de responsabilidad ampliada del productor se intensifican, los conversores que ofrecen certificados verificados de contenido reciclado y trazabilidad anclada en cadena de bloques fortalecen la fidelización de clientes y justifican las renovaciones de contratos premium.
Líderes de la Industria de Envases Metálicos de Alemania
Ardagh Metal Packaging S.A.
Ball Corporation
Crown Holdings Inc.
Silgan Holdings Inc.
HUBER Packaging Group GmbH
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
El PPWR y la próxima VerpackDG crean un espacio a corto plazo para los proveedores que puedan poner en marcha el cumplimiento en recubrimientos, trazabilidad y administración de la RAP, especialmente a medida que los envases de transporte e industriales pasan de exenciones parciales a una cobertura más amplia de responsabilidad del productor. Las inversiones que acercan la calificación de productos y el análisis de defectos a los clientes alemanes respaldan esta oportunidad, evidenciado por la apertura de Ardagh Metal Packaging de un laboratorio avanzado en Bonn el 7 de abril de 2026, centrado en la compatibilidad de materiales, el rendimiento de los recubrimientos, las investigaciones de defectos y las pruebas de seguridad alimentaria para las operaciones europeas.
Las latas de bebidas siguen siendo un ámbito central para la innovación de formatos y líneas, ya que los propietarios de marcas equilibran la reducción de peso, los mensajes sobre reciclabilidad y la rápida rotación de SKU en las carteras de bebidas listas para consumir. Crown Holdings reportó un crecimiento del 7% en el volumen de latas de bebidas en Europa en el segundo trimestre de 2026, destacando una demanda activa en todo el sistema regional que abastece a los envasadores alemanes. Esto refuerza las oportunidades para la decoración con flexibilidad de capacidad, las capacidades de impresión de tiradas cortas y el desarrollo de aleaciones o recubrimientos que respaldan la reducción de calibre y las transiciones relacionadas con el BPA. En paralelo, el ámbito ampliado de la RAP para el transporte y ciertos envases industriales abre espacio para soluciones de retorno, asociaciones con PRO y servicios de envasado vinculados a datos que reducen la fricción de cumplimiento para los usuarios finales industriales.
Desarrollos recientes del sector
- Abril de 2026: Ardagh Metal Packaging abrió un laboratorio técnico avanzado en Bonn, Alemania, para ampliar los servicios de pruebas de compatibilidad de materiales, investigaciones de defectos y cumplimiento de seguridad alimentaria. La capacidad local reduce los ciclos de calificación para recubrimientos y sistemas de tapas de latas a medida que se intensifica el escrutinio regulatorio, y fortalece el apoyo técnico a los clientes de bebidas y alimentos que operan en Alemania.
- Enero de 2026: Ball Corporation completó la adquisición de una participación de capital del 80% del negocio europeo de fabricación de latas de bebidas de Benepack, incluidas instalaciones en Bélgica y Hungría. El acuerdo amplía la huella de fabricación regional de Ball y proporciona opciones de suministro adicionales para Europa Central, lo que influye en el posicionamiento competitivo de capacidad para los clientes atendidos desde Alemania y mercados vecinos.
- Marzo de 2025: El Ministerio Federal de Asuntos Económicos y Acción Climática amplió la iniciativa Manufacturing-X para abarcar el envase metálico, avanzando en interfaces de datos estandarizadas en toda la cadena de suministro. El programa respalda el intercambio de datos interoperable y seguro entre fabricantes de equipos originales, convertidores y envasadores, permitiendo la trazabilidad a nivel de lote y una notificación de cumplimiento más rápida en redes de producción multiparte.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este estudio, el mercado abarca los ingresos generados en Alemania por envases de base metálica utilizados para empacar, proteger y distribuir mercancías, incluidos contenedores y cierres vendidos para usos finales en alimentación, bebidas, cuidado personal, industria y otros.
Exclusiones del alcance: Excluimos los formatos de envasado no metálicos, y también excluimos la maquinaria y los servicios independientes que no forman parte de la venta del producto metálico envasado.
Descripción general de la segmentación
- Por Tipo de Material
- Aluminio
- Acero
- Hojalata
- Por Tipo de Producto
- Latas
- Latas Alimentarias
- Latas de Bebidas
- Latas de Aerosol
- Latas Decorativas
- Contenedores a Granel
- Tambores y Barriles
- Tapas y Cierres
- Otros Tipos de Producto
- Latas
- Por Industria de Uso Final
- Alimentación
- Bebidas
- Pinturas, Revestimientos y Productos Químicos
- Farmacéuticos y Atención Sanitaria
- Industrial
- Otras Industrias de Uso Final
- Por Tipo de Revestimiento
- Epoxi Fenólico
- Acrílico
- Poliéster
- Alternativas Sin BPA
- Otros Tipos de Revestimiento
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza vinculando la demanda de envasado en Alemania con señales reales de producción y uso, y luego contrastando esas señales con conjuntos de datos públicos que pueden actualizarse según un calendario predecible. Solemos recurrir a fuentes como los índices de producción y manufactura de Destatis, las estadísticas comerciales de Eurostat para envases metálicos e insumos relacionados, y las normas y objetivos medioambientales alemanes y de la UE publicados por organismos oficiales.
Para mantener el modelo práctico, también revisamos publicaciones sobre envasado y reciclaje de asociaciones industriales, como organismos de envases metálicos, grupos de latas de bebidas y organizaciones de residuos y reciclaje, así como artículos revisados por pares sobre recubrimientos de barrera y seguridad de contacto alimentario. Los informes anuales de empresas, las presentaciones a inversores y la prensa de buena reputación se utilizan para verificar el comportamiento de precios y los comentarios sobre capacidad. Las suscripciones de pago se utilizan selectivamente para datos financieros de empresas, revisión de patentes y comprobaciones de importación y exportación a nivel de envío cuando es necesario. Las fuentes de investigación documental aquí enumeradas son ilustrativas, y se utilizan muchas otras referencias para la recopilación de datos, la validación y la aclaración de la investigación.
Entrevistas y encuestas primarias
Las llamadas y encuestas primarias se centran en validar qué se envía y qué se paga, ya que los precios del envase metálico pueden cambiar rápidamente con los costos del metal base y el momento del traspaso contractual. Hablamos con productores de envases, distribuidores, convertidores, propietarios de marcas y usuarios posteriores en toda Alemania, y también verificamos con actores de logística y reciclaje para que las brechas de las fuentes documentales puedan cerrarse utilizando datos operativos reales.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 31% | Directivos (CXO): 13% |
| Nivel medio: 49% | Líderes funcionales/de unidad: 30% |
| Actores más pequeños: 20% | Gerentes: 57% |
Dimensionamiento del mercado y previsión
Dimensionamos el mercado de envases metálicos de Alemania utilizando una construcción de arriba hacia abajo que reconstruye la demanda a partir de indicadores de producción de envases y señales de consumo de uso final, y luego convierte esa actividad en valor mediante una lógica de precios a nivel de categoría. En la práctica, el modelo parte de los principales grupos de demanda donde el envase metálico se utiliza intensamente, como las bebidas y los alimentos de larga duración en estante, y luego se ajusta para usos industriales y especializados donde los volúmenes son menores pero los precios pueden diferir.
Los insumos clave incluyen la dirección de los envíos de latas metálicas y cierres a partir de estadísticas comerciales, los índices de producción de productos metálicos fabricados, las tendencias de producción de bebidas y alimentos procesados, los movimientos observados en los precios del aluminio y el acero, y los patrones de recogida y retorno de reciclaje que pueden afectar las decisiones de sustitución. Estos insumos se someten luego a pruebas de estrés con aproximaciones selectivas de abajo hacia arriba, como muestras de precio por unidad según formato, comprobaciones de canal sobre reajustes contractuales, y una consolidación de proveedores para un conjunto limitado de actores visibles, lo que ayuda a detectar subestimaciones en formatos de nicho.
Para la previsión, nos basamos en el análisis de escenarios respaldado por comprobaciones sencillas de regresión que relacionan la demanda de envases con la producción y el consumo de uso final, antes de aplicar trayectorias de progresión de precios asumidas que reflejan los retrasos en el traspaso de costos. Cuando los datos directos son escasos para formatos de producto más pequeños, cerramos las brechas utilizando ratios proxy de formatos similares y los validamos de nuevo mediante comprobaciones de seguimiento con expertos.
Validación de datos y ciclo de actualización
Los resultados del modelo se comprueban frente a señales independientes, incluyendo si la intensidad de envasado implícita por unidad de producción de uso final se mantiene dentro de rangos realistas a lo largo del tiempo. Realizamos comprobaciones de varianza por formato y uso final, y luego revisamos los valores atípicos frente a factores conocidos, como expansiones de plantas, cambios regulatorios o picos a corto plazo en los precios de los metales, antes de aprobar los resultados.
Los informes se actualizan anualmente, con actualizaciones provisionales activadas cuando se producen eventos materiales, como movimientos inusuales de materias primas o cambios importantes en la política de envasado. Antes de la entrega, realizamos una revisión final para garantizar que los supuestos, las conversiones de divisas y las últimas publicaciones de datos públicos se reflejen en las cifras que reciben los clientes.
Comparación del dimensionamiento del mercado de envases metálicos de Alemania de Mordor Intelligence con otras estimaciones publicadas
Los tamaños de mercado publicados para el envase metálico en Alemania no siempre coinciden, incluso cuando parecen cubrir el mismo alcance, porque los límites y el momento de fijación de precios a menudo se establecen de manera diferente. Las diferencias generalmente provienen de qué productos se cuentan como envase metálico, de cómo se tratan las importaciones y exportaciones, y de si los precios se mantienen constantes o se les permite variar con los metales y el traspaso contractual.
También es común una brecha derivada de la actualización, porque los valores del envase metálico pueden cambiar rápidamente cuando se mueven los índices de aluminio y acero y cuando se reajustan los acuerdos de suministro anuales. Cuando los tipos de cambio, el momento de reajuste contractual y los rangos de PVP a nivel de formato se actualizan según un calendario constante, seguido de una rápida revisión de los valores atípicos con la retroalimentación reciente de entrevistas, el resultado puede diferir de modelos actualizados con menor frecuencia, razón por la cual Mordor Intelligence puede llegar a un valor de 2025 diferente.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 4.90 mil millones de USD (2025) | |
| Publicación Sectorial A | 4.10 mil millones de USD (2025) | Esta cifra parece estar más cercana a la facturación de fabricación para actividades seleccionadas de envase metálico, lo que puede subestimar el envase importado y algunos formatos de cierres, y también puede mantener los precios estables a pesar de los retrasos en el traspaso de costos. |
| Asociación Sectorial B | 5.60 mil millones de USD (2025) | Esta estimación probablemente utiliza una definición más amplia que puede incluir artículos metálicos fabricados adyacentes y un precio por unidad asumido más alto, lo que puede inflar el valor cuando los límites de volumen no están estrechamente vinculados al consumo de uso final. |
En general, la dispersión se explica principalmente por lo que se incluye como envase metálico y por cómo se actualizan los precios cuando cambian los metales y los contratos. Nuestro modelo se mantiene trazable al vincular el valor de nuevo con los grupos de demanda de uso final y aplicar actualizaciones de PVP a nivel de formato que pueden volver a comprobarse cada año utilizando el mismo conjunto de insumos prácticos.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño previsto del mercado de envases metálicos de Alemania en 2031?
Se proyecta que el mercado alcance 5.770 millones de USD para 2031, creciendo a una CAGR del 2,76%.
¿Qué material lidera en los envases metálicos alemanes?
El Aluminio posee una cuota del 63,48%, impulsado por su reciclabilidad y perfil ligero.
¿Qué segmento crece más rápido por tipo de producto?
Los contenedores a granel, especialmente los revestimientos interiores de contenedores intermedios para materiales a granel, avanzan a una CAGR del 3,95%.
¿Cómo influyen las regulaciones alemanas en las decisiones de envasado?
Las tarifas de ecomodulación de la VerpackG y la alineación con el Reglamento sobre Envases y Residuos de Envases (PPWR) incentivan los formatos metálicos altamente reciclables.
¿Por qué ganan terreno los revestimientos sin BPA?
Los límites más estrictos de la Autoridad Europea de Seguridad Alimentaria (EFSA) impulsan a los propietarios de marcas a transitar hacia alternativas acrílicas y de poliéster.
¿Quiénes son las principales empresas del mercado?
Ardagh Metal Packaging, Ball Corporation y Crown Holdings lideran colectivamente el mercado, aprovechando inversiones en automatización y sostenibilidad.
Última actualización de la página el:



