
Tamaño y Participación del Mercado de Envases Metálicos de Australia
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
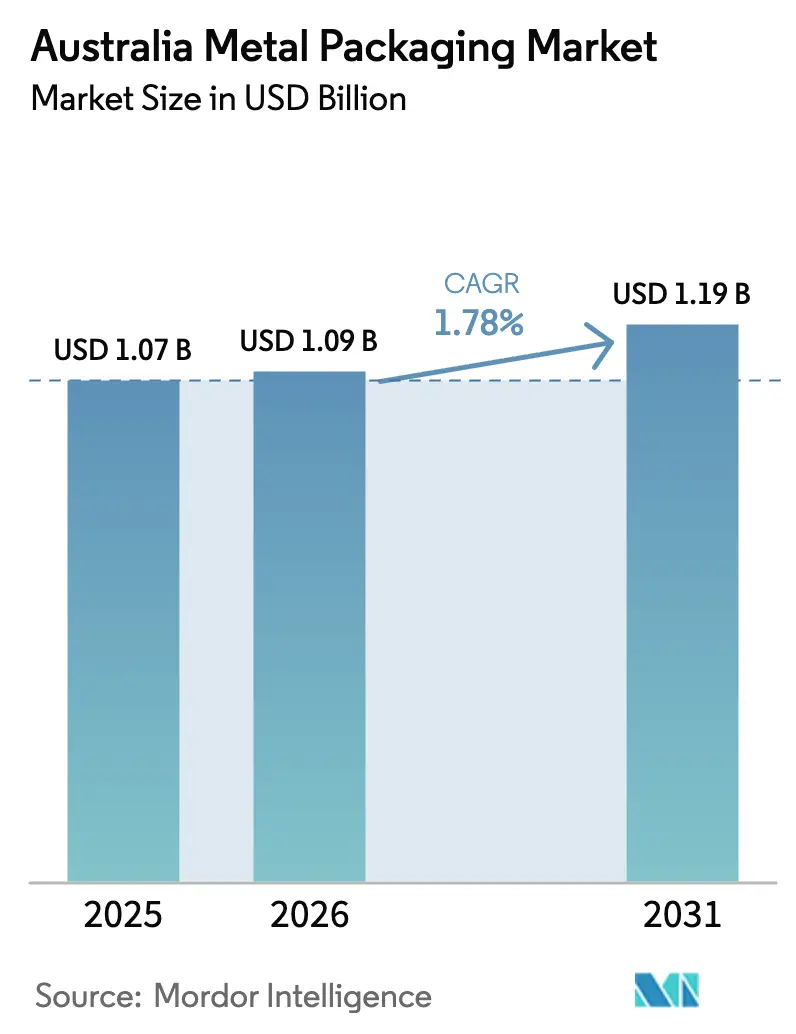
| Tamaño del mercado en el año base (2025) | 1.07 Mil millones de dólares |
| Tamaño del Mercado (2026) | 1.09 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.19 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 1.78 % |
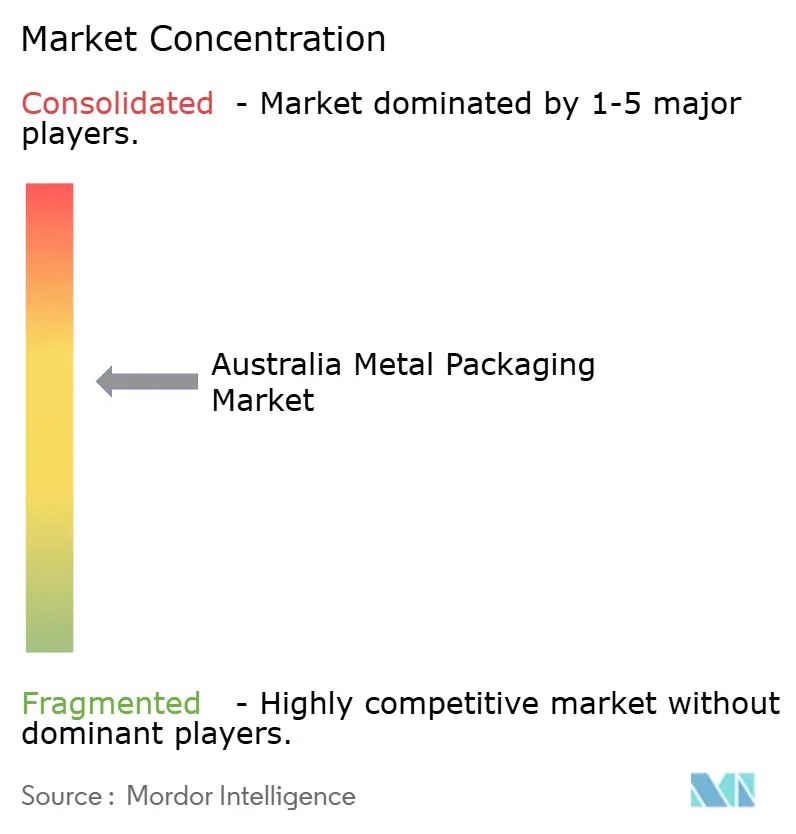
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Envases Metálicos de Australia por Mordor Intelligence
El tamaño del mercado de envases metálicos de Australia en 2026 se estima en USD 1.090 millones, creciendo desde el valor de 2025 de USD 1.070 millones, con proyecciones para 2031 que muestran USD 1.190 millones, creciendo a una CAGR del 1,78% durante el período 2026-2031. La expansión se mantiene moderada a medida que el sector madura; sin embargo, los incentivos al reciclaje, las prohibiciones de plásticos de un solo uso y la evolución de las preferencias de los consumidores hacia soluciones de economía circular continúan sustentando la demanda. Las elevadas tasas de recuperación de latas de aluminio, que superan el 80% tras la implementación del Plan Nacional de Depósito de Envases, mejoran considerablemente la disponibilidad de chatarra y reducen los costes de materias primas, atenuando la volatilidad de los insumos. Las prohibiciones estatales a los artículos de plástico para comida para llevar redirigen el volumen hacia formatos de aluminio y acero, especialmente en la industria de servicios de alimentación, mientras que la impresión digital en latas permite a las cervecerías y marcas premium rotar el diseño gráfico sin aumentar los inventarios. Las ampliaciones de capacidad de Orora, Visy Industries y Ball Corporation garantizan la continuidad del suministro y acortan los plazos de entrega, reforzando la posición competitiva del metal frente al vidrio y las bolsas flexibles.
Conclusiones Clave del Informe
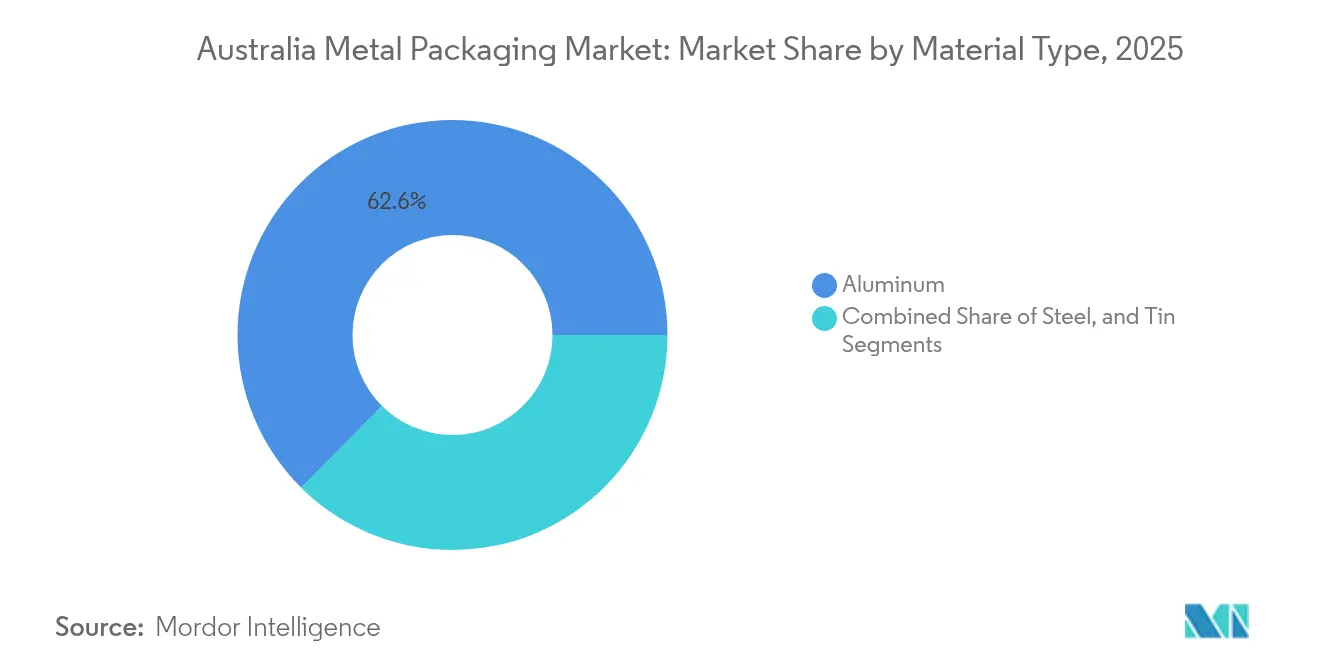
- Por tipo de material, el aluminio representó el 62,58% de la participación del mercado de envases metálicos de Australia en 2025; se proyecta que el acero registre la CAGR más rápida, del 2,39%, hasta 2031.
- Por tipo de producto, las latas lideraron con una participación en los ingresos del 41,85% en 2025, mientras que los contenedores a granel están en posición de expandirse a una CAGR del 1,97% hasta 2031.
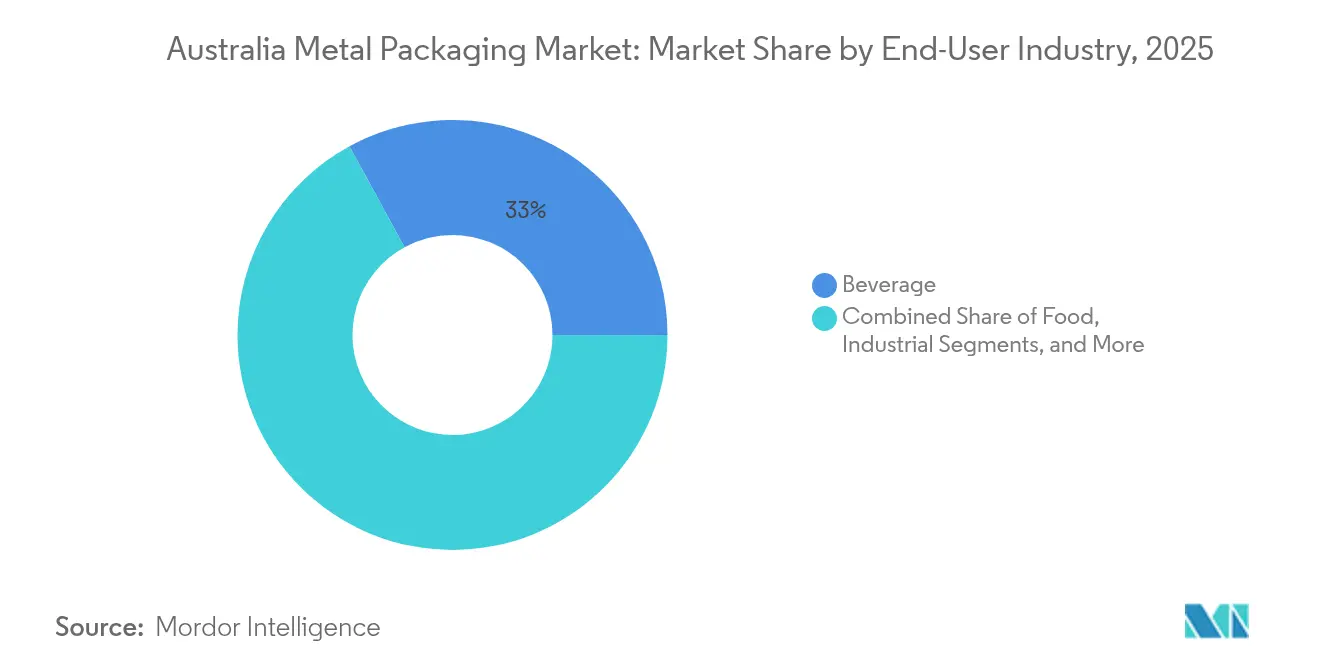
- Por industria del usuario final, las bebidas representaron el 32,95% del tamaño del mercado de envases metálicos de Australia en 2025, mientras que los usuarios industriales crecerán a una CAGR del 2,67% en el mismo horizonte.
- Por tipo de revestimiento, el fenólico epoxi representó el 39,12% del tamaño del mercado de envases metálicos de Australia en 2025, aunque los sistemas sin BPA avanzan a una CAGR del 2,44% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Envases Metálicos de Australia
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de las iniciativas de reciclaje de latas de bebidas de aluminio | +0.4% | Nacional; ganancias tempranas en Nueva Gales del Sur, Victoria, Queensland | Mediano plazo (2-4 años) |
| Creciente preferencia por envases ligeros y de larga vida útil en estantería | +0.3% | Nacional; concentrado en centros urbanos | Largo plazo (≥4 años) |
| Estrictas regulaciones australianas sobre plásticos de un solo uso | +0.5% | Nacional; la implementación varía por estado | Corto plazo (≤2 años) |
| Demanda creciente de la industria de la cerveza artesanal de latas de aluminio | +0.2% | Nacional; centros de Melbourne, Sídney, Brisbane | Mediano plazo (2-4 años) |
| Aumento en la demanda de latas de aerosol de metal para repelentes de insectos | +0.1% | Nacional; estacionalidad en regiones tropicales | Corto plazo (≤2 años) |
| Adopción de la impresión digital en latas que permite marketing de edición limitada | +0.2% | Nacional; segmentos premium | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de las Iniciativas de Reciclaje de Latas de Bebidas de Aluminio
Los reembolsos de depósitos a nivel nacional cubren ahora todos los estados, elevando la recuperación de aluminio al 80-85%, muy por encima del plástico, y desbloqueando un flujo de incentivos anuales de AUD 200 millones que apoya las cadenas de suministro de ciclo cerrado. Visy Industries y sus socios han demostrado latas con un 83% de contenido reciclado, logrando un 95% menos de consumo energético en comparación con la fundición primaria, lo que genera compensaciones de emisiones sustanciales que satisfacen las exigencias de los regímenes emergentes de fijación de precios del carbono.[1]Organización del Convenio de Envases de Australia, "Informe de Reciclaje y Recuperación 2024," packagingcovenant.org.au El alto flujo de chatarra estabiliza los costes de insumos y apoya las ampliaciones de capacidad, alentando a los propietarios de marcas de bebidas a especificar aluminio en lugar de PET. A medida que las normas climáticas federales se endurecen, la ventaja de reciclaje del material amplía las brechas de cumplimiento frente a los plásticos de un solo uso.
Estrictas Regulaciones Australianas sobre Plásticos de Un Solo Uso
Las prohibiciones estatales aplicadas entre 2022 y 2024 han retirado de la circulación aproximadamente 2.700 millones de artículos de plástico, redirigiendo la demanda hacia formatos metálicos en los canales de comida para llevar y venta minorista. Las restricciones de Victoria sobre los envases de plástico y el alcance más amplio de Queensland, que abarca platos y cuencos, generan victorias inmediatas de sustitución para las bandejas de aluminio y las latas de acero. Las propuestas de Responsabilidad Extendida del Productor asignan tarifas de ciclo de vida que favorecen a los sustratos fácilmente reciclables, reduciendo los diferenciales de precio con el plástico y motivando a los minoristas a reorganizar sus surtidos en torno a formatos de envase metálico. Las tasas de cumplimiento de AUD 0,15–0,30 (USD 0,097-0,19) por unidad de plástico mejoran aún más la competitividad en costes de los envases metálicos.
Creciente Preferencia por Envases Ligeros y de Larga Vida Útil en Estantería
El transporte puede representar hasta el 20% del coste de entrega del envase en las rutas de larga distancia de Australia. Las latas de aluminio ofrecen un ahorro de peso del 40% frente al vidrio, reduciendo las emisiones y los costes de combustible para los distribuidores de bebidas. El sector minero depende de tambores de acero ligeros para limitar el gasto de retorno desde lugares remotos, mientras que la decoración digital apoya tiradas de producción ágiles que reducen los presupuestos de almacenamiento para las empresas de bebidas artesanales. La durabilidad y la larga vida útil en estantería también sustentan la resiliencia durante las interrupciones del suministro relacionadas con los incendios forestales, lo que lleva a los supermercados a priorizar los productos en lata para el almacenamiento de emergencia.
Demanda Creciente de la Industria de la Cerveza Artesanal de Latas de Aluminio
Los volúmenes de cerveza artesanal han aumentado un 12% anualmente, y los cerveceros independientes representan ahora el 8,2% de la producción nacional de cerveza, con latas preferidas por bloquear el oxígeno y la luz, que pueden degradar los estilos con énfasis en el lúpulo. La ampliación de enlatado de AUD 60 millones (USD 38,97 millones) de Asahi subraya el reconocimiento generalizado de que la presentación en lata es la que mejor apoya la frescura de la marca y los objetivos de sostenibilidad. Las ventajas en materia de impuestos especiales y los cambios rápidos de la línea de envasado permiten a los pequeños cerveceros aprovechar los lanzamientos de temporada, afianzando aún más el cambio del vidrio al metal.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad en los precios de las materias primas de aluminio y acero | -0.3% | Nacional; regiones dependientes de importaciones | Corto plazo (≤2 años) |
| Creciente cambio hacia bolsas flexibles en el envasado de alimentos | -0.2% | Nacional; alimentos procesados | Mediano plazo (2-4 años) |
| Restricciones de capacidad en los laminadores de chapa para latas domésticos | -0.2% | Nacional; picos estacionales | Mediano plazo (2-4 años) |
| Preocupaciones de los consumidores sobre las alternativas al BPA en los revestimientos de latas | -0.1% | Nacional; consumidores preocupados por la salud | Largo plazo (≥4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad en los Precios de las Materias Primas de Aluminio y Acero
El precio al contado del aluminio osciló entre un 15% y un 20% durante 2024, ya que las fundiciones lidiaron con los picos en los costes de energía, mientras que los aranceles de importación al acero de entre el 15% y el 25%, destinados a combatir el dumping, han restringido la disponibilidad interna.[2]Oficina Australiana de Estadísticas, "Comercio Internacional: Bienes y Servicios," abs.gov.au Las materias primas representan casi el 70% del coste de la lata terminada, lo que deja a los convertidores expuestos a los shocks de precios hasta que las corrientes de reciclaje se estabilicen plenamente. Las fluctuaciones cambiarias añaden otra capa de riesgo, dada la dependencia de Australia de las importaciones de bauxita y acero especializado.
Creciente Cambio hacia Bolsas Flexibles en el Envasado de Alimentos
Las bolsas ligeras crecen entre un 15% y un 20% anual en las categorías de alimentos procesados y nutrición de mascotas, impulsadas por sus ventajas en coste y transporte. Aunque los laminados multicapa suponen un desafío para los sistemas de recogida en bordillo y siguen excluidos de los planes de depósito, los propietarios de marcas valoran la sostenibilidad percibida de la reducción de las emisiones del transporte. Los proveedores de envases metálicos responden destacando tasas de reciclaje superiores al 90% y desarrollando tapas de extremo de lata pelables y sellables que imitan la comodidad de las bolsas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Material: El Aluminio Lidera en Medio del Crecimiento Acelerado del Acero
El aluminio controló el 62,58% de los ingresos de 2025, respaldado por su ventaja de ciclo cerrado bajo el Plan de Depósito de Envases y su fuerte adopción en bebidas y aerosoles. El acero, aunque aún secundario, tiene previsto capturar la CAGR más rápida del 2,39%, impulsado por la demanda de tambores químicos y contenedores industriales en los centros mineros. El mercado de envases metálicos de Australia depende de las asociaciones de chatarra de Rio Tinto y de la producción de fundidoras domésticas para mantener el aluminio a precios competitivos, mientras que BlueScope respalda la resiliencia del acero mediante el suministro localizado.
Las continuas mejoras de los hornos permiten incorporar mayores proporciones de materiales reciclados, reduciendo las emisiones de alcance 1 y cumpliendo los criterios de contratación vinculados a la Estrategia Nacional de Economía Circular. A pesar del papel de nicho de la hojalata en la confitería premium, su atractivo decorativo y sus propiedades de barrera retienen a los usuarios finales leales. Las restricciones sobre la intensidad de carbono implícitas en la contratación pública de los estados añaden impulso a la base instalada del aluminio, lo que indica un liderazgo sostenido incluso cuando el acero crece en nichos específicos de uso intensivo.


Por Tipo de Producto: Las Latas Dominan Mientras los Contenedores a Granel Experimentan un Auge
Las latas generaron el 41,85% de la facturación de 2025 y anclan la percepción pública del mercado de envases metálicos de Australia, abarcando refrescos carbonatados, cerveza, bebidas listas para consumir (RTD), comidas en lata y aerosoles. Los contenedores a granel, incluidos tambores, contenedores intermedios para graneles (IBC) y cubos, registran la CAGR más alta del 1,97%, gracias al aumento de los volúmenes de fluidos de procesamiento de minerales críticos y productos químicos agrícolas. A medida que los envoltorios coloridos e impresos digitalmente impulsan la presencia de las latas en los lineales, los revestimientos resistentes a la corrosión y las certificaciones de la ONU elevan los formatos metálicos a granel por encima de los plásticos para mercancías peligrosas.
El tamaño del mercado de envases metálicos de Australia vinculado únicamente a la elaboración de cerveza artesanal justificó numerosas mejoras en las líneas de enlatado, mientras que los tambores se han extendido discretamente hacia el transporte de salmueras de litio, donde la resistencia a la permeación supera al coste. Los proveedores ahora publicitan análisis del ciclo de vida (ACV) que demuestran que los IBC de acero de uso repetido compensan la deuda de carbono inicial en cinco ciclos, posicionando la categoría como una solución reductora de emisiones para empresas de recursos con logística intensiva.
Por Industria del Usuario Final: El Liderazgo de las Bebidas Desafiado por el Crecimiento Industrial
Las bebidas representaron el 32,95% del mercado en 2025 y siguen siendo el núcleo emocional del gasto en marketing de marcas. Las bebidas energéticas, las sidras duras y las bebidas funcionales listas para consumir (RTD) mantienen la innovación en aluminio en la vanguardia, sosteniendo la inversión en acabados mate y códigos QR de realidad aumentada. Sin embargo, se proyecta que los usuarios industriales superen a todos los sectores con una CAGR del 2,67%, capitalizando la expansión de la cartera de operaciones de productos químicos para baterías, pinturas y disolventes especiales.
La participación del mercado de envases metálicos de Australia entre los segmentos de bebidas e industrial evoluciona así hacia la paridad en 2030, a medida que las empresas mineras especifican soluciones de acero y aluminio que cumplen los rigurosos códigos de seguridad emitidos por las Autoridades Competentes. El volumen de latas de alimentos se estabiliza bajo la presión competitiva de las bolsas, aunque retiene relevancia estratégica para las raciones de emergencia y los productos orientados a la exportación donde el acero resistente a golpes sigue siendo el estándar de referencia.
Por Tipo de Revestimiento: El Dominio del Fenólico Epoxi Enfrenta el Desafío de las Alternativas sin BPA
Los revestimientos fenólicos epoxi representaron una participación del 39,12% en 2025 debido a su probada resistencia a condiciones de alta acidez. Las opciones sin BPA, que crecen a una CAGR del 2,44%, reciben ahora presupuestos prioritarios de I+D por parte de AkzoNobel y PPG. Los nuevos sistemas de poliéster que afirman una resistencia igual en proceso de esterilización por calor tienen como objetivo obtener aprobaciones en bebidas para 2026, aunque los convertidores deben adaptar sus perfiles de curado y protocolos de validación.
El tamaño del mercado de envases metálicos de Australia asociado a las mejoras de revestimiento se mantiene inicialmente modesto, aunque los compromisos de las marcas con plazos libres de bisfenol aceleran el desplazamiento del volumen. Los reguladores añaden impulso al evaluar la migración de monómeros de nueva generación, orientando a los formuladores a adoptar químicas completamente declaradas que mejoren la confianza del consumidor sin sacrificar las tasas de producción.
Análisis Geográfico
Nueva Gales del Sur y Victoria forman conjuntamente el epicentro económico, absorbiendo aproximadamente el 60% de los envíos de envases metálicos gracias a sus densas poblaciones, los núcleos de procesamiento de alimentos y los principales centros de distribución. Nueva Gales del Sur superó el 85% de tasa de devolución de latas de aluminio en 2025, lo que impulsa los costes de materias primas más bajos a nivel nacional y otorga a los envasadores locales una ventaja de margen material. La renaciente industria manufacturera de Victoria impulsa una demanda constante de tambores de acero utilizados en las industrias química y de pinturas, mientras que su base de consumidores metropolitana impulsa la producción de latas de bebidas con alta calidad gráfica.
El clima tropical de Queensland intensifica la demanda de insecticidas en aerosol y bebidas listas para consumir (RTD); su hinterland minero aumenta simultáneamente los pedidos de tambores de calibre pesado e IBC. Australia Occidental, a pesar de su menor población, representa una proporción desproporcionada del volumen de contenedores vinculado a las operaciones de mineral de hierro y litio, que prefieren el acero robusto al plástico. Australia Meridional se beneficia de las exportaciones de vino premium que especifican cierres de aluminio con revestimientos de absorción de oxígeno para añadas de larga guarda.
Tasmania y el Territorio del Norte siguen siendo más pequeños, pero estratégicos. La escena de bebidas artesanales de Tasmania obtiene latas de convertidores del continente, pero publicita el uso de energía 100% renovable, empleando distintivos de lata neutros en carbono para diferenciarse. La infraestructura de defensa del Territorio del Norte requiere contenedores metálicos con especificaciones militares para combustibles y municiones, anclando la demanda especializada a niveles constantes. Por último, el Territorio de la Capital Australiana impone cada vez más envases sostenibles en los concursos de contratación pública gubernamental, funcionando como banco de pruebas para los formatos con alto contenido reciclado que podrían escalarse posteriormente a nivel nacional.
Las regulaciones de transporte interestatal otorgan una clara ventaja al menor peso del aluminio en los trayectos transcontinentales. Por el contrario, el coste adicional del transporte de tambores vacíos desde la costa este hasta Australia Occidental ha impulsado la creación de redes locales de reacondicionamiento, reforzando la circularidad y reduciendo los tiempos de rotación. Estas dinámicas regionales orientan colectivamente a los proveedores a diversificar su presencia y a protegerse contra las restricciones de capacidad localizadas durante los picos de bebidas en verano.
Panorama regulatorio
Australia está avanzando en reformas de envases orientadas a una economía más circular, liderada por el Department of Climate Change, Energy, the Environment and Water (DCCEEW). El marco corregulatorio actual continúa operando bajo la National Environment Protection (Used Packaging Materials) Measure 2011 (NEPM), mientras que la guía de APCO (incluidas las Sustainable Packaging Guidelines) es utilizada por propietarios de marcas y convertidores para alinear los envases con las expectativas de reciclabilidad y contenido reciclado.
En mayo de 2026, se presentó al Senado el proyecto Extended Producer Responsibility Scheme for Packaging (No Time to Waste) Bill 2026, con una investigación de comité del Senado en curso y un informe previsto para el 6 de agosto de 2026. Junto con la actividad de reforma nacional, las normas estatales y territoriales configuran el cumplimiento diario (por ejemplo, las regulaciones de residuos de Nueva Gales del Sur y las Queensland Waste Reduction and Recycling Regulations 2023), y los requisitos de gestión química bajo IChEMS agregan un mayor escrutinio a las sustancias utilizadas en envases, incluidos los recubrimientos, lo que refuerza la demanda de sistemas de envases metálicos verificados y conformes.
Análisis de la cadena de valor
La cadena de valor de envases metálicos en Australia va desde los insumos metálicos ascendentes (aluminio y acero, incluidas las láminas para latas y la hojalata) a través de la conversión (fabricación de latas, tapas, cierres, tambores/IBC, y recubrimientos/impresión) hasta el llenado y empaquetado, la distribución, y la recolección y reprocesamiento posconsumo. Los informes de APCO indican que los envases metálicos representan una proporción relativamente pequeña del total de envases puestos en el mercado por volumen (4%), totalizando 302,104 toneladas en 2022-23, pero la recuperación se ve respaldada por vías establecidas mediante los Container Deposit Schemes y las recolecciones comerciales.
El segmento intermedio está anclado por operadores nacionales verticalmente integrados (en particular Orora y Visy) y proveedores multinacionales de tecnología y formatos especializados, incluidos Ball y Crown. La alta recuperación de aluminio favorece la disponibilidad de chatarra, pero la capacidad de reprocesamiento nacional sigue siendo una limitación en partes de la cadena, lo que puede requerir exportaciones de material recuperado y aumentar la exposición a la escasez de suministro de láminas para latas. Las inversiones en eficiencia a nivel de planta y las mejoras en hornos y energía en sitios como Rocklea y Gawler destacan los esfuerzos por mejorar el rendimiento, reducir la intensidad energética y aumentar el uso de insumos reciclados para cumplir con los requisitos de marca y de administración de residuos.
Panorama Competitivo
La consolidación moderada define el mercado de envases metálicos de Australia, ya que Orora, Visy Industries, Ball Corporation, Crown Holdings y Silgan Holdings representan colectivamente aproximadamente dos tercios de las ventas. La ampliación de USD 130 millones de Orora en Rocklea puede aumentar la producción en un 40%, lo que subraya la visión de la dirección de que la capacidad localizada rinde beneficios en ahorros de transporte y agilidad en la entrega. La iniciativa Re-In-Can-Ation de Visy, que suministra latas de aluminio con un 83% de contenido reciclado, eleva su perfil ESG y contribuye a los cuadros de mando de sostenibilidad de los cerveceros, asegurando contratos de suministro plurianuales.
Las grandes empresas internacionales persiguen eficiencias de escala: la planta de Ballarat de Ball Corporation añadió dos líneas con impresión digital para aprovechar los segmentos en crecimiento de la cerveza artesanal y las bebidas energéticas, mientras que la inversión de Crown en aerosoles amplía la mezcla de productos hacia los nichos de alto crecimiento del cuidado personal y los repelentes de insectos. Los actores más pequeños, como Onpack y East Coast Canning, compiten por la flexibilidad del servicio, aprovechando el llenado móvil y los gráficos digitales de tirada corta para atraer a las microcervecerías.
La diferenciación tecnológica depende de los sistemas de visión en línea, la analítica de fábricas inteligentes y la trazabilidad habilitada por blockchain que verifica el contenido reciclado. La intensidad de capital y la estricta acreditación para uso alimentario mantienen altas las barreras de entrada, aunque siguen existiendo oportunidades de nicho para las empresas emergentes que ofrecen programas de barriles de acero rellenables o diseños de latas personalizados de venta directa al consumidor. La rivalidad general se mantiene disciplinada, con ampliaciones de capacidad calibradas en función de la demanda nacional más un potencial de exportación limitado hacia Nueva Zelanda y el Pacífico.
Líderes de la Industria de Envases Metálicos de Australia
Amcor plc
Orora Limited
Visy Industries Holdings Pty Ltd
Ball Corporation
Crown Holdings, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
El trabajo nacional activo en materia de administración de envases y política de economía circular está creando espacio para los productores y convertidores que puedan documentar el contenido reciclado, mejorar la reciclabilidad y proporcionar trazabilidad auditable de materiales. Las recomendaciones parlamentarias y las discusiones en curso sobre la reforma de la regulación de envases liderada por DCCEEW apuntan a marcos de administración financiados por productores más sólidos y posibles requisitos mínimos de contenido reciclado, lo que puede aumentar el valor del insumo de aluminio reciclado nacional y respaldar acuerdos de suministro de circuito cerrado.
Las inversiones en capacidad y capacidades también ofrecen una vía práctica para que los proveedores capten la demanda de bebidas y usuarios finales relacionados que favorecen el metal por sus credenciales de circularidad y su rendimiento en vida útil. El programa de expansión plurianual de Orora incluye avances hacia una tercera línea de producción de latas de bebidas en Rocklea, y la empresa ha establecido una trayectoria de contenido reciclado en su negocio de Cans (78% de contenido reciclado alcanzado en 2025, con un objetivo del 80% para 2030). Estas acciones, junto con la adopción continua de prácticas de diseño de envases sostenibles alineadas con APCO, respaldan oportunidades en latas de bebidas con alto contenido reciclado, tambores/IBC industriales impulsados por especificaciones, y transiciones de recubrimientos donde el cumplimiento y la confianza del consumidor influyen en las decisiones de compra.
Desarrollos recientes del sector
- Mayo de 2026: Amcor plc anunció una actualización en la ASX que destaca la realización continua de sinergias derivadas de la adquisición de Berry Global y el progreso en la integración. El desarrollo respalda la recuperación de márgenes y fortalece el posicionamiento competitivo en envases metálicos.
- Abril de 2026: Orora Limited anunció avances en la construcción de la tercera línea de latas en Rocklea, con puesta en marcha prevista para el primer semestre del año fiscal 2027. La expansión aumenta la capacidad local de latas de bebidas, mejorando la seguridad de suministro y la agilidad de entrega dentro de Australia.
- Abril de 2026: Orora Limited - Orora Cans informó que la construcción de la tercera línea de latas en su planta de Rocklea, en Queensland, avanza según lo previsto, con el proyecto programado para su finalización a fines del año fiscal 2026 y la puesta en marcha prevista para el primer semestre del año fiscal 2027. La actualización amplía la capacidad de producción local y fortalece la resiliencia de la cadena de suministro para los clientes australianos.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado abarca los ingresos generados en Australia por los envases metálicos vendidos para aplicaciones de uso final, incluidos formatos rígidos como latas, tambores y barriles, contenedores a granel, y tapas y cierres, contabilizados al precio de venta del fabricante en USD.
Exclusiones del alcance: se excluyen los formatos de envases no metálicos, el embalaje de transporte secundario que no sea principalmente metálico, y la maquinaria o los servicios utilizados para fabricar envases.
Descripción general de la segmentación
- Por Tipo de Material
- Aluminio
- Acero
- Hojalata
- Por Tipo de Producto
- Latas
- Latas para Alimentos
- Latas para Bebidas
- Latas de Aerosol
- Latas Decorativas
- Contenedores a Granel
- Tambores y Barriles
- Tapas y Cierres
- Otros Tipos de Producto
- Latas
- Por Industria del Usuario Final
- Alimentos
- Bebidas
- Pinturas, Revestimientos y Productos Químicos
- Productos Farmacéuticos y Atención Médica
- Industrial
- Otras Industrias de Usuario Final
- Por Tipo de Revestimiento
- Fenólico Epoxi
- Acrílico
- Poliéster
- Alternativas sin BPA
- Otros Tipos de Revestimiento
Fuentes de datos, dimensionamiento de mercado y validación
Investigación documental
Se utilizó investigación documental para mapear el conjunto de demanda y garantizar que nuestros supuestos estén anclados a señales reales de producción y consumo. Consultamos fuentes de estadísticas y normas públicas como la Australian Bureau of Statistics para las series de manufactura y comercio, el Department of Climate Change, Energy, the Environment and Water para las señales de política de envases y residuos, y las actualizaciones de desempeño de los esquemas estatales de depósito de contenedores para las tendencias de retorno de reciclaje.
Para traducir la actividad en valor, también revisamos publicaciones de asociaciones de envases y reciclaje (por ejemplo, informes al estilo de los convenios nacionales de envases), comunicados de aduanas y puertos relevantes para los insumos metálicos, y artículos revisados por pares sobre recuperación y sustitución de envases de aluminio y acero. Se utilizaron informes anuales de empresas, presentaciones a inversores y prensa de negocios reputada para comprender las adiciones de capacidad, los cambios en la combinación de productos y el contexto de precios. Además, utilizamos suscripciones pagas centradas en información financiera de empresas, noticias y finanzas, patentes, y datos de importación/exportación a nivel de envío para verificar cruzadamente los movimientos direccionales. Las fuentes mencionadas aquí son solo ilustrativas, y se utilizaron muchas otras referencias públicas y de pago para recopilar, validar y aclarar los datos.
Entrevistas primarias y encuestas
Se utilizaron entrevistas primarias y encuestas estructuradas para confirmar la distribución de la demanda por formato y uso final, y para verificar cómo se traslada el precio a través de los contratos en los ciclos de compra de alimentos, bebidas e industriales. Conversamos con una combinación de productores de envases, envasadores y propietarios de marcas aguas abajo, distribuidores, y roles de reciclaje o sostenibilidad en toda Australia, de modo que las brechas de los hallazgos documentales pudieran cerrarse y los supuestos finales pudieran someterse a prueba de estrés antes de cerrar el modelo.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 33% | Directivos (CXO): 12% |
| Nivel medio: 46% | Líderes funcionales/de unidad: 30% |
| Actores más pequeños: 21% | Gerentes: 58% |
Dimensionamiento y previsión del mercado
El dimensionamiento parte de una construcción descendente que reconstruye la demanda de Australia utilizando la producción de uso final y la adopción de formatos de envase, la cual se traduce luego en valor de envases metálicos mediante unidades típicas por producto, tendencias de reducción de peso, y rangos de precio de venta promedio validados en las entrevistas. Para mantener el resultado fundamentado, corroboramos los totales con verificaciones ascendentes selectivas, como la consolidación de ingresos de productores muestreados por línea de producto, verificaciones de canal sobre volúmenes de latas y cierres, y comprobaciones puntuales utilizando volumen multiplicado por el precio de venta promedio para formatos de alta participación.
Los insumos clave del modelo incluyen la actividad de envasado de bebidas y alimentos, el ritmo de sustitución del vidrio o el plástico por latas en categorías seleccionadas, las adiciones de capacidad de llenado local, y el entorno de precios del aluminio y el acero que influye en el precio efectivo de los envases. También seguimos las tasas de retorno de reciclaje y el momento de las políticas (por ejemplo, los efectos de los esquemas de depósito de contenedores), ya que estos afectan la disponibilidad de chatarra y pueden cambiar el comportamiento de traspaso de costos. Para la previsión, nos basamos principalmente en el análisis de escenarios respaldado por verificaciones de regresión simples sobre los impulsores más fuertes, y luego la trayectoria futura se ajusta utilizando la visión de consenso de los encuestados primarios sobre volúmenes, reajustes de precios y el impulso de la sustitución. Cuando los datos ascendentes son incompletos para formatos más pequeños, las brechas se manejan mediante una asignación conservadora basada en participación utilizando patrones de mezcla confirmados y luego se vuelven a verificar frente a señales de comercio y producción.
Validación de datos y ciclo de actualización
Los resultados se validan mediante múltiples verificaciones para que las cifras finales no dependan de un único supuesto. Comparamos el valor de mercado modelado con señales independientes como la actividad manufacturera, la dirección del comercio de insumos metálicos, y los indicadores de demanda a nivel de formato, y luego investigamos cualquier salto inusual antes de la aprobación final.
Se realiza una segunda revisión por parte de un analista para verificar la lógica, la coherencia de unidades y la variación año contra año, y las preguntas que no pueden explicarse se vuelven a plantear a los entrevistados para su aclaración. Los informes se actualizan anualmente, con actualizaciones intermedias cuando ocurren eventos materiales como cambios de política, movimientos importantes de capacidad, o cambios abruptos en los precios de los metales. Antes de la entrega, se completa una revisión final para incorporar las series de datos más recientes disponibles y confirmar que las conversiones de moneda se aplican de manera consistente.
Dimensionamiento del mercado australiano de envases metálicos de Mordor Intelligence en comparación con otras estimaciones publicadas
Los valores de mercado publicados pueden diferir incluso cuando utilizan etiquetas similares, porque los formatos contabilizados, el punto de venta en la cadena, y el momento de las actualizaciones de precios no siempre están alineados. En envases metálicos, pequeñas decisiones de alcance, como si se incluyen o no las tapas y cierres o los tambores industriales, pueden alterar el total más de lo que muchos lectores esperan.
Las tasas de retorno de los esquemas de depósito de contenedores, la dirección del comercio de insumos metálicos, y las señales de capacidad de llenado local son las verificaciones que mantienen la estimación de Mordor Intelligence vinculada a un conjunto de demanda exclusivamente de Australia en términos de ingresos a nivel de fabricante, en lugar de mezclar materiales de envasado adyacentes o valor minorista aguas abajo.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 1.07 mil millones de USD (2025) | |
| Publicador de investigación de la industria A | 2.30 mil millones de USD (2026) | A menudo se alinea con los ingresos de la industria de fabricación de contenedores metálicos, que puede incluir artículos metálicos fabricados no destinados a envases y trabajos por contrato, y es posible que no separe los envases vendidos para usos finales de la facturación general de la planta. |
| Portal de envases B | 0.78 mil millones de USD (2025) | Por lo general, limita el alcance únicamente a latas de bebidas o latas de alimentos y puede aplicar un único supuesto de precio de venta promedio sin ajustar por cierres, formatos industriales, o cambios de mezcla entre alimentos, bebidas y otras aplicaciones. |
La tabla muestra que la mayoría de las brechas provienen de qué se contabiliza y dónde se captura el valor en la cadena. Al mantener las inclusiones vinculadas a los formatos de envases metálicos vendidos en Australia y validar luego los totales frente a señales observables de demanda y reciclaje, la estimación permanece rastreable a insumos claros y pasos repetibles.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de envases metálicos de Australia en 2026?
Está valorado en USD 1.090 millones, con una previsión de alcanzar USD 1.190 millones para 2031 bajo una CAGR del 1,78%.
¿Qué material domina la demanda de envases metálicos en Australia?
El aluminio lidera con una participación del 62,58% gracias a su economía de reciclaje de ciclo cerrado y su popularidad en las latas de bebidas.
¿Qué segmento crece más rápido dentro del panorama de envases metálicos de Australia?
Las aplicaciones industriales, especialmente la minería y los productos químicos, se están expandiendo a una CAGR del 2,67% a medida que aumenta la demanda de tambores resistentes a la corrosión e IBC.
¿Cómo están afectando las prohibiciones de plásticos de un solo uso a las opciones de envasado?
Las prohibiciones estatales han retirado miles de millones de artículos de plástico, desplazando el servicio de alimentación y el comercio minorista hacia opciones de aluminio y acero que ya se integran en sistemas de reciclaje sólidos.
¿Por qué los cerveceros artesanales eligen latas en lugar de botellas?
Las latas de aluminio protegen la cerveza de la luz y el oxígeno, se alinean con los mensajes de sostenibilidad y permiten gráficos digitales de pequeña producción que refuerzan la narrativa de marca.
¿Qué tendencia tecnológica está redefiniendo la decoración de latas?
La impresión digital permite a los convertidores producir ediciones limitadas sin planchas, reduciendo los plazos de entrega y permitiendo ilustraciones de alta resolución para las promociones de temporada.
Última actualización de la página el:



