
Tamanho e Participação do Mercado de Embalagens Metálicas do Vietnã
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
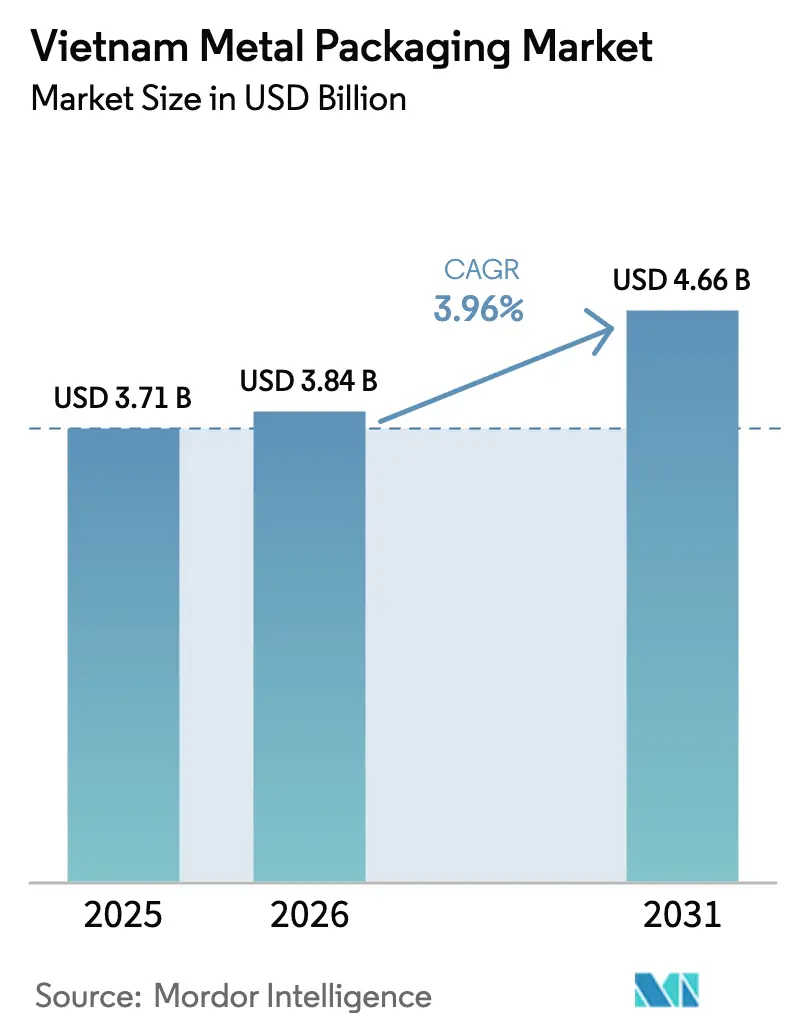
| Tamanho do mercado no ano base (2025) | 3.71 Bilhões de dólares |
| Tamanho do Mercado (2026) | 3.84 Bilhões de dólares |
| Tamanho do Mercado (2031) | 4.66 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 3.96 % |
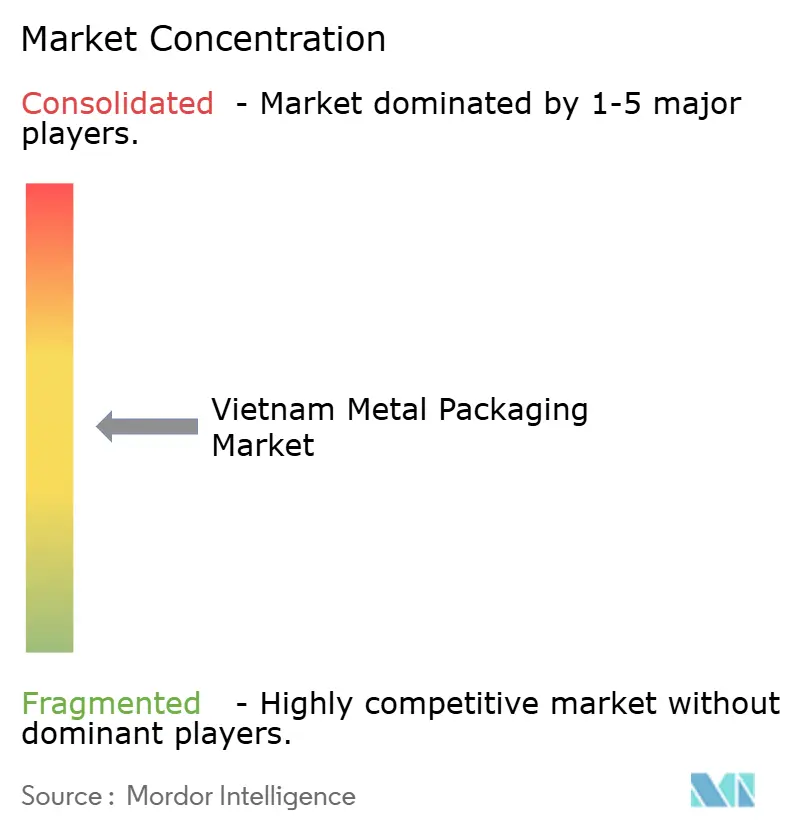
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Embalagens Metálicas do Vietnã por Mordor Intelligence
Espera-se que o tamanho do mercado de embalagens metálicas do Vietnã aumente de USD 3,71 bilhões em 2025 para USD 3,84 bilhões em 2026 e atinja USD 4,66 bilhões até 2031, crescendo a um CAGR de 3,96% ao longo de 2026-2031. Uma onda de investimentos em enlatamento de bebidas, políticas favoráveis de economia circular e o aumento da renda disponível urbana estão reforçando a demanda, enquanto as oscilações nos preços das bobinas de alumínio e a substituição por plásticos flexíveis moderam o impulso. Cervejeiros multinacionais, produtores de refrigerantes e exportadores de frutos do mar estão coletivamente elevando os volumes unitários, mas a inflação das matérias-primas está comprimindo as margens de EBITDA para os fabricantes de latas que importam 95% de sua matéria-prima em bobinas. O retorno do aço em barris e tambores industriais, a crescente preferência por formatos de bebidas individuais e a necessidade do comércio eletrônico por embalagens resistentes a amassados oferecem novos caminhos para fornecedores capazes de equilibrar imperativos de custo e sustentabilidade. À medida que as marcas correm para cumprir um mandato de reciclagem de 70% até 2030, a vantagem de reciclabilidade do metal sustenta sua vantagem competitiva, protegendo o mercado de embalagens metálicas do Vietnã de promoções agressivas de preços em embalagens flexíveis.
Principais Conclusões do Relatório
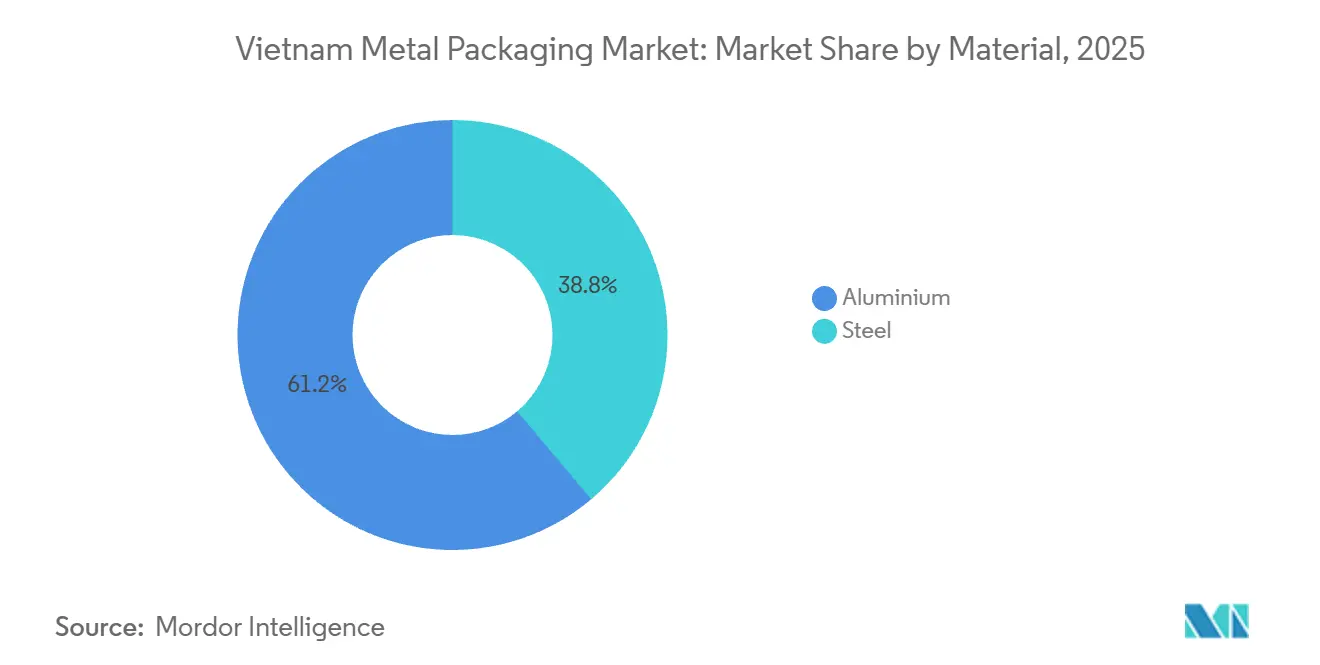
- Por material, o alumínio liderou com 61,17% da participação do mercado de embalagens metálicas do Vietnã em 2025, enquanto o aço tem previsão de expansão a um CAGR de 4,86% até 2031.
- Por tipo de produto, as latas de bebidas comandaram 58,52% da participação do mercado de embalagens metálicas do Vietnã em 2025, enquanto os barris e tambores de transporte têm projeção de avançar a um CAGR de 5,33% até 2031.
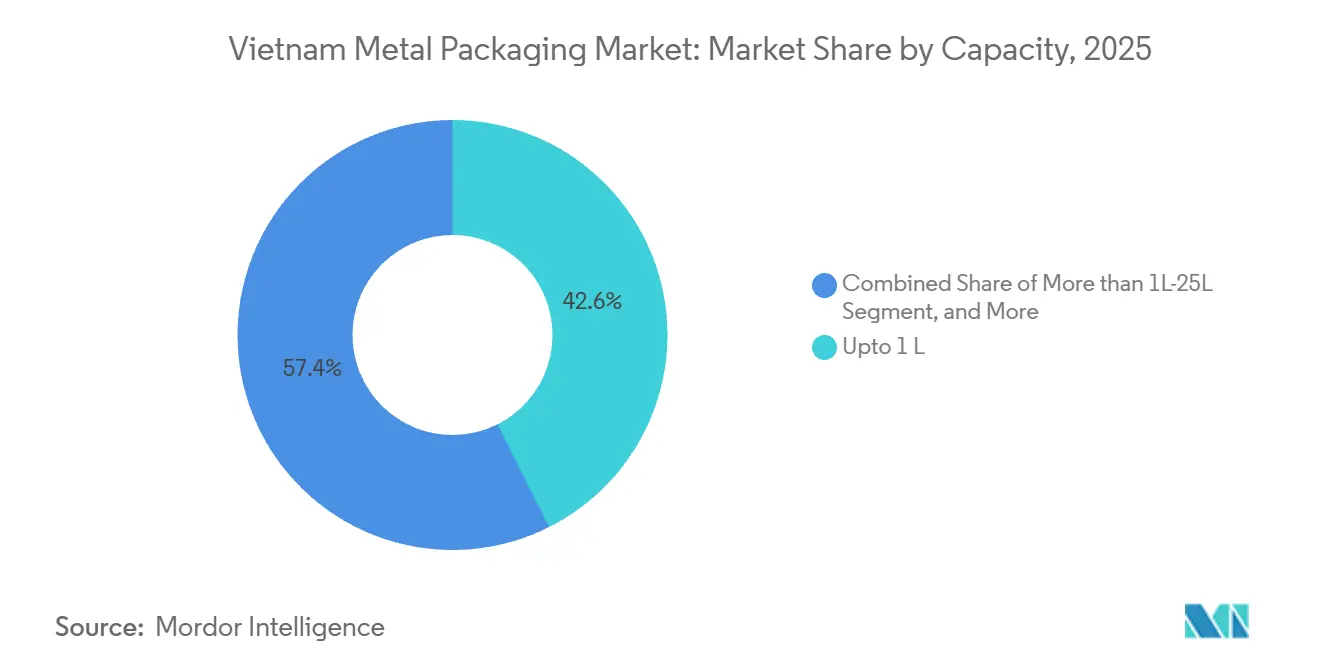
- Por capacidade, as embalagens de até 1 litro representaram 42,57% da participação do mercado de embalagens metálicas do Vietnã em 2025, e os contêineres na faixa de 1 a 25 litros devem registrar um CAGR de 4,48% até 2031.
- Por setor de uso final, as bebidas capturaram 38,23% de participação em 2025, mas as aplicações industriais estão no caminho de registrar um CAGR de 5,24% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Embalagens Metálicas do Vietnã
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda Crescente por Refeições Prontas para Consumo e Convenientes | +0.7% | Nacional, com ganhos iniciais em Hanói, Cidade de Ho Chi Minh, Da Nang | Médio prazo (2-4 anos) |
| Crescente Poder de Consumo da Classe Média Urbana | +0.9% | Nacional, concentrado em centros urbanos e capitais provinciais | Longo prazo (≥ 4 anos) |
| Impulso Governamental em Direção às Metas de Economia Circular | +0.8% | Nacional, com programas piloto em Hanói, Cidade de Ho Chi Minh, Binh Duong | Médio prazo (2-4 anos) |
| Expansão da Capacidade Doméstica de Enlatamento de Bebidas | +1.2% | Nacional, com grandes investimentos em Binh Duong, Quang Nam, Ba Ria-Vung Tau | Curto prazo (≤ 2 anos) |
| Crescimento do Processamento de Frutos do Mar Orientado à Exportação | +0.6% | Províncias costeiras: Kien Giang, Ca Mau, Ben Tre, Ba Ria-Vung Tau | Médio prazo (2-4 anos) |
| Adoção do Comércio Eletrônico Exigindo Embalagens de Trânsito Robustas | +0.5% | Nacional, com expansão para províncias rurais por meio de centros logísticos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão da Capacidade Doméstica de Enlatamento de Bebidas
O Vietnã registrou mais de USD 600 milhões em atualizações de linhas de cervejarias e refrigerantes entre 2024 e 2025, efetivamente dobrando o rendimento total de enlatamento e posicionando o país como o polo de latas de alumínio do Sudeste Asiático. A Heineken sozinha comprometeu USD 540 milhões para aumentar a capacidade em Binh Duong, enquanto a Suntory PepsiCo aumentou a produção em 65% para 825 milhões de litros por ano. Velocidades de linha mais rápidas, exemplificadas pela instalação de 2.000 latas por minuto da Sunrise Packaging em março de 2025, reduziram os custos unitários em 12% e incentivaram a mudança do vidro para latas nas cervejas convencionais. As adições de capacidade estão se propagando para montante, com o projeto de Reciclagem de Alumínio NM2 da Marubeni visando 50.000 toneladas de bobinas por ano, aliviando a dependência de importações.[1]Marubeni Corporation, "Investimento na Reciclagem de Alumínio NM2," marubeni.com A segurança de fornecimento e a estabilidade de custos resultantes estão expandindo o mercado endereçável para o mercado de embalagens metálicas do Vietnã.
Crescente Poder de Consumo da Classe Média Urbana
A classe média urbana do Vietnã ultrapassou 36 milhões de cidadãos em 2025, cada um ganhando mais de USD 5.000 anualmente e preferindo cervejas artesanais premium, café pronto para beber e destilados importados. Os contêineres metálicos oferecem vida útil prolongada sem refrigeração, uma vantagem fundamental dada a infraestrutura de cadeia de frio irregular. A planta de 850 milhões de latas da TBC-Ball em Binh Duong atende a essa demanda de alto padrão, fornecendo latas elegantes que melhoram a presença nas prateleiras e atendem aos padrões da Iniciativa de Gestão Responsável do Alumínio. O mesmo segmento demográfico está impulsionando um boom em aerossóis pressurizados para cuidados domésticos, com 47 novos SKUs chegando em formatos metálicos durante 2024-2025. Essas melhorias no estilo de vida mantêm o mercado de embalagens metálicas do Vietnã em uma trajetória de crescimento estável, apesar da volatilidade macroeconômica.
Impulso Governamental em Direção às Metas de Economia Circular
A Decisão 222 e o Decreto 05/2025 obrigam as marcas a coletar e reciclar 70% de suas embalagens até 2030. As latas de alumínio atualmente atingem 75% de recuperação em esquemas piloto, bem acima da taxa de 28% do plástico flexível, permitindo que as empresas de bebidas cumpram as normas a um custo menor. A Resolução 122 reforça essa orientação política ao exigir uma redução de 50% nos plásticos de uso único até 2030, levando a SABECO a reduzir a espessura da tampa das latas em 8% e a comprometer-se com formatos 100% recicláveis. Os investimentos em redes de logística reversa, incluindo o empreendimento de reciclagem da Marubeni, alinham a economia com os objetivos políticos. Em conjunto, esses mandatos conferem ao mercado de embalagens metálicas do Vietnã um impulso estrutural favorável.
Demanda Crescente por Refeições Prontas para Consumo e Convenientes
A modernização do varejo e os estilos de vida urbanos agitados estão estimulando a demanda por refeições enlatadas que oferecem longa vida útil em temperatura ambiente. A produção do setor de processamento de alimentos avançou para USD 79,3 bilhões em 2024, alta de 7,4% em relação ao ano anterior. As latas de aço suportam esterilização por retorta a alta temperatura a 121 graus Celsius, tornando-as indispensáveis para frutos do mar e refeições preparadas prontas para exportação. Compradores europeus e norte-americanos normalmente pagam um prêmio de 15-20% por latas hermeticamente seladas em relação às embalagens flexíveis, alimentando o crescimento de volume no mercado de embalagens metálicas do Vietnã. Os processadores domésticos responderam com USD 180 milhões em atualizações de linhas em Kien Giang e Ca Mau, ampliando a demanda por aço de qualidade para latas.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Intensificação da Concorrência dos Plásticos Flexíveis | -0.6% | Nacional, com maior impacto nos segmentos de alimentos e cuidados pessoais | Curto prazo (≤ 2 anos) |
| Volatilidade de Preços das Bobinas de Alumínio Importadas | -0.8% | Nacional, afetando todos os produtores de latas de alumínio | Curto prazo (≤ 2 anos) |
| Oposição Ambiental à Mineração de Bauxita | -0.3% | Planalto Central: Dak Nong, Lam Dong, Gia Lai | Longo prazo (≥ 4 anos) |
| Lacunas de Qualificação em Operações de Fabricação de Latas em Alta Velocidade | -0.4% | Nacional, concentrado em zonas industriais sem escolas técnicas | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade de Preços das Bobinas de Alumínio Importadas
O alumínio à vista ficou próximo de USD 2.500 por tonelada no início de 2026, após atingir o pico de USD 2.700 em 2024, uma oscilação que comprimiu as margens de EBITDA em 8-12% para os fabricantes de latas presos em contratos de fornecimento anuais.[2]London Metal Exchange, "Preço à Vista Diário do Alumínio," lme.com A Showa Aluminum relatou que os custos de bobinas subiram para 68% do custo dos produtos vendidos em seu relatório de 2024, ante 62% em 2022, apesar de ter protegido 40% das necessidades de 2026 com instrumentos de hedge. A depreciação do dong acrescentou um ônus adicional de 3,2% nos custos em 2024.[3]Banco Estatal do Vietnã, "Resumo Anual da Taxa de Câmbio," sbv.gov.vn Até que as fundições domésticas entrem em operação, o mercado de embalagens metálicas do Vietnã permanece exposto aos ciclos globais de commodities, que podem corroer abruptamente a lucratividade.
Intensificação da Concorrência dos Plásticos Flexíveis
As embalagens flexíveis custam 30-40% menos do que as latas e pesam 85% menos, atraindo processadores de molhos, refeições prontas e produtos de cuidados pessoais a lançar 120 novos SKUs em embalagens flexíveis em 2024-2025. O formato conquistou 18% do volume de refeições prontas em 2025, ante 12% em 2023, corroendo a demanda por latas de alimentos. No entanto, a meta de reciclagem de 70% do Decreto 05/2025 e o combate aos plásticos de uso único da Resolução 122 elevam os custos de conformidade para as embalagens flexíveis, conferindo ao metal uma vantagem defensiva. A Crown Holdings está aproveitando essa lacuna com latas slim de 330 mililitros com relevo que ressoam com marcas artesanais e compensam as diferenças de preço por meio de apelo premium nas prateleiras.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Material: Dominância do Alumínio em Meio ao Ressurgimento do Aço
O alumínio garantiu 61,17% de participação no mercado de embalagens metálicas do Vietnã em 2025, com gigantes do setor de bebidas instalando 3,2 bilhões de latas de capacidade anual. Em paralelo, espera-se que o aço registre um CAGR de 4,86% até 2031, superando o ritmo do alumínio, à medida que processadores de frutos do mar e fabricantes de tintas migram de galões plásticos para baldes de aço em conformidade com as normas de produtos perigosos. O tamanho do mercado de embalagens metálicas do Vietnã para o alumínio permanece ancorado por sua taxa de coleta pós-consumo de 75% e pela vantagem de 18% no peso de frete em relação ao aço, auxiliando as multinacionais sob metas crescentes de Responsabilidade Estendida do Produtor. Por outro lado, a capacidade doméstica de aço do complexo Dak Lak da Hoa Phat oferece estabilidade de preços e prazos de entrega mais curtos, atraindo compradores industriais que valorizam a segurança do fornecimento.
A trajetória futura do alumínio depende da linha de reciclagem de 50.000 toneladas da Marubeni, que reduz as pegadas de carbono em 95% e poderia elevar o conteúdo reciclado nas latas de bebidas para além de 75%. O salto do aço é impulsionado pelo comércio eletrônico, onde os baldes sobrevivem aos impactos dos entregadores na última milha que perfuram os plásticos flexíveis, levando os provedores de atendimento de pedidos a preferir o metal. Com ambos os substratos ampliando seus nichos endereçáveis, o mercado de embalagens metálicas do Vietnã apresenta um crescimento saudável de dois materiais, em vez de uma batalha de soma zero.


Por Tipo de Produto: Latas Lideram Enquanto Tambores Aceleram
As latas de bebidas e alimentos contribuíram com 58,52% da participação de mercado em 2025, consolidando sua primazia no mercado de embalagens metálicas do Vietnã. Os barris e tambores de transporte, impulsionados por USD 9,2 bilhões em exportações de frutos do mar e USD 45 bilhões em remessas de produtos químicos, têm previsão de superar todos os outros grupos de produtos a um CAGR de 5,33% até 2031. A participação do mercado de embalagens metálicas do Vietnã para latas permanece isolada da incursão das embalagens flexíveis, graças às necessidades de carbonatação e à preferência do consumidor por indicadores de frescor do metal. Enquanto isso, as latas de aerossol capturaram 8% da produção de 2025, com marcas de cuidados pessoais adotando dispensadores pressurizados.
A unidade de Ba Ria-Vung Tau da Greif relatou ganhos de volume de 18% em 2024, com tambores de aço de 200 litros encontrando compradores entre exportadores de molho de peixe em conformidade com as normas de contato com alimentos da União Europeia. A durabilidade dos tambores também ressoa com transportadores de produtos químicos que buscam barris aprovados pela Organização Marítima Internacional. A lata slim com relevo de 330 mililitros da Crown Holdings, adotada por 22% das microcervejarias em seis meses, ilustra a premiumização contínua no design de latas que sustenta margens mais altas. Essas tendências duplas reforçam o crescimento diversificado em todo o mercado de embalagens metálicas do Vietnã.
Por Capacidade: Formatos de Dose Única Impulsionam o Volume
As embalagens de até 1 litro representaram 42,57% da participação de mercado em 2025, com o consumo em movimento elevando as latas de 330 mililitros e 500 mililitros. Os contêineres na faixa de 1 a 25 litros devem crescer 4,48% ao ano até 2031, impulsionados por fabricantes de tintas que substituem 40% dos galões plásticos por baldes de aço para atingir as metas da ISO 14001. O tamanho do mercado de embalagens metálicas do Vietnã para baldes de volume médio se beneficia de menores taxas de danos no comércio eletrônico, onde o metal suporta melhor a jornada da última milha do que as alternativas flexíveis.
A linha de 850 milhões de latas da TBC-Ball atende à demanda por bebidas de dose única, enquanto varejistas online na Cidade de Ho Chi Minh relatam 30% menos devoluções para tintas de bricolagem embaladas em baldes em comparação com equivalentes plásticos. Os tambores industriais acima de 200 litros mantêm uma participação de 14% graças às exportações a granel de frutos do mar, com processadores em Kien Giang usando barris de aço que toleram a esterilização por retorta. A demanda coletiva em todas essas faixas de capacidade ressalta a expansão equilibrada do mercado de embalagens metálicas do Vietnã.

Por Setor de Uso Final: Bebidas Ancoram os Aumentos Industriais
As marcas de bebidas detinham 38,23% da participação de mercado em 2025, apoiadas por USD 600 milhões em investimentos em enlatamento e pelo consumo per capita de cerveja atingindo 47 litros. As aplicações industriais, abrangendo tintas, produtos químicos e lubrificantes, têm projeção de registrar um CAGR de 5,24% até 2031, o crescimento mais acentuado entre os usuários finais. A participação do mercado de embalagens metálicas do Vietnã para bebidas se beneficia da integridade da carbonatação e da marca premium, enquanto os compradores industriais valorizam a resistência à perfuração do aço e a conformidade com os códigos do Código Marítimo Internacional de Mercadorias Perigosas.
Os processadores de alimentos respondem por 28% do volume, impulsionados pelas exportações de atum enlatado e frutas tropicais que exigem vedações herméticas para distribuição na União Europeia e nos Estados Unidos. Os segmentos de cuidados pessoais e farmacêutico combinados representaram 18% em 2025, com latas de aerossol crescendo 12% em relação ao ano anterior. As regras de Responsabilidade Estendida do Produtor estão levando as empresas de tintas a adotar baldes metálicos, enquanto os exportadores de frutos do mar dependem de tambores para garantir a integridade da cadeia de frio. Essa demanda multifacetada confirma a resiliência do mercado de embalagens metálicas do Vietnã nos âmbitos do consumidor e industrial.
Análise Geográfica
As províncias do sul, incluindo Binh Duong, Dong Nai e Ba Ria-Vung Tau, abrigam aproximadamente 55% da capacidade instalada, aproveitando a proximidade com os 10 milhões de consumidores da Cidade de Ho Chi Minh e os portos de exportação que escoam frutos do mar e produtos químicos para o exterior. A planta da TBC-Ball no Parque Industrial Vietnã-Singapura IIA em Binh Duong produz 850 milhões de latas anualmente para a Heineken e microcervejarias. A Crown Holdings mantém linhas duplas na Cidade de Ho Chi Minh e em Dong Nai, sustentando a concentração sul do mercado de embalagens metálicas do Vietnã.
Os agrupamentos do norte em torno de Hanói contribuem com 25% da capacidade, impulsionados pela atualização de 2.000 latas por minuto da Sunrise Packaging em Bac Ninh. As artérias logísticas que conectam o porto de Haiphong à China ampliam a eficiência das exportações de lubrificantes a granel em tambores de aço. O Vietnã Central, ancorado pelo rendimento de carga de 8,5 milhões de toneladas de Da Nang em 2024, comanda 12% da capacidade, apoiado pela unidade da Showa Aluminum em Quang Nam, que atende engarrafadores regionais de refrigerantes.
O Delta do Mekong responde por 8% e é especializado em latas de aço para frutos do mar enlatados e tambores de 200 litros para molho de peixe. O crescimento da capacidade aqui fica atrás devido à infraestrutura fragmentada, mas a crescente demanda da União Europeia por atum enlatado certificado está estimulando novas instalações de linhas em Kien Giang. O complexo de aço Dak Lak da Hoa Phat, que iniciou as operações em junho de 2025, deve encurtar os prazos de entrega de bobinas para fabricantes de latas do centro e do norte, reduzindo os custos de frete e equilibrando o fornecimento regional. Coletivamente, essas dinâmicas geográficas mantêm o mercado de embalagens metálicas do Vietnã bem diversificado ao longo dos corredores norte-sul do país.
Panorama regulatório
O Vietnã regulamenta embalagens metálicas usadas em contato direto com alimentos por meio do Ministério da Saúde (MOH), notavelmente via QCVN 12-3:2011/BYT, emitida sob a Circular 34/2011/TT-BYT (em vigor desde 1º de março de 2012). O arcabouço abrange aço inoxidável, aço, alumínio e revestimentos internos associados, e exige controles de segurança de migração, incluindo testes de migração de metais pesados.
Para fabricantes e importadores de latas, tampas e outros recipientes metálicos que entram em contato com alimentos, a conformidade normalmente envolve a preparação e manutenção de dossiês técnicos, além da conclusão da declaração de produto exigida ou autodeclaração e demais registros administrativos junto às agências estatais competentes. Esses requisitos afetam a seleção de materiais e os sistemas de revestimento para embalagens metálicas de alimentos e bebidas e aumentam o valor de sistemas de qualidade documentados para fornecedores que atendem marcas multinacionais de bebidas e alimentos.
Análise da cadeia de valor
A cadeia de valor de embalagens metálicas do Vietnã começa com insumos upstream, principalmente bobinas de alumínio e folhas de flandres ou aço importadas, além de revestimentos, tintas e equipamentos de fabricação de latas. Esses insumos passam para operações de conversão em corredores industriais importantes, como as zonas industriais de Binh Duong, a exemplo da VSIP II-A, onde os fabricantes moldam e imprimem latas, tampas, fechos e embalagens industriais maiores, como baldes e tambores, seguidos de controle de qualidade, embalagem e distribuição.
Downstream, as embalagens metálicas são vendidas diretamente a proprietários de marcas (bebidas, alimentos, aerossóis, produtos químicos e tintas) ou por meio de acordos de fabricação e envase por contrato. Além de convertedores como a Canpac Vietnam (fornecimento integral de embalagens metálicas), o Vietnã também conta com capacidades de envase de bebidas por contrato, incluindo a Nihon Canpack (Vietnam) (grupo Hokkan Holdings), que fornece linhas de processamento e envase e impulsiona a demanda por recipientes metálicos em conformidade para contato com alimentos. A logística reversa e a reciclagem se conectam de volta ao fornecimento upstream, moldadas por metas de economia circular e necessidades de conformidade com EPR no país.
Cenário Competitivo
O mercado de embalagens metálicas do Vietnã é moderadamente fragmentado, incluindo empresas como Crown Holdings, Ball Corporation e Showa Aluminum. As economias de escala favorecem as multinacionais; a lata slim com relevo da Crown capturou 22% de adoção entre as microcervejarias seis meses após o lançamento, ilustrando a alavancagem de marca exercida pelos fornecedores globais. A TBC-Ball obteve a certificação da Iniciativa de Gestão Responsável do Alumínio em 2022, permitindo que rótulos artesanais premium atendam às regras de divulgação de conteúdo importado, um diferencial que os players menores têm dificuldade em igualar.
O investimento em tecnologia é o segundo pilar da disputa. A atualização de USD 55 milhões da Sunrise Packaging em Bac Ninh reduziu os custos unitários em 12% e sinalizou uma mudança da produção de commodities para a produção de valor agregado. A linha de tambores de 200 litros da Greif utiliza robótica para entregar taxas de defeitos abaixo de 0,5%, essencial para o transporte de mercadorias perigosas. Enquanto isso, o empreendimento conjunto de reciclagem da Marubeni garante bobinas em circuito fechado, isolando os fabricantes de latas afiliados da volatilidade da Bolsa de Metais de Londres.
Os conglomerados regionais estão buscando fusões e aquisições para ganhar capacidade imediata. A SCG Packaging obteve o controle total da Duy Tan em junho de 2025 por USD 108,8 milhões, posicionando-se contra os incumbentes metálicos por meio de ofertas multimateriais. Players adjacentes como a Tetra Pak e a Indorama Ventures também investiram pesadamente, confirmando o status do Vietnã como um polo estratégico de embalagens. A intensidade competitiva está aumentando à medida que os prazos regulatórios se aproximam, e os fornecedores que combinam linhas de alta velocidade, capacidade de reciclagem e credenciamento de sustentabilidade estão melhor posicionados para ganhar participação no mercado de embalagens metálicas do Vietnã.
Líderes do Setor de Embalagens Metálicas do Vietnã
Canpac Vietnam Co., Ltd
Nihon Canpack (Vietnam) Co., Ltd.
Crown Holdings, Inc.
Showa Aluminum Can Corporation
TBC-Ball Beverage Can VN Ltd (Ball Corporation)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
As atualizações voltadas à conformidade em embalagens metálicas para contato com alimentos representam uma área de espaço em branco prática, à medida que os fornecedores alinham substratos metálicos, lacas e práticas de documentação aos requisitos do MOH sob a QCVN 12-3:2011/BYT e a Circular 34/2011/TT-BYT. Isso desloca a vantagem para produtores que conseguem fornecer evidências de testes, rastreabilidade e dossiês prontos para o cliente relativos a latas, tampas e fechos usados em alimentos e bebidas, particularmente à medida que as marcas gerenciam obrigações de coleta e reciclagem de embalagens sob a agenda de economia circular do Vietnã.
A escala operacional e a diversificação do uso final também criam oportunidades, sustentadas por presenças industriais ativas e demanda multissegmento. A Canpac Vietnam, operando a partir de Binh Duong, registrou crescimento na receita líquida de vendas em 2024 (alta de 13,25%) junto com expansão de ativos, sinalizando espaço para melhor utilização de capacidade e expansão de portfólio nos segmentos de alimentos, café, aerossóis e industrial, incluindo exportações dentro da Ásia. Paralelamente, a capacidade de envase por contrato, incluindo a Nihon Canpack (Vietnam), com linhas de esterilização a alta temperatura e processamento em autoclave, sustenta o crescimento de bebidas prontas para consumo e de longa duração em temperatura ambiente, reforçando a demanda por latas e tampas de bebida padronizadas e de alta qualidade, enquanto aumenta o prêmio por desempenho consistente das linhas e controle de defeitos.
Desenvolvimentos recentes do setor
- Janeiro de 2026: O Departamento de Indústria e Comércio de Dong Nai aceitou uma autodeclaração de produto da Crown Beverage Cans Vietnam Co. Ltd., após a empresa obter a certificação FSSC 22000 (emitida em 11 de julho de 2025, válida até 12 de agosto de 2028). A medida melhora a qualificação de clientes para aplicações de alimentos e bebidas onde sistemas de segurança documentados e aceitação administrativa local são exigidos, elevando a barra competitiva para fabricantes de latas menores.
- Dezembro de 2025: A Baosteel iniciou a construção de uma usina de aço laminado plano, posicionada para atender à demanda de bobinas para latas de bebida e tambores industriais. A medida destaca o foco upstream no fornecimento de aço de grau para latas e tambores, uma palanca-chave para a competitividade de custo e prazo nos segmentos de embalagens de aço do Vietnã.
- Agosto de 2024: A Crown Holdings obteve a certificação Aluminium Stewardship Initiative (ASI) Performance Standard V3 (2022), abrangendo as responsabilidades de gestão de sua Divisão Ásia-Pacífico sediada no Vietnã e sua fabricação de latas de bebida de alumínio de duas peças na CROWN Beverage Cans Danang Limited. Com duas linhas de produção e capacidade anual de 1,4 bilhão de latas em Danang, a certificação sustenta declarações de sustentabilidade e elegibilidade de aquisição para marcas que priorizam o fornecimento verificado e responsável de alumínio.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e cobertura do mercado
Este mercado abrange o valor das embalagens metálicas usadas no Vietnã em formatos comuns de embalagem, contabilizado no ponto em que a embalagem é vendida a usuários finais, como clientes de alimentos, bebidas e industriais.
Exclusões de escopo: este dimensionamento exclui formatos de embalagem não metálicos (como papel, vidro e plásticos flexíveis), mesmo quando concorrem pelas mesmas linhas de envase.
Visão geral da segmentação
- Por Material
- Alumínio
- Aço
- Por Tipo de Produto
- Latas
- Latas de Alimentos
- Latas de Bebidas
- Latas de Aerossol
- Contêineres a Granel
- Barris e Tambores de Transporte
- Tampas e Fechamentos
- Outros Tipos de Produtos
- Latas
- Por Capacidade
- Até 1 L
- Mais de 1 L a 25 L
- Mais de 25 L a 200 L
- Acima de 200 L
- Por Setor de Uso Final
- Bebidas
- Alimentos
- Tintas e Produtos Químicos
- Industrial
- Outros Setores de Uso Final
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começou com sinais públicos de demanda e produção que podem ser acompanhados de forma consistente ano a ano. Consultamos fontes como publicações do Escritório Geral de Estatística do Vietnã, estatísticas comerciais da Alfândega do Vietnã, UN Comtrade, indicadores macro do Banco Mundial e publicações de políticas de embalagem e reciclagem de ministérios relevantes para entender a direção do consumo e as mudanças de material.
Para converter esses sinais em um modelo de mercado, também revisamos relatórios anuais de empresas, apresentações a investidores, sites de associações setoriais e imprensa de negócios confiável em busca de adições de capacidade, instalações de linhas de latas e comentários sobre preços. Onde ajudou a padronizar séries financeiras e comerciais, foram usadas assinaturas pagas para dados financeiros de empresas, buscas de patentes e verificações de importação e exportação no nível de embarque. Esses exemplos não são exaustivos, e muitas outras fontes foram usadas para coleta, validação e esclarecimento de dados.
Entrevistas e pesquisas primárias
Os insumos primários vieram de entrevistas e pesquisas estruturadas com convertedores de embalagens, fornecedores de materiais e componentes, distribuidores e grandes usuários finais que compram embalagens metálicas para envase. Usamos essas discussões para confirmar quais formatos estão crescendo mais rapidamente, como os preços contratuais são redefinidos e como se apresentam as premissas típicas de utilização e recuperação de sucata em todo o Vietnã.
Para reduzir visões unilaterais, equilibramos a cobertura entre os principais corredores de consumo e centros de fabricação voltados à exportação, e fizemos acompanhamento quando os indicadores documentais e o feedback de campo não se alinhavam.
Distribuição dos entrevistados do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do entrevistado |
|---|---|
| Nível superior: 39% | CXOs: 13% |
| Nível médio: 46% | Líderes funcionais/de unidade: 27% |
| Empresas menores: 15% | Gerentes: 60% |
Dimensionamento e previsão de mercado
O dimensionamento utilizou uma construção top-down que parte dos pools de demanda do Vietnã em alimentos embalados, bebidas e bens industriais, que são então traduzidos em uso de embalagens metálicas por meio de taxas de penetração e divisões de mix de embalagens. Esses totais foram verificados em relação a aproximações bottom-up seletivas, como consolidações de fornecedores para formatos-chave e cálculos amostrados de preço multiplicado por volume, antes que os totais finais fossem ajustados.
Alguns dos insumos que moldam materialmente o modelo incluem volumes de envase de bebidas em lata, produção de alimentos processados e tendências de exportação, mudanças entre alumínio e aço em embalagens específicas, pesos médios de embalagem que mudam com o lightweighting, e a dependência de importação de bobinas e chapas que afeta os custos de conversão e os preços. Quando dados diretos estavam ausentes para usos finais menores, as lacunas foram tratadas por meio de razões de proxy conservadoras, validadas em chamadas com especialistas.
Para as previsões, contamos com análise de cenários ancorada nas perspectivas de demanda macro e por categoria, refinadas depois com expectativas de especialistas sobre adições de capacidade, utilização e o ritmo da substituição impulsionada por reciclagem e regulamentação.
Validação de dados e ciclo de atualização
A validação é feita comparando os totais modelados com sinais independentes, incluindo fluxos comerciais de insumos relevantes, movimentos de capacidade anunciados e verificações de intensidade de embalagem no nível de categoria. Quaisquer saltos abruptos são analisados quanto a efeitos pontuais, timing de moeda ou mudança no mix de embalagens, e as premissas são revisitadas antes da aprovação interna.
Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando há eventos materiais que podem alterar preços, demanda ou oferta. Antes da entrega, fazemos uma revisão final para que os números reflitam as informações mais recentes disponíveis e quaisquer desenvolvimentos recentes do mercado.
Tamanho do mercado de embalagens metálicas do Vietnã da Mordor Intelligence comparado a outras estimativas publicadas
Os tamanhos de mercado publicados para embalagens metálicas do Vietnã frequentemente diferem porque as linhas de cobertura são traçadas de forma diferente, e a matemática por trás dos volumes, preços e cortes temporais não é a mesma entre as fontes. A diferença geralmente vem do fato de apenas latas serem contadas ou se fechos, tambores e outros formatos metálicos também são incluídos, seguida da velocidade com que as premissas de precificação são atualizadas.
Relatórios que consideram apenas latas metálicas são o maior fator para totais menores, e algumas estimativas também aplicam escalonamento de preços simplificado sem verificar os movimentos de bobinas e chapas ou o momento de redefinição de contratos. Tampas e fechos, bem como tambores industriais usados em produtos químicos e logística, estão dentro do escopo da Mordor Intelligence, o que eleva o valor em comparação com fontes que se concentram principalmente em latas de bebida.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 3,71 bilhões de USD (2025) | |
| Revista Especializada A | 2,11 bilhões de USD (2024) | Usa um ano-base anterior e parece refletir uma visão mais restrita, focada principalmente em latas, com visibilidade limitada sobre tampas, fechos e embalagens industriais que contribuem com valor significativo. |
| Editora Setorial B | 1,60 bilhão de USD (2024) | Provavelmente restrita a embalagens metálicas do tipo lata e não reconcilia claramente a precificação com os custos de insumos específicos do Vietnã e a cadência de redefinição de contratos, o que pode subestimar o valor em períodos inflacionários. |
No geral, a tabela mostra que o escopo é o principal motivo pelo qual os totais não se alinham, e a lacuna restante costuma ser questão de timing e lógica de precificação. Ao manter o modelo vinculado a pools de demanda observáveis e depois verificá-lo com feedback de fornecedores e canais, o número final permanece rastreável a etapas claras que podem ser repetidas e testadas sob estresse.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de embalagens metálicas do Vietnã em 2026?
O mercado atingiu USD 3,84 bilhões em 2026, refletindo um crescimento sólido impulsionado por investimentos em enlatamento de bebidas.
Qual é o CAGR esperado para a demanda de embalagens metálicas do Vietnã até 2031?
O valor agregado tem projeção de crescer a um CAGR de 3,96%, atingindo USD 4,66 bilhões até 2031.
Qual material está crescendo mais rapidamente nas embalagens metálicas vietnamitas?
Os contêineres de aço, especialmente barris e tambores, têm previsão de crescer 4,86% ao ano até 2031, com exportadores de frutos do mar e produtos químicos preferindo embalagens de trânsito robustas.
Como as regulamentações governamentais estão moldando as escolhas de embalagens?
O Decreto 05/2025 impõe uma meta de reciclagem de 70% até 2030, direcionando as marcas para latas de alumínio e baldes de aço altamente recicláveis.
Por que as latas de bebidas dominam sobre as embalagens flexíveis no Vietnã?
A integridade da carbonatação, a marca premium e as maiores taxas de reciclagem mantêm as latas à frente, apesar do menor custo dos plásticos flexíveis.
Quais regiões concentram a maior parte da capacidade de embalagens metálicas?
As províncias do sul, lideradas por Binh Duong e Dong Nai, respondem por cerca de 55% da capacidade nacional devido à proximidade com a base de consumidores da Cidade de Ho Chi Minh e os portos de exportação.
Página atualizada pela última vez em:



