
Tamaño y Participación del Mercado de Envases Metálicos de India
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
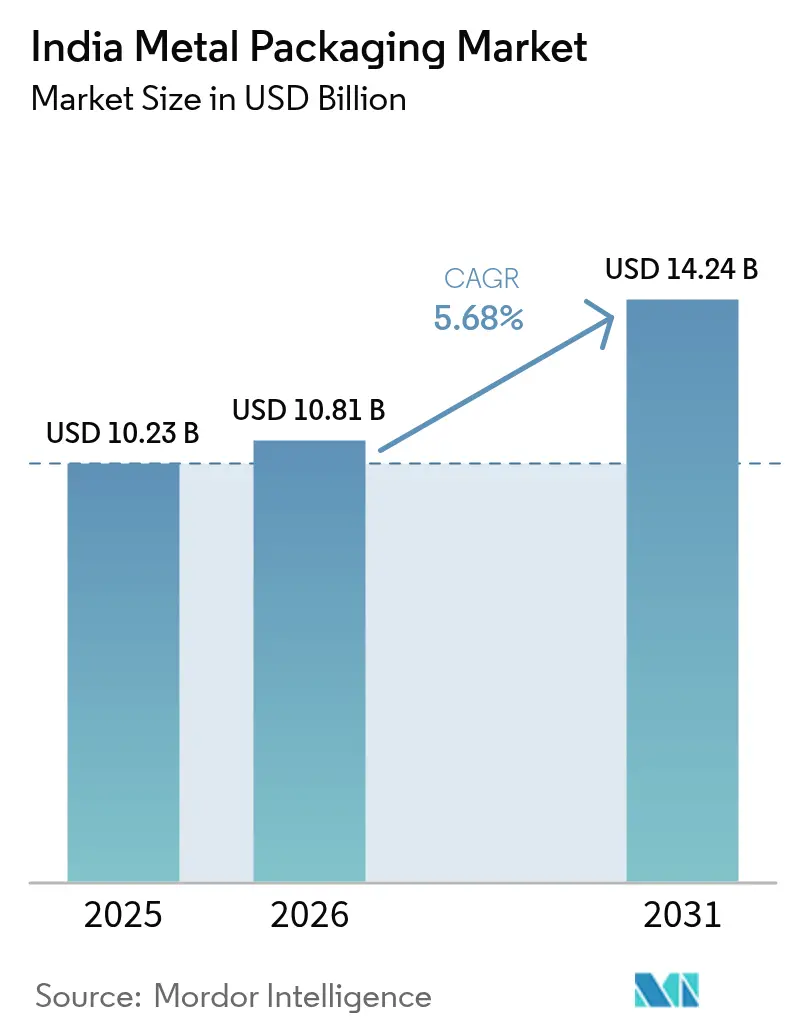
| Tamaño del mercado en el año base (2025) | 10.23 Mil millones de dólares |
| Tamaño del Mercado (2026) | 10.81 Mil millones de dólares |
| Tamaño del Mercado (2031) | 14.24 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.68 % |
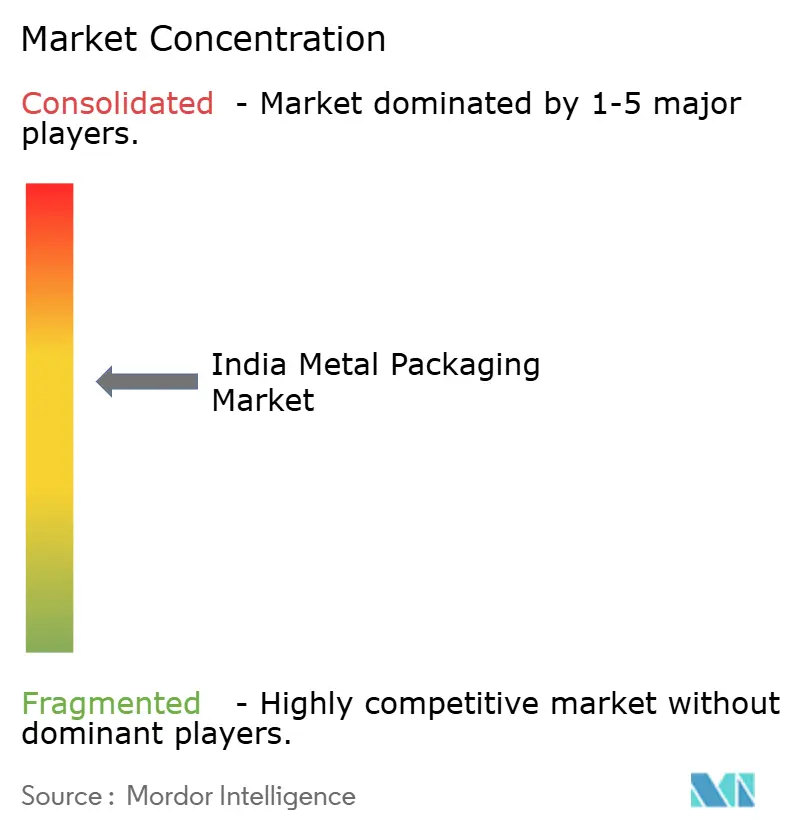
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Envases Metálicos de India por Mordor Intelligence
Se espera que el tamaño del mercado de envases metálicos de India crezca de USD 10,23 mil millones en 2025 a USD 10,81 mil millones en 2026 y se prevé que alcance USD 14,24 mil millones en 2031 a una CAGR del 5,68% durante el período 2026-2031. La expansión de la logística de cadena de frío, el mayor consumo de bebidas y las normas más estrictas de Responsabilidad Extendida del Productor (EPR) están orientando la demanda hacia contenedores metálicos reciclables de forma infinita. El bajo peso del aluminio y su eficiencia de reciclaje otorgan al material una ventaja en el costo total de propiedad, mientras que las nuevas órdenes de control de calidad del BIS elevan el listón técnico para los insumos de hojalata y acero. Los propietarios de marcas están sustituyendo los plásticos de un solo uso por metal para evitar las sanciones de la EPR, y la tecnología de latas de aluminio de dos piezas se está extendiendo en las líneas de refrescos, cerveza artesanal y bebidas energéticas. Mientras tanto, las inversiones en el procesamiento de aluminio aguas abajo están aliviando las restricciones de suministro y reduciendo los plazos de entrega para los convertidores. La volatilidad de los precios de las materias primas sigue siendo un riesgo para los márgenes, pero los programas de cobertura y los contratos a largo plazo están ayudando a los grandes convertidores a estabilizar los costos de los insumos.
Conclusiones Clave del Informe
- Por tipo de material, el aluminio lideró con una participación en los ingresos del 62,24% en 2025, y se proyecta que el acero crezca a una CAGR del 7,32% hasta 2031.
- Por tipo de producto, las latas representaron una participación del 41,02% en 2025, mientras que se prevé que los contenedores a granel se expandan a una CAGR del 7,65% hasta 2031.
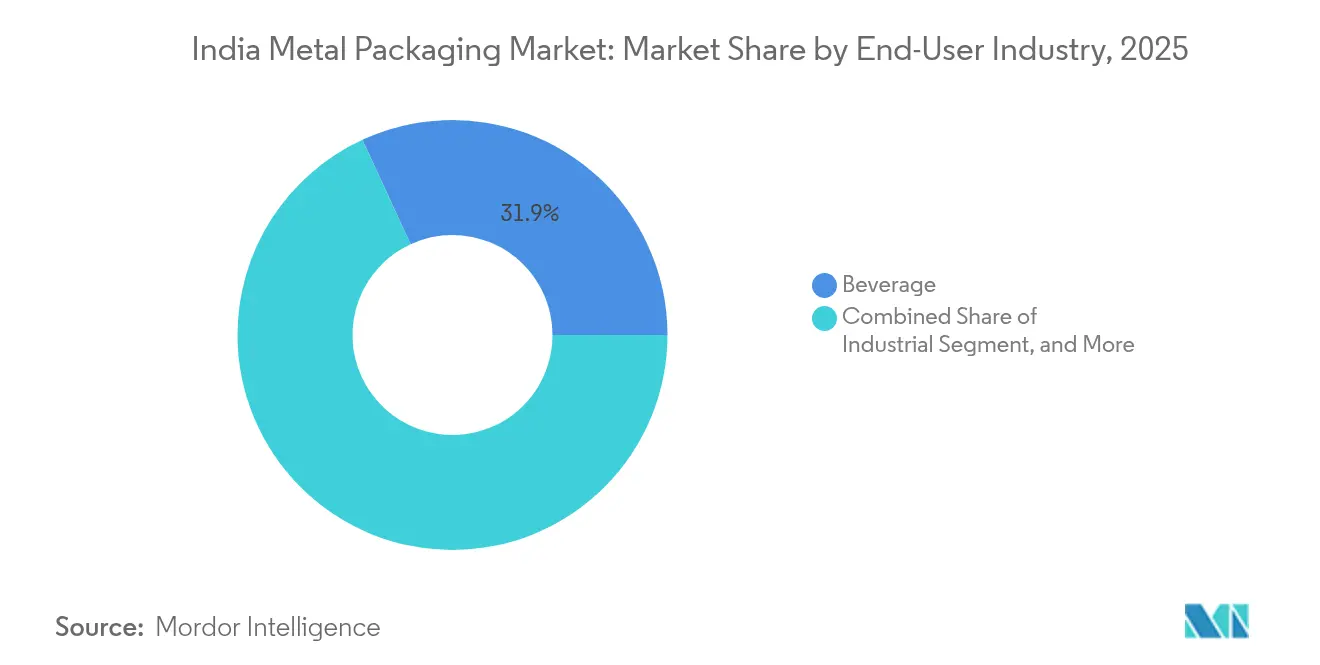
- Por industria usuaria final, las bebidas representaron el 31,88% de la participación del mercado de envases metálicos de India en 2025, mientras que se prevé que las aplicaciones industriales crezcan a una CAGR del 7,45% hasta 2031.
- Por tipo de recubrimiento, el epoxi fenólico dominó con una participación del 38,12% en 2025, y se prevé que las alternativas libres de BPA aumenten a una CAGR del 6,93% entre 2026 y 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Envases Metálicos de India
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alta tasa de reciclabilidad de los envases metálicos | +1.2% | Nacional, mayor impacto en centros urbanos | Largo plazo (≥ 4 años) |
| Demanda creciente de marcas de bebidas listas para consumir | +1.8% | Nacional, concentrado en ciudades metropolitanas | Mediano plazo (2-4 años) |
| Impulso gubernamental a la Responsabilidad Extendida del Productor | +1.5% | Implementación nacional con variaciones estatales | Corto plazo (≤ 2 años) |
| Rápido crecimiento de los segmentos de cerveza artesanal y bebidas energéticas de India | +0.9% | Ciudades urbanas y de nivel 2 | Mediano plazo (2-4 años) |
| Expansión de la logística de cadena de frío para alimentos procesados | +1.1% | Nacional, con enfoque en estados agrícolas | Largo plazo (≥ 4 años) |
| Inversiones en líneas de latas de aluminio de dos piezas ligeras | +0.8% | Gujarat, Maharashtra, Tamil Nadu | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alta Tasa de Reciclabilidad de los Envases Metálicos
El ciclo de reciclaje infinito del metal se alinea con los objetivos de política de la EPR que están endureciendo las normas de recolección y trazabilidad. El reciclaje de latas de aluminio ahorra el 95% de la energía utilizada en la fundición primaria, y las propiedades magnéticas del acero permiten una recuperación eficiente en las instalaciones municipales[1]Asociación de Aluminio de India, "Informe de Sostenibilidad sobre la Reciclabilidad de los Envases Metálicos," AAI.IN. La especificación BIS IS 15410:2024 ahora exige un contenido mínimo de material reciclado, creando un mercado final estable para el metal secundario, mientras que el Plan de Acción Nacional sobre Cambio Climático busca una reducción del 40% en la intensidad de emisiones para 2030. Las campañas de educación al consumidor lideradas por la Junta Central de Control de la Contaminación enfatizan la menor huella de ciclo de vida del metal, lo que lleva a las grandes marcas de bebidas a cambiar las mezclas de SKU hacia latas reciclables. En conjunto, estos factores añaden impulso a largo plazo al mercado de envases metálicos de India.
Demanda Creciente de Marcas de Bebidas Listas para Consumir
La legalización de bebidas alcohólicas listas para consumir en múltiples estados durante 2024 y un aumento del 23% en las ventas de bebidas energéticas han ampliado el uso de latas de aluminio de dos piezas que protegen el sabor y la carbonatación en las cálidas zonas climáticas de India. La nueva línea de latas ligeras de Coca-Cola en Sanand y el impulso de distribución de Red Bull ilustran la tendencia de premiumización que favorece el metal sobre el vidrio o el plástico. La Autoridad de Seguridad y Normas Alimentarias de India ha endurecido los requisitos de rendimiento de barrera para las bebidas carbonatadas, orientando indirectamente las decisiones de envasado hacia el metal. Para los convertidores, el auge de las bebidas listas para consumir suministra certeza de volumen que financia el gasto de capital en líneas de latas de alta velocidad, reforzando el crecimiento en el mercado de envases metálicos de India.
Impulso Gubernamental a la Responsabilidad Extendida del Productor
La enmienda de 2024 a las Normas de Gestión de Residuos Plásticos amplió la cobertura de la EPR para incluir el metal, obligando a los productores a demostrar la gestión del fin de vida útil a través de un portal centralizado de la Junta Central de Control de la Contaminación vinculado a los datos del GST. Maharashtra y Tamil Nadu imponen sanciones de INR 50.000 (USD 567,7 millones) por incumplimiento, lo que lleva a las empresas de bienes de consumo de rápido movimiento y bebidas a rediseñar los envases en torno a materiales con corrientes de reciclaje establecidas. Dado que los chatarreristas y relaminadores ya recolectan aluminio y acero a escala, los formatos metálicos permiten a los propietarios de marcas alcanzar los objetivos de la EPR a un costo administrativo menor que los plásticos multicapa. Esta prima de cumplimiento normativo está acelerando la demanda en bebidas, alimentos procesados y lubricantes industriales, y añade 1,5 puntos porcentuales a la CAGR del mercado.
Rápido Crecimiento de los Segmentos de Cerveza Artesanal y Bebidas Energéticas de India
Quince estados permitieron salas de degustación de cerveza artesanal en 2024, impulsando la demanda de latas más pequeñas de 250-330 ml con acabados decorativos. Los cerveceros independientes prefieren el aluminio por sus ventajas de bloqueo de luz y logísticas, mientras que las marcas de bebidas energéticas optan por latas delgadas que señalan rendimiento y se adaptan a los canales de venta automática. La norma BIS IS 17025:2024 elevó los parámetros de integridad mecánica, inclinando a los operadores artesanales a subcontratar con envasadores equipados con sistemas automáticos de inspección de costuras. El posicionamiento de alta gama de ambos tipos de bebidas eleva los márgenes unitarios para los convertidores y consolida aún más el control del 62,64% del aluminio en el mercado de envases metálicos de India.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Presencia de soluciones plásticas flexibles y rígidas alternativas | -1.4% | Nacional, segmentos sensibles al costo | Mediano plazo (2-4 años) |
| Volatilidad en los precios del aluminio y el acero | -1.1% | Regiones manufactureras a nivel nacional | Corto plazo (≤ 2 años) |
| Preocupaciones de salud en torno a los revestimientos de latas a base de BPA | -0.7% | Mercados urbanos con mayor concienciación | Largo plazo (≥ 4 años) |
| Cuellos de botella logísticos en el suministro regional de hojalata | -0.6% | India oriental y central | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Presencia de Soluciones Plásticas Flexibles y Rígidas Alternativas
Las bolsas de fondo plano y los frascos de PET rígidos socavan al metal en costo de material en un 30-40% en categorías de alimentos orientadas al valor. Las películas multicapa modernas ahora igualan los niveles de barrera contra el oxígeno y la humedad que antes eran exclusivos del metal, erosionando la ventaja técnica de este último en los segmentos de productos básicos. Los minoristas prefieren las bolsas por su eficiencia en el espacio de estantería, y los propietarios de marcas se benefician de una reducción del 15-20% en los costos de flete en comparación con las latas o los envases de hojalata. Las Normas de Gestión de Residuos Plásticos permiten laminados monomateriales reciclables, lo que permite al plástico ocupar el discurso de la sostenibilidad. Como resultado, el envasado flexible está absorbiendo volúmenes de alimentos de precio de entrada y artículos de cuidado del hogar, frenando la expansión del mercado de envases metálicos de India.
Volatilidad en los Precios del Aluminio y el Acero
El aluminio se negoció entre USD 1.800 y 2.400 por tonelada en 2024, mientras que el acero siguió una montaña rusa similar debido a los precios de la energía y los choques geopolíticos en el suministro.[2]Bolsa de Metales de Londres, "Datos de Precios de Aluminio y Acero 2024," LME.COM Estas oscilaciones comprimen los márgenes de los convertidores porque los precios contractuales a menudo se reajustan trimestralmente, mientras que los costos del metal fluctúan casi a diario. Los fabricantes de latas más pequeños carecen de la solidez financiera para cubrirse mediante futuros de la Bolsa de Metales de Londres, y las directrices del Banco de la Reserva de India limitan el alcance de la cobertura extrabursátil accesible a las microempresas. Las restricciones a la importación de hojalata bajo las órdenes de control de calidad del BIS han ajustado el suministro nacional, elevando las primas al contado. Esta volatilidad inyecta riesgo de aprovisionamiento y ralentiza los ciclos de inversión en bienes de capital en la industria de envases metálicos de India.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Material: El Dominio del Aluminio Impulsa la Innovación
El aluminio mantuvo el 62,24% de la participación del mercado de envases metálicos de India en 2025 y se prevé que mantenga el liderazgo a medida que las inversiones en procesamiento aguas abajo eliminen los cuellos de botella en el suministro. El programa de USD 10.000 millones de Hindalco añadirá líneas de recubrimiento de bobinas y de material de cuerpo de latas, permitiendo a los convertidores capturar el creciente volumen de bebidas sin necesidad de importaciones. El acero se está acelerando a una CAGR del 7,32% hasta 2031, ya que las pinturas industriales y los lubricantes demandan contenedores a granel más resistentes. El tamaño del mercado de envases metálicos de India para los formatos a base de acero está, por tanto, preparado para crecer al ritmo más rápido entre los materiales. La hojalata sigue siendo un nicho pero lucrativo en confitería premium y alimentos gourmet, donde los consumidores asocian los gráficos de hojalata con una calidad digna de regalo.
Un número creciente de envasadores por contrato están adoptando diseños de cuerpo ligero de dos piezas que reducen el espesor de calibre hasta en un 12% mientras preservan la resistencia al apilado. Para el aluminio, esto se traduce en ahorros en flete y menores tarifas de EPR por litro de producto, apoyando el liderazgo general en costos. El resurgimiento del acero depende de que los fabricantes de pinturas actualicen a cubetas certificadas por la ONU que cumplan las normas globales de mercancías peligrosas, que favorecen las aleaciones de alta resistencia sobre los plásticos. El potencial de reciclaje infinito del aluminio complementa los compromisos de sostenibilidad de las marcas, y los esfuerzos de descarbonización a nivel de fundición podrían consolidar aún más su ventaja en el mercado de envases metálicos de India.

Nota: La participación de todos los segmentos individuales está disponible con la compra del informe


Por Tipo de Producto: Los Contenedores a Granel Aceleran el Crecimiento Industrial
Las latas controlaron el 41,02% de los ingresos de 2025, respaldadas por refrescos, cerveza y alimentos procesados. El tamaño del mercado de envases metálicos de India para latas seguirá expandiéndose, aunque se prevé que los contenedores a granel, como barriles y tambores, escalen a una CAGR del 7,65% hasta 2031, impulsados por el crecimiento de la producción industrial. Los formuladores de productos químicos y los fabricantes de pinturas prefieren los tambores metálicos por la certificación de la ONU y la resistencia a las perforaciones, y el cambio a barriles de exportación de un solo uso amplía el potencial de volumen. Las tapas y cierres se benefician de las actualizaciones de las líneas de llenado en plantas de bebidas y farmacéuticas, mientras que las latas decorativas ocupan un segmento de regalo premium.
Las mayores asignaciones de capital en petroquímica y productos químicos especializados bajo el plan PLI del gobierno están generando nueva demanda de tambores de acero de 200 litros. En contraste, las latas de aerosol añaden potencial al alza orientado al consumidor a medida que las marcas de cuidado personal lanzan desodorantes y sprays desinfectantes. Las nuevas líneas de latas integran inspección de costuras basada en cámaras que reduce las tasas de rechazo por debajo del 0,5%, una capacidad esencial para el mercado de envases metálicos de India donde las normas de control de calidad se están endureciendo. Los fabricantes de contenedores a granel están adoptando la soldadura robótica para aumentar la producción, extendiendo los beneficios de la automatización en la combinación de tipos de productos.
Por Industria Usuaria Final: Las Aplicaciones Industriales Impulsan el Crecimiento Futuro
Las bebidas aportaron el 31,88% de los ingresos totales de 2025, pero se espera que los usos industriales registren la CAGR más rápida del 7,45% hasta 2031. El tamaño del mercado de envases metálicos de India para pinturas, recubrimientos y productos químicos de proceso se está ampliando a medida que los sectores nacionales de construcción y automoción se recuperan. Los alimentos siguen siendo un segmento de clientes resiliente, particularmente los mariscos enlatados y las comidas preparadas dirigidas a consumidores urbanos que buscan conveniencia. Los productos farmacéuticos demandan envases estériles e inviolables y ofrecen márgenes unitarios más altos, aunque el volumen es modesto.
Los incentivos de la iniciativa Fabricado en India para los productos químicos especializados motivan a los actores globales a localizar la producción, impulsando el consumo de barriles y cubetas metálicas. En bebidas, los barriles de acero retornables están ganando terreno entre las cervecerías artesanales, aunque las latas de aluminio de un solo uso dominan los canales minoristas por su portabilidad. Los clientes industriales valoran la resistencia a la carga superior del acero durante la paletización, y los interiores epoxidados previenen la corrosión para los productos a base de solventes. Como resultado, el mercado de envases metálicos de India continúa diversificándose más allá de su núcleo de bebidas, creando un portafolio de ingresos equilibrado para los convertidores.
Nota: La participación de todos los segmentos individuales está disponible con la compra del informe
Por Tipo de Recubrimiento: Las Alternativas Libres de BPA Ganan Impulso
Los recubrimientos de epoxi fenólico representaron el 38,12% de los ingresos en 2025 debido a su amplia resistencia química y asequibilidad. Se espera que el tamaño del mercado de envases metálicos de India para los recubrimientos libres de BPA crezca más rápido, a una CAGR del 6,93%, a medida que la preocupación de los consumidores por los disruptores endocrinos gana atención mediática. Las químicas acrílicas y de poliéster llenan ventanas de rendimiento de nicho, mientras que las resinas de base biológica están en fase piloto. Proveedores globales como PPG y AkzoNobel están otorgando licencias de fórmulas propietarias a recubridores indios, reduciendo el tiempo de comercialización de revestimientos más seguros.
Los reguladores no han impuesto una prohibición nacional del BPA, pero la Autoridad de Seguridad y Normas Alimentarias de India ha reducido los límites de migración para los materiales en contacto con alimentos, empujando a las marcas hacia alternativas. Las pruebas en línea muestran que los recubrimientos sustitutos del BPA se aplican a temperaturas de curado similares, evitando costosas actualizaciones de hornos. Los convertidores que dominen estas químicas pueden cobrar una prima de precio del 4-6%, mejorando los márgenes frente a la volatilidad de los precios del metal. Por tanto, la innovación en el tipo de recubrimiento sigue siendo una palanca estratégica de diferenciación en el mercado de envases metálicos de India.
Análisis Geográfico
La producción está concentrada en Gujarat, Maharashtra y Tamil Nadu, que en conjunto albergan aproximadamente el 65% de la capacidad nacional debido al acceso a puertos, la proximidad a fundiciones y las grandes bases de empresas de bienes de consumo de rápido movimiento. Gujarat lidera con cadenas de suministro integradas desde la fundición hasta la lámina para latas, reduciendo la demora logística y acortando los plazos de entrega. Maharashtra se beneficia de los ecosistemas automotriz y de electrónica de consumo que requieren envases industriales y de consumo robustos. El corredor de procesamiento de alimentos de Tamil Nadu depende de las latas metálicas para productos de larga vida útil distribuidos a nivel nacional.
Los estados del norte y del este dependen del suministro entrante de las plantas occidentales, lo que eleva los costos de flete y amplifica el atractivo de los sustitutos de embalaje flexible. La política Atmanirbhar Bharat está canalizando incentivos hacia nuevas líneas de hojalata en Odisha y Bengala Occidental. El despliegue de infraestructura de cadena de frío sustenta la demanda de alimentos procesados en Punjab, Haryana y Uttar Pradesh, dando a los procesadores una razón para actualizar de bolsas plásticas a latas metálicas que resisten la esterilización por retorta.
Los centros urbanos como Delhi NCR, Mumbai, Bengaluru y Chennai concentran los niveles de consumo premium donde las latas de aluminio ganan participación por razones de imagen de marca. Los mercados rurales son más sensibles al precio, aunque la proliferación de mini-latas y envases individuales de hojalata está ampliando gradualmente la penetración rural. La región nororiental sigue siendo poco atendida debido a los cuellos de botella logísticos, aunque las actualizaciones del corredor de flete ferroviario podrían desbloquear el crecimiento. Las perspectivas de exportación se dirigen principalmente a los vecinos del Asia del Sur que carecen de capacidad doméstica de fabricación de latas pero que se adhieren a normas BIS similares, posicionando a los proveedores indios como socios de proximidad geográfica.
Panorama regulatorio
El cumplimiento normativo del envasado metálico en India está cada vez más determinado por los requisitos de control de calidad y contacto con alimentos, aplicados por organismos nacionales como la Bureau of Indian Standards (BIS) y la Food Safety and Standards Authority of India (FSSAI). Las normas de envasado y los compendios de la FSSAI reiteran que los envases metálicos en contacto con alimentos deben ser aptos para su uso (por ejemplo, libres de óxido y conformes con las Normas Indias aplicables). En cuanto a los estándares, una Orden de Control de Calidad notificada el 15 de enero de 2026 para utensilios de cocina, menaje y latas para alimentos y bebidas exige la certificación BIS (marca ISI) para latas de bebidas de aluminio, alineadas con la IS 14407:2023, lo que eleva las barreras de entrada y endurece los requisitos de auditoría y documentación para fabricantes e importadores de latas.
El cumplimiento impulsado por la sostenibilidad también se está intensificando mediante medidas de gestión de residuos y trazabilidad. En virtud de las Plastic Waste Management (Amendment) Rules 2025, vigentes desde el 1 de julio de 2025, los productores, importadores y propietarios de marcas deben proporcionar información del producto mediante códigos QR, códigos de barras, folletos o identificadores únicos, reforzando las expectativas de trazabilidad digital que interactúan con la ejecución de la responsabilidad extendida del productor (EPR) y las declaraciones de envasado. Para los insumos ferrosos, la supervisión de los productos de hierro y acero y las órdenes de control de calidad relacionadas pasó del DPIIT al Ministerio de Acero (Ministry of Steel) a partir del 4 de noviembre de 2025, lo que puede afectar la forma en que las cadenas de suministro de hojalata y envases de acero hacen seguimiento de las QCO aplicables y los plazos de certificación.
Análisis de la cadena de valor
La cadena de valor comienza con el suministro de metal primario y secundario (lámina/bobina de aluminio y hojalata/acero), seguido de laminado y recubrimiento (incluido el material para cuerpos de lata y el recubrimiento de bobinas), la conversión en latas, tapas, tambores, cubos y cierres, luego la decoración e impresión, el llenado para clientes de alimentos, bebidas e industriales, y finalmente la recolección y el reciclaje a través de agregadores de chatarra y relaminadores. La actividad principal de conversión se concentra en los clústeres occidental y meridional (Gujarat, Maharashtra y Tamil Nadu), con participantes como Ball Beverage Packaging y CANPACK, así como actores nacionales como Hindustan Tin Works. Proveedores de componentes como Nipra y Viren Industries se ubican en etapas anteriores a la conversión.
Dos puntos de estrangulamiento estructural influyen en el abastecimiento y los plazos de entrega: la disponibilidad de lámina para latas y la dependencia de importaciones para ciertos insumos. Los informes del sector en 2026 destacaron déficits de latas de aluminio y movimientos bruscos en los precios de los insumos, lo que llevó a los propietarios de marcas de bebidas y a los conversores a asegurar capacidad y requisitos de materia prima con bastante antelación a las temporadas pico. Ciertas necesidades de hojalata y de bobina de aluminio aún dependen de importaciones desde mercados como Japón, Corea del Sur, Alemania y los Emiratos Árabes Unidos, por lo que las interrupciones en el transporte y los cambios normativos (incluidos los requisitos relacionados con la BIS) pueden propagarse aguas abajo en forma de escasez, sustitución hacia vidrio/PET y mayores necesidades de capital de trabajo para los conversores que mantienen existencias de seguridad.
Panorama Competitivo
El mercado de envases metálicos de India muestra una concentración moderada en la que los grandes actores mundiales Crown, Ball y Ardagh compiten con los líderes nacionales Hindustan Tin Works, Kaira Can Company y The Tinplate Company of India. Las cinco principales empresas controlan conjuntamente cerca del 60% de los ingresos, dejando una larga cola de especialistas regionales en latas decorativas y cubetas personalizadas. Los grupos internacionales aportan propiedad intelectual exclusiva en reducción de peso y recubrimientos, mientras que los actores locales cuentan con agilidad de costos y proximidad a los clientes locales.
La estrategia está convergiendo en latas de aluminio de dos piezas ligeras, revestimientos libres de BPA y acuerdos de economía circular con recicladores. El gasto de capital aguas abajo de USD 10.000 millones de Hindalco alimentará bobinas cautivas a los convertidores, reduciendo la dependencia de las importaciones y estabilizando la calidad de la aleación. Crown ha adquirido una participación del 40% en Kaira Can para aprovechar la distribución nacional, y Ball ha añadido 1.200 millones de unidades de capacidad en Sanand para atender el crecimiento de las bebidas energéticas y la cerveza artesanal. Las medianas empresas nacionales están instalando sensores de la Industria 4.0 para mejorar el rendimiento y cumplir las normas de trazabilidad del BIS.
La volatilidad de precios en el aluminio primario y la hojalata está amplificando la complejidad del aprovisionamiento. Los convertidores más grandes se cubren mediante contratos de la Bolsa de Metales de Londres, mientras que las empresas más pequeñas agrupan la demanda para asegurar placas a precio fijo. El cambio hacia el cumplimiento de la EPR recompensa a los actores verticalmente integrados que pueden emitir certificados de reciclaje, fortaleciendo su poder de negociación con los propietarios de marcas. Las oportunidades de nicho persisten en las tapas de torsión farmacéuticas y en las latas decorativas para dulces, donde la complejidad del diseño y los obstáculos regulatorios disuaden a los nuevos participantes.
Líderes de la Industria de Envases Metálicos de India
Hindustan Tin Works Ltd.
Zenith Tins Private Limited
Ball Corporation
Nikita Containers Pvt Ltd
Deccan Cans and Printers Pvt. Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La creación de capacidad nacional en latas de bebidas de aluminio es un área de espacio en blanco visible, respaldada por múltiples inversiones nombradas y por medidas de política adoptadas para gestionar las brechas entre oferta y demanda. En enero de 2026, el gobierno extendió el plazo para la certificación BIS obligatoria de los envases grandes de aluminio hasta octubre de 2026, una medida tomada en un contexto de disponibilidad ajustada para cerveza y refrescos, con el objetivo de suavizar la situación de suministro a corto plazo mientras los sistemas de cumplimiento se amplían. Por el lado de la oferta, Crown Holdings anunció en abril de 2026 un plan para una planta de latas de bebidas de dos líneas en el norte de India (2.200 millones de latas al año en plena operación), y AGI Greenpac inició obras en mayo de 2026 en una planta greenfield de latas de bebidas de aluminio en Hathras, Uttar Pradesh (Rs 1.000 crore, capacidad inicial de 1.600 millones de latas), lo que indica una expansión activa más allá de los clústeres occidentales establecidos.
La localización de componentes y tecnologías de mayor valor es otro conjunto de oportunidades, especialmente para tapas de fácil apertura, cierres especializados y recubrimientos conformes. Los foros del sector y los debates de la MCMA han destacado la innovación en costos y la localización para reducir la exposición a importaciones en componentes críticos y mejorar la competitividad frente al PET y el vidrio, mientras que los requisitos vinculados a la BIS y la FSSAI impulsan a los conversores a invertir en controles de proceso y en un desempeño validado de contacto con alimentos. Con Ball Corporation también agregando fondos para ampliar su planta de latas de bebidas en Sri City (60 millones de USD anunciados en noviembre de 2025), el mercado muestra impulso en torno a redes multiplanta, tramos de transporte más cortos hacia los sitios de llenado y una huella geográfica más amplia para el suministro de latas hacia el norte y el este de India.
Desarrollos recientes del sector
- Junio de 2026: Hindustan Tin Works Ltd informó que el Proper Officer (GST) cum ETO, Ward-5, Sonipat emitió una orden que desestima el procedimiento del GST relacionado con una notificación de causa (show cause notice) para el período de abril de 2020 a marzo de 2021. El cierre reduce la carga legal y de cumplimiento de la empresa y respalda la continuidad operativa para clientes que priorizan la evaluación de riesgos de proveedores en los contratos de suministro de envases.
- Noviembre de 2025: Ball Corporation anunció una inversión de 60 millones de USD para ampliar la capacidad de producción de su planta de fabricación de latas de bebidas en Sri City, Andhra Pradesh. El capex adicional refuerza el suministro local de latas de aluminio de dos piezas y respalda plazos de entrega más cortos para los envasadores de bebidas, a medida que la demanda se orienta hacia formatos de lata reciclables.
- Diciembre de 2024: Ball Corporation y Dabur India Limited se asociaron para lanzar el jugo Real Bites en latas de aluminio de dos piezas totalmente reciclables. El movimiento señala una adopción más amplia de las latas de aluminio más allá de las bebidas carbonatadas hacia los jugos envasados, aumentando los volúmenes disponibles para los fabricantes de latas y proveedores finales.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este estudio, el mercado abarca el valor del envasado metálico vendido para su uso en India, donde se utilizan formatos de acero y aluminio para envasar bienes de consumo e industriales, y los ingresos se contabilizan a nivel del producto de envasado.
Exclusiones de alcance: excluimos los formatos de envasado no metálicos y no contabilizamos el valor del producto envasado (como la bebida o el alimento dentro del envase).
Descripción general de la segmentación
- Por Tipo de Material
- Aluminio
- Acero
- Hojalata
- Por Tipo de Producto
- Latas
- Latas para Alimentos
- Latas para Bebidas
- Latas de Aerosol
- Latas Decorativas
- Contenedores a Granel
- Tambores y Barriles
- Tapas y Cierres
- Otros Tipos de Productos
- Latas
- Por Industria Usuaria Final
- Alimentos
- Bebidas
- Pinturas, Recubrimientos y Productos Químicos
- Farmacéuticos y Atención Médica
- Industrial
- Otras Industrias Usuarias Finales
- Por Tipo de Recubrimiento
- Epoxi Fenólico
- Acrílico
- Poliéster
- Alternativas Libres de BPA
- Otros Tipos de Recubrimiento
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza con la construcción del panorama de oferta y demanda de envases metálicos en India, y luego se alinea con la forma en que se reporta el envasado en las estadísticas públicas. Habitualmente utilizamos fuentes públicas como los datos comerciales del Ministry of Commerce and Industry, las series industriales del Ministry of Statistics and Programme Implementation (MOSPI), los comunicados del Department for Promotion of Industry and Internal Trade (DPIIT) y normas y circulares específicas de India donde se aborda el cumplimiento en materia de envasado.
Para mantener los supuestos fundamentados, también revisamos informes anuales de empresas, presentaciones a inversores y cobertura de prensa creíble sobre adiciones de capacidad, señales de utilización de plantas y dirección de los costos de los insumos (evolución de los precios del acero y el aluminio). En algunos casos, recurrimos a suscripciones de pago para obtener datos financieros e inteligencia de empresas, noticias y finanzas, datos a nivel de envíos de importación o exportación, y bases de datos de patentes para verificar de forma cruzada los cambios tecnológicos en la fabricación de latas. Estas fuentes documentales son ilustrativas y no exhaustivas, y también se consultaron muchos otros documentos públicos para recopilar datos, validarlos y resolver cuestiones de definición.
Entrevistas primarias y encuestas
El trabajo primario se utiliza para poner a prueba lo construido a partir de señales públicas, especialmente en cuanto a la combinación de tipos de envase, los patrones de pedido de los clientes y la forma en que los precios se trasladan a lo largo de un trimestre. Hablamos con fabricantes de envases, participantes de materias primas y componentes, y grandes grupos de compra en los usos finales de bebidas, alimentos e industriales, lo que nos ayuda a confirmar las tasas de conversión y a cubrir vacíos donde los datos públicos se reportan a un nivel de categoría más amplio.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 39% | Directivos (CXO): 13% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 29% |
| Actores más pequeños: 16% | Gerentes: 58% |
Dimensionamiento y previsión del mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo, en la que la demanda de India se reconstruye a partir de la producción de envasado y el movimiento comercial, para luego filtrarse a través de los patrones de consumo por uso final que impulsan directamente los envases metálicos. A continuación, corroboramos los totales mediante verificaciones selectivas de abajo hacia arriba, como el precio de venta promedio (ASP) muestreado por tipo de envase multiplicado por los volúmenes de envío estimados, y el cruce con una consolidación de los ingresos de envasado reportados para un conjunto limitado de empresas que divulgan información.
Los insumos clave utilizados en el modelo incluyen el desplazamiento hacia las latas de bebidas de aluminio de dos piezas, el crecimiento de la distribución de alimentos vinculada a la cadena de frío, las señales de aplicación de la responsabilidad extendida del productor (EPR) que influyen en la sustitución de materiales, la dirección de los precios del acero y el aluminio que afecta los ASP, y el cambio en la combinación entre envases de alimentos, bebidas, aerosoles e industriales. Cuando la visibilidad de abajo hacia arriba es débil para actores más pequeños no cotizados, cubrimos los vacíos utilizando la utilización proxy y un factor conservador de ingresos por capacidad validado en entrevistas. Las previsiones se elaboran mediante análisis de escenarios, en los que se hacen variar los impulsores de la demanda (el impulso del volumen de bebidas y la penetración de alimentos envasados) y los impulsores de precios (los costos de los insumos metálicos y la reducción de peso), y la trayectoria final se elige según lo que los expertos del sector consideran más probable.
Validación de datos y ciclo de actualización
Los resultados se verifican mediante triangulación desde al menos tres ángulos, incluida la coherencia comercial, el realismo de los precios y la dirección de la demanda por uso final, de modo que los valores atípicos puedan identificarse a tiempo. Si un valor se desvía más allá de lo que sugieren los indicadores de entrada, volvemos a verificar los cálculos, revisamos los supuestos y recontactamos a determinados encuestados para obtener aclaraciones antes de la aprobación final.
Los informes se actualizan anualmente, y se activan actualizaciones intermedias cuando ocurren eventos relevantes, como grandes adiciones de capacidad, shocks repentinos en los precios de los metales o cambios de política que afecten el cumplimiento en materia de envasado. Antes de la entrega, un analista realiza una nueva revisión de los insumos clave para que los clientes reciban la visión más actualizada, acorde con el contexto de mercado vigente.
Tamaño del mercado indio de envasado metálico según Mordor Intelligence frente a otras estimaciones publicadas
Las cifras publicadas para este mercado pueden diferir ampliamente porque las empresas suelen contabilizar categorías de producto distintas, utilizan momentos de fijación de precios diferentes y aplican distintos supuestos sobre la rapidez con la que las latas y los cierres están reemplazando a otros formatos. Las diferencias también surgen cuando una estimación se apoya más en señales de producción, mientras que otra se apoya más en narrativas de consumo.
La principal brecha proviene de la cobertura de alcance de los envases metálicos que no son latas, donde Mordor Intelligence incluye artículos como tambores, barriles y tapas o cierres junto con las latas y los contenedores a granel, mientras que las estimaciones más estrechas típicamente excluyen estos formatos, lo que reduce sus totales.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 10,23 mil millones de USD (2025) | |
| Editor de Envasado A | 1,67 mil millones de USD (2025) | Esta estimación se limita a las latas de aluminio y no captura los envases de acero, cierres, tambores u otros formatos de envasado metálico, lo que mantiene el valor considerablemente más bajo que una visión de mercado completa. |
| Blog de Estadísticas del Sector B | 3,00 mil millones de USD (2023) | La cifra se presenta como una instantánea del sector con notas de alcance limitadas, y parece basarse en un valor amplio en INR para el año fiscal 2023, sin una definición clara de los tipos de envase incluidos, el momento del tipo de cambio o la base de fijación de precios. |
La tabla muestra que la dispersión proviene principalmente de qué se está contabilizando y de cómo se convierte el valor a USD para el año indicado. Al mantener el alcance explícito y vincular el valor a señales observables de demanda y precios, podemos ofrecer un tamaño de mercado más fácil de rastrear y reproducir cuando cambian los insumos.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de envases metálicos de India?
El mercado se sitúa en USD 10,81 mil millones en 2026 y se proyecta que alcance USD 14,24 mil millones en 2031.
¿Qué material domina el envasado metálico indio?
El aluminio lidera con una participación del 62,24% debido a su bajo peso y alta tasa de reciclaje.
¿Qué segmento de usuarios finales crecerá más rápido?
Se espera que las aplicaciones industriales, como pinturas y productos químicos, crezcan a una CAGR del 7,45% hasta 2031.
¿Por qué los recubrimientos libres de BPA están ganando terreno?
La creciente concienciación sobre la salud de los consumidores y los límites de migración más estrictos de la Autoridad de Seguridad y Normas Alimentarias de India están impulsando a los convertidores hacia las químicas sustitutas del BPA.
¿Cómo influye la EPR en las decisiones de envasado?
Los mandatos de la EPR penalizan los formatos no reciclables, por lo que las marcas eligen cada vez más contenedores metálicos que cuentan con corrientes de reciclaje establecidas.
¿Cuáles son los principales centros geográficos de producción?
Gujarat, Maharashtra y Tamil Nadu albergan aproximadamente el 65% de la capacidad manufacturera nacional debido a la proximidad a las fundiciones y la demanda industrial.
Última actualización de la página el:



