
Tamaño y Participación del Mercado Global de MRI Veterinario
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
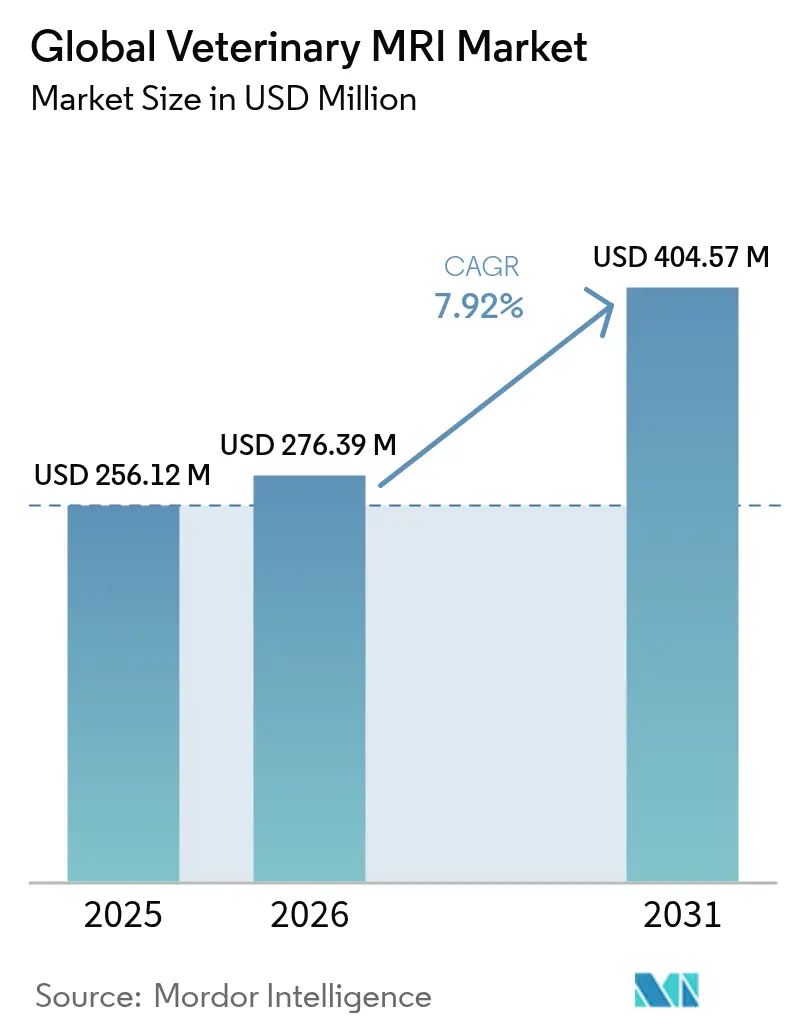
| Tamaño del Mercado (2026) | 276.39 Millones de dólares |
| Tamaño del Mercado (2031) | 404.57 Millones de dólares |
| Growth Rate (2026 - 2031) | 7.92 % |
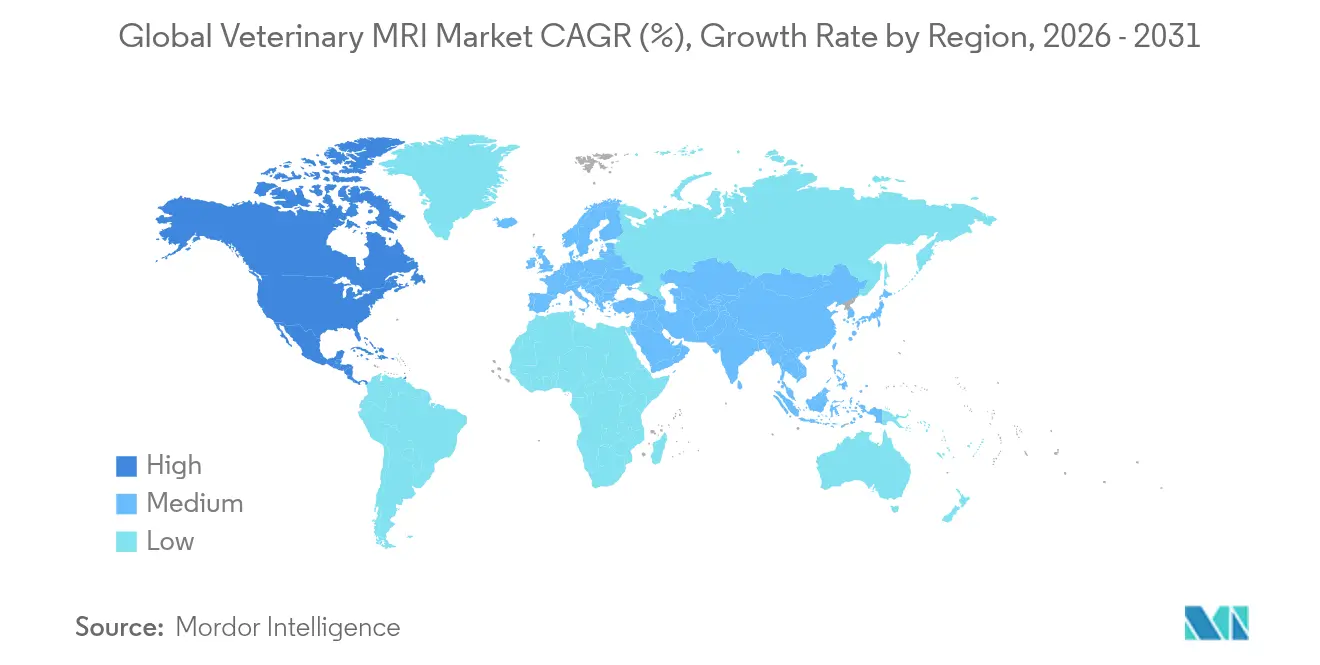
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
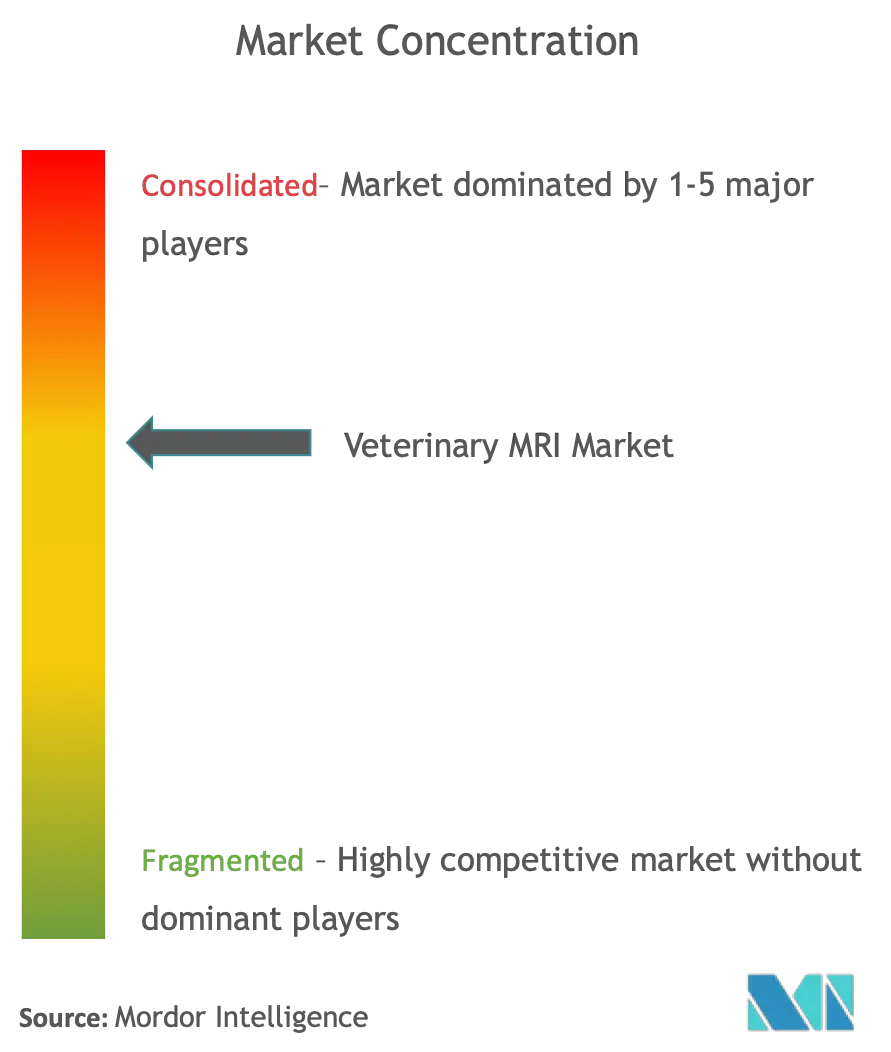
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado Global de MRI Veterinario por Mordor Intelligence
Se espera que el tamaño del mercado de MRI veterinario crezca de USD 256,12 millones en 2025 a USD 276,39 millones en 2026 y se prevé que alcance USD 404,57 millones en 2031 a una CAGR del 7,92% durante 2026-2031. El sólido crecimiento refleja el incremento del gasto en salud de animales de compañía, las innovaciones en magnetos sin helio que reducen los costos operativos, y la mayor cobertura de seguros que disminuye los gastos de bolsillo de los dueños de mascotas. América del Norte retuvo una participación del 44,62% del mercado de MRI veterinario en 2024, mientras que Asia-Pacífico se expande con mayor rapidez a una CAGR del 10,36% a medida que la urbanización y los ingresos disponibles impulsan la demanda de diagnósticos avanzados. La neurología sigue siendo la aplicación clínica de mayor volumen porque la MRI ofrece un contraste de tejidos blandos incomparable para la imagen cerebral y espinal, mientras que los estudios oncológicos crecen a una CAGR del 9,72% a medida que aumenta la incidencia del cáncer en mascotas de mayor edad. El impulso competitivo se centra en los sistemas de 1,5 T sin helio y la reconstrucción asistida por IA que reduce el tiempo de exploración entre un 30% y un 50% mientras mejora la claridad de las imágenes.
Conclusiones Clave del Informe
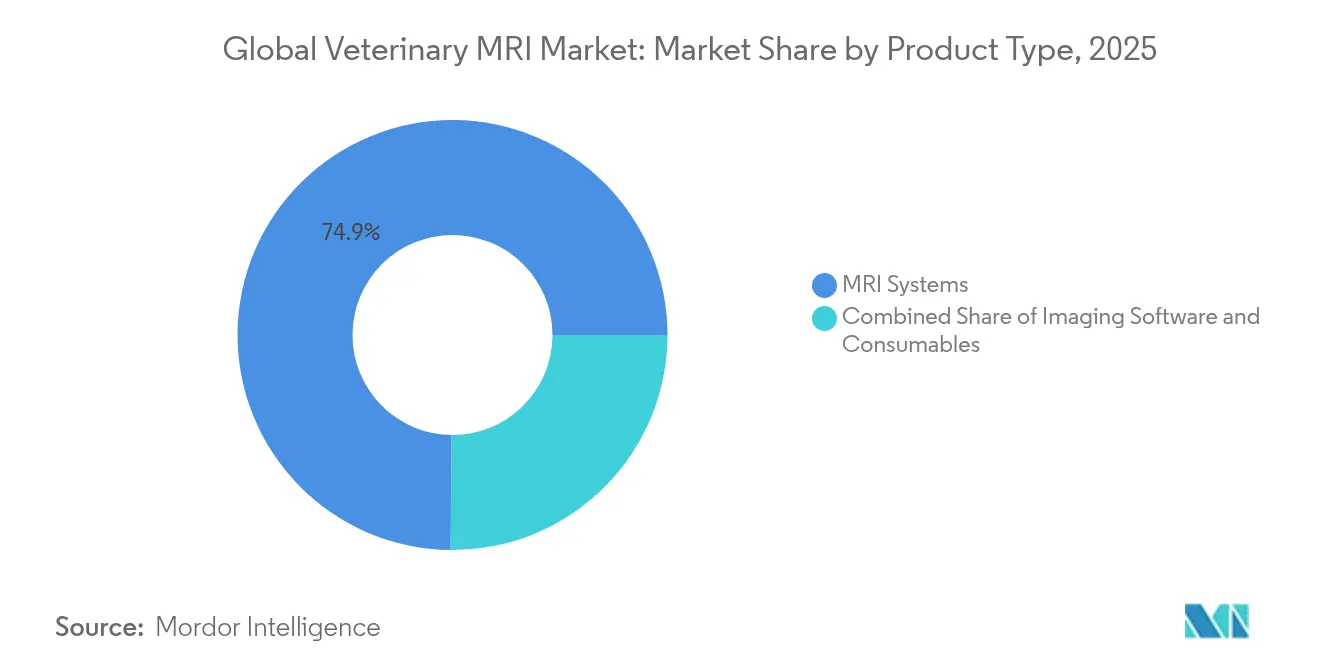
- Por tipo de producto, los sistemas de MRI lideraron con el 74,86% de los ingresos de 2025; se prevé que los consumibles aumenten a una CAGR del 8,86% hasta 2031.
- Por aplicación, la neurología tuvo el 35,02% de la participación del mercado de MRI veterinario en 2025; la oncología está preparada para un crecimiento de CAGR del 9,28% hasta 2031.
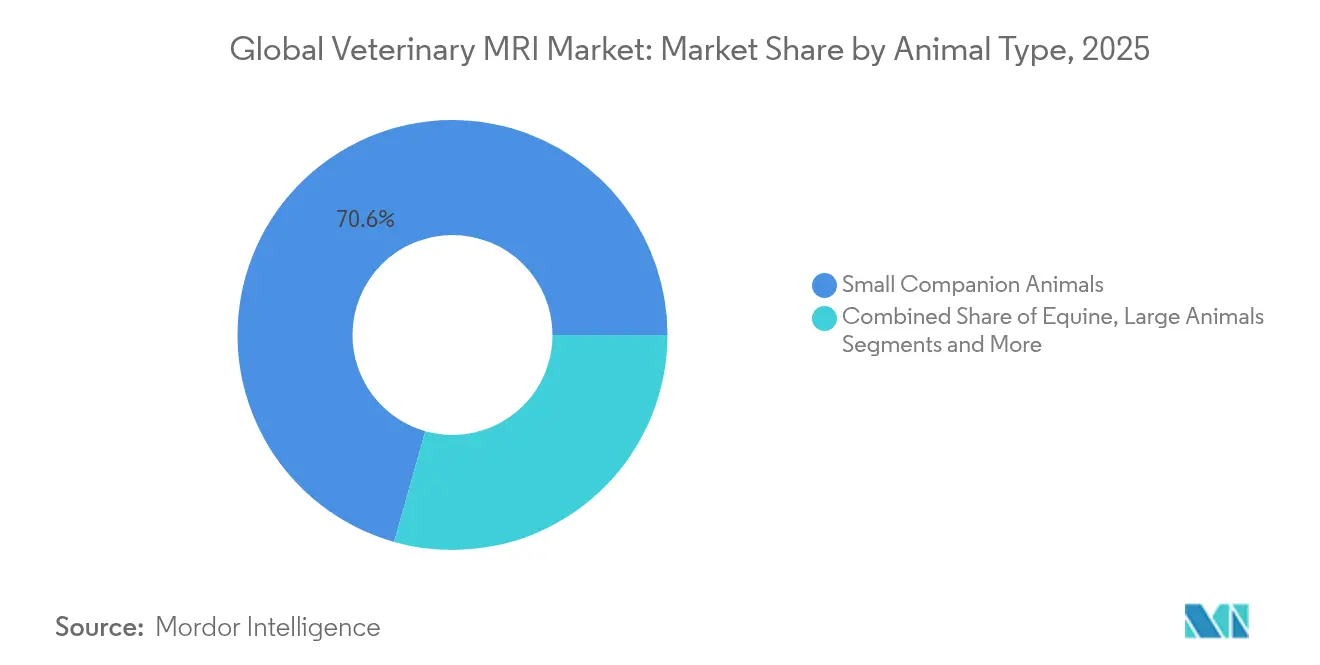
- Por tipo de animal, los animales de compañía pequeños representaron el 70,62% del tamaño del mercado de MRI veterinario en 2025, mientras que se proyecta que la imagen equina se expanda a una CAGR del 9,21%.
- Por usuario final, los hospitales veterinarios representaron el 56,05% de los ingresos de 2025, mientras que se espera que las clínicas veterinarias registren una CAGR del 9,64% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado Global de MRI Veterinario
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Crecimiento de la tenencia de mascotas y aumento del gasto en salud de animales de compañía | +2.1% | Global; más fuerte en América del Norte y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Avances tecnológicos en hardware y software de MRI veterinario | +1.8% | Global; liderado por América del Norte y Europa | Mediano plazo (2-4 años) |
| Mayor incidencia de trastornos neurológicos y ortopédicos crónicos en mascotas | +1.5% | Global; concentrado en mercados desarrollados | Largo plazo (≥ 4 años) |
| Tendencia hacia la MRI equina en posición de pie que reduce el riesgo de anestesia y el tiempo de procesamiento | +1.2% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| Magnetos compactos sin helio que reducen las barreras de instalación | +0.9% | Mercados emergentes | Mediano plazo (2-4 años) |
| Reconstrucción de imágenes asistida por IA que permite la adopción de sistemas de bajo campo | +0.8% | Adopción temprana en América del Norte y Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento de la Tenencia de Mascotas y Aumento del Gasto en Salud de Animales de Compañía
Se proyecta que el gasto mundial en cuidado de mascotas alcance USD 279 mil millones para 2030, impulsado en gran medida por los millennials y la Generación Z que tratan a las mascotas como miembros de la familia [1]Harris Williams, "Panorama General de la Industria del Cuidado de Mascotas," harristwilliams.com. Las exploraciones de MRI para perros pueden costar entre USD 2.500 y 6.000, pero son reembolsadas cada vez más por planes de seguro que cubren entre el 70% y el 90% de los honorarios. Esta disposición a financiar diagnósticos de alto valor sustenta un crecimiento constante de la utilización en el mercado de MRI veterinario. Los gastos en salud de animales de compañía en Europa registran una CAGR del 6,4%, lo que refuerza la demanda a largo plazo de imágenes avanzadas. En los centros urbanos, los hogares de menor tamaño concentran el gasto discrecional en mascotas, impulsando la adopción de atención premium. Estos patrones señalan una expansión duradera del volumen durante el horizonte de pronóstico.
Avances Tecnológicos en Hardware y Software de MRI Veterinario
Las arquitecturas sin helio reducen drásticamente la complejidad operativa al disminuir los volúmenes de refrigerante de 1.500 L a menos de 1 L. La reconstrucción mediante IA acorta ahora las exploraciones hasta un 50% mientras mejora las relaciones señal-ruido, permitiendo a los clínicos ofrecer diagnósticos más rápidos. El polarizador d-DNP de Bruker logra ganancias de señal de más de 10.000 veces, ampliando las oportunidades de investigación oncológica. Los sistemas de bajo campo de 0,05 T que consumen solo 1.800 W reducen los costos de energía en comparación con las unidades convencionales de 25 kW [2]IEEE Spectrum, "Avances en MRI de Bajo Campo," ieee.org. En conjunto, estos avances reducen las barreras de posesión y amplían el mercado de MRI veterinario.
Mayor Incidencia de Trastornos Neurológicos y Ortopédicos Crónicos en Mascotas
Casi la mitad de los perros mayores de 10 años desarrollan cáncer o complicaciones neurológicas que a menudo requieren MRI para la estadificación y el seguimiento. Los modelos de IA alcanzan ahora una precisión promedio del 75,32% en la detección automatizada de hernias discales, lo que aumenta el rendimiento diagnóstico. El segmento de dispositivos de oncología veterinaria crece un 11,6% anualmente, lo que se traduce directamente en mayores volúmenes de casos de MRI para la planificación del tratamiento. El cribado específico por raza —por ejemplo, la imagen cardíaca en Schnauzer Miniatura— amplía aún más la demanda potencial. Estos impulsores clínicos anclan firmemente las expectativas de crecimiento a largo plazo para el mercado de MRI veterinario.
Tendencia hacia la MRI Equina en Posición de Pie que Reduce el Riesgo de Anestesia y el Tiempo de Procesamiento
Los sistemas equinos en posición de pie de Hallmarq permiten que los caballos permanezcan conscientes, eliminando las complicaciones relacionadas con la anestesia que históricamente limitaban la adopción de MRI equina. Los protocolos de sedación con detomidina-morfina estabilizan a los pacientes sin comprometer la fidelidad de la imagen. La tecnología reduce a la mitad el tiempo del procedimiento y acelera el retorno al entrenamiento, cualidades valoradas por los propietarios de animales de competición. La adopción en Europa y América del Norte sustenta una CAGR del 9,62% para los volúmenes de imagen equina. La aplicación más amplia a grandes animales de granja y animales de zoológico está emergiendo a medida que crece la experiencia técnica.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto costo inicial y de mantenimiento de los sistemas de MRI | −1.4% | Mercados emergentes más afectados | Largo plazo (≥ 4 años) |
| Escasez de radiólogos veterinarios certificados por juntas | −1.1% | Aguda en América del Norte y Europa | Mediano plazo (2-4 años) |
| Ausencia de vías de reembolso para imágenes avanzadas en la mayoría de las regiones | −0.8% | Global excepto América del Norte y estados selectos de la UE | Largo plazo (≥ 4 años) |
| Volatilidad global del suministro de helio que impacta los costos operativos | −0.6% | Sistemas convencionales en todo el mundo | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo Inicial y de Mantenimiento de los Sistemas de MRI
Los precios de compra van desde USD 150.000 para unidades de bajo campo reacondicionadas hasta más de USD 1 millón para escáneres de alto campo, mientras que los diseños más antiguos pueden consumir helio por un valor superior a USD 30.000 por año. La instalación requiere salas blindadas y pisos reforzados, lo que aumenta las necesidades de capital para las clínicas más pequeñas. Las consultas independientes, por tanto, se inclinan por los servicios móviles o los centros compartidos, retrasando las compras y moderando la expansión del tamaño del mercado de MRI veterinario. Los magnetos sin helio están ayudando a reducir la brecha de asequibilidad, pero siguen siendo incipientes en la curva de adopción.
Escasez de Radiólogos Veterinarios Certificados por Juntas
La oferta de mano de obra está rezagada respecto a la demanda, ya que los volúmenes de imagen crecen más rápido que los circuitos de formación de especialistas. La teleradiología alivia parte del déficit, pero los casos complejos de neurología y oncología aún requieren experiencia presencial. Las plataformas de interpretación habilitadas por IA que ofrecen lecturas preliminares en 5 minutos y alcanzan un 92% de concordancia con especialistas humanos están ganando terreno. A pesar de los avances tecnológicos, el déficit de talento sigue frenando las tasas de utilización plena, reduciendo el crecimiento a corto plazo en el mercado de MRI veterinario.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: Los Sistemas Impulsan los Ingresos Mientras los Consumibles Aceleran
El segmento de sistemas generó el 74,86% de los ingresos de 2025, lo que subraya su papel fundamental en el mercado de MRI veterinario. La demanda global se ve impulsada por la instalación de consolas de 1,5 T sin helio que pueden operar en salas de examen estándar, reduciendo los presupuestos de modificación de instalaciones. Hallmarq instaló el primer escáner de animales pequeños sin helio en los Estados Unidos en 2024, un hito que subraya la rápida difusión de la tecnología. Las consolas preparadas para IA también se comercializan con algoritmos de reconstrucción precargados que reducen los tiempos de exploración hasta un 50%, elevando el rendimiento diario de los estudios.
Los consumibles —agentes de contraste, ayudas de posicionamiento y kits de mantenimiento— capturaron una modesta participación en 2025, pero se prevé una CAGR del 8,86%, la más alta entre las categorías de productos. El aumento de los volúmenes de casos genera flujos de ingresos de tipo anualidad, mientras que las aprobaciones regulatorias de formulaciones sin gadolinio amplían el uso clínico. El software de imágenes, aunque representa un conjunto de ingresos menor, crece de manera constante a medida que los modelos de suscripción ganan aceptación entre las clínicas que prefieren el presupuesto de gastos operativos frente a las licencias iniciales. En conjunto, estas dinámicas refuerzan el perfil de ingresos diversificado que sustenta la expansión sostenida del mercado de MRI veterinario.
Nota: Las participaciones de segmentos de todos los segmentos individuales están disponibles con la compra del informe


Por Aplicación: La Neurología Lidera Mientras la Oncología Repunta
La neurología representó el 35,02% de los ingresos de 2025, lo que ilustra la centralidad de la MRI en la evaluación de tumores cerebrales, lesiones espinales y trastornos convulsivos que no pueden caracterizarse adecuadamente con radiografía o ultrasonografía. Los magnetos de alto campo combinados con bobinas de matriz en fase ofrecen una resolución submilimétrica, fundamental para mapear lesiones intracraneales sutiles. La segmentación potenciada por IA refina aún más los límites de las lesiones, acelerando el tiempo de elaboración de informes y la confianza del clínico.
Sin embargo, las aplicaciones oncológicas registran una CAGR del 9,28% a medida que la prevalencia del cáncer aumenta en mascotas que viven más tiempo gracias a una mejor atención preventiva. La MRI con realce de contraste dinámico permite una detección más temprana de los cambios vasculares en las neoplasias, orientando la planificación quirúrgica y el objetivo de la radioterapia. Los protocolos cardiotorácicos también están ganando popularidad, impulsados por secuencias refinadas que reducen los artefactos de movimiento en pacientes conscientes. Los estudios ortopédicos se benefician de la adopción de MRI en posición de pie que elimina los riesgos de anestesia, permitiendo un seguimiento repetitivo de la curación de tendones en caballos de competición. Estas tendencias aumentan colectivamente el tamaño del mercado de MRI veterinario para indicaciones clínicas especializadas.
Por Tipo de Animal: Los Animales de Compañía Dominan Mientras el Segmento Equino Acelera
Los animales de compañía pequeños —principalmente perros y gatos— representaron el 70,62% de los ingresos globales en 2025 gracias a las densas redes de derivación, la fuerte penetración de los seguros y la disposición de los propietarios a invertir en atención avanzada. Las bobinas dedicadas adaptadas a las razas toy y a la anatomía craneal felina mejoran el rendimiento diagnóstico, mientras que los protocolos optimizados para la sedación reducen el tiempo de anestesia. El triaje asistido por IA aumenta aún más el rendimiento, lo que permite a los hospitales con alta actividad gestionar la creciente carga de casos sin expansiones proporcionales de personal.
La imagen equina avanza a una CAGR del 9,21%, impulsada por la MRI en posición de pie que evita los riesgos de anestesia que durante mucho tiempo disuadieron a los propietarios de valiosos caballos de deporte. Las plataformas portátiles están iniciando ensayos piloto para la imagen en explotaciones agropecuarias, prometiendo adopción en regiones remotas. El ganado y las especies exóticas siguen siendo nichos, pero intrigantes, con veterinarios de zoológico que experimentan con bobinas de cabeza modificadas para estudios neurológicos de grandes felinos. Tal innovación amplía el alcance clínico y de especies del mercado de MRI veterinario, apoyando el crecimiento a largo plazo.
Nota: Las participaciones de segmentos de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final: Los Hospitales Lideran Mientras las Clínicas Ganan Terreno
Los hospitales veterinarios generaron el 56,05% de los ingresos de 2025 porque cuentan con el personal, la infraestructura de blindaje y el volumen de casos para justificar la instalación de MRI de uso intensivo de capital. Los equipos multidisciplinarios en los centros de derivación dependen de la MRI para la planificación quirúrgica y el seguimiento postoperatorio, lo que ancla altas tasas de utilización. Las instituciones académicas de enseñanza amplían aún más la demanda a través de proyectos de investigación y programas de formación de especialistas.
Se prevé que las clínicas veterinarias registren una CAGR del 9,64% hasta 2031, lo que refleja la democratización de la tecnología. Los escáneres de bajo campo sin helio caben en salas de examen convencionales y se conectan a una alimentación monofásica, lo que permite la instalación en consultas urbanas de frente de calle. Los servicios móviles que transportan escáneres entre clínicas en rutas semanales también proliferan, compartiendo costos entre múltiples usuarios. Estos modelos descentralizados expanden el tamaño del mercado de MRI veterinario más allá de los centros terciarios, extendiendo la imagen avanzada a segmentos geográficos y socioeconómicos más amplios.
Análisis Geográfico
América del Norte retuvo el 44,15% de los ingresos globales en 2025, anclado por la gran población de animales de compañía asegurados de los Estados Unidos y la adopción temprana de escáneres preparados para IA. Las facultades de veterinaria de la Universidad Estatal de Colorado y la Universidad de Pensilvania operan múltiples magnetos de alto campo que sirven tanto a clientes clínicos como a la investigación traslacional. Las subvenciones de investigación público-privadas de Canadá incentivan la compra de sistemas sin helio, mientras que la emergente clase media de México impulsa las mejoras en clínicas privadas. El continuo compromiso con la Administración de Alimentos y Medicamentos (FDA) a través de la Agenda de Innovación Animal y Veterinaria acelera la aprobación de nuevas bobinas y software, reforzando el liderazgo regional.
Europa ocupó el segundo lugar, beneficiándose de estrictos estatutos de bienestar animal y activos organismos profesionales como la Asociación Europea de Imagen Diagnóstica Veterinaria, que emite directrices de práctica sobre protocolos de MRI. Alemania, Francia y el Reino Unido dominan las instalaciones de escáneres, pero Italia y España se están poniendo al día mediante operaciones de consolidación que integran clínicas más pequeñas en grupos nacionales capaces de financiar inversiones en MRI. El Reglamento de Dispositivos Médicos de la UE armoniza los estándares de seguridad y rendimiento, aumentando la confianza de los clínicos y acelerando los ciclos de reemplazo.
Asia-Pacífico es la región de más rápido crecimiento con una CAGR del 9,98%, impulsada por el aumento de la tenencia de mascotas en China y Corea del Sur y los avanzados ecosistemas de investigación en Japón y Australia. Japón alberga más de 100 unidades de MRI para animales en universidades y hospitales privados, muchas de ellas operando en modos híbridos de investigación y atención clínica que maximizan el tiempo de actividad. La red de distribuidores de Canon Medical Systems en India añadió recientemente secuencias específicas para veterinaria a los escáneres humanos, reduciendo los costos incrementales para las clínicas. Los programas piloto de seguro de salud para mascotas patrocinados por el gobierno en Singapur y Tailandia, aunque limitados, apuntan a vientos de cola adicionales. Oriente Medio y África y América del Sur siguen siendo mercados en etapa temprana, pero ofrecen potencial a largo plazo a medida que los ingresos disponibles aumentan y la experiencia se difunde a través de la tele-mentoría.

Panorama regulatorio
El sector de la RM veterinaria opera en un entorno regulatorio dividido según las regiones. En Estados Unidos, el marco de la FDA CDRH rige la seguridad, el etiquetado y las consideraciones posteriores a la comercialización de los equipos de imagenología utilizados en animales, y las normas sobre dispositivos emisores de radiación se aplican a los sistemas de RM y controles relacionados. La enmienda de la Regulación del Sistema de Gestión de Calidad de la FDA (QMSR), vigente a partir del 2 de febrero de 2026, establece expectativas para sistemas de calidad alineados entre los fabricantes originales (OEM) y los proveedores de servicios que distribuyen configuraciones orientadas al sector veterinario.
Análisis de la cadena de valor
Los proveedores upstream de imanes y subsistemas (imanes permanentes o conjuntos superconductores), módulos amplificadores de gradiente, matrices de bobinas de RF y pilas de software conforman el núcleo, y la gestión de criogénicos actúa como un factor diferenciador clave para los sistemas de alto campo. El entorno de la QMSR de la FDA, vigente en 2026, refuerza las expectativas de calidad de fabricación para la producción orientada al mercado estadounidense. En la fase downstream, la distribución se divide entre las ventas directas de OEM a grandes hospitales de referencia, universidades y grupos multisede, y los distribuidores regionales que apoyan a las clínicas con la instalación, la capacitación y el mantenimiento. La capacidad de servicio, la gestión del tiempo de actividad y la integración de flujos de trabajo son claves para la utilización y los ingresos recurrentes a través de bobinas, accesorios y suscripciones de software.
Panorama Competitivo
El mercado de MRI veterinario presenta una fragmentación moderada con tres proveedores líderes —Hallmarq Veterinary Imaging, Esaote y Bruker Corporation— que en conjunto representan aproximadamente un tercio de los envíos de unidades de 2024. Hallmarq se diferencia con magnetos sin helio dirigidos a animales pequeños y configuraciones equinas en posición de pie, atractivas para las consultas que desconfían de la logística de criógenos. Esaote aprovecha su legado en magnetos permanentes para posicionar escáneres de 0,25 T de menor costo dirigidos a compradores primerizos, mientras que Bruker capitaliza en magnetos de investigación de campo ultraalto que respaldan estudios oncológicos traslacionales.
Las asociaciones tecnológicas intensifican la competencia. Siemens Healthineers y Bayer lanzaron un sistema de acoplamiento de inyector de MR que sincroniza la administración de contraste con el tiempo de secuencia, reduciendo los minutos de configuración por estudio. GE HealthCare integró un módulo de reconstrucción de IA basado en la nube con licencia de una empresa emergente que entrenó su red con 80 millones de imágenes clínicas, reduciendo el tiempo de exploración abdominal a menos de 8 minutos. A medida que persiste la escasez de talento, los proveedores incorporan software de flujo de trabajo guiado que orienta a los técnicos a través de la selección y posicionamiento de bobinas, reduciendo los costos de reentrenamiento para las clínicas que se incorporan al mercado de MRI veterinario.
La consolidación entre los proveedores de servicios amplifica el poder de gasto de capital. La adquisición por parte de National Vet Associates de 267 clínicas en Australia y Nueva Zelanda en 2024 destinó USD 150 millones para mejoras de imagen, un ejemplo del poder de compra a nivel grupal. Los inversores de capital privado favorecen las plataformas que agrupan atención especializada, tele-radiología y flotas móviles de MRI, apostando por las sinergias de venta cruzada. Para los fabricantes de tamaño medio, los acuerdos de marca blanca con distribuidores regionales siguen siendo una ruta viable hacia la escala sin una inversión pesada en ventas directas. El tablero estratégico está, por tanto, definido por la intensidad en I+D, las alianzas de canal y el crecimiento inorgánico que en conjunto configuran los futuros cambios de participación en el mercado de MRI veterinario.
Líderes de la Industria Global de MRI Veterinario
Esaote SpA
Bruker Corporation
Mediso Ltd.
MR Solutions
Imotek International Ltd
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Una oportunidad central en la RM veterinaria es ampliar el acceso más allá de los centros de referencia terciarios mediante la reducción del costo total de propiedad y la disminución de la complejidad del flujo de trabajo. Los sistemas de RM siguen representando un gran conjunto de ingresos, ya que el 74,86 por ciento de los ingresos de 2025 se atribuye a la RM. Las huellas de instalación compactas y la productividad impulsada por software favorecen la descentralización hacia las clínicas veterinarias, donde los modelos de software y servicio favorables en cuanto a gastos operativos, junto con los enfoques de imagenología compartida o móvil, impulsan la adopción.
Las actualizaciones institucionales en universidades veterinarias e instalaciones multiespecie amplían la base direccionable para bobinas modernas, secuencias, kits de mantenimiento y software de reconstrucción. Las lecturas habilitadas en la nube y los flujos de trabajo de garantía de calidad están ganando terreno. En julio de 2026, Zoetis anunció un acuerdo para adquirir VitalRADS, una plataforma de teleradiología veterinaria, reforzando las oportunidades de escáneres combinados con redes de interpretación e informes asistidos por IA en instalaciones que carecen de cobertura de radiología in situ.
Desarrollos recientes del sector
- Julio de 2026: Zoetis anunció la adquisición de VitalRADS, una plataforma de teleradiología veterinaria, ampliando las redes combinadas de escáneres e interpretación para la imagenología veterinaria. El acuerdo amplía las capacidades de lectura remota y estandariza los informes asistidos por IA en las clínicas asociadas. La adquisición también posiciona a Zoetis para integrar flujos de trabajo de garantía de calidad habilitados en la nube con el hardware de imagenología.
- Mayo de 2026: Bruker puso en marcha un sistema de RM preclínico BioSpec de 18 teslas en la Fundación Champalimaud de Lisboa para apoyar la investigación en neurociencia y oncología. La instalación fortalece el acceso a la imagenología de campo ultra alto en programas traslacionales que pueden orientar el desarrollo de secuencias avanzadas y los flujos de trabajo de imagenología preclínica a clínica relevantes para la oncología y neurología veterinaria.
- Mayo de 2024: Hallmarq entregó su primer escáner de RM de 1,5 T sin helio para pequeños animales al Wisconsin Veterinary Neurology and Surgical Center en Estados Unidos. El hito validó el despliegue comercial de sistemas de alto campo sin helio en entornos veterinarios, respaldando la adopción por parte de las prácticas que buscan reducir la logística de criogénicos y la complejidad operativa.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este estudio, el valor del mercado de RM veterinaria refleja los sistemas de RM utilizados en diagnósticos animales, además del software y los consumibles relacionados que se compran para operar y mantener la imagenología por RM en entornos veterinarios.
Exclusiones del alcance: se excluyen los equipos de RM para uso humano y la imagenología realizada para la atención médica humana, incluso si el mismo OEM vende en ambas áreas.
Descripción general de la segmentación
- Por Tipo de Producto
- Sistemas de MRI
- Software de Imágenes
- Consumibles
- Por Aplicación
- Neurología
- Ortopedia y Musculoesquelético
- Oncología
- Cardiología y Torácica
- Otras Aplicaciones
- Por Tipo de Animal
- Animales de Compañía Pequeños
- Equino
- Ganado y Animales Grandes
- Especies Exóticas y de Zoológico
- Por Usuario Final
- Hospitales Veterinarios
- Clínicas Veterinarias
- Otros
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utilizó para establecer la estructura del modelo y construir una visión basada en evidencia de dónde proviene la demanda de RM en la salud animal. Normalmente recurrimos a fuentes públicas como las estadísticas de salud animal y ganadería del USDA, las actualizaciones del Centro de Medicina Veterinaria de la FDA de EE. UU., las notificaciones de enfermedades de la Organización Mundial de Sanidad Animal, y los indicadores de salud y económicos de la OCDE para comprender las señales del lado de la demanda y la capacidad de gasto.
Para mantener los supuestos fundamentados, también revisamos revistas de radiología veterinaria evaluadas por pares, estudios de casos de hospitales veterinarios universitarios (para comprender la utilización de la RM y la combinación de procedimientos), y estadísticas de aduanas y comercio donde los movimientos de equipos son visibles a nivel de categoría. Se utilizaron informes anuales de empresas, materiales para inversores y prensa de buena reputación para seguir los lanzamientos de productos, la expansión de redes de clínicas y la preparación de servicios. Estos se verificaron cruzadamente utilizando suscripciones pagas para datos financieros de empresas, bases de datos de patentes y vistas de comercio a nivel de envío cuando estaban disponibles. Las fuentes mencionadas son ilustrativas, y también se utilizaron otras referencias públicas para la recopilación de datos, la validación y la aclaración.
Entrevistas y encuestas primarias
Se realizó trabajo primario para confirmar para qué se está comprando y utilizando la RM en la atención veterinaria, y para convertir señales parciales de investigación documental en rangos utilizables. Hablamos con una combinación de roles del lado de los OEM de RM, administradores de hospitales veterinarios, responsables de imagenología y distribuidores en APAC, EMEA y las Américas, de modo que las tendencias de la base instalada, el momento de reemplazo y el movimiento de precios pudieran someterse a prueba en diferentes modelos de atención.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 29% | Directivos (CXO): 20% | APAC: 44% |
| Nivel medio: 51% | Líderes funcionales/de unidad: 38% | EMEA: 30% |
| Actores más pequeños: 20% | Gerentes: 42% | Américas: 26% |
Dimensionamiento y previsión de mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo que reconstruye la demanda de RM vinculando la base direccionable de imagenología veterinaria con la penetración de la RM, y luego traduciendo esa demanda en valor utilizando bandas de precios observadas para sistemas, software y consumibles clave. Durante la construcción, seguimos insumos prácticos como el número de hospitales veterinarios y centros de referencia, la combinación de procedimientos de RM según indicaciones clave (por ejemplo, neurología y musculoesquelética), los volúmenes de escaneo típicos por unidad instalada, los ciclos de reemplazo y el movimiento del precio de venta promedio según la intensidad del campo y la configuración.
El total se corrobora con aproximaciones selectivas de abajo hacia arriba, que incluyen una consolidación de proveedores para una muestra de regiones, verificaciones de canal sobre los envíos de unidades y comprobaciones de coherencia utilizando el cálculo de ASP muestreado por volumen. Esto permite realizar ajustes donde la información pública es escasa. Para la previsión, utilizamos análisis de escenarios en torno a tres elementos que tienden a influir en los resultados: el sentimiento del presupuesto de capital en las clínicas, la adopción de sistemas sin helio y el acceso a personal de imagenología capacitado. La curva final se alineó luego con lo que los entrevistados describieron como el camino más probable por región.
Validación de datos y ciclo de actualización
Los resultados se validaron mediante comprobaciones repetidas de varianza entre regiones, y los valores atípicos se rastrearon hasta el insumo específico que los generó, como un supuesto de precio o una tasa de utilización inusualmente alta. Si persistía una discrepancia después de las verificaciones documentales, el equipo volvía a contactar a los encuestados para confirmar si el problema se debía al momento temporal, a la conversión de divisas o a un ciclo de adquisición puntual.
Antes de la aprobación final, el modelo pasa por revisiones de analistas en varias etapas, donde los supuestos, los vínculos matemáticos y el movimiento año tras año se verifican frente a señales independientes, como la expansión de clínicas, los patrones de reemplazo de equipos y el crecimiento más amplio de la imagenología veterinaria. El informe se actualiza anualmente, con actualizaciones provisionales cuando ocurren eventos materiales, y una revisión final antes de la entrega para que los clientes reciban la visión más actual.
Tamaño del mercado de RM veterinaria de Mordor Intelligence frente a otras estimaciones publicadas
Los valores publicados para la RM veterinaria pueden diferir porque las empresas no siempre cuentan las mismas fuentes de ingresos, y pueden utilizar diferentes años base y ventanas de previsión. El momento de la divisa y lo que se considera solo equipo frente a un conjunto de soluciones más amplio también pueden mover la cifra en un margen notable.
Los ingresos por servicios de procedimientos de imagenología son un complemento común en algunas publicaciones, pero quedan fuera del alcance de Mordor Intelligence, que se limita a los sistemas de RM más el software y los consumibles relacionados. Esta diferencia de alcance tiende a ampliar la brecha cuando se enfatizan regiones con mucho peso en servicios. Otro factor es la selección del año, ya que algunas fuentes se anclan en estimaciones de 2024 o 2025, mientras que otras utilizan diferentes supuestos de ciclo de reemplazo que pueden adelantar o postergar la demanda.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 0,28 mil millones de USD (2026) | |
| Consultora Global A | 0,25 mil millones de USD (2025) | Utiliza un año base y un marco de previsión diferentes, y su conjunto de soluciones a menudo se interpreta como que incluye un conjunto más amplio de servicios, lo que puede modificar el valor incluso si los volúmenes de dispositivos son similares. |
| Editorial Sectorial B | 0,20 mil millones de USD (2024) | Se centra principalmente en las máquinas de RM como ingresos por equipos, lo que puede subestimar el software y los consumibles vinculados a la utilización de la RM, y también se basa en una visión de ciclo de reemplazo más largo en algunas regiones. |
Al observar la tabla, la mayor parte de la brecha se puede explicar por lo que se contabiliza (solo equipo frente a equipo más adyacencias) y por el año de referencia elegido. Al mantener los insumos vinculados a la adopción observable en clínicas, las bandas de precios de los sistemas y rangos de utilización realistas, nuestra estimación permanece rastreable y puede volver a verificarse cuando cambie cualquier supuesto.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado Global de MRI Veterinario?
El mercado de MRI veterinario fue valorado en USD 276,39 millones en 2026 y se proyecta que alcance USD 404,57 millones en 2031 a una CAGR del 7,92%.
¿Quiénes son los actores clave en el Mercado Global de MRI Veterinario?
Esaote SpA, Bruker Corporation, Mediso Ltd., MR Solutions e Imotek International Ltd son las principales empresas que operan en el Mercado Global de MRI Veterinario.
¿Cuál es la región de más rápido crecimiento en el Mercado Global de MRI Veterinario?
Se estima que Asia-Pacífico crecerá a la CAGR más alta durante el período de pronóstico (2026-2031).
¿Qué región tiene la mayor participación en el Mercado Global de MRI Veterinario?
América del Norte lidera con el 44,15% de los ingresos globales, respaldada por una sólida cobertura de seguros y la adopción temprana de tecnología sin helio.
Última actualización de la página el:



