
Tamaño y Participación del Mercado de Medicamentos de Dermatología Veterinaria
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
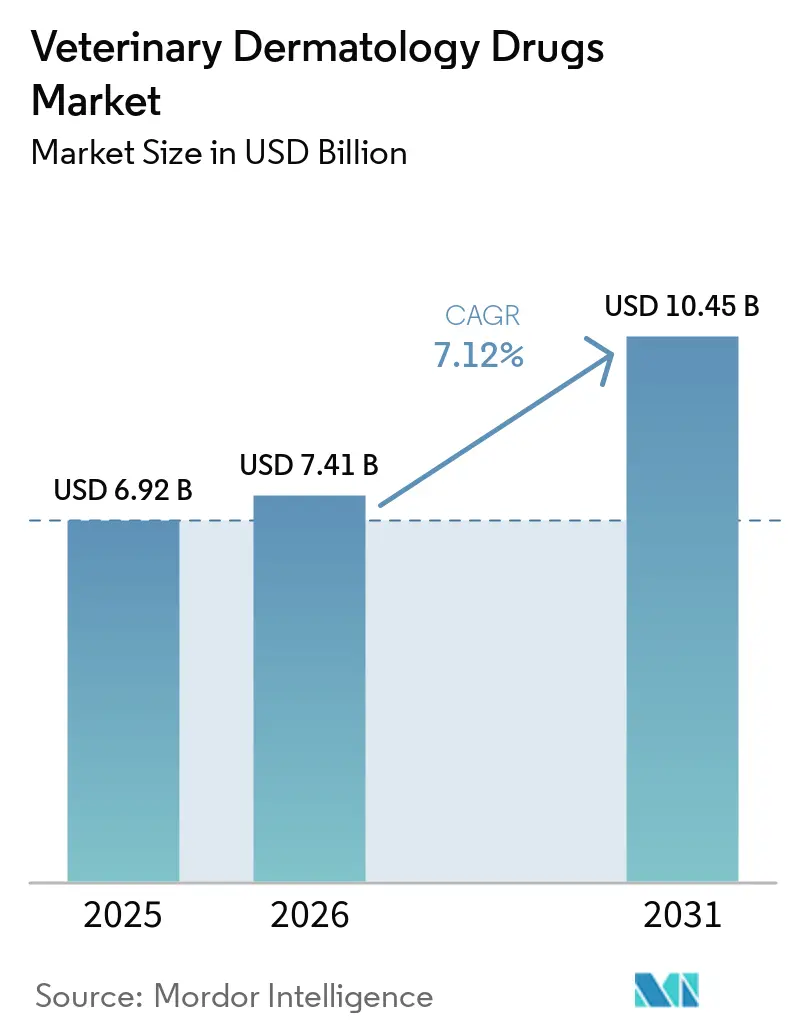
| Tamaño del Mercado (2026) | 7.41 Mil millones de dólares |
| Tamaño del Mercado (2031) | 10.45 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 7.12 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
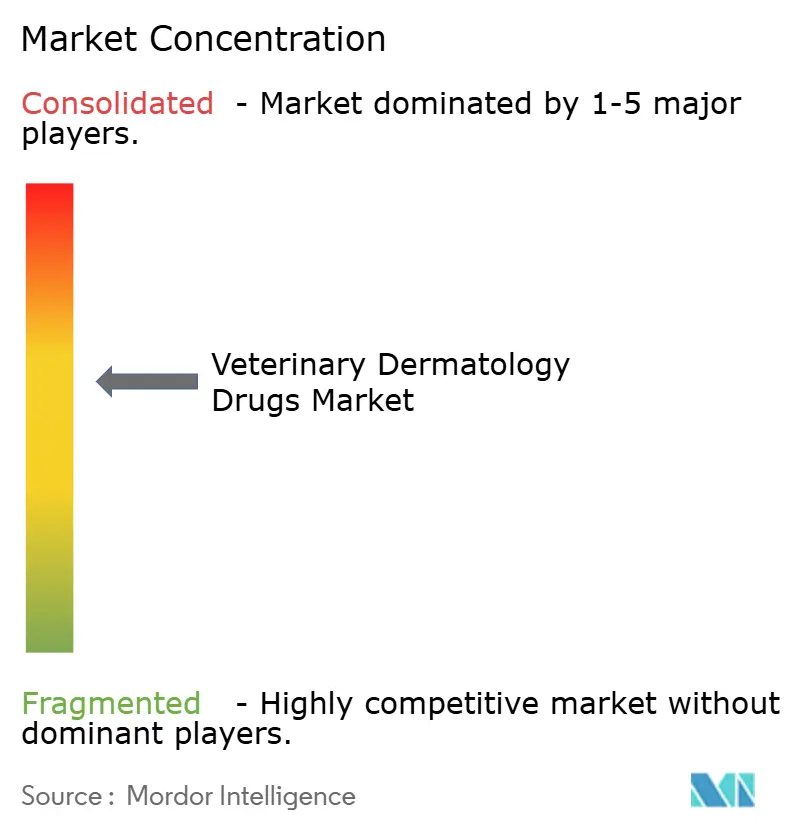
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Medicamentos de Dermatología Veterinaria por Mordor Intelligence
El tamaño del mercado de medicamentos de dermatología veterinaria fue valorado en USD 6.920 millones en 2025 y se estima que crecerá desde USD 7.410 millones en 2026 hasta alcanzar USD 10.450 millones en 2031, a una CAGR del 7,12% durante el período de previsión (2026-2031). La creciente disposición de los dueños de mascotas a tratar los trastornos cutáneos con la misma urgencia que se aplica en la atención humana, junto con la presión parasitaria durante todo el año, está incrementando los volúmenes de prescripción tanto en los segmentos preventivos como en los crónicos. Los agentes antibacterianos siguen siendo el pilar de los ingresos, aunque la expansión de dos dígitos en anticuerpos monoclonales señala un giro hacia la inmunomodulación dirigida. El comercio electrónico está ampliando el acceso y la transparencia de precios, mientras que los grandes minoristas integran el cumplimiento farmacéutico con la apertura de clínicas, desplazando la participación de las prácticas veterinarias tradicionales. La intensidad competitiva está aumentando a medida que los actores establecidos defienden sus franquicias de isoxazolinas orales y los nuevos competidores lanzan inhibidores de JAK, todo ello bajo una vigilancia poscomercialización más estricta por parte de los reguladores.
Conclusiones Clave del Informe
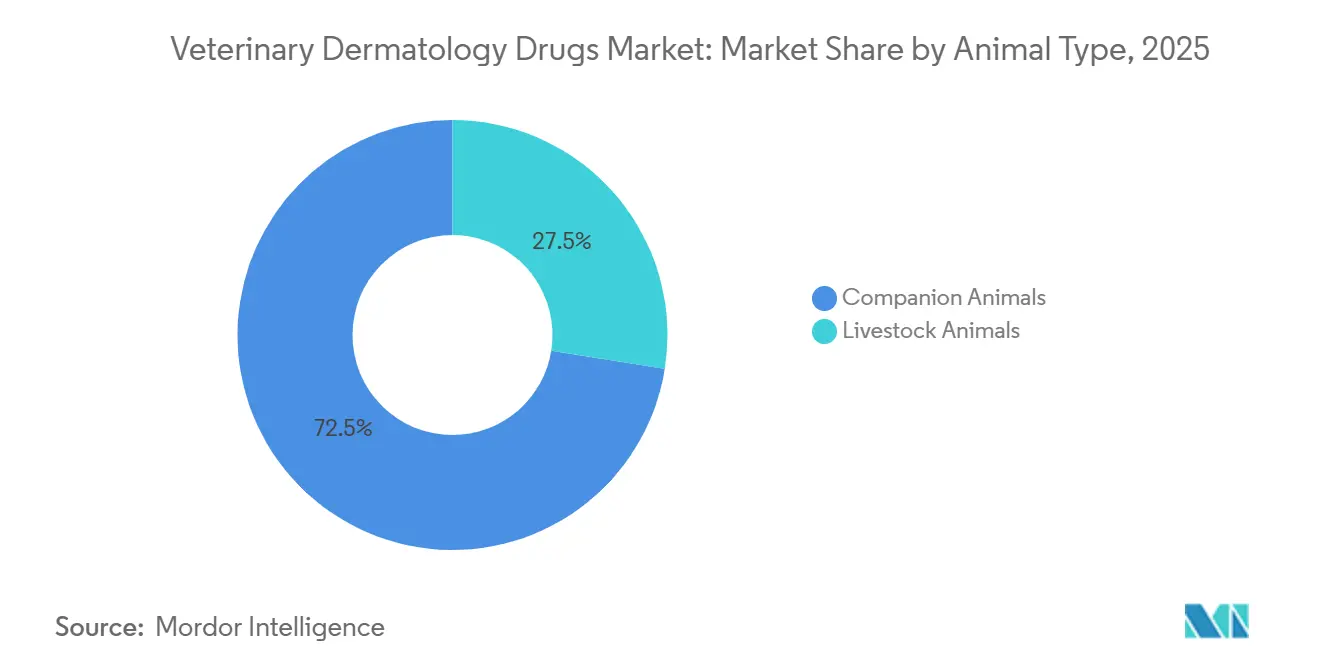
- Por tipo de animal, los animales de compañía captaron el 72,53% de los ingresos de 2025 y se proyecta que se expandirán a una CAGR del 9,75% entre 2026 y 2031.
- Por vía de administración, las formulaciones tópicas representaron el 46,15% de las ventas de 2025, aunque los inyectables están creciendo a un ritmo anual del 10,82% hasta 2031.
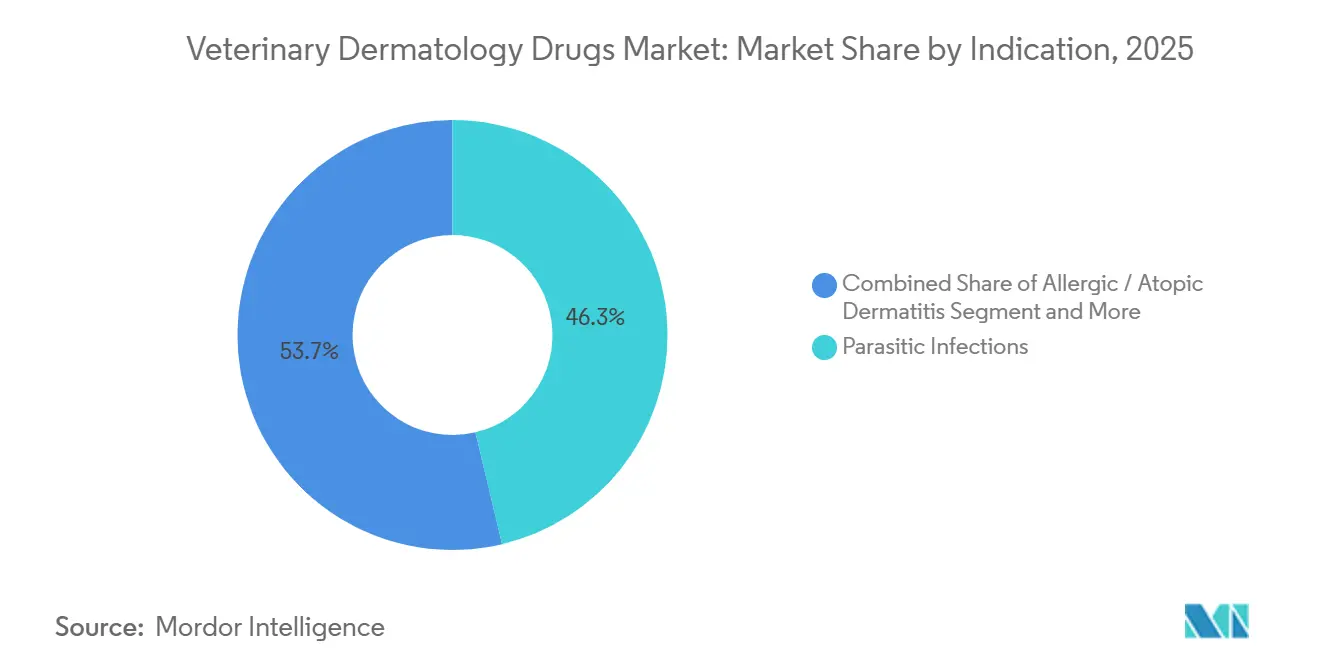
- Por indicación, se prevé que la dermatitis alérgica y atópica aumente a un ritmo anual del 11,19%, superando la participación del 46,32% que mantienen las infecciones parasitarias en 2025.
- Por canal de distribución, las plataformas de comercio electrónico están creciendo a una CAGR del 12,56%, mientras que los hospitales y clínicas veterinarias controlaron el 38,21% de la participación en ingresos en 2025.
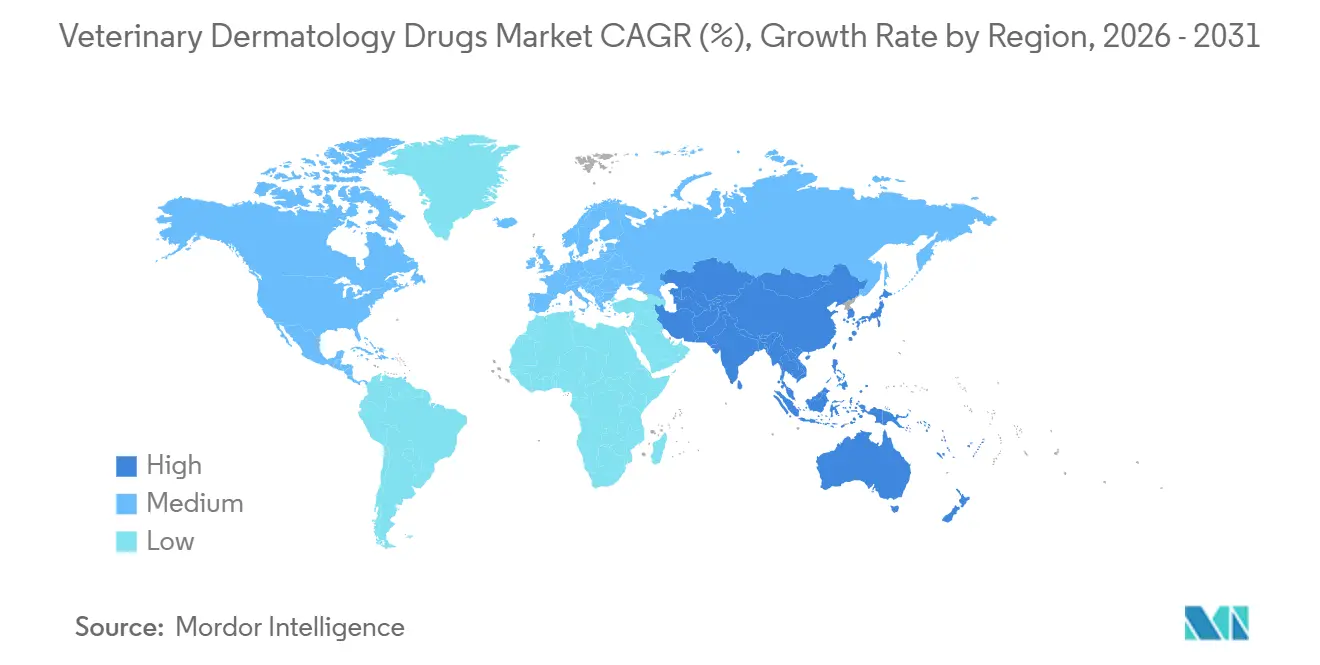
- Por geografía, América del Norte contribuyó con el 38,52% de los ingresos de 2025, mientras que Asia-Pacífico avanza a una CAGR del 11,32% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la incidencia de dermatitis alérgica y atópica en animales de compañía | +1.8% | Global, concentrado en América del Norte y Europa | Mediano plazo (2–4 años) |
| Auge en la tenencia global de mascotas y el gasto por humanización de las mismas | +2.1% | Núcleo en Asia-Pacífico, expansión hacia América Latina | Largo plazo (≥4 años) |
| Rápida adopción de terapias con anticuerpos monoclonales e inhibidores de JAK | +1.5% | América del Norte y UE, en expansión hacia APAC | Corto plazo (≤2 años) |
| Expansión impulsada por el clima de los rangos de ectoparásitos que elevan las infecciones cutáneas | +1.3% | Global, aguda en zonas templadas y subtropicales | Mediano plazo (2–4 años) |
| Plataformas de teledermatología habilitadas por IA que amplían el alcance del diagnóstico temprano | +0.7% | América del Norte, adopción piloto en Asia-Pacífico | Largo plazo (≥4 años) |
| Planes de bienestar para mascotas por suscripción que incluyen preventivos dermatológicos | +0.9% | América del Norte y Europa, emergente en Asia urbana | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Auge en la Tenencia Global de Mascotas y el Gasto por Humanización de las Mismas
La humanización de las mascotas está convirtiendo la dermatología de una intervención episódica en una atención planificada. Los hogares urbanos destinan presupuestos que antes se reservaban para la salud pediátrica, impulsando la adherencia a los regímenes atópicos de varios meses. El rápido crecimiento en la tenencia de gatos en Asia Oriental y el uso creciente de la telemedicina amplían el acceso al diagnóstico temprano, aumentando la población tratada. Los mayores ingresos disponibles en América Latina también están llevando a los dueños a optar por parasiticidas de marca en lugar de remedios caseros. En conjunto, estas tendencias amplían la base de pagadores del mercado de medicamentos de dermatología veterinaria.
Rápida Adopción de Terapias con Anticuerpos Monoclonales e Inhibidores de JAK
Los biológicos que bloquean citocinas específicas están reemplazando a los antiinflamatorios de amplio espectro. Cytopoint ha tratado a más de 10 millones de perros en todo el mundo desde su lanzamiento. Los biológicos dirigidos como Cytopoint se utilizan en la dermatitis atópica canina. Apoquel proporciona alivio rápido mediante administración oral, aunque su etiqueta incluye advertencias sobre la superposición con vacunas vivas, lo que lleva a los veterinarios a escalonar las inmunizaciones. Zenrelia de Elanco enfrentó en 2024 una comunicación de seguridad de la FDA sobre enfermedades inducidas por vacunas, lo que demuestra que la vigilancia poscomercialización puede ralentizar la adopción[2]. A pesar de estos obstáculos, el segmento crece con mayor rapidez porque los propietarios aceptan precios más elevados por medicamentos que evitan los eventos adversos asociados a los esteroides.
Expansión Impulsada por el Clima de los Rangos de Ectoparásitos que Elevan las Infecciones Cutáneas
Los inviernos más cálidos extienden la actividad de las garrapatas a nuevas latitudes, convirtiendo la prevención estacional en protocolos durante todo el año. La garrapata asiática de cuernos largos se ha establecido en 19 estados de los Estados Unidos hasta 2024, lo que lleva a los veterinarios a recomendar una cobertura ininterrumpida con isoxazolinas. Las directrices europeas ahora aconsejan protección continua en zonas endémicas[1]. Las temporadas de exposición más largas incrementan las ventas de masticables de larga duración e inyectables, impulsando el mercado de medicamentos de dermatología veterinaria.
Plataformas de Teledermatología Habilitadas por IA que Amplían el Alcance del Diagnóstico Temprano
Plataformas como Vetscan Imagyst analizan imágenes de lesiones en minutos, orientando a los médicos generales hacia una intervención más rápida. El acceso remoto es vital en países donde los dermatólogos certificados son escasos. Los minoristas integran consultas virtuales en sus programas de fidelización; así, Walmart añadió los servicios de telemedicina veterinaria de Pawp a Walmart+ en 2025. La detección temprana amplía el grupo de pacientes tratables, apoyando un crecimiento sostenido de los ingresos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto costo de los biológicos y las terapias crónicas | -1.2% | Global, agudo en mercados emergentes sensibles al precio | Corto plazo (≤2 años) |
| Escasa concienciación y acceso veterinario en regiones de bajos ingresos | -0.9% | África Subsahariana, Asia rural, América Latina | Largo plazo (≥4 años) |
| Resistencia emergente a los ectoparasiticidas isoxazolínicos | -0.8% | Brasil, Sudeste Asiático, casos esporádicos en América del Norte | Mediano plazo (2–4 años) |
| Advertencias sobre interacciones entre vacunas y medicamentos que frenan la adopción de nuevos inhibidores de JAK | -0.6% | América del Norte y UE (farmacovigilancia estricta) | Corto plazo (≤2 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de los Biológicos y las Terapias Crónicas
Una sola dosis de anticuerpo monoclonal para un perro de tamaño mediano puede costar entre USD 50 y USD 100, lo que supone una carga para los presupuestos en economías emergentes sin una cobertura sólida de seguros para mascotas. Los dueños rurales suelen recurrir a corticosteroides genéricos, dejando la dermatitis crónica sin tratar. El uso en animales de producción es aún más infrecuente porque la economía del rebaño favorece el sacrificio sobre el costoso tratamiento individual. Los planes de bienestar por suscripción compensan parcialmente los costos, pero siguen concentrándose en las regiones más prósperas, lo que mantiene una adopción desigual.
Resistencia Emergente a los Ectoparasiticidas Isoxazolínicos
Estudios realizados en 2024 confirmaron resistencia a fluralaner en garrapatas bovinas brasileñas y resistencia a afoxolaner en ciertas cepas de pulgas. Las mutaciones en los canales de cloruro y la detoxificación metabólica reducen la eficacia, lo que obliga a los clínicos a rotar clases y combinar tópicos, complicando el cumplimiento terapéutico. Las agencias reguladoras aún no han finalizado las directrices de gestión responsable, lo que aumenta el riesgo de una resistencia más amplia y supone un lastre para el mercado de medicamentos de dermatología veterinaria.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Animal:
Dominio de los Animales de Compañía, Ganadería DesatendidaLos animales de compañía captaron el 72,53% de las ventas de 2025 y se expandirán a un ritmo anual del 9,75% hasta 2031, impulsados por la urbanización y el mayor gasto por mascota. La ganadería representa el 27,47% restante, limitada por la sensibilidad al precio y las estrictas políticas sobre antibióticos. Se prevé que el tamaño del mercado de medicamentos de dermatología veterinaria para animales de compañía supere los USD 8.000 millones en 2031. Los ganaderos lecheros suelen sopesar el costo del medicamento frente a la reposición del rebaño, lo que limita el uso de biológicos en el ganado bovino.
Los millennials urbanos en Asia Oriental prefieren los gatos debido a la vida en apartamentos, lo que incrementa aún más las prescripciones de dermatología felina. En contraste, las operaciones avícolas se centran en la bioseguridad más que en los medicamentos posinfección, manteniendo ese nicho reducido. Estas dinámicas garantizan que la inversión siga orientada hacia los avances en animales de compañía.


Por Vía de Administración:
Los Inyectables Ganan Terreno por su Ventaja en el Cumplimiento TerapéuticoLos tópicos lideraron con una participación del 46,15% en 2025, aunque los inyectables están creciendo a un ritmo anual del 10,82%. El esquema de dosificación de 4 a 8 semanas de Cytopoint elimina el olvido por parte del dueño y asegura la supervisión del veterinario. Los esteroides depot de larga duración para el manejo de los brotes están en ensayos clínicos, con el objetivo de replicar este beneficio. Los masticables orales siguen siendo populares para los parásitos gracias a las mejoras en palatabilidad.
Una encuesta de la AVMA de 2024 encontró que el 32,9% de los dueños compraban en farmacias en línea, pero la adherencia a los orales de varias semanas fue baja, lo que subraya el atractivo de los inyectables administrados en clínica. La participación del mercado de medicamentos de dermatología veterinaria para inyectables podría alcanzar el 32% en 2031 si el crecimiento actual se mantiene.
Por Indicación:
La Dermatitis Alérgica Supera a las Infecciones ParasitariasLas infecciones parasitarias mantuvieron el 46,32% de la participación por indicación en 2025, aunque la dermatitis alérgica y atópica está creciendo a un ritmo anual del 11,19%. Las predisposiciones genéticas en razas populares y el aumento de los alérgenos ambientales convierten el prurito crónico en un motor de ingresos recurrente. La prevalencia de parásitos durante todo el año difumina aún más la estacionalidad tradicional, ampliando la demanda profiláctica.
La presencia continua de garrapatas desde el establecimiento de Haemaphysalis longicornis en el este de los Estados Unidos amplificó la demanda de productos de acción dual que abordan tanto los parásitos como las secuelas inflamatorias. Los dueños prefieren cada vez más terapias que controlen el prurito sin esteroides sistémicos, reforzando el atractivo de los monoclonales.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Distribución:
El Comercio Electrónico Disrumpe las Clínicas TradicionalesLas clínicas veterinarias retuvieron el 38,21% de las ventas en 2025, pero el comercio electrónico está creciendo a un ritmo anual del 12,56%. La colaboración de Amazon con Vetsource entrega recetas verificadas a través del envío en dos días de Prime[3]. WalmartPetRx.com combina las compras en línea con la recogida en clínica dentro de la tienda, mientras que Tractor Supply se dirige a los clientes rurales a través de Tractor Supply Rx.
El mercado de medicamentos de dermatología veterinaria observa ahora cómo los mercados en línea capturan una porción creciente a medida que los dueños buscan comodidad y precios competitivos. La orientación regulatoria emitida en 2024 exige la validación de recetas, favoreciendo a las plataformas más grandes con capacidad de cumplimiento normativo.
Análisis Geográfico
Mercado de Medicamentos Dermatológicos Veterinarios en América del Norte
América del Norte generó el 38,52% de los ingresos de 2025, respaldado por un alto gasto por mascota y la adopción temprana de biológicos. El crecimiento se está estabilizando a medida que la penetración de parasiticidas preventivos se acerca a la saturación y la competencia de precios se intensifica. Canadá registra ganancias constantes, mientras que México se rezaga debido a las disparidades de ingresos y la menor cantidad de clínicas especializadas.
Mercado de Medicamentos Dermatológicos Veterinarios en Asia-Pacífico
Asia-Pacífico es la región de más rápido crecimiento con una CAGR del 11,32% hasta 2031. El aumento de los ingresos disponibles, la vida urbana en apartamentos que favorece a las mascotas pequeñas y la creciente adopción de la telemedicina impulsan la demanda. La dependencia regulatoria regional de las revisiones de la PMDA japonesa acelera la disponibilidad de productos, acortando los plazos de lanzamiento.
Mercado de Medicamentos Dermatológicos Veterinarios en EMEA y LATAM
Europa sigue siendo un mercado considerable pero de movimiento más lento, limitado por normas de precios más estrictas y las próximas directrices de bioequivalencia genérica que podrían reducir los márgenes de las marcas. El régimen de registro de minoristas en línea del Reino Unido, lanzado en 2024, estandariza las prácticas de e-farmacia y podría frenar las importaciones del mercado gris. América Latina y Oriente Medio y África representan conjuntamente una participación menor, pero muestran focos de rápido crecimiento en los principales centros urbanos, compensados por una infraestructura de cadena de frío limitada para los biológicos.

Panorama regulatorio
En los Estados Unidos, los medicamentos veterinarios de dermatología están regulados por el Centro de Medicina Veterinaria (CVM) de la FDA y generalmente requieren aprobación mediante una Solicitud de Nuevo Medicamento Animal (NADA) o una NADA Abreviada (ANADA) antes de su comercialización. La vía de aprobación condicional (CNADA) permite la comercialización por tiempo limitado mientras se completan los datos de eficacia, y la actividad de la FDA en esta área continuó a lo largo de 2018-2026. La FDA también emitió una enmienda técnica, vigente desde febrero de 2026, que actualiza las acciones administrativas para NADA, ANADA y CNADA registradas durante el tercer trimestre de 2025.
En Europa, el Reglamento (UE) 2019/6 rige la autorización de medicamentos veterinarios y refuerza la farmacovigilancia y los requisitos armonizados entre los estados miembros. El Reino Unido actualizó su marco posterior al Brexit mediante las Veterinary Medicines (Amendment etc.) Regulations 2024 (vigentes desde mayo de 2024), que incluyen disposiciones transitorias de suministro para ciertos productos hasta el 29 de enero de 2027. La alineación internacional continúa a través de las directrices VICH y el procedimiento de asesoramiento científico paralelo FDA-EMA, que adoptó plazos operativos y procesos de retroalimentación revisados en junio de 2024, respaldando paquetes de desarrollo global más coherentes para las terapias dermatológicas (incluidos los biológicos) en los principales mercados.
Panorama Competitivo
El mercado está moderadamente concentrado. Los principales fabricantes —Zoetis, Elanco, Ceva Sante Animale y Virbac— acaparan la mayoría de las ventas globales. Zoetis aprovecha su fuerza de ventas directa y la integración de diagnósticos para defender las posiciones de liderazgo de Cytopoint y Apoquel. La franquicia NexGard de Boehringer Ingelheim mantiene la presión sobre los parasiticidas orales, mientras que Credelio de Elanco complementa su línea de dermatología.
El interés del capital privado se hizo patente cuando EQT y la Autoridad de Inversiones de Abu Dabi adquirieron Dechra en 2024, lo que señala confianza en los nichos de ingresos recurrentes. Las alianzas tecnológicas añaden diferenciación: el lanzamiento de Vetscan Imagyst por parte de Zoetis integra la IA en los flujos de trabajo de las clínicas, generando fidelización. Empresas de nicho como Nextmune crecen a través de la inmunoterapia específica para alérgenos, ofreciendo soluciones personalizadas para la atopia refractaria.
Los grandes minoristas están reformando la economía del canal en lugar de inventar medicamentos. Amazon, Walmart y Tractor Supply invierten en logística y modelos de recarga automática por suscripción que fidelizan a los clientes. La reciente orientación de la FDA sobre farmacias en línea eleva los costos de cumplimiento normativo, favoreciendo a estos nuevos participantes con abundante capital frente a los minoristas web más pequeños.
Líderes de la Industria de Medicamentos de Dermatología Veterinaria
-
Bimeda, Inc.
-
Zoetis, Inc.
-
Virbac SA
-
Ceva Sante Animale
-
Elanco Animal Health
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Medicamentos Dermatológicos Veterinarios
- AB Science
- Bimeda
- Bioiberica
- Boehringer Ingelheim
- Ceva
- Dechra Pharmaceuticals
- Elanco
- Hester Biosciences
- Indian Immunologicals
- Kyoritsu Seiyaku
- Leti Pharma
- Merck Animal Health (MSD)
- Nextmune AB
- Norbrook Laboratories
- Pharmgate Animal Health
- Toray Animal Health
- Vetoquinol
- Virbac
- Vivaldis
- Zoetis

Oportunidades de mercado y perspectivas futuras
Los inmunomoduladores ahorradores de esteroides están ampliando la población tratada en dermatitis alérgica y atópica, y las acciones regulatorias de 2026 apuntan a una innovación activa en este segmento. En febrero de 2026, la FDA aprobó las tabletas Numelvi (atinvicitinib) de MSD Animal Health para el control del prurito canino, ampliando las opciones orales de inhibidores de JAK para las clínicas que manejan casos crónicos de dermatitis.
Los biológicos de acción más prolongada y los intervalos de dosificación diferenciados también ofrecen un espacio en blanco para el cumplimiento por parte del propietario y el flujo de trabajo de las clínicas, respaldados por nuevos productos y datos en fase avanzada. Elanco inició un lanzamiento comercial escalonado en Estados Unidos de Befrena (tirnovetmab) en mayo de 2026, tras su aprobación por el USDA en diciembre de 2025 como anticuerpo monoclonal anti-IL-31 para la dermatitis alérgica y atópica canina. Akston Biosciences presentó datos de 2026 sobre AKS-699 que muestran un control sostenido del prurito en modelos caninos con menos tratamientos en un estudio comparativo directo frente a un desafío con IL-31. Del lado de la oferta, el interés en enfoques de fabricación de biológicos de despliegue más rápido, incluidas las plataformas de expresión basadas en plantas comentadas en materiales académicos e industriales recientes, se alinea con el impulso del mercado hacia terapias inyectables de acción prolongada que requieren una cadena de frío confiable y consistencia entre lotes a escala.
Recent Industry Developments in Mercado de Medicamentos Dermatológicos Veterinarios
- Julio de 2026: Zoetis anunció el lanzamiento de Lenivia (izenivetmab inyectable) en Canadá y en los estados miembros de la Unión Europea. El despliegue amplía la presencia de Zoetis en inyecciones de anticuerpos monoclonales de acción prolongada, reforzando los biológicos administrados en clínica como una modalidad central junto con los regímenes dermatológicos orales y tópicos.
- Mayo de 2026: Elanco inició un lanzamiento escalonado en Estados Unidos de Befrena (tirnovetmab), una inyección de anticuerpo monoclonal anti-IL-31 para la dermatitis alérgica y atópica canina, tras su aprobación por el USDA en diciembre de 2025. Esto fortalece la intensidad competitiva en el control específico del picor y añade otra opción biológica de marca que puede desviar la prescripción de los esteroides y de algunos antiinflamatorios orales crónicos.
- Diciembre de 2025: Elanco recibió la aprobación del USDA para Befrena (tirnovetmab), un anticuerpo monoclonal anti-IL-31 para la dermatitis alérgica y atópica canina. La aprobación amplió el conjunto de terapias biológicas reguladas disponibles para el manejo del prurito crónico, aumentando la importancia de la farmacovigilancia y la diferenciación del producto en cuanto al intervalo de dosificación y la respuesta clínica.


Mercado de Medicamentos Dermatológicos Veterinarios Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca los medicamentos con y sin receta utilizados para diagnosticar, tratar y gestionar afecciones cutáneas en animales, incluidas las terapias para la dermatitis de origen alérgico, las infestaciones parasitarias y los problemas cutáneos infecciosos, a través de las vías de administración más comunes.
Exclusiones del alcance: Los dispositivos y productos de higiene, como champús, toallitas y herramientas de acicalamiento, quedan excluidos a menos que estén regulados como terapias farmacológicas.
Descripción General de la Segmentación
- Por Tipo de Animal
- Animales de Compañía
- Animales de Ganadería
- Por Vía de Administración
- Tópica
- Oral
- Inyectable
- Otras Vías
- Por Indicación
- Infecciones Parasitarias
- Dermatitis Alérgica / Atópica
- Infecciones Cutáneas Bacterianas y Fúngicas
- Otras Indicaciones
- Por Canal de Distribución
- Hospitales y Clínicas Veterinarias
- Farmacias Minoristas
- Comercio Electrónico
- Otros Canales
- Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental nos permitió delimitar el mercado y construir un mapa de demanda estructurado por indicación, tipo de animal, vía de administración, canal y región. Se utilizaron fuentes públicas para comprender el sistema de salud animal, el contexto de las enfermedades y las señales de política que influyen en las prescripciones dermatológicas.
Se consultaron fuentes de acceso libre, como las publicaciones del Centro de Medicina Veterinaria de la FDA, los informes de salud animal y censos del USDA, los informes de evaluación pública de la Agencia Europea de Medicamentos y el contexto de enfermedades y poblaciones animales de la WOAH, junto con revistas especializadas de dermatología veterinaria revisadas por pares para obtener rangos de prevalencia de afecciones y enfoques terapéuticos. También se utilizaron informes anuales de empresas, presentaciones para inversores, prensa de reconocido prestigio y suscripciones de pago seleccionadas para datos financieros corporativos y bases de datos de patentes, con el fin de traducir la actividad de los productos en insumos prácticos para el mercado. Estos ejemplos no son exhaustivos, y se consultaron muchas otras fuentes para recopilar datos, validar supuestos y aclarar vacíos de información.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en veterinarios, especialistas en dermatología, distribuidores y actores del sector farmacéutico, así como en expertos del sector que realizan un seguimiento de la demanda de productos de salud animal en distintas regiones. Sus aportaciones se utilizaron para contrastar lo observado en las fuentes secundarias.
Para obtener una visión global, las conversaciones se distribuyeron entre los principales centros de demanda en APAC, EMEA y las Américas, lo que permitió confirmar los precios, la combinación de canales y los cambios entre clases de medicamentos antes de finalizar el modelo.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 25% | Directivos de nivel C: 13% | APAC: 45% |
| Nivel medio: 61% | Líderes funcionales/de unidad: 28% | EMEA: 36% |
| Actores menores: 14% | Gerentes: 59% | Américas: 19% |
Dimensionamiento del Mercado y Pronósticos
El dimensionamiento parte de una construcción descendente en la que la demanda de casos tratados se reconstruye por región utilizando el contexto de la población de animales de compañía frente a la ganadería, la incidencia esperada de casos dermatológicos y la proporción que llega a un veterinario y recibe tratamiento farmacológico. Esa demanda de casos se traduce luego en valor a través de la combinación típica de terapias y las bandas de precios. Una vez establecida esa estructura, los totales se corroboran mediante verificaciones selectivas ascendentes, como el muestreo de clases de medicamentos clave y el uso de la retroalimentación de los canales como indicadores de volumen, antes de aplicar los ajustes.
Los insumos utilizados en el modelo incluyen (de forma ilustrativa) el crecimiento en la tenencia de animales de compañía, la combinación de casos de dermatitis alérgica frente a casos parasitarios e infecciosos, la duración media del tratamiento para el manejo crónico de brotes, la distribución del uso tópico frente al oral frente al inyectable, y los cambios en la distribución entre farmacias hospitalarias, comercio minorista y comercio electrónico. Cuando un segmento no contaba con visibilidad clara en todos los países, las brechas se gestionaron mediante indicadores de mercados cercanos y ratios validados por expertos, que luego se verificaron nuevamente para que los totales finales por país se mantuvieran realistas.
Los pronósticos se elaboraron mediante análisis de escenarios respaldados por las opiniones de expertos sobre la evolución de los precios, la adopción de nuevas terapias inmunomoduladoras y los cambios esperados en la presión parasitaria y el comportamiento de las visitas veterinarias. Cuando las perspectivas eran sensibles a un factor determinado, el modelo se evaluó bajo rangos conservadores y agresivos antes de fijar el caso base definitivo.
Ciclo de Validación y Actualización de Datos
La validación se realiza mediante triangulación de señales independientes, y luego los datos se someten a pruebas de estrés para detectar saltos inusuales por clase, vía de administración, canal y región. Si un resultado a nivel regional parece desalineado con los indicadores de demanda conocidos, se revisan los supuestos subyacentes, se recalcula la aritmética y se vuelve a contactar con las fuentes cuando la variación no puede explicarse de forma clara.
Antes de la aprobación final, los resultados pasan por revisiones internas de múltiples etapas para garantizar que la lógica de unidades, la lógica de precios y las decisiones de conversión sean coherentes entre países. Los informes se actualizan anualmente, con actualizaciones intermedias activadas cuando ocurren eventos materiales, y se realiza una revisión final cercana a la entrega para que los clientes reciban una visión actualizada.
Comparación del Tamaño del Mercado de Medicamentos Dermatológicos Veterinarios de Mordor Intelligence con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para los medicamentos dermatológicos veterinarios suelen variar porque cada publicador delimita el mercado de forma diferente y utiliza distintas combinaciones de supuestos de tratamiento, precios y canales. Las diferencias también provienen del año que se toma como tamaño actual, la velocidad a la que se asume que cambian los precios y el rigor con que las estimaciones se contrastan con las señales de demanda del mundo real.
La principal brecha proviene de las decisiones de alcance en torno a qué se considera un medicamento dermatológico y cuán amplio es el conjunto de afecciones contempladas. Mordor Intelligence contabiliza únicamente las terapias farmacológicas vinculadas a indicaciones de dermatología veterinaria y excluye del conjunto de ingresos los productos de cuidado cutáneo que no son medicamentos. La dispersión también refleja cómo algunas estimaciones se apoyan en curvas de adopción agresivas para terapias más recientes, o aplican un incremento único del precio de venta promedio global, mientras que otras no separan los patrones de demanda de animales de compañía frente a ganadería ni los cambios en la combinación de canales que afectan los precios realizados.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 7,41 mil millones de USD (2026) | |
| Revista Especializada del Sector A | 8,67 mil millones de USD (2024) | Utiliza un año base anterior y tiende a aplicar un perfil de crecimiento más elevado a partir de las tendencias generales de gasto en salud de mascotas, con escasa claridad sobre la combinación de terapias por vía de administración y canal de distribución. |
| Consultora Regional B | 17,98 mil millones de USD (2025) | Parece agrupar un gasto más amplio en dermatología veterinaria más allá de las terapias farmacológicas, y el alcance probablemente captura productos o servicios adyacentes, lo que amplía el conjunto de valor en comparación con una definición exclusiva de medicamentos. |
La tabla muestra que la mayor parte de la variación se explica por lo que se incluye en el conjunto de ingresos y cómo se proyectan los precios y la adopción a lo largo de los años. Al mantener los insumos vinculados a la demanda tratada, la combinación de terapias y la realidad de los canales, el número final permanece trazable a pasos repetibles que pueden revisarse y actualizarse a medida que surgen nuevas señales.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño previsto del mercado de medicamentos de dermatología veterinaria para 2031?
Se proyecta que alcanzará USD 10.450 millones en 2031.
¿Con qué rapidez se está expandiendo el comercio electrónico en las ventas de medicamentos de dermatología para mascotas?
Se espera que los canales en línea crezcan a un ritmo anual del 12,56% hasta 2031, la tasa más alta entre todos los modos de distribución.
¿Qué región muestra el mayor potencial de crecimiento?
Se prevé que Asia-Pacífico registre una CAGR del 11,32% entre 2026 y 2031, superando a todas las demás regiones.
¿Por qué los inyectables están ganando participación frente a los tópicos?
Los inyectables administrados en clínica eliminan el riesgo de incumplimiento por parte del dueño y proporcionan alivio de larga duración, impulsando una tasa de crecimiento anual del 10,82% para este formato.
¿Qué impulsa la demanda de terapias para alergias en mascotas?
El aumento de la incidencia de dermatitis atópica y la preferencia de los dueños por opciones que eviten los esteroides impulsan un crecimiento de dos dígitos en los biológicos dirigidos.


 Sus datos están seguros y nunca se venden ni se comparten.

