
Tamanho e Participação do Mercado de Diagnósticos Veterinários
Visão Geral do Mercado
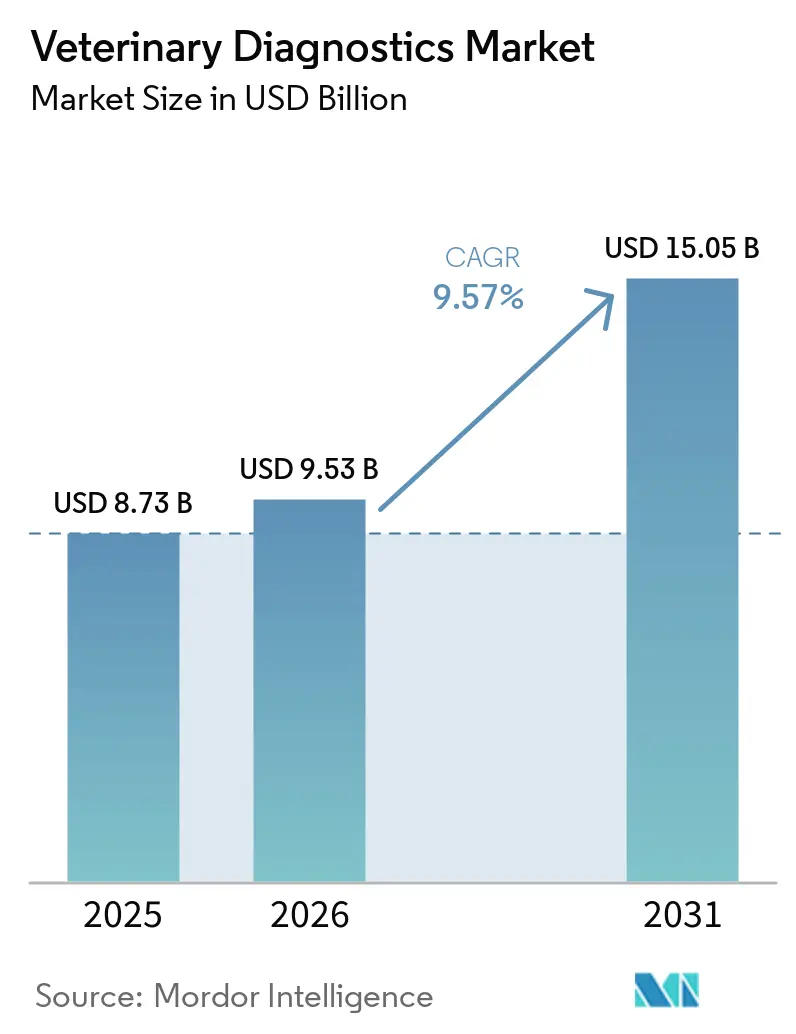
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 9.53 Bilhões de dólares |
| Tamanho do Mercado (2031) | 15.05 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 9.57 % |
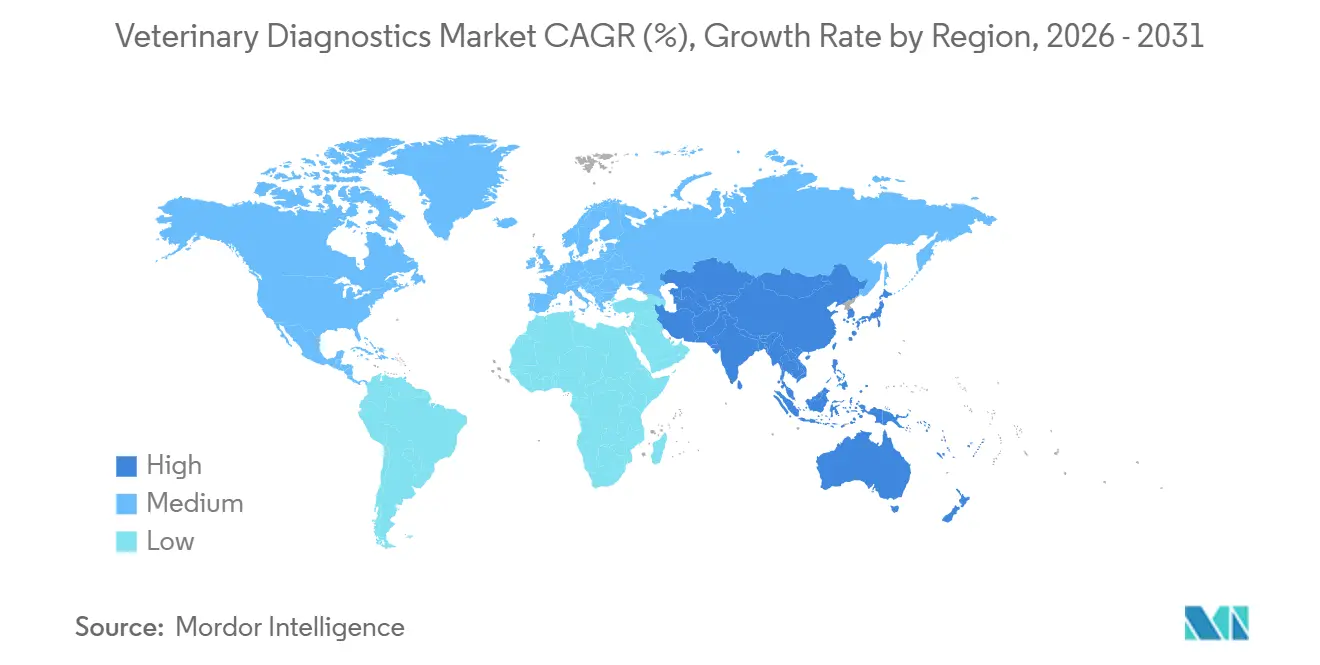
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
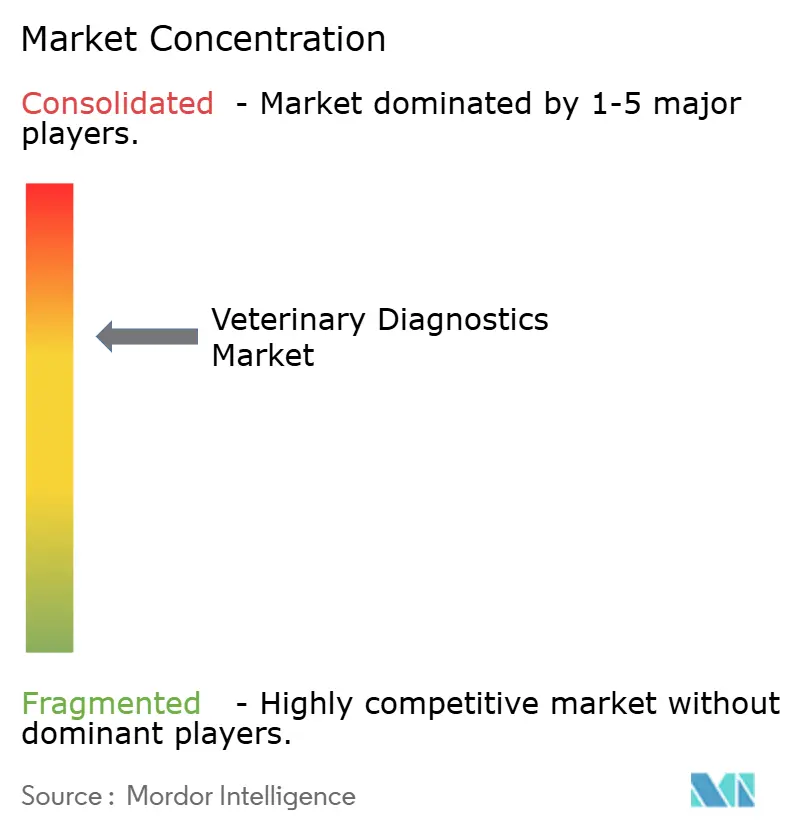
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Diagnósticos Veterinários por Mordor Intelligence
O tamanho do Mercado de Diagnósticos Veterinários foi avaliado em USD 8,73 bilhões em 2025 e estima-se que cresça de USD 9,53 bilhões em 2026 para atingir USD 15,05 bilhões até 2031, a um CAGR de 9,57% durante o período de previsão (2026-2031).
A humanização dos animais de companhia, a vigilância obrigatória de doenças em rebanhos e os sistemas de ponto de atendimento habilitados por inteligência artificial estão remodelando a demanda por diagnósticos, comprimindo os prazos de resposta de dias para horas e permitindo que os veterinários iniciem o tratamento antes da confirmação pelo laboratório de referência. A forte adesão a seguros para animais de estimação na América do Norte e em partes da Europa está reduzindo a sensibilidade ao preço, enquanto a renda disponível crescente na China e na Índia sustenta maiores gastos com diagnósticos por consulta. Enquanto isso, os governos da Ásia-Pacífico, América Latina e África continuam a financiar programas de triagem em massa para doenças transfronteiriças, como a febre suína africana e a influenza aviária, convertendo compras de testes antes episódicas em volumes previsíveis e orientados pela conformidade regulatória.
Principais Conclusões do Relatório
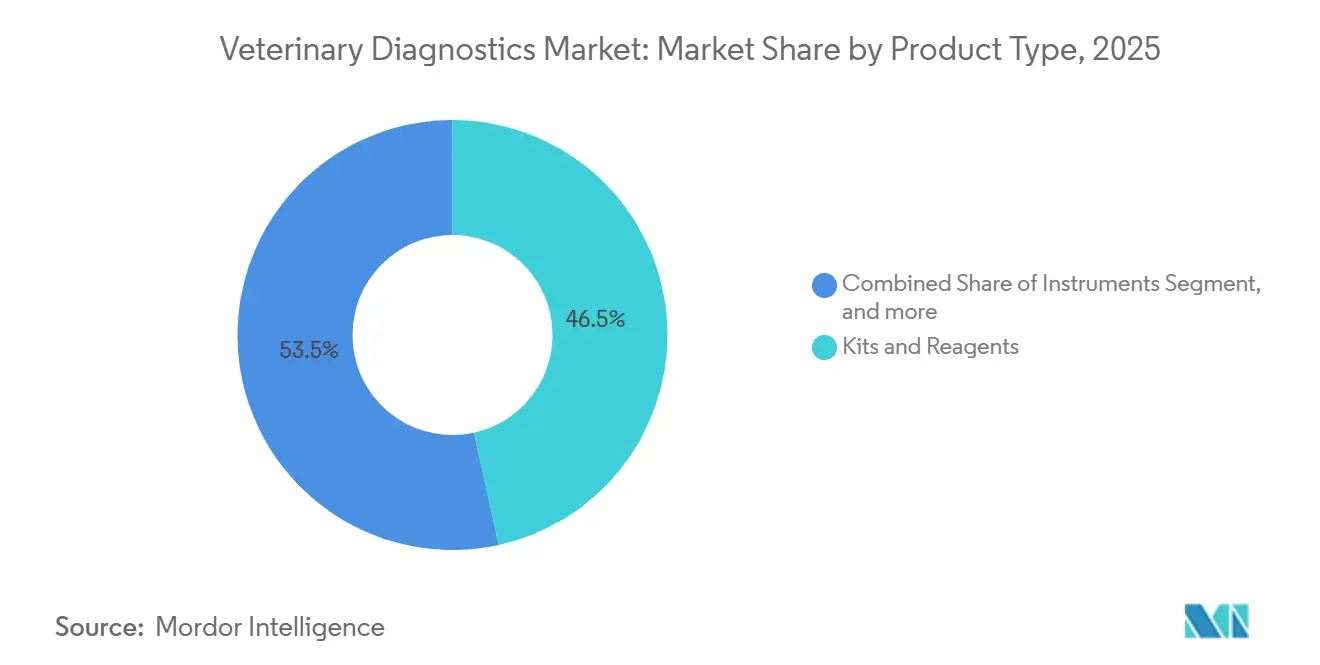
- Por tipo de produto, kits e reagentes detinham 46,54% da participação do mercado de diagnósticos veterinários em 2025, enquanto softwares e serviços têm projeção de crescimento a um CAGR de 11,45% até 2031.
- Por tecnologia, os imunodiagnósticos lideraram com uma participação de 38,64% em 2025, mas os diagnósticos moleculares têm previsão de expansão a um CAGR de 11,32% até 2031.
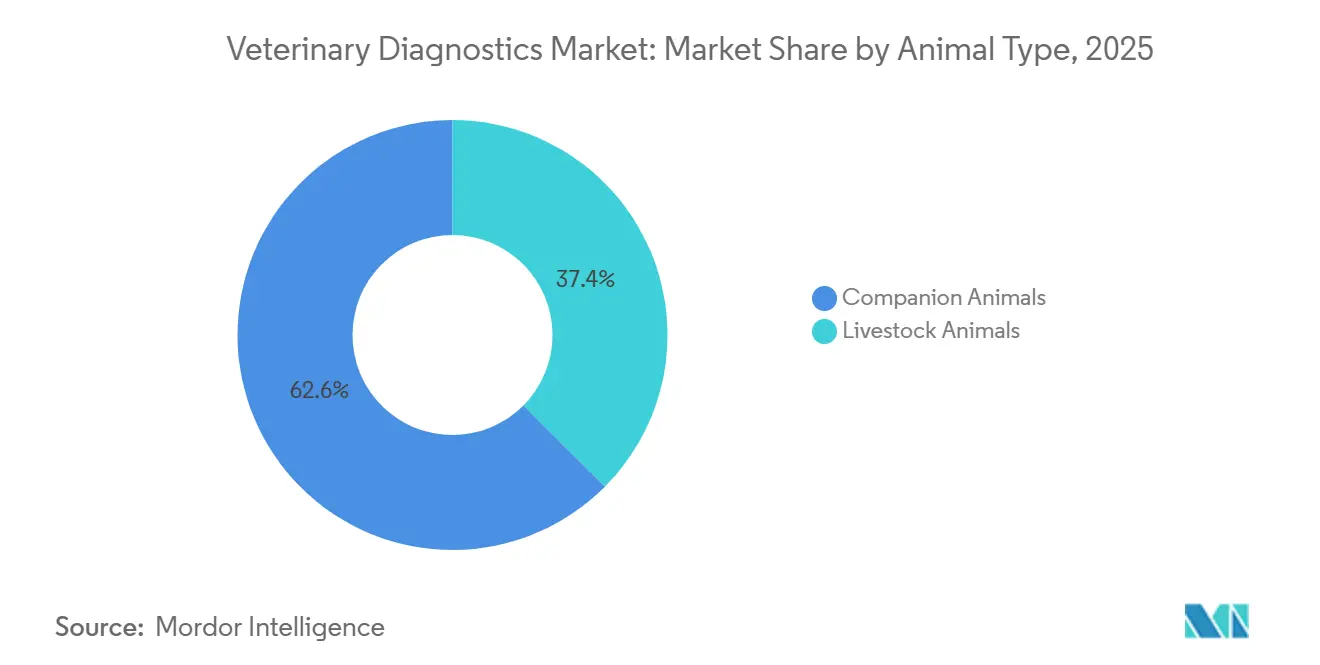
- Por tipo de animal, os animais de companhia responderam por 62,56% da receita de 2025, enquanto os testes em animais de produção devem crescer a um CAGR de 11,78%, impulsionados pela vigilância obrigatória da saúde do rebanho.
- Por usuário final, hospitais e clínicas veterinárias capturam 55,43% da receita de 2025, enquanto os serviços ambulatoriais e móveis devem crescer a um CAGR de 12,43% até 2031.
- Por geografia, a América do Norte deteve 41,45% da receita global em 2025, mas a região Ásia-Pacífico está posicionada para um CAGR de 10,54% de 2026 a 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Crescimento da Posse de Animais de Companhia e dos Gastos com Saúde Animal | +2.1% | Global, com maior intensidade na América do Norte, Europa Ocidental e Ásia-Pacífico urbana | Médio prazo (2-4 anos) |
| Crescente Prevalência de Doenças Zoonóticas e de Origem Alimentar | +1.8% | Global, com pressão aguda na África Subsaariana, Sudeste Asiático e América Latina | Curto prazo (≤ 2 anos) |
| Avanços Tecnológicos em Diagnósticos de Ponto de Atendimento e Moleculares | +2.3% | Adoção antecipada na América do Norte e Europa, expansão acelerada na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Expansão da Cobertura de Seguros para Animais de Estimação e dos Gastos Veterinários | +1.5% | América do Norte, Reino Unido, Escandinávia, com emergência na Austrália e no Japão | Médio prazo (2-4 anos) |
| Integração de Inteligência Artificial para Análise Automatizada de Imagens e Dados | +1.2% | Implantações piloto na América do Norte e Europa, lançamento comercial na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Programas Governamentais de Vigilância que Exigem Triagem de Doenças em Animais de Produção | +1.4% | Ásia-Pacífico, África Subsaariana, América Latina, com repercussão no Oriente Médio | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento da Posse de Animais de Companhia e dos Gastos com Saúde Animal
Os tutores de animais de estimação urbanos na China dobraram seus gastos veterinários anuais para CNY 8.200 (USD 1.150) entre 2020 e 2025, à medida que o número de domicílios unipessoais aumentou. Os tutores millennials e da Geração Z agora exigem exames laboratoriais de sangue, painéis de tireoide e urinálises durante consultas de rotina de bem-estar, mantendo os analisadores de química clínica in-clinic operando próximos à capacidade máxima. A maior penetração de seguros para animais de estimação, particularmente na América do Norte e na Escandinávia, elimina as barreiras de custo para exames de imagem avançados e testes moleculares. Em conjunto, esses fatores asseguram uma base crescente para o mercado de diagnósticos veterinários.
Crescente Prevalência de Doenças Zoonóticas e de Origem Alimentar
Os surtos de febre suína africana no Sudeste Asiático e na Europa Oriental desencadearam a triagem obrigatória por PCR para o transporte de suínos vivos, a partir de 2024, o que impulsionou a adoção de analisadores portáteis e robustos nas fazendas. O Programa Nacional de Controle de Doenças Animais da Índia agora abrange 600 milhões de bovinos, exigindo ensaios sorológicos trimestrais para brucelose e febre aftosa. Em 2025, as detecções de H5N1 em 16 estados dos EUA motivaram autorizações de emergência para testes de antígeno de 15 minutos que ajudam a isolar rebanhos infectados antes que a eliminação viral contamine o fornecimento de alimentos[1]. O aumento dos orçamentos de vigilância está protegendo o mercado de diagnósticos veterinários das desacelerações macroeconômicas.
Avanços Tecnológicos em Diagnósticos de Ponto de Atendimento e Moleculares
O SediVue Dx da IDEXX automatiza a microscopia de sedimento urinário com 96% de concordância, enquanto as tecnologias complementares de diagnóstico por imagem veterinário ajudam a expandir as capacidades de testagem abrangente em clínicas. O Vetscan Imagyst da Zoetis utiliza câmeras de smartphone e inteligência artificial baseada em nuvem para detectar parasitas fecais em clínicas com recursos limitados. A unidade de gasometria sanguínea Element POC da Heska carrega valores em tempo real de lactato e cálcio ionizado para registros eletrônicos, apoiando ajustes rápidos de anestesia. Essas inovações descentralizam os diagnósticos, possibilitando um crescimento sustentado no mercado de diagnósticos veterinários.
Programas Governamentais de Vigilância que Exigem Triagem de Doenças em Animais de Produção
O Brasil agora exige que rebanhos com 50 ou mais cabeças sejam submetidos a testes trimestrais de brucelose e tuberculose, impulsionando a demanda por ensaios de fluxo lateral e de interferon-gama. A Índia investiu INR 12 bilhões (aproximadamente USD 145 milhões) em 2025 para equipar 500 vans de diagnóstico móvel com unidades de PCR e kits de testes rápidos. A Lei de Saúde Animal da União Europeia vincula os diagnósticos em nível de fazenda a bancos de dados centrais, acelerando os pedidos de analisadores prontos para a nuvem em todo o bloco. Os gastos orientados pela conformidade regulatória ancoram o mercado de diagnósticos veterinários contra as oscilações nos preços de commodities.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Alto Custo de Instrumentos e Testes Diagnósticos Avançados | -1.6% | Global, com barreiras agudas de acessibilidade na África Subsaariana, Sul da Ásia e América Latina rural | Médio prazo (2-4 anos) |
| Escassez de Profissionais Qualificados em Diagnósticos Veterinários | -1.3% | América do Norte, Europa, Austrália, com pressão emergente na Ásia-Pacífico urbana | Longo prazo (≥ 4 anos) |
| Interoperabilidade Limitada de Dados Retardando a Adoção de Plataformas Diagnósticas Conectadas | -0.8% | Global, com fragmentação mais severa em clínicas veterinárias independentes e pequenos laboratórios de referência | Médio prazo (2-4 anos) |
| Tarifas de Importação e Interrupções na Cadeia de Suprimentos Afetando a Disponibilidade de Consumíveis | -0.9% | América Latina, África Subsaariana, Sudeste Asiático, com impacto episódico no Oriente Médio | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Instrumentos e Testes Diagnósticos Avançados
Analisadores de hematologia de diferencial de cinco partes têm preço de tabela entre USD 25.000 e USD 45.000, enquanto os reagentes acrescentam USD 8.000–12.000 anualmente — fora do alcance de clínicas onde uma consulta custa em média USD 30. Apenas 18% das clínicas quenianas possuíam sistemas de química automatizados em 2025, resultando em dependência de ensaios manuais e prazos de resultado de 3 a 5 dias. Os painéis moleculares para doenças transmitidas por vetores custam USD 80–120 por teste nos Estados Unidos, e clientes sem seguro frequentemente optam por terapia empírica, comprometendo os objetivos de gestão responsável. Pacotes de assinatura e esquemas de aluguel de reagentes estão surgindo, mas permanecem concentrados em clínicas de alto volume capazes de amortizar os custos dos equipamentos.
Escassez de Profissionais Qualificados em Diagnósticos Veterinários
Setenta e oito por cento das clínicas veterinárias dos EUA relataram déficits de pessoal em 2025, especialmente em funções de patologia e laboratório clínico. As candidaturas à residência em patologia no Reino Unido caíram 22% de 2020 a 2025, à medida que os formandos migraram para cargos de atendimento de emergência com remuneração mais elevada[2]. As clínicas móveis da Austrália têm dificuldade em recrutar ultrassonografistas para regiões remotas, limitando assim seu alcance geográfico apesar de disporem de boa disponibilidade de equipamentos. O mercado de diagnósticos veterinários está, portanto, investindo fortemente em automação e inteligência artificial, mas as exigências de validação regulatória retardam o alívio da lacuna de talentos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
A Receita Recorrente de Reagentes Ancora o CrescimentoKits e reagentes geraram 46,54% da receita de 2025, reforçando um modelo orientado por consumíveis que assegura fluxo de caixa contínuo para os fornecedores; em contraste, softwares e serviços estão a caminho de crescer 11,45% ao ano, sinalizando uma mudança estratégica em direção a assinaturas de análise de dados no mercado de diagnósticos veterinários. Os instrumentos, embora representem uma fatia menor, agora contam com painéis modulares adicionais — como módulos de coagulação ou eletrólitos — que prolongam sua vida útil sem exigir substituição completa.
As plataformas de informação laboratorial nativas em nuvem agregam dados de múltiplas clínicas, padronizam o controle de qualidade e permitem benchmarking entre redes hospitalares corporativas. O Vetscan Cloud da Zoetis e os pacotes integrados de reagentes, manutenção e inteligência artificial da Heska convertem despesas de capital em despesas operacionais, um atrativo para consolidadores que buscam margens previsíveis. Essa evolução orientada por serviços posiciona os fornecedores para capturar uma participação maior do mercado de diagnósticos veterinários ao longo do período de previsão.

Por Tecnologia:
Os Ensaios Moleculares Ganham Viabilidade EconômicaOs imunodiagnósticos responderam por 38,64% da receita em 2025, enquanto os diagnósticos moleculares devem registrar um CAGR de 11,32%, aproveitando a queda nos preços dos reagentes e a automação de amostra a resultado que elimina a necessidade de técnicos especializados. As plataformas clássicas de bioquímica e hematologia permanecem consolidadas, embora as capacidades de micro-amostra agora reduzam os volumes necessários de 1 mL para meros microlitros, facilitando as restrições nos testes em felinos e animais exóticos.
O RealPCR da IDEXX obteve aprovação do Departamento de Agricultura dos EUA para triagem não invasiva da síndrome reprodutiva e respiratória dos suínos (PRRS) por meio de fluidos orais, ilustrando como os fluxos de trabalho moleculares estão migrando dos laboratórios de referência para estábulos e consultórios. Os reagentes de PCR liofilizados com estabilidade de 12 meses da Thermo Fisher democratizam ainda mais o acesso em regiões com cadeias de frio não confiáveis. Esses avanços sustentam o momentum contínuo do mercado de diagnósticos veterinários.
Por Tipo de Animal:
Os Mandatos de Vigilância em Animais de Produção Aceleram os TestesOs animais de companhia responderam por 62,56% da demanda de 2025, mas os diagnósticos em animais de produção se expandirão 11,78% ao ano graças aos testes obrigatórios de movimentação de doenças e às garantias de segurança alimentar. Cães e gatos ainda dominam os painéis de bem-estar e os exames oncológicos especializados, mas os animais exóticos também estão se beneficiando de dispositivos portáteis de gasometria e ultrassom adaptados a pequenos volumes.
A China agora exige certificação por PCR para todos os embarques de suínos entre províncias, resultando em aproximadamente 150 milhões de testes anuais. As 500 vans de PCR móvel da Índia e os laboratórios de influenza aviária em fazendas do Brasil reforçam coletivamente a biossegurança, proporcionando ao mercado de diagnósticos veterinários um fluxo de receita estável de animais de produção, independente dos ciclos de commodities.
Por Usuário Final:
Os Serviços Ambulatoriais Aproveitam a Tecnologia PortátilHospitais e clínicas veterinárias capturam 55,43% dos gastos de 2025, mas os serviços ambulatoriais e móveis estão preparados para um CAGR de 12,43%, à medida que os profissionais levam os diagnósticos a fazendas e residências. Os laboratórios de referência continuam a se consolidar — a IDEXX opera 80 instalações em todo o mundo — mas os independentes ainda prosperam com menus de testes personalizados para animais exóticos e modelos de pesquisa.
As clínicas móveis nos Estados Unidos aumentaram 34% de 2020 a 2025, uma tendência também observada nas vastas regiões de criação de animais da Austrália, onde as distâncias até as instalações físicas ultrapassam 100 km. Analisadores robustos movidos a bateria e unidades de ultrassom sem fio sustentam essa descentralização, ampliando o alcance do mercado de diagnósticos veterinários.
Análise Geográfica
Mercado de Diagnósticos Veterinários da América do Norte
A América do Norte respondeu por 41,45% da receita do mercado de diagnósticos veterinários em 2025, com os EUA gastando 4,2 bilhões de USD, impulsionados por redes corporativas que padronizam protocolos e aproveitam contratos de reagentes em grande escala. Os subsídios federais do Canadá para a vigilância da tuberculose bovina e da doença crônica debilitante sustentam ainda mais a demanda laboratorial[3]. Os rigorosos processos de validação da FDA e da Health Canada prolongam o tempo de entrada no mercado, mas justificam a precificação premium após a obtenção das aprovações.
Mercado de Diagnósticos Veterinários da Ásia-Pacífico
A região da Ásia-Pacífico está projetada para ser a região de crescimento mais rápido, com um CAGR de 10,54% até 2031. A população de animais de estimação da China, com 120 milhões, já espelha os gastos por animal de estimação do Ocidente nas cidades de Nível 1, enquanto os laboratórios móveis da Índia e os novos centros de diagnóstico distritais estão reduzindo as lacunas de testagem nas regiões pastoris. Os animais de estimação mais velhos do Japão criam demanda por painéis de doenças crônicas, e a penetração de 12% de seguro para animais de estimação na Coreia do Sul facilita a adoção de imagens de alto custo.
Mercado de Diagnósticos Veterinários da EMEA e da América do Sul
A Europa desfruta de crescimento estvel, sustentado pela alta adesão a seguros para animais de estimação e pelo rastreamento obrigatório de rebanhos exigido pela UE. A Alemanha subsidia testes de PCR para a febre suína africana em carcaças de javali, enquanto a Espanha e a França intensificam o monitoramento da influenza aviária antes das temporadas de exportação. O Oriente Médio e a África registram receitas menores atualmente. Ainda assim, espera-se que acelerem à medida que os estados do Golfo investem em segurança alimentar e as nações africanas recebem auxílio da WOAH-FAO para o controle de surtos. A América do Sul, liderada pelos integradores de aves e suínos do Brasil, instala laboratórios de PCR in loco para atender às certificações de ausência de patógenos exigidas pelos compradores de exportação.
Panorama regulatório
A regulamentação do diagnóstico veterinário abrange tanto a supervisão de produtos (kits de teste, sistemas IVD e determinados produtos biológicos de diagnóstico) quanto a aprovação oficial de laboratórios para doenças animais de notificação obrigatória, criando múltiplas vias de conformidade para fornecedores globais. Nos Estados Unidos, a supervisão do USDA APHIS por meio dos National Veterinary Services Laboratories (NVSL) rege a aprovação de laboratórios para testes oficiais de doenças animais (incluindo requisitos previstos em 9 CFR 71.22), enquanto a estrutura de biológicos veterinários prevista no Virus-Serum-Toxin Act (VSTA) exige que os produtos biológicos de diagnóstico utilizados para fins diagnósticos atendam às expectativas de pureza, segurança, potência e eficácia.
No âmbito internacional, a WOAH continua a moldar a validação e a padronização por meio de seu Terrestrial Manual e do programa de reagentes de referência. Em janeiro de 2026, o grupo ad hoc da WOAH sobre kits de diagnóstico reuniu-se para avançar em uma estrutura não regulatória alinhada aos padrões da WOAH (evitando explicitamente uma construção de registro internacional), e em maio de 2026 a WOAH adotou emendas ao Terrestrial Manual, incluindo atualizações como novas orientações de ensaios (por exemplo, capítulos sobre western blot quimioluminescente). Vias nacionais no estilo de dispositivos médicos também influenciam a entrada no mercado, incluindo os requisitos da SAHPRA da África do Sul para dispositivos médicos veterinários de Classe C e D (incluindo IVDs), que dependem de evidências de aprovação pré-comercialização de jurisdições reconhecidas (Austrália, Brasil, Canadá, Europa, Japão, EUA) ou pré-qualificação da OMS, o que aumenta a importância de dossiês técnicos e pacotes de validação globalmente portáteis.
Análise da cadeia de valor
A cadeia de valor do diagnóstico veterinário normalmente vai da seleção de alvos e P&D de ensaios ou instrumentos até a validação analítica, a fabricação em escala sob sistemas de qualidade controlados e as submissões regulatórias, passando então para a distribuição de instrumentos e consumíveis recorrentes destinados a clínicas, prestadores ambulatoriais e laboratórios de referência. Grandes participantes integrados (incluindo IDEXX, Zoetis e Mars/Antech) apoiam o desenvolvimento de menus de teste juntamente com canais comerciais, enquanto distribuidores e plataformas de suprimento para gestão de práticas (como MWI e Covetrus) ampliam o alcance da última milha e sustentam modelos de aquisição combinada que reúnem reagentes, serviço e manutenção com base no custo por teste.
Operacionalmente, os requisitos de cadeia de frio e manuseio são uma restrição recorrente para cassetes de teste rápido e reagentes sensíveis à temperatura. As condições de transporte (geralmente dentro de uma faixa controlada, como 4-30 graus Celsius) e a proteção contra congelamento são importantes para a estabilidade da membrana e do conjugado. A prontidão em termos de acesso regulatório e documentação também pode afetar os prazos de entrega e as decisões de fornecimento; nos Estados Unidos, o Center for Veterinary Biologics do USDA APHIS pode emitir licenças de Pesquisa e Avaliação para kits de teste diagnóstico importados quando não há equivalente nacional e os critérios de risco são atendidos. Do lado da demanda, a consolidação corporativa entre práticas veterinárias aumenta a concentração de compradores, elevando a importância da conectividade, do controle de qualidade e da gestão padronizada de dados, de modo que os resultados diagnósticos possam alimentar registros clínicos e fluxos de trabalho de vigilância do setor público.
Cenário Competitivo
O mercado de diagnósticos veterinários é moderadamente concentrado, com as cinco principais empresas — IDEXX, Zoetis, Heska, Boehringer Ingelheim e Thermo Fisher — detendo aproximadamente 60% da receita de 2025. A IDEXX domina o ponto de atendimento para animais de companhia por meio de analisadores de cartucho fechado que asseguram as vendas de consumíveis, enquanto a Zoetis agrupa diagnósticos com produtos farmacêuticos por meio de sua extensa rede de distribuição. Entrantes menores, como BioNote e Mindray, capturam participação na Ásia e na América Latina ao comercializar sistemas de arquitetura aberta que aceitam reagentes de terceiros.
Os diagnósticos em animais de produção apresentam um espaço em branco onde fornecedores com PCR de campo acessível podem superar os incumbentes. O protótipo de reagentes liofilizados movido a energia solar da Heska tem como alvo os mercados pastoris fora da rede elétrica. A interpretação de imagens por inteligência artificial forma outro campo de batalha, com IDEXX, Boehringer Ingelheim e Antech treinando modelos convolucionais que sinalizam anomalias radiográficas ou citológicas, reduzindo os prazos de resposta e compensando a escassez de patologistas.
Os laboratórios de referência continuam a se consolidar em busca de escala, mas os independentes ágeis mantêm autoridade de nicho com painéis flexíveis para espécies exóticas e contratos de pesquisa.
Líderes do Setor de Diagnósticos Veterinários
-
Idexx Laboratories
-
Zoetis, Inc
-
Thermo Fisher Scientific Inc
-
Biomérieux SA
-
Virbac Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Diagnósticos Veterinários Empresas cobertas neste relatório
- Abaxis
- Biochek
- bioMérieux
- BioNote Inc.
- Bio-Rad Laboratories
- Boehringer Ingelheim
- Covetrus
- Danaher
- Esaote
- Heska
- IDEXX
- IDVet
- Indical Bioscience
- Mindray
- Neogen
- QIAGEN
- Randox Laboratories
- Thermo Fisher Scientific
- Virbac
- Zoetis
Oportunidades de mercado e perspectivas futuras
Os espaços em branco no diagnóstico veterinário estão cada vez mais associados a prazos de resposta mais rápidos, maior confiança clínica e uma ligação mais estreita dos resultados com sistemas de vigilância e fluxos de trabalho clínicos. A integração de capacidade e logística em laboratórios de referência está surgindo como um tema de investimento: em maio de 2025, a Zoetis inaugurou um laboratório de referência de 32.000 pés quadrados no UPS Healthcare Labport em Louisville, Kentucky, o que reforça como a colocalização com centros logísticos apoia o manuseio de amostras com maior rendimento e relatórios mais rápidos, particularmente para painéis que permanecem mais econômicos em laboratórios centralizados.
A escala de fabricação de point-of-care e a expansão de menus especializados também oferecem espaço para fornecedores, apoiadas por consolidação e capacitação. Em dezembro de 2025, a KVP International adquiriu a SafePath-IVD (Carlsbad, Califórnia) para expandir a fabricação de diagnósticos point-of-care e as capacidades de pesquisa, refletindo a demanda por fornecimento confiável de consumíveis e menus de ensaios ampliados. Iniciativas de alinhamento de P&D também orientam os espaços em branco no diagnóstico de doenças infecciosas, onde roteiros e abordagens de análise de lacunas (incluindo a vinculação de ferramentas de prioridade de doenças e conjuntos de dados de vigilância, como o WAHIS, com estruturas de disponibilidade de diagnósticos) ajudam os desenvolvedores a direcionar ensaios que atendam às necessidades atuais de vigilância, incluindo métodos moleculares de uso no local (como LAMP) e plataformas de dados interoperáveis destinadas a reduzir a fragmentação entre clínicas independentes e laboratórios menores.
Desenvolvimentos industriais recentes em Mercado de Diagnósticos Veterinários
- Maio de 2026: a IDEXX expandiu sua plataforma de teste de antígenos Fecal Dx para incluir a detecção de tênias da família Taeniidae, com disponibilidade para clientes nos Estados Unidos e no Canadá a partir do final de junho de 2026. A expansão amplia o menu de doenças infecciosas e parasitologia em uma plataforma já estabelecida, apoiando maior consumo de itens consumíveis sem exigir novas instalações de instrumentos.
- Abril de 2026: a Zoetis expandiu as capacidades do analisador hematológico Vetscan OptiCell ao adicionar os parâmetros de concentração média de hemoglobina celular (CHCM) e plaquetócrito (PCT). A adição de parâmetros clinicamente relevantes por meio de atualizações de plataforma fortalece o valor do point-of-care em relação aos testes terceirizados e aumenta os custos de mudança para clínicas padronizadas em fluxos de trabalho do OptiCell.
- Janeiro de 2026: a IDEXX lançou o sistema de imagem digital ImageVue DR50 Plus nos Estados Unidos e no Canadá. A atualização do produto reforça a adoção de imagem em clínica com uma nova oferta de hardware, apoiando receitas associadas de software e serviços, ao mesmo tempo em que estreita a integração com os fluxos de trabalho de diagnóstico clínico.
Mercado de Diagnósticos Veterinários Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Para este relatório, o mercado de diagnósticos veterinários inclui ferramentas e serviços utilizados para detectar, monitorar ou confirmar condições de saúde animal por meio de testes laboratoriais e no ponto de atendimento. Isso abrange instrumentos, kits e reagentes, além de softwares e serviços relacionados em tecnologias de diagnóstico comuns.
Exclusões de escopo: medicamentos e vacinas veterinárias, procedimentos de tratamento de rotina e suprimentos gerais de clínica estão excluídos, a menos que sejam vendidos como parte de um fluxo de trabalho de teste diagnóstico.
Visão Geral da Segmentação
- Por Tipo de Produto
- Instrumentos
- Kits e Reagentes
- Softwares e Serviços
- Por Tecnologia
- Imunodiagnósticos
- Bioquímica Clínica
- Diagnósticos Moleculares
- Hematologia
- Outras Tecnologias
- Por Tipo de Animal
- Animais de Companhia
- Cães
- Gatos
- Outros Animais de Companhia
- Animais de Produção
- Bovinos
- Suínos
- Aves
- Outros Animais de Produção
- Animais de Companhia
- Por Usuário Final
- Hospitais e Clínicas Veterinárias
- Laboratórios de Referência
- Serviços Veterinários Ambulatoriais e Móveis
- Institutos de Pesquisa e Universidades
- Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para estabelecer o contexto de demanda e ancorar o modelo com séries de dados públicas e reproduzíveis. Recorremos a fontes como o USDA e o Eurostat para indicadores de pecuária e produção, o sistema OIE-WAHIS para sinais de doenças animais de notificação obrigatória, e publicações da OMS e do CDC para o contexto de vigilância zoonótica. Periódicos veterinários revisados por pares também foram analisados para compreender os padrões de adoção de testes por condição e tipo de animal.
No que diz respeito à oferta e aos preços, analisamos relatórios anuais de empresas, apresentações a investidores, catálogos de produtos e cobertura jornalística de fontes confiáveis para mapear famílias de produtos e configurações típicas de uso. Quando disponíveis, assinaturas pagas de dados financeiros e de inteligência empresarial, bases de dados de patentes e verificações de importação ou exportação em nível de remessa foram utilizadas seletivamente para validar tendências direcionais e confirmar que as premissas de crescimento correspondiam à atividade observada. Essas referências são ilustrativas, e muitas outras fontes públicas também foram utilizadas para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em entrevistas e pesquisas com participantes da cadeia de valor de diagnósticos, incluindo desenvolvedores de testes, distribuidores, laboratórios de referência e partes interessadas de clínicas veterinárias, para confirmar o que é efetivamente adquirido e utilizado nas principais regiões. Utilizamos essas discussões para verificar os fatores de adoção, os menus típicos de testes, as variações de preços e as diferenças de canal entre os segmentos de animais de companhia e de produção, e para preencher lacunas onde os dados públicos eram escassos.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 33% | CXOs: 12% | APAC: 48% |
| Nível intermediário: 45% | Líderes funcionais/de unidade: 30% | EMEA: 32% |
| Players menores: 22% | Gerentes: 58% | Américas: 20% |
Dimensionamento de Mercado e Previsão
O dimensionamento começa com uma construção de cima para baixo, na qual os indicadores de população animal e de prestação de cuidados são convertidos em um conjunto de demanda diagnosticável por região, depois divididos por tecnologia de teste comum e ambiente de usuário final. Para manter os totais realistas, corroboramos os resultados com aproximações seletivas de baixo para cima, como volumes de testes amostrados multiplicados por preços médios de venda típicos, verificações de canal com laboratórios e clínicas, e lógica de base instalada de instrumentos onde aplicável.
Os principais insumos do modelo incluem populações de animais de companhia e de produção, intensidade de visitas a clínicas e hospitais, utilização de laboratórios de referência, mudanças no mix de testes (por exemplo, molecular versus imunoensaio) e movimentação de preços de consumíveis e painéis. Como os fatores de crescimento não são uniformes entre as regiões, a análise de cenários é utilizada para a previsão, e as variáveis são ajustadas com base no consenso de especialistas sobre a adoção de testes preventivos, a intensidade da vigilância de doenças e a penetração do ponto de atendimento. Quando os dados de baixo para cima estão ausentes para países menores, são aplicadas razões de proxy de mercados comparáveis, normalizadas de volta aos totais regionais durante a consolidação final.
Ciclo de Validação de Dados e Atualização
A validação é realizada por meio de triangulação entre sinais independentes, seguida de uma segunda análise que verifica outliers antes da aprovação final. Comparamos os resultados do modelo com marcadores externos, como variações na população animal, sinais de atividade de laboratórios de referência e faixas de preços visíveis para consumíveis essenciais, e investigamos variâncias que parecem inconsistentes com a narrativa qualitativa.
Os relatórios são atualizados anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos relevantes, como mudanças regulatórias significativas, lançamentos de tecnologia expressivos ou mudanças abruptas no foco da vigilância de doenças. Antes da entrega, um analista realiza uma revisão atualizada para que os números finais reflitam as informações mais recentes disponíveis e os insumos mais atuais dos especialistas.
Dimensionamento do Mercado de Diagnósticos Veterinários da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os valores de mercado publicados para diagnósticos veterinários podem parecer muito distantes entre si, mesmo quando descrevem o mesmo tema geral, porque os fluxos de receita incluídos e as premissas de timing não são consistentes. As diferenças também surgem quando as empresas mesclam serviços e software à receita de produtos, ou quando ancoram o conjunto de demanda a diferentes ambientes animais.
As receitas de diagnósticos por imagem são frequentemente agrupadas em totais mais amplos de diagnósticos veterinários, mas o diagnóstico por imagem está fora do escopo da Mordor Intelligence neste relatório. Isso mantém o modelo vinculado a instrumentos de diagnóstico in vitro, kits e reagentes, e softwares e serviços relacionados. Além do escopo, as lacunas também decorrem da velocidade assumida de aumento dos preços dos testes, de se os serviços móveis e ambulatoriais são contabilizados como um canal de usuário final distinto, e da rapidez com que se espera que o uso no ponto de atendimento se expanda em comparação com os testes em laboratórios de referência.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | USD 9,53 B (2026) | |
| Consultoria Global A | USD 9,72 B (2026) | Utiliza uma captura de receita ligeiramente mais ampla, que pode mesclar categorias de diagnóstico adjacentes, e aplica uma progressão de preços de curto prazo mais elevada para painéis de testes no ano base. |
| Publicação Setorial B | USD 8,40 B (2025) | Ancora a estimativa em um ano base diferente e mescla enquadramentos históricos e de previsão, o que pode subestimar o salto observado à medida que os volumes de testes e os preços de consumíveis se expandem para 2026. |
A dispersão entre os três valores é explicada principalmente pelo que é contabilizado, quando é contabilizado e como os preços e o mix de testes são projetados ao longo do tempo. Ao manter os insumos rastreáveis a volumes animais, utilização e verificações de preços realistas, a estimativa permanece reproduzível e mais fácil de reconciliar durante as discussões de planejamento.
Principais Perguntas Respondidas no Relatório
Qual é o valor atual e o crescimento projetado do mercado de diagnósticos veterinários?
O tamanho do mercado de diagnósticos veterinários é de USD 9,53 bilhões em 2026 e tem previsão de atingir USD 15,05 bilhões até 2031, refletindo um CAGR de 9,57%.
Qual segmento de produto impulsiona a maior parte da receita recorrente?
Kits e reagentes geraram 46,54% da receita de 2025, ancorando a renda previsível de consumíveis para os fabricantes.
Por que os diagnósticos moleculares estão ganhando espaço no ambiente veterinário?
A queda nos custos de reagentes e os sistemas automatizados de amostra a resultado estão impulsionando os ensaios moleculares em direção a um CAGR de 11,32% até 2031, permitindo a detecção rápida de patógenos in-loco.
Quais fatores sustentam a rápida expansão dos diagnósticos veterinários móveis?
Analisadores portáteis, plataformas de telemedicina e a preferência dos clientes por atendimento domiciliar sustentam um CAGR de 12,43% para os serviços ambulatoriais até 2031.
Qual região deve crescer mais rapidamente até 2031?
A Ásia-Pacífico lidera com um CAGR projetado de 10,54%, impulsionado pelo crescimento da posse de animais de estimação e pelos programas governamentais obrigatórios de triagem de animais de produção.