
Tamaño y Participación del Mercado de Centros de Atención de Urgencias
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
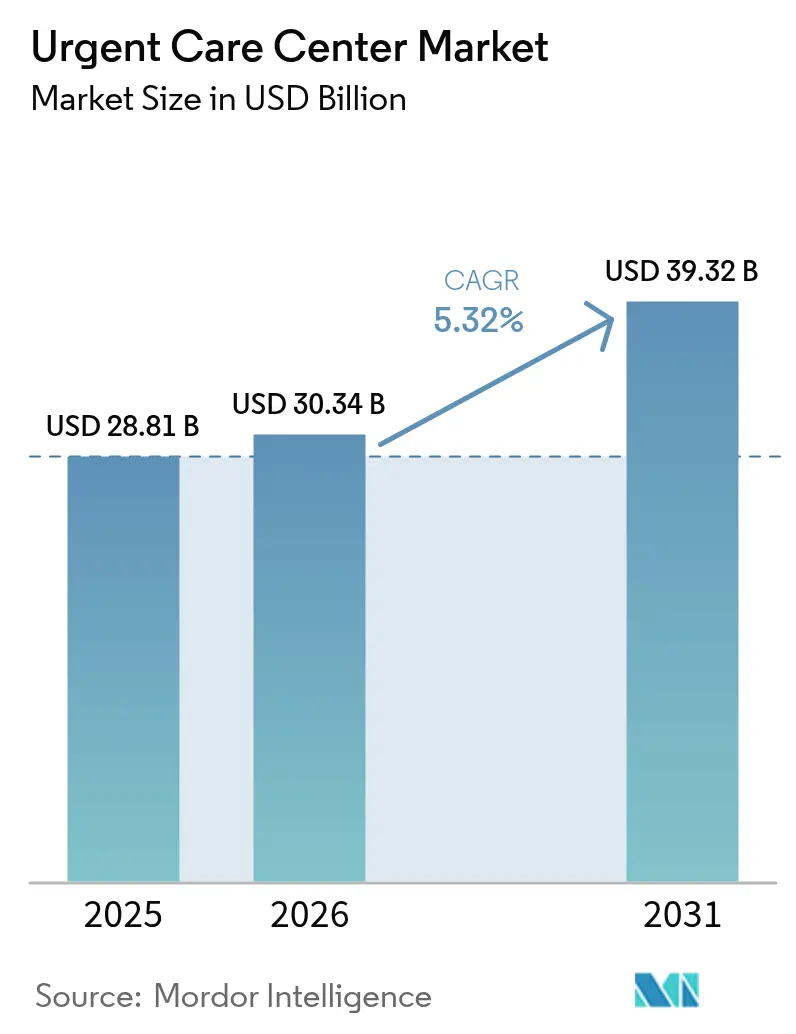
| Tamaño del Mercado (2026) | 30.34 Mil millones de dólares |
| Tamaño del Mercado (2031) | 39.32 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.32 % |
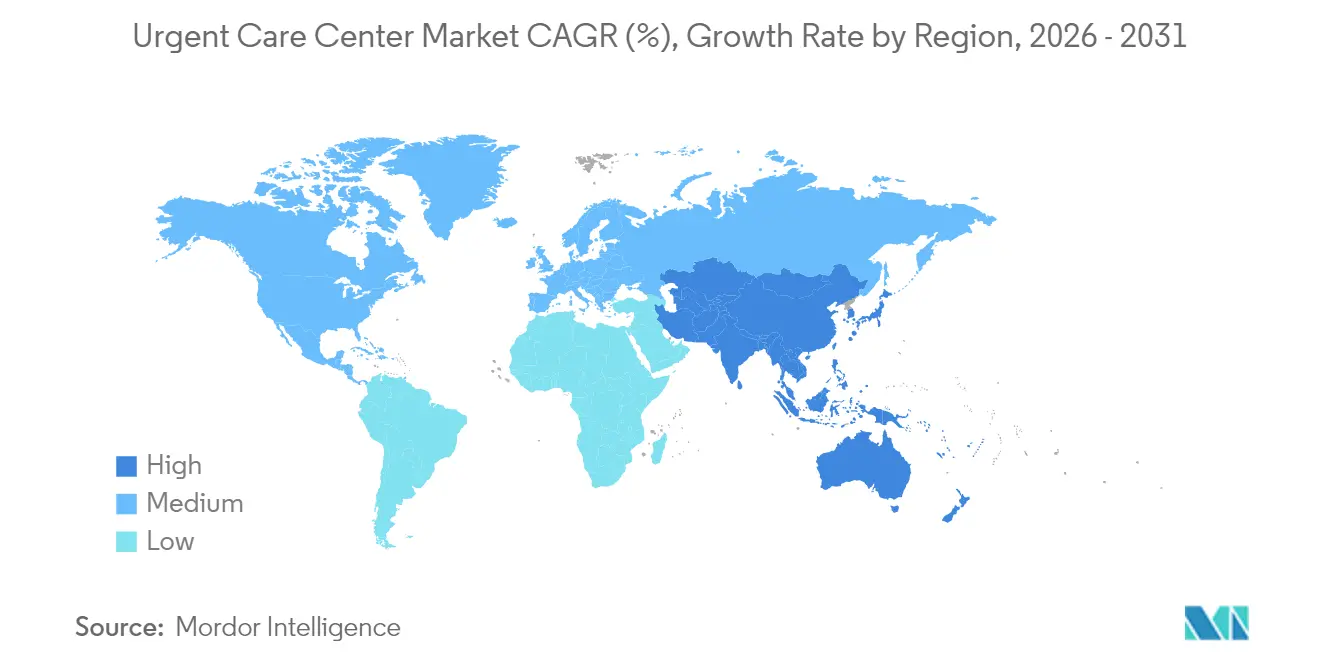
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Centros de Atención de Urgencias por Mordor Intelligence
El tamaño del mercado de centros de atención de urgencias fue valorado en USD 28,81 mil millones en 2025 y se estima que crecerá desde USD 30,34 mil millones en 2026 hasta alcanzar USD 39,32 mil millones en 2031, a una CAGR del 5,32% durante el período de previsión (2026-2031). El impulso del sector refleja la saturación de los servicios de urgencias hospitalarias, las alianzas entre cadenas minoristas y sistemas de salud, y la rápida adopción de la programación digital de citas, factores que orientan a los pacientes hacia una atención el mismo día a menor coste. Las cadenas corporativas mantienen ventajas de escala mediante protocolos clínicos estandarizados, mientras que los centros de propiedad hospitalaria aceleran la apertura de nuevas sedes para aliviar los cuellos de botella en hospitalización y estrechar los circuitos de derivación. La evolución de la combinación de servicios es inequívoca: la atención de traumatismos sigue atrayendo los mayores volúmenes de visitas, aunque los servicios de vacunación y prevención crecen ahora con mayor rapidez a medida que los operadores reposicionan sus centros como puntos de atención primaria de primera línea. El alcance geográfico se amplía a medida que los operadores se orientan hacia comunidades rurales donde 57 millones de residentes carecen de acceso adecuado a servicios hospitalarios. La mayor consolidación, la creciente necesidad de personal de proveedores de práctica avanzada (APP, por sus siglas en inglés) y la presión sobre el reembolso derivada de los planes de seguro basados en valor definirán la dinámica competitiva hasta 2030.
Conclusiones Clave del Informe
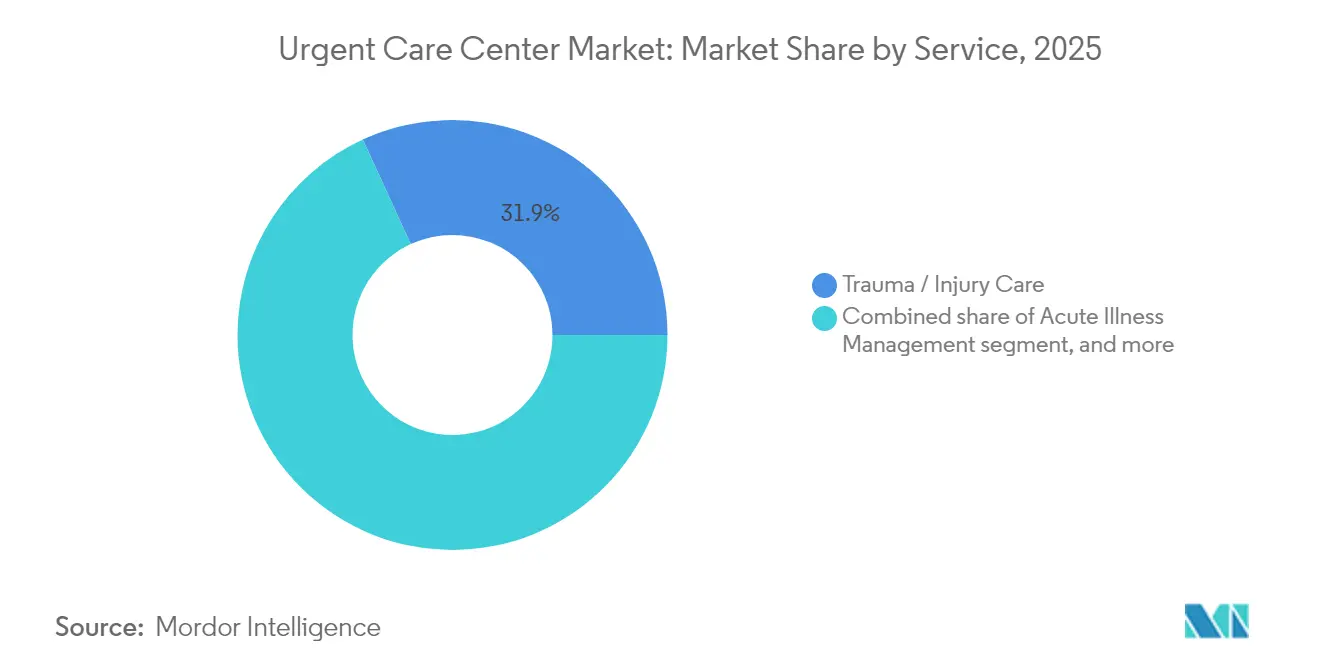
- Por servicio, la atención de traumatismos y lesiones lideró con una participación del 31,85% en el mercado de centros de atención de urgencias en 2025, mientras que se prevé que los servicios de vacunación y prevención se expandan a una CAGR del 6,86% hasta 2031.
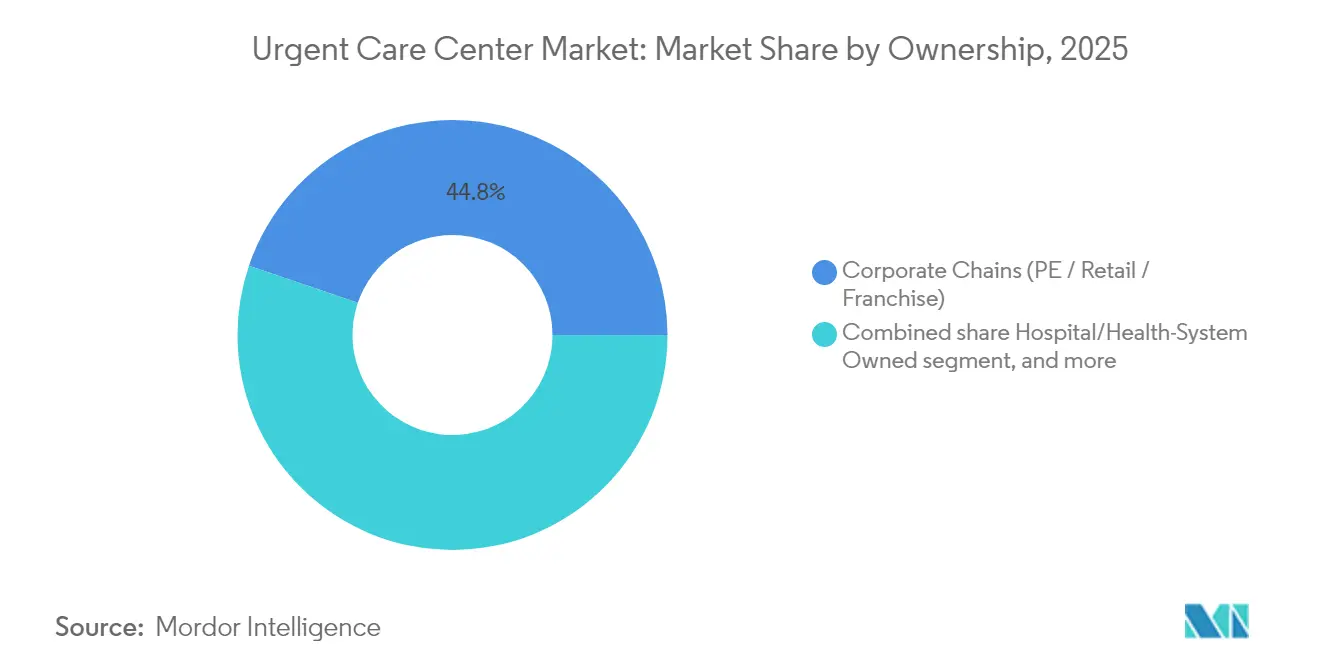
- Por propiedad, las cadenas corporativas captaron el 44,78% del mercado de centros de atención de urgencias en 2025, y los centros de propiedad hospitalaria avanzan a una CAGR del 7,21% hasta 2031.
- Por grupo de edad, los adultos de entre 18 y 64 años representaron el 35,12% del volumen de pacientes en 2025, mientras que se proyecta que las visitas pediátricas aumenten a una CAGR del 6,74% hasta 2031.
- Por geografía, América del Norte mantuvo una participación de ingresos del 47,90% en 2025, mientras que se anticipa que Asia-Pacífico registre la CAGR más rápida del 6,29% durante el período de previsión.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Saturación de los servicios de urgencias hospitalarias que deriva casos no críticos hacia la atención de urgencias | +1.8% | Global; más agudo en América del Norte | Corto plazo (≤2 años) |
| Alianzas entre cadenas minoristas y sistemas de salud que aceleran la apertura de nuevas sedes | +1.2% | América del Norte y Europa; emergente en Asia-Pacífico | Mediano plazo (2-4 años) |
| Programación digital y complementos de telemedicina urgente que mejoran las tasas de captación de pacientes | +0.9% | Global; liderado por mercados desarrollados | Mediano plazo (2-4 años) |
| Lesiones relacionadas con el estilo de vida activo entre las poblaciones Millennial y Generación Z | +0.7% | Global; concentrado en centros urbanos | Largo plazo (≥4 años) |
| Expansión de planes de seguro basados en valor y con deducibles elevados que favorecen entornos de bajo coste | +0.6% | América del Norte; ganando terreno en Europa | Mediano plazo (2-4 años) |
| Poblaciones envejecidas que buscan atención el mismo día para exacerbaciones crónicas | +0.3% | Global; más pronunciado en mercados desarrollados | Largo plazo (≥4 años) |
| Fuente: Mordor Intelligence | |||
Saturación de los Servicios de Urgencias Hospitalarias que Deriva Casos No Críticos hacia la Atención de Urgencias
Los tiempos de espera medianos en los servicios de urgencias hospitalarias han aumentado un 16% desde 2014, canalizando a los pacientes de menor gravedad hacia centros de atención de urgencias que pueden ofrecer un tratamiento equivalente a menor coste[1]Chris Pappas, "Pappas, Kuster instan a actuar para reducir los tiempos de espera en urgencias en Nuevo Hampshire," congressmanchrispappas.house.gov. La investigación de RAND estima que un tercio de las consultas no urgentes en urgencias podría redirigirse, ahorrando hasta USD 4,4 mil millones anuales. Los hospitales, en consecuencia, integran centros de atención de urgencias dentro de redes de prestación integrada, transformando a antiguos competidores en socios de descongestión de urgencias. El impulso de los pagadores hacia la optimización del lugar de atención refuerza el cambio, ya que los contratos basados en valor penalizan la utilización innecesaria de urgencias. En conjunto, estas fuerzas del lado de la demanda y del lado de los pagadores consolidan un crecimiento constante del volumen en el mercado de centros de atención de urgencias.
Programación Digital y Complementos de Telemedicina Urgente que Mejoran las Tasas de Captación de Pacientes
Los motores de inteligencia artificial orquestan la admisión de pacientes, la utilización de turnos y la documentación. El acuerdo plurianual de CityMD con Notable automatiza las tareas de atención al cliente en casi 200 clínicas que gestionan 4 millones de visitas al año, coincidiendo con un aumento del 60% en las visitas desde 2019. Las encuestas muestran que el 55% de los consumidores prefiere ahora los canales digitales y el 74% considera la rapidez en la obtención de cita como factor decisivo. La telemedicina alcanzó una utilización del 39,3% entre adultos en 2022; el 80,5% no experimentó problemas técnicos y tres cuartas partes consideraron que la calidad de la visita era equivalente a la atención presencial[2]Jiyeong Lee, "Utilización de la Telemedicina y Asociaciones en los Estados Unidos Durante el Tercer Año de la Pandemia de COVID-19," jmir.org. Los modelos de "telemedicina sin sala de espera virtual" eliminan las salas de espera virtuales, con el 76% de los usuarios favoreciendo la libertad de realizar múltiples tareas y ahorrando 55 minutos por sesión. La capacidad digital, por tanto, aumenta el flujo de pacientes, eleva las puntuaciones netas de promotores y afianza la diferenciación competitiva dentro del mercado de centros de atención de urgencias.
Lesiones Relacionadas con el Estilo de Vida Activo entre las Poblaciones Millennial y Generación Z
Los Millennials se encuentran ahora en sus años de mayor actividad laboral y recreativa, impulsando la demanda de atención musculoesquelética segura y conveniente cuando se producen lesiones deportivas o de acondicionamiento físico. La preferencia de la Generación Z por la programación móvil y los precios transparentes encaja con la filosofía de atención sin cita previa de los centros de urgencias. La participación en la economía colaborativa empuja aún más a estos grupos hacia los centros de atención de urgencias, ya que muchos cuentan con planes de deducible elevado que penalizan el uso de urgencias hospitalarias. Los operadores responden integrando radiografías en el punto de atención, escayolado in situ y programas de medicina deportiva, reforzando la relevancia de la marca en zonas urbanas densas y suburbios de alto poder adquisitivo. La cartera demográfica asegura el crecimiento a largo plazo y apoya la apertura de nuevas clínicas especializadas dentro del mercado de centros de atención de urgencias.
Expansión de Planes de Seguro Basados en Valor y con Deducibles Elevados que Favorecen Entornos de Bajo Coste
La inscripción en planes de deducible elevado en los Estados Unidos superó los 64 millones de personas en 2024, incentivando a los pacientes a comparar precios antes de elegir el lugar de atención. Las consultas en centros de atención de urgencias suelen costar 10 veces menos que las visitas a urgencias hospitalarias, cumpliendo los mandatos de los pagadores de orientar a los consumidores hacia centros eficientes. Medicare Advantage y los pagadores comerciales integran modificadores del lugar de prestación del servicio y acuerdos de ahorro compartido que recompensan la derivación hacia la atención de urgencias, elevando así los volúmenes de visitas y la certeza del reembolso para los actores de mayor escala. El giro de Europa hacia la presupuestación por grupos relacionados con el diagnóstico impulsa de manera similar a los pagadores públicos a pilotar modelos de atención de urgencias, extendiendo los vientos de cola globales para el mercado de centros de atención de urgencias.
Análisis del Impacto de las Restricciones*
| Análisis del Impacto de las Restricciones | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez de médicos y profesionales de práctica avanzada en zonas rurales y suburbanas | −1.4% | Global; agudo en zonas rurales de América del Norte | Corto plazo (≤2 años) |
| Obstáculos regulatorios de certificado de necesidad y licencias a nivel estatal (EE. UU., mercados seleccionados de la UE) | −0.8% | América del Norte; mercados europeos seleccionados | Mediano plazo (2-4 años) |
| Creciente competencia de clínicas exclusivamente de telemedicina y farmacias minoristas | −0.5% | Global; más fuerte en mercados desarrollados | Mediano plazo (2-4 años) |
| Ambigüedad en el reembolso en mercados emergentes que limita el retorno sobre la inversión | −0.4% | América Latina, partes de Asia-Pacífico y África | Largo plazo (≥4 años) |
| Fuente: Mordor Intelligence | |||
Escasez de Médicos y Profesionales de Práctica Avanzada en Zonas Rurales y Suburbanas
El trece por ciento de los estadounidenses vive en zonas con escasez de atención primaria, y el déficit podría aumentar hasta 49.000 médicos para 2030. La contratación de profesionales de práctica avanzada mitiga las carencias —el 63% de los grupos médicos tiene previsto incorporar nuevos roles de este tipo en 2025—, aunque la incorporación formal solo existe en el 70% de los centros ambulatorios. Los servicios de urgencias rurales carecen de médicos de urgencias en el 27% de los condados, lo que obliga a los centros de atención de urgencias a ampliar la cobertura clínica con ratios de personal más reducidos. La productividad aumenta cuando la penetración de los profesionales de práctica avanzada se profundiza, pero la competencia por el talento eleva los costes laborales y puede ralentizar la apertura de nuevas clínicas, moderando la CAGR del mercado de centros de atención de urgencias.
Obstáculos Regulatorios de Certificado de Necesidad y Licencias a Nivel Estatal (EE. UU., Mercados Seleccionados de la UE)
Treinta y cinco estados de los Estados Unidos y el Distrito de Columbia aún exigen la aprobación del certificado de necesidad (CON) para inversiones ambulatorias importantes, retrasando las construcciones entre 12 y 24 meses e imponiendo honorarios legales que disuaden a los operadores más pequeños[3]Conferencia Nacional de Legislaturas Estatales, "Leyes Estatales sobre el Certificado de Necesidad," ncsl.org. Las reformas son desiguales: Carolina del Norte y Carolina del Sur derogaron disposiciones clave, mientras que Tennessee mantendrá una supervisión selectiva hasta 2027. Mientras tanto, persisten los mandatos contra el soborno y de notificación de calidad, obligando a los operadores multiestatales a navegar por regímenes de cumplimiento fragmentados que alargan los plazos de puesta en marcha dentro del mercado de centros de atención de urgencias.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Servicio:
Dominio de la Atención de Traumatismos en Medio del Crecimiento PreventivoLa atención de traumatismos y lesiones representó el 31,85% de los ingresos de 2025, subrayando un núcleo duradero en la combinación clínica del mercado de centros de atención de urgencias. Las radiografías in situ, la estabilización de fracturas y la reparación de laceraciones desvían a los pacientes de los servicios de urgencias y ofrecen una economía favorable con los pagadores. La gestión de enfermedades agudas ocupa el segundo lugar, atendiendo afecciones respiratorias y gastrointestinales con un flujo rápido de pacientes. Los avances diagnósticos incluyen ahora ecografía e imagen avanzada, lo que eleva el valor medio por consulta.
Los servicios de vacunación y prevención se expanden con mayor rapidez a una CAGR del 6,86%, transformando los centros de destinos episódicos en destinos de salud integrales. Las campañas masivas de inmunización y los paquetes de medicina del viajero llenan los valles de programación, mientras que los motores de triaje basados en inteligencia artificial apoyan la atención estandarizada. Un estudio de Cedars-Sinai encontró que los algoritmos de atención de urgencias virtual superaron a los médicos en la idoneidad del tratamiento para quejas comunes, validando la adopción de herramientas de apoyo a la decisión clínica. El impulso preventivo genera una demanda derivada de cribado de enfermedades crónicas y asesoramiento sobre estilo de vida, elevando el potencial de venta cruzada dentro del tamaño del mercado de centros de atención de urgencias tanto a nivel nacional como local.
Nota: Las participaciones de todos los segmentos individuales están disponibles previa adquisición del informe


Por Propiedad:
Las Cadenas Corporativas Lideran mientras los Sistemas de Salud AceleranLos operadores corporativos mantuvieron el 44,78% del mercado de centros de atención de urgencias en 2025, aprovechando la adquisición centralizada y los sistemas de historia clínica electrónica uniformes para mantener eficiencias de costes. Su marca estandarizada y sus canales digitales de acceso garantizan un fuerte reconocimiento por parte del consumidor y un registro rápido, cruciales para los pacientes sensibles al precio.
Sin embargo, los centros de propiedad hospitalaria registran la CAGR más rápida del 7,21% hasta 2031, ya que los sistemas de salud adquieren ubicaciones para contener el desbordamiento de urgencias y estrechar los circuitos de derivación a especialistas. Operaciones como la adquisición por parte de Ardent Health de 18 clínicas de NextCare y la alianza de UPMC con GoHealth Urgent Care ponen de manifiesto el apetito adquisidor. Los patrocinadores de capital privado impulsan una mayor consolidación, con iniciativas de integración que elevan las tasas de cobro un 12% y reducen los días de cuentas por cobrar un 39% tras el cierre. Dicha ingeniería financiera acelera las aperturas, pero aumenta el riesgo del ciclo de salida si los múltiplos se comprimen.
Nota: Las participaciones de todos los segmentos individuales están disponibles previa adquisición del informe
Por Grupo de Edad:
Los Volúmenes de Adultos como Ancla, las Visitas Pediátricas en AugeLos adultos de entre 18 y 64 años representaron el 35,12% de la afluencia en 2025, beneficiándose del seguro médico de empleador, las lesiones deportivas y la flexibilidad del trabajo remoto que favorece la atención rápida sin cita previa. La afinidad digital de este grupo demográfico apoya la adopción de aplicaciones de programación de citas y colas virtuales, manteniendo el tráfico base del mercado de centros de atención de urgencias.
Los volúmenes pediátricos crecen con mayor rapidez a una CAGR del 6,74% a medida que los padres evitan las largas esperas en urgencias. La utilización por parte de jóvenes saltó del 21,6% al 28,4% de los niños entre 2021 y 2022, con los adolescentes de 12 a 17 años a la cabeza con un 30,3%. Los centros invierten en decoración adaptada a los niños, salas de consulta de salud conductual y reconocimientos deportivos para monetizar los picos estacionales. La participación geriátrica es menor, vinculada a comorbilidades complejas, aunque la telemedicina salva las distancias y promete un impulso futuro una vez que disminuyan las barreras de movilidad.
Análisis Geográfico
Mercado de Centros de Atención Urgente en América del Norte
América del Norte captó el 47,90% de los ingresos de 2025, respaldada por mecanismos de seguros que reembolsan las consultas fuera del hospital y por cadenas de clínicas bien consolidadas. Los operadores consolidadores continúan apuntando a oportunidades de expansión suburbana, al tiempo que pivotan hacia condados rurales donde 57 millones de residentes siguen sin cobertura adecuada. La reforma de las leyes CON en las Carolinas, más la desregulación gradual de Tennessee, facilita la expansión e invita a la entrada de operadores interestatales, fortaleciendo el tamaño del mercado de centros de atención urgente en la región.
Mercado de Centros de Atención Urgente en Asia-Pacífico
Asia-Pacífico ofrece la perspectiva de CAGR más pronunciada, del 6,29%. El envejecimiento demográfico de China, las más de 275 millones de consultas de eSanjeevani en India y la sólida adopción de la telemedicina en Japón validan la viabilidad de la atención urgente. Las asociaciones público-privadas combinan clínicas físicas con quioscos digitales de triaje ubicados en centros de transporte, generando modelos de alto volumen y baja complejidad que replican los prototipos suburbanos de Estados Unidos.
Mercado de Centros de Atención Urgente en EMEA y América del Sur
Europa, Oriente Medio y África, y América del Sur registran un crecimiento moderado. Los sistemas de atención universal europeos restringen los volúmenes de pago privado; sin embargo, la telesalud transfronteriza y las comunidades de expatriados sostienen una demanda de nicho. Las naciones del Golfo despliegan centros de atención urgente dentro de corredores de turismo médico, mientras que Brasil y Colombia experimentan con modelos híbridos de urgencias y atención urgente dentro de hospitales privados. La volatilidad cambiaria y la opacidad regulatoria moderan la velocidad de expansión, pero abren vías de franquicia localizadas para inversores con mayor tolerancia al riesgo.

Panorama Competitivo
La fragmentación del sector persiste, aunque la consolidación se acelera. CVS Health ostenta la mayor presencia de marca a través de más de 1.100 MinuteClinics y 49 alianzas con sistemas de salud. Optum de UnitedHealth desinvirtió determinadas sedes de MedExpress bajo escrutinio antimonopolio, demostrando la capacidad de freno regulatorio. CityMD utiliza la inteligencia artificial para reducir los costes administrativos y mantener 4 millones de visitas anuales, ilustrando el apalancamiento operativo habilitado por la tecnología.
El espacio blanco rural representa el próximo campo de batalla. Las cadenas despliegan furgonetas móviles para probar la viabilidad antes de comprometerse con instalaciones físicas, una táctica que reduce drásticamente el riesgo de capital. La salud ocupacional, la medicina deportiva y los modelos híbridos de urgencias y atención de urgencias sirven como cuñas de adyacencia. Los grupos respaldados por capital privado financian consolidaciones multiestatales, optimizando los sistemas de ciclo de ingresos y las combinaciones de personal para elevar el EBITDA antes de la salida. Sin embargo, los entornos de tipos de interés elevados pueden alargar los períodos de tenencia, recompensando a los operadores con perfiles de flujo de caja duraderos.
Los fosos emergentes giran en torno a canales digitales de acceso, historias clínicas electrónicas unificadas y aplicaciones orientadas al consumidor que se integran con los directorios de aseguradoras. La escasez de profesionales de práctica avanzada podría frenar el crecimiento; los operadores patrocinan ahora programas de becas y residencias para fidelizar el talento. Los actores establecidos en el mercado que no puedan cumplir con los crecientes estándares de experiencia del paciente corren el riesgo de perder volumen frente a rivales con mayor dominio digital, impulsando una ola darwiniana en el mercado de centros de atención de urgencias.
Líderes del Sector de Centros de Atención de Urgencias
NextCare Holdings, Inc.
Select Medical Holdings (Concentra, Inc.)
UnitedHealth Group (MedExpress)
HCA Healthcare (CareNow / CareSpot)
CVS Health (MinuteClinic)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Centros de Atención Urgente
- CVS Health
- Select Medical
- UnitedHealth Group (MedExpress)
- HCA Healthcare (CareNow / CareSpot)
- NextCare Holdings
- GoHealth Urgent Care
- CityMD / Summit Health
- American Family Care
- Carbon Health
- Patient First
- FastMed Urgent Care
- Dignity Health (US HealthWorks)
- Tenet Healthcare (United Surgical Partners)
- Adeptus Health
- Indigo Health (MultiCare)
- Urgent Care Group
- HealthBay (UAE)
- Virgin Care (UK)
Lea el análisis de las empresas de centro de atención urgente

Oportunidades de mercado y perspectivas futuras
La expansión hacia espacios en blanco sigue centrándose en las brechas de acceso persistentes y en captar la demanda de menor gravedad que actualmente se desvía a los departamentos de emergencia hospitalarios, particularmente en las áreas rurales y periurbanas destacadas por el informe (57 millones de residentes sin acceso adecuado a servicios hospitalarios). Los operadores también están ampliando la combinación de visitas más allá de las lesiones episódicas y las enfermedades agudas hacia la vacunación y los servicios preventivos (la línea de servicio de más rápido crecimiento en el informe). Estas incorporaciones ayudan a suavizar la estacionalidad y respaldan la utilización recurrente.
Al mismo tiempo, el impulso de la propiedad por parte de sistemas de salud y la orientación de los canales minoristas y de los pagadores están reforzando la atención de urgencia como una puerta de entrada a redes integradas, lo que mantiene a las empresas conjuntas y las adquisiciones como elementos centrales para escalar. En el plano operativo, la oportunidad más visible a corto plazo es la automatización y la interoperabilidad que reducen la carga administrativa y mejoran el rendimiento. La asociación de automatización multianual de CityMD con Notable (que abarca casi 200 clínicas y está vinculada a altos volúmenes de visitas anuales en el contexto del informe) muestra cómo la infraestructura digital de admisión y programación se ha convertido en un requisito competitivo práctico. Los proveedores de plataformas también están ampliando la automatización del ciclo de ingresos y del cumplimiento normativo, incluida la adquisición de Exdion Healthcare por parte de Experity en julio de 2026 para integrar herramientas de codificación y cumplimiento impulsadas por IA en su pila de software de atención a demanda, lo que respalda la estandarización multisitio para los operadores de atención de urgencia. La optimización de la cartera es otro tema recurrente, con operadores que recortan sitios de menor volumen para redistribuir el capital hacia ubicaciones de mejor desempeño, mientras que las plataformas unificadas de EMR y gestión de la práctica proporcionan la base de datos necesaria para la contratación con pagadores, la gestión del ciclo de derivaciones y una experiencia de paciente coherente en toda la red.
Recent Industry Developments in Mercado de Centros de Atención Urgente
- Enero de 2026: Concentra Group Holdings Parent, Inc. publicó los resultados preliminares de 2025 y estableció una guía de ingresos para 2026 de entre 2.250 y 2.350 millones de USD. La actualización reforzó el ritmo operativo independiente de Concentra tras su separación, y señaló una capacidad de inversión continua para su presencia en salud ocupacional y clínicas de atención a demanda.
- Agosto de 2025: UPMC y GoHealth Urgent Care presentaron 81 centros UPMC-GoHealth Urgent Care en Pensilvania y Virginia Occidental, integrando antiguos sitios de MedExpress y UPMC en la red de la empresa conjunta. El despliegue aumentó la escala regional y fortaleció la atención de urgencia respaldada por sistemas de salud como canal de derivación y acceso.
- Noviembre de 2024: Select Medical completó la escisión de Concentra Group Holdings Parent, Inc., distribuyendo aproximadamente el 81,7% de las acciones de Concentra a los accionistas de Select Medical. La transacción creó una vía estratégica más independiente para Concentra, agudizando el enfoque en la salud ocupacional y ampliando sus opciones de asociaciones y asignación de capital.


Mercado de Centros de Atención Urgente Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este estudio, el mercado de centros de atención de urgencia se refiere a los ingresos obtenidos por la atención ambulatoria no urgente sin cita previa prestada en instalaciones de atención de urgencia, incluidas las visitas relacionadas, las pruebas y los procedimientos comunes realizados en el sitio que se facturan mediante pago directo o aseguradoras.
Exclusiones del alcance: excluimos los servicios de departamentos de emergencia hospitalarios, las admisiones hospitalarias y los proveedores exclusivamente de telemedicina que no operan clínicas de atención de urgencia.
Descripción general de la segmentación
- Por Servicio
- Atención de Traumatismos / Lesiones
- Gestión de Enfermedades Agudas
- Servicios de Vacunación y Prevención
- Servicios de Diagnóstico y Cribado
- Otros Servicios
- Por Propiedad
- Cadenas Corporativas (Capital Privado / Minorista / Franquicia)
- Propiedad de Hospitales / Sistemas de Salud
- Propiedad de Grupos Médicos
- Otras Propiedades
- Por Grupo de Edad
- Pediatría (0-17 años)
- Adultos (18-64 años)
- Geriatría (65+ años)
- Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental comienza con señales públicas de utilización sanitaria y costos que ayudan a anclar el conjunto de demanda y la realidad de los precios. Habitualmente recurrimos a los CDC (incluido el NCHS), los CMS y la Oficina de Estadísticas Laborales de EE. UU. para el contexto salarial e inflacionario. También utilizamos las estadísticas sanitarias de la OCDE para verificar patrones entre países cuando existen datos comparables.
Para entender cómo se regulan los entornos de atención y cómo se gestionan los informes ambulatorios, revisamos publicaciones de departamentos de salud gubernamentales y artículos revisados por pares seleccionados sobre la utilización de la atención de urgencia y las vías no urgentes. También examinamos presentaciones de empresas, presentaciones a inversores y coberturas de prensa fiables para trazar la presencia de los operadores y los patrones de expansión. En algunos casos, se utiliza una suscripción de pago para datos financieros de empresas y una base de datos de patentes para acelerar la verificación de hechos, pero el modelo no depende de ninguna fuente de pago en particular. Estas fuentes son solo ilustrativas, y se utilizaron muchas otras referencias públicas para recopilar, verificar y aclarar los datos.
Entrevistas y encuestas primarias
El trabajo primario se utiliza para convertir la visión documental en matemáticas de mercado utilizables, especialmente cuando la utilización y los precios difieren según el país y la combinación de pagadores. Hablamos con operadores de atención de urgencia, ejecutivos de redes de clínicas, especialistas del lado de los pagadores y proveedores que apoyan el diagnóstico y las operaciones clínicas. También cubrimos las principales regiones para que las suposiciones no se basen en la estructura de un único sistema de salud.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 31% | Directivos (CXO): 14% | APAC: 48% |
| Nivel medio: 51% | Líderes funcionales/de unidad: 28% | EMEA: 29% |
| Actores más pequeños: 18% | Gerentes: 58% | Américas: 23% |
Dimensionamiento y previsión del mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo en la que los indicadores de demanda ambulatoria se convierten en visitas direccionables de atención de urgencia, que luego se traducen en ingresos utilizando precios realistas por visita y una combinación de servicios. En la práctica, el modelo utiliza variables como los volúmenes de visitas de atención de urgencia por clínica, el número de clínicas y el ritmo de apertura, los ingresos promedio por visita (según el tipo de pagador), la proporción de visitas que incluyen pruebas diagnósticas y los patrones de personal y horario operativo que influyen en el rendimiento.
Una vez formado el total, lo corroboramos con aproximaciones selectivas de abajo hacia arriba, como la agregación de una muestra de ingresos de operadores, el uso de verificaciones de canal sobre las bandas de precios típicas por visita y la aplicación de un volumen muestreado por sitio a las presencias de clínicas mapeadas en los principales países. Cuando la divulgación directa de ingresos es limitada, las brechas se manejan utilizando rangos conservadores basados en la utilización derivada de entrevistas y las presencias de clínicas visibles públicamente, que luego se acotan mediante comprobaciones de coherencia.
La previsión se realiza mediante análisis de escenarios respaldado por una capa simple de regresión multivariante, en la que el crecimiento de la demanda se vincula al crecimiento de la población, la dirección de la cobertura de seguros, las tendencias de desvío de atención no urgente y los planes de expansión de clínicas informados por los operadores. Las suposiciones se mantienen explícitas para que puedan volver a ejecutarse cuando se observe una nueva norma de reembolso, un cambio en los costos laborales o un patrón de despliegue de clínicas.
Validación de datos y ciclo de actualización
La validación se realiza mediante verificaciones cruzadas paso a paso, no en una sola pasada. Los resultados se comparan con señales independientes como el número de clínicas reportadas, las visitas implícitas por sitio y los rangos de ingresos realistas por visita, y cualquier salto brusco se rastrea hasta el dato exacto que lo originó.
Antes de la aprobación final, un segundo analista revisa la lógica, las unidades y la alineación de años, y se activa un seguimiento adicional cuando la retroalimentación de las entrevistas entra en conflicto con la tendencia documental. El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como cambios en el reembolso o una consolidación importante de redes de clínicas. Justo antes de la entrega, se completa una revisión final para que los clientes reciban la visión más actual disponible.
Comparación de la estimación de mercado de centros de atención de urgencia de Mordor Intelligence con otras estimaciones publicadas
Es normal ver diferentes tamaños de mercado para los centros de atención de urgencia porque los editores no siempre contabilizan el mismo conjunto de servicios, geografías y líneas de ingresos, y también utilizan diferentes años base y suposiciones de precios. La diferencia suele explicarse por lo que se considera una visita de atención de urgencia, cómo se contabilizan los servicios diagnósticos y auxiliares, y qué tan rápido se supone que evolucionan los ingresos por visita con el tiempo.
Algunas cifras publicadas amplían el alcance combinando entornos ambulatorios adyacentes, o utilizan un crecimiento agresivo de visitas y un aumento rápido del precio medio de venta sin suficientes verificaciones frente al rendimiento de las clínicas. En este estudio, la diferencia proviene principalmente del alcance y la alineación de años, y la estimación está vinculada al enfoque de Mordor Intelligence de contabilizar únicamente los ingresos relacionados con la atención prestada en clínicas de atención de urgencia (incluidas las pruebas y procedimientos comunes realizados en el sitio), con la progresión de precios vinculada a la combinación de pagadores y el momento de la inflación.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | USD 28.81 B (2025) | |
| Editor del sector A | USD 27.05 B (2025) | Utiliza una definición de ingresos que puede excluir partes de los servicios auxiliares realizados en el sitio y aplica un empalme histórico-a-previsión diferente, lo que reduce el total de 2025 incluso cuando la geografía global es similar. |
| Editor del sector B | USD 27.30 B (2024) | Ancla el modelo en una base de 2024 con una segmentación por servicio y propiedad que puede subcaptar las diferencias de precios según la combinación de pagadores y el rendimiento de las clínicas, por lo que la comparabilidad de un año a otro puede parecer más ajustada de lo que realmente es. |
La tabla muestra que la mayor parte de la varianza no se debe a la dirección de la demanda, sino a lo que se considera dentro del alcance de los ingresos y a cómo se mapea el año base con la previsión. Al mantener la lógica basada en visitas de forma transparente y luego verificarla con realidades operativas como los sitios, el rendimiento y las bandas de precios, el valor de mercado resultante sigue siendo trazable a insumos que pueden revalidarse con el tiempo.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de centros de atención de urgencias?
El tamaño del mercado de centros de atención de urgencias es de USD 30,34 mil millones en 2026 y se prevé que alcance USD 39,32 mil millones en 2031.
¿A qué ritmo se espera que crezca el mercado de centros de atención de urgencias?
Se proyecta que el mercado se expanda a una CAGR del 5,32% entre 2026 y 2031.
¿Qué segmento de servicio lidera el mercado de centros de atención de urgencias?
La atención de traumatismos y lesiones representó el 31,85% de los ingresos de 2025, convirtiéndola en el mayor segmento de servicio.
¿Qué modelo de propiedad crece con mayor rapidez?
Los centros de atención de urgencias de propiedad hospitalaria avanzan a una CAGR del 7,21% hasta 2031.
¿Por qué las cadenas minoristas son clave para la expansión de la atención de urgencias?
Las alianzas entre el sector minorista de salud y los sistemas de salud combinan establecimientos accesibles con la experiencia clínica de los sistemas de salud, acelerando la apertura de nuevas sedes y la captación de pacientes.
¿Qué región ofrece el mayor potencial de crecimiento?
Asia-Pacífico muestra la perspectiva de CAGR más rápida del 6,29%, gracias al envejecimiento de la población y a importantes inversiones en salud digital.
Última actualización de la página el:



