
Tamaño y Participación del Mercado de Dotación de Personal Sanitario
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
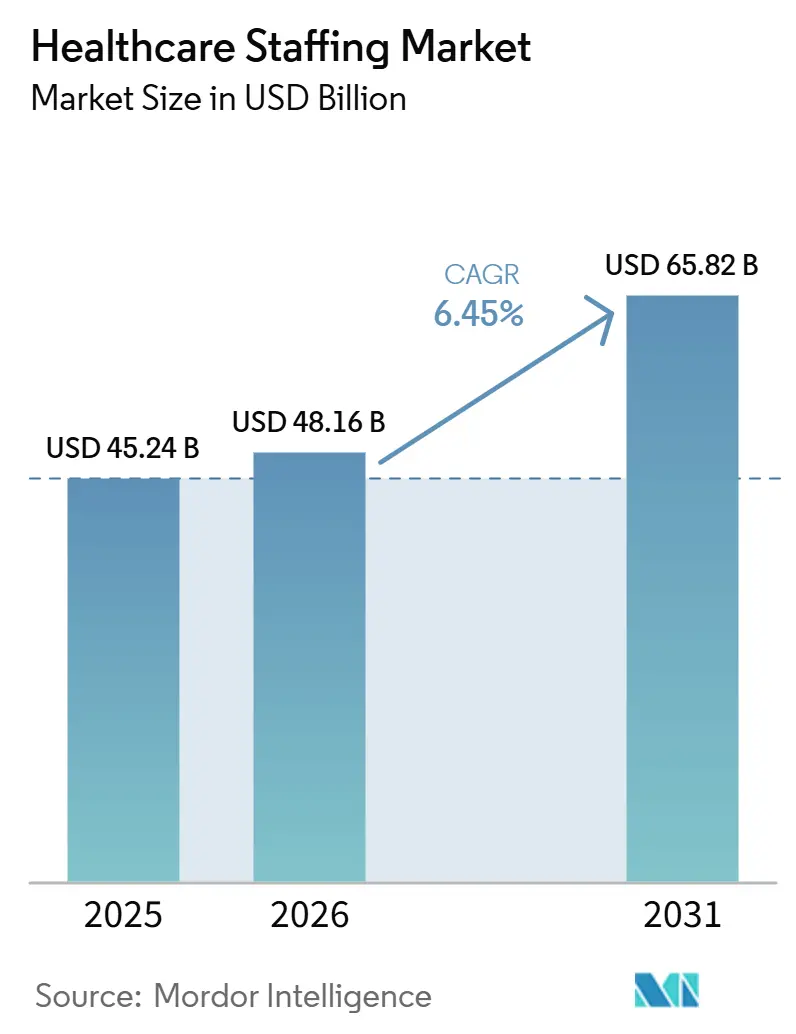
| Tamaño del Mercado (2026) | 48.16 Mil millones de dólares |
| Tamaño del Mercado (2031) | 65.82 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.45 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
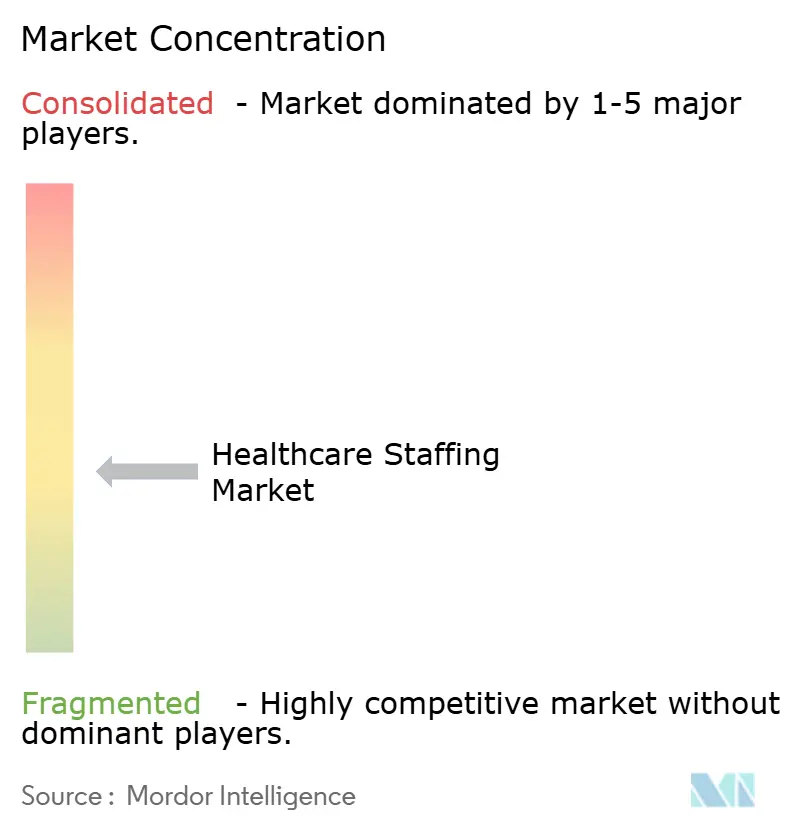
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Dotación de Personal Sanitario por Mordor Intelligence
Se espera que el tamaño del mercado de dotación de personal sanitario crezca de USD 45.240 millones en 2025 a USD 48.160 millones en 2026 y se prevé que alcance USD 65.820 millones en 2031 a una CAGR del 6,45% durante el período 2026-2031. La persistente escasez de médicos, los mandatos regulatorios de dotación de personal y la creciente adopción de modelos de trabajo flexible mantienen la demanda elevada en funciones clínicas y no clínicas. Los hospitales, las agencias de atención domiciliaria y los centros ambulatorios tratan ahora la mano de obra contingente como un mecanismo operativo fundamental, utilizando marcos de proveedores de servicios gestionados y programación habilitada por IA para estabilizar la cobertura y reducir los costes laborales de primera línea. Los cambios demográficos, en particular la aceleración del grupo de población de 65 años o más, amplifican los volúmenes de servicio al mismo tiempo que reducen la oferta de profesionales experimentados que abandonan la fuerza laboral. Las inversiones en tecnología —desde el análisis predictivo de la fuerza laboral hasta la acreditación integrada— reducen los indicadores de tiempo de contratación y profundizan la diferenciación de los proveedores, sustentando la expansión sostenida del mercado de dotación de personal sanitario incluso cuando las tarifas de facturación de las enfermeras itinerantes se normalizan. La creciente consolidación entre las principales agencias señala un entorno competitivo maduro en el que la escala y la capacidad digital influyen en la retención de clientes y el rendimiento del margen.
Conclusiones Clave del Informe
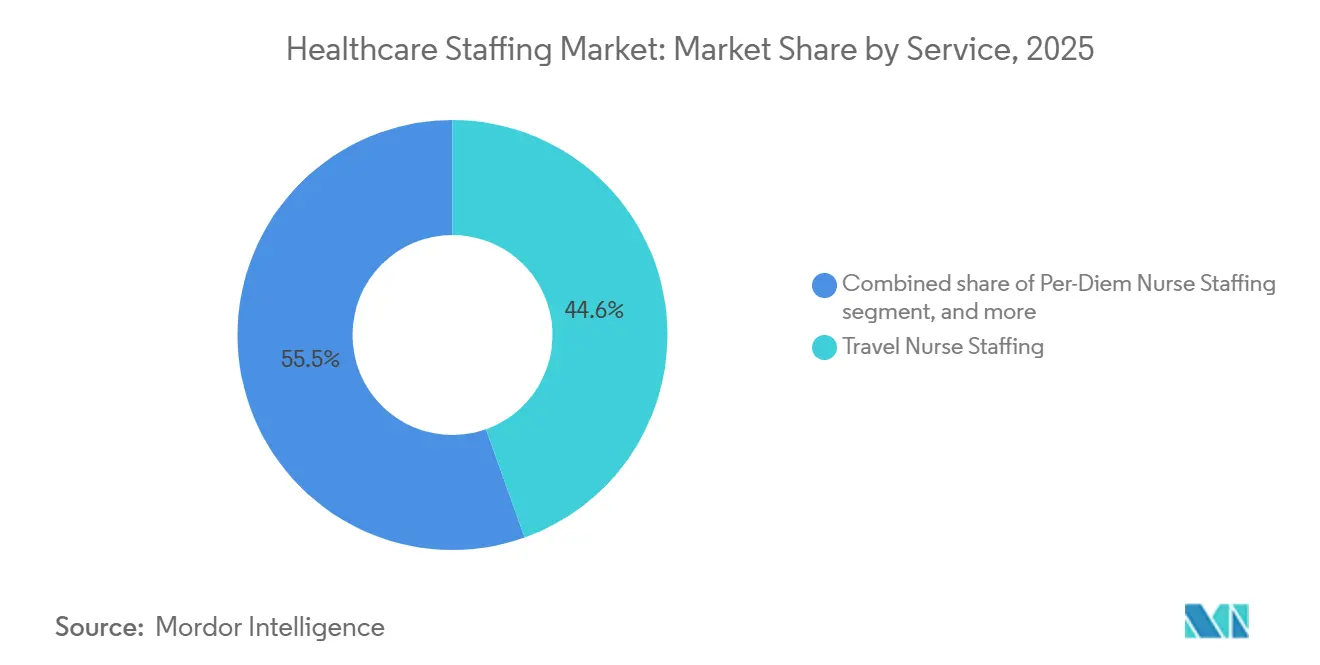
- Por servicio, la dotación de enfermeras itinerantes lideró con una participación en los ingresos del 44,55% en 2025, mientras que el médico suplente (locum tenens) registró la CAGR más rápida del 8,12% hasta 2031.
- Por usuario final, los hospitales mantuvieron el 41,88% de la participación del mercado de dotación de personal sanitario en 2025, mientras que se proyecta que las agencias de atención domiciliaria crezcan a una CAGR del 9,05%.
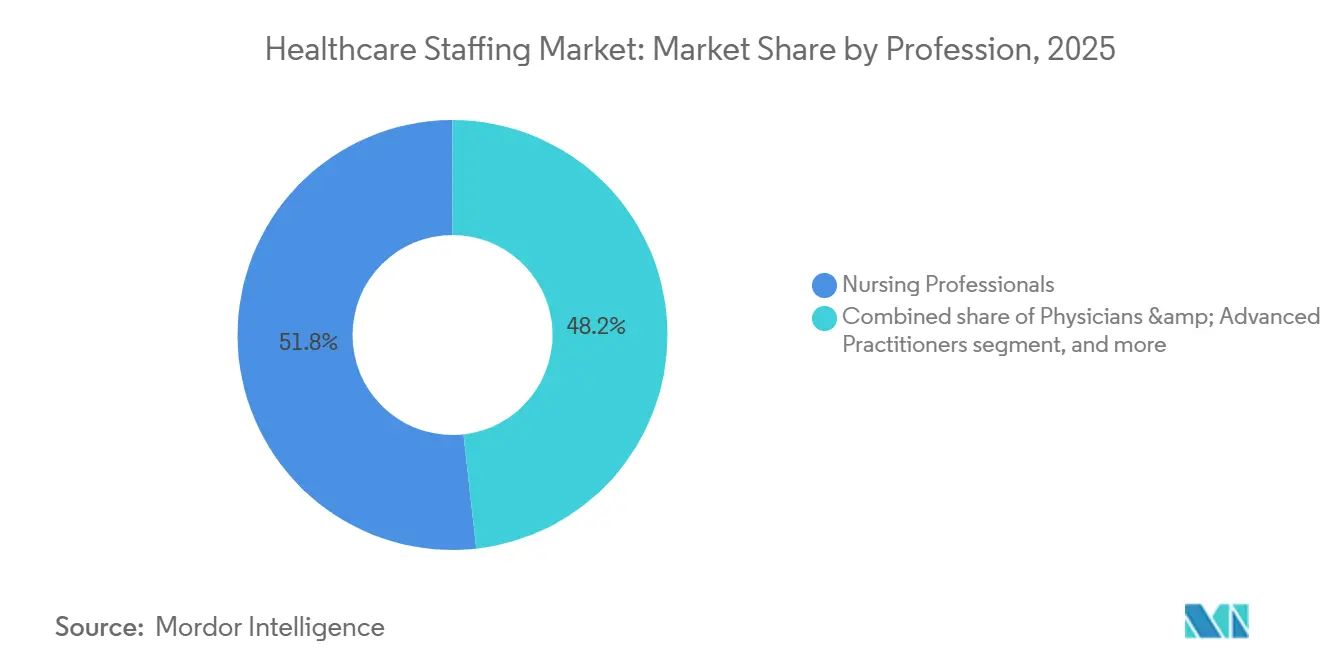
- Por profesión, la enfermería representó el 51,76% de la participación en el tamaño del mercado de dotación de personal sanitario en 2025; los médicos y profesionales avanzados se expandirán un 8,34% anual hasta 2031.
- Por modalidad de entrega, los modelos presenciales retuvieron el 59,72% de los ingresos en 2025, aunque la dotación de personal remota/por telemedicina está creciendo a una CAGR del 8,96%.
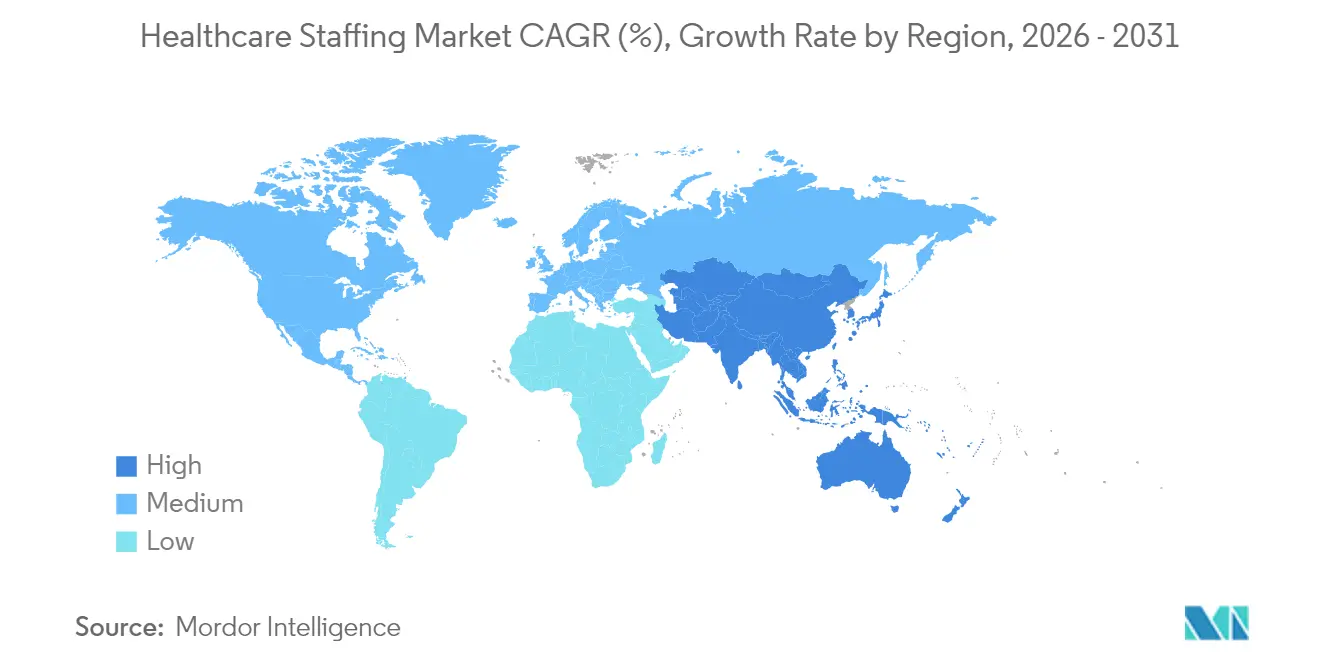
- Por geografía, América del Norte representó el 38,10% de los ingresos en 2025; Asia-Pacífico es la geografía de más rápido crecimiento con una CAGR del 7,32%.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado Global de Dotación de Personal Sanitario
Análisis del Impacto de los Impulsores*
| Impulsor | % de Impacto en la Previsión de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Envejecimiento de la población y aumento de la demanda de atención sanitaria | +1.8% | Global, concentrado en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Aumento del gasto sanitario a nivel mundial | +1.2% | Global, liderado por los mercados desarrollados | Mediano plazo (2-4 años) |
| Creciente adopción de modelos de dotación de personal temporal para la optimización de costes | +1.5% | América del Norte y UE, en expansión hacia APAC | Mediano plazo (2-4 años) |
| Avances tecnológicos en plataformas de contratación y análisis de la fuerza laboral | +0.9% | Global, adopción temprana en América del Norte | Corto plazo (≤ 2 años) |
| Impulso regulatorio hacia la atención de calidad y el cumplimiento en dotación de personal | +0.7% | América del Norte y Europa | Corto a mediano plazo (≤ 4 años) |
| Expansión de los servicios de atención domiciliaria y ambulatoria | +1.0% | Global, más fuerte en América del Norte y APAC | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Envejecimiento de la Población y Aumento de la Demanda de Atención Sanitaria
El aumento de la longevidad intensifica la atención: en Estados Unidos los adultos de 65 años o más pasarán de 62 millones a 84 millones en 2045, mientras que los centenarios en todo el mundo se cuadruplicarán en el mismo horizonte[1]Partners HealthCare, "Implicaciones del envejecimiento de la población," partners.org. Los adultos mayores de 85 años consumen el triple de recursos asistenciales que el grupo de 65-74 años, lo que genera una demanda continua de enfermeras, terapeutas y auxiliares de atención domiciliaria. La Oficina de Estadísticas Laborales proyecta 1,8 millones de nuevos empleos en el sector sanitario cada año hasta 2035, lo que magnifica la carga de contratación[2]Oficina de Estadísticas Laborales, "Proyecciones de Empleo 2024-2034," bls.gov. Los sistemas rurales, limitados por la disminución de los flujos de contratación permanente, colaboran con empresas de dotación de personal para mantener las líneas de servicio, en particular en los hospitales de acceso crítico. Las jubilaciones dentro de la fuerza laboral clínica intensifican la brecha, lo que lleva a las agencias a ampliar la captación internacional y los programas de formación cruzada.
Aumento del Gasto Sanitario a Nivel Mundial
La participación del gasto sanitario en el producto interior bruto, liderada por Estados Unidos con una proyección del 19,7% del PIB para 2032, refuerza el fondo de recursos disponibles para la mano de obra externalizada incluso en medio del escrutinio de la contención de costes[3]Health Affairs, "Proyecciones del Gasto Nacional en Salud," healthaffairs.org. Los desembolsos de Medicare aumentan un 7,4% anual, lo que lleva a los proveedores a equilibrar la captación de ingresos frente a las crecientes presiones salariales. En cambio, la Organización Mundial de la Salud señala una disminución del gasto público medio en salud per cápita tras los repuntes de la era pandémica, lo que lleva a los sistemas a alternar entre personal permanente y contingente para adaptarse a los ciclos fiscales[4]Organización Mundial de la Salud, "Actualización del Gasto Mundial en Salud 2024," who.int. Los contratos de dotación de personal temporal permiten a los administradores flexibilizar la oferta sin comprometer gastos a largo plazo, salvaguardando la continuidad del servicio dentro de los techos presupuestarios.
Creciente Adopción de Modelos de Dotación de Personal Temporal para la Optimización de Costes
El ochenta y dos por ciento de los ejecutivos hospitalarios recurre al médico suplente (locum tenens) para cubrir vacantes, y el 46% cita la protección de ingresos durante los retrasos en la contratación. La norma federal de 2024 sobre dotación de personal en residencias de ancianos, que exige 3,48 horas por residente, impulsó de inmediato la demanda de cobertura por turnos, beneficiando a las plataformas digitales de servicios gestionados que ofrecen visibilidad en tiempo real de las plantillas. Los sistemas de salud recalibran sus estrategias, pasando de los costosos contratos de trabajo itinerante a las reservas locales o regionales, y utilizan la evaluación comparativa de tarifas basada en IA para contener la remuneración de primera línea al tiempo que mantienen los indicadores de calidad.
Avances Tecnológicos en Plataformas de Contratación y Análisis de la Fuerza Laboral
La inteligencia artificial potencia el ciclo de contratación de extremo a extremo: la plataforma de Incredible Health reduce el tiempo de colocación de enfermeras en un 25% mediante algoritmos de emparejamiento predictivo. El análisis predictivo integra previsiones de admisiones y tendencias de gravedad, lo que permite la publicación proactiva de requisiciones y la reducción de gastos por horas extra. El despliegue por parte de Aya Healthcare de la gestión de la fuerza laboral mediante IA sustenta su estrategia de crecimiento plurianual y la resiliencia de sus márgenes. La IA generativa ahora redacta descripciones de puestos e identifica talentos pasivos, ayudando a las agencias a identificar especialistas clínicos de nicho en subespecialidades competitivas.
Análisis del Impacto de las Restricciones*
| Análisis del Impacto de las Restricciones | (~) % de Impacto en la Previsión de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez persistente de profesionales sanitarios cualificados | -1.4% | Global, aguda en zonas rurales | Largo plazo (≥ 4 años) |
| Volatilidad en los presupuestos hospitalarios y las tasas de reembolso | -0.8% | América del Norte y UE, impulsado por la regulación | Mediano plazo (2-4 años) |
| Requisitos regulatorios y de acreditación complejos | -0.6% | Global, fragmentado entre jurisdicciones | Corto a mediano plazo (≤ 4 años) |
| Aumento de la competencia y presiones de precios entre agencias de dotación de personal | -0.5% | Global | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Escasez Persistente de Profesionales Sanitarios Cualificados
El déficit global podría superar los 10 millones de profesionales clínicos en 2030, con Estados Unidos solo careciendo de 195.400 enfermeras y hasta 86.000 médicos en el mismo período. Los flujos educativos no pueden expandirse con suficiente rapidez, a pesar del aumento de las plazas en las escuelas de enfermería. Cuarenta y tres estados de EE. UU. informaron de cierres permanentes de proveedores en zonas rurales durante 2024, lo que subraya los desafíos de la distribución desigual. La contratación internacional ofrece un alivio parcial, aunque plantea interrogantes éticos sobre el agotamiento del escaso talento en las economías emergentes y añade complejidad de cumplimiento a las operaciones de las agencias.
Volatilidad en los Presupuestos Hospitalarios y las Tasas de Reembolso
La mano de obra ya representa el 60% de los costes operativos hospitalarios y aumentó un 22% entre 2019 y 2022. La reducción del 4,067% en las tarifas de atención domiciliaria de Medicare para 2025 presiona los márgenes de las agencias cuya combinación de reembolsos está muy orientada hacia los pagadores gubernamentales. Los proveedores que operan por debajo de la capacidad plena debido a los límites de dotación de personal se enfrentan a una paradoja: existe demanda latente, pero las limitaciones de flujo de caja frenan el crecimiento de la plantilla, lo que lleva a muchos centros a depender de las horas extra en lugar de nuevos contratos contingentes.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Servicio: La Enfermería Itinerante se Estabiliza Mientras el Médico Suplente (Locum Tenens) se Acelera
La dotación de enfermeras itinerantes retuvo el 44,55% de los ingresos en 2025, a pesar de la corrección desde el pico pandémico de 2022. El segmento cayó de USD 42.700 millones a USD 25.600 millones, y las tarifas de facturación promedio descendieron a USD 106,78. Los analistas esperan que el tamaño del mercado de dotación de personal sanitario para las enfermeras itinerantes se estabilice cerca de USD 19.180 millones en 2026, lo que indica un nuevo equilibrio a medida que los hospitales priorizan las reservas flotantes locales. El médico suplente (locum tenens), por su parte, avanza a una CAGR del 8,12%, impulsado por la persistente escasez de médicos y las preferencias de programación flexible. Cerca de 52.000 médicos ejercieron como suplentes en 2024, cubriendo las carencias en urgencias, psiquiatría y atención primaria. El emparejamiento habilitado por IA acelera la acreditación y reduce los tiempos de inactividad, fortaleciendo la economía de las agencias en ambas líneas de servicio.
La demanda de profesionales sanitarios aliados también aumenta a medida que crecen los volúmenes de diagnóstico por imagen, laboratorio y rehabilitación, favorecida por regulaciones más amplias sobre el alcance de la práctica. Los grupos de enfermeras por día siguen cubriendo las necesidades de fines de semana y picos de demanda donde las contrataciones a tiempo completo subutilizarían la capacidad. En general, cada nivel de servicio recurre ahora al análisis avanzado para prever las necesidades por centro, mejorando la utilización y la satisfacción del cliente al tiempo que ancla las trayectorias de crecimiento a largo plazo dentro del mercado de dotación de personal sanitario.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Usuario Final: Las Agencias de Atención Domiciliaria Impulsan el Crecimiento en Medio de la Consolidación Hospitalaria
Los hospitales retuvieron el 41,88% de los ingresos de 2025, lo que refleja su condición de mayor grupo empleador. Sin embargo, los mandatos federales de dotación de personal mínima y los vientos en contra del reembolso llevan a los administradores hacia modelos de plantilla más eficientes en costes, incluidas las asociaciones MSP integradas. Los centros de cirugía ambulatoria amplían sus necesidades de dotación de personal a medida que persiste la migración de procedimientos hacia entornos ambulatorios. Las unidades de cuidados especializados y rehabilitación se enfrentan a tasas de vacantes elevadas, con un 21% reduciendo camas en el último año.
Las agencias de atención domiciliaria representan el usuario final de más rápido crecimiento, con una CAGR del 9,05% hasta 2031. La actualización del pago de atención domiciliaria del CMS para 2025 vincula el reembolso más estrechamente a la gravedad del paciente, incentivando a las agencias con sólidas reservas de enfermeras y terapeutas. La inversión en programación mediante IA y monitoreo remoto de pacientes aumenta la productividad, atrayendo capital de capital privado orientado hacia operaciones de adquisición acumulativa. Las penalizaciones por reingresos en el marco de la atención basada en valor impulsan aún más los volúmenes de derivación al entorno domiciliario, reforzando la contribución de la atención domiciliaria al mercado de dotación de personal sanitario.
Por Profesión: Los Profesionales Avanzados Ganan Terreno Mientras la Enfermería Sigue Siendo Dominante
La enfermería mantuvo una cuota del 51,76% en los ingresos de 2025, pero el agotamiento y la presión demográfica siguen mermando la retención. La demanda de experiencia en cuidados críticos, perioperatorios y de urgencias sostiene los diferenciales de remuneración de primera línea. La demanda de itinerancias se ha normalizado, aunque se prevé un modesto aumento del 5% para 2025 a medida que los profesionales clínicos buscan flexibilidad y afinidad cultural.
Los médicos y profesionales avanzados muestran la trayectoria más rápida, con una CAGR del 8,34%. Los avances regulatorios que amplían el alcance de la práctica de los profesionales de enfermería y la autonomía de los asistentes médicos sustentan este crecimiento. Se prevé que el empleo de profesionales de enfermería aumente un 40% para 2033, mientras que los asistentes médicos avanzarán un 28%, sustentando modelos de cobertura de nivel intermedio ampliados dentro del mercado de dotación de personal sanitario. Los profesionales aliados —en diagnóstico por imagen, ciencias de laboratorio y rehabilitación— también se benefician del crecimiento modal, mientras que la experiencia administrativa no clínica gana valor en ciclos de ingresos, cumplimiento e implementación de tecnología de la información.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Modalidad de Entrega: La Dotación de Personal Remota Transforma los Modelos Tradicionales
La dotación de personal presencial generó aún el 59,72% de los ingresos en 2025, respaldada por los mandatos regulatorios de presencia física en muchas tareas clínicas. Sin embargo, los conjuntos digitales de gestión de la fuerza laboral ahora optimizan la asignación de turnos, reducen las horas extra y mejoran la retención mediante una programación transparente. Los arreglos híbridos, que combinan atención presencial con documentación fuera de las instalaciones, están surgiendo en los grandes sistemas de salud.
La dotación de personal remota/por telemedicina se expande más rápidamente, con una CAGR del 8,96%. La adopción de la telesalud y los acuerdos de práctica entre estados amplían el grupo de profesionales clínicos accesibles, con empresas de atención virtual que ofrecen tarifas por hora de más de USD 160 para médicos con licencia en múltiples estados. Los coordinadores de atención remota, los telerradiólogos y los asistentes virtuales de documentación amplían los catálogos de servicios, integrando la oferta remota en el núcleo del mercado de dotación de personal sanitario. La acreditación, la ciberseguridad y el cumplimiento transfronterizo siguen siendo obstáculos condicionantes, aunque están aliviándose gradualmente con la armonización de licencias y los proyectos piloto en entornos regulados.
Análisis Geográfico
América del Norte dominó el mercado de dotación de personal sanitario con el 38,10% de los ingresos en 2025. La sólida infraestructura, los complejos marcos de reembolso y los consolidados ecosistemas MSP sostienen una utilización coherente de la mano de obra contingente. La Asociación Americana de Hospitales advierte que las brechas de la fuerza laboral podrían acercarse a los 100.000 trabajadores críticos en 2028, una realidad que orienta a los hospitales hacia proveedores habilitados por tecnología e impulsa una mayor consolidación. Canadá y México presentan oportunidades incrementales, aunque requieren navegar por requisitos de licencia y expectativas bilingües diferenciados. Los analistas del mercado anticipan una contracción del 20% en la dotación de enfermeras itinerantes de primera línea en la región, a medida que los sistemas optan por la contratación permanente y las reservas flotantes locales, aunque la demanda contingente global sigue siendo resiliente debido a los umbrales mínimos de dotación de personal impuestos por mandato.
Europa se enfrenta a un déficit proyectado de 1,8 millones de trabajadores sanitarios, con una densidad médica tan baja como 2,4 por cada 1.000 habitantes en algunos estados miembros. La Comisión Europea ha destinado 65.000 millones de euros a programas de mejora de competencias y movilidad de la fuerza laboral para mitigar el impacto de la escasez. Solo Alemania podría necesitar 500.000 enfermeras adicionales para 2030, lo que impulsa la contratación transfronteriza y los incentivos de formación en lengua inglesa. Las trabas a la inmigración derivadas del Brexit complican la planificación de la fuerza laboral en el Reino Unido, pero el Servicio Nacional de Salud sigue dependiendo de enfermeras internacionales y médicos suplentes para mantener los niveles de servicio. Las plataformas digitales de acreditación aceleran la incorporación, aunque se enfrentan a estándares de datos fragmentados entre jurisdicciones, lo que modera la aceleración a corto plazo del tamaño del mercado de dotación de personal sanitario en Europa.
Asia-Pacífico es el territorio de más rápido crecimiento, con una CAGR del 7,32%, impulsado por la inversión en infraestructura y el aumento de la prevalencia de enfermedades crónicas. Japón proyecta una escasez de casi 1 millón de trabajadores sanitarios para 2040, lo que motiva acuerdos bilaterales para atraer enfermeras indonesias y filipinas. Australia está flexibilizando las restricciones a la contratación médica en el extranjero, aunque surgen consideraciones éticas en torno a la fuga de talentos de los países de menores ingresos. El floreciente sector hospitalario privado de India busca enfermeras especializadas y profesionales aliados, aunque la retención se ve desafiada por los salarios competitivos en los mercados del Golfo y de América del Norte. Si bien la regulación, la variabilidad de las licencias y los diferenciales salariales moderan la velocidad, el impulso demográfico posiciona a Asia-Pacífico como un motor de crecimiento crucial para el mercado de dotación de personal sanitario.

Panorama regulatorio
La regulación que afecta al personal sanitario sigue estando fragmentada por jurisdicción, con mínimos de personal, portabilidad de licencias y obligaciones de cumplimiento de las instalaciones que determinan el uso de mano de obra contingente en entornos clínicos y no clínicos. En Estados Unidos, la norma federal de personal para hogares de ancianos de 2024 (3,48 horas por residente y día) elevó la demanda impulsada por el cumplimiento normativo para la cobertura de turnos, pero CMS emitió una norma final provisional en diciembre de 2025 que deroga los estándares mínimos obligatorios de personal para centros de cuidados a largo plazo, con vigencia a partir del 2 de febrero de 2026, tras una moratoria de implementación de 10 años. El énfasis en el cumplimiento se traslada a corto plazo hacia la evaluación de instalaciones y la documentación, mientras que los requisitos de auditoría, acreditación y presentación de informes de calidad siguen influyendo en la selección de proveedores.
La política laboral también se cruza con la oferta de personal a través de la financiación pública y las intervenciones programáticas. Por ejemplo, el Departamento de Trabajo de Maryland abrió las solicitudes para el ciclo 2026 del Direct Care Workforce Innovation Program y el Career Pathways for Healthcare Workers Program, invirtiendo 750.000 USD en reclutamiento y capacitación para fortalecer la cadena de suministro de cuidados directos. A nivel federal, la actividad de innovación en la fuerza laboral sanitaria continúa a través de propuestas legislativas como la S. 4254 (presentada en marzo de 2026) en virtud de la Public Health Service Act, reforzando el papel de los mecanismos de subvención y capacitación que pueden ampliar el grupo de talento accesible para las agencias de personal y los programas de personal flotante gestionados por proveedores.
Panorama Competitivo
El mercado de dotación de personal sanitario sigue estando moderadamente fragmentado; sin embargo, la actividad de fusiones y adquisiciones se está acelerando a medida que la escala y la tecnología se vuelven determinantes. La compra de Cross Country Healthcare por parte de Aya Healthcare por USD 615 millones creó un líder del sector con capacidades ampliadas de programación y análisis basados en IA. AMN Healthcare, con USD 3.100 millones en ingresos de los últimos doce meses, está invirtiendo en herramientas predictivas de gestión del talento y en servicios de idiomas adyacentes para diversificar sus fuentes de ingresos. La adquisición de CareerStaff Unlimited por parte de ShiftMed creó la primera plataforma digital de servicio gestionado de extremo a extremo dedicada a la enfermería, lo que pone de manifiesto el apetito de los inversores por las soluciones integradas verticalmente.
La innovación digital es el principal factor diferenciador. Ingenovis Health integró siete marcas heredadas en la plataforma de talento en la nube de Bullhorn, reduciendo los tiempos de aprobación de credenciales y mejorando la experiencia del candidato. Los motores de emparejamiento por IA ahora analizan repositorios de credenciales, alinean etiquetas de habilidades y proyectan la probabilidad de retención, otorgando a los pioneros en adopción ventajas mensurables en velocidad y tasas de cobertura. Las especializaciones en espacios sin explotar, como la dotación de personal en control de infecciones y los suplentes de salud conductual, atraen a nuevos participantes de nicho que aprovechan un enfoque clínico específico combinado con un modelo de captación orientado a la tecnología. Los consolidadores tienen en el punto de mira simultáneamente los servicios adyacentes —ampliación del personal en ciclos de ingresos, plantillas de proveedores de telesalud y consultoría de gestión de la fuerza laboral basada en datos— para aumentar la cartera de clientes y elevar los costes de cambio, reconfigurando los límites competitivos dentro del mercado de dotación de personal sanitario.
Líderes de la Industria de Dotación de Personal Sanitario
Aya Healthcare
Medical Solutions
AMN Healthcare
CHG Healthcare, Inc.
Cross Country Healthcare
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Las organizaciones proveedoras están transformando la mano de obra contingente de una cobertura episódica a programas gestionados, lo que crea espacio para ofertas integradas que combinan personal con herramientas operativas como la programación habilitada por IA, la analítica de la fuerza laboral y la acreditación. La evidencia apunta a plataformas que reducen la fricción en la contratación y el despliegue (por ejemplo, Incredible Health informa de una colocación más rápida de enfermeras mediante emparejamiento predictivo), junto con grandes agencias que amplían sus modelos de prestación habilitados por tecnología a través de marcos MSP y suites de gestión de la fuerza laboral referenciadas por proveedores importantes. Con las tarifas de facturación de enfermeras itinerantes normalizándose desde los máximos de la pandemia, las oportunidades diferenciadas se muestran más claramente en la cobertura especializada, incluidos los locum tenens para especialidades de alta necesidad (medicina de urgencias, psiquiatría, anestesiología) y roles de salud aliada que respaldan volúmenes crecientes de diagnóstico y rehabilitación.
La actividad regulatoria y de programas públicos respalda bolsas de oportunidad específicas en lugar de un impulso uniforme a nivel nacional. Las iniciativas estatales y federales de la fuerza laboral, incluidas las subvenciones del Departamento de Trabajo de Maryland para reclutamiento y capacitación en cuidados directos, junto con la mayor atención de la política estadounidense a la innovación de la fuerza laboral (por ejemplo, la S. 4254 presentada en marzo de 2026), refuerzan las cadenas de suministro internas y las asociaciones con universidades y vías de aprendizaje, que las empresas de personal pueden operativizar mediante servicios de reclutamiento, incorporación y retención. En paralelo, los mandatos de personal y la complejidad de la acreditación siguen impulsando la demanda de proveedores que puedan gestionar la documentación y los controles de cobertura en múltiples jurisdicciones, mientras que el cambio de la atención hacia entornos de atención domiciliaria y ambulatoria aumenta la demanda de enfermeras, terapeutas y coordinadores de atención que puedan apoyar modelos de atención distribuida y flujos de trabajo remotos o de teletrabajo de personal.
Desarrollos recientes del sector
- Junio de 2026: AMN Healthcare adquirió Jaide Health, una solución de interpretación y traducción médica habilitada por IA, para ampliar el acceso lingüístico a lo largo del recorrido del paciente. El acuerdo extiende a AMN más allá del personal principal hacia servicios adyacentes impulsados por tecnología que pueden integrarse en los flujos de trabajo de personal para hospitales y sistemas de salud. También fortalece la diferenciación en la capacidad de apoyo no clínico que puede empaquetarse junto con programas de personal clínico.
- Junio de 2025: Aya Healthcare adquirió LocumsNest para avanzar en soluciones de fuerza laboral en el Reino Unido. La transacción amplió la presencia de Aya en el mercado de médicos y las capacidades de reserva fuera de Estados Unidos, añadiendo una nueva palanca para la eficiencia de la contratación y colocación internacional. También señaló una consolidación continua centrada en las capacidades de plataforma más que solo en la escala en el personal de agencia tradicional.
- Diciembre de 2024: Aya Healthcare anunció un acuerdo para adquirir Cross Country Healthcare por aproximadamente 615 millones de USD en efectivo. La combinación planificada destacó la prima estratégica otorgada a la escala y a las ofertas de fuerza laboral habilitadas por tecnología en las líneas de enfermería itinerante y de mano de obra contingente en general. Subrayó la presión de consolidación sobre las agencias medianas a medida que las grandes plataformas buscan capacidades integradas de programación, acreditación y analítica.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
El mercado de personal sanitario cubre los ingresos obtenidos por empresas de personal y plataformas que reclutan, examinan y colocan a profesionales clínicos y afines en entornos sanitarios en asignaciones temporales, por contrato o permanentes, incluyendo personal presencial y remoto.
Exclusiones del alcance: Se excluyen los costos internos de recursos humanos hospitalarios, la contratación directa informal sin un intermediario de personal y los salarios pagados fuera de las tarifas de facturación de los proveedores de personal.
Descripción general de la segmentación
- Por Servicio
- Dotación de Enfermeras Itinerantes
- Dotación de Enfermeras por Día
- Dotación de Médicos Suplentes (Locum Tenens)
- Dotación de Profesionales Sanitarios Aliados
- Por Usuario Final
- Hospitales
- Centros Quirúrgicos Ambulatorios
- Centros de Cuidados a Largo Plazo y Rehabilitación
- Agencias de Atención Domiciliaria
- Por Profesión
- Profesionales de Enfermería
- Médicos y Profesionales Avanzados
- Profesionales Sanitarios Aliados
- Personal No Clínico/Administrativo
- Por Modalidad de Entrega
- Dotación de Personal Presencial
- Dotación de Personal Remota/por Telemedicina
- Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental comenzó con el conjunto de demanda de mano de obra clínica y cómo está cambiando según el entorno asistencial y el rol. Utilizamos fuentes públicas como la US Bureau of Labor Statistics, los US Centers for Medicare and Medicaid Services, las estadísticas sanitarias de la OCDE y los indicadores sanitarios del Banco Mundial para anclar las tendencias de empleo, la utilización y la dirección macro del gasto sanitario.
Para conectar la demanda de personal con las restricciones de oferta, también consultamos fuentes como el National Council of State Boards of Nursing, publicaciones de la fuerza laboral de la OMS y estudios revisados por pares seleccionados sobre el agotamiento, las tasas de vacantes y los cambios en la prestación de atención. Esto se complementó con presentaciones de empresas, presentaciones a inversores, cobertura de prensa fiable y una suscripción de pago utilizada para los datos financieros de las empresas y el seguimiento de noticias, con el fin de mantener a la vista las adjudicaciones de contratos recientes y los comentarios sobre precios. Estos ejemplos son solo ilustrativos, y se utilizaron muchas otras fuentes para la recopilación de datos, la verificación cruzada y la aclaración.
Entrevistas y encuestas primarias
El trabajo primario se centró en validar qué impulsa las tarifas de facturación, las tasas de cobertura de vacantes y la duración de los contratos en el personal de enfermería, el personal de salud aliada y la cobertura médica, para luego traducir esos aportes en un modelo coherente. Hablamos con líderes de agencias, gestores de personal de hospitales y sistemas de salud, contactos de adquisiciones y MSP, y médicos en ejercicio para poner a prueba supuestos sobre la utilización, la combinación de turnos y la rapidez con la que se normaliza la cobertura tras picos de demanda.
Dado que el trabajo abarca varias regiones, los datos se verificaron en América, EMEA y APAC para reflejar las diferencias regionales en acreditación, licencias y capacidad de atención antes de finalizar los totales.
Distribución de los encuestados en el trabajo de campo de la investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 36% | Directivos (CXO): 12% | APAC: 46% |
| Nivel medio: 50% | Líderes funcionales/de unidad: 38% | EMEA: 30% |
| Actores más pequeños: 14% | Gerentes: 50% | América: 24% |
Dimensionamiento del mercado y previsión
El dimensionamiento se construyó utilizando un enfoque descendente y ascendente, con la columna vertebral principal proveniente de una reconstrucción de la demanda de arriba hacia abajo vinculada a la utilización de la fuerza laboral sanitaria. En la práctica, vinculamos (1) las necesidades de personal de las instalaciones por entorno asistencial, (2) las señales de vacantes y rotación, y (3) la proporción de roles que típicamente se cubren a través de agencias, lo que luego se convierte en ingresos de personal a través de supuestos de tarifa de facturación y horas trabajadas.
Se utilizaron varias huellas de mercado como insumos, incluidos los movimientos promedio de las tarifas de facturación, las tendencias de duración de las asignaciones para cobertura itinerante y por día, los patrones de utilización de locum tenens y la adopción de personal remoto o de teletrabajo en funciones específicas. Las divisiones por país y región se determinaron luego según la disponibilidad de mano de obra, los indicadores de envejecimiento de la población, el crecimiento del gasto sanitario y la fricción regulatoria en la acreditación y las licencias. Cuando los datos directos eran escasos, las brechas se manejaron mediante supuestos basados en rangos que luego se ajustaron mediante entrevistas y verificaciones cruzadas con series públicas de empleo.
Para la previsión, nos basamos principalmente en el análisis de escenarios porque la demanda de personal es sensible a la política, la presión de reembolso y los cambios repentinos en el volumen de pacientes. Cada escenario ajustó los mismos impulsores centrales, como la persistencia de vacantes, la inflación salarial y la penetración de agencias por entorno, y luego se seleccionó la trayectoria más probable en función del consenso de expertos recopilado en el trabajo de campo.
Validación de datos y ciclo de actualización
La validación se llevó a cabo mediante verificaciones cruzadas repetidas entre el resultado del modelo y señales independientes, como el crecimiento del empleo sanitario, la dirección de los ingresos de las empresas de personal y los cambios en las tarifas de facturación reportados en comentarios públicos. Cuando los valores se salían de los límites razonables, se revisaban los supuestos y se activaban llamadas de seguimiento para confirmar si el cambio era real o un problema de sincronización de datos.
Antes de la aprobación final, el trabajo pasó por una revisión interna en varias etapas en la que se verificó la coherencia de los datos, los cálculos y las divisiones regionales, y cualquier variación importante se concilió con evidencia adicional. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando eventos materiales alteran la utilización o los precios, seguidas de una verificación final previa a la entrega para que los clientes reciban la visión más actualizada.
Tamaño del mercado de personal sanitario de Mordor Intelligence en comparación con otras estimaciones publicadas
Las cifras de mercado publicadas para el personal sanitario a menudo no coinciden porque los distintos grupos delimitan el alcance de manera diferente y también utilizan diferentes momentos temporales para las tarifas de facturación y la utilización. Las diferencias aparecen rápidamente en este mercado, ya que los volúmenes de itinerancia, por día y de locum tenens pueden cambiar en el transcurso de un año.
La dirección de las tarifas de facturación, las verificaciones de utilización de personal por entorno asistencial y los comentarios sobre los ingresos de las empresas de personal son los puntos de evidencia que mantienen a Mordor Intelligence vinculado a un conjunto definido de ingresos globales de personal, en lugar de mezclar servicios de recursos humanos adyacentes o contar solo un país. Las brechas también surgen de cómo las empresas tratan el personal remoto o de teletrabajo, si la salud aliada está totalmente incluida y si la estimación se presenta como un escenario conservador o agresivo sin indicar claramente el conjunto de supuestos.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 48,16 mil millones de USD (2026) | |
| Asesoría de Inversiones A | 46,00 mil millones de USD (2025) | Utiliza un conjunto de ingresos exclusivo de Estados Unidos y una instantánea de un solo año, y la combinación de categorías es más amplia en algunos lugares (por ejemplo, atención domiciliaria y personal de nicho), lo que puede alterar lo que se contabiliza como ingresos de personal. |
| Asesoría de Transacciones B | 28,20 mil millones de USD (2024) | Ancla la estimación al mercado estadounidense y otorga un mayor peso a los ingresos de enfermeras itinerantes, lo que puede subestimar el total cuando las categorías de personal aliado y médico no se consolidan por completo. |
La dispersión entre fuentes se explica principalmente por la cobertura geográfica y por lo que se considera ingresos de personal dentro del alcance frente a servicios adyacentes. Al mantener el modelo vinculado a señales observables de utilización y precios, y luego verificar los totales con lógica de penetración y tarifas basada en entrevistas, se produce un valor de mercado que es más fácil de reproducir y explicar.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de dotación de personal sanitario?
El mercado está valorado en USD 48.160 millones en 2026 y se proyecta que alcance USD 65.820 millones en 2031 a una CAGR del 6,45%.
¿Qué segmento de servicio crece más rápido en el mercado de dotación de personal sanitario?
La dotación de médicos suplentes (locum tenens) se expande a una CAGR del 8,12% debido a la escasez de médicos y las preferencias de cobertura flexible.
¿Por qué las agencias de atención domiciliaria son un área clave de crecimiento para las empresas de dotación de personal sanitario?
Los incentivos regulatorios que promueven el envejecimiento en el hogar y los aumentos en el reembolso basado en la gravedad del paciente del CMS han acelerado la demanda de dotación de personal en atención domiciliaria a una CAGR del 9,05%.
¿Cómo está transformando la tecnología las operaciones de dotación de personal sanitario?
Las plataformas habilitadas por IA agilizan el emparejamiento de candidatos, pronostican las necesidades de dotación de personal y reducen el tiempo de contratación, mejorando la eficiencia y el rendimiento del margen para las agencias.
¿Qué región presenta las perspectivas de crecimiento más sólidas para la dotación de personal sanitario?
Asia-Pacífico lidera con una CAGR del 7,32%, impulsada por la expansión de infraestructura, la presión demográfica y las iniciativas de migración de la fuerza laboral.
¿Qué tendencias recientes de consolidación están configurando el panorama competitivo?
Grandes operaciones como la adquisición de Cross Country Healthcare por parte de Aya Healthcare por USD 615 millones y la compra de CareerStaff Unlimited por parte de ShiftMed reflejan un impulso hacia la escala y las capacidades digitales dentro del sector.
Última actualización de la página el:



