
Tamaño y Participación del Mercado de Arrendamiento y Financiamiento de Manejo de Materiales de los Estados Unidos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 1.54 Mil millones de dólares |
| Tamaño del Mercado (2026) | 1.78 Mil millones de dólares |
| Tamaño del Mercado (2031) | 3.63 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 15.39 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Arrendamiento y Financiamiento de Manejo de Materiales de los Estados Unidos por Mordor Intelligence
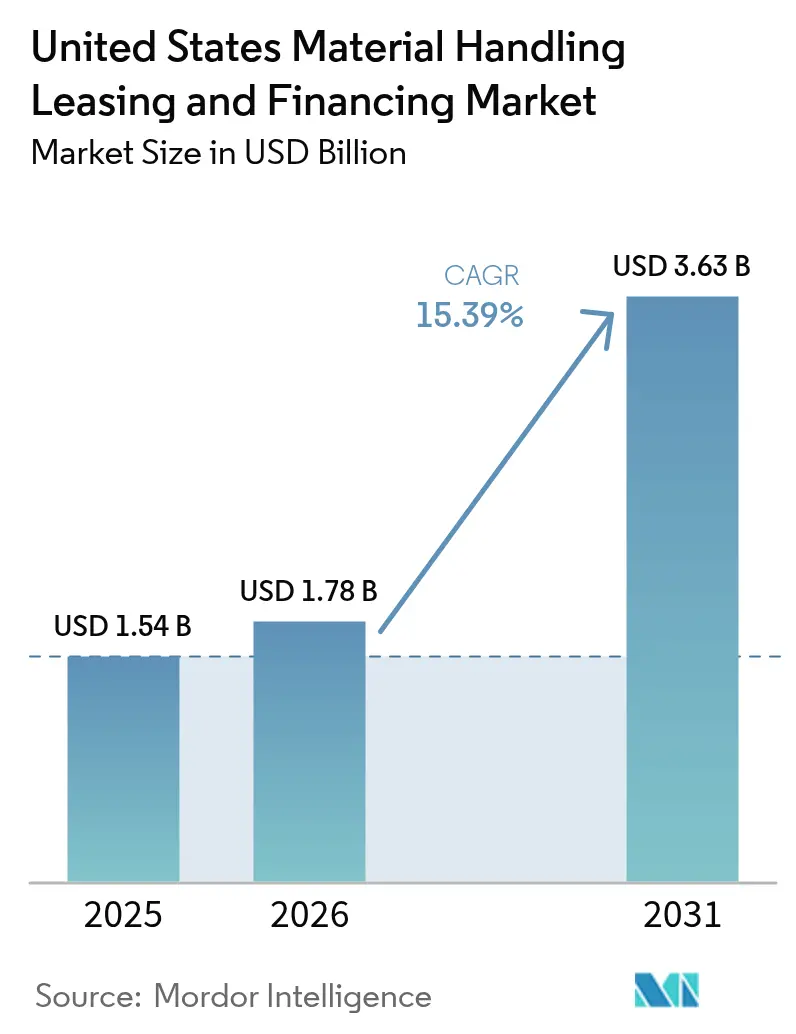
Se espera que el tamaño del mercado de arrendamiento y financiamiento de manejo de materiales de los Estados Unidos crezca de USD 1,54 mil millones en 2025 a USD 1,78 mil millones en 2026 y se prevé que alcance USD 3,63 mil millones en 2031 a una CAGR del 15,39% durante 2026-2031. Este poderoso repunte está impulsado por la construcción de almacenes de comercio electrónico que demandan equipos automatizados intensivos en capital, la optimización fiscal federal bajo la Sección 179 y la expansión de contratos de equipo como servicio que reducen el riesgo en el balance para las pequeñas y medianas empresas. El volumen de nuevos negocios para activos de manejo de materiales avanzó un 12% durante 2024, ya que los grandes minoristas y los operadores de logística de terceros aceleraron la expansión de su red.[1]Asociación de Arrendamiento y Financiamiento de Equipos, "Resultados de la Encuesta Anual 2024," elfaonline.org Los financiadores han respondido desarrollando estructuras de arrendamiento híbridas que combinan arrendamientos operativos tradicionales con cláusulas de servicio tecnológico integradas, un diseño que mitiga la incertidumbre del valor residual en los vehículos de guiado automático. En paralelo, los incentivos de préstamos vinculados a criterios ESG están reduciendo la diferencia entre equipos eléctricos y de combustión interna, desbloqueando nueva demanda en estados con alta regulación. La intensidad competitiva está aumentando porque los nuevos participantes habilitados por tecnología están agrupando telemetría, mantenimiento predictivo y seguros en facturas mensuales únicas, alterando así la economía de tarifas para los arrendadores establecidos.
Conclusiones Clave del Informe
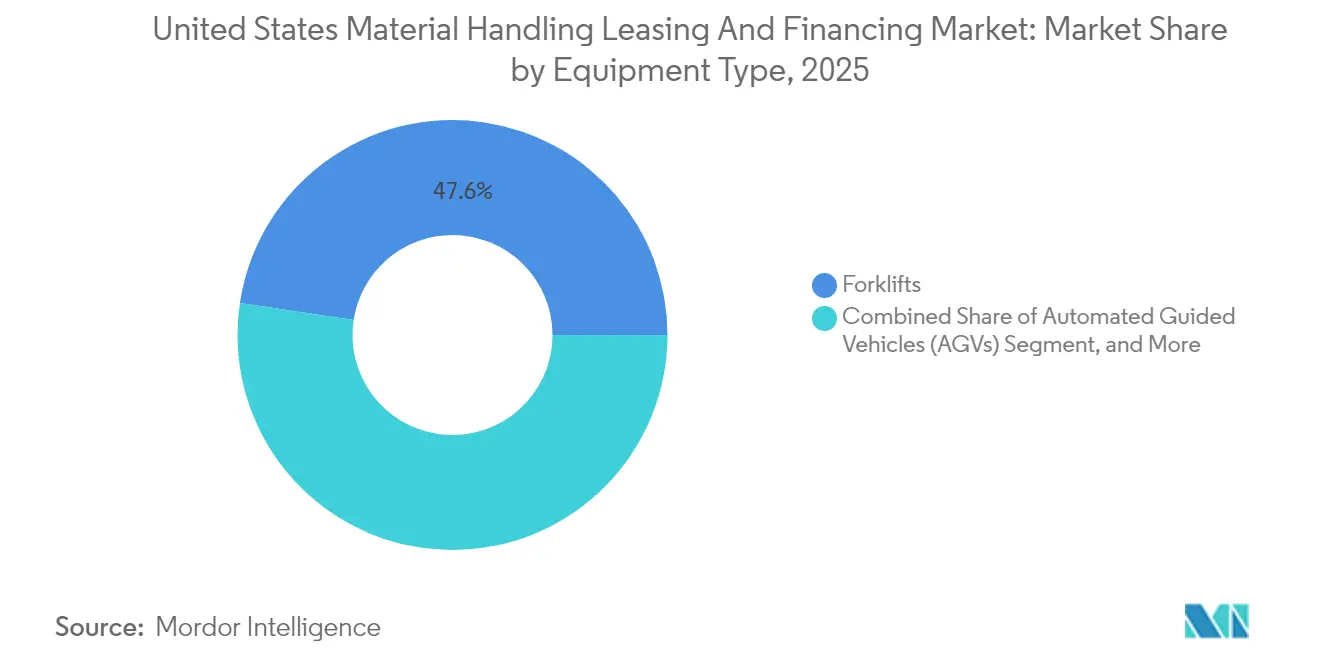
- Por tipo de equipo, los montacargas lideraron con una participación de ingresos del 47,62% en 2025, mientras que se proyecta que los vehículos de guiado automático se expandan a una CAGR del 16,03% hasta 2031.
- Por industria de usuario final, los proveedores de comercio electrónico y logística de terceros representaron el 36,78% del volumen de financiamiento de 2025, y los productos farmacéuticos muestran la CAGR más rápida del 16,49% hasta 2031.
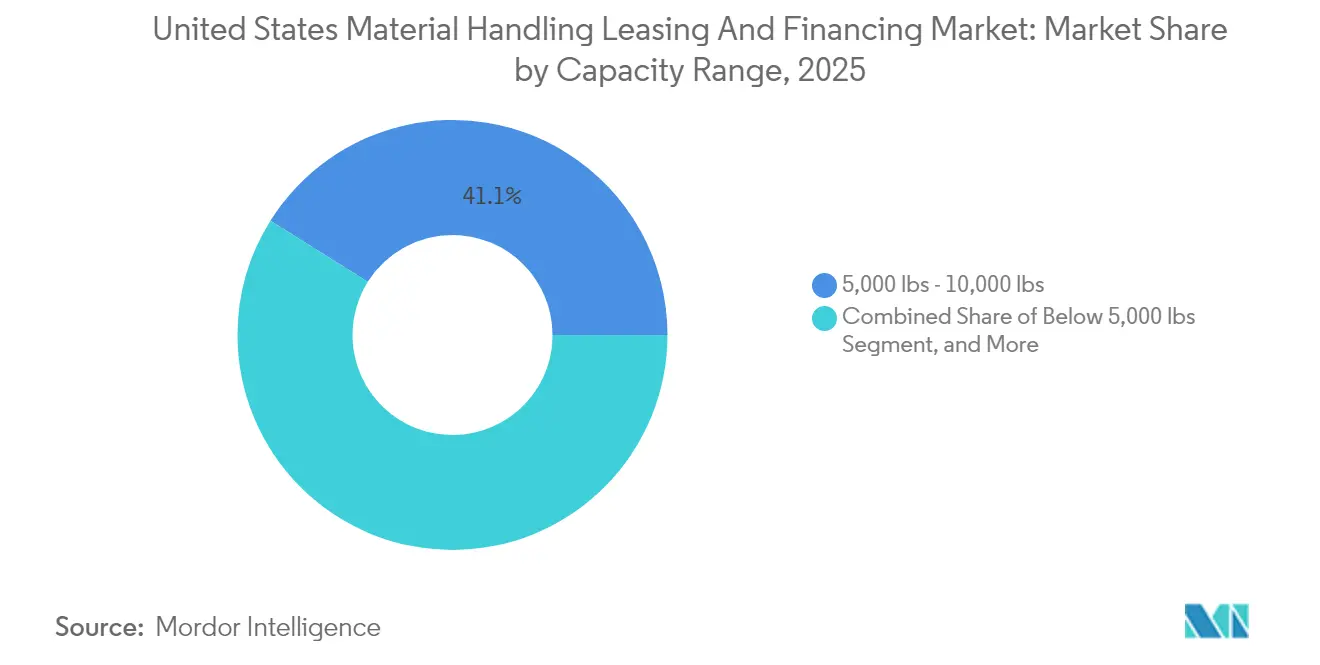
- Por rango de capacidad, la banda de 5.000-10.000 libras capturó el 41,08% de la actividad de 2025, aunque la clase por debajo de 5.000 libras avanza a una CAGR del 17,62% impulsada por la demanda de micro-cumplimiento.
- Por tipo de financiamiento, los arrendamientos operativos mantuvieron una participación del 51,73% en 2025, mientras que los acuerdos de venta y arrendamiento posterior exhiben la CAGR más sólida del 16,95% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Arrendamiento y Financiamiento de Manejo de Materiales de los Estados Unidos
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión creciente de almacenes de comercio electrónico | +3.20% | Nacional, concentrado en corredores logísticos | Mediano plazo (2-4 años) |
| Preferencia creciente por modelos de servicio entre las pymes | +2.80% | Nacional, más fuerte en mercados urbanos | Corto plazo (≤ 2 años) |
| Mandatos acelerados de automatización debido a restricciones laborales | +2.10% | Nacional, agudo en regiones de altos salarios | Largo plazo (≥ 4 años) |
| Incentivos de financiamiento vinculados a criterios ESG de bancos estadounidenses | +1.90% | Nacional, liderazgo desde las principales áreas metropolitanas | Mediano plazo (2-4 años) |
| Liquidez del mercado secundario para equipos usados | +1.40% | Nacional, variaciones regionales en disponibilidad | Corto plazo (≤ 2 años) |
| Ventajas fiscales federales bajo la deducción de la Sección 179 | +1.80% | Nacional, mayor impacto en estados con alta carga fiscal | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Expansión Creciente de Almacenes de Comercio Electrónico
Las redes de cumplimiento del comercio electrónico son el catalizador más importante del mercado de arrendamiento y financiamiento de manejo de materiales de los Estados Unidos, ya que los operadores incorporan más automatización en cada metro cuadrado para cumplir con los compromisos de entrega en el mismo día. Amazon comprometió USD 15 mil millones en nuevos almacenes para 2024-2025, lo que se traduce en un estimado de USD 3 mil millones en montacargas, líneas de transporte y vehículos de guiado automático.[2]Relaciones con Inversores de Amazon, "Amazon Anuncia una Gran Expansión de Almacenes," aboutamazon.com Las empresas regionales de logística de terceros replican esta estrategia desplegando centros de micro-cumplimiento a menos de 16 kilómetros de los núcleos de alta densidad poblacional, donde las alturas de techo son menores y la densidad de automatización es un 40% mayor que en los almacenes de gran volumen tradicionales. La demanda de arrendamiento se dispara porque los propietarios e inquilinos desean estructuras fuera del balance para activos que corren el riesgo de obsolescencia tecnológica en un plazo de cinco a siete años. Los arrendadores con visión de futuro incluyen telemetría de mantenimiento predictivo y mitigan el riesgo con seguros de valor residual para mantenerse competitivos al pujar por estos proyectos de ciclo rápido.
Preferencia Creciente por Modelos de Servicio entre las Pymes
Las pequeñas y medianas empresas con restricciones de liquidez eligen cada vez más ofertas agrupadas que integran financiamiento, mantenimiento, gestión de baterías y actualizaciones de software en una sola factura. Una encuesta de 2024 mostró que el 67% de los operadores logísticos de pymes evaluaban una opción de equipo como servicio tras las perturbaciones en la cadena de suministro de la era pandémica, que expusieron los riesgos de la propiedad directa.[3]PwC, "Encuesta de Adopción de Equipo como Servicio," pwc.com Programas como Toyota Material Handling Total Solutions no requieren pago inicial, ofrecen actualizaciones tecnológicas cada 36 meses e incluyen el seguro en la tarifa mensual. La certeza de costos de estos paquetes apoya la planificación del capital de trabajo y reduce la dependencia de las líneas de crédito rotativas durante los picos de demanda estacional. Los prestamistas obtienen un alto valor de vida útil porque los contratos ricos en servicios aseguran renovaciones y generan flujos de tarifas mucho después del reembolso del activo original, mejorando así el rendimiento sobre el capital incluso cuando los márgenes de interés base se comprimen.
Mandatos Acelerados de Automatización Debido a Restricciones Laborales
Las tasas de vacantes en empleos de almacén superaron el 15% en varias regiones de altos salarios durante 2024, impulsando los costos salariales un 8,3% interanual.[4]Oficina de Estadísticas Laborales, "Datos de Salarios de Trabajadores de Almacén," bls.gov Los equipos directivos despliegan por tanto sistemas automatizados de almacenamiento, lanzaderas y recolección robótica para reducir el gasto laboral y cumplir las cuotas de productividad. Estas soluciones complejas exigen tarifas de arrendamiento premium, pero los prestamistas están diseñando estructuras híbridas que comparten el riesgo de tiempo de actividad con los fabricantes de equipos originales mediante créditos de acuerdos de nivel de servicio. La unidad Intelligrated de Honeywell fue pionera en acuerdos de automatización como servicio que garantizan métricas de rendimiento, anclando efectivamente un precio de alquiler basado en el desempeño y transfiriendo parte del riesgo de fallo al proveedor. Dichos modelos aceleran el compromiso de capital porque los directores financieros pueden ahora comparar el costo total de propiedad de la automatización con una tarifa predecible por unidad procesada.
Incentivos de Financiamiento Vinculados a Criterios ESG de Bancos Estadounidenses
Los montacargas eléctricos y los vehículos de guiado automático con batería de iones de litio se benefician de descuentos en tasas de 25-50 puntos básicos bajo los nuevos programas de arrendamiento verde implementados por los grandes bancos. Bank of America destinó USD 500 millones específicamente para la electrificación de almacenes, citando estudios que sitúan a las flotas de manejo de materiales en el 30% de las emisiones a nivel de instalación. Wells Fargo estructura estos contratos con cupones escalonados a la baja que recompensan a los clientes por alcanzar objetivos verificados de reducción de carbono. El financiamiento con descuento reduce la brecha de costo total entre las unidades eléctricas y las de combustión interna, especialmente en estados con redes eléctricas de alta proporción renovable. Los arrendadores ven en consecuencia una mayor demanda de reventa para flotas eléctricas de modelos recientes, lo que mejora los supuestos de valor residual y reduce los pagos de arrendamiento para los clientes en sectores orientados a la sostenibilidad, como los productos farmacéuticos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alta incertidumbre del valor residual para los vehículos de guiado automático | -1.80% | Nacional, concentrado en mercados orientados a la tecnología | Mediano plazo (2-4 años) |
| Endurecimiento bancario en puntuaciones crediticias tras 2024 | -2.10% | Nacional, agudo para prestatarios pymes | Corto plazo (≤ 2 años) |
| Volatilidad en las tasas de interés de referencia | -1.60% | Nacional, impacto uniforme en todas las regiones | Corto plazo (≤ 2 años) |
| Primas de riesgo cibernético integradas en los contratos de arrendamiento | -0.90% | Nacional, mayor en sectores de infraestructura crítica | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alta Incertidumbre del Valor Residual para los Vehículos de Guiado Automático
Los vehículos de guiado automático se deprecian mucho más rápido que los montacargas convencionales porque las revisiones del software de control llegan cada 12-18 meses, creando riesgo de obsolescencia y reduciendo el grupo de compradores secundarios. Los datos del mercado muestran que los vehículos de guiado automático de tres años de antigüedad retienen solo el 35-45% del costo original, frente al 60-70% de los montacargas estándar. Los arrendadores cargan por tanto una prima adicional de 150-200 puntos básicos en las tasas de arrendamiento de vehículos de guiado automático para compensar las posibles pérdidas residuales. Esta diferencia de precio frena la adopción fuera de los minoristas de primer nivel que pueden absorber el mayor costo de mantenimiento. Las aseguradoras están experimentando con garantías de valor residual, pero la capacidad de suscripción sigue siendo escasa, lo que significa que los prestamistas deben limitar la exposición o insistir en cláusulas de actualización tecnológica a mitad del arrendamiento.
Endurecimiento Bancario en Puntuaciones Crediticias tras 2024
El ciclo de tasas de la Reserva Federal desencadenó una recalibración de la política de crédito comercial, elevando los umbrales mínimos de FICO en préstamos de equipos sin garantía de 620 a 680 durante 2024. Las tasas de aprobación en transacciones de pequeño monto cayeron al 65% a medida que los bancos regionales insistían en garantías más sólidas y plazos de amortización más cortos. Las pymes sin historiales financieros extensos enfrentan diferenciales de endeudamiento de 200-400 puntos básicos por encima de la tasa preferencial, lo que las empuja hacia brazos financieros cautivos o plataformas de tecnología financiera que valoran el riesgo de forma algorítmica. El panorama de financiamiento de dos niveles amplía las brechas de competitividad y puede frenar la penetración de soluciones automatizadas entre los operadores emergentes que carecen de perfiles crediticios consolidados.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Equipo: La Automatización Impulsa el Crecimiento del Segmento Premium
Los montacargas mantuvieron una participación del 47,62% del mercado de arrendamiento y financiamiento de manejo de materiales de los Estados Unidos en 2025 debido a que su utilidad universal se alinea con plantillas de arrendamiento estandarizadas que permiten decisiones crediticias rápidas. Al mismo tiempo, los vehículos de guiado automático registraron una CAGR prevista del 16,03% hasta 2031, ya que la escasez de mano de obra y el aumento de los costos del suelo obligan a los operadores a aprovechar cada metro cúbico de almacenamiento. Las líneas de transporte y los clasificadores estabilizan el rango medio, especialmente dentro de los centros de paquetería donde el volumen exige un manejo de flujo continuo. Se prevé que el tamaño del mercado de arrendamiento y financiamiento de manejo de materiales de los Estados Unidos para contratos de montacargas se amplíe en dígitos altos de un solo dígito, aunque los complementos de telemetría de los fabricantes de equipos originales están reformulando el cálculo del valor residual al permitir precios de reventa basados en el estado del equipo. Los arrendadores que integran análisis del Internet de las Cosas en la suscripción ganan precisión en la misma y reducen los márgenes de reserva, disminuyendo las tasas totales para los clientes.
La creciente automatización desplaza las estructuras de arrendamiento desde el simple alquiler con opción de compra hacia contratos de servicio vinculados al desempeño que agrupan licencias de software, orientación de inteligencia artificial y soporte técnico en el sitio. La Gigafábrica de Tesla, por ejemplo, incorporó una garantía de varios años de "disponibilidad de equipos" en su acuerdo con KION Group, obligando al proveedor a restaurar el tiempo de actividad en un plazo de dos horas o enfrentar créditos por penalización. Dichas cláusulas afectan los modelos de flujo de caja porque los prestamistas deben verificar que la capacidad de servicio del fabricante de equipos originales pueda proteger los objetivos de rendimiento que sustentan el arrendamiento. Para las casas financieras tradicionales, asociarse con integradores de sistemas se ha vuelto esencial para proteger el valor de la garantía, especialmente para los sistemas híbridos de transporte más robótica cuya reventa depende de la adaptabilidad modular.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Industria de Usuario Final: Los Productos Farmacéuticos Emergen como Líder de Crecimiento
Los actores del comercio electrónico y la logística de terceros absorbieron el 36,78% del volumen de financiamiento de 2025, aunque se prevé que la base de clientes de productos farmacéuticos alcance una CAGR del 16,49%, impulsada por estrictas regulaciones de cadena de frío que exigen sistemas avanzados de almacenamiento, elevación y lanzadera. Se prevé que la participación del mercado de arrendamiento y financiamiento de manejo de materiales de los Estados Unidos atribuible a los operadores farmacéuticos aumente rápidamente a medida que las empresas añaden almacenamiento automatizado de alta densidad para las cadenas de producción de terapias celulares y génicas. Los montos de financiamiento tienden a ser mayores porque el cumplimiento normativo requiere elevadores de acero inoxidable, energía redundante y software validado, lo que incrementa el costo de cada activo. Los prestamistas incorporan el efecto beneficioso de la validación de la Administración de Alimentos y Medicamentos sobre los valores residuales, ya que los equipos validados a menudo se revenden a un precio premium a los biofabricantes emergentes que buscan maquinaria precalificada.
Los sectores de manufactura y comercio minorista siguen aportando una demanda base predecible, pero sus tasas de crecimiento quedan por detrás de los sectores con alta automatización. Las instalaciones de alimentos y bebidas dependen de canales de financiamiento cautivo capaces de suscribir montacargas con control de temperatura equipados con componentes resistentes a la corrosión. Mientras tanto, el comercio minorista físico invierte en módulos de micro-cumplimiento en la trastienda, a menudo financiados bajo arrendamientos operativos de ciclo corto para adaptarse a las estrategias omnicanal en evolución. Los arrendadores adaptan los convenios para gestionar la estacionalidad, permitiendo diferimientos de pagos en temporada alta que alinean las salidas de efectivo con las entradas de ingresos.
Por Rango de Capacidad: El Micro-Cumplimiento Impulsa la Demanda de Equipos Ligeros
Los equipos con capacidad de 5.000-10.000 libras representaron el 41,08% de los activos financiados en 2025, constituyendo el punto óptimo ergonómico para la distribución general. No obstante, las unidades por debajo de 5.000 libras están programadas para una CAGR del 17,62%, ya que los nodos de cumplimiento urbano denso adoptan camiones de pasillo estrecho y robots móviles autónomos compactos. Es probable que el tamaño del mercado de arrendamiento y financiamiento de manejo de materiales de los Estados Unidos para equipos ligeros se duplique antes de 2031. Los plazos de arrendamiento más cortos y la documentación simplificada atraen a las pymes que necesitan financiamiento ágil al abrir depósitos de última milla bajo condiciones inmobiliarias mes a mes. El riesgo de valor residual es comparativamente moderado porque el mercado secundario de transpaletas de Clase III ligeramente usadas se mantiene líquido en los sectores de servicios de alimentación, bebidas y manufactura.
En contraste, los modelos de 10.001-20.000 libras sirven a la manufactura a granel y a las terminales portuarias donde los ciclos de trabajo funcionan en tres turnos, lo que exige plazos de arrendamiento de capital de 60 meses o más. Aquí, los arrendadores incorporan mayores provisiones de mantenimiento o insisten en contratos de servicio del fabricante de equipos originales para mantener el estado del activo. Los equipos por encima de 20.000 libras cubren roles de industria pesada de nicho, requiriendo estructuras de solo interés o pagos globales que se sincronizan con los ciclos de vida de los proyectos, como las paradas de refinerías.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Financiamiento: La Venta y Arrendamiento Posterior Gana Impulso
Los arrendamientos operativos dominaron el 51,73% de la actividad de 2025, impulsados por la deducibilidad fiscal de la Sección 179 que permite a los arrendatarios deducir hasta USD 1,22 millones de forma inmediata. El tamaño del mercado de arrendamiento y financiamiento de manejo de materiales de los Estados Unidos atribuible a los arrendamientos operativos continúa creciendo, aunque las transacciones de venta y arrendamiento posterior muestran la CAGR más pronunciada del 16,95% a medida que las empresas liberan capital atrapado. Prologis fue pionero en paquetes de instalación más equipo que monetizan las flotas de los inquilinos al tiempo que incorporan opciones de renovación flexibles vinculadas a los términos de ocupación. Los arrendamientos de capital siguen siendo relevantes para sistemas de grúas especializados cuya vida económica supera los 12 años, mientras que los préstamos tradicionales atraen a prestatarios con calificación de inversión que buscan el capital de menor costo.
Los ingresos de la venta y arrendamiento posterior financian cada vez más las modernizaciones de automatización, permitiendo a los operadores aprovechar los grupos de montacargas existentes para obtener liquidez sin diluir el capital de los accionistas. Los arrendadores mitigan el riesgo combinando garantías residuales con evaluaciones del estado del equipo realizadas al cierre de la transacción. El seguimiento de activos mediante etiquetas RFID alimenta paneles de control que clasifican los patrones de utilización de los arrendatarios y señalan el desgaste anormal, permitiendo una intervención temprana y protegiendo la integridad de la garantía.
Análisis Geográfico
California, Texas y el corredor logístico del Noreste generaron colectivamente aproximadamente el 44,62% del volumen del mercado de arrendamiento y financiamiento de manejo de materiales de los Estados Unidos en 2025, gracias a la densidad portuaria, la concentración de consumidores y la manufactura consolidada. El Imperio Interior por sí solo representa aproximadamente el 7,84% de las reservas nacionales, sustentado por los flujos de importación asiática canalizados a través del programa de modernización de USD 2,6 mil millones del Puerto de Long Beach. Los arrendadores activos en estas zonas de alta actividad pueden fijar precios de manera más agresiva porque las opciones de redespliegue de activos son abundantes en un radio de 80 kilómetros, reduciendo el tiempo de inactividad entre contratos.
El Sureste y el Oeste Montañoso son los territorios de más rápido crecimiento a medida que las redes de comercio electrónico buscan menores costos de suelo y alivio de la congestión. Estados como Georgia y Arizona atraen centros de cumplimiento con créditos fiscales que se suman a las deducciones de la Sección 179, comprimiendo los rendimientos efectivos de arrendamiento y mejorando las tasas internas de retorno de los proyectos. La renovación del superhub de Memphis de FedEx por USD 1,5 mil millones incluye clasificadores de última generación, lanzaderas y remolcadores autónomos financiados principalmente bajo arrendamientos operativos a largo plazo, consolidando el estatus de la región como nexo multimodal.
La volatilidad de las tasas de interés influye en los diferenciales regionales: los prestamistas costeros enfrentan una fuerte competencia de los bancos nacionales, mientras que los prestatarios del interior dependen del financiamiento cautivo o de prestamistas locales que exigen cupones más altos para compensar los canales de reventa más delgados. Las asociaciones público-privadas en los principales puertos establecen una nueva plantilla en la que las agencias municipales evitan desembolsos de capital inicial arrendando grúas automatizadas y transportadores de apilamiento automatizados a arrendadores privados, alineando los pagos de equipos con los ingresos de concesión basados en el rendimiento.
Panorama regulatorio
El mercado opera bajo una combinación de cumplimiento de seguridad laboral, normas de seguridad de equipos y política comercial que influyen en los costos de los equipos y la estructuración de los arrendamientos. Los requisitos de OSHA, como el 29 CFR 1910.178 (carretillas industriales motorizadas) y las normas de seguridad en la construcción bajo el 29 CFR 1926, determinan la capacitación de operadores, las inspecciones y la documentación que muchos arrendadores ahora incorporan como condiciones del contrato de arrendamiento. En cuanto a la robótica, OSHA no cuenta con una norma específica del sector para robots, y los usuarios e integradores suelen hacer referencia al ANSI/A3 R15.06-2025 (publicado en octubre de 2025) para la evaluación de riesgos y las prácticas de seguridad, incluidas las aclaraciones sobre ciberseguridad.
La actividad comercial y de elaboración de normas federales también afecta los precios, los valores residuales y los plazos de adquisición de flotas de manipulación de materiales y equipos cercanos a los puertos. Las acciones de la USTR implementaron aranceles del 100% bajo la Sección 301 sobre grúas de muelle a barco y chasis intermodales de origen chino a partir de noviembre de 2025, lo que ajustó la economía total de los proyectos de modernización portuaria e influyó en las decisiones de arrendar versus comprar para operaciones dependientes de grúas y chasis. En 2026, la actividad federal relacionada con la seguridad incluyó una acción del Registro Federal de febrero de 2026 sobre piezas y accesorios necesarios para una operación segura (frenos en cintas transportadoras portátiles), y PHMSA abrió una vía de elaboración de normas anticipada a principios de 2026 sobre el transporte de materiales peligrosos mediante sistemas de transporte altamente automatizados, un punto de vigilancia de cumplimiento relevante para los flujos de trabajo de manipulación automatizada vinculados a mercancías reguladas. Por separado, los niveles arancelarios de la Sección 232 para ciertos equipos industriales móviles cambiaron a partir del 8 de junio de 2026, generando una economía diferenciada para los equipos con mayor contenido de acero o aluminio de origen estadounidense bajo el marco arancelario actualizado.
Panorama Competitivo
El mercado de arrendamiento y financiamiento de manejo de materiales de los Estados Unidos sigue siendo moderadamente concentrado, con los diez principales actores capturando cerca del 60% del volumen financiado. Sin embargo, los prestamistas de nicho y los nuevos participantes de tecnología financiera inyectan fragmentación al dirigirse a sectores desatendidos como el micro-cumplimiento y la robótica. La adquisición de cartera de USD 450 millones de Element Fleet Management fortaleció su presencia en la automatización de almacenes de alta tecnología, subrayando un giro estratégico hacia la experiencia en soluciones en lugar del simple suministro de capital.
La integración tecnológica es el nuevo campo de batalla. El portal Smart Fleet de Wells Fargo transmite en tiempo real la utilización, los códigos de fallo y el estado de carga de las baterías, permitiendo renovaciones de arrendamiento dinámicas alineadas con los patrones de desgaste reales. Los arrendadores tradicionales que carecen de telemetría digital corren el riesgo de convertirse en productos básicos a medida que los clientes prefieren socios capaces de ofrecer garantías de tiempo de actividad. Pacific Rim Capital compite en agilidad, aprobando financiamientos en menos de 48 horas, lo que resulta atractivo para los minoristas que se apresuran a abrir centros de distribución temporales antes de los picos de temporada alta.
Las empresas financieras cautivas de los fabricantes estrechan el círculo al incorporar garantías extendidas, capacitación de operadores y tarifas de licencias de software en los alquileres mensuales, absorbiendo gradualmente los ingresos por servicios que antes fluían hacia los distribuidores independientes. Los arrendadores independientes responden ofreciendo estructuras de flota de múltiples marcas, una ventaja para los clientes que operan entornos de fabricantes de equipos originales mixtos en toda su presencia nacional. Las fusiones como la unión de CIT con First Citizens Bank ilustran las economías de escala: un balance más amplio reduce el costo de los fondos, permitiendo cotizaciones de tasas más competitivas mientras se cumplen los objetivos de rendimiento.
Líderes de la Industria de Arrendamiento y Financiamiento de Manejo de Materiales de los Estados Unidos
CIT Group Inc.
Crest Capital LLC
Element Fleet Management Corp
Trust Capital LLC
DLL Finance LLC
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial


Oportunidades de mercado y perspectivas futuras
Los espacios en blanco se concentran en soluciones de financiamiento que se alinean con el cambio hacia la automatización centrada en la modernización y las operaciones impulsadas por software. Con el 65-70% del gasto anual en automatización destinado a proyectos brownfield más pequeños en lugar de construcciones greenfield, los arrendadores y prestamistas pueden estandarizar procesos de suscripción de rotación más rápida para implementaciones modulares como AMR, celdas robóticas de picking y complementos de cintas transportadoras que se instalan por fases y se reconfiguran con frecuencia. Esto respalda ofertas combinadas que integran arrendamientos operativos de corta duración con servicio, telemetría y cláusulas de renovación, en consonancia con los patrones de adopción de equipos como servicio ya visibles entre las pymes y programas como Total Solutions de Toyota Material Handling.
También existe una oportunidad en paquetes de financiamiento que conectan el hardware con la inversión en sistemas de ejecución de almacén y de información. La encuesta de perspectivas 2026 de Modern Materials Handling indica que el 32% de las empresas encuestadas planea invertir en más equipos de manipulación de materiales y el 27% se centra en sistemas de información como WMS/WCS y software de gestión de activos, lo que respalda la demanda de financiamiento integrado que cubra tanto los activos físicos como el software habilitador. Organismos del sector como la Equipment Leasing and Finance Association (ELFA) y Equipment Finance Advantage también ofrecen canales para el establecimiento de estándares y la adopción de originación digital, actualizaciones de políticas de crédito y prácticas de documentación que respaldan transacciones de menor monto y mayor velocidad, incluido el financiamiento de equipos usados, en las que los operadores gestionan costos y plazos de entrega mientras actualizan sus instalaciones de manera incremental.
Desarrollos recientes del sector
- Julio de 2026: Symbotic adquirió ARMS Innovations Ltd., añadiendo capacidades de software de optimización de operaciones de almacén a su cartera de automatización. La combinación amplía las ofertas de automatización de extremo a extremo más allá del hardware, aumentando la relevancia de las estructuras de financiamiento que incluyen software y los contratos orientados al servicio para implementaciones automatizadas de manipulación de materiales.
- Mayo de 2026: La Equipment Leasing and Finance Association reportó una tasa de aprobación de financiamiento de equipos del 79,0%, el nivel más alto desde diciembre de 2021. Las condiciones de aprobación más sencillas respaldan tiempos de ciclo más rápidos en las decisiones de arrendamiento y préstamo para carretillas elevadoras, complementos de automatización y proyectos de modernización que suelen ejecutarse en fases más pequeñas.
- Julio de 2024: Toyota Material Handling obtuvo una línea de crédito de 2.000 millones de USD para ampliar sus proyectos de equipos como servicio de Total Solutions. La capacidad de financiamiento adicional respalda modelos de pago mensual combinados que integran equipos, mantenimiento y actualizaciones tecnológicas, reforzando la presión competitiva sobre los arrendadores independientes para igualar estructuras ricas en servicios.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado mide los ingresos generados por los acuerdos de arrendamiento y financiamiento utilizados para adquirir y usar equipos de manipulación de materiales en Estados Unidos, en las industrias de clientes típicas que operan almacenes, plantas y centros de distribución.
Exclusiones de alcance: no se contabilizan las ventas puras de fabricación de equipos (cuando no están vinculadas a un contrato de arrendamiento, préstamo o venta con retroarrendamiento), así como los servicios de mano de obra de operadores.
Descripción general de la segmentación
- Por Tipo de Equipo
- Montacargas
- Vehículos de Guiado Automático
- Sistemas de Transporte
- Sistemas de Almacenamiento y Recuperación
- Grúas e Izadores
- Por Industria de Usuario Final
- Comercio Electrónico y Logística de Terceros
- Alimentos y Bebidas
- Manufactura
- Comercio Minorista (no electrónico)
- Productos Farmacéuticos
- Por Rango de Capacidad
- Por debajo de 5.000 lbs
- 5.000 - 10.000 lbs
- 10.001 - 20.000 lbs
- Por encima de 20.000 lbs
- Por Tipo de Financiamiento
- Arrendamiento Operativo
- Arrendamiento de Capital
- Préstamo / Compra a Plazos
- Venta y Arrendamiento Posterior
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza recopilando señales básicas que explican por qué los volúmenes de arrendamiento y financiamiento varían de un año a otro. Nos basamos en datos públicos como las tablas de construcción y actividad empresarial de la Oficina del Censo de EE. UU., las series de empleo y productividad de la Oficina de Estadísticas Laborales vinculadas al almacenamiento y la manufactura, y los indicadores de tasas de interés y condiciones crediticias de la Reserva Federal.
Para vincular la demanda con el uso de equipos, también recurrimos a fuentes como las estadísticas comerciales de la Comisión de Comercio Internacional de EE. UU., las presentaciones ante la Oficina de Patentes y Marcas de EE. UU. que insinúan la intensidad de automatización, y materiales de asociaciones del sector centradas en carretillas industriales, almacenamiento y logística. Del lado corporativo, revisamos presentaciones regulatorias, presentaciones a inversores y comunicados de prensa que describen la combinación de cartera y los programas de financiamiento, y también utilizamos suscripciones de pago para datos financieros de empresas y filtrado de noticias para mantener la coherencia de los plazos. Estas fuentes no son exhaustivas, y se revisaron muchos otros documentos públicos para recopilar, verificar y aclarar los datos.
Entrevistas y encuestas primarias
Las conversaciones primarias se utilizan para confirmar qué se financia realmente frente a lo que se compra directamente, y para alinear supuestos sobre el tamaño promedio de los tickets, la duración típica de los contratos y el comportamiento de renovación. Hablamos con una combinación de arrendadores, brazos de financiamiento, distribuidores y grandes usuarios finales en todo Estados Unidos, y luego verificamos las diferencias por clase de equipo (por ejemplo, carretillas elevadoras frente a cintas transportadoras) antes de finalizar el modelo.
Distribución de los encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 33% | Directivos de nivel C: 13% |
| Nivel medio: 46% | Líderes funcionales/de unidad: 28% |
| Actores más pequeños: 21% | Gerentes: 59% |
Dimensionamiento del mercado y previsión
El dimensionamiento del mercado se construye mediante un enfoque descendente y ascendente, donde el enfoque descendente reconstruye un conjunto de equipos financiados a partir de la actividad de manipulación de materiales de EE. UU. y las condiciones crediticias, y luego asigna ese conjunto a los ingresos de arrendamiento y financiamiento utilizando estructuras de contrato observadas. Para mantener el cálculo realista, corroboramos los totales mediante verificaciones ascendentes selectivas, como pagos mensuales muestreados y valores financiados implícitos a partir de conversaciones con distribuidores y arrendadores, seguidas de una verificación de coherencia sobre los ingresos por contrato activo.
Las entradas clave del modelo incluyen la actividad de construcción y expansión de almacenes, la producción industrial y la utilización manufacturera, las tendencias de costos de financiamiento que modifican la elección entre arrendamiento y préstamo, los ciclos de reemplazo de equipos básicos (como carretillas elevadoras) y la tasa de adopción de la automatización que altera el tamaño promedio de las operaciones. Para la previsión, se utiliza el análisis de escenarios porque los movimientos de tasas y los ciclos de gasto de capital pueden variar rápidamente, y los escenarios se anclan a cómo los entrevistados esperan que evolucionen los precios, la utilización y el rigor de aprobación. Cuando faltan señales ascendentes para categorías de equipos más pequeñas, estimamos utilizando patrones de contrato compartidos y escalamos los resultados usando indicadores de mezcla del sector, y solo ajustamos después de que las verificaciones de validación concuerden.
Validación de datos y ciclo de actualización
La validación se realiza mediante verificaciones cruzadas entre el resultado del modelo y señales independientes, como las tendencias de implementación de equipos, los diferenciales de crédito y el impulso visible en la construcción de almacenes. Cuando aparecen saltos inusuales, se revisan nuevamente los supuestos y se activan llamadas de seguimiento para confirmar si el cambio es real o se debe a una discrepancia de definición.
Antes de la aprobación final, las cifras pasan por una revisión analítica de varios pasos que evalúa la variación año contra año, los precios implícitos y la sensibilidad a los principales factores. El informe se actualiza anualmente, y se realizan actualizaciones provisionales cuando ocurren eventos materiales, como cambios abruptos de tasas o cambios importantes de política que afecten la contabilización de gastos de equipos. Justo antes de la entrega, se completa una revisión final para que los clientes reciban una visión actualizada.
Tamaño del mercado de arrendamiento y financiamiento de manipulación de materiales de Estados Unidos según Mordor Intelligence en comparación con otras estimaciones publicadas
Las cifras publicadas para este mercado a menudo no coinciden, incluso cuando describen el mismo país y el mismo universo amplio de equipos. Las diferencias suelen deberse a cómo cada publicador trata los tipos de financiamiento, qué línea de ingresos se contabiliza y qué año y momento de conversión de divisas se utiliza.
La tabla muestra una dispersión que se explica principalmente por decisiones de alcance y medición, donde algunas estimaciones parecen incorporar actividad de compra de equipos adyacentes o contabilizar el valor del activo financiado en lugar del flujo de ingresos de arrendamiento y financiamiento. Otra brecha común es cómo se tratan la refinanciación, la venta con retroarrendamiento y el mantenimiento combinado, ya que el mismo contrato puede registrarse como servicios en una vista y como ingresos de financiamiento en otra, lo que luego cambia el tamaño del mercado.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | USD 1.54 B (2025) | |
| Consultora global A | USD 1.32 B (2025) | Utiliza un mapeo de equipos más estrecho y agregaciones regionales que pueden subestimar el financiamiento de grandes sistemas automatizados, y es probable que aplique supuestos más conservadores para la actividad de renovación y refinanciación. |
| Editorial del sector B | USD 1.15 B (2024) | Reporta un año base anterior y puede mezclar señales de volumen de préstamos con ingresos, y ofrece menos verificaciones sobre el momento de las tasas de interés y las diferencias de estructura contractual entre grupos de clientes. |
La tabla apunta a una dispersión impulsada por el alcance, y en el modelo de Mordor Intelligence la cifra representa los ingresos de arrendamiento y financiamiento vinculados a equipos de manipulación de materiales, en lugar del valor total del activo financiado o líneas de servicio no relacionadas. Con los mismos factores aplicados de manera consistente año tras año, el tamaño de mercado resultante se mantiene trazable a insumos claros como las condiciones crediticias, la actividad de almacenes y el comportamiento de reemplazo, lo que facilita reproducir y actualizar el resultado final.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado para 2031 del arrendamiento y financiamiento de manejo de materiales de los Estados Unidos?
Se prevé que el mercado alcance USD 3,63 mil millones en 2031, reflejando una CAGR del 15,39% durante 2026-2031.
¿Qué categoría de equipo crece más rápido en el financiamiento de almacenes en EE. UU.?
Los vehículos de guiado automático lideran con una CAGR prevista del 16,03% hasta 2031 a medida que las empresas aceleran la automatización.
¿Cómo influyen las deducciones de la Sección 179 en las decisiones de arrendamiento de equipos?
Los arrendatarios pueden deducir hasta USD 1,22 millones de forma inmediata, convirtiendo los arrendamientos operativos en la estructura preferida para las flotas de rotación rápida.
¿Por qué las operaciones de venta y arrendamiento posterior se están volviendo populares entre los operadores de almacenes?
Liberan capital atrapado de las flotas existentes, financiando modernizaciones de automatización sin incrementar la deuda en el balance, y se proyecta que crezcan a una CAGR del 16,95%.
¿Qué regiones son los puntos de mayor actividad para el nuevo arrendamiento?
El Imperio Interior de California, los corredores de distribución de Texas y el cinturón logístico del Sureste exhiben el mayor crecimiento debido a la modernización portuaria y la expansión del cumplimiento del comercio electrónico.
Última actualización de la página el:



