
Tamaño y Cuota del Mercado de CO2 Transcrítico
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Volumen del Mercado (2026) | 0.64 Millones de toneladas |
| Volumen del Mercado (2031) | 1.46 Millones de toneladas |
| Tasa de crecimiento (2026 - 2031) | 17.93 % |
| Mercado de Crecimiento Más Rápido | Europa |
| Mercado Más Grande | Europa |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de CO2 Transcrítico por Mordor Intelligence
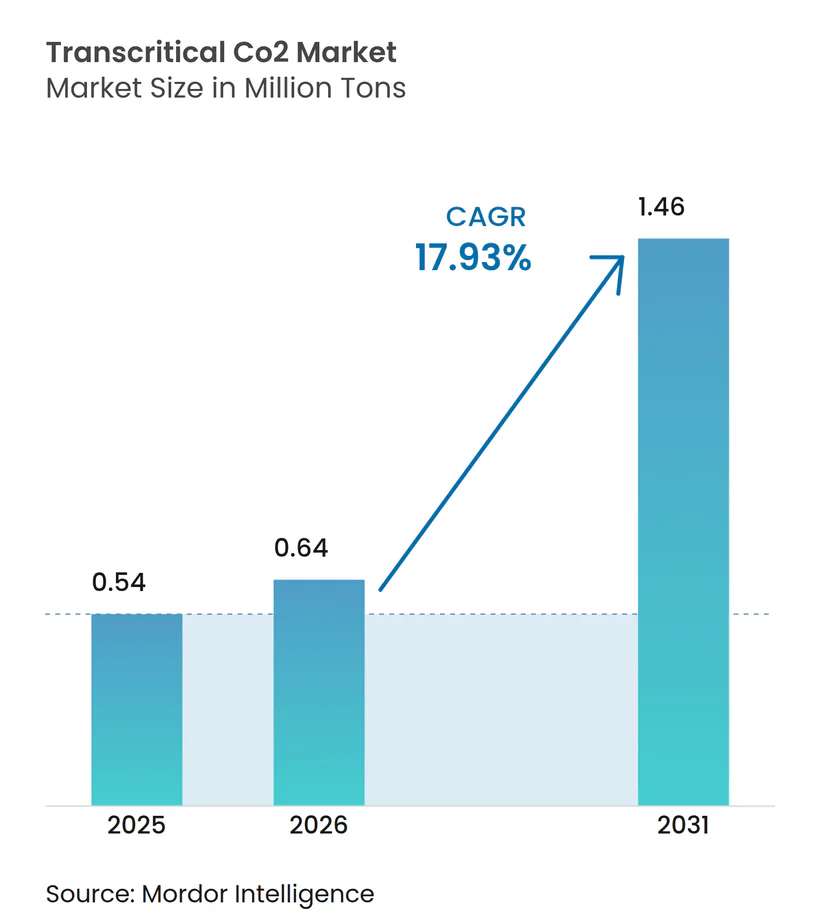
El tamaño del Mercado de CO2 Transcrítico fue valorado en 0,54 millones de toneladas en 2025 y se estima que crecerá desde 0,64 millones de toneladas en 2026 hasta alcanzar 1,46 millones de toneladas para 2031, a una CAGR del 17,93% durante el período de pronóstico (2026-2031). Esta rápida expansión refleja cómo las normativas medioambientales, especialmente el Reglamento F-Gas de la UE, están impulsando un cambio integral hacia refrigerantes naturales con un impacto climático casi nulo. Las mejoras de eficiencia derivadas de eyectores, compresión paralela y compresores de pistón líquido están reduciendo los costos operativos, ofreciendo a los usuarios finales un claro incentivo financiero para abandonar los refrigerantes de alto potencial de calentamiento global (GWP). El crecimiento también está impulsado por las bombas de calor de alta temperatura emergentes que elevan las temperaturas de salida hasta 124 °C, abriendo nuevas fuentes de ingresos en el calor de proceso industrial y ampliando el atractivo del mercado de CO2 transcrítico.
Conclusiones Clave del Informe
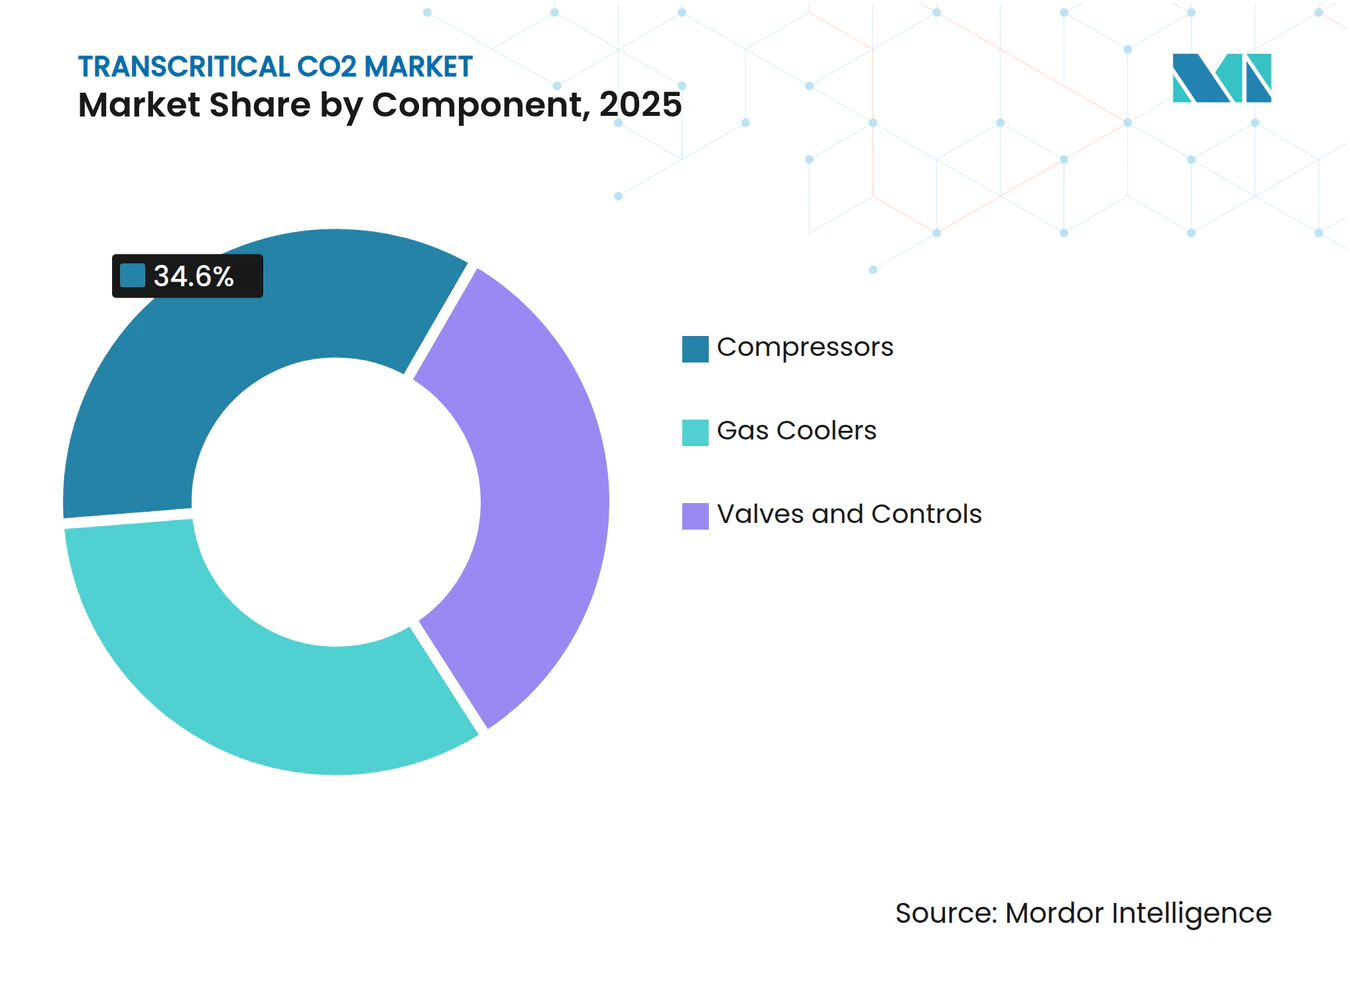
- Por componente, los compresores mantuvieron una cuota de ingresos del 34,60% en 2025, mientras que los enfriadores de gas exhibieron el crecimiento más rápido con una CAGR del 18,6%.
- Por función, la refrigeración capturó el 67,40% de la cuota del mercado de CO2 transcrítico en 2025; se proyecta que las aplicaciones de calefacción se expandirán a una CAGR del 18,95% hasta 2031.
- Por tipo de instalación, los proyectos de nueva construcción representaron el 74,20% del tamaño del mercado de CO2 transcrítico en 2025 y continúan liderando con una CAGR del 19,25%.
- Por aplicación, los supermercados representaron el 74,30% de la cuota del tamaño del mercado de CO2 transcrítico en 2025 y avanzan a una CAGR del 19,05% hasta 2031.
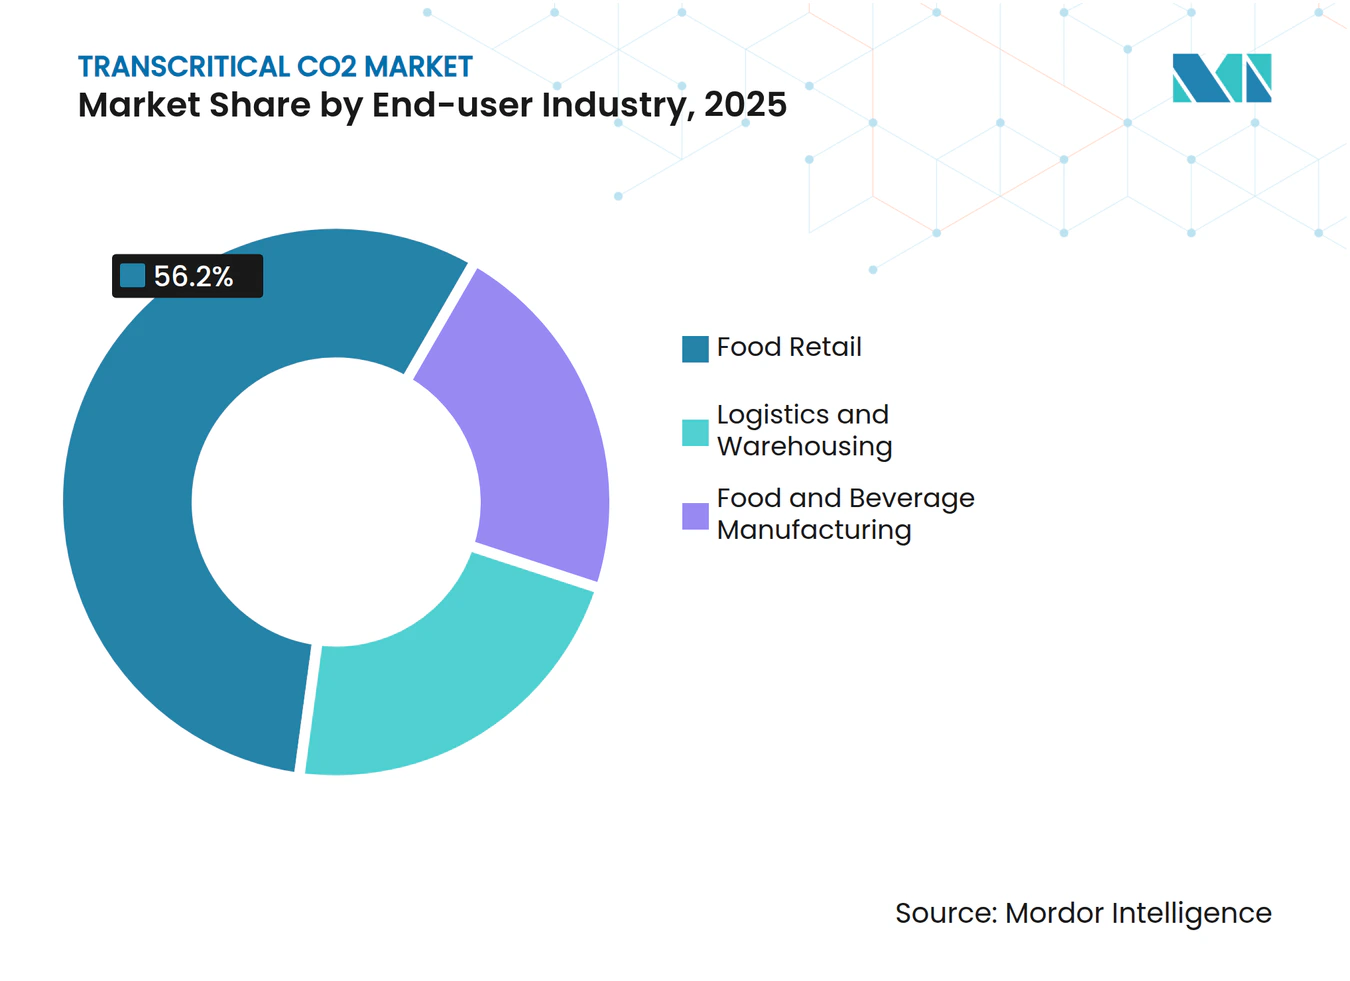
- Por industria de usuario final, el comercio minorista de alimentos dominó con una cuota del 56,20% en 2025; la logística y el almacenamiento es el segmento de más rápido crecimiento con una CAGR del 18,75% hasta 2031.
- Por geografía, Europa dominó con una cuota del 77,30% en 2025 y también es la de más rápido crecimiento con una CAGR del 18,4%.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis de Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Estricta Reducción Progresiva de F-Gas en Europa y Canadá | +6.2% | Europa, América del Norte | Corto plazo (≤ 2 años) |
| Demanda Creciente del Segmento de Supermercados y Tiendas de Conveniencia | +4.8% | Global, con concentración en Europa y América del Norte | Mediano plazo (2-4 años) |
| Demanda Creciente del Segmento de Instalaciones de Procesamiento y Almacenamiento de Alimentos | +3.1% | Global, con énfasis en mercados desarrollados | Mediano plazo (2-4 años) |
| Demanda Creciente de Refrigerantes Naturales con Bajo Impacto Medioambiental | +2.9% | Global, con adopción temprana en Europa | Largo plazo (≥ 4 años) |
| Reducción de Costos de los Sistemas de CO₂ Debido a la Escala y la Innovación | +1.8% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Estricta Reducción Progresiva de F-Gas Acelera los Plazos de Adopción
Los recortes de cuotas bajo la revisión del Reglamento F-Gas de la UE de 2024 han elevado los precios de los HFC hasta un 400% y han obligado a los minoristas a acelerar los calendarios de sustitución de equipos. Una legislación similar en Canadá y las próximas normas de la Ley AIM en los Estados Unidos alinean los horizontes de cumplimiento normativo a nivel global, lo que permite a los fabricantes escalar la producción de componentes y reducir el costo por unidad. A medida que las cadenas de suministro se estandarizan en torno a las especificaciones de CO₂, la certificación de equipos transfronteriza se ha simplificado, reduciendo las horas de ingeniería por instalación. Estas políticas sincronizadas han trasladado, por tanto, los sistemas transcríticos de una opción de sostenibilidad a largo plazo a un requisito empresarial inmediato[1].
Los Supermercados Impulsan la Innovación a Través de la Escala y la Integración
Las cadenas de supermercados ahora especifican bastidores de CO₂ con recuperación de calor integrada que enfría los gabinetes, calienta los pasillos de las tiendas y alimenta los circuitos de agua caliente sanitaria en un solo circuito. Las readaptaciones de tiendas entre 2023 y 2025 muestran una reducción de la demanda energética del 55-60% cuando se combinan puertas de gabinetes avanzadas y compresión paralela asistida por eyector. Los períodos de amortización se han reducido a 3-5 años, creando una plantilla replicable para formatos de conveniencia más pequeños. Los requisitos de modularidad de este sector han orientado las hojas de ruta de productos de los fabricantes de equipos originales (OEM), impulsando el desarrollo de enfriadores de gas y unidades condensadoras tipo enchufar y usar que acortan los tiempos de construcción en sitio.
Las Instalaciones de Almacenamiento de Alimentos Priorizan la Precisión de Temperatura y la Fiabilidad
Las cámaras frigoríficas que utilizan CO₂ transcrítico mantienen las variaciones de temperatura dentro de 1 grado Celsius, salvaguardando la calidad de proteínas y productos, y extendiendo la vida útil. Los operadores también valoran la capacidad multitarea de la tecnología, desde la congelación rápida a −40 grados Celsius hasta el almacenamiento refrigerado cerca de 2 grados Celsius en una sola planta central, lo que reduce la inversión de capital y el espacio en planta. Los controles habilitados por IA ahora predicen el desgaste del compresor, reduciendo el tiempo de inactividad en un 35% y manteniendo constante el rendimiento durante los picos de temporada de cosecha.
Los Refrigerantes Naturales Ganan Impulso Más Allá de los Beneficios Medioambientales
Con un GWP de 1 y sin riesgo de eliminación progresiva futura, el CO₂ ofrece valor de cobertura frente a la evolución de la política climática. Las ventajas termodinámicas, como la alta capacidad volumétrica, permiten marcos de compresores más pequeños, mientras que la recuperación gratuita de calor puede cubrir el 100% de las cargas de calefacción de espacios en regiones templadas. Los datos de campo de instalaciones nórdicas confirman ahorros energéticos de hasta el 30% sobre sistemas HFC optimizados, incluso antes de contabilizar los créditos por precio del carbono.
Análisis de Impacto de las Restricciones*
| Restricciones | % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Falta de Conciencia sobre los Sistemas de CO2 Transcrítico | -1.2% | Global, con énfasis en mercados en desarrollo | Mediano plazo (2-4 años) |
| Altos costos iniciales de instalación y equipos | -2.4% | Global, más pronunciado en mercados sensibles al precio | Corto plazo (≤ 2 años) |
| Adopción más lenta fuera de Europa debido a brechas regulatorias | -1.8% | América del Norte, Asia Pacífico, América Latina, MEA | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
La Complejidad Técnica Crea Barreras de Implementación
Las presiones de operación que se acercan a los 120 bar exigen tuberías especiales, válvulas y rigurosos procesos de puesta en servicio. Una encuesta a contratistas de 2024 mostró que el 68% citó la formación limitada como su principal barrera para licitar proyectos de CO₂. Las asociaciones de la industria han ampliado los programas de certificación, aunque la capacidad en campo sigue rezagada respecto a la demanda, lo que extiende los plazos de los proyectos en América del Norte y Asia. Las herramientas de gemelo digital están emergiendo para agilizar el diseño, pero una competencia generalizada es poco probable antes de 2027.
La Prima de Costo Inicial Desafía los Cálculos de Retorno sobre la Inversión
Para tiendas pequeñas o sitios de uso industrial ligero, una prima de capital del 15-30% sobre los sistemas HFC puede frenar la aprobación directiva a pesar de una economía de vida útil favorable. Aunque los precios de los componentes han caído aproximadamente un 8-10% por año desde 2023, la volatilidad de las tasas de interés mantiene alto el escrutinio sobre el período de amortización. Las economías de escala de la madura cadena de suministro de Europa se están extendiendo gradualmente a otras regiones, reduciendo las brechas de costo para plantas de 20-200 kW. Los incentivos financieros vinculados a los objetivos de descarbonización están suavizando aún más el obstáculo inicial.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente:
Los Enfriadores de Gas Impulsan las Mejoras de EficienciaLos compresores representaron el 34,60% de los ingresos de 2025 y siguen siendo el corazón de cualquier diseño de bastidor. Los saltos de eficiencia, como la unidad de seis cilindros BOCK HGX56 CO₂ T de Danfoss, ofrecen hasta 135 kW de refrigeración al tiempo que reducen las temperaturas de descarga y los intervalos de servicio. Sin embargo, los enfriadores de gas son los de mayor crecimiento, expandiéndose un 18,6% anual a medida que los OEM refinan los paquetes de aletas de microcanales y adoptan pulverizaciones adiabáticas que elevan el Coeficiente de Eficiencia Energética (EER) de pico veraniego hasta un 25%.
Las válvulas de expansión electrónicas de alta presión y los controles adaptativos ahora modulan el flujo a 120 bar con precisión de décimas de segundo, impulsando ganancias de eficiencia anuales del 15-20%. Las mejoras en los componentes se trasladan en cascada al rendimiento a nivel de sistema, ampliando el rango climático creíble de las instalaciones del mercado de CO2 transcrítico y desbloqueando proyectos en todos los continentes.


Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles tras la adquisición del informe
Por Función:
Las Aplicaciones de Calefacción Ganan Importancia EstratégicaLa refrigeración se mantuvo como el ancla del mercado de CO2 transcrítico en 2025, generando el 67,40% de los ingresos a través de miles de despliegues en supermercados, almacenes y enfriamiento de procesos. Las mejoras de ahorro energético —enfriadores de gas adiabáticos, eyectores y compresión paralela— han mejorado el rendimiento en climas cálidos, manteniendo al segmento en una senda de crecimiento de dos dígitos.
La calefacción, aunque de menor tamaño, avanza rápidamente a una CAGR del 18,95% a medida que fábricas y redes de energía de distrito adoptan bombas de calor de alta temperatura que alcanzan 124 °C de salida y niveles de Coeficiente de Rendimiento (COP) superiores a 3. Cuando se añade la integración de calor residual, los valores efectivos de COP superan 5, convirtiendo lo que era una tecnología impulsada por el cumplimiento normativo en una herramienta de descarbonización rentable.
Por Tipo de Instalación:
La Nueva Construcción Domina Mediante la Integración en el DiseñoDiseñar la infraestructura de CO₂ desde el primer día evita costosas readaptaciones de salas de máquinas y permite a los arquitectos incorporar el calor residual en los diseños de climatización, otorgando a las nuevas construcciones una cuota del 74,20% en 2025. El costo total instalado es un 15-20% inferior al de las readaptaciones comparables porque no se necesitan plantas de enfriamiento temporales ni mano de obra de conmutación por fases. El segmento se está expandiendo a una CAGR del 19,25% a medida que proliferan mundialmente proyectos de nueva planta en alimentación, almacenamiento en frío e industria.
Por Aplicación:
Los Supermercados Lideran la Adopción y la InnovaciónLos supermercados controlaron el 74,30% de la demanda de 2025, equiparando la escala necesaria para presionar a los OEM hacia la producción en serie y las mejoras de componentes. Una sola tienda de 6.780 m² cerca de Estocolmo registró una caída del 55% en la potencia de refrigeración y un recorte del 64% en la energía de calefacción al cambiar a un bastidor de CO₂ integrado con recuperación de calor.
La rápida amortización, reforzada por el alivio fiscal sobre el carbono, significa que las cadenas de comercio minorista planifican despliegues de toda la cartera hasta 2031. El mercado de CO2 transcrítico continúa beneficiándose de este predecible ciclo de inversión plurianual, que ancla la capacidad de la cadena de suministro.
Por Industria de Usuario Final:
El Sector Logístico Adopta el Control de PrecisiónEl comercio minorista de alimentos aportó el 56,20% del volumen total en 2025, reforzando el vínculo entre los objetivos de descarbonización de los supermercados y la tecnología transcrítica. Las cadenas valoran la posibilidad de satisfacer simultáneamente las cargas de refrigeración, climatización y agua caliente sin calderas de combustibles fósiles.
Sin embargo, la logística y el almacenamiento registran el crecimiento más rápido con una CAGR del 18,75%. Los desarrolladores de almacenamiento en frío especifican bastidores de CO₂ para cumplir con mandatos más estrictos de inversores ESG y cubrirse frente a los gravámenes sobre el carbono. Una nueva instalación de 292.000 ft² en Minnesota combina bastidores avanzados con tanques de almacenamiento térmico, aplanando los picos de demanda y asegurando la certificación LEED.

Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles tras la adquisición del informe
Análisis Geográfico
Mercado Europeo de CO₂ Transcrítico
Europa concentró el 77,30% del volumen de 2025, respaldada por la agresiva reducción gradual de HFC de la UE y un ecosistema maduro de fabricantes especializados de componentes. La región también registra la CAGR más alta del 18,4%, a medida que los proyectos piloto de energía de distrito adoptan bombas de calor de CO₂ de 3 a 10 MW conectadas a redes municipales, demostrando la viabilidad a escala de megavatios.
Mercado de CO₂ Transcrítico de América del Norte y Asia Pacífico
América del Norte está alcanzando rápidamente a los líderes del mercado a medida que las normas de la Ley AIM convergen con los umbrales canadienses, lo que desencadena una oleada de pedidos de bastidores para supermercados y almacenes frigoríficos de uso específico. Asia Pacífico muestra avances dispares. Los programas de subsidios de Japón han impulsado miles de instalaciones en tiendas de conveniencia, mientras que los primeros congeladores industriales de choque y centros logísticos de China ya prueban módulos de CO₂ de 1 a 2 MW para cadenas de frío de exportación.
Mercado de CO₂ Transcrítico de América del Sur y Oriente Medio y África
América del Sur y Oriente Medio y África se encuentran aún en una etapa incipiente; sin embargo, plantas de prueba de concepto, como una cámara frigorífica para pescado alimentada con energías renovables en Cabo Verde que reduce las emisiones en un 95%, ilustran la viabilidad incluso en entornos cálidos con redes eléctricas limitadas. Las alianzas regionales de formación con fabricantes de equipos originales europeos tienen como objetivo cerrar la brecha de competencias para 2027, sentando las bases para una penetración más amplia.
Panorama regulatorio
La regulación es un catalizador de la demanda para los sistemas de CO2 transcrítico, ya que las jurisdicciones están endureciendo los límites a los refrigerantes de alto GWP mientras formalizan los requisitos de seguridad y competencia para los refrigerantes naturales. En la Unión Europea, el Reglamento (UE) 2024/573 refuerza la trayectoria de reducción gradual de HFC y amplía las obligaciones de cumplimiento, incluidos los requisitos en materia de certificación y formación para el personal que manipula refrigerantes alternativos como el CO2. La Comisión Europea tiene la tarea de fijar los requisitos mínimos para los certificados de formación antes del 12 de marzo de 2026.
En América del Norte, Estados Unidos continúa implementando la AIM Act mediante reglamentaciones de la EPA y programas de asignación que condicionan las decisiones sobre refrigerantes y equipos. La EPA fijó las asignaciones de producción de HFC para 2026 en 229.521.263 MTEVe y las asignaciones de consumo en 181.522.990 MTEVe, y emitió una norma final el 26 de mayo de 2026 que otorgó un alivio específico a varios subsectores al extender ciertos plazos de cumplimiento bajo el programa Technology Transitions. Esto incluyó un límite provisional de GWP de 1.400 para los sistemas de unidades condensadoras remotas de comercio minorista de alimentos, vigente a partir del 27 de julio de 2026, con la reanudación de los límites originales más estrictos el 1 de enero de 2032. En conjunto, estas medidas mantienen la presión sobre las soluciones de menor GWP e influyen en el ritmo a corto plazo de las conversiones por subsector.
Análisis de la cadena de valor
La cadena de valor del CO2 transcrítico comienza con insumos upstream como acero de alta presión, cobre y componentes electrónicos, y luego avanza hacia la fabricación especializada de componentes para uso con CO2, incluidos compresores, enfriadores de gas, válvulas de alta presión, recibidores y controles electrónicos. Los OEM e integradores de sistemas ensamblan estos elementos en racks, unidades condensadoras y soluciones de bomba de calor empaquetadas. Los integradores y OEM se diferencian cada vez más mediante software de control, monitoreo remoto y experiencia en puesta en marcha, antes de que los sistemas pasen por instaladores o contratistas y socios de distribución hacia los usuarios finales en comercio minorista de alimentos, almacenamiento en frío y logística, procesamiento de alimentos y aplicaciones emergentes de bombas de calor de alta temperatura. La actividad reciente de productos muestra una industrialización continua de la cadena, incluido el lanzamiento por parte de Danfoss de la plataforma de unidades condensadoras Optyma iCO2 (febrero de 2026) y el lanzamiento por parte de Zero Zone de una unidad condensadora transcrítica compacta para América del Norte (marzo de 2026).
Los requisitos de cumplimiento y capacidad generan cuellos de botella, especialmente en torno a la preparación de la mano de obra y el cumplimiento de códigos y normas para sistemas de alta presión. El Reglamento (UE) 2024/573 eleva el nivel exigido en formación y certificación para instaladores, técnicos de servicio y proveedores de mantenimiento que trabajan con refrigerantes alternativos como el CO2. Normas como ANSI/IIAR CO2-2021 orientan las prácticas de diseño, instalación, puesta en marcha y mantenimiento. A medida que la adopción se expande más allá de Europa, la experiencia técnica localizada, la alineación con los códigos y la capacidad de puesta en marcha siguen siendo restricciones clave que pueden extender los plazos de los proyectos y aumentar el costo total instalado, incluso cuando mejora la disponibilidad de equipos.
Panorama Competitivo
Concentración del Mercado
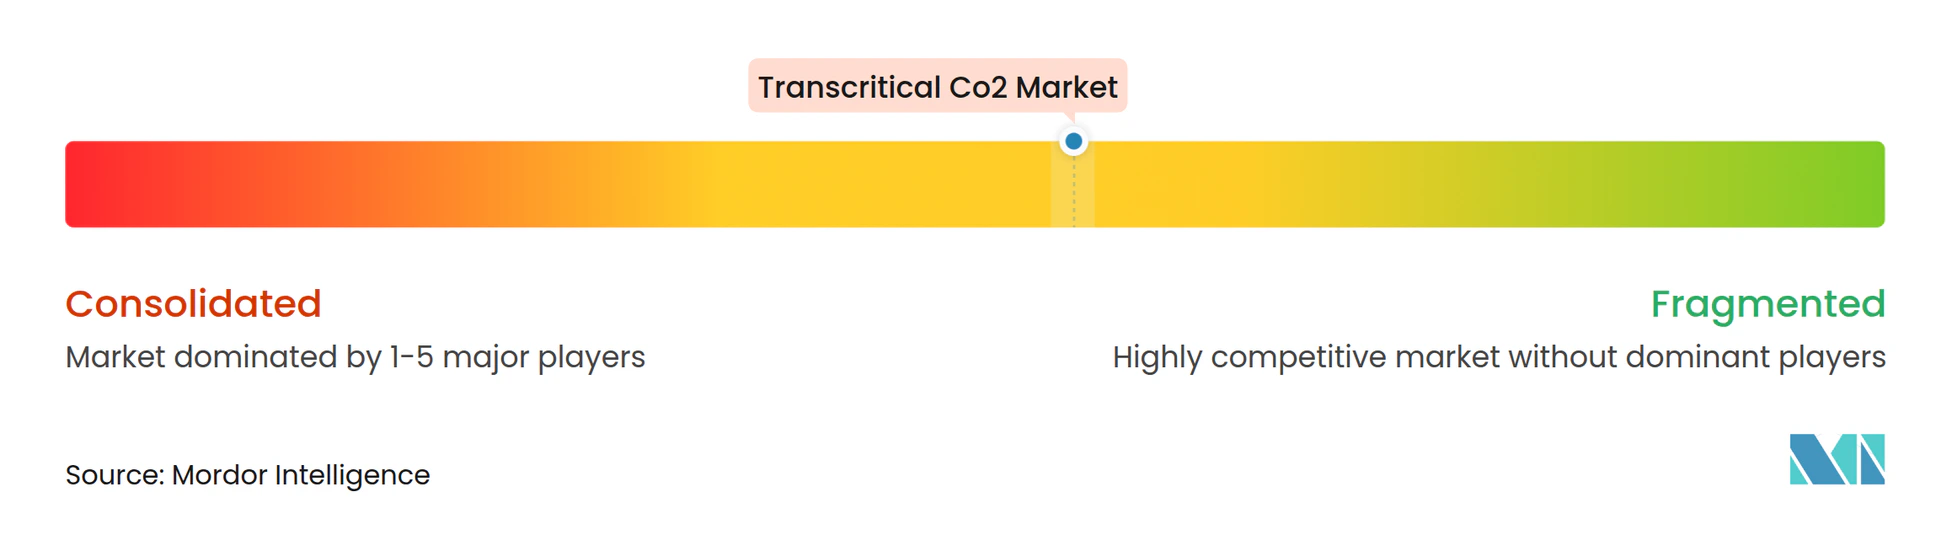
El mercado de CO2 transcrítico está moderadamente fragmentado. Los líderes globales como Danfoss, Advansor y Carrier aprovechan la integración vertical —compresores, válvulas y controles— para garantizar la compatibilidad llave en mano y acortar la puesta en servicio. Invierten en investigación y desarrollo en rendimiento en climas cálidos, un diferenciador clave que justifica primas de precio. Los especialistas de nivel medio, a menudo europeos, se centran en la ingeniería de bastidores a medida para nichos industriales o marítimos, construyendo su reputación en la personalización más que en el volumen.
Líderes de la Industria de CO2 Transcrítico
-
Advansor A/S
-
BITZER Kühlmaschinenbau GmbH
-
CCR
-
Danfoss Industries Pvt Ltd
-
Hillphoenix
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de CO2 Transcrítico Empresas cubiertas en este informe
- Advansor A/S
- ATMOsphere
- BITZER Kühlmaschinenbau GmbH
- Carnot Refrigeration
- CCR
- Danfoss Industries Pvt Ltd
- Emerson Electric Co.
- EVAPCO, Inc.
- FRASCOLD SPA
- Güntner GmbH & Co. KG
- Henry Group Industries
- Hillphoenix
- M & S GmbH Refrigeration and Air Conditioning Technology
- MAYEKAWA MFG. CO., LTD.
- Panasonic Corporation
- Parker Hannifin Corp
- SCM Frigo S.p.A.
Oportunidades de mercado y perspectivas futuras
La refrigeración comercial sigue siendo el ancla de la demanda, pero el conjunto de oportunidades se está ampliando a medida que los OEM empaquetan el CO2 transcrítico en unidades condensadoras de formato más pequeño y racks estandarizados para nuevas construcciones de tiendas, renovaciones y cámaras frías distribuidas donde la complejidad en el sitio debe mantenerse baja. América del Norte muestra una actividad de conversión que respalda este cambio, con 6.360 sitios de comercio minorista de alimentos e industriales que utilizan sistemas de CO2 transcrítico en Estados Unidos y Canadá a partir de 2025, lo que representa un aumento del 28% respecto al año anterior. Grandes minoristas como ALDI US, Costco y Kroger han adoptado el CO2 transcrítico como enfoque principal de refrigerante para la construcción de nuevas tiendas. Las hojas de ruta de productos orientadas a mejorar el rendimiento en climas cálidos, como los compresores de accionamiento por inversor, los eyectores y los controles avanzados, están directamente vinculadas a la expansión más allá de las zonas de implementación históricamente templadas.
La calefacción industrial y de redes urbanas es la segunda vía de oportunidad. Las plataformas de CO2 se están desplazando hacia casos de uso de mayor temperatura y mayor capacidad, respaldadas por anuncios y despliegues de OEM que posicionan al CO2 como una herramienta de descarbonización y no solo como un refrigerante de cumplimiento normativo. La actividad regulatoria y normativa también genera desencadenantes estructurados de adopción que favorecen a los proveedores capacitados. En la UE, el Reglamento (UE) 2024/573 endurece las condiciones para los refrigerantes de alto GWP mientras eleva las expectativas de certificación y formación para los manipuladores de CO2, y en Estados Unidos, la actualización de mayo de 2026 de Technology Transitions de la EPA bajo la AIM Act creó vías de cumplimiento provisionales para ciertos subsectores de refrigeración que afectan el momento y la elección de equipos. En todas las regiones, estos cambios aumentan la demanda de documentación, gestión de fugas, calidad de puesta en marcha y modelos de servicio de ciclo de vida, creando oportunidades para los OEM e integradores que puedan combinar equipos con controles, monitoreo y soporte de campo certificado.
Desarrollos recientes de la industria en Mercado de CO2 Transcrítico
- Junio de 2026: Danfoss publicó resultados que destacan un ahorro energético total del 21% en sistemas booster de CO2 transcrítico utilizando tecnología Multi Ejector High Pressure combinada con compresión paralela frente a sistemas tradicionales. El rendimiento documentado respalda una aceptación más amplia de las arquitecturas basadas en eyectores en aplicaciones de clima cálido, donde la eficiencia ha sido una barrera clave para la adopción.
- Mayo de 2026: BITZER y sus socios avanzaron en la localización de la tecnología de compresores de próxima generación a través de la empresa conjunta BITZER-CIGTech Centrifugal Compressor (Nanjing) Co., Ltd., cuyo registro y aprobación oficial se informaron el 14 de mayo de 2026. El cambio fortalece la capacidad de desarrollo y suministro regional para compresores avanzados, lo que puede influir en el costo, los plazos de entrega y la expansión de plataformas para sistemas de refrigerantes naturales.
- Marzo de 2026: Advansor anunció la SteelXL Heat Pump, un sistema de CO2 (R744) que ofrece hasta 5 MW de capacidad de calefacción por unidad y escalabilidad a 50 MW en instalaciones en paralelo. El lanzamiento amplía la participación del CO2 transcrítico en casos de uso de calefacción a gran escala y calor de proceso, extendiendo el mercado más allá de su base de refrigeración liderada por supermercados.
Mercado de CO2 Transcrítico Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para esta metodología, el mercado abarca los sistemas de CO2 transcrítico utilizados para refrigeración, calefacción y aplicaciones de bomba de calor donde el ciclo opera por encima de las condiciones críticas del CO2, junto con los componentes principales de sistemas empaquetados vendidos con estas instalaciones.
Exclusiones del alcance: Se excluyen los cilindros portátiles de CO2 y las aplicaciones donde el CO2 se utiliza únicamente en configuraciones de cascada subcrítica o de refuerzo.
Descripción General de la Segmentación
- Por Componente
- Compresores
- Enfriadores de Gas
- Válvulas y Controles
- Por Función
- Refrigeración
- Calefacción
- Aire Acondicionado
- Por Tipo de Instalación
- Nueva Construcción
- Readaptación
- Por Aplicación
- Refrigeración Comercial
- Refrigeración Industrial
- Supermercados
- Otros
- Por Industria de Usuario Final
- Comercio Minorista de Alimentos
- Fabricación de Alimentos y Bebidas
- Logística y Almacenamiento
- Por Geografía
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia y Nueva Zelanda
- Resto de Asia Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Italia
- Francia
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Sudáfrica
- Resto de Oriente Medio y África
- Asia Pacífico
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para establecer los límites del mercado, construir el contexto de adopción y anclar los impulsores de demanda para la expansión o las pausas del CO2 transcrítico. Nos apoyamos en señales regulatorias y técnicas públicas, como la normativa F-gas de la Comisión Europea y las directrices de las agencias ambientales nacionales, junto con referencias de estándares como las publicaciones de ISO y ASHRAE.
Para mantener el dimensionamiento fundamentado, también revisamos fuentes abiertas como las estadísticas de comercio de UN Comtrade para flujos de equipos relevantes, conjuntos de datos de energía y emisiones de fuentes como la AIE, y revistas especializadas en refrigeración revisadas por pares que rastrean mejoras de eficiencia como eyectores y compresión paralela. Los informes anuales de empresas, presentaciones para inversores, sitios web de asociaciones y prensa especializada de renombre se utilizaron luego para verificar la actividad reciente de proyectos y la dirección de precios. Cuando fue necesario, se utilizaron suscripciones de pago para obtener información financiera e inteligencia empresarial, búsquedas de patentes y verificaciones cruzadas de importaciones y exportaciones a nivel de envíos. Estos ejemplos no son exhaustivos, y se consultaron muchas otras fuentes para recopilar datos, validar supuestos y aclarar preguntas abiertas.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en validar qué se está instalando, dónde se está desplegando y cómo los precios se mueven con los paquetes de diseño para ambientes cálidos y la disponibilidad de componentes. Participamos con una combinación de fabricantes de equipos originales (OEM) de sistemas, proveedores de componentes, contratistas, consultores y usuarios finales en las principales regiones, de modo que la curva de adopción en el comercio minorista de alimentos y la cadena de frío no se generalizara en exceso a partir de una sola geografía.
Los aportes de las entrevistas también ayudaron a confirmar las tasas de conversión desde sistemas HFC heredados, los rangos típicos de capacidad de los sistemas y los plazos realistas de puesta en marcha para los proyectos instalados.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directores ejecutivos (CXO): 12% | APAC: 44% |
| Nivel medio: 46% | Líderes funcionales/de unidad: 33% | EMEA: 30% |
| Actores menores: 19% | Gerentes: 55% | Américas: 26% |
Dimensionamiento y Pronóstico del Mercado
El dimensionamiento comienza con una construcción descendente que reconstruye la demanda a partir del conjunto de equipos direccionables que se están convirtiendo a refrigerantes naturales, el cual se filtra luego por idoneidad transcrítica según la aplicación y el clima. En la práctica, vinculamos el conjunto de demanda a indicadores como las adiciones y tasas de remodelación de tiendas de supermercados, las adiciones de capacidad de almacenamiento en frío y procesamiento de alimentos, y la presión de las políticas derivada de los calendarios de eliminación progresiva de refrigerantes.
Los totales se verifican luego mediante aproximaciones selectivas de abajo hacia arriba, principalmente precios de venta promedio (ASP) de sistemas muestreados multiplicados por los volúmenes de instalación estimados, más verificaciones de canal sobre componentes clave como compresores, enfriadores de gas, válvulas y controles. Cuando las entrevistas indicaron que algunos proyectos se estaban contabilizando dos veces entre sistemas empaquetados y valor de componentes, el modelo se ajustó para que cada instalación contribuya solo una vez al total final. Para el pronóstico, se utilizó el análisis de escenarios porque la adopción depende de variables de cambio escalonado, incluida la adopción de paquetes de rendimiento para ambientes cálidos, la preparación de los contratistas, la dirección del precio de la electricidad y el impulso de los proyectos industriales de bombas de calor de alta temperatura. Las brechas en la visibilidad a nivel de país se gestionaron utilizando ratios de proxy regionales vinculados a las huellas conocidas de comercio minorista y cadena de frío, y luego se volvieron a probar con retroalimentación de expertos antes de finalizar.
Ciclo de Validación de Datos y Actualización
Los resultados se validan mediante varias verificaciones para que los valores extremos no pasen desapercibidos. Comparamos los resultados del modelo con señales independientes como hitos de política, canalizaciones de puesta en marcha y la intensidad implícita de componentes por sistema instalado, e investigamos cualquier variación significativa antes de la aprobación.
Un segundo analista revisa los supuestos clave como las tasas de conversión, la progresión del ASP y la división entre la demanda de refrigeración y bombas de calor, y se activa el recontacto cuando las respuestas entran en conflicto sobre un factor determinante importante. Los informes se actualizan anualmente, con actualizaciones intermedias cuando se producen cambios regulatorios materiales, anuncios de grandes proyectos o interrupciones en el suministro. Antes de la entrega, se realiza un pase final para que los clientes reciban la visión más actualizada basada en los insumos disponibles más recientes.
Tamaño del Mercado de CO2 Transcrítico de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas para este mercado pueden parecer muy dispares porque los autores no siempre dimensionan lo mismo, incluso cuando el título suena idéntico. Las diferencias suelen provenir de si la medida es en volumen o en ingresos, qué aplicaciones se contabilizan y cómo se convierte el ritmo de instalación en un total de mercado anual.
Los principales factores de brecha aquí incluyen si los sistemas de cascada de CO2 subcrítico se agrupan en el total, si los ingresos por servicio y modernización se mezclan con las nuevas instalaciones, y cómo se valoran con el tiempo las actualizaciones de diseño para ambientes cálidos. La brecha también puede ampliarse por el momento de la conversión de divisas y la cadencia de actualización, ya que las fechas de política y los planes de despliegue de supermercados pueden cambiar rápidamente.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 0,64 M de toneladas (2026) | |
| Revista Especializada A | 2.450 millones de USD (2025) | Reportado como ingresos solo para sistemas de refrigeración, lo que omite las aplicaciones de calefacción y bombas de calor industriales y también puede mezclar flujos de ingresos del mercado posventa que no están vinculados a nuevas instalaciones. |
| Mesa de Investigación Industrial B | 2.300 millones de USD (2024) | Utiliza un marco de ingresos con definiciones de sistemas más amplias y una adopción asumida más rápida en regiones de clima cálido, y es menos explícito en la exclusión de configuraciones de cascada subcrítica. |
La tabla muestra que las brechas más amplias provienen de la elección de unidades y el alcance, no de un único paso matemático. Al mantener el conjunto de demanda vinculado a las nuevas instalaciones transcríticas y luego verificarlo con la intensidad de componentes e indicadores de conversión, el total final permanece rastreable a insumos claros. Por eso, la trayectoria en toneladas de 0,64 millones de toneladas en 2026 a 1,46 millones de toneladas para 2031 se mantiene separada de los totales al estilo de ingresos en Mordor Intelligence.
Preguntas Clave Respondidas en el Informe
¿Qué está impulsando el rápido crecimiento del mercado de CO2 transcrítico?
Las reducciones regulatorias de refrigerantes de alto GWP, la demanda de supermercados de calefacción y refrigeración integradas, y las mejoras de eficiencia derivadas de nuevos diseños de componentes están impulsando una CAGR del 17,93% hasta 2031.
¿Qué tamaño tendrá el mercado de CO2 transcrítico en 2031?
Se proyecta que el tamaño del mercado de CO2 transcrítico alcanzará 1,46 millones de toneladas en 2031, más del doble de su nivel de 2025.
¿Qué segmento de aplicación tiene la mayor cuota actualmente?
Los supermercados lideran con una cuota del 74,30% en 2025 porque los bastidores de CO₂ integrados satisfacen las necesidades de refrigeración, calefacción de espacios y agua caliente en un solo sistema.
¿Por qué los enfriadores de gas son el componente de más rápido crecimiento?
El rendimiento de rechazo de calor limita la eficiencia general; los avances en aletas de microcanales y el preenfriamiento adiabático suman hasta un 25% de ahorro energético, convirtiendo a los enfriadores de gas en un segmento con una CAGR del 18,6%.
¿Qué frena la adopción fuera de Europa?
Las altas primas de costo inicial y la escasez de técnicos formados para trabajar a presiones de 120 bar ralentizan la adopción, especialmente en regiones en desarrollo.