
Tamaño y Participación del Mercado de Software de Reclutamiento
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 3.77 Mil millones de dólares |
| Tamaño del Mercado (2031) | 5.5 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 7.85 % |
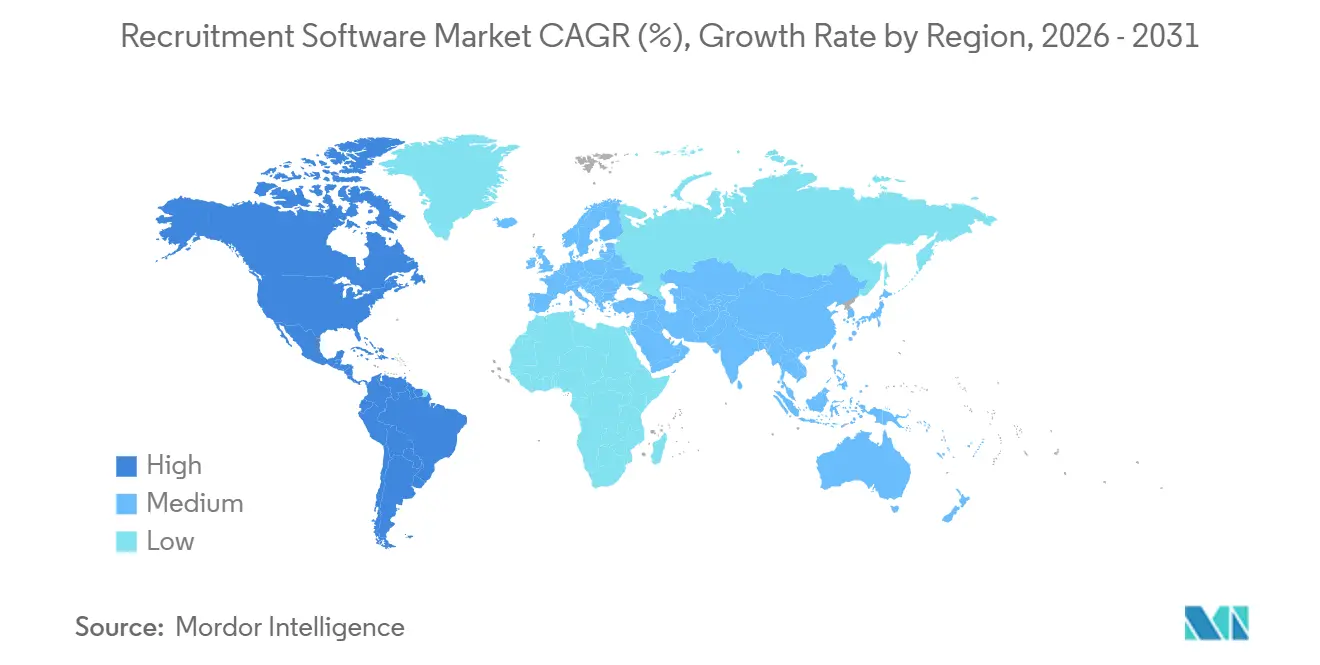
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
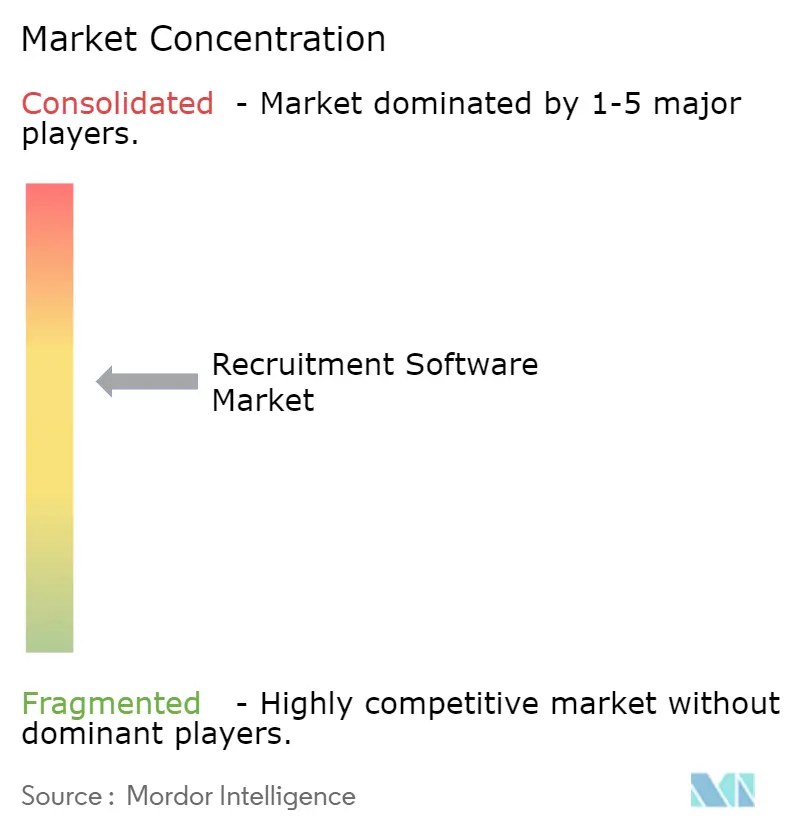
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Software de Reclutamiento por Mordor Intelligence
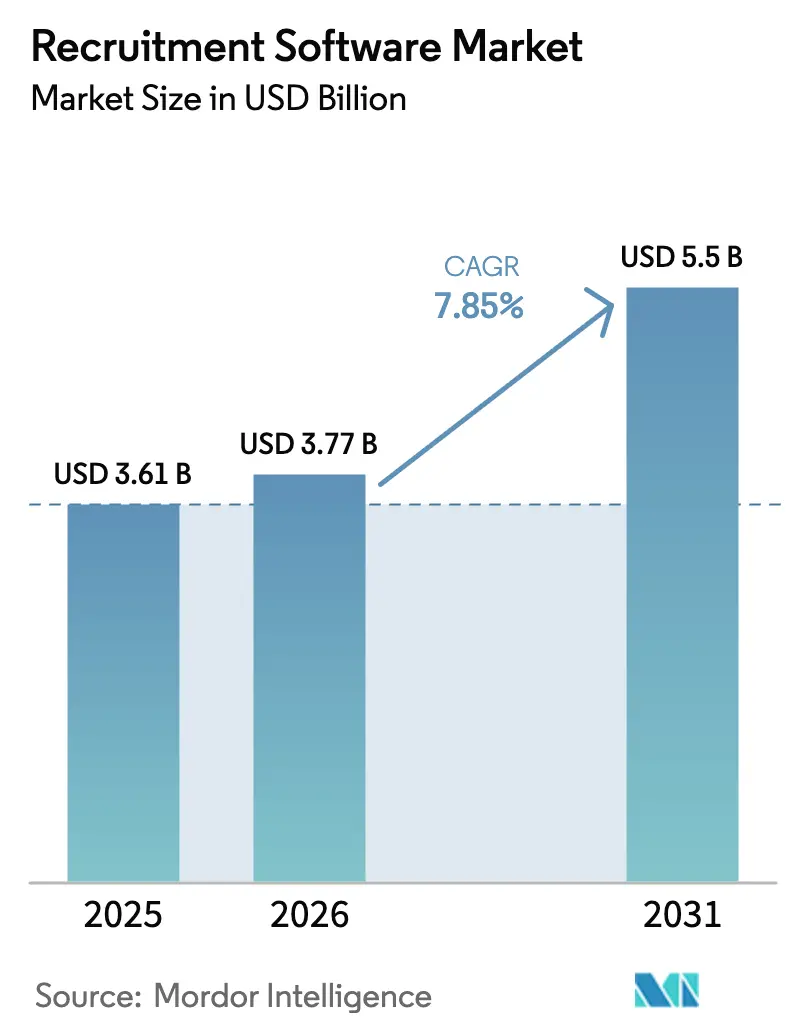
Se proyecta que el tamaño del Mercado de Software de Reclutamiento se expanda desde USD 3,61 mil millones en 2025 y USD 3,77 mil millones en 2026 hasta USD 5,5 mil millones en 2031, registrando una CAGR del 7,85% entre 2026 y 2031. La implementación en la nube ya ancla casi siete décimas del gasto, y su cómputo elástico respalda copilotos de inteligencia artificial generativa que acortan los ciclos de contratación. Los compradores también priorizan suites integradas que conectan la búsqueda de candidatos, el compromiso, la evaluación y la incorporación, reemplazando las herramientas puntuales heredadas. Los proveedores de atención médica son los que se modernizan más rápido porque la escasez de médicos exige verificaciones de credenciales aceleradas, mientras que las empresas de Asia-Pacífico amplían la demanda potencial al formalizar sus canales de talento. Los proveedores que incorporan inteligencia artificial explicable, mitigación de sesgos y conectores prediseñados para las principales plataformas de Sistemas de Información de Recursos Humanos (HRIS) obtienen precios premium.
Conclusiones Clave del Informe
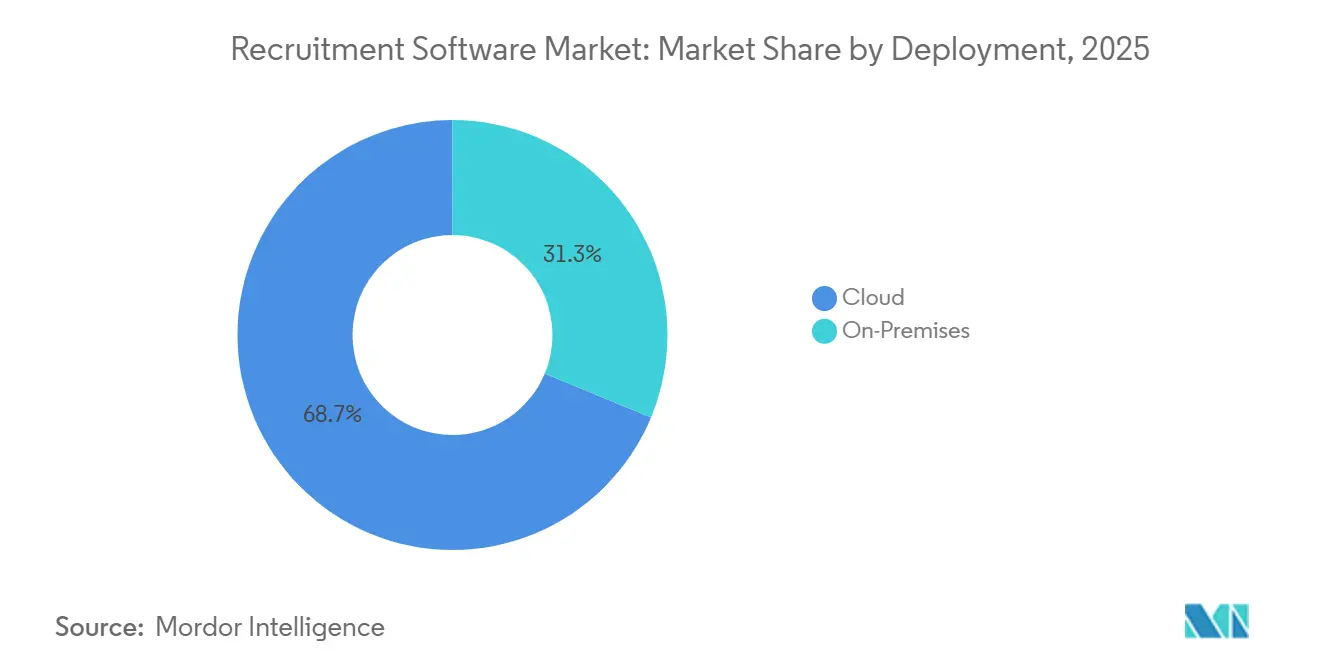
- Por implementación, el segmento de la nube capturó el 68,73% de la participación del mercado de software de reclutamiento en 2025 y está en camino de crecer a una CAGR del 9,21% hasta 2031.
- Por tamaño de organización, las grandes empresas representaron el 60,95% del gasto en 2025, mientras que se prevé que las pymes crezcan a una CAGR del 10,23% hasta 2031.
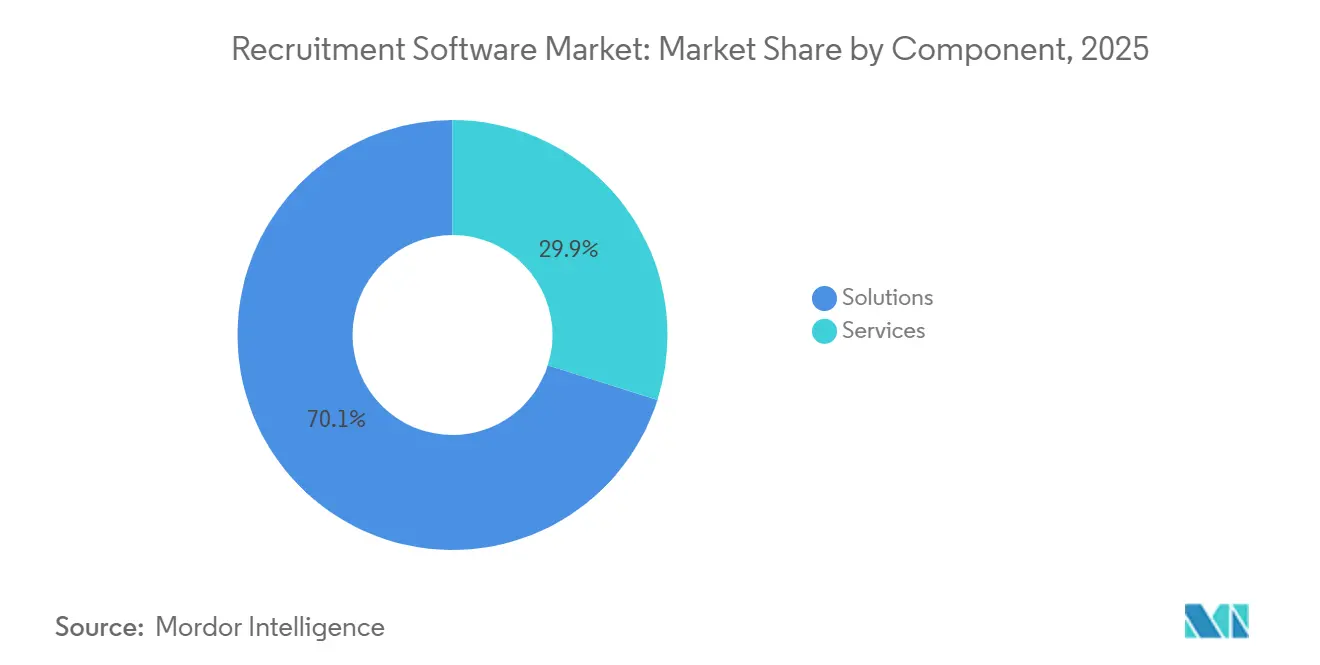
- Por componente, las soluciones representaron el 70,11% de los ingresos de 2025, aunque los servicios se están expandiendo a una CAGR del 8,74% impulsados por proyectos de auditoría de sesgos e integración.
- Por funcionalidad, los sistemas de seguimiento de candidatos retuvieron una participación del 53,87% en 2025, mientras que las herramientas de análisis de talento están creciendo a una CAGR del 9,82%.
- Por vertical de usuario final, TI y Telecomunicaciones lideró con una participación de ingresos del 30,62% en 2025; la atención médica y las ciencias de la vida avanzan a una CAGR del 8,05% hasta 2031.
- Por geografía, América del Norte concentró el 34,62% de los ingresos de 2025, pero se proyecta que Asia-Pacífico se expanda a una CAGR del 10,66% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~)% de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Adopción de la nube como prioridad en las pilas tecnológicas de Recursos Humanos | +1.8% | Global, con América del Norte y Europa liderando las migraciones empresariales | Mediano plazo (2-4 años) |
| Explosión de casos de uso de inteligencia artificial y aprendizaje automático en los flujos de trabajo de adquisición de talento | +2.1% | Global, concentrado en centros de TI de América del Norte, Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Auge de los modelos de contratación remota e híbrida tras la COVID-19 | +1.2% | Global, con Asia-Pacífico y América Latina experimentando una adopción acelerada | Mediano plazo (2-4 años) |
| Crecimiento de las plataformas de reclutamiento en redes sociales y de marca empleadora | +0.9% | América del Norte y Europa como mercados maduros; Asia-Pacífico y Oriente Medio como emergentes | Largo plazo (≥ 4 años) |
| Surgimiento de sistemas de seguimiento de candidatos agénticos autónomos con copilotos de inteligencia artificial generativa | +1.6% | América del Norte y Europa como primeros adoptantes; Asia-Pacífico siguiendo | Corto plazo (≤ 2 años) |
| Desplazamiento de la financiación de capital de riesgo hacia análisis de grafos de habilidades y mitigación de sesgos | +0.7% | Concentración de capital de riesgo en América del Norte; expansión hacia Europa y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Adopción de la Nube como Prioridad en las Pilas Tecnológicas de Recursos Humanos
Las empresas están desmantelando los Sistemas de Seguimiento de Candidatos instalados localmente en favor de suites de Software como Servicio unificadas que reducen los costos de propiedad y eliminan los silos de datos. El lanzamiento en 2025 de Oracle de agentes de reclutamiento autónomos dentro de Fusion Cloud HCM muestra cómo las plataformas multiinquilino ahora automatizan la selección, la programación de entrevistas y las cartas de oferta desde una sola interfaz. Los proveedores agrupan datos de contratación anonimizados para entrenar algoritmos de coincidencia, mejorando la precisión de la tasa de cobertura. Aunque las brechas de banda ancha ralentizan la adopción en partes de América Latina y África, las ofertas de nube soberana y el cómputo en el borde están reduciendo las barreras de residencia de datos. La tendencia aumenta la demanda de integración por parte de los proveedores del mercado de software de reclutamiento, ya que las empresas conectan el reclutamiento en la nube con los módulos de nómina y desempeño para obtener un registro único del trabajador.
Explosión de Casos de Uso de Inteligencia Artificial y Aprendizaje Automático
La inteligencia artificial ha pasado de ser un proyecto piloto a convertirse en un elemento básico empresarial. Las publicaciones en tiempo real de LinkedIn alimentan 134 millones de vacantes en modelos que optimizan el gasto publicitario y predicen el éxito de los candidatos. Los copilotos generativos de iCIMS y Workday redactan comunicaciones, crean preguntas de entrevista y resumen comentarios en segundos, reduciendo el tiempo de ciclo hasta a la mitad. Sin embargo, los reguladores ahora tratan la contratación automatizada como de alto riesgo. La Ley de Inteligencia Artificial de la Unión Europea obliga a contar con paneles de explicabilidad y evaluaciones de conformidad, orientando a los compradores hacia proveedores con detección de sesgos integrada.[1]Unión Europea, "Ley de Inteligencia Artificial," artificialintelligenceact.eu Las plataformas que ofrecen puntuaciones transparentes junto con información predictiva obtienen una ventaja de cumplimiento normativo en el mercado de software de reclutamiento.
Auge de los Modelos de Contratación Remota e Híbrida tras la COVID-19
Los empleadores globales dependen de las entrevistas de video asíncronas y la incorporación digital para captar talento más allá de las sedes centrales. La encuesta del cuarto trimestre de 2025 de ManpowerGroup registró una perspectiva de empleo neto de +40% en India y +34% en China, con la contratación remota destacada en los roles de TI. Herramientas como HireVue redujeron el tiempo de contratación de seis semanas a seis días para los sistemas de salud mediante la automatización de la selección y la programación.[2]HireVue, "Plataforma de Entrevistas de Video Impulsada por Inteligencia Artificial," hirevue.com Sin embargo, las fuerzas de trabajo dispersas añaden complejidad en la verificación de identidad y el cumplimiento fiscal. Los proveedores ahora incorporan geolocalización, verificación de credenciales mediante cadena de bloques y alertas de múltiples jurisdicciones para garantizar una incorporación legal.
Surgimiento de Sistemas de Seguimiento de Candidatos Agénticos Autónomos con Copilotos de Inteligencia Artificial Generativa
La inteligencia artificial agéntica ejecuta flujos de trabajo de reclutamiento de múltiples pasos sin intervención humana. La adquisición de Paradox por parte de Workday por USD 1.000 millones en agosto de 2025 subraya el apetito de la alta dirección por agentes conversacionales que respondan preguntas de candidatos y organicen entrevistas. Fountain aplica una lógica similar a los roles por horas, reduciendo la carga de trabajo del reclutador en un 60% en el comercio minorista y la logística. Los reguladores aún insisten en la supervisión humana cuando un algoritmo rechaza a un solicitante, por lo que los proveedores diseñan autonomía escalonada que automatiza los gestos rutinarios mientras reserva la aprobación final para los gerentes de personas.
Análisis del Impacto de las Restricciones*
| Restricción | (~)% de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Costos de cumplimiento de privacidad de datos y sesgo algorítmico | -1.3% | Europa (RGPD, Ley de Inteligencia Artificial de la UE), América del Norte (CCPA, Ley Local 144 de Nueva York), expansión global | Corto plazo (≤ 2 años) |
| Complejidad de integración con entornos HRIS/ERP obsoletos | -0.9% | Global, concentrado en grandes empresas con implementaciones heredadas de SAP, Oracle y Workday | Mediano plazo (2-4 años) |
| Sensibilidad al precio de las pymes y baja conciencia sobre los sistemas de seguimiento de candidatos en mercados emergentes | -0.6% | Asia-Pacífico (India, Sudeste Asiático), América Latina, África | Largo plazo (≥ 4 años) |
| Creciente fatiga de los compradores ante la superposición de soluciones puntuales | -0.4% | América del Norte y Europa como mercados maduros con alta densidad de proveedores | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Costos de Cumplimiento de Privacidad de Datos y Sesgo Algorítmico
La Ley de Inteligencia Artificial de la Unión Europea, el Artículo 22 del Reglamento General de Protección de Datos y la Ley Local 144 de la Ciudad de Nueva York exigen auditorías de sesgos, registros de riesgos y revisión humana, añadiendo entre USD 0,5 y 2 millones por implementación empresarial. Las sanciones ascienden al 7% de la facturación global por incumplimiento, una amenaza que redirige los presupuestos de la innovación hacia los gastos legales. Los grandes proveedores pueden amortizar estos costos, mientras que los proveedores de nivel medio enfrentan presión sobre los márgenes o una consolidación forzada. Por ello, los clientes se inclinan hacia proveedores que certifican sus modelos y publican resúmenes de auditoría continuos.
Complejidad de Integración con Entornos HRIS/ERP Obsoletos
Muchos empleadores aún ejecutan la nómina y los recursos humanos centrales en sistemas instalados localmente con 15 años de antigüedad que carecen de interfaces de programación de aplicaciones (API). Las plataformas de reclutamiento deben construir conectores personalizados frágiles, lo que retrasa las implementaciones e infla las tarifas de servicio. El middleware de MuleSoft o Dell Boomi alivia parte de la fricción, pero introduce nuevas licencias y latencia. Como resultado, las empresas del mercado medio retrasan las actualizaciones y las grandes empresas limitan la adopción de funciones para evitar errores de sincronización de datos. Los proveedores en el mercado de software de reclutamiento que ofrecen adaptadores prediseñados para SAP SuccessFactors, Oracle HCM y ADP obtienen una ventaja competitiva significativa.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Implementación:
El Dominio de la Nube se Acelera con la Inteligencia Artificial AgénticaLas implementaciones en la nube representaron el 68,73% de los ingresos de 2025, y esa proporción crece más rápido que el mercado general de software de reclutamiento a una CAGR del 9,21% hasta 2031. Este liderazgo se debe a la escalabilidad instantánea y las actualizaciones continuas de funciones, incluida la inferencia de modelos de lenguaje de gran escala con uso intensivo de unidades de procesamiento gráfico que los servidores locales no pueden costear. Los agentes en la nube de Oracle de octubre de 2025 ilustran la ventaja, extrayendo lecciones de datos anonimizados entre clientes para recomendar listas de candidatos automáticamente. Los sistemas locales permanecen en sectores como la defensa y la banca que imponen mandatos de soberanía de datos, pero las arquitecturas híbridas ahora permiten que los módulos de búsqueda y compromiso residan en la nube mientras los registros de candidatos permanecen detrás del cortafuegos. A medida que los programas de nube soberana maduran, se espera que incluso los compradores regulados migren las cargas de trabajo de análisis, reduciendo la brecha de implementación.
Se prevé que el tamaño del mercado de software de reclutamiento para implementaciones en la nube añada USD 1.300 millones para 2031, mientras que los ingresos locales permanecen casi estables. Los proveedores incorporan calculadoras de costos que demuestran ahorros en la propiedad total en 18 meses, convenciendo a los equipos financieros de trasladar los presupuestos del gasto de capital al gasto operativo. Esta transición desbloquea flujos de ingresos recurrentes y posiciona a los proveedores para vender de forma cruzada módulos de análisis y aprendizaje una vez que el sistema de seguimiento de candidatos principal esté activo. Los compradores que adoptan pilas completamente en la nube también obtienen actualizaciones regulatorias más rápidas, una ventaja a medida que los mandatos de auditoría de sesgos evolucionan anualmente.


Por Tamaño de Organización:
Las Pymes Impulsan el Crecimiento en Volumen a Pesar de las Restricciones PresupuestariasLas grandes empresas aún aportan el 60,95% de los ingresos de 2025 en el mercado de software de reclutamiento, gracias a las plantillas globales que justifican contratos premium. Sin embargo, la demanda de las pymes representa el segmento de más rápido crecimiento; se prevé que el segmento registre una CAGR del 10,23% para 2031, ya que los precios modulares por puesto reducen la barrera de entrada. Los paquetes freemium de BambooHR y Recruitee comienzan en alrededor de USD 50 por usuario al mes, lo que permite a las empresas emergentes de 10 personas acceder a la clasificación por inteligencia artificial y la comunicación automatizada típicamente reservadas para los equipos de Recursos Humanos de las empresas del Fortune 500.
La conciencia sigue siendo baja en las economías emergentes donde las hojas de cálculo aún rastrean a los solicitantes, por lo que los proveedores localizan interfaces móviles y se asocian con empresas de nómina regionales para agrupar funciones de reclutamiento. Se espera que la participación del mercado de software de reclutamiento entre las pymes aumente del 39% en 2025 al 45% para 2031. Para capturar ese crecimiento, los proveedores simplifican la incorporación con integraciones de bolsas de trabajo de un solo clic, minimizando la dependencia de TI para las empresas con recursos limitados.
Por Componente:
Los Servicios se Disparan a Medida que Escala la Complejidad de Cumplimiento e IntegraciónLas soluciones concentraron el 70,11% del gasto de 2025, pero los ingresos por servicios profesionales y gestionados crecen a una CAGR del 8,74% porque los compradores necesitan apoyo externo para las auditorías de sesgos y las integraciones heredadas. El tamaño del mercado de software de reclutamiento vinculado a los servicios superó los USD 1.000 millones en 2026 y se proyecta que casi se duplique para 2031. Los proveedores ofrecen paquetes de evaluación de conformidad de tarifa fija que documentan el linaje de datos, los registros de riesgos y los flujos de trabajo de anulación humana requeridos bajo la Ley de Inteligencia Artificial de la Unión Europea.
Los contratos de servicios gestionados también aumentan a medida que los clientes del mercado medio externalizan completamente la ejecución del canal de talento. Los precios basados en resultados prometen reducciones establecidas en el tiempo de cobertura, transfiriendo el riesgo a los proveedores pero elevando los costos de cambio. Los competidores que solo ofrecen software deben formar alianzas con grandes integradores o crear divisiones de consultoría internas, una bifurcación estratégica que favorece a los titulares con abundante capital.
Por Funcionalidad:
El Análisis de Talento Supera al Sistema de Seguimiento de Candidatos Tradicional como Prioridad EstratégicaLos sistemas de seguimiento de candidatos mantuvieron una participación del 53,87% en 2025, aunque la demanda se inclina rápidamente hacia los conocimientos predictivos. Se prevé que las herramientas de análisis de talento superen a todos los demás segmentos con una CAGR del 9,82%, impulsadas por grafos de habilidades que mapean más de mil millones de trayectorias profesionales y detectan candidatos internos y externos. La plataforma de Eightfold AI demuestra cómo el análisis ahora impulsa las decisiones de requisición, en lugar de simplemente reportar las contrataciones.
Las suites agrupan la gestión de relaciones con candidatos, la incorporación y la evaluación para tejer recorridos continuos, convirtiendo el discurso de la industria del software de reclutamiento del procesamiento de transacciones a la inteligencia de talento. A medida que aumenta el escrutinio sobre los sesgos, los proveedores de evaluación están incorporando supervisión por inteligencia artificial y métricas de equidad. El motor Real Talent de Greenhouse, lanzado en septiembre de 2025, integra ese análisis directamente en el flujo de trabajo central para defender la posición del sistema de seguimiento de candidatos.[3]Greenhouse, "Descubrimiento de Candidatos Real Talent," greenhouse.com Por lo tanto, el tamaño del mercado de software de reclutamiento atribuible al análisis tiene el perfil de margen más alto, lo que fomenta una intensa inversión.
Por Vertical de Usuario Final:
La Atención Médica Lidera el Crecimiento en Medio de Escaseces Estructurales de Mano de ObraTI y Telecomunicaciones capturó el 30,62% de los ingresos de 2025, pero la atención médica y las ciencias de la vida registran la trayectoria más rápida con una CAGR del 8,05%. Las vacantes de enfermería en Estados Unidos que superaron las 200.000 en 2025 obligaron a las cadenas hospitalarias a adoptar la verificación automatizada de licencias y la coincidencia de preferencias de turno. El asistente de inteligencia artificial de Vivian Health lanzado en octubre de 2025 redujo el tiempo promedio de contratación de enfermeras de 66 días a 45 días.
Las plataformas especializadas ahora agrupan el seguimiento de credenciales y el cumplimiento de la Comisión Conjunta para abordar los puntos de dolor específicos del sector, dándoles ventajas defendibles sobre las suites horizontales. La manufactura y el comercio minorista adoptan motores de contratación de alto volumen y orientados a dispositivos móviles como Fountain, que automatiza flujos de trabajo basados en SMS que escalan a miles de solicitantes por hora. A medida que las regulaciones de la industria se endurecen, la experiencia vertical se convierte en un diferenciador clave en la selección de proveedores.
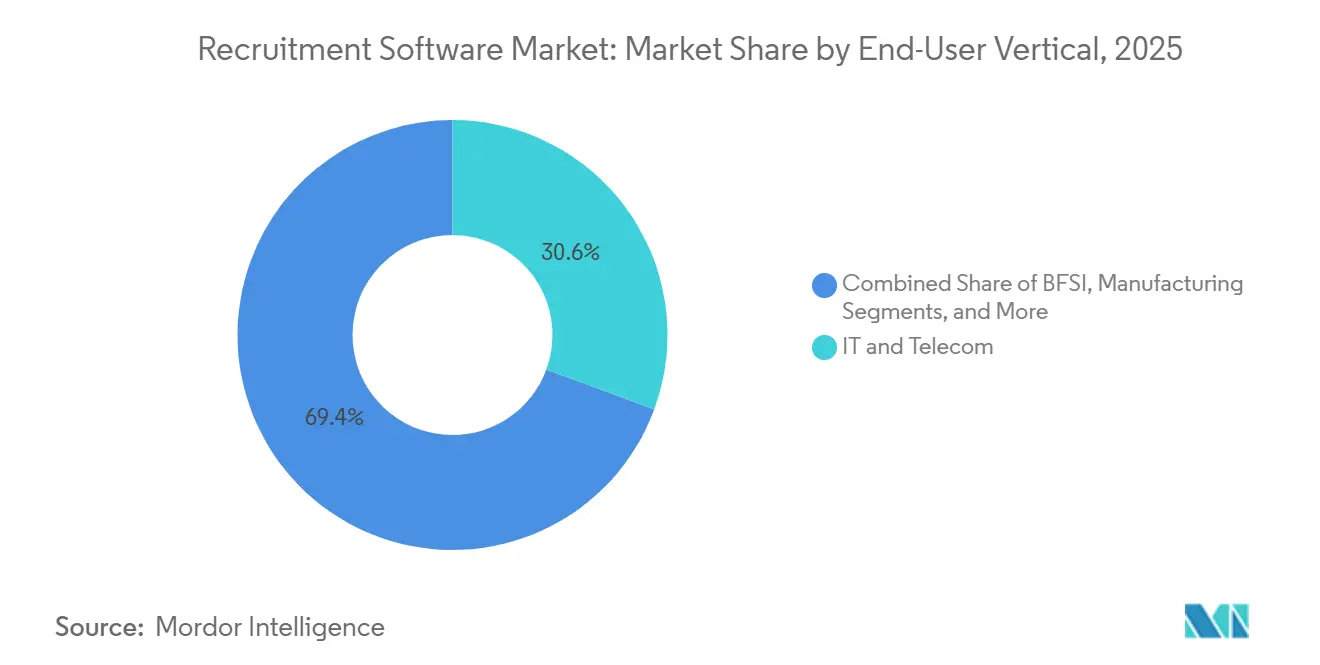
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Software de Reclutamiento en América del Norte
América del Norte generó el 34,62% de los ingresos de 2025, lo que refleja una profunda penetración de la tecnología de recursos humanos, elevados presupuestos de TI y una estricta aplicación de la normativa de igualdad de oportunidades. Los principales actores establecidos, como Workday, Oracle y SAP, mantienen sus sedes u operaciones significativas en la región, lo que acorta los ciclos de retroalimentación para las iteraciones de producto. La consolidación es elevada, ya que Paychex adquirió Paycor en enero de 2025 para reforzar su distribución entre empleadores medianos.[4]Paychex, "Paychex to Acquire Paycor," paychex.com Sin embargo, el crecimiento se desacelera en comparación con las regiones emergentes, dado que la mayoría de las grandes empresas ya operan con suites modernas de sistemas de seguimiento de candidatos.
Mercado de Software de Reclutamiento en Asia-Pacífico
Asia-Pacífico es la región de mayor crecimiento, con una CAGR del 10,66% hasta 2031. Los gigantes indios de servicios de TI contratan a cientos de miles de graduados cada año, lo que exige plataformas capaces de filtrar millones de currículums. Las empresas estatales chinas prefieren proveedores nacionales por razones de soberanía de datos, mientras que las multinacionales extranjeras estandarizan sus operaciones en suites globales con interfaces localizadas en mandarín. Japón y Corea del Sur mantienen normas centradas en las referencias, aunque el envejecimiento demográfico obliga a adoptar la contratación digital para ampliar las reservas de talento. Los mercados del Sudeste Asiático, en particular Indonesia y Vietnam, representan espacios de oportunidad sin explotar; dado que la penetración de los teléfonos inteligentes supera al uso de equipos de escritorio, las herramientas de reclutamiento ligeras y centradas en aplicaciones móviles ganan terreno.
Mercado de Software de Reclutamiento en EMEA y América Latina
Europa se sitúa entre estas dinámicas. El RGPD y la Ley de Inteligencia Artificial de la UE incrementan la complejidad del cumplimiento normativo, pero la libre circulación dentro de la Unión Europea amplía las reservas de candidatos, lo que lleva a los empleadores a implementar sistemas de búsqueda con supervisión de sesgos. Los fabricantes medianos de Alemania se enfrentan a escasez de mano de obra cualificada, y la presión en el mercado laboral del Reino Unido tras el Brexit impulsa la adopción. Oriente Medio y África siguen siendo mercados incipientes; los proyectos de infraestructura de la Visión 2030 de Arabia Saudita elevan el uso de sistemas formales de contratación, mientras que Sudáfrica y Nigeria muestran una adopción temprana centrada en dispositivos móviles. La demanda de servicios en la nube en América Latina se concentra en Brasil y Argentina, aunque está moderada por la volatilidad cambiaria, que reduce los presupuestos de importación destinados al software por suscripción.

Panorama regulatorio
La regulación del software de reclutamiento se está endureciendo en torno a la toma de decisiones automatizada, la privacidad y la equidad salarial, lo que aumenta los requisitos de cumplimiento para las implementaciones de ATS basadas en la nube y de análisis de talento. Bajo la Ley de IA de la UE, la IA de reclutamiento se trata como de alto riesgo, con obligaciones que abarcan la gestión de riesgos, la gobernanza de datos, la transparencia y la supervisión humana. El acuerdo Digital Omnibus adelantó el momento de algunas obligaciones de alto riesgo del 2 de agosto de 2026 al 2 de diciembre de 2027, lo que ya está influyendo en cómo los proveedores planifican las funciones de gobernanza y control.
En los Estados Unidos, la Ley Local 144 de la Ciudad de Nueva York exige auditorías anuales independientes de sesgo para las herramientas automatizadas de decisión de empleo, mientras que las directrices de la EEOC afectan la forma en que los proveedores estructuran la rendición de cuentas dentro de los flujos de trabajo de contratación. El plazo de transposición de la Directiva de Transparencia Salarial de la UE fue el 7 de junio de 2026, lo que aumenta la presión sobre los empleadores multinacionales para prepararse para la presentación de informes sobre la brecha salarial entre países, respaldada por arquitecturas de puestos más estandarizadas.
Análisis de la cadena de valor
La cadena de valor del software de reclutamiento comienza con la ingesta de datos de bolsas de trabajo, redes sociales, sitios de carreras y grupos internos. Luego pasa por los flujos de trabajo del sistema de seguimiento de candidatos (ATS) y del CRM de reclutamiento, y finalmente se conecta con los sistemas de incorporación y de RR. HH. principales donde se mantienen los registros de los trabajadores.
En la columna vertebral empresarial, las suites de HCM de SAP SuccessFactors, Workday y Oracle HCM actúan como sistema de registro, mientras que los módulos especializados como evaluaciones, verificación de antecedentes, entrevistas por video y verificación de credenciales se conectan a través de API y mercados. Por debajo de las aplicaciones, la infraestructura en la nube y la gobernanza de datos están vinculadas al subprocesamiento en implementaciones SaaS por parte de hiperescaladores como AWS y Microsoft Azure. A medida que las capacidades de IA agéntica pasan a producción, la cadena también se extiende a la gobernanza de modelos, los registros de auditoría y los conectores prediseñados a las principales plataformas HRIS, que cada vez más determinan la velocidad de implementación y el costo total de despliegue.
Panorama Competitivo
Aproximadamente el 45-50% de los ingresos globales del mercado de software de reclutamiento se concentra entre los 10 principales proveedores, lo que hace que el sector esté moderadamente fragmentado. Las adquisiciones se aceleraron en 2025 a medida que los titulares compraron activos de inteligencia artificial en lugar de desarrollarlos internamente. La adquisición de SmartRecruiters por parte de SAP en septiembre de 2025 modernizó los flujos de trabajo de reclutamiento de SuccessFactors. Workday también realizó adquisiciones consecutivas de Paradox y Sana para incorporar inteligencia artificial conversacional y grafos de aprendizaje en su suite de Gestión del Capital Humano (HCM). ADP igualmente lanzó WorkForce Suite en noviembre de 2025, integrando tiempo y talento en un modelo de datos conjunto.
La diferenciación tecnológica se centra en tres vectores. Primero, la profundidad de los agentes autónomos: Paradox automatiza la programación de candidatos a través de SMS y WhatsApp, reduciendo la carga de trabajo del reclutador hasta en un 60%. Segundo, la mitigación de sesgos en tiempo real: las plataformas publican auditorías de modelos públicas para tranquilizar a los reguladores. Tercero, la amplitud de integración: los conectores prediseñados para Oracle, SAP, Workday y ADP determinan el acceso empresarial. Los especialistas verticales se defienden de los proveedores de suites incorporando flujos de trabajo de cumplimiento, por ejemplo, la verificación de licencias de Vivian Health para enfermeras. En los próximos cinco años, se espera que el aumento de los costos de auditoría y la preferencia de los compradores por suites unificadas reduzcan el número de proveedores de cola larga, aunque nichos como la contratación por horas y los mercados de trabajo independiente seguirán apoyando a los innovadores independientes.
Líderes de la Industria de Software de Reclutamiento
-
SAP SE
-
Workday, Inc.
-
Oracle Corporation
-
Automatic Data Processing, Inc.
-
International Business Machines Corporation (IBM)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Software de Reclutamiento
- SAP SE
- Workday, Inc.
- Oracle Corporation
- Automatic Data Processing, Inc.
- International Business Machines Corporation
- iCIMS, Inc.
- UKG Inc.
- Ceridian HCM Holding Inc.
- Cornerstone OnDemand, Inc.
- Greenhouse Software, Inc.
- SmartRecruiters, Inc.
- Jobvite, Inc.
- BambooHR LLC
- Bullhorn, Inc.
- Lever, Inc.
- Zoho Corporation Pvt. Ltd.
- ClearCompany Talent Management, LLC
- Recruitee B.V.
- PeopleAdmin, Inc.
- Trakstar, LLC
- Eightfold AI, Inc.
- Phenom People, Inc.
- Avature Limited
- Paycor, Inc.
Lea el análisis de las empresas de software de reclutamiento

Oportunidades de mercado y perspectivas futuras
Un espacio en blanco clave se centra en la IA de nivel de cumplimiento para casos de uso de contratación de alto riesgo, donde los compradores desean pruebas de sesgo, auditabilidad y supervisión humana integradas en el flujo de trabajo. La designación de alto riesgo de la Ley de IA de la UE y los regímenes de la Ley Local 144 de Nueva York están impulsando a las plataformas hacia funciones de gobernanza, mientras que el primer ciclo de informes bajo la Directiva de Transparencia Salarial de la UE vence en 2027.
También existe un claro impulso hacia la modernización a nivel de suite y las integraciones entre proveedores que reducen la fragmentación de soluciones puntuales, manteniendo al mismo tiempo la coherencia de los recorridos de los candidatos. En la práctica, las implementaciones de SAP SuccessFactors que incorporan asistentes de reclutamiento impulsados por Joule y la integración continua de SmartRecruiters muestran cómo se puede modernizar el reclutamiento de front-end dentro de columnas vertebrales de ERP establecidas, preservando al mismo tiempo la integridad de los datos de RR. HH. Esta dirección tiene relevancia para las implementaciones entre países en mercados regulados de toda Asia-Pacífico.
Recent Industry Developments in Mercado de Software de Reclutamiento
- Junio de 2026: SAP SE anuncia el lanzamiento global de la integración de SmartRecruiters dentro de SAP SuccessFactors para mejorar los flujos de trabajo de reclutamiento. La integración amplía las capacidades de la suite empresarial de reclutamiento y refuerza la posición de SAP en el mercado.
- Junio de 2026: Oracle Corporation es nombrada Líder en el Cuadrante Mágico de Gartner 2026 para Suites de Adquisición de Talento (Reclutamiento). La designación refuerza el liderazgo de Oracle en software de reclutamiento y podría influir en las decisiones de compra empresarial en 2026.
- Mayo de 2026: SAP SE anunció Asistentes de Reclutamiento impulsados por Joule para la coincidencia inteligente y la coordinación de entrevistas. El movimiento introduce capacidades nativas de IA de reclutamiento dentro de la suite principal de SAP SuccessFactors y acelera los flujos de trabajo automatizados.


Mercado de Software de Reclutamiento Alcance del informe y metodología de investigación
Definición y cobertura del mercado
Este mercado abarca las plataformas de software de pago que ayudan a los empleadores y a los equipos de personal a planificar, ejecutar y medir los flujos de trabajo de reclutamiento, desde la publicación de empleos y la búsqueda de candidatos hasta la selección, el apoyo a la selección y las transferencias de incorporación. Los ingresos se contabilizan a partir de las suscripciones de software y los precios relacionados basados en el uso vinculados a las funciones de reclutamiento.
Exclusiones de alcance: excluimos las suites generales de nómina de HRIS a menos que los módulos de reclutamiento tengan un precio y se vendan claramente como software de reclutamiento. También excluimos el gasto en publicidad en bolsas de trabajo que no se empaqueta como ingresos de software.
Descripción general de la segmentación
-
Por Implementación
- Local
- Nube
-
Por Tamaño de Organización
- Pequeñas y Medianas Empresas (Pymes)
- Grandes Empresas
-
Por Componente
- Soluciones
- Servicios
-
Por Funcionalidad
- Sistema de Seguimiento de Candidatos (ATS)
- CRM/Marketing de Reclutamiento
- Software de Incorporación
- Herramientas de Análisis de Talento e Inteligencia Artificial
- Módulos de Verificación de Antecedentes/Evaluación
-
Por Vertical de Usuario Final
- TI y Telecomunicaciones
- BFSI
- Comercio Minorista y Comercio Electrónico
- Manufactura
- Atención Médica y Ciencias de la Vida
- Otros Verticales de Usuario Final
-
Por Geografía
-
América del Norte
- Estados Unidos
- Canadá
- México
-
América del Sur
- Brasil
- Argentina
- Resto de América del Sur
-
Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
-
Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- ASEAN
- Resto de Asia-Pacífico
-
Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Resto de Oriente Medio
-
África
- Sudáfrica
- Nigeria
- Resto de África
-
América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utiliza para establecer los límites del mercado, construir el contexto histórico y recopilar señales externas estables que influyen en el gasto en tecnología de reclutamiento. Nos referimos principalmente a fuentes públicas como la Oficina de Estadísticas Laborales de EE. UU. (vacantes de empleo y separaciones), los indicadores del mercado laboral de Eurostat, los datos de empleo de la OCDE y las series macroeconómicas del Banco Mundial para normalizar la actividad de contratación por región y año.
También revisamos las señales regulatorias y de presentación de informes que determinan los requisitos de producto, incluidos los temas de las directrices de la EEOC y las actualizaciones de privacidad y manejo de datos, junto con los avisos de contratación pública de herramientas digitales de RR. HH. Los informes de las empresas, las presentaciones a inversores y la cobertura de prensa creíble se utilizan luego para comprender la dirección de los precios, el ritmo de migración a la nube y los patrones de consolidación de suites. Utilizamos suscripciones de pago seleccionadas de forma selectiva para datos financieros de empresas y bases de datos de patentes cuando una afirmación necesita un respaldo más sólido. Estos ejemplos no son exhaustivos, y verificamos fuentes públicas adicionales para la recopilación, validación y aclaración de datos.
Entrevistas primarias y encuestas
El trabajo primario se realiza a través de entrevistas con expertos y encuestas estructuradas con proveedores de software, socios de implementación, reclutadores y líderes de operaciones de RR. HH. que gestionan la selección de herramientas y los presupuestos. Para obtener una visión global, nos asegúramos de que los aportes reflejen las diferencias en el volumen de contratación, las necesidades de cumplimiento y la adopción de la nube en las principales regiones, y luego utilizamos estas conversaciones para poner a prueba supuestos como los valores promedio de los contratos, las tasas de adopción de módulos y el comportamiento de renovación.
Distribución de los encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directivos (CXO): 13% | APAC: 51% |
| Nivel medio: 51% | Líderes funcionales/de unidad: 40% | EMEA: 29% |
| Actores más pequeños: 14% | Gerentes: 47% | América: 20% |
Dimensionamiento y previsión del mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo en la que la actividad de contratación y la adopción del reclutamiento digital se traducen en un fondo de gasto direccionable, y luego los totales se asignan entre regiones utilizando la combinación empresarial y la penetración del software. Una vez establecida esa estructura, corroboramos los resultados con verificaciones selectivas de abajo hacia arriba, como el precio muestreado multiplicado por el número estimado de clientes, los comentarios del canal sobre el tamaño de las operaciones y las divisiones de ingresos de los proveedores cuando hay divulgaciones disponibles.
Los datos clave utilizados en el modelo incluyen los indicadores de vacantes de empleo e intensidad de contratación, la participación de implementación en la nube, el precio de suscripción promedio por tamaño de organización, la implementación y el soporte adjuntos cuando se vende con la plataforma, y el ritmo al que las herramientas puntuales son reemplazadas por suites integradas. Debido a que los principales factores no se mueven de manera lineal cada año, la previsión se realiza mediante análisis de escenarios respaldado por el consenso de expertos sobre los ciclos presupuestarios y las perspectivas de contratación regional. Cuando falta información de abajo hacia arriba para proveedores más pequeños o geografías emergentes, las brechas se manejan utilizando supuestos basados en clústeres de perfiles de compradores similares, seguidos de verificaciones de sensibilidad antes de finalizar.
Validación de datos y ciclo de actualización
La validación se realiza triangulando el resultado del modelo con señales independientes, como los datos de tendencias de contratación, la dirección del gasto en software mencionada en las entrevistas y los cambios observables en la adopción y agrupación de la nube. Si un número parece incorrecto, lo rastreamos hasta el nivel del factor, verificamos si hay problemas de moneda y sincronización, y lo reelaboramos hasta que la variación se mantenga dentro de un rango razonable.
Antes de la aprobación final, el trabajo pasa por una revisión de analistas de varios pasos en la que se cuestionan los supuestos, la lógica matemática y los movimientos de año a año. Si se encuentra una inconsistencia importante, volvemos a contactar a los encuestados pertinentes para confirmar si el cambio es real o se debe a una interpretación. Los informes se actualizan anualmente, con actualizaciones provisionales para eventos importantes, y se completa una revisión final previa a la entrega para que los clientes reciban la vista más reciente actualizada.
Tamaño del mercado de software de reclutamiento de Mordor Intelligence en comparación con otras estimaciones publicadas
Las cifras de mercado publicadas para el software de reclutamiento pueden variar ampliamente incluso cuando parecen abarcar el mismo alcance, principalmente porque las opciones de cobertura no son coherentes. Las diferencias generalmente provienen de si se contabilizan los servicios, cómo se tratan las categorías adyacentes como el reclutamiento en línea y qué año se utiliza como punto de partida.
La tabla muestra una dispersión que se explica principalmente por el alcance y el momento. En el enfoque de Mordor Intelligence, el foco principal se mantiene en el valor del software de reclutamiento, mientras que la publicidad en bolsas de trabajo que no se vende como software queda excluida. La previsión está anclada a la ventana de estudio de 2025 a 2031.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 3.61 mil millones de USD (2025) | |
| Publicación Especializada A | 3.02 mil millones de USD (2024) | Utiliza una base de 2024 e incluye explícitamente un componente de servicios, lo que puede atraer valor al total del mercado que algunas visiones centradas únicamente en el software mantienen separado. |
| Consultora Global B | 3.30 mil millones de USD (2024) | Parte de una estimación de 2024 y utiliza un horizonte más largo hasta 2034, lo que puede depender más de supuestos agresivos de adopción y aumento de precios cuando los ciclos de contratación a corto plazo son incierto. |
Al leer las tres cifras juntas, la principal conclusión es que la elección del año base y lo que se cuenta junto con las suscripciones de software impulsan la mayor parte de la variación. Nuestro enfoque se mantiene trazable a un fondo de demanda definido, y se mantiene repetible al vincular los datos a los indicadores de contratación, la lógica de precios y las verificaciones guiadas por entrevistas antes de finalizar los totales.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de software de reclutamiento en 2026?
El tamaño del mercado de software de reclutamiento es de USD 3,77 mil millones en 2026.
¿Cuál es la CAGR esperada para las plataformas de reclutamiento hasta 2031?
Se prevé que el valor del mercado crezca a una CAGR del 7,85% de 2026 a 2031.
¿Qué modelo de implementación crece más rápido?
La implementación en la nube se expande a una CAGR del 9,21%, impulsada por las cargas de trabajo de inteligencia artificial y el cómputo elástico.
¿Por qué se acelera la adopción en la atención médica?
La escasez de enfermeras y médicos requiere verificaciones de credenciales más rápidas, y los asistentes de inteligencia artificial reducen el tiempo de cobertura de 66 días a 45 días.
¿Qué región aportará los mayores ingresos incrementales?
Se proyecta que Asia-Pacífico añada la mayor proporción de nuevos ingresos, avanzando a una CAGR del 10,66%.
¿Qué tan concentrada es la competencia entre proveedores?
Los 10 principales proveedores concentran aproximadamente el 45-50% de los ingresos globales, lo que indica una concentración moderada.
Última actualización de la página el:



