
Tamaño y Participación del Mercado de Software de Gestión de Recursos Humanos (Personal y Organización)
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 19.57 Mil millones de dólares |
| Tamaño del Mercado (2031) | 31.89 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 10.29 % |
| Mercado de Crecimiento Más Rápido | América del Norte |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Software de Gestión de Recursos Humanos (Personal y Organización) por Mordor Intelligence
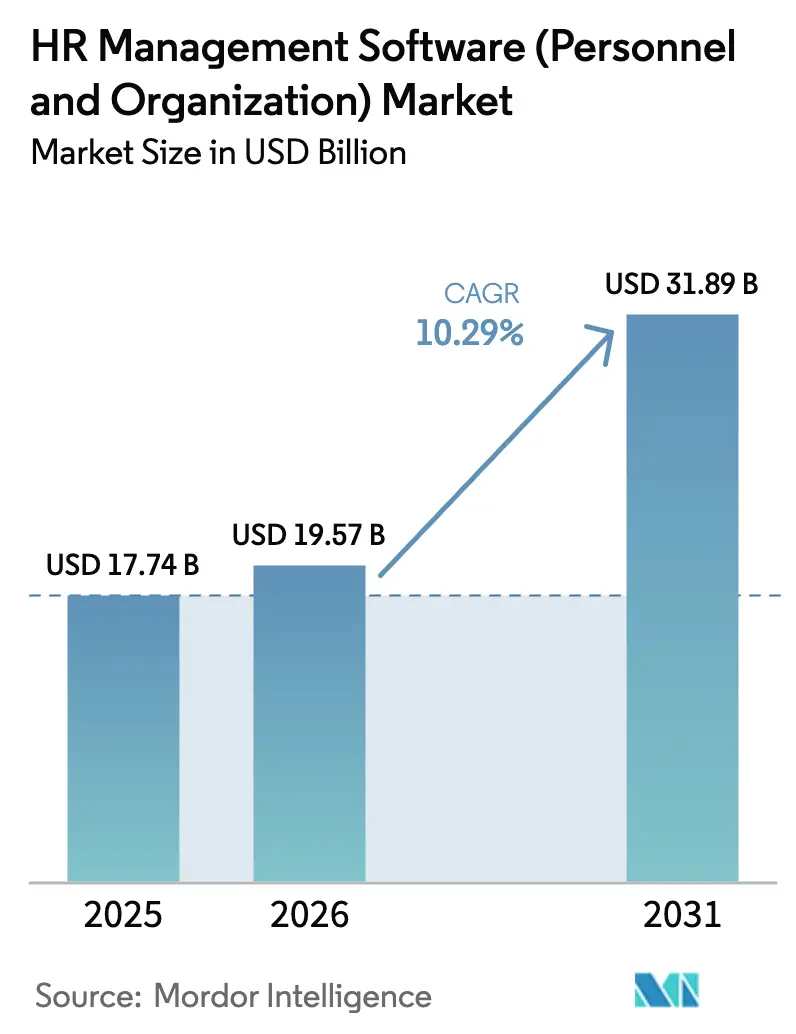
Se espera que el tamaño del mercado de software de gestión de recursos humanos crezca de 17.740 millones de USD en 2025 a 19.570 millones de USD en 2026, y se prevé que alcance los 31.890 millones de USD en 2031 a una CAGR del 10,29% durante el período 2026-2031. La creciente demanda empresarial de plataformas nativas en la nube, automatización impulsada por inteligencia artificial y arquitecturas modulares sostiene un crecimiento de dos dígitos incluso ante la persistencia de vientos económicos adversos. Los proveedores priorizan principios de diseño componible que permiten a los clientes incorporar microservicios de mejor categoría, facilitando las actualizaciones y la integración. La adopción se está extendiendo rápidamente en las economías emergentes a medida que los programas de digitalización de pymes respaldados por los gobiernos reducen las barreras de entrada. La dinámica competitiva está evolucionando hacia la diferenciación mediante inteligencia artificial, lo que impulsa fusiones y adquisiciones agresivas a medida que los actores establecidos adquieren empresas especializadas para asegurar talento y tecnología.
Conclusiones Clave del Informe
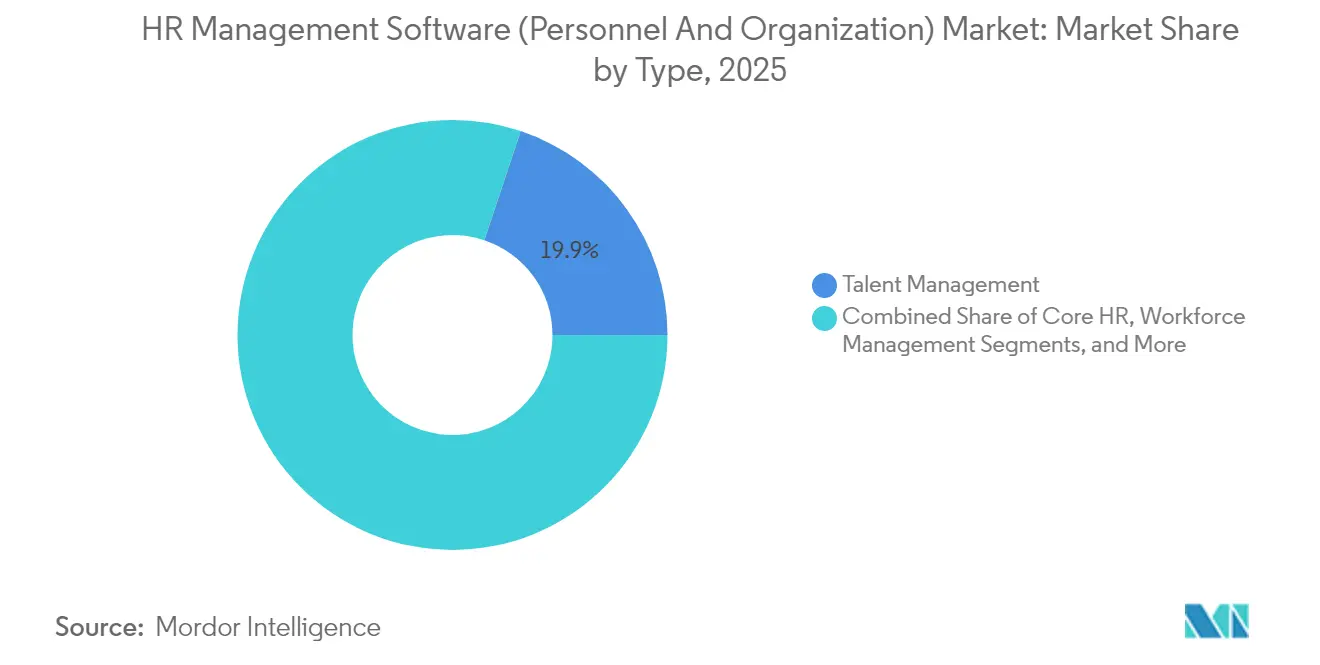
- Por tipo, la Gestión del Talento representó el 19,86% de la participación en los ingresos del mercado de software de gestión de recursos humanos en 2025, mientras que los Servicios en la Nube Gestionados registraron la CAGR más alta del 11,31% hasta 2031.
- Por implementación, las soluciones basadas en la nube captaron el 68,05% de la participación en 2025, y los modelos híbridos se están expandiendo con mayor rapidez a una CAGR del 12,14%.
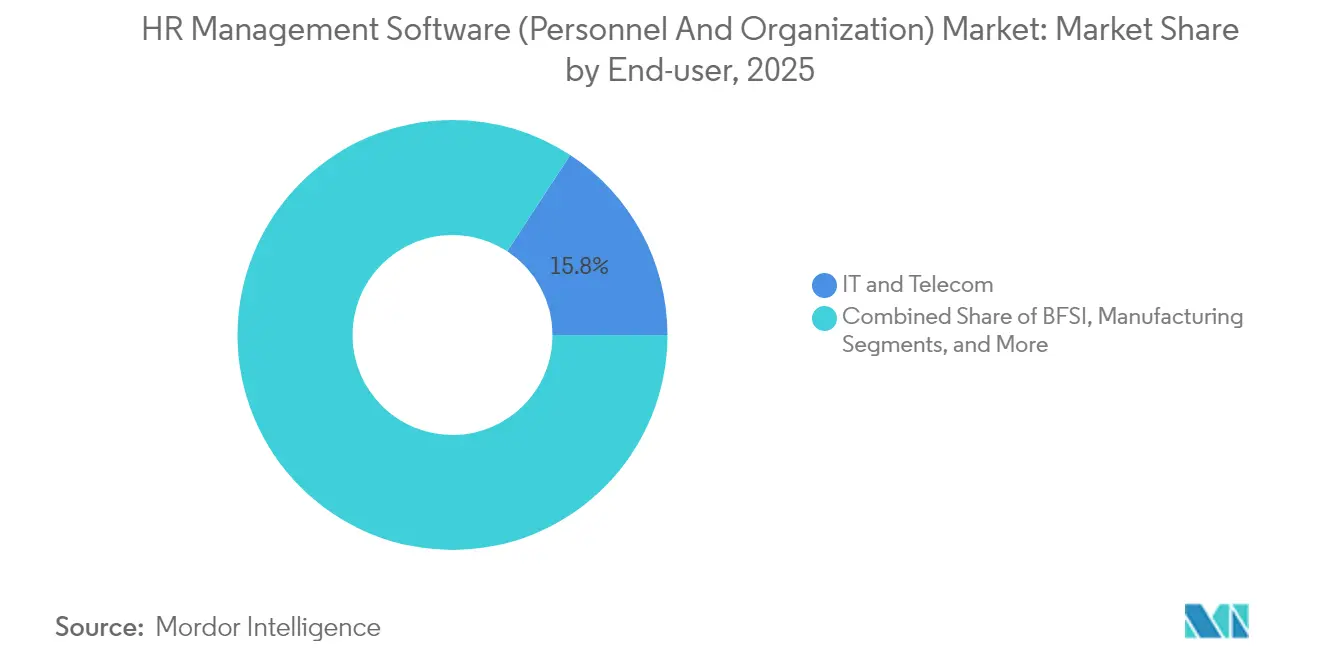
- Por usuario final, TI y Telecomunicaciones lideró con el 15,78% de participación en 2025; el sector Sanitario está preparado para crecer a una CAGR del 11,41% hasta 2031.
- Por tamaño de organización, las grandes empresas mantuvieron una participación del 52,63% en 2025, aunque las pymes están preparadas para expandirse a una CAGR del 11,53%.
- Por geografía, América del Norte contribuyó con el 37,16% de los ingresos en 2025, mientras que se prevé que los Emiratos Árabes Unidos avancen a una CAGR del 12,54%.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Avance en la arquitectura nativa en la nube y suites de RR. HH. componibles | 2.1% | Global, con ganancias tempranas en América del Norte y la UE | Mediano plazo (2-4 años) |
| Copilotos de inteligencia artificial generativa que aceleran la automatización de RR. HH. | 1.8% | América del Norte y la UE como núcleo, con expansión hacia APAC | Corto plazo (≤ 2 años) |
| Ola de digitalización de pymes en economías emergentes | 1.2% | APAC como núcleo, con expansión hacia MEA y América del Sur | Largo plazo (≥ 4 años) |
| Permanentización del trabajo híbrido pospandemia | 0.9% | Global, con concentración en mercados desarrollados | Mediano plazo (2-4 años) |
| Auge de la contratación basada en competencias y los mercados internos de talento | 1.1% | América del Norte y la UE, con expansión hacia APAC | Mediano plazo (2-4 años) |
| Mandatos de divulgación de capital humano vinculados a ESG | 0.8% | UE como núcleo, con expansión hacia América del Norte y APAC | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Avance en la Arquitectura Nativa en la Nube y Suites de RR. HH. Componibles
El diseño de RR. HH. componible permite a las empresas ensamblar microservicios sin reemplazos de pila completa, reduciendo la deuda de integración y el tiempo hasta la obtención de valor. Empresas como Coca-Cola European Partners han superpuesto módulos de talento con enfoque API sobre núcleos de nómina heredados para modernizarse de forma gradual. El marco MACH Alliance (microservicios, API-first, SaaS nativo en la nube, sin interfaz gráfica acoplada) sustenta la mayoría de las nuevas hojas de ruta de suites, permitiendo actualizaciones más rápidas y menor dependencia del proveedor. Los proveedores responden exponiendo API REST granulares y herramientas de bajo código, que acortan los ciclos de implementación para equipos distribuidos. El cambio fortalece los ingresos por actualización y fomenta la venta adicional de múltiples módulos a medida que los clientes incorporan complementos de análisis, aprendizaje o programación cuando los presupuestos lo permiten.
Copilotos de Inteligencia Artificial Generativa que Aceleran la Automatización de RR. HH.
Los proveedores integran modelos de lenguaje de gran escala y modelos de acción de gran escala para redactar automáticamente descripciones de puestos, preguntas de selección e incluso casos de promoción a escala. Los Agentes de IA Bryte de UKG orquestan flujos de trabajo de múltiples pasos —como recopilar retroalimentación de compañeros y autorizar cambios de compensación— sin intervención manual. Workday informa que el 75% de sus clientes están probando sus bots Talent Optimizer para identificar coincidencias de movilidad interna[1]Workday Inc., "Resultados Financieros del Cuarto Trimestre de 2025," workday.com. Los primeros adoptantes atribuyen a la inteligencia artificial una reducción del tiempo de contratación del 30% al tiempo que mejoran las métricas de experiencia del candidato. A medida que las regulaciones se endurecen, se incluyen paneles de inteligencia artificial explicable para evidenciar la equidad y reducir el riesgo de litigios.
Ola de Digitalización de Pymes en Economías Emergentes
Los estímulos gubernamentales y las plataformas con enfoque móvil impulsan la adopción de software de RR. HH. entre las pequeñas empresas de Indonesia, India y el Golfo. La expansión de Employment Hero hacia Canadá mediante su adquisición de Humi ilustra la confianza de los proveedores en una base de pymes desatendida que busca módulos de nómina, cumplimiento normativo y beneficios en una única suscripción[2]Employment Hero Pty Ltd., "Employment Hero Adquiere Humi," employmenthero.com . La implementación en la nube elimina el gasto en hardware local, mientras que el contenido localizado (portales en árabe, nómina preparada para GST, soporte bilingüe) desbloquea cohortes adicionales. Los analistas esperan que las pymes de mercados emergentes representen más de la mitad de todos los nuevos contratos de SaaS de RR. HH. para 2030, redefiniendo las normas de precios e implementación a nivel global.
Permanentización del Trabajo Híbrido Pospandemia
Los horarios remotos y presenciales coexisten ahora de forma permanente, aumentando la demanda de programación en tiempo real, análisis de bienestar y autoservicio móvil. La asignación de turnos impulsada por inteligencia artificial aumenta la flexibilidad, un atributo citado por el 63% de los trabajadores de la Generación Z como crítico para la retención. Los minoristas y los proveedores de logística implementan previsión algorítmica de mano de obra para reducir las horas extra respetando las preferencias de los empleados. Las herramientas de retroalimentación continua del desempeño reemplazan las revisiones anuales, aprovechando interfaces de chat que capturan microobjetivos y notas de orientación. Los proveedores que incorporan incorporación por video y bots de entrenador virtual reportan mayores tasas de adopción de módulos entre los equipos distribuidos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Regulaciones de soberanía de datos más estrictas (p. ej., EU-CSRD) | -1.4% | Europa, América del Norte, APAC | Mediano plazo (2-4 años) |
| Litigios por sesgo de inteligencia artificial y costos de auditoría algorítmica | -0.7% | América del Norte, Europa, APAC | Corto plazo (≤ 2 años) |
| Escalada de los costos de dependencia del proveedor | -0.5% | Global | Largo plazo (≥ 4 años) |
| Deuda de integración ERP-HCM en entornos heredados | -0.6% | América del Norte, Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Regulaciones de Soberanía de Datos Más Estrictas (EU-CSRD)
La Directiva de Informes de Sostenibilidad Corporativa obliga a las empresas a divulgar hasta 17 métricas de fuerza laboral, lo que obliga a los sistemas de RR. HH. a construir capas granulares de seguimiento y aseguramiento[3]SAP SE, "Informes CSRD con SAP Sustainability Control Tower," sap.com . Las multinacionales deben armonizar los modelos de datos entre subsidiarias, lo que aumenta la complejidad de la configuración y el costo total de propiedad. Los proveedores responden con alojamiento regional, lagos de datos seguros y plantillas CSRD listas para usar, aunque los plazos de implementación se extienden a medida que los equipos legales verifican los flujos de datos transfronterizos.
Litigios por Sesgo de Inteligencia Artificial y Costos de Auditoría Algorítmica
La Ley de Inteligencia Artificial de la UE y los estatutos estatales paralelos de los Estados Unidos exigen auditorías de sesgo, notificación a los candidatos y explicabilidad para los motores de contratación impulsados por inteligencia artificial. El cumplimiento normativo añade revisiones legales, pruebas de terceros y gastos de monitoreo continuo. Los proveedores más pequeños corren el riesgo de salir del mercado o depender de motores certificados bajo marca blanca, acelerando la consolidación en torno a proveedores con pilas de gobernanza maduras.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
La Gestión del Talento Impulsa la InnovaciónLa Gestión del Talento generó la mayor porción del 19,86% del mercado de software de gestión de recursos humanos en 2025, ya que las empresas priorizaron la contratación basada en competencias y la movilidad interna. Se proyecta que el tamaño del mercado de software de gestión de recursos humanos para la Gestión del Talento se expanda aún más a medida que la correspondencia mediante inteligencia artificial eleva las métricas de tiempo hasta la productividad. La implementación de mercados de talento por parte de empresas como Salesforce logró tasas de finalización de perfiles del 90%, demostrando el nivel de participación. Los Servicios en la Nube Gestionados registraron la CAGR más rápida del 11,31%, reflejando la demanda de alojamiento integrado, actualizaciones y cumplimiento normativo incluidos en el precio de suscripción. Los módulos de RR. HH. Central y Nómina siguen siendo fundamentales, anclando la expansión de la suite hacia análisis y bienestar.
La creciente dependencia de algoritmos avanzados de contratación refuerza los módulos de Seguimiento de Candidatos y Contratación y Búsqueda de Talento. El Aprendizaje y Desarrollo gana impulso a medida que los presupuestos de recualificación aumentan para cerrar las brechas de habilidades digitales. Los proveedores agrupan rutas de aprendizaje combinado con recomendaciones del mercado de talento, impulsando la venta cruzada. Las categorías más pequeñas, como el bienestar de los empleados y el análisis de personas, enriquecen el ecosistema, aprovechando las API abiertas dentro de las pilas componibles.
Nota: Las participaciones de todos los segmentos individuales están disponibles previa compra del informe


Por Implementación:
Los Modelos Híbridos Ganan ImpulsoLas opciones en la nube representaron el 68,05% de los ingresos en 2025, gracias a la escalabilidad y las actualizaciones rápidas. Sin embargo, la adopción híbrida está aumentando a una CAGR del 12,14% a medida que las organizaciones protegen los datos altamente sensibles detrás de cortafuegos privados mientras aprovechan la innovación de la nube pública para flujos de trabajo menos regulados. La participación del mercado de software de gestión de recursos humanos para el modelo híbrido aún está por detrás de la nube, aunque el impulso señala un apetito maduro del comprador por una implementación configurable.
El modelo local persiste en sectores altamente regulados, pero los proveedores ahora suministran ediciones en contenedores que se alinean con los principios componibles. La seguridad de confianza cero mejorada, los controles de residencia de datos y las asociaciones con nubes soberanas atraen a las agencias del sector público europeo. Los adaptadores de integración agilizan el movimiento de datos entre instancias de ERP heredadas y microservicios de SaaS, mitigando los riesgos de interrupción para las migraciones por fases.
Por Usuario Final:
El Sector Sanitario Acelera la AdopciónTI y Telecomunicaciones mantuvo una participación del 15,78% en 2025, reflejando la temprana adopción de SaaS por parte de las empresas tecnológicas y sus grandes plantillas de empleados. Se prevé que el sector Sanitario entregue una CAGR del 11,41%, la más rápida entre los sectores verticales, a medida que los hospitales modernizan la acreditación, la programación de turnos y los informes de cumplimiento normativo ante la persistente escasez de personal. Se espera que el tamaño del mercado de software de gestión de recursos humanos para el sector Sanitario se expanda rápidamente a medida que los mandatos de seguridad del paciente elevan la transparencia de la fuerza laboral.
El comercio minorista y el comercio electrónico amplían la programación mediante inteligencia artificial para gestionar los picos estacionales; el sector BFSI refuerza los módulos de contratación conscientes del riesgo; la manufactura aprovecha la convergencia de tecnología operativa y tecnología de la información para integrar análisis de mano de obra en el piso de producción. Las agendas de gobierno digital del sector público impulsan la adopción, mientras que el transporte y la educación buscan seguimiento especializado de credenciales.
Nota: Las participaciones de todos los segmentos individuales están disponibles previa compra del informe
Por Tamaño de Organización:
Impulso de Crecimiento de las PymesLas grandes empresas controlaron el 52,63% de los ingresos en 2025, impulsadas por implementaciones globales de suites multimodulares. Sin embargo, las pymes crecerán a una CAGR del 11,53% a medida que las suscripciones en la nube y la configurabilidad de bajo código reducen los costos de configuración. Los proveedores introducen paquetes iniciales que cubren nómina, ausencias y cumplimiento normativo, y luego ofrecen talento o análisis como venta adicional a medida que las empresas escalan. El tamaño del mercado de software de gestión de recursos humanos para las pymes está preparado para reducir la brecha histórica con el gasto de las grandes empresas.
Los socios de implementación crean plantillas prediseñadas para las regulaciones locales comunes, reduciendo los tiempos de puesta en marcha de meses a semanas. Las ciudades de segundo nivel en APAC y MEA incorporan compradores por primera vez, incentivados por créditos fiscales e integraciones con tecnología financiera.
Análisis Geográfico
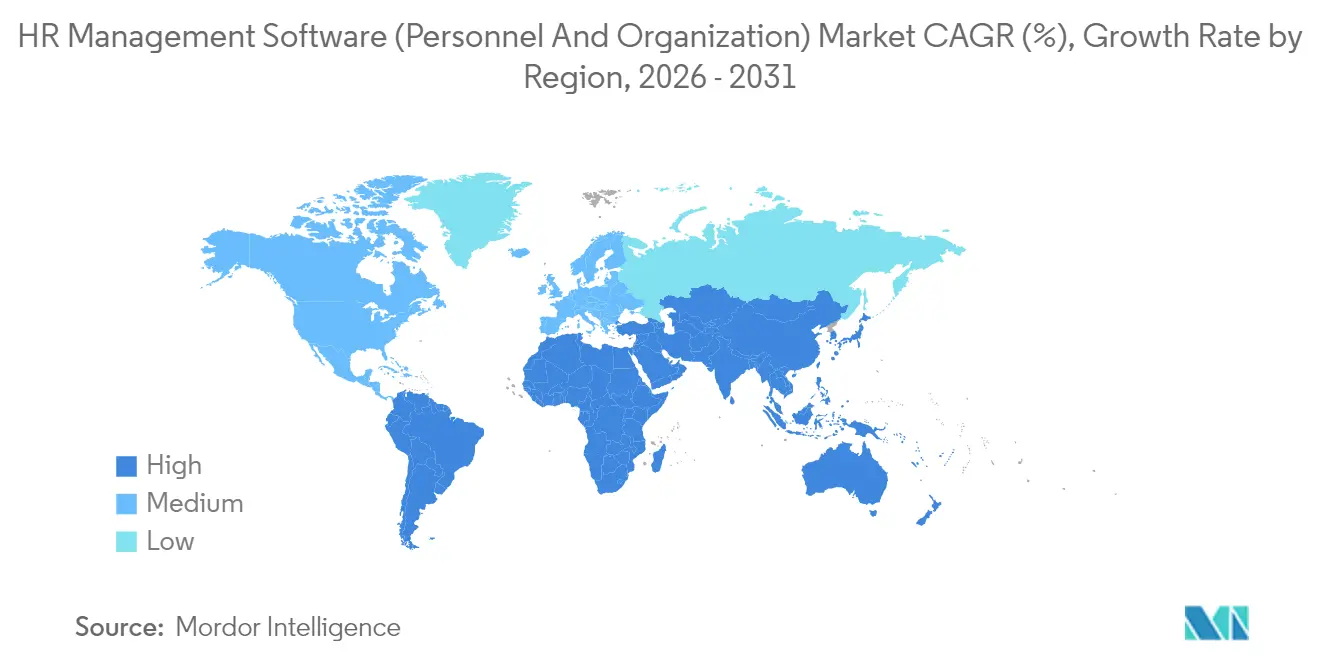
Mercado de Software de Gestión de Recursos Humanos (Personal y Organización) de América del Norte
América del Norte generó el 37,16% de los ingresos del mercado de software de gestión de recursos humanos en 2025, impulsada por la temprana madurez del SaaS, los considerables presupuestos de TI y los catalizadores regulatorios como la presentación de informes de capital humano de la SEC. Los proveedores con sede en la región, en particular Workday y Oracle, reinvierten fuertemente en I+D de inteligencia artificial, manteniendo el liderazgo en productos y reforzando el dominio regional. Un sólido ecosistema de socios de implementación acelera los ciclos de adopción empresarial.
Mercado de Software de Gestión de Recursos Humanos (Personal y Organización) de Asia-Pacífico
Asia-Pacífico es el segundo mayor contribuyente y mantiene las mayores ganancias absolutas fuera de América del Norte. La digitalización de las pymes en India, Indonesia y Malasia impulsa el crecimiento de nuevos clientes, mientras que Japón y Australia actualizan sus suites heredadas locales a la nube. Las normativas nacionales de soberanía de datos fomentan el interés en implementaciones híbridas, lo que lleva a los hiperescaladores a abrir zonas de disponibilidad locales que cumplen con las leyes de residencia de datos. La cuota de mercado del software de gestión de recursos humanos en Asia-Pacífico está aumentando a medida que los proveedores locales adaptan la experiencia de usuario y el soporte de idiomas.
Mercado de Software de Gestión de Recursos Humanos (Personal y Organización) de EMEA y América del Sur
Oriente Medio muestra un impulso destacado, con los Emiratos Árabes Unidos con una previsión de CAGR del 12,54% hasta 2031. Las iniciativas gubernamentales en el marco de la Visión 2030 y el aumento de los proyectos de diversificación del sector privado impulsan la demanda de localización de nóminas, autoservicio bilingüe y gestión de ausencias alineada con la legislación laboral local. El crecimiento de Europa se modera, aunque sigue siendo considerable; las estrictas regulaciones del RGPD y la CSRD estimulan la demanda de análisis conformes y registros de auditoría. América del Sur y África ofrecen una expansión en etapa temprana, impulsada por inversiones en infraestructura en la nube y sinergias entre fintech y recursos humanos.

Panorama regulatorio
La regulación se está endureciendo en torno a las plataformas de RR. HH. que incorporan IA en las decisiones de empleo. La Ley de IA de la UE (Reglamento (UE) 2024/1689) clasifica varios casos de uso en el empleo (incluidos la contratación, la selección, la evaluación del desempeño y el apoyo a la terminación) como de alto riesgo, lo que conlleva obligaciones como la documentación técnica, el registro y la conservación de datos, la transparencia hacia las personas afectadas, la supervisión humana y la inscripción en una base de datos de la UE. El régimen de alto riesgo será plenamente aplicable el 2 de agosto de 2026. Otros hitos anteriores de la Ley de IA también afectan a las cadenas de suministro de software de RR. HH., incluidas las obligaciones de los proveedores de IA de uso general a partir del 2 de agosto de 2025 y las disposiciones sobre prácticas prohibidas y alfabetización en IA a partir del 2 de febrero de 2025.
Los regímenes de divulgación de capital humano y de privacidad configuran aún más el diseño de datos, la auditabilidad y las decisiones de alojamiento para implementaciones globales. Las divulgaciones sobre fuerza laboral de la CSRD de la UE impulsan a los proveedores a ofrecer plantillas de informes prediseñadas y registros de auditoría listos para certificación, mientras que el RGPD y los requisitos de residencia de datos refuerzan el interés en el alojamiento regional y las implementaciones híbridas. Para la elaboración estandarizada de informes de capital humano, la norma ISO 30414 se utiliza cada vez más como marco común para estructurar los indicadores de la fuerza laboral en los sistemas de registro y las capas de análisis.
Análisis de la cadena de valor
La cadena de valor abarca desde la ingeniería de producto y las bases de datos hasta la implementación y las operaciones gestionadas continuas. En el segmento upstream, los proveedores y sus socios de IA/modelos construyen los sistemas centrales de HRIS (sistema de registro), nómina y beneficios, gestión del talento, reclutamiento/ATS, aprendizaje, gestión de la fuerza laboral y análisis de personas, con un énfasis creciente en la modularidad basada en API. Los proveedores de middleware e iPaaS, junto con las capas de identidad y seguridad, se ubican entre las suites de RR. HH. y los sistemas empresariales para orquestar integraciones y aplicar la gobernanza.
En el segmento downstream, los integradores de sistemas, los VAR y las consultorías especializadas configuran flujos de trabajo, localizan el cumplimiento normativo, migran datos y gestionan el cambio para los usuarios finales. Los especialistas en nómina y cumplimiento aportan experiencia estatutaria que a menudo se integra mediante conexiones con las plataformas centrales de ERP/HCM. Asociaciones como la de ADP con SAP ilustran cómo la entrega de nómina multinacional y el contenido de cumplimiento se empaquetan en ofertas en la nube, con socios de servicio que respaldan la implementación en distintas regiones y filiales. La materialización del valor para el cliente está cada vez más vinculada a los resultados de la automatización, incluidos la contratación más rápida, menos excepciones de nómina y una mejor adherencia a la programación, respaldados por normas de análisis e informes como la ISO 30414.
Panorama Competitivo
La intensidad competitiva es moderada, con proveedores de suites establecidos que enfrentan competidores ágiles especializados en inteligencia artificial y profundidad vertical. SAP, Oracle y Workday aprovechan sus amplios presupuestos de investigación y desarrollo y sus redes de ventas globales para mantener posiciones de primer nivel. SAP amplió su pila de contratación de SuccessFactors mediante la planificada adquisición de SmartRecruiters, añadiendo capacidad de contratación de alto volumen.[4]SAP SE, "SAP adquirirá SmartRecruiters," sap.com Oracle se centra en funciones de inteligencia artificial generativa integradas en Fusion HCM, mientras que los ingresos de Workday ascendieron a 2.210 millones de USD en el cuarto trimestre de 2025, un aumento interanual del 15%.
Los disruptores, incluidos HiBob, Factorial y Deel, escalan rápidamente apuntando a las subsidiarias multinacionales del mercado medio con una experiencia de usuario de nivel consumidor y paquetes de cumplimiento normativo local. El crecimiento de ingresos recurrentes anuales de triple dígito de HiBob atrajo una financiación significativa de capital privado que financiará su entrada en APAC.[5]HiBob Ltd., "HiBob Anuncia Nueva Ronda de Financiación," hibob.com Los especialistas verticales como Symplr (sector sanitario) y Proliant (hostelería) construyen posiciones defendibles a través de propiedad intelectual de dominio e integraciones con herramientas específicas del sector.
Las fusiones y adquisiciones siguen siendo una estrategia central; la compra de Paycor por parte de Paychex por 4.100 millones de USD amplía su alcance en el HCM del mercado medio, mientras que la adquisición de Humi por parte de Employment Hero acelera la expansión en América del Norte. Los proveedores con sólidos conjuntos de herramientas de gobernanza de inteligencia artificial obtienen ventaja ante el endurecimiento de las regulaciones, lo que lleva a algunos actores más pequeños a utilizar motores certificados bajo marca blanca en lugar de desarrollar modelos propietarios.
Líderes de la Industria de Software de Gestión de Recursos Humanos (Personal y Organización)
SAP SE
UKG Inc.
Workday, Inc.
ADP, Inc.
Oracle Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Software de Gestión de Recursos Humanos (Personal y Organización)
- SAP SE
- Oracle Corporation
- Automatic Data Processing, Inc. (ADP)
- Workday, Inc.
- UKG Inc.
- Ceridian HCM Holding Inc.
- Accenture plc
- International Business Machines Corporation (IBM)
- PwC International Limited
- Mercer LLC
- Cegid SA
- Cezanne HR Ltd.
- BambooHR LLC
- Cornerstone OnDemand, Inc.
- Gusto, Inc.
- TriNet Zenefits
- Zoho Corporation Pvt. Ltd.
- PeopleStrong Technologies Pvt. Ltd.
- SumTotal Systems, LLC
- Sage Group Plc
Lea el análisis de las empresas de software de gestión de recursos humanos (personal y organización)

Oportunidades de mercado y perspectivas futuras
Una oportunidad importante se centra en la automatización agéntica con nivel de cumplimiento normativo en reclutamiento, nómina y gestión de la fuerza laboral, a medida que aumentan las regulaciones y el escrutinio de auditoría. El calendario de la Ley de IA de la UE hasta el 2 de agosto de 2026 crea un espacio en blanco para los proveedores que puedan poner en práctica los controles de alto riesgo (documentación, registro, transparencia y supervisión humana) dentro de los flujos de trabajo de RR. HH., en lugar de posicionarlos como complementos externos de gobernanza. Esto se ha visto reflejado en hojas de ruta de producto que enfatizan agentes integrados y acciones guiadas, incluidas las innovaciones de SAP SuccessFactors en torno a experiencias orquestadas por Joule y asistencia para la mejora de competencias de la fuerza laboral.
La modernización impulsada por la integración es otra área activa, ya que las empresas mantienen un sistema de registro mientras incorporan módulos de mejor clase mediante la normalización y orquestación de API. La expansión de Workday de su ecosistema de socios con Google Cloud para incorporar agentes de RR. HH. y finanzas en los flujos de trabajo diarios refuerza el cambio hacia una gestión de RR. HH. entregada a través de plataformas empresariales de IA y flujo de trabajo más amplias. En el ámbito de la nómina, las implementaciones multinacionales y de alto contenido normativo siguen favoreciendo las estrategias de ecosistema, con asociaciones como la de ADP y SAP centradas en experiencias de nómina global basadas en la nube que reducen la fragmentación entre filiales y regiones.
Recent Industry Developments in Mercado de Software de Gestión de Recursos Humanos (Personal y Organización)
- Julio de 2026: Rippling lanza Data Cloud para consolidar datos de toda la empresa, vincularlos a la identidad del trabajador y habilitar análisis impulsados por IA. El lanzamiento amplía las capacidades de datos de RR. HH. entre empresas y permite obtener información basada en IA en las implementaciones de HRMS. La medida refuerza la gobernanza de datos y acelera la toma de decisiones habilitada por IA en grandes organizaciones.
- Junio de 2026: Phenom se asocia con ServiceNow para conectar los agentes de IA de Phenom a la plataforma de IA de ServiceNow para tareas de contratación automatizadas. La asociación proporciona a los equipos de RR. HH. una capa de automatización unificada que conecta el reclutamiento con los flujos de trabajo de servicios de TI. Amplía el alcance de los procesos autónomos de RR. HH. y mejora la automatización de flujos de trabajo en toda la función de RR. HH. empresarial.
- Mayo de 2026: SAP SE anuncia innovaciones autónomas de HCM en SAP Sapphire, incluidos agentes orquestados por Joule y un asistente de mejora de competencias de la fuerza laboral. Las innovaciones avanzan la gestión de RR. HH. y talento habilitada por IA dentro de SAP SuccessFactors. Señalan un cambio hacia plataformas de RR. HH. agénticas y capacidades empresariales autónomas.


Mercado de Software de Gestión de Recursos Humanos (Personal y Organización) Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado se define como los ingresos obtenidos por el software utilizado para gestionar los registros de empleados y las estructuras organizativas a lo largo del ciclo de vida del empleado, generalmente vendido como suscripciones o licencias con servicios de soporte relacionados.
Exclusiones de alcance: no se contabiliza el gasto que se encuentra totalmente fuera de los flujos de trabajo administrativos de RR. HH., como los módulos financieros independientes de ERP o la externalización general de servicios de TI.
Visión general de la segmentación
- Por Tipo
- RR. HH. Central
- Gestión del Talento
- Gestión de la Fuerza Laboral
- Nómina y Compensación
- Aprendizaje y Desarrollo
- Sistema de Seguimiento de Candidatos
- Contratación y Búsqueda de Talento
- Otros
- Por Implementación
- Basado en la Nube
- Local
- Híbrido
- Por Usuario Final
- TI y Telecomunicaciones
- BFSI
- Manufactura
- Comercio Minorista y Comercio Electrónico
- Sector Público
- Sector Sanitario
- Transporte y Logística
- Educación
- Servicios Profesionales
- Otros
- Por Tamaño de Organización
- Grandes Empresas
- Pequeñas y Medianas Empresas (Pymes)
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
- Oriente Medio y África
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Resto de Oriente Medio
- África
- Sudáfrica
- Egipto
- Resto de África
- Oriente Medio
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental comienza identificando qué impulsa la adopción y la liberación de presupuesto en los equipos de RR. HH., para luego convertir eso en señales medibles que puedan seguirse cada año. Nos apoyamos en fuentes públicas que ayudan a explicar el conjunto de la demanda y las necesidades de cumplimiento, como los datos de empleo de la Oficina de Estadísticas Laborales de EE. UU., los indicadores laborales de Eurostat, las estadísticas del mercado laboral de la OCDE y los conjuntos de datos de adopción digital y empresarial del Banco Mundial.
Para comprender cómo los compradores priorizan los sistemas de RR. HH., también utilizamos fuentes como las presentaciones ante la SEC de EE. UU., informes anuales, presentaciones a inversores, publicaciones de asociaciones y prensa tecnológica y empresarial de confianza. Además, utilizamos datos financieros e inteligencia de pago sobre empresas, y una fuente de pago independiente para noticias y datos financieros, con el fin de mantener actualizados los movimientos de producto y precios sin depender de un único anuncio. Las fuentes documentales mencionadas son ilustrativas y no exhaustivas, y se revisaron muchos otros documentos públicos para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
El trabajo primario confirma cómo los equipos de RR. HH. compran e implementan estas herramientas, y pone a prueba el comportamiento de precios, renovación y el momento de migración de las instalaciones locales a la nube. Hablamos con una variedad de proveedores de software, socios de implementación y líderes de RR. HH. en las principales regiones, y luego utilizamos verificaciones de seguimiento para cerrar brechas donde las fuentes documentales eran limitadas.
Distribución de encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 29% | Directores ejecutivos (CXO): 12% | Asia-Pacífico: 42% |
| Nivel medio: 54% | Líderes funcionales/de unidad: 34% | EMEA: 32% |
| Jugadores más pequeños: 17% | Gerentes: 54% | América: 26% |
Dimensionamiento y previsión del mercado
El dimensionamiento se construye utilizando un enfoque descendente y ascendente que parte de la fuerza laboral direccionable y la base de empleadores, y luego lo convierte en gasto de software mediante datos de adopción y precio que pueden respaldarse con evidencia. La vía descendente se reconstruye a través del número de empresas por tamaño, la intensidad de administración de nómina y RR. HH. por sector, y la penetración de los sistemas digitales de RR. HH. por región, que se traducen en rangos de gasto anual.
Esos totales se corroboran con aproximaciones ascendentes selectivas, incluidos puntos de precio de suscripción muestreados, tasas típicas de adopción de módulos y verificaciones de canal sobre la participación de ingresos por implementación y soporte. Cuando los informes de ingresos de los proveedores se agrupan en suites más amplias, las brechas se gestionan asignando únicamente la parte correspondiente a personal y organización, utilizando indicios de la combinación de productos a partir de divulgaciones y comentarios de entrevistas.
Las previsiones se desarrollan mediante análisis de escenarios respaldado por una vista de regresión multivariante de los principales impulsores, de modo que los cambios en los niveles de empleo, el ritmo de migración a la nube, la complejidad normativa y los ciclos de reemplazo puedan reflejarse de forma repetible. Un breve conjunto de supuestos se actualiza en cada ciclo, como la duración media del contrato, la progresión de precios basada en asientos y la proporción de compradores que añaden funciones de gestión organizativa, antes de finalizar los resultados.
Validación de datos y ciclo de actualización
Los resultados se verifican en varios pasos para que los saltos inusuales no se acepten sin explicación. Comparamos los totales del modelo con señales independientes, como los comentarios sobre presupuestos de TI de RR. HH., las tendencias de crecimiento de la fuerza laboral y la combinación de suscripciones en la nube, y luego revisamos las variaciones por región y tamaño de organización antes de la aprobación final.
Si aparecen grandes discrepancias, los analistas vuelven a contactar a los encuestados relevantes y verifican de nuevo supuestos clave como la penetración, el precio medio y la combinación de implementación, para asegurarse de que el cambio es real y no un artefacto de los datos. Los informes se actualizan anualmente, con actualizaciones provisionales cuando ocurren eventos importantes, y se completa una revisión final previa a la entrega para que los clientes reciban la última visión actualizada.
Comparación del dimensionamiento del mercado de software de gestión de RR. HH. para personal y organización de Mordor Intelligence con otras estimaciones publicadas
Los tamaños de mercado publicados para el software de gestión de RR. HH. pueden diferir porque el límite de lo que se contabiliza no siempre es el mismo, y porque el precio y la adopción se tratan de manera diferente entre los modelos. Las diferencias también pueden reflejar la rapidez con la que se actualizan los supuestos, en particular cuando el precio de las suscripciones, la agrupación de productos y el momento de la migración a la nube cambian dentro de un año.
Al monitorear las reglas de inclusión a nivel de módulo y actualizar los supuestos de penetración y ASP con verificaciones de entrevistas actuales, Mordor Intelligence mantiene el total vinculado a los flujos de trabajo de personal y organización, en lugar de incorporar gasto adyacente de talento o solo de nómina, lo cual puede mover la cifra principal hacia arriba o hacia abajo según cómo cada uno trace el límite.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 19,57 mil millones de USD (2026) | |
| Consultora Global A | 18,10 mil millones de USD (2026) | Utiliza un límite de producto más estrecho que enfatiza la administración básica de registros de RR. HH., y aplica un calendario de migración a la nube conservador que reduce los ingresos por suscripción a corto plazo. |
| Asociación Sectorial B | 21,90 mil millones de USD (2026) | Incluye una canasta más amplia que puede incorporar gasto y servicios adyacentes de tecnología de RR. HH., y utiliza un crecimiento de precios implícito más alto a partir de precios de lista sin verificaciones consistentes de descuentos y renovaciones. |
La dispersión entre las estimaciones se explica principalmente por los límites de alcance y por cómo se actualizan el precio y la adopción año tras año. Un modelo que separa la funcionalidad de personal y organización de las categorías adyacentes, y que luego verifica de forma cruzada los datos de precio y penetración con el comportamiento real de los compradores, tiende a producir una cifra más estable que puede rastrearse hasta variables claras y pasos repetibles.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Software de Gestión de Recursos Humanos (Personal y Organización)?
Se proyecta que el Mercado de Software de Gestión de Recursos Humanos (Personal y Organización) registre una CAGR del 10,29% durante el período de previsión (2026-2031)
¿Quiénes son los actores clave en el Mercado de Software de Gestión de Recursos Humanos (Personal y Organización)?
SAP SE, UKG Inc., Workday, Inc., ADP, Inc. y Oracle Corporation son las principales empresas que operan en el Mercado de Software de Gestión de Recursos Humanos (Personal y Organización).
¿Cuál es la región de más rápido crecimiento en el Mercado de Software de Gestión de Recursos Humanos (Personal y Organización)?
Se estima que los Emiratos Árabes Unidos crecerán a la CAGR más alta del 12,54% durante el período de previsión (2026-2031).
¿Qué región tiene la mayor participación en el Mercado de Software de Gestión de Recursos Humanos (Personal y Organización)?
En 2025, América del Norte representa la mayor participación de mercado en el Mercado de Software de Gestión de Recursos Humanos (Personal y Organización).
¿Qué años cubre este Mercado de Software de Gestión de Recursos Humanos (Personal y Organización)?
El informe cubre el tamaño histórico del Mercado de Software de Gestión de Recursos Humanos (Personal y Organización) para los años: 2019, 2020, 2021, 2022, 2023 y 2024. El informe también prevé el tamaño del Mercado de Software de Gestión de Recursos Humanos (Personal y Organización) para los años: 2026, 2027, 2028, 2029, 2030 y 2031.
Última actualización de la página el:



